
Taille et part du marché européen des équipements de ventilation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
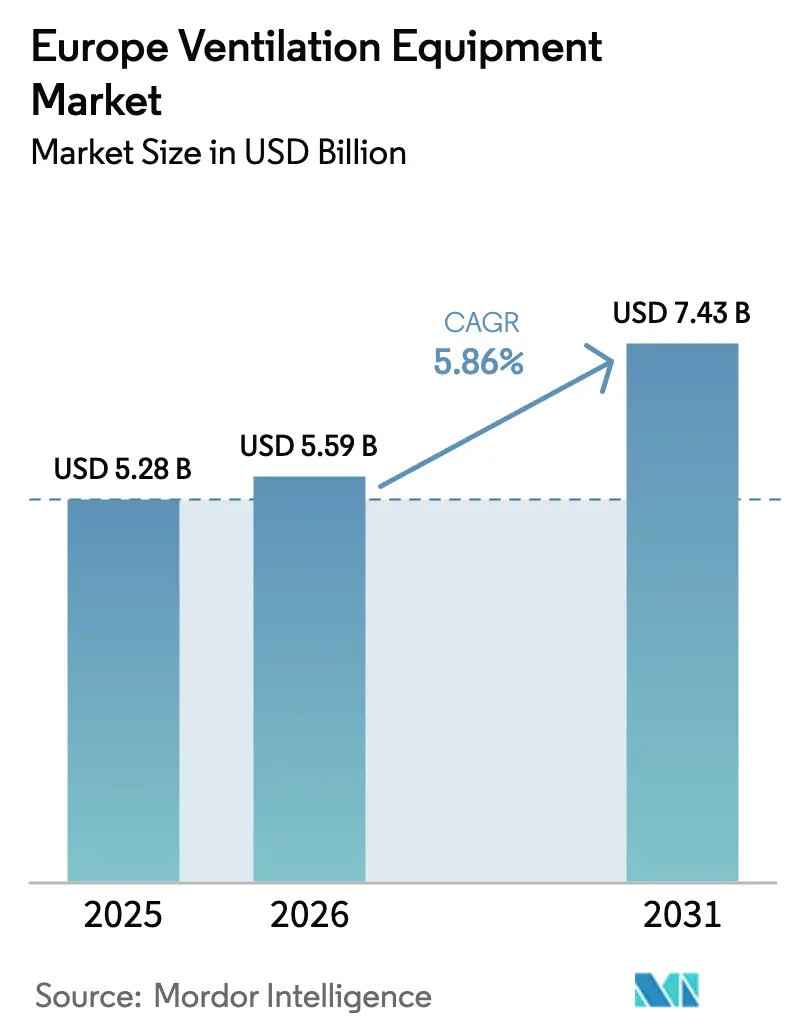
| Taille du marché de l'année de base (2025) | 5.28 Milliards de dollars |
| Taille du Marché (2026) | 5.59 Milliards de dollars |
| Taille du Marché (2031) | 7.43 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.86 % |
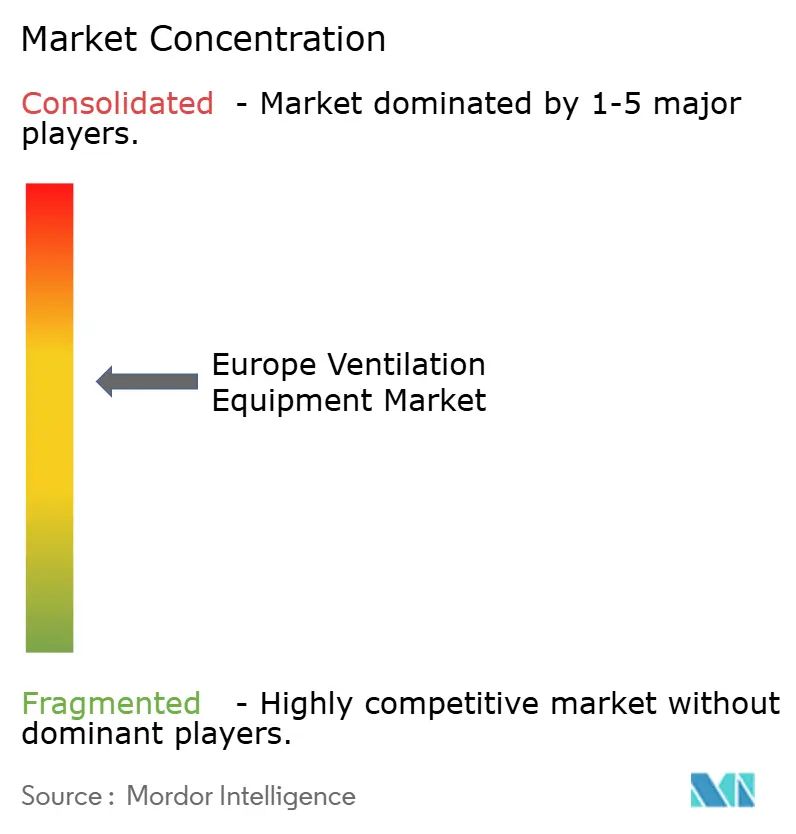
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des équipements de ventilation par Mordor Intelligence
La taille du marché européen des équipements de ventilation devrait passer de 5,28 milliards USD en 2025 à 5,59 milliards USD en 2026 et devrait atteindre 7,43 milliards USD d'ici 2031, à un CAGR de 5,86 % sur la période 2026-2031. La demande s'accélère à mesure que les exigences de la directive sur la performance énergétique des bâtiments (DPEB) imposent des rendements de récupération de chaleur d'au moins 75 %, contraignant à une transition des systèmes à extraction seule vers la ventilation à double flux avec récupération de chaleur. Les objectifs de qualité de l'air intérieur post-pandémie, les rénovations rapides de logements sociaux et l'expansion des centres de données renforcent les décisions d'achat, tandis que la pénurie d'installateurs et la volatilité des matières premières tempèrent la croissance à court terme. Les leaders du marché ajoutent des commandes numériques et une maintenance prédictive pour se différencier, et les conceptions hybrides en mode mixte gagnent du terrain à mesure que les propriétaires de bâtiments équilibrent la consommation d'énergie et le confort des occupants. Le marché européen des équipements de ventilation est donc positionné pour une expansion résiliente à un rythme moyen à un chiffre, malgré les contraintes du côté de l'offre.
Principaux enseignements du rapport
- Par type d'équipement, les unités équilibrées HRV/ERV détenaient 46,25 % de la part du marché européen des équipements de ventilation en 2025, tandis que les hottes de cuisine/cuisinières devraient croître à un CAGR de 7,22 % jusqu'en 2031.
- Par mécanisme de ventilation, les systèmes centralisés à conduits représentaient 55,15 % de la taille du marché européen des équipements de ventilation en 2025 ; les solutions hybrides devraient se développer à un CAGR de 6,88 % jusqu'en 2031.
- Par technologie, la HRV captait 49,55 % de la part du marché européen des équipements de ventilation en 2025, et la ERV progresse à un CAGR de 7,36 %.
- Par utilisateur final, les bâtiments résidentiels représentaient 52,95 % de la taille du marché européen des équipements de ventilation en 2025, mais les installations industrielles ont enregistré la plus forte croissance à un CAGR de 7,31 %.
- Par application, les espaces de vie dominaient avec une part de 46,12 % du marché européen des équipements de ventilation en 2025 ; la ventilation des salles blanches/de process et des centres de données devrait afficher le CAGR le plus élevé à 7,65 %.
- Par pays, l'Allemagne était en tête avec une part de 30,85 % du marché européen des équipements de ventilation en 2025, tandis que l'Espagne devrait enregistrer le CAGR le plus élevé à 7,88 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des normes d'efficacité énergétique imposées par la DPEB | +1.8% | À l'échelle de l'UE ; plus marqué en Allemagne, aux Pays-Bas et en France | Moyen terme (2 à 4 ans) |
| Vague rapide de rénovation pour la lutte contre les moisissures dans les logements sociaux | +1.2% | Royaume-Uni, Irlande, Pays-Bas ; extension vers l'Europe du Nord | Court terme (≤ 2 ans) |
| Attention post-COVID portée à la qualité de l'air intérieur sur les lieux de travail | +1.0% | Allemagne, Royaume-Uni, pays nordiques | Moyen terme (2 à 4 ans) |
| Électrification stimulant la demande de ventilation à récupération de chaleur | +0.9% | Europe du Nord et Europe centrale | Long terme (≥ 4 ans) |
| Transition vers la VMC double flux décentralisée dans les projets de rénovation | +0.7% | Allemagne, Autriche, Suisse, France | Moyen terme (2 à 4 ans) |
| Charges thermiques croissantes des centres de données | +0.6% | Irlande, Pays-Bas, Allemagne, pays nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des normes d'efficacité énergétique imposées par la DPEB
La DPEB révisée exige des bâtiments à consommation d'énergie quasi nulle à partir de 2030, obligeant les concepteurs à spécifier une ventilation mécanique avec des rendements de récupération de chaleur ≥ 75 %.[1]Commission européenne, "Directive (UE) 2024/1275 sur la performance énergétique des bâtiments (refonte)," Journal officiel de l'Union européenne, eur-lex.europa.eu L'Allemagne applique cette règle de manière stricte, les États fédéraux imposant des systèmes de récupération de chaleur dans les projets de logements collectifs dépassant quatre unités. Les dispositions de la vague de rénovation visant un gain de performance annuel de 3 % favorisent les unités VMC double flux décentralisées, qui évitent les modifications intrusives de la gaine de ventilation. La conformité aux normes EN 15251 et ISO 16814 soutient l'adoption d'équipements HRV/ERV équilibrés capables de documenter les économies d'énergie pour les rapports réglementaires. En conséquence, le marché européen des équipements de ventilation s'oriente vers des unités à haute efficacité dans les segments résidentiel et commercial.
Attention post-COVID portée à la qualité de l'air intérieur sur les lieux de travail
Les recommandations actualisées du Centre européen de prévention et de contrôle des maladies (ECDC) relèvent les taux de ventilation minimaux à 10 L/s par personne, incitant à des mises à niveau de capacité dans les bureaux existants.[2]Centre européen de prévention et de contrôle des maladies, "Systèmes de chauffage, de ventilation et de climatisation dans le contexte de la COVID-19," ecdc.europa.eu De grands employeurs allemands tels que SAP et Siemens ont ajouté des systèmes à débit d'air variable connectés à des capteurs d'occupation, valorisant les données de qualité de l'air en temps réel plutôt que les seules métriques énergétiques. La ventilation intégrée à l'IoT, qui rend compte des niveaux de particules, de CO₂ et d'humidité, devient la norme plutôt qu'une option premium. Les fournisseurs qui associent des tableaux de bord analytiques aux équipements sont préférés, renforçant la numérisation sur l'ensemble du marché européen des équipements de ventilation.
Électrification stimulant la demande de ventilation à récupération de chaleur
Les interdictions d'équipements de chauffage aux combustibles fossiles en Europe du Nord accroissent la dépendance aux pompes à chaleur, rendant la ventilation à récupération de chaleur indispensable pour maintenir les objectifs de coefficient de performance. Les ensembles intégrés HRV-pompe à chaleur améliorent l'efficacité saisonnière et lissent les profils de charge de pointe, répondant aux contraintes du réseau au Danemark, en Irlande et en Suède. Les bâtiments commerciaux adoptent la même logique, en couplant la ERV à des pompes à chaleur de grande capacité pour modérer les pics électriques hivernaux. Le marché européen des équipements de ventilation bénéficie donc des politiques d'électrification qui favorisent les solutions de récupération d'énergie.
Vague rapide de rénovation pour la lutte contre les moisissures dans les logements sociaux
La loi Awaab oblige les propriétaires britanniques à remédier à l'humidité et aux moisissures dans des délais précis, catalysant un budget de rénovation de 3,1 milliards EUR axé sur les solutions à insufflation positive et à extraction mécanique. Des propositions similaires en Irlande et aux Pays-Bas élargissent la demande d'unités à contrôle d'humidité avec fonctions d'accélération automatique. Les fabricants proposant des produits PIV faciles à installer réduisent les perturbations pour les locataires et le temps d'installation, favorisant un déploiement rapide. Cette vague de rénovation accélère les cycles de trésorerie sur l'ensemble du marché européen des équipements de ventilation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'installateurs certifiés et d'ingénieurs de mise en service | -1.4% | Allemagne, Pays-Bas, Royaume-Uni | Moyen terme (2 à 4 ans) |
| Volatilité des prix des matières premières renchérissant les coûts des ventilateurs/moteurs | -1.1% | Tous les marchés européens | Court terme (≤ 2 ans) |
| Règles de sécurité incendie des enveloppes de bâtiments limitant les configurations de conduits | -0.8% | Royaume-Uni, Irlande ; extension vers l'UE | Long terme (≥ 4 ans) |
| Risques de courants d'air croisés dans les conceptions hybrides naturelles-mécaniques | -0.5% | Europe du Sud, Méditerranée | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'installateurs certifiés et d'ingénieurs de mise en service
Le secteur manque d'environ 40 000 techniciens qualifiés, ce qui prolonge les délais de projet de huit semaines en moyenne et augmente les coûts d'installation de 25 à 30 %.[3]Association centrale des métiers du bâtiment allemands (ZVSHK), "Rapport sur la pénurie de compétences 2024," zvshk.de L'Allemagne connaît le déficit le plus important, mais les pénuries sont visibles dans toute l'Europe du Nord. L'équilibrage complexe des systèmes HRV et la mise en service numérique requièrent des compétences spécialisées que les filières de formation actuelles ne peuvent pas fournir. Les fabricants répondent avec des unités prêtes à l'emploi et des applications de mise en service à distance, mais cette contrainte continue de modérer la croissance sur le marché européen des équipements de ventilation.
Volatilité des prix des matières premières renchérissant les coûts des ventilateurs/moteurs
Les contrats à terme sur l'aluminium ont oscillé entre 2 100 et 2 800 USD par tonne métrique en 2024, portant la part des matières premières dans le coût de production à 50 %. Des ajustements de prix répétés compriment les marges et déprime les volumes dans les rénovations résidentielles sensibles aux prix. Des fabricants tels que FläktGroup couvrent leurs contrats et repensent les boîtiers pour réduire la teneur en métal. Si la constitution de stocks stratégiques absorbe les chocs, la volatilité reste un frein à court terme sur le marché européen des équipements de ventilation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
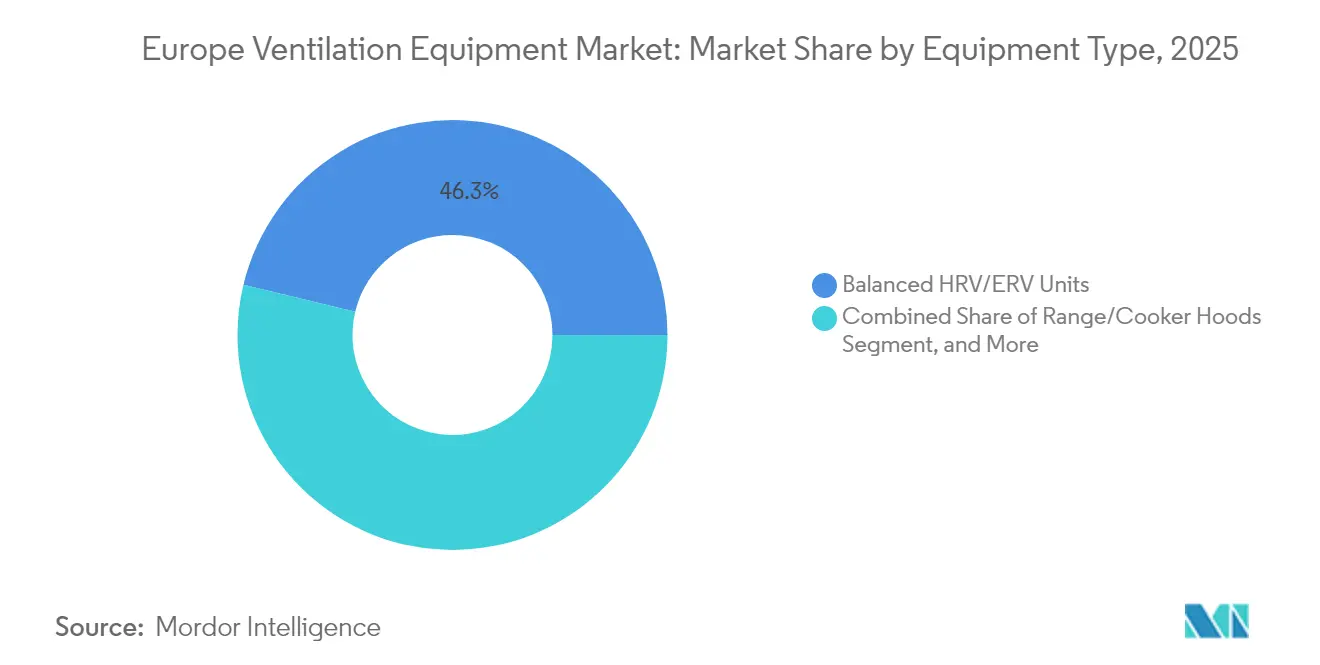
les unités HRV/ERV mènent la transformation du marchéLes unités équilibrées HRV/ERV représentaient 46,25 % de la taille du marché européen des équipements de ventilation en 2025, la conformité à la DPEB ayant stimulé l'adoption dans la construction et la rénovation. Les hottes de cuisine/cuisinières devraient croître à un CAGR de 7,22 %, portées par les rénovations de cuisines et l'expansion des établissements de restauration.
Un fort alignement politique signifie que les systèmes HRV/ERV continueront d'ancrer les gammes de produits, l'acquisition de Robert Heath par Daikin en 2024 apportant une profondeur technique à son portefeuille. Les ventilateurs unidirectionnels restent indispensables pour les flux d'air directionnels dans les centres de données, tandis que les systèmes à insufflation/extraction soutiennent la demande industrielle. Ces tendances renforcent la migration de valeur vers les technologies de récupération d'énergie au sein du marché européen des équipements de ventilation.


Par mécanisme de ventilation :
les solutions hybrides gagnent du terrainLes systèmes centralisés à conduits représentaient 55,15 % de la taille du marché européen des équipements de ventilation en 2025, principalement dans les nouvelles constructions commerciales. La ventilation hybride en mode mixte devrait se développer à un CAGR de 6,88 %, les logiciels de gestion technique du bâtiment optimisant l'alternance entre les modes naturel et mécanique conformément aux directives EN 16798.
Les exploitants privilégient la flexibilité ; les solutions hybrides réduisent la consommation d'énergie lors des saisons douces tout en maintenant la qualité de l'air intérieur en période de forte occupation. Les unités décentralisées prospèrent dans les rénovations de bâtiments historiques ou de logements sociaux où les conduits sont impraticables. Ensemble, ces tendances diversifient la demande par canal et soutiennent l'expansion durable du marché européen des équipements de ventilation.
Par technologie :
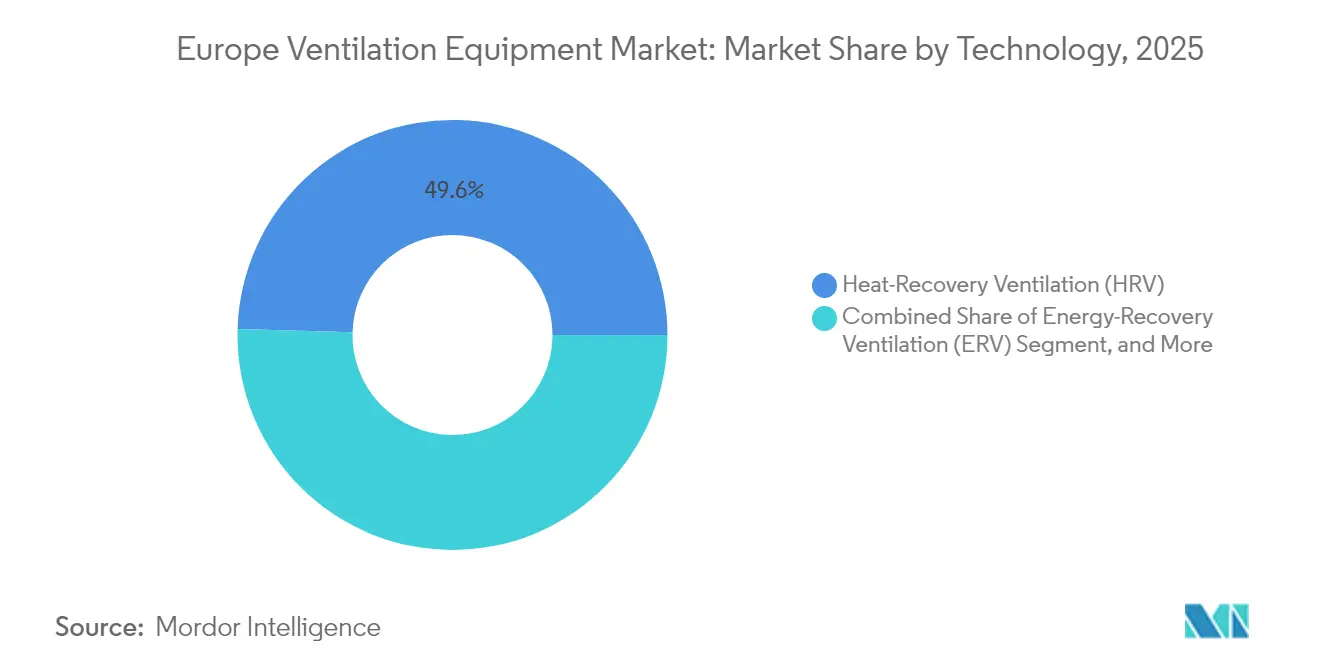
les systèmes ERV accélèrent la croissance du marchéLa HRV détenait la moitié des ventes de 2025, mais la ERV devrait la dépasser avec un CAGR de 7,36 %, car la récupération de chaleur latente convient aux environnements de process humides et aux centres de données. La capacité de la ERV à gérer l'humidité contraste avec la focalisation de la HRV sur la chaleur sensible, élargissant sa base adressable.
Les exploitants de centres de données recherchent un contrôle de l'humidité relative à ±5 % conformément à la norme ISO 14644, stimulant l'adoption de la ERV dans les installations hyperscale. La PIV excelle dans les rénovations au Royaume-Uni en réduisant la condensation, tandis que la MEV reste pertinente pour la ventilation à faible coût. Les choix technologiques segmentent ainsi le marché européen des équipements de ventilation par zone climatique et application.
Par secteur d'utilisation finale :
les installations industrielles tirent la croissanceLes bâtiments résidentiels représentaient 52,95 % de la taille du marché européen des équipements de ventilation en 2025, grâce aux rénovations subventionnées. Les installations industrielles, portées par les centres de données, devraient afficher un CAGR de 7,31 % jusqu'en 2031, les investissements hyperscale se répandant de l'Irlande à l'Allemagne.
Les usines de fabrication intègrent la ventilation avec des capteurs de sécurité au travail, tandis que les serres nécessitent une température et une humidité précises pour le rendement des cultures. Cette diversité diversifie les sources de revenus et élève le marché européen des équipements de ventilation au-delà de son cœur résidentiel traditionnel.
Par zone d'application :
les centres de données stimulent la demande de ventilation de précisionLes espaces de vie et de sommeil détenaient une part de 46,12 % en 2025, reflétant la base résidentielle. La ventilation des salles de process/salles blanches et des centres de données progressera à un CAGR de 7,65 %, les exploitants exigeant une stabilité de température à ±1 °C.
Les installations de calcul en périphérie en Espagne et en Italie adoptent des unités de traitement d'air modulaires avec des logiciels de maintenance prédictive, reflétant les tendances des salles blanches pharmaceutiques. Ces niches haut de gamme accélèrent la premiumisation au sein du marché européen des équipements de ventilation.
Analyse géographique
Marché allemand des équipements de ventilation
La prééminence de l'Allemagne découle de chaînes d'approvisionnement matures, d'une législation énergétique stricte et d'une adoption précoce de la récupération de chaleur. Les entreprises nationales affinent leurs produits pour respecter les limites de puissance des ventilateurs de 0,45 W/(m³/h), puis exportent des unités à haute efficacité énergétique sur l'ensemble du continent, renforçant ainsi la part de marché de l'Allemagne à 30,85 %. Les pénuries persistantes d'installateurs limitent toutefois la production potentielle et allongent les délais de livraison.
Marché espagnol des équipements de ventilation
Le CAGR projeté de 7,88 % pour l'Espagne reflète les subventions à la rénovation financées par l'UE, les clauses de ventilation mises à jour dans le code de construction CTE, ainsi que les tarifs attractifs en matière d'énergie renouvelable qui attirent les opérateurs de cloud hyperscale vers le corridor de centres de données post-pandémique de Madrid. Les rénovations dans les logements urbains denses et les parcs industriels en développement convergent, établissant l'Espagne comme le nœud à la croissance la plus rapide au sein du marché européen des équipements de ventilation.
Marché européen des équipements de ventilation
La France, l'Italie et le Royaume-Uni affichent une croissance régulière à un chiffre moyen. L'exigence de simulation RE2020 en France intègre la ventilation mécanique dans chaque nouvelle conception. Le Superbonus modifié en Italie finance toujours des rénovations de l'enveloppe du bâtiment qui déclenchent l'installation de systèmes de ventilation à récupération de chaleur (VMC double flux), notamment dans le Nord. Le Royaume-Uni donne la priorité aux rénovations de lutte contre les moisissures à la suite de la loi Awaab, favorisant les unités à insufflation positive (PIV) et à extraction mécanique (MEV) pouvant être installées sans relogement des occupants. Collectivement, ces marchés soutiennent la demande au sein d'un marché européen des équipements de ventilation diversifié.
Paysage réglementaire
La politique de l'UE demeure un levier clé côté demande pour les spécifications de ventilation, sous l'impulsion de la refonte de la directive sur la performance énergétique des bâtiments, la directive (UE) 2024/1275. La PEB est entrée en vigueur le 28 mai 2024 et fixe une échéance de transposition nationale au 29 mai 2026, favorisant l'adoption de la ventilation mécanique à haute efficacité énergétique dans les processus de construction neuve et de rénovation lourde à travers les États membres de l'UE.
Côté équipements et systèmes de contrôle, la PEB renforce des exigences qui influencent la conception et l'achat des systèmes de ventilation, notamment des obligations relatives aux systèmes d'automatisation et de contrôle des bâtiments (BACS) pour les bâtiments non résidentiels dotés de systèmes de chauffage/refroidissement de plus de 290 kW (article 13). Parallèlement, le règlement Écoconception (UE) 1253/2014 continue de fixer des seuils de performance énergétique de base pour les unités de ventilation, et l'orientation de l'UE en matière de gaz fluorés soutient les évolutions des fabricants vers des solutions à faible PRG et des réfrigérants naturels, visibles dans de nouvelles configurations de traitement d'air comme les offres Systemair utilisant le R290.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les fournisseurs de composants (ventilateurs, moteurs, échangeurs de chaleur, contrôles/capteurs, boîtiers), la conception et l'assemblage par les fabricants d'origine (OEM), ainsi qu'une voie de mise sur le marché à plusieurs niveaux passant par des grossistes nationaux, des canaux orientés spécification (bureaux d'études et architectes) et des ventes directes des OEM aux grands projets. La performance installée et la conformité placent la mise en service au cœur de la captation de valeur, ce qui rend les installateurs certifiés, les spécialistes de l'équilibrage et les partenaires de service essentiels aux résultats réels en matière d'efficacité et de qualité de l'air intérieur.
Les principaux fournisseurs combinent échelle de fabrication, portée de distribution et service sur l'ensemble du cycle de vie. Systemair utilise un modèle géré verticalement qui associe une production interne à une couverture de distribution internationale dans 51 pays, soutenant à la fois les rénovations résidentielles standardisées et les projets commerciaux et industriels complexes. Le développement et la consolidation des canaux contribuent également à approfondir l'accès local et la capacité d'application, comme le montre le renforcement de son ancrage régional par Swegon Group grâce à l'acquisition de LaminAir AG (juin 2026). Dans le même temps, le développement de produits par les OEM évolue vers des unités compactes prêtes à l'emploi (y compris des architectures intégrant une pompe à chaleur) afin de réduire le travail sur site et de faciliter l'exécution par les installateurs face au durcissement des exigences de performance des bâtiments.
Paysage concurrentiel
Le marché affiche une concentration modérée ; les cinq premiers fournisseurs détiennent environ 45 à 50 % du chiffre d'affaires. Systemair, Volution Group et Daikin ancrent le secteur avec des portefeuilles multi-marques, des usines régionales et des pipelines d'acquisitions. L'acquisition de Fantech par Volution en 2024 a élargi ses canaux en Asie-Pacifique et complété sa gamme européenne.[4]Volution Group plc, "Acquisition de Fantech Pty Ltd," volutiongroupplc.com Daikin a ajouté Robert Heath, basé au Royaume-Uni, pour sécuriser l'expertise HRV et les contacts dans le logement social, renforçant sa position sur le marché européen de la ventilation.
La capacité numérique différencie les offres. La gamme de centrales de traitement d'air GOLD de Swegon, dotée de l'intelligence artificielle, prédit les défaillances de composants six mois à l'avance, garantissant la disponibilité pour les clients des centres de données. TROX développe des centres de formation pour réduire le goulot d'étranglement des installateurs et sécurise des contrats de service à long terme. Les fabricants qui intègrent des capteurs IoT, des interfaces KNX et des algorithmes d'apprentissage automatique remportent des appels d'offres commerciaux et industriels qui valorisent la visibilité sur le cycle de vie.
Des opportunités d'espaces blancs persistent pour la ventilation hybride, le refroidissement des installations de calcul en périphérie et les unités de rénovation prêtes à l'emploi. Les entreprises intégrant des algorithmes de ventilation naturelle avec des registres motorisés ciblent les climats méditerranéens sensibles aux courants d'air croisés et aux coûts énergétiques. Les ingénieurs en matériaux explorent les échangeurs de chaleur en polymère pour réduire l'exposition à l'aluminium. Ces voies d'innovation soutiennent la concurrence et encouragent la diversité technique sur l'ensemble du marché européen des équipements de ventilation.
Leaders du secteur européen des équipements de ventilation
Systemair AB
Volution Group plc
Aldes Aéraulique S.A.
Daikin Industries Ltd.
Swegon AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des équipements de ventilation
- Systemair AB
- Volution Group plc
- Aldes Aéraulique S.A.
- Daikin Industries Ltd.
- Swegon AB
- FläktGroup Holding GmbH
- TROX GmbH
- Helios Ventilatoren GmbH + Co KG
- Zehnder Group AG
- Lindab International AB
- Soler and Palau Sistemas de Ventilación S.L.U.
- Rosenberg Ventilatoren GmbH
- Blauberg Ventilatoren GmbH
- Nuaire Ltd.
- Dantherm Group A/S
- Brink Climate Systems B.V.
- Vostermans Ventilation B.V.
- KCVENTS Industrial Ventilation Co., Ltd.
- Vent-Axia Ltd.
- VENTS Joint-Stock Company
- Airbox Lufttechnik GmbH
- EXHAUSTO A/S
Lire l’analyse des entreprises de marché européen des équipements de ventilation

Opportunités de marché et perspectives d'avenir
La rénovation réglementaire et les mises à niveau de conformité créent une place pour des solutions packagées qui simplifient la mise en œuvre tout en documentant la performance. La refonte de la PEB (directive (UE) 2024/1275) et l'échéance de transposition du 29 mai 2026 orientent propriétaires et concepteurs vers des systèmes combinant récupération de chaleur, contrôles et résultats énergétiques vérifiables. Cela élargit l'espace adressable pour les ensembles VRC/VRE équilibrés et de ventilation intelligente alignés sur les exigences BACS dans les grands sites non résidentiels, y compris ceux dépassant le seuil de 290 kW mentionné dans la directive. Cela accroît également la demande pour des équipements capables de s'intégrer aux plateformes de gestion des bâtiments et de fournir des données continues sur la qualité de l'environnement intérieur.
Une deuxième opportunité se situe à l'intersection de l'électrification et de la politique relative aux réfrigérants, où les OEM peuvent se différencier grâce à des ensembles intégrés de traitement d'air et de pompe à chaleur utilisant des réfrigérants à faible PRG ou naturels. Le lancement en juin 2026 par Systemair d'une centrale de traitement d'air avec pompe à chaleur intégrée utilisant le R290 illustre une commercialisation de produit alignée sur l'orientation de l'UE en matière de gaz fluorés. Cela répond également aux contraintes de capacité des installateurs en regroupant les fonctions au sein de moins de composants installés sur site. L'expansion des canaux via des acquisitions ciblées favorise une entrée plus rapide dans des niches spécialisées et une influence locale sur les spécifications, comme le reflète l'acquisition de LaminAir AG par Swegon en juin 2026 pour renforcer sa position en Suisse.
Recent Industry Developments in Marché européen des équipements de ventilation
- Juin 2026 : Systemair AB a lancé l'unité de traitement d'air Geniox HP DFN dotée d'une technologie de pompe à chaleur intégrée et du réfrigérant R290. Ce lancement élargit l'offre de VRC économes en énergie de Systemair sur le marché de l'UE et soutient la conformité aux réglementations évolutives de l'UE sur les gaz fluorés, renforçant sa position concurrentielle.
- Juin 2026 : Systemair AB a obtenu un contrat pour fournir des solutions spécialisées de ventilation et de déshumidification pour l'installation de natation Heleneholm à Malmö, en Suède. Le projet élargit la base installée en Europe et démontre la demande continue pour des systèmes avancés et économes en énergie dans les installations publiques.
- Juin 2026 : Systemair AB a annoncé l'unité de traitement d'air Geniox HP DFN avec technologie de pompe à chaleur intégrée et réfrigérant R290, conçue pour s'aligner sur les futures trajectoires réglementaires de l'UE. Cette annonce témoigne de sa capacité à répondre aux exigences de haute performance pour une ventilation économe en énergie sur les marchés européens.


Marché européen des équipements de ventilation Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Nous définissons le marché européen des équipements de ventilation comme la valeur des équipements utilisés pour déplacer, fournir ou extraire l'air dans les bâtiments et les espaces industriels. Cela inclut les unités de ventilation complètes et les systèmes packagés associés vendus dans les pays européens.
Exclusions du périmètre : ce dimensionnement exclut les unités de climatisation autonomes, les équipements de chauffage uniquement, et le matériel général d'automatisation du bâtiment, sauf s'il est vendu dans le cadre d'un ensemble d'équipements de ventilation.
Aperçu de la segmentation
- Par type d'équipement
- Systèmes de ventilation à insufflation/extraction
- Unités équilibrées HRV/ERV
- Ventilateurs unidirectionnels (axiaux, centrifuges, de toiture)
- Hottes de cuisine/cuisinières
- Par mécanisme de ventilation
- Systèmes centralisés à conduits
- Unités décentralisées par pièce
- Solutions hybrides (mode mixte)
- Par technologie
- Ventilation à récupération de chaleur (HRV)
- Ventilation à récupération d'énergie (ERV)
- Ventilation à insufflation positive (PIV)
- Ventilation mécanique par extraction (MEV)
- Par secteur d'utilisation finale
- Bâtiments résidentiels
- Bâtiments commerciaux et institutionnels
- Installations industrielles
- Agriculture et environnement contrôlé
- Par zone d'application
- Espaces de vie et de sommeil
- Pièces humides (cuisines, salles de bains)
- Salles de process/salles blanches et centres de données
- Serres et logements pour animaux d'élevage
- Par pays
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Belgique
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de fixer les limites externes de la demande, de la réglementation et de l'activité de construction avant de modéliser la valeur du marché. Nous avons utilisé des sources publiques telles que les indicateurs Eurostat sur la construction et la rénovation, la documentation de la Commission européenne liée à la directive sur la performance énergétique des bâtiments, et des références normatives d'organismes tels que le CEN.
Pour relier la demande aux catégories d'équipements, nous avons également examiné des statistiques sectorielles et des commentaires non soumis à abonnement provenant de sources telles qu'Eurovent et des associations nationales du bâtiment et du CVC, suivis des flux commerciaux douaniers le cas échéant. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique réputée ont été utilisés pour comprendre le mix produits et les évolutions de prix typiques. Nous avons également utilisé un abonnement payant pour les données financières des entreprises et une base de données de brevets de manière ciblée pour recouper la direction des revenus et l'orientation de l'innovation. Cette liste est purement illustrative, et de nombreuses autres sources ont été utilisées pour collecter, valider et clarifier les données et hypothèses.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des facteurs déterminant les dépenses en équipements en Europe par application et par pays, puis sur la vérification de la cohérence des volumes modélisés et des fourchettes de prix avec ce que le marché observe réellement. Nous avons échangé avec un ensemble de fabricants, distributeurs, installateurs, consultants et grands acheteurs à travers les principaux centres de demande européens. Leurs retours ont permis de combler les lacunes concernant les cycles de remplacement, l'adoption de la récupération de chaleur et l'évolution des prix de vente moyens.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant |
|---|---|
| Premier niveau : 36 % | Dirigeants (CXO) : 13 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 37 % |
| Petits acteurs : 16 % | Managers : 50 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une construction descendante où la production de construction, l'intensité de rénovation et les besoins de remplacement du parc bâti sont traduits en demande probable de ventilation, puis rapprochés des catégories d'équipements utilisées dans les projets européens. Une fois le bassin de demande construit, les valeurs sont dérivées en appliquant des mix par pays et des fourchettes de prix testées lors des vérifications primaires.
Le modèle suit des variables qui font réellement bouger ce marché, notamment les achèvements de logements neufs, les ajouts de surface non résidentielle, les taux de rénovation, l'adoption de la ventilation équilibrée avec récupération de chaleur, les gammes de capacité typiques des centrales de traitement d'air pour les projets commerciaux, et les évolutions de prix observées pour les ventilateurs et les unités packagées. Lorsque les données sont fragmentaires selon le pays ou la sous-catégorie, les lacunes sont combinées à l'aide d'indicateurs de substitution tels qu'une structure de parc bâti similaire et l'orientation des flux commerciaux, puis ajustées après que les entretiens ont révélé des différences locales.
Pour les prévisions, une analyse de scénarios est utilisée autour des perspectives de construction, de la dynamique de rénovation et de l'impulsion réglementaire. Le scénario central s'ancre sur le consensus d'experts le plus cohérent. Des vérifications ascendantes sont ensuite appliquées de manière sélective, telles que l'agrégation des revenus d'un échantillon de fournisseurs, les tendances de vente dans les canaux et un simple contrôle de cohérence volume multiplié par prix de vente moyen. Cela permet d'éviter de surestimer les totaux lors d'années aux installations faibles.
Validation des données et cycle de mise à jour
Nous appliquons plusieurs étapes de validation afin que les chiffres finaux ne dépendent pas d'une seule série ou d'un seul point de vue d'entretien. Les résultats du modèle sont comparés à des signaux indépendants tels que l'orientation des dépenses de construction, les tendances des commandes rapportées et les commentaires sur les expéditions au niveau des catégories, puis les écarts sont signalés pour un examen plus approfondi.
Avant validation finale, les hypothèses et calculs sont revus par un autre analyste, et des relances sont déclenchées lorsqu'un résultat pays ou un taux de croissance semble incohérent avec l'activité de marché observée. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des changements politiques majeurs, des chocs de demande ou des variations de prix affectent sensiblement les perspectives. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché européen des équipements de ventilation selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les équipements de ventilation en Europe peuvent différer car les chercheurs ne comptabilisent pas toujours le même ensemble de produits, les mêmes applications de bâtiment, ou le même horizon pour les prix et la devise. Des écarts apparaissent également lorsqu'une estimation s'appuie davantage sur les expéditions et une autre davantage sur la valeur installée dans les bâtiments.
L'écart principal vient du fait que le chiffre d'affaires des seules centrales de traitement d'air industrielles est parfois traité comme représentant l'ensemble du marché, ou que les équipements de ventilation résidentiels et commerciaux sont également comptabilisés, puis répartis par application avec des fourchettes de prix correspondant au comportement d'achat local. Certaines sources indiquent également une trajectoire de reprise agressive après des années de construction faibles, tandis que d'autres retiennent un scénario de base plus plat car le calendrier de rénovation et la capacité des installateurs peuvent ralentir la conversion des intentions en achats.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,59 milliards USD (2026) | |
| Éditeur sectoriel A | 7,00 milliards USD (2030) | Utilise des perspectives basées sur la valeur des expéditions jusqu'en 2030 qui mêlent de vastes catégories de ventilateurs avec des centrales de traitement d'air, et peut appliquer une tendance de prix plus lissée qui augmente la valeur par rapport à une approche par mix pays. |
| Association sectorielle B | 2,03 milliards USD (2024) | Suit les centrales de traitement d'air d'alimentation et d'extraction industrielles au-dessus d'un seuil de capacité indiqué, ce qui exclut de nombreux produits de ventilation résidentiels et commerciaux légers couverts dans une vision de marché complète. |
Le tableau montre que l'écart s'explique principalement par l'alignement du périmètre et de l'année, et pas uniquement par les attentes de croissance. C'est pourquoi nous maintenons la construction du marché reliée à des bassins de demande et des regroupements d'équipements clairs, ce qui explique également comment le choix du facteur d'écart change lorsque les centrales de traitement d'air industrielles sont traitées comme une composante au sein du total plus large, une approche de comptabilisation appliquée par Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché européen des équipements de ventilation en 2026 ?
La taille du marché européen des équipements de ventilation est de 5,59 milliards USD en 2026, avec une hausse projetée à 7,43 milliards USD d'ici 2031.
Quel segment est en tête par type d'équipement ?
Les unités équilibrées HRV/ERV détiennent 46,25 % des ventes, la part la plus importante parmi toutes les catégories d'équipements.
Quel pays présente l'opportunité de croissance la plus rapide ?
L'Espagne devrait croître à un CAGR de 7,88 % grâce aux subventions de rénovation financées par l'UE et à l'expansion de la construction de centres de données.
Quel est le principal moteur de croissance jusqu'en 2031 ?
Le renforcement des mandats d'efficacité de la DPEB exigeant une efficacité de récupération de chaleur ≥ 75 % constitue le principal catalyseur de croissance.
Pourquoi les systèmes de ventilation hybrides gagnent-ils en popularité ?
Les exploitants de bâtiments privilégient les conceptions hybrides qui alternent entre les modes naturel et mécanique pour équilibrer les objectifs de qualité de l'air intérieur avec une consommation d'énergie réduite.
Quelle tendance concurrentielle se distingue sur le marché ?
Les fournisseurs intègrent la maintenance prédictive basée sur l'IoT et la compatibilité avec l'automatisation des bâtiments pour différencier leurs portefeuilles d'équipements de ventilation.
Dernière mise à jour de la page le:


