
Taille et part du marché européen des ingrédients protéiques végétaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.92 Milliards de dollars |
| Taille du Marché (2026) | 4.11 Milliards de dollars |
| Taille du Marché (2031) | 5.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.85 % |
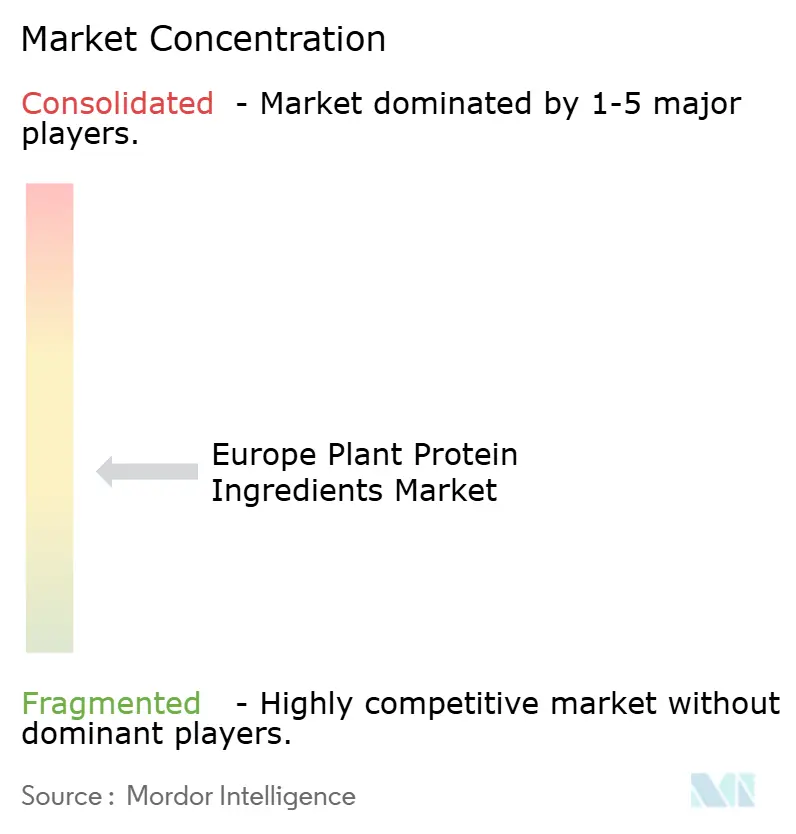
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des ingrédients protéiques végétaux par Mordor Intelligence
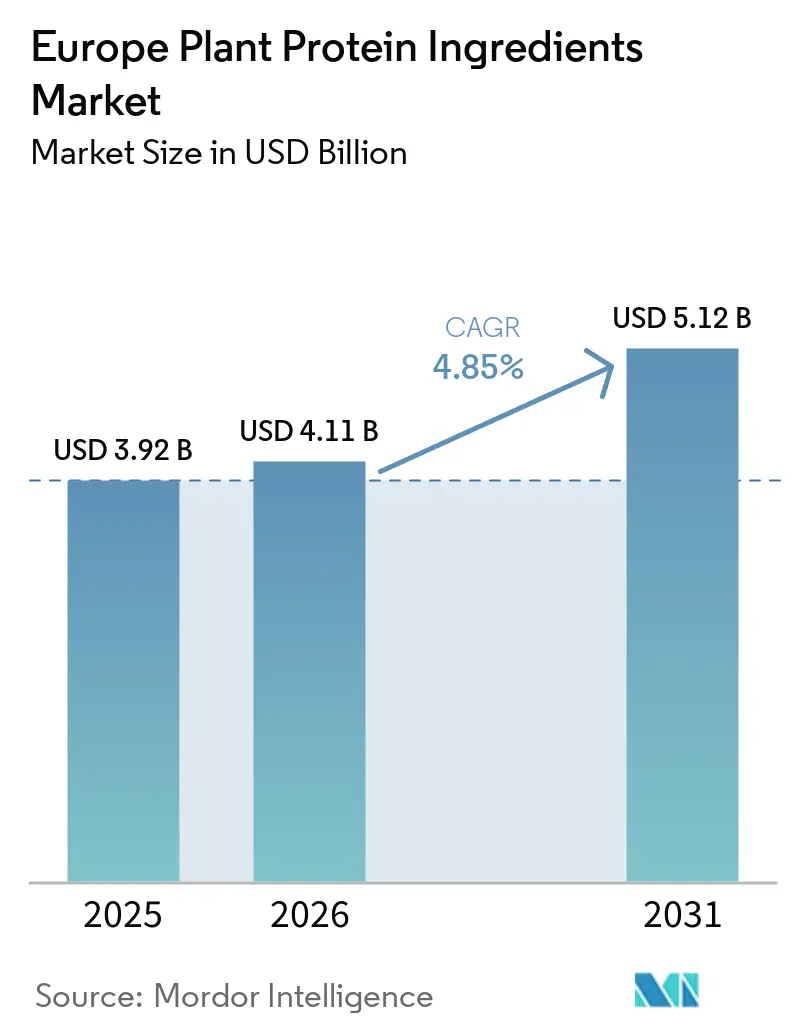
La taille du marché européen des ingrédients protéiques végétaux est projetée à 3,92 milliards USD en 2025, 4,11 milliards USD en 2026, et devrait atteindre 5,12 milliards USD d'ici 2031, avec un CAGR de 4,85 % de 2026 à 2031. Le marché européen des ingrédients protéiques végétaux s'oriente vers les isolats de spécialité, les protéines texturées et les intrants de légumineuses d'approvisionnement local, à mesure que les détaillants et les producteurs alimentaires accordent une plus grande importance à la durabilité et à la reformulation. Le commerce de détail d'aliments à base de plantes dans les 6 plus grands marchés européens a atteint 16,30 milliards EUR en 2025 et a progressé de 5,10 % par rapport à l'année précédente, élargissant la base de clientèle des fournisseurs d'ingrédients au-delà des marques spécialisées. Les décisions d'approvisionnement reflètent de plus en plus la sécurité de l'offre, la traçabilité des ingrédients et la capacité à réduire la dépendance au soja importé. Le marché européen des ingrédients protéiques végétaux est également confronté à un écart de coût par rapport aux protéines conventionnelles, ce qui limite leur utilisation dans les produits sensibles aux prix tout en encourageant l'investissement dans un traitement régional efficace.
Principaux enseignements du rapport
- Par source, le soja représentait 44,32 % de la demande européenne en ingrédients protéiques végétaux en 2025, tandis que la protéine de pois devrait croître à un CAGR de 5,68 % jusqu'en 2031.
- Par forme, les isolats représentaient 56,42 % de la demande européenne en ingrédients protéiques végétaux en 2025, tandis que les protéines texturées et hydrolysées devraient croître à un CAGR de 6,11 % jusqu'en 2031.
- Par application, l'alimentation et les boissons représentaient 38,62 % de la demande européenne en ingrédients protéiques végétaux en 2025, tandis que les compléments alimentaires et la nutrition sportive devraient croître à un CAGR de 5,85 % jusqu'en 2031.
- Par géographie, l'Allemagne représentait 41,28 % de la demande européenne en ingrédients protéiques végétaux en 2025, tandis que la France devrait croître à un CAGR de 6,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des régimes végétaliens et flexitariens | +1.3% | Allemagne, Royaume-Uni, France, Pays-Bas | Court terme (≤ 2 ans) |
| Demande croissante d'alternatives végétales à la viande et aux produits laitiers | +1.0% | Allemagne, France, Italie, Espagne, avec extension à la Pologne et à la Suède | Moyen terme (2-4 ans) |
| Forte demande d'ingrédients à étiquette propre et peu transformés | +0.7% | Allemagne, Pays-Bas, Royaume-Uni | Moyen terme (2-4 ans) |
| Expansion des lancements de produits alimentaires et de boissons à base de plantes | +0.5% | Mondial, plus fort dans le cœur de l'APAC et en Allemagne | Court terme (≤ 2 ans) |
| Investissement croissant dans les technologies d'extraction et de traitement des protéines végétales | +0.6% | France, Pays-Bas, Belgique, pôles de recherche en Allemagne et dans les pays nordiques | Long terme (≥ 4 ans) |
| Demande croissante de sources de protéines durables et à faible impact | +0.4% | Mondial, attraction politique la plus forte en Allemagne et dans les pays nordiques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des régimes végétaliens et flexitariens
Un changement alimentaire plus durable soutient le marché européen des ingrédients protéiques végétaux. Une enquête menée auprès de 4 827 adultes a révélé que 39 % des adultes allemands et 31 % des adultes britanniques se définissaient comme flexitariens fin 2024. La même étude a montré que 51 % des répondants combinés avaient l'intention d'augmenter leur consommation de produits à base de plantes[1]. Les consommateurs flexitariens ont tendance à comparer attentivement le prix et la qualité, de sorte qu'ils choisissent souvent des produits conventionnels reformulés plutôt que des marques dédiées à base de plantes. Ce schéma accroît l'utilisation des isolats et des formats texturés dans les produits alimentaires grand public. En 2025, 60 % des répondants allemands et 56 % des répondants du Royaume-Uni ont déclaré consommer des produits à base de plantes au moins une fois par mois.
Demande croissante d'alternatives végétales à la viande et aux produits laitiers
Les alternatives végétales à la viande et aux produits laitiers accroissent la demande de protéines fonctionnelles sur le marché européen des ingrédients protéiques végétaux. La France a enregistré une croissance volumique de 16,8 % dans la viande à base de plantes en 2025, à mesure que les prix baissaient. La catégorie du lait végétal en Allemagne représentait 9,2 % de l'ensemble du lait vendu, et les produits à marque de distributeur représentaient 60 % des volumes de lait végétal. Sur le marché européen des ingrédients protéiques végétaux, la croissance des marques de distributeur soutient une demande régulière de concentrés de gamme intermédiaire et peut augmenter le débit pour les fournisseurs spécialisés. Roquette a lancé NUTRALYS® T WHEAT 600L en juin 2025, sa première protéine de blé texturée avec plus de 60 % de teneur en protéines pour les alternatives de type poulet. Les producteurs alimentaires accordent davantage de valeur aux ingrédients qui aident à recréer la texture et l'expérience gustative des produits animaux.
Forte demande d'ingrédients à étiquette propre et peu transformés
Les exigences en matière d'étiquette propre façonnent les choix de formulation sur l'ensemble du marché européen des ingrédients protéiques végétaux. Roquette a cité une enquête Innova Trends qui a identifié la protéine comme un thème majeur de l'alimentation et des boissons pour 2026, avec près de 60 % des consommateurs dans le monde cherchant à augmenter leur apport en protéines. Les lancements de produits alimentaires et de boissons avec des allégations protéiques et de gestion du poids ont augmenté de 29 % au cours de 2024 et 2025 par rapport à la période précédente. Les formulateurs ont souvent eu recours à des systèmes de masquage des arômes lorsqu'une haute fonctionnalité protéique et une étiquette simple étaient toutes deux requises. Roquette a lancé NUTRALYS® Pea 850F en février 2026 pour réduire les notes végétales indésirables sans auxiliaires technologiques. Le produit peut être simplement étiqueté comme isolat de protéine de pois, ce qui est pertinent pour les boissons et les alternatives laitières où la simplicité de la liste des ingrédients est importante.
Investissement croissant dans les technologies d'extraction et de traitement des protéines végétales
L'investissement dans le traitement renforce la base de production du marché européen des ingrédients protéiques végétaux. Elian a obtenu 40 millions EUR, soit l'équivalent de 46 millions USD, en septembre 2026 dans le cadre d'un investissement de 300 millions EUR, soit l'équivalent de 344,5 millions USD, dans son installation du port de Barcelone. L'installation vise une capacité annuelle de dérivés protéiques supérieure à 100 000 tonnes d'ici 2028. Le consortium ECONEXT développe une technologie de fractionnement à sec qui pourrait réduire la consommation d'énergie et favoriser une plus grande utilisation de pois jaunes et de fèves cultivés en Europe. Des recherches du VTT Finlande ont rapporté un procédé de séparation de fèves par extrusion à sec avec une teneur en protéines de 71 %-77 % et un rendement de 60 %-85 %[2]. Ces développements mettent davantage l'accent sur l'efficacité des procédés et l'approvisionnement régional en matières premières.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production plus élevés par rapport aux ingrédients protéiques conventionnels | -1.2% | Allemagne, Pays-Bas, Belgique, où les coûts de l'énergie et de la main-d'œuvre sont les plus élevés | Moyen terme (2-4 ans) |
| Limitations sensorielles, notamment le goût, la texture et la sensation en bouche | -0.9% | Espagne et Royaume-Uni, où la parité de prix avec la viande et les produits laitiers conventionnels reste éloignée | Court terme (≤ 2 ans) |
| Concurrence entre le soja, le pois, le blé, le riz, la pomme de terre et d'autres protéines végétales | -0.5% | Pays-Bas, Belgique, France, où la concurrence intra-européenne est la plus intense | Moyen terme (2-4 ans) |
| Préoccupations des consommateurs concernant les produits à base de plantes hautement transformés | -0.6% | Royaume-Uni, Allemagne, Pays-Bas, où le scepticisme à l'égard de la transformation est le plus élevé | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de production plus élevés par rapport aux ingrédients protéiques conventionnels
Les coûts de production demeurent un frein important pour le marché européen des ingrédients protéiques végétaux. Les installations commerciales d'isolat de protéine de soja à grande échelle dotées de capacités d'ultrafiltration et de séchage par atomisation nécessitent entre 50 millions EUR et 100 millions EUR de dépenses d'investissement. Ce seuil d'entrée peut limiter les nouvelles capacités de traitement et ralentir les réductions de coûts concurrentielles. Les isolats de soja et de pois européens se négociaient entre 4 000 EUR et 8 000 EUR par tonne métrique, créant une prime par rapport aux protéines conventionnelles dans les usages sensibles aux coûts. La culture de légumineuses domestiques et le fractionnement à sec offrent une voie vers des coûts de matières premières et de traitement plus bas à terme. Les transformateurs disposant d'un approvisionnement local établi pourraient donc bénéficier d'une position plus solide à mesure que ces améliorations de coûts se développent.
Limitations sensorielles, notamment le goût, la texture et la sensation en bouche
Le goût et la texture restent des obstacles centraux à une utilisation plus large des protéines végétales. Les recherches consommateurs 2025 de GFI Europe ont identifié le goût et la texture comme des obstacles clés parmi les consommateurs ayant des intentions flexitariennes. En Allemagne, 37 % des acheteurs de viande à base de plantes ont déclaré qu'ils seraient plus enclins à acheter une alternative si elle ressemblait étroitement à la texture de la viande. En outre, 52 % des adultes allemands préféraient les alternatives laitières sans ingrédients transformés tels que les émulsifiants, selon Agriculture et Agroalimentaire Canada[3]. Des chercheurs du Fraunhofer ont montré en 2025 que la protéine de colza issue du procédé EthaNa® pouvait convenir aux galettes de burger et aux applications de pâtes. Les applications de boissons et de barres protéinées peuvent adopter des substituts plus tôt que les alternatives à la viande structurée, car leurs exigences en matière de texture sont moins contraignantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source :
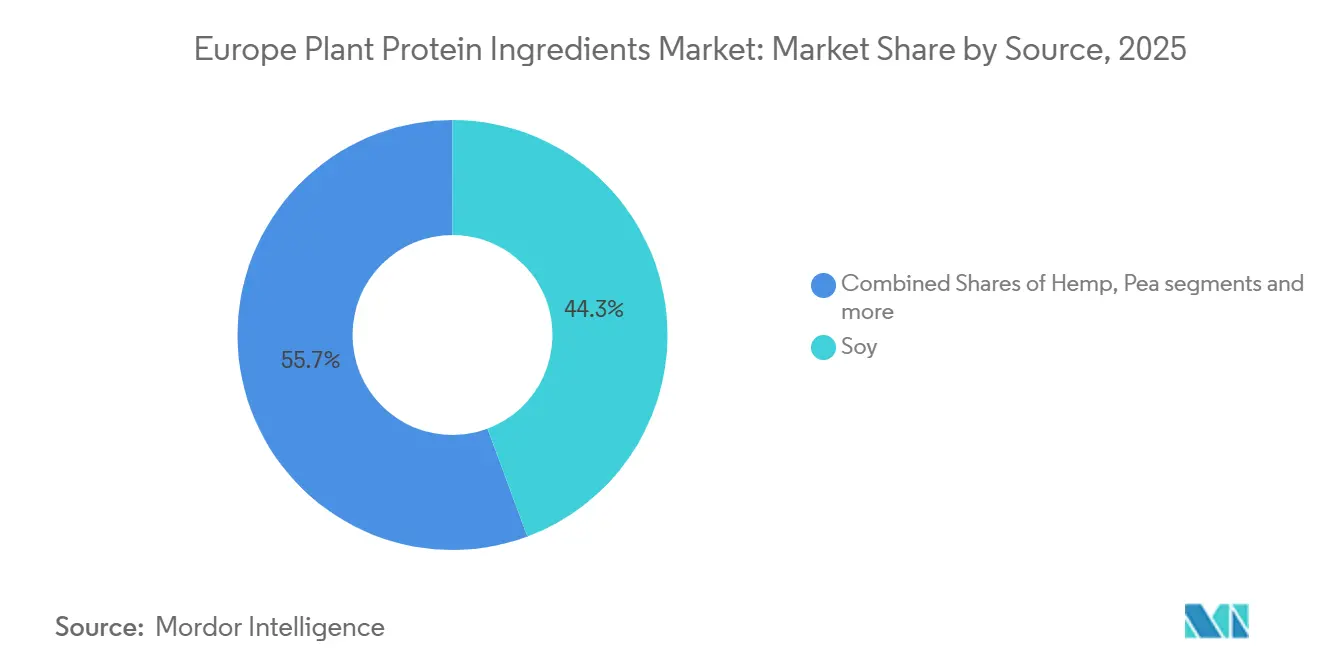
le soja reste établi tandis que le pois gagne en volumeLe soja représentait 44,32 % de la part du marché européen des ingrédients protéiques végétaux en 2025, soutenu par des systèmes de formulation établis et des arrangements d'approvisionnement à long terme. La protéine de pois a enregistré la perspective de croissance la plus rapide au niveau des sources, avec un CAGR de 5,68 % jusqu'en 2031. Les pois jaunes et verts européens ne présentent pas la même exposition à la déforestation que le soja importé dans le cadre du Règlement européen sur la déforestation, qui a ajouté un coût de restructuration estimé à 10 %-15 % aux chaînes d'approvisionnement en soja de l'UE en 2024 et 2025. Cette différence encourage la reformulation vers les isolats et concentrés de pois en Allemagne, en France et aux Pays-Bas. Ce changement est particulièrement pertinent dans les alternatives à la viande et les boissons laitières où les allégations non-OGM et à étiquette propre ont une valeur commerciale.
La protéine de blé reste importante dans les produits de boulangerie et les produits salés, tandis que la protéine de riz attire l'attention dans la nutrition sportive et les alternatives laitières en raison de son profil hypoallergénique. Les protéines de chanvre et de pomme de terre restent des sources de niche plus petites. La protéine de colza a obtenu la reconnaissance de novel food, ajoutant une source européenne non-OGM au pool d'ingrédients disponibles. Les fournisseurs capables de proposer des protéines de pois et de fèves traçables à des prix compétitifs peuvent en bénéficier à mesure que les cycles de reformulation progressent.

Par forme :
les isolats conservent leur valeur tandis que les protéines texturées croissent plus rapidementLes isolats représentaient 56,42 % de la demande européenne en ingrédients protéiques végétaux en 2025. Leur position reflète la teneur élevée en protéines et les exigences de solubilité dans les boissons, les alternatives laitières et la nutrition clinique. Ces applications nécessitent souvent une teneur en protéines supérieure à 85 %. Roquette a lancé NUTRALYS Pea 850F en février 2026 pour réduire les notes végétales sans auxiliaires technologiques et aider les fabricants à utiliser des déclarations d'ingrédients plus simples. Les isolats bénéficient également de la demande de formats riches en protéines et à faible volume parmi les utilisateurs de médicaments GLP-1.
Les concentrés restent des ingrédients rentables pour l'alimentation animale, la boulangerie et les produits alimentaires de gamme intermédiaire. Les protéines texturées et hydrolysées devraient croître à un CAGR de 6,11 % jusqu'en 2031, le taux le plus rapide parmi les catégories de formes. La taille du marché européen des ingrédients protéiques végétaux pour cette forme bénéficie de l'extrusion à haute humidité utilisée dans les alternatives à la viande structurée. Des concentrés fractionnés à sec conçus pour l'extrusion à haute humidité à l'échelle commerciale sont en cours de développement. Le NUTRALYS T PEA 700XC d'ISPT Roquette présente une teneur en protéines de 70 % et nécessite une hydratation limitée.
Par application :
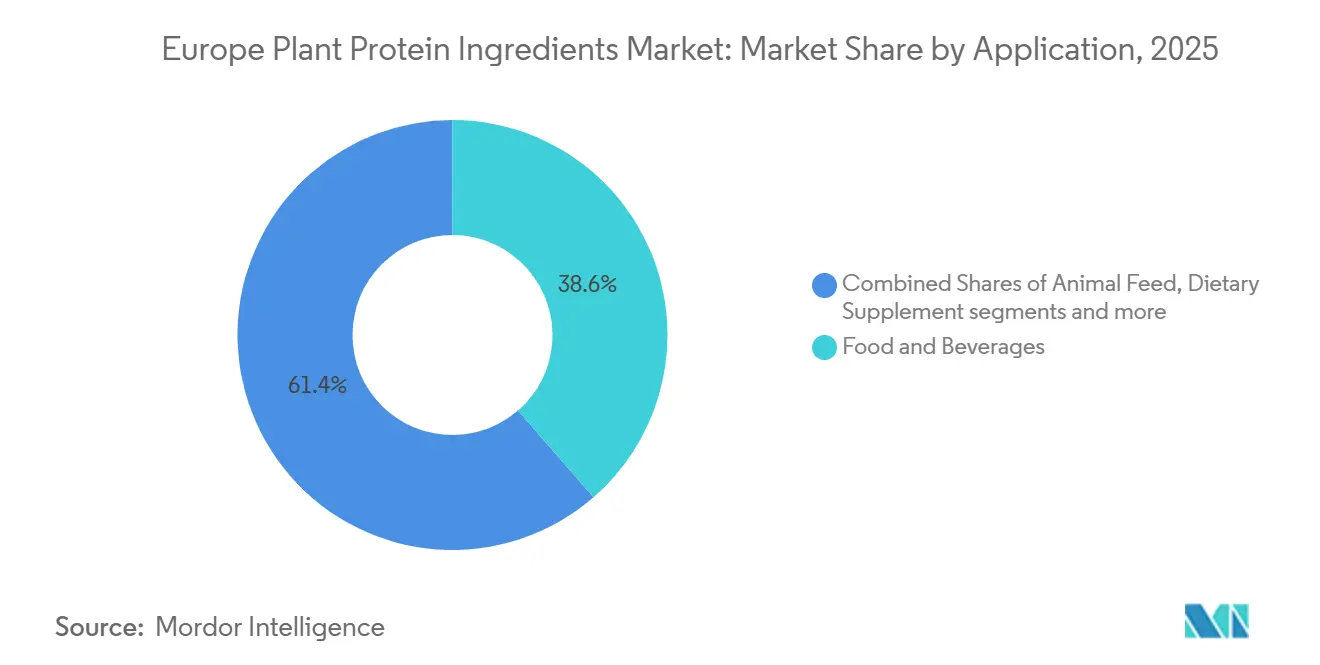
l'alimentation et les boissons en tête tandis que la nutrition sportive se développeL'alimentation et les boissons représentaient 38,62 % de la demande européenne en ingrédients protéiques végétaux en 2025. La catégorie comprend la boulangerie, la confiserie, les alternatives à la viande, les alternatives laitières, les boissons et la nutrition infantile. Les alternatives laitières se développent plus rapidement que les alternatives à la viande dans plusieurs marchés et peuvent atteindre les consommateurs à des primes de prix plus faibles. En Allemagne, le lait végétal représentait 9,2 % de l'ensemble du lait vendu en 2025. La nutrition infantile et de la petite enfance constitue une application à haute valeur ajoutée car les exigences en matière de profil en acides aminés et de digestibilité sont exigeantes.
Les compléments alimentaires et la nutrition sportive devraient croître à un CAGR de 5,85 % jusqu'en 2031. La taille du marché européen des ingrédients protéiques végétaux dans cette application est soutenue par un groupe plus large d'adultes actifs, de consommateurs plus âgés et d'utilisateurs axés sur le bien-être général. Une revue évaluée par les pairs en 2026 a révélé que les mélanges pois-riz peuvent approcher les performances du lactosérum lorsque leurs profils en acides aminés complémentaires sont combinés de manière appropriée. L'alimentation animale reste une application volumique importante et repose largement sur les concentrés de protéines de soja. Les soins personnels et les produits pharmaceutiques sont des utilisations plus petites à marges plus élevées où des fractions protéiques spécifiques peuvent bénéficier d'un positionnement premium.
Analyse géographique
Marché des ingrédients protéiques végétaux en Allemagne et au Royaume-Uni
L'Allemagne détenait 41,28 % de la part de marché européen des ingrédients protéiques végétaux en 2025 et demeure le principal centre de demande de la région. Le volume de vente au détail d'aliments d'origine végétale y a augmenté de 6,2 % en 2025, tandis que les volumes de tofu, de tempeh et de seitan ont progress de 30 %, et que le lait d'origine végétale représentait 9,2 % de l'ensemble du lait vendu. Selon GFI EUROPE, les volumes d'ingrédients protéiques végétaux en Allemagne devraient croître à un CAGR de 6,1 % jusqu'en 2029, à mesure que le marché arrive à maturité. Le Royaume-Uni demeure un important centre de demande en raison de sa vaste base de fabrication d'aliments transformés. L'essor des ventes dans les circuits discount accentue la pression sur les coûts de formulation.
Marché des ingrédients protéiques végétaux en France et en Europe du Sud
La France devrait croître à un CAGR de 6,21 % jusqu'en 2031, soit le taux le plus élevé parmi les segments géographiques. Le commerce de détail d'aliments d'origine végétale en France a atteint 572 millions EUR en 2025, soit une hausse de 11 % par rapport à l'année précédente, tandis que le volume des substituts de viande d'origine végétale a progressé de 16,8 % à mesure que les prix baissaient. Le programme PROTEIN 2030 de la France soutient le développement des légumineuses domestiques et pourrait améliorer la traçabilité et la compétitivité en termes de coûts des transformateurs français. L'Italie a enregistré une croissance de 4,5 % de la valeur du commerce de détail d'aliments d'origine végétale en 2025, tandis que l'Espagne a enregistré une croissance de 7,7 % et que le lait d'origine végétale s'est approché de la parité de prix avec les produits laitiers conventionnels dans certains formats de distribution.
Marchés européens au sens large
La Suède, la Pologne, la Belgique et les Pays-Bas constituent un second niveau important de demande et d'activité de transformation. La Belgique accueille les opérations de protéines de pois de Cosucra Groupe Warcoing, tandis que le marché suédois privilégie les protéines biologiques et certifiées durables. La Pologne offre un potentiel de croissance à partir d'une base de pénétration plus faible, à mesure que l'adoption d'un régime flexitarien s'élargit dans les zones urbaines. Les Pays-Bas ont enregistré un léger recul des ventes au détail d'aliments d'origine végétale en 2025, mais sont restés le troisième marché européen en termes de dépenses per capita pour les produits d'origine végétale et constituent un nœud de transformation du pois et du soja d'importance critique. Ce nœud demeure essentiel pour le marché européen des ingrédients protéiques végétaux, alors que les fournisseurs recherchent des capacités de transformation régionales.
Paysage concurrentiel
Marché des ingrédients protéiques végétaux en Russie
Le marché européen des ingrédients protéiques végétaux présente une concentration modérée, car des entreprises mondiales d'ingrédients, des transformateurs régionaux de légumineuses et des distributeurs spécialisés opèrent cte à côte. Roquette Frères détient une position de premier plan dans la production d'isolat de protéine de pois par fractionnement humide dans ses installations en France et en Belgique. Sa gamme NUTRALYS® couvre les protéines de pois, de blé, de riz et de fève. Le plan Shift & Lead de Roquette, introduit en janvier 2026, donne la priorité aux revenus des protéines et fibres de spécialité, à la performance opérationnelle et à la génération de trésorerie. Ses résultats du premier semestre 2026 ont montré des volumes de protéines supérieurs à ceux de l'année précédente.
Cosucra Groupe Warcoing et les opérations néerlandaises d'Ingredion sont en concurrence sur les grades de protéine de pois fonctionnelle. ADM et IFF ont des positions larges sur le soja et d'autres formats de protéines grâce à leurs réseaux d'approvisionnement intégrés. BENEO investit 50 millions EUR dans le traitement de la fève en Rhénanie-Palatinat, en Allemagne. Le lancement par Roquette en février 2026 de NUTRALYS® Pea 850F ajoute un isolat axé sur les aspects sensoriels pour les boissons, les alternatives laitières, la nutrition spécialisée et les produits riches en protéines. Ses lancements de juin 2025 de protéines de blé et de pois texturées étendent sa position dans le développement de produits analogues à la viande et hybrides.
Le concentré de protéine de colza a obtenu le statut de novel food de l'UE, et l'EFSA a émis un avis positif sur la leghémoglobine de soja en novembre 2024, dans l'attente d'une décision finale de la Commission européenne. La protéine de fève passe des travaux pilotes à une utilisation commerciale sur plusieurs sites européens. ExSeed a mis en service la première installation pilote européenne d'isolat de protéine de tournesol en juillet 2025. Les nouveaux entrants plus petits sur le marché européen des ingrédients protéiques végétaux se démarquent par leurs capacités de traitement, leurs avancées réglementaires et leurs performances spécifiques aux applications.
Leaders du secteur européen des ingrédients protéiques végétaux
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
International Flavors & Fragrances Inc.
-
Kerry Group PLC
-
Südzucker AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des ingrédients protéiques végétaux Entreprises couvertes dans ce rapport
- Roquette Frères
- Cosucra Groupe Warcoing
- BENEO GmbH
- Kerry Group plc
- Azelis Group NV
- Ingredion Incorporated
- Archr Daniels Midland Company
- International Flavors & Fragrances Inc.
- Glanbia plc
- Südzucker AG
- Emsland Group
- Cosun Beet Company
- Meelunie B.V.
- Vestkorn Milling AS
- Axiom Foods, Inc.
- The Scoular Company
- PURIS Proteins
- Parabel USA Inc.
- Lantmännen ek för
- Aminola B.V.
Développements industriels récents dans Marché européen des ingrédients protéiques végétaux
- Février 2026 : Roquette a lancé NUTRALYS® Pea 850F, un isolat de protéine de pois optimisé sur le plan sensoriel, conçu pour réduire les notes végétales indésirables sans auxiliaires technologiques, permettant des déclarations d'ingrédients simples « isolat de protéine de pois » ; les applications ciblées comprennent les boissons prêtes à consommer, les alternatives laitières, la nutrition spécialisée et les formats riches en protéines pour le positionnement alimentaire GLP-1.
- Juin 2025 : ACI Group a annoncé un accord de distribution stratégique avec IFF, obtenant les droits de distribuer les ingrédients protéiques de soja et de pois d'IFF au Royaume-Uni et en Irlande. Ce partenariat à long terme a renforcé le rôle d'ACI sur les marchés de la viande traditionnelle et des aliments à base de plantes, offrant aux clients l'accès à une gamme complète de solutions protéiques non-OGM soutenues par une expertise technique avancée.
- Mars 2025 : ACI Group a annoncé une nouvelle gamme de protéines végétales, élargissant son portefeuille pour répondre à la demande croissante d'ingrédients durables et fonctionnels dans la fabrication alimentaire. Les nouvelles offres comprenaient une large variété de protéines de pois, de soja et de blé, ainsi qu'un concentré de protéines végétales mélangées conçu pour diverses formulations de produits.
Périmètre du rapport sur le marché européen des ingrédients protéiques végétaux
La protéine de chanvre, la protéine de pois, la protéine de pomme de terre, la protéine de riz, la protéine de soja et la protéine de blé sont couverts en tant que segments par type de protéine. L'alimentation animale, l'alimentation et les boissons, les soins personnels et cosmétiques, les compléments alimentaires sont couverts en tant que segments par utilisateur final. La Belgique, la France, l'Allemagne, l'Italie, les Pays-Bas, la Russie, l'Espagne, la Turquie et le Royaume-Uni sont couverts en tant que segments par pays.Aperçu de la segmentation
| Protéine de chanvre |
| Protéine de pois |
| Protéine de pomme de terre |
| Protéine de riz |
| Protéine de soja |
| Protéine de blé |
| Autre protéine végétale |
| Alimentation animale | ||
| Alimentation et boissons | Par sous-utilisateur final | Boulangerie |
| Boissons | ||
| Céréales pour petit-déjeuner | ||
| Condiments/Sauces | ||
| Confiserie | ||
| Produits laitiers et alternatives laitières | ||
| Produits à base de viande/volaille/fruits de mer et alternatives à la viande | ||
| Produits alimentaires prêts à consommer/prêts à cuisiner | ||
| Snacks | ||
| Soins personnels et cosmétiques | ||
| Compléments alimentaires | Par sous-utilisateur final | Alimentation pour bébés et préparations pour nourrissons |
| Nutrition pour personnes âgées et nutrition médicale | ||
| Nutrition sportive/de performance | ||
| Belgique |
| France |
| Allemagne |
| Italie |
| Pays-Bas |
| Russie |
| Espagne |
| Turquie |
| Royaume-Uni |
| Reste de l'Europe |
| Type de protéine | Protéine de chanvre | ||
| Protéine de pois | |||
| Protéine de pomme de terre | |||
| Protéine de riz | |||
| Protéine de soja | |||
| Protéine de blé | |||
| Autre protéine végétale | |||
| Utilisateur final | Alimentation animale | ||
| Alimentation et boissons | Par sous-utilisateur final | Boulangerie | |
| Boissons | |||
| Céréales pour petit-déjeuner | |||
| Condiments/Sauces | |||
| Confiserie | |||
| Produits laitiers et alternatives laitières | |||
| Produits à base de viande/volaille/fruits de mer et alternatives à la viande | |||
| Produits alimentaires prêts à consommer/prêts à cuisiner | |||
| Snacks | |||
| Soins personnels et cosmétiques | |||
| Compléments alimentaires | Par sous-utilisateur final | Alimentation pour bébés et préparations pour nourrissons | |
| Nutrition pour personnes âgées et nutrition médicale | |||
| Nutrition sportive/de performance | |||
| Pays | Belgique | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Pays-Bas | |||
| Russie | |||
| Espagne | |||
| Turquie | |||
| Royaume-Uni | |||
| Reste de l'Europe | |||
Définition du marché
- Utilisateur final - Le marché des ingrédients protéiques fonctionne sur une base B2B. Les fabricants d'aliments, de boissons, de compléments alimentaires, d'alimentation animale et de soins personnels et cosmétiques sont considérés comme les consommateurs finaux dans le marché étudié. Le périmètre exclut les fabricants achetant du lactosérum liquide/sec destiné à être utilisé comme agent liant, épaississant ou pour d'autres applications non protéiques.
- Taux de pénétration - Le taux de pénétration est défini comme le pourcentage du volume du marché des utilisateurs finaux enrichis en protéines par rapport au volume global du marché des utilisateurs finaux.
- Teneur moyenne en protéines - La teneur moyenne en protéines est la teneur moyenne en protéines présente pour 100 g de produit fabriqué par toutes les entreprises d'utilisateurs finaux considérées dans le périmètre de ce rapport.
- Volume du marché par utilisateur final - Le volume du marché par utilisateur final est le volume consolidé de tous les types et formes de produits destinés aux utilisateurs finaux dans le pays ou la région.
| Mot-clé | Définition |
|---|---|
| Alpha-lactalbumine (α-Lactalbumine) | C'est une protéine qui régule la production de lactose dans le lait de presque toutes les espèces de mammifères. |
| Acide aminé | C'est un composé organique qui contient à la fois des groupes fonctionnels aminés et acides carboxyliques, nécessaires à la synthèse des protéines corporelles et d'autres composés azotés importants, tels que la créatine, les hormones peptidiques et certains neurotransmetteurs. |
| Blanchiment | C'est le processus consistant à chauffer brièvement des légumes à la vapeur ou à l'eau bouillante. |
| BRC | Consortium britannique du commerce de détail |
| Améliorant de pain | C'est un mélange à base de farine composé de plusieurs ingrédients aux propriétés fonctionnelles spécifiques, conçu pour modifier les caractéristiques de la pâte et conférer des attributs de qualité au pain. |
| BSF | Mouche soldat noire |
| Caséinate | C'est une substance produite en ajoutant un alcali à la caséine acide, un dérivé de la caséine. |
| Maladie cœliaque | La maladie cœliaque est une réaction immunitaire à l'ingestion de gluten, une protéine présente dans le blé, l'orge et le seigle. |
| Colostrum | C'est un liquide laiteux libéré par les mammifères qui ont récemment accouché, avant que la production de lait maternel ne commence. |
| Concentrat | C'est la forme de protéine la moins transformée, avec une teneur en protéines allant de 40 à 90 % en poids. |
| Base de protéines sèches | Cela désigne le pourcentage de « protéines pures » présentes dans un complément alimentaire après que l'eau qu'il contient a été complètement éliminée par la chaleur. |
| Lactosérum sec | C'est le produit résultant du séchage du lactosérum frais qui a été pasteurisé et auquel aucun conservateur n'a été ajouté. |
| Protéine d'œuf | C'est un mélange de protéines individuelles, notamment l'ovalbumine, l'ovomucoïde, l'ovoglobuline, la conalbumine, la vitelline et la vitellenine. |
| Émulsifiant | C'est un additif alimentaire qui facilite le mélange d'aliments non miscibles entre eux, comme l'huile et l'eau. |
| Enrichissement | C'est le processus d'ajout de micronutriments perdus lors de la transformation du produit. |
| ERS | Service de recherche économique de l'USDA |
| Extrusion | C'est le processus consistant à forcer des ingrédients mélangés et ramollis à travers une ouverture dans une plaque perforée ou une filière conçue pour produire la forme requise. L'aliment extrudé est ensuite découpé à une taille spécifique par des lames. |
| Fève | Également connue sous le nom de Faba, c'est un autre terme pour les pois jaunes cassés. |
| FDA | Administration américaine des aliments et des médicaments |
| Floconnage | C'est un processus dans lequel une céréale (comme le maïs, le blé ou le riz) est généralement réduite en gruaux, cuite avec des arômes et des sirops, puis pressée en flocons entre des rouleaux refroidis. |
| Agent moussant | C'est un ingrédient alimentaire qui permet de former ou de maintenir une dispersion uniforme d'une phase gazeuse dans un aliment liquide ou solide. |
| Restauration hors domicile | Cela désigne la partie du secteur alimentaire qui comprend les entreprises, institutions et sociétés qui préparent des repas en dehors du domicile. Elle inclut les restaurants, les cantines scolaires et hospitalières, les opérations de restauration collective et de nombreux autres formats. |
| Fortification | C'est l'ajout délibéré de micronutriments qui ne se trouvent pas naturellement dans les aliments ou qui sont perdus lors de la transformation, afin d'améliorer la valeur nutritionnelle d'un produit alimentaire. |
| FSANZ | Normes alimentaires Australie Nouvelle-Zélande |
| FSIS | Service d'inspection de la sécurité alimentaire |
| FSSAI | Autorité de sécurité et de normes alimentaires de l'Inde |
| Agent gélifiant | C'est un ingrédient qui fonctionne comme stabilisant et épaississant pour apporter de l'épaisseur sans rigidité grâce à la formation d'un gel. |
| GHG | Gaz à effet de serre |
| Gluten | C'est une famille de protéines présentes dans les céréales, notamment le blé, le seigle, l'épeautre et l'orge. |
| Chanvre | C'est une classe botanique de cultivars de Cannabis sativa cultivés spécifiquement à des fins industrielles ou médicinales. |
| Hydrolysate | C'est une forme de protéine fabriquée en exposant la protéine à des enzymes qui peuvent partiellement rompre les liaisons entre les acides aminés de la protéine et décomposer les grandes protéines complexes en fragments plus petits. Son traitement la rend plus facile et plus rapide à digérer. |
| Hypoallergénique | Cela désigne une substance qui provoque moins de réactions allergiques. |
| Isolat | C'est la forme de protéine la plus pure et la plus transformée, qui a subi une séparation pour obtenir une fraction protéique pure. Elle contient généralement ≥ 90 % de protéines en poids. |
| Kératine | C'est une protéine qui contribue à la formation des cheveux, des ongles et de la couche externe de la peau. |
| Lactalbumine | C'est l'albumine contenue dans le lait et obtenue à partir du lactosérum. |
| Lactoferrine | C'est une glycoprotéine liant le fer présente dans le lait de la plupart des mammifères. |
| Lupin | Ce sont les graines légumineuses jaunes du genre Lupinus. |
| Millénial | Également connu sous le nom de génération Y, il désigne les personnes nées entre 1981 et 1996. |
| Monogastrique | Cela désigne un animal avec un estomac à compartiment unique. Les exemples de monogastriques comprennent les humains, la volaille, les porcs, les chevaux, les lapins, les chiens et les chats. La plupart des monogastriques sont généralement incapables de digérer une grande quantité de matières cellulosiques telles que les herbes. |
| MPC | Concentrat de protéines de lait |
| MPI | Isolat de protéines de lait |
| MSPI | Isolat de protéines de soja méthylé |
| Mycoprotéine | La mycoprotéine est une forme de protéine unicellulaire, également connue sous le nom de protéine fongique, dérivée de champignons pour la consommation humaine. |
| Nutricosmétiques | C'est une catégorie de produits et d'ingrédients qui agissent comme compléments nutritionnels pour prendre soin de la beauté naturelle de la peau, des ongles et des cheveux. |
| Ostéoporose | C'est une condition médicale dans laquelle les os deviennent fragiles et cassants en raison d'une perte de tissu osseux, généralement due à des changements hormonaux ou à une carence en calcium ou en vitamine D. |
| PDCAAS | Le score d'acides aminés corrigé de la digestibilité des protéines (PDCAAS) est une méthode d'évaluation de la qualité d'une protéine basée à la fois sur les besoins en acides aminés des humains et sur leur capacité à la digérer. |
| Consommation par habitant de protéines animales | C'est la quantité moyenne de protéines animales (telles que le lait, le lactosérum, la gélatine, le collagène et les protéines d'œuf) disponible pour la consommation par chaque personne dans une population réelle. |
| Consommation par habitant de protéines végétales | C'est la quantité moyenne de protéines végétales (telles que les protéines de soja, de blé, de pois, d'avoine et de chanvre) disponible pour la consommation par chaque personne dans une population réelle. |
| Quorn | C'est une protéine microbienne fabriquée à partir de mycoprotéine comme ingrédient, dans laquelle la culture fongique est séchée et mélangée avec de l'albumine d'œuf ou de la protéine de pomme de terre, qui sert de liant, puis la texture est ajustée et pressée sous diverses formes. |
| Prêt à cuisiner | Cela désigne des produits alimentaires qui comprennent tous les ingrédients, pour lesquels une certaine préparation ou cuisson est requise selon un processus indiqué sur l'emballage. |
| Prêt à consommer | Cela désigne un produit alimentaire préparé ou cuisiné à l'avance, ne nécessitant aucune cuisson ou préparation supplémentaire avant d'être consommé. |
| RTD | Prêt à boire |
| RTS | Prêt à servir |
| Graisses saturées | C'est un type de graisse dans lequel les chaînes d'acides gras n'ont que des liaisons simples. Il est généralement considéré comme malsain. |
| Saucisse | C'est un produit carné composé de viande finement hachée et assaisonnée, qui peut être fraîche, fumée ou marinée, et qui est généralement ensuite fourrée dans un boyau. |
| Seitan | C'est un substitut de viande d'origine végétale fabriqué à partir de gluten de blé. |
| Capsule molle | C'est une capsule à base de gélatine avec un remplissage liquide. |
| SPC | Concentrat de protéines de soja |
| SPI | Isolat de protéines de soja |
| Spiruline | C'est une biomasse de cyanobactéries pouvant être consommée par les humains et les animaux. |
| Stabilisant | C'est un ingrédient ajouté aux produits alimentaires pour aider à maintenir ou à améliorer leur texture d'origine ainsi que leurs caractéristiques physiques et chimiques. |
| Supplémentation | C'est la consommation ou la fourniture de sources concentrées de nutriments ou d'autres substances destinées à compléter les nutriments dans l'alimentation et à corriger les carences nutritionnelles. |
| Texturant | C'est un type spécifique d'ingrédient alimentaire utilisé pour contrôler et modifier la sensation en bouche et la texture des produits alimentaires et des boissons. |
| Épaississant | C'est un ingrédient utilisé pour augmenter la viscosité d'un liquide ou d'une pâte et le rendre plus épais, sans modifier substantiellement ses autres propriétés. |
| Graisses trans | Également appelées acides gras trans-insaturés ou acides gras trans, c'est un type de graisse insaturée qui se trouve naturellement en petites quantités dans la viande. |
| TSP | Protéine de soja texturée |
| TVP | Protéine végétale texturée |
| WPC | Concentrat de protéines de lactosérum |
| WPI | Isolat de protéines de lactosérum |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Les variables clés quantifiables (sectorielles et exogènes) relatives au segment de produit et au pays spécifiques sont sélectionnées parmi un ensemble de variables et facteurs pertinents sur la base d'une recherche documentaire et d'une revue de la littérature, ainsi que des contributions d'experts primaires. Ces variables sont ensuite confirmées par modélisation de régression (le cas échéant).
- Étape 2 : Construire un modèle de marché : Afin de développer une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




