
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du marché de l'année de base (2025) | 38.66 Milliards de dollars |
| Taille du Marché (2026) | 40.64 Milliards de dollars |
| Taille du Marché (2031) | 52.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.12 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Europe |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Élastomères en Europe, Moyen-Orient et Afrique (EMEA) par Mordor Intelligence
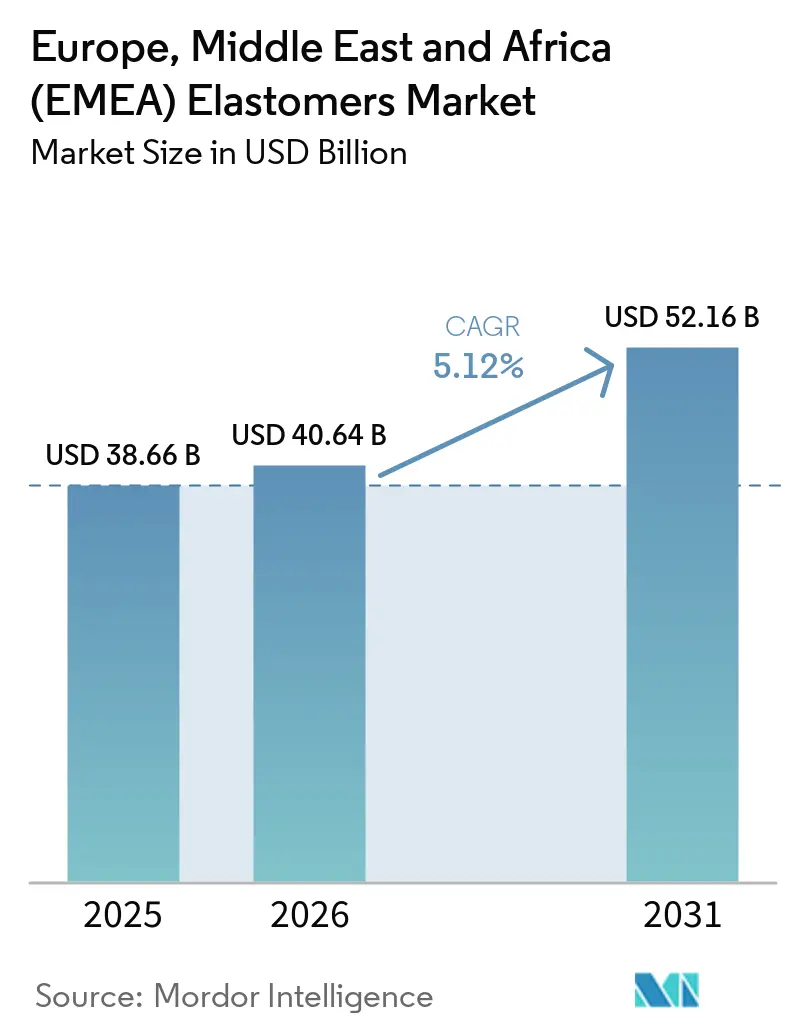
La taille du Marché des Élastomères en Europe, Moyen-Orient et Afrique (EMEA) était évaluée à 38,66 milliards USD en 2025 et devrait croître de 40,64 milliards USD en 2026 pour atteindre 52,16 milliards USD d'ici 2031, à un CAGR de 5,12% durant la période de prévision (2026-2031). Le marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA) est façonné par l'électrification des véhicules, qui accroît les exigences en matériaux pour les joints haute tension, les pièces de gestion thermique et les systèmes de batteries, à mesure que les fabricants s'adaptent à des conditions électriques et thermiques plus exigeantes. La demande dans le secteur de la santé soutient également un glissement vers les élastomères thermoplastiques et le silicone dans les tubulures, cathéters et assemblages de diagnostic, où la sécurité, la validation et la cohérence des matériaux influencent la sélection des fournisseurs. Les exigences en matériaux circulaires encouragent les fournisseurs à développer des grades contenant des matières recyclées ou biosourcées, notamment pour les applications automobiles qui nécessitent de plus en plus des certifications documentées sur les matériaux. L'Europe reste le plus grand centre de demande régionale, tandis que le Moyen-Orient et l'Afrique devraient croître plus rapidement à mesure que les investissements pétrochimiques se développent, que l'activité en matériaux spéciaux s'intensifie et que la production automobile se développe dans certains sites. La volatilité des matières premières et le durcissement des règles sur l'usure des pneus restent des contraintes importantes pour les producteurs du marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA), car elles augmentent les travaux de développement, créent une exposition aux coûts des intrants et mettent davantage l'accent sur les positions d'approvisionnement intégrées.
Points Clés du Rapport
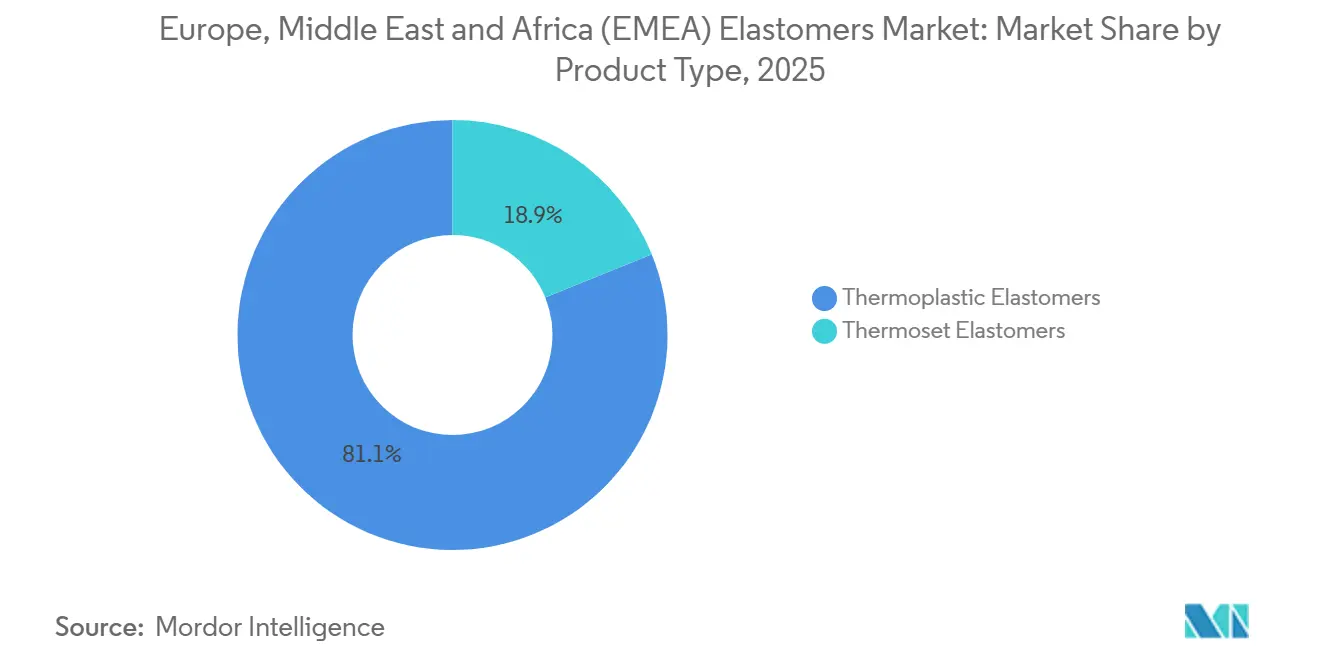
- Par type de produit, les élastomères thermoplastiques détenaient 81,12% de la part du marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA) en 2025 et devraient progresser à un CAGR de 5,67% jusqu'en 2031.
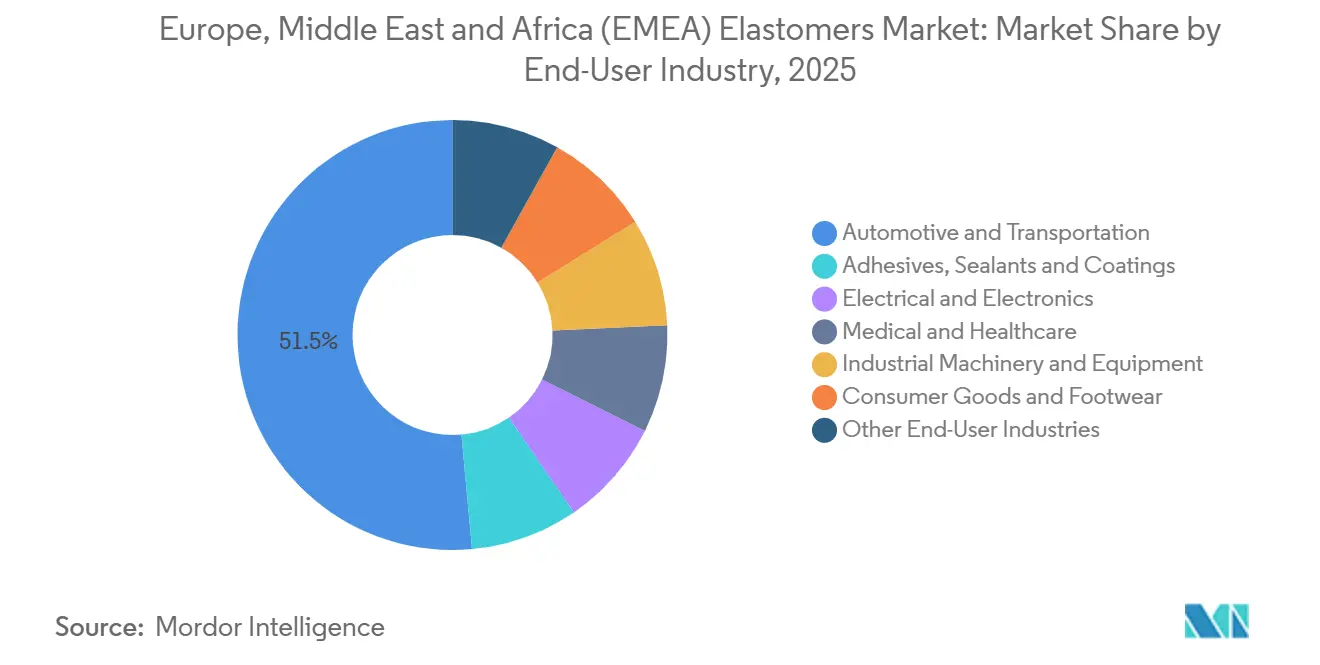
- Par industrie utilisatrice finale, l'automobile et le transport détenaient 51,45% de la part du marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA) en 2025, tandis que le médical et la santé devraient progresser à un CAGR de 6,06% jusqu'en 2031.
- Par géographie, l'Europe détenait 42,67% de la part du marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA) en 2025, tandis que le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 5,81% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Allègement des VE et Adoption des Composants Haute Tension | +1.5% | Europe centrale, répercussions sur le MEA | Court terme (≤ 2 ans) |
| Demande de Tubulures et Dispositifs Médicaux Sans PVC | +1.0% | Europe (Allemagne, France, Royaume-Uni) ; MEA en expansion | Moyen terme (2–4 ans) |
| Expansion de la Construction et des Infrastructures en Asie-Pacifique | +0.8% | Mondial, avec les producteurs EMEA servant la demande à l'exportation | Moyen terme (2–4 ans) |
| Demande de Grades d'Élastomères Recyclables et Prêts pour l'Économie Circulaire | +0.6% | Europe ; premiers gains en Allemagne, France, pays nordiques | Long terme (≥ 4 ans) |
| Exigences d'Étanchéité pour les Électrolyseurs à Hydrogène et les Piles à Combustible | +0.5% | Europe centrale, répercussions sur l'Arabie Saoudite et les Émirats Arabes Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des VE et Adoption des Composants Haute Tension
L'électrification des véhicules crée un cycle de mise à niveau des matériaux sur le marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA), car les nouveaux systèmes de groupe motopropulseur imposent des exigences différentes en matière d'étanchéité, d'isolation, de contrôle thermique et de résistance aux flammes par rapport aux systèmes de véhicules conventionnels. Un bloc-batterie de 800 volts nécessite une rigidité diélectrique et une résistance aux flammes supérieures à celles des applications conventionnelles de joints d'étanchéité extérieurs, de sorte que la sélection des matériaux va au-delà des grades conçus principalement pour l'étanchéité extérieure. Le silicone, le fluoroélastomère et le polyuréthane thermoplastique gagnent donc en pertinence dans les joints de connecteurs, les joints d'interface thermique de batteries et d'autres composants exposés à des exigences électriques et de gestion de la chaleur. L'Allemagne a enregistré 545 000 immatriculations de véhicules électriques à batterie en 2025, soit une part de 19,1%, et les immatriculations devraient atteindre 740 000 unités en 2026, soit 25% du total. Ce changement accroît la valeur des élastomères spécifiés même lorsque la demande conventionnelle de supports moteur diminue, et il renforce l'importance des fournisseurs capables de qualifier des matériaux pour des programmes de véhicules exigeants, d'accompagner les concepteurs de composants et de satisfaire aux exigences de documentation associées à la production automobile.
Demande de Tubulures et Dispositifs Médicaux Sans PVC
Les achats médicaux soutiennent la demande spécialisée sur le marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA), notamment là où les systèmes de gestion des fluides nécessitent des matériaux aux performances constantes, aux certifications de sécurité des patients et aux contrôles de production traçables. Les hôpitaux et les fabricants de dispositifs remplacent le polychlorure de vinyle (PVC) plastifié dans les assemblages de gestion des fluides par des élastomères thermoplastiques et du silicone, qui peuvent être sélectionnés pour des exigences spécifiques de traitement et d'application. Cette transition s'applique aux tubulures de perfusion, aux systèmes de cathétérisme et aux composants de dispositifs de diagnostic, plutôt qu'à une seule catégorie de produits. Le processus de sélection des matériaux est guidé par les attentes en matière de sécurité chimique, la nécessité d'un traitement fiable et la documentation stricte attendue dans les environnements réglementés, ce qui signifie que les fournisseurs doivent démontrer leurs performances par la qualification plutôt que par le seul prix. Les critères d'achat du Service National de Santé britannique pour les tubulures sans phtalates soutiennent une prise en compte plus large d'exigences similaires dans les appels d'offres européens et rendent la capacité de certification plus pertinente sur le plan commercial. Les exigences de l'Organisation Internationale de Normalisation (ISO) 10993 et de l'Organisation Internationale de Normalisation 13485 continuent de créer un seuil de qualification élevé pour les fournisseurs du secteur de la santé, ce qui favorise les entreprises disposant de systèmes de validation et de qualité établis.
Expansion de la Construction et des Infrastructures en Asie-Pacifique
L'activité de construction en Asie-Pacifique crée une opportunité d'exportation pour certains producteurs du marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA), même si les investissements dans la fabrication locale remodèlent également la manière dont la demande régionale est satisfaite. Les membranes d'imperméabilisation, les joints de dilatation et les composés adhésifs font partie des applications liées à l'activité d'infrastructure, où la durabilité et la fiabilité des performances des matériaux sont des exigences essentielles dans les projets de construction et de génie civil. BASF a inauguré son site Verbund à grande échelle à Zhanjiang, en Chine, en mars 2026, le site produisant des polyuréthanes thermoplastiques, des plastiques techniques et des intermédiaires en aval pour l'approvisionnement local. Cette capacité reflète l'importance d'approvisionner la demande en matériaux liée à la construction à proximité des grands marchés asiatiques tout en conservant un accès cohérent aux intrants en aval et au soutien technique. Les fournisseurs EMEA conservent une expertise pertinente en formulation dans les monomères d'éthylène propylène diène (EPDM) et les mastics polysulfures, bien que la production locale accroisse la nécessité de se différencier par les performances des produits, le service technique et les qualifications clients établies.
Demande de Grades d'Élastomères Recyclables et Prêts pour l'Économie Circulaire
Les exigences en matière de circularité modifient les priorités de développement des produits sur le marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA), notamment pour les fournisseurs travaillant avec des clients automobiles qui prennent de plus en plus en compte le contenu recyclé et la traçabilité. La loi sur l'économie circulaire de la Commission européenne doit être adoptée en 2026 et vise à soutenir un marché unique pour les matières premières secondaires et la demande de contenu recyclé[1]. Les grades d'élastomères thermoplastiques Dryflex Circular de HEXPOL issus de matières recyclées post-consommation (PCR) contiennent entre 25% et 50% de contenu recyclé post-consommation provenant de sources automobiles. L'entreprise a déclaré que ces grades réduisaient l'empreinte carbone des produits de 25% par rapport aux grades vierges et étaient en production pour des équipementiers européens d'origine. Le programme Elast2Sustain, lancé en octobre 2024, s'attaque au recyclage mécanique et chimique des élastomères thermoplastiques en fin de vie et des familles biosourcées dérivées de la capture du dioxyde de carbone. La certification et la capacité de bilan massique sont susceptibles de devenir des exigences d'achat plus importantes pour les compoundeurs approvisionnant la région, car les clients ont besoin de preuves documentées qu'un matériau répond à la fois aux attentes de performance et de contenu circulaire.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité du Pétrole Brut, des Monomères et des Matières Premières Pétrochimiques | -1.0% | Mondial ; impact concentré sur les producteurs européens avec des structures de coûts liées à la naphta | Court terme (≤ 2 ans) |
| Réglementations sur les Microplastiques, l'Usure des Pneus et le Caoutchouc Synthétique | -0.7% | Europe centrale ; extension au MEA dans le cadre des réglementations alignées sur REACH | Moyen terme (2–4 ans) |
| Approvisionnement Concentré en Monomères Spéciaux et Grades Haute Pureté | -0.5% | Mondial ; plus aigu pour les compoundeurs EMEA s'approvisionnant en Asie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du Pétrole Brut, des Monomères et des Matières Premières Pétrochimiques
L'exposition aux matières premières reste une contrainte matérielle pour le marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA), car les matériaux synthétiques dépendent d'intrants pétrochimiques dont les prix peuvent évoluer avant que les contrats de vente ne soient ajustés. Les producteurs d'élastomères synthétiques dépendent du butadiène, du styrène et des monomères d'éthylène-propylène dont les coûts reflètent les mouvements du pétrole brut et de la naphta dans l'ensemble de la chaîne de valeur chimique. Ce problème est le plus aigu pour les entreprises sans positions d'approvisionnement intégrées, car elles ont moins de capacité à gérer l'exposition aux coûts en interne ou à sécuriser l'approvisionnement lorsque les conditions changent rapidement. Les producteurs disposant d'un accès captif aux intermédiaires clés bénéficient d'une meilleure protection lors de changements brusques des coûts des intrants et peuvent mieux gérer la continuité de l'approvisionnement pour les clients stratégiquement importants. La concentration de l'approvisionnement en monomères spéciaux et en grades haute pureté ajoute un risque d'approvisionnement à long terme pour les compoundeurs EMEA qui s'approvisionnent en Asie, notamment lorsque les qualifications des matériaux limitent la capacité à changer rapidement de fournisseurs sur le marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA).
Réglementations sur les Microplastiques, l'Usure des Pneus et le Caoutchouc Synthétique
Les règles européennes sur l'usure des pneus nécessiteront des modifications dans certaines conceptions de composés de caoutchouc synthétique, notamment pour les fournisseurs qui n'ont pas encore investi dans le développement de matériaux à faible abrasion. Euro 7, Règlement (UE) 2024/1257, doit entrer en vigueur en novembre 2026 et introduit des limites d'émission de particules juridiquement contraignantes pour l'usure des pneus et des freins. Cette exigence place les composés de pneus plus directement dans le cadre des considérations d'homologation des véhicules et lie la formulation des matériaux au processus de conformité plus large pour les constructeurs automobiles. La Commission européenne a identifié l'abrasion des pneus comme une source principale dans son objectif de réduire les émissions de microplastiques de 30% d'ici 2030. Le Règlement de la Commission (UE) 2023/2055 restreint également les microparticules de polymères synthétiques dans les produits mis sur le marché de l'Union européenne. Les fournisseurs devront équilibrer les objectifs de performance à faible abrasion avec les exigences de durabilité, de sécurité et de coût de production, ce qui peut augmenter les travaux de développement et de qualification avant que les nouveaux composés de pneus n'entrent en production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par Type de Produit :
Les Élastomères Thermoplastiques en Tête grâce à la Recyclabilité et aux Gains de TraitementLes élastomères thermoplastiques détenaient 81,12% de la part du marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA) en 2025 et devraient progresser à un CAGR de 5,67% jusqu'en 2031. Cette position reflète les avantages de traitement, une large base d'applications et un intérêt croissant pour les matériaux pouvant être récupérés après utilisation. Les grades d'élastomères thermoplastiques peuvent prendre en charge le moulage par injection à cycle court, l'ébavurage en ligne, la récupération des matériaux et les applications nécessitant à la fois des performances élastiques et une production efficace. Ces caractéristiques leur ont permis de gagner des utilisations dans les joints d'étanchéité automobiles, les assemblages de tuyaux sous capot et les surfaces intérieures à toucher doux, où les fabricants recherchent à la fois des performances fonctionnelles et une fabrication efficace. La taille du marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA) représentée par cette catégorie bénéficie de son adéquation avec les exigences en matériaux circulaires et de la demande de matériaux pouvant être traités dans des opérations de fabrication à grand volume établies.
Les élastomères thermodurcissables continuent de servir les pneus, les courroies transporteuses lourdes et les systèmes d'étanchéité industriels, où les exigences des produits restent souvent difficiles à satisfaire par substitution directe. Ces utilisations nécessitent souvent les propriétés mécaniques dynamiques fournies par la réticulation, et leur rôle reste pertinent dans les applications où les conditions de fonctionnement accordent une prime à la résilience à long terme. Cependant, l'EPDM réticulé n'offre pas les mêmes options de récupération que de nombreux matériaux thermoplastiques, ce qui est pertinent lorsque les clients envisagent des voies de valorisation des matériaux en fin de vie. L'écart soutient un intérêt continu pour les alternatives thermoplastiques dans les applications adjacentes sans éliminer le rôle des thermodurcissables dans les cas d'utilisation exigeants. La série SEPTON BIO de KURARAY CO., LTD. utilise du bêta-farnésène issu de la canne à sucre et peut contenir jusqu'à 80% de contenu biosourcé tout en conservant les propriétés associées aux copolymères à blocs de styrène hydrogénés d'origine pétrolière.


Par Industrie Utilisatrice Finale :
L'Automobile et le Transport Ancrent les Revenus, tandis que le Médical et la Santé AccélèrentL'automobile et le transport détenaient 51,45% de la part du marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA) en 2025. Les pneus, les joints d'étanchéité et les applications sous capot lient la demande à l'empreinte de fabrication automobile établie de la région. L'électrification modifie le mix de matériaux dans cette demande, même si la production de véhicules reste centrale pour la consommation régionale et la planification des fournisseurs. Les systèmes de batteries nécessitent une utilisation accrue de grades de silicone et de fluoroélastomère à haute valeur dans certaines pièces devant gérer la chaleur, l'exposition électrique et des conditions de service exigeantes. La taille du marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA) liée à la demande automobile reste soutenue par la profondeur des réseaux régionaux d'équipementiers et de fournisseurs, y compris les relations nécessaires pour qualifier les matériaux pour les programmes de véhicules.
Le médical et la santé devraient progresser à un CAGR de 6,06% jusqu'en 2031. Le segment bénéficie du remplacement du PVC par des élastomères thermoplastiques et du silicone dans les thérapies par perfusion, le cathétérisme et les systèmes de gestion des fluides de diagnostic, où la pureté et la validation des matériaux sont importantes. Les fournisseurs de matériaux doivent satisfaire à des exigences de sécurité et de certification exigeantes avant d'entrer dans les canaux d'approvisionnement institutionnels, ce qui peut favoriser les producteurs établis disposant de processus de qualité documentés. L'électrique et l'électronique gagnent également en pertinence grâce aux systèmes de gestion des batteries de véhicules électriques et à l'activité des centres de données, les gaines de câbles sans halogène devant satisfaire aux exigences de performance au feu Underwriters Laboratories 94 V-0 et à une libération limitée de gaz toxiques en cas d'incendie. Les biens de consommation et les chaussures, les machines et équipements industriels, et les adhésifs, mastics et revêtements représentent la demande restante, tandis que l'activité de construction et le collage structurel des véhicules électriques soutiennent l'utilisation du polyuréthane là où les exigences thermiques et vibratoires sont élevées.


Analyse géographique
Marché des élastomères en Europe
L'Europe détenait 42,67 % de la part de marché des élastomères en Europe, au Moyen-Orient et en Afrique (EMEA) en 2025, soutenue par la concentration de la production automobile, les opérations chimiques intégrées et la chaîne d'approvisionnement en contenu recyclé bien établie dans la région. Les équipementiers automobiles d'origine, les sites chimiques intégrés et les chaînes d'approvisionnement en contenu recyclé soutiennent la position de la région, car ils relient la production de matériaux, la formulation et la demande des utilisateurs finaux au sein d'une base industrielle mature, plutôt que de laisser chaque étape dépendre de fournisseurs éloignés. Volkswagen Group, BMW, Mercedes-Benz et Audi soutiennent la demande de joints d'étanchéité, de surfaces intérieures et de joints de batteries, tandis que leurs réseaux de fournisseurs nécessitent également des matériaux pouvant être livrés de manière constante pour les calendriers de production et les spécifications des programmes véhicules. Ludwigshafen, Leverkusen et Marl fournissent une infrastructure de production intégrée importante pour l'approvisionnement automobile et aident les producteurs à relier les matières premières aux applications élastomères en aval grâce aux réseaux chimiques et logistiques existants.
Le Royaume-Uni, la France, l'Italie et l'Espagne demeurent d'importants centres de demande européens avec une consommation établie dans les secteurs automobile, industriel et de la santé. Les exigences d'approvisionnement du Service national de santé du Royaume-Uni en matière de tubes sans phtalates ajoutent une demande liée au secteur de la santé parallèlement à l'activité automobile et renforcent l'importance des options de matériaux validés pour la gestion des fluides médicaux. La capacité de production s'est également déplacée vers la Pologne et la République tchèque dans certains cas, reflétant la nécessité de maintenir une livraison rentable et exempte de droits de douane vers les usines d'assemblage de l'Union européenne. Ce changement montre comment les conditions commerciales, les décisions de localisation et la proximité des usines d'assemblage de véhicules influencent le marché des élastomères en Europe, au Moyen-Orient et en Afrique (EMEA). Il renforce également le rôle de la capacité de formulation régionale dans le service des programmes véhicules qui fonctionnent selon des calendriers en flux tendu et nécessitent un accès fiable à des matériaux qualifiés.
Marché des élastomères au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 5,81 % jusqu'en 2031. L'Arabie saoudite et les Émirats arabes unis développent leur activité pétrochimique en aval, ce qui soutient un passage des exportations de matières premières vers la formulation et les spécialités pouvant servir les clients nationaux et à l'exportation sur le marché des élastomères en Europe, au Moyen-Orient et en Afrique (EMEA). Covestro AG évalue un site aux Émirats arabes unis tout en planifiant un nouveau train de production de diisocyanate de diphénylméthane (MDI) à l'échelle mondiale sur son site intégré de Shanghai, une combinaison qui témoigne de l'attention continue de l'entreprise aux grandes opportunités d'approvisionnement en polyuréthane en aval[2]. La base de fabrication automobile du Maroc, incluant les opérations d'assemblage de Renault et Stellantis, soutient la demande de composés élastomères qualifiés localement, tandis que l'Égypte et le Nigéria ajoutent une demande d'imperméabilisation, de joints et de gaines de câbles associée aux activités de construction et aux zones industrielles.
Paysage concurrentiel
Concentration du Marché
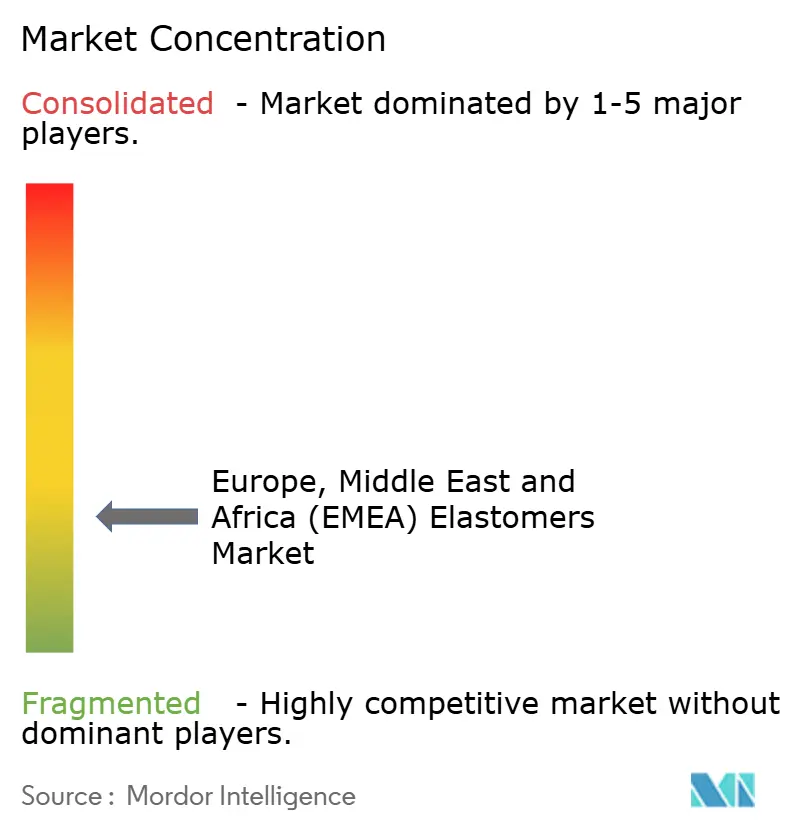
Le marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA) est très fragmenté, les cinq premiers acteurs étant Dow, BASF, Exxon Mobil Corporation, ARLANXEO et Covestro AG. Les producteurs pétrochimiques intégrés, les compoundeurs spécialisés et les fournisseurs de grades pour pneus utilisent différentes approches concurrentielles qui reflètent leurs positions respectives dans la chaîne de valeur, leur accès aux matières premières et la gamme de clients qu'ils peuvent servir. Les producteurs intégrés bénéficient d'avantages en termes de coûts lorsqu'ils contrôlent l'accès aux matières premières clés, tandis que les compoundeurs spécialisés se distinguent par la certification, le soutien aux applications et les performances des matériaux dans les utilisations médicales, électroniques et hydrogène, où la qualification est souvent longue. Les fournisseurs régionaux et mondiaux de grades pour pneus se distinguent par leur échelle de fabrication, leurs relations clients établies et leur capacité à satisfaire aux spécifications changeantes des composés de pneus sans compromettre la durabilité des produits ou la fiabilité de la production. Cette structure crée une pression sur les prix plus forte dans les grades standard que dans les formulations haute performance, où les périodes de qualification, les exigences techniques et le coût du changement de matériaux établis peuvent réduire la substitution directe.
BASF utilise son site intégré de Ludwigshafen pour fournir des intermédiaires, notamment du butadiène, des polyols polyéther et des intrants de polyuréthane thermoplastique. ARLANXEO maintient une présence dans le caoutchouc synthétique grâce à des actifs de caoutchouc nitrile butadiène hydrogéné et d'EPDM aux Pays-Bas et en Allemagne, tandis que LANXESS répond aux exigences spécialisées pour les utilisations résistantes aux fluides et sous capot. ARLANXEO et Covestro AG ont avancé dans la production durable de caoutchouc chloroprène en 2025 en utilisant des matériaux certifiés International Sustainability and Carbon Certification PLUS. Covestro AG a déclaré que ce changement avait réduit le potentiel de réchauffement climatique du portefeuille Baypren d'une moyenne de 20%, démontrant comment les certifications de durabilité peuvent être intégrées dans la position concurrentielle d'un produit aux côtés des considérations traditionnelles de prix, de traitement et de performance des matériaux. Wacker Chemie AG a ouvert un site de production de silicone spécialisé dans la région de Karlovy Vary en République tchèque en avril 2026 pour soutenir son empreinte de fabrication européenne pour les applications de véhicules électriques et d'énergies renouvelables.
Les élastomères pour l'hydrogène et les grades à contenu biosourcé avec certification de bilan massique audité restent des opportunités importantes sur le marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA), car ces applications nécessitent des preuves de performance au-delà des spécifications standard des matériaux. Les joints dans les électrolyseurs à membrane échangeuse de protons doivent maintenir l'étanchéité aux gaz sur des durées de vie supérieures à 10 ans et à des pressions supérieures à 30 bars, ce qui favorise les matériaux et les fournisseurs capables de satisfaire à des exigences techniques exigeantes. Continental a développé un tuyau de refroidissement en caoutchouc synthétique pour les groupes motopropulseurs de camions à hydrogène en février 2025 afin de réduire la migration des ions dans les circuits de refroidissement, offrant un exemple de développement de produits spécifiques à une application par un fournisseur majeur. Exxon Mobil Corporation, Mitsui Chemicals, Inc. et Momentive servent des applications spécialisées dans les produits médicaux, l'étanchéité à haute température et l'électronique. Huntsman International LLC et Covestro AG développent des élastomères polyuréthane pour le collage structurel des véhicules électriques et LG Chem et Shin-Etsu Chemical Co., Ltd. se disputent les appels d'offres de compoundage spécialisé avec une échelle de production coréenne et japonaise.
Leaders du Secteur des Élastomères en Europe, Moyen-Orient et Afrique (EMEA)
-
ARLANXEO
-
Dow
-
BASF
-
Exxon Mobil Corporation
-
Covestro AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des élastomères en Europe, au Moyen-Orient et en Afrique (EMEA) Entreprises couvertes dans ce rapport
- Arkema
- ARLANXEO
- BASF
- Covestro AG
- Dow
- Exxon Mobil Corporation
- Huntsman International LLC
- KCC Corporation
- KURARAY CO., LTD.
- LANXESS
- LG Chem
- Mitsui Chemicals, Inc.
- Momentive
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
Lire l’analyse des entreprises de europe, moyen-orient et afrique (emea) élastomères
Développements industriels récents dans Marché des élastomères en Europe, au Moyen-Orient et en Afrique (EMEA)
- Mai 2026 : Univar Solutions a élargi son partenariat avec Dow pour distribuer des additifs silicone pour plastiques et composites en Europe, au Moyen-Orient et en Afrique. Le réseau de distribution élargi soutient la demande régionale de formulations d'élastomères et de polymères nécessitant un traitement, des performances et une durabilité améliorés.
- Mai 2026 : Omya Performance Polymer a élargi son accord de distribution BASF Elastollan TPU à la France, la Suisse, l'Afrique du Nord, Israël et le Moyen-Orient, avec effet au juillet 2026. L'expansion augmente l'accès régional aux élastomères de polyuréthane thermoplastique pour les applications automobiles, médicales, industrielles, grand public et autres.
Périmètre du Rapport sur le Marché des Élastomères en Europe, Moyen-Orient et Afrique (EMEA)
Les élastomères sont des matériaux polymères flexibles qui peuvent subir une déformation significative et retrouver leur forme d'origine après la suppression de la force appliquée. Ils offrent élasticité, résilience et durabilité pour une gamme d'applications techniques et grand public.
Le Marché des Élastomères en Europe, Moyen-Orient et Afrique (EMEA) est segmenté par type de produit, industrie utilisatrice finale et géographie. Par type de produit, le marché est segmenté en élastomères thermoplastiques et élastomères thermodurcissables. Par industrie utilisatrice finale, le marché est segmenté en automobile et transport, électrique et électronique, médical et santé, machines et équipements industriels, biens de consommation et chaussures, adhésifs, mastics et revêtements, et autres industries utilisatrices finales. Le rapport couvre également la taille du marché et les prévisions pour les élastomères dans 11 pays d'Europe, Moyen-Orient et Afrique (EMEA). Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
Type de produit
| Élastomères thermodurcissables | Caoutchouc nitrile (NBR) | Nitriles carboxylés (XNBR) |
| Nitrile hydrogéné (HNBR) | ||
| Éthylène propylène (EPR) | ||
| Élastomères fluorocarbonés (FKM) | ||
| Caoutchouc styrène-butadiène | ||
| Élastomères thermoplastiques | Copolymères à blocs styréniques (TPS) | Styrène-Butadiène-Styrène (SBS) |
| Styrène-Isoprène-Styrène (SIS) | ||
| Copolymères à blocs styréniques hydrogénés (HSBC) | ||
| Autres copolymères à blocs styréniques | ||
| Mélange de polyoléfines thermoplastiques (TPO) | ||
| Vulcanisats thermoplastiques (TPV) | ||
| Polyuréthanes thermoplastiques (TPU) | Polyester | |
| Polyéther | ||
| Autres polyuréthanes thermoplastiques | ||
| Autres élastomères thermoplastiques | Polyamide thermoplastique | |
| TPE-E - Copolyester | ||
Application
| Automobile |
| Médical |
| Électronique |
| Construction |
| Industriel |
| Autres applications |
Géographie
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Moyen Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Émirats Arabes Unis | |
| Reste du Moyen Orient et de l'Afrique |
| Type de produit | Élastomères thermodurcissables | Caoutchouc nitrile (NBR) | Nitriles carboxylés (XNBR) |
| Nitrile hydrogéné (HNBR) | |||
| Éthylène propylène (EPR) | |||
| Élastomères fluorocarbonés (FKM) | |||
| Caoutchouc styrène-butadiène | |||
| Élastomères thermoplastiques | Copolymères à blocs styréniques (TPS) | Styrène-Butadiène-Styrène (SBS) | |
| Styrène-Isoprène-Styrène (SIS) | |||
| Copolymères à blocs styréniques hydrogénés (HSBC) | |||
| Autres copolymères à blocs styréniques | |||
| Mélange de polyoléfines thermoplastiques (TPO) | |||
| Vulcanisats thermoplastiques (TPV) | |||
| Polyuréthanes thermoplastiques (TPU) | Polyester | ||
| Polyéther | |||
| Autres polyuréthanes thermoplastiques | |||
| Autres élastomères thermoplastiques | Polyamide thermoplastique | ||
| TPE-E - Copolyester | |||
| Application | Automobile | ||
| Médical | |||
| Électronique | |||
| Construction | |||
| Industriel | |||
| Autres applications | |||
| Géographie | Europe | Allemagne | |
| Royaume-Uni | |||
| Italie | |||
| France | |||
| Espagne | |||
| Reste de l'Europe | |||
| Moyen Orient et Afrique | Arabie Saoudite | ||
| Afrique du Sud | |||
| Émirats Arabes Unis | |||
| Reste du Moyen Orient et de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA) ?
Le marché des élastomres en Europe, Moyen-Orient et Afrique (EMEA) s'élève à 40,64 milliards USD en 2026 et devrait atteindre 52,16 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande d'élastomères en EMEA ?
L'électrification des véhicules, la substitution des matériaux dans le secteur de la santé, les grades recyclables et les exigences d'étanchéité pour l'hydrogène soutiennent la demande sur le marché des élastomères en Europe, Moyen-Orient et Afrique (EMEA).
Quel produit a dominé la part de marché en 2025 ?
Les élastomères thermoplastiques ont dominé avec une part de 81,12% en 2025 car ils favorisent un traitement efficace et la récupération des matériaux.
Quelle industrie utilisatrice finale a dominé la part de marché en 2025 ?
L'automobile et le transport détenaient une part de 51,45% en 2025, soutenue par les pneus, les joints d'étanchéité, les composants sous capot et les applications de véhicules électriques.
Quelles années ce rapport sur le marché des élastomères en Europe, Moyen Orient et Afrique (EMEA) couvre-t-il ?
Le rapport couvre la taille historique du marché des élastomères en Europe, Moyen Orient et Afrique (EMEA) pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des élastomères en Europe, Moyen Orient et Afrique (EMEA) pour les années : 2025, 2026, 2027, 2028, 2029 et 2030.