
Taille et Part du Marché Européen des Systèmes d'Essieu Électrique Sans Aimant
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 1.91 Milliards de dollars |
| Taille du Marché (2031) | 3.64 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.76 % |
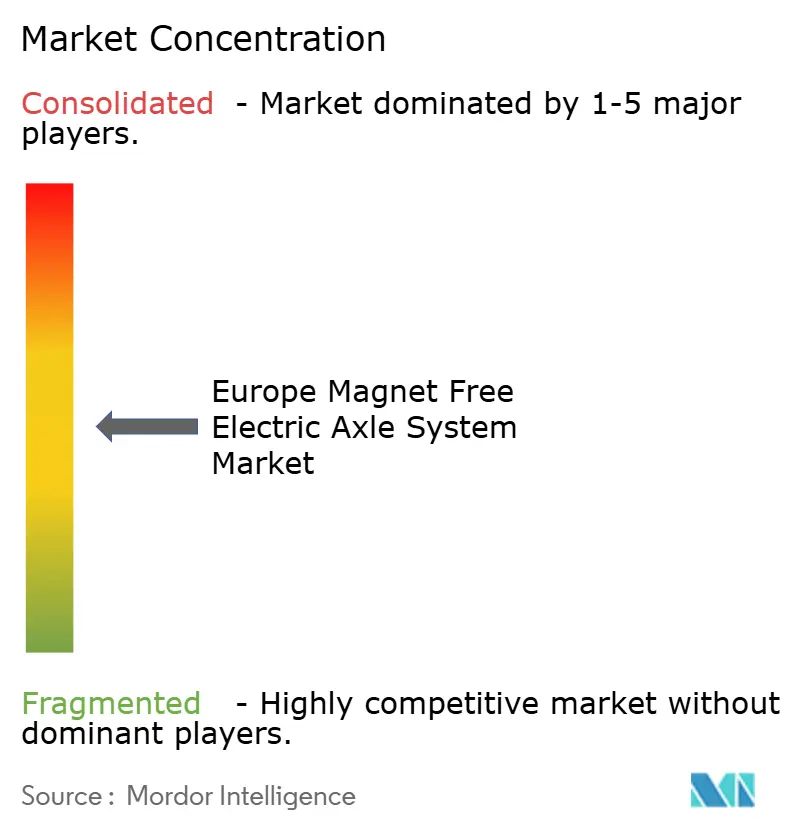
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché Européen des Systèmes d'Essieu Électrique Sans Aimant par Mordor Intelligence
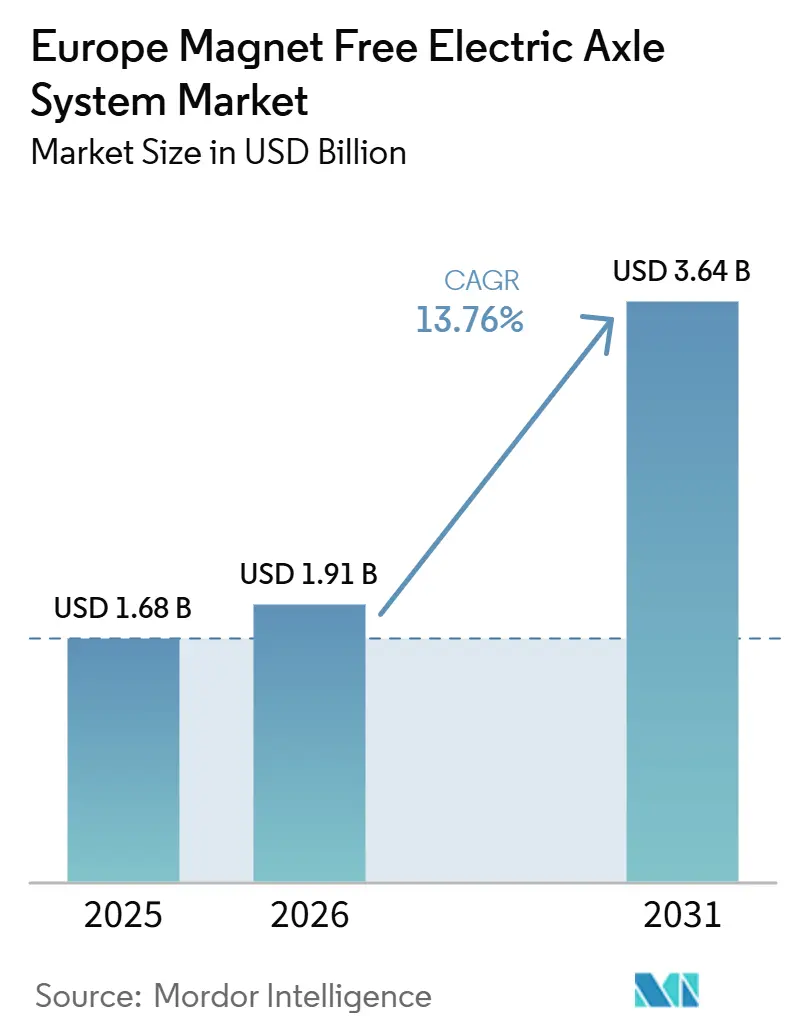
La taille du marché européen des systèmes d'essieu électrique sans aimant était évaluée à 1,68 milliard USD en 2025 et devrait croître de 1,91 milliard USD en 2026 pour atteindre 3,64 milliards USD d'ici 2031, à un CAGR de 13,76 % durant la période de prévision (2026-2031). Dans le but de contourner l'expansion imminente des contrôles à l'exportation de la Chine, les constructeurs automobiles se tournent rapidement vers la propulsion sans terres rares. Cette évolution intervient alors que les nouvelles réglementations chinoises englobent désormais le savoir-faire en matière de traitement. Les moteurs synchrones à excitation externe (EESM) sont en passe de capter la plus grande part des revenus, grâce à leur capacité à maintenir une efficacité élevée en cycle autoroutier sans recourir à des aimants permanents. Parallèlement, les moteurs à réluctance commutée (SRM), bien que salués pour leur fort potentiel de croissance, dépendent encore d'onduleurs de mise en forme de forme d'onde pour atténuer le bruit, les vibrations et la dureté (NVH). Les équipementiers s'orientent de plus en plus vers des essieux électriques intégrés, qui regroupent le moteur, l'onduleur et la boîte de vitesses, dans leur quête de groupes motopropulseurs plus légers et plus rentables. Simultanément, l'électronique en carbure de silicium (SiC) améliore l'efficacité de ces machines sans aimant. Sur le plan régional, l'Allemagne est en tête des revenus, portée par le lancement de la Gen6 de BMW. Cependant, l'Espagne connaît la croissance la plus rapide, alimentée par une gigafactory de phosphate de fer lithié dont l'ouverture est prévue dans un avenir proche.
Principaux Enseignements du Rapport
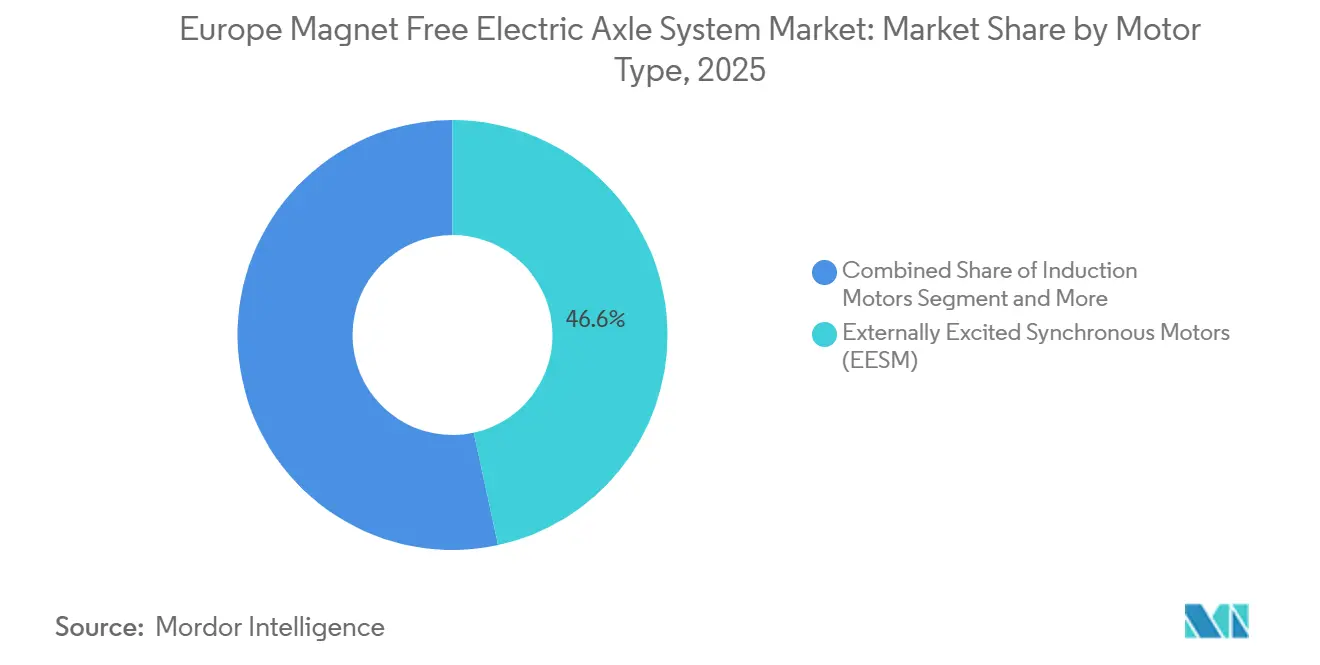
- Par type de moteur, les moteurs synchrones à excitation externe ont dominé avec 46,56 % de la part de marché des systèmes d'essieu électrique sans aimant en 2025, tandis que les moteurs à réluctance commutée progressent à un CAGR de 15,42 % jusqu'en 2031.
- Par type d'entraînement, les configurations entièrement électriques ont capté 63,28 % de la taille du marché des systèmes d'essieu électrique sans aimant en 2025 et se développent à un CAGR de 18,28 % jusqu'en 2031.
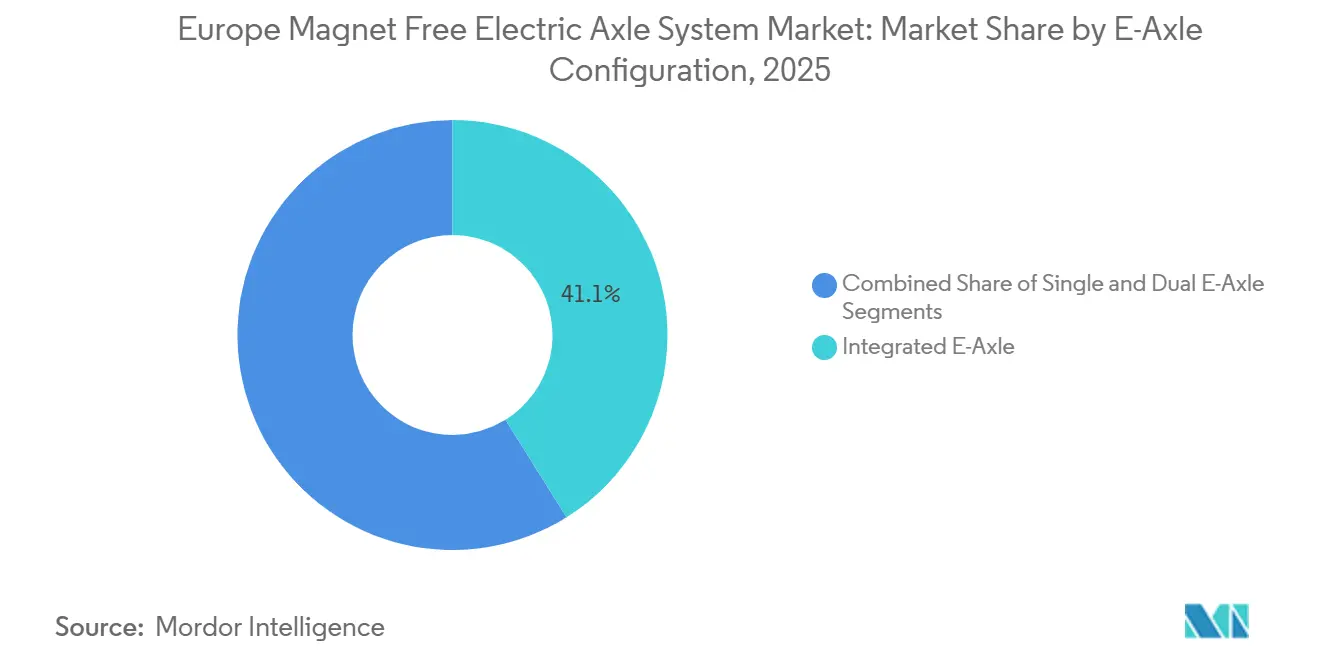
- Par configuration d'essieu électrique, les conceptions intégrées représentaient 41,13 % des installations de 2025 et progressent à un CAGR de 14,16 % sur la période 2026-2031.
- Par type de véhicule, les voitures particulières représentaient 57,21 % des revenus en 2025, tandis que les bus et autocars devraient enregistrer le CAGR le plus élevé, soit 15,22 %, jusqu'en 2031.
- Par zone géographique, l'Allemagne représentait 32,47 % de la part des revenus en 2025 ; l'Espagne est le marché à la croissance la plus rapide, avec un CAGR de 15,19 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Mandats CO₂ plus stricts de l'UE | +3.2% | UE-27 avec impact le plus fort en Allemagne, France, Pays-Bas | Moyen terme (2-4 ans) |
| Changement de Stratégie des Constructeurs Automobiles | +2.8% | Mondial avec focus principal sur l'Allemagne, le Royaume-Uni, la France | Long terme (≥ 4 ans) |
| Parité des Coûts des Batteries | +2.1% | UE-27 avec adoption précoce dans les pays nordiques et aux Pays-Bas | Court terme (≤ 2 ans) |
| Avantage du Coût Total de Possession pour les Flottes | +1.9% | Allemagne, Royaume-Uni, Espagne avec concentration de véhicules commerciaux | Moyen terme (2-4 ans) |
| Onduleurs SiC Haute Tension | +1.7% | Allemagne, France, Italie avec base de fabrication de semi-conducteurs | Moyen terme (2-4 ans) |
| Innovations Conjointes en Propriété Intellectuelle | +1.5% | Allemagne, France avec pôles de R&D automobile | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les Mandats de Réduction des CO₂ Portés par les Véhicules Électriques dans l'UE-27 se Renforcent après 2025
Des pénalités de 95 EUR par gramme au-delà de la limite de 93,6 g de CO₂/km pour les voitures particulières exposent les équipementiers à des coûts de conformité significatifs, stimulant l'adoption des véhicules électriques à batterie et renforçant la demande de systèmes d'essieu électrique sans aimant[1]« Normes de performance en matière d'émissions de CO₂, », Commission européenne, europa.eu. Avec l'élimination progressive des moteurs thermiques, les stratégies de repli sur les hybrides ne sont plus disponibles. Cette évolution accélère les cycles de retour sur investissement pour les essieux électriques sans aimant, qui évitent les écueils des dépendances aux terres rares. Bien que la moyenne de flotte offre un bref répit, les constructeurs accélèrent leurs déploiements de plateformes. Stellantis a alloué des investissements significatifs à plusieurs de ses usines italiennes pour s'aligner sur ces nouveaux objectifs. Alors que le WLTP et les réglementations à venir imposent des évaluations en conditions réelles, les moteurs sans aimant gagnent un avantage. Ces moteurs maintiennent leur puissance sur autoroute sans subir de déclassement thermique.
Le Passage des Constructeurs Automobiles aux Moteurs Sans Terres Rares pour Réduire les Risques de la Chaîne d'Approvisionnement Chinoise
Le durcissement des règles d'exportation chinoises sur le traitement des terres rares a déclenché un virage rapide vers les machines à rotor bobiné et à réluctance sur le marché des systèmes d'essieu électrique. L'essieu électrique Gen6 de BMW, désormais exempt de néodyme, affiche des pertes nettement inférieures et un poids réduit par rapport à son prédécesseur[2]« Steyr Starts Gen6 eDrive Production, », BMW Group, bmwgroup.com. Valeo et MAHLE ont introduit une plateforme EESM avec une empreinte carbone sensiblement plus faible que les systèmes traditionnels à aimants permanents. Bien que l'initiative ResourceEU de l'Europe vise à accroître le recyclage domestique, les capacités actuelles restent limitées, faisant des architectures sans aimant un choix pragmatique.
La parité des coûts des batteries accélère la demande d'essieux électriques entièrement électriques
Les cellules au phosphate de fer lithié ont atteint des réductions de coûts, atteignant la parité du coût total de possession (TCO) pour les utilisateurs intensifs. Cette évolution a encore propulsé le marché des systèmes d'essieu électrique sans aimant. L'usine de Stellantis et CATL à Saragosse devrait faire baisser les coûts encore davantage, creusant l'écart avec les hybrides rechargeables. En conséquence, les essieux électriques entièrement électriques surpassent annuellement leurs homologues hybrides. Il est à noter que les flottes d'entreprises, qui représentent une part significative des ventes de voitures neuves en Allemagne et en France, suivent une logique stricte de coût sur la durée de vie, renforçant cette tendance.
Les Modèles de Coût Total de Possession des Opérateurs de Flottes Favorisent les Essieux Électriques Intégrés
Les opérateurs de flottes se tournent de plus en plus vers des analyses avancées du coût total de possession (TCO), soulignant les avantages en termes de coûts opérationnels des systèmes d'essieu électrique intégrés par rapport aux configurations à moteurs distribués traditionnels. Ces avantages économiques découlent d'une complexité de câblage réduite, d'une gestion thermique plus aisée et de besoins de maintenance moindres, autant d'atouts particulièrement bénéfiques pour les véhicules commerciaux à forte utilisation. Les entreprises de logistique ont signalé des économies sur les coûts de maintenance lors de l'utilisation de systèmes d'essieu électrique intégrés plutôt que de configurations à double moteur. Les modules de gestion thermique intégrés présentent également des conceptions plus simples que leurs homologues conventionnels. Les avantages en termes de TCO sont encore plus prononcés dans les scénarios de livraison urbaine, où la nature fréquente des arrêts et des démarrages sollicite davantage les systèmes distribués que leurs homologues intégrés. À mesure que l'électrification des flottes prend de l'ampleur, les opérateurs reconnaissent que les essieux électriques intégrés permettent la standardisation des plateformes de véhicules sur diverses charges utiles, ce qui se traduit par une gestion des stocks simplifiée et des besoins réduits en formation des conducteurs.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité du Prix du Cuivre de Stator Gonfle le Coût de la Nomenclature | -1.8% | Mondial avec concentration de fabrication en Allemagne et en Italie | Court terme (≤ 2 ans) |
| Expérience de Terrain Limitée avec le Bruit et les Vibrations Acoustiques des Moteurs à Réluctance Commutée dans les Bus Européens | -1.2% | Allemagne, Royaume-Uni, Pays-Bas avec flottes de bus établies | Moyen terme (2-4 ans) |
| Lacune des Normes pour la Longévité de l'Isolation du Rotor des Moteurs Synchrones à Excitation Externe | -0.9% | UE-27 avec focus réglementaire en Allemagne et en France | Long terme (≥ 4 ans) |
| Rareté de la Capacité de Découpage de Laminations à l'Échelle de l'UE | -0.7% | Allemagne, Italie, France avec base de fabrication automobile | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Volatilité du Prix du Cuivre de Stator Gonfle le Coût de la Nomenclature
Les contrats à terme du LME ont connu une volatilité significative, entraînant une hausse des coûts de nomenclature pour les moteurs sans aimant, qui nécessitent plus de cuivre que les conceptions à base d'aimants. En l'absence de marchés de couverture robustes, les fournisseurs de rang 1 ont subi des pressions sur leurs marges, nécessitant la renégociation de contrats à long terme ou un virage vers des matières premières recyclées. Bien que l'initiative de l'UE vise à accroître l'utilisation du cuivre recyclé, le taux de récupération du cuivre de qualité moteur reste faible.
Expérience de Terrain Limitée avec le Bruit et les Vibrations Acoustiques des Moteurs à Réluctance Commutée dans les Bus Européens
Les SRM augmentent les niveaux sonores dans une plage de fréquences spécifique, soulignant l'importance du confort des passagers. Cette hausse du bruit constitue un défi majeur pour l'intégration dans les systèmes de transport en commun, où garantir une expérience positive aux passagers est essentiel. Les commandes avancées de forme d'onde, bien qu'efficaces pour traiter certaines harmoniques, n'ont pas encore atteint une adoption généralisée. Seul un petit nombre de bus en Europe utilise actuellement la technologie SRM, ce qui met en évidence la lenteur du rythme de mise en œuvre. Dans certaines régions, les opérateurs exigent des certifications spécifiques pour un déploiement plus large, freinant davantage la croissance des SRM sur le marché des systèmes d'essieu électrique sans aimant. Ces obstacles réglementaires, combinés à la nécessité d'avancées technologiques, continuent de limiter l'expansion de l'utilisation des SRM dans ce secteur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Moteur :
La Domination des Moteurs Synchrones à Excitation Externe Face à la Disruption des Moteurs à Réluctance CommutéeLes moteurs synchrones à excitation externe ont représenté 46,56 % des revenus en 2025, reflétant leur équilibre entre efficacité et résilience géopolitique au sein du marché des systèmes d'essieu électrique sans aimant. Les moteurs à réluctance commutée devraient se développer à un CAGR de 15,42 %, le plus élevé parmi les types de moteurs, une fois que les onduleurs de mise en forme de forme d'onde auront validé des niveaux de bruit compatibles avec la norme ISO pour les cycles de service des bus. Les machines à induction, bien qu'utiles pour les essieux avant dans les configurations à double moteur, compromettent l'efficacité à vitesse autoroutière, ce qui se traduit par une part de marché modeste. Pendant ce temps, les unités à aimants permanents trouvent leur niche uniquement dans les programmes de voitures compactes soucieux des coûts.
Une plateforme commune est sur le point d'entrer en production en série, visant à réaliser une réduction significative de l'empreinte carbone. Une solution flexible permet aux équipementiers de choisir entre une conception sans terres rares ou à base d'aimants. Un module à induction à venir, conçu pour un client premium, met en lumière l'échange technologique transatlantique. Enfin, des brevets traitant des défis NVH soulignent le dernier obstacle à l'adoption de masse des SRM, rendant leurs prévisions de marché vulnérables au calendrier d'exécution.


Par Type d'Entraînement :
Les Systèmes Entièrement Électriques Dominent la CroissanceLes groupes motopropulseurs entièrement électriques ont capté 63,28 % des installations en 2025 et progressent à un CAGR de 18,28 %, dépassant largement les hybrides rechargeables et les hybrides légers sur le marché des systèmes d'essieu électrique sans aimant. À mesure que les prix des batteries baissent significativement, les avantages en termes de coût total de possession (TCO) des modèles à double groupe motopropulseur s'amenuisent. Parallèlement, les réglementations sont sur le point de mettre fin à la vente de moteurs à combustion à l'avenir.
Bien que les hybrides rechargeables devraient représenter une part notable du volume du marché, leur marge de manœuvre se réduit à mesure que les crédits de conformité se raréfient. Bien que les hybrides continuent de fonctionner dans des cycles d'utilisation où les bornes de recharge publiques sont absentes, les données indiquent que les incitations liées aux péages comblent rapidement cet écart. Dans un virage clair, un grand constructeur automobile lance sa nouvelle plateforme exclusivement en version entièrement électrique, soulignant le mouvement du secteur vers l'abandon de l'architecture hybride rechargeable.
Par Configuration d'Essieu Électrique :
L'Intégration Stimule l'EfficacitéLes unités intégrées représentaient 41,13 % des installations de 2025 et ont affiché un CAGR de 14,16 %, grâce à une réduction des pièces de 18 à 22 % et à une diminution des réclamations sous garantie. Les berlines à traction avant continuent de privilégier les essieux électriques simples pour leur rentabilité, tandis que les SUV premium adoptent de plus en plus des configurations doubles pour un vectoring de couple amélioré.
Avec les avancées en densité de puissance, soulignant la tendance à un emballage plus compact grâce à l'intégration. Parallèlement, une nouvelle solution de preuve a été dévoilée, rationalisant davantage les opérations en consolidant dans un seul microcontrôleur de commande, réduisant ainsi à la fois le poids et le nombre de fournisseurs. Cependant, en raison de primes de coût significatives, l'adoption des doubles essieux électriques est limitée aux segments qui peuvent se les permettre.
Par Type de Véhicule :
Les Véhicules Commerciaux Stimulent l'InnovationLes voitures particulières ont représenté 57,21 % du volume de 2025 mais ont connu une croissance plus lente que les bus sur le marché des systèmes d'essieu électrique sans aimant. Les règles de passation de marchés municipaux et la recharge prévisible en dépôt portent le CAGR des bus à 15,22 % jusqu'en 2031.
La densité des itinéraires activée par la télématique augmente pour les fourgonnettes commerciales légères, optimisant leurs avantages en matière de freinage régénératif. Pendant ce temps, les camions moyens et lourds sont en retard, dans l'attente du déploiement d'une infrastructure de recharge avancée. Pour aligner les performances avec l'indépendance aux aimants, un constructeur automobile de premier plan a introduit un essieu arrière à efficacité améliorée et un essieu avant à induction dans ses SUV premium.
Analyse Géographique
Marché européen des systèmes d'essieu électrique sans aimant
L'Allemagne a généré 32,47 % des revenus en 2025, portée par les avancées dans les lignes de production et les initiatives de recyclage impliquant de multiples partenaires. L'Espagne, dont la croissance est prévue à un CAGR de 15,19 %, tire parti d'une nouvelle installation de batteries alimentée par des énergies renouvelables. La part de marché de l'Italie est attribuée à l'augmentation de la production électrifiée sur plusieurs sites et à l'introduction de composants moteurs supplémentaires dans la fabrication.
Marchés européens plus larges
La France détient une part notable du volume, soutenue par des efforts de recherche et développement et un profil de coûts solide dans le secteur des transports. Les initiatives stratégiques, les installations de fabrication avancées et la transition de la production vers des unités de propulsion électrique renforcent la position du Royaume-Uni[3]"Dana Birmingham Investment,", Advanced Propulsion Centre UK, advancedpropulsioncentre.co.uk. Les Pays-Bas progressent vers la parité des coûts dans les véhicules commerciaux. Parmi les autres points saillants européens figurent les avancées en matière de production en Autriche, les développements technologiques en Belgique et les améliorations continues des infrastructures en Europe centrale et orientale.
Paysage Concurrentiel
Les principaux fournisseurs dominent le marché des systèmes d'essieu électrique sans aimant, détenant une part combinée significative. Tandis que les grands acteurs poursuivent une stratégie interne, d'autres s'appuient sur des partenariats modulaires, permettant aux acteurs de rang 1 plus petits de rester compétitifs. Les innovations en matière de technologie de refroidissement pour les conceptions à rotor bobiné continuent de façonner le marché, avec des avancées dans les méthodes de refroidissement à l'huile et les conceptions à conducteurs creux en tête.
La différenciation dans le segment de l'après-vente devient de plus en plus importante, comme en témoigne le développement d'outils de réparation spécialisés. De plus, de nouvelles technologies de protection sont introduites pour soutenir les architectures futures visant à améliorer l'efficacité et à réduire l'utilisation des matériaux. Cependant, les entreprises sans capacités internes de conception d'onduleurs font face à des pressions croissantes sur leurs marges, les constructeurs intégrant de plus en plus verticalement pour optimiser les performances.
Leaders du Secteur Européen des Systèmes d'Essieu Électrique Sans Aimant
-
ZF Friedrichshafen AG
-
Robert Bosch GmbH
-
Vitesco Technologies Group AG
-
Valeo SA
-
MAHLE GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des systèmes d'essieu électrique sans aimant
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- Vitesco Technologies Group AG
- GKN Automotive Ltd
- Valeo SA
- MAHLE GmbH
- Dana Incorporated
- BorgWarner Inc.
- Schaeffler AG
- AVL List GmbH
- Siemens AG
- Magna International Inc.
- Punch Powertrain NV
- Nidec Corporation
- Continental AG
- Allison Transmission Holdings Inc.
- American Axle and Manufacturing Holdings Inc.
- Hitachi Astemo Ltd
- Infinitum Electric Inc.
- Parker Hannifin Corp.

Recent Industry Developments in Marché européen des systèmes d'essieu électrique sans aimant
- Janvier 2026 : Schaeffler AG pilote le projet phare ReDriveS, visant à développer un concept de recyclage industriel, automatisé et évolutif pour les essieux électriques tout en garantissant des méthodes non destructives. Avec un budget dépassant 25 millions EUR, l'initiative a obtenu plus de 16 millions EUR de financement du ministère fédéral allemand des Affaires économiques et de l'Énergie. Le projet bénéficie de la collaboration de 25 partenaires issus de l'industrie, des PME et du monde académique.
- Août 2025 : BMW a commencé à produire son dernier système eDrive dans une installation, réalisant une réduction significative des pertes d'énergie et éliminant complètement l'utilisation de matériaux à terres rares. Cette évolution marque une étape majeure dans l'engagement de BMW en faveur d'une technologie de véhicules électriques durable et efficace, s'alignant sur la stratégie plus large de l'entreprise visant à réduire l'impact environnemental et la dépendance aux matières premières critiques.


Périmètre du Rapport sur le Marché Européen des Systèmes d'Essieu Électrique Sans Aimant
Le rapport sur le marché européen des systèmes d'essieu électrique sans aimant est segmenté par type de moteur (moteurs synchrones à excitation externe, moteurs à induction, moteurs à réluctance commutée et moteurs à aimants permanents), type d'entraînement (entraînement entièrement électrique, entraînement hybride et entraînement hybride rechargeable), configuration d'essieu électrique (essieu électrique simple et essieu électrique double), type de véhicule (voitures particulières et véhicules commerciaux) et pays. Les prévisions de marché sont fournies en termes de valeur (USD).
| Moteurs Synchrones à Excitation Externe (MSEE) |
| Moteurs à Induction |
| Moteurs à Réluctance Commutée |
| Moteurs à Aimants Permanents |
| Entraînement Entièrement Électrique |
| Entraînement Hybride |
| Entraînement Hybride Rechargeable |
| Essieu Électrique Simple |
| Double Essieu Électrique |
| Essieu Électrique Intégré |
| Voitures Particulières | Berlines à Hayon |
| Berlines | |
| SUV et VUM | |
| Véhicules Commerciaux | Véhicules Commerciaux Légers |
| Véhicules Commerciaux Moyens et Lourds | |
| Bus et Autocars |
| Allemagne |
| Royaume-Uni |
| Espagne |
| Italie |
| France |
| Pays-Bas |
| Reste de l'Europe |
| Par Type de Moteur | Moteurs Synchrones à Excitation Externe (MSEE) | |
| Moteurs à Induction | ||
| Moteurs à Réluctance Commutée | ||
| Moteurs à Aimants Permanents | ||
| Par Type d'Entraînement | Entraînement Entièrement Électrique | |
| Entraînement Hybride | ||
| Entraînement Hybride Rechargeable | ||
| Par Configuration d'Essieu Électrique | Essieu Électrique Simple | |
| Double Essieu Électrique | ||
| Essieu Électrique Intégré | ||
| Par Type de Véhicule | Voitures Particulières | Berlines à Hayon |
| Berlines | ||
| SUV et VUM | ||
| Véhicules Commerciaux | Véhicules Commerciaux Légers | |
| Véhicules Commerciaux Moyens et Lourds | ||
| Bus et Autocars | ||
| Par Géographie | Allemagne | |
| Royaume-Uni | ||
| Espagne | ||
| Italie | ||
| France | ||
| Pays-Bas | ||
| Reste de l'Europe | ||


Questions Clés Répondues dans le Rapport
Quel chiffre d'affaires le marché européen des systèmes d'essieu électrique sans aimant devrait-il atteindre d'ici 2031 ?
Le segment devrait générer 3,64 milliards USD d'ici 2031, progressant à un CAGR de 13,76 % de 2026 à 2031.
Quelle architecture de moteur détient actuellement la plus grande part des installations ?
Les moteurs synchrones à excitation externe sont en tête avec 46,56 % des revenus de 2025, reflétant la préférence des équipementiers pour des conceptions efficaces sur autoroute et sans terres rares.
À quelle vitesse les moteurs à réluctance commutée devraient-ils croître en Europe ?
Ils devraient se développer à un CAGR de 15,42 % jusqu'en 2031, à mesure que les onduleurs de mise en forme de forme d'onde atténuent les problèmes de NVH.
Quel marché européen affiche la trajectoire de croissance la plus rapide ?
L'Espagne devrait progresser à un CAGR de 15,19 % jusqu'en 2031, soutenue par une gigafactory de phosphate de fer lithié de 50 GWh dont la mise en service est prévue fin 2026.
Qu'est-ce qui stimule la croissance rapide de l'Espagne ?
Les subventions MOVES III et une augmentation de 60,86% des chargeurs rapides propulsent le CAGR de 15,19% de l'Espagne.
Quelle technologie comble les écarts d'efficacité avec les entraînements à aimants permanents ?
Les onduleurs à carbure de silicium 800 V offrent jusqu'à 99,5% d'efficacité de conversion, renforçant la compétitivité des moteurs sans aimant.
Dernière mise à jour de la page le:



