
Taille et parts du marché européen de la soude caustique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
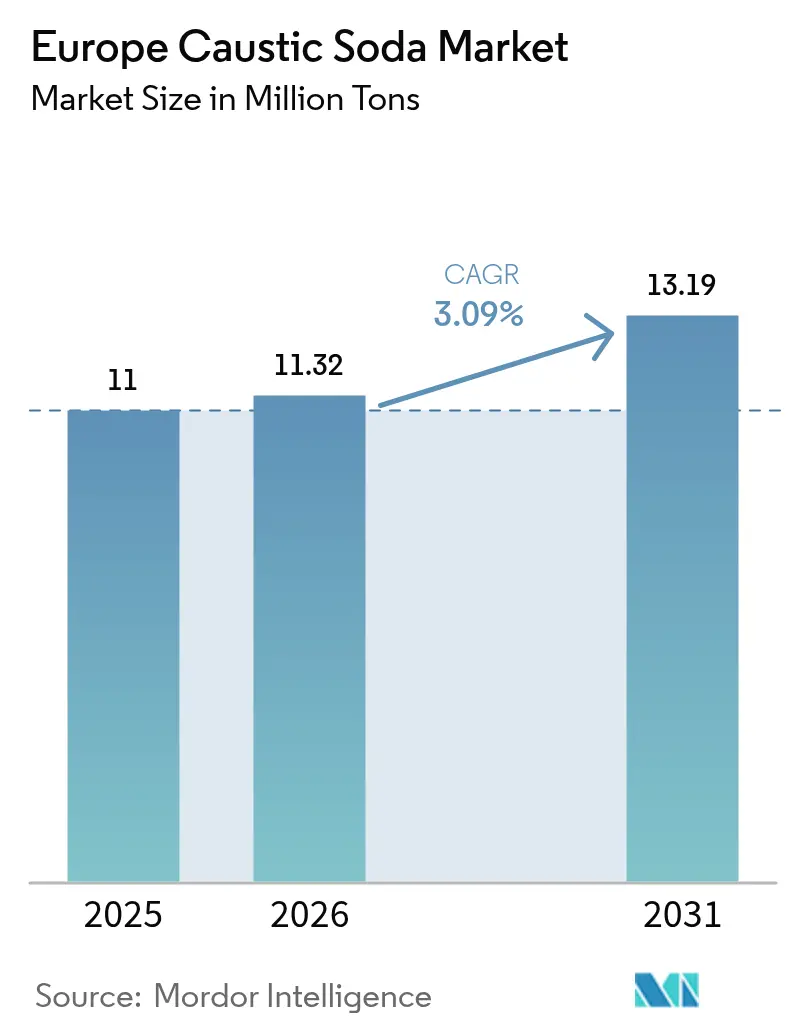
| Taille du marché de l'année de base (2025) | 11 Millions de tonnes |
| Volume du Marché (2026) | 11.32 Millions de tonnes |
| Volume du Marché (2031) | 13.19 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.09 % |
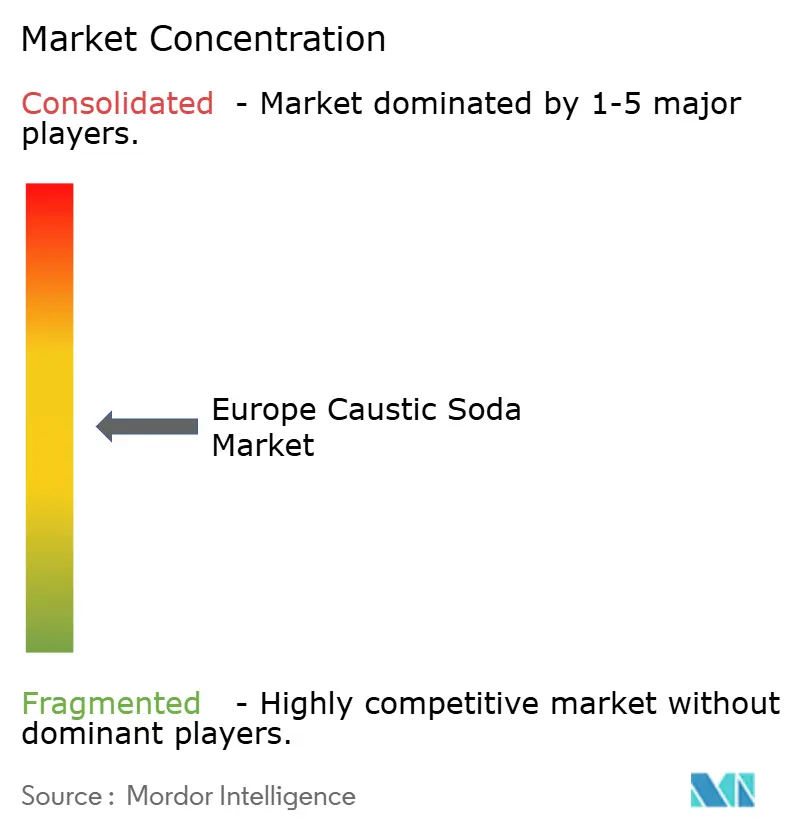
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la soude caustique par Mordor Intelligence
La taille du marché européen de la soude caustique devrait passer de 11 millions de tonnes en 2025 à 11,32 millions de tonnes en 2026 et devrait atteindre 13,19 millions de tonnes d'ici 2031, à un CAGR de 3,09 % sur la période 2026-2031. La tension sur les approvisionnements en électricité, l'inflation des coûts tout au long des chaînes de valeur chlore-alcali et la nécessité de maintenir l'équilibre chlore-soude caustique après des réductions persistantes des capacités de chlorure de polyvinyle (PVC) reconfigurent les priorités d'investissement. Les grands producteurs sécurisent des contrats d'énergie renouvelable, les opérateurs de plus petite taille abandonnent les actifs à diaphragme à coût élevé, et les utilisateurs en aval se tournent vers les grades liquides pour rationaliser la logistique. Les vents réglementaires favorables liés aux mises à niveau des eaux usées, aux emballages à base de fibres et aux projets d'alumine de qualité batterie ancrent la demande structurelle, tandis que les tarifs énergétiques élevés et les obligations strictes REACH demeurent les principaux contrepoids. L'ensemble de ces forces explique pourquoi le marché européen de la soude caustique se développe à un rythme régulier plutôt qu'explosif.
Principaux enseignements du rapport
- La technologie à cellule à membrane a représenté 78,18 % des parts du marché européen de la soude caustique en 2025 et demeure la voie la plus économe en énergie, tandis que les autres procédés de production devraient croître à un CAGR de 3,22 % jusqu'en 2031.
- Les grades liquides ont représenté 61,22 % des volumes de 2025 et sont en passe d'augmenter à un CAGR de 4,29 % jusqu'en 2031, dépassant les formes solides grâce à des coûts de fret réduits et à l'adoption rapide du dosage automatisé à l'échelle des usines.
- Les produits chimiques organiques ont capté 29,69 % de la demande en 2025 ; le raffinage de l'alumine devrait enregistrer le CAGR le plus rapide à 3,47 % à mesure que les projets de qualité batterie relancent les raffineries ibériques à l'arrêt.
- Le reste de l'Europe a représenté 38,98 % des volumes en 2025, tandis que l'Espagne devrait afficher un CAGR de 4,77 %, soutenue par les ajouts de capacité d'Ercros et les dépenses municipales en matière d'eaux usées.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante liée à l'application de traitement des eaux | +0.6% | Allemagne, France, Italie, Espagne, Pologne | Moyen terme (2 à 4 ans) |
| Demande croissante d'alumine liée à la chaîne d'approvisionnement des batteries pour véhicules électriques | +0.5% | Espagne, Italie, Allemagne | Long terme (≥ 4 ans) |
| Croissance des emballages à base de fibres | +0.4% | Région nordique, Allemagne, France | Moyen terme (2 à 4 ans) |
| Expansion des pôles de fabrication de savons et de détergents | +0.3% | Allemagne, France, Pays-Bas | Court terme (≤ 2 ans) |
| Besoin croissant de synthèse chimique | +0.5% | Allemagne, Belgique, Pays-Bas | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante liée à l'application de traitement des eaux
Les stations d'épuration municipales et industrielles doivent désormais satisfaire à la révision 2024/3019 de la directive sur le traitement des eaux urbaines résiduaires, qui étend le traitement tertiaire aux agglomérations de plus de 1 000 équivalents-habitants et prévoit des opérations à énergie nette nulle d'ici 2045[1]. Cela impose 257 milliards EUR de mises à niveau d'ici 2050, augmentant l'utilisation de soude caustique pour l'élimination des nutriments et le contrôle du pH de 15 à 20 % sur la période de prévision. L'Allemagne et la France, qui détiennent ensemble environ 35 % de la capacité de traitement installée, ont respectivement inscrit 3,2 milliards EUR et 2,1 milliards EUR dans leurs budgets 2025 pour des programmes de réduction du phosphore. L'Espagne et l'Italie canalisent des fonds de cohésion vers des projets côtiers, tandis que la Pologne et la République tchèque décentralisent des unités à petite échelle qui favorisent le NaOH solide en sacs. Les fournisseurs de grades liquides à 50 % remportent des contrats d'approvisionnement pluriannuels à mesure que les services publics automatisent le dosage et renforcent les protocoles de sécurité au travail.
Demande croissante d'alumine liée à la chaîne d'approvisionnement des batteries pour véhicules électriques
Alcoa a entamé des négociations en 2024 pour relancer sa raffinerie de San Ciprián d'une capacité de 465 kilotonnes/an et explore un redémarrage partiel de l'actif de Portovesme d'une capacité de 800 kilotonnes/an, sous réserve d'accords d'énergie renouvelable inférieurs à 50 EUR/MWh[2]. Ces deux projets dépendent de l'hydroxyde de sodium à raison de 50 à 80 kg par tonne d'alumine, les spécifications de qualité batterie relevant les seuils de pureté. Norsk Hydro, basée en Norvège, s'est engagée à utiliser 100 % d'intrants renouvelables dans ses opérations européennes d'alumine et d'aluminium d'ici 2030, créant des perspectives de co-implantation pour les usines à cellules à membrane à proximité de parcs éoliens et solaires. Les chimies de cathodes sodium-ion mentionnées dans les Perspectives sur les minéraux critiques de l'AIE élargissent encore les besoins en soude caustique à long terme.
Croissance des emballages à base de fibres
Le règlement sur les emballages et les déchets d'emballages (2025/40), ainsi que la directive sur les plastiques à usage unique, encouragent les usines de pâte kraft à augmenter la production de carton recyclable et de produits en fibres moulées. Les usines de Finlande, de Suède, d'Allemagne et de France ont consommé 40 à 80 kg de NaOH par tonne de pâte en 2025, et les acteurs majeurs UPM, Stora Enso et Smurfit Kappa ont affiché des gains de pâte de 8 à 12 % en glissement annuel sur 2024-2025. La Finlande a injecté 120 millions EUR dans des subventions de recherche et développement pour les bio-emballages, soutenant des lignes de pâte de dissolution qui fonctionnent exclusivement à la soude caustique liquide pour les lessiveurs continus. Les règles obligatoires sur le contenu recyclé dans le cadre de l'écoconception de l'UE rendent les substrats en papier plus attractifs que les plastiques vierges, consolidant la visibilité de la demande à long terme.
Expansion des pôles de fabrication de savons et de détergents
Unilever, Henkel et Procter & Gamble consolident leur production en Europe occidentale et centrale sur un nombre réduit de méga-sites. Henkel a investi 200 millions EUR à Düsseldorf en 2025 et ajoutera 25 000 tonnes/an de demande en NaOH une fois que les nouvelles lignes de détergents liquides atteindront leur régime permanent d'ici 2027. La tour de compactage de P&G à Amiens, d'un montant de 150 millions EUR, augmente la production de détergents en poudre de 18 %, se traduisant par un débit plus élevé de soude caustique. Les règles de formulation restreignant les phosphates stimulent une utilisation accrue de carbonate de soude et de silicates, tous deux dérivés en amont du NaOH, et Unilever s'est publiquement engagée à s'approvisionner exclusivement en soude caustique issue d'électricité renouvelable d'ici 2028.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts énergétiques élevés en Europe | −0.8% | Allemagne, Italie, Pays-Bas | Court terme (≤ 2 ans) |
| Conformité REACH et sécurité au travail | −0.2% | À l'échelle de l'UE | Moyen terme (2 à 4 ans) |
| Réductions de cadence liées à l'équilibre chlore | −0.5% | Allemagne, France, Pays-Bas | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts énergétiques élevés en Europe
L'électricité représente plus de la moitié des coûts variables totaux du chlore-alcali en Europe. Malgré le recul par rapport aux pics de 2023, les tarifs industriels de 2024 ont atteint en moyenne 197 EUR/MWh, soit encore 85 % au-dessus de la base de 2020. La France, protégée par l'ARENH, paie 32 à 46 EUR/MWh, mais les producteurs néerlandais et allemands font face à des cotations à trois chiffres. La parité du gaz naturel avec le Henry Hub reste défavorable. En conséquence, Ercros a vu ses prix de vente moyens chuter de 41 % en glissement annuel, et les marges se sont comprimées à 6,5 % au premier semestre 2024. L'accord d'énergie renouvelable de 1,2 GW de Covestro avec RWE, effectif en 2026, vise à plafonner l'électricité livrée en dessous de 60 EUR/MWh pendant une décennie.
Conformité REACH et sécurité au travail
La conversion obligatoire à la membrane pour les unités à diaphragme existantes d'ici 2028, dans le cadre du document de référence sur les meilleures techniques disponibles (MTD) du secteur, intensifie les dépenses d'investissement. Le producteur tchèque Spolchemie a déclaré 8 millions EUR de frais REACH et de mises à niveau de surveillance en 2024, soit 12 % du chiffre d'affaires, contraignant à des garanties soutenues par l'État. Les systèmes de transfert en circuit fermé sont désormais obligatoires pour le NaOH au-dessus de 25 % en masse, ajoutant 15 à 25 millions EUR par site.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par procédé de production :
les cellules à membrane maintiennent leur dominance grâce aux économies d'énergieLa technologie à membrane a représenté 78,18 % du volume de 2025, tandis que le segment des autres procédés de production croît à un CAGR plus rapide de 3,22 %. La taille du marché européen de la soude caustique pour la production par membrane est appelée à bénéficier du fait que chaque reconversion de diaphragme génère 20 à 30 % d'économies d'électricité. Des voies émergentes telles que les cellules à cathode dépolarisée à l'oxygène pourraient réduire la consommation d'énergie en dessous de 2 000 kWh/t, et Horizon Europe a réservé 45 millions EUR pour piloter cette technologie.
La part des diaphragmes existants, encore proche de 10 à 12 % en Pologne, en République tchèque et en Roumanie, se réduira à mesure que les délais de conversion de 2028 approcheront. Les producteurs qui retardent les mises à niveau risquent des pénalités REACH et la fuite de clients vers le NaOH bas carbone. Les cellules au mercure ont déjà disparu après la Convention de Minamata. Le marché européen de la soude caustique s'articule donc fermement autour des capacités à membrane, et toute nouvelle construction devrait déployer des salles de cellules de nouvelle génération compatibles avec la valorisation de l'hydrogène vert.
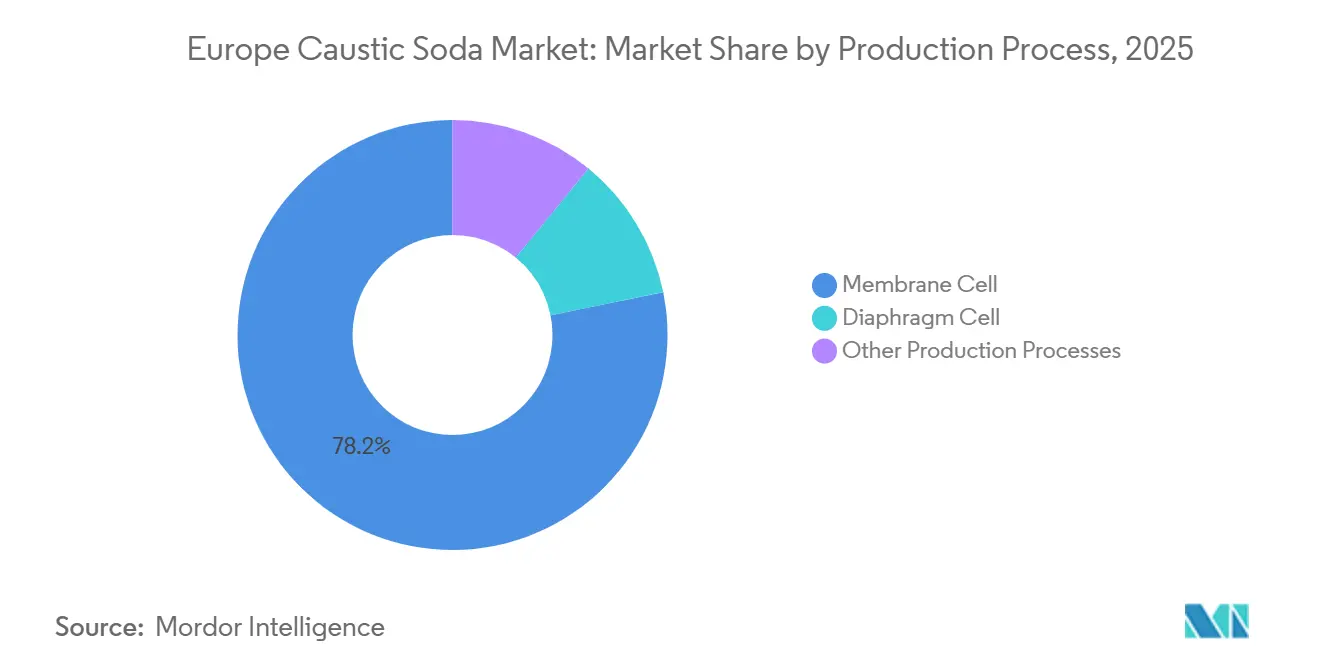
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par forme :
les grades liquides s'accélèrent grâce à l'économie du fret et de l'automatisationLe NaOH liquide a représenté 61,22 % des expéditions en 2025 et devrait croître de 4,29 % jusqu'en 2031. Les utilisateurs finaux préfèrent la forme sans dilution car elle réduit les coûts de manutention de 15 à 20 % et s'intègre parfaitement aux systèmes de dosage automatisés dans les lessiveurs de pâte et les clarificateurs municipaux. Une citerne routière de 25 tonnes livre 12,5 tonnes de NaOH actif, souvent dans un rayon de 500 km, ce qui la rend attractive par rapport aux flocons, qui nécessitent des cuves de dissolution à forte intensité capitalistique. Par conséquent, le marché européen de la soude caustique se tourne de plus en plus vers le liquide, et les flottes de transport équipées d'iso-conteneurs en acier inoxydable connaissent un taux d'utilisation des actifs élevé.
Les formes solides défendent toutefois des niches dans la pharmacie, la transformation alimentaire et les stations d'eau rurales qui achètent des sacs de 25 kg pour la précision du dosage. La mercerisage textile en Turquie et en Europe centrale valorise également une pureté de 98 % en masse. Par conséquent, bien que les flocons connaissent une croissance plus lente, ils stabilisent les écarts de marge pour les vendeurs capables de basculer entre les formats d'emballage en fonction de la saisonnalité.
Par application :
les produits chimiques organiques en tête, l'alumine donne le rythmeLes produits chimiques organiques ont représenté 29,69 % du volume de 2025, ancrés dans les époxy, les polycarbonates et les intermédiaires pharmaceutiques de haute pureté. Les fabricants de résines nationaux se protègent via des barrières antidumping, mais cherchent toujours à réduire les coûts grâce à des pipelines de NaOH captifs, liant le marché européen de la soude caustique toujours plus étroitement aux pôles de synthèse chimique en aval le long du corridor Rhin-Escaut.
Le raffinage de l'alumine affiche le CAGR le plus rapide à 3,47 % jusqu'en 2031, l'Espagne et l'Italie progressant vers des redémarrages de raffineries destinées aux chaînes d'approvisionnement de qualité batterie. Chaque tonne d'alumine par voie Bayer absorbe jusqu'à 80 kg de NaOH, de sorte que la seule réactivation de San Ciprián pourrait consommer 30 à 35 kilotonnes supplémentaires par an. La pâte et le papier se situent sur une trajectoire robuste mais moins élevée, soutenue par les commandes de carton kraft pour l'emballage du commerce électronique.
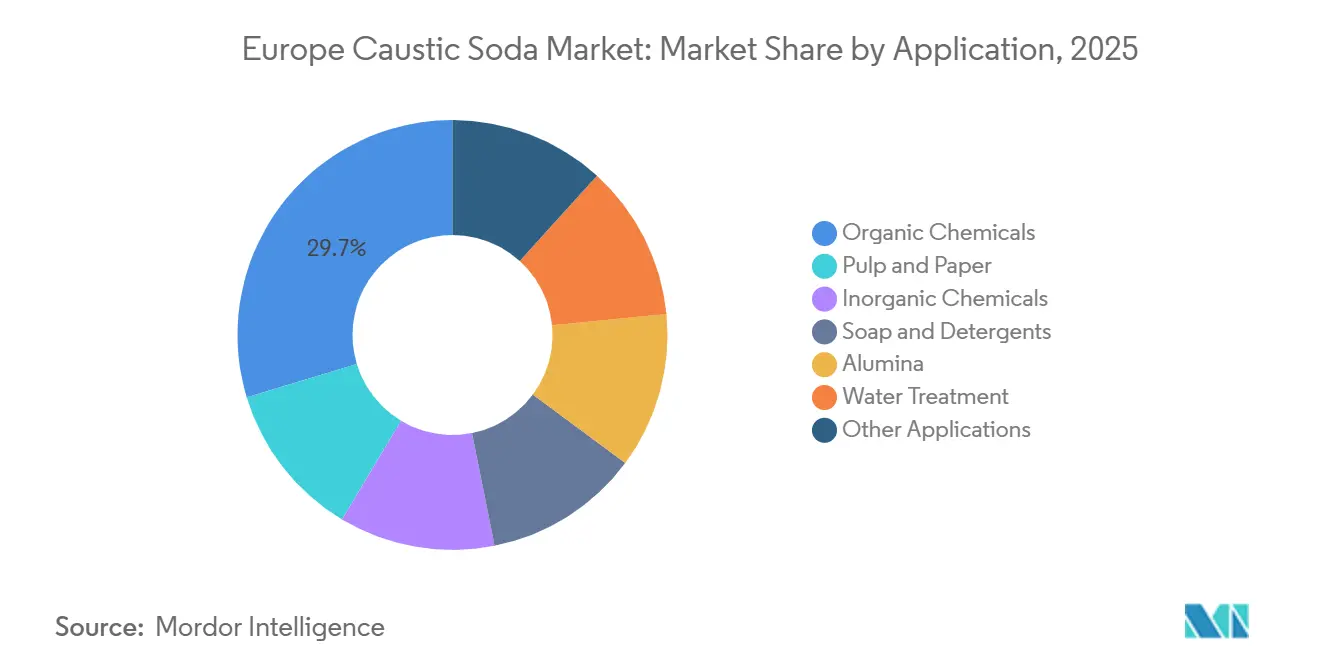
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Marchés européens plus larges
Le reste de l'Europe a couvert 38,98 % de la demande de 2025, la Pologne, les Pays-Bas et les territoires nordiques de pâte à papier ayant maintenu des programmes d'approvisionnement solides. Le hub de Brzeg Dolny de PCC SE achemine des expéditions de produits liquides à travers l'Europe centrale par voie ferroviaire, tandis que les unités de Delfzijl et Hengelo de Nobian bénéficient d'un accès maritime aux clients de la mer du Nord. Les papeteries nordiques importent d'importants volumes de NaOH vers Kymi, Kaukas et Skutskär, en s'appuyant sur des corridors stables de fret liquéfié en provenance des producteurs baltes.
Marché espagnol de la soude caustique
L'Espagne est l'exception en matière de croissance volumique avec une projection de CAGR de 4,77 %. Ercros a porté sa production du premier semestre 2024 à 207 kilotonnes et a planifié des modernisations de membranes à Vila-seca et Tarragone. Conjuguée à 1,8 milliard EUR de dépenses d'investissement dans le traitement des eaux usées sur la période 2026-2028, les seules entreprises de services publics espagnoles pourraient accroître la demande de NaOH de plusieurs points de pourcentage à un chiffre élevé. L'empreinte logistique est orientée vers la distribution par camion au sud des Pyrénées, soutenue par des liaisons portuaires à Tarragone et Bilbao.
Marché de la soude caustique en Europe continentale
L'Allemagne demeure le premier consommateur, soutenue par la capacité nominale de 900 kilotonnes de Covestro et des usines chimiques organiques regroupées. À partir de 2026, le contrat de bloc d'énergie renouvelable de 1,2 GW lié à RWE stabilise les courbes de coûts, permettant à Brunsbüttel et Krefeld-Uerdingen de commercialiser du NaOH « vert » à moins de 0,5 tonne de CO2 par tonne de produit. Les actifs de Berre en France et de Jemeppe en Belgique exploitent le plafond tarifaire de l'ARENH, maintenant les coûts unitaires de trésorerie compétitifs. Le site de Runcorn au Royaume-Uni est confronté à des tarifs énergétiques post-Brexit volatils proches de 180 à 200 EUR/MWh, et les flux en provenance de Russie ont été réorientés vers l'est après les sanctions de 2022, rendant le marché de la soude caustique en Europe continentale plus tourné vers l'intérieur qu'à aucun autre moment au cours de la dernière décennie.
Paysage réglementaire
L'hydroxyde de sodium en Europe relève du cadre européen des produits chimiques, dirigé par REACH (CE 1907/2006), avec des informations harmonisées de classification et d'étiquetage tenues par l'Agence européenne des produits chimiques (ECHA). Pour les producteurs de chlore-alcali, les permis d'exploitation et les exigences d'amélioration continue sont façonnés par la directive relative aux émissions industrielles (2010/75/UE) et les conclusions associées sur les meilleures techniques disponibles (MTD), qui constituent une référence centrale pour les conversions en cours vers les cellules à membrane et les dépenses d'investissement liées à la conformité.
Les obligations d'étiquetage et de communication se renforcent dans le cadre du régime de classification, d'étiquetage et d'emballage, y compris les mises à jour introduites par le règlement (UE) 2024/2865 adopté en octobre 2024, qui couvre également des aspects liés à la vente en ligne et aux opérateurs économiques hors UE. En parallèle, la volonté de simplification des réglementations chimiques de l'UE et l'évolution des calendriers autour de la proposition plus large de révision de REACH accroissent l'incertitude pour la planification de conformité pluriannuelle, alors même que les programmes du secteur continuent de privilégier les contrôles de sécurité des travailleurs pour la manipulation de la soude caustique à haute concentration.
Analyse de la chaîne de valeur
La soude caustique en Europe est principalement produite par électrolyse chlore-alcali intégrée, les cellules à membrane portant les nouvelles capacités et les mises à niveau en raison d'une intensité énergétique plus faible par rapport aux filières héritées. Les principaux intrants en amont incluent le sel/la saumure et l'électricité, tandis que la vapeur est un utilitaire clé pour la concentration, l'évaporation à effets multiples représentant une part importante de la demande en vapeur lors du passage d'environ 32 % de soude caustique à un grade de 50 %.
La production et la distribution marchande se concentrent autour des couloirs industriels et des pôles portuaires en Allemagne, aux Pays-Bas, en Belgique, en France et en Espagne. Des producteurs tels que Nobian, Vynova, Kem One, INEOS et Ercros se connectent aux clusters en aval dans les produits chimiques organiques, la pâte et le papier, les détergents et le traitement de l'eau. La logistique liquide (camion-citerne, rail et flux short-sea/ISO tank) domine pour les grades à 50 %, tandis que les solides sont davantage utilisés par les acheteurs de plus petite taille et les services publics éloignés. La nature corrosive du NaOH, les besoins de stockage spécialisés et l'équilibrage serré du co-produit chlore limitent l'arbitrage longue distance et maintiennent l'approvisionnement largement régional.
Paysage concurrentiel
Le marché européen de la soude caustique est modérément consolidé. INEOS a lancé un NaOH certifié ISCC PLUS avec une réduction de carbone de 70 % en 2024 et a fermé Rheingarten en 2025 lorsque l'économie du chlore est devenue négative. Dow fermera Stade d'ici 2027, libérant des capitaux pour les lignes de matériaux de performance.
L'accord d'énergie décennal de Covestro avec RWE garantit un Scope 2 inférieur à 0,5 tonne de CO2 par tonne, un niveau que les clients des secteurs pharmaceutique et alimentaire stipulent désormais dans leurs cadres d'achat. Olin exploite ses unités d'époxyde internes pour absorber la co-production de chlore, couvrant les variations de marge tout au long de la chaîne intégrée. Nobian a changé de marque depuis AkzoNobel Specialties, se recentrant sur les boucles de chlore captif basées aux Pays-Bas alimentant l'hypochlorite de traitement des eaux.
Les producteurs de second rang Ercros, Spolchemie, Vynova, PCC SE et Kem One se partagent collectivement la majeure partie des 40 % restants. Le plan de sauvetage de Spolchemie en 2024 témoigne du poids des coûts de reconversion et de conformité REACH à une échelle inférieure à 200 kilotonnes.
Leaders du secteur européen de la soude caustique
-
INEOS
-
Nobian
-
Vynova Group
-
Kem One
-
Ercros
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la soude caustique Entreprises couvertes dans ce rapport
- BASF
- Covestro
- Dow
- Ercros
- INEOS
- Kem One
- Nobian
- Olin Corporation
- PCC SE
- Spolchemie
- Vynova Group
- Westlake Corporation
- WeylChem International GmbH
Lire l’analyse des entreprises de Marché européen de la soude caustique
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur la soude caustique bas carbone et bénéficiant d'un avantage énergétique, ainsi que sur les programmes d'approvisionnement axés sur la fiabilité pour les grands services publics et les industries de process. Des actions concrètes de décarbonation et d'efficacité sont déjà visibles dans la région, notamment la contractualisation à long terme d'électricité renouvelable par de grands producteurs chimiques et la poursuite des rénovations de membranes qui réduisent l'intensité électrique et améliorent la stabilité des coûts dans les marchés à tarifs élevés.
La péninsule ibérique se distingue comme une zone active de restructuration et d'investissement au sein de la carte européenne du chlore-alcali. Bondalti Chemicals a commencé à exploiter une nouvelle usine de chlore-alcali à Estarreja, au Portugal (technologie d'électrolyse Asahi Kasei), et en février 2026, les autorités espagnoles ont approuvé l'offre de Bondalti visant à acquérir Ercros. Cela créerait une plateforme ibérique à plus grande échelle pour l'intégration chlore-caustique et l'approvisionnement marchand. Par ailleurs, les données d'Euro Chlor pour mars 2026 montraient des stocks de soude caustique de 196 568 tonnes (en baisse de 16,5 % par rapport à février 2026), soulignant l'accent opérationnel mis sur le contrôle des stocks, les structures contractuelles et la flexibilité logistique pour les grades liquides, où les coûts de l'électricité et l'économie du chlore peuvent affecter rapidement les taux de production.
Développements industriels récents dans Marché européen de la soude caustique
- Février 2026 : les autorités espagnoles ont approuvé l'offre de Bondalti Chemicals visant à acquérir Ercros, une opération positionnée pour créer un acteur ibérique plus important dans le chlore-alcali. La combinaison vise l'échelle dans l'intégration chlore-caustique et renforce l'optionalité d'approvisionnement régional pour l'Espagne et les marchés voisins.
- Mars 2025 : Kem One a mis en service une nouvelle unité d'électrolyse à membrane (ELYSE) à Fos-sur-Mer en France. Cette mise à niveau améliore l'efficacité opérationnelle et réduit le profil d'émissions du site, renforçant le virage vers une capacité chlore-alcali modernisée et efficiente en énergie en Europe occidentale.
- Octobre 2024 : Nobian et Adven ont convenu de coopérer à la construction d'une nouvelle installation de production électrique de soude caustique à Delfzijl, avec des opérations prévues pour 2027. Le projet est lié aux besoins d'électrification et de décarbonation tout en élargissant la disponibilité marchande future depuis un pôle chimique néerlandais relié au port.
Marché européen de la soude caustique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la soude caustique (hydroxyde de sodium) fournie et consommée en Europe, mesurée en volume à partir de la production nationale plus le commerce net, puis alignée sur les schémas de demande par utilisation finale lorsque cela est pertinent.
Exclusions du périmètre : Nous excluons les produits en aval dans lesquels la soude caustique n'est qu'un intrant incorporé, ainsi que le chlore et les autres coproduits du chlore-alcali.
Aperçu de la segmentation
- Par procédé de production
- Cellule à membrane
- Cellule à diaphragme
- Autres procédés de production (cellule au mercure (existante), électrodialyse directe émergente et électrosynthèse directe)
- Par forme
- Solide
- Liquide
- Par application
- Pâte et papier
- Produits chimiques organiques
- Produits chimiques inorganiques
- Savons et détergents
- Alumine
- Traitement des eaux
- Autres applications (transformation alimentaire et des aliments, etc.)
- Par géographie
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le socle factuel relatif à l'offre, au commerce et au contexte opérationnel, la production de soude caustique étant étroitement liée aux taux de marche des installations chlore-alcali et aux coûts énergétiques. Nous nous sommes appuyés sur des statistiques publiques et des références techniques telles que les séries d'Eurostat sur le commerce et la production industrielle, UN Comtrade, les indicateurs industriels de l'OCDE, ainsi que les publications des associations chimiques européennes et des autorités douanières pour les flux d'importation et d'exportation.
Afin de maintenir des hypothèses réalistes, nous avons également examiné des rapports annuels d'entreprises, des présentations aux investisseurs et des annonces relatives aux installations, qui renseignent sur les évolutions de capacité, les cycles de maintenance et les changements technologiques dans le secteur chlore-alcali (y compris les conversions à membrane). Pour les recoupements, un abonnement payant à des données financières et de renseignement sur les entreprises a été utilisé de manière sélective afin de vérifier la propriété des installations et les empreintes d'approvisionnement approximatives, et une base de données de flux commerciaux au niveau des expéditions d'importation et d'exportation a été utilisée pour valider les flux commerciaux sur les principaux corridors. Les sources de recherche documentaire mentionnées ici sont données à titre illustratif uniquement, et de nombreux autres documents publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation des facteurs qui influencent les mouvements de volumes en Europe, notamment les taux de marche, le comportement contractuel par rapport au marché spot, et la manière dont l'évolution de l'équilibre chlore-soude caustique influe sur les décisions des installations. Nous avons échangé avec des producteurs, des distributeurs et de grands utilisateurs finaux dans les secteurs de la pâte à papier et du papier, de la chimie, de l'alumine et du traitement de l'eau, afin de combler les lacunes des bases de données publiques et de les vérifier à nouveau.
S'agissant d'un marché régional, les discussions ont été équilibrées entre les principaux pays consommateurs et les plateformes de commerce transfrontalier. Les données recueillies ont ensuite été utilisées pour affiner les hypothèses relatives à l'utilisation des capacités, au commerce net et à la consommation implicite avant la validation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs de plus petite taille : 14 % | Managers : 45 % |
Dimensionnement du marché et prévisions
L'étape centrale du dimensionnement a reposé sur une approche descendante dans laquelle les données de production et de commerce permettent de reconstituer le bassin de demande régionale, puis les signaux de consommation au niveau des pays sont utilisés pour vérifier si les volumes implicites sont cohérents en pratique. Une fois le total européen établi, des approximations ascendantes sélectives ont été utilisées comme vérification, notamment la capacité des installations multipliée par les plages d'utilisation, et des volumes spot et contractuels échantillonnés mappés sur les parts d'utilisation finale typiques.
Les principaux intrants comprenaient la capacité chlore-alcali et les arrêts annoncés, l'orientation des coûts de l'électricité dans la mesure où elle influe sur les taux de marche, l'intensité des importations et des exportations par grands corridors, les signaux de production de pâte à papier et du papier, et l'activité des intermédiaires chimiques qui tend à tirer la demande de soude caustique. Pour les prévisions, une analyse de scénarios a été utilisée afin d'appliquer différentes trajectoires énergétiques et de production industrielle, puis le cas le plus probable a été retenu après retour d'experts. Lorsque les vérifications ascendantes présentaient des lacunes (par exemple, une divulgation limitée sur les ventes marchandes par rapport à l'usage captif), nous les avons traitées par des hypothèses d'utilisation encadrées et une réconciliation commerciale plutôt qu'en forçant des agrégations trop granulaires.
Cycle de validation des données et de mise à jour
Les résultats du modèle ont été validés à travers plusieurs passes, en commençant par des vérifications d'unités et des tests de cohérence au niveau des pays afin que la production, le commerce net et la consommation implicite ne divergent pas. Nous comparons ensuite les résultats à des signaux indépendants tels que les commentaires sur les taux de marche déclarés, la dynamique commerciale et les événements majeurs de changement de capacité, et tout écart important est renvoyé pour examen.
Avant la publication, l'analyse fait l'objet d'une revue interne au cours de laquelle les hypothèses sont remises en question et tout changement de palier inhabituel est documenté. Nous recontactons également les sources lorsque l'écart ne peut être expliqué par des éléments publics. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des arrêts majeurs, des redémarrages ou des chocs sur les prix de l'énergie. Juste avant la livraison, une dernière passe analytique est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison de la taille du marché européen de la soude caustique selon Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées diffèrent souvent dans ce marché, car certaines sources reportent des valeurs et d'autres des volumes, et parce que le prix implicite peut fluctuer rapidement lorsque les coûts de l'électricité et l'équilibre chlore-soude caustique évoluent. Les différences proviennent également du fait que l'estimation est fondée uniquement sur la production, sur la consommation apparente (production plus importations nettes), ou sur une approche mixte qui tente de refléter l'utilisation régionale réelle.
Un facteur lié à l'actualisation est la fenêtre de prix utilisée pour convertir les tonnes en dollars, car les révisions trimestrielles des contrats et les fluctuations du marché spot peuvent faire évoluer la ligne de valeur même lorsque les volumes varient à peine. En alignant le calendrier de valorisation sur la fenêtre de l'année de référence et en recoupant les prix de vente moyens implicites avec les signaux commerciaux et contractuels, Mordor Intelligence évite de mélanger des points de prix plus anciens avec une base de volumes plus récente, ce qui est une raison courante pour laquelle les chiffres de valeur divergent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 11,00 M de tonnes (2025) | |
| Consultance régionale A | 11,00 milliards USD (2024) | Présente le marché en valeur, et le prix implicite par tonne peut faire varier sensiblement le total selon que la fenêtre de prix reflète des révisions contractuelles ou un instantané à dominante spot. |
| Revue spécialisée B | 4,40 milliards USD (2035) | Utilise une valorisation au prix de gros nominal et un horizon à long terme, ce qui peut sous-estimer la valeur actuelle si le cycle de prix courant est plus élevé, et peut ne pas être aligné avec une définition de consommation apparente pour la même année. |
Le tableau montre que le principal écart est dû au choix de l'unité (tonnes ou USD) et au calendrier du prix utilisé pour convertir les volumes physiques en valeur. Lorsque le périmètre est maintenu cohérent et que la fenêtre de prix est actualisée sur la même année de référence, l'estimation finale devient plus facile à relier à la production, au commerce net et aux facteurs de demande réalistes, ce qui rend le résultat plus reproductible à des fins de planification.
Questions clés auxquelles le rapport répond
Quelle sera la taille de la demande européenne de soude caustique d'ici 2031 ?
Le volume devrait atteindre 13,19 millions de tonnes d'ici 2031, reflétant un CAGR de 3,09 % par rapport aux niveaux de 2026.
Quel procédé de production dominera l'offre ?
La technologie à cellule à membrane reste dominante, fournissant 78,18 % de la production de 2025 et offrant 20 à 30 % d'économies d'énergie par rapport aux unités à diaphragme.
Pourquoi l'Espagne est-elle le consommateur à la croissance la plus rapide ?
L'Espagne bénéficie des expansions d'Ercros et du redémarrage potentiel de la raffinerie d'alumine San Ciprián d'Alcoa, propulsant les volumes de soude caustique à un CAGR de 4,77 %.
Quel rôle joue la réglementation sur les eaux usées dans la demande ?
La directive révisée sur le traitement des eaux urbaines résiduaires impose 257 milliards EUR de mises à niveau, augmentant l'utilisation d'hydroxyde de sodium pour le contrôle du pH et des nutriments de 15 à 20 %.
Comment les producteurs font-ils face aux coûts élevés de l'électricité ?
Les grands acteurs tels que Covestro et INEOS signent des contrats d'énergie renouvelable à long terme qui fixent les prix livrés en dessous de 60 EUR/MWh et réduisent les émissions de Scope 2 en dessous de 0,5 tonne de CO2 par tonne.