
Taille et part du marché européen du biodiesel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
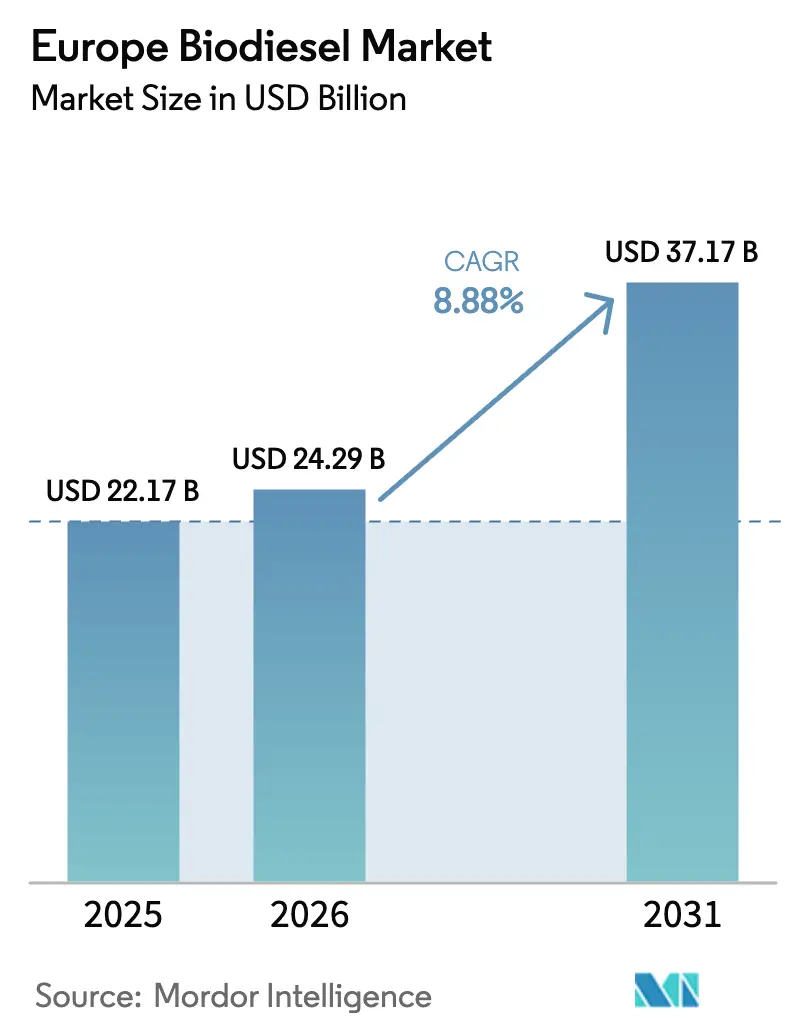
| Taille du marché de l'année de base (2025) | 22.17 Milliards de dollars |
| Taille du Marché (2026) | 24.29 Milliards de dollars |
| Taille du Marché (2031) | 37.17 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.88 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du biodiesel par Mordor Intelligence
La taille du marché européen du biodiesel devrait passer de 22,17 milliards USD en 2025 à 24,29 milliards USD en 2026 et atteindre 37,17 milliards USD d'ici 2031, à un TCAC de 8,88 % sur la période 2026-2031.
La croissance de la demande est ancrée dans la directive sur les énergies renouvelables III, qui comptabilise en double les huiles usagées, et dans les règles FuelEU Maritime qui ouvrent un débouché de soute pour les mélanges EMAG et HVO. L'huile de colza continue de dominer le choix des matières premières, car sa base de trituration bien établie en Allemagne et en France maintient des coûts inférieurs aux importations d'huiles de soja et de palme.[1]Bloomberg, "Marchés de l'énergie," bloomberg.com Parallèlement, les graisses animales et l'huile de cuisson usagée (UCO) bénéficient d'une prime réglementaire qui fait monter leurs prix au comptant et attire de nouvelles capacités de collecte, tandis que les certifications des équipementiers pour les moteurs B30 et B100 libèrent une demande de mélanges plus élevés de la part des flottes de poids lourds.[2]Association des constructeurs européens d'automobiles, "Documents de position de l'ACEA," acea.auto Les conditions concurrentielles évoluent à mesure que les raffineurs intégrés reconvertissent des unités pétrolières pour le co-traitement, comprimant les marges des installations indépendantes et accélérant la consolidation sur le marché européen du biodiesel.
Principaux enseignements du rapport
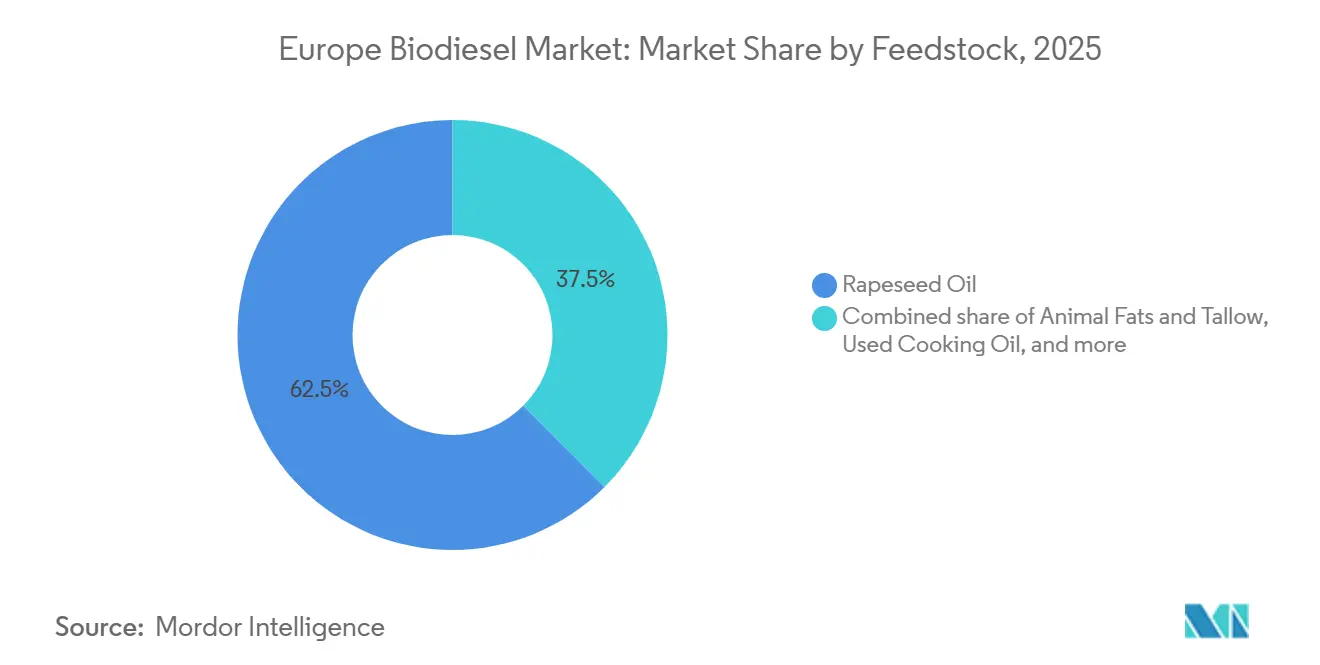
- Par matière première, l'huile de colza représentait 62,5 % de la part du marché européen du biodiesel en 2025, tandis que les graisses animales et le suif devraient afficher la croissance la plus rapide avec un TCAC de 12,5 % jusqu'en 2031.
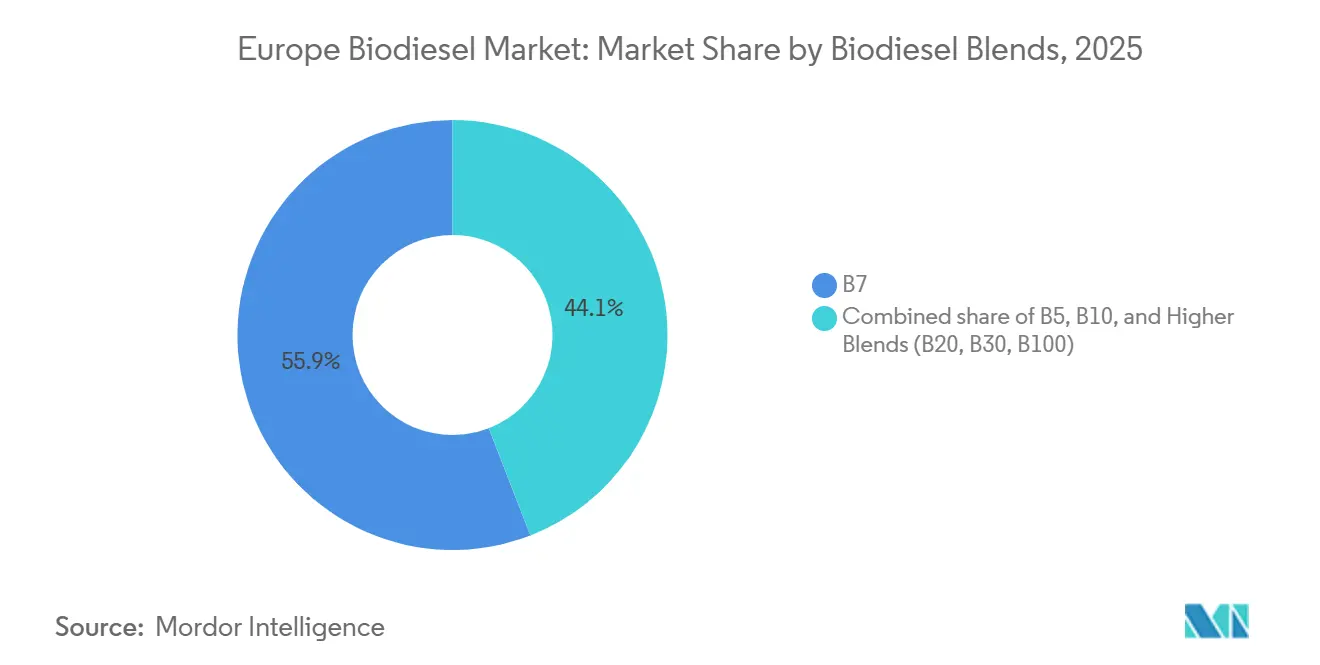
- Par mélange, le B7 représentait 55,9 % de la consommation en 2025, mais les mélanges supérieurs (B20, B30, B100) devraient progresser à un TCAC de 19,5 % jusqu'en 2031.
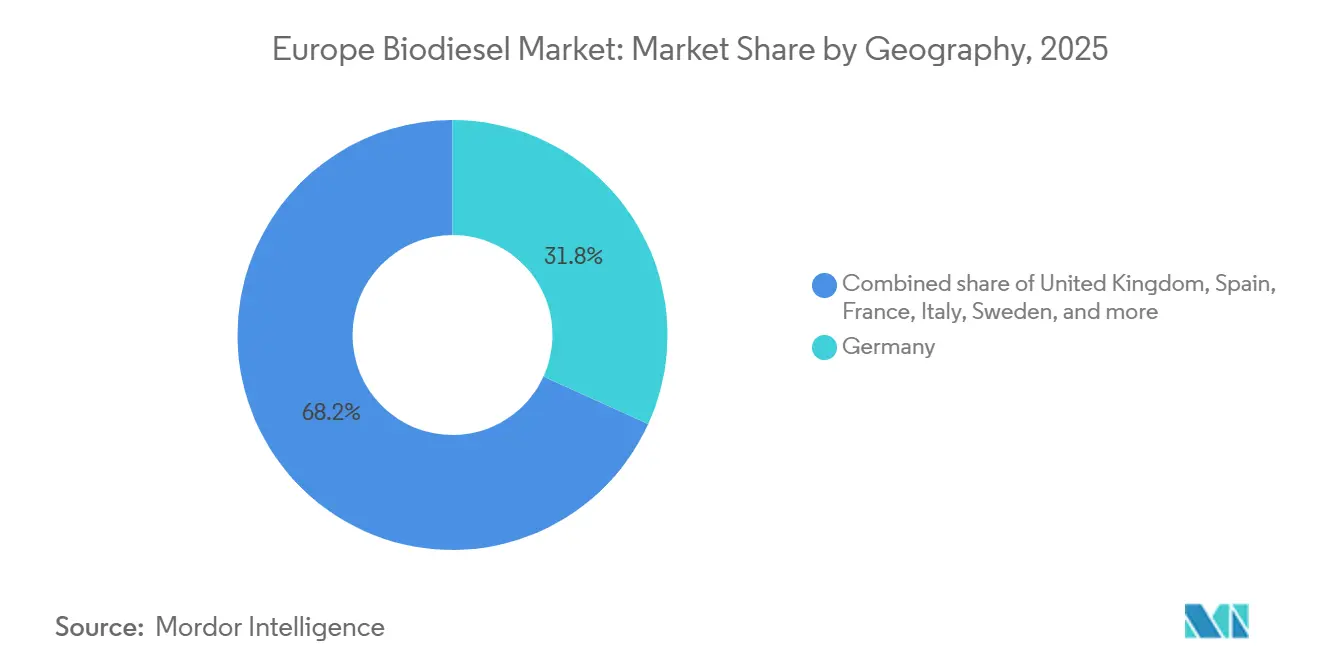
- Par géographie, l'Allemagne était en tête avec une part de 31,8 % en 2025, tandis que le Royaume-Uni devrait croître à un TCAC de 14,1 % sur le même horizon.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen du biodiesel
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avantage de coût de l'huile de colza par rapport aux carburants à faible teneur en carbone concurrents | 1.20% | Allemagne, France, Pologne, Europe centrale | Moyen terme (2-4 ans) |
| Double comptabilisation RED III qui stimule la demande d'huiles usagées | 2.10% | À l'échelle de l'UE, plus marqué aux Pays-Bas, en Espagne, au Royaume-Uni | Long terme (≥ 4 ans) |
| Développement record de capacités HVO en Espagne, en France et dans les pays nordiques | 1.80% | Espagne, France, Finlande, Suède, Pays-Bas | Moyen terme (2-4 ans) |
| Demande de soute maritime FuelEU pour les mélanges EMAG/HVO | 0.90% | Pays-Bas, Espagne, Italie, Grèce | Long terme (≥ 4 ans) |
| Arbitrage à l'exportation vers les États-Unis après l'effondrement des prix de 2024 | 0.60% | Allemagne, Pays-Bas, Belgique | Court terme (≤ 2 ans) |
| Pré-approbation des équipementiers pour les moteurs de camions B30/B100 dans le cadre de la conformité au SEQE-UE routier | 1.40% | Allemagne, France, Italie, Espagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Avantage de coût de l'huile de colza par rapport aux carburants à faible teneur en carbone concurrents
L'huile de colza s'échangeait à EUR 580-620 par tonne début 2026, soit une décote de EUR 60-100 par rapport à l'huile de soja rendue, offrant aux raffineurs un avantage structurel lors de la production d'EMAG conforme aux spécifications EN 14214. La logistique depuis les exploitations françaises et allemandes vers les installations voisines maintient les coûts de fret bas, et la matière première évite les primes de risque de déforestation liées au biodiesel dérivé du palmier dans le cadre de RED III.[3]Commission européenne, "Initiative FuelEU Maritime," climate.ec.europa.eu Le coussin de coût résultant de EUR 0,08-0,12 par litre par rapport au gazole fossile soutient les mandats de mélange sans subventions supplémentaires. La volatilité météorologique a réduit cette marge en 2024-2025, lorsque la sécheresse et les inondations ont ramené les rendements en dessous de 3,2 tonnes par hectare et ont fait monter les prix du colza au-dessus de EUR 620 par tonne, montrant comment les chocs agronomiques peuvent rapidement éroder un avantage apparemment durable. Les raffineurs se sont alors tournés vers l'huile de soja, mais des scores d'intensité carbone plus élevés dans le cadre de FuelEU ont réduit la rentabilité et ont renforcé la valeur du colza local lorsque les récoltes se normalisent.
Double comptabilisation RED III qui stimule la demande d'huiles usagées
Depuis novembre 2023, les huiles usagées et les graisses animales obtiennent des crédits de conformité doubles par rapport aux objectifs nationaux de transport, doublant ainsi effectivement leur valeur économique. Les prix au comptant de l'UCO ont grimpé de EUR 850 par tonne début 2024 à EUR 1 150 à mi-2025, les raffineurs se disputant une offre limitée.[4]Reuters, "Actualités des matières premières," reuters.com Les investisseurs ont répondu en développant des réseaux de collecte en Espagne, en Italie et en Pologne, régions précédemment mal desservies par des systèmes de collecte structurés. L'incitation a également suscité des importations frauduleuses, entraînant des audits ISCC PLUS obligatoires sur toutes les cargaisons de lipides usagés non européens à partir de janvier 2026. Si la règle accélère la diversification des matières premières, elle resserre l'offre pour le biodiesel routier à mesure que les mandats d'aviation augmentent, obligeant les producteurs à équilibrer la dépendance au colza avec l'économie des crédits de conformité.
Développement record de capacités HVO en Espagne, en France et dans les pays nordiques
La capacité européenne de HVO est passée de 3,2 millions de tonnes par an en 2023 à 5,8 millions de tonnes par an fin 2025, sous l'impulsion de Neste, TotalEnergies, Cepsa et des raffineurs scandinaves. L'indice de cétane plus élevé du HVO, de 75-85 contre 51-55 pour l'EMAG, en fait le carburant de substitution privilégié pour les utilisateurs maritimes et aéronautiques, et son économie de production s'améliore lorsqu'il est co-localisé avec des actifs existants de récupération d'hydrogène et de chaleur. L'intensité capitalistique est en moyenne de EUR 150-200 millions par 100 000 tonnes par an, favorisant les majors intégrés qui reconvertissent des unités pétrolières plutôt que de construire des installations en greenfield. D'ici 2027, les installations HVO devraient absorber 35-40 % du flux de lipides usagés européens, contre 22 % en 2024, détournant les matières premières des producteurs d'EMAG traditionnels. Cette évolution modifie le pouvoir de fixation des prix sur le marché européen du biodiesel, alors que les acteurs indépendants se disputent l'approvisionnement ou se tournent vers des mélanges spéciaux.
Demande de soute maritime FuelEU pour les mélanges EMAG/HVO
FuelEU Maritime a imposé une réduction de 2 % de l'intensité en gaz à effet de serre des carburants fournis aux navires à partir de janvier 2025, portée à 6 % d'ici 2030. Environ 11 000 navires européens de cabotage et rouliers ne disposent pas des capitaux nécessaires pour passer au GNL ou à l'électricité, de sorte que les opérateurs se sont tournés vers les bio-mélanges. Les premiers contrats avec Maersk, CMA CGM et Stena Line ont sécurisé 1,2 million de tonnes de soutes de biodiesel pour livraison d'ici 2026. Les hubs de stockage de Rotterdam, Anvers, Barcelone et Le Pirée ont installé des lignes dédiées aux biocarburants pour éviter la contamination, élargissant la portée logistique. Parce que la comptabilisation puits-à-sillage de FuelEU favorise les intrants dérivés de déchets, la demande d'UCO bénéficie d'un ancrage indépendant au-delà du transport routier, ajoutant une traction durable sur les pools de matières premières limités du marché européen du biodiesel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie d'approvisionnement en colza due aux déficits de récolte 2024-2026 | -0.80% | France, Allemagne, Pologne, Roumanie | Court terme (≤ 2 ans) |
| Importations frauduleuses d'UCO déclenchant des audits de traçabilité plus stricts | -0.50% | À l'échelle de l'UE, focus en Allemagne, aux Pays-Bas | Moyen terme (2-4 ans) |
| Accélération des fourgonnettes électriques à batterie dans le cadre de l'AFIR | -0.40% | Allemagne, France, Pays-Bas, Royaume-Uni | Long terme (≥ 4 ans) |
| Mandats SAF cannibalisant les pools de lipides usagés à partir de 2027 | -1.10% | À l'échelle de l'UE, aigu en France, aux Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie d'approvisionnement en colza due aux déficits de récolte 2024-2026
Les mauvaises récoltes ont ramené la production européenne de colza à 16,8 millions de tonnes en 2024-2025, contre 18,2 millions de tonnes deux ans plus tôt, faisant monter les prix de l'huile au-dessus de EUR 620 par tonne. La pression a contraint les raffineurs à importer de l'huile de soja dont les émissions sur le cycle de vie sont plus élevées, réduisant les marges dans le cadre des règles RED III. Les excédents de Pologne et de Roumanie n'ont compensé qu'une partie du déficit. Cet épisode a souligné la nécessité de diversifier les matières premières et mis en évidence le risque de rendement dans un climat qui se réchauffe. La volatilité météorologique persistante devrait maintenir les coûts du colza à un niveau élevé jusqu'en 2027, freinant la croissance du segment basé sur les cultures du marché européen du biodiesel.
Mandats SAF cannibalisant les pools de lipides usagés à partir de 2027
L'UE impose une part minimale de 2 % de carburant d'aviation durable en 2027, augmentant fortement par la suite, détournant un volume estimé de 15-20 % de lipides usagés du biodiesel routier. Les compagnies aériennes privilégient les esters hydrotraités qui utilisent les mêmes intrants d'UCO et de suif prisés par les raffineurs de biodiesel. La concurrence pour les matières premières devrait élargir les écarts de prix et comprimer les marges des producteurs de carburant routier sans approvisionnement captif. Les raffineurs disposant d'une capacité HVO intégrée pourraient se tourner vers l'aviation, tandis que les petites installations EMAG pourraient faire face à un rationnement des matières premières. Cette redistribution est susceptible de remodeler les chaînes d'approvisionnement plus rapidement que les seules économies de raffinage ne le suggèrent, ajoutant de la volatilité au marché européen du biodiesel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première : les lipides usagés progressent malgré la domination du colza
Le colza a conservé 62,5 % du volume 2025, soit 13,8 millions de tonnes sur un pool de 22 millions de tonnes, soulignant sa position bien établie sur le marché européen du biodiesel pour les matières premières. Pourtant, les graisses animales et le suif devraient se développer à un TCAC de 12,5 % jusqu'en 2031, dépassant tous les autres intrants. L'UCO occupe aujourd'hui la deuxième place, mais fait l'objet d'un examen de traçabilité après que les douanes ont découvert des importations adultérées en 2024. Les huiles de soja et de palme restent ensemble en dessous de 10 %, car les pénalités d'intensité carbone et les coûts logistiques réduisent leur attrait. L'huile de tournesol a connu une hausse temporaire lors de la pénurie de colza, bien que son indice d'iode élevé limite le mélange hivernal dans le nord de l'Europe. Les lipides avancés tels que les algues restent en dessous de 1 %, confinés à des installations pilotes qui n'ont pas encore atteint l'échelle commerciale.
La valorisation des lipides usagés a doublé depuis 2023 grâce aux crédits RED III, suscitant des investissements dans des flottes de collecte dans le sud et l'est de l'Europe. Cependant, le mandat d'aviation 2027 menace de siphonner 15-20 % de ce pool, resserrant l'offre de carburant routier et augmentant la volatilité. Les producteurs disposant d'un approvisionnement en huiles usagées verticalement intégré bénéficient de marges premium, tandis que les acheteurs sur le marché au comptant font face à un risque de crédit élevé. La lutte entre la stabilité du colza et les incitations aux lipides usagés déterminera la prochaine phase du marché européen du biodiesel, la flexibilité à double matière première émergeant comme un levier concurrentiel clé.


Par mélanges de biodiesel : les concentrations plus élevées s'accélèrent
Le B7 représentait 55,9 % du gazole routier mélangé en 2025, maintenant son rôle de niveau standard dans les mandats nationaux dans une grande partie du marché européen du biodiesel pour les mélanges. Les mélanges supérieurs (B20, B30, B100) devraient progresser à un TCAC de 19,5 %, portés par les garanties des équipementiers et les coûts imminents du SEQE-UE routier. L'Allemagne, la France et la région du Benelux soutiennent déjà les pompes de détail B10, et des entreprises logistiques telles que DHL et DB Schenker ont conclu des contrats B30 pour se couvrir contre l'exposition carbone.
Les approbations des équipementiers délivrées en 2024-2025 ont éliminé les craintes liées à la garantie, permettant aux flottes d'adopter le B30 et, pour les dépôts captifs, le B100 qui contourne les contraintes d'écoulement à froid. FuelEU Maritime ajoute un autre débouché, les opérateurs de rouliers choisissant des mélanges B20-B30 pour satisfaire la conformité 2025 avec un investissement minimal. D'ici 2028, les mélanges supérieurs pourraient capter 20 % de la demande de gazole pour poids lourds, créant un segment premium moins sensible aux fluctuations des prix à la pompe. Cette bifurcation divise le marché européen du biodiesel en un segment B7 de commodité et un canal de mélanges élevés à valeur ajoutée, chacun avec des dynamiques distinctes de matières premières et de prix.
Analyse géographique
L'Allemagne a capté 31,8 % du marché européen du biodiesel en 2025, soutenue par 2,2 millions de tonnes de capacité annuelle et des règles de mélange de longue date. La croissance ralentit toutefois, car le plafond basé sur les cultures approche de son plafond de 7 % et les fourgonnettes électriques à batterie érodent la demande de B10 dans les villes. La France et l'Espagne progressent grâce à de nouveaux sites HVO à La Mède et à Huelva qui servent à la fois les mandats nationaux et les canaux d'exportation. L'Italie s'appuie sur les hubs de co-traitement d'Eni à Venise et à Gela, qui fournissent du gazole multi-matières premières à un coût inférieur à celui des installations EMAG indépendantes.
Le Royaume-Uni est le marché à la croissance la plus rapide, se dirigeant vers un TCAC de 14,1 % jusqu'en 2031, car le resserrement des règles de l'Obligation de carburant de transport renouvelable stimule la demande de biodiesel à base de déchets et encourage les investissements dans des terminaux d'importation d'UCO à Immingham et à Southampton. Les Pays-Bas, bien que plus petits, jouent le rôle de hub commercial de l'Europe, Rotterdam stockant des volumes qui transitent vers l'Allemagne, la Belgique et le Royaume-Uni. L'excédent de colza de la Pologne soutient de nouveaux projets de trituration, tandis que la Suède et la Finlande exploitent les résidus forestiers pour produire du biodiesel à base d'huile de tall qui est éligible à la double comptabilisation RED III.
Les ambitions politiques divergentes remodèlent la carte. La part de l'Allemagne pourrait plafonner à mesure que l'électrification des véhicules légers progresse, tandis que le Royaume-Uni et la péninsule Ibérique pourraient ensemble rivaliser avec l'Allemagne d'ici 2030. La Scandinavie, tirant parti de l'huile de tall et des matières premières avancées, fournit des mélanges premium aux utilisateurs maritimes et aéronautiques. L'Europe centrale et orientale croît en tandem avec les rendements du colza et le commerce transfrontalier. Ensemble, ces évolutions indiquent une diffusion progressive des volumes depuis le cœur historique allemand vers un marché européen du biodiesel plus équilibré.
Paysage réglementaire
Le marché européen du biodiesel est principalement régi par la Directive sur les énergies renouvelables III (RED III, Directive (UE) 2023/2413), qui établit un cadre européen pour la décarbonation des transports (29 % de part d'énergies renouvelables dans les transports d'ici 2030, ou une réduction de 14,5 % de l'intensité en gaz à effet de serre). La RED III renforce également les règles de durabilité et d'approvisionnement en matières premières via des plafonds et des sous-objectifs, notamment une limite maximale générale de 7 % pour les biocarburants issus de cultures alimentaires et fourragères (liée aux niveaux de 2020 des États membres), un plafond de 1,7 % pour les matières premières de l'Annexe IX Partie B, et un sous-objectif combiné croissant pour les biocarburants avancés (Annexe IX Partie A) et les RFNBO passant de 1 % en 2025 à 5,5 % en 2030, orientant la demande vers les déchets et les filières avancées.
La mise en œuvre et les mesures de défense commerciale constituent des variables à court terme. Début 2026, la transposition de la RED III par les États membres reste inégale (suivie par l'European Biodiesel Board), ce qui affecte l'application des obligations d'incorporation et l'éligibilité des matières premières à travers l'Europe. Sur le plan commercial, la Commission européenne a imposé des droits antidumping définitifs sur les importations de biodiesel en provenance de Chine en avril 2025 (Règlement (UE) 2025/261), réduisant la pression concurrentielle des importations à bas prix et réorientant les achats vers la production européenne et des chaînes d'approvisionnement certifiées. Par ailleurs, la Commission a fait progresser les mises à jour du cadre relatif au risque ILUC élevé en 2026 via un rapport et des mesures modificatives provisoires liées au Règlement délégué (UE) 2019/807 de la Commission, renforçant la trajectoire de réduction progressive des biocarburants à risque ILUC élevé à l'horizon 2030.
Paysage concurrentiel
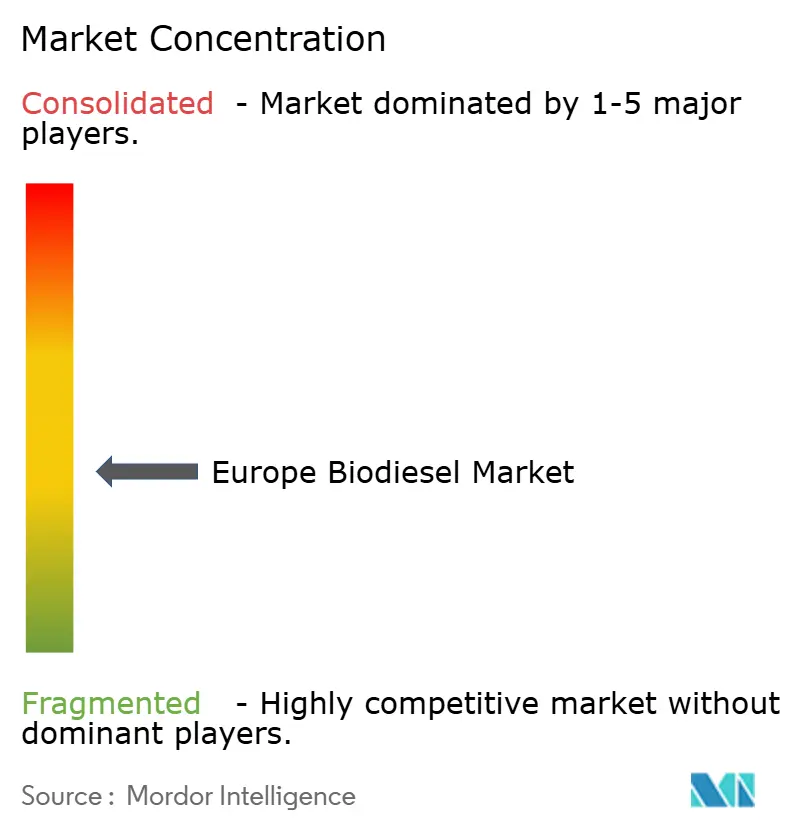
Les cinq premiers fournisseurs, Neste, TotalEnergies, Eni, Repsol et Cepsa, contrôlaient environ 40 % de la production en 2025, les 60 % restants étant répartis entre des producteurs régionaux et des maisons de négoce. Les majors pétroliers intégrés bénéficient d'avantages de coûts en reconvertissant des hydrocraqueurs existants pour co-traiter des matières premières biologiques, réduisant l'intensité capitalistique à EUR 140 par tonne de capacité annuelle, soit environ 30 % en dessous des constructions indépendantes. Les expansions de 1,4 million de tonnes de Neste à Rotterdam et à Porvoo illustrent ce modèle, partageant l'hydrogène et les utilités avec les unités fossiles adjacentes pour une montée en puissance rapide.
Les entreprises spécialisées telles que Verbio, Greenergy et Argent Energy défendent leur part en signant des contrats UCO à long terme et en adoptant les systèmes ISCC PLUS ou REDcert pour passer les audits anti-fraude plus stricts introduits en 2026. Les acteurs de taille intermédiaire sans intégration des matières premières font face à des marges en réduction à mesure que les prix des lipides usagés augmentent et que l'approvisionnement en colza se resserre. Les opportunités de marché non exploitées se concentrent sur le prétraitement à haute teneur en acides gras libres, la traçabilité par blockchain et les unités HVO modulaires sous licence de maisons technologiques comme Honeywell UOP.
Les dépôts de brevets en transestérification enzymatique et en méthanol supercritique ont augmenté de 18 % en 2024-2025, témoignant d'une course à l'amélioration du rendement et à l'élargissement des options de matières premières. Les jumeaux numériques et l'optimisation pilotée par l'IA aident les raffineurs à ajuster les processus à la qualité variable de l'UCO, émergeant comme des facteurs de différenciation sur un marché où la volatilité des matières premières est le principal risque. La consolidation devrait se poursuivre à mesure que les majors rachètent des actifs en difficulté ou signent des contrats d'enlèvement, resserrant davantage le champ concurrentiel sur le marché européen du biodiesel.
Leaders du secteur européen du biodiesel
Neste Oyj
TotalEnergies SE
Eni S.p.A.
Greenergy International Ltd.
Verbio AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur la sécurisation des matières premières conformes, l'audit et la logistique, à mesure que la RED III déplace la valeur vers les déchets et les intrants avancés tout en renforçant le contrôle. L'audit obligatoire de type ISCC PLUS pour les cargaisons de lipides résiduaires non européens à partir de janvier 2026 (en réponse aux importations frauduleuses d'huile de cuisson usagée) accroît le besoin de services de traçabilité, de stockage séparé et de prétraitement capables de gérer des flux de qualité variable à forte teneur en acides gras libres. Cette orientation s'aligne sur le positionnement actuel des capacités près des réserves sécurisées de lipides résiduaires, avec ORLEN qui lance une usine HVO à Plock, en Pologne (300 000 tonnes/an, juin 2026) autour de matières premières nationales, et Repsol qui démarre une usine de diesel renouvelable à Puertollano, en Espagne (200 000 tonnes/an, mai 2026) utilisant de l'huile de cuisson usagée et des déchets agroalimentaires.
Une deuxième opportunité réside dans la création de demande au-delà de l'incorporation routière conventionnelle, soutenue par les canaux de décarbonation maritime et des flottes d'entreprise qui privilégient le diesel renouvelable drop-in et le biodiesel à haute teneur. FuelEU Maritime a ouvert la demande de soutage pour les bio-mélanges à partir de 2025, tandis que des plateformes de stockage comme Rotterdam et Anvers ont ajouté une manutention dédiée aux biocarburants. Les accords d'approvisionnement d'entreprise élargissent également l'adoption en aval, notamment le partenariat d'Enilive (Eni) avec BMW Group en Italie (juillet 2026) pour fournir HVOlution aux flottes d'entreprise. Parallèlement, l'UE-27 a produit 14,7 millions de tonnes métriques de FAME et de HVO en 2025 (données statistiques de l'EBB), tandis que les appels du secteur en faveur d'une transposition plus claire et plus harmonisée de la RED III signalent un espace pour une mise en œuvre standardisée de la conformité et des structures d'enlèvement plus finançables, capables de réduire l'incertitude d'un pays à l'autre.
Développements récents du secteur
- Juillet 2026 : Enilive (Eni) a signé un accord avec BMW Group pour fournir le biocarburant diesel HVOlution aux flottes d'entreprise de BMW en Italie. Le partenariat élargit la demande en aval pour le HVO dans les applications routières au-delà de l'incorporation réglementée, soutenant une demande incrémentale via les achats de décarbonation des entreprises.
- Avril 2026 : Eni et la Banque européenne d'investissement ont signé un accord de prêt de 500 millions d'EUR sur 15 ans lié à la conversion d'unités du site de Sannazzaro de Burgondi en une bioraffinerie d'une capacité de 550 000 tonnes. Ce financement renforce la visibilité des investissements à long cycle pour les conversions de raffineries en bioraffineries et soutient une capacité de production supplémentaire de type HVO au sein de la base d'approvisionnement européenne.
- Mars 2024 : Neste a annoncé un programme de 120 millions d'EUR pour ajouter 400 000 tonnes/an de capacité de diesel renouvelable sur son site de Singapour, une partie de la production étant allouée au marché de soutage européen. Cette initiative augmente les volumes de diesel renouvelable disponibles pour les clients maritimes européens, renforçant le rôle des pôles de production mondiaux dans l'approvisionnement de la demande de conformité et de soutage européenne.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché est défini comme la valeur du biodiesel fourni et consommé à travers l'Europe, couvrant l'usage courant du mélange de biodiesel dans les carburants routiers et la demande connexe dans la région, exprimée en termes d'USD.
Exclusions du périmètre : nous excluons les activités agricoles amont et la valeur de production des matières premières brutes, et nous excluons également les carburants renouvelables non biodiesel lorsqu'ils sont commercialisés et tarifés en tant que produits distincts.
Aperçu de la segmentation
- Par matière première
- Huile de colza
- Huile de cuisson usagée (UCO)
- Huile de soja
- Huile de palme
- Huile de tournesol
- Graisses animales et suif
- Algues et autres matières premières avancées
- Par mélanges de biodiesel
- B5
- B7
- B10
- Mélanges supérieurs (B20, B30, B100)
- Par géographie
- Allemagne
- France
- Espagne
- Royaume-Uni
- Italie
- Pays-Bas
- Pologne
- Suède
- Finlande
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à définir correctement les limites et à construire la première image de l'offre et de la demande avant toute finalisation de la modélisation. Nous avons utilisé des ensembles de données publics et des références réglementaires tels que les statistiques énergétiques d'Eurostat, la documentation de la Commission européenne sur les énergies renouvelables et la qualité des carburants, ainsi que des publications d'agences telles que l'Agence internationale de l'énergie.
Pour traduire les volumes en valeur, nous avons également examiné des signaux expliquant les mouvements d'incorporation et de prix, provenant de sources telles que les publications statistiques de l'European Biodiesel Board, les statistiques douanières et commerciales d'UN Comtrade, et des articles évalués par des pairs traitant de la disponibilité des matières premières et des rendements de conversion. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse énergétique reconnue ont été utilisés pour vérifier les annonces de capacité et les changements opérationnels. Nous avons également utilisé une base de données payante pour le contrôle des importations et exportations au niveau des expéditions, et une base de données de brevets lorsque les détails publics étaient limités. Les sources documentaires citées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter, confirmer et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la robustesse du modèle lorsque les données publiées sont différées, agrégées ou incohérentes selon le pays. Nous avons échangé avec un ensemble de producteurs, distributeurs, mélangeurs et grands utilisateurs finaux, et avons également inclus des experts du commerce et de la réglementation dans les principaux centres de demande européens afin de valider les comportements d'incorporation, la répercussion des prix et des hypothèses d'utilisation réalistes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 36 % | Cadres dirigeants : 15 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 20 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Nous avons dimensionné le marché européen du biodiesel en reconstruisant d'abord le bassin de demande à partir de la consommation de carburant et des exigences d'incorporation au niveau national, puis en cartographiant la manière dont les volumes de biodiesel se répercutent, via l'incorporation, jusqu'à l'usage final. Cette logique descendante et ascendante a été complétée par des consolidations sélectives auprès des fournisseurs et des vérifications de circuits afin que les totaux puissent être ajustés lorsque les volumes ou valeurs implicites ne correspondaient pas à la réalité.
Les principales données utilisées dans le modèle comprenaient le mix de mélanges de biodiesel (tels que B5, B7, B10 et mélanges plus élevés), les tendances de la demande de diesel par pays, les capacités de production nationales et les taux d'utilisation, la direction du commerce net du biodiesel, et la pression tarifaire liée aux matières premières influençant les prix de vente réalisables. Pour la conversion en valeur, les prix de vente moyens ont été établis comme une fourchette pratique par regroupement de pays, puis pondérés selon le mix de mélanges et l'exposition commerciale, afin que la valeur finale en USD ne repose pas sur un seul prix de référence. Lorsque des preuves ascendantes manquaient pour les pays plus petits, les lacunes ont été traitées via des pays comparables, puis revérifiées par rapport aux totaux régionaux.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter les évolutions de la demande liées aux politiques et à la conformité, suivie d'un lissage de la série de demande sous-jacente afin d'éviter de surréagir à un pic de prix ponctuel. Les hypothèses relatives à la progression des mélanges, à l'utilisation et à la balance commerciale ont été examinées avec les retours d'entretiens, puis figées uniquement après leur alignement avec ce que les acheteurs et fournisseurs considéraient comme exécutable sur la période de prévision.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation, la valeur modélisée étant comparée à des signaux indépendants tels que le volume implicite de biodiesel issu des objectifs d'incorporation, des vérifications de la direction commerciale, et le réalisme du taux d'utilisation des capacités des principaux pays producteurs. Lorsque des écarts importants apparaissaient, le facteur déclencheur était retracé jusqu'à l'un des leviers principaux (mix de mélanges, demande, prix ou commerce net), et l'hypothèse était réexaminée puis, si nécessaire, revérifiée auprès des répondants.
Avant validation finale, le modèle et le récit passent par une revue analyste en plusieurs étapes afin de détecter tôt les problèmes de cohérence des unités, de traitement des devises et d'alignement des années. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements majeurs de mandat, des variations brusques des prix des matières premières, ou des mouvements de capacité importants. Juste avant la livraison, nous effectuons une nouvelle vérification des principales données afin que les clients reçoivent la vision la plus actuelle disponible au moment de l'achat.
Taille du marché européen du biodiesel selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le biodiesel européen diffèrent souvent, même lorsqu'elles semblent décrire la même chose, car les choix de périmètre et de calendrier ne sont pas toujours cohérents. Les différences proviennent généralement de ce qui est comptabilisé comme valeur du biodiesel, de l'année de référence retenue, et de la manière dont les prix sont moyennés lorsque les coûts des matières premières fluctuent.
En pratique, les plus grands écarts proviennent de la fréquence d'actualisation et du calendrier des devises, ainsi que du fait qu'une étude utilise une fourchette de prix de vente moyen annuel stable par rapport à un prix ponctuel. Lorsque les derniers changements réglementaires et comportements de mélange sont intégrés puis recoupés avec la direction des capacités et du commerce, l'estimation reste ancrée à ce que le marché peut réellement fournir et absorber, ce qui constitue l'approche fondée sur l'actualisation appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 22,17 milliards d'USD (2025) | |
| Éditeur commercial A | 11,44 milliards d'USD (2024) | Utilise une année de référence antérieure et une captation de valeur plus restreinte en pratique, et la base de prix peut refléter une fenêtre de moyennage différente, ce qui est important dans les années marquées par une forte volatilité liée aux matières premières. |
| Note sectorielle B | 10,84 milliards d'USD (2023) | L'estimation est ancrée à un contexte de demande et de prix plus ancien, et elle semble utiliser des hypothèses plus larges et moins fréquemment actualisées concernant la dynamique d'incorporation et l'utilisation, ce qui peut sous-estimer la valeur des années ultérieures. |
Le tableau montre que le calendrier et la logique de prix expliquent la majeure partie de l'écart, plutôt qu'un simple désaccord sur la direction de la croissance. En maintenant le périmètre lié à la demande de mélange de biodiesel et en validant les prix et volumes par rapport aux signaux commerciaux et de capacité, le chiffre obtenu est plus facile à retracer et à reproduire lorsque le marché évolue.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen du biodiesel en 2026 ?
Le marché est évalué à 24,29 milliards USD en 2026, suivant la trajectoire de croissance de 8,88 % vers 37,17 milliards USD d'ici 2031.
Quelle matière première domine les volumes de production ?
L'huile de colza fournit 62,5 % de la production 2025, bénéficiant de l'approvisionnement local en cultures et des actifs de trituration établis.
Quel niveau de mélange se développe le plus rapidement ?
Les mélanges supérieurs tels que le B20, le B30 et le B100 progressent à un TCAC de 19,5 % grâce aux nouvelles certifications de moteurs des équipementiers.
Pourquoi le Royaume-Uni est-il le marché national à la croissance la plus rapide ?
Le resserrement post-Brexit de l'Obligation de carburant de transport renouvelable et les nouveaux terminaux d'importation d'huiles usagées entraînent un TCAC de 14,1 %.
Comment les majors pétroliers intégrés gagnent-ils un avantage de coût ?
Ils reconvertissent des hydrocraqueurs existants pour co-traiter des matières premières biologiques, partageant l'hydrogène et les utilités pour réduire l'intensité capitalistique d'environ 30 %.
Quel sera l'impact des mandats SAF après 2027 ?
Les règles sur les carburants d'aviation durables détourneront jusqu'à 20 % des matières premières lipidiques usagées, resserrant l'approvisionnement pour les raffineurs de biodiesel routier.
Dernière mise à jour de la page le:


