
Taille et parts du marché européen de la gestion d'actifs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 35.38 Trillions de dollars américains |
| Taille du Marché (2026) | 38.89 Trillions de dollars américains |
| Taille du Marché (2031) | 62.37 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 9.92 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la gestion d'actifs par Mordor Intelligence
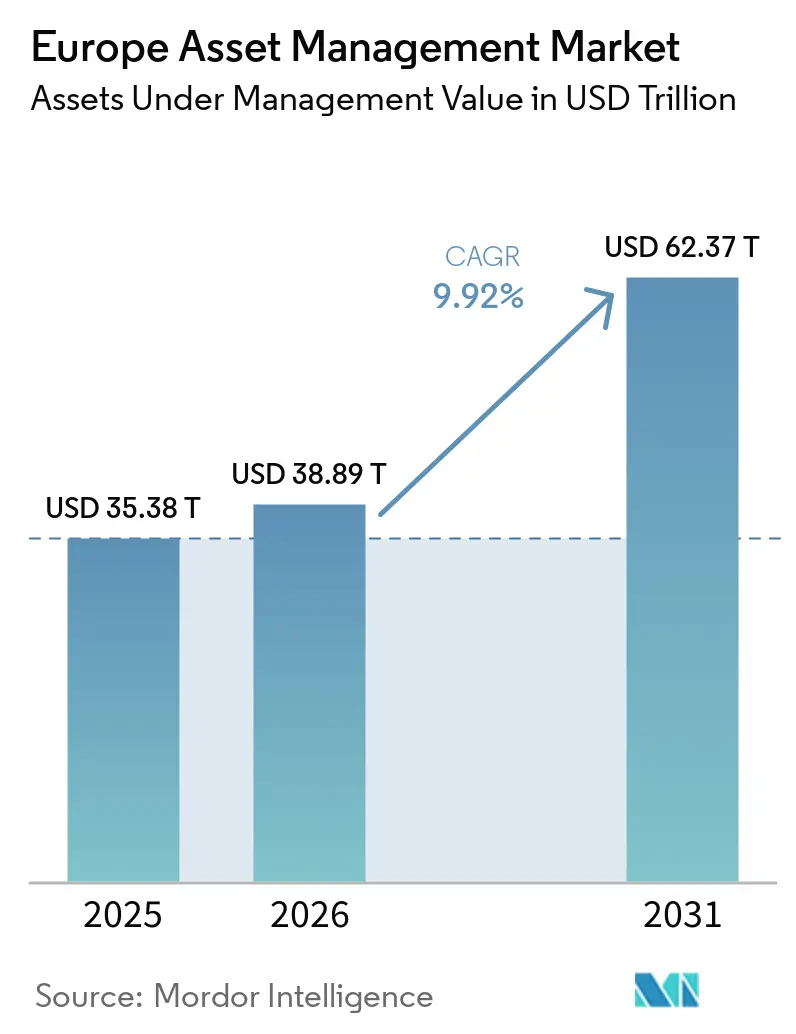
La taille du marché européen de la gestion d'actifs devrait passer de 35,38 trillions USD en 2025 à 38,89 trillions USD en 2026 et devrait atteindre 62,37 trillions USD d'ici 2031, à un CAGR de 9,92 % sur la période 2026-2031. L'attention accrue portée à la durabilité, les réformes des retraites impulsées par les politiques publiques et la maturation rapide des canaux de conseil numérique amplifient les flux structurels entrants sur le marché européen de la gestion d'actifs. Le Règlement européen sur la publication d'informations en matière de durabilité dans le secteur des services financiers (SFDR) oriente les allocations des stratégies actives traditionnelles vers des produits à impact relevant des Articles 8 et 9, tandis que les régimes de retraite à cotisations définies en Europe centrale et orientale élargissent le vivier d'investissement pour les capitaux à long terme. Les mécanismes d'équivalence post-Brexit ont préservé l'empreinte de distribution de Londres tout en stimulant une vague de redomiciliation de fonds qui profite à Dublin, Luxembourg et d'autres places financières de l'UE. La pression sur les frais exercée par les ETF et les stratégies smart beta contraint les gérants à adopter des modèles opérationnels fondés sur la technologie et à se diversifier vers des solutions de marchés privés offrant des marges plus élevées. Dans ce contexte, le marché européen de la gestion d'actifs se transforme en un écosystème hybride où les blocs de construction passifs, les actifs alternatifs et les services numériques coexistent pour répondre aux préférences de rendement, de risque et de durabilité d'une base d'investisseurs en constante expansion.
Principaux enseignements du rapport
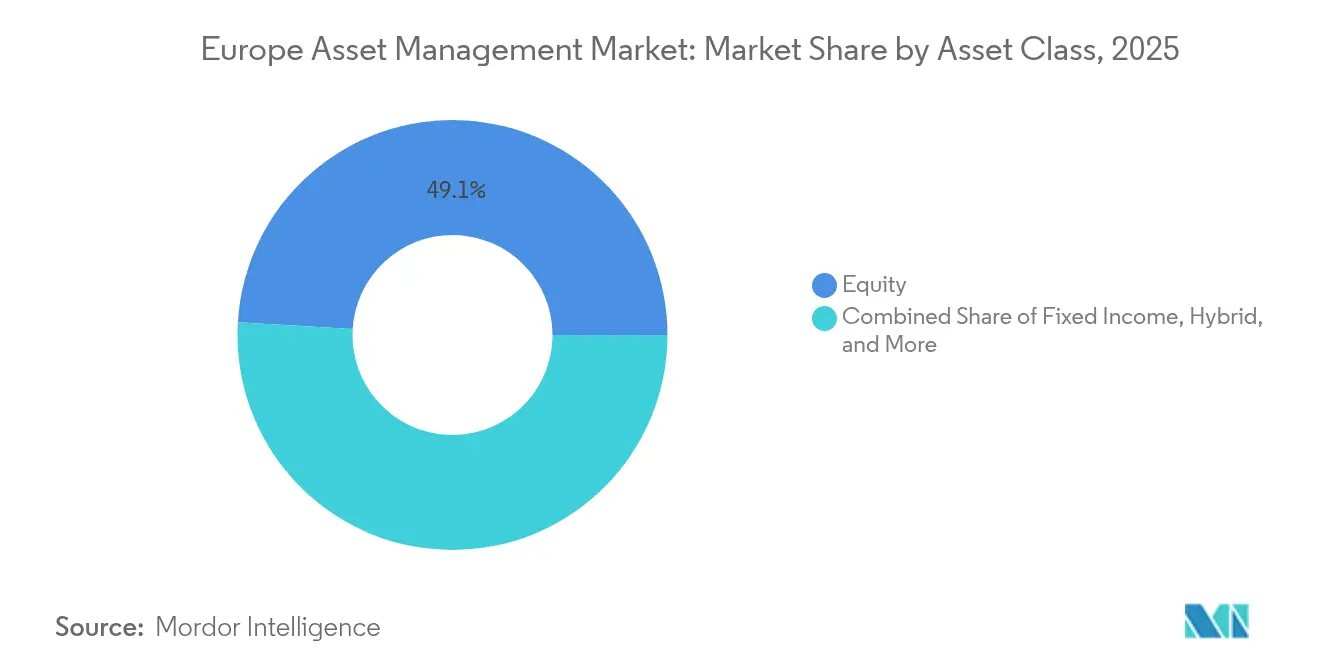
- Par classe d'actifs, les stratégies actions ont capté 49,05 % des parts du marché européen de la gestion d'actifs en 2025 ; les investissements alternatifs devraient enregistrer le CAGR le plus élevé, à 11,89 %, d'ici 2031.
- Par source de fonds, les fonds de pension et les compagnies d'assurance représentaient 44,22 % de la taille du marché européen de la gestion d'actifs en 2025, tandis que les investisseurs individuels affichent la perspective de CAGR la plus élevée, à 10,31 %, jusqu'en 2031.
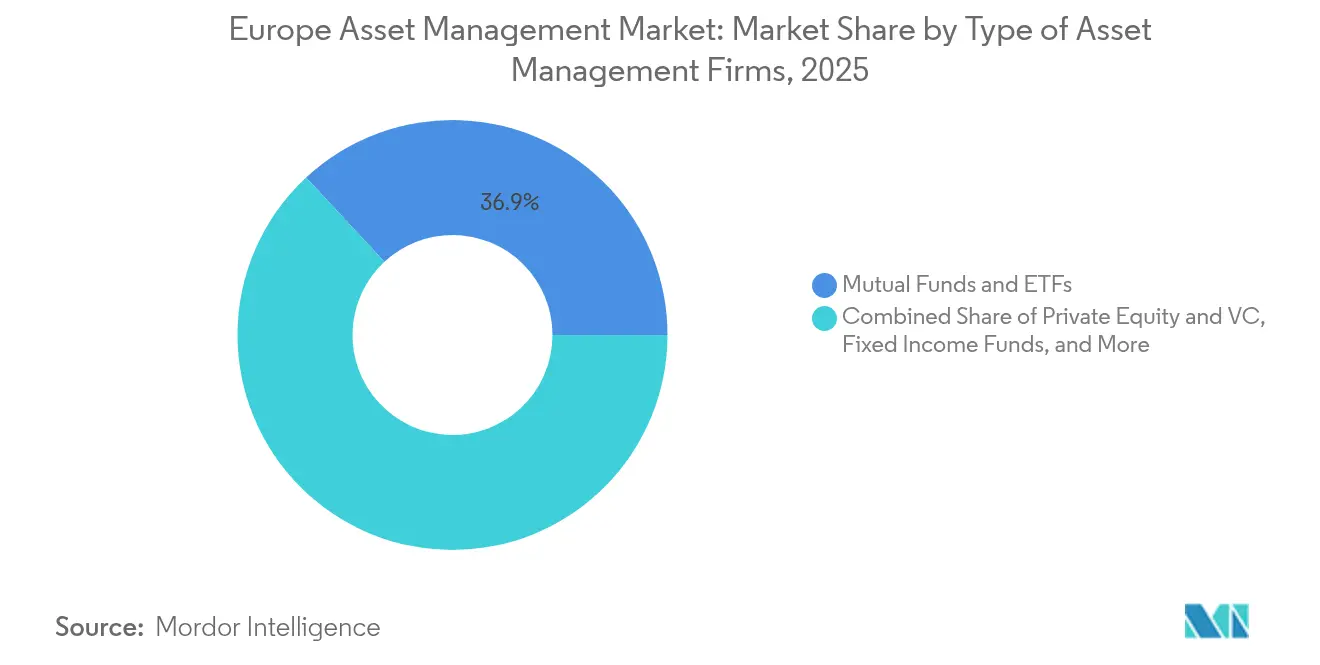
- Par type de société, les fonds communs de placement et les ETF détenaient 36,92 % des revenus du marché européen de la gestion d'actifs en 2025, tandis que les sociétés de capital-investissement et de capital-risque devraient se développer à un CAGR de 10,98 % d'ici 2031.
- Par géographie, le Royaume-Uni maintenait une part de 24,55 % de la taille du marché européen de la gestion d'actifs en 2025 ; l'Espagne devrait croître à un CAGR de 10,41 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Règlement sur la publication d'informations en matière de durabilité dans le secteur des services financiers (SFDR) de l'UE | +2.1% | À l'échelle de l'UE, impact le plus fort en Allemagne, en France et aux Pays-Bas | Moyen terme (2 à 4 ans) |
| Croissance des retraites à cotisations définies en Europe centrale et orientale | +1.8% | Europe centrale et orientale, avec des répercussions sur l'Europe occidentale | Long terme (≥ 4 ans) |
| Adoption rapide par les particuliers de plateformes de conseil automatisé à faible coût | +1.4% | Royaume-Uni, Allemagne, Pays-Bas | Court terme (≤ 2 ans) |
| Projets pilotes de tokenisation pour les fonds OPCVM | +0.9% | Luxembourg, Irlande, extension aux principaux marchés de l'UE | Moyen terme (2 à 4 ans) |
| Expansion du passeport transfrontalier post-Brexit | +0.7% | Corridor Royaume-Uni–UE, impact secondaire sur la Suisse | Court terme (≤ 2 ans) |
| Demande institutionnelle de produits à impact relevant des Articles 8 et 9 | +1.6% | À l'échelle de l'UE, concentrée dans les pays nordiques et en Allemagne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Application du Règlement sur la publication d'informations en matière de durabilité dans le secteur des services financiers (SFDR) de l'UE
La mise en œuvre du SFDR s'est révélée transformatrice pour le marché européen de la gestion d'actifs. À mi-2025, les véhicules relevant des Articles 8 et 9 avaient accumulé 6,67 trillions USD (6,4 trillions EUR) d'actifs sous gestion, représentant 59 % du total des actifs des fonds de l'UE. Les fonds labellisés durables ont enregistré 80,2 milliards USD (77 milliards EUR) de flux nets entrants en 2024, tandis que les produits conventionnels ont subi 14,58 milliards USD (14 milliards EUR) de flux nets sortants[1]. Les obligations de publication des Principales Incidences Négatives du règlement engendrent des charges de conformité, mais les sociétés capables d'intégrer des données ESG fiables acquièrent des avantages concurrentiels durables. L'examen de l'ESMA souligne que les fonds relevant de l'Article 9 définissent leurs objectifs d'impact ; cependant, ils ne fournissent pas de mesures d'impact vérifiables adéquates. Cette lacune a entraîné une augmentation notable des reclassifications et des exigences de diligence renforcée de la part des investisseurs. Les banques et les assureurs lient de plus en plus leurs décisions de prêt ou de souscription aux classifications SFDR au niveau des fonds, ancrant davantage les labels de durabilité dans les décisions d'allocation de capital sur l'ensemble du marché européen de la gestion d'actifs.
Croissance des retraites à cotisations définies en Europe centrale et orientale
La pression démographique sur les systèmes de répartition a conduit les gouvernements d'Europe centrale et orientale à adopter des piliers capitalisés, une tendance qui élargit les parts du marché européen de la gestion d'actifs. Les dépenses de retraite de l'UE ont atteint 2 070 milliards USD (1 882 milliards EUR) en 2023 ; les pays d'Europe centrale et orientale se situent bien en deçà des ratios occidentaux, laissant un écart important à combler à mesure que l'épargne obligatoire monte en puissance[2]. L'alignement sur la directive IORP II renforce la portabilité transfrontalière, et les gérants occidentaux dotés de capacités multi-actifs remportent des mandats dans les domaines des actifs alternatifs, des actions multi-facteurs et des solutions à date cible. Les limites de taille des acteurs locaux créent des cibles d'acquisition, permettant aux groupes paneuropéens d'élargir leur empreinte et leurs capacités en matière de données au sein du secteur européen de la gestion d'actifs.
Adoption rapide par les particuliers de plateformes de conseil automatisé à faible coût
Les investisseurs de la génération Y et de la génération Z, habitués au commerce en ligne fluide, exigent une commodité similaire dans les services financiers. Les plateformes de conseil automatisé atteignent des structures de coûts inférieures à celles des canaux traditionnels en s'appuyant sur des algorithmes automatisés pour la construction et le rééquilibrage de portefeuilles. Les règles d'adéquation de l'ESMA obligent les sociétés à effectuer un profilage rigoureux des risques, une tâche que l'ingestion de données pilotée par API accélère, rendant les modèles de conseil automatisé conformes à grande échelle. Des études académiques menées par des chercheurs de banques centrales européennes établissent un lien entre l'adoption du conseil automatisé et un engagement accru dans la banque numérique ainsi qu'une amélioration de la culture financière, suggérant des vents favorables démographiques qui soutiennent le marché européen de la gestion d'actifs au moins jusqu'en 2030. Les conseillers traditionnels répondent par des modèles hybrides — allocation d'actifs algorithmique associée à un accompagnement humain — qui préservent les revenus de frais tout en offrant la commodité numérique.
Projets pilotes de tokenisation pour les fonds OPCVM
Le Luxembourg et l'Irlande ont mis en place des régimes sandbox autorisant des classes d'actions basées sur la blockchain pour les OPCVM. ELTIF 2.0 a encore catalysé l'adoption ; les actifs sous gestion des fonds d'investissement à long terme ont augmenté de 38 % en 2024 grâce à 55 nouveaux lancements[3]. Les unités tokenisées permettent un règlement instantané à la date de transaction, des mécanismes de conformité automatisés et une propriété fractionnée d'actifs illiquides, des caractéristiques qui abaissent les minimums pour les petits épargnants. La conservation, le consensus sur la valorisation et la reconnaissance juridique transfrontalière restent des points de friction, mais les régulateurs saluent l'alignement de la technologie avec les objectifs de l'Union des marchés des capitaux. À mesure que les modèles de données se standardisent, la tokenisation peut comprimer les coûts de back-office, soutenant la résilience des marges sur le marché européen de la gestion d'actifs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Compression des frais due aux ETF passifs | -1.9% | Allemagne, Royaume-Uni, Pays-Bas | Court terme (≤ 2 ans) |
| Hausse des exigences en capital au titre de l'AIFMD II | -1.3% | À l'échelle de l'UE, impact le plus fort sur les petits gérants alternatifs | Moyen terme (2 à 4 ans) |
| Vieillissement du réseau de conseillers limitant l'accès aux particuliers | -0.8% | Allemagne, Italie, France | Long terme (≥ 4 ans) |
| Risque géopolitique énergétique freinant l'appétit pour le risque | -1.1% | À l'échelle de l'UE, économies à forte intensité énergétique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Compression des frais due aux ETF passifs
Le marché européen des ETF a connu une concurrence accrue depuis qu'UBS a introduit des fonds actions core à coût zéro, incitant les concurrents à réduire leurs ratios de frais pour rester compétitifs. Simultanément, l'expansion des ETF factoriels et thématiques a conduit à la banalisation d'expositions qui étaient auparavant réservées aux véhicules gérés activement. Les gérants d'actifs qui s'appuient sur des frais de sélection de titres sont soumis à une pression croissante pour soit générer de manière constante un alpha différencié, soit se tourner vers des offres plus spécialisées. Ces offres comprennent des mandats ESG personnalisés, des alternatives d'investissement axées sur le revenu ou des solutions de gestion du risque en superposition. Par ailleurs, l'accent croissant mis sur l'efficacité des coûts stimule les avancées en matière de numérisation et favorise les partenariats de services partagés. Ces développements améliorent l'effet de levier opérationnel et rationalisent les processus sur l'ensemble du marché européen de la gestion d'actifs, permettant aux sociétés de s'adapter à l'évolution du paysage concurrentiel.
Vieillissement du réseau de conseillers limitant l'accès aux particuliers
Plus de quarante pour cent des conseillers européens approchent de l'âge de la retraite, notamment en Allemagne et en Italie, alors même que la complexité des produits augmente. Les charges liées aux examens réglementaires et la préférence pour les carrières dans la fintech dissuadent les jeunes entrants. Les gérants d'actifs dépendants des intermédiaires rémunérés à la commission se heurtent à des goulots d'étranglement dans la distribution, notamment pour les solutions ESG structurées ou alternatives nécessitant des explications approfondies. Le conseil numérique-humain hybride peut atténuer, sans toutefois remplacer entièrement, le conseil humain de confiance pour une clientèle aisée et vieillissante, créant un frein à moyen terme sur la croissance des actifs sous gestion des particuliers au sein du marché européen de la gestion d'actifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe d'actifs :
les actifs alternatifs stimulent l'innovationLes actifs alternatifs affichent des perspectives de CAGR de 11,89 %, surpassant toutes les autres classes, tandis que les stratégies actions captent la plus grande part, à 49,05 %, du marché européen de la gestion d'actifs. La faiblesse des rendements souverains et la hausse des anticipations d'inflation alimentent l'appétit pour le capital-investissement, les actifs réels et les infrastructures. ELTIF 2.0 a abaissé les tickets minimums, permettant aux investisseurs aisés d'allouer des capitaux à des véhicules de marchés privés à capital permanent. Les fonds hybrides — combinant bêta passif et tilts actifs — gagnent du terrain auprès des allocataires institutionnels, équilibrant maîtrise des coûts et flexibilité tactique.
La prééminence des actifs alternatifs repose sur la performance : le capital-investissement européen a produit 1,2 fois les équivalents de marché public sur une période de 20 ans. Les infrastructures bénéficient de flux de trésorerie à long terme, souvent indexés sur l'inflation, correspondant aux engagements des fonds de pension, tandis que le crédit privé exploite le désendettement bancaire pour générer des rendements à deux chiffres. Les solutions de gestion de trésorerie restent indispensables pour les entreprises, mais la compression des spreads contraint la rentabilité. Les gérants obligataires se tournent vers des mandats non contraints et des tranches de crédit titrisé pour justifier leurs frais. Combinées, ces dynamiques maintiennent les actifs alternatifs à l'avant-garde de l'innovation au sein du marché européen de la gestion d'actifs.

Par source de fonds :
dynamique des investisseurs individuelsLes fonds de pension et les assureurs représentaient 44,22 % des actifs en 2025, mais le CAGR de 10,31 % des investisseurs individuels signale une dynamique redistributive au sein du marché européen de la gestion d'actifs. Le transfert de patrimoine des baby-boomers vers leurs héritiers natifs du numérique, les API d'open banking et les modèles de courtage sans commission démocratisent l'accès au marché. Les ETF et les portefeuilles modèles dominent les flux des particuliers, mais l'intérêt pour les fonds labellisés durables et l'exposition fractionnée aux marchés privés augmente via les enveloppes de conseil automatisé et les compartiments ELTIF. Les trésoreries d'entreprises, en quête de rendement supplémentaire, restent prudemment investies dans des véhicules à très courte duration dans un contexte de forte volatilité des taux.
Les autorités de régulation mettent en œuvre des exigences strictes de publication d'informations sur les produits afin de s'assurer que les ménages comprennent clairement les structures de coûts, les risques associés et l'impact plus large des produits financiers. Les données de l'EFAMA indiquent que la part du segment des particuliers dans les actifs sous gestion européens a connu une croissance significative en 2023, augmentant de près de cinq points de pourcentage par rapport à 2019. Bien que les flux d'investissement des particuliers soient souvent influencés par le sentiment de marché, l'adoption d'outils d'engagement numérique, de ressources éducatives ludiques et de mécanismes de notation ESG intégrés dans les applications favorise des relations plus solides avec les investisseurs. Ces avancées devraient soutenir la croissance soutenue et le développement à long terme du marché européen de la gestion d'actifs.
Par type de sociétés de gestion d'actifs :
prééminence des marchés privésLes complexes de fonds communs de placement et d'ETF détenaient 36,92 % des actifs en 2025, mais les sociétés de capital-investissement et de capital-risque visent un CAGR de 10,98 % d'ici 2031 sur le marché européen de la gestion d'actifs. Les acteurs de grande taille comme Amundi franchissent les barrières transfrontalières en s'appuyant sur des plateformes clés en main couvrant l'indexation, l'investissement factoriel et les co-investissements sur les marchés privés. Les boutiques spécialisées cultivent une expertise sectorielle, proposant, par exemple, des fonds de capital-risque en sciences de la vie ou des fonds d'infrastructure de décarbonation qui génèrent des frais liés à la performance.
L'architecture réglementaire soutient cette dynamique : l'AIFMD II établit un cadre pour les investisseurs professionnels clarifiant les obligations de publication des risques et les attentes en matière de gouvernance, tandis qu'ELTIF 2.0 ouvre des canaux de distribution aux particuliers. Néanmoins, les modèles opérationnels des marchés privés nécessitent des réseaux intensifs de sourcing de transactions, des conseils en création de valeur et des analyses de risques de niveau institutionnel. Cela élève les barrières à l'entrée, concentrant les capitaux vers les franchises bien capitalisées et accélérant les vagues de consolidation au sein du secteur européen de la gestion d'actifs.
Analyse géographique
Marché européen de la gestion d'actifs
Le Royaume-Uni représentait 24,55 % de la taille du marché européen de la gestion d'actifs en 2025, s'appuyant sur des écosystèmes de conservation, juridiques et de talents forgés au fil des décennies. Les modèles allégés en matière de passeport post-Brexit ont incité les sociétés à opérationnaliser des hubs parallèles au sein de l'UE, mais Londres reste le centre névralgique de la gestion de portefeuille et de la distribution mondiale. L'Espagne, sur une trajectoire de CAGR de 10,41 %, illustre la puissance de la réforme systémique des retraites. L'affiliation automatique, les incitations fiscales à l'épargne différée et les supermarchés de fonds pour les particuliers ont élargi les actifs sous gestion domestiques tout en attirant des acteurs mondiaux à Madrid et Barcelone. L'Allemagne et la France maintiennent des réservoirs institutionnels substantiels mais croissent plus modestement ; les deux marchés se concentrent sur le perfectionnement ESG et la numérisation des régimes de retraite d'entreprise.
Les juridictions du BENELUX prospèrent en tant que centres névralgiques de l'administration de fonds, bénéficiant de conventions fiscales et de forces de travail multilingues, tandis que les marchés nordiques optimisent des approches d'investissement sophistiquées axées sur le passif et le leadership ESG pour attirer des mandats transfrontaliers. L'Europe centrale et orientale constitue le groupe Reste de l'Europe et recèle un potentiel de croissance à long terme à mesure que les régimes capitalisés montent en puissance. L'expansion dans cette région requiert de la patience, une maîtrise réglementaire locale et des architectures de produits adaptables, des conditions que les groupes diversifiés au sein du marché européen de la gestion d'actifs sont les mieux à même de satisfaire.
Environnement réglementaire
Le marché européen de la gestion d'actifs opère dans le cadre de réglementations à l'échelle de l'UE, notamment les OPCVM et l'AIFMD, supervisées par les autorités nationales compétentes et coordonnées par l'ESMA. Un ancrage réglementaire récent majeur est la Directive (UE) 2024/927 (AIFMD II et la révision des OPCVM), qui est devenue applicable le 16 avril 2026 et a renforcé les exigences en matière d'outils de gestion de la liquidité, de supervision des délégations et de gouvernance des fonds. L'ESMA a également signalé dans son programme 2026 et dans les remarques publiques de sa présidente Verena Ross (juin 2026) que les priorités de surveillance incluent la simplification par un reporting plus intégré, une plus grande résilience et le soutien à l'innovation numérique telle que la tokenisation des fonds.
La réglementation en matière de durabilité continue de façonner la conception des produits et les obligations de publication. Le SFDR reste central pour la classification et la distribution des fonds, et la Commission européenne a proposé une révision du SFDR en novembre 2025, relançant les discussions sur la publication d'informations et la catégorisation des produits en amont de travaux législatifs supplémentaires. L'activité de transposition nationale illustre la charge de mise en œuvre ; par exemple, l'Irlande a signé le S.I. n° 181/2026 le 1er mai 2026 pour transposer la Directive (UE) 2024/927 en droit national. L'ESMA a également planifié des travaux de normes techniques de suivi pour le reporting des fonds, avec une consultation prévue d'ici fin 2026 et des propositions finales au premier semestre 2027.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion d'actifs en Europe commence par la structuration des produits (véhicules OPCVM et FIA) et la gestion de portefeuille, puis passe par la gestion des risques, la conformité et les données, y compris la traçabilité des données ESG pour le SFDR, avant d'atteindre la négociation, la conservation/dépositaire, l'administration des fonds et les services aux investisseurs. La distribution est un maillon déterminant dans toute la région, les réseaux bancaires et d'assurance restant importants dans de nombreux pays aux côtés des plateformes, des fournisseurs de portefeuilles modèles et des canaux numériques tels que le conseil automatisé et le conseil hybride. Les domiciles de fonds tels que le Luxembourg et l'Irlande concentrent la fabrication et l'administration, tandis que les modèles opérationnels post-Brexit renforcent les hubs parallèles au sein de l'UE pour soutenir la distribution et les services transfrontaliers.
Les fournisseurs d'infrastructure opérationnelle, notamment les dépositaires, les administrateurs, les fournisseurs d'indices et de données, et les plateformes technologiques, influencent de plus en plus les coûts et la rapidité de mise sur le marché, car la pression sur les frais exercée par les ETF pousse les gérants vers les services partagés et l'automatisation. La chaîne est également reconfigurée par les changements réglementaires et les améliorations de l'infrastructure de marché : l'applicabilité de l'AIFMD II à partir du 16 avril 2026 accroît les exigences de reporting et de gestion de la liquidité pour les gérants alternatifs, et la préparation au passage de l'Europe à un cycle de règlement T+1 d'ici le 11 octobre 2027 place les mises à niveau des processus de bout en bout (capture des transactions, appariement, collatéral et reporting client) à l'ordre du jour des transformations à court terme. Du côté de la demande, les flux se concentrent dans des enveloppes évolutives, l'EFAMA faisant état de flux nets entrants sur les fonds à long terme de 217 milliards EUR au T1 2026 et de ventes nettes d'ETF OPCVM de 113 milliards EUR au T1 2026, renforçant la nécessité d'une fabrication, d'une distribution et de services efficaces à grande échelle.
Paysage concurrentiel
Le marché européen de la gestion d'actifs reste fragmenté : les cinq premiers gérants ne captent qu'une faible part des actifs, offrant un vaste espace tant pour la consolidation que pour la différenciation menée par des spécialistes. Les acteurs de grande taille — Amundi, BlackRock, Legal & General Investment Management, UBS Asset Management, BNP Paribas — capitalisent sur l'étendue des produits, les fonds propres réglementaires et les dispositifs de vente transfrontaliers. Ils reproduisent des capacités passives à des frais très bas, regroupent des portefeuilles modèles et, de plus en plus, offrent un accès aux marchés privés via des fonds nourriciers et des stratégies à capital permanent.
Les boutiques spcialisées coexistent en exploitant les inefficacités dans les actions thématiques, la dette des marchés frontières ou le capital-investissement ciblé par secteur (par exemple, les sciences de la vie ou l'infrastructure numérique). Un service client personnalisé et des cycles de décision agiles permettent à ces sociétés de délivrer un alpha différencié, bien qu'à une capacité moindre. L'activité de fusions-acquisitions s'est accélérée : l'acquisition en cours par BNP Paribas d'AXA IM pour 5,1 milliards EUR (5,61 milliards USD) et l'achat de Viridium par le consortium Allianz-BlackRock-T&D pour 3,5 milliards EUR (3,85 milliards USD) illustrent la recherche d'économies d'échelle en matière de technologie, de distribution et de conformité réglementaire.
La technologie est devenue un domaine d'intérêt critique pour les entreprises. Des recherches menées par Strategy& soulignent que la mise en œuvre de l'IA générative dans diverses applications, telles que le reporting personnalisé aux investisseurs, la détection d'anomalies dans les activités de négociation et l'automatisation des publications liées à la conformité, a le potentiel de générer des réductions substantielles des coûts opérationnels. Ces avancées soulignent l'importance croissante de l'exploitation de solutions pilotées par l'IA pour améliorer l'efficacité et rationaliser les processus au sein des organisations. Les acteurs européens doivent peser les décisions de développement interne ou de partenariat dans un contexte de pénurie mondiale de talents. Les changements culturels d'expérimentation rapide, la gouvernance agile et l'infrastructure cloud native distinguent les leaders des retardataires. Dans le même temps, la réglementation reste stricte ; les exigences de traçabilité des données SFDR et les tests de résistance à la liquidité de l'AIFMD II favorisent les sociétés disposant de ressources importantes et de systèmes de gestion des risques de niveau entreprise. Le champ concurrentiel récompense ainsi à la fois les géants capables d'exploiter l'effet de levier opérationnel et les boutiques agiles qui se taillent des niches défendables à marges élevées au sein du marché européen de la gestion d'actifs.
Leaders du secteur européen de la gestion d'actifs
-
UBS Asset Management
-
Amundi Asset Management
-
Legal & General Investment Management (LGIM)
-
DWS Group
-
Allianz Global Investors & PIMCO (Europe)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la gestion d'actifs Entreprises couvertes dans ce rapport
- Amundi
- UBS Asset Management
- Legal & General Investment Management
- DWS Group
- Allianz Global Investors
- Schroders
- AXA Investment Managers
- BNP Paribas Asset Management
- BlackRock Europe
- Fidelity International
- Invesco Europe
- J.P. Morgan Asset Management
- Natixis Investment Managers
- M&G Investments
- Nordea Asset Management
- Robeco
- Generali Investments
- Union Investment
- Eurizon Capital
- Carmignac
Opportunités de marché et perspectives d'avenir
Des opportunités émergent là où les changements réglementaires et d'infrastructure créent de nouvelles marges de manœuvre en matière de distribution et de conception de produits. Le compromis sur la Stratégie d'investissement de détail (SIR) de l'UE a progressé en juin 2026, resserrant les attentes en matière de rapport qualité-prix et de publication d'informations dans les différents régimes de fonds, ce qui crée un espace pour les gérants capables d'industrialiser l'analyse comparative des coûts et des performances entre pairs, de simplifier l'architecture des classes d'actions et des frais, et de renforcer la distribution directe aux consommateurs ou axée sur les plateformes tout en respectant les contraintes d'adéquation et de publication. En parallèle, les travaux de révision du SFDR, qui ont débuté avec la proposition de la Commission européenne en novembre 2025, alimentent de nouvelles discussions sur la taxonomie des produits et l'étiquetage, poussant à des gammes de produits durables plus claires et à des contrôles de données et de reporting plus robustes pour les stratégies relevant des Articles 8 et 9.
La tokenisation et l'infrastructure de marché numérique deviennent des thèmes de plus en plus investissables pour les fabricants de fonds et les prestataires de services, soutenus par des initiatives des banques centrales et des infrastructures de marché. En mai 2026, la BCE a annoncé un programme de travail à deux volets de l'Eurosystème pour un système financier tokenisé (Pontes et Appia), Pontes entrant dans une phase pilote au T3 2026. En juin 2026, la Banque européenne d'investissement a émis du papier commercial natif sur registre distribué sur Clearstream D7. Ensemble, ces développements font passer l'émission et le règlement tokenisés du concept à des flux de travail reproductibles. Cela crée des opportunités pour les gérants d'OPCVM et de fonds alternatifs opérant dans des hubs tels que le Luxembourg et l'Irlande pour développer des classes d'actions tokenisées, un accès fractionné aux compartiments de marchés privés, notamment via les structures ELTIF 2.0, et des modèles de services nativement numériques qui abaissent les minimums et améliorent l'efficacité opérationnelle, tout en alignant les pratiques de gouvernance, de conservation et de valorisation sur le contrôle des régulateurs.
Développements industriels récents dans Marché européen de la gestion d'actifs
- Juillet 2026 : UBS a annoncé un partenariat stratégique avec MSCI pour intégrer les données, analyses et modèles de MSCI à l'expertise d'UBS en matière d'actifs alternatifs afin de développer une plateforme de données sur les marchés privés alimentée par l'IA. Cette initiative vise une meilleure standardisation des données et une plus grande transparence dans les actifs privés, renforçant les capacités de conception de produits, de gestion des risques et de reporting client à mesure que les marchés privés se développent au sein des portefeuilles multi-actifs.
- Avril 2026 : Amundi et ICG ont annoncé un partenariat stratégique et capitalistique à long terme pour élargir l'accès aux marchés privés, incluant la prise par Amundi d'une participation économique de 9,9 % et l'établissement d'un accord de distribution exclusif de 10 ans. Cette structure combine la fabrication de produits et l'envergure de distribution avec les capacités d'origination sur les marchés privés, soutenant des offres à marges plus élevées dans un contexte de compression des frais sur les marchés publics.
- Novembre 2024 : Amundi a accepté d'acquérir la wealthtech allemande aixigo pour 149 millions EUR (163,9 millions USD) afin de renforcer les outils numériques basés sur API pour les conseillers financiers. L'acquisition renforce l'intégration des flux de travail des conseillers et les modèles de distribution hybrides, qui sont essentiels alors que les réseaux d'intermédiaires traditionnels vieillissent et que les services aux clients évoluent vers des parcours axés sur le numérique.
Marché européen de la gestion d'actifs Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Pour ce rapport, le marché européen de la gestion d'actifs est dimensionné comme le total des actifs sous gestion (AUM) gérés par des gérants d'actifs professionnels en Europe, couvrant à la fois les produits basés sur des fonds et les mandats discrétionnaires, et mesuré comme la valeur des AUM en fin de période en USD.
Exclusions du périmètre : nous excluons les actifs du bilan des assureurs gérés en interne, la gestion propre de la trésorerie d'entreprise et les actifs sur lesquels des conseils sont uniquement prodigués sans mandat de gestion continu.
Vue d'ensemble de la segmentation
- Par classe d'actifs
- Actions
- Titres à revenu fixe
- Investissement alternatif
- Hybride
- Gestion de trésorerie
- Par source de fonds
- Fonds de pension et compagnies d'assurance
- Investisseurs individuels (particuliers et grandes fortunes)
- Investisseurs institutionnels
- Autres sources (gouvernements, trusts, etc.)
- Par type de sociétés de gestion d'actifs
- Grandes institutions financières / banques universelles
- Fonds communs de placement et ETF
- Capital-investissement et capital-risque
- Fonds obligataires
- Fonds spéculatifs
- Autres types de sociétés de gestion d'actifs
- Par géographie
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la définition précise de la notion d'AUM et du périmètre européen afin d'appliquer les mêmes limites d'une année à l'autre. Nous avons consulté des sources publiques non payantes telles que les publications statistiques de la Banque centrale européenne, les séries macroéconomiques d'Eurostat, les publications de l'ESMA sur les marchés de fonds et des associations professionnelles telles que l'EFAMA pour les répartitions des AUM et les signaux au niveau des pays. Pour ancrer le comportement du marché, nous avons également utilisé des rapports annuels, des dépôts réglementaires, des présentations aux investisseurs et la presse financière de référence pour les moteurs des flux, la direction des frais et les lancements de produits.
Une fois la définition et les séries de base établies, nous avons utilisé des bases de données par abonnement pour les données financières des sociétés et le contexte des actualités, ainsi qu'une base de données de brevets pour suivre les évolutions à plus long terme telles que le conseil numérique et l'automatisation des fonds, qui peuvent affecter les modèles de distribution et de croissance des AUM. Les données documentaires ont principalement contribué à établir des garde-fous pour les répartitions par pays, les choix de conversion de devises et la direction des tendances avant les échanges avec les acteurs du marché. Les sources citées ici sont illustratives, et de nombreuses autres références publiques ont également été consultées lors de la collecte et de la clarification des données.
Entretiens primaires et enquêtes
Des discussions primaires ont été menées avec des gérants d'actifs, des distributeurs et des prestataires de services proches des flux de fonds et des remportés de mandats, puis avec des spécialistes du secteur qui suivent la réglementation et la distribution transfrontalière. Ces échanges ont été utilisés pour confirmer ce qui est comptabilisé comme actifs gérés, valider la répartition par pays et par produit, et tester les hypothèses sur les flux nets, les effets de performance du marché et le rythme de compression des frais en Europe.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type de société | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux : 15 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs plus petits : 18 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante qui relie les réservoirs d'actifs investissables européens aux hypothèses de pénétration gérée, qui sont ensuite ajustées à l'aide des répartitions publiques des AUM entre fonds d'investissement et mandats discrétionnaires. Les principaux paramètres utilisés dans le modèle comprennent les indicateurs de performance des marchés actions et obligataires, la direction des flux nets de souscriptions et de rachats, les tendances de l'épargne des ménages et des cotisations aux retraites, les évolutions du mix produit (passif versus actif) et la pression sur les taux de frais qui peut modifier le comportement de reporting sur les différents canaux. Lorsque la couverture par pays diffère selon les séries publiques, nous avons appliqué des règles d'inclusion cohérentes, puis normalisé les totaux afin que la région s'additionne correctement.
Pour maintenir des totaux réalistes, nous avons corroboré le résultat avec des approximations ascendantes sélectives utilisant des publications d'AUM de gérants échantillonnés, des agrégations au niveau des pays à partir de dépôts publics et des vérifications de canaux sur les lieux de comptabilisation des AUM. Si un pays plus petit ou un sous-segment manquait de publications, nous avons comblé les lacunes en utilisant des relations proxy telles que les actifs investissables et l'intensité de domiciliation des fonds, puis nous avons revérifié les parts implicites avec les retours des entretiens.
Les prévisions ont été construites à l'aide d'une analyse de scénarios étayée par des indicateurs de tendance et des avis d'experts sur les cycles de taux, l'appétit pour le risque et les changements réglementaires affectant la distribution. Les scénarios ont été traduits en trajectoires d'AUM en combinant les fourchettes de rendement du marché attendues avec les anticipations de flux nets, puis examinés afin que les chiffres finaux correspondent à des schémas plausibles par pays et par classe d'actifs.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs passes, en commençant par des vérifications mécaniques confirmant que les totaux par pays se réconcilient avec l'Europe et que les évolutions d'une année à l'autre s'alignent sur les signaux de marché connus. Nous effectuons également des vérifications de variance par rapport à des indicateurs indépendants tels que la direction des flux de fonds, les principales baisses de marché et le calendrier des événements réglementaires pouvant modifier le reporting ou l'étiquetage des produits.
Avant la validation finale, les hypothèses et les formules sont examinées par un autre analyste, et les valeurs aberrantes déclenchent des appels de suivi pour revérifier les définitions ou les choix de devises. Le rapport est actualisé annuellement, et des ajustements intermédiaires sont effectués en cas d'événements importants tels que des mouvements de marché brusques ou des changements réglementaires majeurs. Juste avant la livraison, une passe de révision finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Comparaison de la taille du marché européen de la gestion d'actifs de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la gestion d'actifs en Europe peuvent sembler très éloignées les unes des autres, car tout le monde ne mesure pas la même chose, et les choix de calendrier peuvent faire varier les totaux de plusieurs milliers de milliards. Les différences proviennent généralement de ce qui est traité comme des AUM gérés par opposition aux actifs conseillés, de la manière dont les mandats discrétionnaires sont traités, et du fait que les chiffres reflètent les niveaux de fin d'année ou une moyenne sur l'année.
En pratique, le rythme d'actualisation et le calendrier de conversion des devises sont importants sur ce marché, car les mouvements de l'EUR et de la GBP peuvent modifier les AUM déclarés en USD même lorsque les actifs en monnaie locale sont stables. Certaines estimations appliquent également des taux de croissance généraux sans vérifier si les flux nets et la performance du marché peuvent conjointement expliquer la hausse implicite. C'est pourquoi notre cycle de mise à jour et nos vérifications croisées sont conçus pour mettre en évidence ces écarts avant la publication.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 35,38 T USD (2025) | |
| Association sectorielle A | 35,64 T USD (2024) | Utilise un chiffre d'AUM déclaré en EUR et lié à un instantané de fin d'année, de sorte que le niveau en USD dépend fortement du taux EUR/USD choisi et peut inclure des estimations par pays basées sur des associations qui ne correspondent pas à la liste de pays du rapport. |
| Cabinet de conseil mondial B | 25,99 T USD (2023) | Semble appliquer une définition multi-actifs plus large avec une année de base différente et un traitement peu clair des mandats par rapport aux véhicules de fonds, ce qui peut comprimer la valeur de départ lorsque la couverture est plus étroite ou lorsque seules certaines catégories de gérants sont comptabilisées. |
L'écart provient principalement du calendrier et du périmètre, et non d'une erreur de calcul unique. En ancrant la définition des AUM aux fonds plus les mandats discrétionnaires, en appliquant un calendrier de conversion USD cohérent et en revérifiant la croissance implicite par rapport aux flux et aux mouvements de marché, Mordor Intelligence maintient l'estimation alignée sur un ensemble reproductible de moteurs que les utilisateurs peuvent suivre et tester.
Questions clés auxquelles le rapport répond
Quelle sera la taille du marché européen de la gestion d'actifs d'ici 2031 ?
Il devrait atteindre 62,37 trillions USD, avec un CAGR de 9,92 %.
Quel segment d'investisseurs connaît la croissance la plus rapide en Europe ?
Les investisseurs individuels, portés par le conseil numérique et la réforme des retraites, devraient voir leurs actifs croître à un CAGR de 10,31 % d'ici 2031.
Quel rôle joue le SFDR dans les flux de fonds européens ?
En 2024, les labels SFDR ont orienté les flux d'investissement vers les stratégies relevant des Articles 8 et 9, qui représentaient une part substantielle des actifs des fonds de l'UE et ont enregistré des flux nets entrants significatifs.
Pourquoi les investissements alternatifs gagnent-ils des parts en Europe ?
Le capital-investissement, les infrastructures et le crédit privé offrent des rendements décorrélés et protégés contre l'inflation, et bénéficient du soutien des politiques publiques telles qu'ELTIF 2.0.
Comment la technologie remodèle-t-elle la concurrence entre les gérants d'actifs européens ?
Les outils d'IA générative, les plateformes de conseil automatisé et les structures de fonds tokenisés réduisent les coûts, améliorent la personnalisation et différencient la qualité de service.
Quel est l'impact de l'AIFMD II sur les petits gérants alternatifs ?
L'augmentation des exigences en capital et en reporting fait monter les coûts de conformité, incitant à un transfert vers des plateformes plus grandes capables d'exploiter les économies d'échelle.