
Taille et part du marché de l'isolation en fibre de bois
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.99 Milliards de dollars |
| Taille du Marché (2031) | 1.34 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.25 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'isolation en fibre de bois par Mordor Intelligence
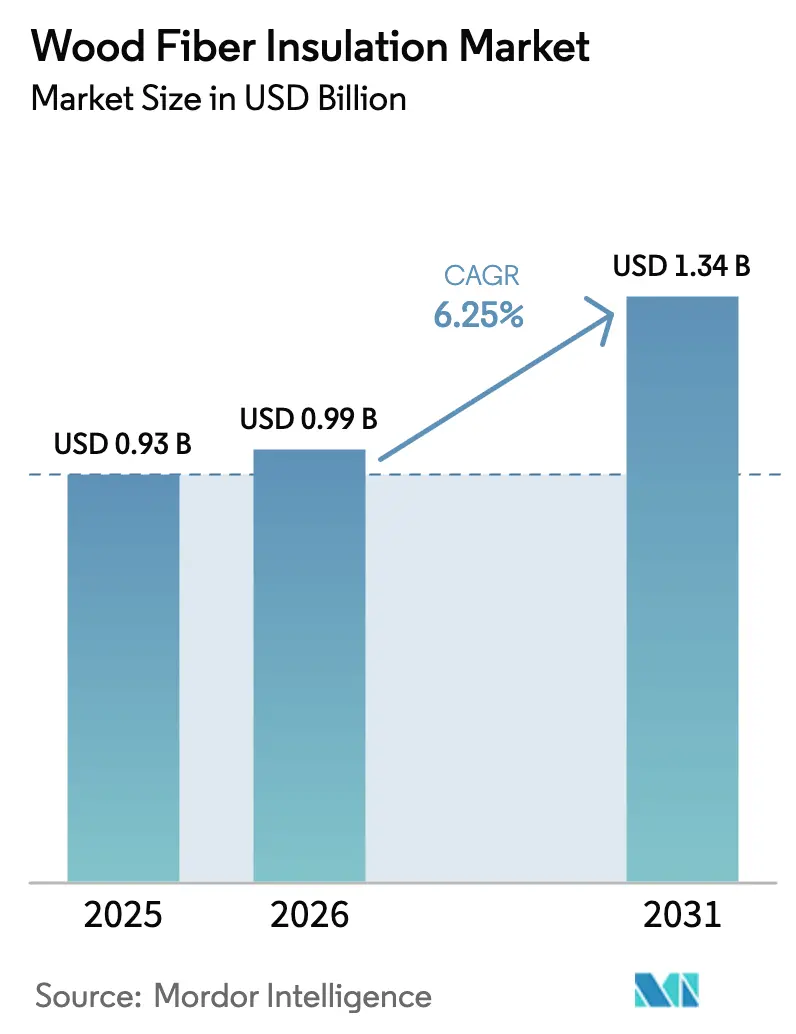
La taille du marché de l'isolation en fibre de bois est projetée à 0,93 milliard USD en 2025, 0,99 milliard USD en 2026, et devrait atteindre 1,34 milliard USD d'ici 2031, avec un TCAC de 6,25 % de 2026 à 2031. Les plafonds d'intensité carbone inscrits dans les codes de construction, associés à la comptabilisation obligatoire du carbone sur l'ensemble du cycle de vie dans les marchés publics, soutiennent l'expansion du marché de l'isolation en fibre de bois. Les subventions à la rénovation en Amérique du Nord, notamment l'allocation de 500 millions USD de New York pour les améliorations de l'enveloppe du bâtiment, accélèrent la demande de panneaux ouverts à la vapeur qui atténuent les ponts thermiques. L'Europe continue d'ancrer les volumes grâce à des programmes de formation des installateurs vieux de plusieurs décennies, mais l'Amérique du Nord est désormais la région à la croissance la plus rapide, les incitations des États et des provinces supprimant les obstacles liés aux coûts initiaux. Les engagements de neutralité carbone des entreprises se répercutent dans les cahiers des charges d'aménagement des locataires, stimulant l'adoption commerciale et signalant un changement structurel des acteurs pétrochimiques vers des alternatives biosourcées.
Principaux enseignements du rapport
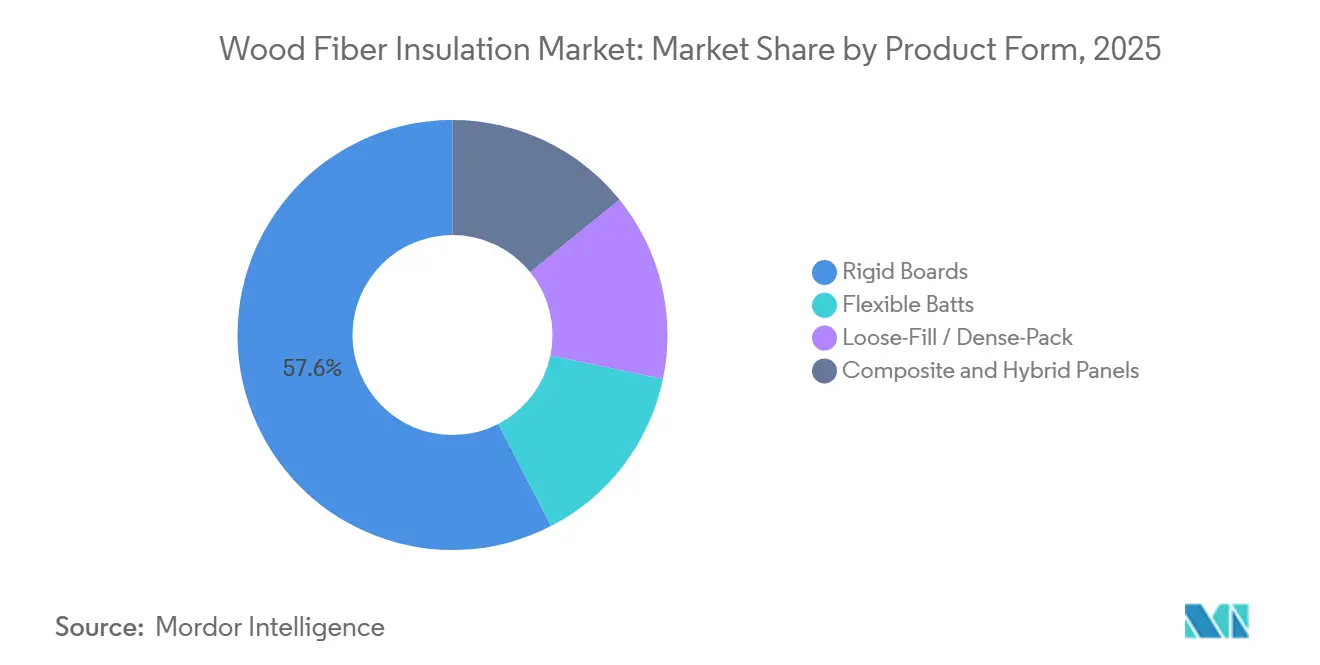
- Par forme de produit, les panneaux rigides ont capté 57,57 % de la part de marché de l'isolation en fibre de bois en 2025, tandis que les produits en vrac et en projection dense progressent à un TCAC de 6,97 % jusqu'en 2031.
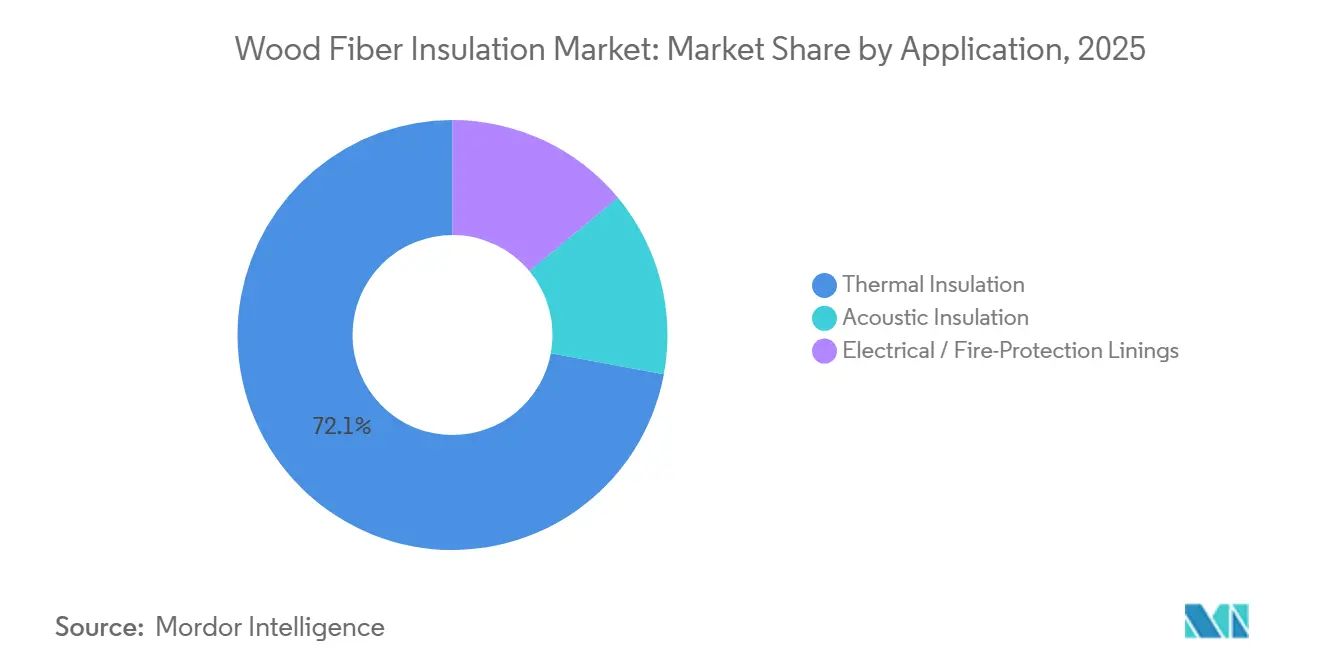
- Par application, l'isolation thermique représentait 72,08 % de la taille du marché de l'isolation en fibre de bois en 2025. Cependant, l'isolation acoustique progresse au TCAC le plus rapide, soit 7,05 %, jusqu'en 2031.
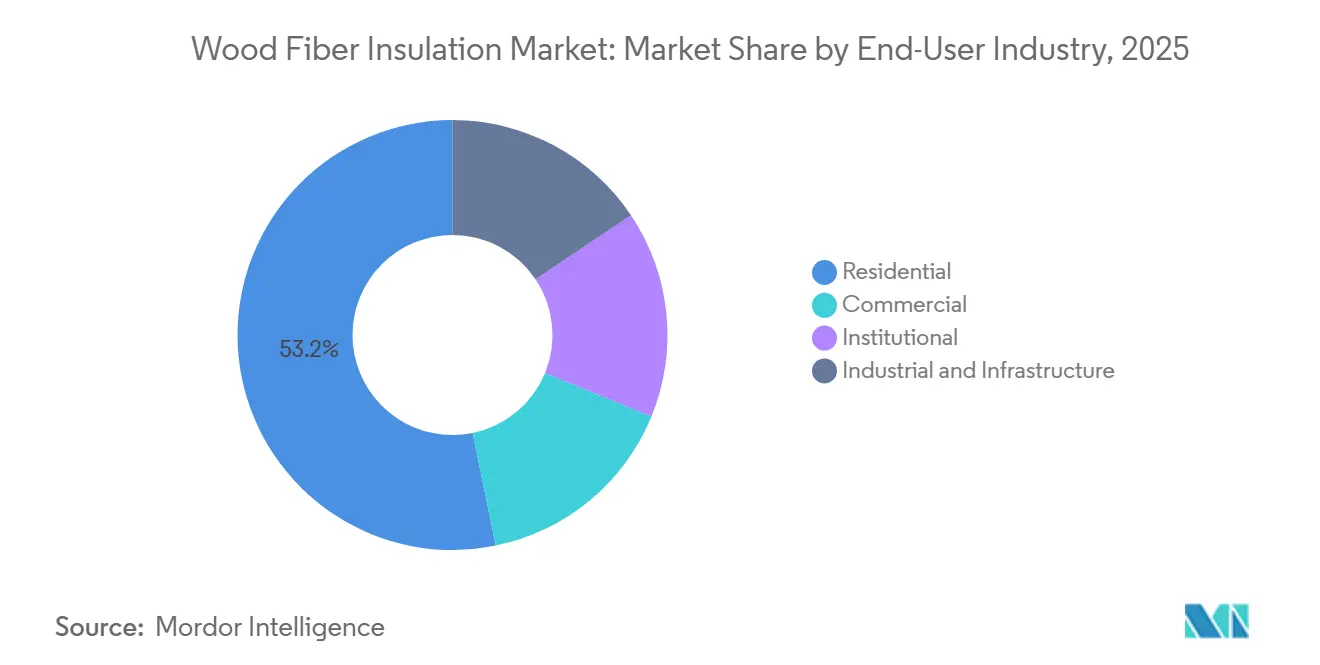
- Par secteur d'utilisation final, les projets résidentiels représentaient 53,22 % de la demande de 2025, tandis que la construction commerciale croît à un TCAC de 6,86 % jusqu'en 2031.
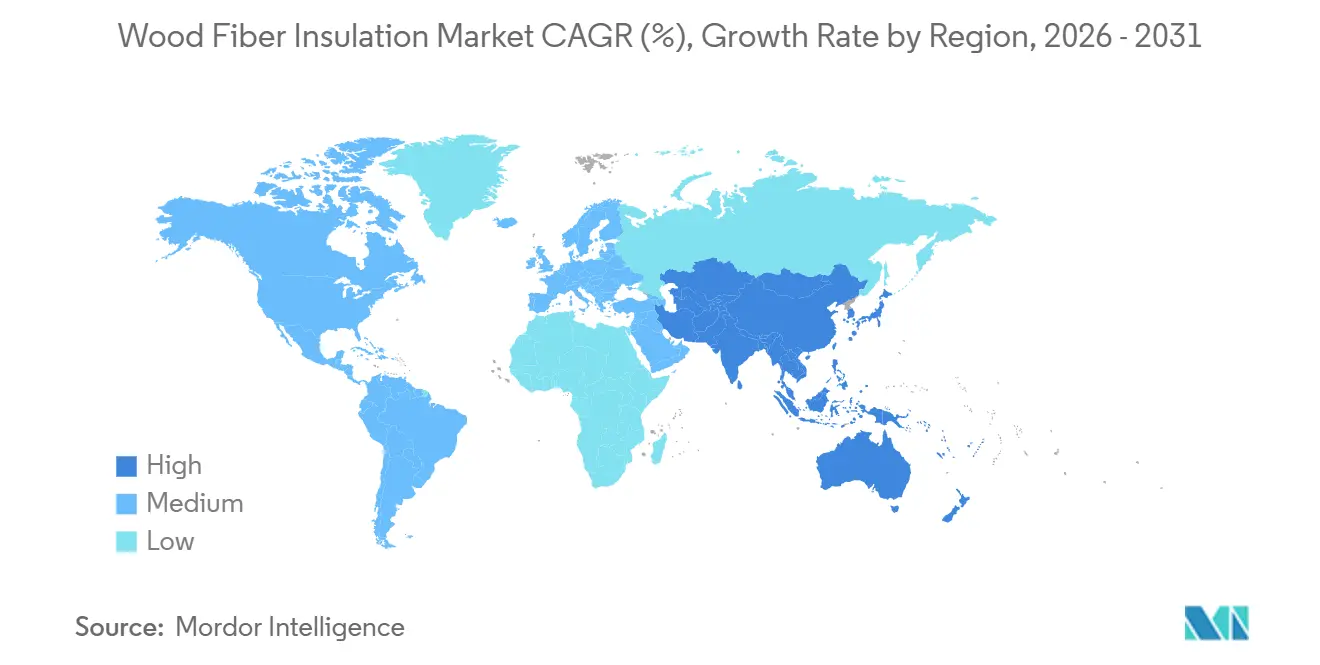
- Par géographie, l'Asie-Pacifique a conservé la plus grande part de revenus, soit 51,19 %, en 2025, enregistrant le TCAC régional le plus rapide à 6,19 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Codes de construction à énergie nette zéro plus stricts | +1.2% | Amérique du Nord et Europe, adoption précoce dans certaines villes d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor des programmes de rénovation résidentielle en profondeur | +1.5% | Amérique du Nord et Europe, avec des programmes pilotes en Australie et en Nouvelle-Zélande | Court terme (≤ 2 ans) |
| Règles sur le carbone incorporé dans les marchés publics | +1.8% | Mondial, mené par l'Amérique du Nord et l'Europe, adoption progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance de la construction modulaire hors site favorisant les matériaux ouverts à la vapeur | +0.9% | Amérique du Nord et Europe, émergence au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Localisation de la chaîne d'approvisionnement pour la conformité à l'économie circulaire | +0.7% | Europe et Amérique du Nord, avec des clusters régionaux en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Codes de construction à énergie nette zéro plus stricts
Les mises à niveau obligatoires des valeurs R des murs et des plafonds de budget carbone compriment les délais de retour sur investissement pour l'isolation biosourcée. Les amendements 2025 du Titre 24 de la Californie ont relevé les valeurs R des murs de 15 %, disqualifiant la fibre de verre en couche unique dans les zones climatiques 3 à 16 et orientant les architectes vers des panneaux extérieurs continus en fibre de bois satisfaisant aux exigences d'ouverture à la vapeur[1]Commission californienne de l'énergie, « Normes d'efficacité énergétique des bâtiments Titre 24 2025 », energy.ca.gov. La réglementation technique norvégienne des bâtiments 2025 a plafonné les émissions opérationnelles et incorporées à 8 kg d'équivalent CO₂ par m² par an, ajoutant des budgets carbone explicites aux examens de permis. Les normes irlandaises et allemandes de zéro émission nette intègrent également des modules de carbone sur l'ensemble du cycle de vie dans les logiciels de conformité, rendant le carbone biogénique de la fibre de bois visible dès les premières phases de conception. À mesure que les agents de permis et les consultants en modélisation énergétique s'alignent sur les plafonds carbone, la fibre de bois passe d'un choix écologique de niche à une voie de conformité courante, notamment dans les enveloppes de climat tempéré et froid. L'influence de ce moteur devrait s'intensifier une fois que les États américains au-delà de la Californie et de New York harmoniseront leurs codes avec le futur appendice carbone CH-36 de l'ASHRAE.
Essor des programmes de rénovation résidentielle en profondeur
Les financements publics ont atteint des niveaux records, libérant une demande latente pour des matériaux de remplissage de cavités qui combinent isolation et étanchéité à l'air en une seule étape. Le mandat de mise aux normes météorologiques EmPower+ de New York fixe la performance au test de porte soufflante à 0,25 cfm50 par pied carré, un seuil que la fibre de bois en projection dense satisfait sans liants à base de formaldéhyde. Le prêt Maisons plus vertes du Canada a relevé son plafond à 40 000 CAD (29 600 USD) en 2025, et le volume de demandes a dépassé les prévisions de 40 % après que les propriétaires ont associé des pompes à chaleur à une réisolation des combles. La subvention BEG allemande couvre désormais 45 % des coûts des matériaux pour les rénovations Maison à efficacité énergétique 55, un objectif que la fibre de bois ouverte à la vapeur aide à atteindre en prévenant la condensation interstitielle. Les jalons de financement ont contraint les entrepreneurs à investir dans des tests de porte soufflante et la thermographie, créant une boucle de rétroaction où les performances d'étanchéité à l'air vérifiées consolident les futures spécifications en fibre de bois. L'essor de la rénovation est donc à la fois un catalyseur de volume et un accélérateur du développement des compétences.
Règles sur le carbone incorporé dans les marchés publics
Les agences fédérales et étatiques transforment l'intensité carbone en critère éliminatoire d'appel d'offres plutôt qu'en critère de départage. Les orientations Achats propres de l'Agence américaine de protection de l'environnement privilégient les matériaux dotés de déclarations environnementales de produit du berceau à la porte, et l'empreinte carbone négative de la fibre de bois — de moins 1,2 à moins 1,8 kg CO₂-e/kg — la classe devant la laine minérale et le polystyrène extrudé[2]Agence américaine de protection de l'environnement, « Orientations fédérales Achats propres 2024 », epa.gov. La loi californienne Achats propres 2025 couvre désormais les ensembles d'isolation dans les projets dépassant 1 million USD, et les premières données montrent une hausse de 60 % d'une année sur l'autre des spécifications en fibre de bois dans les rénovations de résidences universitaires d'État. Le décret exécutif 22 de New York exige une évaluation du carbone sur l'ensemble du cycle de vie pour les bâtiments financés par l'État, normalisant l'utilisation de matériaux biogéniques lors de l'évaluation des appels d'offres. À mesure que les normes ISO 14067 et EN 15804 deviennent des gardiens de facto, les fabricants dépourvus de déclarations environnementales de produit accréditées risquent d'être exclus des projets institutionnels, renforçant les avantages du premier entrant pour les producteurs de fibre de bois établis.
Croissance de la construction modulaire hors site favorisant les matériaux ouverts à la vapeur
Les usines modulaires valorisent les matériaux pouvant sécher des deux côtés sans membranes supplémentaires, et les panneaux en fibre de bois répondent à ce cahier des charges. La construction modulaire a capté 6 % des mises en chantier résidentielles américaines en 2025, et les principales usines ont signalé 40 % moins de rappels liés aux moisissures lors du passage de la mousse projetée à cellules fermées au bardage en fibre de bois. L'appendice AW du Code résidentiel international 2025 a légalisé les assemblages ouverts à la vapeur dans les zones climatiques 4 à 8, validant directement les couches de fibre de bois dans les systèmes panneautés. Le leader japonais de la préfabrication Sekisui House a lancé des projets pilotes intégrant des panneaux d'origine européenne dans des ossatures en acier, en citant les classements feu B-s1, d0 selon la norme EN 13501-1. Les usines équipant leurs lignes CNC pour l'usinage de panneaux en fibre de bois, les contrats matériaux à long terme verrouillent la demande et limitent la volatilité du marché spot. Le canal modulaire est donc à la fois un vecteur de croissance et un mécanisme de stabilisation des séries de production.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Concurrence par les prix face à la laine minérale et à la fibre de verre | -0.8% | Mondial, plus aigu dans les segments résidentiels sensibles aux coûts | Court terme (≤ 2 ans) |
| Faible familiarité des installateurs en dehors de l'Europe | -0.6% | Amérique du Nord, Asie-Pacifique et marchés émergents | Moyen terme (2-4 ans) |
| Coût logistique élevé dû à la faible densité apparente | -0.4% | Marchés à longue distance en Asie-Pacifique, au Moyen-Orient et dans les régions éloignées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence par les prix face à la laine minérale et à la fibre de verre
Le coût livré reste 10 à 20 % plus élevé que celui de la laine minérale de base sur les marchés du logement américains et d'Asie-Pacifique, où les primes liées au carbone incorporé ne se sont pas encore traduites en spécifications obligatoires. Les rouleaux de fibre de verre se vendaient à 0,45 USD par pied-planche de valeur R en 2025 dans les grandes surfaces de bricolage, contre 0,55 USD pour les panneaux rigides en fibre de bois. La laine minérale conserve sa part dans les assemblages résistants au feu car sa classification non combustible ASTM E136 élimine les revêtements supplémentaires, tandis que les panneaux en fibre de bois nécessitent parfois des constructions hybrides pour atteindre le même classement. Bien que les synergies de main-d'œuvre dans la rénovation en profondeur comblent une partie de l'écart, les structures de remboursement dans de nombreuses juridictions plafonnent les remboursements aux prix des matériaux de base, laissant les propriétaires financer eux-mêmes la prime. Tant que les cadres de subvention ne récompensent pas directement les matériaux à faible teneur en carbone, la tension sur les prix limitera la pénétration dans les projets à budget contraint.
Faible familiarité des installateurs en dehors de l'Europe
Une enquête de 2025 a montré que seulement 18 % des entrepreneurs en isolation américains avaient une expérience pratique de la fibre de bois, contre 94 % pour la fibre de verre. Les programmes de certification sont rares — moins de 50 installateurs au Canada en 2025 — de sorte que les distributeurs hésitent à stocker des produits avec une capacité de main-d'œuvre limitée. Les fabricants européens financent des unités de formation mobiles, mais les délais de montée en puissance s'étendent jusqu'en 2027, risquant de manquer des fenêtres d'opportunité à mesure que les subventions à la rénovation arrivent à expiration. La courbe d'apprentissage comprend également des schémas de fixation inhabituels et des sections de mur plus épaisses, des éléments qui ralentissent la productivité sur chantier jusqu'à ce que les équipes acquièrent de l'expérience. Les lacunes de connaissances freinent donc les volumes, en particulier dans les régions où les retards de rénovation dépassent déjà les bassins de main-d'œuvre qualifiée disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme de produit :
les panneaux rigides ancrent la part de marché, le vrac progresse dans la rénovationLes panneaux rigides représentaient 57,57 % du chiffre d'affaires 2025, soulignant leur adéquation avec les assemblages à écran de pluie et à isolation continue nécessitant une stabilité dimensionnelle. Les usines de préfabrication valorisent les panneaux qui font également office de bardage structurel, réduisant les références et les étapes d'installation. Les rouleaux flexibles restent une niche là où les cavités entre montants varient, mais la laine minérale domine toujours ce canal, maintenant une adoption modeste des rouleaux. Les produits en vrac et en projection dense progressent cependant à un TCAC de 6,97 % car les entrepreneurs en rénovation soufflent le matériau dans des baies irrégulières sans risque de tassement, un avantage de durabilité vérifié dans des études de terrain canadiennes. Les panneaux composites associant des parements en fibre de bois à des âmes en laine minérale ou en PIR constituent la gamme évoluant le plus rapidement, permettant des classements feu EN 13501-2 sans pulvérisations intumescentes. À mesure que le partenariat en coentreprise de Kingspan avec Gutex sur les panneaux sous vide de 2025 arrive à maturité, les solutions hybrides éroderont la part des panneaux rigides dans les rénovations de maisons passives, bien que les panneaux monomatériaux resteront dominants dans les constructions résidentielles au minimum réglementaire.
Les lignes de fabrication par voie humide de deuxième génération réduisent l'énergie incorporée de 18 % par rapport aux systèmes existants, permettant des baisses de prix qui consolident la position des panneaux rigides sur le marché. Parallèlement, les producteurs de produits en vrac investissent dans des moulins de conditionnement des fibres qui augmentent la densité apparente de 12 %, réduisant les coûts de fret et lissant la couverture par soufflage. Le paysage des formes de produits se bifurque donc : les offres composites haute performance ciblent les rénovations commerciales où l'épaisseur de mur est un enjeu, tandis que les panneaux rigides rationalisés défendent le volume résidentiel de base. Dans les deux canaux, les outils de modélisation numérique incluent désormais des modules hygrothermiques qui mettent en évidence l'avantage tampon de la fibre de bois, incitant les architectes à spécifier des couches ouvertes à la vapeur dès les premières phases de conception schématique.


Par application :
le thermique domine, l'acoustique progresse dans le multifamilialL'isolation thermique représentait 72,08 % de la valeur 2025 car les codes de construction imposent universellement des valeurs R minimales, et les panneaux en fibre de bois s'adaptent aux applications extérieures continues sans barrières résistantes aux intempéries séparées. L'usage acoustique progresse à un TCAC de 7,05 % à mesure que les bâtiments urbains à usage mixte visent des seuils de 50 dB pour les murs mitoyens et de 60 IIC pour les planchers-plafonds. Les tests en laboratoire enregistrent un indice d'affaiblissement acoustique pondéré de 52 dB pour des rouleaux en fibre de bois de 100 mm, surpassant les mousses à cellules fermées qui culminent dans les hautes fréquences mais sont en retrait dans l'atténuation des fréquences moyennes. Les promoteurs spécifient désormais la fibre de bois dans les aménagements de bureaux où l'acoustique en open space influence les indicateurs de satisfaction des locataires. Les revêtements électriques et de protection incendie restent modestes mais stratégiques, les panneaux traités au polyphosphate d'ammonium maintenant leur intégrité pendant 90 minutes à 800 °C, soit trois fois plus longtemps que l'OSB conventionnel. L'adoption dépend de l'harmonisation des protocoles d'essai feu ASTM et EN, un travail en cours pour les projets multinationaux de centres de données.
Sur le front thermique, des logiciels mis à jour tels que PHPP 10 modélisent désormais le transport dynamique de la vapeur, révélant que les panneaux en fibre de bois éliminent les risques de point de rosée dans les zones climatiques 5 à 8 lorsqu'ils sont combinés à des membranes pare-vapeur intelligentes. À mesure que les codes ajoutent des vérifications hygrothermiques aux voies de conformité, la capacité de la fibre de bois à tamponner l'humidité devient un atout quantifiable. Cet avantage technique compense partiellement les primes de prix, maintenant la domination du segment thermique tandis que les niches acoustiques et spécialisées offrent une diversification des marges.
Par secteur d'utilisation final :
le résidentiel en tête, le commercial accélèreLe résidentiel représentait 53,22 % du chiffre d'affaires 2025, soutenu par les subventions à la rénovation en profondeur et des codes prescriptifs plus stricts dans la construction individuelle. Les constructeurs de maisons en Californie, à New York et en Colombie-Britannique utilisent désormais des logiciels intégrant le carbone sur l'ensemble du cycle de vie dans les flux de travail Titre 24 et Code par étapes, faisant de la fibre de bois une sélection par défaut dans les lotissements haute performance. La demande commerciale croît à 6,86 % car les propriétaires bailleurs visent les crédits LEED v4.1 et WELL ; les zéro émissions de COV de la fibre de bois et son effet tampon sur l'humidité rapportent des points dans plusieurs catégories. Une étude de la côte Est portant sur des projets LEED a montré que le remplacement de la mousse projetée par de la fibre de bois ajoute quatre points de certification à un coût négligeable, faisant basculer les spécifications par défaut dans les rénovations de classe A.
Les bâtiments institutionnels — écoles, hôpitaux, bureaux gouvernementaux — pivotent à mesure que les responsables des achats adoptent des seuils de carbone incorporé. L'Allemagne exige désormais une comptabilisation du carbone sur le cycle de vie pour les projets publics dépassant 2 millions EUR, et les planificateurs municipaux signalent des coûts de conformité inférieurs lorsqu'ils spécifient de la fibre de bois plutôt que d'acheter des compensations carbone. Les exploitants d'entrepôts frigorifiques testent le matériau dans des entrepôts à forte humidité, tirant parti de ses propriétés hygroscopiques pour limiter la condensation. La croissance rapide de l'adoption commerciale et institutionnelle signale un transfert de pouvoir des gestionnaires d'installations vers les responsables du développement durable qui classent les indicateurs carbone aux côtés du coût et du calendrier, soutenant une croissance supérieure à la tendance par rapport au segment résidentiel encore dominant.
Analyse géographique
Marché de l'isolation en fibre de bois en Asie-Pacifique
L'Asie-Pacifique a conservé la plus grande part de revenus, soit 51,19 % du marché mondial de l'isolation en fibre de bois en 2025, et devrait également être la région à la croissance la plus rapide avec un CAGR de 6,19 % de 2026 à 2031. L'adoption de l'isolation en fibre de bois dans la région est encore en développement sur de nombreux marchés en raison du manque de formation des installateurs et des pénalités liées aux coûts de fret. La loi japonaise sur les normes de construction de 2025 plafonne désormais le carbone incorporé dans les bâtiments publics de plus de 2 000 m², et Sekisui House teste des panneaux d'origine européenne dans des ossatures métalliques modulaires. Le Code national de construction australien 2025 a renforcé les valeurs R dans les zones alpines, créant une demande de niche en Tasmanie et dans les régions de haute altitude de la Nouvelle-Galles du Sud. Les coûts de fret ajoutent entre 0,10 et 0,12 USD par pied-planche, limitant la fibre de bois aux projets de construction écologique haut de gamme jusqu'à l'émergence d'usines régionales.
Marché de l'isolation en fibre de bois en Europe
L'Europe a représenté une part régionale significative en 2025, portée par l'Allemagne, la France et le Royaume-Uni. La norme Future Homes Standard du Royaume-Uni, en vigueur à partir de 2026, exige des réductions de 75 % du carbone opérationnel ; les architectes spécialisés dans les maisons passives utilisent des couches continues de fibre de bois pour éliminer les ponts thermiques. Bien que le taux de pénétration de l'Europe avoisine 40 % dans les nouvelles constructions alpines et nordiques, les programmes de rénovation soutiennent une croissance modeste même si les perspectives liées aux nouvelles constructions se réduisent.
Marché de l'isolation en fibre de bois en Amérique du Nord
En Amérique du Nord, la Californie, l'Oregon et l'État de Washington intègrent des tableaux de carbone incorporé dans la conformité aux codes énergétiques, tandis que New York finance des rénovations à haute performance énergétique associant des pompes à chaleur à une isolation extérieure continue. L'augmentation du prêt Maisons plus vertes du Canada à 40 000 CAD (29 600 USD) a stimulé des programmes d'achats groupés provinciaux qui ont réduit de 12 à 15 % le prix des panneaux en fibre de bois. La mise à jour de la norme mexicaine NOM-020-ENER a fixé des exigences d'enveloppe que la fibre de bois satisfait, faisant émerger un premier groupe d'adopteurs dans les projets de luxe de Monterrey et Guadalajara.
Marché de l'isolation en fibre de bois au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique sont en retrait, bien que le système de notation Al Sa'fat de Dubaï accorde des crédits bas carbone qui orientent les projets hôteliers haut de gamme vers la fibre de bois.

Paysage réglementaire
L'accès de l'isolant en fibre de bois au marché de l'UE repose sur le règlement sur les produits de construction (règlement (UE) n° 305/2011) et sur des voies de conformité produit telles que les évaluations techniques européennes (ETA) délivrées par des organismes comme le Deutsches Institut fuer Bautechnik (DIBt). Par exemple, les ETA délivrées par le DIBt pour les produits isolants en fibre de bois font référence au document EAD 040138-01-1201 pour l'isolation en vrac, ce qui aide les fabricants à documenter la performance déclarée pour le marquage CE et pour l'acceptation par les prescripteurs et le contrôle du bâtiment en Europe.
Les exigences en matière de carbone et de documentation se superposent de plus en plus aux performances thermiques et au comportement au feu classiques. Les marchés publics et les programmes de construction poussent les déclarations environnementales de produit (DEP) vers la conformité des appels d'offres, mais une DEP sectorielle pour l'isolant en fibre de bois autonome n'est pas largement disponible en Amérique du Nord ou en Europe. Cette lacune renforce le rôle des DEP spécifiques aux produits, vérifiées de manière indépendante, et des DEP modèles au niveau système, par exemple pour les ETICS. Au Canada, la feuille de route de mai 2026 sur l'isolant en fibre de bois en Ontario (Wood Fibre Insulation in Ontario Roadmap) a souligné qu'une reconnaissance explicite limitée dans le code du bâtiment de l'Ontario peut forcer le recours à des voies de conformité alternatives, ce qui ajoute du temps et des coûts aux approbations et ralentit une adoption plus large au-delà des réseaux d'installateurs et de concepteurs les plus expérimentés.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les opérations forestières et de sciage qui génèrent des copeaux résiduels de bois tendre et d'autres résidus de bois, suivies de la préparation des fibres (défibrage) et de la fabrication de panneaux ou de matelas/isolant en vrac utilisant des lignes de procédé humide ou sec avec liants et additifs. Les producteurs régionalisent couramment la fabrication et s'implantent près des scieries pour réduire la logistique d'approvisionnement en matière première, une considération clé étant donné la faible densité apparente des produits isolants et la pénalité de fret sur les trajets longue distance.
En aval, la distribution passe par les distributeurs de matériaux de construction, les circuits spécialisés en isolation, et de plus en plus par les entrepreneurs en rénovation et en construction modulaire qui privilégient les assemblages ouverts à la vapeur. La documentation et les éléments de conformité (ETA/DEP, données incendie et hygrothermiques, dossiers d'agrément) deviennent alors des liens facilitateurs entre la production et la prescription/l'achat. Les mises à jour opérationnelles des grands producteurs indiquent également une sensibilité à la volatilité tout au long de la chaîne, notamment les fluctuations de l'activité de construction liées aux conditions météorologiques et la transmission des pressions sur les coûts (énergie et transport), qui affectent la planification des stocks, la planification de la production et l'attractivité des pôles d'approvisionnement localisés.
Paysage concurrentiel
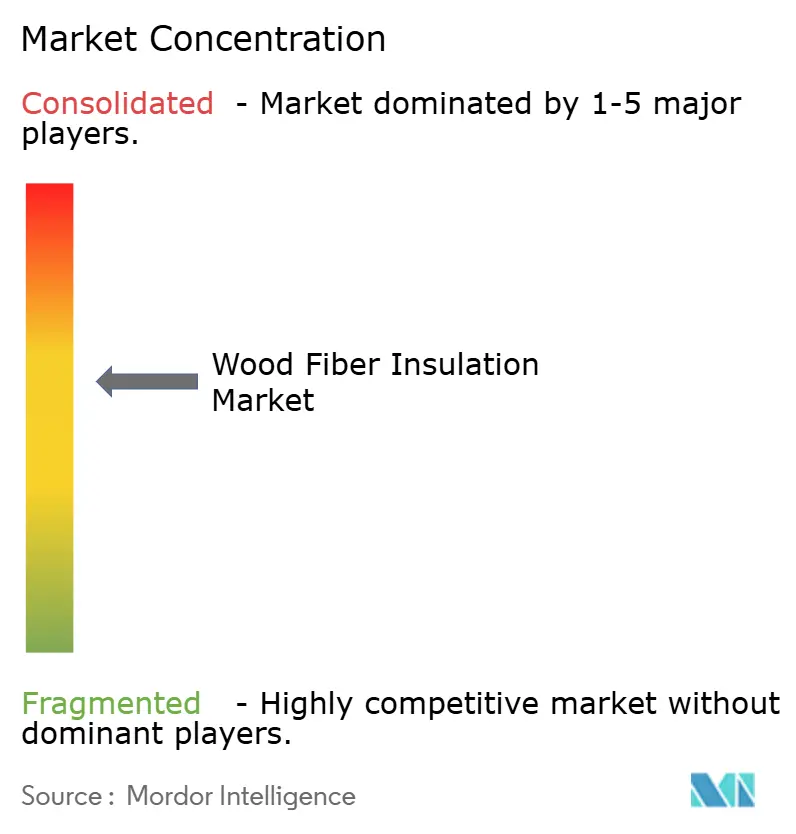
Le marché de l'isolation en fibre de bois est modérément consolidé. Les barrières à l'entrée comprennent des actifs forestiers intégrés, des lignes de défibrage spécialisées et des dossiers d'approbation réglementaire. La chaîne d'approvisionnement verticale de STEICO, des résidus de scierie aux panneaux finis, a protégé les marges lors des pics de prix des résines en 2025. L'expansion de 30 000 m³ de son usine polonaise cible les appels d'offres d'Europe centrale qui exigent désormais une divulgation carbone pour les projets publics dépassant 5 millions EUR.
Les espaces blancs résident dans les stratifiés hybrides associant des âmes résistantes au feu à des parements ouverts à la vapeur. Les dépôts de brevets pour les panneaux composites ont augmenté de 40 % d'une année sur l'autre, centrés sur des conceptions structurelles portantes et résistantes au feu. Les concurrents à base de résidus agricoles (chanvre, paille) testent le marché mais manquent encore de l'acceptation réglementaire et des données de durabilité à long terme accumulées par la fibre de bois au cours de trois décennies de performance sur le terrain en Europe. La dynamique des fusions et acquisitions devrait s'intensifier à mesure que les grands acteurs adjacents de l'isolation préfèrent accorder des licences technologiques plutôt que de s'engager dans des usines en greenfield, consolidant le savoir-faire et accélérant les approbations de produits dans de nouvelles géographies.
Leaders du secteur de l'isolation en fibre de bois
STEICO SE
Gutex Holzfaserplattenwerk H. Henselmann GmbH + Co. KG
TimberHP
Knauf Insulation
Soprema
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'isolation en fibre de bois
- Beltermo
- BISCHOFF SCHAFER Holz GmbH
- DIEFFENBACHER GmbH
- EWI Pro Insulation Systems Ltd
- Gutex Holzfaserplattenwerk H. Henselmann GmbH + Co. KG
- ISOCELL GmbH & Co KG
- Kingspan Group
- Knauf Insulation
- Swiss Krono
- LIGNOTREND GmbH & Co. KG.
- Lime Green Products Ltd
- Schneider GmbH
- Soprema
- STEICO SE
- TimberHP
Lire l’analyse des entreprises de isolation en fibre de bois

Opportunités de marché et perspectives d'avenir
La comptabilisation carbone sur l'ensemble du cycle de vie et les règles de construction bas carbone créent un espace de spécification croissant pour l'isolant en fibre de bois, tant dans la construction neuve que dans la rénovation, en particulier lorsque les processus de conformité exigent une performance environnementale traçable et documentée. La Finlande a mis en œuvre des calculs obligatoires de construction bas carbone dès le début de 2026, ce qui renforce la demande pour des produits soutenus par des DEP vérifiées et donne aux équipes d'achat et aux concepteurs un moyen de comparer les options d'isolation en utilisant des indicateurs de carbone incorporé plutôt que la seule performance thermique.
Pour l'Amérique du Nord, l'opportunité à court terme se concentre sur le développement des capacités, l'acceptation par les codes et les partenariats de mise sur le marché, car l'adoption est freinée par la familiarité des installateurs et les voies d'approbation dans certaines provinces et certains États. En avril 2026, TimberHP a obtenu un investissement stratégique de FTAI Infrastructure pour accélérer la montée en puissance de la production sur son site de Madison, dans le Maine, et étendre son empreinte commerciale, reflétant un déploiement actif de capital pour localiser l'approvisionnement et réduire la dépendance aux panneaux importés. La feuille de route de l'Ontario de mai 2026 a également mis en évidence l'écart pratique entre les moteurs de la demande et la reconnaissance par les codes, désignant les essais de produits, les voies de solutions alternatives et la formation des installateurs comme des leviers immédiats pour accélérer la pénétration tout en respectant les exigences de performance et de sécurité.
Recent Industry Developments in Marché de l'isolation en fibre de bois
- Juillet 2026 : STEICO SE - Publication de son rapport semestriel 2026, confirmant des prévisions de croissance du chiffre d'affaires de -2 % à +4 % malgré les pressions sur la chaîne d'approvisionnement et les coûts. Le rapport présente comment les tendances des marges et de la demande pourraient influencer la tarification et le taux d'utilisation des capacités pour l'isolant en fibre de bois. Il fournit également des perspectives qui aident à définir les priorités stratégiques à court terme de STEICO en Europe et sur les marchés adjacents.
- Juin 2026 : STEICO SE - Déploiement des analyses MillSIGHTS à l'usine de LVL en Pologne pour optimiser le rendement de production et assurer la traçabilité. Ce déploiement montre l'adoption d'analyses de production au sein de la chaîne de valeur de l'isolant en fibre de bois. Il favorise des gains d'efficacité, le contrôle qualité et la prise de décision basée sur les données à travers les opérations.
- Mai 2026 : Schilliger Holz - Premier panneau isolant en fibre de bois produit sur le nouveau site Lignatherm à Küssnacht am Rigi (21 mai). Ce lancement étend la capacité de production européenne d'isolant en fibre de bois. Il indique une montée en échelle régionale et modifie la dynamique concurrentielle dans le segment premium de l'isolant en fibre de bois.


Marché de l'isolation en fibre de bois Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme la valeur des matériaux isolants à base de fibre de bois vendus pour l'isolation thermique et acoustique des bâtiments, comptabilisée au point de vente du fabricant vers les circuits de construction et de rénovation, dans les principales régions.
Exclusions du périmètre : nous excluons la main-d'œuvre d'installation, les fixations et membranes, ainsi que les services plus larges d'enveloppe du bâtiment qui se situent hors du chiffre d'affaires des produits isolants en fibre de bois.
Aperçu de la segmentation
- Par forme de produit
- Panneaux rigides
- Rouleaux flexibles
- Vrac / Projection dense
- Panneaux composites et hybrides
- Par application
- Isolation thermique
- Isolation acoustique
- Revêtements électriques / de protection incendie
- Par secteur d'utilisation final
- Résidentiel
- Commercial
- Institutionnel
- Industriel et infrastructures
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle relative à l'activité de construction et aux signaux de demande en isolation, puis pour maintenir la cohérence des hypothèses entre les régions. Nous avons examiné les statistiques publiques sur les mises en chantier, l'activité de rénovation et l'orientation des politiques d'efficacité énergétique en tant que principaux moteurs de la demande d'isolation.
Les sources provenaient d'organismes publics et de références techniques reconnus, notamment l'Agence internationale de l'énergie (bâtiments et efficacité énergétique), Eurostat (production et permis de construire), l'US Energy Information Administration (prix de l'énergie influençant le retour sur investissement des rénovations), l'US Census Bureau (dépenses de construction), et UN Comtrade (flux commerciaux pour les catégories de matériaux connexes). Nous avons également utilisé les rapports annuels d'entreprises et les présentations aux investisseurs pour les ajouts de capacité et l'orientation du mix produit, ainsi qu'un abonnement payant pour les données financières et l'actualité des entreprises, et une base de données de brevets pour identifier les thèmes récurrents d'innovation matérielle et de procédé. Ces exemples ne sont pas exhaustifs, et des sources supplémentaires ont été utilisées pour appuyer la collecte de données, la validation et la clarification au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement expédié et prescrit, en particulier là où les statistiques publiques ne distinguent pas clairement l'isolant en fibre de bois des autres produits fibreux. Nous avons interrogé des fabricants, distributeurs, installateurs et prescripteurs dans les principales régions afin de confirmer les prix de vente habituels, la répartition des circuits, et les applications qui gagnent des parts.
Pour combler les lacunes, nous avons testé les hypothèses relatives aux exigences de gestion de l'humidité, à la demande induite par les codes, et à la répartition entre rénovation et construction neuve, puis nous avons revérifié tout écart important lors de la modélisation avant de finaliser les totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Dirigeants (CXO) : 15 % | Asie-Pacifique : 39 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 36 % |
| Petits acteurs : 16 % | Managers : 53 % | Amériques : 25 % |
Dimensionnement et prévision du marché
Le dimensionnement part d'une approche descendante où la production de construction, l'intensité de la rénovation et l'adoption de l'isolation sont utilisées pour reconstituer le bassin de demande adressable pour l'isolant en fibre de bois par région, puis converties en valeur à l'aide de fourchettes de prix adaptées à chaque région. Une fois cette structure établie, des vérifications ascendantes sélectives ont été ajoutées, telles que des contrôles de cohérence du chiffre d'affaires des fournisseurs, des retours des circuits sur la dynamique des expéditions, et des références de prix échantillonnées (par mètre cube ou par mètre carré) pour les formats de produits courants.
Les intrants utilisés dans le modèle comprennent la répartition entre construction neuve et rénovation, l'adoption de l'isolation des murs et toitures dans les principales zones climatiques, le rythme de durcissement des codes énergétiques du bâtiment, la disponibilité de l'offre commerciale et transfrontalière, et l'évolution du prix de vente moyen liée aux coûts des matières premières en bois et de l'énergie. Lorsqu'une série de données au niveau national manquait, des indicateurs de substitution ont été appliqués à partir de marchés voisins présentant une rigueur de code et des pratiques de construction similaires, puis corrigés grâce aux retours d'entretiens.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par une couche de lissage exponentiel sur les indicateurs de demande à court terme, puis réconcilié les résultats avec les avis d'experts sur les incitations à la rénovation, les règles de marchés publics et les ajouts de capacité de fabrication. Les hypothèses ont été maintenues traçables afin que les changements d'un moteur, tel que le calendrier des subventions à la rénovation, puissent être directement observés dans le chiffre final du marché.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de plusieurs contrôles croisés afin que les totaux finaux du marché ne reposent pas sur une seule série ou un seul point de vue. Les résultats du modèle sont comparés à des signaux indépendants tels que les tendances des dépenses de construction, les schémas d'importation d'isolants et les commentaires des fabricants sur l'utilisation des capacités et les carnets de commandes, puis examinés pour vérifier leur cohérence logique.
Si une valeur aberrante apparaît, nous revoyons les hypothèses par pays, refaisons les vérifications de prix et de mix, puis recontactons certains interviewés pour confirmer ce qui a changé et pourquoi. Un examen interne en plusieurs étapes est réalisé avant validation finale afin de détecter rapidement les erreurs arithmétiques ou de périmètre majeures. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché de l'isolant en fibre de bois selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de constater des différences de taille de marché pour l'isolant en fibre de bois, car les éditeurs n'utilisent pas toujours le même périmètre produit, le même niveau de vente et la même fenêtre temporelle. Les différences quant à l'inclusion ou non de la valeur installée, au traitement des panneaux hybrides, et à la conversion des prix régionaux en USD peuvent toutes faire évoluer le chiffre final.
En suivant les indicateurs de demande au niveau des applications et en actualisant les fourchettes de prix utilisées dans le modèle, Mordor Intelligence maintient le total de l'isolant en fibre de bois lié au chiffre d'affaires produit et évite de mélanger des matériaux d'enveloppe plus larges parfois regroupés dans les devis de construction.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,93 milliard USD (2025) | |
| Cabinet de conseil mondial A | 1,40 milliard USD (2025) | Cette estimation semble utiliser un périmètre plus large pouvant intégrer des catégories adjacentes d'isolants en fibres naturelles ou des éléments de valeur installée, ce qui augmente les totaux lorsque la tarification au niveau projet est utilisée à la place du chiffre d'affaires produit seul. |
| Revue commerciale B | 1,00 milliard USD (2025) | Ce chiffre est plus proche en niveau mais tend à s'appuyer sur une interprétation produit plus étroite (par exemple en se concentrant sur les panneaux) et peut appliquer un prix de vente moyen unique et mixte à travers les régions, ce qui peut sous-estimer les marchés à prix élevé et surestimer ceux à prix faible. |
Dans l'ensemble, l'écart provient principalement des limites de périmètre et de la manière dont les prix et le mix sont répercutés entre les régions. Notre approche maintient la reproductibilité du modèle en utilisant des moteurs de demande clairs, des vérifications de prix pratiques et une validation ciblée par des experts, afin que la taille finale du marché reste cohérente d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché mondial de l'isolation en fibre de bois et quelle valeur est attendue d'ici 2031 ?
Les dépenses mondiales devraient atteindre 0,99 milliard USD en 2026 et sont projetées à 1,34 milliard USD d'ici 2031, reflétant un TCAC de 6,25 %.
Quelle région géographique connaît la croissance la plus rapide pour les déploiements d'isolation en fibre de bois ?
L'Asie-Pacifique est en tête de la croissance avec un TCAC prévisionnel de 6,19 % pour 2026-2031, portée par le renforcement des codes énergétiques et les programmes d'incitation.
Pourquoi les constructeurs privilégient-ils les panneaux rigides en fibre de bois pour les enveloppes de nouvelles constructions ?
Les panneaux rigides offrent une stabilité dimensionnelle, font également office de bardage structurel et satisfont aux exigences d'ouverture à la vapeur qui simplifient les assemblages à isolation continue.
Quelles mesures politiques accélèrent l'utilisation de l'isolation en fibre de bois dans les projets publics ?
Les règles d'achats propres et les seuils de carbone incorporé font désormais des matériaux à faible teneur en carbone un critère éliminatoire dans les appels d'offres, donnant à la fibre de bois un avantage grâce à son empreinte carbone négative du berceau à la porte.
Comment l'isolation en fibre de bois se compare-t-elle à la laine minérale en termes d'impact carbone et de coût initial ?
La fibre de bois présente une empreinte carbone négative mais coûte encore 10 à 20 % de plus livrée que la laine minérale de base dans les régions dépourvues de subventions basées sur le carbone.
Quelles entreprises détiennent la plus grande capacité de production d'isolation en fibre de bois ?
Les principaux producteurs comprennent STEICO, Gutex, Pavatex (Soprema) et TimberHP, ainsi que Knauf Insulation, les cinq premiers représentant ensemble environ 60 % de la capacité européenne et 35 % de la capacité nord-américaine.
Dernière mise à jour de la page le:



