
Taille et part du marché de l'impression 3D dentaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
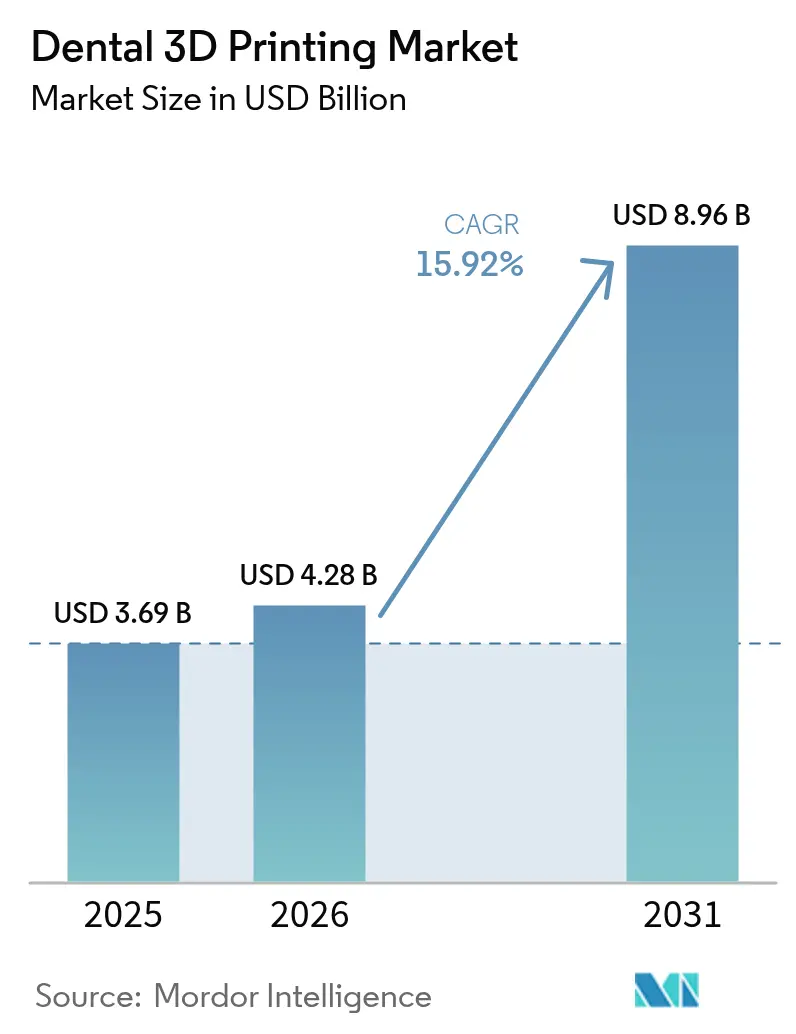
| Taille du Marché (2026) | 4.28 Milliards de dollars |
| Taille du Marché (2031) | 8.96 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
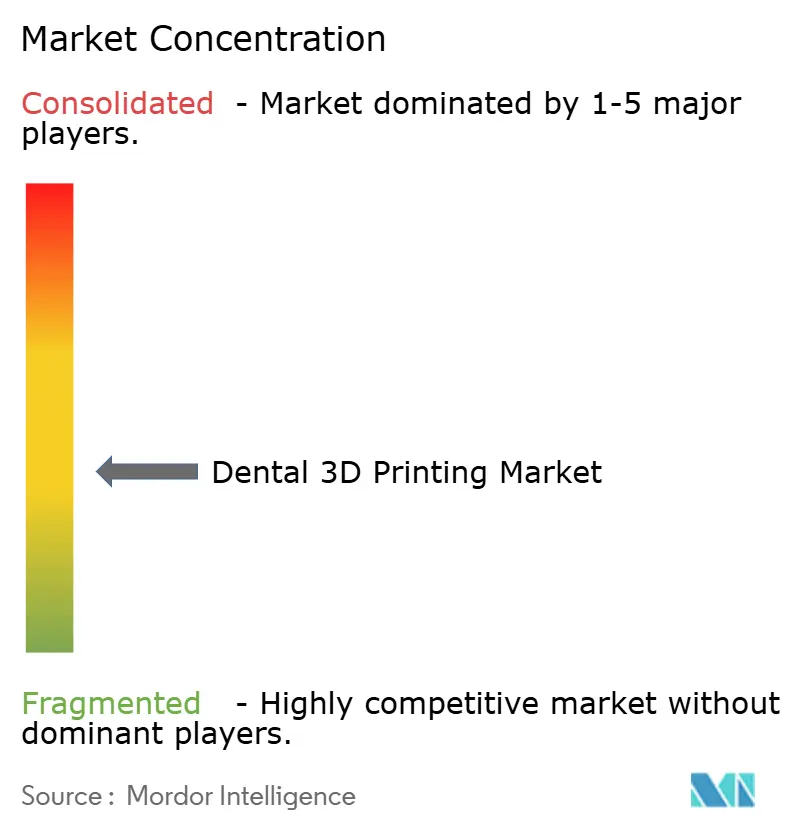
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'impression 3D dentaire par Mordor Intelligence
La taille du marché de l'impression 3D dentaire devrait passer de 3,69 milliards USD en 2025 à 4,28 milliards USD en 2026 et atteindre 8,96 milliards USD d'ici 2031, à un TCAC de 15,92 % sur la période 2026-2031.
La production accélérée au fauteuil, la baisse des coûts des résines et un éventail élargi de matériaux de classe II homologués par la FDA convergent pour stimuler l'adoption dans les laboratoires et les cliniques. Les flux de travail en une seule séance, qui associent les scanners intra-oraux aux imprimantes à traitement numérique de la lumière (DLP), réduisent la livraison des couronnes unitaires de 2 semaines à environ 90 minutes, créant une valeur ajoutée en termes d'expérience patient que les cabinets peuvent monétiser. Les bureaux de services se développent rapidement, car l'externalisation réduit le risque en capital pour les petits cabinets et permet d'accéder à des armatures métalliques que les systèmes de bureau ne peuvent pas fabriquer. Sur le plan régional, l'Amérique du Nord représente toujours le chiffre d'affaires le plus élevé, mais l'Asie-Pacifique donne le rythme de croissance, le plan d'action chinois en matière de santé bucco-dentaire et le vieillissement de la population japonaise stimulant la demande en soins restaurateurs.
Principaux enseignements du rapport
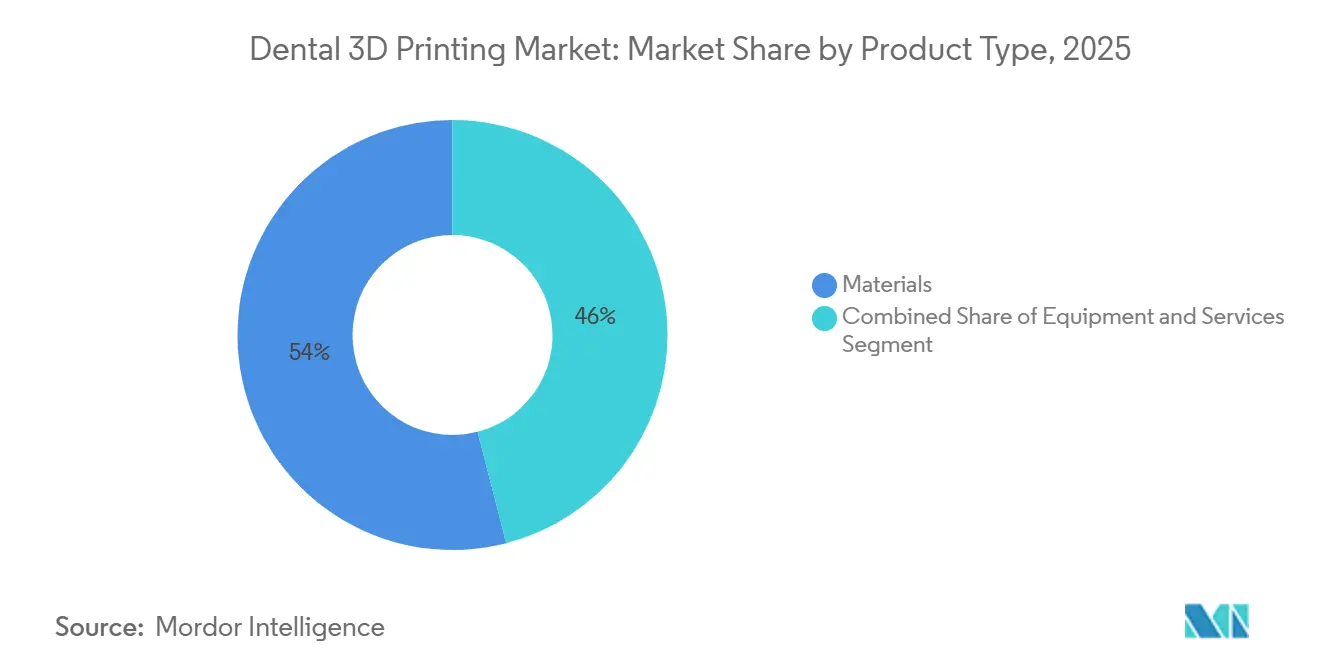
- Par type de produit, les matériaux ont représenté 54,02 % du chiffre d'affaires 2025, tandis que les services progressent à un TCAC de 16,61 % jusqu'en 2031.
- Par technologie d'impression, la stéréolithographie a représenté 34,27 % du volume 2025, et le traitement numérique de la lumière devrait croître à un TCAC de 17,65 % jusqu'en 2031.
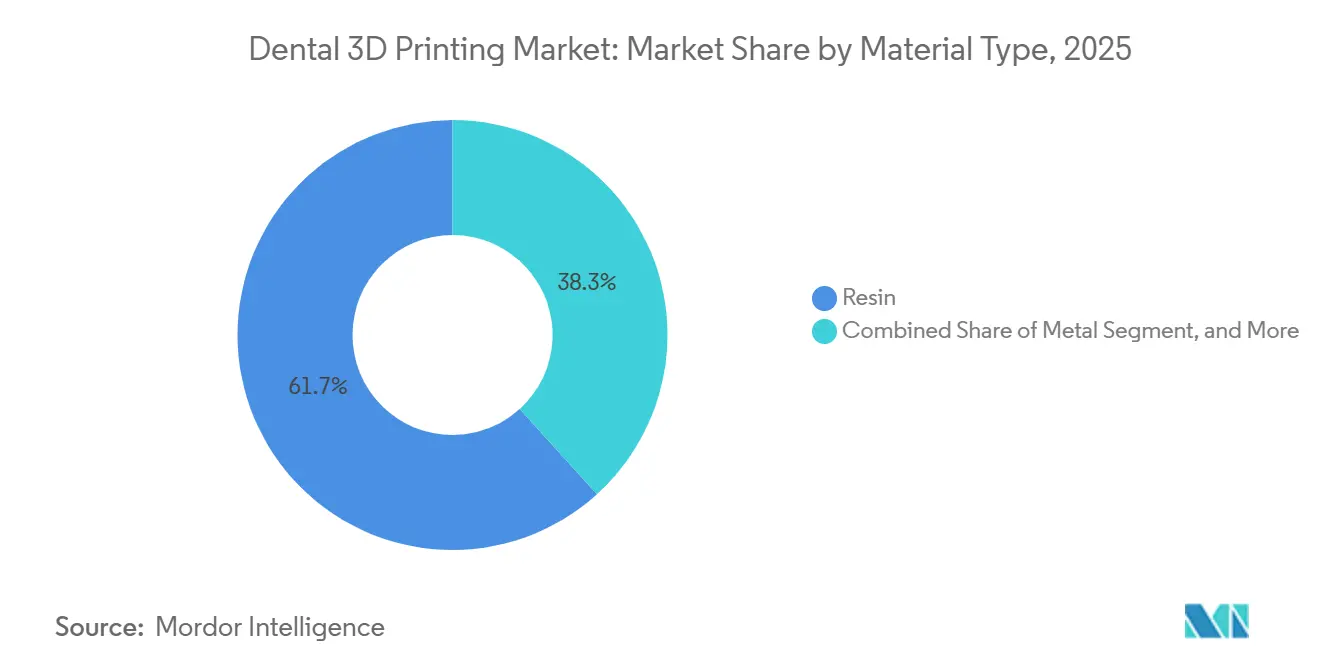
- Par matériau, les résines ont capté 61,72 % du chiffre d'affaires 2025, et les poudres métalliques progressent à un TCAC de 19,23 % sur la période 2026-2031.
- Par application, la prothèse dentaire a représenté 41,08 % du chiffre d'affaires 2025, tandis que l'orthodontie devrait se développer à un TCAC de 18,79 % jusqu'en 2031.
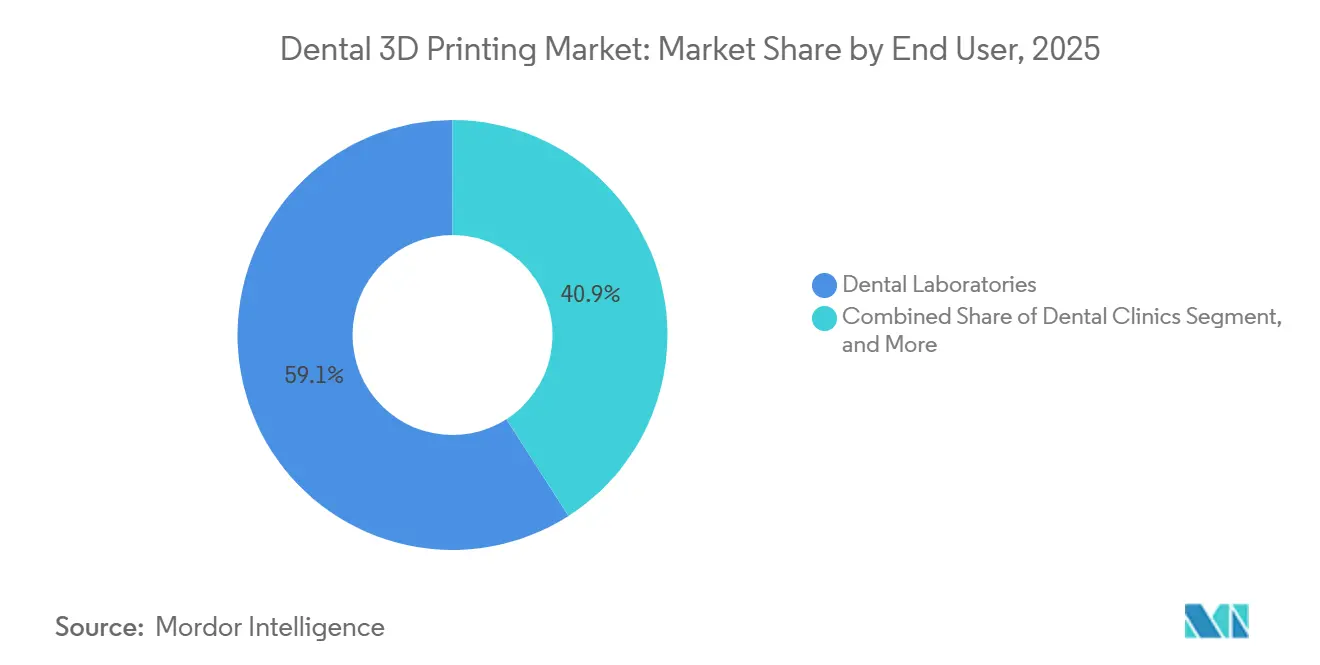
- Par utilisateur final, les laboratoires dentaires ont représenté 59,08 % du chiffre d'affaires 2025, mais les cliniques devraient afficher un TCAC de 20,03 % jusqu'en 2031.
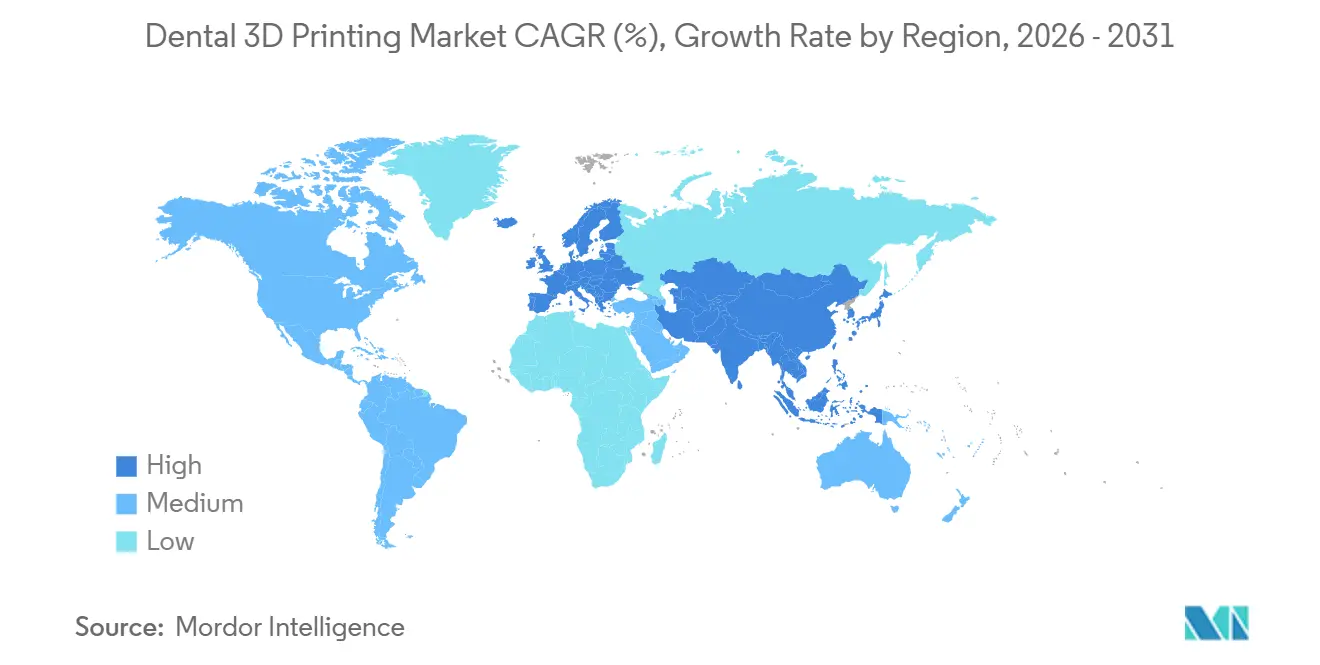
- Par géographie, l'Amérique du Nord a représenté 37,18 % du chiffre d'affaires 2025 ; l'Asie-Pacifique est en passe d'atteindre un TCAC de 18,51 % sur la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de l'impression 3D dentaire*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante en dentisterie esthétique et restaurations à visée esthétique | +3.2% | Amérique du Nord, Europe occidentale, pôles urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante des aligneurs transparents et des prothèses personnalisées | +2.8% | Amérique du Nord et Asie-Pacifique ; Moyen-Orient et Amérique latine émergents | Court terme (≤ 2 ans) |
| Réduction des coûts et amélioration de la précision des imprimantes 3D dentaires | +2.5% | Mondial, gains précoces en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Intégration des scanners intra-oraux au fauteuil permettant des restaurations en une seule séance | +2.1% | Amérique du Nord, Europe, accélération au Japon, en Corée du Sud, en Australie | Court terme (≤ 2 ans) |
| Demande en résines bio-résorbables respectueuses de l'environnement | +1.4% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Incidence croissante des caries dentaires et de l'édentulisme | +2.6% | Mondial, croissance la plus forte en Asie du Sud-Est et dans le Pacifique occidental | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en dentisterie esthétique et restaurations à visée esthétique
Les procédures esthétiques sont passées du statut de luxe à celui d'attente, notamment chez les millennials et la génération Z, qui associent la réussite professionnelle à l'esthétique du sourire. Les résines DLP sont désormais livrées avec des bibliothèques Vita de 16 teintes et une translucidité réglable, permettant aux laboratoires de reproduire les halos dentinaires en une seule impression tout en réduisant considérablement le travail de finition.[1]Divers auteurs, « Précision des modèles dentaires imprimés en 3D », MDPI Prosthesis, mdpi.com Un bridge antérieur de quatre unités coûte entre 8 et 12 USD en résine et 90 minutes de temps machine, contre 40 à 60 USD pour des blocs de zircone et 4 heures de fraisage. L'exposition sur les réseaux sociaux, illustrée par 2,1 millions de publications #facettes en 2025, continue de stimuler la demande au fauteuil. La norme ISO 20795-1 couvre désormais explicitement les polymères de prothèses additives, facilitant les voies réglementaires pour les nouveaux matériaux esthétiques. Les cabinets qui proposent des facettes en une seule séance signalent des taux d'acceptation des cas 15 à 20 % plus élevés que leurs homologues qui s'appuient encore sur la porcelaine réalisée en laboratoire.
Adoption croissante des aligneurs transparents et des prothèses personnalisées
Le traitement par aligneurs transparents a dépassé 15 millions de cas en 2025, chacun nécessitant 20 à 40 modèles de mise en place imprimés. La personnalisation de masse se répand également aux prothèses partielles, où la modélisation par éléments finis adapte les forces de crochet et réduit l'usure de l'émail. L'élasticité des prix stimule l'adoption sur les marchés émergents : les cliniques indiennes vendent une prothèse imprimée flexible pour 80 à 120 USD, soit 35 % moins cher que l'acrylique. Le guide de point de soins de la FDA de 2024 permet aux orthodontistes d'imprimer des gouttières de contention sur place, réduisant le délai de livraison de 10 jours à la même journée.[2]Agence américaine des produits alimentaires et médicamenteux, « Considérations techniques pour les dispositifs médicaux fabriqués par fabrication additive », fda.gov Les couronnes sur implants avec des profils d'émergence spécifiques au patient présentent une inflammation tissulaire inférieure de 18 à 22 %, soulignant l'avantage clinique de la fabrication additive.
Réduction des coûts et amélioration de la précision des imprimantes 3D dentaires
Les unités DLP de bureau coûtant moins de 4 000 USD atteignent désormais une résolution XY de 35 microns et des couches de 50 microns. Les moteurs lumineux à LED issus de l'électronique grand public alimentent la baisse des coûts. Une étude de 2025 a révélé une déviation apicale de 0,87 mm avec les guides imprimés contre 1,12 mm avec le PMMA fraisé, réduisant le risque de lésion nerveuse de 22 %. Les prix des résines ont été divisés par deux, passant à 90-120 USD par litre entre 2023 et 2026, tandis que les stations de lavage automatisées récupèrent 85 à 90 % de l'isopropanol. Le cobalt-chrome fritté par laser sélectif offre désormais une tolérance de ±25 microns, éliminant la soudure au fauteuil et réduisant le temps de travail par cas de 45 minutes.
Intégration des scanners intra-oraux au fauteuil permettant des restaurations en une seule séance
Primescan Connect et TRIOS 5 exportent des fichiers STL directement vers les imprimantes via des liens cloud chiffrés, réduisant les cycles de couronne à moins de 2 heures. L'intelligence artificielle détecte les contre-dépouilles et ajoute des supports, réduisant l'intervention du technicien à une brève vérification finale. Les assureurs allemands ont commencé à rembourser les couronnes en une seule séance en 2025, à condition que la résistance à la flexion dépasse 100 MPa. Un essai de 24 mois a rapporté un taux de survie de 96,2 % pour les couronnes composites imprimées, comparable à la céramique fraisée mais à un tiers du coût des matériaux. L'élimination des empreintes physiques libère 18 à 25 minutes de temps de personnel par cas, ajoutant deux rendez-vous supplémentaires par jour pour un praticien exerçant seul.
Analyse de l'impact des freins du marché de l'impression 3D dentaire*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement en capital élevé et maintenance | −1.8% | Inde, Asie du Sud-Est, Amérique latine, Afrique | Court terme (≤ 2 ans) |
| Variabilité réglementaire pour la certification des matériaux | −1.2% | UE, Chine, marchés émergents | Moyen terme (2-4 ans) |
| Préoccupations relatives à la propriété intellectuelle concernant les données/fichiers de scan intra-oral | −0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pénurie de techniciens dentaires numériques qualifiés | −1.1% | Amérique du Nord, Europe occidentale, pôles urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissement en capital élevé et maintenance
Une installation complète au fauteuil coûte entre 35 000 et 50 000 USD et comprend un scanner, une imprimante, une unité de post-polymérisation, une station de lavage et des licences CAO. Les consommables représentent 1 800 à 2 500 USD par an, et les remplacements de cuves à résine et d'écrans LCD alourdissent les dépenses. Les options de crédit-bail restent rares sur les marchés sensibles aux prix où les coûts du crédit sont élevés ; les fluctuations des taux de change font augmenter les contrats de crédit-bail libellés en USD jusqu'à 25 % en monnaie locale. Le retour sur investissement s'étend au-delà de 2 ans pour les cabinets traitant moins de 40 cas par mois. L'élimination des déchets de résine, classés comme dangereux dans l'UE, coûte entre 150 et 200 EUR par trimestre, ce qui érode davantage les marges.
Variabilité réglementaire pour la certification des matériaux
L'autorisation prend 6 à 9 mois dans le cadre de la voie de prédécesseur de la FDA, mais 18 à 24 mois dans l'UE, où le RDM exige des rapports complets d'évaluation clinique. La NMPA chinoise a reclassé les résines dentaires à long terme en classe III en 2024, les alignant sur les dispositifs implantaires et retardant l'entrée sur le marché d'un an. La PMDA japonaise exige des tests de cytotoxicité sur des spécimens vieux de cinq ans, tandis que l'ANVISA brésilienne accepte des données de stabilité en temps réel, obligeant les fournisseurs à effectuer des cycles de tests redondants. Les formulateurs de taille modeste, dépourvus de personnel réglementaire, cèdent des parts de marché aux fabricants d'équipements d'origine qui amortissent les coûts de conformité sur des portefeuilles plus importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de l'impression 3D dentaire
Par type de produit :
les services dépassent les équipements sur la vague de l'externalisationLes services émergent comme le segment à la croissance la plus rapide du marché de l'impression 3D dentaire, progressant à un TCAC de 16,61 % alors que les cabinets privilégient les honoraires par cas aux achats en capital. Les matériaux ont néanmoins généré 54,02 % du chiffre d'affaires 2025, car chaque couronne imprimée ou modèle d'aligneur consomme de la résine, du solvant et des plateaux de construction. La demande en équipements reste soutenue dans les grands laboratoires, mais le modèle d'externalisation permet aux cabinets individuels d'accéder au frittage laser sélectif du titane sans dépenser 200 000 USD en matériel. Ce pivot s'inscrit dans les tendances plus larges du secteur de la santé vers des opérations à faible intensité d'actifs. Les opérateurs de bureaux de services tirent parti des économies d'échelle, achetant la résine à des prix de gros et faisant fonctionner des parcs multi-imprimantes la nuit pour maintenir un taux d'utilisation supérieur à 80 %. Ce changement stimule également les abonnements aux logiciels pour les portails de conception en nuage qui relient directement les dentistes aux imprimantes hors site, réduisant les frictions administratives. Les nuances réglementaires façonnent l'adoption ; les règles d'enregistrement des établissements au Japon poussent les cliniques vers des centres de services externes, tandis que l'exemption de point de soins de la FDA aux États-Unis incite certains cabinets à revenir aux flux de travail en autonomie, créant une carte d'adoption hétérogène.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par technologie d'impression :
le DLP progresse grâce à la résolution et à la vitesseLa stéréolithographie a représenté 34,27 % du volume mondial en 2025, grâce à son avance précoce et à un large catalogue de résines. Le traitement numérique de la lumière enregistrera cependant un TCAC de 17,65 % alors que les cliniques apprécient sa polymérisation de couche en 5 secondes et sa résolution inférieure à 50 microns, qui minimise le polissage de finition. Les cadences de construction du DLP de 30 à 40 mm par heure le rendent indispensable pour les lots de modèles d'aligneurs de nuit, où les laboratoires produisent jusqu'à 1 000 arcades. Le PolyJet reste un créneau haut de gamme, apprécié pour les prothèses multi-matériaux, mais limité par des buses à 400 USD par litre et des déchets importants de matériaux de support. La modélisation par dépôt de matière fondue persiste dans les modèles orthodontiques, mais sa part de marché dans l'impression 3D dentaire se réduit à mesure que les prix des unités DLP convergent vers 3 000 à 4 000 USD. Les protocoles ISO favorisent les propriétés mécaniques des résines, ce qui accentue la pression sur la modélisation par dépôt de matière fondue.
Par type de matériau :
l'impression métallique s'accélère sous l'effet de la demande en implantsLes résines ont représenté 61,72 % du chiffre d'affaires 2025 et continueront de dominer les volumes unitaires, car chaque couronne provisoire, gouttière de protection nocturne ou modèle d'aligneur commence par un photopolymère. Les poudres métalliques sont cependant prévues pour un TCAC de 19,23 % alors que les armatures d'implants en titane et les bases de prothèses partielles amovibles en cobalt-chrome passent de la coulée à la fabrication additive. Le titane fritté par laser sélectif élimine les corrections de soudure, réduisant le temps au fauteuil de 30 à 45 minutes et améliorant la précision clinique. Les additifs céramiques restent un créneau en raison des problèmes de retrait et des coûts d'équipement à six chiffres, mais les résines hybrides renforcées aux nanoparticules défient désormais la zircone en résistance à la flexion. Par ailleurs, les résines biosourcées dérivées du soja ou de l'huile de ricin se négocient à des prix légèrement supérieurs en Scandinavie, conformément aux étiquettes d'empreinte carbone en vigueur depuis 2025.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
l'orthodontie progresse rapidement grâce aux aligneurs transparentsLa prothèse dentaire a représenté 41,08 % du chiffre d'affaires 2025, englobant les couronnes, les bridges et les prothèses. L'orthodontie enregistrera cependant un TCAC de 18,79 %, portée par la croissance des aligneurs transparents et des plateaux de collage indirect imprimés en 3D qui réduisent le temps de pose des brackets à dix minutes. Les guides chirurgicaux, bien que moins importants en valeur, sous-tendent des cas d'implants à forte valeur ajoutée, où un guide à 200 USD peut prévenir une réclamation pour faute professionnelle de 50 000 USD. Les piliers d'implants spécifiques au patient réduisent la perte osseuse et se négocient à des prix supérieurs aux composants standards. Chaque application comporte des obstacles réglementaires distincts : les orthodontistes aux États-Unis impriment des gouttières de contention dans le cadre des règles d'exercice de la dentisterie, tandis que les dispositifs prothétiques nécessitent souvent une production en laboratoire et des voies 510(k), ce qui façonne la structure du marché.
Par utilisateur final :
les cliniques progressent grâce à l'économie du fauteuilLes laboratoires dentaires ont représenté 59,08 % du chiffre d'affaires 2025, grâce à l'impression par lots centralisée qui maintient les coûts unitaires bas. Les cliniques affichent cependant un TCAC de 20,03 % alors que les imprimantes de bureau à moins de 5 000 USD permettent des couronnes en une seule séance que les patients apprécient. Les grandes organisations de services dentaires construisent désormais des pôles d'impression régionaux desservant plus de 20 cabinets, capturant les marges des laboratoires tout en maintenant la rapidité d'exécution. Les centres académiques, bien que modestes en chiffre d'affaires, ancrent l'innovation en raccourcissant les courbes d'apprentissage de la CAO grâce à des programmes assistés par intelligence artificielle.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché de l'impression 3D dentaire en Amérique du Nord et au Mexique
L'Amérique du Nord a contribué à hauteur de 37,18 % des revenus mondiaux en 2025, soutenue par un taux de pénétration des scanners intra-oraux de 68 % et des codes de facturation CDT qui remboursent les restaurations imprimées et fraisées à parité. Quatorze nouvelles résines dentaires ont obtenu l'autorisation de la FDA en 2025 seulement, réduisant les cycles d'approbation à huit mois et élargissant le choix des matériaux. L'expansion de l'assurance publique au Canada en 2024 accroît la demande de prothèses amovibles économiques à des fins de restauration. La relocalisation de proximité voit des laboratoires américains ouvrir des installations au Mexique pour bénéficier d'une main-d'œuvre en CAO à 12-18 USD/heure tout en maintenant un délai d'exécution de 24 heures. L'intensité concurrentielle est élevée, comprimant les marges brutes sur les résines à 40 %.
Marché de l'impression 3D dentaire en Europe
L'Europe affiche une croissance robuste malgré les frictions liées au RDM, les règles standardisées couvrant désormais 27 marchés. Le NHS en Angleterre a expérimenté trois centres d'impression centralisés qui ont réduit les délais d'attente pour les prothèses dentaires de 14 à 5 jours. L'Europe du Sud devrait rattraper son retard d'ici 2025, avec des subventions couvrant la moitié des coûts d'équipement pour les cabinets situés dans des zones sous-desservies. Les groupes de travail ISO prévoient la finalisation des normes relatives aux polymères pour prothèses dentaires d'ici 2027, ce qui devrait encore simplifier les déploiements à l'échelle continentale.
Marché de l'impression 3D dentaire en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévisionnel de 18,51 %. Le plan d'action chinois pour la santé bucco-dentaire vise une couverture du traitement des caries à 80 % d'ici 2030, et les fabricants d'équipements d'origine nationale pratiquent des prix inférieurs de 30 à 40 % à ceux de leurs concurrents occidentaux. Les seniors édentés du Japon stimulent la demande de prothèses implanto-portées, où l'impression métallique réduit de moitié les coûts des armatures. Les chaînes de cliniques corporatives indiennes centralisent leurs laboratoires pour desservir 50 à 100 cabinets chacune, en tirant parti des prestations prothétiques d'Ayushman Bharat. La diversité réglementaire persiste ; les États de l'ASEAN exigent encore dix autorisations distinctes, allongeant les lancements d'un an.
Marché de l'impression 3D dentaire au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud offrent un potentiel de croissance émergent. Les pays du GCC financent des laboratoires numériques de pointe pour attirer les touristes dentaires. Le Brésil protège son industrie locale par des droits de douane à l'importation de 18 %, mais bénéficie d'un allègement des coûts grâce à la production nationale de résines. Les cliniques privées sud-africaines investissent dans des imprimantes pour des procédures cosmétiques à forte marge, mais les établissements publics ruraux accusent un retard. Les pénuries de main-d'œuvre — moins de 500 techniciens formés à la CAO dans toute l'Afrique subsaharienne — limitent les capacités même lorsque le matériel est disponible.

Paysage réglementaire
Les dispositifs et matériaux dentaires imprimés en 3D suivent généralement les mêmes cadres réglementaires relatifs aux dispositifs médicaux que les dispositifs dentaires fabriqués de manière conventionnelle. Aux États-Unis, de nombreux produits additifs dentaires relèvent des contrôles de la classe II de la FDA (y compris la notification préalable à la mise sur le marché 510(k)), et la production au point de soin ajoute des obligations de qualité et de traçabilité au site producteur lorsque celui-ci agit en tant que fabricant conformément aux exigences applicables de la FDA. L'homologation réglementaire des résines et des flux de travail dentaires reste un facteur déterminant pour l'accès au marché, ce qui maintient les combinaisons validées d'imprimante, de matériau et de procédé au cœur de la qualification des fournisseurs.
En Europe, les produits additifs dentaires relèvent du règlement européen relatif aux dispositifs médicaux (RDM UE 2017/745), avec des exigences de marquage CE pour la fabrication en série et des exigences d'évaluation clinique et de documentation plus strictes que dans de nombreux régimes historiques. Une étape de conformité visible est l'obtention par 3D Systems de la certification RDM UE de classe IIa pour sa solution NextDent Jetted Denture Solution (annoncée en avril 2026, permettant une commercialisation dans l'UE dès début mai 2026), ce qui souligne comment une certification de matériau et de flux de travail conforme au RDM peut différencier les fournisseurs. Dans toutes les régions, les systèmes de gestion de la qualité ISO 13485 et l'alignement sur les normes dentaires (y compris les normes relatives aux polymères pour prothèses dentaires et aux procédés CAO/FAO) influencent la préparation aux audits de laboratoire et la manière dont les matériaux sont approuvés pour utilisation.
Paysage concurrentiel
La concentration du marché est modérée. La plateforme d'aligneurs transparents intégrée verticalement d'Align réduit les coûts par modèle de 20 % par rapport aux laboratoires tiers. La politique de matériaux ouverts de Formlabs a attiré 30 résines tierces, la différenciant des systèmes fermés. Stratasys a redoublé d'efforts sur le jet multi-matériaux après l'acquisition de Desktop Metal, déposant 14 brevets dentaires en 2025 ciblant la fabrication de prothèses en une seule passe.
SprintRay a capté 12 à 15 % de l'impression de modèles orthodontiques en Amérique du Nord en proposant des unités de bureau à moins de 5 000 USD. 3D Systems a tiré parti de ses 18 résines homologuées par la FDA pour maintenir son avantage de premier entrant sur les marchés réglementés. Des perturbateurs régionaux tels qu'UnionTech et Shining 3D dominent la Chine en s'alignant sur les protocoles de remboursement locaux et de la NMPA. La dynamique des fusions-acquisitions devrait se poursuivre ; des fonds de capital-investissement regroupent des distributeurs et des formulateurs de matériaux de niche pour atteindre une taille critique avant des sorties en introduction en bourse anticipées. Les feuilles de route technologiques convergent vers des logiciels en boucle fermée qui automatisent le traitement des données de scan, réduisant les points de contact des techniciens à moins d'une minute et promettant des économies de main-d'œuvre de 10 à 15 % d'ici 2029.
Leaders du secteur de l'impression 3D dentaire
Desktop Metal
Formlabs Inc.
Renishaw plc
Stratasys Ltd.
3D Systems Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché de l'impression 3D dentaire
- 3D Systems
- Align Technology
- Carbon Inc.
- Dentsply Sirona
- Desktop Metal
- EOS GmbH
- EnvisionTEC
- Formlabs Inc.
- Ivoclar Vivadent
- Kulzer
- Prodways Group
- Renishaw plc
- Roland DG Corporation
- SLM Solutions Group AG
- SprintRay
- Stratasys
- Straumann Group
- Voxeljet AG
- Zortrax S.A

Opportunités de marché et perspectives d'avenir
L'espace de croissance à court terme se concentre sur les flux de travail numériques interopérables qui réduisent le travail au fauteuil et en laboratoire, en particulier à mesure que l'activité normative ISO et l'homologation des dispositifs élargissent le catalogue de matériaux validés. L'ISO 18739:2026, publiée en mars 2026, normalise la terminologie de la chaîne de processus CAO/FAO en dentisterie et définit explicitement les termes relatifs à la fabrication additive, ce qui devrait faciliter l'exécution des spécifications d'approvisionnement et des transferts de données entre scanners, logiciels de conception et imprimantes. Parallèlement, une cadence continue d'homologations 510(k) de la FDA pour les résines dentaires (y compris les résines de base pour prothèses et les résines pour couronnes/bridges et gouttières homologuées en 2025-2026) soutient la commercialisation des écosystèmes imprimante-résine au-delà de l'impression de modèles, vers des applications définitives et à port prolongé.
Un second domaine d'opportunité concerne la montée en puissance de la production réglementée de bridges complets monolithiques et de prothèses dentaires à l'aide de plateformes multi-matériaux ou à haut débit, où la certification et les flux de travail validés réduisent les frictions d'adoption pour les laboratoires qui desservent plusieurs cliniques. La certification RDM UE de classe IIa de la solution NextDent Jetted Denture Solution de 3D Systems en avril 2026 indique une dynamique croissante en faveur de solutions intégrées de prothèses dentaires en Europe, tandis que les stratégies de matériaux ouverts, y compris une compatibilité élargie avec les résines tierces sur les plateformes d'imprimantes plus récentes, créent des opportunités pour les formulateurs de matériaux spécialisés de se différencier par la performance, les bibliothèques de teintes et l'automatisation du post-traitement. Ces évolutions favorisent également les modèles de centres de services (service-bureau) et de pôles DSO qui centralisent la conformité, la documentation et le contrôle des procédés, donnant aux cliniques plus petites accès à des matériaux avancés sans avoir à assumer la totalité de la charge de validation interne.
Développements récents du secteur sur le marché de l'impression 3D dentaire
- Juillet 2026 : Aident Technology a annoncé la certification CE au titre du RDM UE pour sa résine pour guides chirurgicaux utilisée dans la fabrication de guides d'implants dentaires. Cette certification élargit le pool de matériaux dentaires d'impression conformes au RDM en Europe et soutient les laboratoires et cliniques qui privilégient des flux de travail à base de résine validée pour la chirurgie guidée.
- Septembre 2025 : SprintRay a acquis le portefeuille dentaire EnvisionTec/ETEC auprès de Desktop Metal suite au dépôt de bilan de ce dernier au titre du chapitre 11. Ce transfert d'actifs consolide les offres de fabrication additive dentaire au sein de SprintRay et redessine le positionnement concurrentiel à travers les plateformes d'imprimantes, le support de la base installée et les matériaux validés.
- Juillet 2024 : Stratasys a lancé l'imprimante DentaJet XL destinée aux laboratoires dentaires à haut volume. Ce lancement a renforcé la présence de Stratasys dans le jet de matière pour les environnements de production dentaire axés sur le débit et le contrôle des coûts par modèle.


Marché de l'impression 3D dentaire Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par l'utilisation de l'impression 3D pour concevoir et fabriquer des articles dentaires à partir de modèles dentaires numériques, y compris les équipements, matériaux et services associés utilisés par les laboratoires et les établissements de soins.
Exclusions du périmètre : nous excluons la fabrication dentaire conventionnelle (non 3D) et l'impression 3D médicale générale qui n'est pas utilisée pour des applications dentaires.
Aperçu de la segmentation
- Par type de produit
- Équipements
- Matériaux
- Services
- Par technologie d'impression
- Stéréolithographie
- Frittage laser sélectif
- PolyJet / Jet de matière
- Traitement numérique de la lumière
- Modélisation par dépôt de matière fondue
- Par type de matériau
- Résine
- Métal
- Filament plastique / polymère
- Céramique
- Par application
- Implants dentaires
- Prothèse dentaire
- Orthodontie
- Guides et modèles chirurgicaux
- Par utilisateur final
- Laboratoires dentaires
- Cliniques dentaires
- Instituts académiques et de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour comprendre le bassin de demande et fixer des fourchettes pratiques pour les volumes, les prix et l'adoption dans les laboratoires et cliniques dentaires. Nous nous sommes appuyés sur des indicateurs publics de santé et de prestation de soins, tels que les ensembles de données sur la santé bucco-dentaire de l'Organisation mondiale de la santé et du CDC américain, ainsi que sur les dépenses de santé et les indicateurs systémiques provenant de sources telles que l'OCDE.
Du côté technologique et industriel, nous avons examiné les signaux publics réglementaires et normatifs qui façonnent l'utilisation et la commercialisation des produits, tels que les bases de données des dispositifs de la FDA et la documentation ISO, puis nous avons effectué des vérifications croisées avec des revues dentaires évaluées par des pairs pour évaluer la maturité des cas d'usage et les tendances de performance des matériaux. Nous avons également utilisé des documents d'entreprise, des présentations aux investisseurs, des sites d'associations professionnelles et une presse de confiance pour cartographier le positionnement des produits et les discussions relatives à la base installée. Pour des vérifications croisées ciblées, des abonnements payants pour les données financières et de renseignement d'entreprises, les bases de données de brevets, ainsi que les actualités et données financières ont été consultés lorsque les informations publiques n'étaient pas suffisamment précises. Les sources listées ici sont illustratives, et d'autres documents et ensembles de données publics ont également été utilisés pour collecter, valider et clarifier les informations.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la vérification de ce que les laboratoires et cliniques dentaires impriment réellement, de la fréquence de production d'articles spécifiques, et de la manière dont les prix évoluent en fonction de la consommation de résine et des mises à niveau des équipements. Nous avons échangé avec des dirigeants de laboratoires dentaires, des responsables d'exploitation clinique et du personnel clinique, des spécialistes des matériaux et des équipements, ainsi que des acteurs des canaux de distribution. Lorsque les réponses divergeaient, nous avons réconcilié les écarts par zone géographique, car les taux de remboursement, d'externalisation et les schémas d'adoption au fauteuil varient selon les régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Direction générale (CXO) : 20 % | APAC : 47 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 34 % |
| Acteurs plus petits : 20 % | Managers : 56 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante (top-down) où l'activité de soins dentaires, la répartition de la production des laboratoires et la part des cas se dirigeant vers des flux de travail additifs sont utilisées pour reconstituer un bassin de demande d'impression adressable. Nous convertissons ensuite ce bassin en revenus à l'aide de points de prix typiques par catégorie d'impression. Les totaux sont corroborés par des approximations ascendantes (bottom-up) sélectives, incluant un prix de vente moyen (ASP) échantillonné par catégorie d'imprimante et de résine, multiplié par l'intensité d'utilisation estimée dans les laboratoires et les configurations au fauteuil, puis vérifiés par des échanges avec les canaux de distribution pour confirmer que la direction correspond au comportement du marché.
Les intrants importants sur ce marché comprennent la répartition de la production entre les laboratoires dentaires et l'impression au fauteuil, le mix des applications imprimées (modèles, guides chirurgicaux, couronnes et bridges, et prothèses dentaires), les schémas d'utilisation des imprimantes (heures et cycles de fabrication), la consommation de résine et de poudre par cas, et l'évolution de l'ASP par type de matériau à mesure que de nouvelles offres apparaissent. Lorsque les données par application sont incomplètes, nous comblons les lacunes à l'aide d'indicateurs connexes tels que les volumes de cas et les taux d'externalisation en laboratoire. Nous testons ensuite l'utilisation implicite à l'aide des retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée afin de pouvoir tester l'adoption et les prix sous différentes conditions. Les hypothèses sont ancrées sur les retours primaires concernant les cycles de renouvellement technologique, les délais de qualification des matériaux, et la pénétration attendue dans les applications clés. La prévision finale est revue afin de maintenir des taux de croissance cohérents avec l'expansion pratique des capacités, le comportement d'approvisionnement, et le rythme auquel les cliniques passent des flux de travail analogiques à la production numérique.
Validation des données et cycle de mise à jour
Nous validons les résultats à travers plusieurs vérifications qui relient le modèle à des signaux indépendants, tels que les revenus implicites d'imprimantes et de matériaux par laboratoire actif, les répartitions d'adoption entre l'impression au fauteuil et en laboratoire, et la cohérence des parts d'applications avec la manière dont les travaux dentaires sont généralement réalisés. Lorsqu'un chiffre semble inhabituel, nous réexaminons les facteurs sous-jacents et soumettons les hypothèses à des tests de résistance, et les personnes interrogées peuvent être recontactées pour confirmer si le changement reflète la réalité ou une hypothèse de modélisation.
Avant validation finale, le modèle est examiné par étapes afin que les définitions, les facteurs de conversion et les moteurs de croissance soient vérifiés séparément, puis revérifiés ensemble pour éviter tout double comptage. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs affectent sensiblement la demande, les prix ou la disponibilité de l'offre. Juste avant la livraison, un analyste effectue une nouvelle passe sur les intrants clés afin que les clients reçoivent la vision la plus actuelle.
Taille du marché de l'impression 3D dentaire selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour l'impression 3D dentaire ne concordent souvent pas, car chaque éditeur définit différemment les flux de revenus comptabilisés. Ils utilisent également des années de référence et des hypothèses de croissance différentes. Les écarts concernent le plus souvent la question de savoir si les services et les logiciels sont considérés comme faisant partie du marché, et la rapidité présumée de la montée en puissance de l'impression au fauteuil.
Les principaux facteurs d'écart sur ce marché proviennent généralement du périmètre et de la logique tarifaire. Certaines estimations intègrent des services plus larges de fabrication additive en dentisterie ou des logiciels d'impression 3D généraux, tandis que d'autres limitent le comptage à la seule activité d'impression spécifiquement dentaire. Un autre facteur courant est la manière dont les ASP sont projetés dans le temps, car le prix de la résine, la cadence de renouvellement des imprimantes et les niveaux d'utilisation peuvent rapidement modifier le tableau des revenus lorsque la fenêtre de prévision change.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,28 milliards USD (2026) | |
| Groupe de recherche sectorielle A | 5,20 milliards USD (2024) | Ce chiffre est présenté comme un revenu de fabrication additive en dentisterie et met explicitement l'accent sur les services et les logiciels, ce qui peut augmenter les totaux par rapport à une construction de revenus axée sur l'impression dentaire pour une seule année de référence. |
| Publication professionnelle B | 3,58 milliards USD (2025) | Le périmètre et les éléments inclus ne sont pas clairement divulgués, et l'horizon temporel ainsi que la formulation du TCAC peuvent intégrer des hypothèses agressives d'adoption et de tarification sans montrer de vérifications sur l'utilisation ou la répartition entre l'impression en laboratoire et au fauteuil. |
L'écart entre les sources s'explique principalement par ce qui est comptabilisé comme revenu de l'impression 3D dentaire, ainsi que par l'année choisie pour l'instantané et la manière dont l'ASP et l'utilisation sont intégrés dans la prévision. En maintenant des règles explicites d'inclusion des services et des logiciels et en vérifiant de manière croisée la demande implicite à travers le mix d'applications et l'intensité d'impression, l'estimation reste traçable jusqu'à des facteurs clairs, un choix de modélisation appliqué par Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle sera la taille du chiffre d'affaires de l'impression 3D dentaire d'ici 2031 ?
La taille du marché de l'impression 3D dentaire devrait atteindre 8,96 milliards USD d'ici 2031, reflétant un TCAC de 15,92 % de 2026 à 2031.
Quel segment connaît la croissance la plus rapide ?
L'orthodontie est l'application à la croissance la plus rapide, avec un TCAC projeté de 18,79 % jusqu'en 2031, portée par une demande soutenue en aligneurs transparents.
Pourquoi les services surpassent-ils les ventes d'équipements ?
De nombreux cabinets préfèrent externaliser la conception et l'impression pour éviter des coûts initiaux de 35 000 à 50 000 USD, poussant les revenus des services à un TCAC de 16,61 %.
Qu'est-ce qui stimule la croissance en Asie-Pacifique ?
Le plan d'action chinois en matière de santé bucco-dentaire et le vieillissement de la population japonaise stimulent la demande en soins restaurateurs, propulsant la région à un TCAC de 18,51 %.
Quelle technologie supplante la stéréolithographie ?
Le traitement numérique de la lumière progresse le plus rapidement car sa polymérisation de couche en 5 secondes double le débit par rapport à la stéréolithographie, captant de nouvelles installations dans les laboratoires et les cliniques.
Dernière mise à jour de la page le:



