
Tamanho e Participação do Mercado de Impressão 3D Odontológica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.96 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.92 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Impressão 3D Odontológica por Mordor Intelligence
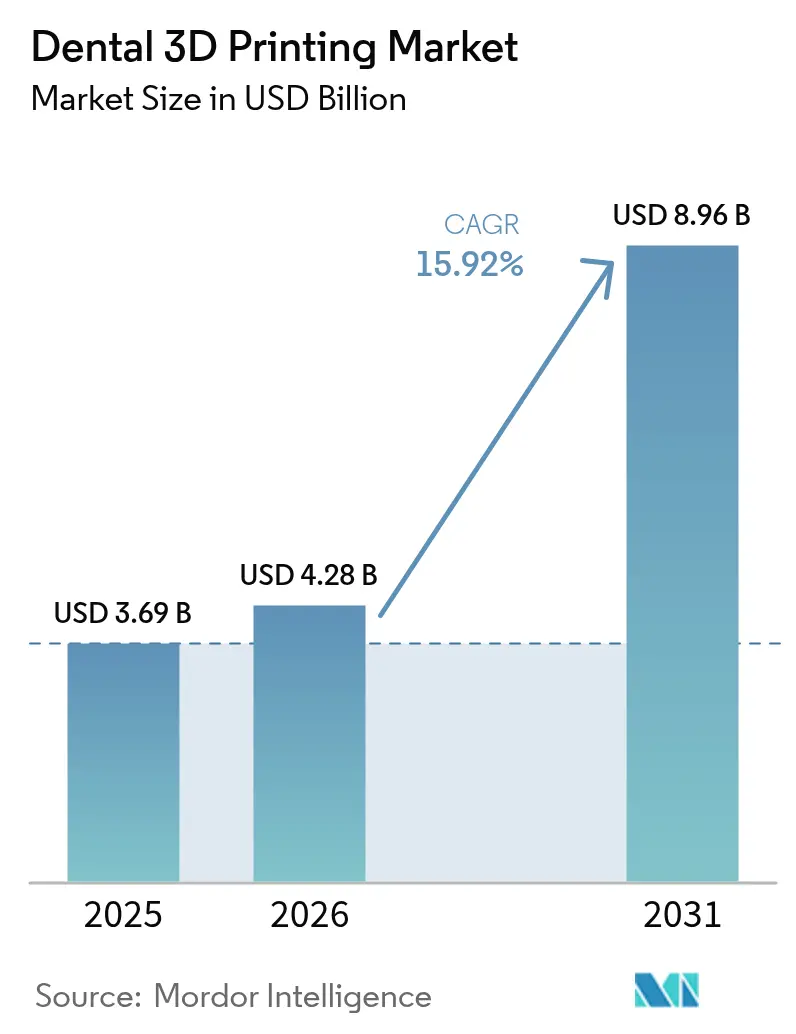
Espera-se que o tamanho do Mercado de Impressão 3D Odontológica cresça de USD 3,69 bilhões em 2025 para USD 4,28 bilhões em 2026 e tem previsão de atingir USD 8,96 bilhões até 2031 a um CAGR de 15,92% no período 2026-2031.
A produção mais rápida no consultório, a queda nos custos de resina e uma crescente variedade de materiais de Classe II aprovados pela FDA estão convergindo para impulsionar a adoção em laboratórios e clínicas. Fluxos de trabalho no mesmo dia que integram scanners intraorais com impressoras de Processamento Digital de Luz (DLP) reduzem a entrega de coroas unitárias de 2 semanas para aproximadamente 90 minutos, criando um diferencial na experiência do paciente que os consultórios podem monetizar. Os bureaus de serviços estão crescendo rapidamente porque a terceirização reduz o risco de capital para consultórios menores e viabiliza o acesso a estruturas metálicas que os sistemas de mesa não conseguem fabricar. Regionalmente, a América do Norte ainda representa a maior receita, mas a Ásia-Pacífico está ditando o ritmo de crescimento à medida que o plano de ação de saúde bucal da China e o envelhecimento da população japonesa ampliam a demanda por restaurações.
Principais Conclusões do Relatório
- Por tipo de produto, os materiais lideraram com 54,02% da receita de 2025, enquanto os serviços avançam a um CAGR de 16,61% até 2031.
- Por tecnologia de impressão, a estereolitografia deteve 34,27% do volume de 2025, e o Processamento Digital de Luz tem previsão de crescer a um CAGR de 17,65% até 2031.
- Por material, as resinas capturaram 61,72% da receita de 2025, e os pós metálicos estão crescendo a um CAGR de 19,23% durante 2026-2031.
- Por aplicação, a prótese dentária respondeu por 41,08% da receita de 2025, enquanto a ortodontia tem projeção de expansão a um CAGR de 18,79% até 2031.
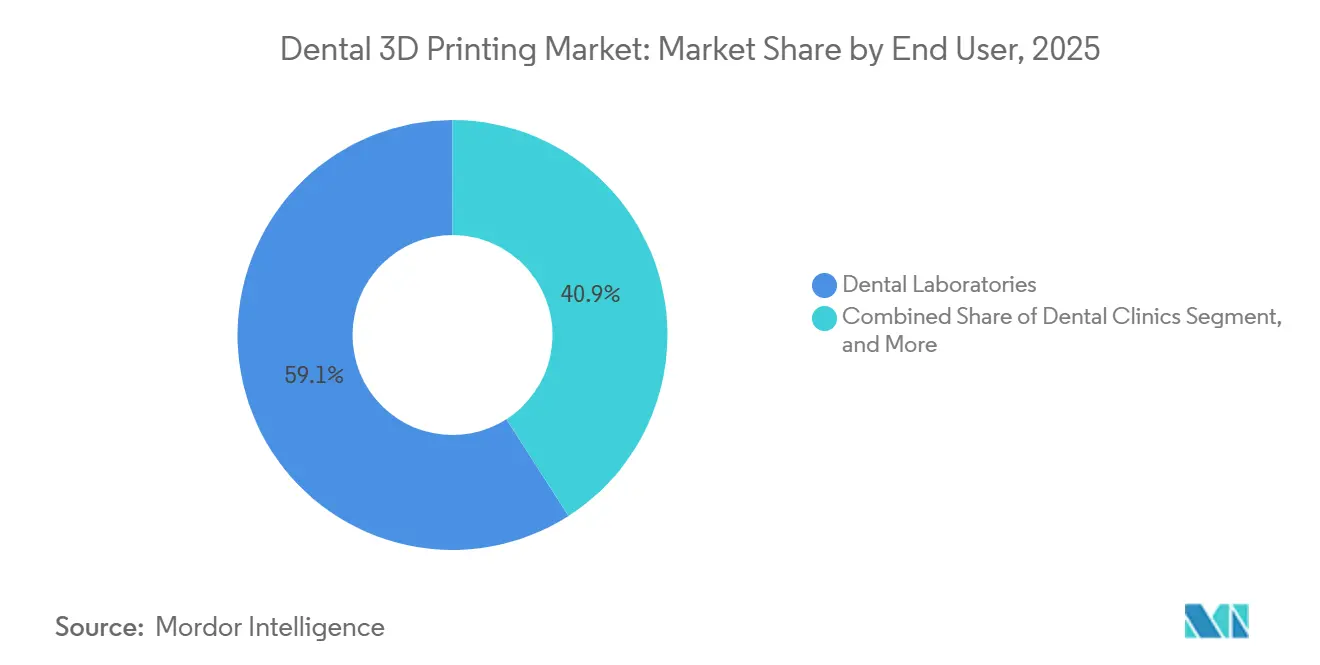
- Por usuário final, os laboratórios odontológicos responderam por 59,08% da receita de 2025, mas as clínicas devem registrar um CAGR de 20,03% até 2031.
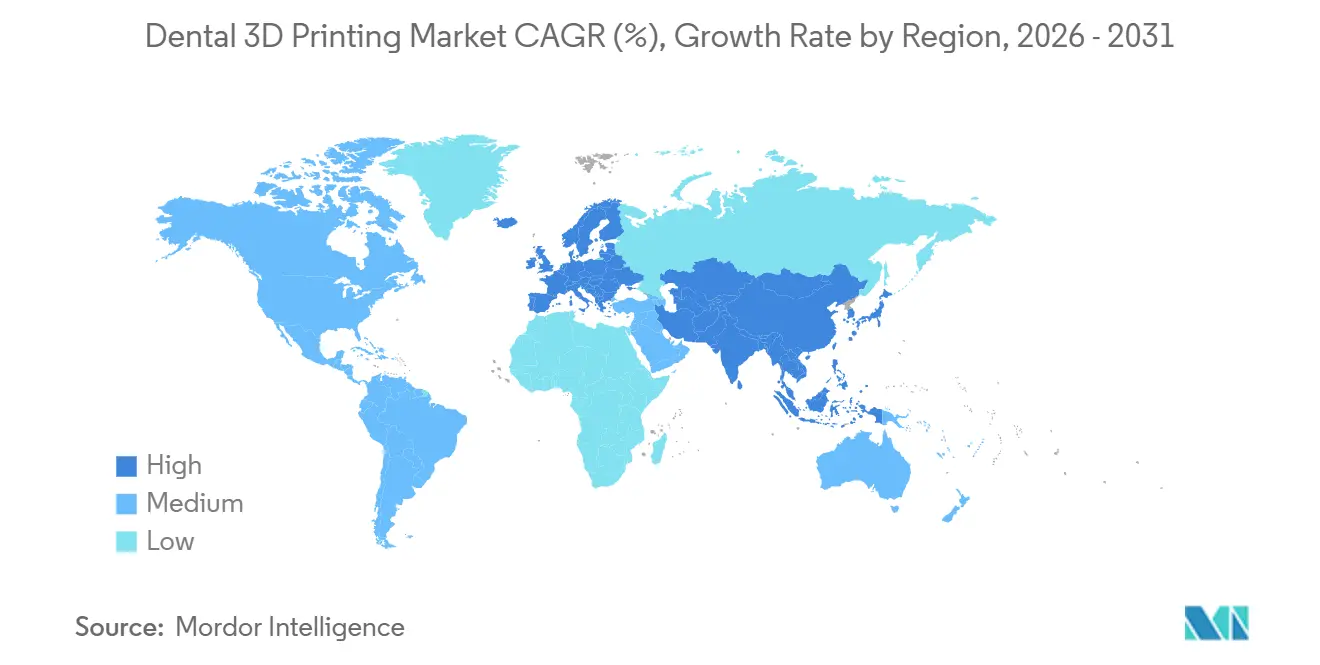
- Por geografia, a América do Norte deteve 37,18% da receita de 2025; a Ásia-Pacífico está no caminho para um CAGR de 18,51% no período 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Impressão 3D Odontológica*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Odontologia Estética e Restaurações Estéticas | +3.2% | América do Norte, Europa Ocidental, centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção Crescente de Alinhadores Transparentes e Próteses Personalizadas | +2.8% | América do Norte e Ásia-Pacífico; Oriente Médio e América Latina emergentes | Curto prazo (≤ 2 anos) |
| Redução de Custos e Melhorias de Precisão em Impressoras 3D Odontológicas | +2.5% | Global, ganhos iniciais na América do Norte e Europa | Médio prazo (2-4 anos) |
| Integração de Scanner Intraoral no Consultório Viabilizando Restaurações no Mesmo Dia | +2.1% | América do Norte, Europa, aceleração no Japão, Coreia do Sul, Austrália | Curto prazo (≤ 2 anos) |
| Demanda por Resinas Bioabsorvíveis Ecologicamente Corretas | +1.4% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Crescente Incidência de Cáries Dentárias e Edentulismo | +2.6% | Global, maior crescimento no Sudeste Asiático e Pacífico Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Odontologia Estética e Restaurações Estéticas
Os procedimentos estéticos passaram de luxo a expectativa, especialmente entre os millennials e a geração Z, que associam o sucesso profissional à estética do sorriso. As resinas DLP agora são fornecidas com bibliotecas Vita de 16 tons e translucidez ajustável, permitindo que os laboratórios repliquem halos de dentina em uma única impressão, ao mesmo tempo que reduzem drasticamente o trabalho de acabamento.[1]Vários Autores, "Precisão de Modelos Dentários Impressos em 3D," MDPI Prosthesis, mdpi.com Uma ponte anterior de quatro unidades custa entre USD 8 e 12 em resina e 90 minutos de tempo de máquina, em comparação com USD 40-60 para blocos de zircônia e 4 horas de fresagem. A exposição nas redes sociais, exemplificada por 2,1 milhões de publicações com #facetas em 2025, continua a impulsionar a demanda no consultório. A ISO 20795-1 agora cobre explicitamente os polímeros de dentaduras aditivas, facilitando os caminhos regulatórios para novos materiais estéticos. Consultórios que anunciam facetas no mesmo dia relatam taxas de aceitação de casos 15-20% maiores do que os concorrentes que ainda dependem de porcelana produzida em laboratório.
Adoção Crescente de Alinhadores Transparentes e Próteses Personalizadas
O tratamento com alinhadores transparentes começou com mais de 15 milhões em 2025, cada um exigindo 20 a 40 modelos de estadiamento impressos. A personalização em massa também está se expandindo para próteses parciais, onde a modelagem por elementos finitos ajusta as forças dos grampos e reduz o desgaste do esmalte. A elasticidade de preços impulsiona a adoção em mercados emergentes: clínicas indianas vendem uma dentadura impressa flexível por USD 80-120, com preço 35% abaixo do acrílico. A orientação de ponto de atendimento da FDA de 2024 permite que ortodontistas imprimam retentores no local, reduzindo o prazo de entrega de 10 dias para o mesmo dia.[2]Administração de Alimentos e Medicamentos dos EUA, "Considerações Técnicas para Dispositivos Médicos Fabricados por Adição," fda.gov Coroas sobre implantes com perfis de emergência específicos para o paciente apresentam 18-22% menos inflamação tecidual, evidenciando a vantagem clínica da fabricação aditiva.
Redução de Custos e Melhorias de Precisão em Impressoras 3D Odontológicas
Unidades DLP de mesa com custo inferior a USD 4.000 agora alcançam resolução XY de 35 mícrons e camadas de 50 mícrons. Motores de luz LED provenientes da eletrônica de consumo impulsionam a queda de custos. Um estudo de 2025 encontrou um desvio apical de 0,87 mm com guias impressos versus 1,12 mm com PMMA fresado, reduzindo o risco de lesão nervosa em 22%. Os preços de resina caem pela metade para USD 90-120 por litro entre 2023 e 2026, enquanto estações de lavagem automatizadas recuperam 85-90% do isopropanol. O cobalto-cromo fundido por laser seletivo agora oferece tolerância de ±25 mícrons, eliminando a soldagem no consultório e reduzindo o trabalho por caso em 45 minutos.
Integração de Scanner Intraoral no Consultório Viabilizando Restaurações no Mesmo Dia
O Primescan Connect e o TRIOS 5 exportam arquivos STL diretamente para impressoras por meio de links de nuvem criptografados, reduzindo os ciclos de coroa para menos de 2 horas. A inteligência artificial detecta rebaixamentos e adiciona suportes, reduzindo a intervenção do técnico a uma breve verificação final. As seguradoras alemãs começaram a reembolsar coroas no mesmo dia em 2025, desde que a resistência à flexão exceda 100 MPa. Um ensaio de 24 meses relatou 96,2% de sobrevivência para coroas de compósito impressas, equiparando-se à cerâmica fresada, mas a um terço do custo do material. A eliminação de moldagens físicas libera 18-25 minutos do tempo da equipe por caso, acrescentando dois atendimentos extras por dia para um profissional autônomo.
Análise de Impacto das Restrições do Mercado de Impressão 3D Odontológica*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento de Capital e Manutenção | −1.8% | Índia, Sudeste Asiático, América Latina, África | Curto prazo (≤ 2 anos) |
| Variabilidade Regulatória para Certificação de Materiais | −1.2% | UE, China, mercados emergentes | Médio prazo (2-4 anos) |
| Preocupações com Propriedade Intelectual em Torno de Dados/Arquivos de Scans Intraorais | −0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Técnicos Odontológicos Digitais Qualificados | −1.1% | América do Norte, Europa Ocidental, centros urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento de Capital e Manutenção
Uma configuração completa no consultório custa entre USD 35.000 e 50.000 e inclui um scanner, impressora, pós-cura, estação de lavagem e licenças de CAD. Os consumíveis acrescentam USD 1.800-2.500 anualmente, e as substituições de tanques de resina e LCD aumentam as despesas. As opções de arrendamento permanecem escassas em mercados sensíveis a preços onde os custos de crédito são elevados; as oscilações cambiais elevam os arrendamentos denominados em USD em até 25% na moeda local. O retorno sobre o investimento se estende além de 2 anos para consultórios que atendem menos de 40 casos por mês. O descarte de resíduos de resina, classificados como perigosos na UE, custa entre EUR 150 e 200 por trimestre, corroendo ainda mais as margens.
Variabilidade Regulatória para Certificação de Materiais
A aprovação leva de 6 a 9 meses pelo caminho de predicado da FDA, mas de 18 a 24 meses na UE, onde o MDR exige relatórios completos de avaliação clínica. A NMPA da China elevou as resinas dentárias de longo prazo para Classe III em 2024, alinhando-as com dispositivos de implante e atrasando a entrada no mercado em um ano. A PMDA do Japão insiste em ensaios de citotoxicidade em espécimes de cinco anos, enquanto a ANVISA do Brasil aceita dados de estabilidade em tempo real, forçando os fornecedores a ciclos de testes redundantes. Formuladores menores sem equipe regulatória cedem participação de mercado para os OEMs que amortizam os custos de conformidade em portfólios maiores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Impressão 3D Odontológica
Por Tipo de Produto:
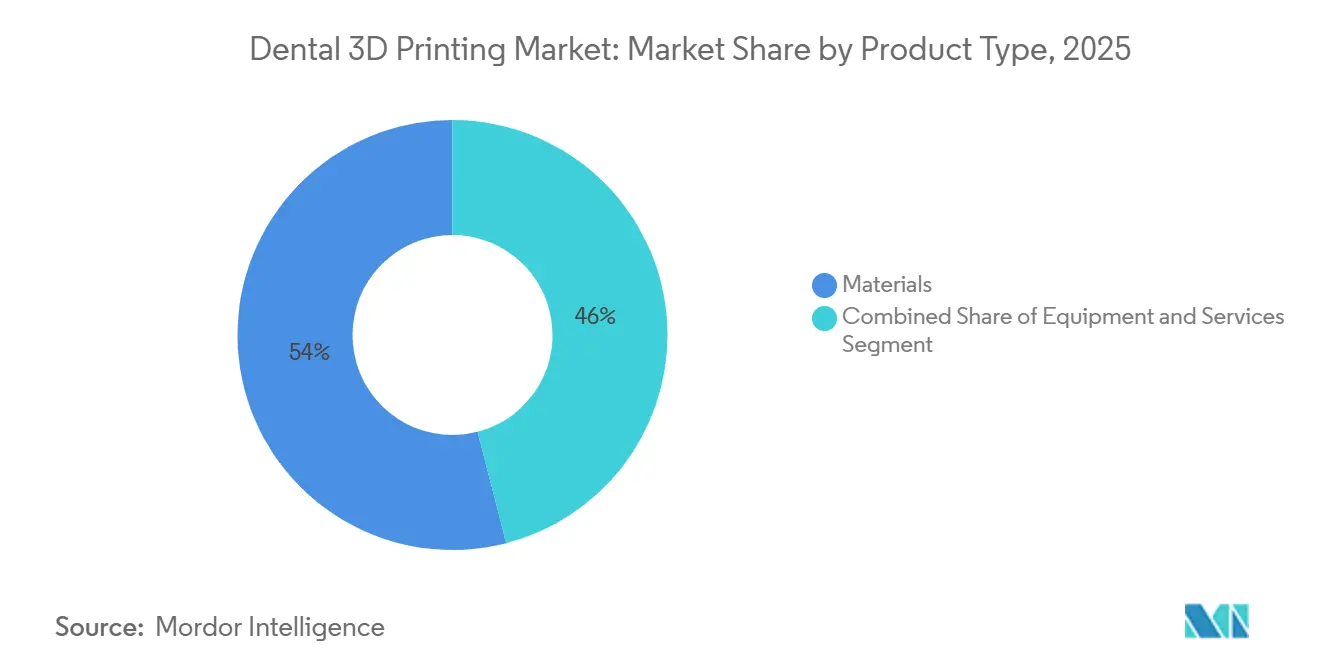
Serviços Superam Equipamentos na Onda de TerceirizaçãoOs serviços estão emergindo como o segmento de crescimento mais rápido do mercado de Impressão 3D Odontológica, avançando a um CAGR de 16,61% à medida que os consultórios preferem taxas por caso em vez de aquisições de capital. Os materiais ainda geraram 54,02% da receita de 2025 porque cada coroa impressa ou modelo de alinhador consome resina, solvente e bandejas de construção. A demanda por equipamentos permanece saudável entre grandes laboratórios, mas o modelo de terceirização permite que consultórios individuais acessem a fusão seletiva a laser de titânio sem gastar USD 200.000 em hardware. Essa mudança está alinhada com as tendências mais amplas do setor de saúde em direção a operações com ativos leves. Os operadores de bureaus aproveitam os benefícios de escala, comprando resina com descontos em grandes volumes e operando fazendas de múltiplas impressoras durante a noite para manter a utilização acima de 80%. A mudança também impulsiona as assinaturas de software para portais de design baseados em nuvem que conectam dentistas diretamente a impressoras externas, reduzindo o atrito administrativo. As nuances regulatórias moldam a adoção; as regras de registro de instalações do Japão empurram as clínicas para centros de serviços externos, enquanto a isenção de ponto de atendimento da FDA nos Estados Unidos leva alguns consultórios de volta aos fluxos de trabalho internos, criando um mapa de adoção fragmentado.


Por Tecnologia de Impressão:
DLP Avança em Resolução e VelocidadeA estereolitografia respondeu por 34,27% do volume global em 2025, graças a uma vantagem inicial e a um amplo catálogo de resinas. O Processamento Digital de Luz, no entanto, registrará um CAGR de 17,65% à medida que as clínicas valorizam sua cura de camada de 5 segundos e resolução abaixo de 50 mícrons, o que minimiza o polimento de acabamento. As taxas de construção do DLP de 30-40 mm por hora o tornam indispensável para lotes noturnos de modelos de alinhadores, onde os laboratórios produzem até 1.000 arcos. O PolyJet permanece um nicho premium, valorizado para dentaduras multimateriais, mas limitado por jatos de USD 400 por litro e alto desperdício de material de suporte. A Modelagem por Deposição Fundida persiste em modelos ortodônticos, mas sua participação no mercado de Impressão 3D Odontológica está diminuindo à medida que os preços das unidades DLP convergem para USD 3.000-4.000. Os protocolos ISO favorecem as propriedades mecânicas das resinas, pressionando ainda mais a FDM.
Por Tipo de Material:
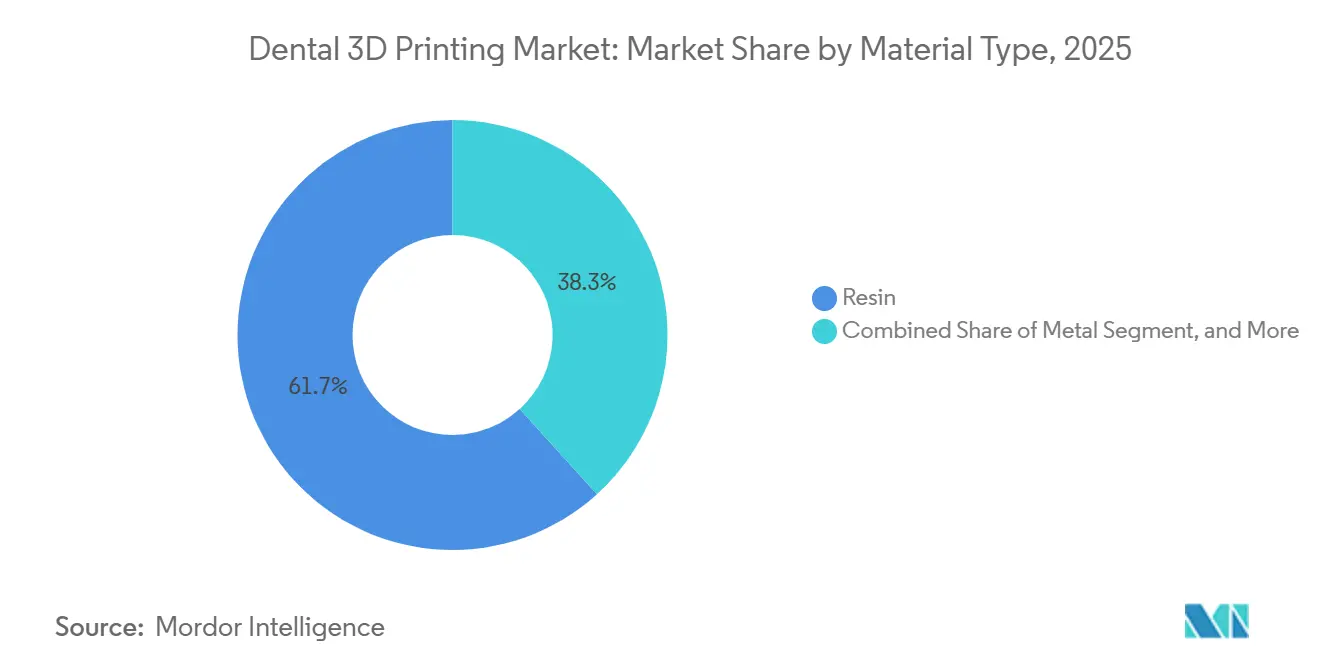
Impressão em Metal Acelera com a Demanda por ImplantesAs resinas responderam por 61,72% da receita de 2025 e continuarão a dominar os volumes unitários, pois cada coroa provisória, protetor noturno ou modelo de alinhador começa com fotopolímero. No entanto, os pós metálicos estão previstos para um CAGR de 19,23% à medida que as estruturas de implantes de titânio e as bases de próteses parciais removíveis de cobalto-cromo migram da fundição para a fabricação aditiva. O titânio fundido por laser seletivo elimina correções de solda, economizando 30-45 minutos do tempo no consultório e aumentando a precisão clínica. Os aditivos cerâmicos permanecem um nicho devido a problemas de retração e custos de equipamentos na casa dos seis dígitos, mas as resinas híbridas reforçadas com nanopartículas agora desafiam a zircônia em resistência à flexão. Enquanto isso, as resinas de base biológica derivadas de soja ou óleo de mamona comandam prêmios modestos na Escandinávia, em linha com os rótulos de pegada de carbono em vigor desde 2025.
Por Aplicação:
Ortodontia Cresce com os Ventos Favoráveis dos Alinhadores TransparentesA prótese dentária liderou com 41,08% da receita de 2025, abrangendo coroas, pontes e dentaduras. A ortodontia, no entanto, registrará um CAGR de 18,79%, impulsionada pelo crescimento dos alinhadores transparentes e pelas bandejas de colagem indireta impressas em 3D que reduzem o tempo de posicionamento de braquetes para dez minutos. Os guias cirúrgicos, embora menores em valor monetário, sustentam casos de implantes de alto valor, onde um guia de USD 200 pode prevenir uma reclamação de negligência de USD 50.000. Os pilares de implante específicos para o paciente reduzem a perda óssea e comandam prêmios sobre os componentes de estoque. Cada aplicação carrega obstáculos regulatórios distintos: os ortodontistas nos EUA imprimem retentores sob as regras de prática odontológica, enquanto os dispositivos protéticos frequentemente exigem produção laboratorial e vias de aprovação 510(k), moldando a estrutura do mercado.
Por Usuário Final:
Clínicas Ganham com a Economia no ConsultórioOs laboratórios odontológicos responderam por 59,08% da receita de 2025, graças à impressão em lote centralizada, que mantém os custos por unidade baixos. As clínicas, no entanto, estão em um CAGR de 20,03% à medida que impressoras de mesa abaixo de USD 5.000 viabilizam coroas no mesmo dia que os pacientes valorizam. Organizações de serviços odontológicos maiores agora constroem centros regionais de impressão atendendo mais de 20 consultórios, capturando margens de laboratório enquanto mantêm a velocidade de entrega. Os centros acadêmicos, embora pequenos em receita, ancoram a inovação ao encurtar as curvas de aprendizado de CAD por meio de currículos assistidos por inteligência artificial.
Análise Geográfica
Mercado de Impressão 3D Odontológica da América do Norte e México
A América do Norte contribuiu com 37,18% da receita global de 2025, apoiada por 68% de penetração de scanners intraorais e pelos códigos de faturamento CDT que reembolsam restaurações impressas e fresadas em paridade. Quatorze novas resinas odontológicas obtiveram aprovação da FDA apenas em 2025, reduzindo os ciclos de aprovação para oito meses e ampliando as opções de materiais. A expansão do seguro público do Canadá em 2024 acrescenta demanda restauradora por próteses removíveis de custo acessível. A aproximação de fornecedores leva laboratórios dos EUA a abrir instalações no México para aproveitar mão de obra de CAD a USD 12-18/hora, mantendo prazo de entrega de 24 horas. A intensidade competitiva é elevada, comprimindo as margens brutas de resina para 40%.
Mercado de Impressão 3D Odontológica na Europa
A Europa apresenta crescimento robusto apesar das dificuldades regulatórias do MDR, uma vez que as regras padronizadas agora abrangem 27 mercados. O NHS na Inglaterra testou três centros de impressão centralizados que reduziram as filas para próteses dentárias de 14 para 5 dias. Espera-se que o Sul da Europa alcance os demais até 2025, com subsídios cobrindo metade dos custos de equipamentos para consultórios em áreas carentes. Os grupos de trabalho da ISO esperam as normas finais para polímeros de próteses dentárias até 2027, o que deverá agilizar ainda mais as implementações no continente.
Mercado de Impressão 3D Odontológica na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com previsão de crescimento a um CAGR de 18,51%. O plano de ação de saúde bucal da China tem como meta 80% de cobertura para tratamento de cáries até 2030, e os fabricantes de equipamentos originais domésticos superam os concorrentes ocidentais em 30-40% no preço. Os idosos edêntulos do Japão impulsionam a demanda por sobredentaduras sobre implantes, onde a impressão em metal reduz pela metade os custos de estruturas. As redes corporativas indianas centralizam laboratórios para atender de 50 a 100 clínicas cada, aproveitando os benefícios de próteses dentárias do Ayushman Bharat. A diversidade regulatória persiste; os estados da ASEAN ainda exigem dez aprovações distintas, prolongando os lançamentos em um ano.
Mercado de Impressão 3D Odontológica no Oriente Médio, África e América do Sul
O Oriente Médio & África e a América do Sul oferecem potencial emergente. As nações do GCC financiam laboratórios digitais de última geração para atrair turistas odontológicos. O Brasil protege a indústria local por meio de tarifas de importação de 18%, mas obtém alívio de custos com a produção doméstica de resinas. As clínicas privadas sul-africanas investem em impressoras para procedimentos cosméticos de alta margem, mas as instalações públicas rurais ficam para trás. A escassez de mão de obra — menos de 500 técnicos treinados em CAD em toda a África Subsaariana — limita a capacidade mesmo quando o hardware está disponível.

Panorama regulatório
Dispositivos e materiais odontológicos impressos em 3D geralmente seguem as mesmas estruturas regulatórias de dispositivos médicos aplicadas aos dispositivos odontológicos fabricados de forma convencional. Nos Estados Unidos, muitos produtos odontológicos aditivos passam pelos controles de Classe II da FDA (incluindo a notificação prévia à comercialização 510(k)), e a produção no ponto de atendimento adiciona obrigações de qualidade e rastreabilidade ao local produtor quando este atua como fabricante nos termos dos requisitos aplicáveis da FDA. A aprovação regulatória para resinas e fluxos de trabalho odontológicos permanece um fator determinante para o acesso ao mercado, o que mantém as combinações validadas de impressora, material e processo no centro da qualificação de fornecedores.
Na Europa, os produtos odontológicos aditivos estão sujeitos ao Regulamento de Dispositivos Médicos da UE (EU 2017/745), com exigências de marcação CE para fabricação em série e requisitos de avaliação clínica e documentação mais rigorosos do que muitos regimes legados. Um marco de conformidade visível é a obtenção, pela 3D Systems, da certificação EU MDR Classe IIa para sua NextDent Jetted Denture Solution (anunciada em abril de 2026, apoiando a comercialização na UE a partir do início de maio de 2026), evidenciando como a certificação de materiais e fluxos de trabalho compatíveis com o MDR pode diferenciar fornecedores. Em todas as regiões, os sistemas de gestão de qualidade ISO 13485 e o alinhamento com normas odontológicas (incluindo normas para polímeros de dentaduras e processos CAD/CAM) influenciam a preparação para auditorias de laboratório e a forma como os materiais são aprovados para uso.
Cenário Competitivo
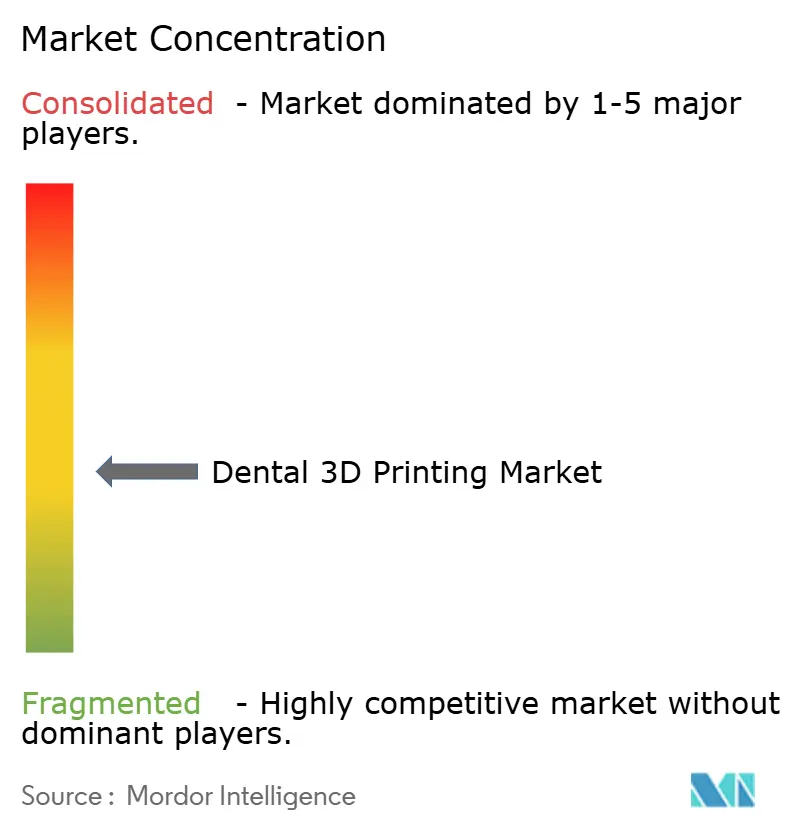
A concentração de mercado é moderada. A plataforma de alinhadores transparentes verticalmente integrada da Align reduz os custos por modelo em 20% abaixo dos laboratórios terceirizados. A política de materiais abertos da Formlabs atraiu 30 resinas de terceiros, diferenciando-a dos sistemas fechados. A Stratasys apostou fortemente na jateamento multimaterial após adquirir a Desktop Metal, registrando 14 patentes odontológicas em 2025 com foco na fabricação de dentaduras em passagem única.
A SprintRay capturou 12-15% da impressão de modelos ortodônticos na América do Norte ao precificar unidades de mesa abaixo de USD 5.000. A 3D Systems aproveitou suas 18 resinas aprovadas pela FDA para manter a vantagem de pioneirismo em mercados regulamentados. Disruptores regionais como UnionTech e Shining 3D dominam a China ao se alinhar com os protocolos de reembolso local e da NMPA. O impulso de fusões e aquisições provavelmente persistirá; fundos de private equity estão consolidando distribuidores e formuladores de materiais especializados para construir escala antes das saídas por IPO previstas. Os roteiros tecnológicos convergem para softwares de ciclo fechado que automatizam o processamento de dados de scan, reduzindo os pontos de contato do técnico para menos de um minuto e prometendo economias de mão de obra de 10-15% até 2029.
Líderes do Setor de Impressão 3D Odontológica
Desktop Metal
Formlabs Inc.
Renishaw plc
Stratasys Ltd.
3D Systems Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Impressão 3D Odontológica
- 3D Systems
- Align Technology
- Carbon Inc.
- Dentsply Sirona
- Desktop Metal
- EOS GmbH
- EnvisionTEC
- Formlabs Inc.
- Ivoclar Vivadent
- Kulzer
- Prodways Group
- Renishaw plc
- Roland DG Corporation
- SLM Solutions Group AG
- SprintRay
- Stratasys
- Straumann Group
- Voxeljet AG
- Zortrax S.A

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está concentrado em fluxos de trabalho digitais interoperáveis que reduzem o trabalho manual na cadeira e no laboratório, particularmente à medida que a atividade de normas ISO e de aprovação de dispositivos amplia o catálogo de materiais validados. A ISO 18739:2026, publicada em março de 2026, padroniza a terminologia da cadeia de processos CAD/CAM em odontologia e define explicitamente termos de manufatura aditiva, o que deve facilitar as especificações de compras e as transferências de dados entre scanners, softwares de design e impressoras. Ao mesmo tempo, um ritmo contínuo de aprovações 510(k) da FDA para resinas odontológicas (incluindo resinas para base de dentaduras e resinas para coroas/pontes e alinhadores aprovadas em 2025-2026) apoia a comercialização de ecossistemas de impressora-resina além da impressão de modelos, avançando para aplicações definitivas e de uso prolongado.
Uma segunda área de oportunidade é a escalabilidade da produção regulada e monolítica de arcadas completas e dentaduras usando plataformas multimaterial ou de alto rendimento, nas quais a certificação e os fluxos de trabalho validados reduzem o atrito de adoção para laboratórios que atendem várias clínicas. A certificação EU MDR Classe IIa da NextDent Jetted Denture Solution da 3D Systems em abril de 2026 indica um crescente impulso para soluções integradas de dentaduras na Europa, enquanto estratégias de material aberto, incluindo maior compatibilidade com resinas de terceiros em plataformas de impressoras mais recentes, criam espaço para formuladores de materiais especializados competirem em desempenho, bibliotecas de tonalidades e automação de pós-processamento. Essas mudanças também apoiam modelos de central de serviços e hubs de DSO que centralizam a conformidade, a documentação e o controle de processos, dando às clínicas menores acesso a materiais avançados sem assumir todo o ônus da validação interna.
Desenvolvimento Recente da Indústria no Mercado de Impressão 3D Odontológica
- Julho de 2026: a Aident Technology anunciou a certificação CE sob o EU MDR para sua Surgical Guide Resin, usada na fabricação de guias cirúrgicos para implantes dentários. A certificação expande o conjunto de materiais odontológicos impressos em conformidade com o MDR na Europa e apoia laboratórios e clínicas que preferem fluxos de trabalho de resina validados para cirurgia guiada.
- Setembro de 2025: a SprintRay adquiriu o portfólio odontológico EnvisionTec/ETEC da Desktop Metal após o pedido de recuperação judicial (Chapter 11) da Desktop Metal. A transferência de ativos consolida as ofertas de manufatura aditiva odontológica sob a SprintRay e remodela o posicionamento competitivo entre plataformas de impressoras, suporte à base instalada e materiais validados.
- Julho de 2024: a Stratasys apresentou a impressora DentaJet XL para laboratórios odontológicos de alto volume. O lançamento fortaleceu a presença da Stratasys em jateamento de material em ambientes de produção odontológica focados em rendimento e controle de custo por modelo.


Mercado de Impressão 3D Odontológica Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada pelo uso da impressão 3D para projetar e fabricar itens odontológicos com base em modelos dentários digitais, incluindo os equipamentos, materiais e serviços relacionados usados por laboratórios e ambientes de atendimento.
Exclusões de abrangência: excluímos a fabricação odontológica convencional (não 3D) e a impressão 3D médica geral que não é usada para aplicações odontológicas.
Visão geral da segmentação
- Por Tipo de Produto
- Equipamentos
- Materiais
- Serviços
- Por Tecnologia de Impressão
- Estereolitografia
- Sinterização Seletiva a Laser
- PolyJet / Jateamento de Material
- Processamento Digital de Luz
- Modelagem por Deposição Fundida
- Por Tipo de Material
- Resina
- Metal
- Filamento Plástico / Polímero
- Cerâmica
- Por Aplicação
- Implantes Dentários
- Prótese Dentária
- Ortodontia
- Guias e Modelos Cirúrgicos
- Por Usuário Final
- Laboratórios Odontológicos
- Clínicas Odontológicas
- Institutos Acadêmicos e de Pesquisa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para entender o conjunto de demanda e estabelecer faixas práticas para volumes, preços e adoção em laboratórios e clínicas odontológicas. Baseamo-nos em sinais de saúde pública e prestação de cuidados, como conjuntos de dados de saúde bucal da Organização Mundial da Saúde e do CDC dos EUA, e indicadores de gastos e sistemas de saúde de fontes como a OCDE.
No âmbito tecnológico e de fabricação, revisamos sinais regulatórios e normativos públicos que moldam o uso e a comercialização de produtos, como bancos de dados de dispositivos da FDA e documentação ISO, e depois fizemos verificações cruzadas com periódicos odontológicos revisados por pares quanto à maturidade dos casos de uso e às tendências de desempenho de materiais. Também usamos registros de empresas, apresentações a investidores, sites de associações e imprensa confiável para mapear o posicionamento de produtos e discussões sobre a base instalada. Para verificações direcionadas, foram consultadas assinaturas pagas de dados financeiros e inteligência corporativa, bases de dados de patentes, e notícias e informações financeiras quando as divulgações públicas não eram suficientemente específicas. As fontes listadas aqui são ilustrativas, e outros documentos e conjuntos de dados públicos também foram usados para coletar, validar e esclarecer informações.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em verificar o que os laboratórios e clínicas odontológicas realmente imprimem, com que frequência itens específicos são produzidos e como os preços variam com o consumo de resina e as atualizações de equipamentos. Conversamos com líderes de laboratórios odontológicos, equipes de operações e clínicas, especialistas em materiais e equipamentos, e participantes do canal. Onde as respostas divergiram, reconciliamos as diferenças por geografia, pois os padrões de reembolso, taxas de terceirização e adoção na cadeira variam entre regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Executivos de alto nível (CXOs): 20% | Ásia-Pacífico: 47% |
| Nível médio: 43% | Líderes funcionais/de unidade: 24% | EMEA: 34% |
| Empresas menores: 20% | Gerentes: 56% | Américas: 19% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down em que a atividade de atendimento odontológico, o mix de produção dos laboratórios e a parcela de casos que migram para fluxos de trabalho aditivos são usados para reconstruir um conjunto endereçável de demanda de impressão. Em seguida, convertemos esse conjunto em receita usando pontos de preço típicos por categoria de impressão. Os totais são corroborados com aproximações seletivas bottom-up, incluindo o preço médio de venda (ASP) amostrado por categoria de impressora e resina, multiplicado pela intensidade de uso estimada em laboratórios e configurações na cadeira, e depois verificados por meio de conversas com o canal para confirmar que a direção corresponde ao comportamento do mercado.
Entradas relevantes neste mercado incluem a divisão da produção entre laboratórios odontológicos e impressão na cadeira, o mix de aplicações impressas (modelos, guias cirúrgicos, coroas e pontes, e dentaduras), padrões de utilização de impressoras (horas e ciclos de construção), consumo de resina e pó por caso, e a movimentação do ASP por tipo de material à medida que novas ofertas entram no mercado. Onde os dados de aplicação são escassos, preenchemos as lacunas usando indicadores adjacentes, como volumes de casos e taxas de terceirização de laboratórios. Em seguida, testamos a utilização implícita usando o feedback das entrevistas.
Para a previsão, é utilizada a análise de cenários para que a adoção e os preços possam ser testados sob diferentes condições. As premissas são ancoradas no feedback primário sobre ciclos de renovação tecnológica, cronogramas de qualificação de materiais e penetração esperada nas principais aplicações. A previsão final é revisada para manter as taxas de crescimento consistentes com a expansão prática de capacidade, o comportamento de compras e o ritmo em que as clínicas migram de fluxos de trabalho analógicos para a produção digital.
Validação de dados e ciclo de atualização
Validamos os resultados por meio de múltiplas verificações que vinculam o modelo a sinais independentes, como a receita implícita de impressoras e materiais por laboratório ativo, a divisão de adoção entre impressão na cadeira e em laboratório, e se as parcelas de aplicação se alinham com a forma como o trabalho odontológico é comumente realizado. Quando um número parece incomum, reabrimos os fatores determinantes e testamos as premissas sob estresse, e os entrevistados podem ser recontatados para confirmar se a alteração reflete a realidade ou uma premissa de modelagem.
Antes da aprovação final, o modelo é revisado em etapas para que definições, fatores de conversão e fatores de crescimento sejam verificados separadamente e depois reverificados em conjunto para evitar contagem duplicada. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos importantes afetam materialmente a demanda, os preços ou a disponibilidade de suprimentos. Imediatamente antes da entrega, um analista realiza uma nova análise dos principais dados de entrada para que os clientes recebam a visão mais atual.
Tamanho do mercado de impressão 3D odontológica segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para a impressão 3D odontológica frequentemente não coincidem porque cada publicador define de forma diferente quais fluxos de receita são contabilizados. Também são usados anos-base e premissas de crescimento diferentes. As diferenças são mais comuns em torno de se serviços e software são tratados como parte do mercado, e da velocidade com que se presume que a impressão na cadeira vai se expandir.
Os principais fatores de divergência neste mercado geralmente vêm da abrangência e da lógica de precificação. Algumas estimativas incluem serviços mais amplos de manufatura aditiva odontológica ou software geral de impressão 3D, enquanto outras restringem a contagem apenas à atividade de impressão específica para odontologia. Outro fator comum é a forma como os ASPs são projetados, já que o preço da resina, o ritmo de renovação das impressoras e os níveis de utilização podem alterar rapidamente o panorama de receita quando a janela de previsão muda.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,28 bilhões de USD (2026) | |
| Grupo de Pesquisa do Setor A | 5,20 bilhões de USD (2024) | Esse valor é reportado como receita de manufatura aditiva odontológica e enfatiza explicitamente serviços e software, o que pode elevar os totais em comparação com uma construção de receita focada em impressão odontológica para um único ano-base. |
| Veículo Comercial B | 3,58 bilhões de USD (2025) | A abrangência e as inclusões não são claramente divulgadas, e o horizonte temporal e o enquadramento da CAGR podem incorporar premissas agressivas de adoção e precificação sem apresentar verificações sobre a utilização ou a divisão entre impressão em laboratório e na cadeira. |
A dispersão entre as fontes é explicada principalmente pelo que é contabilizado como receita de impressão 3D odontológica, além do ano selecionado para a captura instantânea e da forma como o ASP e a utilização são projetados na previsão. Ao manter regras explícitas de inclusão de serviços e software e verificar cruzadamente a demanda implícita por meio do mix de aplicações e da intensidade de impressão, a estimativa permanece rastreável a fatores claros, uma escolha de modelagem aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho das receitas da impressão 3D odontológica até 2031?
Espera-se que o tamanho do mercado de Impressão 3D Odontológica atinja USD 8,96 bilhões até 2031, refletindo um CAGR de 15,92% de 2026 a 2031.
Qual segmento está crescendo mais rapidamente?
A ortodontia é a aplicação de crescimento mais rápido, com projeção de expansão a um CAGR de 18,79% até 2031, impulsionada pela demanda sustentada por alinhadores transparentes.
Por que os serviços superam as vendas de equipamentos?
Muitos consultórios preferem terceirizar o design e a impressão para evitar custos iniciais de USD 35.000-50.000, impulsionando as receitas de serviços a um CAGR de 16,61%.
O que impulsiona o crescimento da Ásia-Pacífico?
O plano de ação de saúde bucal da China e o envelhecimento da população japonesa estão impulsionando a demanda restauradora, levando a região a um CAGR de 18,51%.
Qual tecnologia está superando a SLA?
O Processamento Digital de Luz está crescendo mais rapidamente porque sua cura de camada de 5 segundos dobra o rendimento em comparação com a SLA, capturando novas instalações em laboratórios e clínicas.
Página atualizada pela última vez em:



