
Taille et part du marché des défibrillateurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 15.65 Milliards de dollars |
| Taille du Marché (2031) | 22.05 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.10 % |
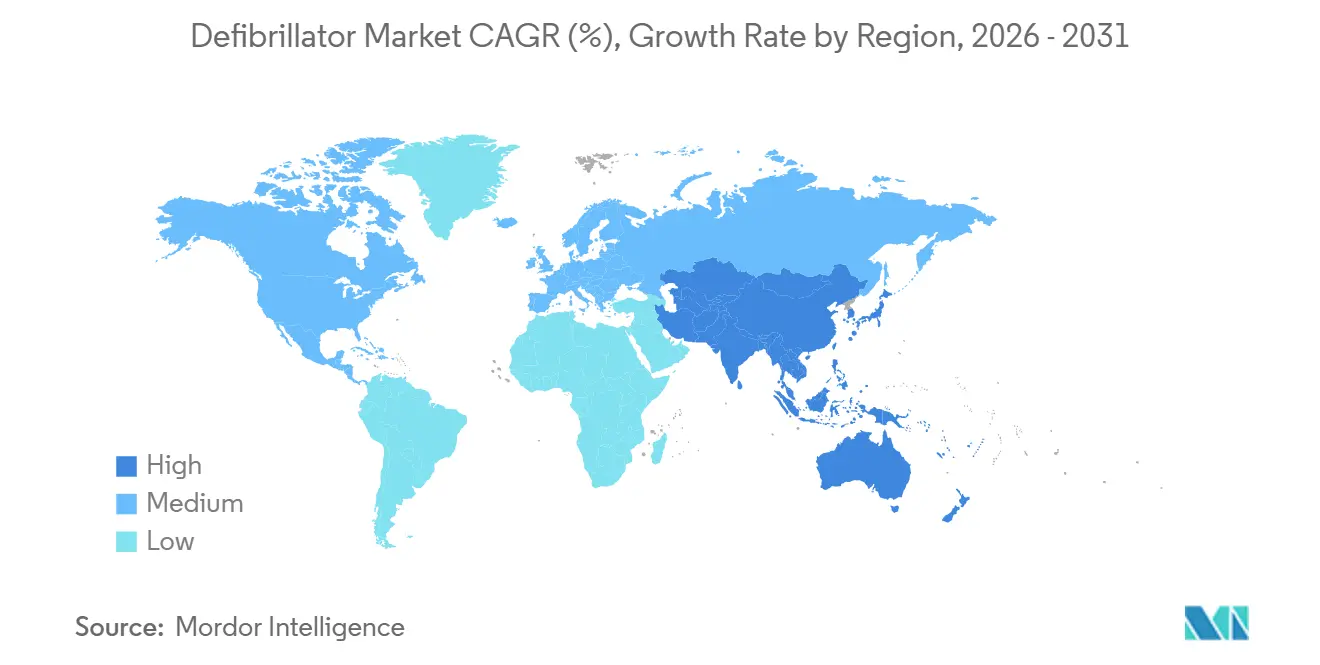
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des défibrillateurs par Mordor Intelligence
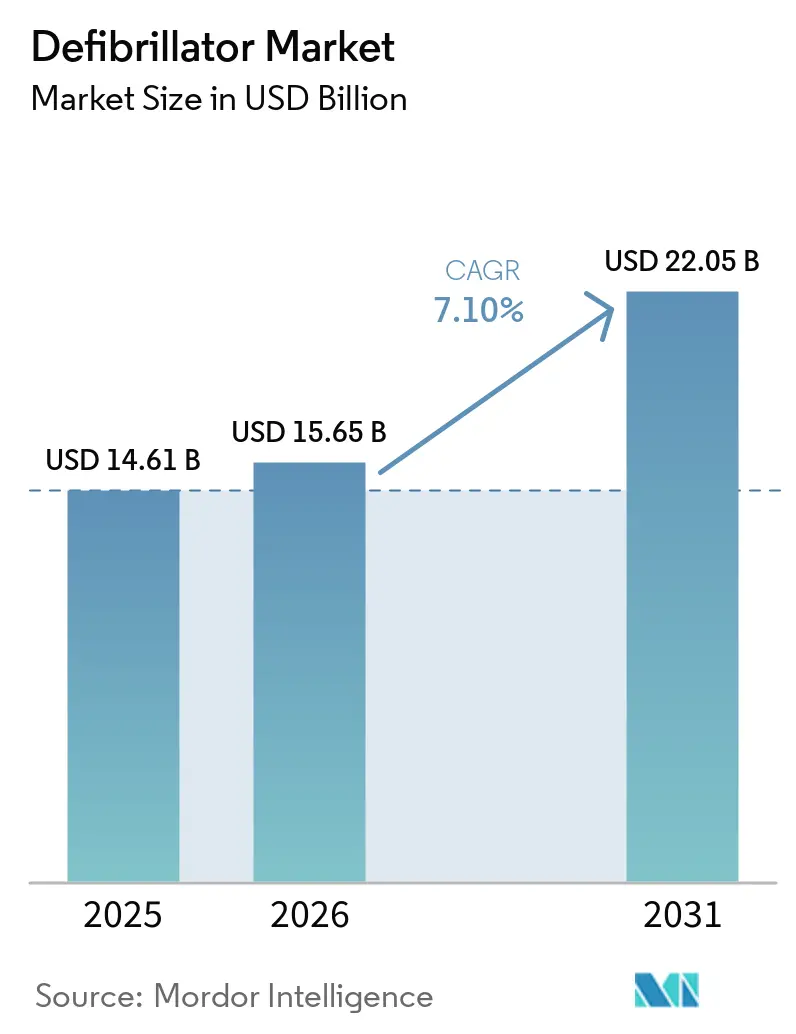
La taille du marché des défibrillateurs était évaluée à 14,61 milliards USD en 2025 et devrait croître de 15,65 milliards USD en 2026 pour atteindre 22,05 milliards USD d'ici 2031, à un CAGR de 7,10 % au cours de la période de prévision (2026-2031).
L'incidence soutenue des arrêts cardiaques soudains, l'adoption rapide des dispositifs dotés d'intelligence artificielle et l'élargissement des programmes d'accès public maintiennent une demande résiliente malgré les difficultés de la chaîne d'approvisionnement. Les fabricants de dispositifs allongent la durée de vie des batteries, intègrent la connectivité cloud et s'appuient sur l'analyse prédictive pour se différencier. Les payeurs et les régulateurs des pays à revenus élevés remboursent de plus en plus la surveillance cloud, tandis que les marchés émergents augmentent leurs dépenses de santé de base pour réduire les écarts de traitement. L'intensité concurrentielle s'accroît à mesure que les innovateurs obtiennent des autorisations de la FDA pour l'implantation extravasculaire et les dispositifs portables à base de patch, signalant un nouveau cycle de produits prêt à accélérer le marché des défibrillateurs au cours des cinq prochaines années.
Principaux enseignements du rapport
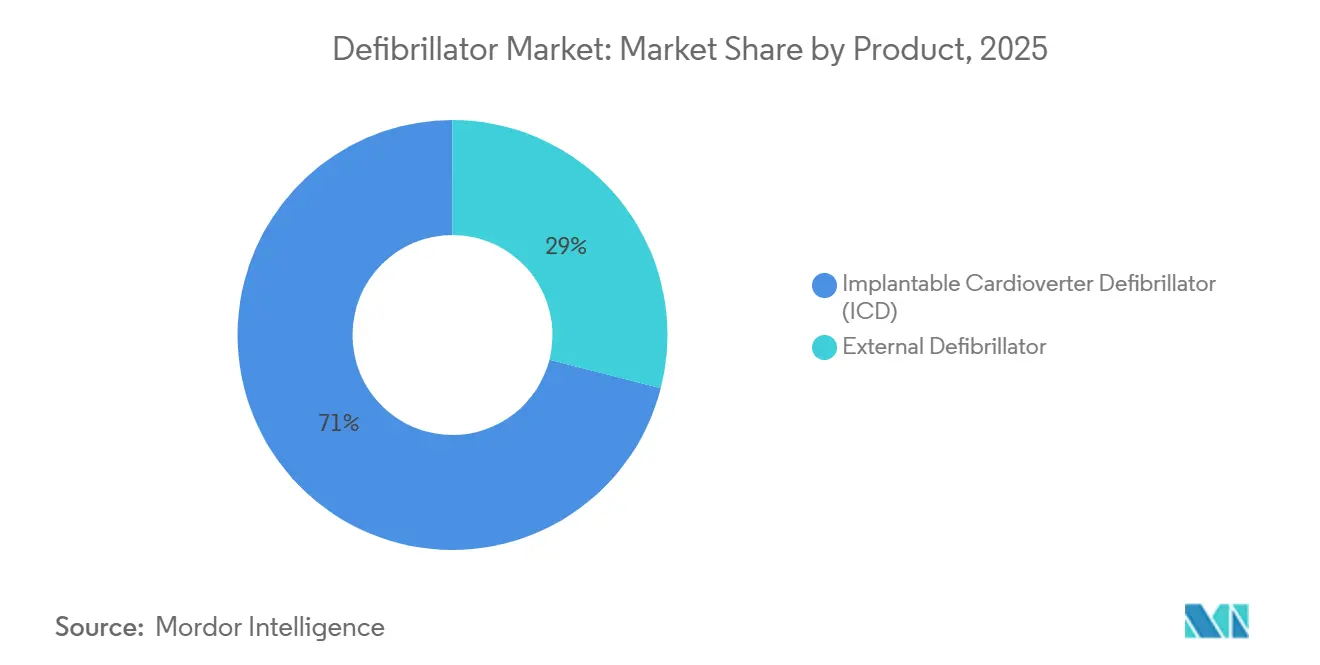
- Par catégorie de produit, les défibrillateurs cardioverteurs implantables détenaient 71,02 % de la part du marché des défibrillateurs en 2025, tandis que les défibrillateurs externes devraient se développer à un CAGR de 7,64 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et les centres cardiaques représentaient 77,60 % du marché des défibrillateurs en 2025 ; les soins à domicile devraient enregistrer le CAGR le plus élevé à 7,98 % jusqu'en 2031.
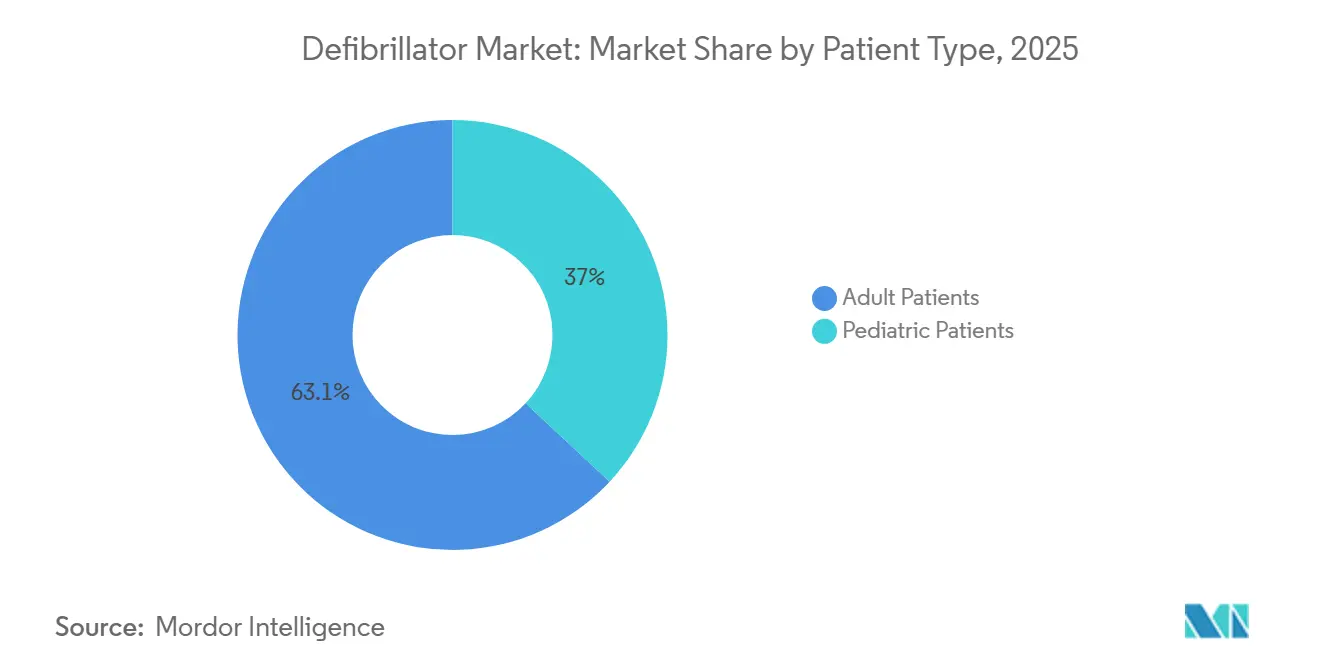
- Par type de patient, les patients adultes représentaient 63,05 % de la taille du marché des défibrillateurs en 2025, tandis que les applications pédiatriques progressent à un CAGR de 7,78 % sur le même horizon.
- Par géographie, l'Amérique du Nord représentait 43,85 % de la part du marché des défibrillateurs en 2025 ; l'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 8,21 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Prévalence croissante des maladies cardiovasculaires | +1.8% | Mondial, croissance absolue la plus élevée en Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Avancées technologiques dans les défibrillateurs cardioverteurs implantables et les défibrillateurs externes automatisés | +1.5% | Amérique du Nord et Union européenne en tête, Asie-Pacifique en retard de 18 à 24 mois | Moyen terme (2-4 ans) |
| Expansion des programmes de défibrillation à accès public | +1.2% | Plus fort dans l'Union européenne, variable en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de formation et de simulation pour le vieillissement de la main-d'œuvre | +0.6% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Modèles connectés au cloud par abonnement | +0.7% | Amérique du Nord en avance, pilotes dans l'Union européenne, Asie-Pacifique limité | Moyen terme (2-4 ans) |
| Réseaux de défibrillateurs externes automatisés livrés par drone | +0.4% | Pays nordiques opérationnels, pilotes aux États-Unis, exploratoire en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies cardiovasculaires
La maladie cardiovasculaire (MCV) continue d'être la première cause de mortalité aux États-Unis, entraînant plus de 940 000 décès par an. D'ici 2050, les projections suggèrent que plus de 60 % des adultes américains pourraient être confrontés à une forme de MCV, en hausse par rapport aux 50 % actuels.[1] En 2025, des critères d'utilisation appropriée mis à jour ont élargi les critères d'éligibilité aux défibrillateurs cardioverteurs implantables pour inclure les patients atteints de cardiomyopathie non ischémique et de fractions d'éjection ventriculaire gauche comprises entre 35 % et 40 %. En accord avec ces directives, Medicare a introduit de nouveaux codes de remboursement en 2025, bénéficiant potentiellement à 180 000 bénéficiaires éligibles supplémentaires. Ces évolutions cliniques et de remboursement combinées élargissent le marché des dispositifs implantables et externes, renforçant le marché des défibrillateurs. Pendant ce temps, l'Inde et la Chine, aux prises avec une urbanisation rapide et des changements alimentaires, connaissent une augmentation rapide de la prévalence des MCV, avec des taux d'hypertension dépassant 30 % dans les grands centres urbains.
Avancées technologiques dans les défibrillateurs cardioverteurs implantables et les défibrillateurs externes automatisés
L'approbation par la FDA du défibrillateur extravasculaire Aurora EV-ICD de Medtronic en 2023 a orienté le marché des défibrillateurs vers l'implantation extravasculaire, qui évite les complications veineuses tout en délivrant une stimulation antitachycardique, atteignant une efficacité de 98,7 %.[2] La longévité des batteries est prolongée d'environ 60 %, améliorant l'économie sur la durée de vie pour les prestataires et les patients. Les algorithmes d'intelligence artificielle réduisent désormais les fausses alarmes ; le dispositif portable Jewel Patch d'Element Science a obtenu une autorisation en 2025 après avoir démontré une conformité élevée et de faibles taux de chocs inappropriés. Les architectures modulaires gagnent du terrain, Boston Scientific signalant une performance sans complication de 97,5 % pour sa combinaison stimulateur cardiaque/défibrillateur sans sonde. Collectivement, ces innovations renforcent la tarification premium et stimulent la demande de remplacement, soutenant une croissance unitaire à un chiffre moyen sur l'ensemble du marché des défibrillateurs.
Expansion des programmes de défibrillation à accès public
Les juridictions imposent un déploiement plus large des défibrillateurs externes automatisés (DEA), propulsant le marché des défibrillateurs dans des lieux non cliniques. Les 50 États américains disposaient de lois de soutien dès 2017, et de nouvelles règles continuent d'émerger : l'État de Washington oblige désormais les centres de remise en forme à disposer de DEA sur site, tandis que l'Australie-Méridionale impose des exigences similaires pour les bâtiments publics d'ici 2026. Le comté de King recense plus de 5 000 dispositifs reliés au 911, améliorant les chances de survie lorsque le placement et les conseils du répartiteur convergent. Pourtant, l'utilisation d'un DEA par un témoin n'apparaît que dans 4 % des arrêts cardiaques hors hôpital, laissant une marge d'adoption considérable. Les données du projet Heart Beat de San Diego montrent que les programmes municipaux peuvent élever l'accès à des niveaux reflétant l'omniprésence des extincteurs, corroborant l'élan politique.
Demande de formation et de simulation pour le vieillissement de la main-d'œuvre
En 2024, l'âge médian des travailleurs américains est passé à 44 ans, soit une augmentation de cinq ans depuis 2015.[3] En réponse, l'OSHA a commencé à recommander des remises à niveau annuelles en réanimation cardio-pulmonaire. S'éloignant des exercices traditionnels en salle de classe, les simulations numériques prennent la tête. Par exemple, l'application QCPR Instructor de Laerdal transmet les métriques de compression vers des tableaux de bord cloud. Cette innovation a conduit à une réduction de 35 % des coûts de formation par apprenant et à une augmentation de 18 % de la rétention des compétences sur six mois, comme le souligne une étude évaluée par des pairs en 2025. De plus, les acheteurs d'entreprise optent de plus en plus pour des packages d'apprentissage en ligne par abonnement. Ces packages s'alignent non seulement sur les audits de sécurité de la main-d'œuvre, mais améliorent également la préparation institutionnelle et stimulent les ventes d'unités externes.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Cadres réglementaires stricts dans plusieurs régions | −1.1% | Mondial, délais les plus longs dans l'Union européenne et aux États-Unis | Moyen terme (2-4 ans) |
| Coût total élevé de l'implantation de défibrillateurs cardioverteurs implantables et des suivis | −0.9% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Risques de cybersécurité pour les dispositifs connectés | −0.5% | Amérique du Nord et Union européenne | Court terme (≤ 2 ans) |
| Pression sur l'approvisionnement en lithium pour les batteries | −0.6% | Mondial, centres Asie-Pacifique les plus exposés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cadres réglementaires stricts dans plusieurs régions
Le règlement européen sur les dispositifs médicaux (RDM 2017/745) oblige à la recertification des produits existants, avec la moitié des fabricants prévoyant des réductions de portefeuille et environ un tiers des dispositifs destinés à être retirés en raison des contraintes de coût et de délai. Les approbations séquentielles au titre du RDM de ZOLL pour sa gamme de DEA illustrent l'année supplémentaire ou plus désormais nécessaire pour l'entrée sur le marché. De l'autre côté de l'Atlantique, la Food and Drug Administration des États-Unis exige des nomenclatures logicielles et des rapports de vulnérabilité pour les « cyber-dispositifs », ajoutant des couches de documentation qui allongent les cycles d'autorisation. Des ensembles de règles divergents imposent des efforts de double certification, pesant sur les budgets et ralentissant le débit d'innovation sur le marché des défibrillateurs.
Coût total élevé de l'implantation de défibrillateurs cardioverteurs implantables et des suivis
La charge économique reste prononcée, en particulier dans les systèmes de santé manquant d'un remboursement large. Les données du registre italien enregistrent des coûts d'hospitalisation moyens de 5 662 EUR après le remplacement du générateur, avec 9,6 % des patients réhospitalisés dans l'année. L'étude EuroEco a révélé que la télésurveillance était rentable pour les prestataires allemands et britanniques, mais déficitaire en Belgique, en Espagne et aux Pays-Bas où les codes de paiement sont en retard. En Asie-Pacifique, les dépenses par habitant plus faibles et la couverture d'assurance limitée freinent les volumes d'implantation malgré des besoins cliniques croissants, atténuant le potentiel du marché des défibrillateurs jusqu'à ce que l'accessibilité financière s'améliore.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les dispositifs implantables dominent, les unités externes s'accélèrentEn 2025, les systèmes implantables ont dominé le marché des dfibrillateurs, en s'assurant une part de 71,02 %, notamment pour les patients présentant des fractions d'éjection inférieures à 35 %. Bien que le segment externe soit sur une trajectoire plus rapide, avec une expansion projetée de 7,64 % d'ici 2031. Cette progression est soutenue par un appui réglementaire, notamment l'impulsion visant à placer des défibrillateurs automatiques externes dans chaque lieu de travail européen dans un délai de trois ans. Les défibrillateurs cardioverteurs implantables (DCI) transeineux restent partagés entre les modèles à chambre unique et à double chambre, mais les conceptions sous-cutanées et extravasculaires gagnent du terrain en atténuant les complications liées aux sondes.
Les défibrillateurs externes, bien qu'ils représentent une base plus modeste, devraient progresser à un taux de 7,64 % d'ici 2031, reflétant l'expansion de l'accès public et les facteurs de forme pilotés par l'intelligence artificielle. Les unités de cardioversion portables, telles que le Jewel Patch homologué par la FDA, améliorent l'observance en supprimant les alarmes intempestives et en permettant une thérapie pieds nus, des facteurs qui approfondissent l'adoption par les utilisateurs. La livraison par drone de dispositifs externes automatisés pourrait augmenter la survie de 34 % dans des scénarios de réponse en quatre minutes, soulignant l'innovation logistique qui façonne désormais le marché des défibrillateurs. Le segment bénéficie également de modèles d'abonnement qui regroupent la connectivité, la maintenance et l'analyse, rendant la budgétisation prévisible pour les municipalités et les entreprises.


Par utilisateur final :
les soins à domicile progressent à mesure que la télésurveillance arrive à maturitéLes hôpitaux et les centres cardiaques représentaient 77,60 % du marché des défibrillateurs en 2025, portés par la complexité des procédures et la concentration de l'expertise en électrophysiologie. L'utilisation en établissement implique des défibrillateurs manuels et des implants de resynchronisation avancés, qui soutiennent des cycles de remplacement intensifs et l'allocation du budget d'investissement. Les plateformes cloud étendent la surveillance au-delà de la sortie, permettant aux prestataires de facturer l'interrogation à distance et de déclencher une rente de services qui augmente les dépenses par patient.
Les soins à domicile, bien que plus modestes, progressent à un CAGR de 7,98 % à mesure que les assureurs soutiennent la télésurveillance et que les patients recherchent l'autonomie. Des études montrent que les patients connectés au réseau Merlin de St. Jude Medical ont connu une survie 2,4 fois plus élevée, validant la proposition de valeur pour les payeurs. Le premier programme de télésurveillance de Corée du Sud a réduit les visites en clinique de près d'une par patient et par an tout en maintenant la satisfaction au-dessus de 90 %, démontrant la faisabilité opérationnelle. À mesure que les dispositifs portables dotés d'intelligence artificielle se multiplient, la surveillance quotidienne devient sans friction, élargissant le marché des défibrillateurs dans les environnements domiciliaires.
Par type de patient :
les applications pédiatriques s'étendent avec des sondes miniaturiséesLes patients adultes représentaient 63,05 % du marché des défibrillateurs en 2025, reflétant l'épidémiologie de la maladie coronarienne et de l'insuffisance cardiaque. Les schémas d'adoption restent stables, mais les mises à niveau vers les nouveaux systèmes extravasculaires devraient provoquer une vague de remplacement au cours de la période de prévision. Les options sans sonde atténuent également les risques d'infection, ajoutant une demande adulte incrémentale.
Les déploiements pédiatriques, bien que modestes en nombre, devraient croître de 7,78 % par an à mesure que la miniaturisation et les avancées en matière de batteries s'alignent sur les besoins anatomiques uniques. Le placement réussi d'un défibrillateur cardioverteur implantable extravasculaire chez des patients aussi jeunes que deux ans élimine les défis liés aux sondes transveineuses et positionne le marché des défibrillateurs pour une croissance pédiatrique durable. La recherche sur la stimulation du faisceau de His gauche et les algorithmes adaptatifs promet un soutien cardiaque à long terme compatible avec la physiologie en maturation.

Analyse géographique
Marché des défibrillateurs en Amérique du Nord
L'Amérique du Nord a dominé le marché des défibrillateurs avec une part de marché de 43,85 % en 2025, soutenue par des systèmes d'urgence intégrés et une clarté en matière de remboursement. Les plus de 5 000 DEA enregistrés dans le comté de King, reliés aux services de régulation, illustrent les meilleures pratiques d'intégration en matière d'accès public. La délivrance rapide par la FDA d'autorisations pour des innovations telles que l'Aurora EV-ICD et le Jewel Patch favorise l'adoption précoce et renforce le leadership régional. Des pilotes de drones en Caroline du Nord ont réduit les délais d'intervention à 4 minutes, laissant entrevoir des gains supplémentaires en matière de survie une fois le déploiement à grande échelle réalisé.
Marché des défibrillateurs en Europe et en Océanie
L'Europe maintient une croissance modérée à mesure que la conformité au RDM se stabilise. Bien qu'environ un tiers des dispositifs risquent d'être abandonnés, des certifications réussies, telles que la gamme de DEA de ZOLL, démontrent que les fabricants engagés peuvent naviguer dans ce processus. L'adoption de la télésurveillance reste inégale : l'Allemagne et le Royaume-Uni remboursent la connectivité, tandis que la Belgique et l'Espagne sont à la traîne, ce qui freine la pénétration du marché des défibrillateurs. Les projets de drones équipés de DEA aux Pays-Bas témoignent d'un enthousiasme technologique, et les installations obligatoires en Australie-Méridionale reflètent la volonté réglementaire d'améliorer l'accessibilité.
Marché des défibrillateurs en Asie-Pacifique
L'Asie-Pacifique affiche le TCAC le plus élevé, à 8,21 %, porté par une croissance des dépenses de santé supérieure aux moyennes de l'OCDE malgré un niveau de dépenses de base plus faible. Les déficits de formation sont considérables : seulement 17,5 % des infirmières chinoises se sentent prêtes à utiliser un DEA, mais les programmes nationaux et les initiatives de perfectionnement en entreprise visent à combler ces lacunes. L'adoption des défibrillateurs cardioverteurs implantables reste en deçà des références occidentales en raison des contraintes de coûts ; toutefois, l'élargissement de la couverture assurantielle et la fabrication locale — par exemple, le déploiement de cathéters européens par MicroPort — devraient améliorer l'accessibilité financière et renforcer le marché des défibrillateurs. La volatilité du financement par capital-risque constitue un défi à court terme, mais les évolutions démographiques et le soutien des politiques publiques laissent présager une demande durable jusqu'en 2031.
Paysage réglementaire
Les défibrillateurs sont soumis à des réglementations strictes sur les dispositifs médicaux dans plusieurs régions, ce qui influence les délais de mise sur le marché et la conformité tout au long du cycle de vie. Aux États-Unis, les défibrillateurs externes automatisés (DEA) sont réglementés par la FDA en tant que dispositifs de classe III en vertu du 21 CFR 870.5310, nécessitant une autorisation préalable à la mise sur le marché (PMA) et des contrôles post-commercialisation rigoureux, tandis que les attentes de la FDA concernant les fonctionnalités connectées et pilotées par logiciel accroissent également les obligations en matière de documentation et de gestion des vulnérabilités. Un changement notable au niveau systémique est le règlement sur le système de gestion de la qualité de la FDA (QMSR), entré en vigueur le 2 février 2026, qui met à jour les exigences CGMP applicables aux dispositifs et pousse les fabricants à aligner plus étroitement leurs systèmes qualité sur les contrôles de conception modernes pour les produits combinant matériel et logiciel. En Europe, les défibrillateurs relèvent du règlement relatif aux dispositifs médicaux (MDR) (UE) 2017/745, où la recertification et la capacité des organismes notifiés continuent d'influencer les décisions de portefeuille concernant les dispositifs existants et les nouveaux lancements. L'activité réglementaire s'est accélérée autour de la mise en œuvre du MDR, notamment la proposition du Parlement européen et de la Commission COM(2025) 1023 (16 décembre 2025) visant à réduire la charge administrative, ainsi que les règlements délégués adoptés par la Commission en mars 2026 modifiant certaines obligations du MDR pour des dispositifs implantables et de classe III spécifiques. Sur le plan commercial aux États-Unis, les défibrillateurs et certains ensembles connexes sont classés sous les codes HTS 9018.90.64 et 9018.90.68, avec un taux de droit général de Free (exonéré), ce qui limite l'exposition tarifaire par rapport à d'autres catégories de dispositifs médicaux.
Paysage concurrentiel
Concentration du Marché
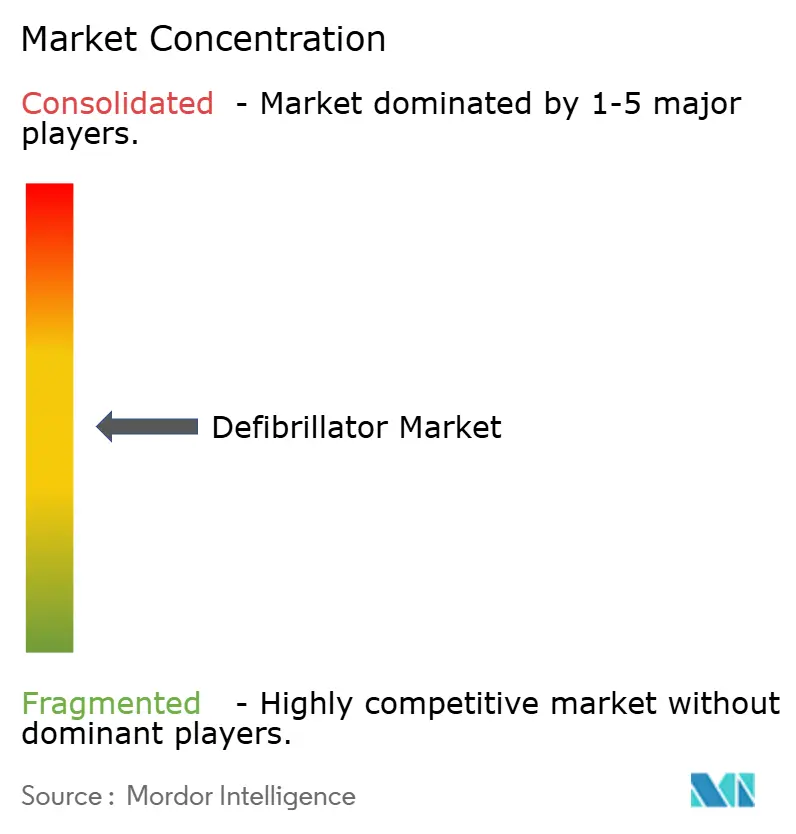
Le marché des défibrillateurs est modérément consolidé, les acteurs établis s'appuyant sur leur capacité de recherche et développement pour maintenir leur part. Medtronic détient le leadership dans les systèmes extravasculaires ; son Aurora EV-ICD a atteint une efficacité de 98,7 %, soulignant son avantage clinique.
Abbott capitalise sur la stimulation sans sonde à double chambre, ayant obtenu le marquage CE pour le système AVEIR DR, qui atteint une synchronie auriculo-ventriculaire de 97 %, positionnant fermement l'entreprise dans les domaines de la thérapie combinée. La plateforme mCRM modulaire de Boston Scientific valide la stratégie d'écosystème cardiaque sans fil et ouvre des voies de vente croisée entre stimulateurs cardiaques et défibrillateurs.
Les transactions stratégiques remodèlent les portefeuilles : Johnson & Johnson a intégré le fabricant de pompes cardiaques Abiomed pour 16,6 milliards USD afin d'élargir ses offres cardiovasculaires, tandis que Teleflex a acquis l'unité d'intervention vasculaire de BIOTRONIK pour 825 millions USD, ajoutant des synergies en salle de cathétérisme. Les nouveaux entrants exploitent les niches de connectivité ; l'analyse cloud de ZOLL et les services par abonnement de Medtronic signalent une migration vers des revenus récurrents. La conformité en matière de cybersécurité différencie désormais les fournisseurs, les réglementations de la FDA exigeant des nomenclatures logicielles, poussant les acteurs plus petits à s'associer ou à se retirer, et élevant potentiellement les barrières à l'entrée.
Leaders du secteur des défibrillateurs
-
Boston Scientific Corporation
-
Abbott Laboratories
-
Medtronic PLC
-
Koninklijke Philips NV
-
Nihon Kohden Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des défibrillateurs Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Avive Solutions
- Bexen Cardio
- BIOTRONIK
- Boston Scientific
- Cardiac Science
- CU Medical Systems Inc.
- Defibtech
- Element Science
- HeartSine Technologies
- Kestra Medical Technologies
- Koninklijke Philips
- LivaNova
- Medtronic
- MicroPort CRM
- Mindray
- Nihon Kohden
- Schiller
- Stryker
- ZOLL Medical Corporation (Asahi Kasei)
Opportunités de marché et perspectives d'avenir
Les opportunités liées au cycle de vie des produits se développent dans les architectures extravasculaires et compatibles avec la stimulation physiologique, où les fournisseurs tentent de réduire les complications liées aux sondes transveineuses tout en maintenant la performance thérapeutique. Medtronic a fait progresser cette orientation avec l'approbation de la FDA américaine (mars 2026) pour une indication élargie de sa sonde de défibrillation OmniaSecure destinée au positionnement dans la région du faisceau de His-Purkinje gauche, renforçant une voie qui associe la défibrillation à haute tension aux flux de travail de stimulation du système de conduction.
Une activité de pipeline en phase précoce est également visible dans les approches de DCI extravasculaire parasternal, AtaCor Medical ayant traité le premier patient de son essai pivot ALARION-EV en juillet 2026 à l'aide d'un générateur d'impulsions expérimental d'Abbott, mettant en évidence un espace blanc pour des stratégies d'implantation moins invasives susceptibles de concurrencer ou de compléter les systèmes sous-cutanés et transveineux. Dans les segments externes et à usage professionnel, les opportunités se concentrent autour des renouvellements de plateformes, des lancements conformes au MDR et des modèles axés sur le service pour les hôpitaux, les services d'urgence (SMU) et les programmes d'accès public. ZOLL a obtenu l'approbation MDR de l'UE pour son moniteur/défibrillateur professionnel Zenix en février 2026, soutenant les cycles de remplacement et de standardisation en Europe, où la conformité MDR est devenue un facteur de différenciation. La structure du secteur évolue également par la consolidation et la spécialisation des portefeuilles, comme l'illustre l'acquisition de Philips Emergency Care par Emergency Care Holdings, finalisée en janvier 2026 et exploitée sous la marque Heartstream, ce qui ouvre la voie à des plateformes intégrées de soins d'urgence regroupant dispositifs, consommables, connectivité logicielle et formation. Par ailleurs, le déploiement de l'accès public reste sous-exploité en usage réel dans de nombreux marchés, et les données issues de systèmes intégrés tels que le comté de King, où plus de 5 000 DEA sont enregistrés auprès du 911, soulignent le modèle opérationnel que les fournisseurs peuvent cibler grâce à la connectivité, aux abonnements de maintenance et à l'intégration aux services de répartition.
Développements industriels récents dans Marché des défibrillateurs
- Juillet 2026 : AtaCor Medical a traité le premier patient au monde dans le cadre de l'essai pivot ALARION-EV évaluant un système DCI extravasculaire parasternal utilisé avec un générateur d'impulsions expérimental d'Abbott. Cette étape valide la dynamique clinique en faveur des architectures de défibrillation extravasculaire visant à éviter les voies de sondes transveineuses. Elle signale également une filière de R&D concurrentielle susceptible de diversifier les futures options de systèmes implantables au-delà des approches traditionnelles de DCI-T et DCI-S.
- Février 2026 : ZOLL a obtenu l'approbation MDR de l'UE pour son moniteur/défibrillateur professionnel Zenix, permettant des cycles de remplacement en Europe où la conformité MDR différencie les fournisseurs et favorise la standardisation.
- Mai 2024 : Boston Scientific a annoncé que son étude MODULAR ATP pour le système mCRM avait atteint ses critères d'évaluation principaux de sécurité et d'efficacité. La validation clinique pour la gestion modulaire du rythme cardiaque soutient la stratégie consistant à combiner la défibrillation sous-cutanée avec des capacités de stimulation afin d'élargir les cohortes de patients adressables. Ces résultats renforcent les preuves nécessaires aux discussions d'adoption avec les cliniciens et les régulateurs, alors que les entreprises poursuivent des écosystèmes de dispositifs plus intégrés.
Marché des défibrillateurs Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des défibrillateurs couvre les revenus générés par les dispositifs qui délivrent un choc électrique (ou une thérapie) pour rétablir un rythme cardiaque normal, utilisés dans des contextes cliniques, d'urgence, d'accès public et à domicile, et comptabilisés au niveau du fabricant.
Exclusions du périmètre : nous excluons les produits de réanimation cardio-pulmonaire uniquement, les équipements de surveillance de base sans capacité de défibrillation, et les revenus de services uniquement lorsqu'aucune vente de dispositif n'est impliquée.
Aperçu de la segmentation
- Par produit
- Défibrillateur cardioverteur implantable (DCI)
- DCI transveineux (DCI-T)
- Chambre unique
- Double chambre
- DCI sous-cutanés (DCI-S)
- Thérapie de resynchronisation cardiaque-D (TRC-D)
- DCI transveineux (DCI-T)
- Défibrillateur externe
- Défibrillateurs externes automatisés (DEA)
- Semi-automatisé
- Entièrement automatisé
- Défibrillateurs externes manuels
- Défibrillateurs cardioverteurs portables (DCP)
- Défibrillateurs externes automatisés (DEA)
- Défibrillateur cardioverteur implantable (DCI)
- Par utilisateur final
- Hôpitaux et centres cardiaques
- Soins à domicile
- Autres utilisateurs finaux
- Par type de patient
- Patients adultes
- Patients pédiatriques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le tableau de la demande de base et pour maintenir des hypothèses réalistes avant nos échanges avec le marché. Nous nous sommes appuyés sur des sources publiques et officielles telles que les statistiques du CDC sur les arrêts cardiaques et les maladies cardiovasculaires, les bases de données de dispositifs de la FDA et les communications de sécurité, les indicateurs des systèmes de santé de l'OMS, les statistiques de santé de l'OCDE, ainsi que des revues à comité de lecture en cardiologie et en médecine d'urgence qui suivent les schémas de survie et de réponse.
Pour traduire les signaux de demande en un modèle de valeur, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les retranscriptions de résultats et la couverture de presse réputée sur les appels d'offres, les lancements de produits et les rappels. Lorsqu'elles étaient disponibles, nous avons consulté des abonnements payants pour les données financières des entreprises et le contexte des actualités, ainsi que des bases de données de brevets pour comprendre les cycles de renouvellement et les évolutions technologiques. Ces exemples ne sont pas exhaustifs, et nous avons vérifié des sources publiques supplémentaires pour la collecte, la validation et la clarification des données au cours des travaux.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès des fabricants, des distributeurs, des utilisateurs cliniques et des parties prenantes des achats, afin de confirmer les prix, les délais de remplacement et les obstacles à l'adoption. Ce marché étant mondial, nous avons validé les données en Asie-Pacifique, en Europe-Moyen-Orient-Afrique et dans les Amériques afin de réduire les biais liés à une seule région, puis nous avons revérifié les hypothèses finales lorsque les signaux documentaires et de terrain ne concordaient pas.
La composition des répondants a été utilisée pour tester les hypothèses de prix et de remplacement aux niveaux institutionnel et distributeur, notamment la fréquence à laquelle les hôpitaux et les programmes d'accès public renouvellent les défibrillateurs automatiques externes et la façon dont ce calendrier varie selon le rythme d'approvisionnement propre à chaque pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux : 19 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 28 % | Europe-Moyen-Orient-Afrique : 30 % |
| Acteurs de plus petite taille : 19 % | Responsables : 53 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue la demande en dispositifs à partir de l'activité des procédures et des contextes de soins, puis la convertit en valeur en utilisant des fourchettes de prix typiques et des cycles de remplacement. En pratique, le modèle est ancré sur quelques signaux mesurables tels que les volumes d'implantation de DCI, la densité de déploiement des défibrillateurs automatiques externes dans les programmes d'accès public, les niveaux de déploiement des services médicaux d'urgence, le rythme d'approvisionnement des hôpitaux et le taux de remplacement de la base installée pour les unités vieillissantes.
Ensuite, des vérifications ascendantes sélectives sont utilisées pour maintenir des totaux réalistes, telles que le prix de vente moyen échantillonné multiplié par les plages d'expédition par type de produit et les vérifications de canal sur les volumes d'appels d'offres dans les pays prioritaires. Lorsque certaines données au niveau national ne sont pas disponibles, nous comblons les lacunes à l'aide d'indicateurs de substitution (dépenses de santé, charge des maladies cardiovasculaires et infrastructure de réponse aux urgences), puis nous les normalisons à l'aide des retours d'entretiens.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des courbes de tendance sur les principaux facteurs, étant donné que la demande peut évoluer avec les changements de recommandations, les mises à jour des remboursements et les mandats d'accès public. Les taux de croissance ont été ajustés en utilisant le consensus d'experts sur la pression sur les prix, les changements de composition entre les dispositifs implantables et externes, et les cycles de renouvellement attendus pour les formats connectés et portables.
Cycle de validation des données et de mise à jour
La validation est effectuée par triangulation entre les résultats du modèle, les indicateurs de référence externes et ce que les personnes interrogées confirment comme des plages raisonnables. Nous effectuons des vérifications des écarts par région et par type de produit, et nous examinons les valeurs aberrantes pour en trouver des causes explicables, telles que des appels d'offres ponctuels, des actions réglementaires ou des contraintes d'approvisionnement temporaires.
Avant la validation finale, les hypothèses et les calculs font l'objet de plusieurs révisions par des analystes, et un nouveau contact est déclenché lorsqu'un écart important apparaît entre les signaux documentaires et les données primaires. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Estimation du marché des défibrillateurs par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les défibrillateurs peuvent sembler très éloignées les unes des autres, même lorsqu'elles décrivent des dispositifs et des régions similaires, car les choix de périmètre et de calendrier ne sont pas toujours identiques. Les différences proviennent généralement de ce qui est comptabilisé comme une vente de défibrillateur, de l'année traitée comme base et de la façon dont les prix et les remplacements sont projetés dans le futur.
Certains totaux publiés semblent être construits à partir d'un bassin de demande plus étroit qui s'appuie sur un ensemble limité d'utilisations finales ou de listes de produits plus courtes, et d'autres incluent des gammes plus larges telles que les services et les accessoires qui gonflent les revenus déclarés. Chez Mordor Intelligence, nous comptabilisons les DCI et les défibrillateurs externes (y compris les défibrillateurs automatiques externes, les défibrillateurs externes manuels et les défibrillateurs cardioverteurs portables) et maintenons la valeur liée aux revenus des dispositifs, avec des vérifications annuelles des volumes de procédures, des déploiements et des délais de remplacement afin que les hypothèses de prix et d'unités restent cohérentes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,65 milliards USD (2026) | |
| Revue spécialisée A | 7,99 milliards USD (2024) | Utilise une année de base antérieure et peut se concentrer sur un bassin adressable plus restreint qui suit des catégories de produits et des contextes sélectionnés, ce qui peut réduire la base installe comptabilisée et la contribution au remplacement dans l'année modélisée. |
| Cabinet de conseil régional B | 13,43 milliards USD (2023) | S'ancre sur une année de base différente et peut appliquer une progression différente de la composition et des prix pour les dispositifs implantables et externes, ce qui décale les totaux lorsque l'inflation, le calendrier des devises et les cycles de remplacement ne sont pas alignés sur la même année de départ des prévisions. |
L'écart dans le tableau s'explique principalement par le choix de l'année et les lignes de revenus incluses dans le total, suivi de la façon dont la demande de remplacement est traitée par rapport aux seuls nouveaux déploiements. En maintenant les données traçables vers des signaux d'utilisation mesurables et en les revérifiant par des entretiens, l'estimation reste équilibrée et peut être reproduite avec les mêmes étapes au fur et à mesure que de nouvelles données arrivent.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des défibrillateurs ?
La taille du marché des défibrillateurs devrait atteindre 15,65 milliards USD en 2026 et croître à un CAGR de 7,10 % pour atteindre 22,05 milliards USD d'ici 2031.
À quelle vitesse la demande de défibrillateurs externes va-t-elle croître ?
Les défibrillateurs externes devraient enregistrer un CAGR de 7,64 % entre 2026 et 2031.
Qui sont les acteurs clés du marché des défibrillateurs ?
Boston Scientific Corporation, Abbott Laboratories, Medtronic PLC, Koninklijke Philips NV et Nihon Kohden Corporation sont les principales entreprises opérant sur le marché des défibrillateurs.
Quelle est la région à la croissance la plus rapide sur le marché des défibrillateurs ?
L'Asie-Pacifique devrait croître au CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché des défibrillateurs ?
L'Amérique du Nord représentait 43,85 % des ventes mondiales en 2025.