
Taille et part du marché des défibrillateurs implantables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.76 Milliards de dollars |
| Taille du Marché (2031) | 6.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des défibrillateurs implantables par Mordor Intelligence
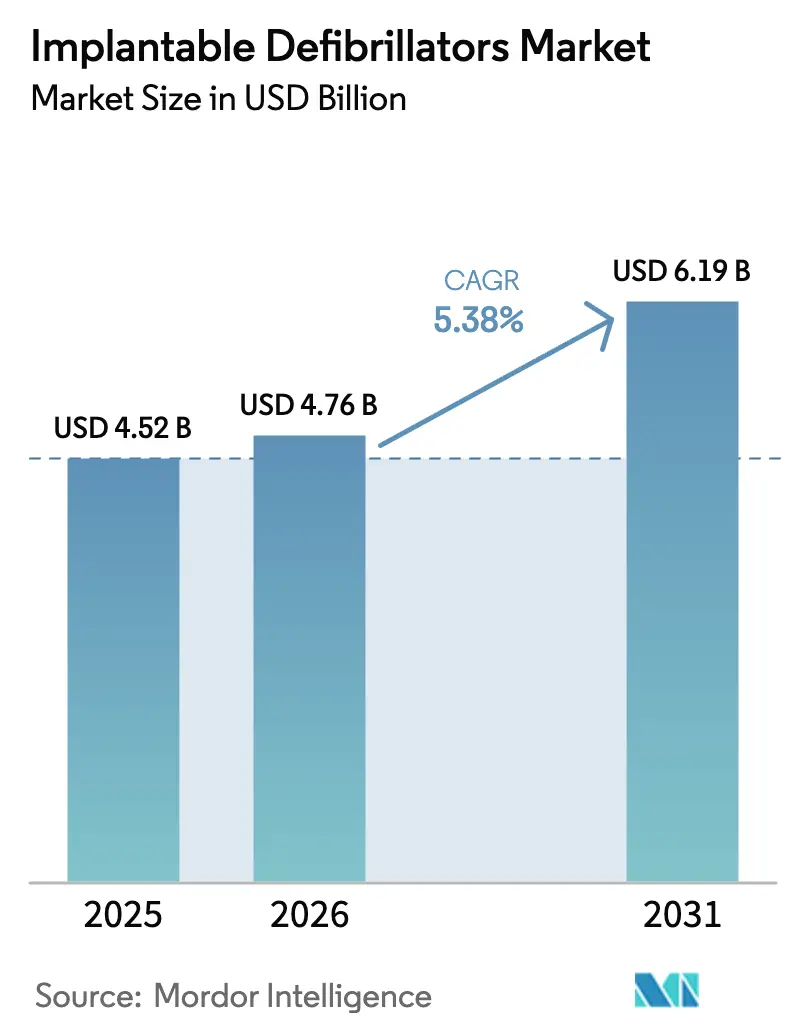
La taille du marché des défibrillateurs automatiques implantables en 2026 est estimée à 4,76 milliards USD, avec une croissance à partir d'une valeur de 4,52 milliards USD en 2025 et des projections pour 2031 indiquant 6,19 milliards USD, soit une croissance à un TCAC de 5,38 % sur la période 2026-2031. La croissance découle de la transition vers des dispositifs intégrés à l'IA qui prédisent les événements arythmiques, des batteries à durée de vie prolongée qui réduisent les procédures de remplacement et de l'utilisation prophylactique croissante dans les cohortes à haut risque d'insuffisance cardiaque. Les systèmes de santé matures privilégient la longévité et la surveillance à distance, tandis que les régions émergentes se concentrent sur le premier accès. Les systèmes sous-cutanés et extravasculaires remodèlent la pratique chirurgicale en éliminant les sondes transveineuses, et les applications pédiatriques se développent rapidement à mesure que les plates-formes miniaturisées traitent les maladies congénitales. L'attention réglementaire accrue et les exigences en matière de cybersécurité tempèrent l'élan mais stimulent les investissements dans les micrologiciels sécurisés et la surveillance post-commercialisation.
Principaux points à retenir du rapport
- Par type de produit, les systèmes transveineux étaient en tête avec une part de revenus de 70,92 % en 2025, tandis que les dispositifs sous-cutanés devraient connaître une expansion à un TCAC de 6,44 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et les centres de cardiologie détenaient 79,63 % de la part du marché des défibrillateurs automatiques implantables en 2025, tandis que les centres de chirurgie ambulatoire enregistrent le TCAC projeté le plus élevé à 6,18 % jusqu'en 2031.
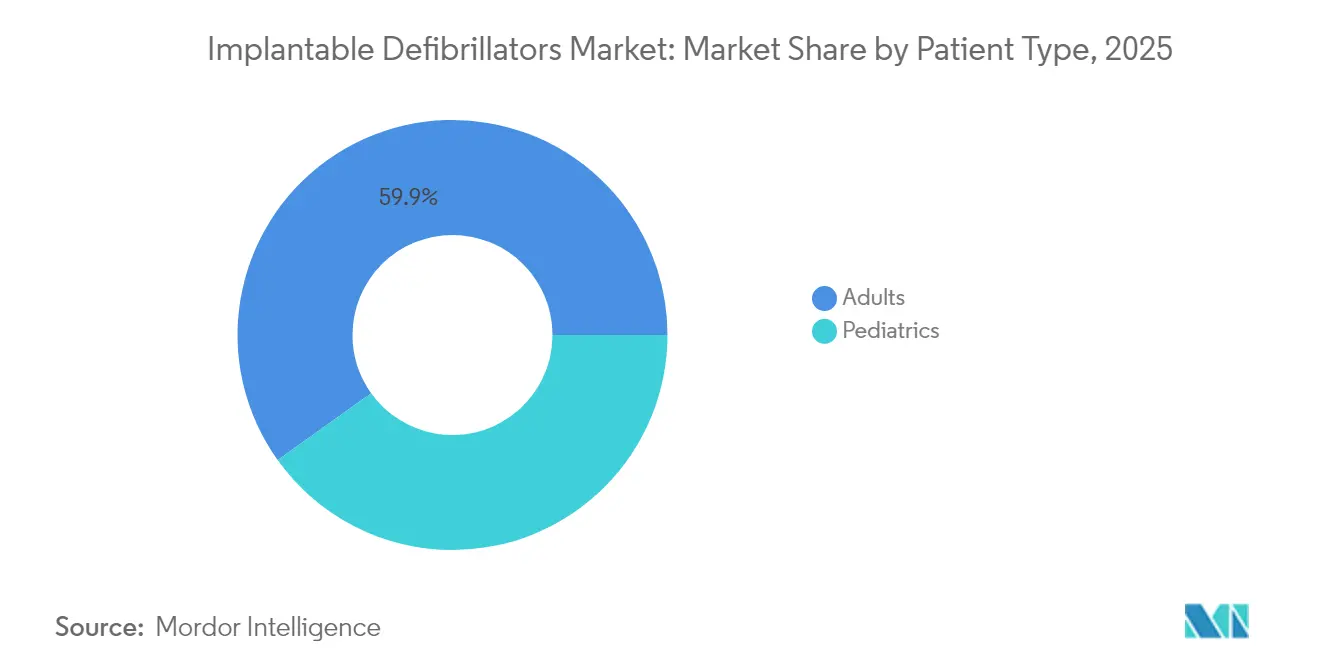
- Par type de patient, les adultes représentaient 59,88 % de la taille du marché des défibrillateurs automatiques implantables en 2025 ; le segment pédiatrique progresse à un TCAC de 6,74 % jusqu'en 2031.
- Sur le plan géographique, l'Amérique du Nord a généré 42,11 % des revenus mondiaux en 2025, tandis que l'Asie-Pacifique est en passe de connaître un TCAC de 7,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des défibrillateurs implantables
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante des arythmies et risque de mort subite d'origine cardiaque | +1.5% | Amérique du Nord et Europe | À long terme (≥ 4 ans) |
| Longévité des batteries et avancées en matière de miniaturisation des dispositifs | +1.2% | Mondial, précoce dans les marchés développés | À moyen terme (2-4 ans) |
| Adoption des DAI compatibles avec l'IRM et connectés | +0.8% | L'Amérique du Nord et l'UE en tête | À moyen terme (2-4 ans) |
| Les algorithmes « sans choc » réduisent l'anxiété des patients | +0.6% | Marchés axés sur la qualité | À court terme (≤ 2 ans) |
| Le succès des essais sur les DAI extravasculaires/sans sonde élargit l'admissibilité | +0.4% | Déploiement initial en Amérique du Nord et dans l'UE | À long terme (≥ 4 ans) |
| L'analyse prédictive basée sur l'IA stimule les implants prophylactiques | +0.3% | Marchés développés dotés d'infrastructures de santé avancées | À long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des arythmies cardiaques et risque de MSC
Le vieillissement mondial et l'amélioration de la survie post-infarctus ont élargi la population vulnérable à la mort subite d'origine cardiaque. Environ 400 000 résidents américains souffrent d'un arrêt cardiaque chaque année et le taux de survie reste proche de 10 % [1]Kristin Watson, "Arrhythmic Deaths and ICD Outcomes in Modern HF Care," American Heart Association, heart.org. Des preuves étayées par des lignes directrices soutiennent l'utilisation prophylactique de DAI dans les cohortes d'insuffisance cardiaque avec fraction d'éjection réduite, poussant les cliniciens à procéder à un dépistage plus précoce en utilisant les antécédents familiaux et les marqueurs génétiques. En conséquence, les implants de prévention primaire constituent l'indication à la croissance la plus rapide, garantissant une demande soutenue sur l'ensemble du marché des défibrillateurs automatiques implantables.
Miniaturisation continue et amélioration de la longévité des batteries
La pile EnduraLife de Boston Scientific fournit 1,9 Ah, prolongeant la durée de vie prévue à 17,5 ans et réduisant les procédures de remplacement de 40 % [2]Product Team, "EnduraLife Battery Longevity Data," Boston Scientific, bostonscientific.com. Une durée de vie plus longue se traduit par des économies Medicare de 15 120 USD par bénéficiaire, renforçant la préférence du système de santé pour les plates-formes haut de gamme. La miniaturisation prend également en charge le placement sous-cutané, évitant les complications liées aux sondes qui touchaient auparavant 15 % des patients.
Adoption plus large des DAI compatibles avec l'IRM et connectés
L'étiquetage compatible avec l'IRM lève les interdictions de balayage à vie qui dissuadaient autrefois les candidats éligibles. La télémétrie à distance transmet les données de l'appareil et du rythme dans un délai de 18,5 heures et reçoit un examen clinique en moins d'une journée, atteignant une observance des patients de 97 %. La surveillance continue recadre les DAI comme des centres de gestion holistique des maladies, réduisant les hospitalisations de 25 % et améliorant l'observance des médicaments.
Les algorithmes des DAI « sans choc » apaisent l'anxiété des patients
Les algorithmes de discrimination modernes atteignent désormais une spécificité de 95 %, réduisant les chocs inappropriés de 60 %. Une charge de chocs plus faible augmente les scores de qualité de vie des patients de 40 % et renforce la confiance des médecins, élargissant le marché des défibrillateurs automatiques implantables aux cohortes averses au risque.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Obstacles réglementaires stricts et rappels récents | -0.9% | Marchés réglementés | À court terme (≤ 2 ans) |
| Coûts élevés des appareils et du suivi dans les environnements à faible revenu | -0.7% | APAC et MEA émergents | À long terme (≥ 4 ans) |
| Problèmes de cybersécurité liés à la télémétrie sans fil des DAI | -0.5% | Marchés développés dotés d'une connectivité avancée | À moyen terme (2-4 ans) |
| L'essor de l'ablation par cathéter freine la croissance des implants | -0.4% | Mondial, avec un impact plus important sur les marchés avancés | À moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Obstacles réglementaires stricts et rappels de produits
Les rappels de Cobalt de Medtronic et d'EMBLEM de Boston Scientific en 2024 ont touché plus de 100 000 appareils, déclenchant des demandes de la FDA pour un renforcement de la cybersécurité et allongeant les cycles d'approbation jusqu'à 18 mois [3]FDA Center for Devices, "Safety Communication on Cardiac Rhythm Management Devices," U.S. Food and Drug Administration, fda.gov. Les petites entreprises ont du mal à absorber la flambée de 25 % des coûts de mise en conformité, ce qui freine le flux de produits à court terme et tempère l'enthousiasme d'adoption.
Coûts élevés des appareils et du suivi dans les environnements à faible revenu
Au Kenya et au Kazakhstan, moins de 5 % des patients indiqués reçoivent un traitement par DAI, car les prix unitaires équivalent à 12 mois de revenus du ménage. Les tarifs d'importation peuvent gonfler les coûts de revient de 60 %, et la rareté de l'expertise en électrophysiologie accroît les obstacles procéduraux, ralentissant la diffusion du marché des défibrillateurs automatiques implantables dans les économies émergentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse de segment
Par type de produit : Perturbation sous-cutanée par rapport à l'échelle transveineuse
Les systèmes transveineux ont maintenu une domination de 70,92 % en 2025, mais les dispositifs sous-cutanés enregistrent un TCAC de 6,44 % jusqu'en 2031, les praticiens adoptant l'implantation sans sonde. L'essai PRAETORIAN a confirmé une efficacité de choc égale avec moins de complications liées aux sondes. La taille du marché des défibrillateurs automatiques implantables pour les plates-formes sous-cutanées augmente donc plus rapidement que le segment transveineux mature.
Les conceptions extravasculaires et sans sonde ajoutent une autre frontière. Le système Aurora EV-ICD de Medtronic a reçu l'autorisation de la FDA en 2024, combinant la sécurité sans sonde avec la capacité de stimulation. Le succès des chocs appropriés a atteint 95 % et a réduit le temps d'intervention, positionnant les systèmes extravasculaires pour siphonner des parts des deux catégories historiques tout en augmentant la résilience globale du marché des défibrillateurs automatiques implantables.

Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport


Par utilisateur final : Élan des soins ambulatoires
Les hôpitaux et les centres de cardiologie contrôlaient 79,63 % des revenus en 2025, reflétant les infrastructures intégrées. Néanmoins, les centres de chirurgie ambulatoire accélèrent à un TCAC de 6,18 % grâce à des protocoles simplifiés qui réduisent les temps de sortie le jour même et les frais d'établissement. Les cliniques spécialisées traitent les cas pédiatriques et les révisions nécessitant des compétences avancées, tandis que les programmes de surveillance à distance à domicile enregistrent une observance de 97 %, renforçant la surveillance à vie et alimentant une adoption plus large du marché des défibrillateurs automatiques implantables.
Par type de patient : Innovations pédiatriques
Les adultes représentaient 59,88 % du volume de 2025, mais les implants pédiatriques augmentent à un TCAC de 6,74 %. Les enfants bénéficient de générateurs miniaturisés et d'algorithmes distinguant la tachycardie d'effort de la pathologie. Des prototypes sous-cutanés et sans sonde spécifiques à la pédiatrie promettent de réduire la fréquence des révisions procédurales, cultivant davantage le marché des défibrillateurs automatiques implantables.
Note: Parts de segment de tous les segments individuels disponibles à l'achat du rapport
Analyse géographique
La part de 42,11 % de l'Amérique du Nord découle d'un remboursement universel et d'une main-d'œuvre dense en électrophysiologie. Cependant, l'expansion du marché se modère à mesure que les assureurs exigent des preuves d'efficacité en matière de coûts, orientant les achats vers des batteries à durée de vie prolongée et des audits de cybersécurité robustes.
L'Europe se classe au deuxième rang et met l'accent sur la durabilité : les sociétés de cardiologie approuvent les matériaux biodégradables et les flux de travail de recyclage, influençant les critères d'achat et cultivant les mandats de conception écocentrée. Des modèles de remboursement divers créent une adoption fragmentée, mais l'harmonisation du marquage CE accélère les lancements multipays.
L'Asie-Pacifique, portée par un TCAC de 7,02 %, offre la piste de décollage la plus longue. Le Japon est en tête de l'adoption d'appareils haut de gamme, tandis que les pays très peuplés comme l'Inde affichent des taux d'implantation 10 à 20 fois inférieurs aux besoins cliniques, principalement en raison des lacunes en matière d'accessibilité financière et d'un talent limité en électrophysiologie. Des formations parrainées par le gouvernement et des incitations à la fabrication locale visent à réduire les disparités, pour finalement élargir l'empreinte du marché des défibrillateurs automatiques implantables.


Paysage réglementaire
Les défibrillateurs cardioverteurs implantables (DCI) sont réglementés en tant que dispositifs implantables à haut risque, et aux États-Unis, ils relèvent des contrôles de la Classe III de la FDA avec une surveillance par autorisation préalable à la mise sur le marché (PMA) via le Center for Devices and Radiological Health, y compris l'Office of Cardiovascular Devices. L'exigence de conformité s'étend au-delà de l'approbation initiale au contrôle des changements du cycle de vie via des suppléments PMA pour les mises à jour de fabrication, de stérilisation et d'emballage, comme le reflète l'activité continue de suppléments en 2026.
Les normes et les attentes post-commercialisation sont de plus en plus liées à l'accès au marché à mesure que les dispositifs ajoutent un étiquetage compatible IRM et une télémétrie sans fil. Par exemple, la norme AAMI/ANSI PC76:2021 est utilisée comme norme de référence pour la sécurité des patients porteurs de DCI exposés à l'imagerie par résonance magnétique, tandis que l'attention accrue portée à la cybersécurité et à la surveillance est renforcée par le contexte de rappels de 2024 cité dans le rapport, qui a accentué le contrôle réglementaire des systèmes connectés de gestion du rythme cardiaque.
Analyse de la chaîne de valeur
La chaîne de valeur des DCI commence par des composants spécialisés, notamment des condensateurs céramiques haute tension, des boîtiers en titane hermétiquement scellés et des circuits intégrés personnalisés de qualité médicale, ainsi que des matériaux critiques tels que les cellules de batterie à base de lithium et les polymères biocompatibles utilisés dans l'isolation des sondes. Ces intrants alimentent le sous-assemblage de précision des générateurs d'impulsions et des sondes, la performance et la fiabilité étant liées à la qualification des composants, aux contrôles fournisseurs et à la capacité à maintenir une cohérence pour les batteries longue durée et les formats miniaturisés.
En aval, l'assemblage final, le calibrage et les tests de fin de ligne s'effectuent dans des salles blanches certifiées ISO 13485, soumises à l'inspection de la FDA, suivis d'une stérilisation validée et d'une mise en circulation d'emballage, utilisant couramment des procédés à l'oxyde d'éthylène avec des cycles et une documentation strictement contrôlés. La distribution se fait majoritairement en direct vers les hôpitaux et les centres cardiaques, les plateformes de télésurveillance prolongeant la couche de service après l'implantation via la transmission de données du dispositif, la gestion des micrologiciels et le support sur le terrain. Cela place les systèmes qualité, la traçabilité et le service post-commercialisation au cœur de l'économie globale de la chaîne d'approvisionnement.
Paysage concurrentiel
Medtronic, Boston Scientific et Abbott contrôlent collectivement la majorité des revenus, soulignant une consolidation modérée. La différenciation repose sur la chimie de la batterie, les diagnostics basés sur l'IA et la télémétrie cloud sécurisée. L'attention concurrentielle est passée de la banalisation du matériel aux services de données ; les abonnements à la surveillance à distance génèrent des revenus récurrents et renforcent l'attachement des patients.
L'activité d'acquisition souligne l'intégration verticale. L'achat de V-Wave par Johnson & Johnson pour 1,7 milliard de dollars renforce l'adjacence du traitement de l'insuffisance cardiaque et élargit le marché total adressable. De nouveaux entrants ciblent des terrains de niche — générateurs biodégradables, dispositifs sans sonde pédiatriques et moteurs d'analyse prédictive — poussant les acteurs établis à accélérer la R&D.
L'ascension de l'ablation par cathéter, affichant des taux de réussite supérieurs à 85 % pour certaines arythmies, remet en cause la croissance des DAI dans certains phénotypes. En réponse, les principaux fournisseurs testent des offres hybrides qui associent des solutions d'ablation aux défibrillateurs de nouvelle génération, préservant ainsi la pertinence et diversifiant les revenus au sein du marché plus large des défibrillateurs automatiques implantables.
Leaders de l'industrie des défibrillateurs implantables
Boston Scientific Corporation
Medtronic PLC
LivaNova PLC
Abbott
Biotronik
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Une opportunité inexploitée clé est l'expansion des solutions de défibrillation extravasculaires et à réduction de sondes qui traitent les complications associées aux sondes transveineuses tout en conservant les capacités thérapeutiques nécessaires. L'activité de marché en 2026 fournit des preuves concrètes : Medtronic a mis en avant les données réelles Enlighten sur un an pour son système Aurora EV-ICD, montrant une absence de complications majeures chroniques liées au système dans 95,8 % des cas. Ce résultat renforce la confiance des prestataires dans les voies d'implantation alternatives et permet une standardisation et une formation plus larges des protocoles.
Un autre domaine d'opportunité est la convergence de la thérapie de défibrillation avec la stimulation du système de conduction et les voies compatibles IRM, ce qui peut orienter les critères d'achat vers des plateformes et des portefeuilles de sondes couvrant davantage de scénarios cliniques sans matériel invasif supplémentaire. Medtronic a reçu l'approbation de la FDA en mars 2026 pour sa sonde de défibrillation OmniaSecure destinée à la stimulation du système de conduction, et AtaCor Medical, en collaboration avec Abbott, a lancé l'essai pivot ALARION-EV avec l'enrôlement du premier patient en mai 2026 pour un système de DCI extravasculaire parasternal. Cela souligne une concurrence active et une profondeur de pipeline dans les sondes de nouvelle génération et les architectures EV-ICD.
Développements récents du secteur
- Mai 2026 : Abbott/AtaCor annonce l'enrôlement du premier patient de l'essai ALARION-EV pour un système de DCI extravasculaire parasternal utilisant la sonde AtaCor et le générateur d'impulsions Abbott. Ce développement a un impact direct sur le créneau du marché des EV-ICD et la technologie des sondes. La collaboration signale des progrès sur les solutions EV-ICD parasternales et un écosystème de sondes parasternales.
- Avril 2026 : Medtronic annonce le marquage CE et les premières implantations commerciales en Europe pour la sonde de défibrillation OmniaSecure, ainsi qu'une approbation FDA élargie pour la stimulation de la zone de la branche gauche du faisceau via la sonde OmniaSecure. Ce vecteur correspond à l'avancement du matériel de sonde et à l'intégration CSP dans le marché des DCI. Les progrès réglementaires soutiennent l'adoption des sondes de défibrillation compatibles CSP.
- Mars 2026 : La sonde de défibrillation OmniaSecure de Medtronic reçoit une approbation FDA élargie pour la stimulation du système de conduction au niveau de la branche gauche du faisceau. Cette extension élargit les indications spécifiques à la CSP pour une sonde de défibrillation. Elle renforce le portefeuille de sondes de Medtronic dans le segment des DCI compatibles CSP.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus mondiaux générés par les défibrillateurs implantables utilisés pour détecter et traiter les arythmies ventriculaires potentiellement mortelles. Il comprend la valeur du dispositif et la valeur du matériel lié à la procédure d'implantation captée par les fabricants et les canaux de vente standards.
Exclusions du périmètre : Nous excluons les défibrillateurs externes, les défibrillateurs portables et les frais de service de télésurveillance étendus facturés séparément de la vente du dispositif implantable.
Aperçu de la segmentation
- Par type de produit
- DAI transveineux
- DAI simple chambre
- DAI double chambre
- Thérapie de resynchronisation cardiaque avec défibrillateur (CRT-D)
- DAI sous-cutanés (S-ICD)
- DAI extravasculaires / sans sonde
- DAI transveineux
- Par utilisateur final
- Hôpitaux et centres de cardiologie
- Centres de chirurgie ambulatoire
- Cliniques spécialisées
- Programmes de soins à domicile / surveillance à distance
- Par type de patient
- Adultes
- Pédiatrie
- Par région géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour ancrer le modèle sur des signaux de demande réels, et pour maintenir des définitions médicales cohérentes entre les régions. Des sources publiques telles que le CDC américain, l'Organisation mondiale de la santé, les statistiques sanitaires de l'OCDE, et des agences comme la FDA américaine (approbations de dispositifs et communications de sécurité) ont été utilisées pour cartographier les bassins de patients, l'utilisation thérapeutique et les cycles de remplacement.
Nous avons également examiné les publications de lignes directrices cliniques et de résultats de groupes tels que l'American Heart Association et la Société européenne de cardiologie, ainsi que des revues de cardiologie à comité de lecture sur les indications, les chocs et les complications des DCI. Du côté de l'offre, nous avons utilisé les rapports annuels des entreprises, les présentations de résultats et les communiqués de presse réputés pour suivre les changements de portefeuille et l'orientation des prix, puis avons utilisé des abonnements payants sélectifs pour les données financières des entreprises, les recherches de brevets et les vérifications commerciales au niveau des expéditions lorsque cela améliorait la traçabilité des hypothèses. Cette liste n'est pas exhaustive, et d'autres sources ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur des entretiens structurés et des enquêtes auprès des équipes d'approvisionnement hospitalier, des cliniciens en électrophysiologie, des distributeurs, et des experts en fabrication de composants ou de dispositifs, afin de pouvoir vérifier les hypothèses de tarification et d'adoption par rapport à la pratique. Nous avons également utilisé ces discussions pour confirmer la vitesse d'adoption des systèmes sous-cutanés et sans sonde plus récents, la part du volume représentée par les remplacements par rapport aux premières implantations, et les frictions de remboursement ou de parcours les plus significatives selon la région.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux : 12 % | APAC : 41 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 35 % |
| Petits acteurs : 19 % | Managers : 52 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante où la logique épidémiologique et de cohorte traitée est traduite en volumes d'implantation par région. Ces volumes sont ensuite valorisés en utilisant les fourchettes de prix de vente moyen (ASP) typiques des dispositifs et les évolutions de mix observées dans le canal. Pour garder des résultats réalistes, nous avons utilisé des vérifications ascendantes sélectives, incluant des ASP échantillonnés multipliés par le volume unitaire par géographie, les retours des distributeurs sur les nombres annuels de procédures, et les signaux des fournisseurs et importateurs lorsque la visibilité était disponible.
Les intrants clés qui font varier le modèle incluent les taux d'implantation de DCI par patients éligibles atteints d'insuffisance cardiaque et d'arythmie, le calendrier de remplacement déterminé par la longévité de la batterie, et la répartition entre systèmes transveineux et sous-cutanés. Nous modélisons également la pénétration en milieu hospitalier par rapport au milieu ambulatoire, ainsi que la pression tarifaire liée au remboursement ou aux appels d'offres. Lorsque les données unitaires sont incomplètes, nous traitons les lacunes à l'aide d'indicateurs de substitution tels que la croissance des procédures cardiaques, l'expansion des laboratoires de cathétérisme et le nombre de centres d'implantation, puis ajustons à l'aide des retours primaires sur l'utilisation.
La prévision est réalisée par analyse de scénarios. Le scénario de base combine les tendances historiques des procédures avec les avis d'experts sur l'adhésion aux lignes directrices et la vitesse d'adoption des nouveaux formats. Les hypothèses sur l'évolution des ASP et du mix sont actualisées à chaque cycle afin que la prévision reflète le comportement tarifaire actuel plutôt qu'un taux d'érosion fixe unique.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre des signaux indépendants, incluant la direction de la tendance des procédures, le calcul du cycle de remplacement et les changements observés de tarification et de mix, afin que le bruit d'une source unique n'influence pas la valeur finale. Des vérifications de variance sont effectuées au niveau régional et aux principaux niveaux d'utilisateurs finaux. Lorsqu'un chiffre sort de la plage attendue, les facteurs sous-jacents sont réexaminés, et les répondants sont recontactés si nécessaire pour confirmer ce qui a changé.
Avant validation finale, le modèle et les hypothèses font l'objet d'une revue d'analystes en plusieurs étapes pour détecter rapidement les erreurs de calcul et les définitions incohérentes. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, suivies d'une dernière révision avant livraison pour garantir que les clients reçoivent la vue la plus récente.
Taille du marché des défibrillateurs implantables selon Mordor Intelligence par rapport à d'autres estimations publiées
Les estimations publiées pour les défibrillateurs implantables peuvent sembler très éloignées les unes des autres, même lorsque le sujet paraît similaire en surface. Les différences proviennent généralement de ce qui est comptabilisé comme revenu, des années utilisées pour la tarification, et du fait que les hypothèses de volume de procédures soient ou non rattachées à de véritables bassins de patients traités.
Les écarts les plus importants apparaissent généralement lorsque certaines sources intègrent les défibrillateurs externes ou ajoutent des revenus de services de surveillance, ou lorsqu'elles utilisent un prix moyen mondial unique sans refléter le mix transveineux/sous-cutané. Lorsque les cycles de remplacement sont supposés trop agressifs, ou que les conversions de devises sont prises sur un mois différent de celui des intrants tarifaires, les totaux peuvent varier de plusieurs centaines de millions. Une séparation plus stricte des revenus des dispositifs implantables des catégories adjacentes, combinée à des vérifications utilisant la logique des taux d'implantation et le calendrier de remplacement, est ce qui permet de maintenir l'estimation alignée, et c'est ainsi que le chiffre est traité chez Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,76 milliards USD (2026) | |
| Cabinet de conseil mondial A | 5,44 milliards USD (2024) | Utilise une année de référence antérieure et applique une catégorie large de DCI avec des ASP mondiaux moyens, ce qui peut surestimer les marchés où les volumes de procédures sont limités par la capacité des centres d'implantation et les règles de remboursement. |
| Éditeur sectoriel B | 6,58 milliards USD (2024) | Combine les revenus des défibrillateurs externes et implantables dans un total unique, et l'hypothèse de mix gonfle la valeur lorsque les installations de DEA externes augmentent plus rapidement que les implantations de DCI. |
Le tableau montre que la majeure partie de l'écart provient de la portée et de la mécanique tarifaire plutôt que d'un véritable désaccord sur l'orientation de la demande. Lorsque les catégories externes adjacentes sont exclues, et que les volumes d'implantation sont rattachés à la logique d'indication et de cycle de remplacement avant l'application d'ASP réalistes, le total devient plus facile à tracer et à reproduire année après année.


Questions clés répondues dans le rapport
Quelle est la taille du marché des défibrillateurs implantables ?
La taille du marché des défibrillateurs implantables devrait atteindre 4,76 milliards USD en 2026 et croître à un TCAC de 5,38 % pour atteindre 6,19 milliards USD d'ici 2031.
Quel type de produit connaît l'expansion la plus rapide ?
Les systèmes sous-cutanés constituent la catégorie à la croissance la plus rapide, et devraient afficher un TCAC de 6,44 % jusqu'en 2031 grâce à l'implantation sans sonde et à des risques de complications moindres.
Qui sont les principaux acteurs du marché des défibrillateurs implantables ?
Boston Scientific Corporation, Medtronic PLC, LivaNova PLC, Abbott et Biotronik sont les principales entreprises opérant sur le marché des défibrillateurs implantables.
Quelle est la région à la croissance la plus rapide sur le marché des défibrillateurs implantables ?
L'Asie-Pacifique devrait connaître une expansion à un TCAC de 7,02 % jusqu'en 2031, stimulée par la prévalence croissante des maladies cardiaques et l'amélioration des infrastructures de santé.
Quelle région détient la plus grande part du marché des défibrillateurs implantables ?
En 2026, l'Amérique du Nord représentera la plus grande part du marché des défibrillateurs implantables.
Dernière mise à jour de la page le:



