
Taille et part du marché des services de migration vers le cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
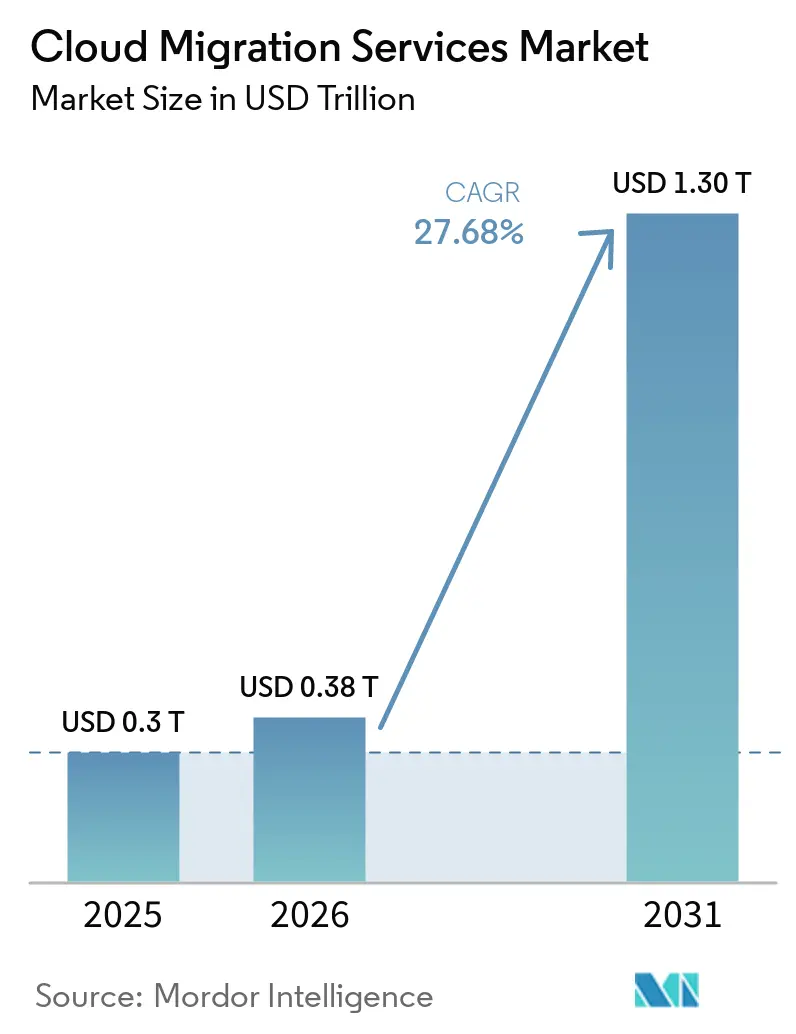
| Taille du Marché (2026) | 0.38 Trillions de dollars américains |
| Taille du Marché (2031) | 1.30 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 27.68 % |
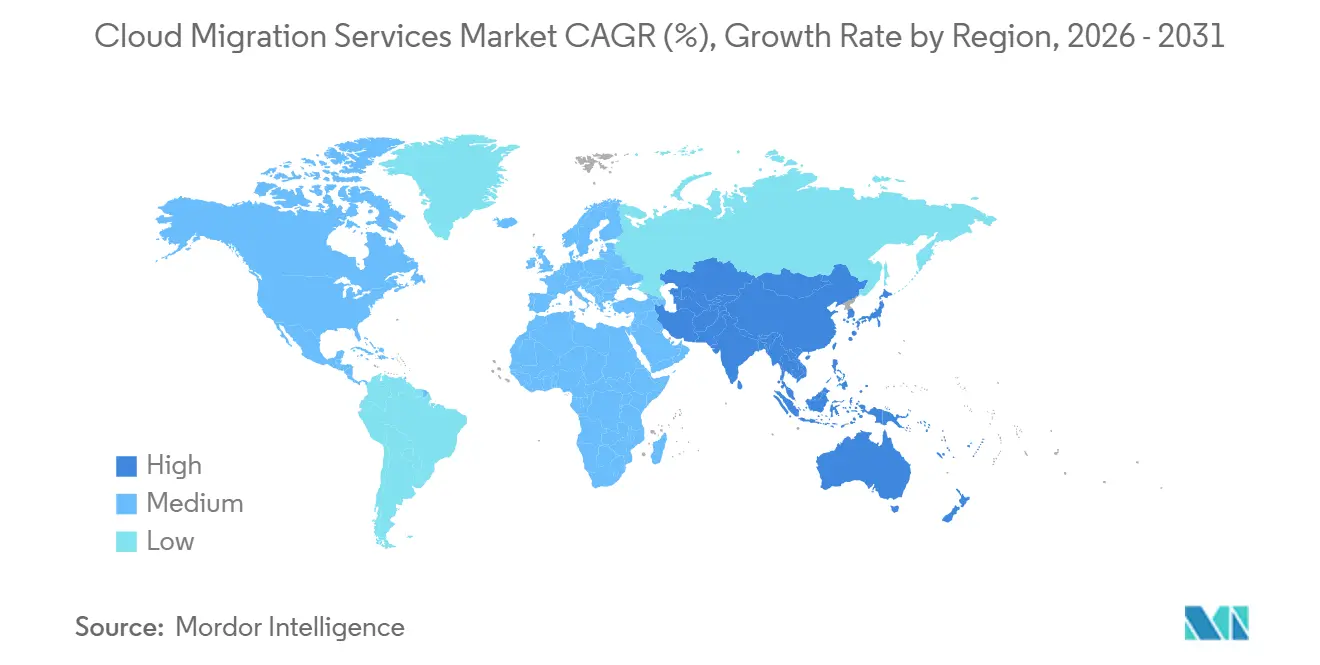
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de migration vers le cloud par Mordor Intelligence
La taille du Marché des Services de Migration vers le Cloud est projetée à 0,3 billion USD en 2025, 0,38 billion USD en 2026, et devrait atteindre 1,30 billion USD d'ici 2031, avec une croissance à un TCAC de 27,68 % de 2026 à 2031.
Cette forte progression reflète la manière dont les entreprises délaissent les actifs sur site à forte intensité capitalistique au profit d'environnements cloud évolutifs permettant des cycles d'innovation plus rapides et un meilleur contrôle des coûts. La dynamique est alimentée par l'accélération des charges de travail liées à l'IA générative, l'expansion des stratégies hybrides et les obligations croissantes de reporting carbone de portée 3 qui favorisent les architectures cloud natives. Le cloud public conserve sa position de leader, mais les configurations hybrides gagnent du terrain à mesure que les entreprises cherchent à équilibrer performance, conformité et objectifs d'optimisation des coûts. Les grandes entreprises restent les plus gros dépensiers, mais les petites et moyennes entreprises (PME) réduisent l'écart grâce à des chaînes d'outils de migration automatisées qui abaissent les barrières techniques. Dans tous les secteurs, les services bancaires, financiers et d'assurance (BFSI) et la santé sont en tête de l'adoption, tandis que les fournisseurs hyperscale et les spécialistes de niche continuent d'élargir leurs portefeuilles de services face aux préoccupations liées à la dépendance fournisseur et aux frais de sortie.
Principaux enseignements du rapport
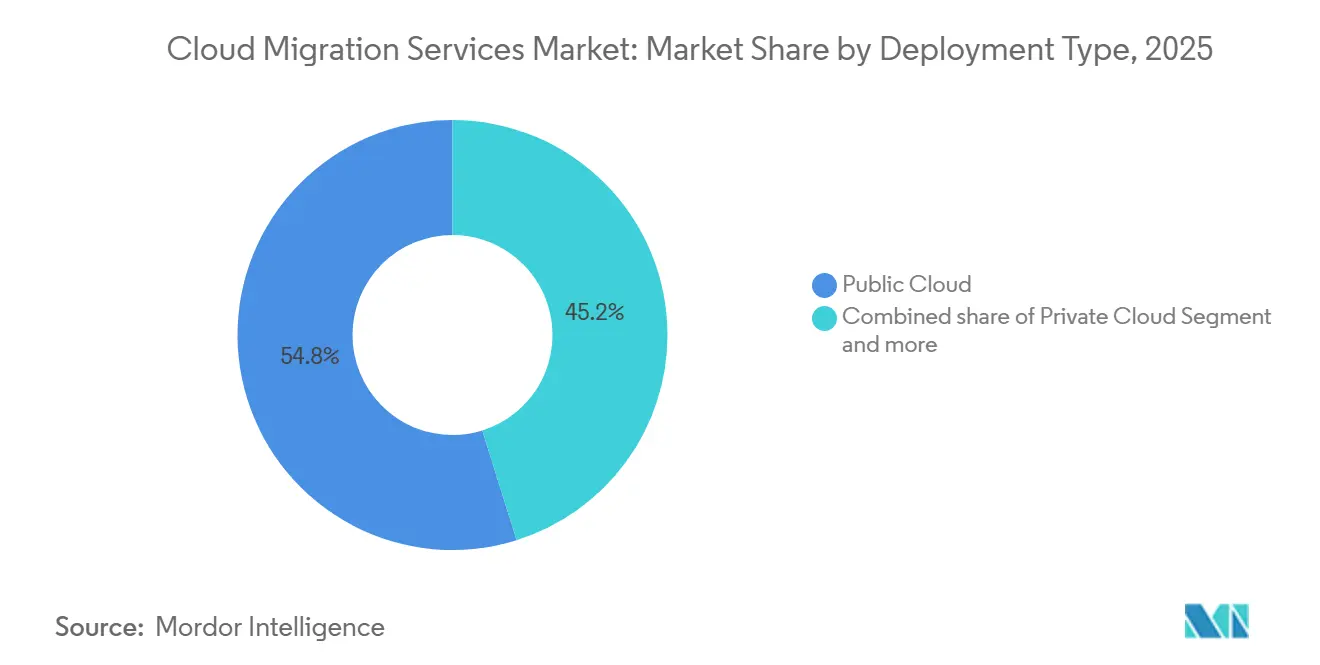
- Par type de déploiement, le cloud public a conservé 54,82 % de la part de marché des services de migration vers le cloud en 2025, tandis que le cloud hybride devrait se développer à un TCAC de 29,35 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises détenaient 61,20 % de la taille du marché des services de migration vers le cloud en 2025 ; les PME progressent à un TCAC de 28,65 % jusqu'en 2031.
- Par type de service, le Logiciel en tant que Service a dominé avec une part de revenus de 46,10 % en 2025 ; la Plateforme en tant que Service est la plus rapide en croissance avec un TCAC de 30,35 % jusqu'en 2031.
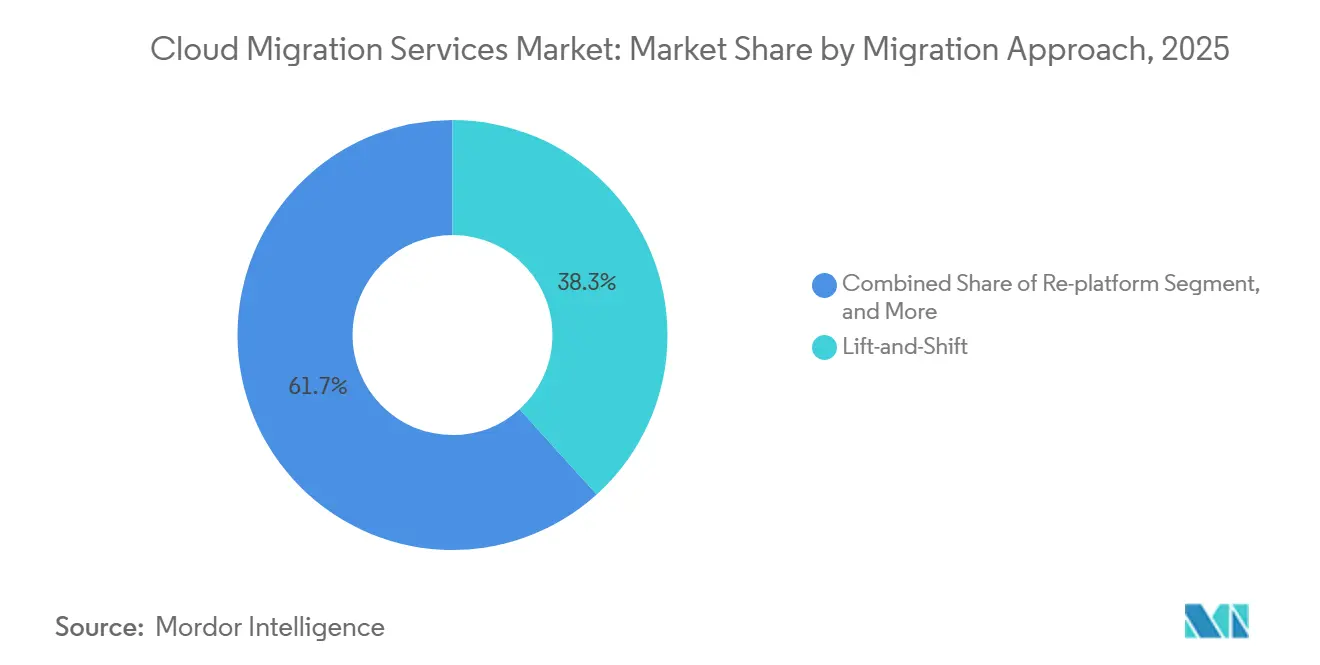
- Par approche de migration, le lift-and-shift représentait 38,30 % de l'activité courante en 2025, tandis que les stratégies de refactorisation et de réarchitecture progressent à un TCAC de 31,35 % jusqu'en 2031.
- Par secteur d'utilisation final, le BFSI représentait 24,30 % de la part de marché des services de migration vers le cloud en 2025 ; la santé et les sciences de la vie devraient croître à un TCAC de 29,55 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord a capté 37,10 % de la part en 2025 ; l'Asie-Pacifique devrait enregistrer un TCAC de 29,15 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avantages en termes d'efficacité des coûts et d'évolutivité | +6.2% | Mondial | Moyen terme (2 à 4 ans) |
| Augmentation du télétravail et de la pénétration des appareils personnels en entreprise | +4.8% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Financement gouvernemental de la transformation numérique | +3.1% | Amérique du Nord, Europe, marchés sélectionnés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Prolifération des modèles hybrides et multicloud | +2.9% | Mondial, concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Refactorisation pilotée par l'IA générative | +1.7% | Adoption précoce en Amérique du Nord et en Europe, suivi de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Migrations tenant compte du carbone de portée 3 | +1.2% | Europe en tête, adoption en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Avantages en termes d'efficacité des coûts et d'évolutivité de l'adoption du cloud
Les entreprises continuent de réaliser des économies de 20 à 30 % sur leurs dépenses opérationnelles après avoir migré leurs charges de travail vers le cloud, principalement en éliminant les cycles de renouvellement du matériel à forte intensité capitalistique et en dimensionnant les ressources à la demande. La migration de la plateforme interentreprises d'Infomart vers Oracle Cloud Infrastructure a réduit les coûts des centres de données de 38 % tout en améliorant la flexibilité des performances. L'approvisionnement élastique en ressources permet désormais aux organisations de gérer des pics de demande imprévus sans les délais d'approvisionnement de six à douze mois courants dans les environnements de centres de données physiques. Le budget libéré de la maintenance des infrastructures est de plus en plus réorienté vers des initiatives d'innovation qui renforcent la différenciation concurrentielle. Ces avantages cumulatifs confèrent aux stratégies de rationalisation des coûts l'impact positif le plus élevé sur le TCAC prévu.
Augmentation du télétravail et de la pénétration des appareils personnels en entreprise
Les modèles de travail hybrides se sont consolidés, incitant les organisations à migrer leurs suites de collaboration, leurs services d'identité et leurs contrôles de sécurité vers le cloud afin de garantir des expériences utilisateur cohérentes sur tous les sites et appareils. Une enquête récente montre que 89 % des responsables informatiques ont l'intention d'augmenter leurs dépenses cloud en 2025 pour soutenir les équipes distribuées. Les appareils personnels en entreprise compliquent la sécurité du périmètre, orientant les entreprises vers des architectures à confiance zéro plus faciles à appliquer sous forme cloud native. Par conséquent, les migrations englobent de plus en plus les couches de périmètre de service d'accès sécurisé, de gestion des terminaux et d'analyse en temps réel qui maintiennent la productivité de la main-d'œuvre depuis n'importe quel endroit. Cette tendance exerce une forte attraction à court terme sur les pipelines de projets, en particulier en Amérique du Nord et en Europe.
Financement gouvernemental de la transformation numérique
L'investissement du secteur public continue de soutenir les migrations à grande échelle. Les États-Unis ont alloué 8,3 milliards USD dans le budget fédéral informatique de 2024 spécifiquement pour la modernisation du cloud. Des initiatives similaires en Alaska, en Utah et en Virginie offrent des architectures de référence que d'autres juridictions imitent. Les autorités européennes financent simultanément des programmes de cloud souverain pour préserver la résidence des données tout en capturant les gains d'efficacité du cloud. Les budgets s'étendent au-delà des contrats de calcul pour englober la requalification de la main-d'œuvre, la cyber-résilience et les cadres de conformité, assurant un flux de financement constant à moyen terme.
Prolifération des stratégies hybrides et multicloud
Quatre-vingt-quatre pour cent des organisations s'appuient désormais sur des environnements hybrides ou multicloud pour optimiser le placement des charges de travail d'IA. Ce modèle permet aux entreprises de maintenir les données sensibles à la latence ou réglementées proches des utilisateurs tout en exploitant l'élasticité hyperscale pour l'analytique. La diversification des fournisseurs protège contre la dépendance et soutient le levier de négociation, mais multiplie la complexité de gestion. La demande augmente donc pour les prestataires de services capables de valider l'interopérabilité, d'automatiser l'application des politiques et de fournir une observabilité sur des plateformes divergentes. Ces pénuries d'expertise persistant, l'impact du moteur s'étend sur le long terme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risques liés à la sécurité des données et à la conformité réglementaire | -3.4% | Mondial, accentué en Europe et dans les secteurs réglementés | Moyen terme (2 à 4 ans) |
| Complexité des applications héritées et interopérabilité | -2.1% | Mondial, concentré dans la fabrication et la finance | Long terme (≥ 4 ans) |
| Augmentation des frais de sortie du cloud | -1.8% | Mondial, affectant les stratégies multicloud | Court terme (≤ 2 ans) |
| Dépendance aux fournisseurs face aux mandats de cloud souverain | -1.5% | Europe en tête, expansion vers l'Asie-Pacifique et certaines zones d'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Risques liés à la sécurité des données et à la conformité réglementaire
Les entreprises européennes peinent à concilier les stipulations du Règlement Général sur la Protection des Données (RGPD) avec les modèles de services de cloud public, tandis que les institutions financières mondiales jonglent avec des règles juridictionnelles qui se chevauchent et qui abordent rarement explicitement les flux de données cloud.[1] Le modèle de responsabilité partagée brouille souvent la responsabilité en matière de chiffrement, de journalisation et de réponse aux incidents. Dans certains cas, les exigences de cloud souverain contraignent les organisations à payer des primes pour une capacité localisée ou à conserver une infrastructure sur site, prolongeant ainsi les délais de migration. Ces facteurs tempèrent la croissance dans presque tous les secteurs, notamment la santé, la banque et le secteur public.
Complexité des applications héritées et interopérabilité
Les applications mainframe et monolithiques vieilles de plusieurs décennies nécessitent une réingénierie significative avant de pouvoir fonctionner de manière économique dans des environnements cloud. Japan Airlines a migré ses systèmes de programme de fidélité d'un mainframe IBM vers AWS en huit mois à l'aide d'outils automatisés de conversion COBOL vers Java, à la suite d'un effort de modernisation approfondi.[2] Le maintien des intégrations entre les charges de travail héritées et les charges nouvellement migrées ajoute une complexité d'exécution parallèle, entraînant parfois des dépassements de coûts. Les pénuries de compétences dans les plateformes héritées et la conception cloud native élargissent davantage le risque projet, prolongeant l'effet de frein bien au-delà du long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de déploiement :
les configurations hybrides stimulent l'innovationLes déploiements hybrides sont en plus forte progression, avançant à un TCAC de 29,35 % à mesure que les entreprises équilibrent les exigences de faible latence sur site avec l'échelle du cloud public. Le cloud public détient toujours 54,82 % de la part de marché des services de migration vers le cloud grâce à la posture de sécurité mature des fournisseurs hyperscale. Les intégrations edge-cloud rapprochent désormais le calcul de l'utilisateur tout en maintenant une connectivité analytique backend élastique, signalant que les architectures futures combineront plusieurs environnements d'exécution au sein d'un seul flux de travail. Les spécialistes de la migration capables d'orchestrer le placement des charges de travail sur ces nœuds restent très demandés.
Les entreprises ne considèrent plus le déploiement comme un choix binaire. Les institutions financières positionnent leurs moteurs de trading sur des clusters privés pour une latence inférieure à la milliseconde, tout en externalisant le reporting réglementaire vers des compartiments publics économiques. Les groupes de santé traitent les données d'imagerie sur site, puis acheminent les ensembles anonymisés vers des pipelines d'IA dans le cloud. Ces schémas directeurs nuancés soulignent pourquoi les options hybrides continueront d'élargir leur empreinte au sein du marché des services de migration vers le cloud.



Par taille d'entreprise :
les PME accélèrent l'adoptionLes grandes entreprises représentaient 61,20 % de la taille du marché des services de migration vers le cloud en 2025, reflétant des budgets de transformation pluriannuels et des déploiements mondiaux. Pourtant, les PME affichent un TCAC de 28,65 %, portées par des chaînes d'outils de migration packagées qui réduisent le temps de mise en place et abaissent les seuils d'expertise. Les fournisseurs cloud segmentent désormais leurs offres — conseil haut de gamme pour les clients du Fortune 500 contre modèles prescriptifs pour les entreprises plus petites — élargissant ainsi la demande adressable sans éroder les marges.
Les PME se tournent vers les remplacements par des Logiciels en tant que Service et les services gérés pour éviter de constituer des équipes opérationnelles internes coûteuses. À l'inverse, les grandes entités poursuivent une réarchitecture progressive à travers des dizaines d'unités commerciales, souvent soutenue par des équipes de centre d'excellence qui codifient les schémas directeurs de gouvernance et de sécurité. Cette bifurcation oblige les prestataires de services à maintenir des approches commerciales différenciées adaptées aux cycles budgétaires et aux obligations de conformité de chaque segment.
Par type de service :
la plateforme en tant que service émerge comme moteur de croissanceLe Logiciel en tant que Service a dominé les revenus 2025 avec une part de 46,10 %, reflétant l'ancrage des plateformes de productivité et de gestion de la relation client. La Plateforme en tant que Service devrait cependant progresser à un TCAC de 30,35 % jusqu'en 2031, à mesure que les développeurs se tournent vers la conteneurisation et les architectures de microservices. L'Infrastructure en tant que Service reste fondamentale pour les charges de travail lift-and-shift qui nécessitent un contrôle au niveau du système d'exploitation.
L'essor de la Plateforme en tant que Service souligne un glissement de l'approvisionnement en infrastructure vers l'accélération du cycle de vie des applications. Les fonctions sans serveur, Kubernetes géré et les pipelines CI/CD automatisés constituent désormais la base de la livraison d'applications modernes. Les engagements de migration incluent de plus en plus la refactorisation du code pour exploiter ces abstractions, raccourcissant les cycles de publication des fonctionnalités et réduisant les coûts d'exploitation.
Par approche de migration :
la refactorisation gagne en priorité stratégiqueLe lift-and-shift représentait encore 38,30 % du volume de projets en 2025, privilégié par les organisations ayant besoin de quitter rapidement leurs centres de données. Pourtant, les initiatives de refactorisation et de réarchitecture se développent à un TCAC de 31,35 % à mesure que les entreprises recherchent une efficacité à long terme. La replateforme reste une voie de compromis lorsque les équipes modifient les bases de données ou les intergiciels tout en laissant le code principal intact. Le remplacement par des Logiciels en tant que Service continue de croître pour les flux de travail standardisés tels que les ressources humaines ou la gestion des notes de frais.
Les plateformes de modernisation soutenues par l'IA générative analysent désormais des millions de lignes de code pour identifier les tâches de remédiation, réduisant considérablement l'effort manuel lors des parcours de refactorisation. L'utilisation par NEC de l'IA « cotomi » avec SAP S/4HANA Cloud a illustré le potentiel d'accélération de ces chaînes d'outils. Sur l'horizon de prévision, la refactorisation automatisée devrait faire basculer les budgets du lift-and-shift vers l'optimisation cloud native.

Par secteur d'utilisation final :
la santé accélère la transformation numériqueLe BFSI a conservé 24,30 % de la taille du marché des services de migration vers le cloud en 2025, reflétant des délais réglementaires stricts et une concurrence intense sur les canaux numériques. La santé et les sciences de la vie sont les secteurs les plus dynamiques, se dirigeant vers un TCAC de 29,55 % grâce aux mandats de dossiers de santé électroniques et à l'expansion de la télémédecine. Le commerce de détail s'appuie sur l'élasticité du cloud pour gérer le trafic des périodes de pointe saisonnières, tandis que les organismes du secteur public investissent dans des portails de services aux citoyens sécurisés.
Les fabricants intègrent les flux IoT avec des modèles de maintenance prédictive des actifs, nécessitant des backends analytiques évolutifs. Les services publics d'énergie connectent les actifs renouvelables distribués aux plans de contrôle cloud pour l'équilibrage du réseau en temps réel. Chaque secteur vertical fait face à des tâches de conformité et d'intégration uniques, incitant les prestataires de services à développer des accélérateurs spécifiques à chaque secteur qui aplatissent les courbes d'apprentissage de la migration.
Analyse géographique
Marché des Services de Migration vers le Cloud en Amérique du Nord
L'Amérique du Nord a capturé 37,10 % des dépenses de 2025, portée par les premiers adoptants qui se concentrent désormais sur l'optimisation de l'IA et la gouvernance des coûts multi-cloud. Les États-Unis se distinguent grâce aux programmes fédéraux de cloud tels que le budget de modernisation de 8,3 milliards USD, tandis que le Canada et le Mexique s'appuient sur des infrastructures réseau améliorées pour accélérer l'adoption. Dans l'ensemble de la région, les organisations intègrent des moteurs de placement prédictif des charges de travail afin d'affiner les modèles de consommation et de réduire les frais de sortie, renforçant ainsi la position de l'Amérique du Nord au cœur du marché des services de migration vers le cloud.
Marché des Services de Migration vers le Cloud en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 18,15 % d'ici 2031, portée par les fonds de transformation numérique au niveau des États et les investissements des hyperscalers. Microsoft a réservé 2,9 milliards USD à l'expansion de ses centres de données au Japon, témoignant de sa confiance dans la trajectoire cloud du pays. L'Inde est en passe d'atteindre un secteur cloud de 25,5 milliards USD d'ici 2028, reflétant une modernisation généralisée dans les secteurs BFSI, du commerce de détail et du gouvernement. Les fournisseurs nationaux chinois, soutenus par les règles de localisation des données, continuent d'accroître leur part de marché grâce à des offres souveraines adaptées. Le paysage réglementaire diversifié de la région façonne un ensemble hétérogène de configurations hybrides et multi-cloud que les entreprises de migration doivent naviguer.
Marché des Services de Migration vers le Cloud en Europe
L'Europe associe une croissance régulière à des contrôles stricts en matière de souveraineté des données. L'Allemagne et le Royaume-Uni demeurent les plus grands adoptants, tandis que la France et l'Espagne promeuvent des cadres de cloud souverain qui renforcent les fournisseurs nationaux. L'application du RGPD impose une cartographie rigoureuse de la résidence des données et une gouvernance du chiffrement dans chaque projet. Par conséquent, les stratégies hybrides dominent, permettant aux charges de travail sensibles de rester sur le territoire national tandis que les tâches d'analyse et d'IA exploitent des nœuds régionaux évolutifs. Cette dynamique maintiendra le profil de migration de l'Europe fermement ancré dans des architectures axées sur la conformité tout au long de la période de prévision.
Paysage réglementaire
Les programmes de migration vers le cloud sont de plus en plus façonnés par des règles de sécurité dès la conception et de souveraineté des données qui affectent l'endroit où les charges de travail peuvent s'exécuter et la manière dont elles sont exploitées dans le cadre de modèles de responsabilité partagée. En mars 2026, le NIST a mis à jour ses directives pour sécuriser les API dans les systèmes cloud-native (mise à jour SP 800-228), renforçant les contrôles alignés sur le zero-trust concernant l'identité, la protection à l'exécution et la gestion des risques sur l'ensemble du cycle de vie, ce qui accroît la charge de conformité pour les projets de migration qui exposent ou modernisent les interfaces applicatives.
Les cadres de souveraineté propres à chaque juridiction influencent également les critères d'approvisionnement et les choix d'architecture pour les déploiements en cloud public, hybride et souverain. En juin 2026, la Commission européenne a adopté la proposition de règlement sur le développement du cloud et de l'IA (Cloud and AI Development Act, CADA), introduisant un cadre de niveaux d'assurance à l'échelle de l'UE pour la souveraineté du cloud et de l'IA utilisé dans les marchés publics, tandis que le Nigeria a publié sa Politique nationale du cloud 2025 imposant une approche « Cloud First » aux institutions publiques fédérales et renforçant les exigences de résidence locale des données par l'intermédiaire d'un Comité de gouvernance du cloud souverain. Ensemble, ces évolutions stimulent la demande de régions cloud hébergées localement, de contrôles auditables et d'un cadre contractuel plus clair concernant l'accès aux données, la portabilité et les garanties fournisseurs.
Analyse de la chaîne de valeur
La chaîne de valeur des services de migration vers le cloud commence généralement par le conseil, la découverte et la rationalisation du portefeuille applicatif, puis se poursuit par la construction de la zone d'atterrissage et de la connectivité, la conception de la sécurité et de la gouvernance, l'exécution de l'usine de migration (déplacement des données et des applications), et l'optimisation post-migration (FinOps, observabilité, résilience et services managés). La prestation est ancrée par les hyperscalers (AWS, Microsoft Azure, Google Cloud, Oracle Cloud) et leurs écosystèmes de partenaires, où les certifications et les niveaux de programme influencent l'accès aux outils, les schémas d'implémentation et les démarches de co-vente ; les intégrateurs de systèmes mondiaux (tels qu'Accenture, Cognizant, Capgemini, HCLTech, Infosys et TCS) et les cabinets spécialisés exécutent les migrations, la modernisation et les opérations continues.
Les principales dépendances en aval incluent les fournisseurs de réseau et d'interconnexion ainsi que les couches d'outillage pour le déplacement des données, l'infrastructure en tant que code et la gestion des politiques, qui affectent le risque de bascule et le respect des délais. Les preuves de friction dans l'exécution restent visibles dans la modernisation des bases de données, où une enquête d'août 2025 a rapporté que 94 % des projets de migration de bases de données manquent les délais prévus, souvent en raison d'une complexité sous-estimée et de tests insuffisants. Côté facilitation, l'automatisation de l'interconnexion et du transfert de données devient un accélérateur pratique pour les programmes multi-cloud, illustré par l'utilisation d'Equinix Fabric Cloud Router pour déplacer 6,5 pétaoctets entre clouds pour Uber, soutenant une mobilité de données à grande échelle qui sous-tend les projets de refactoring et de re-platforming.
Paysage concurrentiel
Concentration du Marché
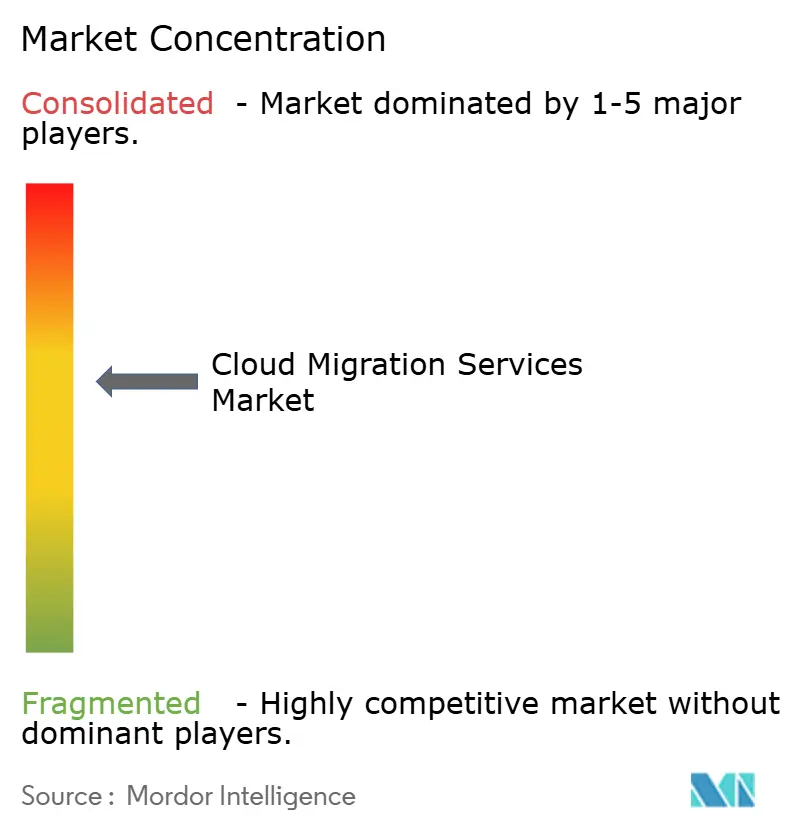
La complexité structurelle du marché est modérément fragmentée. Amazon Web Services, Microsoft Azure et Google Cloud Platform constituent l'épine dorsale de la plupart des migrations d'entreprise, mais les intégrateurs spécifiques à l'industrie et les cabinets de conseil spécialisés prospèrent en résolvant les problèmes liés aux systèmes hérités et aux réglementations. Oracle a sécurisé un accord cloud qui pourrait dépasser 30 milliards USD de revenus annuels à partir de l'exercice 2028, signalant l'ampleur des engagements des entreprises. L'acquisition de HashiCorp par IBM pour 6,4 milliards USD vise à améliorer l'automatisation du cloud hybride, tandis que des acteurs plus petits comme HYCU étendent les plateformes de mobilité des données pour atténuer les préoccupations liées à la dépendance aux fournisseurs.
Les thèmes stratégiques convergent autour de la refactorisation pilotée par l'IA, de l'orchestration des politiques multicloud et de la convergence edge-cloud. Les fournisseurs se différencient par la conversion automatisée du code, les couches de sécurité à confiance zéro et les moteurs d'optimisation prédictive des coûts. Des entreprises spécialisées ont créé des niches défendables dans la modernisation des mainframes et la conformité dans le domaine de la santé, des domaines où la connaissance du secteur prime sur l'échelle brute. La concurrence par les prix s'intensifie sur les travaux génériques de migration directe, mais les engagements consultatifs impliquant des charges de travail réglementées ou une refactorisation importante commandent des marges premium.
La dynamique des fusions et acquisitions devrait persister à mesure que les fournisseurs hyperscale et les intégrateurs de systèmes mondiaux acquièrent des outils de niche pour combler les lacunes de capacités et raccourcir le délai de valorisation pour les grands contrats. Dans le même temps, les cadres open source pour l'approvisionnement et la gestion des politiques abaissent les barrières pour les nouveaux entrants, garantissant que le marché des services de migration vers le cloud reste compétitif tout en se consolidant progressivement aux niveaux supérieurs.
Leaders du secteur des services de migration vers le cloud
-
Accenture plc
-
Amazon Web Services Inc.
-
Cisco Systems Inc.
-
Cognizant Technology Solutions Corporation
-
DXC Technology Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Migration vers le Cloud Entreprises couvertes dans ce rapport
- Accenture plc
- Amazon Web Services Inc.
- Cisco Systems Inc.
- Cognizant Technology Solutions Corporation
- DXC Technology Company
- Evolve IP LLC
- Google LLC
- International Business Machines Corporation (IBM)
- Microsoft Corporation
- Oracle Corporation
- Rackspace Technology Inc.
- Flexera Software LLC (RightScale)
- Tech Mahindra Limited
- VMware Inc.
- WSM International LLC
- Infosys Limited
- HCL Technologies Limited
- Capgemini SE
- Atos SE
- Fujitsu Limited
- Alibaba Cloud (Alibaba Group Holding Limited)
- Kyndryl Holdings Inc.
- Tata Consultancy Services Limited
- NTT Data Corporation
Lire l’analyse des entreprises de services de migration vers le cloud
Opportunités de marché et perspectives d'avenir
Les programmes de modernisation d'entreprise qui combinent migration, refactoring applicatif et réarchitecture de plateforme représentent un espace blanc important à court terme, car ils vont au-delà de la simple relocalisation d'infrastructure. Les références publiques de 2026 montrent l'ampleur et la complexité traitées : Intesa Sanpaolo a achevé une migration de systèmes informatiques essentiels vers des régions Google Cloud hébergées dans des centres de données TIM, déplaçant plus de 800 applications tout en décommissionnant un nombre similaire de systèmes physiques, et Nokia, SAP et Microsoft ont annoncé un programme pluriannuel visant à migrer le paysage ERP SAP central de Nokia vers SAP S/4HANA sur Microsoft Azure en utilisant RISE with SAP. Ces programmes élargissent la demande d'usines de migration capables de standardiser la gouvernance, le déplacement des données, les tests et la bascule sur des centaines d'applications, tout en intégrant des contrôles sectoriels pour la BFSI et d'autres verticales réglementées.
L'opportunité croît également autour de la livraison assistée par l'IA et de la modernisation API-first, où les prestataires de services transforment en produits des capacités reproductibles pour réduire le délai de migration et améliorer la qualité. En février 2026, ISG a mis en avant les entreprises des télécommunications et des médias qui se tournent vers des plateformes cloud-native, incluant la modernisation OSS/BSS et les architectures API-first, avec des économies opérationnelles rapportées de 25 à 35 pour cent, soutenant l'investissement dans des offres combinées de migration et de modernisation reliant l'ingénierie de plateforme, la sécurité et le changement de modèle opérationnel. Les acheteurs soutiennent également des approches fortement automatisées, y compris des projets comme celui de XLSMART et Tencent Cloud, qui ont achevé une transformation de 4,5 mois impliquant 1 200 microservices et 1 100 API, créant une place pour les prestataires qui associent zones d'atterrissage cloud, contrôles zero-trust et gouvernance de programme avec un débit de refactoring mesurable sur les microservices, les API et les pipelines de données.
Développements industriels récents dans Marché des Services de Migration vers le Cloud
- Juin 2026 : Cognizant a finalisé l'acquisition d'Astreya, élargissant ses capacités de services managés et d'opérations informatiques axées sur l'IA. L'opération renforce l'ampleur des activités d'infrastructure et de poste de travail qui suivent souvent les modèles de migration vers le cloud et de services managés post-migration, renforçant la capacité de Cognizant à exploiter des environnements hybrides après des bascules importantes.
- Mai 2026 : Accenture et AWS ont introduit trois solutions d'IA agentique dans AWS Marketplace, axées sur l'accélération de la transformation des données, de la migration et de la gouvernance. L'intégration de ces capacités sous forme d'offres de marketplace favorise une prestation reproductible pour les clients d'entreprise comme pour ceux du marché intermédiaire, tout en alignant les travaux de modernisation sur des contrôles standardisés.
- Juillet 2025 : Oracle a annoncé un accord cloud futur dont les prévisions dépassent 30 milliards USD par an, tout en rapportant que ses revenus liés aux bases de données MultiCloud ont augmenté de plus de 100 %. L'ampleur de cet engagement signale une expansion continue des migrations d'entreprise à grande échelle et des déploiements de bases de données multi-cloud, augmentant la demande de partenaires d'implémentation capables de gérer l'interopérabilité, la gouvernance et la mobilité des données entre plateformes.
Marché des Services de Migration vers le Cloud Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette méthodologie, le marché des services de migration vers le cloud est comptabilisé comme le chiffre d'affaires généré par les services professionnels qui planifient, exécutent et soutiennent le déplacement d'applications, de données et de charges de travail vers un environnement cloud, y compris les migrations de cloud à cloud.
Exclusions du périmètre : Nous excluons les frais purs d'hébergement cloud et les revenus de licences logicielles autonomes lorsqu'ils ne sont pas vendus dans le cadre d'un engagement de service de migration.
Aperçu de la Segmentation
- Par type de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Multicloud
- Par taille d'entreprise
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par type de service
- Infrastructure en tant que service (IaaS)
- Plateforme en tant que service (PaaS)
- Logiciel en tant que service (SaaS)
- Par approche de migration
- Migration directe (réhébergement)
- Replateforme
- Refactorisation / Re-architecture
- Remplacement (substitution par logiciel en tant que service)
- Par secteur d'utilisation finale
- Services bancaires, financiers et d'assurance (BFSI)
- Santé et sciences de la vie
- Commerce de détail et commerce électronique
- Gouvernement et secteur public
- Informatique et télécommunications
- Fabrication
- Énergie et services publics
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique
- Afrique du Sud
- Nigéria
- Moyen-Orient
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour établir le contexte du marché, les facteurs de dépenses et les fourchettes pratiques pour la tarification des services et la composition des projets. Nous nous référons généralement à des sources publiques telles que les données du Bureau of Labor Statistics des États-Unis sur les tendances de l'emploi dans les services informatiques, les indicateurs de l'économie numérique du Bureau du recensement des États-Unis et de l'OCDE, les statistiques de connectivité de l'UIT, ainsi que les publications du NIST et de l'ISO qui influencent les pratiques de migration et de sécurité.
Nous examinons également des sources telles que les dépôts auprès de la SEC, les rapports annuels, les présentations aux investisseurs et les communiqués de presse réputés pour suivre les commentaires des fournisseurs sur les programmes cloud, les écosystèmes de partenaires et les conditions du pipeline. Dans certains cas, des abonnements payants sont utilisés pour recouper les données financières des entreprises, les annonces de contrats et l'activité de brevets liée aux thèmes des outils de migration et d'automatisation, ce qui permet de maintenir les hypothèses alignées sur ce que les entreprises signalent publiquement. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire est utilisé pour tester sous pression ce que nous observons dans la recherche documentaire, notamment lorsque les périmètres de service se brouillent entre migration, modernisation et opérations gérées. Nous nous entretenons avec des responsables de la livraison, des architectes de solutions, des contacts de canaux et de partenaires, ainsi que des acheteurs d'entreprise en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques, puis nous réconcilions les différences de dimensionnement des contrats, de durée des projets et de composition cloud avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 12 % | Asie-Pacifique : 51 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 40 % | Europe, Moyen-Orient et Afrique : 30 % |
| Acteurs plus petits : 15 % | Responsables : 48 % | Amériques : 19 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle l'adoption du cloud en entreprise et l'activité de migration des charges de travail sont reconstituées par région, puis traduites en dépenses de services adressables à l'aide de taux de pénétration et de valeurs d'engagement typiques. Pour ancrer les totaux, le résultat est corroboré par des vérifications ascendantes sélectives, notamment des fourchettes de taille de contrats échantillonnées par approche de migration, des vérifications des volumes de projets sur les canaux partenaires, et des agrégations fournisseurs pour un ensemble limité de lignes de services visibles.
Les principaux intrants qui façonnent le modèle comprennent la part des charges de travail migrant des environnements sur site vers le cloud par rapport aux migrations de cloud à cloud, la composition des déploiements publics, privés et hybrides, les vagues de migration typiques par taille d'entreprise, et la proportion de projets incluant des travaux de refactorisation ou de réarchitecture plutôt que du lift-and-shift. Nous suivons également les signaux d'intensité de service tels que les exigences de sécurité et de conformité, les contraintes de gravité des données et le rythme de modernisation des applications, car ceux-ci affectent à la fois les heures d'effort et les taux mixtes.
Pour les prévisions, une analyse de scénarios est utilisée afin que les trajectoires optimistes et conservatrices puissent être reliées à ce que les personnes interrogées anticipent pour les budgets des programmes cloud, la capacité de recrutement et les délais des cycles de projet. Lorsque la visibilité ascendante est plus mince dans les géographies plus petites, les lacunes sont traitées par des allocations basées sur des ratios ancrées aux indicateurs de dépenses cloud, puis réexaminées avec des experts régionaux.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que la direction des dépenses en infrastructure cloud, les tendances du marché du travail dans les services informatiques et la part des entreprises exploitant des environnements hybrides, puis les écarts sont examinés avant validation. Si une région ou un segment affiche un saut qui ne peut être expliqué par l'adoption, la tarification ou les changements de composition, les hypothèses sont réexaminées et l'ensemble d'entretiens concerné est recontacté pour clarification.
Un processus de révision analytique en plusieurs étapes est suivi afin que les définitions, le traitement des devises et la correspondance des années restent cohérents dans l'ensemble du modèle. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs modifient le comportement des dépenses, et juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Services de Migration vers le Cloud selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les services de migration vers le cloud divergent souvent car les entreprises comptabilisent des activités différentes sous la migration et utilisent également des années de base, des devises et des trajectoires de croissance différentes. Dans nos travaux, nous nous efforçons de maintenir la définition liée au travail réel de livraison de projets, puis nous validons les chiffres à l'aide d'entretiens afin que les totaux ne s'éloignent pas de ce que les acheteurs et les fournisseurs observent.
L'écart principal provient de l'élargissement du périmètre : Mordor Intelligence comptabilise les services de migration vers le cloud comme l'ensemble complet des revenus de migration et d'engagement connexes dans toutes les régions, tandis que certaines sources maintiennent le marché limité à des lignes de services plus étroites ou uniquement à un sous-ensemble de plateformes cloud, ce qui tire leurs totaux vers le bas.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,38 billion USD (2026) | |
| Consultance Mondiale A | 20,67 milliards USD (2025) | Utilise une année de départ plus petite et reflète souvent une définition plus étroite qui peut mettre l'accent sur les services de migration des charges de travail tout en excluant les travaux adjacents à forte intensité de modernisation et certaines activités de migration de cloud à cloud. |
| Éditeur Sectoriel B | 12,75 milliards USD (2025) | L'année de base et le calendrier des devises diffèrent, et le périmètre décrit est généralement plus étroit, ce qui peut sous-estimer les programmes d'entreprise pluriannuels et les projets à effort plus élevé liés à la conformité et aux migrations de données complexes. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme travail de migration et par l'année utilisée comme point de départ. En maintenant les hypothèses liées à la composition du déploiement, à l'approche de migration et au dimensionnement des engagements, notre estimation reste traçable par rapport à des facteurs de demande clairs et peut être reproduite lorsque de nouvelles données d'entrée deviennent disponibles.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des services de migration vers le cloud ?
La taille du marché des services de migration vers le cloud est de 0,38 billion USD en 2026 et devrait atteindre 1,30 billion USD d'ici 2031.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le cloud hybride mène la croissance avec un TCAC de 29,35 % jusqu'en 2031, à mesure que les entreprises alignent le placement des charges de travail sur les objectifs de latence, de conformité et de coût.
Pourquoi les PME adoptent-elles de plus en plus les services de migration vers le cloud ?
Les chaînes d'outils automatisées et les modèles de services à plusieurs niveaux abaissent les barrières techniques et les coûts, permettant aux PME d'accéder à des capacités de niveau entreprise tout en alimentant un TCAC de 28,65 %.
Comment les préoccupations réglementaires freinent-elles l'adoption ?
Les mandats de souveraineté des données tels que le RGPD compliquent la conformité, obligeant les organisations à concevoir des solutions hybrides ou souveraines qui ralentissent les délais de migration.
Quel impact l'IA générative aura-t-elle sur les migrations futures ?
Les outils d'analyse de code et de refactorisation basés sur l'IA réduisent l'effort de modernisation, accélérant le passage de la migration directe aux architectures cloud natives qui devraient dominer d'ici 2031.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait enregistrer un TCAC de 29,15 % jusqu'en 2031, portée par les investissements gouvernementaux et l'expansion de la capacité hyperscale.