
Taille et part du marché du cloud backup
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.13 Milliards de dollars |
| Taille du Marché (2031) | 21.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 24.84 % |
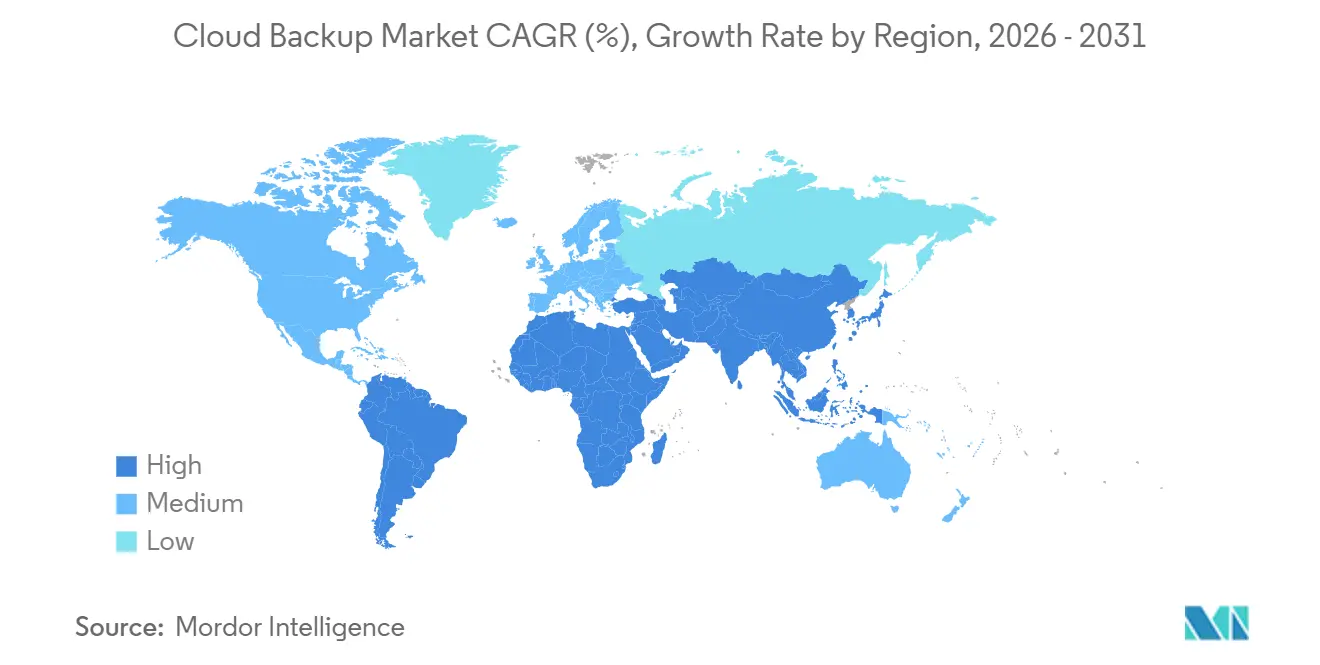
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
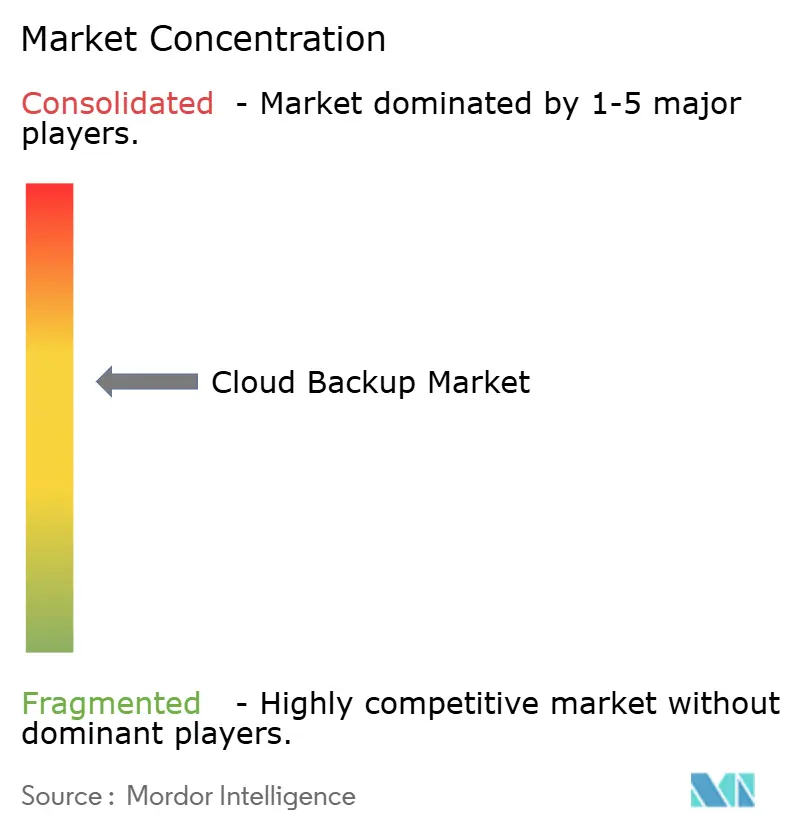
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du cloud backup par Mordor Intelligence
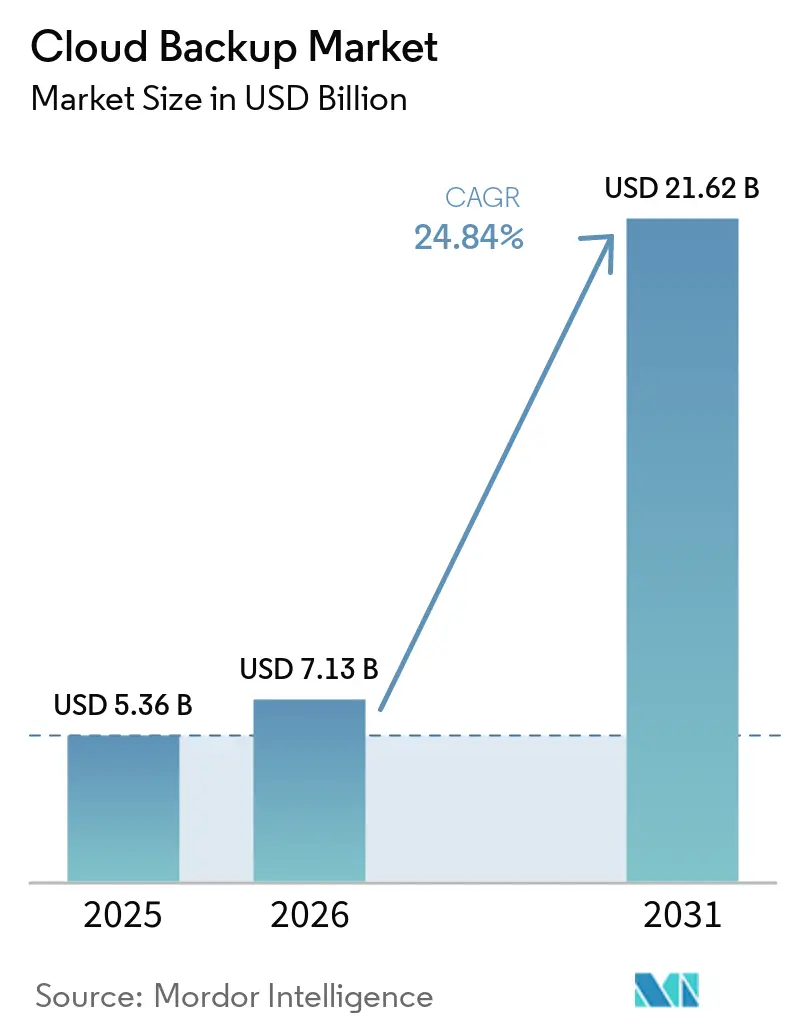
La taille du marché du cloud backup était évaluée à 5,36 milliards USD en 2025 et devrait croître de 7,13 milliards USD en 2026 pour atteindre 21,62 milliards USD d'ici 2031, à un TCAC de 24,84 % pendant la période de prévision (2026-2031).
L'escalade de la cyber-extorsion, la prolifération rapide des plateformes SaaS et des règles strictes de résilience des données accélèrent le passage des bibliothèques de bandes aux référentiels cloud élastiques. La consolidation s'accélère à mesure que les fournisseurs cherchent à atteindre une échelle suffisante pour contrer les offres groupées des hyperscalers, tandis que la tarification basée sur la consommation réaligne les dépenses sur la croissance des données. Les mandats de localisation fragmentent les architectures en coffres-forts nationaux, le stockage immuable est désormais incontournable pour l'assurance contre les ransomwares, et les spécialistes des services gérés tirent parti de la complexité opérationnelle, notamment parmi les petites et moyennes entreprises. Ces dynamiques renforcent la dynamique d'adoption à long terme dans tous les grands secteurs d'activité.
Points clés du rapport
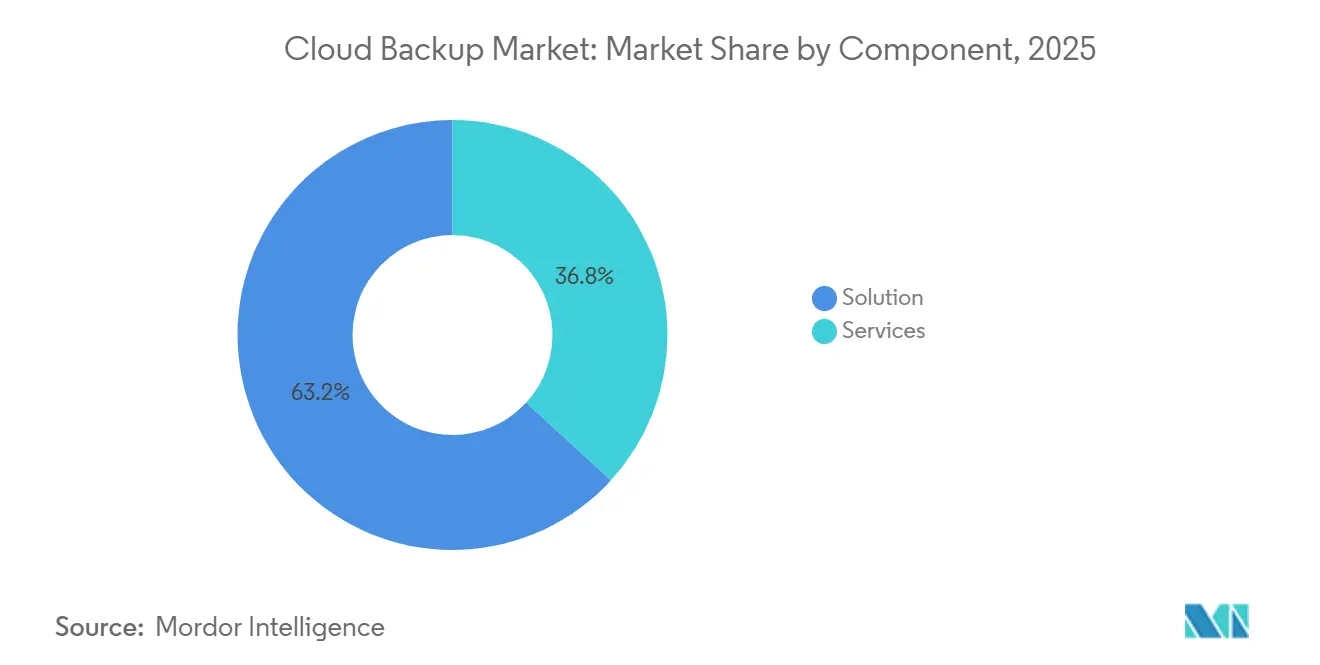
- Par composant, les licences de solutions et les abonnements de stockage représentaient 63,19 % du marché du cloud backup en 2025, tandis que les services se développent plus rapidement à un TCAC de 25,99 % jusqu'en 2031.
- Par modèle de déploiement, le cloud public était en tête avec 48,41 % des revenus de 2025, tandis que le cloud hybride affiche la croissance projetée la plus élevée à un TCAC de 25,59 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, les services bancaires, financiers et les assurances représentaient 26,06 % de la demande de 2025 ; le secteur de la santé devrait progresser à un TCAC de 26,71 % jusqu'en 2031.
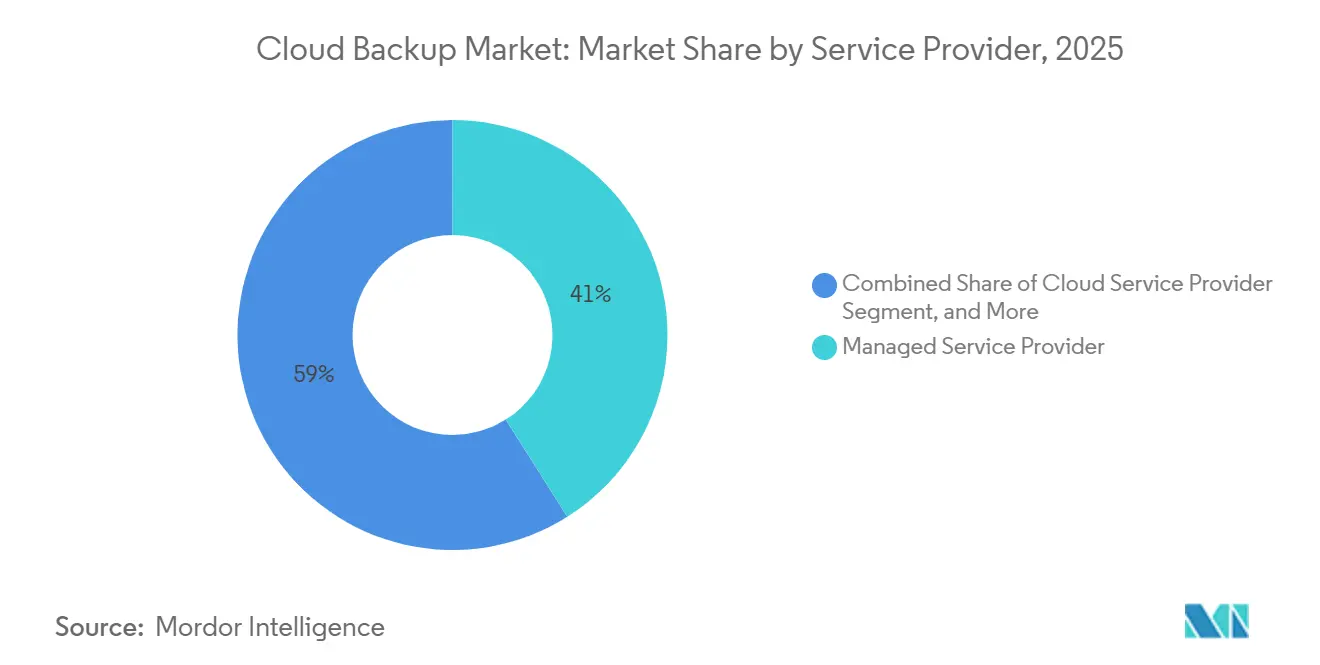
- Par fournisseur de services, les fournisseurs de services gérés ont capturé une part de 41,04 % en 2025 et devraient se développer à un TCAC de 26,32 %, dépassant les fournisseurs de cloud et de télécommunications.
- Par taille d'organisation, les grandes entreprises représentaient 57,22 % des revenus en 2025, tandis que les petites et moyennes entreprises devraient croître à un TCAC de 26,19 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 35,06 % des revenus de 2025 ; l'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 26,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance massive de la génération de données nécessitant un stockage abordable et évolutif | +5.20% | Mondial, avec une intensité maximale en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption accélérée des plateformes SaaS par les entreprises, stimulant la demande de sauvegarde intégrée | +4.80% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Niveaux croissants de maturité du cloud computing à l'échelle des entreprises | +4.10% | Amérique du Nord et Europe en tête, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Accent réglementaire accru sur les mandats de protection des données et de résilience | +3.90% | Europe (RGPD), Amérique du Nord (CCPA, HIPAA), Asie-Pacifique (PIPL, DPDP) | Court terme (≤ 2 ans) |
| Essor de l'adoption du stockage immuable pour la conformité à l'assurance contre les ransomwares | +3.60% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Utilisation croissante de la classification des données basée sur l'IA pour optimiser les empreintes de sauvegarde | +2.80% | Amérique du Nord et Europe en tant qu'adopteurs précoces, adoption progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance massive de la génération de données nécessitant un stockage abordable et évolutif
Les entreprises ont créé 120 zettaoctets de données en 2024, mettant à rude épreuve les baies à capacité fixe. La sauvegarde cloud basée sur la consommation aligne les coûts sur les ensembles de données actifs et supprime les cycles de renouvellement matériel triennaux. Les niveaux d'objets froids des hyperscalers, tels qu'Amazon S3 Glacier Instant Retrieval, offrent une tarification inférieure à un centime par gigaoctet, permettant une rétention sur une décennie sans dépenses disproportionnées.[1] La mise en cache en périphérie qui ne transmet que les blocs modifiés atténue les limitations de bande passante, tandis que l'analyse de la télémétrie de sauvegarde soutient la planification proactive de la capacité. Ces facteurs sous-tendent collectivement une demande soutenue pour le marché du cloud backup.
Adoption accélérée des plateformes SaaS par les entreprises, stimulant la demande de sauvegarde intégrée
Microsoft 365 a dépassé 400 millions de sièges payants en 2024, mais le modèle de responsabilité partagée de Microsoft exclut la protection au niveau de la couche applicative.[2] Les entreprises déploient donc des outils adaptés aux charges de travail qui capturent des instantanés des données Exchange, SharePoint et OneDrive en dehors de la fenêtre de corbeille de recyclage de 93 jours. Des lacunes similaires existent pour Salesforce et Google Workspace, et l'entreprise moyenne utilise désormais 130 outils SaaS. Les moteurs de politiques unifiés qui orchestrent des instantanés granulaires sur des API disparates sont devenus essentiels, élevant le marché du cloud backup au rang de pilier central de la gouvernance SaaS.
Niveaux croissants de maturité du cloud computing à l'échelle des entreprises
Les sauvegardes hybrides et multi-cloud sous-tendent 78 % des déploiements de 2025, exigeant une couverture pour les clusters sur site, les instances hyperscaler et les charges de travail Kubernetes sous un seul plan de contrôle. La gestion fournie en mode SaaS élimine les agents spécifiques aux sites, réduisant le temps moyen de récupération. Les environnements de conteneurs nécessitent des instantanés incluant des volumes persistants ainsi que des métadonnées de configuration, tandis que la portabilité des politiques aide les entreprises à éviter le verrouillage dans un contexte de portefeuilles de fournisseurs en expansion. Cette maturité accélère la demande récurrente pour le marché du cloud backup.
Accent réglementaire accru sur les mandats de protection des données et de résilience
L'article 32 du RGPD impose une restauration rapide, le règlement S-P américain fixe des délais de notification de violation de 30 jours, et la directive CISA 23-01 exige des copies immuables pour les systèmes fédéraux.[3] Le PIPL chinois et le DPDP indien imposent un stockage national, fragmentant les architectures en coffres-forts nationaux. Les entités de santé doivent également satisfaire aux exigences de chiffrement et d'audit de la HIPAA. La complexité de la conformité élève la sauvegarde d'une police d'assurance à une priorité au niveau du conseil d'administration, renforçant l'expansion du marché du cloud backup.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions strictes en matière de souveraineté des données et de transferts transfrontaliers | -2.40% | Europe (RGPD), Chine (PIPL), Inde (DPDP), Brésil (LGPD) | Court terme (≤ 2 ans) |
| Préoccupations persistantes en matière de confidentialité et de sécurité autour des clouds multi-locataires | -1.80% | Mondial, avec un examen accru en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Escalade des frais de sortie de données des hyperscalers entravant l'économie de la récupération | -2.10% | Mondial, impactant particulièrement les déploiements multi-cloud et hybrides | Moyen terme (2-4 ans) |
| Pénurie de solutions de sauvegarde de niveau périphérique pour les charges de travail de technologie opérationnelle | -1.30% | Pôles manufacturiers en Asie-Pacifique, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Restrictions strictes en matière de souveraineté des données et de transferts transfrontaliers
Le PIPL chinois oblige les données personnelles à rester sur le territoire national, tandis que le DPDP indien habilite le gouvernement à désigner des catégories restreintes. Les exportateurs européens doivent vérifier les lois de surveillance des pays tiers avant tout transfert, ce qui alourdit les charges de diligence raisonnable. Ces règles poussent les multinationales à dupliquer leurs référentiels dans plusieurs juridictions, augmentant les coûts d'infrastructure tout en stimulant les dépenses régionales au sein du marché du cloud backup.
Escalade des frais de sortie de données des hyperscalers entravant l'économie de la récupération
AWS, Azure et Google facturent entre 0,08 et 0,12 USD par gigaoctet pour le trafic sortant. Une seule restauration de 100 téraoctets entraîne donc jusqu'à 12 000 USD de frais, décourageant les exercices de test de routine. Bien qu'Amazon ait supprimé les frais de sortie pour les migrations permanentes en 2024, les opérations de récupération standard restent payantes, poussant les entreprises vers des topologies hybrides où les copies primaires sont conservées sur site. Les enquêtes antitrust en cours pourraient atténuer ce frein, mais les frais tempèrent actuellement les courbes d'adoption du marché du cloud backup dans les secteurs à forte sortie de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services se développent face à la complexité d'intégrationLes contrats de solutions ont représenté 63,19 % des revenus en 2025, mais les services devraient croître plus rapidement avec un CAGR de 25,99 %. La taille du marché du Cloud Backup pour les services reflète une demande croissante en conception d'architecture, en scripts de politiques et en tests gérés. Les entreprises qui jonglent avec des SaaS multi-locataires, des clusters de conteneurs et des mainframes hérités externalisent l'intégration auprès de spécialistes, augmentant ainsi la valeur des contrats pour les logiciels de sauvegarde et de récupération d'entreprise. Les fournisseurs intègrent l'IA pour classifier les données et attribuer automatiquement des niveaux de rétention, renforçant la conformité tout en réduisant les coûts de stockage.
La croissance des services est soutenue par des abonnements à la consommation qui regroupent stockage, logiciels et support. Metallic facture par charge de travail protégée, ce qui simplifie les achats pour les équipes financières. La validation indépendante de l'intégrité des sauvegardes est devenue un élément réglementaire incontournable, stimulant les services d'audit tiers. Les fournisseurs de services gérés certifiés ISO 27001 ou SOC 2 remportent des contrats premium, soutenant l'expansion à long terme du marché du Cloud Backup.
Par modèle de déploiement :
les configurations hybrides équilibrent souveraineté et élasticitéLe cloud public était en tête de la demande de 2025 à 48,41 %, mais le cloud hybride devrait progresser à un TCAC de 25,59 % à mesure que les entreprises conccilient les mandats nationaux avec l'économie des hyperscalers. La part de marché du cloud backup pour les conceptions hybrides augmente lorsque les régulateurs prescrivent la localisation des données tandis que les conseils d'administration insistent sur la redondance hors site. La topologie hybride prend également en charge la récupération par niveaux : les charges de travail critiques sont restaurées à partir de copies sur site en quelques minutes, tandis que les données d'archivage sont récupérées depuis des référentiels cloud en quelques heures.
L'informatique en périphérie élargit la pertinence hybride. Les magasins, les usines et les tours répliquent des instantanés locaux vers des clouds centraux pendant les périodes creuses, préservant la bande passante disponible. La loi européenne sur les données, entrée en vigueur en 2024, oblige les fournisseurs à permettre la portabilité, réduisant le risque de migration et renforçant davantage l'adoption hybride. Dans l'ensemble, la flexibilité du choix de déploiement reste un critère d'achat de premier plan sur le marché du cloud backup.
Par secteur d'activité des utilisateurs finaux :
la santé s'accélère face à la montée des ransomwaresLes services bancaires, financiers et les assurances représentaient 26,06 % des revenus de 2025, portés par les objectifs de récupération de Bâle III et les règles de chiffrement PCI DSS. La santé est positionnée pour le TCAC le plus rapide de 26,71 % jusqu'en 2031, car les attaques de ransomwares se multiplient et les assureurs exigent des copies immuables avant de souscrire des polices. La taille du marché du cloud backup pour la santé s'élargit donc sensiblement, aidée par des fonctionnalités de coffre-fort qui isolent les points de récupération des identifiants opérationnels.
Les acheteurs des secteurs de la fabrication, des médias, du commerce de détail et du gouvernement ajoutent des vents favorables. Les entreprises de médias protègent des vidéos à l'échelle du pétaoctet, les détaillants sécurisent les données de points de vente distribués, et les agences se conforment aux référentiels NIST SP 800-53. Chaque secteur présente des mélanges de charges de travail nuancés, mais tous convergent vers des flux de travail de récupération immuables et intégrés aux API qui soutiennent la demande totale pour le marché du cloud backup.
Par fournisseur de services :
les fournisseurs de services gérés dominent la distribution par canalLes fournisseurs de services gérés détenaient une part de 41,04 % en 2025 et devraient croître à un TCAC de 26,32 %. Le pouvoir d'achat agrégé permet aux fournisseurs de services gérés de négocier des remises sur le stockage et de proposer des plateformes de sauvegarde en marque blanche en tant que service. Le programme de Veeam a enrôlé plus de 35 000 partenaires, illustrant l'effet de levier à l'échelle. Les opérateurs de télécommunications et les hyperscalers proposent des options natives, mais leur vélocité de fonctionnalités est inférieure à celle des spécialistes de premier plan, maintenant une différenciation saine des fournisseurs de services gérés.
Les modules complémentaires de cyber-récupération augmentent les marges : l'hébergement de coffres-forts, la réponse aux incidents et les exercices trimestriels soulignent la valeur au-delà du stockage de base. À mesure que les entreprises recherchent la prévisibilité des dépenses d'exploitation, les offres groupées par abonnement supplantent la facturation à la panne, soutenant les revenus à long terme des fournisseurs de services gérés et renforçant leur position sur le marché du cloud backup.

Par taille d'organisation :
les PME adoptent la simplicité native du cloudLes grandes entreprises représentaient 57,22 % des revenus en 2025, mais les PME devraient les dépasser à un TCAC de 26,19 % jusqu'en 2031. Les offres groupées à tarif fixe sans frais de sortie séduisent les entreprises aux budgets contraints. La croissance annuelle de 25 % de Backblaze souligne cette dynamique. Les modèles de politiques automatisés, les connecteurs SaaS préconfigurés et les tableaux de bord basés sur navigateur remplacent le personnel spécialisé, permettant aux PME d'atteindre une résilience de niveau entreprise.
À l'inverse, les environnements complexes maintiennent les grandes entreprises investies dans des plateformes haut de gamme. Les instantanés cohérents avec les bases de données pour Oracle et SAP, ainsi que les exports d'audit détaillés pour la loi Sarbanes-Oxley, stimulent les renouvellements de licences premium. Les deux cohortes soutiennent donc une demande stratifiée, élargissant la base d'utilisateurs du marché du cloud backup.
Analyse géographique
Marché du Cloud Backup en Amérique du Nord et en Asie-Pacifique
L'Amérique du Nord a représenté 35,06 % des revenus de 2025 grâce à l'adoption précoce du cloud et à une planification mature de la continuité des activités. La loi HIPAA, la loi Sarbanes-Oxley et les législations étatiques sur les violations de données créent une urgence de conformité, tandis que la forte présence des hyperscalers réduit la latence et permet des restaurations dans la région. L'Asie-Pacifique devrait se développer à un CAGR de 26,89 % d'ici 2031, soit la croissance la plus rapide au monde. La loi PIPL en Chine et la loi DPDP en Inde imposent un stockage local, fragmentant les architectures tout en stimulant les dépenses localisées qui dynamisent le marché du cloud backup dans les deux pays.
Marché du Cloud Backup en EMEA et en Amérique du Sud
Le paysage européen est défini par le RGPD ainsi que par les Clauses Contractuelles Types qui exigent des contrôles d'exportation granulaires. Les fournisseurs hébergeant des données dans des zones de disponibilité au sein de l'UE bénéficient d'une préférence à l'achat, et les archives immuables contribuent à satisfaire les demandes de « droit à l'effacement » prévues à l'Article 17 sans compromettre l'intégrité des enregistrements. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés naissants mais attractifs. La loi LGPD du Brésil s'inspire du RGPD, imposant des exigences en matière de chiffrement et de reporting ; les États du Golfe construisent des clouds souverains pour attirer les investissements directs étrangers.[4]
Couverture régionale du marché du Cloud Backup
Les charges de travail sensibles à la latence poussent les entreprises à répliquer leurs données dans plusieurs régions. AWS compte 33 régions mondiales et Azure en exploite plus de 60, permettant un placement précis des coffres-forts de données. Les micro-centres de données en périphérie, installés dans des magasins, des usines ou des tours de téléphonie mobile, ajoutent une couche supplémentaire, nécessitant des instantanés locaux avant la synchronisation avec les référentiels centraux. Ces nuances géographiques renforcent collectivement des pipelines régionaux robustes pour le marché du cloud backup.
Paysage réglementaire
Les déploiements de sauvegarde dans le cloud sont façonnés par des obligations de sécurité et de résilience plus strictes dans les principales juridictions, ce qui pousse les acheteurs vers des conceptions axées sur le chiffrement, l'auditabilité et la restauration rapide. En Europe, l'article 32 du RGPD ancre les exigences relatives à la disponibilité et à la restauration en temps opportun, tandis que le Data Act de l'UE (en vigueur depuis 2024) ajoute des obligations de portabilité et de changement de fournisseur pour les services de traitement des données, avec des exigences d'interopérabilité renforcées qui entreront en vigueur le 12 septembre 2026. Ces changements devraient renforcer les attentes en matière d'interfaces ouvertes et réduire les barrières de dépendance vis-à-vis d'un fournisseur qui peuvent compliquer la planification de la récupération et de la migration.
Les régimes de conformité nationaux et normatifs relèvent également le niveau de référence en matière d'assurance des fournisseurs et de diligence raisonnable des clients. L'Office fédéral allemand de la sécurité de l'information (BSI) a publié le C5:2026 afin d'aligner plus étroitement les critères de conformité cloud avec les attentes de sécurité de l'ISO/IEC 27001 et de l'ère NIS2, renforçant le rôle de l'assurance par des tiers pour les fournisseurs desservant des acheteurs réglementés. Les mises à jour des normes internationales sont également pertinentes pour les achats et les audits, avec la norme ISO/IEC 27018:2025 (protection des données personnelles dans le cloud public) publiée en août 2025, et la norme ISO/IEC 27017:2026 progressant vers sa publication pour actualiser les contrôles de sécurité du cloud. Cela affecte la manière dont les fournisseurs documentent les contrôles de responsabilité partagée et dont les entreprises font correspondre leurs processus de sauvegarde aux cadres d'audit.
Paysage concurrentiel
Le marché du cloud backup présente une concentration modérée. Les hyperscalers Amazon Web Services, Microsoft, Google, IBM et Oracle exploitent des piles intégrées, mais les spécialistes Veeam, Veritas, Commvault, Cohesity, Rubrik, Acronis, Druva et Arcserve restent compétitifs grâce au stockage immuable, à l'orchestration contre les ransomwares et aux instantanés adaptés aux applications. L'introduction en bourse de Rubrik en avril 2024 a levé 752 millions USD à une valorisation de 5,6 milliards USD, finançant l'expansion des coffres-forts de cyber-récupération. La fusion Cohesity-Veritas en décembre 2024 a produit une entité de 7 milliards USD avec 12 000 clients.
Les thèmes stratégiques incluent le passage des licences perpétuelles aux abonnements, la classification des données pilotée par l'IA et la planification prédictive de la capacité. L'achèvement par Veeam en décembre 2025 de son acquisition de Securiti pour 1,73 milliard USD intègre un étiquetage automatisé de la sensibilité qui classe les données de faible priorité dans le stockage froid. Des opportunités de marché inexploitées persistent dans la protection des périphéries et des technologies opérationnelles pour les réseaux de fabrication et d'énergie, ainsi que dans la couverture des plateformes SaaS émergentes telles que Workday et ServiceNow.
Les startups mettent l'accent sur les architectures à confiance zéro, exigeant une authentification multifacteur pour les suppressions et des journaux en écriture unique qui signalent les actions non autorisées. À mesure que les hyperscalers intègrent des sauvegardes élémentaires dans des contrats IaaS plus larges, les spécialistes se différencient par des temps de restauration plus rapides, la granularité des politiques et l'intelligence multiplateforme. Cette interaction maintient une concurrence saine et une innovation continue sur le marché du cloud backup.
Leaders du secteur du cloud backup
-
IBM Corporation
-
Backblaze Inc.
-
Barracuda Networks, Inc.
-
Microsoft Corporation
-
Dell Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Cloud Backup Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- IBM Corporation
- Dell Technologies Inc.
- Google LLC
- Veeam Software Group GmbH
- Veritas Technologies LLC
- Commvault Systems, Inc.
- Acronis International GmbH
- Cohesity, Inc.
- Rubrik, Inc.
- Arcserve, LLC
- Barracuda Networks, Inc.
- Backblaze, Inc.
- Carbonite, LLC
- NetApp, Inc.
- Druva Inc.
- Hewlett Packard Enterprise Company
- Oracle Corporation
- Fujitsu Limited
- Cisco Systems, Inc.
- Iron Mountain Incorporated
- Asigra Inc.
Opportunités de marché et perspectives d'avenir
Les exigences de souveraineté et de localisation des données se traduisent par un espace spécifique pour les coffres de sauvegarde locaux, les options de stockage régionales et les contrôles qui maintiennent l'accès administratif et les clés de chiffrement alignés sur les besoins de conformité locaux. Le déploiement par IDrive, en mai 2026, de nouvelles régions de stockage pour sauvegarde de cloud à cloud dans plusieurs zones géographiques, notamment en Inde, à Tokyo, à Paris, en Corée du Sud, en Amérique du Sud et en Afrique du Sud, montre à quelle vitesse les empreintes des fournisseurs sont ajustées pour répondre aux déploiements motivés par la résidence des données. Cela élargit la portée pour les fournisseurs et les MSP de se différencier grâce à des modèles de politique de rétention spécifiques à chaque région, un chiffrement géré par le client et des rapports prêts pour l'audit liés aux mandats de confidentialité et sectoriels.
Une deuxième opportunité consiste à ajouter de la capacité à moindre coût et à renforcer les voies de récupération hybrides pour répondre à l'économie de la restauration et à l'impact de la croissance de données énergivore. Les programmes et mises à niveau d'infrastructure indiquent où de la capacité est ajoutée : US Signal a lancé un projet d'amélioration dans son centre de données d'Aurora, dans l'Illinois, en juin 2026, doublant la capacité prise en charge par l'onduleur de 1,35 MW à 3 MW, avec un plan annoncé vers 6 MW dans une phase ultérieure. AWS a également commencé à étendre son infrastructure à Hyderabad dans le cadre d'un plan d'investissement plus large en Inde. Ces actions soutiennent les fournisseurs de services qui regroupent la sauvegarde, le stockage d'objets d'archivage et les services de coffre de cyber-récupération, et elles renforcent la demande pour des architectures combinant des copies de restauration rapide sur site avec des dépôts cloud pour gérer les opérations de récupération sensibles aux frais de sortie.
Développements industriels récents dans Marché du Cloud Backup
- Juin 2026 : Backblaze a annoncé un accord de capacité de stockage de cinq ans d'un montant de 335 millions USD avec CoreWeave, centré sur des niveaux basés sur des disques durs (HDD) prenant en charge le AI Object Storage de CoreWeave. Cet accord souligne une demande continue pour un stockage d'objets rentable et à haute capacité, capable de prendre en charge des cas d'usage de sauvegarde à grande échelle et de longue rétention.
- Mars 2026 : IBM a lancé Secure Automated Backup with Compass for IBM Cloud en partenariat avec Cobalt Iron, étendant la sauvegarde en tant que service à IBM Cloud, aux environnements sur site et à plusieurs clouds publics, notamment AWS, Microsoft Azure, Google Cloud Platform et Alibaba Cloud. Ce déploiement renforce l'accent mis par les fournisseurs sur les flux de protection hybrides et multicloud, une exigence essentielle pour les entreprises souhaitant standardiser leur politique de sauvegarde à travers des parcs hétérogènes.
- Juillet 2025 : Barracuda Networks a lancé Barracuda Entra ID Backup Premium afin d'offrir une conservation à long terme et évolutive des données Microsoft Entra ID au-delà de la rétention par défaut de 30 jours de la plateforme. Cette sortie étend la couverture de sauvegarde de cloud à cloud aux systèmes d'identité, où les objets de configuration et d'annuaire sont de plus en plus considérés comme des actifs critiques à récupérer.
Marché du Cloud Backup Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les revenus générés par les solutions de sauvegarde basées sur le cloud et les services associés utilisés pour copier, stocker et restaurer les données d'entreprise dans un environnement cloud distant.
Exclusions du périmètre : Nous excluons le matériel de sauvegarde sur site, le stockage cloud général qui n'est pas commercialisé comme sauvegarde, et la main-d'œuvre informatique interne qui n'est pas facturée en tant que service.
Aperçu de la segmentation
- Par composant
- Solution
- Services
- Par modèle de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Par secteur d'activité des utilisateurs finaux
- Services bancaires, financiers et assurances
- Informatique et télécommunications
- Médias et divertissement
- Commerce de détail
- Santé
- Fabrication
- Gouvernement et secteur public
- Éducation
- Autres secteurs d'activité des utilisateurs finaux
- Par fournisseur de services
- Fournisseur de services gérés
- Fournisseur de services cloud
- Fournisseur de télécommunications et de communications
- Autres fournisseurs de services
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par identifier précisément ce que les acheteurs dépensent réellement pour le Cloud Backup, puis par cartographier ces dépenses sur des signaux observables d'adoption de l'informatique et du cloud. Nous avons utilisé des documents publics tels que les publications du NIST sur les contrôles de sauvegarde et de sécurité, les statistiques haut débit de la FCC (comme indicateur de la maturité cloud), les dépôts SEC de fournisseurs pertinents et de prestataires de services gérés, ainsi que les indicateurs d'économie numérique de l'OCDE ou de la Banque mondiale pour comprendre la direction de la demande macroéconomique.
Nous avons également examiné des sources telles que les résums des normes de sécurité de l'information ISO, les pages des associations professionnelles du cloud et de la protection des données, ainsi que la couverture presse de référence sur les ransomwares et les mesures d'application réglementaire, afin d'ancrer le cycle d'achat axé sur les risques. Le cas échéant, nous avons recouru à des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets, ainsi que des actualités et données financières pour normaliser les répartitions de revenus des fournisseurs et suivre le positionnement des produits dans le temps. Les sources documentaires listées ici sont illustratives, et de nombreux autres documents publics ont été utilisés pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation des postes budgétaires et facturés du Cloud Backup, ainsi que sur les différences de conditionnement entre les fournisseurs cloud directs, les canaux télécoms et les prestataires de services gérés. Nous avons échangé avec des acheteurs et des experts côté livraison au sein de grandes entreprises et de PME, puis testé les hypothèses sur la croissance du stockage, les politiques de rétention et les besoins de restauration dans les principales régions afin que le modèle reste réaliste.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs (CXO) : 14 % | APAC : 50 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 30 % |
| Acteurs plus petits : 17 % | Managers : 56 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante dans laquelle les dépenses cloud des entreprises et les budgets de protection des données sont utilisés pour reconstituer le bassin de demande adressable, puis filtrés par le taux d'adoption du Cloud Backup et les cycles de renouvellement typiques. Pour garantir la fiabilité des totaux, nous corroborons le résultat par des vérifications ascendantes sélectives, telles que l'échantillonnage des prix des fournisseurs, l'estimation des volumes de données protégées par type de compte et la consolidation des revenus d'un sous-ensemble de fournisseurs lorsque les informations divulguées sont claires.
Parmi les données d'entrée importantes pour ce marché figurent les taux de croissance des données d'entreprise, la fréquence des sauvegardes et les politiques de rétention, les exigences de récupération liées aux ransomwares, le rythme de migration vers le cloud et la part des charges de travail couvertes par des outils de sauvegarde tiers par rapport aux outils natifs des fournisseurs. Nous suivons également des signaux tels que les tendances moyennes des prix du stockage, l'évolution vers les services gérés et la maturité cloud régionale, ce qui aide à expliquer pourquoi la croissance diffère selon les zones géographiques.
Pour les prévisions, une analyse de scénarios est utilisée afin que les trajectoires optimistes et conservatrices puissent être liées à des variables opérationnelles réelles, principalement la croissance des données, l'intensité de la conformité en matière de sécurité et l'expansion des charges de travail cloud. Lorsque des éléments ascendants sont manquants (par exemple, les répartitions de revenus de fournisseurs privés), les lacunes sont comblées par des références de groupes de pairs et des fourchettes issues d'entretiens, puis les hypothèses sont recoupées avec le bassin de demande descendant.
Validation des données et cycle de mise à jour
Nous validons le modèle par plusieurs vérifications, en commençant par des tests de cohérence unitaire sur les dépenses implicites par charge de travail protégée et par téraoctet, puis en comparant les résultats régionaux avec des indicateurs indépendants d'adoption du cloud et de cyberincidents. Les valeurs aberrantes sont examinées par un second analyste, et tout écart important déclenche une vérification des délais de change, des hypothèses d'inflation et du périmètre des services.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les prix ou l'adoption, tels que des changements réglementaires majeurs ou des évolutions importantes de l'activité des ransomwares. Avant la livraison, une révision finale est effectuée afin que les clients reçoivent une vue actualisée alignée sur les dernières informations publiques disponibles et les retours récents des entretiens.
Taille du marché du Cloud Backup selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le Cloud Backup ne correspondent pas toujours, car le périmètre peut être défini différemment selon les sources, et la logique de tarification n'est pas cohérente d'un éditeur à l'autre. Le tableau ci-dessous montre comment les choix de périmètre, la sélection de l'année et le traitement des services expliquent généralement l'écart.
Le tableau met en évidence un écart qui s'explique en grande partie par ce qui est comptabilisé comme revenu du Cloud Backup par rapport aux dépenses adjacentes de stockage cloud et de reprise après sinistre. Dans le modèle de Mordor Intelligence, seules les solutions et services spécifiques à la sauvegarde sont inclus, et la capacité de stockage cloud à usage général qui n'est pas commercialisée et facturée comme sauvegarde est exclue, ce qui peut réduire le total par rapport aux définitions plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,13 milliards USD (2026) | |
| Revue professionnelle A | 7,54 milliards USD (2025) | Utilise un instantané de l'année précédente et semble intégrer les revenus du stockage de sauvegarde avec le Cloud Backup au sens large, ce qui décale le dénominateur et le calendrier par rapport à une valeur de 2026. |
| Cabinet de conseil régional B | 7,56 milliards USD (2025) | S'appuie sur les tarifs catalogue et un bundle de services plus large pouvant inclure des activités de récupération gérée, ce qui peut gonfler le chiffre de 2025 sans séparation claire des services de sauvegarde purs. |
Pour l'ensemble de ces estimations, le principal enseignement est que de petits choix de définition créent de grands écarts lorsque les volumes de données et les prix du stockage évoluent rapidement. Notre approche reste traçable car le bassin de demande, l'adoption et les hypothèses de prix sont vérifiés par rapport au comportement des acheteurs et aux besoins réalistes de rétention et de restauration, puis réconciliés avec des calculs sélectifs côté fournisseur.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du cloud backup ?
La taille du marché du cloud backup a atteint 7,13 milliards USD en 2026 et devrait grimper à 21,62 milliards USD d'ici 2031.
Quel TCAC est attendu pour les dépenses en cloud backup jusqu'en 2031 ?
Les revenus mondiaux devraient croître à un TCAC de 24,84 % entre 2026 et 2031, reflétant une demande soutenue pour le stockage cyber-résilient.
Quel modèle de déploiement se développe le plus rapidement ?
Le cloud backup hybride devrait enregistrer le TCAC le plus élevé de 25,59 % à mesure que les organisations équilibrent les mandats de souveraineté avec l'élasticité des hyperscalers.
Pourquoi le secteur de la santé connaît-il une adoption rapide des sauvegardes ?
Les prestataires de santé font face à des attaques de ransomwares intensifiées et à des prérequis d'assurance plus stricts qui imposent des sauvegardes immuables et régulièrement testées, entraînant un TCAC de 26,71 %.
Comment les frais de sortie de données influencent-ils l'architecture ?
Les frais de sortie continus de 0,08 à 0,12 USD par gigaoctet rendent les restaurations à grande échelle coûteuses, poussant de nombreuses entreprises vers des conceptions hybrides qui conservent les copies primaires sur site.
Qui domine la distribution par canal dans les services de sauvegarde ?
Les fournisseurs de services gérés détiennent la plus grande part de 41,04 % grâce à leur pouvoir d'achat agrégé et à leurs offres à valeur ajoutée de cyber-récupération.