
Taille et part du marché du chocolat
Analyse du marché du chocolat par Mordor Intelligence
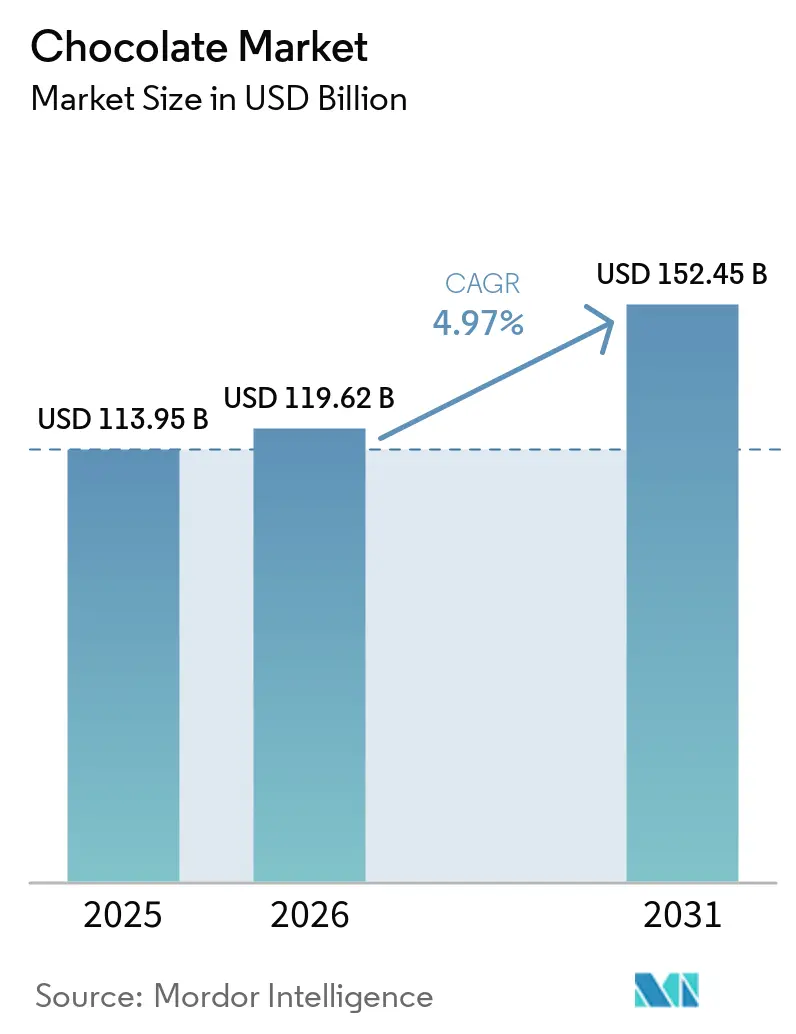
La taille du marché du chocolat est estimée à 119,6 milliards USD en 2026 et devrait atteindre 125,6 milliards USD en 2027, pour atteindre 158,4 milliards USD d'ici 2032, avec un CAGR de 4,75 % de 2027 à 2032. Le volume du marché est estimé à 8,11 millions de tonnes en 2026 et devrait atteindre 8,3 millions de tonnes en 2027, pour atteindre 9,3 millions de tonnes d'ici 2032, avec un CAGR de 2,3 % de 2027 à 2032.
Les formats premium et les cadeaux saisonniers soutiennent les dépenses aux États-Unis malgré la pression visant à limiter la consommation de sucre. Les coûts du cacao compriment les marges, tandis que les contraintes alimentaires et réglementaires réduisent les options de développement de la demande pour les barres du quotidien. L'innovation en matière de saveurs soutient la différenciation, et les programmes d'approvisionnement relient la production de chocolat à des achats éthiques. Pour les détaillants, les barres premium et les coffrets cadeaux offrent des raisons d'achat qui ne dépendent pas des remises sur volume.
Principaux enseignements du rapport
- Par type de produit, le chocolat au lait et le chocolat blanc ont dominé avec une part de marché du chocolat de 64,41 % en 2026, tandis que le chocolat noir devrait connaître la croissance la plus rapide avec un CAGR de 5,15 % de 2027 à 2032.
- Les tablettes et barres ont dominé la catégorie des formes avec une part de 48,17 % de la taille du marché du chocolat en 2026, et les pralines et truffes devraient connaître la croissance la plus rapide avec un CAGR de 4,8 % de 2027 à 2032.
- Dans la catégorie gamme de prix, le chocolat grande consommation a représenté 76,61 % du chiffre d'affaires en 2026, le chocolat premium devant connaître la croissance la plus rapide avec un CAGR de 5,65 % de 2027 à 2032.
- La catégorie des ingrédients a été dominée par le chocolat à base de produits laitiers, qui a représenté 80,92 % du chiffre d'affaires en 2026, tandis que le chocolat à base végétale devrait connaître la croissance la plus rapide avec un CAGR de 5,9 % de 2027 à 2032.
- Les supermarchés/hypermarchés ont dominé la distribution avec 43,69 % du chiffre d'affaires en 2026, et les boutiques de vente en ligne devraient connaître la croissance la plus rapide avec un CAGR de 6,85 % de 2027 à 2032.
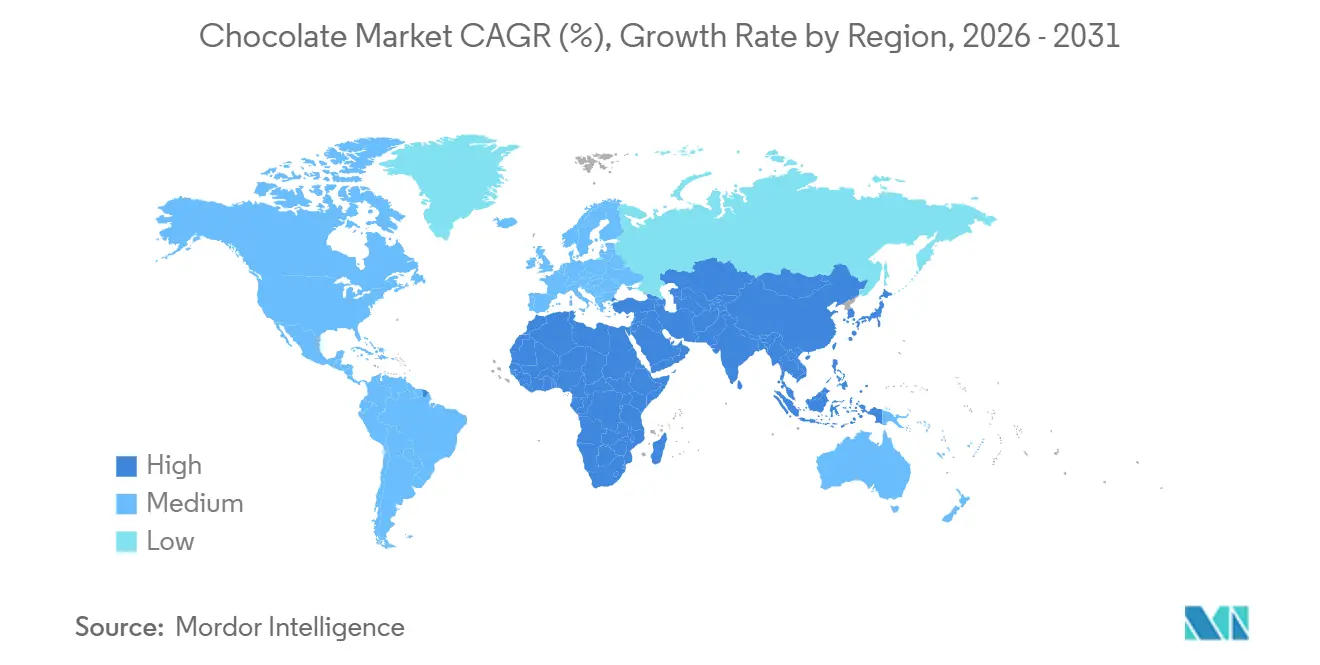
- Sur le plan géographique, l'Europe a représenté 43,46 % du chiffre d'affaires en 2026, tandis que la région Moyen-Orient et Afrique devrait connaître la croissance la plus rapide avec un CAGR de 5,75 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Premiumisation et Mouvement du Chocolat Artisanal | +1.8% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Innovation en Matière de Saveurs et Exploration des Goûts Mondiaux | +1.4% | États-Unis, Brésil, Inde et Royaume-Uni | Moyen terme (2-4 ans) |
| Croissance des Occasions de Cadeaux et de Consommation Saisonnière | +1.6% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Demande Croissante pour un Approvisionnement en Cacao Durable et Éthique | +1.2% | Côte d'Ivoire, Ghana, Indonésie, Brésil et Équateur | Long terme (≥ 4 ans) |
| Reformulation avec des Étiquettes Propres et des Ingrédients Naturels | +0.7% | Chine, Indonésie, Australie et Japon | Moyen terme (2 à 4 ans) |
| Avancées dans la Transformation du Chocolat | +0.5% | À travers les États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Premiumisation et Mouvement du Chocolat Artisanal
La premiumisation soutient le chiffre d'affaires du chocolat en créant de l'espace pour des produits plus différenciés au sein des dépenses discrétionnaires en confiserie. Les ventes en valeur de chocolat premium aux États-Unis ont progressé de 9,8 % en 2025, tandis que les ventes en valeur de chocolat super-premium ont progressé de 16,7 %, selon les données NielsenIQ rapportées par FoodNavigator.[1] Le résultat plus solide au niveau supérieur donne aux fabricants une raison de développer des distinctions au sein même des offres premium. Le rapport sur les tendances du chocolat 2026 de Barry Callebaut décrit également des consommateurs attendant des formats qui justifient des prix premium. Les données Mintel rapportées par ConfectioneryNews montrent que les allégations premium représentaient 7 % des lancements mondiaux de confiseries chocolatées en 2025, contre 5 % en 2020, ce qui indique que l'activité de lancement évolue vers un positionnement premium parallèlement aux gains de ventes.
Innovation en Matière de Saveurs et Exploration des Goûts Mondiaux
L'exploration des saveurs offre aux marques de chocolat un moyen de se démarquer par des différences sensorielles au sein d'une catégorie de confiserie établie. L'enquête de Barry Callebaut de septembre 2025 a couvert des consommateurs dans 24 marchés ayant acheté des confiseries chocolatées au cours des 12 mois précédents, et 42 % considéraient les chocolats sucrés-salés très pertinents. Son bilan 2026 décrit également des consommateurs plus jeunes recherchant des ingrédients asiatiques tels que le matcha, le calamansi et le yuzu. Ces préférences soutiennent l'innovation basée sur un goût reconnaissablement différent, offrant aux fabricants une proposition plus claire qu'une saveur supplémentaire indifférenciée. Une offre de chocolat sucré-salé et une offre à base de matcha pourraient répondre à des préférences déclarées différentes, offrant aux développeurs de produits 2 voies spécifiques pour une extension de gamme.
Croissance des Occasions de Cadeaux et de Consommation Saisonnière
Les occasions saisonnières créent une demande concentrée de chocolat qui peut soutenir des produits conçus autour d'une célébration particulière. Les ventes de confiseries chocolatées de Noël aux États-Unis ont dépassé 1,31 milliard USD au cours des 8 semaines se terminant le 28 décembre 2025.[2] Les confiseries chocolatées liées à Pâques ont enregistré une hausse des ventes de 214 millions USD d'une semaine à l'autre du 13 au 20 avril 2025, ce qui en fait la première catégorie liée à Pâques aux États-Unis. Ensemble, ces mesures montrent un réservoir de revenus établi pour les fêtes et une augmentation des dépenses distincte et fortement concentrée dans le temps. Pour les marques, cela soutient l'adaptation des offres de chocolat à la signification et au calendrier de chaque célébration plutôt que de s'appuyer uniquement sur la consommation habituelle. Servir Noël et Pâques répartit la demande saisonnière de chocolat sur des fenêtres de vente séparées de plusieurs mois, réduisant la dépendance à une seule fête.
Demande Croissante pour un Approvisionnement en Cacao Durable et Éthique
L'approvisionnement éthique oriente la demande d'achat vers le cacao aligné sur les programmes lorsqu'un grand acheteur de chocolat intègre cette approche dans ses achats. Mondelēz International a indiqué que Cocoa Life couvrait environ 100 % du volume de cacao approvisionné pour son activité chocolat en 2025. Cocoa Horizons a utilisé une prime fixe par kilogramme de cacao livré au cours de l'exercice 2024/25, avec des paiements liés aux achats de Barry Callebaut et des modalités variant selon l'origine. Ce lien de livraison donne à l'engagement d'approvisionnement un mécanisme financier concret pour les agriculteurs et groupements d'agriculteurs participants. Le paiement atteignant ces agriculteurs augmente et diminue donc avec le cacao que les acheteurs du programme prennent, de sorte que c'est le volume d'achat, et non la seule promesse, qui finance la prime.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pression Réglementaire Croissante sur le Sucre et les Produits de Confiserie | -0.9% | À travers le Royaume-Uni | Court terme (≤ 2 ans) |
| Allergies et restrictions alimentaires croissantes | -0.7% | À travers le Royaume-Uni | Moyen terme (2-4 ans) |
| Évolution des consommateurs vers des modes de vie pauvres en sucre et en calories | -0.4% | À travers les États-Unis | Long terme (≥ 4 ans) |
| Volatilité des prix du cacao et perturbations de la chaîne d'approvisionnement | -0.5% | Europe, Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pression Réglementaire Croissante sur le Sucre et les Produits de Confiserie
Les restrictions sur la publicité et les promotions tarifaires réduisent les outils disponibles pour stimuler les achats de chocolat. Le 5 janvier 2026, les règles du Royaume-Uni ont restreint la publicité télévisée avant 21 heures et la publicité en ligne payante à tout moment pour les produits moins sains éligibles, notamment le chocolat blanc, au lait et noir.[3] Les restrictions de l'Angleterre sur les promotions à prix par volume des détaillants couverts pour les produits moins sains éligibles sont entrées en vigueur le 1er octobre 2025, y compris les offres 3 pour le prix de 2. Les règles publicitaires réduisent les opportunités de développer la notoriété des produits via les médias concernés. Les limites sur les incitations au volume contraignent également la manière dont les détaillants couverts encouragent les unités supplémentaires lors d'une transaction. Les fournisseurs de chocolat éligible doivent concevoir des campagnes autour des canaux et des offres que les règles autorisent.
Allergies et restrictions alimentaires croissantes
L'incertitude liée aux allergènes peut exclure les acheteurs allergiques de certaines offres de chocolat spécifiques, faisant de l'étiquetage fiable une condition d'achat. Le 16 juin 2025, l'Agence des normes alimentaires a conseillé aux consommateurs souffrant d'allergies alimentaires de ne pas acheter certains chocolats de style dubaïote importés, sauf s'ils pouvaient confirmer qu'ils étaient destinés à la vente au Royaume-Uni. Une surveillance ciblée de 45 échantillons de chocolat pistache de style dubaïote achetés en Angleterre, au Pays de Galles et en Irlande du Nord de juillet à octobre 2025 a révélé des arachides ou du sésame non déclarés dans 18 d'entre eux, répartis sur 14 marques. Tous les échantillons ont été testés pour les arachides, tandis que 42 avaient des résultats de sésame rapportés. L'agence a indiqué que la plupart des chocolats de style dubaïote vendus dans les magasins britanniques étaient sûrs. Sans confirmation de la destination de vente au Royaume-Uni, les acheteurs allergiques ont été conseillés d'éviter ces importations, laissant les vendeurs dans l'impossibilité de compter sur ce groupe d'acheteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Produit :
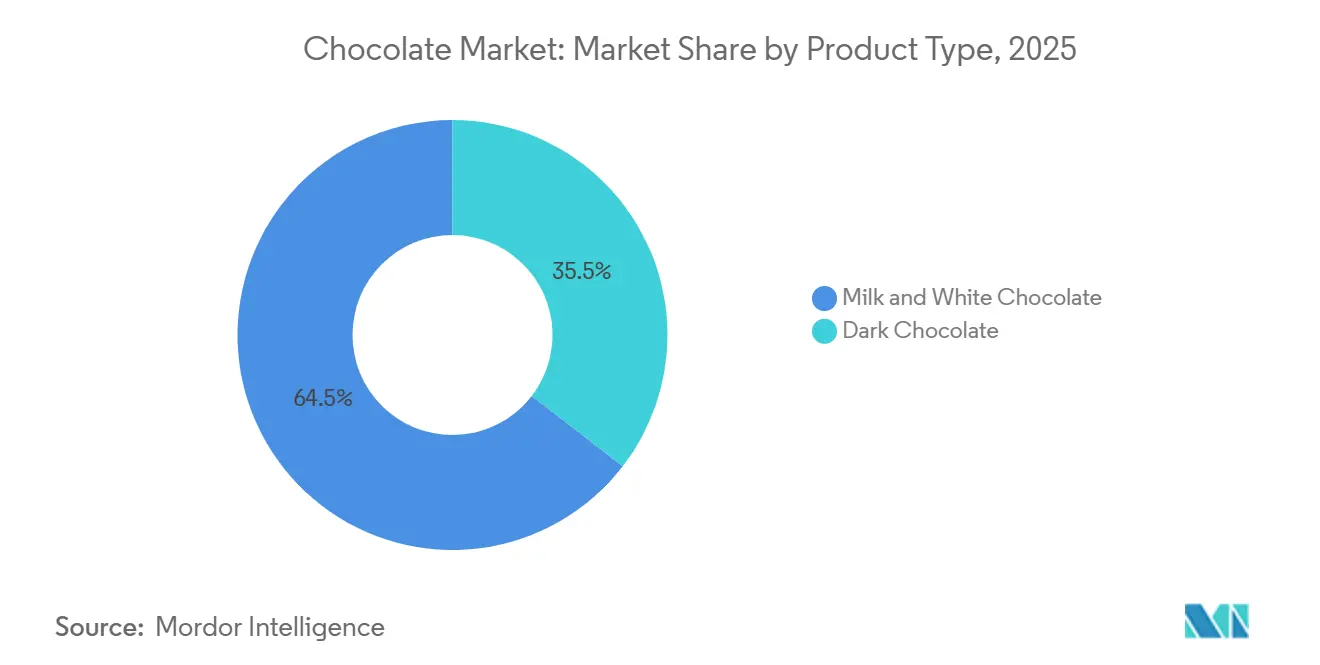
Large Attrait du Chocolat au Lait et Intérêt Ciblé pour le Chocolat NoirLe chocolat au lait et le chocolat blanc représentaient une part de 64,41 % de la taille du marché du chocolat en 2026, ce qui en fait le segment le plus important. Dans son étude des habitudes de consommation plaisir de 2025, la National Confectioners Association a identifié le chocolat au lait comme la confiserie préférée des Américains à travers les générations d'acheteurs. Cette préférence s'étend à toutes les tranches d'âge, de sorte que la partie chocolat au lait du segment ne dépend pas d'une seule génération étroite d'acheteurs aux États-Unis.
Le chocolat noir est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,15 % de 2027 à 2032. Les recherches sur Ocado.com pour les œufs de Pâques en chocolat noir ont augmenté de 247 % pour la période du 15 décembre 2025 au 8 mars 2026, par rapport à la période du 16 décembre 2024 au 9 mars 2025. Ce terme de recherche associe un type de chocolat à un format saisonnier, offrant à un détaillant un problème de sélection plus défini qu'une demande générale de chocolat. Les recherches mesurées donnent à un détaillant en ligne une raison d'inclure des recettes de chocolat noir dans son assortiment d'œufs de Pâques.

Par Forme :
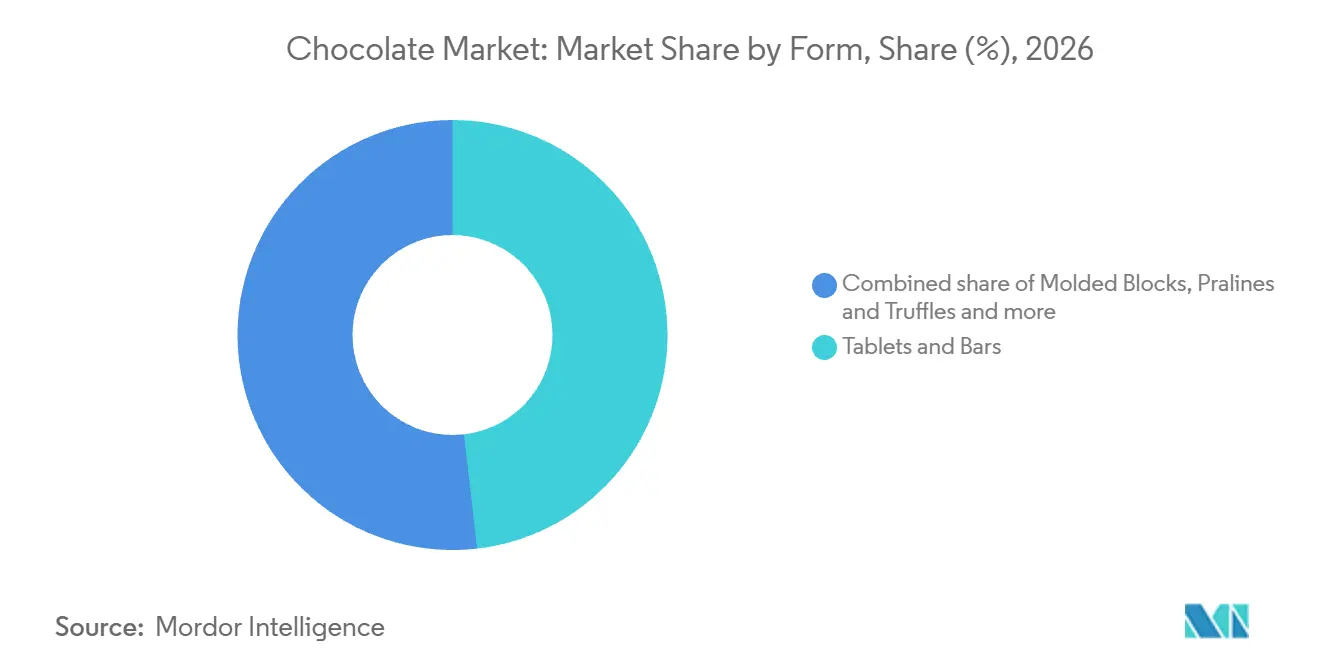
Échelle de Production des Barres et Développement des Pralines PremiumLes tablettes et barres représentaient une part de marché du chocolat de 48,17 % en 2026, ce qui en fait le segment le plus important par forme. La nouvelle ligne de Nestlé à la Fabrique de Chocolat de Sofia produisait 420 barres KitKat par minute en 2026. Une ligne dédiée à ce débit illustre le potentiel de production industrielle de cette forme, avec l'offre commerciale construite autour d'unités répétées d'un produit chocolaté de marque fini. La brochure 2026 de la Chambre de Commerce Bulgaro-Suisse indique que l'expansion de Sofia a été motivée par la demande croissante de KitKat en Europe et dans le monde, et que la production de la nouvelle ligne atteint 30 marchés internationaux.
Les pralines et truffes sont le segment à la croissance la plus rapide, avec un CAGR projeté de 4,8 % de 2027 à 2032. Lindt & Sprüngli a indiqué que sa nouvelle gamme de pralines Signature a contribué à stimuler la croissance 2025 dans sa catégorie premium française. Les autres formes comprennent les lapins en chocolat, dont la National Confectioners Association a rapporté qu'ils jouent un rôle central aux côtés des confiseries saisonnières dans les célébrations de Pâques aux États-Unis, donnant à cette forme une utilisation liée aux célébrations. Lindt a cité Excellence, l'innovation en matière d'emballage et une meilleure visibilité en magasin aux côtés de ses nouvelles lignes de pralines comme moteurs de cette croissance française.
Par Gamme de Prix :
Accès Rural et Commerce de Détail Premium en Zone de TransitLe chocolat grande consommation représentait 76,61 % de la valeur du marché en 2026, ce qui en fait le segment le plus important par gamme de prix. En avril 2026, le vice-président marketing de Mondelēz India a identifié Cadbury Dairy Milk comme sa marque de chocolat phare en milieu rural et a décrit un portefeuille de chocolats à prix unitaire bas pour soutenir la pénétration de la catégorie dans ce segment. L'approche fait du montant dépensé pour un achat de chocolat une voie pour atteindre un groupe d'acheteurs ruraux défini, tout en maintenant la proposition attachée à une marque établie. Le même entretien a noté que les prix du chocolat ont migré vers des niveaux plus élevés au fil des décennies, tandis que les prix les plus bas restent au cœur de la pénétration des biscuits.
Le chocolat premium est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,65 % de 2027 à 2032. En 2025, l'activité Global Travel Retail de Lindt & Sprüngli, qui vendait des produits Lindt dans les boutiques hors taxes, a progressé de 19,6 %. Lindt a attribué ce résultat au succès du Chocolat de Style Dubaï Lindt, qui, selon elle, a séduit les voyageurs du monde entier.
Par Type d'Ingrédient :
Identité de Formulation et Différenciation Basée sur l'OrigineLe chocolat à base de produits laitiers était le segment le plus important, représentant 80,92 % de la valeur du marché en 2026. Une enquête YouGov de juin 2025 auprès de 18 951 participants en Allemagne a révélé que 48 % préféraient le chocolat au lait entier, mesurant la préférence déclarée. L'usine West Hershey de The Hershey Company produit plus de 70 millions de Hershey's Kisses Milk Chocolates chaque jour à Hershey, en Pennsylvanie. Cette usine fabrique également des barres de chocolat au lait et des barres de chocolat au lait aux amandes.
Le chocolat à base végétale est le segment à la croissance la plus rapide, avec un CAGR projeté de 5,9 % de 2027 à 2032. L'alternative de chocolat blanc blond à base végétale d'Ombar est devenue disponible dans les magasins Tesco Extra à l'échelle nationale au Royaume-Uni le 21 avril 2025. Ce référencement en grande surface a donné à une alternative sans produits laitiers accès aux acheteurs des supermarchés grand public. Dans son analyse européenne du cacao, le CBI rapporte que l'intérêt des consommateurs pour l'origine et la qualité des ingrédients stimule la popularité croissante du chocolat à origine unique pour ses profils de saveurs distinctifs.
Par Canal de Distribution :
Assortiments de Détail et Offres en Ligne CibléesLes supermarchés/hypermarchés étaient le segment le plus important, avec 43,69 % de la valeur du marché en 2026. Un supermarché peut proposer plusieurs types, prix et formats de chocolat dans un même espace de vente au détail, permettant aux fournisseurs de développer des rôles distincts pour les produits d'une même gamme. Au cours des 52 dernières semaines couvertes par l'analyse Circana d'août 2026, les supermarchés d'épicerie britanniques ont gagné des parts dans les catégories de confiserie, y compris le chocolat. Un fournisseur de chocolat se concentrant uniquement sur les magasins indépendants manquerait le canal qui gagne du terrain dans cette comparaison britannique.
Les boutiques de vente en ligne sont le segment à la croissance la plus rapide, avec un CAGR projeté de 6,85 % de 2027 à 2032. Ocado Retail a rapporté une croissance des ventes de 355 % en glissement annuel pour son Guinness Rugby Ball Easter Egg sur Ocado.com, comparant la période du 15 décembre 2025 au 8 mars 2026 avec celle du 16 décembre 2024 au 9 mars 2025. Le thème rugby et la formulation de chocolat infusé à l'alcool donnent à l'offre une identité spécifique au sein d'une gamme de Pâques.
Analyse géographique
Marché du Chocolat en Europe
L'Europe représentait une part de 43,46 % de la taille du marché du chocolat en 2026, ce qui en fait la première géographie. Le CBI a évalué le marché européen du chocolat à 49,3 milliards USD en 2025, la base de dépenses derrière la position dominante de la région. L'industrie chocolatière suisse, englobant les produits finis et semi-finis y compris la poudre, a exporté 136 829 tonnes métriques en 2025, en baisse de 9,3 % par rapport à 2024. Les exportations représentaient 71,1 % du volume des ventes de l'industrie suisse cette année-là. Les exportations étant le principal débouché, la baisse du volume des exportations a pesé sur le canal principal de cette base d'approvisionnement suisse.
Marché du Chocolat au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique est la géographie à la croissance la plus rapide, avec un CAGR projeté de 5,75 % de 2027 à 2032. Dubai Duty Free a vendu du chocolat de style dubaïote sous 13 marques en 2025 via son activité de commerce de détail aéroportuaire. L'Arabie Saoudite a séparément exporté près de 12 000 tonnes métriques de chocolat en 2025. Le chocolat de style dubaïote a soutenu les performances de confiserie de Dubai Duty Free, montrant comment un style de produit a soutenu les ventes de plusieurs marques. Les exportations saoudiennes montrent que le chocolat quitte le pays en volume commercial.
En Amérique du Nord, 82 % des consommateurs américains souhaitaient des articles de confiserie spécifiques aux fêtes avec des emballages, des formes et des saveurs spéciaux en 2025, mettant en évidence une opportunité de produit liée aux occasions. L'opportunité du chocolat importé en Asie-Pacifique est illustrée par l'augmentation rapportée de 134,3 % des dépenses de la Chine en confiseries chocolatées italiennes lors du Festival du Printemps 2025. En Amérique du Sud, la production d'œufs de Pâques en chocolat au Brésil est passée de 45 millions d'unités en 2025 à 46 millions en 2026, la production débutant en août précédent. Étant donné que la production d'œufs de Pâques au Brésil commence en août précédent, les producteurs s'engagent sur leur gamme saisonnière des mois avant la fenêtre de vente.
Cadre Réglementaire et Perspectives
La comparaison évalue les juridictions sélectionnées du point de vue des fournisseurs vendant du chocolat préemballé, en se concentrant sur la composition et l'étiquetage. La colonne Royaume-Uni couvre les règles de composition de l'Angleterre, tandis que les autres colonnes utilisent les cadres nationaux indiqués. Les règles existantes établissent la base de conception des produits, tandis que les nouvelles exigences adoptées et les propositions en attente orientent la direction de la préparation commerciale.
Tableau Réglementaire
| Facteur de décision | Canada | Royaume-Uni | Chine | Brésil | Afrique du Sud |
|---|---|---|---|---|---|
| Autorité principale | Agence canadienne d'inspection des aliments | Autorités alimentaires locales en Angleterre | Administration d'État pour la Réglementation du Marché | Agência Nacional de Vigilância Sanitária (Anvisa) | Département de la Santé et praticiens municipaux de la Santé Environnementale |
| Instruments clés ou orientation | Exigences d'étiquetage nutritionnel du Règlement sur les aliments et drogues | Règlement de 2003 sur les produits à base de cacao et de chocolat (Angleterre) | Norme de qualité recommandée GB/T 19343-2025 ; mesures d'étiquetage alimentaire à partir du 16 mars 2027 | RDC 723/2022 ; RDC 429/2020 ; Loi 15.404/2026 à partir du 6 mai 2027 | R146 et amendements ; proposition d'étiquetage nutritionnel R3337 en projet |
| Effet commercial | Symboles pour les aliments éligibles ; les marchandises importées, fabriquées au Canada ou emballées au détail avant 2026 peuvent continuer à être vendues | Descriptions réservées et composition ; déclarations de solides de cacao et, le cas échéant, de solides de lait pour les produits couverts | Référence de qualité recommandée ; modifications d'étiquettes avec date et texte obligatoire à venir | Composition du produit et étiquettes nutritionnelles déclenchées par des seuils ; déclarations de cacao 2027 soumises à une mise en œuvre complémentaire | Étiquetage du nom du produit et de la composition ; étiquettes nutritionnelles proposées en face avant au-dessus des seuils spécifiés si adoptées |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Durcissement | Durcissement | Durcissement |
| Source: Mordor Intelligence | |||||
La transition achevée du Canada pour les symboles nutritionnels en face avant permet la poursuite de la vente des marchandises importées, fabriquées au Canada ou emballées au détail avant le 1er janvier 2026, tandis que la surveillance de l'Agence des normes alimentaires en Angleterre, au Pays de Galles et en Irlande du Nord en 2025/26 a révélé que 22 des 40 produits chocolatés solides préemballés échantillonnés étaient insatisfaisants au regard du Règlement sur les produits à base de cacao et de chocolat, signalant un contrôle actif de la composition et de l'étiquetage pour les fournisseurs. Les modifications du 16 mars 2027 en Chine augmentent les hauteurs minimales de police et la visibilité des informations de date, créant une tâche de reconception d'étiquette pour les produits préemballés concernés. La catégorie de chocolat définie au Brésil passe de 25 % à 35 % de solides totaux de cacao minimum le 6 mai 2027, avec au moins 18 % de beurre de cacao, 14 % de solides de cacao dégraissés et au plus 5 % d'autres graisses végétales autorisées. Le projet R3337 d'Afrique du Sud, à l'étude en octobre 2026, ajouterait des étiquettes nutritionnelles en face avant pour les produits dépassant les seuils spécifiés s'il est adopté, rendant la trajectoire politique plus exigeante.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare l'approvisionnement en cacao, la transformation des ingrédients, la fabrication de chocolat fini et la vente en gros selon l'activité qui crée la vente d'un fournisseur. Mondelēz International a travaillé avec plus de 257 000 agriculteurs Cocoa Life enregistrés en 2025. Le programme Cocoa Life couvrait environ 100 % du volume de cacao approvisionné par Mondelēz pour son activité chocolat, et la coordination de ce programme d'achat est une activité différente de la gestion d'une usine de produits finis, c'est pourquoi le tableau sépare les étapes.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Coordination de l'approvisionnement en cacao | Acheteurs de cacao opérant des programmes d'approvisionnement tels que Mondelēz International Inc. | Ventes de cacao par les fournisseurs en amont | Coordination de la participation au programme et du cacao acheté | Relier les dossiers des fournisseurs aux lots de cacao achetés |
| Transformation des ingrédients de cacao | Transformateurs d'ingrédients de cacao tels que Guan Chong Berhad | Ventes d'ingrédients de cacao et de chocolat industriel | Adaptation des spécifications des ingrédients aux exigences des produits finis | Convenir des spécifications des ingrédients avec les fabricants en aval |
| Fabrication de chocolat fini | Fabricants de chocolat tels que Chocoladefabriken Lindt & Sprüngli AG | Ventes de chocolat fini de marque | Alignement de l'exécution en usine avec le portefeuille de produits | Affecter des gammes de produits stables aux capacités de production appropriées |
| Vente en gros de marque | Vendeurs en gros de chocolat tels que Chocoladefabriken Lindt & Sprüngli AG | Ventes en gros de chocolat | Dépendance à l'accès aux clients grossistes | Élargir les relations avec les clients grossistes |
| Source: Mordor Intelligence | ||||
L'activité 2025 de Lindt & Sprüngli combinait 11 usines de fabrication, 6 en Europe et 5 aux États-Unis, avec la vente en gros comme son principal canal de vente. Le groupe vendait principalement en Europe et en Amérique du Nord, faisant de l'accès commercial dans ces régions un complément important à la capacité de fabrication. La possession de la production laisse donc la capture de valeur en aval dépendante de la capacité du fabricant à atteindre les acheteurs via ses canaux de vente.
Paysage Concurrentiel
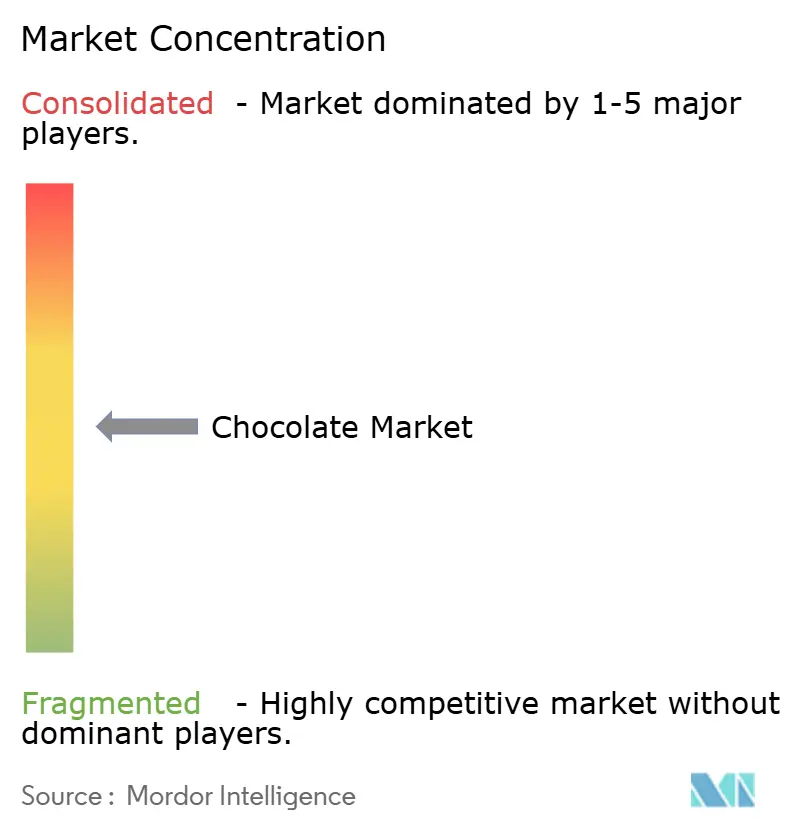
Le noyau de marque établi comprend Mars, Incorporated, via les marques Mars Wrigley Snickers, Twix et M&M's, et Nestlé S.A., dont la catégorie confiserie est menée par KitKat. Ferrero International S.A., la société mère du Groupe Ferrero, participe via un portefeuille de groupe comprenant Ferrero Rocher et Kinder, tandis que The Hershey Company fournit Hershey's et Reese's et Mondelēz International Inc. commercialise Cadbury Dairy Milk, Milka et Toblerone. Mondelēz International a déclaré 19,43 milliards USD de chiffre d'affaires net sur l'ensemble de son portefeuille pour les 6 mois se terminant le 30 juin 2026. Mars a annoncé le 23 septembre 2025 que ses 10 usines européennes Mars Wrigley produisaient environ 900 000 tonnes métriques par an sous des marques incluant Snickers, Twix, M&M's et la gomme Freedent/Extra.
L'investissement en amont des produits finis offre un moyen de soutenir plusieurs marques à partir d'une plateforme partagée de transformation du chocolat. The Hershey Company a inauguré l'installation de Transformation du Chocolat Reese à Hershey, en Pennsylvanie, le 16 avril 2025, en tant qu'extension de son usine Reese existante. L'installation a été construite pour fournir du chocolat aux marques incluant Reese's, Kit Kat et Hershey's. Hershey décrit l'usine comme sa première usine de fabrication numérique entièrement intégrée, avec une technologie conçue pour une vitesse accrue, une plus grande capacité et une agilité maximale. Elle qualifie l'installation de couronnement d'un investissement d'un milliard USD sur une décennie dans son réseau de chaîne d'approvisionnement.
Mars Wrigley, l'activité confiserie de Mars, a également rapporté en septembre 2025 que les 10 usines utilisaient des énergies renouvelables. Mars a acheté des garanties d'origine pour l'électricité renouvelable restante et l'équivalent biométhane à l'électricité et au gaz utilisés dans ses opérations de confiserie européennes directes. Les mesures de l'UE applicables à partir du 27 septembre 2026 interdisent les allégations environnementales génériques sans performance environnementale excellente reconnue pertinente. Le considérant de la directive exclut les allégations clairement et bien visiblement spécifiées de 100 % d'énergie renouvelable pour la production d'emballages de cette interdiction lorsqu'elles sont spécifiées sur le même support, tandis que d'autres règles de protection des consommateurs s'appliquent. Un fabricant de chocolat cherchant l'exclusion de la revendication spécifique doit énoncer clairement et bien visiblement la portée de sa revendication d'énergie renouvelable, et le compte rendu de Mars sur l'énergie couverte par des garanties d'origine illustre le niveau de détail impliqué.
Leaders de l'Industrie du Chocolat
-
Mars, Incorporated
-
Nestlé S.A.
-
Ferrero International S.A.
-
The Hershey Company
-
Mondelēz International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chocolat Entreprises couvertes dans ce rapport
- Mars, Incorporated
- Mondelēz International Inc.
- Nestlé S.A.
- Ferrero International S.A.
- The Hershey Company
- Barry Callebaut AG
- Meiji Holdings Co., Ltd.
- Chocoladefabriken Lindt & Sprüngli AG
- Yıldız Holding (Godiva / Ülker)
- Lotte Wellfood Co., Ltd.
- Arcor S.A.I.C.
- August Storck KG
- ITC Limited
- Morinaga & Co., Ltd.
- Guan Chong Berhad
- Blommer Chocolate Company
- Valrhona S.A.S.
- Ritter Sport (Alfred Ritter GmbH & Co. KG)
- Fazer Group
- Ghirardelli Chocolate Company
Développements industriels récents dans Marché du Chocolat
- Sep 2026 : Mondelēz International a annoncé les Toblerone Diamond Truffles with Biscoff, comprenant une boîte premium de 495 grammes en exclusivité chez Costco dans 10 marchés, avec une disponibilité dans certains magasins Costco à l'annonce.
- Sep 2026 : Meiji Co., Ltd. a annoncé Chocolate Kouka Cacao 72% Cacao Flavanol Plus, un chocolat à étiquette fonctionnelle contenant du flavanol de cacao, avec le 29 septembre comme date de lancement national prévue au Japon.
- Sep 2026 : The Hershey Company a annoncé les Hershey's Creme Bars, des barres de chocolat au lait avec des fourrages à la crème en variétés Caramel Salé et Affogato.
Périmètre et Méthodologie
Aperçu de la segmentation
| Chocolat noir |
| Chocolat au lait et chocolat blanc |
| Tablettes et barres |
| Blocs moulés |
| Pralines et truffes |
| Autres formes |
| Grande consommation |
| Premium |
| À base de produits laitiers |
| À base de plantes |
| À origine unique |
| Supermarchés/Hypermarchés |
| Magasins de vente au détail en ligne |
| Épicerie de proximité |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Chocolat noir | |
| Chocolat au lait et chocolat blanc | ||
| Par forme | Tablettes et barres | |
| Blocs moulés | ||
| Pralines et truffes | ||
| Autres formes | ||
| Par gamme de prix | Grande consommation | |
| Premium | ||
| Par type d'ingrédient | À base de produits laitiers | |
| À base de plantes | ||
| À origine unique | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Magasins de vente au détail en ligne | ||
| Épicerie de proximité | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Définition du marché
- Chocolat au lait et chocolat blanc - Le chocolat au lait est un chocolat solide fabriqué avec du lait (sous forme de lait en poudre, de lait liquide ou de lait concentré) et des solides de cacao. Le chocolat blanc est fabriqué à partir de beurre de cacao et de lait et ne contient absolument aucun solide de cacao. Le périmètre comprend les chocolats ordinaires, les variantes à faible teneur en sucre et sans sucre.
- Caramels et nougats - Les caramels comprennent les bonbons durs, moelleux et petits ou à croquer commercialisés sous l'étiquette caramel ou confiserie de type caramel. Le nougat est une confiserie moelleuse dont les ingrédients de base sont les amandes, le sucre et le blanc d'œuf ; il est originaire d'Europe et des pays du Moyen-Orient.
- Barres de céréales - Une collation composée de céréales de petit-déjeuner compressées en forme de barre et maintenues ensemble par une forme d'adhésif comestible. Le périmètre comprend les barres de collation fabriquées avec des céréales telles que le riz, l'avoine, le maïs, etc. mélangées à un sirop liant. Cela inclut également les produits étiquetés comme barres de céréales, barres de céréales traitées ou barres de grains.
- Chewing-gum - Il s'agit d'une préparation à mâcher, généralement fabriquée à partir de chicle aromatisé et sucré ou de substituts tels que l'acétate de polyvinyle. Les types de chewing-gums inclus dans le périmètre sont les chewing-gums sucrés et les chewing-gums sans sucre.
| Mot-clé | Définition |
|---|---|
| Chocolat noir | Le chocolat noir est une forme de chocolat contenant des solides de cacao et du beurre de cacao sans lait. |
| Chocolat blanc | Le chocolat blanc est le type de chocolat contenant le pourcentage le plus élevé de solides laitiers, généralement autour ou au-dessus de 30 %. |
| Chocolat au lait | Le chocolat au lait est fabriqué à partir de chocolat noir à faible teneur en solides de cacao et à teneur plus élevée en sucre, plus un produit laitier. |
| Bonbon dur | Un bonbon fabriqué à partir de sucre et de sirop de maïs bouillis sans cristallisation. |
| Caramels | Un bonbon dur et moelleux, souvent brun, fabriqué à partir de sucre bouilli avec du beurre. |
| Nougats | Un bonbon moelleux ou cassant contenant des amandes ou d'autres noix et parfois des fruits. |
| Barre de céréales | Une barre de céréales est un produit alimentaire en forme de barre, fabriqué en pressant des céréales et généralement des fruits secs ou des baies, qui sont dans la plupart des cas liés ensemble par du sirop de glucose. |
| Barre protéinée | Les barres protéinées sont des barres nutritionnelles qui contiennent une proportion élevée de protéines par rapport aux glucides/lipides. |
| Barre fruits et noix | Ces barres sont souvent à base de dattes avec d'autres ajouts de fruits secs et de noix et, dans certains cas, d'arômes. |
| NCA | La National Confectioners Association est une organisation professionnelle américaine qui promeut le chocolat, les bonbons, les chewing-gums et les menthes, ainsi que les entreprises qui fabriquent ces friandises. |
| CGMP | Les bonnes pratiques de fabrication actuelles sont celles qui se conforment aux directives recommandées par les agences compétentes. |
| Aliments non normalisés | Les aliments non normalisés sont ceux qui n'ont pas de norme d'identité ou qui s'écartent d'une norme prescrite de quelque manière que ce soit. |
| IG | L'indice glycémique (IG) est une façon de classer les aliments contenant des glucides en fonction de la lenteur ou de la rapidité avec laquelle ils sont digérés et augmentent la glycémie sur une période de temps. |
| Lait écrémé en poudre | Le lait écrémé en poudre est obtenu en éliminant l'eau du lait écrémé pasteurisé par séchage par atomisation. |
| Flavanols | Les flavanols sont un groupe de composés présents dans le cacao, le thé, les pommes et de nombreux autres aliments et boissons à base de plantes. |
| WPC | Concentré de protéines de lactosérum - la substance obtenue par l'élimination de constituants non protéiques suffisants du lactosérum pasteurisé de sorte que le produit sec fini contienne plus de 25 % de protéines. |
| LDL | Lipoprotéine de basse densité - le mauvais cholestérol |
| HDL | Lipoprotéine de haute densité - le bon cholestérol |
| BHT | L'hydroxytoluène butylé est un produit chimique fabriqué en laboratoire qui est ajouté aux aliments comme conservateur. |
| Carraghénane | Le carraghénane est un additif utilisé pour épaissir, émulsifier et conserver les aliments et les boissons. |
| Sans | Ne contenant pas certains ingrédients, tels que le gluten, les produits laitiers ou le sucre. |
| Beurre de cacao | C'est une substance grasse obtenue à partir des fèves de cacao, utilisée dans la fabrication de confiseries. |
| Pastellies | Un type de bonbon brésilien fabriqué à partir de sucre, d'œufs et de lait. |
| Dragées | Petits bonbons ronds enrobés d'une coque de sucre dur. |
| CHOPRABISCO | Association royale belge du secteur du chocolat, des pralines, des biscuits et de la confiserie - une association professionnelle qui représente le secteur belge du chocolat. |
| Directive européenne 2000/13 | Une directive de l'Union européenne qui réglemente l'étiquetage des produits alimentaires. |
| Kakao-Verordnung | L'ordonnance allemande sur le chocolat, un ensemble de réglementations qui définissent ce qui peut être étiqueté comme « chocolat » en Allemagne. |
| FASFC | Agence fédérale pour la sécurité de la chaîne alimentaire |
| Pectine | Une substance naturelle dérivée des fruits et légumes. Elle est utilisée en confiserie pour créer une texture gélifiée. |
| Sucres invertis | Un type de sucre composé de glucose et de fructose. |
| Émulsifiant | Une substance qui aide à mélanger deux liquides qui ne se mélangent pas ensemble. |
| Anthocyanes | Un type de flavonoïde responsable des couleurs rouge, violette et bleue des confiseries. |
| Aliments fonctionnels | Des aliments qui ont été modifiés pour fournir des avantages supplémentaires pour la santé au-delà de la nutrition de base. |
| Certificat casher | Cette certification vérifie que les ingrédients, le processus de production incluant toutes les machines, et/ou le processus de service alimentaire est conforme aux normes de la loi alimentaire juive. |
| Extrait de racine de chicorée | Un extrait naturel de la racine de chicorée qui est une bonne source de fibres, de calcium, de phosphore et de folate. |
| DDR | Dose journalière recommandée |
| Gummies | Un bonbon moelleux à base de gélatine souvent aromatisé aux fruits. |
| Nutraceutiques | Aliments ou compléments alimentaires dont on prétend qu'ils ont des effets bénéfiques sur la santé. |
| Barres énergétiques | Des barres de collation riches en glucides et en calories conçues pour fournir de l'énergie en déplacement. |
| BFSO | Organisation belge de sécurité alimentaire pour la chaîne alimentaire. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies, et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à tous les niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




