
Taille et parts du marché des antennes à puce
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.49 Milliards de dollars |
| Taille du Marché (2031) | 5.88 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des antennes à puce par Mordor Intelligence
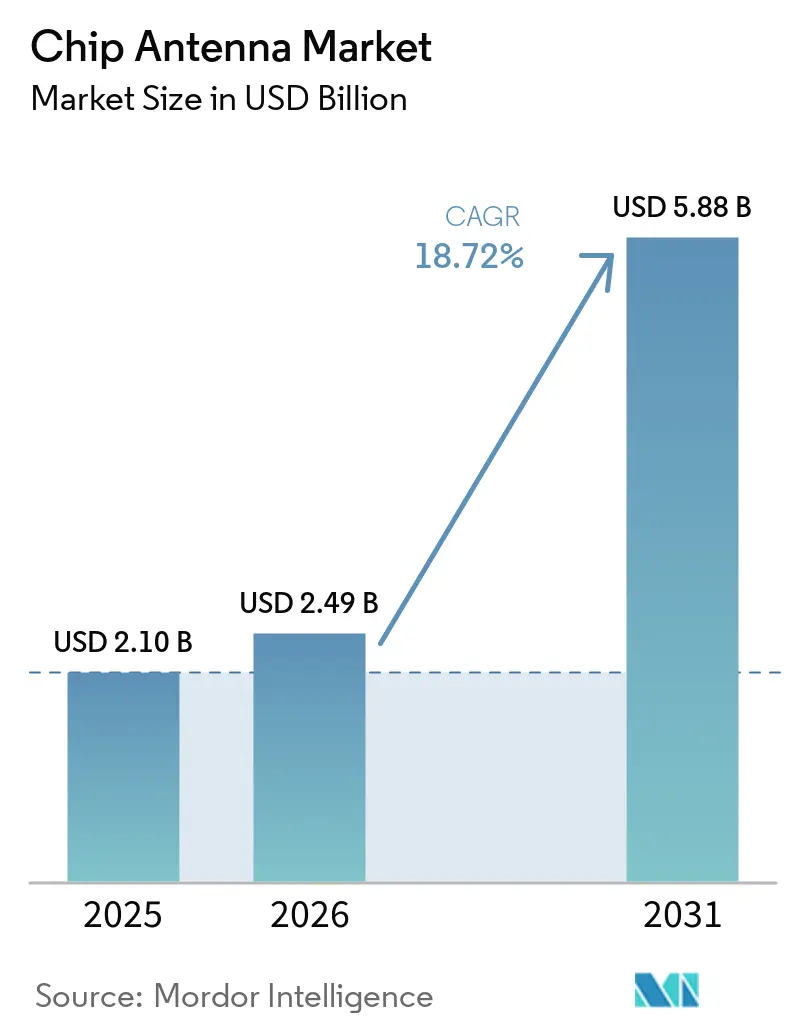
La taille du marché des antennes à puce était évaluée à 2,10 milliards USD en 2025 et devrait croître de 2,49 milliards USD en 2026 pour atteindre 5,88 milliards USD d'ici 2031, à un TCAC de 18,72 % durant la période de prévision (2026-2031).
La miniaturisation rapide de l'électronique grand public, le déploiement de la 5G et une flotte croissante d'appareils IoT sont les principales forces qui élargissent la demande d'antennes compactes et haute performance pouvant s'intégrer là où les formats PCB ou FPC classiques ne le permettent pas. Les succès de conception dans les dispositifs portables Bluetooth Low Energy, l'adoption des antennes LTCC dans les radars embarqués en cabine et les exigences de référence Wi-Fi 6E dans les appareils électroménagers intelligents accélèrent les expéditions en volume, tandis que les réseaux industriels 5G privés fournissent une couche supplémentaire de croissance à long terme. Parallèlement, les litiges en matière de brevets liés à la géométrie fractale et l'obstacle technique de la coexistence multi-radio dans les appareils ultra-compacts poussent les fournisseurs à rechercher des matériaux et des facteurs de forme innovants permettant d'améliorer l'efficacité et de réduire l'encombrement.
Points clés du rapport
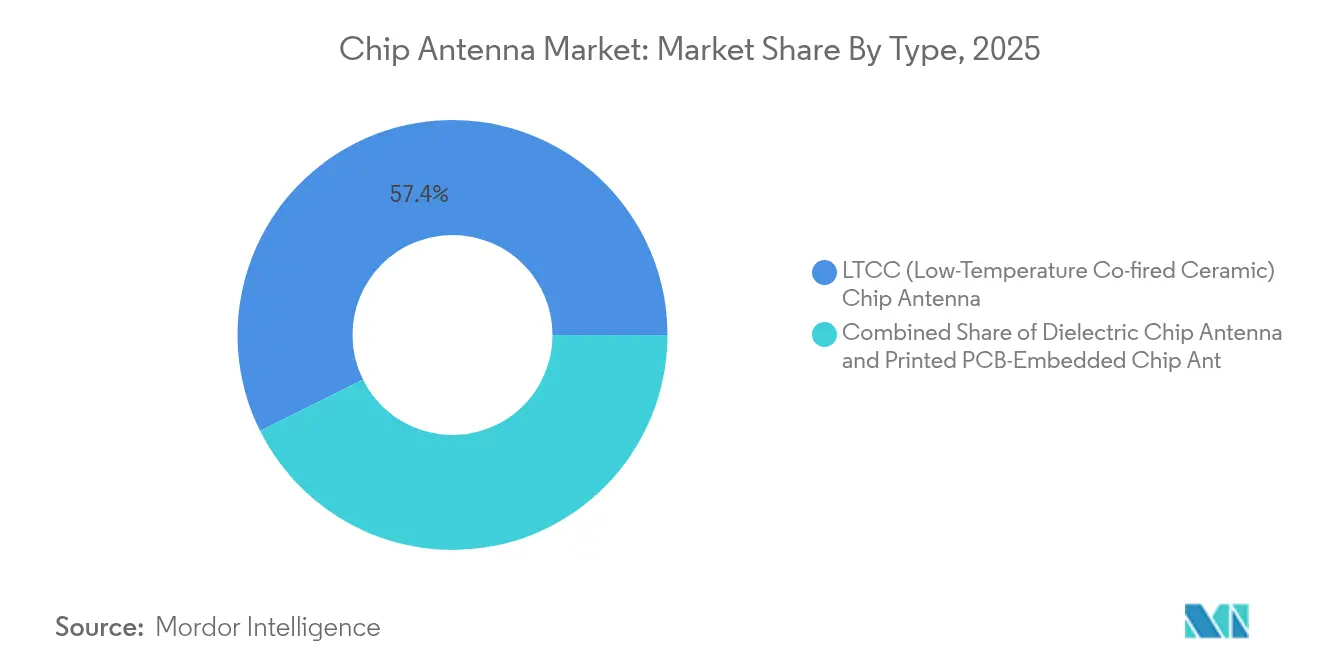
- Par type, les antennes LTCC ont capté 57,35 % de la part de marché des antennes à puce en 2025 ; la céramique diélectrique devrait croître à un TCAC de 19,86 % d'ici 2031.
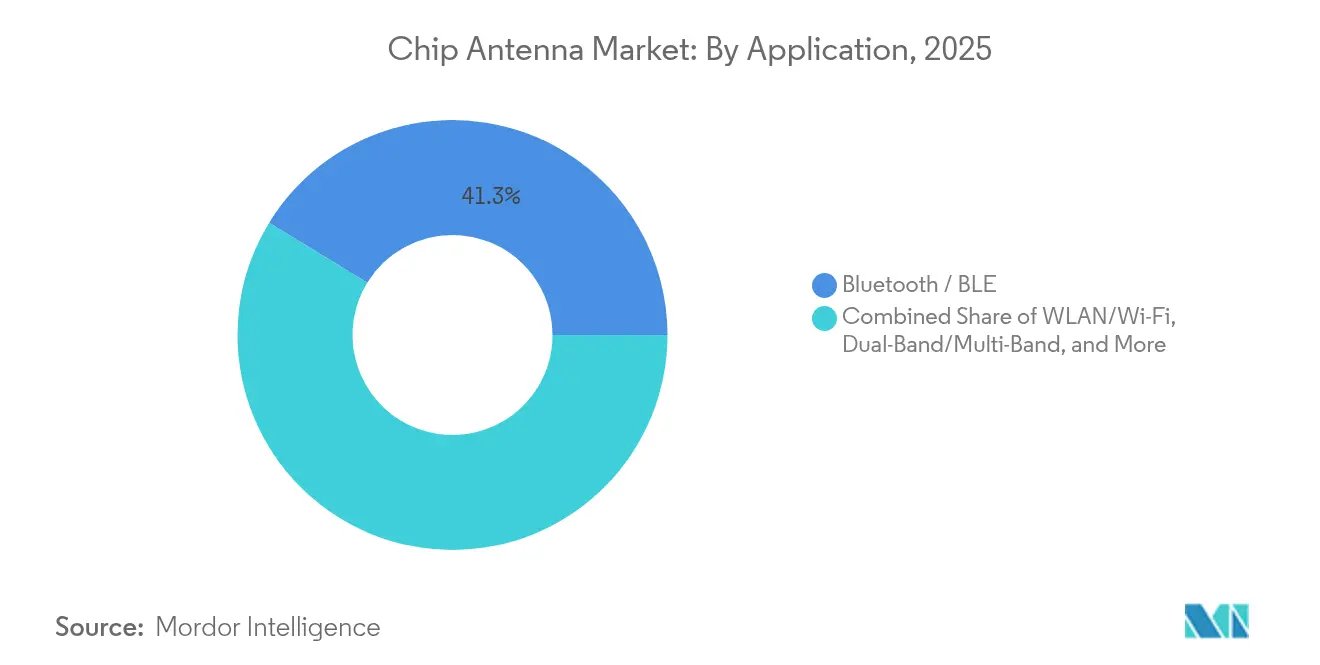
- Par application, Bluetooth/BLE représentait 41,25 % de la taille du marché des antennes à puce en 2025, tandis que le segment GPS/GNSS devrait se développer à un TCAC de 20,92 % d'ici 2031.
- Par utilisateur final, l'infrastructure informatique et des télécommunications représentait 32,45 % des revenus en 2025 ; le secteur automobile progresse à un TCAC de 19,73 % jusqu'en 2031.
- Par région, l'Asie-Pacifique était en tête avec une part de revenus de 45,60 % en 2025 ; l'Amérique du Nord devrait se développer à un TCAC de 19,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Succès de conception Bluetooth LE pour les dispositifs portables | +4.80% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Antennes LTCC dans les radars ADAS embarqués en cabine | +3.80% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Conceptions de référence Wi-Fi 6E dans les appareils électroménagers intelligents | +3.40% | Mondial | Court terme (≤ 2 ans) |
| Réseaux industriels 5G privés | +2.90% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Succès de conception Bluetooth LE pour les dispositifs portables dans les regroupements OEM
Le Bluetooth Low Energy est devenu le protocole de facto pour les montres connectées, les capteurs de fitness et les dispositifs médicaux portables émergents. Les équipementiers de premier rang ont commencé à standardiser les dispositions d'antenne sur plusieurs familles de produits, permettant des achats à économies d'échelle et des cycles de renouvellement de plateforme plus rapides. La série nRF54L de Nordic Semiconductor illustre cette tendance avec une radio à plus haute efficacité et une disposition de référence optimisée pour les antennes à puce. Les expéditions annuelles d'appareils Bluetooth LE ont dépassé 1,8 milliard en 2024, un chiffre qui maintient les fournisseurs d'antennes sur une trajectoire de capacité ascendante. La convergence de conception se répand dans les catégories industrielles et médicales où la fiabilité, la biocompatibilité et les mises à jour du micrologiciel par voie hertzienne ajoutent des exigences de performance supplémentaires. En conséquence, les fournisseurs investissent dans des réseaux d'impédance accordables et des céramiques à haute constante diélectrique pour équilibrer la taille et l'efficacité.
Antennes LTCC adoptées dans les modules radar ADAS embarqués en cabine
Les constructeurs automobiles intègrent de plus en plus des radars derrière les garnitures de pavillon et les tableaux de bord pour surveiller les occupants. Ces emplacements exigent des antennes capables de résister aux cycles thermiques et d'offrir un gain stable à 76-81 GHz. Les substrats LTCC répondent aux deux exigences grâce à leur faible tangente de pertes et leur stabilité dimensionnelle. L'antenne directionnelle RHCP de Johanson Technology combine la qualification AEC-Q200 avec un profil mince résistant au désaccordage causé par les garnitures en plastique[1]. Des alliances parallèles de R&D, telles qu'Indie Semiconductor avec GlobalFoundries, ciblent des SoC radar à 77 GHz et 120 GHz qui nécessitent des réseaux d'antennes tout aussi précis. Ces évolutions élèvent les antennes à puce de composants accessoires à des composants critiques pour la sécurité, régis par les processus PPAP automobile et les flux de travail ISO 26262.
Les conceptions de référence Wi-Fi 6E imposent des antennes à puce dans les appareils électroménagers intelligents
L'ouverture de la bande 6 GHz a doublé le plafond du spectre sans licence, permettant aux OEM d'appareils électroménagers d'intégrer de véritables radios tribandes. Les plateformes de référence des fournisseurs de jeux de puces circulent désormais avec des empreintes d'antennes à puce explicites pour maintenir l'isolation entre les voies 2,4, 5 et 6 GHz. Le module Type 2FY de Murata Manufacturing, conçu autour du CYW55513 d'Infineon, est livré pré-certifié pour les marchés américain et européen et démontre une amélioration de moins de 2 dB de la perte de retour à 6 GHz lorsqu'il est associé à une antenne LTCC de 7 mm[2]. Cette intégration met davantage l'accent sur les structures de filtrage spatial et les réseaux d'adaptation que seuls des fournisseurs d'antennes spécialisés peuvent actuellement produire à grande échelle.
Les réseaux industriels 5G privés stimulent la demande de capteurs sub-6 GHz
Les opérateurs d'usines et d'entrepôts déploient des réseaux NR privés pour connecter des robots, des caméras de vision artificielle et des nœuds de capteurs. Les investissements progressent à un TCAC de 42 % vers 3,5 milliards USD d'ici 2027, les premiers adoptants citant des réductions de latence de 40 ms par rapport au Wi-Fi dans les boucles de contrôle fermées. Les antennes à puce sub-6 GHz connaissent des volumes accrus, car les capteurs montés au sol et au plafond nécessitent des éléments compacts et omnidirectionnels tolérant les boîtiers métalliques. Des fonctionnalités avancées telles que la communication ultra-fiable à faible latence (URLLC) élèvent les objectifs de perte de retour et le support d'étalonnage in situ, poussant les fournisseurs à intégrer des céramiques à stabilité thermique et des techniques d'emboutissage par phases.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Écart d'efficacité par rapport aux antennes PCB/FPC dans la RA mmWave | -2.30% | Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Litiges sur la propriété intellectuelle en géométrie fractale aux États-Unis | -1.50% | Mondial (avec accent sur l'Amérique du Nord) | Court terme (≤ 2 ans) |
| Désaccordage dû à la coexistence multi-radio dans les dispositifs portables | -1.30% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Écart d'efficacité par rapport aux antennes PCB/FPC personnalisées dans les lunettes de RA mmWave
Les lunettes de réalité augmentée transmettent des données multi-gigabits sur des bandes de 24 GHz et supérieures. Les pistes en cuivre personnalisées gravées sur des FPC courbés surpassent encore les antennes à puce discrètes de jusqu'à 2 dB en puissance rayonnée totale, un écart qui impacte directement l'autonomie de la batterie et la latence graphique. La recherche sur les antennes à fente en boucle transparentes gravées sur des films à maillage métallique est prometteuse, mais l'adoption de masse reste limitée en raison de coûts de nomenclature plus élevés et de substrats fragiles. En conséquence, les marques premium de RA/RV continuent de spécifier des structures d'alimentation sur mesure, écartant les antennes à puce génériques dans ce créneau.
Les litiges sur la propriété intellectuelle en géométrie fractale aux États-Unis perturbent la diversification de la chaîne d'approvisionnement
Les litiges autour des antennes fractales multiniveaux, notamment les brevets US9362617B2 et US11349200B2 détenus par Fractus S.A., obligent les OEM à peser les frais de licence par rapport aux délais de reconception. Cette incertitude décourage les petits fournisseurs d'entrer dans les créneaux des antennes multibandes, consolide le pouvoir de négociation des acteurs établis et ralentit l'exploration de facteurs de forme alternatifs. Les lancements de projets visant la 5G bande médiane ou le GNSS double bande peuvent subir des retards de plusieurs trimestres lorsque des allégations de contrefaçon surviennent, se traduisant par un véritable frein aux revenus pour le marché des antennes à puce.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les antennes LTCC maintiennent leur avance grâce à la stabilité thermiqueLes antennes LTCC détenaient 57,35 % de la part de marché des antennes à puce en 2025 grâce à leur capacité à fonctionner aux fréquences des ondes millimétriques avec une dérive de performance minimale sous de larges variations de température. Cette domination est renforcée par l'adoption croissante dans les modules radar automobiles qui doivent supporter des profils allant jusqu'à +105 °C sur les toits de cabine. Les antennes diélectriques imprimées sont en retrait en termes de volumes mais affichent la croissance la plus rapide, soutenues par un TCAC de 19,86 % alors que les innovations en science des matériaux permettent d'atteindre des facteurs Q plus élevés dans des substrats plus minces.
La demande est également soutenue par les OEM de smartphones qui apprécient la capacité multicouche co-cuite des antennes LTCC, permettant l'intégration des réseaux de filtrage et d'adaptation à l'intérieur du même bloc céramique. À l'inverse, les antennes intégrées dans les PCB restent un choix attrayant pour les passerelles IoT sensibles aux coûts, où les tolérances de performance sont larges et les volumes unitaires se chiffrent en millions. La miniaturisation continue oriente les dépenses de R&D vers des géométries de monopôle ultra-courts, favorisant la pénétration dans les capsules médicales nécessitant une télémétrie à 2,4 GHz tout en mesurant moins de 10 mm.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
Bluetooth en tête tandis que le GPS accélèreBluetooth/BLE représentait 41,25 % des revenus de 2025, soutenu par les dispositifs portables, les serrures intelligentes et les aides auditives nécessitant des liaisons à 2,4 GHz ultra-faible consommation mais stables. La standardisation des OEM sur le BLE crée un écosystème de conception prévisible dans lequel les antennes à puce de catalogue raccourcissent les cycles de développement et réduisent les coûts de certification. Le segment GPS/GNSS est celui qui progresse le plus rapidement, à un TCAC de 20,92 %, à mesure que les voitures connectées, les drones et les terminaux d'agriculture de précision exigent une précision au niveau du centimètre.
Les récepteurs GNSS de nouvelle génération intégrant les bandes L1, L2 et L5 augmentent les exigences de gain, incitant les fabricants d'antennes à concevoir des résonateurs céramiques empilés. Le Wi-Fi, en particulier le Wi-Fi 6E, suit de près à mesure que les routeurs tribandes et les appareils électroménagers intelligents se multiplient. Les appareils multi-protocoles qui gèrent simultanément Bluetooth, Wi-Fi et LPWAN poussent les fournisseurs vers des architectures large bande ou à double alimentation qui maintiennent l'impédance sous contrôle sur une octave de fréquences.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final :
l'infrastructure télécoms domine tandis que l'automobile accélèreLes opérateurs informatiques & de télécommunications ont capté 32,45 % de la demande de 2025 grâce à la densification des petites cellules 5G et des radios de rétro-acheminement. Les DAS intérieurs et les micro-sites extérieurs emploient désormais fréquemment des antennes à puce comme éléments de référence pour les routines d'auto-étalonnage. L'électronique automobile enregistre la progression la plus forte, avec un TCAC projeté de 19,73 % jusqu'en 2031, reflétant le passage vers des fonctionnalités avancées d'aide à la conduite qui imposent radar, LTE et Wi-Fi dans chaque niveau de finition.
L'électronique grand public maintient une large base, bien que la croissance unitaire ralentisse par rapport aux volumes des véhicules connectés. Les dispositifs de santé émergent comme une frontière stratégique où la conformité réglementaire et la biocompatibilité élèvent les marges. L'IoT industriel renforce la visibilité à long terme car les capteurs de maintenance prédictive s'appuient sur des antennes à faible profil pour s'intégrer dans des boîtiers métalliques sur les sols d'usine.
Analyse géographique
Marché des Antennes à Puce en Asie-Pacifique
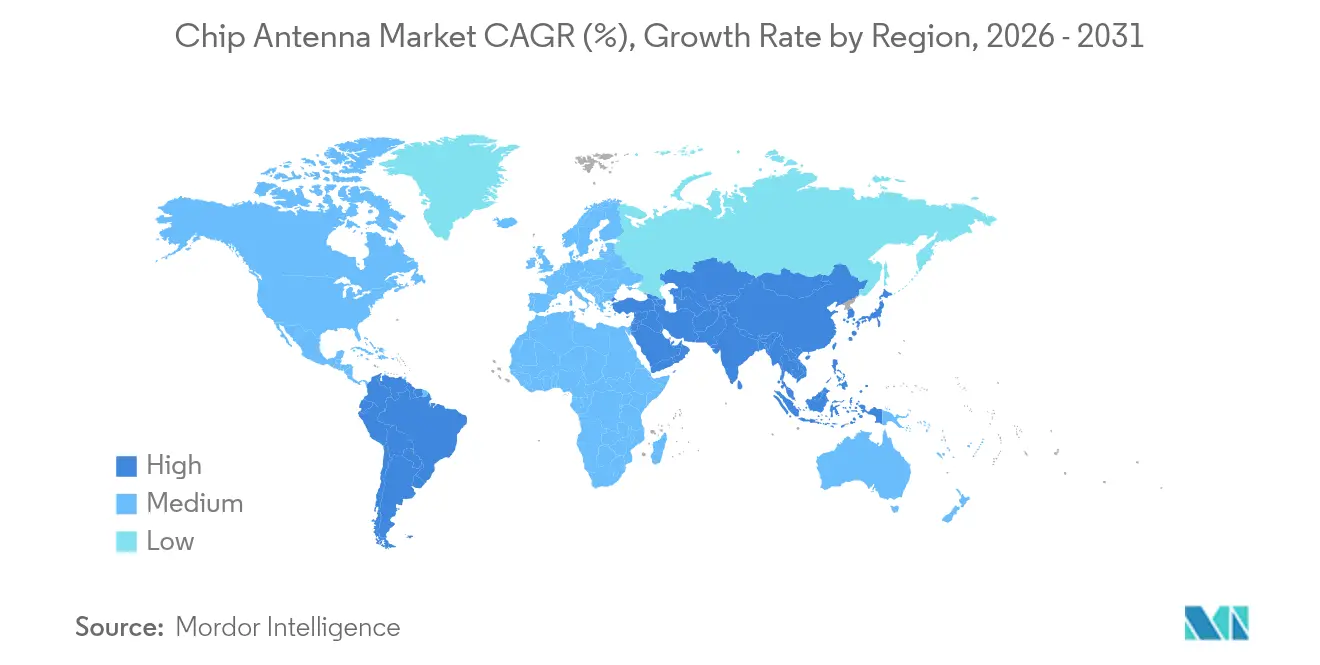
L'Asie-Pacifique contrôle 45,60 % des revenus du marché des antennes à puce et se développe à un CAGR prévisionnel de 19,48 % jusqu'en 2031. La Chine déploie plus de 2,3 millions de stations de base 5G, maintenant un pipeline d'approvisionnement à haut volume pour les antennes de petit format utilisées dans les routeurs CPE et les modules UE. L'héritage de fabrication de précision du Japon positionne les fournisseurs locaux dans le segment haut de gamme des LTCC, consolidant les chaînes d'approvisionnement vers les clients automobiles de premier rang. Les conglomérats sud-coréens exploitent leurs capacités internes pour intégrer des antennes multibandes personnalisées dans les smartphones et les appareils électroménagers, renforçant l'intégration verticale domestique.
Marché des Antennes à Puce en Amérique du Nord
L'Amérique du Nord se classe en deuxième position, les opérateurs de télécommunications réaffectant le spectre de bande moyenne et les fabricants de véhicules électriques déployant des plateformes riches en données nécessitant des liaisons sub-6 GHz robustes. La loi CHIPS and Science stimule les capacités nationales en matière de substrats et d'emballage, soutenant indirectement la production d'antennes en Arizona et au Texas. La demande émanant des grands acteurs de la défense et de l'aérospatiale génère des gains supplémentaires, car les terminaux SATCOM et les équipements utilisateurs en orbite basse terrestre s'appuient sur des réseaux phasés avec des réseaux d'alimentation en céramique.
Marché des Antennes à Puce en Europe
L'Europe suit de près, ancrée par le secteur automobile allemand et les strictes réglementations CEM de l'UE qui favorisent des solutions diélectriques de haute qualité. La loi européenne sur les puces cherche à reproduire une partie de la chaîne d'approvisionnement asiatique, en fournissant des financements susceptibles de catalyser la fabrication régionale d'antennes au cours des cinq prochaines années. L'harmonisation réglementaire concernant le GNSS en bande L et le Wi-Fi à 6 GHz influence également les priorités d'accord d'antenne pour les produits destinés aux marchés continentaux.
Paysage réglementaire
L'adoption des antennes céramiques est façonnée par les exigences de conformité des équipements radio, ainsi que par le renforcement des obligations de sécurité de la chaîne d'approvisionnement et de cybersécurité pour les appareils connectés et les infrastructures télécoms. Aux États-Unis, le cadre d'autorisation des équipements de la FCC constitue une porte d'entrée clé pour les produits dotés de fonctions RF, et les actions de 2026 ont renforcé le contrôle de l'intégrité des organismes de certification des télécommunications dans le cadre plus large de l'écosystème d'autorisation des équipements.
En Europe, l'orientation réglementaire de 2026 a rapproché la politique en matière d'infrastructures de communication de la cybersécurité et de la résilience, tout en poursuivant l'harmonisation via des organismes de normalisation tels que l'ETSI (par exemple, la norme ETSI EN 302 326-2 V2.2.1 adoptée en mars 2026, avec retrait des normes nationales contradictoires au plus tard le 31 décembre 2027). En Inde, le Telecommunication Engineering Centre (TEC) administre le MTCTE, qui influence les délais de mise sur le marché des équipements sans fil vendus dans le pays et renforce les exigences en matière de documentation et de préparation des rapports d'essai tout au long de la chaîne d'approvisionnement des antennes et des modules.
Analyse de la chaîne de valeur
La chaîne de valeur des antennes céramiques débute par des intrants en amont tels que les poudres céramiques spécialisées, les feuilles LTCC et les pâtes conductrices (argent/palladium), puis se poursuit par la conception des antennes, le traitement et la cocuisson de la céramique, la métallisation et le conditionnement SMT. La capacité intermédiaire se concentre autour du savoir-faire en matériaux RF et du contrôle des procédés pour des propriétés diélectriques constantes, suivis des essais RF, du réglage et de la qualification de fiabilité, qui deviennent plus stricts dans les programmes automobiles et médicaux, où les cycles de qualification des équipementiers durent généralement de 12 à 24 mois.
En aval, les antennes céramiques sont intégrées dans des modules et des produits finis par les équipementiers et les partenaires EMS, la distribution étant généralement soutenue par des accords de fourniture directs et des circuits de composants mondiaux. Les principaux points de blocage sont généralement les matériaux céramiques avancés, la capacité de production LTCC et les ressources d'ingénierie RF nécessaires au placement et à l'atténuation du désaccord dans les appareils compacts. La régionalisation est visible dans les étapes d'assemblage et liées aux PCB qui se développent dans certaines parties de l'Asie du Sud-Est, tandis que la production de LTCC haut de gamme reste ancrée au Japon et en Corée du Sud, ce qui maintient la continuité de l'approvisionnement liée à un ensemble restreint de pôles de matériaux et de procédés.
Paysage concurrentiel
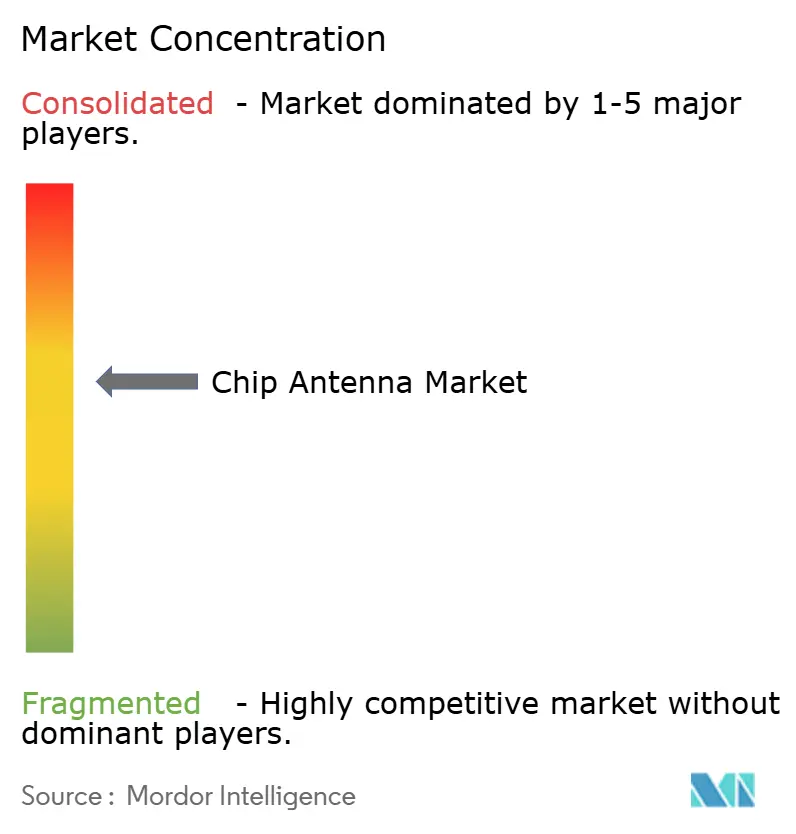
Le paysage mondial mêle des entreprises spécialisées dans les céramiques haute fréquence à des conglomérats de composants diversifiés qui répartissent les risques entre connecteurs, filtres et antennes. Le marché des antennes à puce est modérément fragmenté ; les cinq premiers fournisseurs contrôlaient environ 34 % des revenus en 2024. Les conceptions spécifiques aux applications dominent désormais les appels d'offres, récompensant les fournisseurs capables d'optimiser conjointement les performances en matière de rayonnement, de filtrage et de CEM au sein d'un seul et même boîtier.
Johanson Technology illustre cette spécialisation en lançant une antenne à puce directionnelle 2,4 GHz dotée d'une polarisation circulaire droite pour une robustesse des communications sans fil à l'intérieur des véhicules. Murata Manufacturing intègre des antennes à puce dans des modules radio certifiés, permettant aux OEM d'appareils électroménagers de respecter les délais de certification sans expertise RF spécifique. Molex investit dans la technologie d'antenne virtuelle pour offrir une couverture large bande de 698 MHz à 10,5 GHz, ciblant les terminaux IoT nécessitant une agilité de protocole.
Les batailles de propriété intellectuelle constituent un obstacle indirect à l'entrée sur le marché. Fractus S.A. détient des brevets clés en géométrie fractale, suscitant des négociations de licences susceptibles d'influencer les structures de coûts des nouveaux entrants[3]. Parallèlement, les fournisseurs expérimentent la fabrication additive et la fusion verre-céramique pour affiner la formation de faisceaux pour les liaisons sub-THz destinées aux casques de réalité augmentée de prochaine génération et aux accès sans fil fixe. Les acheteurs évaluent de plus en plus les fournisseurs sur la traçabilité, la conformité AEC-Q200 et la capacité de double sourcing à la lumière des contrôles géopolitiques des chaînes d'approvisionnement.
Leaders du secteur des antennes à puce
-
Vishay Intertechnology, Inc.
-
Yageo Corporation
-
Johanson Technology, Inc.
-
Mitsubishi Materials Corporation
-
Antenova Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des antennes à puce Entreprises couvertes dans ce rapport
- Vishay Intertechnology Inc.
- Yageo Corporation
- Johanson Technology Inc.
- Fractus S.A.
- Antenova Ltd.
- Partron Co., Ltd.
- Inpaq Technology Co., Ltd.
- Mitsubishi Materials Corporation
- Taoglas Limited
- Fractus Antennas S.L.
- Murata Manufacturing Co., Ltd.
- KYOCERA AVX Components Corporation
- Molex LLC
- Linx Technologies Inc.
- Pulse Electronics Corp.
- TE Connectivity Ltd.
- Laird Connectivity
- Abracon LLC
- Amphenol Antcom
- Alps Alpine Co., Ltd.
Opportunités de marché et perspectives d'avenir
Un espace blanc clé pour les fournisseurs d'antennes céramiques concerne les terminaux multi-radio et multi-bandes qui nécessitent des performances RF reproductibles sans conception d'antenne sur mesure, notamment lorsque des modules prêts à la certification aident à raccourcir les cycles de développement des équipementiers. Les plateformes de référence Wi-Fi 6E et les approches de modules pré-certifiés (par exemple, Murata intégrant des modules Wi-Fi 6E/BLE avec des empreintes d'antennes céramiques définies) soutiennent les opportunités pour les antennes de catalogue et les écosystèmes de réseaux d'adaptation qui maintiennent une isolation stable sur les bandes 2,4/5/6 GHz dans les appareils et passerelles à espace restreint.
Un autre domaine d'opportunité concerne la connectivité et le positionnement de qualité automobile, où les exigences de qualification et de fiabilité relèvent les barrières à l'entrée et récompensent les fournisseurs disposant de conceptions conformes à la norme AEC-Q200 et d'une traçabilité des procédés plus rigoureuse. Le marché pointe également vers une frontière d'intégration adjacente à plus haute fréquence : la feuille de route d'intégration hétérogène de l'IEEE et les recherches évaluées par des pairs de 2026 sur les structures d'antennes sur puce accordables compatibles CMOS (y compris les varactors ferroélectriques HZO et les concepts d'ondes progressives à très large bande) reflètent des efforts de R&D en cours qui pourraient affecter la manière dont les fonctions d'antenne sont réparties entre les antennes céramiques discrètes, les implémentations intégrées au boîtier et des solutions plus monolithiques à très haute fréquence.
Développements industriels récents dans Marché des antennes à puce
- Février 2026 : Yageo Group a introduit de nouvelles antennes visant une densité d'intégration plus élevée, notamment une antenne MIMO 2x2 Wi-Fi 6E/7 et des antennes GNSS tribande L1/L2/L5 pour des cas d'usage de synchronisation temporelle. Ce lancement élargit son portefeuille vers des conceptions multi-antennes à plus haute fréquence, où l'isolation RF et l'intégration mécanique compacte influencent le choix des fournisseurs.
- Novembre 2025 : Johanson Technology a lancé le 7987AT45A0200001E, une antenne céramique directionnelle 8 GHz conçue pour les applications UWB. Cette antenne offre une option à plus haute fréquence pour les conceptions de mesure de distance et de localisation à courte portée et soutient la migration des équipementiers vers des plateformes d'appareils compatibles UWB.
- Août 2024 : Johanson Technology a mis en avant l'intégration de ses antennes céramiques dans les modules BLE i-SYST (série BLYST) construits sur des SoC Nordic Semiconductor pour les conceptions IoT. Cette intégration au niveau module souligne l'évolution vers des blocs de construction RF clés en main et validés, réduisant la charge de réglage d'antenne pour les petits fabricants d'appareils.
Marché des antennes à puce Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les antennes à puce montées sur les circuits imprimés des appareils, utilisées pour prendre en charge la connectivité sans fil à courte portée dans les équipements électroniques et connectés. Le dimensionnement reflète les ventes du composant antenne lui-même, comptabilisées au moment où il est fourni dans les cycles de fabrication des équipementiers et des prestataires de services de fabrication électronique.
Exclusions du périmètre : il exclut les solutions d'antenne en boîtier, les antennes à trace sur circuit imprimé et les formats d'antenne externe tels que les antennes patch, FPC ou en métal estampé.
Aperçu de la segmentation
- Par type
- Antenne à puce LTCC (céramique co-cuite à basse température)
- Antenne à puce diélectrique
- Antenne à puce intégrée dans un PCB imprimé
- Par application
- WLAN/Wi-Fi
- Bluetooth/BLE
- Double bande/multibande
- GPS/GNSS
- LPWAN (NB-IoT, LoRa, Sigfox)
- Par secteur d'utilisation finale
- Automobile
- Électronique grand public
- Soins de santé et dispositifs médicaux
- Infrastructure informatique et des télécommunications
- IoT industriel et de la distribution
- Réseau intelligent et maison intelligente
- Par région géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Moyen-Orient
- CCG
- Israël
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie des utilisations des antennes à puce et l'analyse des évolutions de volume entre les principales catégories d'appareils, puis par la vérification de l'impact des changements technologiques sur les prix. Des sources publiques ont été utilisées pour ancrer le bassin de demande et les évolutions de mix, notamment les bases de données d'autorisation d'équipements de la FCC, les indicateurs spectraux et télécom de l'UIT, les publications RF évaluées par des pairs de l'IEEE et d'autres organismes, les statistiques commerciales d'UN Comtrade, ainsi que les nomenclatures douanières et tarifaires qui aident à interpréter les expéditions liées aux antennes.
Nous avons également examiné les dépôts de documents d'entreprises et les présentations aux investisseurs pour le positionnement des produits et les commentaires sur les capacités, ainsi que les pages des associations professionnelles et la presse spécialisée réputée pour le calendrier des transitions de plateformes telles que les générations Wi-Fi et l'adoption du GNSS. Un abonnement payant aux données financières et au renseignement d'entreprise ainsi qu'une base de données de brevets ont été utilisés de manière sélective pour valider les feuilles de route produits et recouper les empreintes de fabrication. Ces sources documentaires ne sont pas exhaustives, et nous avons utilisé d'autres références publiques pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes auprès de fabricants de composants, d'intégrateurs de modules, d'équipes d'approvisionnement d'équipementiers et de quelques participants aux canaux de distribution qui perçoivent tôt les mouvements de prix de vente moyens. Ce marché reposant sur une chaîne d'approvisionnement mondiale, les contributions ont été équilibrées entre l'APAC, l'EMEA et les Amériques afin de vérifier le calendrier d'adoption, de confirmer les taux d'attachement par type d'appareil et de tester de manière rigoureuse les hypothèses réalistes d'érosion des prix que les sources documentaires ne peuvent pas pleinement saisir.
Le tableau ci-dessous résume la répartition des répondants aux travaux de terrain de la recherche primaire par type d'entreprise, rôle et région.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Directeurs généraux (CXO) : 14 % | APAC : 43 % |
| Rang intermédiaire : 43 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 35 % |
| Acteurs de moindre envergure : 22 % | Managers : 58 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une approche descendante dans laquelle la production d'appareils et la pénétration des fonctionnalités de connectivité sont utilisées pour reconstituer le bassin de demande annuel en antennes à puce, qui est ensuite converti en valeur à l'aide de prix de vente moyens pondérés. Pour maintenir des totaux réalistes, nous effectuons des vérifications par rapport à des approximations ascendantes sélectives en échantillonnant les principales catégories d'appareils, en appliquant le nombre typique d'antennes par appareil le cas échéant, et en validant les fourchettes de prix par des vérifications auprès des canaux de distribution et des retours des fournisseurs.
Les paramètres déterminants dans ce marché comprennent les tendances d'expédition des smartphones et des appareils portables, les taux d'attachement des modules IoT, l'évolution du mix entre les cas d'usage Bluetooth, Wi-Fi, GNSS et LPWAN, le nombre moyen d'antennes par appareil à mesure que les conceptions évoluent vers le multibande, et l'érosion observée des prix de vente moyens liée aux coûts des matériaux céramiques et aux rendements des procédés. Lorsque les données ascendantes n'étaient pas disponibles pour les niches plus petites, nous avons comblé les lacunes à l'aide d'appareils proxy et de plages de pénétration prudentes, puis nous avons soumis les résultats à des tests de résistance avec des experts.
Pour les prévisions, nous utilisons une analyse de scénarios pour refléter l'incertitude dans les cycles de l'électronique grand public et la vitesse de déploiement de l'IoT, avec des hypothèses affinées grâce au consensus des entretiens sur les gains de conception et les calendriers de renouvellement. La trajectoire prévisionnelle est ensuite alignée sur les transitions technologiques visibles, telles que les nouvelles normes Wi-Fi et la croissance des dispositifs médicaux et industriels connectés.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant la valeur de marché modélisée avec des signaux indépendants, notamment les bases de référence d'expédition d'appareils, la direction des flux commerciaux et la relation implicite entre les unités et les revenus pour les principaux groupes d'applications. Les valeurs aberrantes sont examinées, et lorsqu'un écart ne peut pas être expliqué par le mix ou les prix, nous revérifions les données d'entrée et recontactons un petit groupe de répondants pour confirmer ce qui a changé.
Avant la validation finale, le modèle passe par un processus d'examen analytique en plusieurs étapes comprenant des vérifications de cohérence entre les régions, les années et les mix d'applications, suivi d'une passe finale pour la synchronisation des devises et la logique d'arrondi. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements majeurs de normes, des perturbations de l'approvisionnement ou des mouvements de prix importants. Juste avant la livraison, un analyste effectue une nouvelle passe afin que la vue reflète les données les plus récentes disponibles.
Taille du marché des antennes à puce de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les antennes à puce peuvent différer même lorsqu'elles semblent décrire le même périmètre, car la frontière du produit est facile à élargir et l'évolution des prix change rapidement dans les chaînes d'approvisionnement des appareils sans fil. Les différences proviennent généralement de ce qui est comptabilisé comme antenne à puce, des années traitées comme base, et de la manière dont les baisses de prix de vente moyens sont appliquées dans les applications sans fil à évolution rapide.
Les solutions d'antenne en boîtier se situent en dehors du périmètre de Mordor Intelligence ici, et cette seule exclusion peut éloigner les totaux des estimations qui regroupent les antennes à puce avec les emballages de frontal RF intégrés. Certaines sources traitent également les antennes à trace sur circuit imprimé et les formats externes comme faisant partie du même poste de dépenses, ou elles appliquent une croissance unitaire agressive sans vérifier si les conceptions multibandes modifient le nombre d'antennes par appareil. Le calendrier des devises et la cadence d'actualisation ont également leur importance, car de petits écarts dans les hypothèses de prix peuvent se cumuler sur une fenêtre de prévision à forte croissance.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,49 milliards USD (2026) | |
| Éditeur mondial A | 4,05 milliards USD (2025) | Le périmètre semble plus large, avec un cadrage du marché qui regroupe couramment les antennes à puce avec des formats d'antenne adjacents et parfois des boîtiers intégrés, ce qui gonfle le chiffre d'affaires adressable par rapport à une vision limitée aux seuls composants. |
| Éditeur sectoriel B | 2,93 milliards USD (2025) | Utilise une année de base et une fenêtre de prévision différentes et peut appliquer des prix de vente moyens de départ plus élevés dans les principales applications, ce qui augmente la valeur à court terme même lorsque les moteurs de croissance sont similaires. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est inclus dans la définition du produit et par la manière dont le niveau de prix de l'année de base est fixé avant les prévisions. En maintenant les données d'entrée liées à un bassin de demande d'appareils clairement défini, à des taux d'attachement réalistes et à des fourchettes de prix de vente moyens vérifiables, le dimensionnement reste traçable et reproductible lorsque les hypothèses sont réexaminées.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des antennes à puce ?
La taille du marché des antennes à puce est de 2,49 milliards USD en 2026 et devrait atteindre 5,88 milliards USD d'ici 2031.
Quelle région est en tête du marché des antennes à puce ?
L'Asie-Pacifique occupe la première position avec une part de revenus de 45,60 % en 2025 et un TCAC projeté de 19,48 % jusqu'en 2031.
Pourquoi les antennes LTCC sont-elles si dominantes ?
Les antennes LTCC offrent une stabilité thermique et de faibles pertes aux fréquences des ondes millimétriques, leur conférant 57,35 % de la part de marché des antennes à puce en 2025, notamment dans les équipements automobiles et de télécommunication haute fréquence.
Quel segment d'application connaît la croissance la plus rapide ?
Quel segment d'application connaît la croissance la plus rapide ? Les applications GPS/GNSS se développent à un TCAC de 20,92 % jusqu'en 2031, à mesure que les services de localisation précise se multiplient dans les appareils automobiles, les drones et les équipements d'agriculture de précision.
Comment les litiges de propriété intellectuelle affectent-ils les fournisseurs ?
Les litiges en cours sur les brevets de géométrie fractale peuvent retarder les lancements de produits et augmenter les coûts de licence, réduisant la diversité des fournisseurs et orientant les prix à la hausse pour les conceptions d'antennes multibandes.
Quelle tendance technologique redessine les appareils électroménagers intelligents ?
Les conceptions de référence Wi-Fi 6E imposent désormais des antennes à puce tribandes, créant une nouvelle demande pour des composants céramiques large bande qui maintiennent une faible perte de retour sur les bandes 2,4, 5 et 6 GHz.