
Taille et part du marché du refroidissement des centres de données au Chili
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 40 Millions de dollars américains |
| Taille du Marché (2026) | 47.45 Millions de dollars américains |
| Taille du Marché (2031) | 111.55 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 18.64 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du refroidissement des centres de données au Chili par Mordor Intelligence
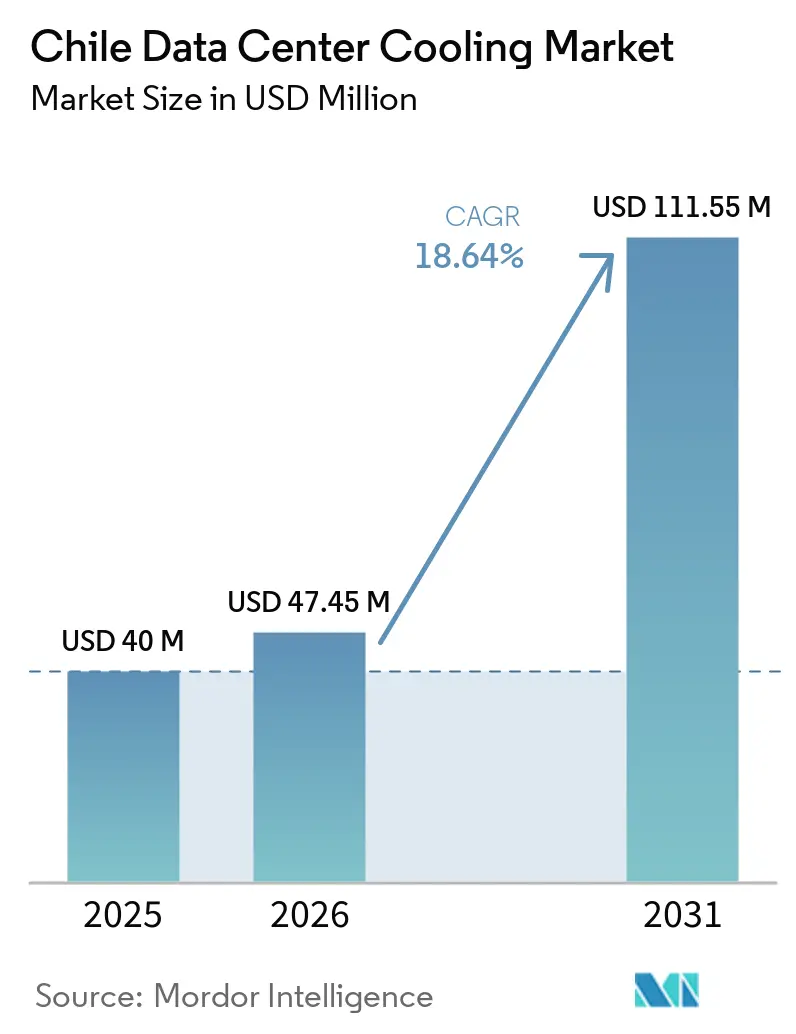
La taille du marché du refroidissement des centres de données au Chili était évaluée à 40 millions USD en 2025 et devrait croître de 47,45 millions USD en 2026 pour atteindre 111,55 millions USD d'ici 2031, à un TCAC de 18,64 % durant la période de prévision (2026-2031).
De solides investissements dans le cloud et l'IA, portés par l'engagement d'Amazon de 4 milliards USD en infrastructures, soutiennent cette expansion. L'adoption du refroidissement liquide s'accélère à mesure que les densités de baies progressent vers 40 à 60 kW, bien que les systèmes à air continuent de dominer les opérations quotidiennes. Les incitations gouvernementales en faveur d'une électricité 100 % renouvelable et les avantages fiscaux à Santiago stimulent davantage la demande en gestion thermique efficace, tandis que le durcissement des réglementations sur l'utilisation de l'eau pousse les opérateurs vers des conceptions de refroidissement en circuit fermé ou sans eau. La consolidation parmi les fournisseurs — illustrée par l'acquisition de Motivair par Schneider Electric pour 850 millions USD — met en évidence une course à la maîtrise des capacités de refroidissement liquide.
Principaux enseignements du rapport
- Par type de centre de données, les installations de colocation détenaient une part de revenus de 51,45 % en 2025, tandis que les hyperscalers devraient croître au CAGR le plus rapide, soit 18,95 %, jusqu'en 2031.
- Par niveau, les sites de Niveau 3 représentaient 62,55 % de la part de marché du refroidissement des centres de données au Chili en 2025, tandis que les déploiements de Niveau 4 s'étendent à un CAGR de 20,83 % jusqu'en 2031.
- Par technologie de refroidissement, les systèmes à base d'air étaient en tête avec une part de 77,75 % en 2025 ; les plateformes de refroidissement liquide progressent à un CAGR de 23,96 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché du refroidissement des centres de données au Chili
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Densification de la puissance des baies portée par le cloud et l'IA | 4.2% | National, avec concentration dans la région métropolitaine de Santiago | Moyen terme (2-4 ans) |
| Déploiement de la fibre et de la 5G dans le cadre du programme gouvernemental « Chile Digital 2025 » | 3.1% | National, avec des gains précoces à Santiago, Valparaíso, Concepción | Long terme (≥ 4 ans) |
| Incitations à l'achat d'énergie 100 % renouvelable dans le cadre du Plan national pour les centres de données | 2.8% | National, avec accent sur les régions solaires du nord | Long terme (≥ 4 ans) |
| Incitations fiscales à la colocation dans la région métropolitaine de Santiago | 2.3% | Région métropolitaine de Santiago | Court terme (≤ 2 ans) |
| Modernisation des économiseurs côté eau refroidis par les Andes dans les centres de données de niveau II | 1.9% | Chili central, installations proches des montagnes | Moyen terme (2-4 ans) |
| Accords de troc chaleur résiduelle contre eau de process avec les entreprises minières cuprifères | 1.4% | Régions minières du nord du Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densification de la puissance des baies portée par le cloud et l'IA
Les densités de baies dans les installations chiliennes ont doublé, passant de 6 kW à 12 kW, et les clusters d'IA dépassent désormais 40 kW par baie, stimulant l'adoption du refroidissement liquide.[1] Les nouvelles conceptions de référence prennent en charge jusqu'à 132 kW par baie, créant une demande pour des unités de refroidissement par immersion et hybrides. Les opérateurs consolident leurs empreintes pour justifier ces systèmes à forte intensité capitalistique, positionnant le marché du refroidissement des centres de données au Chili pour une croissance soutenue à haute densité. Les fournisseurs de refroidissement liquide bénéficient de modernisations urgentes à mesure que les solutions à air atteignent leurs limites thermiques, tandis que les entreprises sur site migrent de plus en plus vers des colocations proposant des baies prêtes pour l'IA.
Déploiement de la fibre et de la 5G dans le cadre de « Chile Digital 2025 »
Les dorsales fibre à l'échelle nationale et la couverture 5G ouvrent les zones mal desservies à l'informatique en périphérie, chacune nécessitant un refroidissement modulaire tolérant des charges variables.[2] Valparaíso et Concepción émergent comme nœuds de périphérie, créant des poches de demande pour des systèmes de refroidissement compacts et à surveillance à distance. De nouvelles applications sensibles à la latence, des véhicules miniers autonomes à la diffusion de contenu en continu, amplifient les besoins en refroidissement à proximité des utilisateurs finaux. La connectivité permet également des contrôles thermiques pilotés par l'IoT, réduisant les coûts énergétiques tout en améliorant la disponibilité.
Incitations à l'énergie 100 % renouvelable dans le cadre du Plan national pour les centres de données
Le mandat renouvelable du Chili s'aligne sur les objectifs de durabilité des hyperscalers, Microsoft visant 100 % d'électricité renouvelable d'ici 2025.[3] Les excédents solaires et éoliens en Atacama permettent aux opérateurs de décaler les charges de refroidissement dans le temps grâce au stockage thermique, réduisant les tarifs de pointe. La consommation électrique plus élevée du refroidissement liquide devient acceptable lorsqu'elle est alimentée par une énergie propre abondante. Les installations déployant un stockage avancé chargent les refroidisseurs pendant les pics solaires diurnes, améliorant la stabilité du réseau et réduisant l'intensité carbone.
Incitations fiscales à la colocation à Santiago
La réduction des droits sur les nouvelles constructions accélère la construction d'installations multi-locataires, où le capital partagé permet des déploiements de refroidissement haut de gamme. Le campus de Santiago d'Equinix, d'une valeur de 130 millions USD, présente des options de réseau d'eau glacée et de liquide en porte arrière que les clients entreprises ne pourraient pas justifier seuls sur le plan des coûts. L'effet de clustering attire des techniciens spécialisés et des fournisseurs de services, renforçant le leadership de Santiago au sein du marché du refroidissement des centres de données au Chili.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Durcissement des quotas de prélèvement d'eau (décret suprême MMA-90/2024) | -2.8% | National, avec un impact sévère à Santiago et dans les régions du nord | Court terme (≤ 2 ans) |
| Volatilité du peso augmentant le CAPEX des équipements CVC importés | -2.1% | National, affectant tous les équipements de refroidissement dépendants des importations | Court terme (≤ 2 ans) |
| Pénurie de techniciens de terrain qualifiés en refroidissement liquide | -1.7% | National, avec une pénurie aiguë de compétences spécialisées en refroidissement liquide | Moyen terme (2-4 ans) |
| Opposition des communautés aux sites de stockage de secours diesel de plus de 30 m³ | -1.3% | Zones urbaines, notamment la région métropolitaine de Santiago | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Durcissement des quotas de prélèvement d'eau (MMA-90/2024)
La suspension du projet Cerrillos de Google a mis en évidence le risque de dépasser les limites de prélèvement d'eau de 169 l/s, obligeant les opérateurs à se tourner vers des refroidisseurs secs et des systèmes liquides en circuit fermé. Les petites installations qui consommaient autrefois 25 millions de litres par an font désormais face à des permis plus stricts et à un contrôle accru des communautés. Les systèmes d'immersion sans eau gagnent du terrain, bien que des températures d'entrée plus élevées augmentent la consommation d'énergie. Les fournisseurs se différencient par la génération d'eau atmosphérique et le recyclage sur site pour répondre à la demande de refroidissement sans dépasser les quotas.
Volatilité du peso et CAPEX des équipements CVC importés
Les fluctuations de change font grimper les prix des refroidisseurs, pompes et échangeurs de chaleur approvisionnés en USD ou en EUR, alourdissant les obstacles à la rentabilité des modernisations. Les opérateurs retardent les remplacements non essentiels, sollicitant les unités à air vieillissantes et augmentant les dépenses de maintenance. Les fournisseurs répondent avec des contrats de service libellés en peso et des lignes d'assemblage localisées pour couvrir le risque de change, mais l'adoption du refroidissement liquide dépend toujours de conditions de financement stables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : les hyperscalers stimulent l'adoption du refroidissement liquide
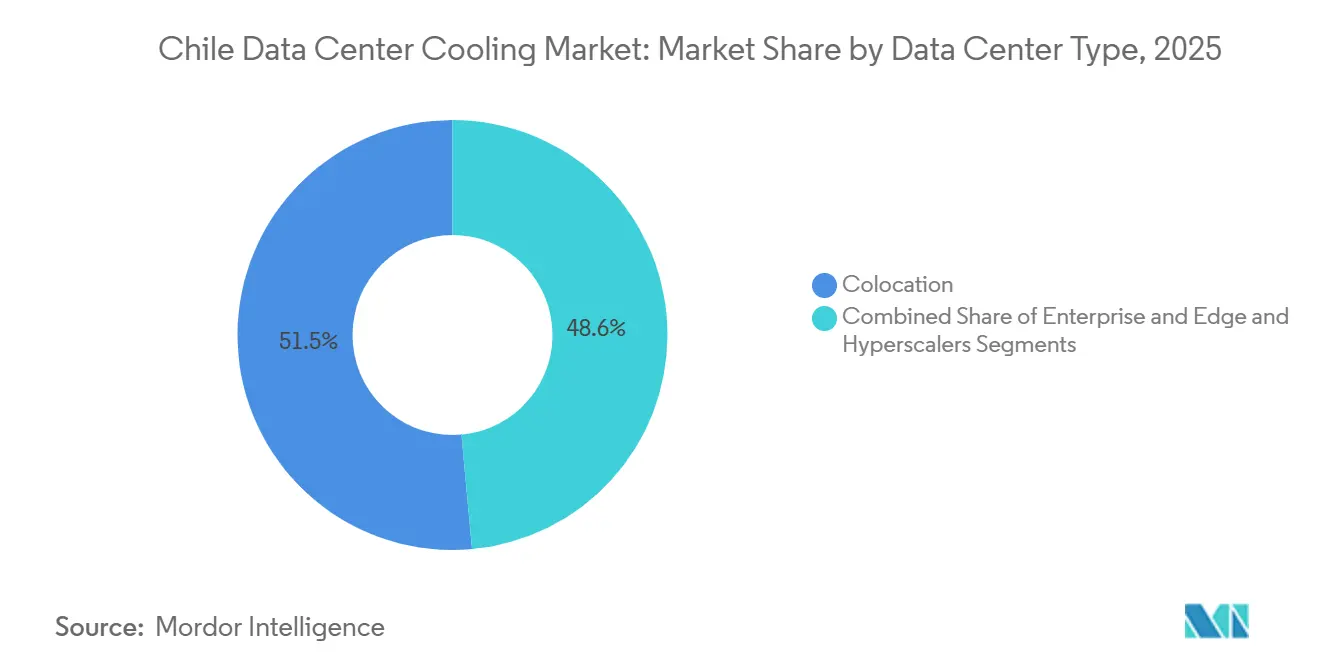
Les sites de colocation représentaient 51,45 % de la part de marché du refroidissement des centres de données au Chili en 2025, mais les hyperscalers affichent un CAGR de 18,95 % jusqu'en 2031. La taille du marché du refroidissement des centres de données au Chili pour les hyperscalers devrait doubler alors qu'Amazon construit trois zones de disponibilité à Santiago, chacune préconçue pour des boucles de refroidissement liquide prenant en charge les accélérateurs d'intelligence artificielle. Les opérateurs de colocation, quant à eux, modernisent les allées avec des systèmes de distribution de liquide de refroidissement en rack pour remporter les charges de travail d'intelligence artificielle des entreprises. Les normes des hyperscalers se répercutent sur d'autres formats. Les responsables informatiques des entreprises migrent des salles internes vers des halls partagés offrant des racks de 40 kW sous un PUE de 1,2. Les micro-sites périphériques dans les régions minières adoptent des échangeurs compacts en porte arrière associés à des économiseurs à air libre pour équilibrer les contraintes d'espace, de coût et d'eau.



Par type de niveau : l'expansion du niveau 4 reflète les exigences de fiabilité de l'IA
Les installations de Niveau 3 représentaient 62,55 % des revenus de 2025, mais les constructions de Niveau 4 s'accéléreront à un CAGR de 20,83 % à mesure que les modèles d'intelligence artificielle exigent une disponibilité sans interruption. La taille du marché du refroidissement des centres de données au Chili allouée aux empreintes de Niveau 4 devrait atteindre 32,6 millions USD d'ici 2031. Les opérateurs déploient des boucles liquides N+1 aux côtés de systèmes de traitement d'air redondants, garantissant que les charges de travail restent en ligne lors des remplacements de composants.
Les sites périphériques de Niveau 1 et 2 maintiennent des coûts bas grâce à des refroidisseurs modulaires en rangée, mais planifient des voies de mise à niveau vers des niveaux supérieurs. Les plateformes de maintenance prédictive utilisant l'apprentissage automatique signalent les anomalies de vannes ou de pompes avant les pannes, répondant ainsi aux objectifs de niveau de service stricts des clients du secteur financier et du jeu vidéo.
Par technologie de refroidissement : les systèmes liquides gagnent du terrain malgré la domination de l'air
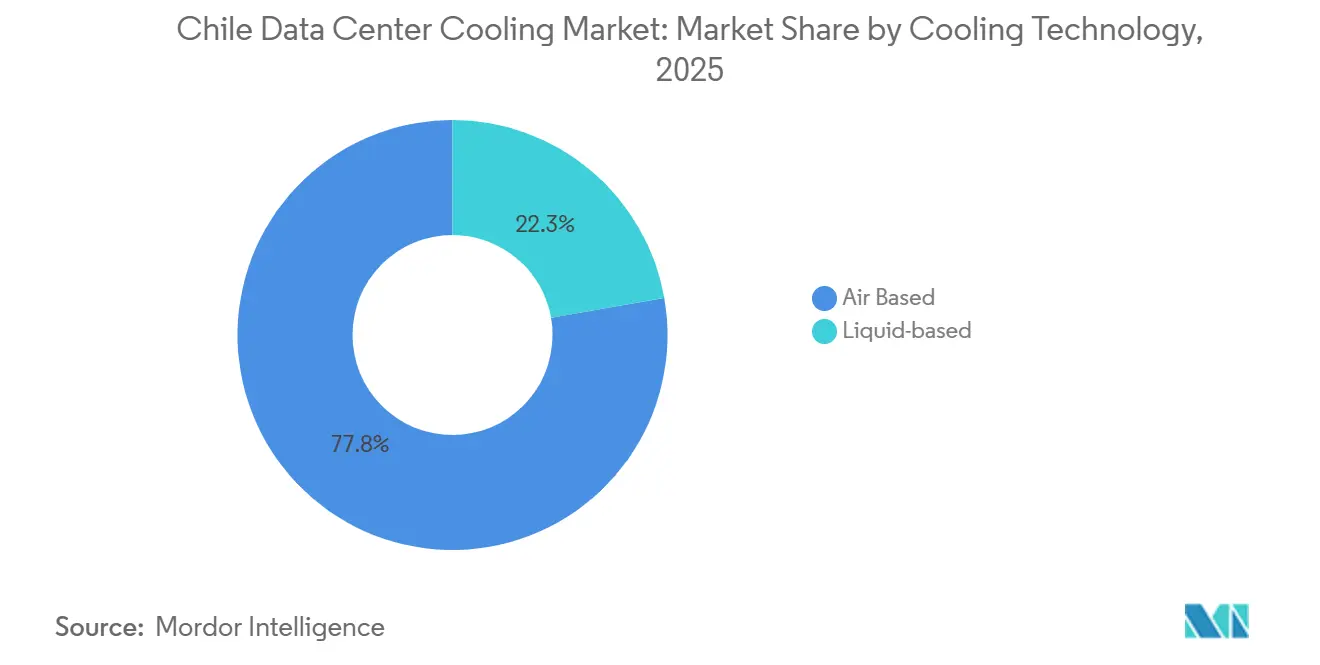
Les solutions à air ont conservé 77,75 % de la part des revenus en 2025, le climat côtier doux du Chili favorisant les économiseurs. Pourtant, les technologies liquides progressent à un TCAC de 23,96 %, portant la taille du marché du refroidissement des centres de données au Chili pour les systèmes d'immersion et de refroidissement direct sur puce à 33,2 millions USD d'ici 2031. Les bains d'immersion réduisent la consommation d'énergie jusqu'à 70 % et fonctionnent efficacement pendant les étés chauds.
Les constructions hybrides associent des rangées de refroidisseurs d'air de salle informatique pour les charges de travail mixtes à des échangeurs en porte arrière sur les baies d'IA, réduisant les risques de transition. Les opérateurs explorent également la récupération de chaleur résiduelle du liquide de refroidissement chaud pour préchauffer l'eau de process des mines de cuivre, s'alignant sur les objectifs ESG des entreprises.

Analyse géographique
La région métropolitaine de Santiago capte l'essentiel de la demande, car 68 % des grandes entreprises se trouvent dans ses limites et plusieurs câbles sous-marins y aboutissent. Les avantages fiscaux à la colocation amplifient les taux de construction, faisant de Santiago le terrain d'essai des bains d'immersion et des échangeurs en porte arrière. L'engagement de 4 milliards USD d'AWS multiplie les dépenses de l'écosystème en pompes, échangeurs de chaleur et systèmes de contrôle, renforçant le leadership du marché du refroidissement des centres de données au Chili de la capitale.
Le nord du Chili suit, les champs solaires riches en énergie renouvelable d'Atacama permettant aux opérateurs de bénéficier d'une électricité bon marché et propre pour les refroidisseurs liquides énergivores. Les complexes miniers d'Antofagasta collaborent avec les centres de données pour réutiliser la chaleur rejetée dans le traitement du minerai, transformant les passifs environnementaux en actifs économiques. L'air sec et la faible humidité permettent également des fenêtres de refroidissement gratuit prolongées, réduisant la consommation d'eau lorsque les quotas se resserrent.
La région métropolitaine de Santiago capte l'essentiel de la demande, car 68 % des grandes entreprises se trouvent dans ses limites et plusieurs câbles sous-marins y aboutissent. Les avantages fiscaux à la colocation amplifient les taux de construction, faisant de Santiago le terrain d'essai des bains d'immersion et des échangeurs en porte arrière. L'engagement de 4 milliards USD d'AWS multiplie les dépenses de l'écosystème en pompes, échangeurs de chaleur et systèmes de contrôle, renforçant le leadership du marché du refroidissement des centres de données au Chili de la capitale. Le nord du Chili suit, les champs solaires riches en énergie renouvelable d'Atacama permettant aux opérateurs de bénéficier d'une électricité bon marché et propre pour les refroidisseurs liquides énergivores. Les complexes miniers d'Antofagasta collaborent avec les centres de données pour réutiliser la chaleur rejetée dans le traitement du minerai, transformant les passifs environnementaux en actifs économiques solarserver.de. L'air sec et la faible humidité permettent également des fenêtres de refroidissement gratuit prolongées, réduisant la consommation d'eau lorsque les quotas se resserrent.
Paysage concurrentiel
Concentration du Marché
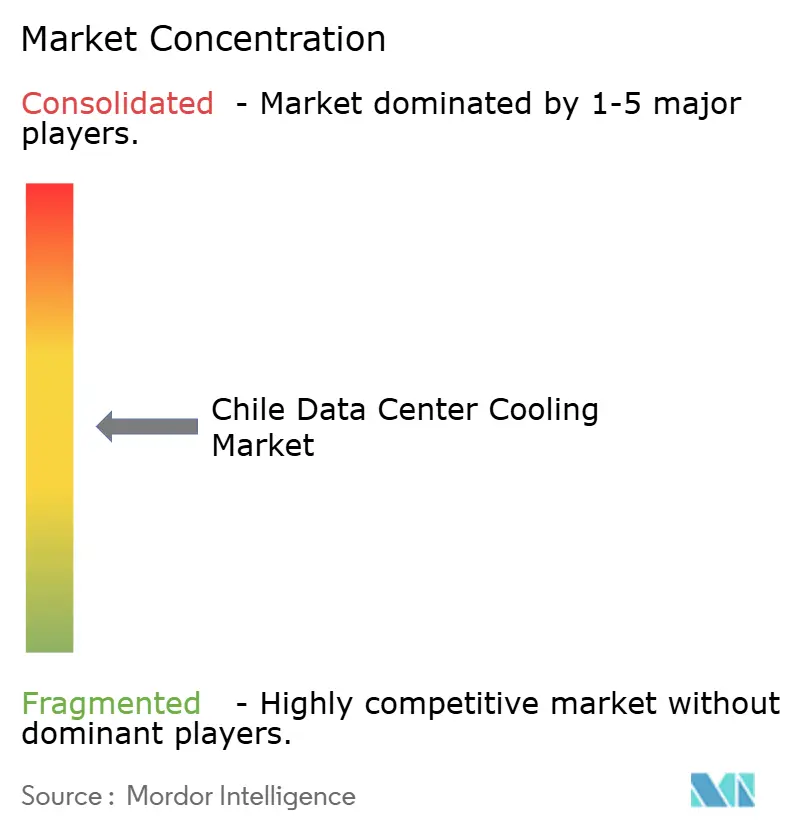
Le marché du refroidissement des centres de données au Chili reste modérément fragmenté, mais la consolidation s'accélère. L'accord de Schneider Electric avec Motivair renforce son expertise en refroidissement direct sur puce, tandis que Johnson Controls a créé une division mondiale de solutions pour centres de données afin de cibler les charges de travail d'IA. Vertiv a élargi sa gamme avec des refroidisseurs centrifuges de BiXin Energy Technology, visant à fournir des solutions hybrides clés en main.
Les partenariats apportent de la rapidité là où les fusions-acquisitions ne sont pas pratiques. Munters s'est associé à ZutaCore pour regrouper des gestionnaires d'air avec des plaques liquides sans eau, et Carrier a investi dans Strategic Thermal Labs pour la gestion intelligente des réfrigérants. Les dépôts de brevets indiquent un virage vers les réfrigérants à faible charge et les chaînes de dissipateurs thermiques modulaires, mettant en évidence la conformité environnementale et l'évolutivité. Les installateurs locaux s'associent aux multinationales pour combler le déficit de talents en refroidissement liquide, tandis que les entreprises de niche ciblant les bains d'immersion défient les acteurs établis sur les indicateurs d'efficacité. Dans l'ensemble, les fournisseurs capables d'intégrer l'air, le liquide et l'analytique des jumeaux numériques s'assurent un avantage dans les grands appels d'offres.
Leaders du secteur du refroidissement des centres de données au Chili
-
Stulz GmbH
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Daikin Industries, Ltd.
-
Johnson Controls International plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juin 2025 : Daikin Applied a dévoilé le refroidisseur à pompe à chaleur Trailblazer offrant jusqu'à 300 % d'efficacité pour le refroidissement électrifié.
- Mai 2025 : AWS a confirmé un déploiement multi-sites de 4 milliards USD à Santiago, chaque centre étant optimisé pour un refroidissement prêt pour l'IA.
- Avril 2025 : Microsoft s'est associé à LG Electronics pour faire progresser le refroidissement écoénergétique dans les centres de données d'IA.
- Mars 2025 : Trane a introduit la plateforme Fan Coil Wall ciblant le contrôle thermique des infrastructures critiques.
- Mars 2025 : Vertiv a lancé le système hybride CoolLoop Trim Cooler réduisant l'énergie de refroidissement de 70 %.
- Février 2025 : Carrier a lancé la suite thermique QuantumLeap™ et a investi dans la technologie de refroidissement direct sur puce de ZutaCore.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du Marché et Périmètre de Couverture
Notre étude définit le marché du refroidissement des centres de données au Chili comme l'ensemble des systèmes à air ou à liquide, des contrôles associés et des services sur site qui évacuent la chaleur des serveurs, des équipements de stockage et du matériel réseau installés dans des centres de données dédiés ou de colocation situés sur le territoire chilien.
Exclusion du périmètre : la climatisation de confort des espaces de bureaux attenants à un centre de données est exclue du marché.
Aperçu de la Segmentation
- Par type de centre de données
- Hyperscalers (propriété et location)
- Entreprise et périphérie
- Colocation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par technologie de refroidissement
- Refroidissement à base d'air
- Refroidisseur et économiseur (systèmes DX)
- Refroidisseur d'air de salle informatique
- Tour de refroidissement (couvre le refroidissement direct, indirect et à deux étages)
- Autres
- Refroidissement à base de liquide
- Refroidissement par immersion
- Refroidissement direct sur puce
- Échangeur de chaleur en porte arrière
- Refroidissement à base d'air
- Par composant
- Par service
- Conseil et formation
- Installation et déploiement
- Maintenance et support
- Par équipement
- Par service
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Des entretiens avec des ingénieurs d'exploitation, des distributeurs OEM, des entrepreneurs en conception-construction et des régulateurs de services publics à Santiago, Valparaíso et Antofagasta ont permis de valider les densités de baies installées (en progression vers 40 à 60 kW), les écarts de prix pour les unités CRAH et le calendrier probable de disponibilité de la main-d'œuvre qualifiée en refroidissement liquide.
Recherche Documentaire
Nous avons commencé par les bulletins de demande énergétique du ministère de l'Énergie du Chili, les codes d'importation 8415 et 8418 sur UN Comtrade, les mises à jour du trafic cloud de Subtel et les plafonds régionaux d'utilisation de l'eau en vertu du Décret Suprême MMA-90/2024 pour constituer une base factuelle. Des associations professionnelles telles que le Chapitre ASHRAE Chili et les Échanges Internet d'Amérique Latine et des Caraïbes ont fourni des ratios d'adoption pour le confinement des allées chaudes et le refroidissement liquide. Nos analystes ont complété ces sources publiques par des dossiers d'entreprises D&B Hoovers, des revues de presse Dow Jones Factiva et des analyses de brevets de Questel sur les collecteurs d'immersion. Les communiqués de presse, les présentations aux investisseurs et les permis de construction des opérateurs hyperscale ont fourni des données sur les ajouts de baies, tandis que les portails d'appels d'offres tels que Tenders Info ont rvélé les prochaines modernisations de systèmes de refroidissement. Les sources mentionnées ici sont illustratives ; de nombreux autres ensembles de données publics et par abonnement ont alimenté la base de preuves.
Dimensionnement du Marché et Prévisions
Une construction descendante du bassin de demande à partir de la charge informatique installée déclarée par les opérateurs et recoupée avec les valeurs d'importation a été équilibrée avec des agrégations ascendantes sélectives des expéditions de CRAH par les fournisseurs afin d'assurer la cohérence. Les principaux facteurs du modèle comprennent : la tendance moyenne du PUE, la part des espaces blancs de colocation, la trajectoire du taux de change peso-USD, les quotas d'utilisation de l'eau et le pipeline de campus hyperscale. Nous avons utilisé une régression multivariée et des superpositions ARIMA pour établir les prévisions de la période de prévision, avec des hypothèses soumises à des tests de résistance lors d'entretiens avec des experts et des lacunes comblées par des vérifications de référence ASP multiplié par le volume lorsque les données de facturation étaient insuffisantes.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont soumis à des analyses automatisées de variance, à une révision par les pairs et à la validation d'un analyste senior avant publication. Les mises à jour sont effectuées annuellement, avec des actualisations en cours de cycle déclenchées par des événements significatifs tels que des annonces de capacité supérieure à 10 MW ou des évolutions réglementaires.
Pourquoi la Base de Référence de Mordor sur le Refroidissement des Centres de Données au Chili est Digne de Confiance
Les estimations publiées diffèrent souvent ; le périmètre, le calendrier des devises et la fréquence de mise à jour expliquent généralement ces écarts.
Les principaux facteurs d'écart ici incluent la prise en compte ou non des revenus des services, l'intégration ou non des infrastructures mécaniques au-delà du refroidissement, et la méthode de conversion de la volatilité du peso. Mordor rapporte la valeur de l'année de base 2025 à 40 millions USD après exclusion de la climatisation de confort et en utilisant une moyenne de change de juin 2025, tandis que certains pairs intègrent des travaux mécaniques plus larges ou des taux de change plus anciens.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 40 M USD (2025) | Mordor Intelligence | - |
| 50 M USD (2024) | Consultance Régionale A | Inclut la climatisation de bureaux et traite la hausse des importations de 2024 comme récurrente |
| 38,5 M USD (2025) | Journal Professionnel B | Omet les revenus des services ; s'appuie sur des données portuaires limitées |
| 250 M USD (2024) | Consultance Mondiale C | Regroupe les coûts d'alimentation, de refroidisseurs et de construction dans le poste refroidissement |
Pris dans leur ensemble, la comparaison montre que notre sélection rigoureuse du périmètre, notre modélisation à double approche et notre actualisation annuelle fournissent une base de référence équilibrée et transparente que les décideurs peuvent reproduire et auditer en toute confiance.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du refroidissement des centres de données au Chili ?
La taille du marché est de 47,45 millions USD en 2026 et devrait atteindre 111,55 millions USD d'ici 2031.
Quelle technologie de refroidissement connaît la croissance la plus rapide dans les centres de données chiliens ?
Le refroidissement liquide, notamment par immersion et par refroidissement direct sur puce, se développe à un TCAC de 23,96 % jusqu'en 2031.
Comment les réglementations sur l'utilisation de l'eau affectent-elles les choix de refroidissement ?
Les nouveaux quotas en vertu du décret suprême MMA-90/2024 restreignent les prélèvements, poussant les opérateurs vers des systèmes sans eau ou en circuit fermé et accélérant l'adoption des refroidisseurs secs et des bains d'immersion.
Pourquoi les installations de niveau 4 deviennent-elles plus répandues ?
Les installations de Niveau 4 deviennent de plus en plus répandues en raison des exigences strictes en matière de disponibilité et des réglementations financières, avec une croissance à un CAGR de 20,83 % jusqu'en 2031.
Quelle région du Chili affiche la demande la plus forte en refroidissement de centres de données ?
La région métropolitaine de Santiago est en tête, portée par les incitations fiscales, les investissements dans le cloud et la proximité des infrastructures de télécommunications.
Quel impact les incitations à l'énergie renouvelable auront-elles sur les stratégies de refroidissement ?
Les contrats d'achat d'énergie 100 % renouvelable permettent aux opérateurs de compenser la consommation électrique plus élevée du refroidissement liquide et encouragent les systèmes de stockage thermique qui décalent les charges vers les heures de pointe solaire.
- Marché du refroidissement des centres de données
- Marché du refroidissement des centres de données en Afrique
- Marché du Refroidissement des Centres de Données en Asie-Pacifique
- Marché du refroidissement des centres de données en Australie
- Marché du refroidissement des centres de données en Autriche
- Marché du refroidissement des centres de données en Belgique
- Marché du refroidissement des centres de données au Brésil
- Marché du refroidissement des centres de données au Canada
- Marché chinois du refroidissement des centres de données
- Marché du refroidissement des centres de données au Danemark
- Marché du refroidissement des centres de données en Europe
- Marché du refroidissement des centres de données en France
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.