
Tamaño y Participación del Mercado de Enfriamiento de Centros de Datos de Chile
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
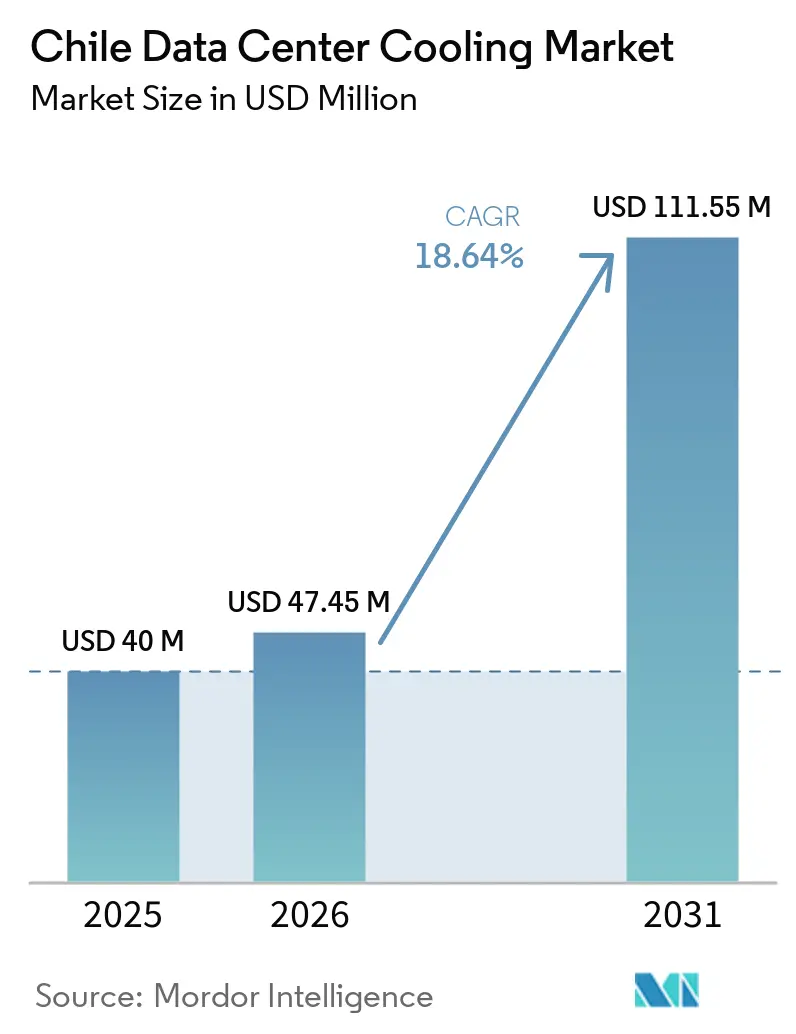
| Tamaño del mercado en el año base (2025) | 40 Millones de dólares |
| Tamaño del Mercado (2026) | 47.45 Millones de dólares |
| Tamaño del Mercado (2031) | 111.55 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 18.64 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Enfriamiento de Centros de Datos de Chile por Mordor Intelligence
El tamaño del Mercado de Enfriamiento de Centros de Datos en Chile fue valorado en 40 millones de USD en 2025 y se estima que crecerá desde 47,45 millones de USD en 2026 hasta alcanzar los 111,55 millones de USD en 2031, a una CAGR del 18,64% durante el período de pronóstico (2026-2031).
Las sólidas inversiones en nube e inteligencia artificial, lideradas por el compromiso de infraestructura de Amazon por 4 mil millones de USD, sustentan esta expansión. La adopción del enfriamiento líquido se está acelerando a medida que las densidades de rack se aproximan a los 40–60 kW, aunque los sistemas basados en aire aún dominan las operaciones cotidianas. Los incentivos gubernamentales para electricidad 100% renovable y las exenciones fiscales en Santiago estimulan aún más la demanda de gestión térmica eficiente, mientras que el endurecimiento de las normas de uso del agua impulsa a los operadores hacia diseños de enfriamiento de circuito cerrado o sin agua. La consolidación entre proveedores —ejemplificada por la adquisición de Motivair por parte de Schneider Electric por 850 millones de USD— pone de relieve la carrera por asegurar capacidad de enfriamiento líquido.
Conclusiones Clave del Informe
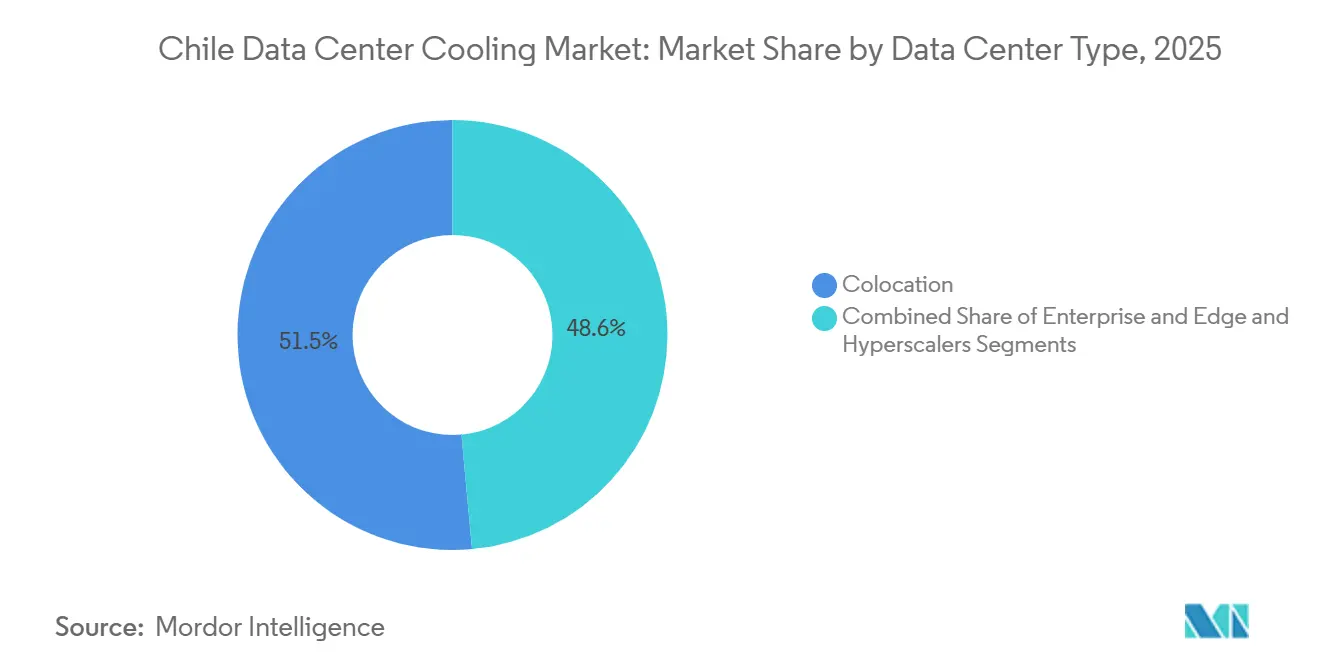
- Por tipo de centro de datos, las instalaciones de colocación tuvieron una participación de ingresos del 51,45% en 2025, mientras que se proyecta que los hiperescaladores crecerán al CAGR más rápido, del 18,95%, hasta 2031.
- Por nivel, los sitios de Nivel 3 representaron el 62,55% de la participación del mercado de enfriamiento de centros de datos en Chile en 2025, mientras que los despliegues de Nivel 4 se están expandiendo a un CAGR del 20,83% hasta 2031.
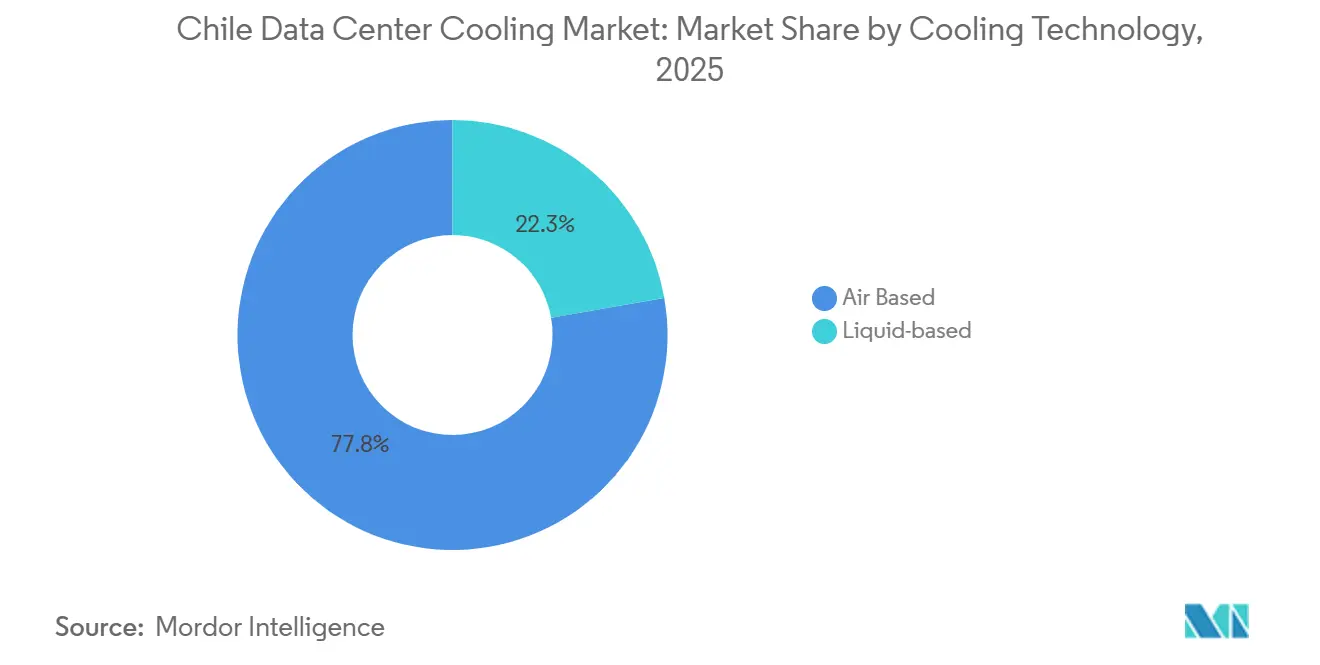
- Por tecnología de enfriamiento, los sistemas basados en aire lideraron con una participación del 77,75% en 2025; las plataformas de enfriamiento líquido avanzan a un CAGR del 23,96%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Enfriamiento de Centros de Datos de Chile
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Densificación de potencia de bastidores impulsada por la nube e inteligencia artificial | 4.2% | Nacional, con concentración en la Región Metropolitana de Santiago | Mediano plazo (2-4 años) |
| Despliegue de fibra y 5G del programa gubernamental "Chile Digital 2025" | 3.1% | Nacional, con ganancias tempranas en Santiago, Valparaíso, Concepción | Largo plazo (≥ 4 años) |
| Incentivos de compra de energía 100% renovable del Plan Nacional de Centros de Datos | 2.8% | Nacional, con énfasis en las regiones solares del norte | Largo plazo (≥ 4 años) |
| Incentivos fiscales de colocación en la Región Metropolitana de Santiago | 2.3% | Región Metropolitana de Santiago | Corto plazo (≤ 2 años) |
| Modernización de economizadores del lado del agua enfriados por los Andes en centros de datos de Nivel II | 1.9% | Chile central, instalaciones adyacentes a la montaña | Mediano plazo (2-4 años) |
| Acuerdos de intercambio de calor residual por agua de proceso de empresas mineras del cobre | 1.4% | Regiones mineras del norte de Chile | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Densificación de Potencia de Bastidores Impulsada por la Nube e Inteligencia Artificial
Las densidades de bastidores en las instalaciones chilenas se han duplicado de 6 kW a 12 kW, y los clústeres de inteligencia artificial ahora superan los 40 kW por bastidor, impulsando la adopción del enfriamiento líquido.[1] Los nuevos diseños de referencia admiten hasta 132 kW por bastidor, creando demanda de unidades de enfriamiento por inmersión e híbridas. Los operadores están consolidando sus instalaciones para justificar estos sistemas intensivos en capital, posicionando al mercado de enfriamiento de centros de datos de Chile para un crecimiento sostenido de alta densidad. Los proveedores de enfriamiento líquido se benefician de modernizaciones urgentes a medida que las soluciones de aire alcanzan sus límites térmicos, mientras que las empresas locales migran cada vez más hacia colocaciones que ofrecen bastidores preparados para inteligencia artificial.
Despliegue de Fibra y 5G del Programa "Chile Digital 2025"
Las redes troncales de fibra a nivel nacional y la cobertura 5G abren áreas desatendidas a la computación en el borde, cada una de las cuales requiere enfriamiento modular que tolere cargas variables.[2] Valparaíso y Concepción están emergiendo como nodos de borde, creando focos de demanda de sistemas de enfriamiento compactos y monitoreados de forma remota. Las nuevas aplicaciones sensibles a la latencia, desde vehículos mineros autónomos hasta transmisión de contenidos, amplifican las necesidades de enfriamiento cerca de los usuarios finales. La conectividad también permite controles térmicos impulsados por IoT, reduciendo los costos de energía y mejorando el tiempo de actividad.
Incentivos de Energía 100% Renovable del Plan Nacional de Centros de Datos
El mandato de energía renovable de Chile se alinea con los objetivos de sostenibilidad de los hiperescaladores, con Microsoft apuntando al 100% de electricidad renovable para 2025.[3] Los excedentes de energía solar y eólica en Atacama permiten a los operadores desplazar las cargas de enfriamiento en el tiempo mediante almacenamiento térmico, reduciendo las tarifas en horas pico. El mayor consumo de energía del enfriamiento líquido se vuelve aceptable cuando proviene de abundante energía limpia. Las instalaciones que despliegan almacenamiento avanzado cargan los enfriadores durante los picos solares diurnos, mejorando la estabilidad de la red y reduciendo la intensidad de carbono.
Incentivos Fiscales de Colocación en Santiago
La reducción de aranceles en nuevas construcciones acelera la edificación de instalaciones multiusuario, donde el capital compartido permite despliegues de enfriamiento de alta especificación. El campus de Equinix en Santiago por USD 130 millones exhibe opciones de agua enfriada y matrices líquidas de puerta trasera que los clientes empresariales no podrían justificar en costos por sí solos. El efecto de agrupamiento atrae a técnicos especializados y proveedores de servicios, reforzando el liderazgo de Santiago dentro del mercado de enfriamiento de centros de datos de Chile.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Endurecimiento de cuotas de extracción de agua (Decreto Supremo MMA-90/2024) | -2.8% | Nacional, con impacto severo en Santiago y las regiones del norte | Corto plazo (≤ 2 años) |
| Volatilidad del peso que incrementa el CAPEX de HVAC importado | -2.1% | Nacional, afectando a todos los equipos de enfriamiento dependientes de importaciones | Corto plazo (≤ 2 años) |
| Escasez de técnicos de campo capacitados en enfriamiento líquido | -1.7% | Nacional, con escasez aguda en habilidades especializadas de enfriamiento líquido | Mediano plazo (2-4 años) |
| Oposición comunitaria a sitios de almacenamiento de respaldo diésel de más de 30 m³ | -1.3% | Áreas urbanas, particularmente la Región Metropolitana de Santiago | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de Cuotas de Extracción de Agua (MMA-90/2024)
La suspensión del proyecto de Google en Cerrillos expuso el riesgo de superar los límites de agua de 169 l/s, obligando a los operadores a adoptar enfriadores secos y sistemas líquidos de circuito cerrado. Las pequeñas instalaciones que antes consumían 25 millones de litros anuales ahora enfrentan permisos más estrictos y escrutinio comunitario. Los sistemas de inmersión sin agua ganan terreno, aunque las temperaturas de entrada más altas incrementan el consumo de energía. Los proveedores se diferencian mediante la generación atmosférica de agua y el reciclaje en sitio para satisfacer la demanda de enfriamiento sin incumplir las cuotas.
Volatilidad del Peso y CAPEX de HVAC Importado
Las fluctuaciones cambiarias inflan los precios de enfriadores, bombas e intercambiadores de calor adquiridos en USD o EUR, elevando los umbrales de recuperación de la inversión para las modernizaciones. Los operadores retrasan los reemplazos no esenciales, sometiendo a estrés a las unidades de aire envejecidas y aumentando los gastos de mantenimiento. Los proveedores responden con contratos de servicio denominados en pesos y líneas de ensamblaje localizadas para cubrir el riesgo cambiario, aunque la adopción del enfriamiento líquido sigue dependiendo de condiciones de financiamiento estables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Centro de Datos: Los Hiperescaladores Impulsan la Adopción del Enfriamiento Líquido
Los sitios de colocación representaron el 51,45% de la participación del mercado de enfriamiento de centros de datos en Chile en 2025, pero los hiperescaladores mantienen un CAGR del 18,95% hasta 2031. Se proyecta que el tamaño del mercado de enfriamiento de centros de datos en Chile para los hiperescaladores se duplique a medida que Amazon construye tres zonas de disponibilidad en Santiago, cada una prediseñada con circuitos de enfriamiento líquido que soportan aceleradores de inteligencia artificial. Los operadores de colocación, por su parte, reacondicionan los pasillos con distribución de refrigerante en rack para captar cargas de trabajo de inteligencia artificial empresarial. Los estándares de los hiperescaladores se extienden a otros formatos. Los gerentes de TI empresariales migran de salas propias a instalaciones compartidas que ofrecen racks de 40 kW bajo un PUE de 1,2. Los micrositios de borde en regiones mineras adoptan intercambiadores compactos de puerta trasera combinados con economizadores de aire libre para equilibrar el espacio, el costo y las restricciones de agua.



Por Tipo de Nivel: La Expansión del Nivel 4 Refleja los Requisitos de Confiabilidad de la Inteligencia Artificial
Las instalaciones de Nivel 3 representaron el 62,55% de los ingresos de 2025, aunque las construcciones de Nivel 4 se acelerarán a un CAGR del 20,83% a medida que los modelos de inteligencia artificial exigen cero tiempo de inactividad. Se estima que el tamaño del mercado de enfriamiento de centros de datos en Chile asignado a las instalaciones de Nivel 4 alcanzará los 32,6 millones de USD para 2031. Los operadores despliegan circuitos de líquido N+1 junto con manejadores de aire redundantes, garantizando que las cargas de trabajo permanezcan en línea durante los cambios de componentes.
Los sitios de borde de Nivel 1 y 2 mantienen costos bajos con enfriadores modulares en fila, pero planifican rutas de actualización hacia niveles superiores. Las plataformas de mantenimiento predictivo que utilizan aprendizaje automático detectan anomalías en válvulas o bombas antes de que ocurran fallas, cumpliendo con los estrictos objetivos de nivel de servicio para clientes del sector financiero y de videojuegos.
Por Tecnología de Enfriamiento: Los Sistemas Líquidos Ganan Terreno a Pesar del Dominio del Aire
Las soluciones de aire mantuvieron una participación de ingresos del 77,75% en 2025, ya que el clima costero templado de Chile favorece los economizadores. Sin embargo, las tecnologías líquidas avanzan a una CAGR del 23,96%, llevando el tamaño del mercado de enfriamiento de centros de datos de Chile para sistemas de inmersión y enfriamiento directo al chip a USD 33,2 millones en 2031. Los baños de inmersión reducen el consumo de energía hasta en un 70% y operan eficientemente durante los veranos cálidos.
Las construcciones híbridas combinan filas de unidades de manejo de aire para centros de datos para cargas de trabajo mixtas con intercambiadores de puerta trasera en bastidores de inteligencia artificial, facilitando la transición. Los operadores también exploran la captura de calor residual del refrigerante caliente para precalentar el agua de proceso de las minas de cobre, alineándose con los objetivos corporativos de ESG.

Análisis Geográfico
La Región Metropolitana de Santiago concentra la mayor parte de la demanda, ya que el 68% de las grandes empresas se encuentran dentro de sus límites y varios cables submarinos aterrizan en sus proximidades. Las exenciones fiscales de colocación amplifican las tasas de construcción, convirtiendo a Santiago en el campo de pruebas para baños de inmersión e intercambiadores de puerta trasera. El compromiso de USD 4 mil millones de AWS multiplica el gasto del ecosistema en bombas, intercambiadores de calor y controles, reforzando el liderazgo del mercado de enfriamiento de centros de datos de Chile en la capital.
El norte de Chile le sigue como región con abundantes recursos renovables, ya que los campos solares de Atacama permiten a los operadores aprovechar electricidad limpia y económica para los enfriadores líquidos de alto consumo energético. Los complejos mineros en Antofagasta colaboran con los centros de datos para reutilizar el calor residual en el procesamiento de minerales, convirtiendo los pasivos ambientales en activos económicos. El aire seco y la baja humedad también permiten amplias ventanas de enfriamiento gratuito, reduciendo el uso del agua cuando las cuotas se endurecen.
La Región Metropolitana de Santiago concentra la mayor parte de la demanda, ya que el 68% de las grandes empresas se encuentran dentro de sus límites y varios cables submarinos aterrizan en sus proximidades. Las exenciones fiscales de colocación amplifican las tasas de construcción, convirtiendo a Santiago en el campo de pruebas para baños de inmersión e intercambiadores de puerta trasera. El compromiso de USD 4 mil millones de AWS multiplica el gasto del ecosistema en bombas, intercambiadores de calor y controles, reforzando el liderazgo del mercado de enfriamiento de centros de datos de Chile en la capital. El norte de Chile le sigue como región con abundantes recursos renovables, ya que los campos solares de Atacama permiten a los operadores aprovechar electricidad limpia y económica para los enfriadores líquidos de alto consumo energético. Los complejos mineros en Antofagasta colaboran con los centros de datos para reutilizar el calor residual en el procesamiento de minerales, convirtiendo los pasivos ambientales en activos económicos solarserver.de. El aire seco y la baja humedad también permiten amplias ventanas de enfriamiento gratuito, reduciendo el uso del agua cuando las cuotas se endurecen.
Panorama Competitivo
Concentración del Mercado
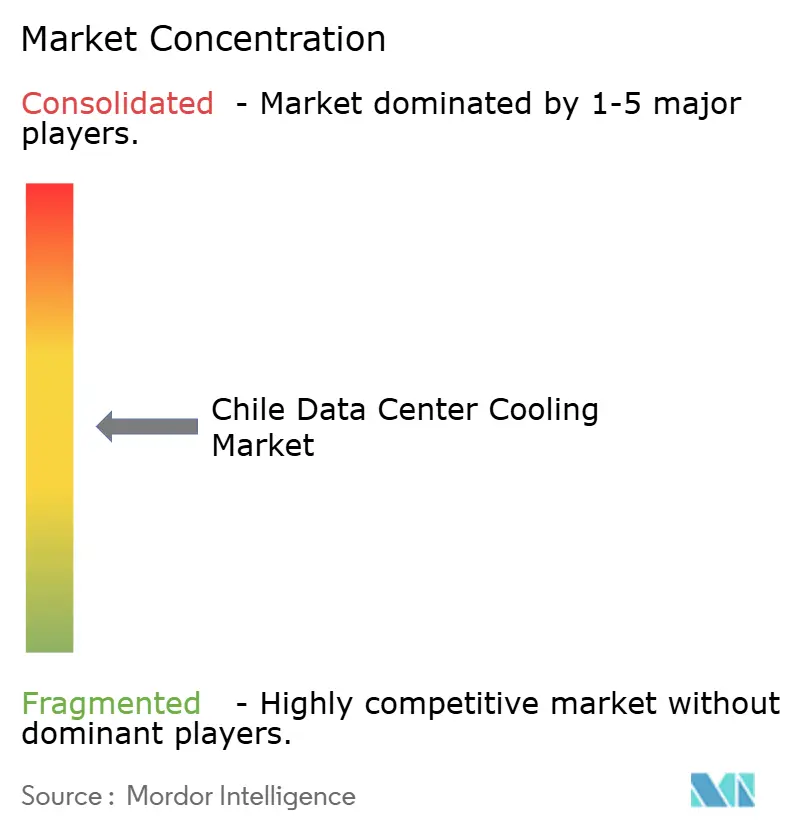
El mercado de enfriamiento de centros de datos de Chile sigue siendo moderadamente fragmentado, aunque la consolidación se está acelerando. El acuerdo de Schneider Electric con Motivair fortalece su experiencia en enfriamiento directo al chip, mientras que Johnson Controls ha formado una división de Soluciones Globales para Centros de Datos para atender las cargas de trabajo de inteligencia artificial. Vertiv amplió su gama con enfriadores centrífugos de BiXin Energy Technology, con el objetivo de ofrecer soluciones híbridas llave en mano.
Las alianzas añaden velocidad donde las fusiones y adquisiciones no son prácticas. Munters se asoció con ZutaCore para combinar manejadores de aire con placas líquidas sin agua, y Carrier invirtió en Strategic Thermal Labs para la gestión inteligente de refrigerantes. Las solicitudes de patentes indican un cambio hacia refrigerantes de baja carga y cadenas modulares de disipadores de calor, destacando el cumplimiento ambiental y la escalabilidad. Los instaladores locales se asocian con multinacionales para cerrar la brecha de talento en enfriamiento líquido, mientras que las empresas especializadas en baños de inmersión desafían a los actores establecidos en métricas de eficiencia. En general, los proveedores capaces de integrar análisis de aire, líquido y gemelo digital aseguran la ventaja en las grandes licitaciones.
Líderes de la Industria de Enfriamiento de Centros de Datos de Chile
-
Stulz GmbH
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Daikin Industries, Ltd.
-
Johnson Controls International plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Junio de 2025: Daikin Applied presentó el Enfriador de Bomba de Calor Trailblazer que ofrece hasta un 300% de eficiencia para el enfriamiento electrificado.
- Mayo de 2025: AWS confirmó una construcción multisitio de USD 4 mil millones en Santiago, con cada centro optimizado para enfriamiento preparado para inteligencia artificial.
- Abril de 2025: Microsoft se asoció con LG Electronics para avanzar en el enfriamiento energéticamente eficiente en centros de datos de inteligencia artificial.
- Marzo de 2025: Trane introdujo la plataforma Fan Coil Wall orientada al control térmico de misión crítica.
- Marzo de 2025: Vertiv lanzó el sistema híbrido CoolLoop Trim Cooler que reduce la energía de enfriamiento en un 70%.
- Febrero de 2025: Carrier lanzó la suite térmica QuantumLeap™ e invirtió en la tecnología de enfriamiento directo al chip de ZutaCore.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de enfriamiento de centros de datos en Chile como todos los sistemas basados en aire o en líquido, los controles asociados y los servicios de campo que eliminan el calor de los servidores, el almacenamiento y el hardware de red instalados en centros de datos de uso específico o de colocación ubicados dentro de las fronteras chilenas.
Exclusión del alcance: el sistema HVAC de confort para espacios de oficina anexos a un centro de datos queda fuera del mercado.
Descripción General de la Segmentación
- Por Tipo de Centro de Datos
- Hiperescaladores (Propios y Arrendados)
- Empresarial y de Borde
- Colocación
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tecnología de Enfriamiento
- Enfriamiento Basado en Aire
- Enfriador y Economizador (Sistemas de Expansión Directa)
- Unidad de Manejo de Aire para Centros de Datos
- Torre de Enfriamiento (cubre enfriamiento directo, indirecto y de dos etapas)
- Otros
- Enfriamiento Basado en Líquido
- Enfriamiento por Inmersión
- Enfriamiento Directo al Chip
- Intercambiador de Calor de Puerta Trasera
- Enfriamiento Basado en Aire
- Por Componente
- Por Servicio
- Consultoría y Capacitación
- Instalación y Despliegue
- Mantenimiento y Soporte
- Por Equipamiento
- Por Servicio
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Las conversaciones con ingenieros de instalaciones, distribuidores de fabricantes de equipos originales, contratistas de diseño y construcción, y reguladores de servicios públicos en Santiago, Valparaíso y Antofagasta ayudaron a validar las densidades de rack instaladas (en aumento hacia los 40-60 kW), los rangos de precios de las unidades CRAH y el calendario probable de disponibilidad de mano de obra especializada en enfriamiento líquido.
Investigación Documental
Comenzamos con los boletines de demanda energética del Ministerio de Energía de Chile, los códigos de importación 8415 y 8418 de UN Comtrade, las actualizaciones de tráfico en la nube de Subtel y los límites regionales de uso del agua bajo el Decreto Supremo MMA-90/2024 para construir una base de hechos. Asociaciones comerciales como el Capítulo Chile de ASHRAE y los Puntos de Intercambio de Internet de América Latina y el Caribe proporcionaron ratios de adopción para la contención de pasillos calientes y el enfriamiento líquido. Nuestros analistas complementaron estas fuentes públicas con archivos de empresas de D&B Hoovers, búsquedas de noticias en Dow Jones Factiva y análisis de patentes de Questel sobre manifolds de inmersión. Los comunicados de prensa, las presentaciones para inversores y los permisos de construcción de operadores de hiperescala proporcionaron datos sobre adiciones de rack, mientras que los portales de licitaciones como Tenders Info revelaron próximas renovaciones de sistemas de enfriamiento. Las fuentes aquí enumeradas son ilustrativas; muchos otros conjuntos de datos públicos y de suscripción informaron la base de evidencia.
Dimensionamiento del Mercado y Pronóstico
Una construcción descendente del grupo de demanda a partir de la carga de TI instalada reportada por los operadores y verificada con los valores de importación se equilibró con consolidaciones ascendentes selectivas de proveedores de envíos de unidades CRAH para garantizar la coherencia. Los principales impulsores del modelo incluyen: tendencia promedio de PUE, participación del espacio blanco de colocación, trayectoria del tipo de cambio peso-USD, cuotas de uso del agua y cartera de campus de hiperescala. Empleamos regresión multivariante y superposiciones ARIMA para pronosticar el período de pronóstico, con supuestos sometidos a pruebas de estrés durante llamadas con expertos y brechas cubiertas mediante verificaciones de precio de venta promedio de referencia por volumen donde los datos de facturas eran escasos.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por análisis automatizados de varianza, revisión por pares y aprobación de analistas senior antes de su publicación. Las actualizaciones se realizan anualmente, con actualizaciones intermedias activadas por eventos materiales como anuncios de capacidad superiores a 10 MW o cambios regulatorios.
Por qué la Línea de Base del Mercado de Enfriamiento de Centros de Datos en Chile de Mordor Goza de Credibilidad
Las estimaciones publicadas suelen diferir; el alcance, el momento de la moneda y la frecuencia de actualización explican típicamente las brechas.
Los principales factores de brecha aquí incluyen si se contabilizan los ingresos por servicios, si la infraestructura mecánica más allá del enfriamiento está incluida, y cómo se convierte la volatilidad del peso. Mordor reporta el valor del año base 2025 en 40 millones de USD tras excluir el HVAC de confort y utilizando un promedio de tipo de cambio de junio de 2025, mientras que algunos competidores incorporan obras mecánicas más amplias o tipos de cambio más antiguos.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de brecha |
|---|---|---|
| 40 millones de USD (2025) | Mordor Intelligence | - |
| 50 millones de USD (2024) | Consultora Regional A | Incluye HVAC de oficinas y trata el aumento de importaciones de 2024 como recurrente |
| 38,5 millones de USD (2025) | Revista Especializada B | Omite los ingresos por servicios; se basa en datos portuarios limitados |
| 250 millones de USD (2024) | Consultora Global C | Agrupa costos de energía, enfriadores y construcción en la partida de enfriamiento |
En conjunto, la comparación demuestra que nuestra rigurosa selección de alcance, el modelado de doble vía y la actualización anual ofrecen una línea de base equilibrada y transparente que los responsables de la toma de decisiones pueden replicar y auditar con confianza.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de enfriamiento de centros de datos de Chile?
El tamaño del mercado es de USD 47,45 millones en 2026 y se proyecta que alcance USD 111,55 millones en 2031.
¿Qué tecnología de enfriamiento está creciendo más rápido en los centros de datos chilenos?
El enfriamiento líquido, incluidas las soluciones de inmersión y enfriamiento directo al chip, se está expandiendo a una CAGR del 23,96% hasta 2031.
¿Cómo afectan las regulaciones de uso del agua a las opciones de enfriamiento?
Las nuevas cuotas bajo el Decreto Supremo MMA-90/2024 restringen las extracciones, impulsando a los operadores hacia sistemas sin agua o de circuito cerrado y acelerando la adopción de enfriadores secos y baños de inmersión.
¿Por qué las instalaciones de Nivel 4 se están volviendo más prevalentes?
Las instalaciones de Nivel 4 son cada vez más prevalentes debido a los estrictos requisitos de tiempo de actividad y las regulaciones financieras, con un crecimiento a un CAGR del 20,83% hasta 2031.
¿Qué región de Chile muestra la mayor demanda de enfriamiento de centros de datos?
La Región Metropolitana de Santiago lidera, impulsada por incentivos fiscales, inversiones en la nube y proximidad a la infraestructura de telecomunicaciones.
¿Qué impacto tendrán los incentivos de energía renovable en las estrategias de enfriamiento?
Los acuerdos de compra de energía 100% renovable permiten a los operadores compensar el mayor consumo de energía del enfriamiento líquido y fomentan los sistemas de almacenamiento térmico que desplazan las cargas hacia las horas de mayor producción solar.
- Mercado de Refrigeración de Centros de Datos
- Mercado de Refrigeración de Centros de Datos de África
- Mercado de Refrigeración para Centros de Datos de Asia-Pacífico
- Mercado de Refrigeración de Centros de Datos de Australia
- Mercado de Refrigeración de Centros de Datos de Austria
- Mercado de Refrigeración de Centros de Datos de Bélgica
- Mercado de Refrigeración de Centros de Datos de Brasil
- Mercado de Refrigeración de Centros de Datos de Canadá
- Mercado de Refrigeración para Centros de Datos de China
- Mercado de Refrigeración para Centros de Datos de Dinamarca
- Mercado de Refrigeración de Centros de Datos de Europa
- Mercado de Refrigeración de Centros de Datos de Francia