
チリのデータセンター冷却市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
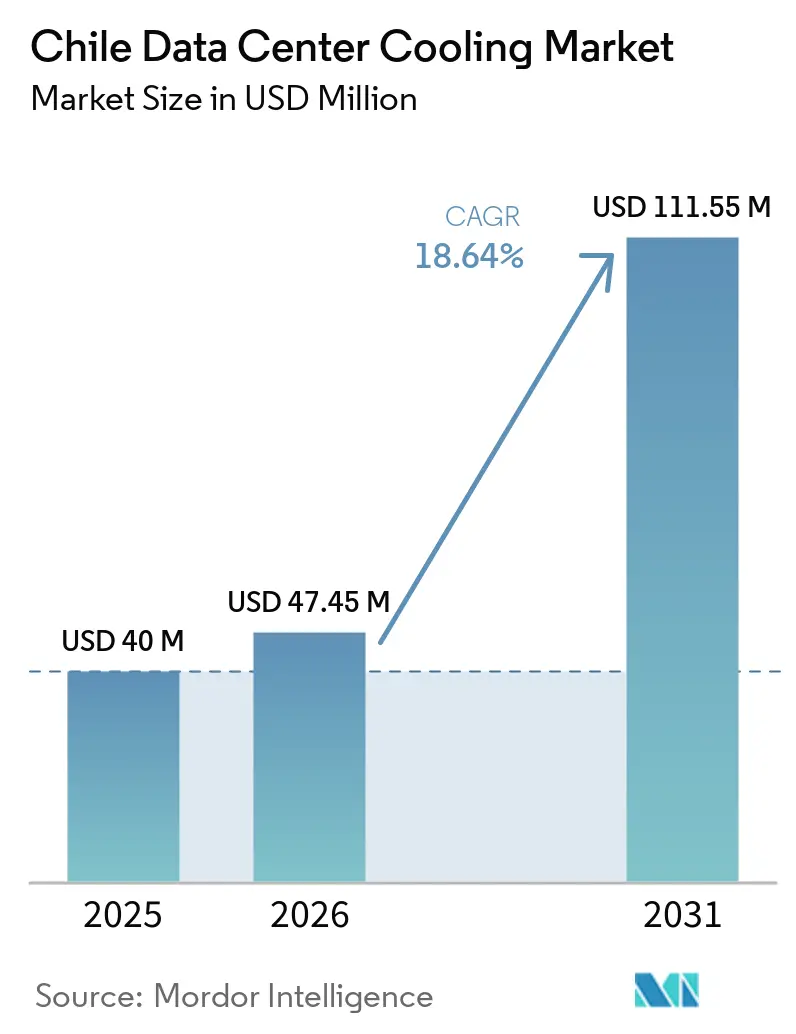
| 基準年の市場規模 (2025) | 40 百万米ドル |
| 市場規模 (2026) | 47.45 百万米ドル |
| 市場規模 (2031) | 111.55 百万米ドル |
| 成長率 (2026 - 2031) | 18.64 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチリのデータセンター冷却市場分析
チリ データセンター冷却市場規模は2025年に4,000万米ドルと評価され、2026年の4,745万米ドルから2031年には1億1,155万米ドルに達すると推定され、予測期間(2026〜2031年)中のCAGRは18.64%です。
アマゾンによる40億米ドルのインフラ投資公約を筆頭とする、堅調なクラウドおよびAI投資がこの拡大を支えています。ラック密度が40〜60 kWに向けて上昇するにつれ、液体冷却の採用が加速していますが、空気ベースのシステムが依然として日常業務を支配していますサンティアゴにおける再生可能エネルギー100%に向けた政府インセンティブおよび税制優遇措置が、効率的な熱管理への需要をさらに刺激する一方、水使用規制の強化により、事業者はクローズドループまたは無水冷却設計への移行を迫られています。Schneider Electricによる8億5,000万米ドルのMotivairu買収に代表されるサプライヤー間の統合は、液体冷却能力の確保をめぐる競争を浮き彫りにしています。
主要レポートのポイント
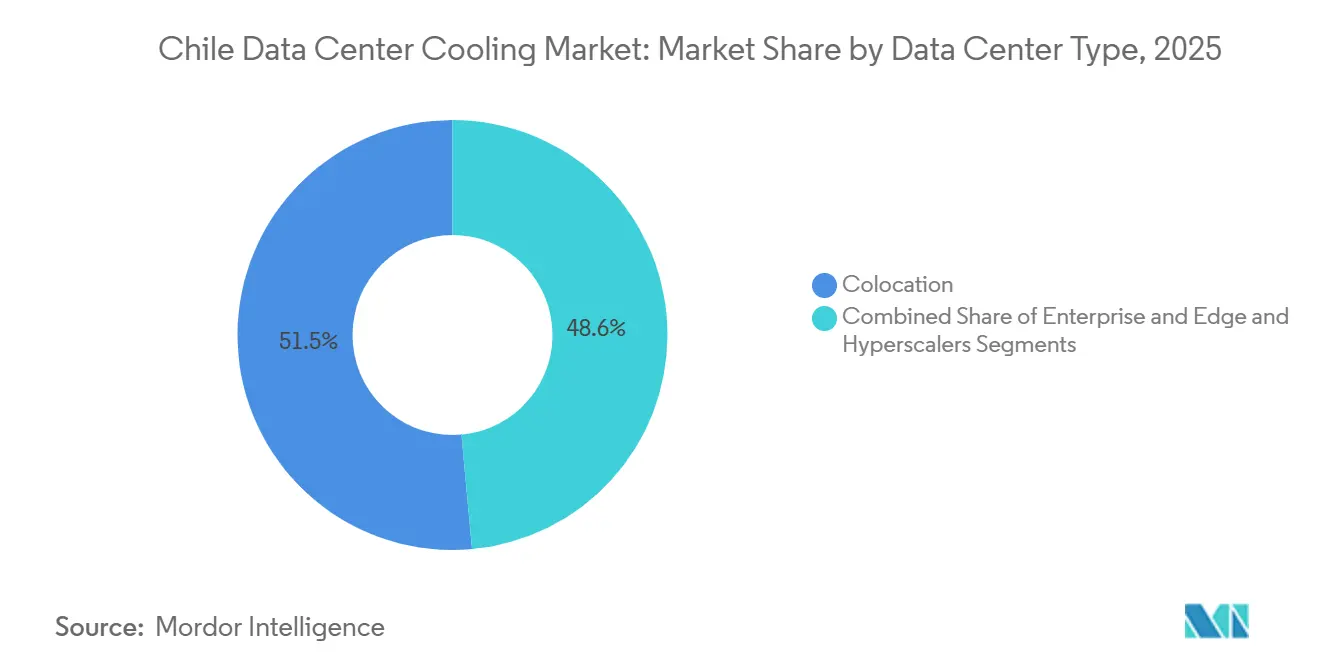
- データセンタータイプ別では、コロケーション施設が2025年に51.45%の収益シェアを占め、ハイパースケーラーは2031年にかけて最も速いCAGRである18.95%で成長すると予測されています。
- ティア別では、ティア3サイトが2025年のチリ データセンター冷却市場シェアの62.55%を占め、ティア4の導入は2031年にかけて20.83%のCAGRで拡大しています。
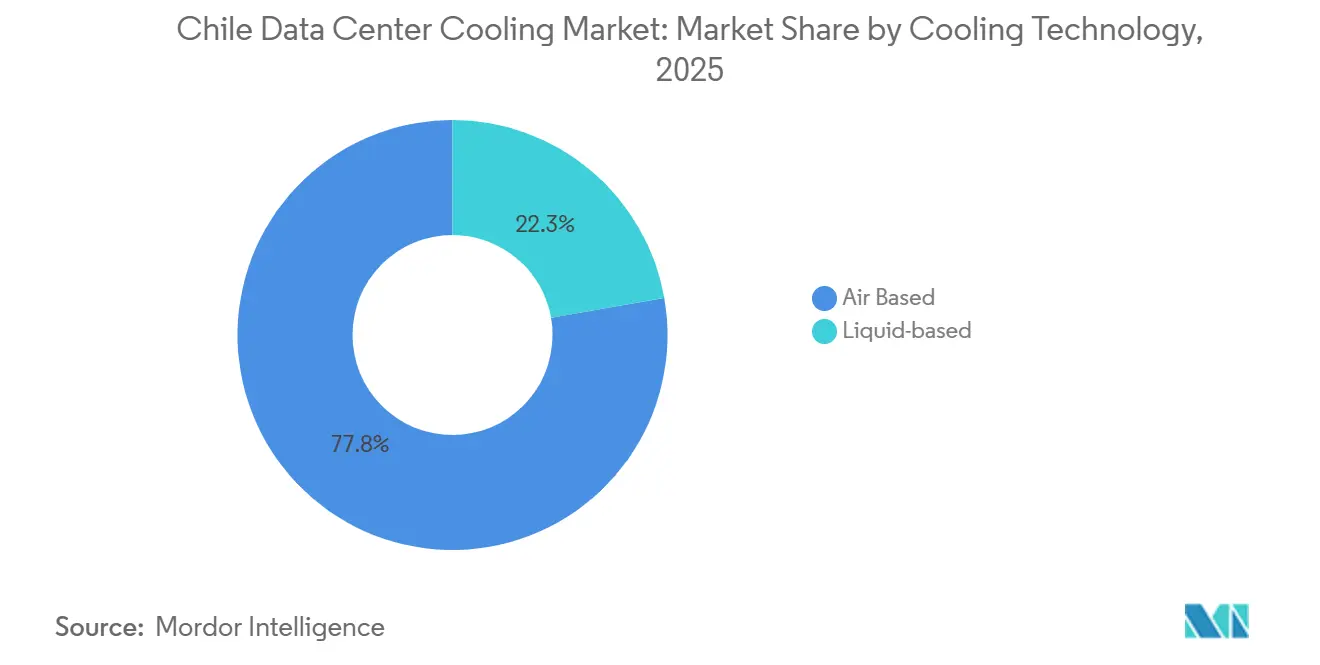
- 冷却技術別では、空気ベースのシステムが2025年に77.75%のシェアでリードし、液体冷却プラットフォームは23.96%のCAGRで進展しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
チリのデータセンター冷却市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| クラウド およびAI主導のラック電力密度化 | 4.2% | 国内全体、 サンティアゴ首都圏に集中 | 中期 (2〜4年) |
| 政府の 「チリ・デジタル2025」光ファイバーおよび5G展開 | 3.1% | 国内全体、 サンティアゴ、バルパライソ、コンセプシオンで早期成果 | 長期 (4年以上) |
| 国家 データセンター計画の100%再生可能エネルギー電力購入インセンティブ | 2.8% | 国内全体、 北部太陽光地域を重点 | 長期 (4年以上) |
| サンティアゴ首都圏における コロケーション税制優遇措置 | 2.3% | サンティアゴ 首都圏 | 短期 (2年以下) |
| ティア2データセンターにおける アンデス冷却水側エコノマイザーの改修 | 1.9% | 中央 チリ、山岳隣接施設 | 中期 (2〜4年) |
| 銅鉱山企業による 廃熱と工業用水の物々交換取引 | 1.4% | 北部 チリ鉱山地域 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびAI主導のラック電力密度化
チリの施設におけるラック密度は6kWから12kWへと倍増し、AIクラスターは現在1ラックあたり40kWを超え、液体冷却の採用を促進しています。[1] 新しいリファレンス設計は1ラックあたり最大132kWをサポートし、液浸および複合冷却ユニットへの需要を生み出しています。事業者はこれらの資本集約型システムを正当化するためにフットプリントを統合しており、チリのデータセンター冷却市場を持続的な高密度成長へと位置づけています。空気ソリューションが熱的限界に達するにつれ、液体冷却ベンダーは緊急改修の恩恵を受け、オンプレミス企業はAI対応ラックを提供するコロケーションへの移行を加速させています。
「チリ・デジタル2025」光ファイバーおよび5G展開
全国規模の光ファイバーバックボーンと5Gカバレッジにより、未整備地域がエッジコンピューティングに開放され、それぞれが可変負荷に対応したモジュール式冷却を必要としています。[2] バルパライソとコンセプシオンはエッジノードとして台頭しており、コンパクトでリモート監視可能な冷却システムへの需要の集積地を形成しています。自律型鉱山車両からコンテンツストリーミングに至る新たなレイテンシー敏感型アプリケーションが、エンドユーザーに近接した冷却ニーズを増大させています。接続性はIoT駆動の熱制御も可能にし、エネルギーコストを削減しながら稼働率を向上させています。
国家データセンター計画の100%再生可能エネルギーインセンティブ
チリの再生可能エネルギー義務化はハイパースケーラーのサステナビリティ目標と一致しており、マイクロソフトは2025年までに100%再生可能電力を目指しています。[3] アタカマにおける太陽光・風力の余剰電力により、事業者は熱蓄熱を活用して冷却負荷を時間シフトし、ピーク料金を削減できます。液体冷却の高い電力消費は、豊富なクリーンエネルギーを源泉とする場合に許容可能となります。高度な蓄熱を導入した施設は日中の太陽光ピーク時にチラーを充電し、系統安定性を高めながら炭素集約度を低下させています。
サンティアゴにおけるコロケーション税制優遇措置
新規建設に対する関税軽減が複数テナント施設の建設を加速させており、共有資本により高仕様の冷却設備の導入が可能となっています。Equinixの1億3,000万USD規模のサンティアゴキャンパスは、企業クライアントが単独ではコスト正当化できなかった冷水および背面扉液体アレイオプションを示しています。クラスタリング効果が専門技術者とサービスサプライヤーを引き寄せ、チリのデータセンター冷却市場におけるサンティアゴのリーダーシップを強化しています。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 水取水割当量の厳格化(最高令MMA-90/2024) | -2.8% | 国内全体、 サンティアゴおよび北部地域に深刻な影響 | 短期 (2年以下) |
| ペソ変動による輸入HVAC設備投資の増大 | -2.1% | 国内全体、 輸入依存型冷却機器すべてに影響 | 短期 (2年以下) |
| 液体冷却対応現場技術者の不足 | -1.7% | 国内全体、 液体冷却専門スキルの深刻な不足 | 中期 (2〜4年) |
| ディーゼルバックアップ30m³超貯蔵サイトへの地域住民の反対 | -1.3% | 都市部、 特にサンティアゴ首都圏 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
水取水割当量の厳格化(MMA-90/2024)
グーグルのセリジョスプロジェクトの停止は、169リットル/秒の水使用制限を超えるリスクを露呈し、事業者をドライクーラーおよび閉ループ液体システムへと向かわせています。かつて年間2,500万リットルを消費していた小規模施設は、より厳格な許可と地域住民の監視に直面しています。無水液浸システムが注目を集めていますが、入口温度の上昇によりエネルギー消費が増加します。プロバイダーは割当量を超えることなく冷却需要を満たすため、大気水生成とオンサイトリサイクルによって差別化を図っています。
ペソ変動と輸入HVAC設備投資
通貨変動がUSDまたはEURで調達されるチラー、ポンプ、熱交換器の価格を押し上げ、アップグレードの回収期間のハードルを高めています。事業者は不要不急の交換を先送りし、老朽化した空気ユニットに負荷をかけ、保守費用を増大させています。ベンダーは外国為替リスクをヘッジするためペソ建てサービス契約と現地組立ラインで対応していますが、液体冷却の採用は依然として安定した資金調達条件に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:ハイパースケーラーが液体冷却採用を牽引
コロケーションサイトは2025年のチリ データセンター冷却市場シェアの51.45%を占めましたが、ハイパースケーラーは2031年にかけて18.95%のCAGRを維持しています。ハイパースケーラー向けのチリ データセンター冷却市場規模は、アマゾンがサンティアゴにAIアクセラレーター向けの液体冷却ループを事前設計した3つのアベイラビリティゾーンを建設するにつれて、2倍になると予測されています。一方、コロケーション事業者は、エンタープライズAIワークロードを獲得するために、インラック冷媒分配システムでアイルを改修しています。ハイパースケーラーの基準は他のフォーマットにも波及しています。エンタープライズITマネージャーは、PUE1.2以下で40kWラックを提供する共有ホールへと、自社内ルームからシフトしています。鉱業地域のエッジマイクロサイトは、スペース、コスト、水の制約のバランスを取るために、フリーエア エコノマイザーと組み合わせたコンパクトなリアドア熱交換器を採用しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
ティアタイプ別:ティア4の拡大がAI信頼性要件を反映
ティア3施設は2025年の収益の62.55%を占めましたが、AIモデルがゼロダウンタイムを要求するため、ティア4の建設は20.83%のCAGRで加速するでしょう。ティア4フットプリントに割り当てられたチリ データセンター冷却市場規模は、2031年までに32.6 ミリオン 米ドルに達する見込みです。事業者はN+1液体ループと冗長エアハンドラーを併用して展開し、コンポーネント換中もワークロードがオンラインを維持できるようにしています。
ティア1〜2のエッジサイトは、モジュール式インロー冷却機でコストを低く抑えつつ、より高いティアへのアップグレードパスを計画しています。機械学習を活用した予測保全プラットフォームは、障害が発生する前にバルブやポンプの異常を検知し、金融およびゲームクライアントに対する厳格なサービスレベル目標を達成しています。
冷却技術別:空気支配にもかかわらず液体システムが普及
チリの温暖な沿岸気候がエコノマイザーに有利なため、空気ソリューションは2025年に77.75%の収益シェアを維持しました。しかし液体技術は23.96%のCAGRで進展しており、液浸および直接チップ冷却システム向けチリのデータセンター冷却市場規模は2031年までに3,320万USDに達します。液浸バスはエネルギー使用量を最大70%削減し、夏の暑い時期にも効率的に稼働します。
複合型ビルドは混合ワークロード向けのCRAH列とAIラック上の背面扉熱交換器を組み合わせ、移行リスクを軽減します。事業者はまた、温かい冷媒からの廃熱回収を探求し、銅鉱山の工業用水を予熱することで企業のESG目標に沿った取り組みを進めています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地理的分析
サンティアゴ首都圏が需要の大部分を占めているのは、大企業の68%がその境界内に立地し、複数の海底ケーブルが近隣に陸揚げされているためです。コロケーション税制優遇措置が建設ペースを加速させ、サンティアゴを液浸バスおよび背面扉熱交換器の実証の場としています。AWSの40億USD規模のコミットメントがポンプ、熱交換器、制御機器へのエコシステム支出を増大させ、首都のチリのデータセンター冷却市場リーダーシップを強化しています。
北部チリは、再生可能エネルギーが豊富なアタカマの太陽光発電により、事業者が電力消費の大きい液体チラー向けに安価なクリーン電力を活用できることから、次の有力地域として台頭しています。アントファガスタの鉱山複合施設はデータセンターと連携し、廃熱を鉱石処理に再利用することで環境負債を経済的資産に転換しています。乾燥した空気と低湿度もフリークーリングの時間帯を延長し、割当量が厳しくなる際の水使用量を削減しています。
サンティアゴ首都圏が需要の大部分を占めているのは、大企業の68%がその境界内に立地し、複数の海底ケーブルが近隣に陸揚げされているためです。コロケーション税制優遇措置が建設ペースを加速させ、サンティアゴを液浸バスおよび背面扉熱交換器の実証の場としています。AWSの40億USD規模のコミットメントがポンプ、熱交換器、制御機器へのエコシステム支出を増大させ、首都のチリのデータセンター冷却市場リーダーシップを強化しています。北部チリは、再生可能エネルギーが豊富なアタカマの太陽光発電により、事業者が電力消費の大きい液体チラー向けに安価なクリーン電力を活用できることから、次の有力地域として台頭しています。アントファガスタの鉱山複合施設はデータセンターと連携し、廃熱を鉱石処理に再利用することで環境負債を経済的資産に転換しています(solarserver.de)。乾燥した空気と低湿度もフリークーリングの時間帯を延長し、割当量が厳しくなる際の水使用量を削減しています。
競合状況
市場集中度
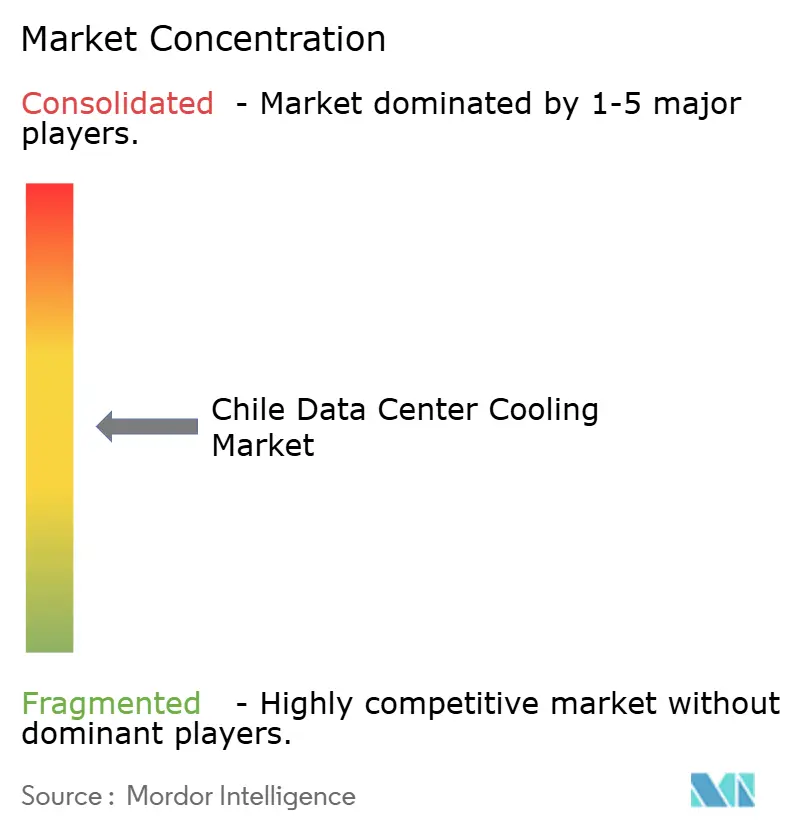
チリのデータセンター冷却市場は依然として中程度に分散していますが、統合が加速しています。Schneider ElectricのMotivaireの買収により直接チップ冷却の専門性が強化され、Johnson ControlsはAIワークロードを追求するためグローバル・データセンター・ソリューション部門を設立しました。VertivはBiXin Energy Technologyの遠心チラーでラインナップを拡充し、ターンキー複合ソリューションの提供を目指しています。
M&Aが現実的でない場合、パートナーシップが速度を補います。MuntersはZutaCoreと提携して空気ハンドラーと無水液体プレートをバンドルし、CarrierはStrategic Thermal Labsに投資してスマート冷媒管理を推進しています。特許出願は低充填冷媒とモジュール式ヒートシンクチェーンへのシフトを示しており、環境コンプライアンスとスケーラビリティが重視されています。現地設置業者は多国籍企業と連携して液体冷却の人材不足を補い、液浸バスを標的とするニッチ企業が効率指標で既存企業に挑戦しています。全体として、空気、液体、デジタルツイン分析を統合できるサプライヤーが大型入札で優位に立っています。
チリのデータセンター冷却産業リーダー
-
Stulz GmbH
-
Vertiv Group Corp.
-
Schneider Electric SE
-
Daikin Industries, Ltd.
-
Johnson Controls International plc
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年6月:Daikin Appliedが電化冷却向けに最大300%の効率を実現するTrailblazer熱ポンプチラーを発表。
- 2025年5月:AWSがサンティアゴにおける40億USD規模のマルチサイト建設を確認、各センターはAI対応冷却に最適化。
- 2025年4月:マイクロソフトがLG Electronicsと提携し、AIデータセンターにおけるエネルギー効率の高い冷却を推進。
- 2025年3月:Traneがミッションクリティカルな熱制御を対象としたファンコイルウォールプラットフォームを発表。
- 2025年3月:VertivがCoolLoopトリムクーラー複合システムを発売し、冷却エネルギーを70%削減。
- 2025年2月:CarrierがQuantumLeap™熱スイートをリリースし、ZutaCoreの直接チップ冷却技術に投資。
研究方法のフレームワークとレポートの範囲
市場定義および主要カバレッジ
本調査では、チリ データセンター冷却市場を、チリ国内に所在する専用またはコロケーションデータセンターに設置されたサーバー、ストレージ、およびネットワーキングハードウェアから熱を除去する、すべての空気ベースまたは液体ベースのシステム、関連制御装置、およびフィールドサービスと定義しています。
スコープ除外:データセンターに付属するオフィススペースの快適性HVACは市場対象外です。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケーラー(自社所有およびリース)
- エンタープライズおよびエッジ
- コロケーション
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- 冷却技術別
- 空気ベース冷却
- チラーおよびエコノマイザー(DXシステム)
- CRAH
- 冷却塔(直接、間接、二段階冷却を含む)
- その他
- 液体ベース冷却
- 液浸冷却
- 直接チップ冷却
- 背面扉熱交換器
- 空気ベース冷却
- コンポーネント別
- サービス別
- コンサルティングおよびトレーニング
- 設置および導入
- 保守およびサポート
- 機器別
- サービス別
詳細な調査方法論およびデータ検証
一次調査
サンティアゴ、バルパライソ、およびアントファガスタにわたる施設エンジニア、OEMディストリビューター、設計・施工請負業者、および公益事業規制当局との協議により、設置ラック密度(40〜60 kWに向けて上昇中)、CRAHユニットの価格差、および液体冷却熟練労働力の利用可能時期の見通しを検証しました。
デスクリサーチ
チリ エネルギー省のエネルギー需要速報、国連コムトレードの輸入コード8415および8418、Subtelのクラウドトラフィック更新情報、および最高令MMA-90/2024に基づく地域水使用上限を起点として事実基盤を構築しました。ASHRAE チリ支部やラテンアメリカ・カリブ海インターネット交換協会などの業界団体は、ホットアイル封じ込めおよび液体冷却の採用比率を提供しました。アナリストはこれらの公開情報源を、D&B Hooversの企業ファイリング、Dow Jones Factivaのニュース検索、およびQuestelによるイマージョンマニホールドに関する特許分析で補完しました。ハイパースケール事業者のプレスリリース、投資家向け資料、および建設許可はラック増設情報を提供し、Tenders Infoなどの入札ポータルは今後の冷却改修案件を明らかにしました。ここに記載した情報源は例示であり、他の多くの公開および有料データセットがエビデンスの積み上げに貢献しています。
市場規算定および予測
事業者が報告した設置ITロードを起点とするトップダウンの需要プール構築と輸入額との照合を、CRAHの出荷量に関するサプライヤーのボトムアップ集計と組み合わせ、整合性を確保しました。主要モデル駆動要因には、平均PUEトレンド、コロケーションホワイトスペースのシェア、ペソ・米ドル為替レートの推移、水使用割当量、およびハイパースケールキャンパスのパイプラインが含まれます。予測期間の予測には多変量回帰とARIMAオーバーレイを採用し、専門家との協議で前提条件のストレステストを実施し、請求書データが不足している箇所はベンチマークASP×数量チェックでギャップを補完しました。
データ検証および更新サイクル
アウトプットはリリース前に自動分散スキャン、ピアレビュー、およびシニアアナリストの承認を経ます。更新は年次で行われ、10 MWを超える容量発表や規制変更などの重要事象が発生した場合には中間更新が実施されます。
MordorのチリデータセンターCoolingベースラインが信頼性を持つ理由
公表されている推計値はしばしば異なります。スコープ、通貨タイミング、および更新頻度が通常そのギャップを説明します。
ここでの主なギャップ要因には、サービス収益が計上されている、冷却以外の機械インフラが含まれているか、およびペソの変動がどのように換算されているかが挙げられます。Mordorは、快適性HVACを除外し、2025年6月の平均為替レートを使用した上で、基準年2025年の値を4,000万米ドルと報告していますが、一部の競合他社はより広範な機械工事や古い為替レートを含めています。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要ギャップ要因 |
|---|---|---|
| 4,000万米ドル(2025年) | Mordor Intelligence | - |
| 5,000万米ドル(2024年) | 地域コンサルタントA | オフィスHVACを含み、2024年の輸入急増を継続的なものとして扱っている |
| 3,850万米ドル(2025年) | 業界誌B | サービス収益を除外し、限られた港湾データに依存している |
| 2億5,000万米ドル(2024年) | グローバルコンサルタントC | 電力、チラー、および建設コストを冷却の項目に含めている |
総合すると、この比較は、当社の厳格なスコープ選定、デュアルトラックモデリング、および年次更新が、意思決定者が再現・検証できる均衡かつ透明性の高いベースラインを提供することを示しています。
レポートで回答される主要な質問
チリのデータセンター冷却市場の現在の規模は?
市場規模は2026年に4,745万USDであり、2031年までに1億1,155万USDに達すると予測されています。
チリのデータセンターで最も急速に成長している冷却技術は何ですか?
液浸および直接チップソリューションを含む液体冷却が、2031年にかけて23.96%のCAGRで拡大しています。
水使用規制は冷却の選択にどのような影響を与えますか?
最高令MMA-90/2024に基づく新たな割当量が取水を制限し、事業者を無水または閉ループシステムへと向かわせ、ドライクーラーおよび液浸バスの採用を加速させています。
ティア4施設がより普及している理由は何ですか?
ティア4施設は、厳格な稼働時間要件と金融規制により、2031年にかけて20.83%のCAGRで成長し、より普及が進んでいます。
チリのどの地域がデータセンター冷却の最も強い需要を示していますか?
サンティアゴ首都圏が税制優遇措置、クラウド投資、通信インフラへの近接性に牽引されてリードしています。
再生可能エネルギーインセンティブは冷却戦略にどのような影響を与えますか?
100%再生可能エネルギーの電力購入契約(PPA)により、事業者は液体冷却の高い電力消費を相殺でき、太陽光ピーク時間帯に負荷をシフトする熱蓄熱システムの導入を促進します。