
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 55.38 Milliards de dollars |
| Taille du Marché (2031) | 70.74 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.02 % |
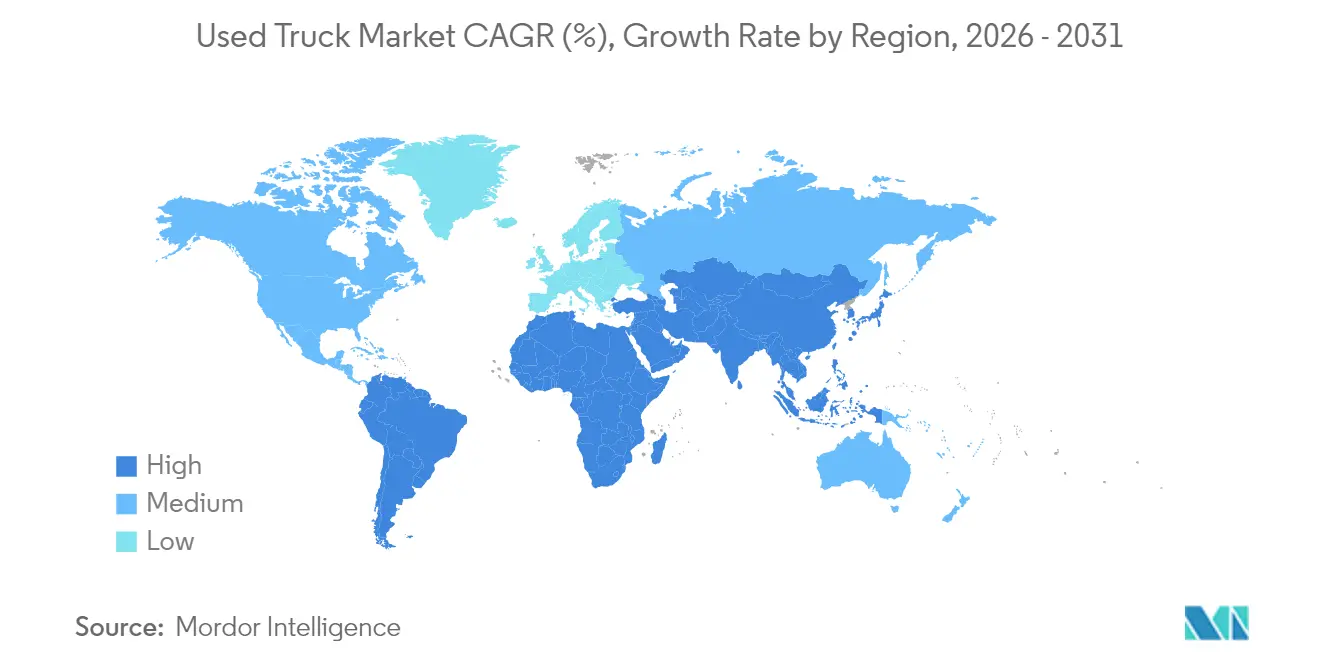
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des camions d'occasion par Mordor Intelligence
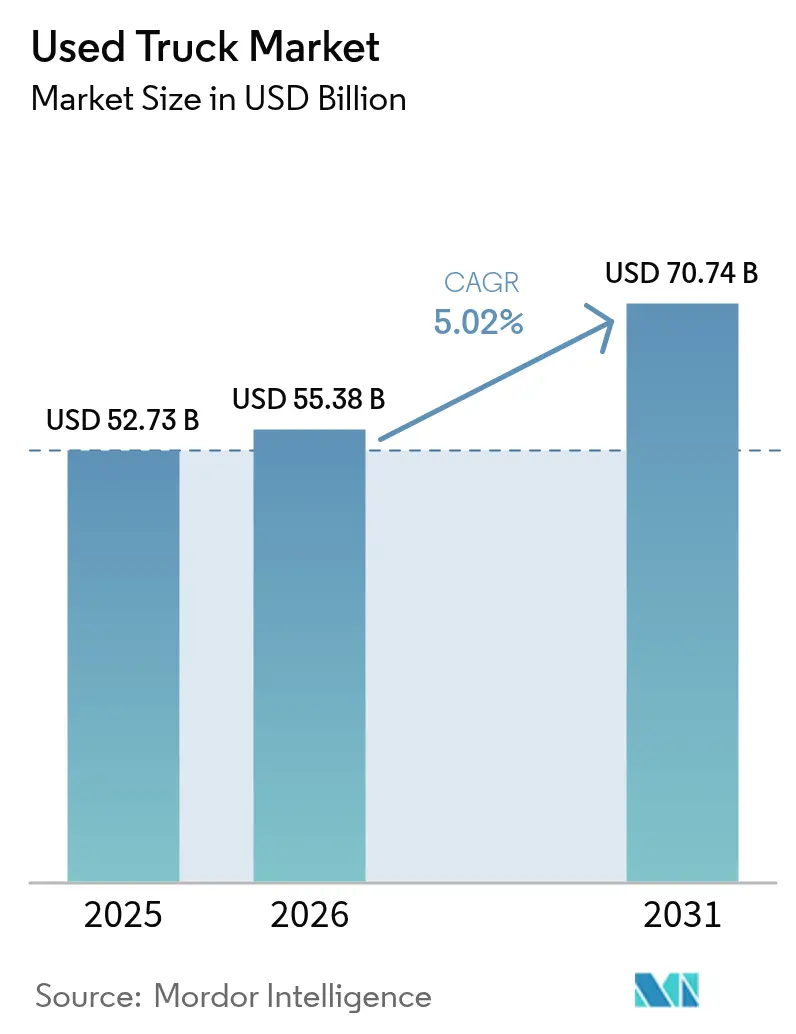
La taille du marché des camions d'occasion devrait passer de 52,73 milliards USD en 2025 à 55,38 milliards USD en 2026, pour atteindre 70,74 milliards USD d'ici 2031, avec un CAGR de 5,02 % sur la période 2026-2031. Cette expansion reflète un changement structurel dans l'économie de la propriété de flotte, les transporteurs pesant les contraintes de capital initial face au durcissement des réglementations sur les émissions et à la pénétration croissante des enchères numériques. Les modèles lourds ancrent toujours les valeurs résiduelles, mais la demande du dernier kilomètre oriente la croissance vers les classes plus légères. Les places de marché numériques réduisent les asymétries d'information, tandis que les programmes de véhicules d'occasion certifiés des principaux constructeurs de camions renforcent la confiance dans le canal secondaire. Les schémas d'approvisionnement dépendent également de la divergence réglementaire, les limites d'émissions d'oxydes d'azote européennes décourageant les importations de véhicules plus anciens, même si les incitations à la mise à la casse en Inde éliminent les stocks vieillissants et font monter les prix des actifs en milieu de vie.
Principaux enseignements du rapport
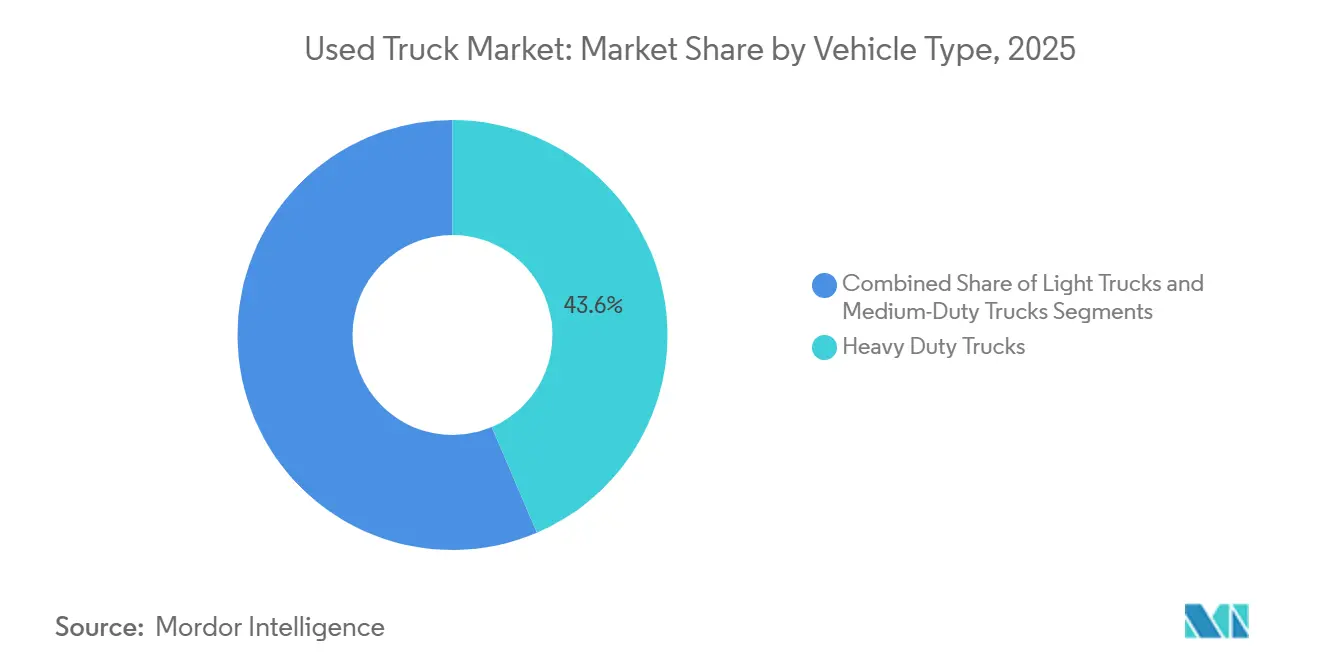
- Par type de véhicule, les camions lourds ont dominé le marché des camions d'occasion avec une part de 43,57 % en 2025, tandis que les camions légers devraient progresser à un CAGR de 7,69 % jusqu'en 2031.
- Par type de carburant, le diesel détenait une part dominante de 93,36 % du marché des camions d'occasion en 2025, tandis que le segment hybride et électrique à batterie devrait afficher un CAGR de 22,55 % jusqu'en 2031.
- Par tranche d'âge, les véhicules de 4 à 7 ans représentaient 38,39 % du marché des camions d'occasion en 2025, tandis que les camions de moins de 3 ans devraient afficher un CAGR de 9,23 % jusqu'en 2031.
- Par classe de véhicule, la classe 8 maintenait 39,42 % de la part de marché des camions d'occasion en 2025, tandis que la classe 4 devrait croître à un CAGR de 7,18 % entre 2026 et 2031.
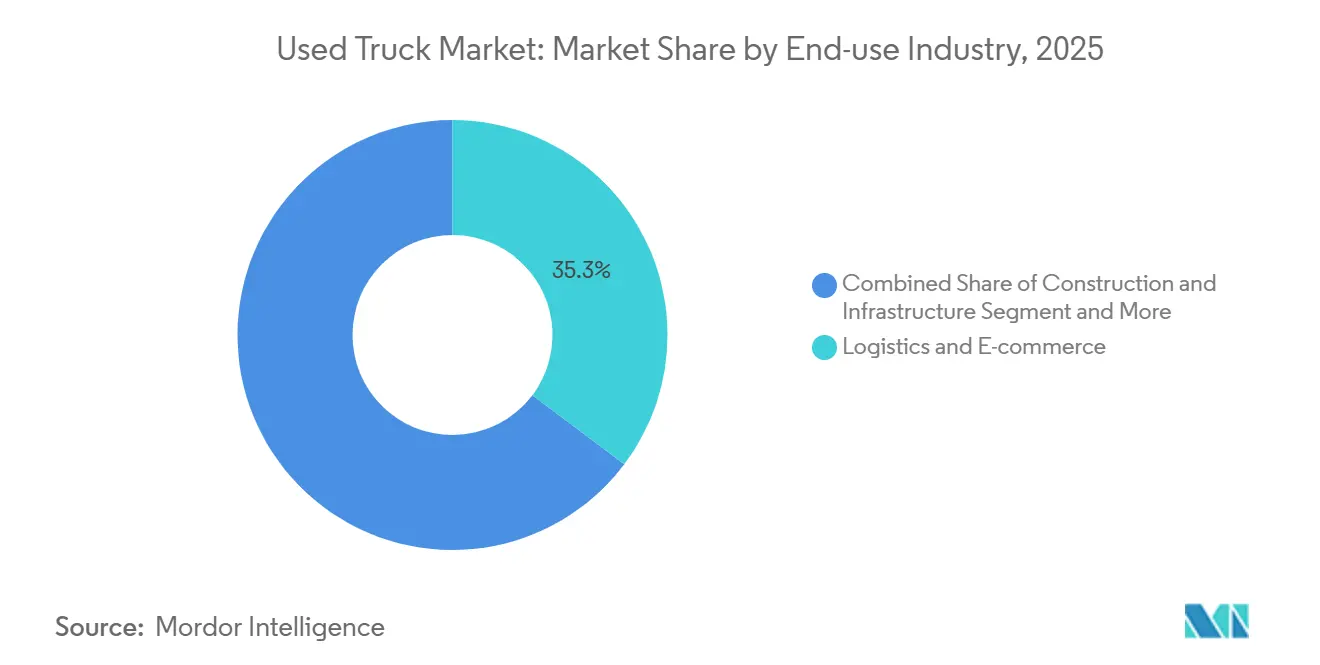
- Par secteur d'utilisation finale, la logistique et le commerce électronique ont dominé le marché des camions d'occasion avec une part de 35,27 % en 2025, tandis que la construction et l'infrastructure devraient enregistrer un CAGR de 9,02 % jusqu'en 2031.
- Par canal de vente, les concessionnaires indépendants ont capté 53,94 % des revenus de 2025, tandis que les plateformes d'enchères et de vente entre particuliers en ligne progressent à un CAGR de 12,31 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique conserve la base de flotte régionale la plus étendue au monde, avec une part de marché de 47,92 %. En revanche, le Moyen-Orient et l'Afrique devraient mener la croissance régionale, affichant un CAGR de 7,41 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Booms de construction liés aux infrastructures | +1.2% | Inde, cœur de l'ASEAN (Indonésie, Vietnam, Thaïlande) | Moyen terme (2-4 ans) |
| Expansion du dernier kilomètre du commerce électronique | +1.0% | Amérique du Nord, avec des retombées vers l'Amérique latine urbaine | Court terme (≤ 2 ans) |
| Programmes de véhicules d'occasion certifiés des constructeurs | +0.8% | Europe (Allemagne, France, Royaume-Uni, Italie, Espagne) | Moyen terme (2-4 ans) |
| Enchères numériques en gros | +0.7% | Moyen-Orient, Afrique du Nord, avec une portée numérique mondiale | Court terme (≤ 2 ans) |
| Objectifs d'électrification des flottes | +0.6% | Chine, avec des effets secondaires en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Incitations fiscales sur les véhicules utilitaires d'occasion | +0.4% | Brésil, avec une extension potentielle à l'Argentine et au Chili | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les booms de construction liés aux infrastructures en Inde et en ASEAN stimulent le renouvellement des camions lourds d'occasion
Le Programme national d'infrastructure alloue plus de 1 400 milliards USD à des projets de transport et de logistique, ce qui fait augmenter les immatriculations de véhicules lourds qui alimentent ensuite le marché des camions d'occasion[1]. Les grands projets tels que les corridors routiers et les extensions portuaires raccourcissent les cycles de propriété, car les entrepreneurs préfèrent des bilans allégés en actifs une fois les projets terminés. Les camions en milieu de vie qui en résultent entrent dans les circuits secondaires en bon état, attirant les petits constructeurs qui ne peuvent pas financer de nouveaux équipements. La politique de mise à la casse indienne de 2024, offrant des exonérations de frais d'immatriculation pour la mise hors service de camions âgés de plus de 15 ans, élimine les actifs vieillissants et soutient les valeurs unitaires dans la fenêtre de 4 à 7 ans[2]. Des programmes de travaux publics comparables en Indonésie et au Vietnam ont des effets similaires en cascade, garantissant un flux stable de bennes lourdes et de tracteurs récents conformes.
L'expansion du dernier kilomètre du commerce électronique en Amérique du Nord stimule la demande de camions légers d'occasion
La croissance rapide des colis a conduit les transporteurs à ouvrir des micro-hubs qui s'appuient sur des camions fourgons de classes 3 à 5 pour la livraison le jour même. Les délais de conformité prévus par le Plan pour des camions propres de l'Agence de protection de l'environnement des États-Unis, finalisé en 2024, encouragent les flottes à retirer les modèles diesel avant que les plafonds d'émissions d'oxydes d'azote de 2027 n'entrent en vigueur[3]. Ce renouvellement augmente l'offre d'unités à faible kilométrage que les propriétaires-exploitants peuvent se permettre. Parallèlement, les zones pilotes à zéro émission dans plusieurs métropoles américaines incitent les premiers adoptants à remettre sur le marché des fourgons électriques de première génération, élargissant le mix de carburants dans le canal secondaire sans sacrifier l'autonomie pour les livraisons urbaines. L'absorption des camions légers reste robuste car ces véhicules nécessitent un capital modeste et offrent un retour sur investissement rapide.
Les programmes de véhicules d'occasion certifiés des constructeurs en Europe renforcent la confiance et les valeurs résiduelles
Les fabricants de camions remettent désormais en état les unités de location restituées selon des listes de contrôle standardisées et y associent des garanties pluriannuelles sur le groupe motopropulseur, renforçant ainsi la confiance dans le marché des camions d'occasion. Les acheteurs bnéficient d'une transparence accrue sur le kilométrage, l'historique des réparations et les données télématiques, ce qui contribue à réduire la volatilité du coût total de possession. La demande d'unités certifiées a augmenté après que la directive sur les rapports de durabilité des entreprises de la Commission européenne a rendu obligatoires les déclarations de portée 3 à partir de 2024. Les grands chargeurs préfèrent ainsi des véhicules économes en carburant et documentés à des stocks non vérifiés. Les banques de développement nationales en Allemagne et en France accordent des lignes à faible taux d'intérêt aux petits transporteurs qui acquièrent des camions CPO conformes à la norme Euro VI-E, renforçant ainsi l'adoption.
Les enchères numériques en gros élargissent le bassin d'acheteurs, notamment au Moyen-Orient
Les enchères en ligne suppriment les contraintes géographiques, permettant aux entreprises du Golfe de s'approvisionner en stocks excédentaires en provenance d'Europe et d'Amérique du Nord en temps réel. Les outils de titres adossés à la blockchain réduisent le risque de fraude et incitent les banques à souscrire des factures transfrontalières. Ces dispositifs s'articulent avec les visions logistiques régionales qui visent à diversifier les économies pétrolières via des corridors de fret. Les importateurs apprécient les camions Euro V et Euro VI conformes aux normes locales sur le soufre, mais dont le coût reste inférieur à celui des achats neufs, ce qui soutient la croissance du marché des camions d'occasion. La commodité des devis de livraison porte-à-porte intégrés aux tableaux de bord des plateformes d'enchères accélère davantage la migration vers ces plateformes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durcissement des règles Euro VII/Phase 3 sur les émissions d'oxydes d'azote | -0.5% | Union européenne, avec des retombées au Royaume-Uni et en Norvège | Moyen terme (2-4 ans) |
| Camions neufs chinois à bas coût | -0.4% | Afrique subsaharienne, Afrique du Nord | Moyen terme (2-4 ans) |
| Options de financement limitées | -0.3% | Marchés ruraux de l'ASEAN (Indonésie, Philippines, Vietnam) | Long terme (≥ 4 ans) |
| Pénuries de puces électroniques | -0.2% | Mondial, avec des effets prononcés en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le durcissement des règles Euro VII/Phase 3 sur les émissions d'oxydes d'azote décourage les importations de diesel plus anciens dans l'UE
À partir de 2027, le cadre Euro VII interdira à de nombreux camions antérieurs à la norme Euro VI d'accéder aux corridors à faibles émissions, ce qui freinera sensiblement la demande pour les véhicules diesel anciens. En Allemagne et au Royaume-Uni, les zones à air pur municipales pénalisent les véhicules lourds ne respectant pas les normes de conformité, décourageant davantage les acheteurs potentiels. Les importateurs se tournent vers l'Europe de l'Est et l'Afrique du Nord pour liquider ces véhicules, influençant ainsi le marché des camions d'occasion. Ce glissement réduit le vivier d'acheteurs au sein de l'UE et fait monter les prix des véhicules Euro VI conformes.
Les camions neufs chinois à bas coût compriment les primes de prix des véhicules d'occasion en Afrique
Les nouveaux modèles de poids lourds des constructeurs chinois sont proposés à des prix nettement inférieurs, d'environ 30 à 40 % moins chers que leurs homologues occidentaux, ce qui limite la valeur de revente des camions importés âgés de 4 à 7 ans. Dans les villes africaines, la disponibilité accrue des pièces détachées a réduit les avantages en matière de maintenance que les marques européennes offraient auparavant, resserrant ainsi les marges bénéficiaires des exportateurs traditionnels. Pour faire face à cette évolution, les négociants disposant de stratégies logistiques adaptables réorientent leurs stocks vers des marchés tels que l'Amérique latine et l'Asie du Sud-Est. Toutefois, ces changements s'accompagnent de défis, notamment une augmentation des coûts de fret et des délais de livraison prolongés, qui limitent le potentiel de croissance du marché des camions d'occasion dans ces régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les camions lourds restent dominants tandis que les camions légers accélèrentLes camions lourds ont capté 43,57 % de la part de marché des camions d'occasion en 2025, soulignant leur rôle ancré dans le transport longue distance et le transport d'infrastructure. Ils demeurent le choix privilégié des flottes qui accordent la priorité à la capacité de charge utile, à la durabilité et à un vaste réseau de services. Toutefois, le durcissement des réglementations sur les émissions et l'évolution des schémas de livraison incitent les opérateurs à révaluer la composition de leurs flottes, ouvrant la voie à des formats plus légers mieux adaptés aux corridors urbains. Les constructeurs répondent en élargissant leurs programmes de véhicules d'occasion certifiés incluant des forfaits de maintenance clés en main, renforçant la confiance des acheteurs envers les engins lourds d'occasion. Dans ce contexte, les valeurs résiduelles des unités lourdes bien entretenues restent résilientes, même lorsque les acheteurs se diversifient vers des catégories plus légères.
Les camions légers de la catégorie 3 à 5 devraient progresser à un CAGR de 7,69 % jusqu'en 2031, soit le rythme le plus rapide parmi toutes les catégories de poids dans le marché des camions d'occasion. Cette progression reflète la croissance du commerce électronique en livraison du dernier kilomètre, les initiatives municipales en faveur d'un air pur et les obstacles en capital plus faibles pour les propriétaires-exploitants indépendants. Les flottes qui renouvellent leurs premières générations de fourgons électriques libèrent des camions légers diesel et électriques à batterie récents vers les circuits secondaires, offrant aux acheteurs soucieux de leur budget plusieurs choix de motorisation. Les contrats de livraison urbaine spécifient souvent des rayons de braquage réduits et des poids à vide faibles, faisant des camions légers le choix logique pour les livraisons le jour même. Les maisons de vente aux enchères numériques élargissent l'accès à ces actifs en publiant des données télématiques et des rapports d'inspection, raccourcissant ainsi les cycles de diligence raisonnable.



Par type de carburant :
le diesel domine mais l'élan de l'électrification se renforceLes moteurs diesel ont conservé 93,36 % de la part de marché des camions d'occasion en 2025, soutenus par une infrastructure d'approvisionnement en carburant omniprésente et une fiabilité éprouvée dans les cycles d'utilisation à couple élevé. Les opérateurs apprécient l'écosystème de pièces détachées bien établi et les intervalles de maintenance prévisibles associés aux groupes motopropulseurs diesel. Même si les mandats zéro émission se renforcent, de nombreux transporteurs gèrent le risque de conformité en renouvelant leur flotte avec des modèles diesel plus récents et plus propres plutôt qu'en changeant entièrement de mode de propulsion. Les circuits de véhicules d'occasion certifiés renforcent cette tendance en proposant des garanties moteur prolongées et une télématique avancée pour la vérification du kilométrage. Par conséquent, le diesel continue d'ancrer la découverte des prix aussi bien dans les parcs de concessionnaires que sur les plateformes numériques.
Les camions hybrides et électriques à batterie progressent à un CAGR de 22,55 % jusqu'en 2031, soit le rythme le plus rapide parmi tous les types de carburant. Les premiers adoptants qui ont testé des camions électriques de première génération les remettent désormais sur le marché de la revente, créant ainsi un flux de stocks émergent pour les flottes de plus petite taille désireuses de tester la technologie zéro émission à l'échappement. Les incitations gouvernementales, telles que les crédits à la mise à la ferraille ou les remises pour transport propre, font également pencher la balance économique en faveur des options électrifiées. Les acheteurs évaluent les coûts d'exploitation plus faibles de l'électricité par rapport à l'incertitude liée à l'état de la batterie, faisant des transferts de garantie batterie émis par les constructeurs un facteur de différenciation essentiel. À terme, l'amélioration des réseaux de recharge et la standardisation des diagnostics devraient normaliser les modèles d'évaluation des camions électriques d'occasion.
Par tranche d'âge :
4 à 7 ans reste la zone idéaleLes camions âgés de 4 à 7 ans ont représenté 38,39 % des transactions en 2025, établissant la référence en matière de liquidité sur le marché des camions d'occasion. Ces actifs sortent généralement tout juste de la garantie constructeur tout en disposant d'historiques de service complets, permettant aux acheteurs d'équilibrer le prix et la durée de vie résiduelle. Les sociétés de leasing et les grandes flottes d'entreprises font souvent tourner leurs véhicules à cet intervalle pour maintenir leurs objectifs de disponibilité, alimentant un flux régulier vers les concessionnaires indépendants. Les concessionnaires reconditionnent ces unités et y ajoutent des garanties limitées qui imitent les assurances des camions neufs, renforçant la valeur en milieu de cycle. Pour les acheteurs des marchés émergents, cette tranche offre une combinaison de conformité aux normes d'émissions modernes et de coûts d'acquisition maîtrisables.
Les unités de moins de 3 ans progressent à un CAGR de 9,23 % jusqu'en 2031, soit la croissance la plus rapide au sein de la matrice d'âge. Les programmes de rachat des constructeurs accélèrent ce flux en garantissant des débouchés de revente et en stabilisant les valeurs résiduelles. Les équipements récents sont souvent livrés avec des abonnements télématiques transférables, permettant une maintenance prédictive qui séduit les flottes axées sur les données. Les établissements financiers considèrent les actifs à faible kilométrage comme des garanties à moindre risque, élargissant les possibilités de financement pour les petits opérateurs. La combinaison de fonctionnalités technologiques, de la couverture de garantie résiduelle et de conditions de prêt favorables soutient un renouvellement rapide dans ce segment.
Par classe de véhicule :
la classe 8 en tête, la classe 4 progresse le plus viteLes tracteurs de classe 8 ont représenté 39,42 % de la part de marché des camions d'occasion en 2025, reflétant leur caractère indispensable pour les corridors de fret en vrac et le commerce transfrontalier. Les transporteurs longue distance s'appuient sur les avantages en charge utile et les perfectionnements aérodynamiques de ces engins lourds pour optimiser le coût par kilomètre. Un solide réseau de concessionnaires maintient les temps d'immobilisation au minimum grâce à des pièces facilement disponibles et à des techniciens qualifiés. Même si les catégories plus légères gagnent du terrain dans la livraison urbaine, les unités de classe 8 continuent d'ancrer l'écosystème de revente pour les stratégies de renouvellement de flotte. Leur domination incite également les maisons de vente aux enchères à créer des voies spécialisées pour cette catégorie, améliorant ainsi la transparence des prix.
Les camions de classe 4 devraient enregistrer la progression la plus rapide avec un CAGR de 7,18 % jusqu'en 2031. Les entreprises de logistique urbaine privilégient les châssis plus étroits et la conformité aux réglementations évolutives des zones à faibles émissions. Les autorités municipales accordent souvent aux véhicules de classe 4 un accès préférentiel et des permis de stationnement, renforçant la demande. Les rénovateurs peuvent équiper ces châssis de caissons réfrigérés, de plateaux ou de bras utilitaires, élargissant l'attrait pour les utilisateurs finaux. Les places de marché numériques accélèrent l'approvisionnement interrégional en unités de classe 4, mettant en relation les stocks de flottes excédentaires avec les opérateurs émergents du dernier kilomètre.
Par secteur d'utilisation finale :
la logistique et le commerce électronique dominentLa livraison logistique et de commerce électronique a capté 35,27 % de la part de marché des camions d'occasion en 2025, reflétant la poursuite de l'expansion du commerce en ligne et les attentes des consommateurs en matière de livraison plus rapide. Les transporteurs de colis renouvellent fréquemment leurs actifs pour maintenir la fiabilité du service, enrichissant le pool secondaire avec des camions relativement récents et bien équipés. L'optimisation des itinéraires par télématique favorise les véhicules qui s'intègrent parfaitement aux logiciels de gestion de flotte, un facteur désormais courant dans les annonces de camions d'occasion. Les réseaux d'entreposage situés près des centres urbains amplifient la demande de courte distance que les camions légers satisfont efficacement. Par conséquent, les opérateurs logistiques restent les principaux fixeurs de prix dans plusieurs classes de poids.
Les projets de construction et d'infrastructure devraient croître à un CAGR de 9,02 %, le plus élevé parmi les catégories d'utilisation finale. Les gouvernements d'Asie et d'Amérique latine allouent des budgets substantiels aux routes, aux ports et aux équipements publics, incitant les entrepreneurs à acquérir des bennes robustes et des malaxeurs à béton. Ces acheteurs apprécient les avantages en termes de coûts des camions fiables en milieu de vie par rapport aux unités neuves qui subissent une dépréciation immédiate. Les cycles de projets saisonniers assurent un flux récurrent d'équipements vers les voies de revente une fois les travaux terminés, soutenant une dynamique de marché circulaire. Le segment bénéficie également de programmes de prêt favorables pour les petits sous-traitants, maintenant la demande à flot tout au long des cycles économiques.

Par canal de vente :
les concessionnaires indépendants maintiennent leur position, les places de marché numériques progressent fortementLes concessionnaires indépendants contrôlaient 53,94 % de la part de marché des camions d'occasion en 2025, soulignant leur rôle central dans la commercialisation localisée des actifs. Ils cultivent des relations communautaires, adaptent les calendriers de paiement et proposent souvent des offres de reprise qui résonnent auprès des propriétaires de petites flottes. Les ateliers de service internes permettent un reconditionnement rapide, réduisant le temps pendant lequel les actifs restent inactifs. La négociation en face à face reste une norme culturelle dans de nombreuses régions, préservant la pertinence des concessions physiques. Les consortiums de concessionnaires investissent également dans des vitrines en ligne pour élargir leur portée géographique sans diluer le capital relationnel.
Les plateformes d'enchères et de vente entre particuliers en ligne devraient progresser à un CAGR de 12,31 %, dépassant tous les autres canaux. Les tableaux de bord de tarification transparents et les outils d'inspection à distance réduisent l'asymétrie d'information, attirant les primo-acheteurs qui valorisent la commodité. L'intégration logistique transfrontalière permet aux importateurs du Moyen-Orient et d'Afrique de s'approvisionner en camions conformes aux normes Euro sans déplacement, raccourcissant les cycles d'approvisionnement. La vérification de titre ancrée dans la chaîne de blocs renforce la confiance des prêteurs, ouvrant de nouvelles voies de financement. À mesure que les algorithmes des plateformes affinent la mise en correspondance des actifs, les canaux numériques devraient capter une plus grande part d'attention parmi les opérateurs férus de technologie.
Analyse géographique
Marché des camions d'occasion en Asie-Pacifique
L'Asie-Pacifique représentait 47,92 % du volume mondial en 2025, consolidant sa position de noyau du marché des camions d'occasion. Les mégaprojets d'infrastructure en Inde et en Asie du Sud-Est maintiennent une circulation rapide des unités de poids lourd entre propriétaires primaires et secondaires. La trajectoire d'électrification de la Chine incite les flottes à céder leurs stocks diesel plus tôt dans le cycle de vie, enrichissant les filières d'exportation à travers la région. Les plateformes d'enchères numériques à Singapour et à Bangkok simplifient le commerce transfrontalier, resserrant les écarts de prix régionaux. Collectivement, ces facteurs renforcent la position de l'Asie-Pacifique en tant que plus grand centre de demande et plaque tournante d'approvisionnement de plus en plus sophistiquée.
Marché des camions d'occasion en Amérique du Nord
L'Amérique du Nord maintient une activité soutenue à mesure que les réseaux de commerce électronique se densifient et que les transporteurs anticipent des réglementations EPA plus strictes en renouvelant leurs actifs. L'assouplissement des goulets d'étranglement liés aux semi-conducteurs améliore la disponibilité des camions neufs, mais de nombreuses flottes de petite taille se tournent encore vers des alternatives d'occasion pour préserver leur capital. Les incitations au niveau des États en faveur des camions à faibles émissions créent une demande sélective pour les unités diesel récentes et les unités électriques émergentes. Les installations d'enchères du Midwest et du Sud-Est retransmettent désormais leurs événements en direct, attirant des acheteurs bien au-delà des marchés locaux. L'infrastructure de financement mature de la région fluidifie davantage la vélocité des transactions.
Marché des camions d'occasion au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique est positionnée pour la croissance la plus rapide, avec un CAGR de 7,41 % jusqu'en 2031. Les visions logistiques du Golfe mettent l'accent sur des corridors de fret multimodaux, stimulant la demande de tracteurs lourds répondant aux normes Euro V et Euro VI. Les enchères en ligne connectent les acheteurs régionaux aux stocks excédentaires en Europe et en Amérique du Nord, comblant les lacunes d'approvisionnement historiques. En Afrique, l'afflux de camions à prix compétitifs renforce les routes commerciales desservant les secteurs minier et agricole. Ces dynamiques élèvent collectivement la région du statut de participant périphérique à celui de frontière de croissance prioritaire.
Éditions régionales
Paysage réglementaire
La réglementation qui façonne le marché des camions d'occasion s'ancre de plus en plus dans la conformité aux émissions et le contrôle de l'aptitude à la circulation, ce qui influence les années-modèles pouvant être exploitées, revendues ou exportées. Aux États-Unis, l'Environmental Protection Agency (EPA) a finalisé en 2024 les normes d'émissions de gaz à effet de serre de phase 3 pour les véhicules lourds, avec des exigences progressives débutant à l'année-modèle 2027 et s'étendant jusqu'à l'année-modèle 2032 et au-delà. Ce calendrier pousse les flottes à gérer le calendrier de remplacement et le flux des unités récentes vers le canal secondaire.
En Europe, l'orientation politique en matière de circularité et d'exportations de véhicules d'occasion se durcit, parallèlement à des restrictions d'accès en usage liées aux classes d'émissions. L'Union européenne fait avancer des révisions des règles relatives aux véhicules hors d'usage (VHU) et des règles de réception par type connexes, incluant des mesures visant à limiter les exportations de véhicules d'occasion non aptes à circuler. Cette approche plus stricte relève les attentes de conformité pour les exportateurs et les prestataires d'inspection, et soutient des primes de prix pour les stocks vérifiés et conformes sur les circuits d'enchères transfrontaliers.
Analyse de la chaîne de valeur
La chaîne de valeur des camions d'occasion commence par la création d'offre issue des rotations de flottes (leasing et grands transporteurs), des programmes de rachat constructeur et d'occasion certifiée, et des reprises collectées par les concessionnaires indépendants et de marque. Elle se poursuit ensuite par l'inspection, la remise en état, la tarification et la remise sur le marché via les parcs de concessionnaires et les plateformes d'enchères en ligne. Les places de marché numériques et les opérateurs d'enchères standardisent de plus en plus les rapports d'état et les processus de paiement, tandis que les programmes soutenus par les constructeurs ajoutent des garanties et un historique de service basé sur la télématique afin de réduire l'asymétrie d'information, en particulier pour les camions de 3 à 7 ans.
L'exécution en aval évolue vers des opérations pilotées par la logistique, le transport, la gestion des titres/immatriculations et l'expédition transfrontalière jouant un rôle plus important dans le temps de cycle et les marges réalisées. Les intégrations technologiques entre écosystèmes d'enchères et prestataires de logistique de véhicules accélèrent le mouvement post-vente, notamment le partenariat entre Super Dispatch et Copart (juillet 2025) permettant des options d'expédition immédiate après achat. La consolidation des opérations de logistique automobile sous des plateformes partagées (SYCN Auto Logistics, Mercury Auto Transport et Rite Way Auto Transport Group, août 2025) vise également à traiter des volumes plus importants avec un contrôle plus serré des expéditions et des prix. Pris ensemble, la remise sur le marché numérique associée à une livraison intégrée réduit les délais de vente et élargit le rayon d'acheteurs pour les actifs se déplaçant d'Amérique du Nord et d'Europe vers le Moyen-Orient, l'Afrique et certains couloirs d'Asie-Pacifique.
Paysage concurrentiel
Concentration du Marché
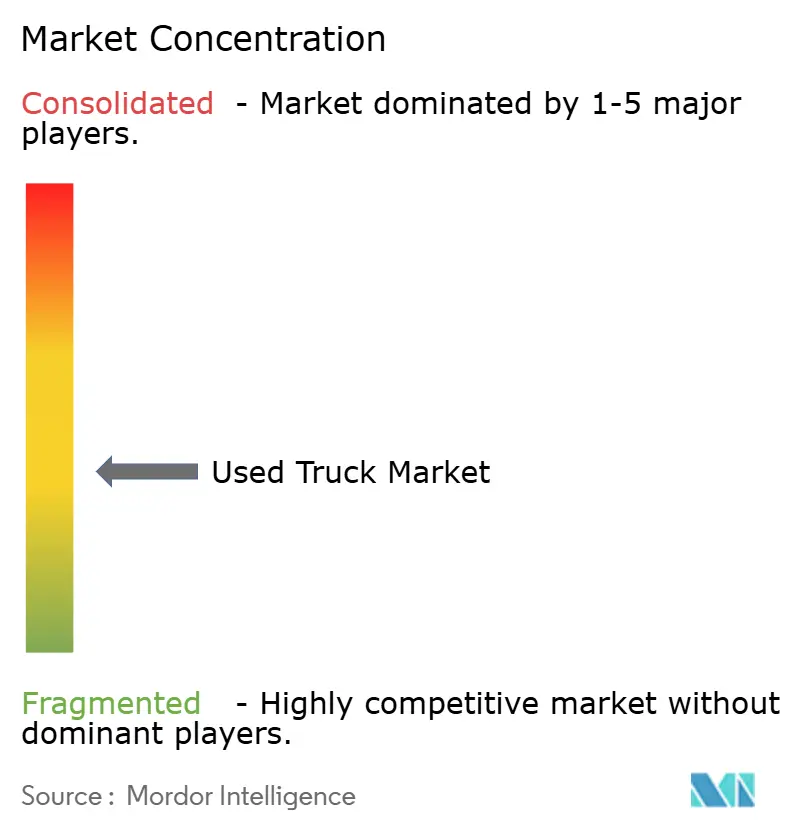
L'environnement concurrentiel est modérément concentré, ancré par cinq constructeurs mondiaux de camions qui exploitent des programmes de véhicules d'occasion certifiés couvrant l'inspection, la garantie et la télématique. Ces programmes stabilisent les valeurs résiduelles et ramènent les clients récurrents dans les écosystèmes des constructeurs pour les pièces et le service. Les géants des enchères ajoutent de la liquidité en proposant des enchères en temps réel et des rails de paiement sécurisés, rendant les achats transfrontaliers courants. Les concessionnaires indépendants maintiennent leur pertinence grâce aux liens communautaires et au financement sur mesure, contrant la pression sur les marges par un reconditionnement à valeur ajoutée. Les fournisseurs de télématique renforcent encore les acheteurs en exposant des données sur la santé des actifs précédemment limitées aux propriétaires primaires.
La disruption numérique continue de redessiner les frontières entre les parties prenantes. Les plateformes d'enchères intègrent la vérification de titre basée sur la chaîne de blocs, réduisant le risque de fraude et attirant des capitaux institutionnels dans le financement de plancher. Les constructeurs expérimentent des soins après-vente de type abonnement sur les unités vendues, prolongeant l'engagement client au-delà du point de vente. Les concessionnaires répondent en formant des alliances avec des start-ups de technologie financière pour rationaliser les approbations de prêts et étendre leur portée dans les régions mal desservies. À mesure que la transparence des données augmente, la découverte des prix se resserre, laissant la qualité de service comme principal facteur de différenciation dans la prise de décision des acheteurs.
Les mandats de durabilité façonnent également la stratégie. Les constructeurs mettent l'accent sur les groupes motopropulseurs économes en carburant et les packages de maintenance prédictive pour s'aligner sur les objectifs de décarbonation du transport. Les flottes qui poursuivent des rapports d'émissions basés sur les portées privilégient de plus en plus les unités certifiées dont l'économie de carburant et les dossiers de service sont vérifiables. Les maisons d'enchères collaborent avec les agences environnementales pour étiqueter les annonces avec des badges de norme d'émission, facilitant les vérifications de conformité pour les acheteurs. Collectivement, ces mouvements soulignent comment les forces réglementaires, l'intégration technologique et l'évolution des attentes des clients convergent pour façonner la compétitivité dans l'arène des camions d'occasion.
Leaders du secteur des camions d'occasion
-
Scania AB
-
Daimler AG
-
PACCAR Inc.
-
Navistar International Corporation
-
AB Volvo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Camions d'Occasion Entreprises couvertes dans ce rapport
- Daimler AG (SelecTrucks)
- PACCAR Inc.
- Volvo Group
- Scania AB
- MAN Truck and Bus SE
- Navistar International Corp.
- Tata Motors
- Ashok Leyland
- Isuzu Motors
- Hino Motors
- Mitsubishi Fuso Truck and Bus Corp.
- Eicher Motors (VECV)
- Iveco Group N.V.
- Ford Otosan
- Sinotruk (CNHTC)
- FAW Jiefang
- Dongfeng Commercial Vehicles
- UD Trucks
- Penske Used Trucks
- Enterprise Truck Rental
- Ryder Used Vehicle Sales
- AmeriQuest Used Trucks
- Copart Inc.
- Ritchie Bros. Auctioneers
- Mascus
- TruckPlanet (IronPlanet)
- AutoNation USA
- OLX Autos Commercial
Opportunités de marché et perspectives d'avenir
L'inspection numérique en tant que service et l'habilitation des transactions constituent des domaines de croissance nets à mesure que les achats transfrontaliers se développent et que les régulateurs relèvent les exigences en matière de documentation d'aptitude à la circulation et d'émissions. Cela se traduit par l'activité des enchères et la découverte des prix, ACT Research ayant rapporté en 2026 que les volumes d'enchères ont dépassé la dynamique de détail aux États-Unis, et que les prix se sont raffermis à mesure que les conditions de stocks évoluaient. Ces résultats soutiennent la demande de notation d'état standardisée, d'inspections à distance et de logistique intégrée réduisant le risque pour les acheteurs sur les achats longue distance.
Les camions électrifiés créent également un ensemble distinct de besoins en matière de remise sur le marché, de diagnostics et de couverture de garantie. La valorisation dépend de plus en plus de l'état de la batterie, du statut logiciel et de l'accès à la recharge, et non seulement des heures de groupe motopropulseur et de l'état du châssis. Les programmes de recharge et d'adoption de flottes fournissent des ancrages concrets pour l'infrastructure du marché secondaire, notamment l'intégration par Amazon Relay de 75 camions électriques lourds d'Einride dans son réseau de fret (avril 2026), et l'engagement de 22 millions AUD de la Clean Energy Finance Corporation australienne envers Zenobe pour financer 148 camions électriques à batterie Foton T5 destinés à Woolworths (juillet 2026). À mesure que ces camions traversent les décisions de renouvellement et de redéploiement des flottes, les constructeurs, concessionnaires et plateformes capables de proposer des rapports sur l'état des batteries, des garanties transférables et des solutions de recharge compatibles avec les dépôts disposent d'une base plus claire pour instaurer confiance et liquidité dans le marché des camions électriques d'occasion.
Développements industriels récents dans Marché des Camions d'Occasion
- Juillet 2026 : la CEFC s'est engagée à hauteur de 22 millions AUD envers Zenobe pour financer 148 camions électriques à batterie Foton T5 destinés à Woolworths, signalant un financement public-privé visant à développer la capacité de fret BEV en Australasie. Cette initiative soutient la remise sur le marché transfrontalière des camions BEV et renforce les flux de travail d'électrification des flottes dans la chaîne d'approvisionnement régionale.
- Mai 2026 : ACT Research a signalé un changement sur le marché américain de l'occasion Classe 8, les ventes au détail chez les mêmes concessionnaires ayant chuté de 13 % en mai, tandis que les ventes aux enchères ont bondi de 79 %. Cette divergence souligne le rôle des enchères dans l'écoulement des stocks et l'accélération de la découverte des prix, à mesure que acheteurs et vendeurs s'adaptent aux conditions de fret et de financement.
- Juillet 2025 : Rush Truck Centers s'est associé à Asset Intelligence Group pour fournir des solutions de remise sur le marché de bout en bout destinées aux institutions financières. Cette collaboration vise des cessions plus rapides et de meilleures valeurs de récupération sur les équipements repris ou en fin de leasing, renforçant les filières d'approvisionnement en camions d'occasion de meilleure qualité vers les canaux de concessionnaires et d'enchères.
Marché des Camions d'Occasion Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des camions d'occasion est défini comme la valeur des camions d'occasion vendus par des canaux organisés et non organisés, où le véhicule a eu au moins un propriétaire précédent et est vendu pour une utilisation commerciale continue dans le transport de fret, la construction, les services municipaux ou des opérations similaires.
Ce dimensionnement exclut les ventes de camions neufs, ainsi que les pièces détachées, la maintenance, l'assurance et les services de financement qui peuvent être associés à une transaction.
Aperçu de la segmentation
- Par type de véhicule
- Camions légers (classes 3-5)
- Camions de tonnage moyen (classes 6-7)
- Camions lourds (classe 8 et plus de 15 t)
- Par type de carburant
- Diesel
- Essence
- Gaz naturel et GPL
- Hybride et électrique à batterie
- Par tranche d'âge
- Jusqu'à 3 ans
- 4 à 7 ans
- 8 à 12 ans
- Plus de 12 ans
- Par classe de véhicule
- Classe 3
- Classe 4
- Classe 5
- Classe 6
- Classe 7
- Classe 8
- Par secteur d'utilisation finale
- Construction et infrastructure
- Livraison logistique et de commerce électronique
- Extraction minière et carrières
- Agriculture et sylviculture
- Services municipaux et collectivités
- Autres
- Par canal de vente
- Concessionnaire indépendant
- Concessionnaire franchisé
- Véhicule d'occasion certifié soutenu par le constructeur
- Enchères et vente entre particuliers en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Qatar
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par des ensembles de données publics décrivant l'activité des flottes et les conditions de la demande avant qu'une unité d'occasion ne change de mains. Nous utilisons généralement les statistiques nationales d'immatriculation des véhicules et de parc automobile, les indicateurs de transport routier de marchandises et de logistique, les publications douanières sur les véhicules utilitaires, ainsi que les publications des ministères des transports qui suivent l'activité du secteur du camionnage.
Pour ancrer nos hypothèses dans la réalité, nous nous appuyons également sur les rapports annuels des entreprises, les présentations aux investisseurs, les informations divulguées par les canaux de vente aux enchères et les concessionnaires, ainsi que sur une couverture de presse réputée concernant les évolutions de prix et de stocks. Si nécessaire, un abonnement payant axé sur les données financières et l'actualité des entreprises est utilisé pour vérifier la direction des revenus. Pour les signaux d'offre liés au commerce dans les corridors clés, une base de données d'expéditions import-export au niveau des envois est utilisée pour valider la direction suggérée par les données douanières. Les sources mentionnées sont données à titre illustratif et ne sont pas exhaustives ; de nombreuses autres références ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les données primaires sont collectées par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de concessionnaires, d'exploitants de flottes, d'acheteurs logistiques, de financiers et de participants à l'écosystème de services qui observent en temps réel les volumes de transactions et les évolutions de prix. Cette étape nous permet de confirmer l'évolution des valeurs de revente par âge et par catégorie, de comprendre comment la répartition des canaux évolue entre les réseaux de concessionnaires, les programmes certifiés, les ventes aux enchères et les annonces en ligne, et de mettre à l'épreuve les hypothèses documentaires en APAC, EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 12 % | APAC : 51 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 29 % |
| Acteurs de plus petite taille : 16 % | Managers : 57 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les tendances d'immatriculation et de parc automobile sont traduites en un volume réaliste de transactions d'occasion, puis converties en valeur à l'aide des prix observés par catégorie de camion et par âge. Les totaux sont corroborés par des approximations ascendantes sélectives, notamment des vérifications par sondage du débit des concessionnaires et des ventes aux enchères, ainsi qu'un prix de vente moyen multiplié par les volumes estimés dans quelques marchés de référence. Cela permet d'ajuster les doubles comptages et les activités informelles non comptabilisées.
Les principaux paramètres utilisés dans le modèle comprennent le parc de camions en service et les cycles de remplacement, les durées moyennes de détention par type de flotte, la part des transactions réalisées par des canaux organisés, les tranches d'âge influençant la valeur de revente, ainsi que les évolutions de prix liées à la demande de fret et à la disponibilité du crédit. Pour les prévisions, une analyse de scénarios est utilisée pour refléter différentes trajectoires d'activité de fret et de taux d'intérêt, et le scénario retenu est aligné sur les attentes des répondants primaires concernant la normalisation des stocks et la progression des prix. Lorsque les données par pays sont lacunaires, nous utilisons des indicateurs régionaux de substitution, puis nous les recalibrons pour correspondre aux signaux observables tels que la croissance des flottes et les tendances des unités échangées.
Cycle de validation des données et de mise à jour
Les résultats font l'objet de plusieurs vérifications successives afin que le chiffre final reste cohérent avec les signaux réels du marché. Nous comparons les résultats à des indicateurs indépendants tels que l'évolution du parc de camions, les schémas de substitution occasion/neuf et les tendances de prix visibles, et nous examinons les valeurs aberrantes avant validation finale.
Lorsqu'un écart important apparaît, les analystes réexaminent les hypothèses sous-jacentes et peuvent recontacter les sources pour déterminer si le changement est structurel ou temporaire. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs modifient sensiblement la demande, l'offre ou les prix, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des camions d'occasion selon Mordor Intelligence comparée aux autres estimations publiées
Les valeurs publiées pour le marché des camions d'occasion peuvent varier considérablement, même lorsqu'elles se réfèrent à des années similaires, car la définition des transactions, la couverture des canaux et la logique de tarification sont rarement identiques. Les différences proviennent également de la rapidité avec laquelle les hypothèses sont actualisées durant les périodes où les prix et les stocks de l'occasion fluctuent.
L'écart principal provient souvent du fait que l'estimation comptabilise uniquement les transactions de revente finalisées ou si elle intègre également des pools de valeur adjacents tels que les unités hors route, les services de remise en état ou les compléments de financement. Mordor Intelligence traite le marché comme la valeur de revente des transactions de camions d'occasion, en excluant les éléments non liés aux véhicules du total. Un autre facteur est la manière dont les prix de vente moyens sont progressés par âge et par catégorie, car le mélange de poids lourds et de camions plus légers sans pondération cohérente peut faire monter ou baisser le chiffre global.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 52,73 milliards USD (2025) | |
| Global Consultancy A | 58,16 milliards USD (2025) | Reflète souvent une capture plus large des canaux et peut appliquer des hypothèses de prix de vente moyen pondéré plus élevées sur les segments léger, moyen et poids lourd, ce qui peut augmenter la valeur lorsque la tarification des poids lourds est davantage pondérée. |
| Industry Publisher B | 53,96 milliards USD (2025) | Peut inclure des catégories adjacentes telles que les camions d'occasion hors route et peut utiliser une hypothèse de croissance plus agressive pour la tarification et la demande post-2025, ce qui décale la base implicite et la courbe des années ultérieures. |
Sur les trois chiffres, l'écart s'explique principalement par les choix de périmètre et la manière dont les prix sont moyennés selon les catégories et les âges des camions, ainsi que par la rapidité avec laquelle les hypothèses sont actualisées lorsque les conditions du marché évoluent. En ancrant la valeur sur un pool de transactions clairement défini, puis en la validant par des vérifications des canaux et des signaux indépendants de flotte, l'estimation finale reste plus facile à reproduire et à interpréter pour la planification.
Questions clés auxquelles le rapport répond
Quelles sont les perspectives de croissance du marché des camions d'occasion jusqu'en 2031 ?
Il devrait progresser de 55,38 milliards USD en 2026 à 70,74 milliards USD d'ici 2031, ce qui équivaut à un CAGR de 5,02 %.
Quel type de véhicule devrait croître le plus rapidement dans le canal secondaire ?
Les camions légers de la fenêtre de classes 3 à 5 devraient progresser à environ 7,69 % de CAGR sur la demande du dernier kilomètre.
Comment les réglementations sur les émissions façonnent-elles les valeurs de revente en Europe ?
Les prochaines limites d'émissions d'oxydes d'azote Euro VII réduisent le bassin d'acheteurs pour les diesel plus anciens, faisant monter les prix des unités conformes à la norme Euro VI.
Pourquoi les enchères numériques sont-elles importantes pour les acheteurs du Moyen-Orient ?
Elles offrent un accès direct aux stocks Euro V et Euro VI d'Europe et d'Amérique du Nord, raccourcissant les cycles d'approvisionnement et améliorant la découverte des prix.
Quel rôle jouent les programmes de véhicules d'occasion certifiés ?
Les programmes de véhicules d'occasion certifiés ajoutent des inspections et des garanties, renforçant la confiance des acheteurs et soutenant les valeurs résiduelles des camions de 3 à 7 ans.