
Taille et part du marché des briques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.78 Trillions de dollars américains |
| Taille du Marché (2031) | 2.03 Trillions de dollars américains |
| Growth Rate (2026 - 2031) | 2.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
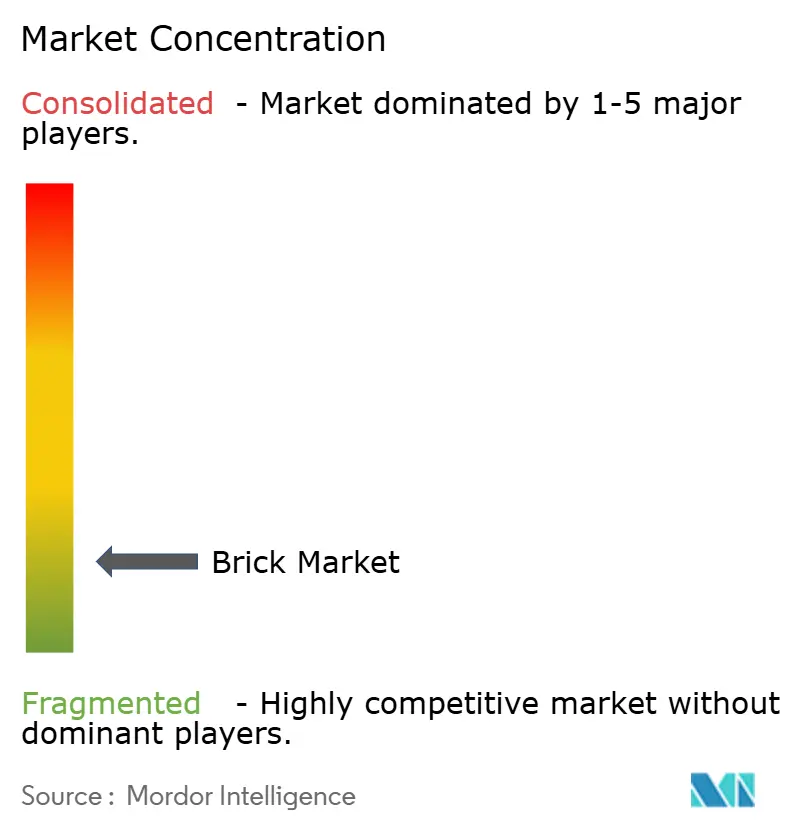
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des briques par Mordor Intelligence
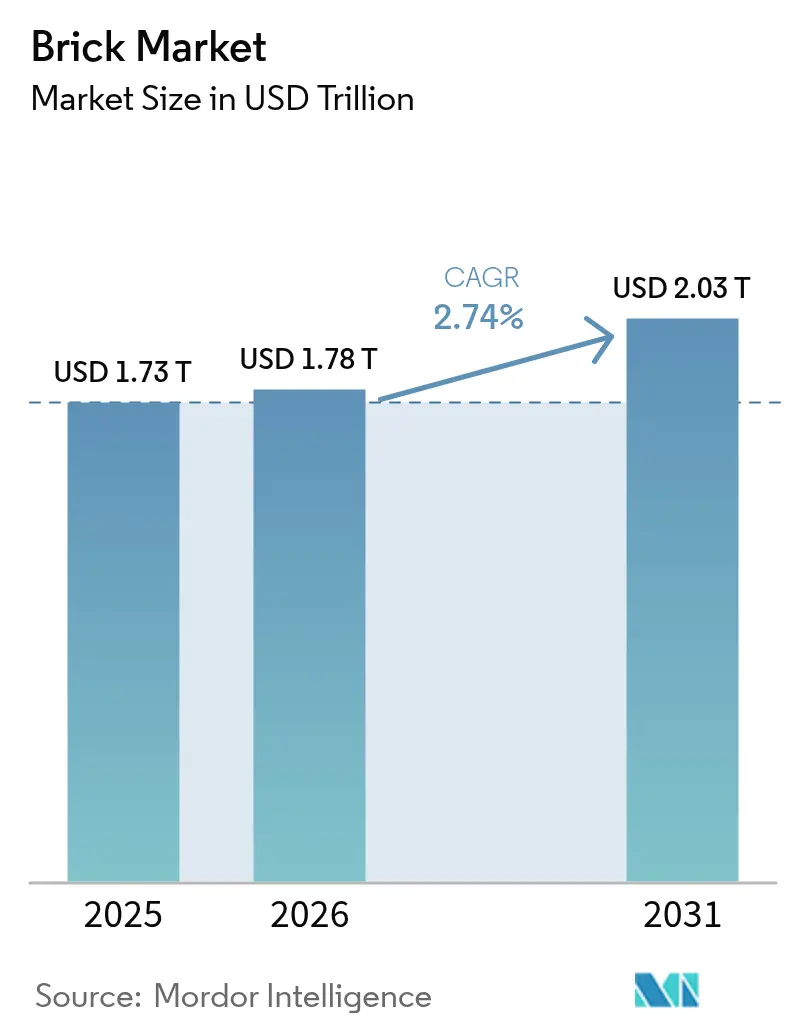
La taille du marché des briques en 2026 est estimée à 1,78 billion USD, en hausse par rapport à la valeur de 2025 de 1,73 billion USD, avec des projections pour 2031 indiquant 2,03 billions USD, progressant à un TCAC de 2,74 % sur la période 2026-2031. L'Asie-Pacifique demeure l'ancre du marché, fournissant à la fois les volumes de ventes les plus importants et la dynamique de croissance la plus soutenue, à mesure que les populations urbaines augmentent et que les programmes d'infrastructure prennent de l'ampleur. L'innovation produit se concentre sur les variantes à faible teneur en carbone à base de cendres volantes et de silico-calcaire, en réponse au resserrement des réglementations climatiques, tandis que l'approvisionnement direct par projet s'accélère à mesure que les entrepreneurs recherchent moins d'intermédiaires. La demande provenant de la construction non résidentielle — notamment les entrepôts, les centres de données et les pôles de transport — dépasse l'activité résidentielle, reflétant l'essor de l'économie numérique et les dépenses en travaux publics. Par ailleurs, les producteurs européens font face à des pressions sur les coûts liées au Mécanisme d'Ajustement Carbone aux Frontières, ce qui incite les premiers acteurs à investir dans des fours décarbonés et des carburants alternatifs.
Principaux enseignements du rapport
- Par type de brique, les briques d'argile ont dominé avec 64,35 % de la part de marché des briques en 2025, tandis que les briques de cendres volantes ont affiché le TCAC le plus rapide de 3,12 % jusqu'en 2031.
- Par application, la construction représentait 59,10 % de la taille du marché des briques en 2025 ; les applications d'allées devraient se développer à un TCAC de 3,02 % entre 2026 et 2031.
- Par secteur d'utilisation finale, les bâtiments résidentiels détenaient une part de 54,40 % en 2025, tandis que le segment non résidentiel croît plus rapidement à un TCAC de 3,18 % jusqu'en 2031, stimulant la demande sur le marché des briques.
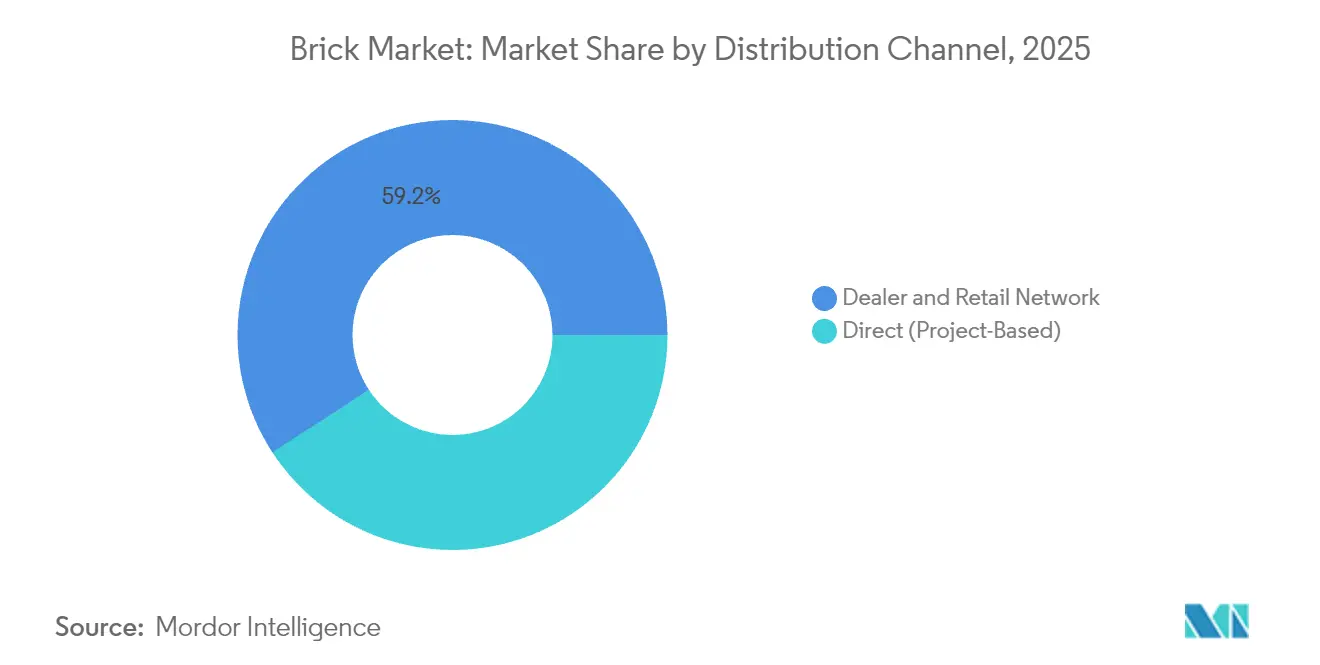
- Par canal de distribution, les réseaux de concessionnaires et de détaillants ont capté 59,20 % des revenus de 2025 sur le marché des briques, tandis que les canaux directs par projet enregistrent le TCAC le plus élevé de 3,55 % pour 2026-2031.
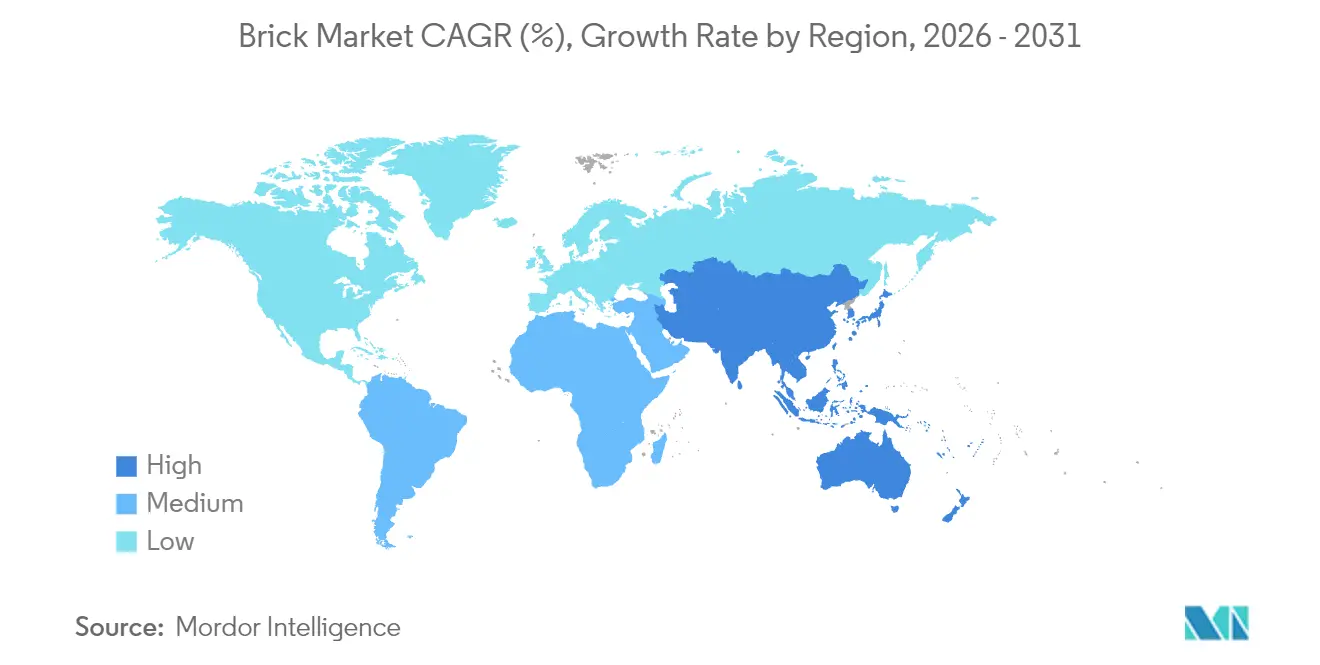
- Par géographie, l'Asie-Pacifique détenait 47,30 % de la part des revenus du marché des briques en 2025 et progresse à un TCAC de 3,30 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reurbanisation post-COVID stimulant la demande de logements de moyenne hauteur en Asie | +0.80% | Asie-Pacifique, répercussions sur l'Afrique | Moyen terme (2-4 ans) |
| Les codes de construction « verts » stimulant l'adoption des briques de cendres volantes et de silico-calcaire en Europe | +0.50% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| La construction modulaire accroît la demande de briques creuses à haute résistance | +0.40% | Mondial, plus fort dans les marchés développés | Moyen terme (2-4 ans) |
| Logements à faible coût subventionnés par les gouvernements en Afrique subsaharienne | +0.70% | Afrique subsaharienne, Asie du Sud | Court terme (≤ 2 ans) |
| Expansion de l'entreposage du commerce électronique en Amérique du Sud | +0.30% | Amérique du Sud, Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Élan de la reurbanisation post-COVID
La migration rapide de retour vers les grandes villes asiatiques alimente à nouveau les pipelines pour les projets de logements de moyenne hauteur, maintenant une demande stable sur le marché des briques. La Commission économique et sociale des Nations Unies pour l'Asie et le Pacifique (CESAP) prévoit que la population urbaine de la région atteindra 3,2 milliards d'habitants d'ici 2030, générant 22 mégapoles[1]Commission économique et sociale des Nations Unies pour l'Asie et le Pacifique, "Le rapport des Nations Unies appelle à une réponse urgente pour exploiter la transformation urbaine de l'Asie-Pacifique," unescap.org . Les formats de moyenne hauteur s'appuient sur la maçonnerie pour des murs porteurs économiques et la familiarité avec la main-d'œuvre locale. Les gouvernements augmentent les budgets de logement social pour combler les déficits — l'Inde seule a enregistré un écart de 18,7 millions d'unités en 2024, tandis que l'Indonésie totalisait 12,5 millions d'unités, amplifiant chacun le besoin de base en briques. Les fournisseurs positionnent leurs centres d'approvisionnement à proximité des corridors de croissance de premier rang afin de minimiser les coûts de fret. Les modernisations d'équipements qui augmentent la capacité des fours sans consommation supplémentaire de carburant garantissent aux entrepreneurs des livraisons dans les délais lors des pics de construction cycliques.
Codes de construction « verts »
L'objectif de réduction des émissions de 90 % de l'Europe pour 2040 remodèle le marché des briques, accélérant l'adoption des briques de cendres volantes et de silico-calcaire à empreinte carbone réduite. Les unités silico-calcaires consomment 241 kWh/t d'énergie primaire contre des valeurs plus élevées pour l'argile traditionnelle, séduisant les concepteurs cherchant une certification dans le cadre de la norme britannique UK Net Zero Carbon Buildings Standard. Les briques en béton qui contournent les processus de cuisson peuvent économiser 2,4 tonnes de CO₂ par maison et devenir des absorbeurs nets sur leur cycle de vie. Les projets du secteur public intègrent désormais des seuils minimaux de matériaux recyclés, poussant les usines à intégrer du calcin de verre et des déchets solides combustibles dans leurs mélanges. Les fabricants qui vérifient les données de cycle de vie du berceau au chantier se positionnent avantageusement pour les appels d'offres de rénovation et de marchés publics.
Construction modulaire
La préfabrication hors site est en plein essor, comprimant les délais de projet de 30 à 50 % et réduisant les dépenses de main-d'œuvre jusqu'à 80 %. Les constructeurs modulaires exigent des briques creuses légères et à haute résistance qui s'intègrent aux ossatures à panneaux. Les unités en argile Porotherm offrent une isolation thermique supérieure dans les projets pilotes australiens, respectant les codes structuraux tout en réduisant l'énergie intrinsèque. Les outils de conception numérique tels que le BIM et le retour d'information en temps réel par capteurs aident à optimiser les dimensions, permettant des chutes quasi nulles sur le chantier. Heidelberg Materials fait état de systèmes de dosage guidés par IA qui réduisent l'utilisation de ciment de 20 %, un avantage transmis au secteur des briques dédié aux ensembles modulaires.
Logements subventionnés par les gouvernements
Les initiatives en Afrique subsaharienne sont des catalyseurs pour le marché des briques, les autorités cherchant à résoudre les pénuries aiguës de logements. Le Kenya vise 250 000 unités par an pour réduire son déficit de 2 millions de logements. Le Zimbabwe a prévu 220 000 logements d'ici 2025, tandis que le Nigeria estime un manque de 28 millions de logements nécessitant un investissement de 46,7 milliards USD. Les constructeurs privilégient la maçonnerie d'approvisionnement local qui résiste aux climats chauds et réduit les factures d'importation. Des projets d'impression 3D tels que Mvule Gardens au Kenya montrent comment les mortiers à base de cendres volantes peuvent accélérer la production ; chaque structure de deux chambres est imprimée en 18 heures. Ces preuves de concept intègrent les alternatives aux briques dans les cadres de subvention, élargissant l'adoption des matériaux.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Tendances croissantes des composants de construction préfabriqués | -0.60% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières argileuses en Asie | -0.30% | Asie-Pacifique | Court terme (≤ 2 ans) |
| Exposition à la taxe carbone pour les fours à forte intensité énergétique en Europe | -0.50% | Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Composants de construction préfabriqués
À mesure que les pénuries de main-d'œuvre s'intensifient, les constructeurs en Amérique du Nord et en Europe se tournent vers des modules volumétriques qui écartent les façades en briques. Les solutions préfabriquées suppriment 30 à 50 % du temps sur chantier et réduisent les coûts de main-d'œuvre de 50 à 80 %. Les États-Unis ayant besoin de 501 000 travailleurs qualifiés supplémentaires en 2025, les entrepreneurs considèrent les panneaux standard comme des couvertures de risque. Les plaquettes de briques minces et les parements fixés mécaniquement permettent aux fournisseurs de maçonnerie de rester pertinents, mais la demande globale en unités diminue là où les briques en pose traditionnelle sont déplacées. Les fabricants investissent dans des lignes de pose robotisées pour servir les panneaux muraux hybrides, mais doivent amortir le capital sur une base de volume traditionnel en réduction, ce qui comprime les marges.
Exposition à la taxe carbone
Les fabricants européens du secteur des briques font face à des coûts de conformité croissants à mesure que le Système d'Échange de Quotas d'Émissions de l'UE s'étend et que le Mécanisme d'Ajustement Carbone aux Frontières entre en phase progressive de 2026 à 2030. Les producteurs qui passent au biométhane ou à l'hydrogène réduisent les émissions de portée 1, mais font face à des coûts de modernisation élevés et à un approvisionnement en carburant incertain. Les importateurs provenant de réseaux à faible empreinte carbone pourraient gagner des positions si les acteurs domestiques accusent du retard, restructurant les hiérarchies concurrentielles. Les entreprises adoptant des brûleurs régénératifs et la récupération de chaleur sur les séchoirs revendiquent déjà une intensité énergétique inférieure de 15 %, amortissant les augmentations de prélèvements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de brique :
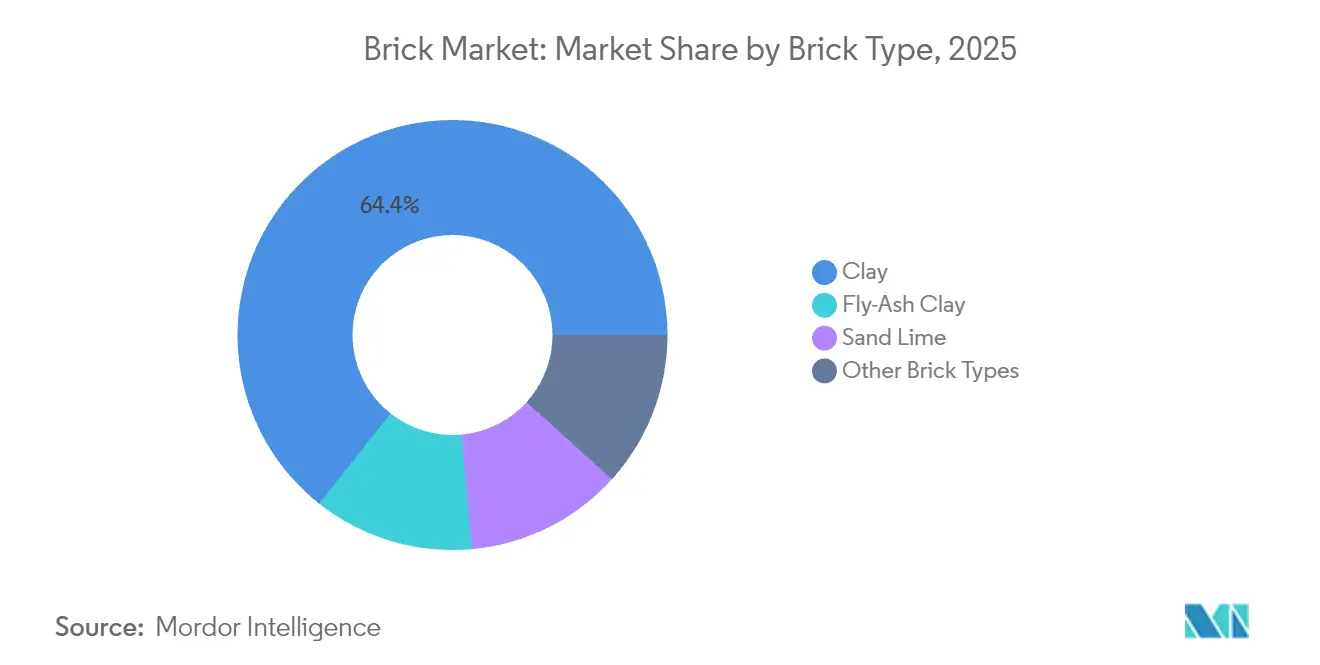
la durabilité oriente le choix des matériauxLes briques d'argile ont dominé le marché des briques avec 64,35 % des revenus en 2025, mais les briques de cendres volantes enregistrent un TCAC de 3,12 % jusqu'en 2031, élargissant leur présence dans les régions qui resserrent les réglementations carbone. Ce changement est ancré dans l'utilisation des déchets industriels, permettant aux usines de réduire les températures de cuisson de 20 % et de s'aligner sur les mandats d'économie circulaire. La taille du marché des briques pour les variantes à base de cendres volantes devrait croître plus rapidement que tout autre type, aidée par des critères d'achat publics qui récompensent le contenu recyclé. Les unités silico-calcaires attirent les architectes recherchant des avantages de masse thermique dans les climats froids d'Europe, tandis que les blocs en béton qui évitent la cuisson au four séduisent là où l'électricité est disponible et la sécurité d'approvisionnement en carburant est incertaine.
Les avancées technologiques comprennent des briques minces à base de char présentant une absorption d'eau de 4 à 7 %, surpassant leurs homologues commerciaux et coûtant 25,83 USD par m², soit moins de la moitié du prix courant des options traditionnelles. Les fabricants promeuvent également des configurations creuses qui réduisent le CO₂ intrinsèque et allègent les charges logistiques. Collectivement, ces innovations renforcent l'objectif de décarbonisation du marché des briques sans sacrifier la fiabilité structurelle. Seule une poignée de premiers adoptants détiennent des brevets, laissant présager des flux de revenus de licences à court terme qui pourraient remodeler les réservoirs de profit au sein du secteur des briques.


Par application :
les utilisations principales en construction conservent leur primautéLes applications de construction représentaient 59,10 % de la part de marché des briques en 2025, reflétant le rôle historique de la maçonnerie dans les murs structuraux et les façades. Les mises à jour des codes favorisant les enveloppes étanches et la résistance au feu soutiennent cette demande fondamentale. La taille du marché des briques pour les solutions d'allées et de pavage, cependant, se développe à un TCAC de 3,02 % à mesure que les ménages investissent dans des aménagements extérieurs et que les municipalités rénovent les trottoirs pour résister à des flux piétonniers plus importants.
Les fabricants du secteur des briques exploitent des argiles aux couleurs résistantes aux intempéries et des textures à haute friction pour servir les clients en aménagement paysager à la recherche de variété de design avec un faible entretien. Les briques configurées avec des bords imbriqués accélèrent l'installation, réduisant les coûts des entrepreneurs et s'alignant sur les calendriers de rénovation rapide. Les formats de parterres et de jardins décoratifs refont surface dans les propriétés haut de gamme où la différenciation esthétique commande des marges plus élevées. Les clients industriels privilégient les briques résistantes aux acides pour les revêtements de fours et les fosses de traitement chimique, renforçant une utilisation finale diversifiée qui protège les producteurs des baisses dans un secteur unique.
Par secteur d'utilisation finale :
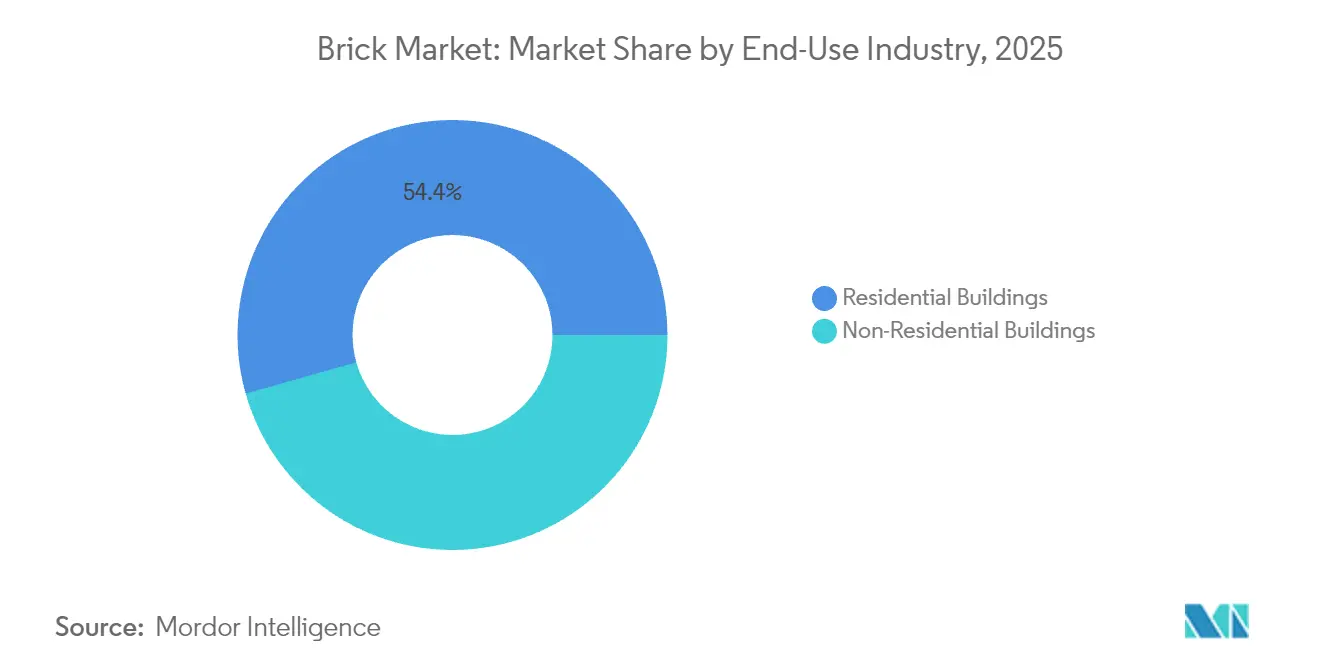
l'infrastructure façonne le profil de croissanceLes bâtiments résidentiels ont conservé une position de revenus de 54,40 % en 2025, mais le segment non résidentiel mène la croissance à un TCAC de 3,18 % alors que les gouvernements financent des corridors de transport et que les entreprises de commerce électronique étendent leurs centres de distribution. Le marché des briques soutient les vastes planchers d'entrepôts qui nécessitent des murs durables et thermiquement stables pour modérer les conditions intérieures en Amérique du Sud tropicale. Les centres de données classés comme infrastructures critiques aux États-Unis augmentent également les commandes d'enveloppes en briques classées au feu.
Dans le secteur du logement, la hausse des taux hypothécaires en 2024 a freiné les mises en chantier, mais les réductions prévues à partir de 2025 relancent la construction de maisons individuelles, notamment en Amérique du Nord. Les incitations réglementaires en faveur des logements à consommation nette zéro encouragent les systèmes de murs qui retiennent la chaleur et réduisent l'énergie opérationnelle. Les parements en briques associés à des systèmes d'isolation extérieure avec finition satisfont ces critères de performance tout en préservant l'attrait traditionnel de la façade. Les programmes de location du secteur public en Europe et en Asie formalisent des quotas pour les briques à faible teneur en carbone, amortissant les baisses de volume résidentiel ailleurs.
Par canal de distribution :
la voie directe par projet gagne du terrainLes points de vente de concessionnaires et de détaillants ont capté 59,20 % des revenus du marché des briques en 2025 grâce aux réseaux de concessionnaires de banlieue bien établis et à la demande de rénovation en mode bricolage. Cependant, la distribution directe par projet est la voie la plus rapide, en expansion de 3,55 % annuellement alors que les entrepreneurs intègrent l'approvisionnement avec les logiciels de planification. Le distributeur américain de toitures SRS a été acquis par The Home Depot pour 18,25 milliards USD, soulignant une consolidation qui favorise les achats directs en volume élevé.
Les portails numériques tels que Beacon PRO+ permettent aux gestionnaires de chantier de passer des commandes récurrentes et de suivre les livraisons, améliorant la précision des stocks et la planification des flux de trésorerie. Les outils d'intelligence artificielle acheminent les camions pour pallier les pénuries de conducteurs et réduire la consommation de carburant, diminuant encore les coûts rendus. Les concessionnaires répondent en se spécialisant dans les briques de couleur ou à finition ancienne avec des services de design à valeur ajoutée, protégeant les marges même lorsque les entrepreneurs de grande hauteur contournent les intermédiaires. Les participants au marché s'attendent à des modèles hybrides où les fabricants gèrent des équipes directes de grands comptes tout en maintenant des partenaires concessionnaires pour la demande résidentielle fragmentée.
Analyse géographique
Marché des Briques en Asie-Pacifique
L'Asie-Pacifique a généré 47,30 % des ventes mondiales en 2025 et devrait croître de 3,30 % par an jusqu'en 2031, portée par une migration urbaine record et des mégaprojets de transport. La Chine et l'Inde sont en tête de la consommation de maçonnerie, les programmes de logements publics convergeant avec les constructions de métros, d'aéroports et de parcs industriels. Les producteurs déploient des fours tunnels avec récupération de chaleur résiduelle pour respecter les plafonds d'émissions provinciaux et réduire la dépendance au charbon, préservant ainsi la résilience de l'approvisionnement lors des pics de demande.
Marché des Briques en Amérique du Nord
L'Amérique du Nord connaît une croissance de sa valeur marchande, portée par des baisses de taux d'intérêt imminentes qui débloquent des projets en suspens. Les prévisions de construction consensuelles de l'AIA prévoient une hausse des dépenses non résidentielles de 2,2 % en 2025 et de 2,6 % en 2026, après une solide période 2023-2024. Les briques en cendres volantes gagnent du terrain auprès des concepteurs en quête de points LEED, tandis que les panneaux de briques minces accélèrent la construction de logements collectifs urbains. Le climat plus froid du Canada soutient la demande d'unités en argile à forte masse thermique dans les rénovations résidentielles visant à réduire les charges de chauffage.
Marché des Briques en Europe
L'Europe est en retrait en termes de croissance, mais elle est à l'avant-garde de l'innovation, car le mécanisme d'ajustement carbone aux frontières (MACF) expose les importations à forte intensité carbone et récompense les pionniers locaux du bas carbone. Le continent a importé plus de 500 millions de briques en 2022, générant 288 190 tonnes de CO₂, ce qui suscite des appels en faveur du rapatriement de capacités de production plus écologiques. Les politiques d'achat public des pays scandinaves imposent des plafonds de carbone incorporé, orientant les commandes vers des briques en silico-calcaire ou en béton non cuit. L'Europe de l'Est développe ses capacités pour servir les marchés intérieurs et allemands confrontés à des tensions sur les matériaux.
Marché des Briques en Amérique du Sud et au Moyen-Orient et en Afrique
Le marché des briques en Amérique du Sud s'articule autour des développements d'entrepôts et de logistique catalysés par le commerce électronique. Le Brésil accélère le développement de parcs industriels le long de nouvelles autoroutes, augmentant la demande de blocs grand format qui réduisent le temps de pose. Les fournisseurs de matériaux investissent dans des usines locales pour contourner la volatilité des devises et les droits de douane à l'importation. Le Moyen-Orient et l'Afrique, bien que plus modestes aujourd'hui, présentent le plus fort potentiel de croissance, car 70 % des bâtiments nécessaires d'ici 2040 restent à construire. Le Kenya, le Nigeria et l'Égypte lancent des partenariats public-privé pour livrer des logements abordables, intégrant des objectifs d'approvisionnement en briques dans les documents d'appel d'offres afin de stimuler la fabrication locale.

Analyse de la chaîne de valeur
La chaîne de valeur de la brique commence par l'approvisionnement et la préparation des matières premières, principalement l'argile et le schiste pour les briques cuites, le sable et la chaux pour les blocs de silicate de calcium, et les cendres volantes ainsi que les liants pour les briques en cendres volantes. Les contraintes amont se concentrent sur la variabilité des matières premières (par exemple, les variations de la qualité de l'argile et la disponibilité des cendres volantes à mesure que le mix de production d'électricité évolue) et sur les intrants énergétiques pour le séchage et la cuisson, ce qui accroît la sensibilité du coût livré au carburant et à l'électricité. L'achèvement en 2024 de l'usine de Desford de Forterra au Royaume-Uni, présentée comme la plus grande usine de briques d'Europe, illustre une expansion majeure de capacité qui modifie la dynamique de l'offre régionale et permet des flux de travail d'extrusion et de panneautage à plus grand volume. La fabrication comprend le façonnage (extrusion/pressage), le séchage contrôlé et la cuisson au four pour les briques d'argile, tandis que les voies alternatives incluent l'autoclavage pour les briques de silicate de calcium et le durcissement pour les variantes non cuites ou à faible cuisson ; les investissements en usine dans la récupération de chaleur résiduelle, les brûleurs régénératifs et l'automatisation sont de plus en plus utilisés pour stabiliser la qualité de la production et l'intensité énergétique.
En aval, la distribution s'appuie sur un mix de réseaux de revendeurs et de détaillants qui servent une demande fragmentée provenant des particuliers et des petits entrepreneurs, ainsi que sur un approvisionnement direct par projet destiné aux grands entrepreneurs pour les entrepôts, plateformes logistiques et autres chantiers non résidentiels. La croissance des achats directs accroît l'importance de délais de livraison fiables, de la logistique sur chantier et de la constance des performances lot à lot (couleur, dimensions et résistance), faisant de l'empreinte locale des usines et de la capacité de transport du dernier kilomètre des différenciateurs importants. À mesure que les entrepreneurs consolident leurs achats et suivent les livraisons numériquement, les fabricants et les grands distributeurs s'orientent vers la vente aux comptes clés, la planification du réapprovisionnement et un emballage/palettisation plus standardisés afin de réduire la casse et les pertes de manutention sur chantier.
Paysage concurrentiel
Le marché des briques présente une concentration très fragmentée au niveau mondial. Wienerberger AG, Acme Brick Company et Brickworks Ltd figurent parmi les grands rivaux à grande échelle, tirant collectivement parti de larges portefeuilles et de fours à haut rendement. Wienerberger a affiché un chiffre d'affaires de 2 213 millions EUR au premier semestre 2024, en hausse d'une année sur l'autre, et a élargi sa plateforme de toiture via l'acquisition de Terreal[3]Heimo Scheuch, "Wienerberger avec une solide performance du premier semestre, bien positionnée pour la reprise du marché," Wienerberger, wienerberger.com .
Les mouvements stratégiques se concentrent sur la décarbonisation, l'automatisation et l'équilibre du portefeuille. Heidelberg Materials applique l'IA à la surveillance en temps réel des fours, revendiquant des réductions d'utilisation de ciment de 20 % extensibles aux unités de maçonnerie. Oldcastle APG a acquis Master Block en janvier 2025 pour renforcer l'approvisionnement dans l'Arizona à forte croissance. L'achèvement par Forterra de la plus grande usine de briques d'Europe à Desford augmente la capacité au Royaume-Uni et intègre des lignes avancées d'extrusion de plaquettes pour la compatibilité avec la panélisation.
Des perturbateurs de niche mettent en avant des matières premières textiles recyclées ou biosourcées qui réduisent les émissions intrinsèques tout en respectant les normes de résistance à la compression. La propriété intellectuelle sur les briques minces à base de char et le mortier de cendres volantes imprimable en 3D positionne les start-ups pour des licences ou des coentreprises avec des acteurs établis nécessitant des mises à niveau ESG rapides. Les consolidateurs poursuivent des acquisitions complémentaires de fabricants régionaux de pavés ou de blocs pour sécuriser l'accès aux canaux et réduire les coûts du dernier kilomètre, signalant une ère d'intégration de la chaîne de valeur à venir.
Leaders du secteur des briques
Acme Brick Company
Wienerberger AG
Brickworks
Ibstock Plc.
Triangle Brick Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Briques
- Acme Brick Company
- BigBloc Construction Ltd.
- Bowerston Shale
- Brampton Brick
- Brickworks
- Brickworks
- Cemex SAB de CV
- Columbia Brick Inc.
- Forterra Building Products Ltd
- General Shale Inc.
- Glen-Gery Corporation
- HEBRON BRICK
- Ibstock Plc.
- LEE Building Products
- Lignacite Ltd
- Oldcastle APG
- Palmetto Brick Company
- Supreme Concrete
- Triangle Brick Co.
- Wienerberger AG
- Xella International

Opportunités de marché et perspectives d'avenir
Les exigences de décarbonation et l'exposition au coût du carbone créent un espace blanc pour les formulations de briques à faible teneur en carbone et les mises à niveau de fabrication qui réduisent l'énergie de cuisson ou évitent complètement la cuisson. Dans le domaine des briques, cela favorise une adoption plus large des variantes en cendres volantes et en silicate de calcium et accélère la demande de documentation environnementale vérifiée qui aide les produits à remporter les marchés publics et les spécifications de construction écologique. En Europe, la mise en œuvre progressive du mécanisme d'ajustement carbone aux frontières entre 2026 et 2030 renforce l'attention portée à la performance en carbone incorporé, poussant producteurs et importateurs à revoir leurs mélanges, carburants et efficacité des fours pour rester compétitifs.
Les évolutions des canaux et des usages finaux ouvrent également des opportunités autour de l'approvisionnement direct par projet, en particulier pour les usages non résidentiels à forte croissance tels que les entrepôts et les centres de données, qui accordent une prime à la fiabilité de livraison, aux enveloppes résistantes au feu et à une qualité reproductible sur des déploiements multi-sites. L'achèvement en 2024 de l'usine de Desford de Forterra (présentée comme la plus grande usine de briques d'Europe) illustre comment les ajouts de capacité alimentés par des lignes d'extrusion avancées peuvent soutenir les formats de panneautage et de plaquettes de brique utilisés dans les systèmes de construction accélérée, aidant les producteurs de briques à participer aux assemblages muraux modulaires et hybrides, même lorsque le volume de brique pleine masse subit une pression de substitution des composants préfabriqués.
Recent Industry Developments in Marché des Briques
- Juillet 2026 : Saint-Gobain a conclu un accord définitif pour acquérir Xypex Chemical Corp., une entreprise canadienne spécialisée dans les adjuvants d'imperméabilisation cristalline. Cette opération élargit le portefeuille de Saint-Gobain en additifs de performance à forte valeur ajoutée qui favorisent la durabilité et la résistance à l'humidité dans les systèmes de maçonnerie et de béton. Elle renforce également la présence du groupe dans les produits chimiques de construction vers des solutions d'enveloppe de bâtiment adjacentes qui influencent la spécification des briques et des blocs.
- Mai 2026 : Wienerberger AG a signé un accord pour acquérir le groupe serbe Univerzum Group, qui exploite deux sites de production de blocs d'argile à Arandjelovac et Indjija. L'opération renforce l'empreinte de fabrication régionale de Wienerberger et la rapproche de la demande locale en construction grâce à des trajets de transport plus courts. La capacité ajoutée en Europe centrale et du Sud-Est soutient les niveaux de service pour les clients de projets tout en gérant les contraintes évolutives de coût du carbone et d'énergie.
- Novembre 2024 : Wienerberger a démarré des opérations décrites comme la production de briques la plus verte d'Europe, mettant en avant un investissement dans une fabrication à plus faible teneur en carbone. Cette étape souligne comment les principaux producteurs alignent leurs installations nouvelles ou modernisées sur des attentes d'émissions plus strictes et des exigences en carbone incorporé. Elle relève également la barre concurrentielle pour les usines plus petites qui dépendent de technologies de four plus anciennes et de mix de carburants à plus forte teneur en carbone.


Marché des Briques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché de la brique est défini comme la valeur des briques vendues pour la construction et les usages connexes, comptabilisée au point où le produit est fourni à un projet ou via un réseau de revendeurs et de détaillants.
Exclusions du champ : Nous excluons les matériaux de cloisonnement adjacents qui ne sont pas vendus en tant que briques, et nous ne comptabilisons pas la main-d'œuvre de maçonnerie sur site ni les dépenses de construction au sens large.
Aperçu de la segmentation
- Par type de brique
- Argile
- Chaux-sable
- Argile aux cendres volantes
- Autres types de briques
- Par application
- Construction
- Allée
- Parterre
- Autres applications
- Par secteur d'utilisation finale
- Bâtiments résidentiels
- Bâtiments non résidentiels
- Par canal de distribution
- Direct (par projet)
- Réseau de concessionnaires et de détaillants
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par les signaux publics de production et de construction afin que le modèle dispose d'une base stable avant l'ajout d'hypothèses. Les références courantes comprenaient les statistiques minérales de l'USGS, les flux commerciaux d'UN Comtrade, la série macroéconomique de la Banque mondiale, et les offices nationaux de statistiques qui publient les mises en chantier et la production du bâtiment.
Nous avons également examiné les mises à jour des codes du bâtiment et d'efficacité énergétique lorsqu'elles étaient disponibles, car les carburants de cuisson et les règles de conformité peuvent modifier les coûts et le calendrier des investissements au niveau des fours. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse fiable ont aidé à confirmer les ajouts de capacité, les évolutions technologiques des fours et le ton de la demande régionale. Dans quelques cas, nous avons utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, l'actualité et les données financières, une base de données au niveau des expéditions import-export, et des bases de données de brevets pour recouper la direction du changement. Les sources documentaires listées ici ne sont qu'illustratives, et d'autres sources publiques ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Les données primaires provenaient d'entretiens et d'enquêtes menés auprès de producteurs de briques, de distributeurs, d'entrepreneurs et d'équipes d'achat qui achètent régulièrement des briques pour des projets résidentiels et non résidentiels. Pour une étude mondiale, nous avons réparti la prospection entre l'APAC, l'EMEA et les Amériques afin de pouvoir vérifier les mouvements de prix, la saisonnalité de la demande et l'exposition commerciale, puis nous avons réévalué les hypothèses lorsque les réponses indiquaient de fortes différences régionales.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 34% | Cadres dirigeants : 16% | APAC : 42% |
| Niveau intermédiaire : 49% | Responsables fonctionnels/d'unité : 25% | EMEA : 36% |
| Acteurs plus petits : 17% | Managers : 59% | Amériques : 22% |
Dimensionnement du marché et prévisions
Le dimensionnement a été élaboré selon une approche descendante où l'activité de construction et les facteurs d'intensité en briques ont été utilisés pour reconstituer la demande par région, suivie d'une conversion en valeur à l'aide de prix de vente moyens adaptés à chaque région. Étant donné que le même mètre carré de mur peut être construit avec différents formats de briques, nous avons ajusté l'intensité à l'aide d'indicateurs pratiques tels que les achèvements de logements, les tendances de surface de plancher non résidentielle, l'activité d'infrastructure et de pavage où les briques sont utilisées, ainsi que la répartition entre l'approvisionnement direct par projet et les flux des réseaux de revendeurs et de détaillants.
Pour ancrer les totaux, nous avons corroboré les résultats avec des approximations ascendantes sélectives, telles que l'agrégation des revenus des producteurs échantillonnés lorsqu'ils étaient divulgués, la combinaison des signaux de capacité et d'utilisation pour les principaux pôles de production, et l'utilisation de vérifications prix de vente moyen multiplié par volume à partir des retours des distributeurs. Lorsque les informations ascendantes manquaient pour les petits producteurs locaux, nous avons traité les écarts par un équilibrage de la production et du commerce au niveau régional, puis normalisé avec les retours d'entretiens sur la part de l'offre informelle.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des lignes de tendance sur la production de construction, le pipeline de logements et les attentes de coûts énergétiques qui influencent l'économie des fours et la tarification. La prévision finale n'a été acceptée qu'après que les hypothèses sur le mix de types de briques, la répercussion du coût des carburants et la progression des prix régionaux se soient alignées avec ce que les professionnels décrivaient pour les cycles de contrats.
Validation des données et cycle de mise à jour
La validation se fait par des vérifications croisées répétées à travers le modèle, les indicateurs de support, et ce que les acteurs du marché rapportent sur le terrain. Si une région affiche une hausse soudaine de valeur sans signal correspondant dans l'activité de construction, le commerce ou le mouvement des prix, nous revisitons les intrants puis expliquons ou corrigeons l'anomalie avant validation finale.
Un second analyste revoit les étapes clés, y compris les conversions d'unités, le traitement des devises et l'alignement des années, puis revérifie la logique au niveau des totaux de segments afin qu'aucun double comptage ne se produise. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des chocs de prix énergétiques ou d'importants déplacements de capacité. Avant la livraison, nous effectuons une nouvelle passe afin que les clients reçoivent la vision la plus récente.
Taille du marché de la brique selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés du marché de la brique ne concordent souvent pas car chaque éditeur fait des choix différents sur ce qui est compté et à quel endroit de la chaîne de valeur la vente est saisie. Les différences proviennent également de l'année utilisée comme point de départ, de la manière dont les prix de vente moyens évoluent, et de la rapidité avec laquelle les hypothèses sont actualisées après les évolutions de la construction et de l'énergie.
Certains chiffres publiés regroupent les briques avec un ensemble plus large de blocs de béton et de produits AAC, et ce regroupement plus large peut faire évoluer le total dans un sens ou dans l'autre selon ce qui est fort une année donnée. Chez Mordor Intelligence, l'estimation est limitée aux briques vendues selon des types et applications de briques définis, et elle n'est pas mélangée avec le panier plus large de fabrication de blocs de béton et de produits AAC, ce qui constitue une raison clé de l'écart existant.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,78 T USD (2026) | |
| Éditeur sectoriel A | 1,79 T USD (2025) | Utilise une année de référence différente et peut appliquer une cartographie d'applications plus large qui inclut plus explicitement les usages de la brique en aménagement paysager et en infrastructure, ce qui peut modifier les volumes et la trajectoire implicite du prix de vente moyen entre les années. |
| Cabinet de conseil mondial B | 448,03 Md USD (2025) | Suit conjointement la fabrication de blocs de béton et de briques et inclut également les blocs AAC, ce qui modifie le mix de produits, la base de tarification et la comparabilité par rapport à un bassin de demande limité aux briques. |
Le tableau montre que le choix de l'année et le périmètre des produits sont les deux principaux leviers des différences, et ils influencent également la manière dont le prix et le volume sont projetés dans le futur. En rattachant le modèle aux indicateurs d'activité de construction, puis en revérifiant les totaux à travers des contrôles de réalité liés aux canaux et aux producteurs, nous conservons un chiffre final traçable à un bassin de demande clair et des étapes reproductibles qui peuvent être revues et actualisées.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des briques ?
Le marché des briques est valorisé à 1,78 billion USD en 2026 et devrait atteindre 2,03 billions USD d'ici 2031.
Quelle région contribue le plus aux ventes de briques ?
L'Asie-Pacifique est en tête avec 47,30 % des revenus mondiaux en 2025 et enregistre le TCAC le plus rapide de 3,30 % jusqu'en 2031.
Pourquoi les briques de cendres volantes gagnent-elles en popularité ?
Les briques de cendres volantes utilisent des déchets industriels et réduisent l'énergie de cuisson, s'alignant sur les codes de construction verts et contribuant à atteindre des objectifs ambitieux de réduction des émissions.
Comment la construction modulaire affecte-t-elle la demande de briques ?
La construction modulaire favorise les briques creuses légères conçues pour les panneaux préfabriqués, soutenant une nouvelle demande même si elle réduit les volumes traditionnels posés sur chantier.
Quelle est la principale contrainte pour les producteurs européens de briques ?
L'exposition à la taxe carbone du SCEQE de l'UE et du Mécanisme d'Ajustement Carbone aux Frontières augmente les coûts de production, poussant les entreprises à adopter des carburants à faible teneur en carbone et des fours efficaces.
Quel canal de distribution connaît la croissance la plus rapide pour les briques ?
L'approvisionnement direct par projet progresse à un TCAC de 3,55 % alors que les entrepreneurs consolident les commandes et s'appuient sur des plateformes numériques de chaîne d'approvisionnement pour des livraisons dans les délais.
Dernière mise à jour de la page le:


