
Ziegelmarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.78 Billionen US-Dollar |
| Marktgröße (2031) | 2.03 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 2.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Ziegelmarktanalyse von Mordor Intelligence
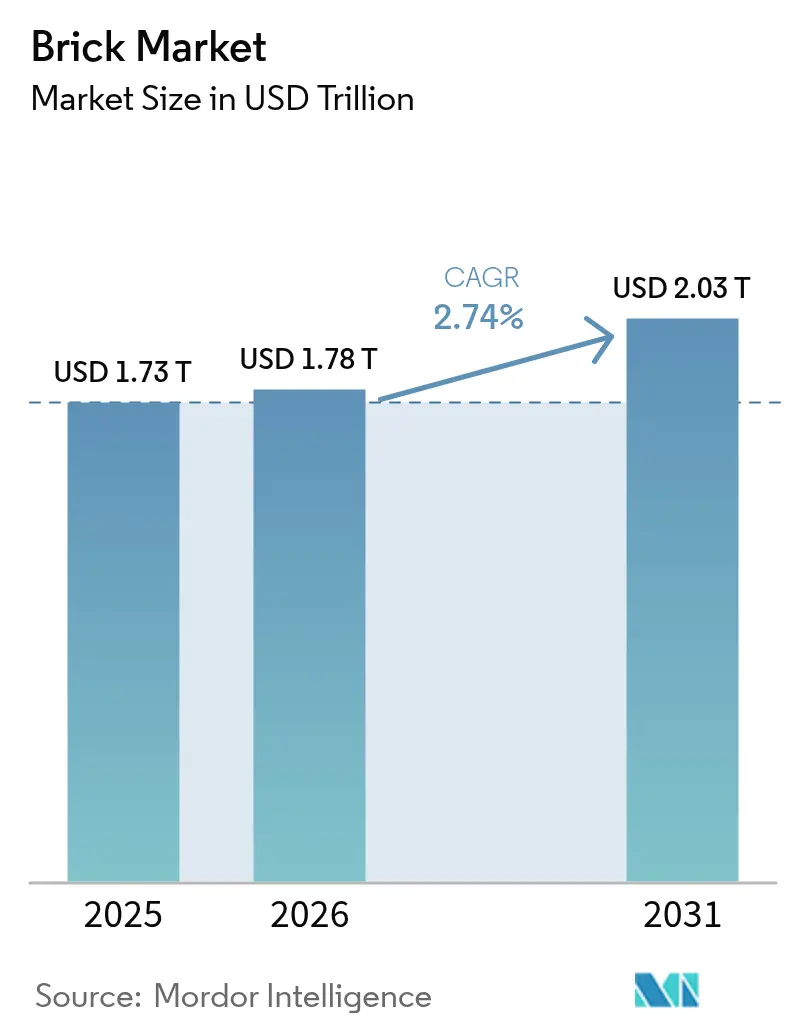
Die Größe des Ziegelmarktes wird im Jahr 2026 auf USD 1,78 Billionen geschätzt, ausgehend vom Wert 2025 von USD 1,73 Billionen, mit Projektionen für 2031 von USD 2,03 Billionen, wachsend mit einem CAGR von 2,74 % über den Zeitraum 2026–2031. Asien-Pazifik bleibt der Anker und liefert sowohl die größten Absatzvolumina als auch die stärkste Wachstumsdynamik, da die städtische Bevölkerung zunimmt und Infrastrukturprogramme ausgeweitet werden. Produktinnovationen konzentrieren sich auf kohlenstoffarme Flugasche- und Kalziumsilikat-Varianten als Reaktion auf verschärfte Klimavorschriften, während die direkte projektbasierte Beschaffung zunimmt, da Auftragnehmer weniger Zwischenhändler anstreben. Die Nachfrage aus dem Nichtwohnungsbau – insbesondere aus Lagerhäusern, Rechenzentren und Verkehrsknotenpunkten – übertrifft die Wohnbautätigkeit und spiegelt die wachsende digitale Wirtschaft und öffentliche Bauausgaben wider. Europäische Hersteller sehen sich unterdessen mit Kostendruck durch den CO₂-Grenzausgleichsmechanismus konfrontiert, was Early Mover dazu veranlasst, in dekarbonisierte Brennöfen und alternative Brennstoffe zu investieren.
Wesentliche Erkenntnisse des Berichts
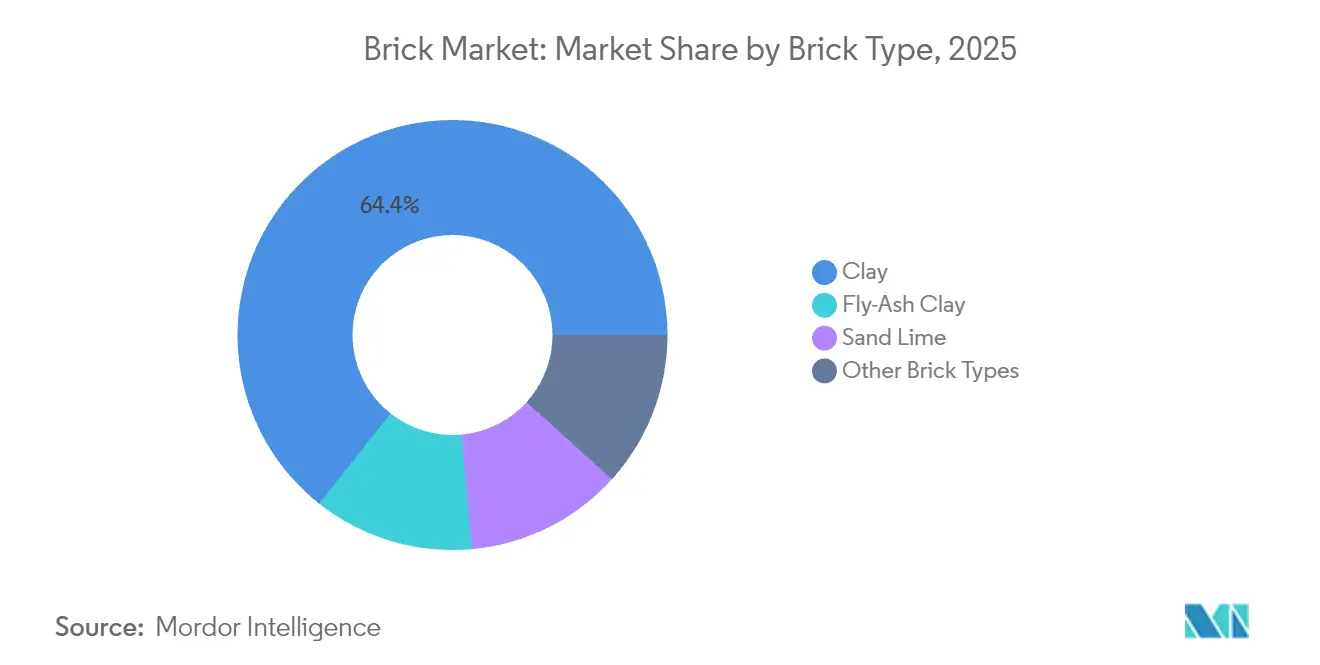
- Nach Ziegeltyp führten Tonziegel mit 64,35 % des Ziegelmarktanteils im Jahr 2025; Flugascheziegel verzeichneten den schnellsten CAGR von 3,12 % bis 2031.
- Nach Anwendung entfielen auf den Gebäudebau 59,10 % des Anteils an der Ziegelmarktgröße im Jahr 2025; Weganwendungen sollen zwischen 2026 und 2031 mit einem CAGR von 3,02 % wachsen.
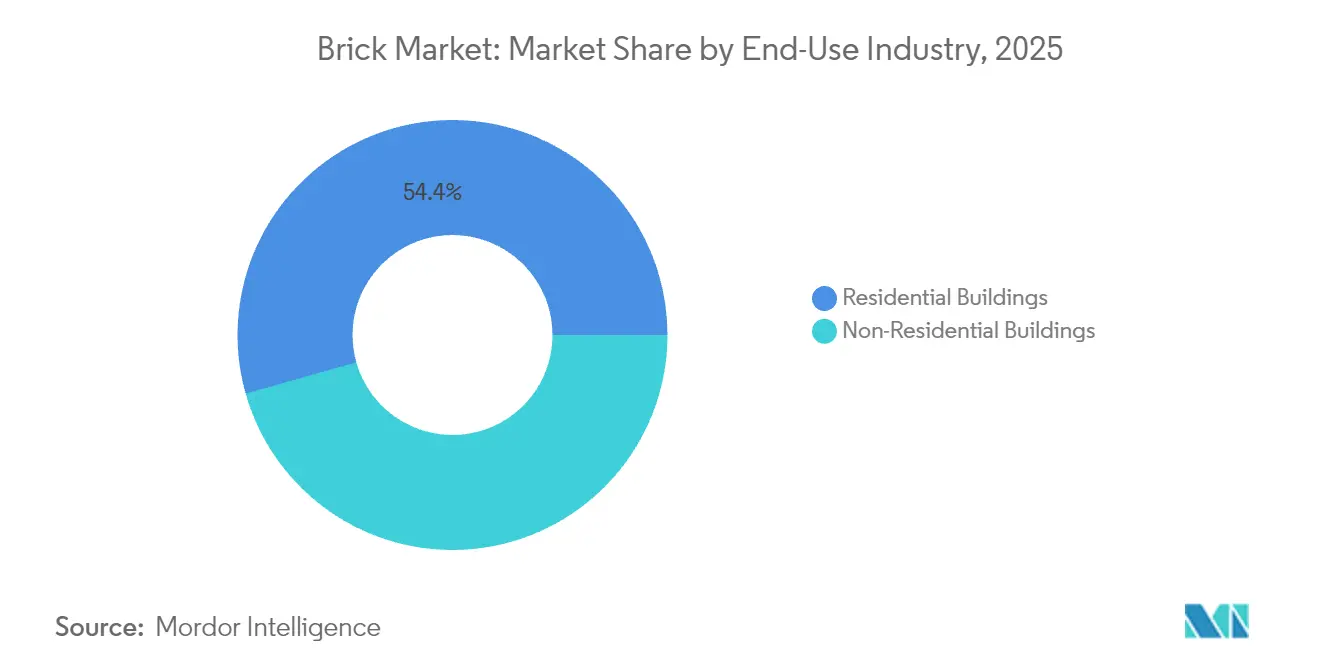
- Nach Endverbrauchsbranche hielten Wohngebäude im Jahr 2025 einen Anteil von 54,40 %, während das Nichtwohngebäudesegment mit einem CAGR von 3,18 % bis 2031 schneller wächst und die Nachfrage im Ziegelmarkt antreibt.
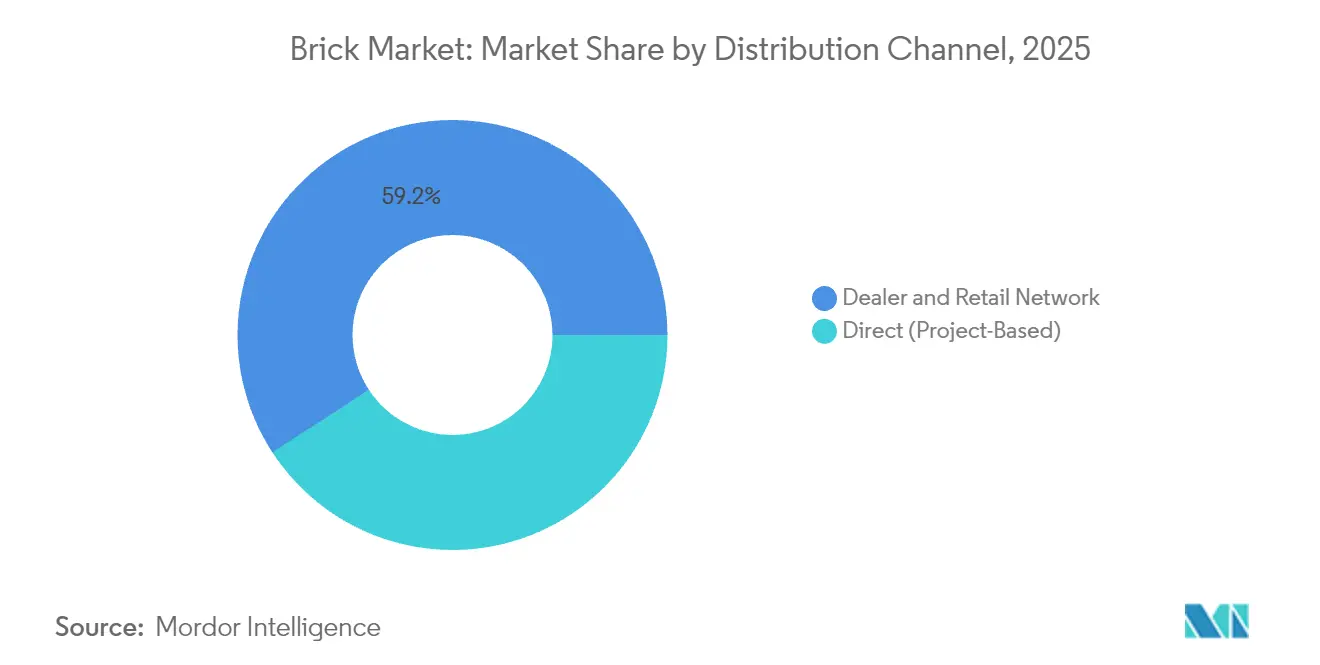
- Nach Vertriebskanal erzielten Händler- und Einzelhandelsnetze 59,20 % des Umsatzes im Ziegelmarkt im Jahr 2025, während direkte projektbasierte Kanäle den höchsten CAGR von 3,55 % für 2026–2031 verzeichnen.
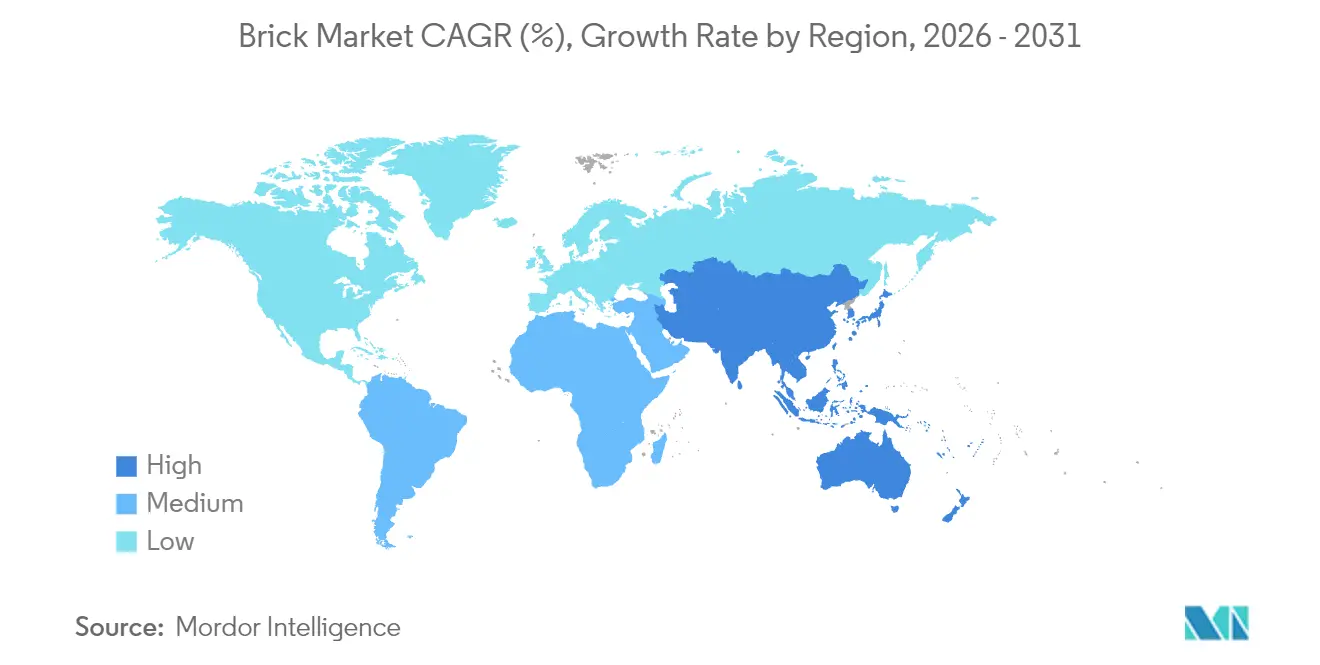
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 47,30 % am Ziegelmarkt und wächst bis 2031 mit einem CAGR von 3,30 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Post-COVID-Reurbanisierung kurbelt die Nachfrage nach mittelhohem Wohnungsbau in Asien an | +0.80% | Asien-Pazifik, Übertragungseffekte auf Afrika | Mittelfristig (2–4 Jahre) |
| 'Grüne' Bauvorschriften treiben die Nachfrage nach Flugasche- und Kalziumsilikat-Ziegeln in Europa an | +0.50% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Modulares Bauen steigert die Nachfrage nach hochfesten Hohlziegeln | +0.40% | Weltweit, am stärksten in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Staatlich subventionierter kostengünstiger Wohnungsbau in Subsahara-Afrika | +0.70% | Subsahara-Afrika, Südasien | Kurzfristig (≤ 2 Jahre) |
| Ausbau von E-Commerce-Lagerhaltung in Südamerika | +0.30% | Südamerika, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Post-COVID-Reurbanisierungsschub
Die rasche Rückmigration in die großen asiatischen Städte füllt die Pipeline mittelhoher Wohnungsbauprojekte wieder auf und sorgt für eine stabile Nachfrage im Ziegelmarkt. Das UN ESCAP prognostiziert, dass die städtische Bevölkerung der Region bis 2030 3,2 Milliarden erreichen wird und dabei 22 Megastädte entstehen werden[1]Wirtschafts- und Sozialkommission der Vereinten Nationen für Asien und den Pazifik, "UN-Bericht fordert dringende Maßnahmen zur Nutzung der städtischen Transformation im asiatisch-pazifischen Raum," unescap.org . Mittelhohe Bauformate sind aus Kostengründen auf Mauerwerk für tragende Wände und die Vertrautheit der lokalen Arbeitskräfte angewiesen. Regierungen erhöhen die Budgets für den sozialen Wohnungsbau, um Defizite zu schließen – Indien allein verzeichnete 2024 eine Lücke von 18,7 Millionen Einheiten, Indonesien 12,5 Millionen Einheiten, was den Grundbedarf an Ziegeln jeweils verstärkt. Anbieter positionieren Versorgungszentren in der Nähe von Tier-1-Wachstumskorridoren, um Frachtkosten zu minimieren. Anlagenmodernisierungen, die die Brennofenkapazität erhöhen, ohne den Brennstoffverbrauch zu steigern, stellen sicher, dass Auftragnehmer während zyklischer Bauspitzen pünktliche Lieferungen erhalten.
'Grüne' Bauvorschriften
Europas Ziel einer 90-prozentigen Emissionsreduktion bis 2040 verändert den Ziegelmarkt und beschleunigt die Einführung von Flugasche- und Kalziumsilikat-Ziegeln mit geringerem CO₂-Fußabdruck. Kalziumsilikateinheiten verbrauchen 241 kWh/t Primärenergie gegenüber höheren Werten bei traditionellem Ton, was Planer anspricht, die eine Zertifizierung nach dem britischen Standard für netto-null-Kohlenstoff-Gebäude (UK Net Zero Carbon Buildings Standard) anstreben. Betonziegel, die den Brennprozess umgehen, können 2,4 Tonnen CO₂ pro Haus einsparen und werden über ihren Lebenszyklus hinweg zu Netto-Absorptionsmitteln. Projekte der öffentlichen Hand schreiben nun Mindestanteile an Recyclingmaterialien vor und drängen Werke dazu, Glasscherben und verbrannte Feststoffabfälle in Mischungen zu integrieren. Hersteller, die Cradle-to-Site-Lebenszyklusdaten nachweisen, sichern sich einen Spezifikationsvorteil bei Sanierungs- und öffentlichen Beschaffungsausschreibungen.
Modulares Bauen
Die außerbetriebliche Vorfertigung wächst und verkürzt die Projektzeitpläne um 30–50 % und senkt die Lohnkosten um bis zu 80 %. Modulare Bauunternehmen benötigen leichte, hochfeste Hohlziegel, die sich in Tafelsysteme integrieren lassen. Porotherm-Tonelemente liefern in australischen Pilotprojekten überlegene Wärmedämmung, erfüllen die Strukturvorschriften und senken gleichzeitig die eingebettete Energie. Digitale Planungswerkzeuge wie BIM und Echtzeitsensor-Rückmeldung helfen dabei, Abmessungen zu optimieren und nahezu nullprozentige Verschnitte vor Ort zu ermöglichen. Heidelberg Materials berichtet von KI-gesteuerten Dosierungssystemen, die den Zementverbrauch um 20 % reduzieren – ein Vorteil, der an die dem modularen Bauen gewidmete Ziegelindustrie weitergegeben wird.
Staatlich subventionierter Wohnungsbau
Initiativen in Subsahara-Afrika sind Katalysatoren für den Ziegelmarkt, da die Behörden akute Wohnungsengpässe beheben wollen. Kenia strebt jährlich 250.000 Einheiten an, um sein Defizit von 2 Millionen Wohnungen zu reduzieren. Simbabwe hat bis 2025 220.000 Wohneinheiten eingeplant, während Nigeria einen Fehlbedarf von 28 Millionen Wohnungen schätzt, der Investitionen in Höhe von USD 46,7 Milliarden erfordert. Bauunternehmen bevorzugen lokal beschafftes Mauerwerk, das heißen Klimaten standhält und Importkosten senkt. 3D-gedruckte Projekte wie Mvule Gardens in Kenia zeigen, wie flugaschebasierte Mörtel die Produktion beschleunigen können; jede Zweizimmer-Schale wird in 18 Stunden gedruckt. Solche Referenzpunkte verankern Ziegelalternativen in Förderrahmen und weiten die Materialakzeptanz aus.
Hemmnisauswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Trends bei vorgefertigten Bauelementen | -0.60% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Volatilität der Tonrohstoffpreise in Asien | -0.30% | Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| CO₂-Steuerbelastung für energieintensive Brennöfen in Europa | -0.50% | Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorgefertigte Bauelemente
Da der Arbeitskräftemangel zunimmt, setzen Bauunternehmen in Nordamerika und Europa auf volumetrische Module, die Ziegelfassaden ablösen. Vorgefertigte Lösungen reduzieren die Baustellenzeit um 30–50 % und senken die Lohnkosten um 50–80 %. Da die Vereinigten Staaten im Jahr 2025 weitere 501.000 Fachkräfte benötigen, betrachten Auftragnehmer Standardtafeln als Risikoabsicherung. Dünnziegelverkleidungen und mechanisch befestigte Verblendsysteme ermöglichen es Mauerwerklieferanten, relevant zu bleiben, doch die Gesamteinheitennachfrage sinkt dort, wo Vollbettziegel verdrängt werden. Hersteller investieren in Roboterverlegeanlagen zur Bedienung hybrider Wandtafeln, müssen jedoch Kapital über eine schrumpfende traditionelle Mengenbasis amortisieren, was die Margen drückt.
CO₂-Steuerbelastung
Europäische Hersteller in der Ziegelindustrie sehen sich mit steigenden Compliance-Kosten konfrontiert, da das EU-Emissionshandelssystem ausgeweitet wird und der CO₂-Grenzausgleichsmechanismus in den Jahren 2026–2030 schrittweise eingeführt wird. Hersteller, die auf Biomethan oder Wasserstoff umsteigen, reduzieren Scope-1-Emissionen, sehen sich aber mit hohen Nachrüstkosten und unsicherer Brennstoffversorgung konfrontiert. Importeure aus kohlenstoffarmen Stromnetzen könnten Marktanteile gewinnen, wenn inländische Akteure zurückbleiben, was die Wettbewerbshierarchien umstrukturiert. Unternehmen, die regenerative Brenner und Wärmerückgewinnung bei Trocknern einsetzen, beanspruchen bereits eine um 15 % niedrigere Energieintensität und dämpfen so die Abgabenerhöhungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ziegeltyp:
Nachhaltigkeit treibt die MaterialwahlTonziegel dominierten den Ziegelmarkt mit 64,35 % des Umsatzes im Jahr 2025, doch Flugascheziegel verzeichnen bis 2031 einen CAGR von 3,12 % und weiten ihre Präsenz in Regionen aus, die Kohlenstoffvorschriften verschärfen. Dieser Wandel gründet auf der Nutzung von Industrieabfällen, die es Werken ermöglicht, die Brenntemperaturen um 20 % zu senken und Kreislaufwirtschaftsmandaten nachzukommen. Die Ziegelmarktgröße für Flugasche-Varianten wird voraussichtlich schneller wachsen als jeder andere Typ, begünstigt durch öffentliche Beschaffungskriterien, die Recyclinggehalt belohnen. Kalziumsilikateinheiten sprechen Architekten an, die in Europas kühlem Klima Wärmespeichervorteile suchen, während Betonblöcke, die das Brennen im Kiln umgehen, dort attraktiv sind, wo Strom verfügbar und die Brennstoffversorgungssicherheit ungewiss ist.
Zu den technologischen Fortschritten zählen char-basierte Dünnziegel mit einer Wasseraufnahme von 4–7 %, die handelsübliche Konkurrenzprodukte übertreffen und USD 25,83 pro m² kosten – weniger als die Hälfte des vorherrschenden Preises für traditionelle Optionen. Hersteller fördern außerdem Hohlkonfigurationen, die den eingebetteten CO₂-Gehalt senken und logistische Lasten verringern. Insgesamt stärken diese Innovationen das Ziegelmarktziel der Dekarbonisierung, ohne die strukturelle Zuverlässigkeit zu opfern. Nur eine Handvoll Early Adopters besitzt Patente, was auf kurzfristige Lizenzeinnahmeströme hindeutet, die die Gewinnpools innerhalb der Ziegelindustrie umgestalten könnten.


Nach Anwendung:
Kerngebäudeanwendungen behalten ihre VorrangstellungGebäudeanwendungen machten im Jahr 2025 59,10 % des Ziegelmarktanteils aus und spiegeln die historische Rolle des Mauerwerks bei tragenden Wänden und Fassaden wider. Aktualisierungen von Vorschriften, die luftdichte Hüllen und Brandschutz fördern, halten diese Kernnachfrage aufrecht. Die Ziegelmarktgröße für Weg- und Pflasterlösungen wächst jedoch mit einem CAGR von 3,02 %, da Privathaushalte in Außenbereichssanierungen investieren und Kommunen Gehwege nachrüsten, um höheren Fußgängerströmen standzuhalten.
Hersteller in der Ziegelindustrie nutzen farbbeständige Tone und reibungsstarke Texturen, um Landschaftsgestaltungskunden zu bedienen, die Designvielfalt bei geringem Wartungsaufwand suchen. Ziegel mit Verzahnungskanten beschleunigen die Verlegung, senken die Auftragnehmerkosten und passen zu schnellen Sanierungszeitplänen. Parterre- und dekorative Gartenformate erleben in Premium-Liegenschaften eine Renaissance, wo ästhetische Differenzierung höhere Margen ermöglicht. Industriekunden bevorzugen säurebeständige Ziegel für Ofenauskleidungen und chemische Verarbeitungsgruben, was eine breite Endverbrauchsstruktur unterstützt, die Hersteller vor Einbrüchen in einzelnen Sektoren schützt.
Nach Endverbrauchsbranche:
Infrastruktur prägt das WachstumsprofilWohngebäude hielten im Jahr 2025 einen Umsatzanteil von 54,40 %, doch das Nichtwohngebäudesegment führt das Wachstum mit einem CAGR von 3,18 % an, da Regierungen Verkehrskorridore finanzieren und E-Commerce-Unternehmen Verteilerzentren ausbauen. Der Ziegelmarkt unterstützt massive Lagerhallen, die langlebige, thermisch stabile Wände erfordern, um das Innenklima im tropischen Südamerika zu regulieren. Rechenzentren, die in den Vereinigten Staaten als kritische Infrastruktur eingestuft sind, steigern ebenfalls die Bestellungen für feuerfeste Ziegelhüllen.
Im Wohnungsbau dämpften steigende Hypothekenzinsen im Jahr 2024 die Bautätigkeit, doch geplante Zinssenkungen ab 2025 beleben den Bau von Einfamilienhäusern wieder, insbesondere in Nordamerika. Regulatorische Vorgaben für netto-null-Wohngebäude setzen Anreize für Wandsysteme, die Wärme speichern und den Betriebsenergieverbrauch senken. Ziegelverblendungen kombiniert mit Wärmedämmverbundsystemen erfüllen diese Leistungsanforderungen und bewahren gleichzeitig das traditionelle äußere Erscheinungsbild. Öffentliche Mietprogramme in Europa und Asien formalisieren Quoten für kohlenstoffarme Ziegel und dämpfen Rückgänge im Wohnungsvolumen andernorts.
Nach Vertriebskanal:
Direkter Projektweg gewinnt an BedeutungHändler- und Einzelhandelsgeschäfte erzielten im Jahr 2025 59,20 % des Ziegelmarktumsatzes dank fest verankerter suburbaner Händlernetze und der Nachfrage nach Heimwerker-Renovierungen. Der direkte projektbasierte Vertrieb ist jedoch der am schnellsten wachsende Kanal und expandiert jährlich um 3,55 %, da Auftragnehmer die Beschaffung mit Planungssoftware integrieren. Der große US-amerikanische Dachvertriebshändler SRS wurde von The Home Depot für USD 18,25 Milliarden übernommen, was die Konsolidierung unterstreicht, die Großvolumenkäufe begünstigt.
Digitale Portale wie Beacon PRO+ ermöglichen es Baustellen-Managern, Wiederholungsbestellungen aufzugeben und Lieferungen zu verfolgen, was die Bestandsgenauigkeit und die Cashflow-Planung verbessert. Künstliche-Intelligenz-Werkzeuge steuern Lkw-Routen, um Fahrermangel zu beheben und den Kraftstoffverbrauch zu senken, was die Landekosten weiter reduziert. Händler reagieren, indem sie sich auf farbige oder antike Ziegel mit Mehrwert-Designdienstleistungen spezialisieren und Margen schützen, selbst wenn Hochhausauftragnehmer Zwischenhändler umgehen. Marktteilnehmer erwarten hybride Modelle, bei denen Hersteller direkte Key-Account-Teams führen und gleichzeitig Händlerpartner für die fleckige Wohnungsnachfrage beibehalten.
Geografieanalyse
APAC-Ziegelmarkt
Asien-Pazifik erwirtschaftete 47,30 % des globalen Umsatzes im Jahr 2025 und soll bis 2031 jährlich um 3,30 % wachsen, gestützt durch rekordhohe Landflucht und Verkehrsmegaprojekte. China und Indien führen den Mauerwerksverbrauch an, da staatliche Wohnungsbauprogramme mit U-Bahn-, Flughafen- und Industrieparkprojekten zusammentreffen. Hersteller setzen Tunnelöfen mit Abwärmerückgewinnung ein, um provinzielle Emissionsobergrenzen einzuhalten, die Kohleabhängigkeit zu reduzieren und die Versorgungssicherheit bei Nachfragespitzen zu gewährleisten.
Nordamerika-Ziegelmarkt
Nordamerika verzeichnet ein Wachstum des Marktwerts, angetrieben durch bevorstehende Zinssenkungen, die ins Stocken geratene Projekte wieder freigeben. Die AIA Consensus Construction Forecast prognostiziert einen Anstieg der Ausgaben im Nicht-Wohnungsbau um 2,2 % im Jahr 2025 und um 2,6 % im Jahr 2026, nach einem starken Verlauf in den Jahren 2023–2024. Flugaschesteine gewinnen bei Planern an Beliebtheit, die LEED-Punkte anstreben, während Dünnziegelpaneele den städtischen Mehrfamilienhausbau beschleunigen. Kanadas kälteres Klima hält die Nachfrage nach Tonsteinen mit hoher Wärmespeicherkapazität für Wohngebäudesanierungen zur Reduzierung des Heizbedarfs aufrecht.
Europa-Ziegelmarkt
Europa liegt beim Wachstum zurück, führt jedoch bei Innovationen, da der CO₂-Grenzausgleichsmechanismus (CBAM) kohlenstoffintensive Importe benachteiligt und lokale emissionsarme Vorreiter begünstigt. Der Kontinent importierte im Jahr 2022 über 500 Millionen Ziegel, was 288.190 Tonnen CO₂ verursachte, und löste damit Forderungen nach einer Verlagerung hin zu umweltfreundlicherer Kapazität im Inland aus. Die öffentlichen Beschaffungsrichtlinien Skandinaviens schreiben Obergrenzen für den eingebetteten Kohlenstoff vor und lenken Aufträge in Richtung Kalksandstein- oder ungebrannter Betonziegel. Osteuropa baut Kapazitäten auf, um den heimischen Markt und den deutschen Markt zu bedienen, der mit Materialengpässen konfrontiert ist.
Südamerika- und MEA-Ziegelmarkt
Der südamerikanische Ziegelmarkt dreht sich um Lager- und Logistikentwicklungen, die durch den E-Commerce angetrieben werden. Brasilien beschleunigt den Bau von Industrieparks entlang neuer Autobahnen und steigert damit die Nachfrage nach großformatigen Blöcken, die die Verlegezeit verkürzen. Materiallieferanten investieren in lokale Werke, um Währungsvolatilität und Importzölle zu umgehen. Der Nahe Osten und Afrika weisen heute zwar ein geringeres Volumen auf, besitzen jedoch das größte Wachstumspotenzial, da 70 % der bis 2040 benötigten Gebäude noch nicht errichtet wurden. Kenia, Nigeria und Ägypten setzen öffentlich-private Partnerschaften um, um bezahlbaren Wohnraum bereitzustellen, und verankern Ziegel-Beschaffungsziele in Ausschreibungsunterlagen, um die heimische Produktion anzukurbeln.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Ziegel beginnt mit der Beschaffung und Vorbereitung von Rohstoffen, hauptsächlich Ton und Schiefer für gebrannte Ziegel, Sand und Kalk für Kalksandsteine sowie Flugasche und Bindemittel für Flugaschesteine. Vorgelagerte Einschränkungen betreffen vor allem die Schwankungen bei den Ausgangsstoffen (zum Beispiel Veränderungen der Tonqualität und die Verfügbarkeit von Flugasche bei sich änderndem Energiemix) sowie die Energieeinsätze für Trocknung und Brennen, die die Kostensensitivität gegenüber Brennstoff und Strom erhöhen. Die 2024 abgeschlossene Fertigstellung der Anlage von Forterra in Desford (Großbritannien), die als größtes Ziegelwerk Europas positioniert ist, veranschaulicht eine bedeutende Kapazitätserweiterung, die die regionale Angebotsdynamik verschiebt und höhere Volumina bei Strangpress- und Panelisierungsprozessen ermöglicht. Die Herstellung umfasst die Formgebung (Strangpressen/Pressen), kontrollierte Trocknung und Brennen im Ofen für Tonziegel, während alternative Verfahren das Autoklavieren für Kalksandsteine und das Aushärten für ungebrannte oder niedrig gebrannte Varianten einschließen; Investitionen in Abwärmerückgewinnung, regenerative Brenner und Automatisierung werden zunehmend genutzt, um Ausstoßqualität und Energieintensität zu stabilisieren.
Nachgelagert erfolgt der Vertrieb über eine Mischung aus Händler- und Einzelhandelsnetzwerken, die die fragmentierte Nachfrage von privaten Bauherren und kleinen Bauunternehmern bedienen, sowie über direkte projektbezogene Belieferung großer Bauunternehmer für Lagerhäuser, Verkehrsknotenpunkte und andere Nichtwohnbauprojekte. Das Wachstum der Direktbeschaffung erhöht die Bedeutung zuverlässiger Lieferzeiten, der Baustellenlogistik und einer konsistenten Chargen-zu-Chargen-Leistung (Farbe, Maße und Festigkeit), wodurch die lokale Werksverteilung und die Transportkapazität auf der letzten Meile zu wichtigen Unterscheidungsmerkmalen werden. Da Bauunternehmer den Einkauf konsolidieren und Lieferungen digital nachverfolgen, richten Hersteller und große Distributoren sich verstärkt auf Key-Account-Vertrieb, Nachschubplanung und stärker standardisierte Verpackung/Palettierung aus, um Bruch und Handhabungsverluste auf der Baustelle zu reduzieren.
Wettbewerbslandschaft
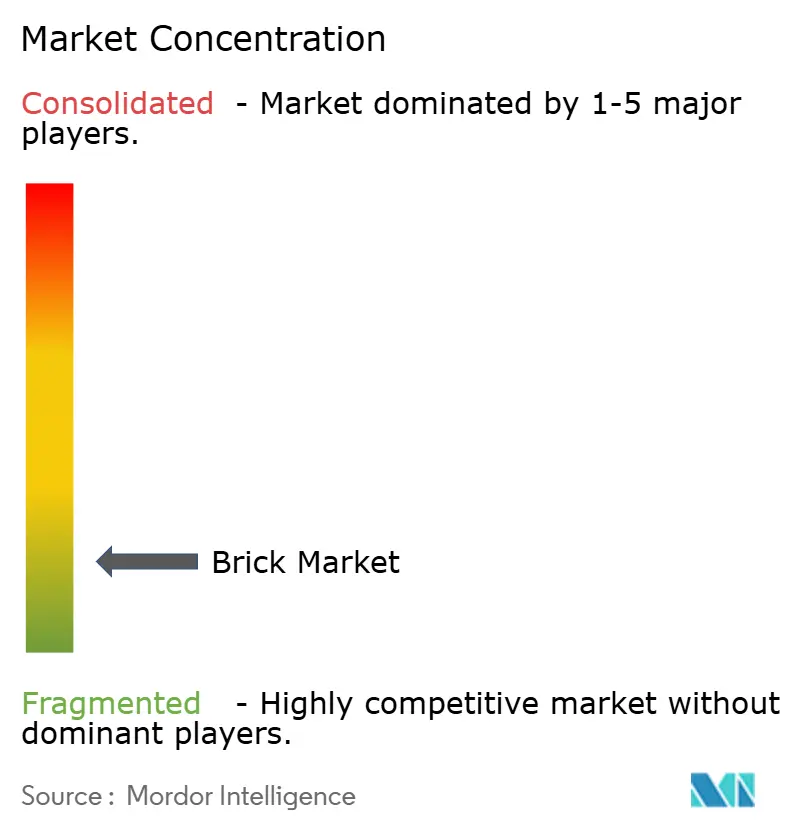
Der Ziegelmarkt weist auf globaler Ebene eine sehr fragmentierte Konzentration auf. Wienerberger AG, Acme Brick Company und Brickworks Ltd. sind die führenden Großkonkurrenten und nutzen gemeinsam breite Portfolios und leistungsstarke Brennöfen. Wienerberger erzielte im ersten Halbjahr 2024 einen Umsatz von EUR 2.213 Millionen, ein Anstieg gegenüber dem Vorjahr, und erweiterte seine Dachplattform durch die Übernahme von Terreal[3]Heimo Scheuch, "Wienerberger mit solider Halbjahrsentwicklung gut positioniert für die Markterholung," Wienerberger, wienerberger.com .
Strategische Maßnahmen konzentrieren sich auf Dekarbonisierung, Automatisierung und Portfolioausgewogenheit. Heidelberg Materials setzt KI für die Echtzeit-Brennofenüberwachung ein und beansprucht eine Reduzierung des Zementverbrauchs um 20 %, die auf Mauerwerkseinheiten übertragbar ist. Oldcastle APG erwarb Master Block im Januar 2025, um das Angebot im wachstumsstarken Arizona zu stärken. Die Fertigstellung von Europas größtem Ziegelwerk von Forterra in Desford erhöht die britische Kapazität und integriert fortschrittliche Dünnziegel-Extrusionslinien für die Kompatibilität mit der Tafelbauweise.
Nischenwettbewerber setzen auf recycelte Textil- oder biobasierte Rohstoffe, die eingebettete Emissionen senken und gleichzeitig Druckfestigkeitsstandards erfüllen. Der Besitz von geistigem Eigentum bei char-basierten Dünnziegeln und 3D-druckbarem Flugascheziegel-Mörtel positioniert Start-ups für Lizenzverträge oder Joint Ventures mit etablierten Unternehmen, die schnelle ESG-Upgrades benötigen. Konsolidierer verfolgen Zukäufe regionaler Pflaster- oder Blockproduzenten, um Kanalzugang zu sichern und Kosten auf der letzten Meile zu senken, was eine Ära der Wertschöpfungskettenintegration ankündigt.
Führende Unternehmen der Ziegelindustrie
Acme Brick Company
Wienerberger AG
Brickworks
Ibstock Plc.
Triangle Brick Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ziegelmarkt
- Acme Brick Company
- BigBloc Construction Ltd.
- Bowerston Shale
- Brampton Brick
- Brickworks
- Brickworks
- Cemex SAB de CV
- Columbia Brick Inc.
- Forterra Building Products Ltd
- General Shale Inc.
- Glen-Gery Corporation
- HEBRON BRICK
- Ibstock Plc.
- LEE Building Products
- Lignacite Ltd
- Oldcastle APG
- Palmetto Brick Company
- Supreme Concrete
- Triangle Brick Co.
- Wienerberger AG
- Xella International

Marktchancen und Zukunftsaussichten
Dekarbonisierungsanforderungen und die Belastung durch CO2-Kosten schaffen Freiräume für kohlenstoffarme Ziegelzusammensetzungen und Fertigungsverbesserungen, die den Energieverbrauch beim Brennen senken oder das Brennen ganz vermeiden. Im Bereich der Ziegel unterstützt dies die breitere Einführung von Flugasche- und Kalksandsteinvarianten und beschleunigt die Nachfrage nach verifizierter Umweltdokumentation, die Produkten hilft, öffentliche Beschaffungsverfahren und Vorgaben für grünes Bauen zu erfüllen. In Europa verstärkt die Einführung des Grenzausgleichsmechanismus (Carbon Border Adjustment Mechanism) in der Phase 2026-2030 die Aufmerksamkeit auf die Leistung bei den eingebetteten CO2-Emissionen und drängt Hersteller und Importeure dazu, Mischungen, Brennstoffe und Ofeneffizienz zu überarbeiten, um wettbewerbsfähig zu bleiben.
Verschiebungen bei Vertriebskanälen und Endnutzung eröffnen zudem Chancen im Bereich der direkten, projektbezogenen Belieferung, insbesondere für schnell wachsende Nichtwohnbauanwendungen wie Lagerhäuser und Rechenzentren, die hohen Wert auf Lieferzuverlässigkeit, feuerbeständige Gebäudehüllen und wiederholbare Qualität über mehrstandortübergreifende Projekte legen. Die 2024 abgeschlossene Fertigstellung der Anlage von Forterra in Desford (positioniert als größtes Ziegelwerk Europas) verdeutlicht, wie Kapazitätserweiterungen durch fortschrittliche Strangpresslinien Panelisierung und Ziegelriemchen-Formate unterstützen können, die in schneller realisierbaren Bausystemen verwendet werden, und so Ziegelherstellern helfen, an modularen und hybriden Wandkonstruktionen teilzuhaben, selbst wenn das Volumen von Vollziegeln durch Substitutionsdruck vorgefertigter Komponenten unter Druck gerät.
Recent Industry Developments in Ziegelmarkt
- Juli 2026: Saint-Gobain schloss eine endgültige Vereinbarung zur Übernahme von Xypex Chemical Corp., einem kanadischen Spezialisten für kristalline Abdichtungszusatzmittel. Der Schritt erweitert das Portfolio von Saint-Gobain im Bereich hochwertiger Leistungsadditive, die Dauerhaftigkeit und Feuchtebeständigkeit in Mauerwerks- und Betonsystemen unterstützen. Er vertieft zudem die Reichweite der Bauchemiesparte des Konzerns in benachbarte Gebäudehüllenlösungen, die die Spezifikation von Ziegeln und Blocksteinen beeinflussen.
- Mai 2026: Wienerberger AG unterzeichnete eine Vereinbarung zur Übernahme der in Serbien ansässigen Univerzum Group, die zwei Standorte zur Herstellung von Tonziegeln in Arandjelovac und Indjija betreibt. Der Deal stärkt die regionale Fertigungspräsenz von Wienerberger und positioniert das Unternehmen näher an der lokalen Baunachfrage mit kürzeren Transportwegen. Die zusätzliche Kapazität in Mittel- und Südosteuropa unterstützt das Servicelevel für Projektkunden bei sich wandelnden CO2-Kosten- und Energieeinschränkungen.
- November 2024: Wienerberger nahm eine als „grünste Ziegelproduktion Europas“ bezeichnete Anlage in Betrieb, was die Investitionen in kohlenstoffärmere Fertigung unterstreicht. Der Schritt zeigt, wie führende Hersteller neue oder modernisierte Anlagen auf strengere Emissionserwartungen und Anforderungen an eingebettete CO2-Emissionen ausrichten. Er erhöht zudem die Wettbewerbshürde für kleinere Werke, die auf ältere Ofentechnologie und kohlenstoffintensivere Brennstoffmischungen setzen.


Ziegelmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Ziegelmarkt als der Wert der für Bau- und verwandte Zwecke verkauften Ziegel definiert, erfasst an dem Punkt, an dem das Produkt in ein Projekt oder über ein Händler- und Einzelhandelsnetzwerk eingebracht wird.
Umfangsausschlüsse: Wir schließen angrenzende Wandbaustoffe aus, die nicht als Ziegel verkauft werden, und wir erfassen weder die Mauerwerksarbeit vor Ort noch die weiter gefassten Bauausgaben.
Übersicht der Segmentierung
- Nach Ziegeltyp
- Ton
- Sandkalk
- Flugasche-Ton
- Andere Ziegeltypen
- Nach Anwendung
- Gebäude
- Weg
- Parterre
- Andere Anwendungen
- Nach Endverbrauchsbranche
- Wohngebäude
- Nichtwohngebäude
- Nach Vertriebskanal
- Direkt (Projektbasiert)
- Händler- und Einzelhandelsnetz
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit öffentlichen Produktions- und Bausignalen, damit das Modell eine stabile Basis hat, bevor Annahmen hinzugefügt werden. Häufig genutzte Quellen waren die Mineralstatistiken der USGS, die Handelsströme von UN Comtrade, die makroökonomische Reihe der Weltbank und nationale Statistikämter, die Baubeginne und Bauleistung veröffentlichen.
Wir haben auch, soweit verfügbar, Aktualisierungen zu Bauvorschriften und Energieeffizienz überprüft, da Brennstoffe und Compliance-Vorschriften Kosten und den Zeitpunkt von Investitionen auf Ofenebene verändern können. Geschäftsberichte, Investorenpräsentationen und glaubwürdige Presseberichte halfen, Kapazitätserweiterungen, Veränderungen der Ofentechnologie und den regionalen Nachfrageton zu bestätigen. An einigen Stellen nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten, eine Import-Export-Datenbank auf Sendungsebene sowie Patentdatenbanken, um die Richtung der Veränderung gegenzuprüfen. Die hier aufgeführten Schreibtischquellen sind nur beispielhaft, und weitere öffentliche Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und -umfragen
Primärdaten stammten aus Interviews und Umfragen mit Ziegelherstellern, Distributoren, Bauunternehmern und Beschaffungsteams, die regelmäßig Ziegel für Wohn- und Nichtwohnbauprojekte kaufen. Für eine globale Studie verteilten wir die Kontaktaufnahme über APAC, EMEA und Amerika, um Preisbewegungen, Nachfragesaisonalität und Handelsexposition zu überprüfen, und testeten Annahmen erneut, wenn Antworten auf große regionale Unterschiede hindeuteten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 34% | CXOs: 16% | APAC: 42% |
| Mittleres Segment: 49% | Funktions-/Bereichsleiter: 25% | EMEA: 36% |
| Kleinere Akteure: 17% | Manager: 59% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte über einen Top-down-Ansatz, bei dem Bautätigkeit und Ziegelintensitätsfaktoren genutzt wurden, um die Nachfrage nach Regionen zu rekonstruieren, gefolgt von einer Wertumrechnung unter Verwendung regionsgerechter durchschnittlicher Verkaufspreise. Da derselbe Quadratmeter Wand mit unterschiedlichen Ziegelformaten gebaut werden kann, passten wir die Intensität mithilfe praktischer Indikatoren wie Wohnungsfertigstellungen, Trends bei der Nichtwohnbaufläche, Infrastruktur- und Pflasterungsaktivitäten, bei denen Ziegel verwendet werden, sowie der Aufteilung zwischen direkter Projektbelieferung und Händler-/Einzelhandelsnetzwerkflüssen an.
Um die Gesamtsummen fundiert zu halten, bestätigten wir die Ergebnisse durch selektive Bottom-up-Näherungen, wie das Zusammenführen der Umsätze von Stichprobenherstellern, soweit offengelegt, die Kombination von Kapazitäts- und Auslastungssignalen für wichtige Produktionsclusters und die Verwendung von Kontrollen aus ASP mal Volumen basierend auf Distributor-Feedback. Wenn Bottom-up-Informationen für kleinere lokale Hersteller fehlten, behandelten wir Lücken durch Produktions- und Handelsbilanzierung auf regionaler Ebene und normalisierten anschließend mit Interviewrückmeldungen zum informellen Angebotsanteil.
Für die Prognose nutzten wir Szenarioanalysen, gestützt auf Trendlinien zu Bauleistung, Wohnbaupipeline und Erwartungen zu den Energiekosten, die die Ofenwirtschaft und Preisgestaltung beeinflussen. Die endgültige Prognose wurde erst akzeptiert, nachdem die Annahmen zum Ziegeltypmix, zur Weitergabe der Brennstoffkosten und zur regionalen Preisentwicklung mit dem übereinstimmten, was Praktiker für Vertragszyklen beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen im gesamten Modell, den unterstützenden Indikatoren und dem, was Marktteilnehmer über das aktuelle Geschehen berichten. Zeigt eine Region einen plötzlichen Wertanstieg ohne entsprechendes Signal bei Bautätigkeit, Handel oder Preisbewegung, überprüfen wir die Eingaben erneut und erklären oder korrigieren dann den Ausreißer vor der Freigabe.
Ein zweiter Analyst überprüft wichtige Schritte, einschließlich Einheitenumrechnungen, Währungsbehandlung und Jahresabstimmung, und prüft dann die Logik bei den Segmentsummen erneut, damit nichts doppelt gezählt wird. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Änderungen, Energiepreisschocks oder große Kapazitätsverschiebungen. Vor der Auslieferung führen wir einen erneuten Durchgang durch, damit Kunden die aktuellste Ansicht erhalten.
Größe des Ziegelmarktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum Ziegelmarkt stimmen oft nicht überein, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was gezählt wird und an welcher Stelle der Wertschöpfungskette der Verkauf erfasst wird. Unterschiede ergeben sich auch aus dem als Ausgangspunkt verwendeten Jahr, der Art der Fortschreibung durchschnittlicher Verkaufspreise und der Geschwindigkeit, mit der Annahmen nach Bau- und Energieveränderungen aktualisiert werden.
Einige veröffentlichte Zahlen fassen Ziegel mit einem breiteren Satz von Betonsteinen und Porenbetonprodukten zusammen, und diese breitere Gruppierung kann die Gesamtsumme je nach den in einem bestimmten Jahr starken Bereichen in beide Richtungen verschieben. Bei Mordor Intelligence wird die Schätzung auf Ziegel beschränkt, die über definierte Ziegeltypen und Anwendungen verkauft werden, und sie wird nicht mit dem breiteren Herstellungskorb aus Betonsteinen und Porenbeton gemischt, was ein wesentlicher Grund für die bestehende Bandbreite ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,78 Billionen USD (2026) | |
| Branchenverlag A | 1,79 Billionen USD (2025) | Verwendet ein anderes Basisjahr und kann eine breitere Anwendungszuordnung heranziehen, die Landschaftsbau- und Infrastrukturanwendungen von Ziegeln expliziter einbezieht, was Volumina und den impliziten ASP-Verlauf zwischen den Jahren verschieben kann. |
| Globale Beratungsgesellschaft B | 448,03 Milliarden USD (2025) | Erfasst die Herstellung von Betonsteinen und Ziegeln gemeinsam und schließt auch Porenbetonblöcke ein, was den Produktmix, die Preisgrundlage und die Vergleichbarkeit gegenüber einem reinen Ziegel-Nachfragepool verändert. |
Die Tabelle zeigt, dass die Wahl des Jahres und der Produktumfang die beiden größten Hebel hinter den Unterschieden sind, und sie beeinflussen auch, wie Preis und Volumen für die Zukunft projiziert werden. Indem wir das Modell an Indikatoren der Bautätigkeit knüpfen und die Gesamtsummen dann durch Realitätsprüfungen bei Vertriebskanälen und Herstellern gegenprüfen, halten wir die endgültige Zahl nachvollziehbar auf einen klaren Nachfragepool bezogen und mit wiederholbaren Schritten, die überprüft und aktualisiert werden können.


Wesentliche im Bericht beantwortete Fragen
Was ist der aktuelle Wert des Ziegelmarktes?
Der Ziegelmarkt wird im Jahr 2026 auf USD 1,78 Billionen geschätzt und soll bis 2031 USD 2,03 Billionen erreichen.
Welche Region trägt am meisten zum Ziegelabsatz bei?
Asien-Pazifik führt mit 47,30 % des weltweiten Umsatzes im Jahr 2025 und verzeichnet den schnellsten CAGR von 3,30 % bis 2031.
Warum gewinnen Flugascheziegel an Beliebtheit?
Flugascheziegel nutzen Industrieabfälle und reduzieren den Brennenergiebedarf, was mit Vorschriften für umweltfreundliches Bauen übereinstimmt und dazu beiträgt, ambitionierte Emissionsreduktionsziele zu erfüllen.
Wie wirkt sich das modulare Bauen auf die Ziegelnachfrage aus?
Modulares Bauen begünstigt leichte Hohlziegel, die für vorgefertigte Tafeln konzipiert sind, und unterstützt neue Nachfrage, selbst wenn es traditionelle vor-Ort-verlegte Volumen reduziert.
Was ist das größte Hemmnis für europäische Ziegelhersteller?
Die CO₂-Steuerbelastung durch das EU-Emissionshandelssystem und den CO₂-Grenzausgleichsmechanismus erhöht die Produktionskosten und veranlasst Unternehmen, auf kohlenstoffarme Brennstoffe und effiziente Brennöfen umzusteigen.
Welcher Vertriebskanal wächst für Ziegel am schnellsten?
Der direkte projektbasierte Einkauf steigt mit einem CAGR von 3,55 %, da Auftragnehmer Bestellungen konsolidieren und sich für pünktliche Lieferungen auf digitale Lieferkettenplattformen verlassen.
Seite zuletzt aktualisiert am:


