
Taille et part du marché des machines d'irrigation agricole au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
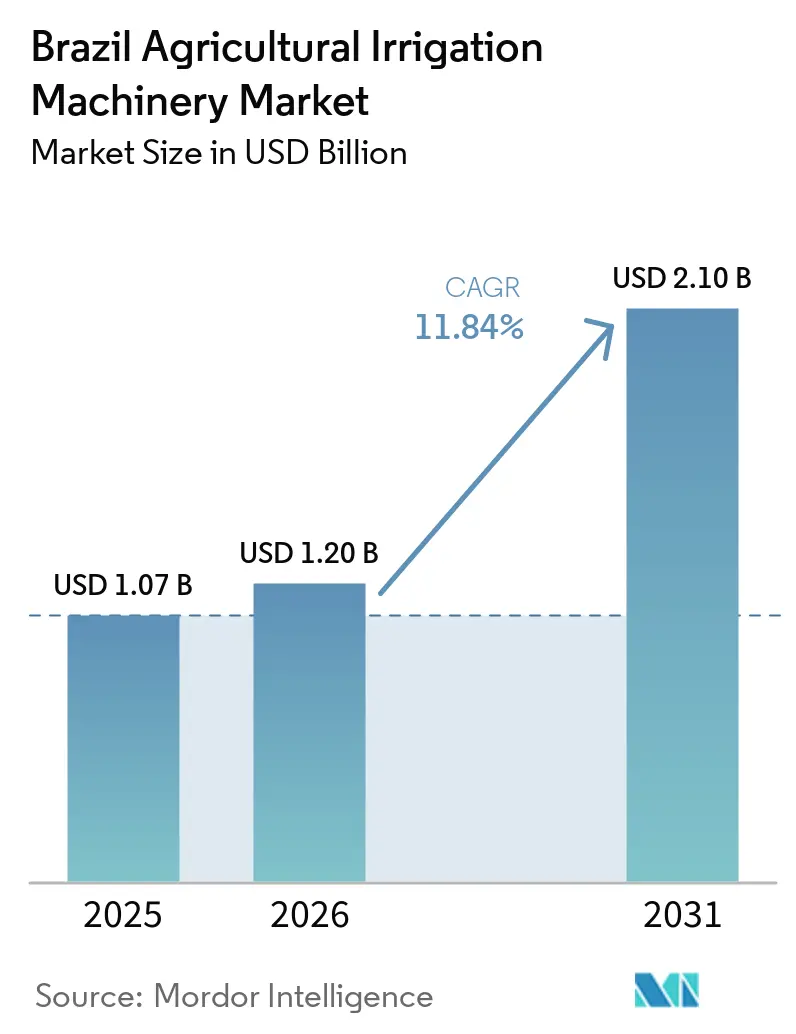
| Taille du marché de l'année de base (2025) | 1.07 Milliards de dollars |
| Taille du Marché (2026) | 1.20 Milliards de dollars |
| Taille du Marché (2031) | 2.10 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.84 % |
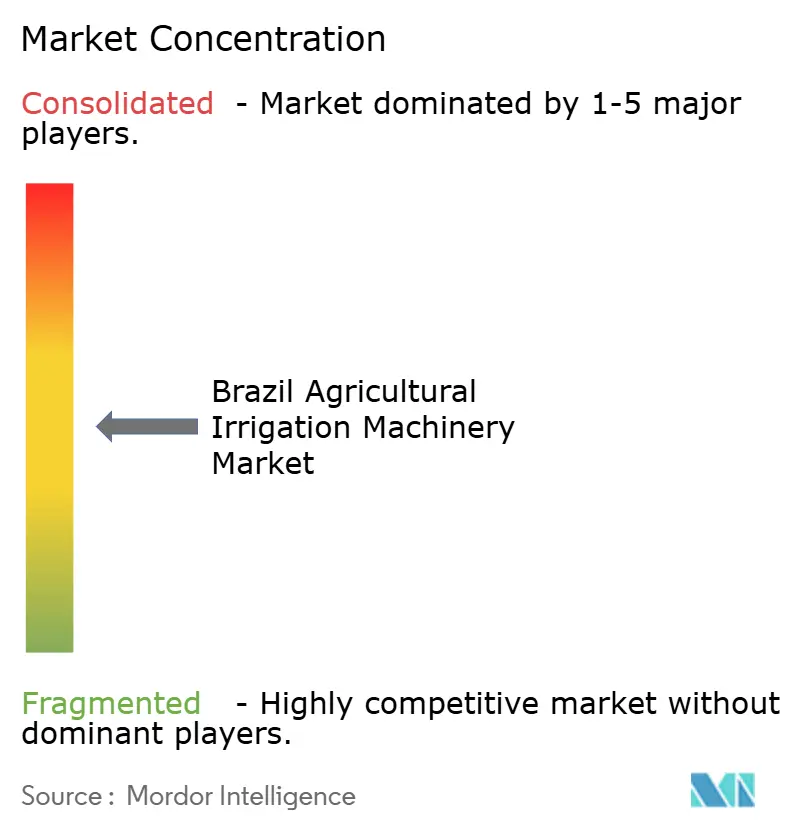
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines d'irrigation agricole au Brésil par Mordor Intelligence
La taille du marché des machines d'irrigation agricole au Brésil devrait croître de 1,07 milliard USD en 2025 à 1,20 milliard USD en 2026 et devrait atteindre 2,1 milliards USD d'ici 2031, à un CAGR de 11,84 % sur la période 2026-2031. La demande s'accélère à mesure que les agriculteurs remplacent les méthodes d'inondation et de surface par des systèmes pressurisés qui réduisent la consommation d'eau de 30 % à 40 % tout en protégeant les rendements lors des sécheresses récurrentes. Les lignes de crédit fédérales dans le cadre du Plano Safra et de Proirriga ont injecté 520 millions USD (2,6 milliards BRL) dans les achats d'équipements, aplanissant ainsi les obstacles aux coûts initiaux pour les exploitations de taille moyenne. La diffusion rapide de la technologie des pivots centraux dans le Cerrado, la croissance de niche des solutions de goutte-à-goutte pour les ceintures fruitières et maraîchères, et l'adoption croissante des pompes solaires hybrides soutiennent ensemble la trajectoire d'expansion actuelle. L'intensité concurrentielle reste modérée, les cinq premières entreprises représentant un peu plus de la moitié du chiffre d'affaires et se différenciant par des usines localisées, des plateformes numériques et l'intégration des énergies renouvelables.
Principaux enseignements du rapport
- Par système d'irrigation, les systèmes à pivot central et à déplacement latéral détenaient la plus grande part à 45 % en 2025, tandis que l'irrigation goutte-à-goutte devrait enregistrer un CAGR de 15,0 % jusqu'en 2031.
- Par type de culture, les céréales et les grains détenaient la plus grande part à 52 % en 2025, tandis que les fruits et légumes devraient enregistrer un CAGR de 13,0 % jusqu'en 2031.
- Par taille d'exploitation, les grandes exploitations commerciales détenaient la plus grande part à 70 % en 2025, tandis que les exploitations de taille moyenne devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 12 % jusqu'en 2031.
- Par composant, les pompes et les moteurs détenaient la plus grande part à 28 % en 2025, tandis que les contrôleurs et les capteurs devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 16 % entre 2026 et 2031.
- Par source d'énergie, les systèmes électriques sur réseau détenaient la plus grande part à 60,0 % en 2025, tandis que les systèmes solaires et hybrides devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 18 % jusqu'en 2031.
- Par canal de distribution, les concessionnaires et les distributeurs détenaient la plus grande part à 65 % en 2025, tandis que les canaux en ligne et de commerce électronique devraient être le segment à la croissance la plus rapide, enregistrant un CAGR de 19,0 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Lignes de Crédit Subventionnées dans le Cadre de Moderinfra | +2.3% | Concentration nationale au Mato Grosso, Goiás, São Paulo | Moyen terme (2 à 4 ans) |
| Expansion de la Surface Irriguée par Pivot Central dans le Cerrado | +2.8% | Mato Grosso, Goiás, Tocantins, ouest de Bahia | Long terme (≥ 4 ans) |
| Adoption de l'Agriculture de Précision et de la Télésurveillance | +1.9% | São Paulo, Paraná, Mato Grosso | Moyen terme (2 à 4 ans) |
| Fréquence Croissante des Sécheresses et Variabilité Climatique | +2.1% | Bassins du São Francisco et du Paraná, Nord-Est | Court terme (≤ 2 ans) |
| Systèmes de pompage solaires compensant les coûts du diesel | +1.5% | Zones rurales à réseau limité à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Modernisation des Nettoyeurs de Rails de Canne à Sucre pour les Pivots | +1.2% | São Paulo, Goiás, Minas Gerais | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Lignes de Crédit Subventionnées dans le Cadre de Moderinfra
Les programmes fédéraux ont fait évoluer l'irrigation d'un modèle d'achat au comptant vers une approche d'actif financé. Le Plano Safra 2024/25 a alloué 475,5 milliards BRL (95,1 milliards USD) au crédit rural, dont 2,6 milliards BRL (520 millions USD) désignés pour l'irrigation dans le cadre de Proirriga[1]. Des taux bas de 5 % à 7 % remplacent les taux commerciaux supérieurs à 12 %, entraînant une hausse de 34 % d'une année sur l'autre des prêts à l'irrigation au cours du premier semestre 2025. Les exploitations de taille moyenne obtiennent désormais un crédit en environ 120 jours, contre plus de 180 jours en 2023, permettant un remboursement du système en cinq cycles de culture.
Expansion de la Surface Irriguée par Pivot Central dans le Cerrado
Le rapport 2025 de l'Entreprise Brésilienne de Recherche Agricole (Embrapa) souligne que la superficie au Brésil irriguée par pivots centraux est passée de 1,92 million d'hectares en 2022 à 2,2 millions d'hectares, représentant une croissance de plus de 14 % en deux ans. Le pivot typique du Cerrado couvre 65 à 80 hectares, tirant parti de l'échelle pour diluer les dépenses en capital sur des rotations soja-maïs à haut volume. La forte demande a conduit l'usine de Valmont à Uberaba à expédier 1 240 unités en 2024, soit une hausse annuelle de 19 %. Pourtant, les demandes de permis dans le bassin Araguaia-Tocantins ont augmenté de 27 % en 2025, présageant des files d'attente réglementaires[2].
Adoption de l'Agriculture de Précision et de la Télésurveillance
Les superpositions numériques transforment les équipements à taux fixe en outils dynamiques. Le FieldNET de Lindsay Corporation gère 3 200 pivots brésiliens, réduisant la consommation d'eau jusqu'à 22 % grâce au dosage par zone. Une enquête de 2024 menée par l'Entreprise Brésilienne de Recherche Agricole (Embrapa) a révélé que 84 % des grandes exploitations utilisaient au moins un outil numérique, et 29 % disposaient de contrôleurs d'irrigation connectés. La hausse des coûts de main-d'œuvre, en augmentation de 31 % dans le Mato Grosso entre 2020 et 2024, accélère davantage l'automatisation.
Fréquence Croissante des Sécheresses et Variabilité Climatique
Le Brésil a subi trois sécheresses sévères de 2020 à 2025, réduisant les rendements du soja pluvial jusqu'à 25 %. Les réservoirs du bassin du São Francisco sont tombés en dessous de 40 % en 2024, entraînant des interdictions temporaires de nouveaux permis d'eau de surface. L'Institut National de Recherche Spatiale (INPE) prévoit une baisse de 10 % à 15 % des précipitations dans le Cerrado d'ici 2040, augmentant ainsi le risque à long terme. Ces chocs contraignent à un passage de l'irrigation en fossé ouvert, qui représente actuellement 5 % des terres équipées, vers des systèmes pressurisés qui préservent les ressources en eau rares.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en Capital Élevé et Crédit à Long Terme Limité | -1.8% | Exploitations de taille moyenne à l'échelle nationale | Court terme (≤ 2 ans) |
| Volatilité des Prix des Matières Premières Comprimant la Trésorerie des Exploitations | -1.5% | États dépendants des exportations | Court terme (≤ 2 ans) |
| Application Plus Stricte des Licences d'Eau dans les Sous-bassins Sous Pression | -1.2% | São Francisco, Paraná, Araguaia-Tocantins | Moyen terme (2 à 4 ans) |
| Assistance Technique Limitée pour l'Exploitation et la Maintenance dans les Exploitations de Taille Moyenne | -0.9% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût en Capital Élevé et Crédit à Long Terme Limité
L'installation d'un pivot de 65 hectares coûte entre 180 000 USD et 250 000 USD, ce qui équivaut à trois à quatre ans de revenu net pour une exploitation sojicole de taille moyenne[3]. Ce coût initial élevé représente un défi financier pour de nombreux agriculteurs. Bien que Proirriga accorde des prêts à des taux inférieurs au marché, les échéances des prêts ne dépassent généralement pas sept ans. En conséquence, les agriculteurs font face à des paiements annuels dépassant 30 000 USD, ce qui peut peser sur leurs ressources financières. Les petits exploitants rencontrent des difficultés encore plus grandes, car un système d'irrigation goutte-à-goutte de 10 hectares coûte entre 25 000 USD et 35 000 USD. Cependant, les options de financement sont limitées, la plupart des prêteurs ne soutenant pas les projets inférieurs à 50 000 USD, laissant les petits exploitants avec moins de solutions viables pour les investissements en irrigation.
Volatilité des Prix des Matières Premières Comprimant la Trésorerie des Exploitations
Les prix des contrats de soja ont baissé de 16,50 USD à 14,50 USD le boisseau en 2024, réduisant les marges brutes des producteurs du Cerrado de 12 %. Cette baisse des prix a considérablement affecté la rentabilité des producteurs de soja, en particulier dans les régions fortement dépendantes de la culture du soja. Valmont a attribué une baisse de 9 % d'une année sur l'autre des commandes de pivots brésiliens au troisième trimestre 2024 à la prudence des agriculteurs,
ceux-ci hésitant à investir dans de nouveaux équipements face à la baisse des marges. De plus, la dépréciation de la monnaie a exacerbé les difficultés, le real brésilien s'étant affaibli de 4,95 à 5,20 par USD au cours de la même période. Cette dépréciation a augmenté le coût des composants importés de 5 %, pesant davantage sur la stabilité financière des agriculteurs et des entreprises agricoles dépendant des machines et intrants importés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par système d'irrigation :
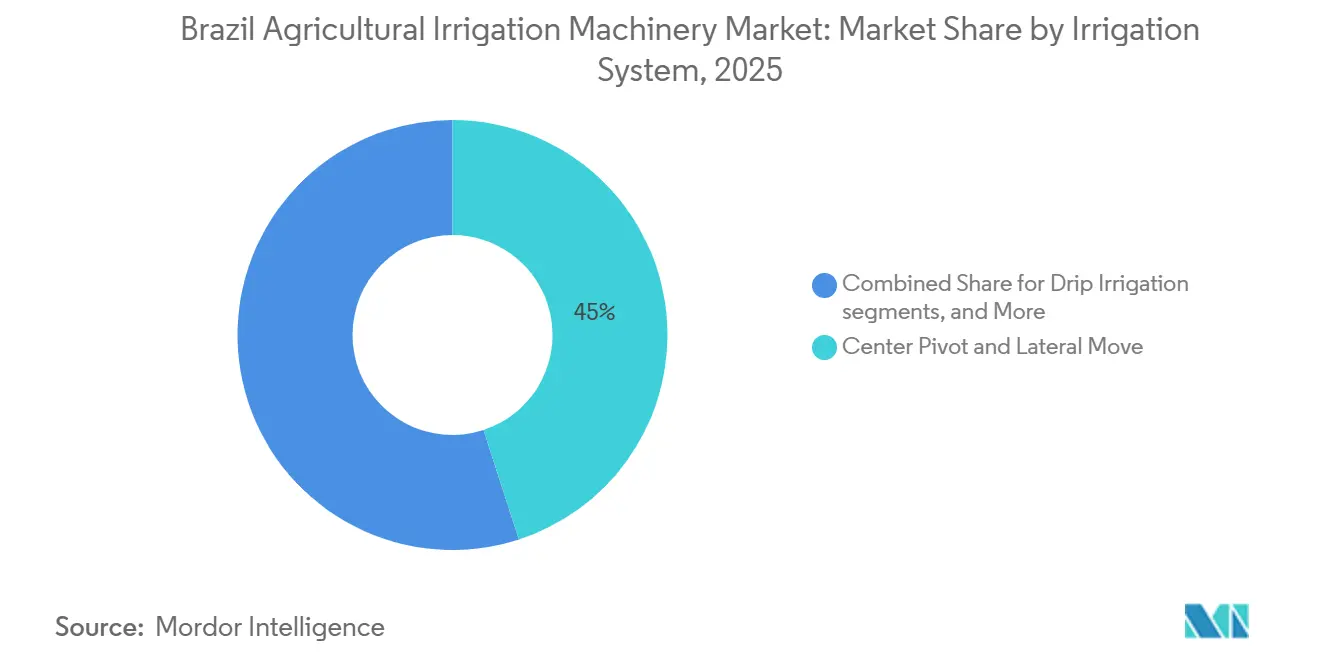
les pivots dominent, le goutte-à-goutte progresse dans les cultures spécialiséesLes unités à pivot central et à déplacement latéral représentaient 45 % du marché des machines d'irrigation agricole au Brésil en 2025, soutenues par des exploitations du Cerrado de 200 à 500 hectares cherchant à réaliser des économies de main-d'œuvre grâce à l'automatisation. Les modernisations à taux variable sont prêtes à augmenter à mesure que les intégrations FieldNET et Trimble permettent un dosage spécifique par zone. Les systèmes d'aspersion, détenant une part significative, se concentrent dans les vergers pérennes plus petits tels que le café et les agrumes, où les coûts en capital restent déterminants. Le goutte-à-goutte, avec une part de 20 %, s'accélère à un CAGR de 15 % entre 2026 et 2031 dans les superficies fruitières et maraîchères de la région semi-aride du Nord-Est et de la ceinture agrumicole de São Paulo, où la valeur élevée des cultures justifie des dépenses de 3 500 à 5 000 USD par hectare.
Les systèmes de micro-irrigation offrent une efficacité en répondant à des besoins en eau spécifiques. Rivulis a installé des lignes souterraines sur 8 400 hectares au cours de 2024-25, tandis que le kit de pivot à goutte-à-goutte mobile de Stara est proposé à un prix 20 % inférieur à celui des concurrents mondiaux. Les méthodes d'irrigation de surface représentent désormais 5 % des installations et sont en déclin en raison de l'application par l'Agence Nationale des Eaux (ANA) et des pressions croissantes de la sécheresse. De plus, avec l'adoption de capteurs numériques, les sondes d'humidité du sol sont désormais préinstallées sur 35 % des nouveaux pivots, contre 12 % en 2020.

Par type de culture :
les céréales en tête, les fruits et légumes s'accélèrentLes céréales et les grains représentaient 52 % de la demande en 2025, portés par la double culture soja-maïs, qui repose sur l'irrigation pour stabiliser la production pendant la saison sèche de 5 mois du Cerrado. Le segment croîtra à quasi-parité avec l'ensemble du marché des machines d'irrigation agricole au Brésil jusqu'en 2031, reflétant des pipelines d'exportation durables vers l'Asie. Les cultures commerciales, principalement la canne à sucre et le coton, détenaient une part significative après les céréales et les grains. L'irrigation de la canne à sucre seule progresse à un taux de croissance plus élevé à mesure que les sucreries recherchent des primes de saccharose. Les fruits et légumes croissent à un CAGR de 13 % entre 2026 et 2031, car le goutte-à-goutte améliore la qualité d'exportation, augmentant le Brix des agrumes et le nombre de grappes.
Les légumineuses et les oléagineux, tels que les haricots noirs, nécessitent une gestion précise de l'eau pendant la phase de remplissage des gousses pour améliorer le potentiel d'exportation. Une irrigation efficace pendant cette phase de croissance critique assure un rendement et une qualité optimaux, essentiels pour répondre aux normes des marchés internationaux. Les autres utilisations, notamment les pâturages et la sylviculture, restent limitées à des marchés de niche, avec un potentiel d'expansion progressive à mesure que la demande évolue. Selon l'Association Brsilienne de l'Industrie de la Canne à Sucre (UNICA), la superficie de canne à sucre irriguée est passée de 7 % en 2020 à 12 % en 2025, indiquant un marché croissant pour les fournisseurs d'équipements d'irrigation dans le secteur agricole. Cette croissance souligne l'adoption croissante des technologies d'irrigation pour améliorer la productivité et la durabilité dans la culture de la canne à sucre.
Par taille d'exploitation :
les grands opérateurs dominent, le segment intermédiaire prend de l'élanLes grandes exploitations commerciales de plus de 100 hectares ont capté 70 % des ventes de 2025, révélant un biais clair en faveur de l'échelle au sein du marché des machines d'irrigation agricole au Brésil. Ces entreprises déploient plusieurs pivots et intègrent des logiciels de gestion de flotte qui réduisent la main-d'œuvre de supervision de 25 % à 30 %. Les exploitations de taille moyenne croissent à un CAGR de 12 % jusqu'en 2031, à mesure que des produits de crédit flexibles et des pivots plus petits de 40 à 50 hectares s'alignent sur leurs plafonds de capital. Les petits exploitants de moins de 20 hectares représentent la part restante, avec l'irrigation goutte-à-goutte centrée sur l'horticulture à haute valeur ajoutée.
Les modèles coopératifs réduisent les frictions liées aux coûts. Un projet pilote de 2024 au Paraná a vu 12 exploitations financer conjointement une unité à déplacement latéral couvrant 480 hectares, réduisant l'exposition individuelle de 60 %. Les petits exploitants se heurtent encore à des marges étroites, les prêts inférieurs à 50 000 USD étant rares, mais des réserves de subventions ciblées pourraient débloquer la micro-irrigation à plus grande échelle. Les grandes entreprises continuent de repousser les frontières numériques, en regroupant capteurs, guidage GPS et technologie à taux variable pour une orchestration de l'ensemble de l'exploitation.
Par composant :
les pompes en tête, les contrôleurs en forte hausseLes pompes et les moteurs représentaient 28 % du chiffre d'affaires des composants en 2025, portés par les cycles de remplacement et le passage aux variateurs de fréquence qui réduisent la consommation d'énergie jusqu'à 30 %. Les asperseurs et les émetteurs bénéficient du déploiement rapide du goutte-à-goutte. L'émetteur à compensation de pression de Netafim est désormais présent sur 60 % des nouvelles lignes de goutte-à-goutte brésiliennes. Les contrôleurs et les capteurs représentent le segment à la croissance la plus rapide à un CAGR de 16 % entre 2026 et 2031, à mesure que la connectivité de l'Internet des Objets (IoT) et la baisse des prix du matériel favorisent l'adoption grand public.
Les vannes et les filtres détiennent une petite part, soutenue par les réglementations de comptage de l'Agence Nationale des Eaux (ANA), tandis que les tuyaux, les flexibles et l'acier de structure représentent une part significative. L'étiquetage d'efficacité énergétique, introduit en 2024 pour les pompes de plus de 10 chevaux, stimule les dépenses de modernisation. Pendant ce temps, les récepteurs GPS compatibles Trimble dans les tours de pivot favorisent une précision inférieure au mètre, améliorant les résultats de la fertirrigation pour les cultures spécialisées dans les vergers d'agrumes de São Paulo.
Par source d'énergie :
le réseau domine, le solaire monte en puissanceLes systèmes électriques sur réseau représentaient 60 % des installations en 2025, notamment à São Paulo et au Paraná, où la fiabilité de l'alimentation électrique reste élevée. Les pompes diesel continuent d'être utilisées dans les régions frontalières mais connaissent une croissance plus lente en raison de l'imprévisibilité causée par la volatilité des prix du carburant. Les systèmes solaires hybrides croissent à un taux de croissance annuel composé (CAGR) de 18 % et devraient gagner des parts de marché jusqu'en 2031, portés par la baisse des coûts des panneaux et des tarifs de rachat favorables. Les systèmes à biogaz et à énergie éolienne restent des options de niche, limités par des coûts initiaux élevés et des défis techniques.
L'Entreprise Brésilienne de Recherche Agricole (Embrapa) estime qu'un système de pivot solaire de 65 hectares, coûtant 240 000 USD, peut économiser 18 000 USD par an en coûts d'énergie, entraînant une période de remboursement de 4,3 ans, ce qui est plus favorable que les systèmes sur réseau ou diesel. De plus, les modules de gestion de la demande FieldNET permettent l'irrigation pendant les heures creuses, réduisant les factures d'électricité de 40 % et augmentant l'attractivité de la connectivité au réseau dans les zones à structures tarifaires mixtes.
Par canal de distribution :
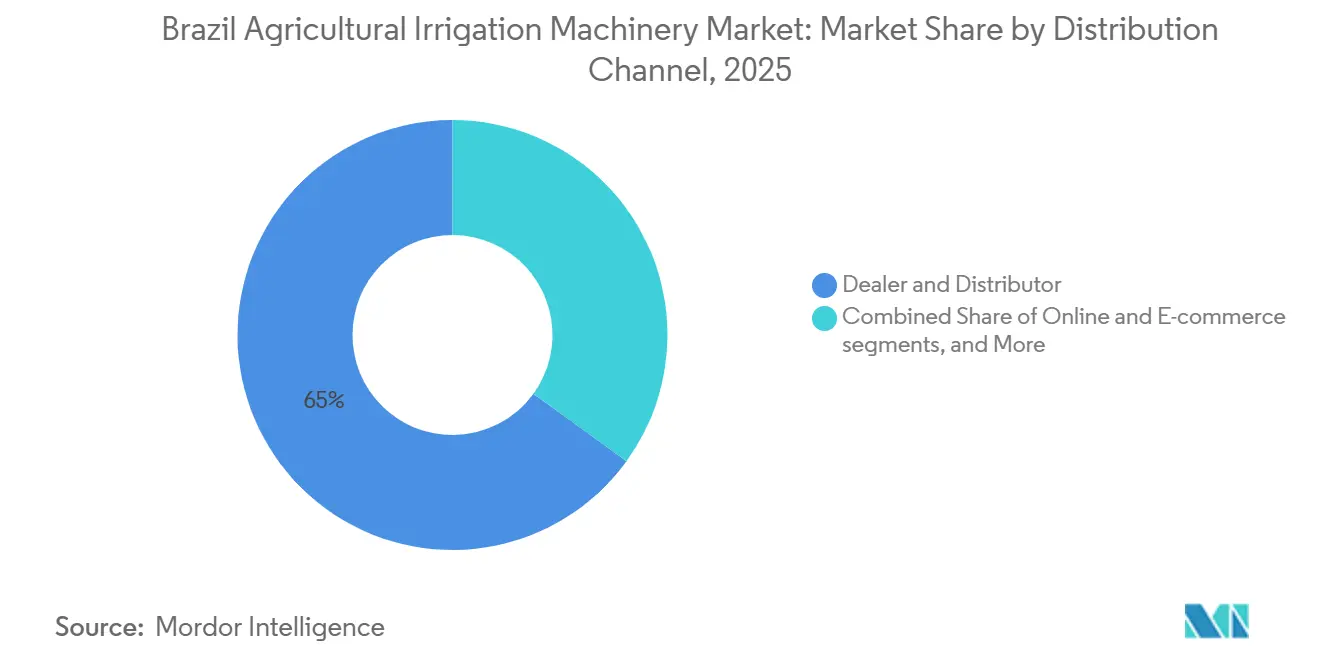
les concessionnaires prédominent, le commerce électronique émergeLes concessionnaires et les distributeurs ont orchestré 65 % du chiffre d'affaires de 2025 au sein du marché des machines d'irrigation agricole au Brésil, en s'appuyant sur des équipes de service localisées et un financement groupé. Les contrats directs avec les fabricants d'équipements d'origine sont orientés vers les grandes exploitations négociant des commandes multi-pivots. Les plateformes en ligne progressent à un CAGR de 19 % entre 2026 et 2031, car la transparence des prix et les diagnostics à distance séduisent les producteurs de taille moyenne férus de technologie.
Le portail de conception en langue portugaise de Rivulis a généré 1 800 prospects vérifiés au cours de sa première année. Le portail des concessionnaires de Lindsay Corporation accélère le dépannage de 30 %, tandis que le kit de pivot à goutte-à-goutte mobile de Stara, lancé à l'Agrishow, a accepté 80 précommandes à 20 % en dessous des devis des multinationales. Les coopératives et les programmes d'achats publics complètent les 5 % restants, liant souvent la fourniture d'équipements à des subventions de développement régional.
Analyse géographique
Le biome du Cerrado, couvrant le Mato Grosso, Goiás, Tocantins et l'ouest de Bahia, détient une part significative de la capacité en pivots centraux en 2025, portée par les grandes exploitations de soja et de maïs qui intègrent l'irrigation pour maintenir la double culture sous une saison des pluies de plus en plus erratique. Le Mato Grosso seul a ajouté 14 200 hectares de pivots en 2024, reflétant une hausse annuelle de 9 %. São Paulo a suivi avec une part de 22 %, se concentrant sur la canne à sucre, les agrumes et le café, où les systèmes goutte-à-goutte et micro-asperseurs dominent en raison de rendements plus élevés par hectare.
La frontière MATOPIBA de l'ouest de Bahia gagne en dynamisme, enregistrant une hausse de 21 % des installations de pivots en 2024, bien que les goulots d'étranglement liés aux licences dans le bassin versant du São Francisco puissent freiner l'élan. La zone semi-aride du Nord-Est, ancrant les clusters d'exportation de fruits le long de la vallée du São Francisco, a capturé 8 % des ventes nationales en 2025 grâce à l'adoption du goutte-à-goutte couvrant 120 000 hectares. Les États du Sud, Paraná et Rio Grande do Sul, détenaient une part combinée de 12 %, appliquant l'irrigation principalement au riz et aux légumes, où les précipitations fréquentes exigent encore une couverture supplémentaire lors des stades de croissance critiques pour le rendement[4].
La croissance régionale est déterminée par la relation entre la gouvernance de l'eau et la profondeur des aquifères. Les réserves du Guarani et du Bambuí soutiennent l'évolutivité du Cerrado. Cependant, l'Institut national de recherche spatiale (INPE) projette une baisse des précipitations de 10 % à 15 % d'ici 2040, ce qui pèse sur les taux de recharge. L'empreinte mature de São Paulo se tourne vers les modernisations. Près de la moitié des producteurs d'agrumes superposent désormais des capteurs d'humidité du sol sur des réseaux d'irrigation goutte-à-goutte existants, associant la consommation d'eau à une réduction de 18 % sans sacrifier la qualité. Pendant ce temps, les dépassements de coûts du projet d'intégration du fleuve São Francisco freinent le plein potentiel du Nord-Est, bien que le projet alimente déjà 160 000 hectares irrigués. Dans le Sud, les régimes de précipitations mixtes et les tailles de parcelles plus petites maintiennent la demande stable mais plafonnée.
Paysage réglementaire
La demande d'équipements d'irrigation au Brésil est façonnée par la gouvernance de l'usage de l'eau et la politique nationale d'irrigation. La Politique nationale des ressources en eau (Lei 9.433/1997) exige une outorga (autorisation d'usage de l'eau) pour les prélèvements, et un renforcement de l'application dans les sous-bassins sous tension a accru l'importance du comptage et de la conformité des systèmes conçus. La Politique nationale d'irrigation (Lei 12.787/2013), sous l'égide du ministère de l'Intégration et du Développement régional (MIDR), fournit les définitions et le cadre de base utilisés pour classer et hiérarchiser les projets d'irrigation, y compris ceux liés à des initiatives publiques de sécurité hydrique et d'infrastructures d'irrigation.
Du côté des équipements, les machines agricoles doivent répondre aux exigences de conformité et d'étiquetage supervisées par l'INMETRO, et des exigences d'enregistrement s'appliquent dans le cadre du RENAGRO (créé en vertu du Decreto 11.014/2022) via le ministère de l'Agriculture et de l'Élevage (MAPA). La Portaria MIDR 1.936/2023 définit également des critères techniques pour les projets d'infrastructures d'irrigation prioritaires, ce qui influence les choix de spécifications pour les pompes, les commandes et les équipements associés. Pour les machines et sous-systèmes importés, les droits de base selon les grilles tarifaires NCM constituent un facteur de coût, les exonérations Ex-Tarifario étant utilisées pour les biens d'équipement éligibles sans équivalent national, ce qui influence les stratégies d'approvisionnement pour les composants d'irrigation avancés.
Paysage concurrentiel
En 2025, le marché des machines d'irrigation agricole au Brésil est modérément concentré, les cinq premières entreprises, telles que Valmont Industries, Inc., Lindsay Corporation, Bauer Group, Netafim Limited et Rivulis Irrigation Ltd. (Temasek Holdings Limited), détenant une part de marché significative. Valmont Industries, Inc. occupait une position notable, soutenue par son usine d'Uberaba, une expansion de capacité planifiée de 30 % d'ici 2025, et un réseau de services couvrant 22 États. Lindsay Corporation détient la deuxième plus grande part, portée par les 3 200 abonnements domestiques de FieldNET et un centre de pièces détachées à Campinas qui réduit les temps d'arrêt des clients. Bauer Group a capitalisé sur les opportunités de modernisation dans le secteur de la canne à sucre, réalisant une croissance des ventes de 25 % en 2024.
La concurrence sur le marché se concentre sur la localisation des usines, les intégrations de précision et l'incorporation de solutions d'énergie renouvelable. L'unité Solbras de Valmont combine la technologie photovoltaïque avec des pivots d'irrigation, réalisant une réduction de 70 à 80 % des coûts d'exploitation sur une période de dix ans. Lindsay collabore avec FieldNET Advisor, offrant des services pour un abonnement annuel de 3 000 USD par pivot et générant des revenus à partir de l'utilisation des données agronomiques. La modernisation du nettoyeur de rails de Bauer répond au problème de colmatage par les résidus dans les rangées de canne à sucre, un défi opérationnel persistant.
Les fabricants nationaux, tels que Stara et Jacto, capitalisent sur les chaînes d'approvisionnement locales pour proposer leurs produits à des prix 15 % à 20 % inférieurs à ceux des concurrents multinationaux. Cependant, ils manquent actuellement de systèmes de contrôle numérique avancés. À l'avenir, les opportunités de croissance du marché résident dans le financement des exploitations de taille moyenne, la modernisation de précision et les innovations adaptées à la culture de la canne à sucre, qui représentent des domaines inexploités pour une expansion potentielle des parts de marché.
Leaders du secteur des machines d'irrigation agricole au Brésil
-
Valmont Industries, Inc.
-
Lindsay Corporation
-
Bauer Group (Bauer AG)
-
Netafim Limited (Orbia Advance Corporation)
-
Rivulis Irrigation Ltd. (Temasek Holdings Limited)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché brésilien des machines d'irrigation agricole Entreprises couvertes dans ce rapport
- Valmont Industries Inc.
- Lindsay Corporation
- Bauer Group (Bauer AG)
- Netafim Limited (Orbia Advance Corporation)
- Rivulis Irrigation Ltd. (Temasek Holdings Limited)
- Reinke Manufacturing Co., Inc.
- Hunter Industries LLC
- Rain Bird Corporation
- The Toro Company
- T-L Irrigation Company
- Nelson Irrigation Corporation
- Stara S/A
- Jacto S/A (Grupo Jacto)
- Tatu Marchesan
- Fockink S.A.
Lire l’analyse des entreprises de brazil agricultural irrigation machinery
Opportunités de marché et perspectives d'avenir
Les programmes de modernisation liés au crédit et d'efficacité de l'irrigation continuent de créer des opportunités pour les fournisseurs dans des ensembles de projets finançables combinant équipements, commandes et services de conseil. Le cadre fédéral du crédit rural reste un levier clé, Proirriga fonctionnant comme un canal nommé de financement des équipements d'irrigation, l'allocation du Plano Safra 2025/26 pour Proirriga passant à 2,75 milliards de BRL contre 2,6 milliards de BRL la saison précédente. Cette hausse soutient les achats de pivots, de kits de goutte-à-goutte, de pompes et de contrôleurs intégrés, tandis que le contexte de la demande inclut le remplacement continu des méthodes de surface par des systèmes sous pression. Elle favorise également des taux d'adoption plus élevés de contrôleurs et de capteurs, à mesure que les producteurs gèrent l'eau et l'énergie dans des conditions de licence plus strictes.
L'opportunité se concentre dans trois poches de demande : (i) les grands projets d'irrigation liés à des projets nommés et à des pôles irrigués, dont l'initiative d'irrigation de 836 millions de BRL approuvée à Bahia (Xique-Xique) sous l'égide du MIDR, qui entraîne pivots, groupes de pompage, filtration et automatisation ; (ii) les stratégies de productivité agricole et d'intensification foncière dans l'ouest de Bahia, où BrasilAgro déploie des pivots centraux sur 4 200 hectares à Arrojadinho (dont 2 900 hectares déjà opérationnels), signalant un appétit durable pour les projets multi-pivots et la capacité de services ; et (iii) des outils d'efficacité à faible coût pour les petits et moyens producteurs, soutenus par l'initiative SBMI-PMP de juillet 2026 développée par l'UFS avec le soutien du MIDR pour améliorer la gestion de l'irrigation dans les petites et moyennes propriétés. Parallèlement, un positionnement produit qui réduit l'investissement initial tout en maintenant la performance bénéficie du soutien de nouvelles introductions de systèmes lors de l'Agrishow 2026, destinées aux producteurs sensibles aux coûts.
Développements industriels récents dans Marché brésilien des machines d'irrigation agricole
- Juin 2026 : Netafim a annoncé un cycle d'investissement d'environ 100 à 110 millions BRL (19,2 à 21,1 millions USD) lié à ses opérations industrielles de Ribeirao Preto, renforçant la localisation de la fabrication d'équipements d'irrigation pour le marché brésilien. L'expansion soutient des délais de livraison plus courts et une gamme de produits plus large pour les solutions d'irrigation goutte-à-goutte et de micro-irrigation, tout en réduisant l'exposition aux composants importés.
- Décembre 2025 : Netafim a dévoilé un plan d'investissement d'environ 100 millions BRL (19,1 millions USD) pour doubler la capacité de son site de Ribeirao Preto, à São Paulo. L'expansion renforce la capacité de production nationale, améliorant la réactivité aux évolutions de la demande dans les projets d'irrigation du café, des agrumes et des grandes cultures.
- Janvier 2025 : Rivulis a formé un partenariat exclusif avec Cocamar pour étendre les solutions d'irrigation avancées aux membres de la coopérative. La collaboration a élargi la couverture des canaux de distribution et la portée des services, soutenant une adoption plus rapide de systèmes d'irrigation efficaces parmi les producteurs confrontés à la volatilité climatique.
Marché brésilien des machines d'irrigation agricole Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus provenant des machines d'irrigation agricole vendues pour l'irrigation des cultures en plein champ au Brésil, y compris les systèmes à pivot central et à déplacement linéaire, les installations d'aspersion et les systèmes goutte-à-goutte, ainsi que les pompes intégrées, les variateurs, les tuyaux, les raccords et les unités de contrôle vendus dans le cadre du package d'équipement.
Exclusions du périmètre : Les tuyaux flexibles portables, les capteurs autonomes et les pièces de rechange du marché secondaire vendues en dehors des packages d'équipements d'origine sont exclus.
Aperçu de la Segmentation
- Par système d'irrigation
- Irrigation goutte-à-goutte
- Irrigation par aspersion
- Pivot central et déplacement latéral
- Micro-irrigation
- Surface/Inondation
- Autres
- Par type de culture
- Céréales et grains
- Cultures commerciales
- Fruits et légumes
- Légumineuses et oléagineux
- Autres
- Par taille d'exploitation
- Petits exploitants (moins de 20 ha)
- Exploitations de taille moyenne (20-100 ha)
- Grandes exploitations commerciales (plus de 100 ha)
- Par composant
- Pompes et moteurs
- Tuyaux et flexibles
- Asperseurs et émetteurs
- Vannes et filtres
- Contrôleurs et capteurs
- Autres
- Par source d'énergie
- Réseau électrique
- Diesel
- Solaire et hybride
- Autres
- Par canal de distribution
- Ventes directes OEM
- Concessionnaire et distributeur
- En ligne et commerce électronique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la structure de départ du bassin de demande brésilien et pour établir des limites réalistes pour les revenus des machines d'irrigation. Nous nous sommes appuyés sur des sources publiques et non payantes telles que les statistiques agricoles de l'IBGE, les mises à jour de l'offre de cultures et des superficies plantées de la CONAB, les références sur les ressources en eau et l'irrigation de l'ANA, les données de la FAOSTAT pour la vérification croisée directionnelle du mix de cultures, et les séries commerciales SECEX/Comex Stat pour les flux d'équipements liés à l'irrigation.
Au-delà des séries officielles, nous avons également examiné les dépôts d'entreprises et les présentations aux investisseurs lorsqu'ils étaient disponibles, les pages des associations et des programmes d'irrigation régionaux, et la couverture de presse fiable pour comprendre les schémas d'adoption (par exemple, l'expansion des pivots centraux dans le Cerrado et l'utilisation du goutte-à-goutte dans les fruits et légumes). Dans quelques cas, des abonnements payants couvrant les données financières et les actualités des entreprises, des bases de données de brevets et des enregistrements d'importation ou d'exportation au niveau des expéditions ont aidé à confirmer la présence des fournisseurs et les fourchettes de prix utilisées dans les hypothèses. Les sources énumérées ci-dessus sont uniquement illustratives, et de nombreuses autres références ont été utilisées pour la collecte de données, la validation et la clarification au cours des travaux.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la confirmation de ce qui est réellement acheté et installé au Brésil, et sur la façon dont les prix varient selon le profil de l'exploitation, le type de culture et la source d'énergie. Nous avons échangé avec un ensemble de fournisseurs et distributeurs d'équipements d'irrigation, de consultants en agronomie et en irrigation, et de grands exploitants agricoles, afin de combler les lacunes de la recherche documentaire et de soumettre les hypothèses de dimensionnement final à des tests de résistance dans les principaux corridors de production.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux : 14 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 17 % | Managers : 52 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante et ascendante. La vue descendante part du bassin de demande irriguée et de l'intensité en équipements nécessaire pour le servir, puis est réconciliée avec ce que les fournisseurs peuvent réalistement expédier et installer. Du côté de la demande, nous avons reconstruit les besoins annuels en équipements à l'aide d'indicateurs tels que l'évolution de la superficie irriguée par culture, la répartition entre les méthodes pressurisées (pivot central, aspersion, goutte-à-goutte), les cycles de remplacement typiques pour les pivots et les groupes de pompage, et la taille moyenne des projets par échelle d'exploitation.
Pour ancrer les totaux, des vérifications ascendantes sélectives ont été utilisées, notamment un regroupement des signaux des fournisseurs et des canaux, des fourchettes de prix de vente moyens échantillonnés par type d'équipement, et des vérifications de l'activité d'installation via les intégrateurs. Là où la vue ascendante présentait des lacunes (par exemple, les installateurs régionaux plus petits sans données financières transparentes), nous avons utilisé des hypothèses de pénétration liées aux hectares irrigués, puis revalidé les volumes implicites avec les retours des entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée, guidée par une liste restreinte de variables que les parties prenantes associent systématiquement aux achats. Celles-ci comprenaient la disponibilité du crédit rural, les coûts d'énergie affectant les choix de pompes (y compris l'intérêt pour le solaire hybride), le sentiment sur les prix des matières premières pour les principales denrées, et le stress hydrique lié aux conditions météorologiques qui accélère la conversion depuis l'irrigation de surface. Ces facteurs ont été traduits en trajectoires d'adoption et de prix, et les résultats ont été examinés à nouveau avec les répondants de terrain avant la validation finale.
Validation des Données et Cycle de Mise à Jour
La validation a été effectuée par le biais de multiples vérifications afin que le chiffre final ne dépende pas d'une seule source. Les résultats du modèle ont été comparés à des signaux indépendants tels que les flux commerciaux pour les catégories d'équipements pertinentes, les évolutions de la superficie irriguée et le rythme des installations de pivots centraux rapportés lors des entretiens, puis les valeurs aberrantes ont été examinées avant acceptation.
Un second examen par un analyste a été utilisé pour revérifier la logique des unités, les conversions de devises et le caractère raisonnable des variations d'une année sur l'autre, suivi de déclencheurs de recontact lorsqu'une hypothèse clé évoluait de manière significative. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements majeurs de politique en matière de crédit rural ou des mouvements brusques des coûts des intrants. Juste avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Machines d'Irrigation Agricole au Brésil selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les machines d'irrigation au Brésil peuvent sembler très éloignées les unes des autres, même lorsque le sujet paraît identique. Chaque éditeur définit différemment les limites du produit et le point de capture des ventes. Des différences apparaissent également lorsqu'une estimation est construite à partir d'une logique de base installée tandis qu'une autre s'appuie davantage sur des codes commerciaux ou des définitions d'équipements plus étroites.
Les facteurs d'écart se résument généralement à ce qui est comptabilisé comme revenu des machines par rapport aux éléments adjacents, à la façon dont les prix sont traités pour les grands pivots par rapport aux petits packages goutte-à-goutte, et à la rapidité avec laquelle les hypothèses sont actualisées lorsque les conditions de crédit et le sentiment des dépenses agricoles changent. Le calendrier des taux de change est également important au Brésil, car l'utilisation de différentes fenêtres de taux de change peut modifier une valeur en USD même lorsque la demande locale est inchangée.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,07 milliard USD (2025) | |
| Éditeur Industriel A | 0,10 milliard USD (2025) | Cette estimation semble utiliser un ensemble d'équipements plus étroit, ce qui peut sous-estimer les packages intégrés tels que les pompes, les variateurs et les unités de contrôle lorsqu'ils sont vendus avec le système d'irrigation plutôt que séparément. |
| Cabinet de Recherche B | 0,81 milliard USD (2024) | La valeur est ancrée à une année de base antérieure et peut appliquer un rythme de mise à jour différent pour les prix et le mix, notamment entre les systèmes à pivot central et les systèmes goutte-à-goutte, ce qui peut faire varier les totaux lorsque les dépenses d'investissement agricoles évoluent rapidement. |
Le tableau montre un large écart qui provient principalement des choix de périmètre et de calendrier. Dans le modèle de Mordor Intelligence, les systèmes à pivot, linéaires, d'aspersion et goutte-à-goutte construits en usine sont comptabilisés ensemble avec les composants intégrés qui sont généralement achetés dans le cadre du package d'équipement d'origine, ce qui décale le total par rapport aux études qui séparent ces éléments ou utilisent des hypothèses de prix et de mix plus anciennes. Avec ces limites clairement énoncées et vérifiées par rapport aux indicateurs de demande et aux retours des canaux, le résultat reste traçable et reproductible pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des machines d'irrigation agricole au Brésil en 2031 ?
Le marché devrait atteindre 2,10 milliards USD d'ici 2031.
Quel système d'irrigation détient actuellement la plus grande part ?
Les systèmes à pivot central et à déplacement latéral étaient en tête avec une part de 45 % en 2025.
À quelle vitesse les systèmes d'irrigation solaires se développent-ils ?
Les solutions solaires et hybrides se développent à un TCAC de 18 % jusqu'en 2031.
Quel segment de composants se développe le plus rapidement ?
Les contrôleurs et capteurs progressent à un TCAC de 16 % entre 2026 et 2031.
Pourquoi les exploitations de taille moyenne devraient-elles augmenter leurs dépenses ?
Un accès plus facile au crédit subventionné et des modèles de pivots plus petits s'alignent sur leurs profils de capital, soutenant un TCAC de 12 %.