
ホウ素市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
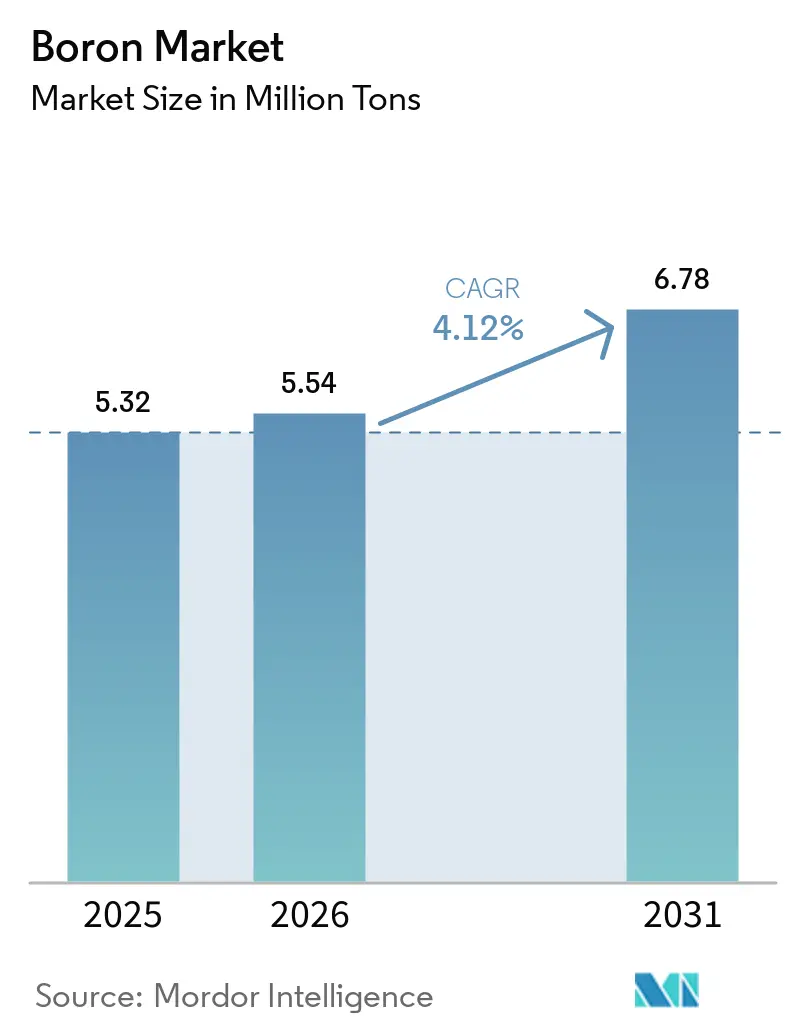
| 市場取引高 (2026) | 5.54 百万トン |
| 市場取引高 (2031) | 6.78 百万トン |
| 成長率 (2026 - 2031) | 4.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるホウ素市場分析
ホウ素市場規模は、2025年の532万トンから2026年には554万トンに増加し、2031年までに678万トンに達する見込みで、2026年から2031年にかけてCAGR 4.12%で成長すると予測されています。2025年11月、米国はホウ素を連邦政府の重要鉱物に指定し、国内プロジェクトへのインセンティブを促進するとともに、サプライチェーン監査を強化しました。トルコはこの機会を捉え、2024年8月まで前年比で生産量を増加させました。2024年9月には顆粒製造施設を開設し、世界の埋蔵量の相当部分を占める鉱床への支配力をさらに強固なものとしました。一方、2026年2月6日、Searles Valley MineralsはWARN通知を発行し、恒久的な人員削減を明らかにしました。この動きは、トルコの補助金付き生産能力に対して不利な立場に置かれている、非統合型の北米生産者が直面する圧力の高まりを浮き彫りにしました。リチウムとホウ素の両方を活用するIoneerのRhyolite Ridgeのような開発案件は、国家支援のサプライヤーに対して競争力を持つ戦略的な動きとして注目されています。
主要レポートのポイント
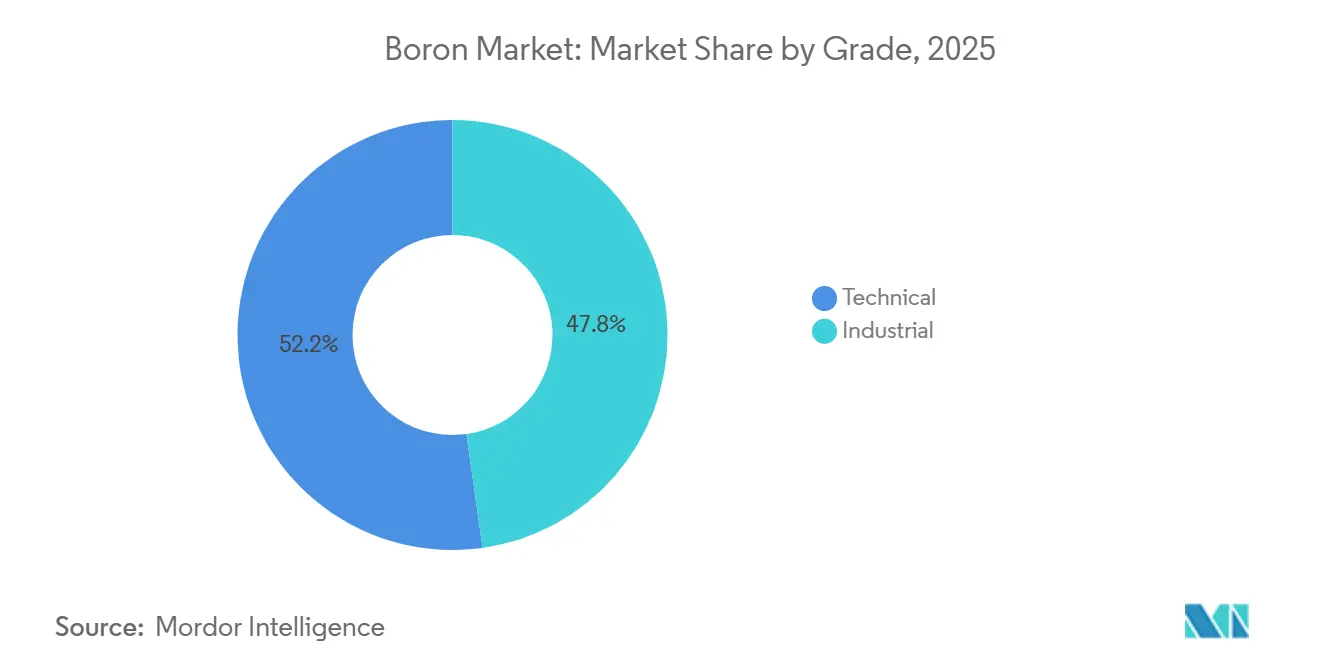
- グレード別では、テクニカルグレードが2025年のホウ素市場シェアの52.23%を占め、同セグメントは2031年までにCAGR 4.16%を記録すると予測されています。
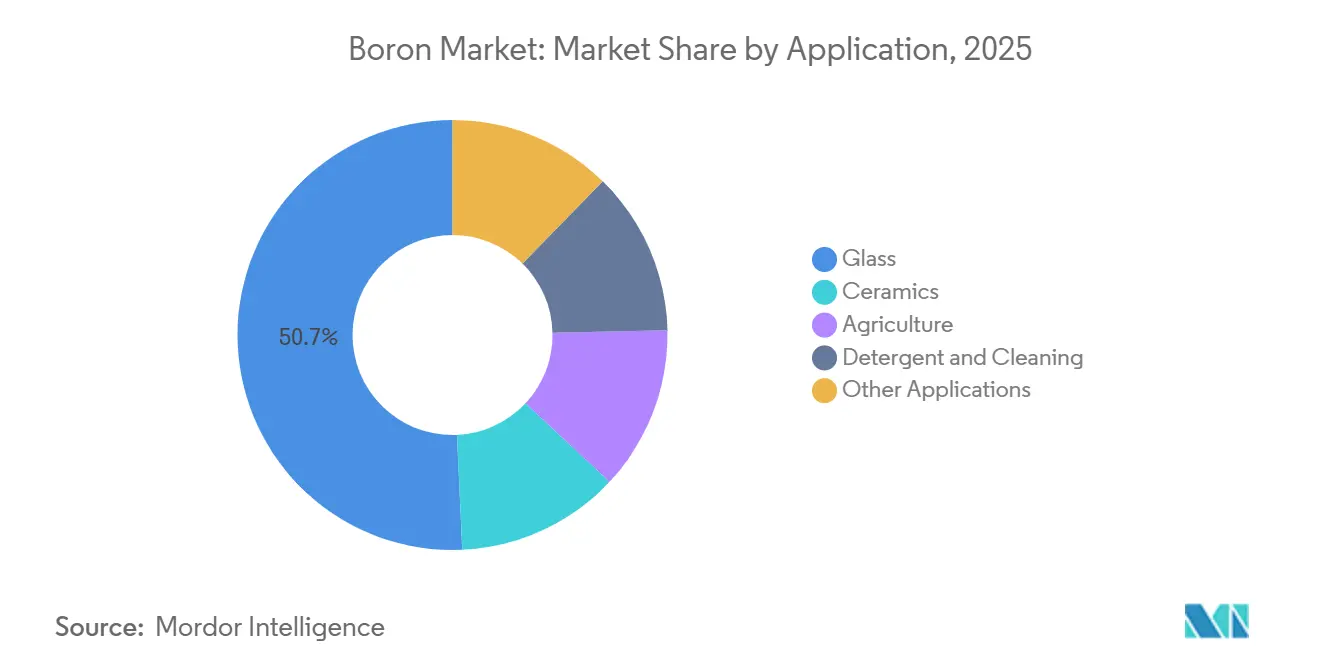
- 用途別では、ガラスが2025年に50.71%の売上シェアでトップとなり、2031年までに最も高いCAGR 4.23%を達成する見込みです。
- 地域別では、アジア太平洋が2025年の売上の52.34%を占め、同地域は2031年までに最も高いCAGR 4.20%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建設グレードガラス需要の急増(ホウケイ酸ガラス、ガラスセラミックス) | +1.2% | アジア太平洋を中心に北米が副次的な役割を担うグローバル市場 | 中期(2〜4年) |
| 電化に伴う半導体ホウ素ドーパント | +0.9% | アジア太平洋(台湾、韓国、日本)、北米(米国) | 長期(4年以上) |
| 微量栄養素主導のアグリテック普及 | +0.8% | アジア太平洋(インド、中国)、南米(ブラジル、アルゼンチン) | 短期(2年以内) |
| 固体水素化ホウ素による水素貯蔵 | +0.4% | 欧州、北米、日本 | 長期(4年以上) |
| 超高温セラミックス(極超音速用途) | +0.5% | 北米、欧州(防衛関連企業) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
建設グレードガラス需要の急増
ホウケイ酸ガラスは、専門的な実験室用途から主流のインフラ分野における定番素材へと移行しています。医薬品バイアルのメーカーは、生物製剤における溶出物を回避するためにタイプIホウケイ酸ガラスを採用しています。太陽光発電産業のメーカーは、より多くの光を透過させるだけでなく、ひょうの衝撃にも耐えられる低鉄ホウケイ酸カバーシートを選択しています。特に、アジア太平洋地域の設置量は太陽光発電ガラス消費量の相当部分を占めています。固体酸化物形燃料電池の開発者は、800℃での動作に耐えながらイオン伝導性を維持できるカルシウムホウケイ酸塩基板を採用しています。韓国と台湾のフラットパネルディスプレイラインは引き続きアルミノホウケイ酸塩を使用していますが、OLEDへの移行により数量成長は鈍化しています。これらのダイナミクスが総合的に作用し、ホウケイ酸ガラスへの安定した需要が確保され、他のセクターで見られる変動に対するホウ素市場のバッファーとなっています。
電化に伴う半導体ホウ素ドーパント
イオン注入は超高純度三フッ化ホウ素に依存しています。3nm以下のノードにおけるゲートオールアラウンドトランジスタは金属汚染を一切許容しないため、純度99.999%のガスへの需要が強化されています。2024年の研究では、ホウ素ドープダイヤモンドMOSFETの移動度が100 cm²/V·sを超えることが実証され、電気自動車インバーターにおける炭化ケイ素の将来的な代替が示唆されています[1]。中性子吸収制御棒の防衛上の重要性から、米国国防総省は国内の炭化ホウ素生産を強化するための資金を配分しています。台湾と韓国のファウンドリ大手はホウ素原料をすべて輸入しているため、トルコの輸出政策における地政学的変化は潜在的な供給リスクをもたらし、ホウ素市場の調達先多様化をさらに促進しています。
微量栄養素主導のアグリテック普及
2026年1月、インドは栄養素ベース補助金を改定し、ホウ素強化肥料を亜鉛やマンガンと同じ政策区分に追加しました。農学試験では、ホウ素欠乏が綿花や菜種の収量に大幅な低下をもたらす可能性があることが示されています。しかし、組織特異的な施用によりこれらの収量を効果的に回復させることができます。中国は高pH土壌の地域で同様の措置を実施しています。一方、ブラジルとアルゼンチンは大豆向けのNPKブレンドにホウ素を配合しています。作物サイクルが年単位であることから、農業における安定した需要が需要の下限を形成し、建設業の低迷期においてもホウ素市場の安定化に寄与しています。
固体水素化ホウ素による水素貯蔵
LiBH₄などの金属水素化ホウ素は水素を貯蔵できますが、高い脱水素温度が商業化の課題となっています。2024年の実験では、LiBH₄をマグネシウム水素化物と合金化することで放出温度の閾値を300℃以下に引き下げることに成功し、プロトン交換膜の廃熱と適合する温度域を実現しました。欧州のHorizon EuropeおよびJapan's NEDOはその後、パイロット合成ラインへの資金提供を行い、バッテリーでは対応できない長距離輸送を支援することを目指しています。パルプ漂白にすでに使用されている水素化ホウ素ナトリウムは、使用済みホウ酸ナトリウムを電気分解で再生できるため、循環型ループを提供できる可能性があります。自動車メーカーはまだコミットしていませんが、この研究は技術的な選択肢を維持し、ホウ素市場の戦略的な可能性を広げています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー集約型精製コストの変動 | -0.6% | 欧州と北米で特に深刻なグローバル市場 | 短期(2年以内) |
| 露天掘り採掘に対する環境規制 | -0.4% | トルコ、南米(チリ、アルゼンチン) | 中期(2〜4年) |
| シリカ系ガラス改質剤による代替リスク | -0.3% | 低コストガラスセグメントに集中したグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー集約型精製コストの変動
ホウ素精製においては、900℃を超える多段階か焼プロセスを伴うエネルギーコストが支配的です。欧州のガス価格は2024年初頭に急騰し、2025年末には急落しました。しかし、この変動性により投資家は新規キルンへの投資に慎重になっています。2024年、Rio Tintoはカリフォルニアの移動機器を再生可能ディーゼルに転換しました。この取り組みによりスコープ1の炭素排出量は削減されましたが、同時に燃料コストが増加しました。一方、Eti Madenはトルコの補助金付き電力料金を活用しており、ホウ素市場の取引価格に影響を与える顕著なコスト格差を生み出しています。
露天掘り採掘に対する環境規制
トルコのクルカ鉱山とビガディチ鉱山は、2024年に導入されたより厳格な粉塵抑制および水リサイクル監査に直面しており、コンプライアンス対応には静電集塵機や密閉コンベヤーの設置が必要となり、資本集約度が高まっています。チリは2026年1月30日に重要鉱物戦略を発表し、ホウ酸がリチウムの副産物として産出されるサラル・デ・スリレおよびサラル・デ・アタカマに対してより厳格な尾鉱基準を設けました。欧州の重要原材料法草案では、輸入業者にISO 14001認証の取得を義務付ける予定です。コンプライアンスコストの上昇は供給を排除するものではありませんが、ホウ素市場のグローバルなコスト下限を引き上げます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
テクニカル純度がプレミアム用途を牽引テクニカルグレードは2025年の数量の52.23%を占め、その優位性はCAGR 4.16%でさらに拡大する見込みです。これは、マイクロエレクトロニクスや防衛などのセクターからppmレベルの純度に対する需要が高まっていることによるものです。例えば、3nm以下のノードでは、高純度のイオン注入用三フッ化ホウ素が必要とされます。同様に、原子炉の安全マージンを確保するため、中性子吸収炭化ホウ素は特定の閾値を超えるホウ素10の濃縮が義務付けられています。特に、このグレードに特化した資金調達は、予測可能な複数年にわたる需要急増を示唆しています。一方、インダストリアルグレードはガラス、洗剤、肥料などのセクターに対応しています。しかし、その成長は抑制されています。成熟した用途が限界を課しており、家庭用洗浄剤では代替化の傾向が続いています。
2025年にはホウ素のプレミアムスプレッドが大幅に拡大しました。この変化は、トルコとチリの精製業者がより高マージンのリチウムブラインを選択し、ホウ素精製を後回しにしたことで、テクニカルグレードの増分供給が制限されたことによるものです。大手航空宇宙企業は高純度粉末の単一調達先化を進めています。この戦略は認定遅延を回避するだけでなく、長期契約を締結することでホウ素市場の価格安定性を高めています。対照的に、インダストリアルグレードの価格は運賃や燃料サーチャージの変動に左右されます。このような変動性は波及効果をもたらし、季節的な在庫課題に対処する農業小売業者に影響を与えています。


用途別:
ガラスが構造的成長を牽引ガラスは2025年の数量の50.71%を占め、2031年までにCAGR 4.23%で最も急速に拡大する用途として、予測される増分トン数の半分以上を確保し、ホウ素市場の中心としての地位を強固にしています。医薬品バイアル、太陽光発電カバーシート、実験室機器がその大部分を占め、それぞれがソーダライムガラスの3分の1の熱膨張係数を持つホウケイ酸ガラスの特性を活用しています。アジア太平洋における太陽光発電の普及と米国の工場建設発表が、他地域で建設センチメントが揺らいでいる場合でも基本的な勢いを維持しています。
セラミックスも、極超音速ハードウェアや高密度パワーエレクトロニクスの熱管理基板に牽引され、相当なシェアを維持しています。インドの新たな補助金制度がホウ素強化微量栄養素における農業のシェアを押し上げています。北米と欧州では、過炭酸ナトリウムと酵素カクテルが過ホウ酸ナトリウムに取って代わり、洗剤の売上が減少しています。しかし、ホウ砂はASEAN市場で価格競争力を維持しています。一方、難燃剤と中性子捕捉療法は、規模は小さいながらも、より広いホウ素市場と連動して拡大しています。

地域分析
アジア太平洋地域ホウ素市場
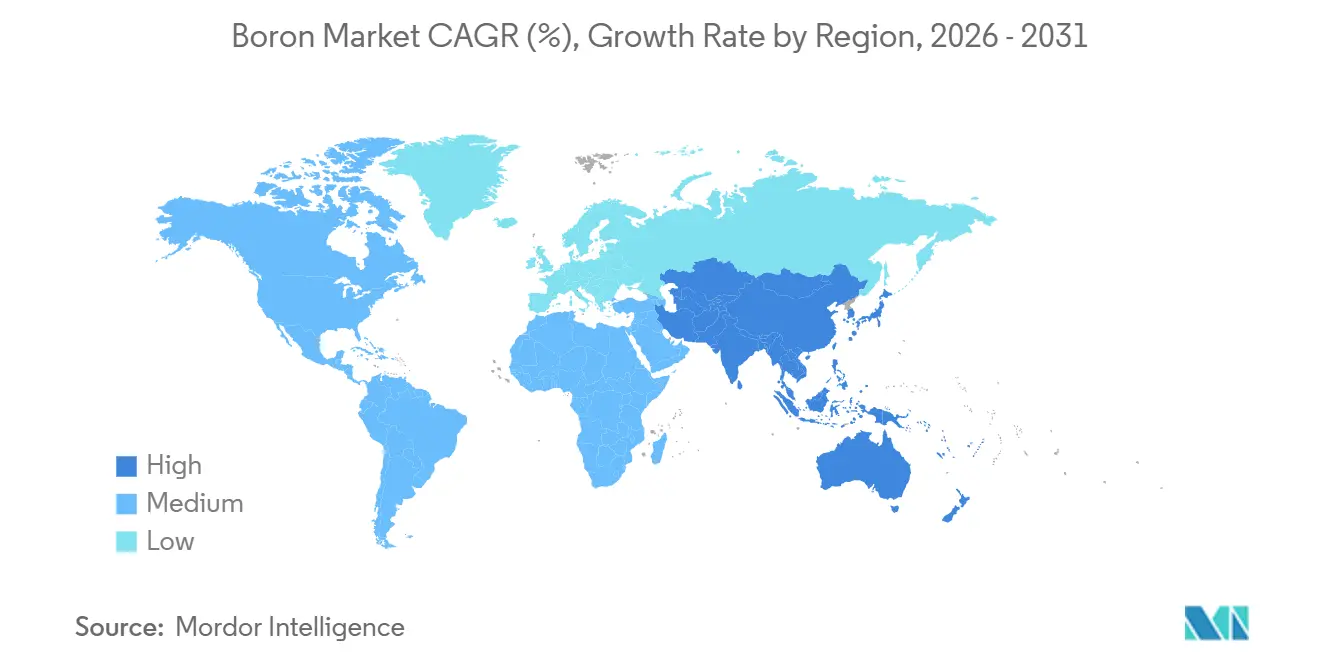
アジア太平洋地域は2025年の世界全体の数量の52.34%を占め、4.20%のCAGRで拡大する見込みであり、フラットパネルガラス、肥料消費、精密セラミックスにおける同地域の優位性を反映している。中国は、国内鉱石の規模が限られているため、トルコおよびチリからの輸入に大きく依存していた。補助金の恩恵により、インドの農業需要は年々増加する見通しである。一方、日本は半導体パッケージングに不可欠な六方晶窒化ホウ素部品の輸出において着実な進展を遂げている。さらに、ベトナムおよびタイにおける新興ガラスクラスターは、サプライチェーンを拡大するだけでなく、ホウ素市場を同地域の製造業の景観に統合しつつある。
北米ホウ素市場
北米は2025年の世界総量において相当なシェアを占めた。Rio Tintoのカリフォルニアコンプレックスはグローバルの精製生産量に大きく貢献しているが、2024年以降の拡張計画は発表されていない。2025年11月に米国において重要鉱物として連邦指定されたことにより、税制優遇措置への道が開かれ、国内事業の強化が期待される。2024年10月に許可を取得したIoneerのRhyolite Ridgeは、2028年に操業を開始し、年間ホウ酸を生産する予定である。一方、カナダおよびメキシコは主に米国のディストリビューターからの輸入に依存しており、限定的な役割にとどまっている。
欧州・中東・アフリカおよび南米ホウ素市場
欧州は2025年の世界ホウ素消費量において注目すべき割合を占めた。ドイツ、フランス、イタリアなどの主要国は、ガラス繊維断熱材およびセラミックスの中心的存在でありながら、ホウ素輸入の相当部分をトルコに依存している[2]。この依存関係は、ホウ素を戦略的原材料として分類するEU法令草案によってさらに強調されており、同地域の供給脆弱性が浮き彫りになっている。南米では、チリのSalar de Surire工場およびSQMのSalar de Atacamaユニットがかなりのシェアを牽引している。中東・アフリカでは、より小さなシェアを占めており、サウジアラビアおよび南アフリカが主要な輸入国として台頭している。

バリューチェーン分析
ホウ素のバリューチェーンは、ホウ酸塩鉱石およびブラインの上流採掘から始まり、トルコ(Eti Maden)と米国(特にカリフォルニア州のRio Tinto事業)を中心とする限られた生産盆地に集中しており、南米(チリ)およびロシアからも供給が行われている。鉱石は粉砕、溶解、精製、そしてエネルギー集約的な脱水・焼成工程を経て精製ホウ酸塩(ホウ砂、ホウ酸)に加工され、その後、より高純度の化学品(例えば、工業グレードのホウ酸粉末、イオン注入用の三フッ化ホウ素、炭化ホウ素または窒化ホウ素セラミックス)に変換され、ガラス、農業、洗剤、先端材料の最終用途メーカーに供給される。
中流の物流と包装は、ホウ酸塩が通常バルク固体および袋詰め製品として港湾、鉄道、地域倉庫を経由して輸送されるため、重要なコスト要因となっており、欧州およびアジアの流通ハブが輸入依存の需要者を支えている。主要な摩擦点には、高温精製に伴うエネルギー価格の変動、バルクおよびコンテナの供給に影響する航路や港湾の混乱、そして供給基盤が集中しているために急速に供給を圧迫しうる鉱山側の操業停止が含まれる。供給側では、2024年9月にEti MadenがBigadiç粒状ホウ素施設を開設した(肥料向け製品向け)ことに見られるように、生産者は下流ニーズに応じて製品形態を調整しており、一方で下流の購買企業は、より高純度グレードに対して認定、複数調達、長期供給契約を通じてリスクを管理している。
競合状況
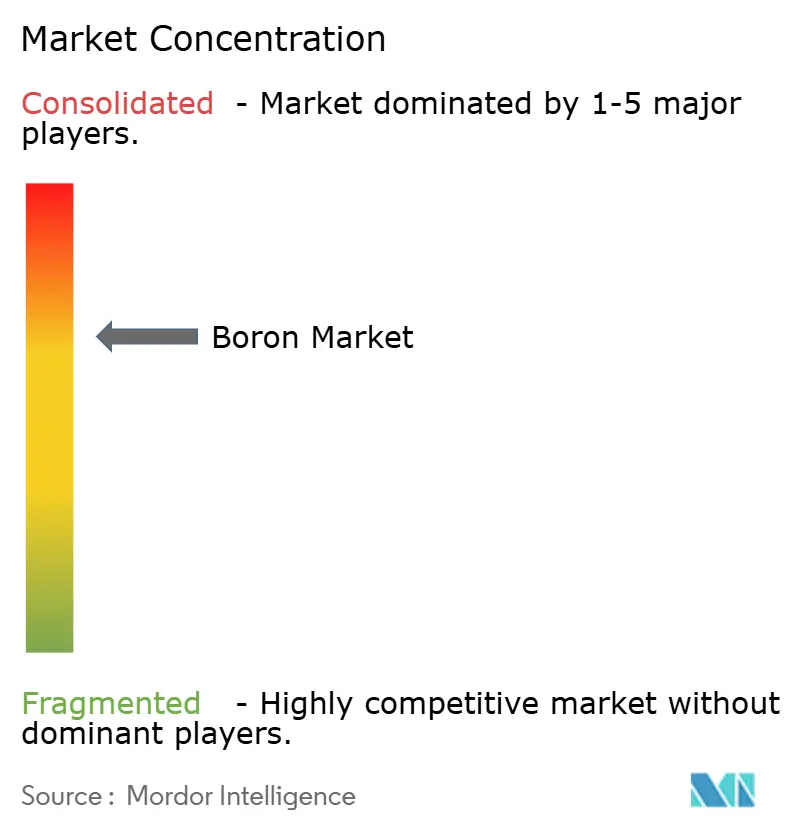
ホウ素市場は中程度に集約されています。カリフォルニアの新興溶液採掘事業は2024年1月にパイロット採掘を開始しました。これらの新規参入者は、長年2社の既存企業が共有してきた地域を分断し、モジュール型プラントがトルコの低コスト輸出に対して競争力を維持できるかどうかを試しています。2024年の特許出願件数は2023年から増加し、イノベーションの焦点が下流化学、特に水素化ホウ素合成と超高温複合材料へとシフトしていることを示しています。テクニカルグレードのサプライヤーはイオン交換精製と同位体濃縮に投資しており、インダストリアルグレードのプレーヤーは輸送シナジーとジャストインタイム倉庫管理を追求しています。
ホウ素業界のリーダー企業
-
Eti Maden
-
Rio Tinto
-
Quiborax
-
Searles Valley Minerals
-
Minera Santa Rita (MSR)
- 注:主要企業の掲載順は順位を示すものではありません。
ホウ素市場
- 3M
- Air Liquide
- American Elements
- Boron Molecular
- Boron One Holdings
- Eti Maden
- Gujarat Boron Derivatives Pvt., Ltd.
- Ioneer
- Minera Santa Rita (MSR)
- Momentive Technologies
- Quiborax
- Resonac Holdings Corporation
- Rio Tinto
- Saint-Gobain
- SB Boron Corporation
- Searles Valley Minerals
- Stella Chemifa Corporation

市場機会と将来展望
より高純度のホウ素化学品および中間体の国内供給と多様化は、特に半導体および防衛分野の工業グレード用途において、少数の輸出地域への依存を減らす実行可能な機会をもたらす。2026年4月、U.S. Boraxはクードケルク施設で生産アップグレードを開始し、電池グレード(Optibor BQ+)および工業グレード(Optibor TP+)粉末向けの新たなホウ酸ラインを含む投資を行った。これは、汎用品の量のみではなく、より厳格な仕様のホウ酸塩に焦点を当てた投資であることを示している。
確保済みのオフテイクに結び付いた北米の精製・転換能力も、プロジェクトレベルの動きが顕著な分野である。5E Advanced Materialsは、Fort Cadyにおいてフェロボロン(特殊鋼およびNdFeB磁石サプライチェーン向け)に注力していることを公表し、2026年7月には国内セルロース断熱材メーカーとホウ酸および硫酸カルシウムに関するオフテイク基本合意書を締結した。これは、従来のガラスや肥料を超えたホウ酸塩に対する最終市場の需要を反映している。ホウ素をリチウムプロジェクトに結び付ける副産物開発モデルも引き続き取引相手を引き寄せており、2026年6月にIoneerがKINDおよびHyundai Engineeringと戦略的な非拘束型意向確認書を締結し、Rhyolite Ridgeリチウム・ホウ素プロジェクトを前進させたことがその例であり、統合処理およびより広範な資金調達経路のパイプラインを支えている。
Recent Industry Developments in ホウ素市場
- 2026年7月:5E Advanced Materialsは、Fort Cady施設からのホウ酸および硫酸カルシウムを対象に、国内セルロース断熱材メーカーとのオフテイク基本合意書を締結した。この契約はホウ素化学品を明確な最終市場に直接結び付け、需要に連動した商業化ステップを通じてプロジェクトの融資可能性を裏付けるのに役立つ。
- 2026年5月:チリ鉱業省は、鉱業残渣からリチウムを回収するQuiboraxのEl Aguilaプラント構想に関連する特別リチウム操業契約(CEOL)の条件を定める法令を公布した。この動きは、ホウ素関連のブラインおよび残渣化学に関するQuiboraxの戦略的footprintを拡大するものであり、ホウ酸がリチウムの副産物として生産され得る国における循環型経済処理経路を支えている。
- 2024年9月:Eti Madenはトルコにおいて、肥料用途向けに年間35,000トンの生産能力を持つBigadic粒状ホウ素生産施設を開所した。この投資は下流の製品形態に関する能力を強化し、バルクホウ酸塩消費のための世界的な供給availabilityおよび製品ミックスの形成におけるトルコの役割を強化するものである。


ホウ素市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主要地域における物理的な消費量および生産量として測定される、産業全体にわたる投入材として使用されるホウ素材料の需給を対象としている。
対象外の範囲:ホウ素添加剤を少量のみ含む最終製品は、ホウ素材料として報告・取引されている場合を除き、集計対象に含まれない。
セグメンテーション概要
- グレード別
- テクニカル
- インダストリアル
- 用途別
- ガラス
- セラミックス
- 農業
- 洗剤・洗浄
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、ホウ素サプライチェーンの外縁を設定し、後に検証可能な需要・貿易シグナルの初期セットを構築するために活用された。主として、USGS鉱物統計、国連コムトレード貿易データ、各国地質調査機関の刊行物、税関・関税スケジュール、ならびにガラスおよび農業におけるホウ酸塩使用に関する査読済み論文などの公開情報を活用している。
これらに加え、企業の開示資料、投資家向けプレゼンテーション、業界団体のウェブページ、および信頼性の高い報道を照合するとで、設備増強、稼働率、および製品ミックスの変化を経時的に把握している。公開情報が乏しい部分を補完するため、企業財務・インテリジェンスに関する有料サブスクリプション、特許データベース、および輸出入の船積みレベルデータも活用している。これらはあくまで例示であり、データ収集、検証、および明確化のために他にも多数の情報源を参照している。
一次インタビューおよびサーベイ
モデルがホウ素の実際の契約・消費実態を反映するよう、ガラス、セラミックス、農業分野のサプライヤー、ディストリビューター、および大口バイヤーとの一次討議を実施した。また、ホウ酸塩グレードを追跡する技術専門家、ならびにAPAC、EMEA、アメリカ大陸の地域担当者との仮定の確認を通じて、貿易フロー、標準的な価格帯、および近期の需要変化を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:13% | APAC:41% |
| 中位層:55% | 部門・ユニットリーダー:41% | EMEA:36% |
| 中小規模プレイヤー:18% | マネージャー:46% | アメリカ大陸:23% |
市場規模の算定と予測
規模の算定は、トップダウン型の市場再構築手法を用いて行われており、生産データおよび貿易データを活用して地域別のホウ素見掛け消費量を算出し、その後エンドユーズの需要と整合させている。この合計値は、サンプリングされたサプライヤーおよびチャネルの数量などの選択的なボトムアップ検証、ならびに主要ホウ酸塩の数量×平均価格による検証を通じて裏付けられており、報告上のギャップを調整するのに役立てられている。
本市場において重要なインプットには、ホウ素鉱物およびホウ酸塩の生産動向、主要生産国・消費国別の輸出入バランス、ガラスおよびセラミックスの生産指標、農業用微量栄養素の施用強度、ならびにホウ酸塩の短期的な価格動向が含まれる。価格にノイズが多い場合、モデルは一般的なグレード全体の平均販売価格のブレンドを使用することで、スポット価格の急騰が合計値を歪めないようにしている。
予測にあたっては、建設関連のガラス需要と農業投入材の購買力が地域によって異なる動きをする可能を反映するため、シナリオ分析を採用している。設備増強、稼働率、および貿易転換に関する前提は専門家のフィードバックを通じて精緻化されており、国別データが欠落している場合は、利用可能な最も安定した貿易・消費シグナルへの比例配分によって対応している。
データ検証と更新サイクル
アウトプットは、貿易収支、生産成長、エンドユーズ活動などの独立したシグナルと照合されており、数値が確定される前に大きな変動の要因が説明されるようになっている。差異が検出された場合は、ドライバーを再検証し、換算係数を見直し、関連する担当者へのフォローアップ連絡が行われる。
モデルのロジック、単位、および計算が地域・年度をまたいで一貫していることを確保するため、複数ステップの内部レビューが実施されている。レポートは年次で更新され、主要な設備変更、採掘に影響する政策転換、または持続的な価格乖離などの重要事象が発生した場合には中間更新が行われる。納品前には、クライアントが最新の更新済み見解を受け取れるよう、アナリストによる最終確が完了される。
Mordor Intelligenceのホウ素市場規模と他の公表推計値との比較
公表されているホウ素市場の数値がしばしば一致しないのは、トピック名が同じように見えても、測定単位や集計対象となる製品の範囲が異なる場合があるためである。価値ベースに焦点を当てる情報源もあれば、数量ベースに焦点を当てる情報源もあり、価格前提やグレードの対象範囲が明確に示されていない場合、その差異はさらに大きくなる。
貿易収支、生産系列、およびエンドユーズ活動の確認が、Mordor Intelligenceを数量定義のホウ素需要プールに整合させ続けるための根拠であり、これにより川下の最終製品の混入やブレンド製品の二重計上のリスクを低減している。差異はまた、各出版社が平均価格の推移をどのように扱うか、通貨換算に使用するタイミング、および設備や貿易の変化後に基準年のインプットがどれほど最近更新されたかによっても生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 5.54 ミリオン 米ドル(2026年) | |
| 業界出版社A | 3.75 ビリオン 米ドル(2026年) | 価値ベースで報告されており、採掘・精製されたホウ素の数量に直接遡ることができない、より広範なホウ素含有製品バスケットおよび価格前提が含まれている可能性がある。 |
| 業界出版社B | 2.67 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、製品タイプ全体に単一の価格カーブを適用する収益ベースのフレームワークを採用している可能性があり、製品ミックスおよび地域別価格スプレッドが変化した場合に合計値がずれる可能性がある。 |
3つの数値を比較すると、その差異は主に単位の選択と、ホウ素対ホウ素含有製品の包含境界の設定方法によって説明される。コアモデルを再現可能な供給、貿易、およびエンドユーズのシグナルに結び付けることで、本調査は毎年同じ手順と更新されたインプットで再検証可能な実用的な合計値を提供している。


レポートで回答される主要な質問
アジア太平洋のホウ素需要は2031年までにどのくらいの速さで成長しますか?
アジア太平洋の需要は、太陽光発電カバーガラス、肥料補助金、電子機器用ガラスに支えられ、CAGR 4.20%で増加すると予測されています。
テクニカルグレードの価格がインダストリアルグレードよりも速く上昇しているのはなぜですか?
半導体および防衛の仕様がppmレベルの純度を要求し、供給が逼迫することで、1年以内にテクニカルグレードのプレミアムが押し上げられています。
代替リスクに最も晒されている用途はどれですか?
汎用フラットガラスはホウ素含有量の一部をアルミナやジルコニアに置き換えることができ、低価格帯セグメントの需要成長を抑制します。
ホウ素市場の現在の需要と2031年までの予測成長はどのくらいですか?
世界の消費量は2026年に554万トンであり、CAGR 4.12%を反映して2031年までに678万トンに達すると予測されています。


 お客様のデータは安全であり、販売や共有は一切行われません。

