
バイオ燃料酵素市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.74 十億米ドル |
| 市場規模 (2031) | 1.02 十億米ドル |
| Growth Rate (2026 - 2031) | 6.63 % |
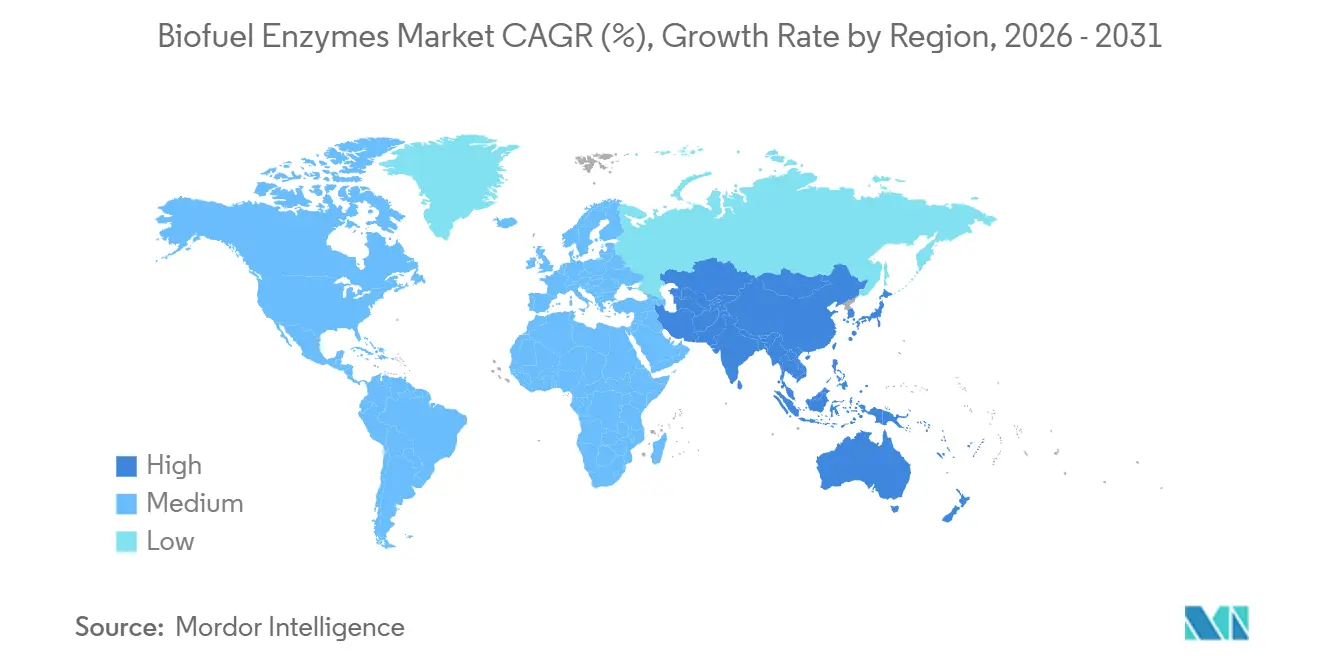
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
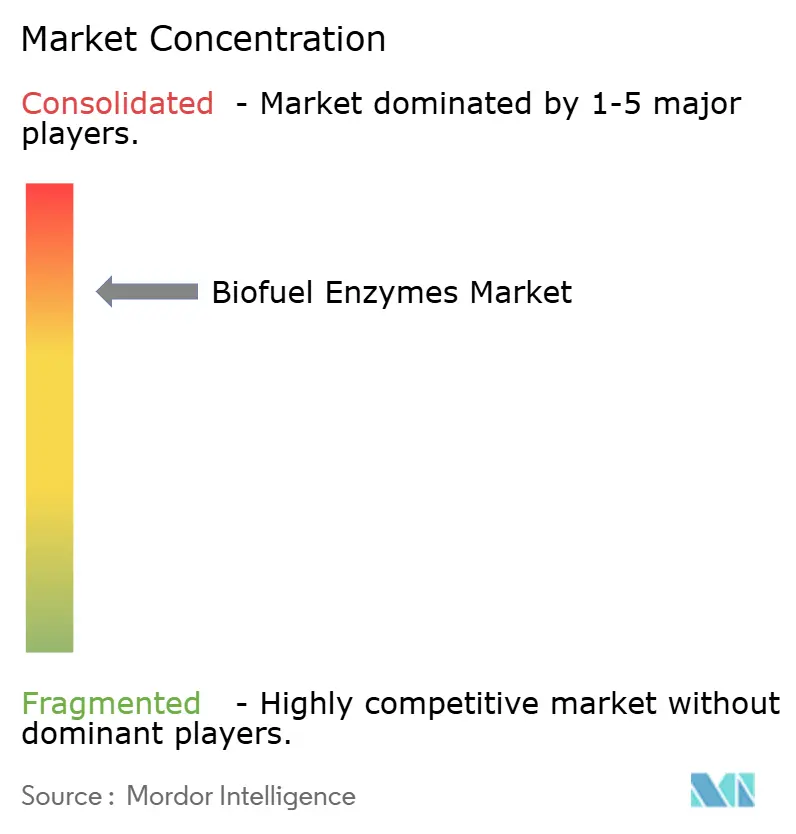
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオ燃料酵素市場分析
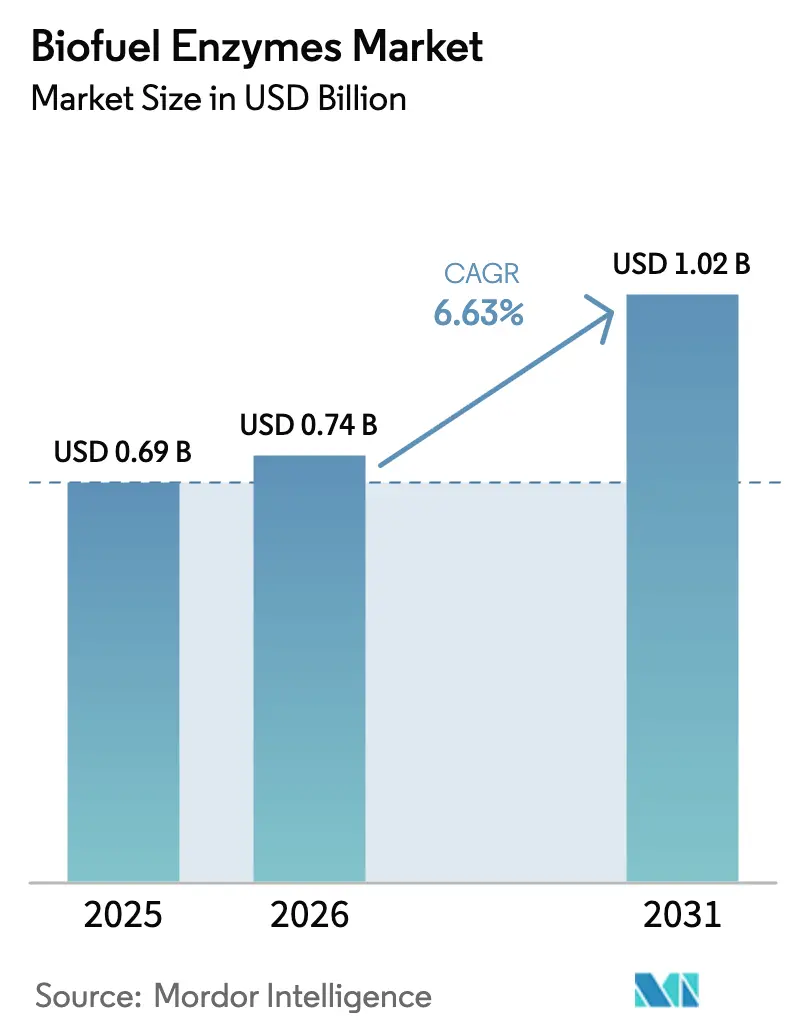
バイオ燃料酵素市場規模は、2025年の6億9,000万米ドル、2026年の7億4,000万米ドルから、2031年までに10億2,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.63%を記録すると予測されています。米国、インド、欧州連合における再生可能燃料の義務的使用量の拡大がバイオ燃料の対象市場を広げており、一方で耐熱性セルラーゼのR&Dブレークスルーがセルロース系エタノールのガロン当たりコスト圧縮を継続的に推進しています。北米における成熟したトウモロコシエタノールインフラが相当規模のベースライン需要を支えていますが、最も急速な増分成長は、中国とインドがエタノール混合目標を加速させるアジア太平洋地域へと移行しています。オンサイト酵素製造、統合バイオプロセシングのパイロット、廃油や高灰分残渣を活用する酵素カクテルが、既存企業と新興バイオテクノロジー企業の双方にとって競争戦略を再構築しています。主要サプライヤーによる設備投資発表は、政策支援と技術進歩が今後10年間にわたって中一桁台の数量拡大を持続させるという確信を示しています。
主要レポートのポイント
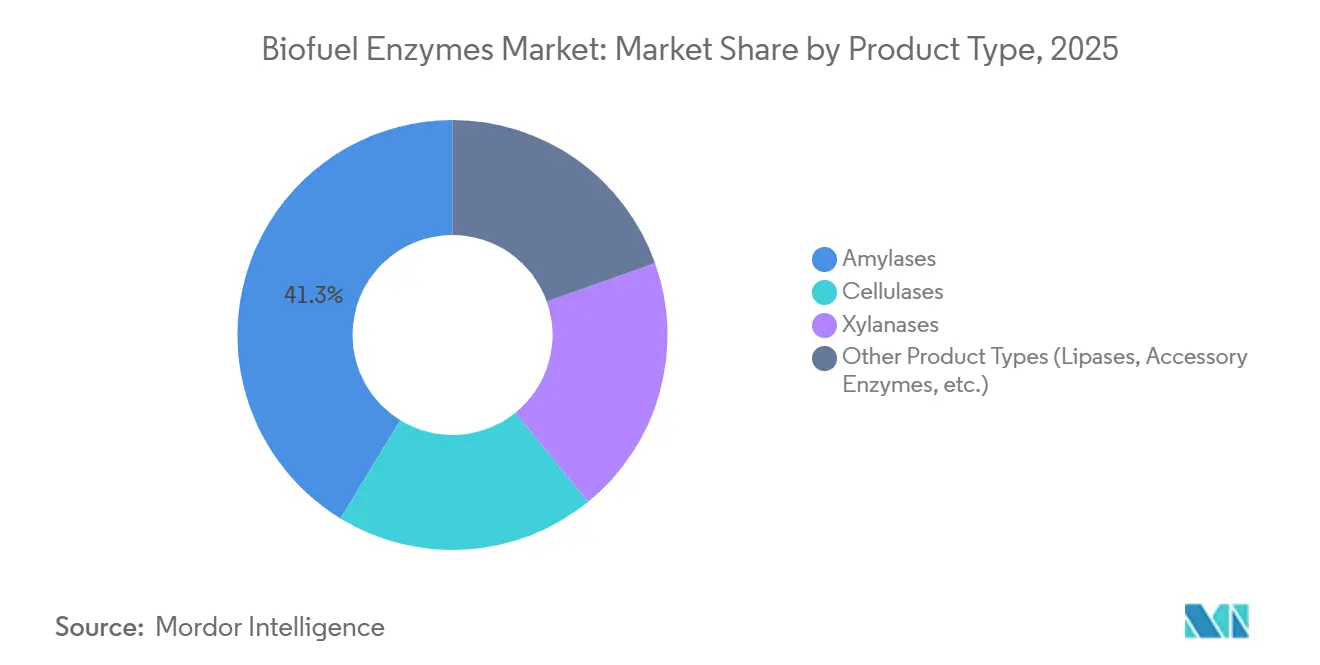
- 製品タイプ別では、アミラーゼが2025年に41.27%の収益シェアをリードし、セルラーゼは2031年までにCAGR 8.67%で拡大する見込みです。
- 原料別では、デンプン作物が2025年のバイオ燃料酵素市場シェアの40.35%を占め、藻類は2031年にかけてCAGR 9.68%で進展しています。
- 技術別では、遊離酵素触媒が2025年のバイオ燃料酵素市場規模の50.81%を占め、統合バイオプロセシングは2026年〜2031年にかけてCAGR 9.79%で成長すると予測されています。
- 用途別では、トウモロコシ・デンプン系エタノールが2025年の収益の45.78%を占め、リグノセルロース系エタノールは2031年までにCAGR 8.49%で進展しています。
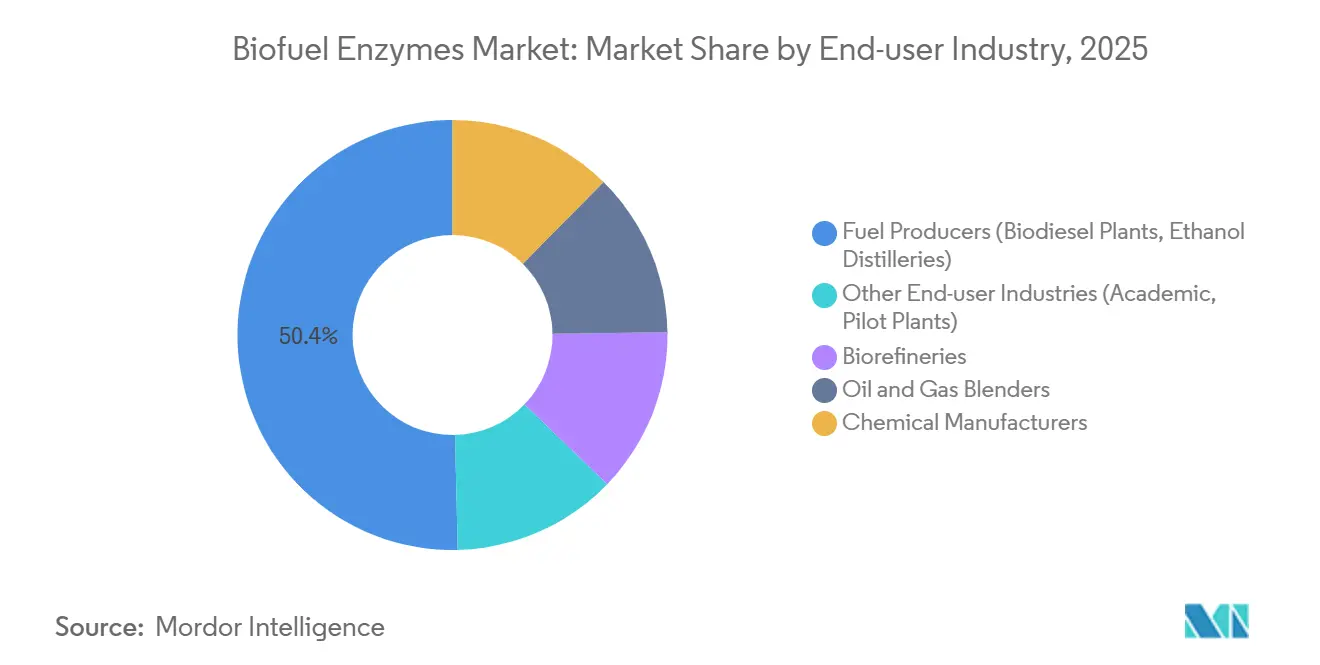
- エンドユーザー別では、燃料生産者が2025年に50.39%の収益を保持し、バイオリファイナリーはCAGR 8.45%で成長しています。
- 地域別では、北米が2025年に35.55%の収益を占め、アジア太平洋が最も成長の速い地域であり、2031年までにCAGR 7.98%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオディーゼル混合義務の拡大 | +1.2% | 北米、EU、ブラジル、インドネシア、マレーシアに集中する世界規模 | 中期(2〜4年) |
| 第二世代(セルロース系)エタノールへの需要拡大 | +1.5% | 北米、EU、中国、インド | 長期(4年以上) |
| 酵素工学と指向性進化における急速な進歩 | +1.3% | 北米とEUのR&Dハブが主導する世界規模 | 中期(2〜4年) |
| オンサイト酵素製造による運営コストの低減 | +0.9% | 北米、ブラジル、中国 | 短期(2年以内) |
| 高度な前処理プラットフォームとのバイオリファイナリー統合 | +1.0% | 北米、EU、ブラジル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオディーゼル混合義務の拡大
複数の法域でバイオディーゼル混合比率がエタノール義務を上回るペースで上昇するにつれ、規制上の義務が酵素需要を再調整しています。欧州連合の再生可能エネルギー指令IIIは、2030年までに輸送エネルギーの5.5%を高度バイオ燃料で供給することを義務付けており、この閾値が廃油や獣脂の酵素的エステル交換反応を主流に押し上げています。インドネシアのB35プログラムは年間約1,400万メートルトンの粗パーム油を消費し、コストのかかる前エステル化なしに高遊離脂肪酸原料を変換するリパーゼ酵素の導入を促進しています。ブラジルは2025年にバイオディーゼル混合比率をB15に引き上げ、基質の多様性を広げ、大豆油、獣脂、廃食用油を互換的に処理できる酵素製剤の機会を開いています。米国環境保護庁は2026年のバイオマス由来ディーゼルを33億5,000万ガロンに設定し、触媒コストを1ガロン当たり0.08米ドル以下に抑えられる酵素サプライヤーを優遇しています[1]米国環境保護庁、「2026年再生可能燃料使用量義務」、epa.gov 。カリフォルニア州の低炭素燃料基準は廃棄脂肪由来燃料のクレジット価値を倍増させ、水分や不純物に耐性を持つリパーゼへの需要を促進しています。
第二世代(セルロース系)エタノールへの需要拡大
セルロース系エタノールプラントの商業展開が燃料1ガロン当たりの酵素消費量を増加させています。米国エネルギー省は2025年に、2030年までにセルラーゼコストを1ガロン当たり0.30米ドル以下に削減することを目標とするプロジェクトに1億1,800万米ドルを拠出しました。POET-DSMのProject LIBERTYは2025年に2,200万ガロンのセルロース系エタノールを生産し、約110メートルトンのセルラーゼとキシラナーゼを消費し、プラントが定格能力近くで稼働した場合のフルスケール経済性を実証しました。インドは稲わらとバガスから5億リットルの第二世代エタノールを契約し、高灰分原料に最適化されたカクテルを必要としています。中国は年間60万メートルトンのセルロース系設備を承認し、北部省でのコールドチェーンコストを回避するためにオンサイト酵素プラントを設置しました。欧州委員会のイノベーションファンドは、酵素製造を前処理・発酵と同一拠点に配置するサンリキッド技術に1億5,000万ユーロを投資し、サプライチェーンの間接費を40%削減しました。
酵素工学と指向性進化における急速な進歩
タンパク質工学のブレークスルーが比活性、耐熱性、阻害剤耐性を向上させています。2025年の研究では、CRISPR編集されたTrichoderma reeseiのセルラーゼ遺伝子が活性を34%向上させ、収率損失なしにバイオマス1g当たりの添加量を15mgから10mgに削減できることが示されました。Novonesis(ノボネシス)は機械学習ガイドによる指向性進化を用いて開発サイクルを半減させ、地域特有のカクテルの市場投入時間を短縮しました。DuPontの新しいキシラナーゼは70℃で機能し、同時糖化発酵を可能にすることで1ガロン当たり0.04米ドルの冷却コストを排除します。米国国立再生可能エネルギー研究所の技術経済モデリングによれば、次世代セルラーゼはエタノール最低販売価格から1ガロン当たり0.12米ドルを削減でき、補助金なしの市場でセルロース系燃料をトウモロコシエタノールと同等にする可能性があります。特許活動もこのトレンドを反映しており、dsm-firmenichは2025年に廃油からのバイオディーゼルを対象とするAI設計リパーゼに関する特許を12件出願しました。
オンサイト酵素製造による運営コストの低減
バイオリファイナリーはコールドチェーン物流を回避し、リアルタイムでブレンドを調整するために酵素製造を内製化しています。Project LIBERTYのオンサイト発酵は購入酵素費用を25%削減しました。RaízenのBonfim複合施設は糖蜜とバガス加水分解物から年間500メートルトンのセルラーゼを製造し、第二世代エタノールのコストを1ガロン当たり0.18米ドルに抑えています。DOE主導のコンソーシアムは既存の蒸留所に後付けできるモジュール式製造スキッドをパイロット試験中であり、酵素コストを1ガロン当たり0.25米ドル以下にすることを目指しています。Cofco BiochemicalのZhaodong(肇東)サイトは現在自社でアミラーゼを製造し、支出を18%削減してピーク時の供給を安定させています。自社プラントはまた、リグニンや水分レベルが変化した際に数時間以内に配合を調整することを可能にし、集中型サプライチェーンでは不可能な即応性を実現しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い酵素製造・固定化コスト | -0.8% | アジア太平洋と南米の新興市場に特に影響を与える世界規模 | 中期(2〜4年) |
| 酵素需要の視認性を低下させる原料価格の変動 | -0.6% | 北米、南米、アジア太平洋 | 短期(2年以内) |
| 熱化学変換ルートからの競争圧力 | -0.5% | 北米、EU、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い酵素製造・固定化コスト
発酵、精製、製剤化は納品酵素コストの最大半分を占め、価格に敏感な地域での普及に課題をもたらしています。NRELは2025年のセルラーゼ製造コストを1kg当たり4.50〜6.00米ドルと試算しており、これはセルロース系エタノール1ガロン当たり0.45〜0.60米ドルに相当し、原油が1バレル70米ドルを下回る場合にはマージンを圧迫します[2]国立再生可能エネルギー研究所、「セルラーゼコストとパフォーマンス目標」、nrel.gov 。固定化システムは触媒の再利用を可能にしますが、担体と改造に200〜500万米ドルを必要とし、中規模製粉所にとっては障壁となっています。Advanced Enzyme Technologiesは、回収・リサイクルが酵素支出に15〜20%を追加し、ハードウェアを設置しているプラントはわずか30%に過ぎないと指摘しています。1リットル当たり0.08〜0.12米ドルのマージンで操業するインドの蒸留所は、スループットを低下させる低品質酵素を選択することが多いです。熱帯のサプライチェーンは1kg当たり0.50〜0.80米ドルの冷蔵輸送割増料金に直面し、小規模バイオディーゼル生産者を市場から締め出しています。
酵素需要の視認性を低下させる原料価格の変動
トウモロコシ、サトウキビ、パーム油は大きな価格変動幅で取引され、酵素の購買計画を混乱させています。米国のトウモロコシ先物は2025年に干ばつと中国の輸入需要が価格を乱高下させ62%変動し、エタノールプラントが稼働を絞り込んで酵素注文を延期する事態を招きました。ブラジルの製糖所は輸出価格が1ポンド当たり0.20米ドルを超えると砂糖生産にシフトし、砂糖のピーク月には酵素使用量が12%減少しました。インドネシアのパーム油価格はエルニーニョ時に1メートルトン当たり1,350米ドルに急騰し、バイオディーゼル設備の稼働停止と8〜10%の酵素需要の落ち込みをもたらしました。トウモロコシストーバーの収集量は2025年に湿潤な収穫期によるほ場アクセスの制限により18%減少し、セルロース系プラントでのセルラーゼ消費量を急減させました。サプライヤーは現在、原料コストに連動した契約を提供していますが、このメカニズムはマージンリスクを移転させ、設備計画を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
セルラーゼが次世代へのシフトを牽引セルラーゼは2026年〜2031年にかけて8.67%で成長すると予測されており、政策目標がリグノセルロース系エタノールの建設を推進する中で他のすべての酵素カテゴリーを上回っています。アミラーゼは2025年に41.27%の収益シェアを維持しており、北米とアジア太平洋におけるトウモロコシおよび小麦デンプンの優位性の遺産です。キシラナーゼと補助酵素はヘミセルロース変換を最大化するためにセルラーゼとバンドル化されており、リパーゼの開発は廃油や動物性脂肪からのバイオディーゼルに焦点を当てています。
需要の動態は地域によって分岐しています。米国のトウモロコシエタノールプラントはアミラーゼ量の礎石であり続けていますが、サプライヤーは冷却エネルギーを削減するために65℃以上で活性を維持する耐熱性セルラーゼに向けてR&Dの予算を振り向けています。セルラーゼの特許出願は2025年に27%増加したのに対し、アミラーゼは8%増にとどまり、この転換を裏付けています。リパーゼは価値としては小さいものの、東南アジアの新興パーム油バイオディーゼル市場と欧州の廃油エステル交換反応を支えています。サプライヤーは、軟材や藻類細胞壁などの難分解性バイオマスのリグニンとペクチンマトリックスを緩めるためにラッカーゼやペクチナーゼを統合した酵素パッケージを販売しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です


原料別:
藻類が高成長のフロンティアとして台頭デンプン作物は2025年に40.35%の収益を生み出しましたが、そのシェアは残渣、エネルギー作物、藻類に有利な形で徐々に侵食されています。藻類に関連するバイオ燃料酵素市場シェアは、航空義務が低炭素脂質を優遇する中で2031年にかけて最も高いCAGR 9.68%の予測を持っています。農業残渣は大きな潜在力を持っていますが、1ガロン当たりの酵素コストによって制約されており、NRELが実証した投与量を12mg/gに削減する次世代カクテルがこのセグメントを解放すると期待されています。
サプライヤーはインドの高灰分稲わらと米国の水分豊富なトウモロコシストーバーに合わせた製剤を調整しており、スカンジナビアの企業は15〜20℃で処理される林業残渣向けの低温適応セルラーゼを開発しています。廃食用油の変換も明るい分野であり、リパーゼが苛性前処理なしに15%の遊離脂肪酸流を処理し、欧州のバイオディーゼルプラントで1ガロン当たり0.10米ドルを節約しています。藻類バイオ燃料のパイロットは、エネルギー集約的な乾燥なしに強固な細胞壁を分解するセルラーゼと細胞内脂質を遊離させるリパーゼを必要としており、初期段階のサプライヤーがファーストムーバーの優位性を狙っているニッチ分野です。
技術別:
統合バイオプロセシングが経済性を再定義遊離酵素触媒は2025年の収益の50.81%を占めましたが、統合バイオプロセシング(CBP)は2031年にかけて最速のCAGR 9.79%を記録すると予測されています。CBPに関連するバイオ燃料酵素市場規模は萌芽的ですが、操作された微生物が工業的な力価に達すれば倍増する可能性があります。固定化システムは30〜40%のコスト削減を約束しますが、依然として資本上の障壁と限られた改造に直面しています。
オンサイト酵素製造は急速に拡大しており、2025年には12の商業プラントが統合発酵を採用し、物流コストを圧縮してリアルタイムのレシピ調整を可能にしました。連続フローマイクロリアクターとモジュール式加水分解ユニットはパイロット段階にあり、分散型バイオリファイナリーのスループット向上をもたらします。DOEが資金提供するCBPプロジェクトは1ガロン当たり1.00米ドル以下のエタノール販売価格を目標としており、これが実現すれば現在の調達モデルを覆す可能性があります。しかし、CBP微生物はエタノール耐性において工業用酵母に匹敵するためにさらなる代謝調整が必要であり、予測期間の大部分において遊離酵素触媒が主流であり続けます。
用途別:
リグノセルロース系エタノールが政策の追い風を受けるトウモロコシ・デンプン系エタノールは2025年に45.78%の収益を維持しましたが、リグノセルロース系エタノールは米国とブラジルの有利な炭素強度クレジットを背景にCAGR 8.49%でより速く拡大する見込みです。カリフォルニア州はセルロース系エタノールクレジットを1ガロン当たり0.40〜0.60米ドルで付与し、高い酵素コストを吸収しています。バイオディーゼルはインドネシア、マレーシア、EUが混合比率を引き上げる中で依然として大きな規模を維持しており、酵素需要は8〜15%の遊離脂肪酸を含む廃油に対応できるリパーゼへとシフトしています。
新興用途には、酵素が嫌気性消化速度を高めるバイオガスアップグレードや、酵素補助発酵によって生産されるバイオコハク酸などの生化学中間体が含まれます。皮革・繊維向けの特殊酵素はニッチな収益源を切り開いていますが、燃料用途と比較すると依然として小規模です。政策等価係数(米国でのセルロース系エタノールに対する1.5倍)は、セルラーゼと補助酵素の総対象市場を拡大するリグノセルロース系経路への投資を誘導しています。
エンドユーザー産業別:
バイオリファイナリーが上流を統合主にエタノール蒸留所とバイオディーゼルプラントからなる燃料生産者が2025年に50.39%の収益を支配しましたが、バイオリファイナリーは最も強いCAGR 8.45%の見通しを示しています。バイオリファイナリーが捕捉するバイオ燃料酵素市場規模は、施設が前処理、加水分解、発酵、酵素製造を同一拠点に配置するにつれて増加します。POETはトウモロコシ価格に連動した複数年契約を通じて酵素を確保し、変動の激しい穀物サイクルにおいてもガロン当たりのドルコストを安定させています。Raízenは電力とリグニン誘導体の収益に酵素支出を分散させ、コストへの影響を希薄化しています。
化学メーカーと消費財企業は萌芽的ながらも戦略的な顧客であり、生化学品や界面活性剤への酵素的経路を採用しています。学術パイロットプラントは小規模ながら、非従来型原料での新しいカクテルの検証に不可欠であり続けています。オンサイト発酵菌株とプロセスノウハウのライセンス契約は、より多くのエンドユーザーが垂直統合を追求するにつれて、サプライヤーにとって新興の収益源となっています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米バイオ燃料酵素市場
北米は2025年に35.55%の収益シェアを獲得し、米国のトウモロコシエタノール154億ガロンおよび同大陸における最も深いR&D(研究開発)エコシステムに支えられています。2026年のEPA義務規定は5億9,000万ガロンのセルロース系バイオ燃料を設定しており、再生可能燃料基準目標をめぐる政治的議論にもかかわらずセルラーゼ需要を持続させています。カナダのクリーン燃料規制は小麦わらエタノールを支援し、メキシコの都市圏におけるE10ブレンドはサトウキビ由来の需要を促進しています。NRELおよびグレートレイクスバイオエネルギー研究センターなどの研究機関は2025年に134本の酵素関連論文を発表し、ライセンス取得済みバリアントのパイプラインを充実させています。
アジア太平洋バイオ燃料酵素市場
アジア太平洋地域は、中国およびインドがエタノールブレンドを拡大し、東南アジアがパーム油バイオディーゼルを増産するなか、2031年までのCAGR 7.98%で最も成長の速い地域となっています。中国の15省わたるE10展開により40億リットルのエタノール需要が加わり、年間約2万メトリックトンのアミラーゼが必要となります。インドのE20目標は2030年までにエタノール消費量を100億リットルへ倍増させ、400か所の蒸留所にわたる酵素需要を牽引します。日本、韓国およびASEAN諸国は追加的な燃料基準を設け、コメわらや廃食用油に向けた酵素ポートフォリオの多様化を促進しています。
欧州バイオ燃料酵素市場
欧州は成熟したバイオディーゼル生産能力および再生可能エネルギー指令IIIの5.5%先進燃料サブターゲットの恩恵を受けていますが、ブレンドが横ばいとなるにつれ成長は緩やかになっています。ドイツは2025年に320万トンのバイオディーゼルを生産し、菜種油および廃油向けにリパーゼを活用しました。フランスはE10普及率95%に達し、英国は廃棄物由来燃料のダブルカウントを奨励しています。北欧諸国は林業残渣エタノールを推進しており、低温活性セルラーゼを必要としています。Eniサイトにおけるイタリアの60万トンの先進バイオ燃料生産能力は、緩やかながらも継続的な需要創出を示しています。
南米バイオ燃料酵素市場
南米はブラジルの320億リットルのサトウキビエタノールおよびRenovaBioクレジット制度に支えられており、同制度は第二世代生産能力を第一世代の2.5倍と評価しています。Raízenのボンフィン工場だけで年間410メトリックトンのセルラーゼを消費しており、バガスからエタノールへの変換における経済的実行可能性を実証しています。アルゼンチンの大豆油バイオディーゼルは210万トンに達し、エネルギーコスト削減に向けたリパーゼルートを模索しています。コロンビアおよびパラグアイはサトウキビ蒸留を拡大していますが、酵素消費量は依然として小規模にとどまっています。
中東・アフリカバイオ燃料酵素市場
中東およびアフリカは依然として新興段階にあります。サウジアラビアは公共投資基金の支援のもと2030年までに20億リットルの廃油バイオ燃料を目標とし、南アフリカのE10およびB5義務規定は適度な酵素輸入を促進しています。UAEは高塩分藻類燃料のパイロット事業を実施しており、新規のリパーゼおよびセルラーゼブレンドを必要としています。

バリューチェーン分析
バイオ燃料酵素のバリューチェーンは、菌株の発見と酵素設計(Trichoderma reeseiなどの微生物ホストや独自の発現プラットフォーム)から始まり、続いて工業発酵、下流工程(回収、濃縮、安定化)、そして用途別カクテル(アミラーゼ、セルラーゼ、キシラナーゼ、リパーゼ)への調合が行われる。エンドユーザーへの供給は、大手エタノールおよびバイオディーゼル生産者との直接的なB2B契約と、小規模プラント向けにパッケージを調合・調整する地域のフォーミュレーターを通じた販売とに分かれる。施設が農業残渣や廃食用油へ多角化する中、共同開発契約や性能連動型の供給契約が一般化しつつある。
精製、調合、コールドチェーン配送が納入コストの大きな割合を占めることがあるため、コストと物流が依然として主要な障壁となっている。これにより、バイオリファイナリーでのオンサイト酵素生産や現地化の取り組みなど、統合の動きが後押しされている。CNPEMがブラジルでOpEn酵素カクテルを発売する(2026年3月)ことは、バイオ燃料プログラムがより高い酵素需要につながることでインドでの需要が継続的に拡大していることと並んで、チェーン構造に影響を与える一例である。これにより、アプリケーションサポート網と現地パートナーシップを持つ大手サプライヤーの役割がさらに強化される。
競合環境
バイオ燃料酵素市場は高い集中度を示しており、Novonesis Group、DuPont、AB Enzymes、Lallemand Inc.、dsm-firmenichが世界収益の約80%を占めています。Novonesis(ノボネシス)は2025年に47件の酵素特許を出願し、そのうち18件は65℃以上で機能する耐熱性セルラーゼに焦点を当てており、米国のセルロース系エタノール供給を確保するためにネブラスカの設備を40%拡張しています。DuPontのAccellerase TRIOはトウモロコシストーバーで30%低い添加量で92%のグルコース収率を達成し、プレミアム価格設定力を提供しています。dsm-firmenichによるAmano Enzymeのバイオ燃料ポートフォリオの買収はアジア太平洋でのリパーゼのリーチを拡大しています。
ニッチなイノベーターは原料のニッチを活用しています。MetGen Oyはリグニン修飾酵素を提供し、軟材のグルコース収率を12%向上させており、Agrivida Inc.はトランスジェニックトウモロコシで発現する植物統合型酵素を探求しています。Zymergenは比活性が40%高いセルラーゼを設計し、オンサイト製造のためにバイオリファイナリーにライセンス供与しています。オンサイト発酵は既存企業の物流ベースの優位性を脅かしますが、菌株所有者にライセンス収益の機会を開きます。統合バイオプロセシングは10年以内に調達モデル全体を破壊する可能性がありますが、エタノール耐性のパフォーマンスギャップにより依然として開発段階にとどまっています。
戦略的な動きには、Novonesis(ノボネシス)の7,500万米ドルのネブラスカ拡張、DuPont-Raízenの共同開発協定、dsm-firmenichによるAmano買収が含まれます。Iogenの2億5,000万米ドルの債務パッケージやAdvanced Enzyme Technologiesの新しいインド工場などの資金調達ラウンドは、バリューチェーン全体にわたる資本コミットメントを強調しています。
バイオ燃料酵素業界リーダー
AB Enzymes
DuPont
Lallemand Inc.
Novozymes A/S (Novonesis Group)
dsm-firmenich
- *免責事項:主要選手の並び順不同
バイオ燃料酵素市場
- AB Enzymes
- Advanced Enzyme Technologies
- Agrivida Inc.
- Amano Enzyme Inc.
- Aumenzymes
- Biocatalysts
- Creative Enzymes
- dsm-firmenich
- DuPont
- Enzyme Supplies Limited
- International Flavors & Fragrances Inc.
- Iogen Corporation
- Lallemand Inc.
- MetGen Oy
- Novozymes A/S (Novonesis Group)
- TransBiodiesel Ltd

市場機会と将来展望
短期的な有望領域は、低品質で変動性のある原料を大規模に経済的に活用できるようにする酵素に集中しており、特に高遊離脂肪酸の廃食用油向けリパーゼや、稲わらやバガスといった高灰分残渣向けに設計されたセルラーゼ・ヘミセルラーゼ系がその中心である。この機会を裏付ける技術的な根拠としては、2026年に発表された研究があり、以前の基準値より一桁低い酵素投与量で40 g/Lを超えるリグノセルロース系エタノール濃度を達成したことが報告されている。酵素回収率を改善(96.8%と報告)しつつ生産コストを削減(52~58%と報告)するプロセスプラットフォームも、より広範な第二世代技術の導入を制限する納入コストの障壁を対象としている。
第二の機会は、バリューチェーンの現地化とオンサイト供給モデルにあり、国産カクテルと統合生産により輸入依存とコールドチェーンへの露出が低減される。CNPEMは地元のバイオリファイナリー向けにブラジルでOpEnカクテルを導入(2026年3月)し、インドではEthanol Blended Petrol Programmeの下でのエタノール混合率の上昇が、バイオ燃料に特化したバイオソリューションへの需要をより強く引き出しており、サプライヤーが現地の技術サービス、調合、生産拠点を拡大することを促している。既存企業に加えて、プラットフォーム企業による能力拡大も見られ、Dyadic Internationalが高度なセルロース処理を対象とした独自の工業用酵素プログラムを追加(2026年7月)するなど、次世代バイオマス転換に注力するサプライヤー層が広がっている。
Recent Industry Developments in バイオ燃料酵素市場
- 2026年3月:CNPEMは地元のバイオリファイナリーに対応するため、ブラジルでOpEn酵素カクテルを発売し、酵素ソリューションの国内供給を実現し、現地の技術サポートを強化した。これは短期的な現地化トレンドと合致しており、ブラジルのエタノールおよびバイオディーゼルプラントの供給チェーンを短縮する可能性がある。
- 2025年6月:Novonesisは、Feed Enzyme AllianceにおけるDSM-firmenichの出資分を15億ユーロで買収完了し、長年続いてきたアライアンス構造を解消し、販売・流通をNovonesisの管理下に置いた。この統合により、Novonesisの工業用酵素における製造とマーケット展開の実行力が強化され、燃料およびバイオリファイナリー顧客向けの生産能力とアプリケーションサポートの優先順位付けが改善される。また、共有の市場ルートに依存する他の酵素サプライヤーにとって競争環境が厳しくなる。
- 2024年6月:BASFは、Spartec製品ポートフォリオを含むバイオエネルギー酵素事業を、LallemandグループのDanstar Ferment AGおよびLallemand Specialties Inc.に売却完了した。この取引により、バイオエネルギー酵素資産がLallemandのBiofuels & Distilled Spirits事業部門に加わり、バイオエタノールおよび関連する発酵市場における製品・顧客カバレッジが拡大した。また、確立された酵素ブランドと技術サポート能力を発酵専門グループに移すことで、生産者向けのサプライヤー選択肢が再編された。


バイオ燃料酵素市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、酵素がデンプン、糖、油脂、またはリグノセルロース系バイオマスをエタノールやバイオディーゼルなどの使用可能な燃料に変換するのを助ける、バイオ燃料生産用に販売される酵素を対象とする。主要地域におけるバイオ燃料生産者への工業グレード酵素供給に関連する収益を集計している。
対象範囲外:実験室用のみの酵素試薬、および主に食品、洗剤、飼料、医薬品に用いられる酵素はカウントしていない。
セグメンテーション概要
- 製品タイプ別
- アミラーゼ
- セルラーゼ
- キシラナーゼ
- その他の製品タイプ(リパーゼ、補助酵素など)
- 原料別
- デンプン作物
- 糖質作物
- 廃食用油・グリース
- 農業残渣
- エネルギー作物(スイッチグラス、ミスカンサス)
- 林業残渣
- 藻類
- 技術別
- 遊離酵素触媒
- 固定化酵素システム
- 統合バイオプロセシング(CBP)
- オンサイト酵素製造
- 連続フローマイクロリアクターシステム
- 用途別
- トウモロコシ・デンプン系エタノール
- バイオディーゼル
- リグノセルロース系エタノール
- 皮革・繊維
- その他の用途(バイオガス・再生可能天然ガス、生化学品(バイオブタノールなど)等)
- エンドユーザー産業別
- 燃料生産者(バイオディーゼルプラント、エタノール蒸留所)
- バイオリファイナリー
- 石油・ガスブレンダー
- 化学メーカー
- その他のエンドユーザー産業(学術機関、パイロットプラント)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、バイオ燃料の需要プールをマッピングし、酵素が使用されるプロセス工程を特定することから始まり、デンプンの加水分解とバイオマスの分解に重点を置いている。次に、公開されているエネルギーおよび生産関連の指標を用いてモデルの基盤を固め、原料や工場タイプごとに酵素使用がどのように変化するかについての主要な前提を精緻化した。
米国エネルギー情報局(EIA)、国際エネルギー機関(IEA)、USDAおよび関連する農業統計ポータル、Eurostat、FAOSTATなど、広く入手可能な資料を原料および燃料指標について参照した。これらの指標を商業的な酵素活動に結び付けるため、企業の年次報告書、投資家向け説明資料、信頼できる報道も活用し、生産能力の増強、技術転換、価格動向に関する解説を追跡した。特許データベースも確認し、酵素イノベーションがどこに集中しているか、それが導入時期や投与率にどう影響するかを検討した。ここに記載したデスクリサーチの出典一覧は網羅的なものではなく、調査全体を通じてデータ収集、検証、明確化のために追加の出典も使用した。
一次インタビューおよび調査
一次調査は、酵素投与量の範囲、典型的な購買モデル、プラントが調合を変更する頻度についてのデスク前提を検証するために用いられた。APAC、EMEA、アメリカ地域にわたり、酵素供給側および バイオ燃料生産者側の関係者を組み合わせてインタビューを実施した。これらの回答は、デスクモデルを単独の推定値として扱うのではなく、プロセスタイプ別の価格動向と現実的な導入水準を確認するために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):17% | APAC:44% |
| ミッドティア:49% | 機能/事業部門リーダー:38% | EMEA:29% |
| 小規模プレイヤー:20% | マネージャー:45% | アメリカ地域:27% |
市場規模算定と予測
規模算定のロジックは、まずトップダウン型の需要再構築から始まり、主要燃料経路別のバイオ燃料生産量と設置容量を酵素消費量に変換し、その後、酵素カテゴリー別の一般的な価格帯を用いて金額に変換する。総計を現実的なものにするため、サンプリングしたサプライヤーの売上構成比を用いた選択的なボトムアップ検証、流通業者へのチャネルチェック、および高使用量経路のいくつかについて単純な数量×平均販売価格(ASP)計算も実施した。
モデルに用いた入力データには、バイオエタノールおよびバイオディーゼルの生産量、バイオリファイナリーの生産能力増強と稼働率の傾向、原料の入手可能性を示す指標(トウモロコシや糖料作物の流通と残渣)、プロセス工程別の酵素投与強度、そして工業用酵素の観測された価格動向が含まれる。データが乏しい場合には、保守的な導入曲線を適用し、類似原料を用いる代替プラントを用いて対応した後、専門家によるレビューを行い、その代替が成熟市場を過大評価していないことを確認した。
予測にあたっては、混合義務化に対する政策支援、プラント稼働水準、セルロース系エタノールのスケールアップの速度を軸としたシナリオ分析を用いている。これらのシナリオは、インタビューから得られた専門家の合意に基づいて調整され、最終予測が事業者の実際の計画とサプライヤーが現実的に対応できる水準を反映するようにしている。
データ検証と更新サイクル
検証は、需要指標、価格ロジック、地域間の内部整合性について段階的なクロスチェックを通じて実施される。モデルの出力を、バイオ燃料生産動向、発表された生産能力の増強、報告された酵素事業に関する解説などの独立した指標と比較し、関係者の説明と一致しないスパイクがあれば調査する。
最終確定前には、単位のチェック、通貨換算のタイミング、既知の業界動向と整合すべき前年比の変動に焦点を当てたアナリストによるレビューが行われる。大きな変動が見つかった場合は、それが一時的な価格変動、プラントの停止、または原料構成の変化によるものかを確認するため、回答者に再度連絡を取る。レポートは年次で更新され、重大な出来事が発生した際には中間更新が行われ、納品前の最終確認を経て、クライアントには最新の見解が提供される。
Mordor Intelligenceのバイオ燃料酵素市場規模と他の公表推定値との比較
バイオ燃料酵素の公表市場規模は、対象範囲の設定の仕方が異なり、価格ロジックが実際のバイオ燃料生産量と必ずしも結び付けられていないため、しばしば差異が生じる。差異は、使用される基準年、通貨換算の方法、そして新たな生産能力の稼働開始後に推定値が更新されるかどうかによっても生じる。
実験室用のみの酵素試薬および燃料以外の酵素需要はMordor Intelligenceの対象範囲外としており、これは工業用バイオ燃料使用と隣接する酵素用途を混在させた数値と比べて総計を変化させる。もう一つの要因は、セルロース系プロジェクトの扱い方であり、一部の推定値は急速な完全稼働を仮定するのに対し、他の推定値はより長い立ち上げ期間と低い短期的な投与強度を想定している。更新頻度も重要であり、最近の政策変更やプラントの再稼働は、長期トレンドが同様であっても短期的な数値を変動させることがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.74億米ドル(2026年) | |
| 専門誌A | 1.73億米ドル(2024年) | エネルギー分野の酵素という広範なテーマとバイオ燃料酵素を混同することが多く、実験室用および燃料以外の工業用酵素需要を分離していない場合があり、報告値を押し上げている。 |
| 地域コンサルティング会社B | 0.69億米ドル(2025年) | 先進的な経路について保守的な稼働率と緩やかな導入を適用する傾向があり、エタノールとバイオディーゼルの各プロセス間の酵素タイプ構成の違いを調整せずに、より厳しい価格前提を用いる場合がある。 |
この比較から、差異の大部分は、バイオ燃料関連の酵素収益として何を計上するか、そして新しい経路がどれだけ速くスケールアップすると想定されているかによって説明されることがわかる。モデルが観測可能な燃料生産量、プラント稼働率、酵素カテゴリー別の現実的な価格設定に結び付けられている場合、その結果としての市場価値は追跡、再現、更新がより容易になる。


レポートで回答される主要な質問
2026年のバイオ燃料酵素の推定価値と2031年までの市場規模はどのくらいですか?
市場は2026年に7億4,000万米ドルと評価されており、CAGR 6.63%の軌道で2031年までに10億2,000万米ドルに達すると予測されています。
2026年〜2031年にかけて最も強い成長見通しを示す酵素カテゴリーはどれですか?
セルラーゼが拡大をリードしており、リグノセルロース系エタノール設備がパイロットから商業規模へと移行する中でCAGR 8.67%が見込まれています。
最も急速な需要加速が見込まれる地域はどこですか?
アジア太平洋は年間約7.98%の成長が予測されており、中国のE10とインドのE20エタノールプログラム、および東南アジアにおけるパーム油バイオディーゼルの拡大が牽引しています。
酵素調達コストを最も大きく削減できる運営上の転換は何ですか?
バイオリファイナリーにおけるオンサイト酵素製造は、購入酵素費用を約20〜25%削減しながら、リアルタイムの製剤調整を可能にします。
最終更新日:



