
Taille et part du marché des circuits intégrés logiques à usage spécial pour l'automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
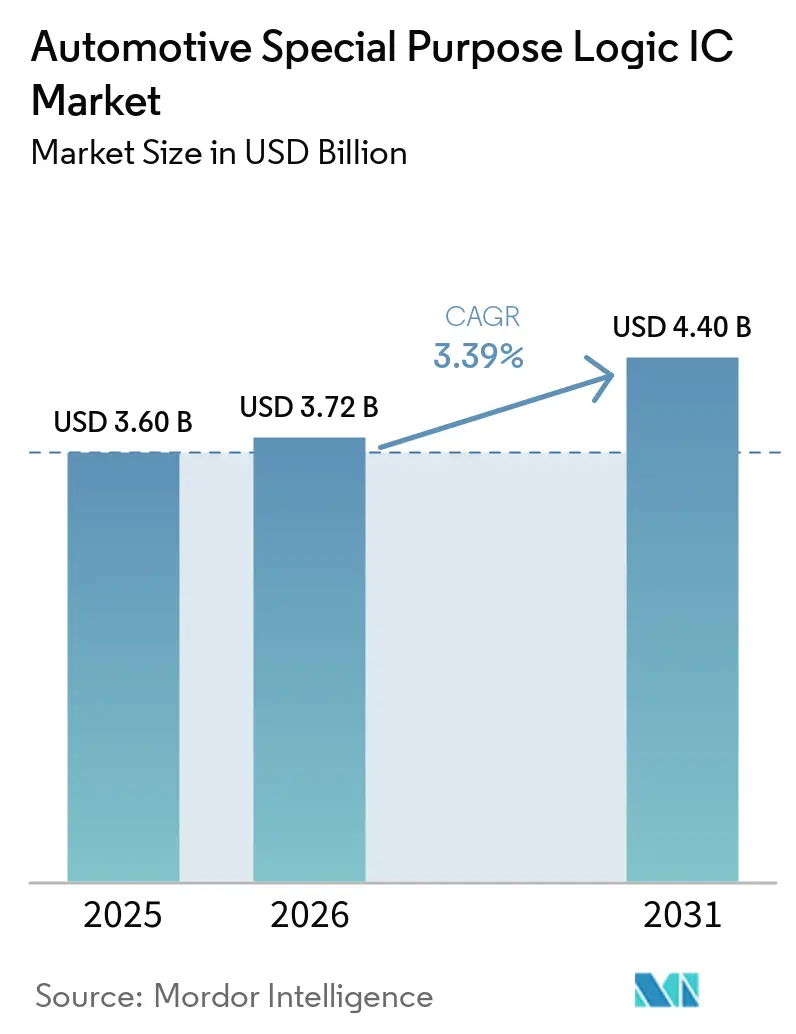
| Taille du Marché (2026) | 3.72 Milliards de dollars |
| Taille du Marché (2031) | 4.40 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
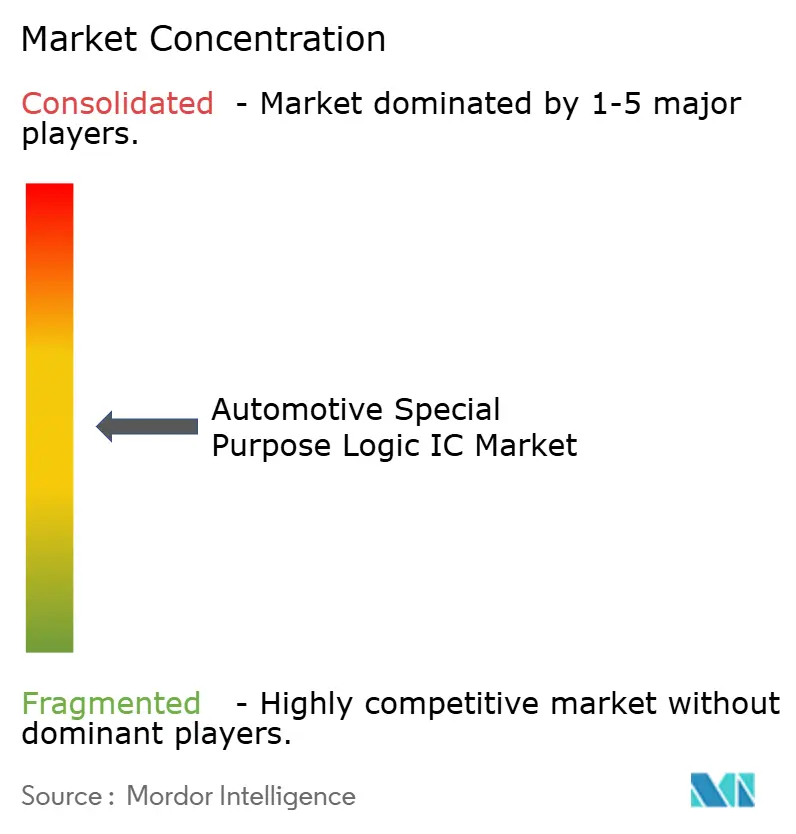
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des circuits intégrés logiques à usage spécial pour l'automobile par Mordor Intelligence
La taille du marché des circuits intégrés logiques à usage spécial pour l'automobile en 2026 est estimée à 3,72 milliards USD, en progression par rapport à la valeur de 2025 de 3,6 milliards USD, avec des projections pour 2031 s'établissant à 4,4 milliards USD, affichant une croissance à un CAGR de 3,39 % sur la période 2026-2031. La demande robuste découle de la pénétration croissante des ADAS, de l'électrification croissante des groupes motopropulseurs et d'une transition progressive vers des architectures électriques/électroniques (E/E) zonales, qui exigent des densités d'intégration plus élevées et des capacités de traitement en temps réel. Les constructeurs automobiles privilégient les circuits intégrés logiques alliant des performances à faible latence et une conformité stricte aux exigences de sécurité fonctionnelle, ce qui incite les fournisseurs à dépasser les dispositifs de base pour adopter des solutions spécifiques aux applications. La résilience de la chaîne d'approvisionnement reste un axe stratégique prioritaire alors que la capacité des plaquettes de silicium sur nœuds matures se resserre dans un contexte de tensions géopolitiques, poussant les équipementiers à diversifier leurs sources d'approvisionnement et à sécuriser des accords de fonderie à long terme. Parallèlement, les conceptions de type Système-en-Boîtier (SiP) orientées chiplet réduisent le coût total de possession en permettant des mises à jour de fonctionnalités incrémentielles sans re-gravure complète des masques.
Principaux enseignements du rapport
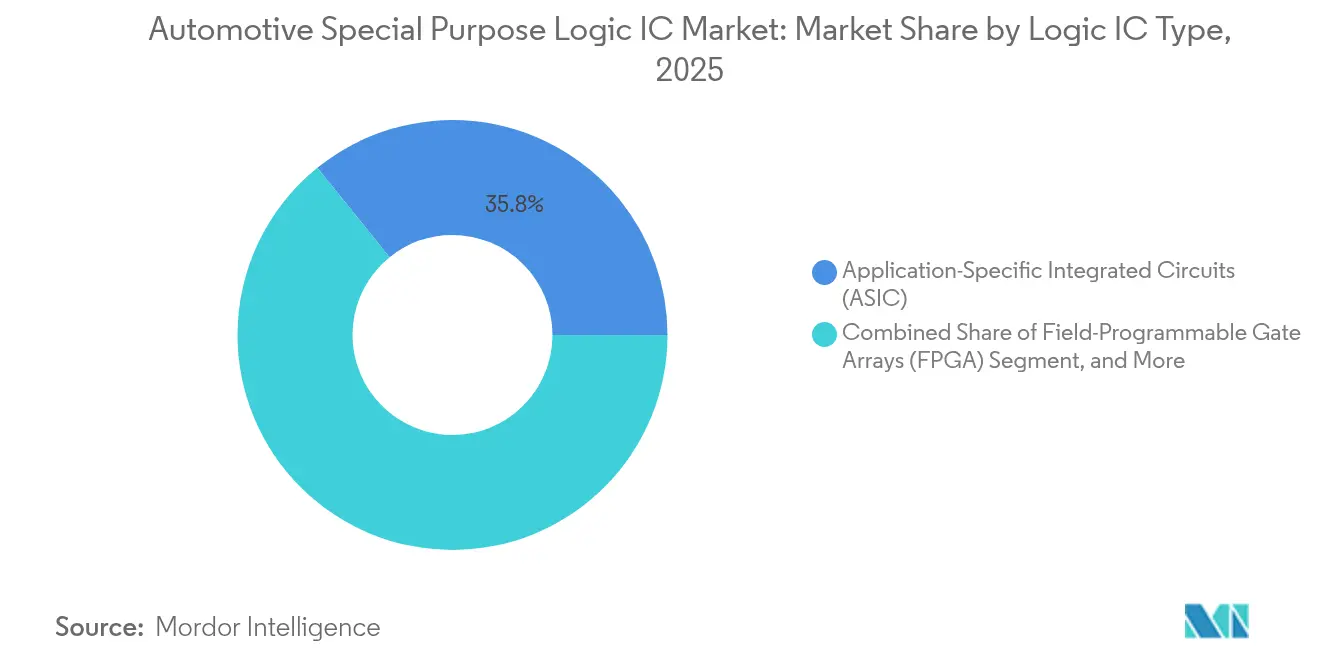
- Par type de circuit intégré logique, les ASIC ont dominé avec une part de revenus de 35,82 % en 2025 ; les FPGA devraient se développer à un CAGR de 3,58 % jusqu'en 2031.
- Par application, les ADAS ont détenu une part de marché de 29,55 % du marché des circuits intégrés logiques à usage spécial pour l'automobile en 2025 et devraient croître à un CAGR de 3,88 % jusqu'en 2031.
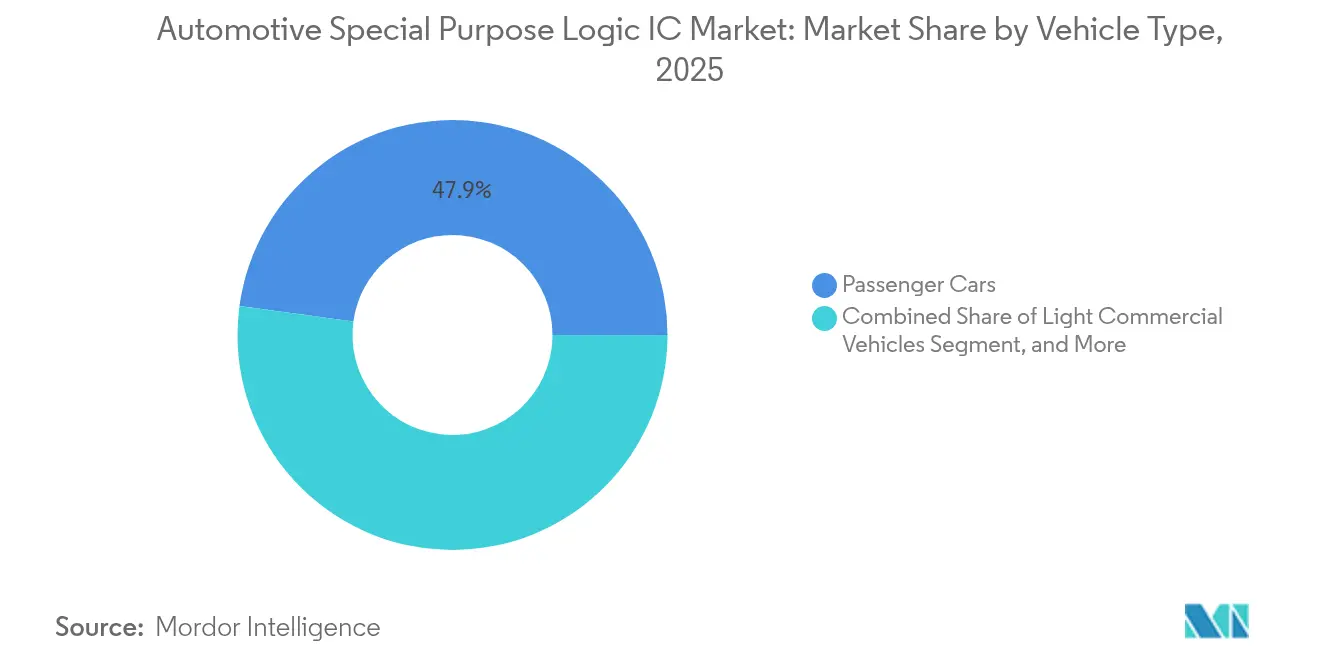
- Par type de véhicule, les voitures particulières ont représenté une part de 47,85 % de la taille du marché des circuits intégrés logiques à usage spécial pour l'automobile en 2025, tandis que les véhicules électriques devraient progresser à un CAGR de 3,95 % jusqu'en 2031.
- Par technologie d'emballage, le SiP a capté 30,76 % des revenus de 2025 et devrait progresser à un CAGR de 3,74 % sur la période de prévision.
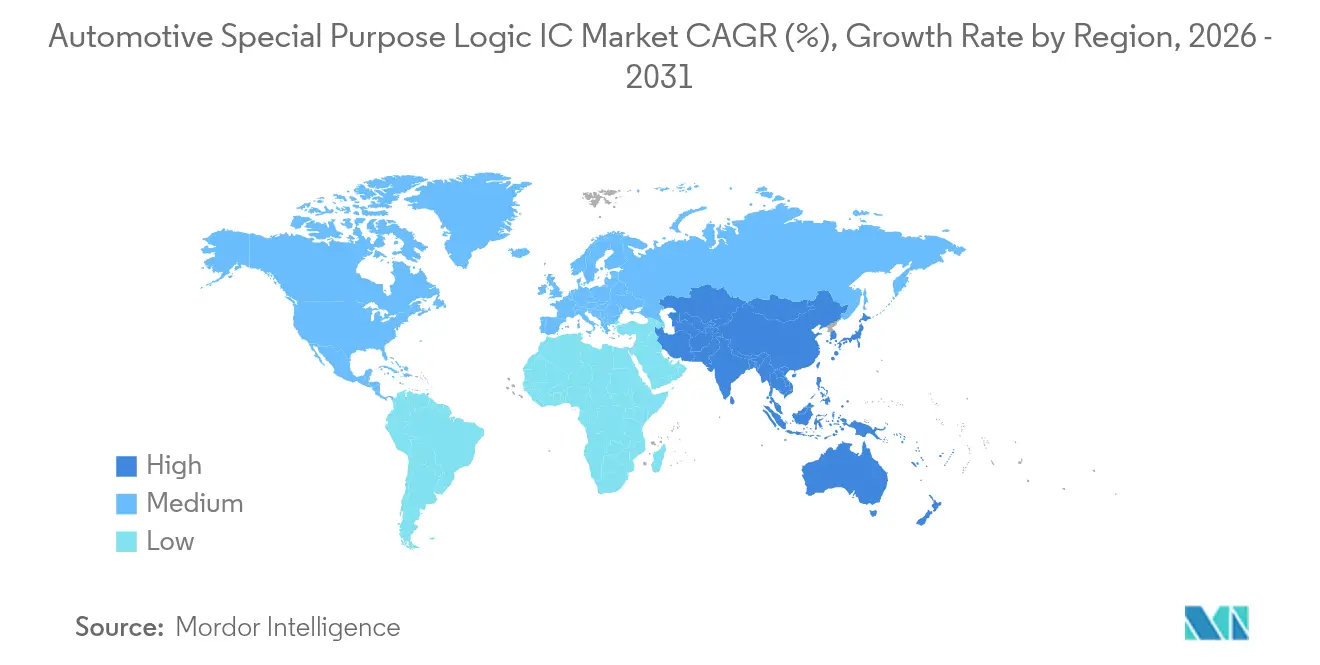
- Par géographie, la région Asie-Pacifique a contribué à 32,05 % des ventes mondiales en 2025 ; elle devrait enregistrer la croissance la plus rapide à un CAGR de 3,46 % de 2025 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DU CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Pénétration croissante des ADAS et de la conduite autonome | +0.8% | Mondial ; adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| L'électrification rapide des groupes motopropulseurs augmente le contenu en circuits intégrés logiques | +0.6% | Cœur Asie-Pacifique ; diffusion vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Les mandats gouvernementaux en matière de sécurité accélèrent la demande de semi-conducteurs | +0.4% | Mondial, porté par le cadre européen | Court terme (≤ 2 ans) |
| Transition vers des architectures E/E zonales/centralisées | +0.3% | Segments premium en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Le SiP à base de chiplet permet une personnalisation rentable | +0.2% | Concentration de la fabrication mondiale en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de la PHY Ethernet automobile pour les dorsales de données à haute vitesse | +0.1% | Segments premium et luxe dans le monde entier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des ADAS et de la conduite autonome
Les mises à jour du protocole Euro NCAP exigent désormais le freinage d'urgence automatique sur les véhicules commerciaux, ce qui stimule immédiatement la demande de dispositifs logiques fusionnant les entrées radar, caméra et LiDAR tout en répondant aux objectifs de sécurité ASIL-D.[1]Commission européenne, personnel, « Sécurité routière — Sécurité des véhicules », Commission européenne, ec.europa.eu Les transitions vers l'autonomie de niveau 3 ont normalisé les architectures en mode verrou à double cœur, incitant les équipementiers à spécifier des ASIC personnalisés réduisant les budgets d'alimentation et les coûts de nomenclature par rapport aux microcontrôleurs à usage général, alors que la disponibilité des ADAS approche celle des ventes de véhicules neufs sur les marchés développés.
L'électrification rapide des groupes motopropulseurs augmentant le contenu en circuits intégrés logiques
Chaque modèle de véhicule électrique à batterie introduit des contrôleurs logiques de plus grande valeur pour la surveillance des batteries, les onduleurs de moteur et les chargeurs embarqués ; la conception de la cellule 4680 de Tesla ajoute à elle seule entre 150 et 200 USD de logique semi-conducteur par véhicule pour la gestion de la batterie.[2]Tesla Investor Relations. « Rapports de résultats trimestriels. » 2024. https://ir.tesla.com/quarterly-earnings Les architectures à 800 V plus répandues dans les véhicules électriques premium créent une nouvelle demande pour les pilotes de grille isolés et la logique tolérante aux défauts, avec des composants SiC et GaN repoussant les fréquences de commutation et les limites thermiques que les dispositifs hérités ne peuvent égaler.[3]Infineon Technologies. « Communiqués de presse 2024. » https://www.infineon.com/cms/en/about-infineon/press/press-releases/2024/
Les mandats gouvernementaux en matière de sécurité accélérant la demande de semi-conducteurs
Le règlement général sur la sécurité de l'UE impose l'assistance intelligente à la vitesse et le freinage d'urgence dans tous les nouveaux véhicules, transformant les exigences législatives en demande tangible de composants en silicium. Ces réglementations visent à améliorer la sécurité routière en réduisant les accidents et les décès grâce à l'utilisation de technologies avancées pour les véhicules. Parallèlement, les propositions de la NHTSA pour les flottes de véhicules lourds et les directives japonaises en matière de sécurité fonctionnelle renforcent encore davantage la demande de circuits intégrés logiques. Ces mesures sont conçues pour assurer la conformité aux normes de sécurité tout en répondant à la complexité croissante des véhicules modernes. Cette tendance offre aux fournisseurs une meilleure visibilité sur leurs carnets de commandes, allégeant la charge financière des coûts de qualification et permettant une planification à long terme de la production et de l'innovation.
Transition vers des architectures E/E zonales/centralisées
La décision de BMW de consolider plus de 100 unités de commande électronique (ECU) en seulement cinq contrôleurs de zone nécessite l'utilisation de circuits intégrés logiques avancés. Ces circuits intégrés doivent gérer diverses tâches et transmettre des données en gigabit via l'Ethernet automobile. Cette transition reflète les efforts de l'industrie pour simplifier les architectures des véhicules, réduire la complexité du câblage et améliorer l'efficacité globale du système. Bien que la logique de pontage, qui assure la compatibilité avec les systèmes plus anciens, connaisse une augmentation de la demande, celle-ci devrait diminuer à mesure que l'industrie effectuera pleinement la transition vers des architectures zonales, qui offrent une évolutivité améliorée et une prise en charge des avancées technologiques futures.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DU CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Complexité stricte du processus de fabrication et limites de densité de défauts | –0.4% | Mondial ; aigu dans les fonderies sur nœuds matures | Long terme (≥ 4 ans) |
| Long cycle de qualification AEC-Q prolongeant le délai de mise sur le marché | –0.3% | Mondial ; variance des tests régionaux | Moyen terme (2-4 ans) |
| Risques géopolitiques autour de l'approvisionnement en plaquettes de silicium sur nœuds matures | –0.2% | Concentrations en Asie-Pacifique ; diffusion mondiale | Court terme (≤ 2 ans) |
| Escalade des coûts NRE des ASIC pour les programmes de véhicules à faible volume | –0.1% | Mondial, véhicules premium | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité stricte du processus de fabrication et limites de densité de défauts
La norme AEC-Q100 Grade 0 impose des taux de DPPM à un seul chiffre de –40 °C à +150 °C. Cette exigence pousse TSMC à mettre en œuvre des ajustements spécialisés dans ses lignes automobiles, ce qui entraîne des taux d'utilisation plus faibles, des coûts unitaires accrus et une capacité de réserve limitée lors des pics de demande. De plus, les durées prolongées de vieillissement accéléré et les boucles SPC plus strictes peuvent allonger le cycle de fabrication en fonderie de jusqu'à 60 % par rapport aux flux utilisés pour la logique grand public. Ces facteurs contribuent collectivement à l'augmentation de la complexité et aux coûts plus élevés associés aux processus de fabrication des semi-conducteurs de qualité automobile.
Long cycle de qualification AEC-Q prolongeant le délai de mise sur le marché
Les fenêtres de qualification s'étendent généralement de 12 à 18 mois, coûtant entre 2 et 5 millions USD supplémentaires pour chaque famille de dispositifs. Cette charge financière écarte les petits innovateurs des marchés de niche et maintient en production le silicium plus ancien plus longtemps que sa pertinence technologique ne le justifierait. Ces retards entravent l'adoption rapide de normes en évolution rapide, telles que la V2X, transformant ce qui aurait pu être des revenus précoces en gains différés. Le processus de qualification prolongé affecte également la capacité des fabricants à répondre rapidement aux demandes du marché, compliquant davantage le paysage concurrentiel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de circuit intégré logique :
les solutions ASIC ancrent le contrôle des coûtsLes ASIC ont représenté 35,82 % du chiffre d'affaires 2025 sur le marché des circuits intégrés logiques à usage spécial, soulignant la préférence des équipementiers pour les économies d'échelle liées aux volumes élevés plutôt que pour la flexibilité de programmation des FPGA. L'adoption des FPGA progresse toutefois le plus rapidement, avec un CAGR de 3,58 %, car les exigences de mise à jour à distance imposent la reconfigurabilité sans rappels mécaniques. La dernière famille de FPGA automobiles d'Intel réduit la consommation d'énergie de 30 % et réduit l'écart de coût, favorisant une intégration plus large là où l'agilité algorithmique est primordiale. La taille du marché des circuits intégrés logiques à usage spécial pour l'automobile pour les implémentations à base de FPGA devrait augmenter régulièrement à mesure que les couches d'autonomie de niveau 3 exigent une adaptabilité du code pour les ajustements de fusion de capteurs.
Les CPLD de second rang servent à des tâches déterministes telles que la logique de déclenchement des airbags, où les temps de réponse en nanosecondes et la consommation en veille quasi nulle l'emportent sur la puissance de calcul brute. Les ASSP restent les choix par défaut pour les volumes intermédiaires lorsque l'économie des ASIC personnalisés est défavorable, offrant aux fournisseurs de rang 1 un équilibre entre le coût unitaire et le risque de calendrier. Dans toutes les catégories, les opportunités du marché des circuits intégrés logiques à usage spécial pour l'automobile s'orientent vers des dispositifs intégrant des moniteurs de sécurité embarqués et des fonctionnalités de démarrage sécurisé imposées par la réglementation sur la cybersécurité de l'UNECE.


Par application :
les ADAS maintiennent leur position dominanteLes ADAS ont généré 29,55 % des revenus du secteur en 2025 et devraient afficher un CAGR de 3,88 % jusqu'en 2031, à mesure que des règles obligatoires de freinage d'urgence automatique et de maintien de voie sont mises en œuvre dans le monde entier. Les charges de calcul des ADAS n'isolent plus la vision ou le radar ; les contrôleurs de domaine centralisés effectuent désormais une fusion de capteurs hétérogènes et des boucles de décision avec une latence inférieure à 50 ms. Le Snapdragon Ride de Qualcomm intègre la matrice logique, les accélérateurs d'IA et les PHY de connectivité dans un seul SoC, reflétant la tendance à la convergence et permettant aux équipementiers de réduire la surface réelle des circuits imprimés jusqu'à 30 %.
L'infodivertissement et la connectivité suivent de près, portés par les habitacles à double écran et la télématique 5G qui élargissent la bande passante mémoire et nécessitent une logique multicœur. Les circuits intégrés logiques pour la gestion du groupe motopropulseur et de la batterie se développent rapidement dans les gammes de véhicules électriques, en particulier à mesure que les plateformes à 800 V se répandent au-delà du segment luxe. L'électronique de carrosserie maintient un rythme régulier, mais la prolifération des fonctionnalités — portes motorisées, éclairage ambiant et contrôle zonal HVAC — continue d'augmenter la densité logique par véhicule. Les segments de logique de sécurité et de sûreté commandent les niveaux ASIL les plus élevés et maintiennent donc des prix de vente moyens premium, amortissant les revenus lorsque les volumes unitaires fléchissent sur des marchés cycliques.
Par type de véhicule :
les véhicules électriques élèvent la valeur du siliciumLes voitures particulières ont conservé une part de 47,85 % en 2025, portées par le volume courant et le contenu ADAS incrémental. Les véhicules électriques se classent comme le suiveur en termes de volume mais comme le moteur de croissance, avec un CAGR de 3,95 %, chaque contrôleur de batterie, boucle thermique et onduleur nécessitant une logique d'isolation, une innovation inédite sur les plateformes à combustion. Le silicium interne de Tesla illustre la verticalisation des équipementiers, réduisant la variance de la nomenclature tout en optimisant la cohérence du micrologiciel. La part de marché des circuits intégrés logiques à usage spécial pour l'automobile, actuellement dominée par les sous-systèmes EV spécialisés, devrait s'élargir à mesure que les marques chinoises exploitent les écosystèmes de semi-conducteurs localisés pour réduire les coûts.
Les véhicules utilitaires légers adoptent les ADAS et la télématique plus rapidement que les camions lourds, bénéficiant des mandats d'électrification pour la livraison urbaine. Les véhicules utilitaires lourds exigent une logique durcie avec une durée de vie de 15 ans, poussant les fournisseurs à garantir des plannings de disponibilité prolongés, souvent sur des nœuds de processus matures où les données de fiabilité sur le terrain restent abondantes.
Par technologie d'emballage :
le SiP compresse le facteur de formeLe SiP a dominé avec une part de 30,76 % en 2025, et son CAGR de 3,74 % souligne l'appétit des équipementiers pour des modules à encombrement réduit répondant aux normes AEC-Q100 sans qualifications de composants multiples. Le dernier SiP automobile d'Amkor réduit la surface du circuit imprimé de moitié par rapport aux assemblages discrets et facilite le routage thermique dans les batteries denses. La taille du marché des circuits intégrés logiques à usage spécial pour l'automobile issue des conceptions centrées sur le SiP continuera d'augmenter à mesure que les méthodologies à base de chiplet permettent aux concepteurs de mélanger des blocs de propriété intellectuelle critiques sur des puces fonctionnelles connues.
Les approches MCM dominent encore les onduleurs de traction haute puissance où la dissipation thermique exclut les boîtiers compacts. Les boîtiers discrets persistent dans les modèles d'entrée de gamme sensibles aux coûts et les retrofits du marché secondaire, bien que même ces segments adoptent des formats QFN à broches plus nombreuses plutôt que des empreintes SOIC plus anciennes.
Analyse géographique
Marché des circuits intégrés logiques à usage spécial pour l'automobile en Asie-Pacifique
L'Asie-Pacifique a généré 32,05 % des revenus mondiaux en 2025 et est en bonne voie pour atteindre un CAGR de 3,46 % d'ici 2031, portée par la capacité de production de la Chine dépassant 30 millions de véhicules, des subventions agressives pour les véhicules électriques et un écosystème fabless domestique en expansion. Le Japon apporte une expertise technique grâce à Renesas et Rohm, exportant des circuits intégrés logiques qui ancrent les chaînes d'approvisionnement mondiales. La Corée du Sud fournit une capacité de traitement en aval mais s'oriente davantage vers la mémoire ; néanmoins, les services de fonderie automobile de Samsung attirent des contrats de conception auprès des équipementiers occidentaux.
Marché des circuits intégrés logiques à usage spécial pour l'automobile en Amérique du Nord
L'Amérique du Nord se classe en deuxième position, soutenue par des normes fédérales strictes de sécurité des véhicules à moteur et par l'appétit des consommateurs pour des systèmes ADAS haut de gamme. Le cadre USMCA incite à l'approvisionnement localisé en semi-conducteurs, et les subventions du CHIPS Act canalisent des milliards vers les capacités automobiles en 28 nm et 16 nm, bien que les démarrages effectifs de tranches de silicium accusent un retard jusqu'à la fin de la décennie. La Gigafactory Tesla d'Austin stimule la demande de circuits logiques pour onduleurs de traction et de pilotes de grille haute tension, approvisionnés en partie auprès de fournisseurs nationaux.
Marché des circuits intégrés logiques à usage spécial pour l'automobile en Europe
L'Europe demeure un creuset technologique, mené par les marques de luxe allemandes. Les normes strictes en matière de CO₂ et le Pacte vert accélèrent les ventes de véhicules électriques, stimulant ainsi la demande de circuits intégrés logiques pour la gestion des batteries et d'électronique de puissance à haute efficacité. Des défis en matière de résilience de l'approvisionnement apparaissent, le Brexit compliquant les flux de composants transmanche ; cependant, les équipementiers continentaux diversifient leurs sources de tranches de silicium par le biais de coentreprises avec STMicroelectronics, NXP et GlobalFoundries afin de sécuriser la production sur nœuds technologiques matures.

Paysage réglementaire
La demande de circuits logiques intégrés à usage spécifique pour l'automobile est façonnée par des exigences de sécurité, de cybersécurité et de mise à jour logicielle qui augmentent le contenu en silicium et relèvent les seuils de qualification. La norme ISO 26262 relative à la sécurité fonctionnelle (y compris ISO 26262-11 pour les semi-conducteurs) établit la base de la conception et de la vérification axées sur l'ASIL, tandis que la norme ISO/SAE 21434 relative à l'ingénierie de la cybersécurité relie les processus de développement produit et de réponse aux incidents tout au long du cycle de vie du véhicule.
Au niveau de l'homologation des véhicules, les règlements R155 (système de gestion de la cybersécurité) et R156 (système de gestion des mises à jour logicielles) du WP.29 de la CEE-ONU incitent les constructeurs et les fournisseurs à déployer des contrôles auditables en vue de l'homologation de type. Cette exigence encourage les fournisseurs de circuits logiques à intégrer le démarrage sécurisé, des moniteurs de sécurité matériels et des architectures compatibles avec les mises à jour dans les contrôleurs de domaine et zonaux. La politique industrielle influe également sur la localisation de l'approvisionnement et la planification de la résilience, et l'EU Chips Act (enveloppe de programme de 43 milliards d'EUR) est cité par les parties prenantes comme un levier pour développer les capacités en semi-conducteurs pertinentes pour les dispositifs qualifiés pour l'automobile.
Analyse de la chaîne de valeur
La chaîne de valeur va de l'EDA et de l'activation de propriété intellectuelle à la conception des semi-conducteurs et à la fabrication de plaquettes, souvent sur des nœuds matures qualifiés pour l'automobile de 28/16 nm, puis passe par l'assemblage et les tests. À l'étape suivante, les intégrateurs de rang 1 incorporent ces dispositifs dans les ECU et les contrôleurs zonaux émergents. Des fournisseurs tels qu'Infineon, NXP, Renesas, STMicroelectronics et Texas Instruments ancrent généralement des engagements de plateforme de longue durée avec les fournisseurs de rang 1, où la qualification AEC-Q et la conformité ISO 26262 soutiennent de longs cycles de contrôle des modifications et des traînées de revenus prolongées pour les familles de dispositifs éprouvés.
La résilience de la fabrication et de l'approvisionnement est également déterminante. La dépendance envers les fonderies est significative pour de nombreux dispositifs logiques automobiles et de classe MCU, et TSMC est fréquemment cité dans les flux qualifiés pour l'automobile, tandis que certains acteurs conservent une capacité de fabrication interne plus importante, comme Renesas. À mesure que l'électrification se développe, les contraintes de l'écosystème se déplacent également vers des capacités spécialisées d'emballage et d'assemblage, y compris l'interconnexion avancée et les processus à haute fiabilité. Cela accroît l'importance stratégique de la capacité OSAT et des lignes de back-end qualifiées pour l'automobile, en parallèle de l'approvisionnement en plaquettes front-end.
Paysage concurrentiel
Le marché est modérément consolidé, les principaux acteurs s'appuyant sur des relations avec les équipementiers établies de longue date et de vastes portefeuilles AEC-Q. L'acquisition d'GaN Systems par Infineon pour 3,2 milliards USD en octobre 2024 renforce sa pile de logique haute tension et de puissance pour les entraînements de véhicules électriques à 800 V. L'expansion de capacité de 2,8 milliards USD de NXP au Texas et en Arizona, annoncée en septembre 2024, sécurise l'approvisionnement national en plaquettes de silicium automobile dans un contexte de tension des fonderies.
Renesas a lancé son SoC R-Car Gen4 en août 2024, combinant logique, accélération d'IA et sécurité réseau sur une seule puce pour prendre en charge les charges de calcul d'autonomie de niveau 3. STMicroelectronics et CATL ont formé une coentreprise en juillet 2024, ciblant la logique de gestion des batteries, ce qui garantit une demande captive auprès du principal fournisseur de batteries de Chine. Nvidia, Qualcomm et Intel intensifient la pression concurrentielle en faisant converger les circuits intégrés logiques traditionnels, les GPU et la propriété intellectuelle de connectivité dans des plateformes de calcul automobile unifiées, comme en témoigne le lancement du Snapdragon Ride Flex de Qualcomm en juin 2024. Les dépôts de brevets pour les circuits intégrés logiques automobiles ont augmenté de 40 % d'une année sur l'autre, signalant un paysage de propriété intellectuelle encombré où les innovateurs de niche peuvent se différencier grâce à des optimisations ASIL-B/C ou à des processus à très faible courant de fuite pour la gestion des batteries.
Leaders du secteur des circuits intégrés logiques à usage spécial pour l'automobile
Infineon Technologies AG
NXP Semiconductors N.V.
Renesas Electronics Corporation
STMicroelectronics N.V.
Texas Instruments Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des circuits intégrés logiques à usage spécial pour l'automobile
- Infineon Technologies AG
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Qualcomm Incorporated
- Broadcom Inc.
- NVidia Corporation
- Marvell Technology, Inc.
- Intel Corporation
- ON Semiconductor Corporation
- Microchip Technology Inc.
- Rohm Co., Ltd.
- Lattice Semiconductor Corporation
- MediaTek Inc.
- Toshiba Electronic Devices & Storage Corporation
- Skyworks Solutions, Inc.
- Socionext Inc.
- Himax Technologies, Inc.
- Synaptics Incorporated
- HiSilicon Technologies Co., Ltd.
- Achronix Semiconductor Corporation
Lire l’analyse des entreprises de circuits intégrés logiques à usage spécial pour l'automobile

Opportunités de marché et perspectives d'avenir
Un espace blanc s'ouvre pour les circuits logiques compagnons hautement intégrés et conformes en matière de sécurité, dédiés à l'alimentation et au réseau, dans les architectures E/E zonales et centralisées, en particulier là où les constructeurs consolident les ECU et resserrent les objectifs de latence et de sécurité fonctionnelle. Les puces système de base (SBC) et les points d'intégration autour de la gestion de l'alimentation, des interfaces réseau et des moniteurs de sécurité pour les contrôleurs de domaine se démarquent comme une voie de commercialisation à court terme. Les frictions d'approvisionnement observables confirment cette tendance, avec des délais de livraison pour les dispositifs liés aux SBC cités à plus de 38 semaines en juin 2026, indiquant une demande non satisfaite et une priorisation par les constructeurs et les fournisseurs de rang 1.
La dynamique de la chaîne d'approvisionnement et des coûts crée également des opportunités pour les fournisseurs capables de sécuriser une capacité qualifiée pour l'automobile sur des nœuds matures tout en offrant une intégration qui réduit la charge de qualification. Les mesures de repricing du milieu de l'année 2026 mentionnées chez les principaux fournisseurs de semi-conducteurs automobiles, notamment NXP, ST, TI, Infineon et Renesas, indiquent une prime pour la capacité qualifiée, le support de longue durée de vie et la fiabilité validée. Parallèlement, les architectures de véhicules définis par logiciel et de calcul centralisé augmentent la demande de circuits logiques dotés de fonctionnalités de cybersécurité intégrées, alignées sur les flux de travail R155/R156 de la CEE-ONU et la norme ISO/SAE 21434, favorisant les fournisseurs capables de fournir une sécurité auditable et des bases matérielles compatibles avec les mises à jour, ainsi que des preuves de sécurité fonctionnelle.
Recent Industry Developments in Marché des circuits intégrés logiques à usage spécial pour l'automobile
- Juillet 2026 : Micron renforce l'écosystème automobile grâce à des accords stratégiques avec des clients majeurs de rang 1, notamment Qualcomm, Visteon, HARMAN, JOYNEXT, DENSO, Astemo et Hyundai Mobis, afin de sécuriser un approvisionnement en mémoire à long terme. Sécurise l'approvisionnement en mémoire à long terme pour les systèmes ADAS automobiles et l'informatique embarquée, renforçant la résilience mémoire face aux demandes de données liées à l'IA et à l'évolution des architectures véhiculaires.
- Juillet 2026 : Micron et Ford signent un accord stratégique pour sécuriser l'approvisionnement en mémoire/stockage pour la production de véhicules de nouvelle génération, soutenu par l'expansion de capacité de l'usine de Manassas. Garantit l'approvisionnement en mémoire/stockage pour les plateformes de nouvelle génération de Ford, consolidant Micron comme épine dorsale mémoire pour l'initiative de véhicule défini par logiciel de Ford.
- Juillet 2026 : Micron et General Motors signent un accord stratégique pour fournir de la mémoire LPDRAM, NOR et UFS NAND pour les systèmes d'habitacle et ADAS dotés d'IA. Plateformes mémoire pour la feuille de route cockpit/ADAS dotée d'IA de GM, renforçant les capacités de calcul centrées sur les données de GM grâce à un approvisionnement en mémoire sécurisé.


Marché des circuits intégrés logiques à usage spécial pour l'automobile Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre le chiffre d'affaires généré par les circuits intégrés logiques à usage spécial utilisés dans les véhicules, où le dispositif est conçu pour une fonction automobile définie et vendu aux équipementiers et aux chaînes d'approvisionnement à plusieurs niveaux pour l'électronique embarquée.
Exclusions du périmètre : nous excluons les circuits logiques généraux à usage courant vendus pour des utilisations finales non automobiles. Nous excluons également les dispositifs analogiques discrets, les capteurs, les mémoires et les dispositifs de puissance, même lorsqu'ils sont livrés dans des véhicules.
Aperçu de la segmentation
- Par type de circuit intégré logique
- Produits standard spécifiques à une application (ASSP)
- Circuits intégrés spécifiques à une application (ASIC)
- Réseaux logiques programmables in situ (FPGA)
- Dispositifs logiques programmables complexes (CPLD)
- Par application
- Systèmes avancés d'aide à la conduite (ADAS)
- Infodivertissement et connectivité
- Groupe motopropulseur et gestion de la batterie
- Électronique de carrosserie et confort
- Systèmes de sécurité et de sûreté
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules utilitaires lourds
- Véhicules électriques (BEV, PHEV, FCEV)
- Par technologie d'emballage
- Système-en-Boîtier (SiP)
- Module multi-puces (MCM)
- Boîtier de circuit intégré discret
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du bassin de demande et des règles qui rendent un circuit intégré logique conforme aux normes automobiles, puis par le rattachement de ces éléments au contenu lectronique des véhicules. Nous nous appuyons sur des sources publiques telles que les données de production de véhicules de l'OICA et les statistiques d'électrification de l'AIE, ainsi que sur les références réglementaires de sécurité de la NHTSA et de l'UNECE, et sur des portails de données commerciales tels qu'UN Comtrade pour comprendre la direction des expéditions et les évolutions de la composition.
Nous examinons également les dépôts de documents des entreprises, les présentations de résultats et les articles de presse réputés pour comprendre le positionnement des produits, les commentaires sur les capacités et l'orientation des prix sur les nœuds technologiques matures. En complément, nous utilisons des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les enregistrements d'importation et d'exportation au niveau des expéditions afin de vérifier si les tendances unitaires concordent avec les indicateurs publics. Ces sources documentaires sont illustratives et non exhaustives, et de nombreuses autres références ont été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour confirmer ce qui est considéré comme une logique à usage spécial dans les achats réels, et pour vérifier la cohérence des volumes unitaires, de l'évolution des prix de vente moyens et du calendrier des cycles de conception. Nous nous entretenons avec des équipes de semi-conducteurs, des parties prenantes de l'électronique automobile et des experts orientés vers les canaux de distribution en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses puissent être confrontées à la manière dont les programmes sont attribués et dont les composants sont qualifiés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Directeurs généraux : 16 % | Asie-Pacifique : 41 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 34 % |
| Acteurs de plus petite taille : 16 % | Managers : 60 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante et ascendante, dans laquelle la production de véhicules par région est reconstituée en un bassin de demande électronique adressable. Nous filtrons ensuite ce bassin en fonction de la pénétration des applications clés utilisant la logique à usage spécial. Des fourchettes de prix de vente moyens par catégorie sont appliquées aux besoins unitaires estimés pour obtenir le chiffre d'affaires, et nous recoupons les totaux avec des approximations ascendantes sélectives telles que le prix des dispositifs échantillonnés multiplié par les volumes implicites. Lorsque la couverture est disponible, nous utilisons également des vérifications auprès des fournisseurs et des canaux de distribution.
Les données qui influencent significativement le modèle comprennent la production de véhicules légers et de véhicules utilitaires, le taux d'adoption des fonctionnalités ADAS et de connectivité, la part des groupes motopropulseurs électrifiés qui modifie le contenu de commande, les évolutions du mix d'emballage vers les SiP et les styles d'intégration similaires, ainsi que les délais de qualification automobile qui retardent la comptabilisation des revenus jusqu'aux années de début de production. Lorsque la vue ascendante est insuffisante pour les fournisseurs de plus petite taille, les lacunes sont comblées par des fourchettes de parts éclairées par les entretiens et par la triangulation de la direction des expéditions et des informations financières publiques.
Les prévisions utilisent une analyse de scénarios ancrée sur les perspectives de production de véhicules et la pénétration des fonctionnalités. Nous lissons ensuite la progression des prix de vente moyens pour refléter la maturité des nœuds technologiques et les tendances à la réduction des coûts. Les hypothèses sont examinées avec les répondants primaires afin que la vision prospective reste alignée sur la cadence des plateformes et la visibilité des attributions de programmes.
Cycle de validation des données et de mise à jour
La validation est effectuée par le biais de plusieurs vérifications, notamment en comparant les résultats du modèle à des signaux indépendants tels que les tendances du contenu en semi-conducteurs automobiles, la direction des flux commerciaux et les variations de la production régionale. Lorsque des écarts importants apparaissent, nous révisons les hypothèses des facteurs déterminants, revérifions les calculs, puis recontactons les experts concernés si le problème pointe vers une incompréhension du périmètre ou des prix.
Le travail est examiné par étapes par des analystes avant validation, afin que les incohérences soient éliminées tôt et que les modifications en phase finale soient limitées. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent la demande, l'offre ou les prix. Avant la livraison, un analyste effectue une nouvelle vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des circuits intégrés logiques à usage spécial pour l'automobile selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les circuits intégrés logiques à usage spécial pour l'automobile varient souvent parce que chaque éditeur trace la frontière différemment sur ce qui est comptabilisé. Les hypothèses de prix et de contenu électronique par véhicule ne sont pas toujours clairement énoncées, ce qui ajoute une couche supplémentaire d'incertitude. Les différences dans le choix de l'année de base et le calendrier des devises ajoutent également du bruit, même lorsque les éditeurs suivent un récit de croissance similaire.
Les principales lacunes proviennent généralement de la question de savoir si des catégories logiques adjacentes sont intégrées, de la manière dont le modèle traite les transferts internes par rapport aux ventes externes sur le marché libre, et de la rapidité avec laquelle les prix de vente moyens sont supposés baisser sur les nœuds de processus matures. Un autre problème courant est la posture de prévision, où certains chiffres reflètent une montée en puissance agressive de la pénétration de l'ADAS sans vérifier les délais de qualification et les cycles de plateforme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,72 milliards USD (2026) | |
| Bureau de recherche sectorielle A | 6,20 milliards USD (2024) | Utilise un périmètre de circuits intégrés logiques plus large et une année de base antérieure, et semble mélanger des revenus de logique automobile plus larges qui ne se limitent pas aux dispositifs à usage spécial, ce qui gonfle le total. |
| Cabinet de conseil mondial B | 9,59 milliards USD (2025) | Semble plus proche d'un total de circuits intégrés logiques automobiles, et la hausse est cohérente avec la comptabilisation de la logique générale et du contenu en circuits intégrés connexes par véhicule avec des prix de vente moyens supposés plus élevés et une montée en puissance plus rapide des fonctionnalités. |
Le tableau montre un large écart qui s'explique principalement par les limites des catégories. Dans le modèle de Mordor Intelligence, le chiffre d'affaires est comptabilisé uniquement pour les circuits intégrés logiques à usage spécial vendus dans des applications automobiles définies, et les totaux sont recoupés à l'aide de la production de véhicules, des taux d'adoption de l'ADAS et de l'électrification, ainsi que des signaux de mix d'emballage, afin que les catégories de logique automobile plus larges ne soient pas comptées en double.


Questions clés auxquelles le rapport répond
Quelle est l'évaluation de 2026 pour les circuits intégrés logiques à usage spécial pour l'automobile ?
Le marché est évalué à 3,72 milliards USD en 2026.
Quel taux de croissance annuel composé est prévu jusqu'en 2031 ?
Un CAGR de 3,39 % est prévu entre 2026 et 2031.
Quelle application d'utilisation finale se développe le plus rapidement ?
Les systèmes avancés d'aide à la conduite génèrent la dynamique la plus forte, progressant à un CAGR de 3,88 %.
Pourquoi les constructeurs automobiles privilégient-ils encore les solutions à base d'ASIC ?
Les ASIC équilibrent l'efficacité des coûts à volume élevé avec la personnalisation de la sécurité fonctionnelle, en faisant un choix pratique malgré une flexibilité moindre que les FPGA.
Comment la technologie Système-en-Boîtier aide-t-elle les programmes d'électronique des véhicules ?
Le SiP consolide plusieurs puces dans un seul encombrement, réduisant la surface de la carte jusqu'à 50 % tout en atteignant les objectifs de fiabilité AEC-Q100.
Quelle région géographique affiche la plus forte expansion de la demande ?
L'Asie-Pacifique mène la croissance à un CAGR de 3,46 % grâce à la production de véhicules électriques en Chine et à une chaîne d'approvisionnement locale en semi-conducteurs robuste.
Dernière mise à jour de la page le:



