
Taille et part du marché des circuits intégrés (CI) logiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
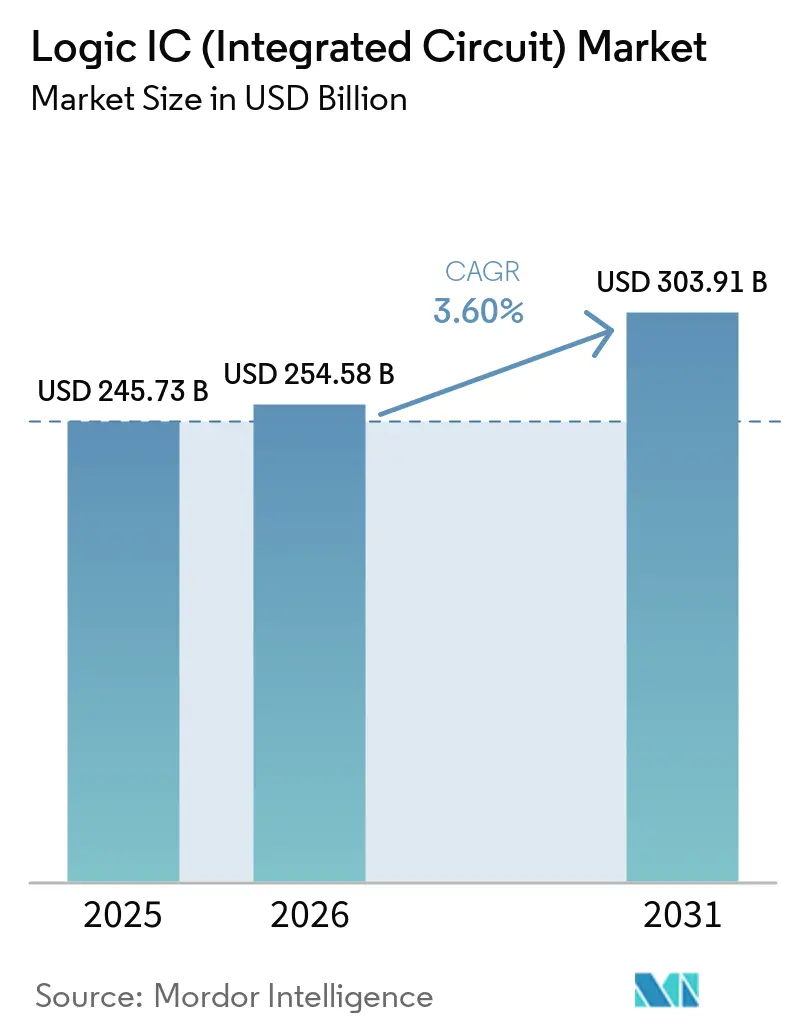
| Taille du Marché (2026) | 254.58 Milliards de dollars |
| Taille du Marché (2031) | 303.91 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.60 % |
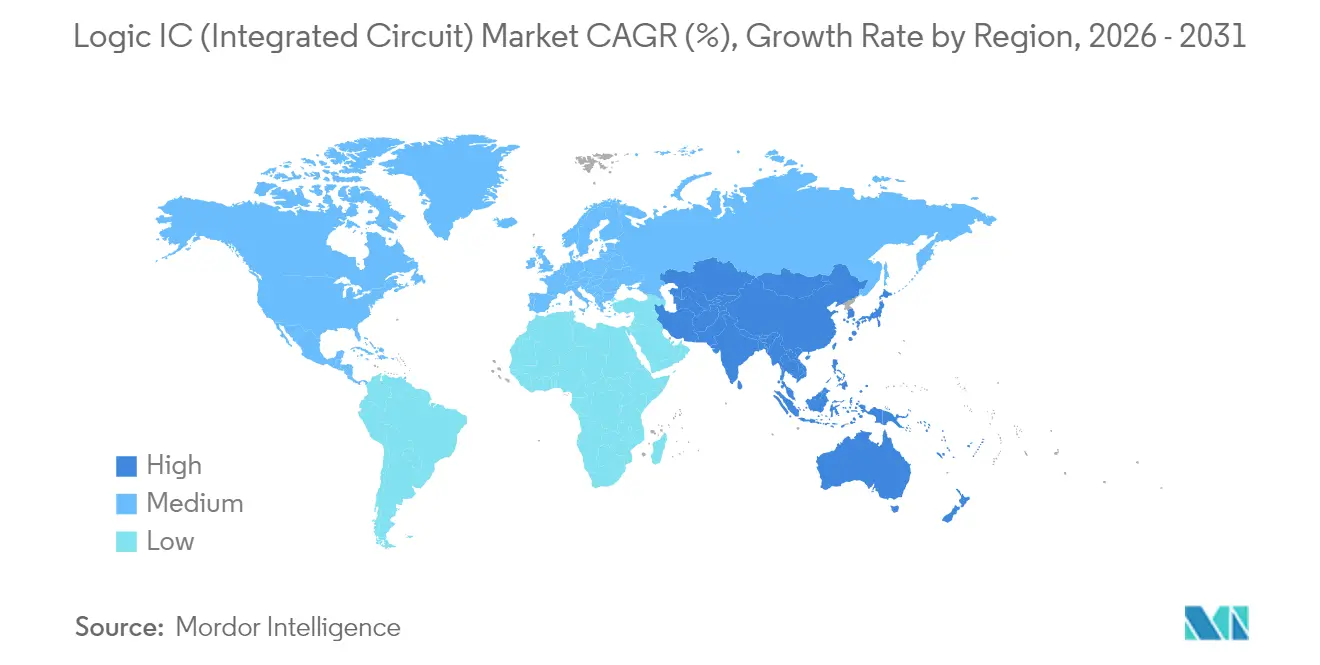
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
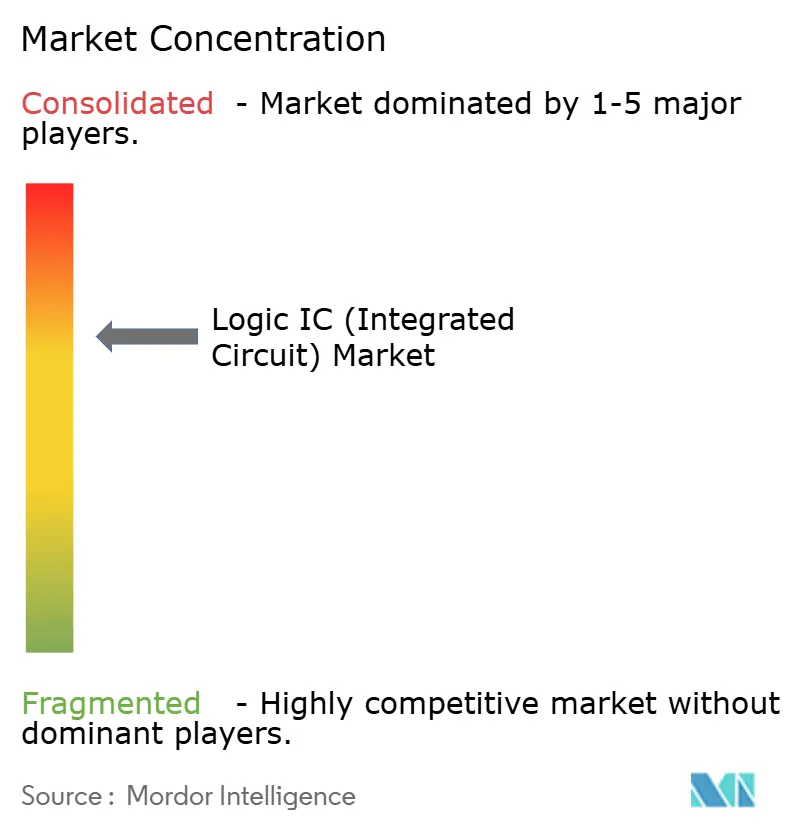
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des circuits intégrés (CI) logiques par Mordor Intelligence
La taille du marché des circuits intégrés logiques était évaluée à 245,73 milliards USD en 2025 et devrait croître de 254,58 milliards USD en 2026 pour atteindre 303,91 milliards USD d'ici 2031, à un TCAC de 3,60 % durant la période de prévision (2026-2031). Une croissance en volume supérieure à celle du chiffre d'affaires indiquait une tendance déflationniste sur les nœuds matures, même si les prix des tranches à ≤5 nm dépassaient les pics historiques. L'inférence par IA en périphérie de réseau, les contrôleurs de domaine automobiles et l'empaquetage hétérogène en chiplets ont conjointement remodelé le marché des circuits intégrés logiques en réorientant les investissements vers des conceptions à ultra-faible latence, des améliorations de la fiabilité et des capacités d'empaquetage avancées. La concentration géographique autour de l'Asie-Pacifique est restée une arme à double tranchant : la région offrait le coût de puce le plus bas tout en exposant les chaînes d'approvisionnement aux chocs géopolitiques. La dynamique concurrentielle est restée oligopolistique, les dix premiers fournisseurs détenant 67 % du chiffre d'affaires en 2024, mais l'émergence de start-ups spécialisées dans les accélérateurs d'IA a signalé des ouvertures technologiques pour de nouveaux entrants.[1]Semiconductor Industry Association, « Part de marché mondiale des semi-conducteurs et statistiques du secteur », semiconductors.org
Principaux points à retenir du rapport
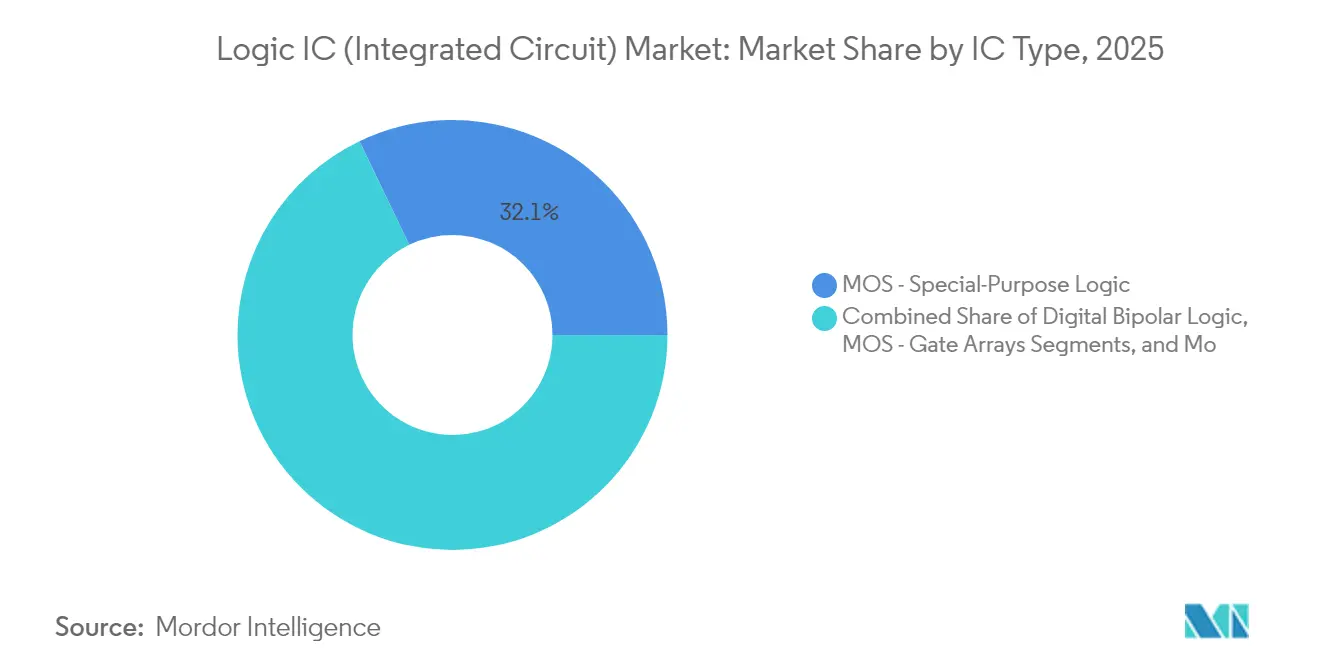
- Par type de CI, la logique MOS à usage spécial était en tête avec 32,12 % de la part de marché des circuits intégrés logiques en 2025 ; le segment devrait se développer à un TCAC de 5,74 % jusqu'en 2031.
- Par nœud technologique, la catégorie 20-44 nm détenait 37,02 % de la part de chiffre d'affaires en 2025, tandis que les nœuds ≤5 nm sont prévus de croître à un TCAC de 11,08 % jusqu'en 2031.
- Par taille de tranche, les substrats de 300 mm ont capturé 67,74 % de la taille du marché des circuits intégrés logiques en 2025 et devraient progresser à un TCAC de 6,05 % jusqu'en 2031.
- Par application, la logique automobile affichait la perspective de TCAC la plus rapide à 8,02 %, la plus élevée parmi tous les usages finaux, tandis que l'infrastructure informatique et de communication conservait la plus grande part de 34,62 % en 2025.
- Par géographie, l'Asie-Pacifique représentait 33,05 % du chiffre d'affaires de 2025 ; l'Amérique du Nord devrait enregistrer le TCAC régional le plus élevé à 4,41 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande portée par l'IA en périphérie de réseau pour des circuits intégrés logiques à ultra-faible latence | +1.2% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête | Moyen terme (2-4 ans) |
| ADAS automobile et contrôleurs de domaine nécessitant une logique à haute fiabilité | +0.8% | Mondial, avec l'Europe et l'Amérique du Nord comme marchés principaux | Long terme (≥ 4 ans) |
| Incitations gouvernementales aux fonderies à nœuds avancés | +0.6% | Amérique du Nord, Europe et certaines régions d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégration hétérogène 3D/2.5D accélérant le contenu en circuits intégrés logiques par boîtier | +0.5% | Mondial, avec Taïwan et la Corée du Sud comme pôles de fabrication | Moyen terme (2-4 ans) |
| Prolifération rapide de nœuds IoT alimentés par batterie nécessitant une logique Sub-µW | +0.4% | Mondial, avec une forte adoption en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande portée par l'IA en périphérie de réseau pour des circuits intégrés logiques à ultra-faible latence
Le déploiement de l'IA en périphérie de réseau a déplacé les charges de travail d'inférence depuis les centres de données en nuage vers des processeurs embarqués nécessitant des temps de réaction inférieurs à la milliseconde. En 2024, l'Akida Pico de BrainChip a délivré 0,35 TOPS/W, réduisant les budgets de puissance de 90 % par rapport aux DSP conventionnels. EdgeCortix a prévu que ces dispositifs d'IA en périphérie de réseau pourraient capter 40 % du chiffre d'affaires des semi-conducteurs pour l'IA d'ici 2027, car les robots autonomes, les drones et les appareils portables ne peuvent pas tolérer une latence de nuage de 50 à 100 ms. Les systèmes de perception en temps réel nécessitant le traitement des données image et LiDAR en moins de 10 ms, les concepteurs de circuits intégrés logiques se sont tournés vers des accélérateurs de réseaux de neurones épars. La convergence de l'informatique en périphérie de réseau 5G et de l'inférence par IA a créé une opportunité adressable de 15 milliards USD pour la logique spécialisée d'ici 2028, renforçant la trajectoire de croissance du marché des circuits intégrés logiques.
L'ADAS automobile et les contrôleurs de domaine nécessitent une logique à haute fiabilité.
Les véhicules à définition logicielle ont consolidé plusieurs ECU en contrôleurs de domaine centralisés soumis aux niveaux de sécurité ISO 26262. En 2024, Renesas a introduit le SoC R-Car V4H qui fusionnait contrôle en temps réel, inférence par IA et cybersécurité sur une puce en 28 nm. La famille ADCU de Continental a atteint 171 TOPS avec des composants certifiés AEC-Q100, et la plateforme Hardware 4.0 de Tesla visait 1 000 TOPS, démontrant un bond décuplé en quatre ans. Les circuits intégrés logiques automobiles affichaient donc des majorations de prix de 3 à 5 fois par rapport à leurs équivalents grand public, maintenant la résilience des marges même dans un cycle déflationniste pour les nœuds matures. L'impératif de fiabilité a conduit à des contrats d'approvisionnement à long cycle de vie qui ont approfondi la fidélisation des clients et soutenu la demande sur le marché des circuits intégrés logiques.
Incitations gouvernementales aux fonderies à nœuds avancés
Le CHIPS Act américain de 2024 a réservé 52 milliards USD tandis que le Fonds national pour les circuits intégrés de Chine a ajouté 47 milliards USD, orientant l'économie des fonderies en faveur d'une capacité localisée. Le site d'Intel dans l'Ohio, d'une valeur de 20 milliards USD, vise la logique à 2 nm d'ici 2027, et GlobalFoundries a obtenu 1,5 milliard USD pour étendre ses lignes 14/22 nm pour les clients automobiles et de défense. Des programmes parallèles en Europe ont réservé 43 milliards EUR (50,56 milliards USD) pour doubler la part du continent dans la production de semi-conducteurs d'ici 2030. Les subventions ont stimulé les commandes d'outils à lithographie ultraviolette extrême ; ASML a signalé des délais de livraison de 18 mois pour les unités EUV High-NA en 2025. Les dépenses d'investissement motivées par les incitations ont amorti l'offre et élargi la diversité géographique, soutenant une croissance à un chiffre moyen dans le marché des circuits intégrés logiques sur l'horizon de prévision.
Intégration hétérogène 3D/2.5D accélérant le contenu en circuits intégrés logiques par boîtier
L'empaquetage avancé permet aux architectes de contourner les limites de taille de puce en interconnectant verticalement et latéralement des chiplets. En 2024, le procédé SoIC de TSMC offrait une densité de transistors 10 fois supérieure à celle des équivalents planaires, tandis que le MI300 d'AMD fusionnait des puces CPU, GPU et HBM sur un interposeur 2.5D. Le Ponte Vecchio d'Intel regroupait 47 chiplets dans un seul boîtier, illustrant comment l'intégration hétérogène multipliait la valeur logique par système sans pénalités de rendement monolithique. La plateforme PAM4 à 1,6 Tbps en 3 nm de Marvell a en outre souligné les gains de bande passante rendus possibles par l'empaquetage 2.5D. La vague de l'empaquetage a donc amplifié le contenu unitaire même si les géométries individuelles des puces rétrécissaient, augmentant l'intensité du chiffre d'affaires au sein du marché plus large des circuits intégrés logiques.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulots d'étranglement des équipements de lithographie ultraviolette extrême | -0.9% | Mondial, affectant toutes les productions à nœuds avancés | Court terme (≤ 2 ans) |
| Escalade des coûts NRE de conception et des frais de licence de propriété intellectuelle <5 nm | -0.7% | Mondial, avec l'impact le plus fort sur les petites maisons de conception | Moyen terme (2-4 ans) |
| Contrôles à l'exportation géopolitiques sur les outils EDA et les équipements de procédé | -0.5% | Chine et Russie principalement, avec des effets de débordement au niveau mondial | Moyen terme (2-4 ans) |
| Pénurie mondiale de talents en conception logique avancée et en vérification | -0.4% | Mondial, avec des pénuries aiguës en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement des équipements de lithographie ultraviolette extrême
ASML demeurait le seul fournisseur d'outils EUV, et chaque machine High-NA coûtait 350 millions USD tout en nécessitant 18 mois pour être livrée. Le débit limité freinait la capacité sub-3 nm : les trois grandes fonderies avaient besoin de plus de 200 unités d'ici 2030, mais la production annuelle d'ASML plafonnait à environ 60 systèmes. La feuille de route 18A d'Intel dépendait de la disponibilité du High-NA, repoussant la production à risque vers 2027. Les pertes de rendement dues aux erreurs de superposition sub-nanométriques aggravaient les contraintes de capacité, limitant l'offre du marché des circuits intégrés logiques jusqu'à la maturité des nouvelles générations d'outils.
Escalade des coûts NRE de conception et des frais de licence de propriété intellectuelle <5 nm
Les mises en fabrication sub-5 nm nécessitaient entre 500 millions et 1,5 milliard USD, excluant tous sauf les acteurs aux poches les plus profondes. TSMC facturait 18 000 USD par tranche en 3 nm, soit 50 % de plus qu'en 5 nm. Des blocs de propriété intellectuelle tels que l'ARM Cortex-X925 affichaient des redevances 40 % plus élevées par rapport aux cœurs précédents, tandis que les cycles de vérification s'étiraient sur 24 à 36 mois.[2]Arm Ltd., « Licence du cœur CPU Cortex-X925 », arm.com La barrière des coûts a réduit le nombre de maisons de conception qualifiées à moins de 50 dans le monde, ralentissant l'innovation en pointe et tempérant la croissance sur ce segment du marché des circuits intégrés logiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de CI :
les ASIC d'IA pilotent la transformation de la logique MOSLa logique MOS à usage spécial a capturé une part de 32,12 % du marché des circuits intégrés logiques en 2025 et est en passe d'afficher un CAGR de 5,74 % jusqu'en 2031. Ce segment est porté par les accélérateurs d'intelligence artificielle qui compensent l'inefficacité des processeurs à usage général. Les divulgations de Meta en 2024 concernant les réseaux de multiplication-accumulation ont mis en évidence des gains de débit spécifiques aux applications de l'ordre de 10x par rapport aux cœurs scalaires traditionnels. La taille du marché des circuits intégrés logiques pour les dispositifs MOS orientés intelligence artificielle devrait progresser à un rythme supérieur à celui du marché global, à mesure que les hyperscalers internalisent leurs feuilles de route en matière de silicium personnalisé.
La demande de logique MOS à usage général, de réseaux de portes, de circuits intégrés logiques à usage spécial pour les communications et de pilotes/contrôleurs a progressé régulièrement dans l'électronique grand public et les modules de groupe motopropulseur. L'électrification automobile a injecté des volumes supplémentaires dans les circuits intégrés de pilotage MOS qui supervisent les systèmes de batteries. Parallèlement, la logique bipolaire numérique a conservé une valeur de niche dans les circuits aérospatiaux durcis aux radiations. Le lancement par Samsung en 2024 de puces d'intelligence artificielle non binaires a renforcé la tendance vers une logique dédiée, indiquant un paysage de fournisseurs de plus en plus segmenté.


Par nœud technologique :
les nœuds avancés s'accélèrent malgré les barrières de coûtsLe groupe ≤5 nm s'est développé à un TCAC de 11,08 % jusqu'en 2031, stimulé par l'IA, le calcul haute performance et les applications mobiles haut de gamme prêtes à absorber des coûts de tranche élevés. La taille du marché des circuits intégrés logiques associée aux nœuds ≤5 nm devrait bondir parallèlement à l'adoption de l'empaquetage avancé. Dans le même temps, la classe 20-44 nm a conservé une part de 37,02 % en 2025, soutenant l'infotainment, le contrôle industriel et l'IoT à coût maîtrisé. La montée en puissance du 3 nm de TSMC en 2024 a offert une densité 60 % supérieure par rapport au 5 nm, mais la prime en a limité l'utilisation aux produits phares.
Les nœuds 10-19 nm comblaient les écarts de coût et de performance, servant les smartphones de milieu de gamme et les passerelles périphériques. La tranche ≥45 nm subsistait comme option à fort volume pour les systèmes à forte composante analogique dans les variateurs de moteurs et les capteurs. La politique industrielle de la Chine a canalisé des milliards vers l'autonomie à 14 nm et 28 nm, renforçant la capacité des nœuds intermédiaires même si l'attention mondiale se portait vers les 2-3 nm. Par conséquent, le marché des circuits intégrés logiques affichait un profil bifurqué : le volume résidait dans les nœuds matures, mais les réserves de profit se consolidaient en pointe.
Par taille de tranche :
la domination des 300 mm stimule les économies d'échelleLe format 300 mm détenait 67,74 % de la part de marché des circuits intégrés logiques en 2025 et a enregistré un TCAC de 6,05 % jusqu'en 2031 en raison de sa supériorité en nombre de puces par tranche. Le passage de 200 mm à 300 mm a réduit le coût unitaire jusqu'à 40 %, propulsant une expansion brownfield continue à Taïwan, en Corée du Sud et aux États-Unis. Infineon a néanmoins étendu sa capacité automobile en 200 mm pour ancrer la résilience de l'approvisionnement, reflétant une préférence atypique pour les fonderies éprouvées parmi les constructeurs automobiles.
Les lignes ≤150 mm approvisionnaient les semi-conducteurs composés et les dispositifs MEMS où prévalaient les procédés de spécialité en petits lots. GlobalFoundries a choisi d'équilibrer son empreinte patrimoniale en 200 mm avec de nouvelles lignes en 300 mm, une stratégie qui se couvrait contre la cyclicité et maximisait l'utilisation des outillages. Bien que des évaluations du format 450 mm réapparaissaient périodiquement, le consensus était que les coûts de conversion l'emportaient sur les économies pour les tailles de puces de circuits intégrés logiques inférieures à 150 mm², laissant le 300 mm comme point optimal pour la fabrication sur le marché principal des circuits intégrés logiques.
Par application :
la croissance automobile dépasse les segments traditionnelsL'électronique automobile a enregistré un TCAC de 8,02 % jusqu'en 2031, le plus rapide au sein du marché des circuits intégrés logiques, car les véhicules électriques et autonomes intégraient 2 000 à 3 000 dispositifs logiques par unité. Les contrôleurs de domaine à eux seuls portaient 200 à 500 USD de contenu logique, nettement au-dessus des niveaux historiques. L'infrastructure informatique et de communication a préservé une part de 34,62 % en 2025 mais a fait face à des améliorations d'utilisation qui réduisaient la demande en silicium par serveur. Les CPU EPYC d'AMD ont consolidé les charges de travail à quatre sockets en une seule, soulignant les contraintes d'efficacité dans les centres de données.
L'électronique grand public s'est modérée face à la saturation des smartphones, bien que la réalité augmentée/virtuelle et les appareils portables aient injecté de nouveaux vecteurs pour la logique spécialisée. L'automatisation industrielle et les initiatives Industrie 4.0 ont maintenu une expansion à un chiffre moyen tandis que les usines numérisaient leurs couches de détection et de contrôle. Les dispositifs médicaux ont progressé dans la chaîne de valeur avec une logique implantable exigeant des cycles de validation prolongés, générant des marges durables malgré des volumes plus faibles. L'interaction entre la fiabilité automobile et l'innovation grand public a élargi le panorama applicatif qui sous-tend le marché des circuits intégrés logiques.
Analyse géographique
Marché des circuits logiques (circuits intégrés) en Asie-Pacifique
L'Asie-Pacifique a représenté 33,05 % des revenus de 2025 et a progressé à un CAGR de 4,12 %, soutenue par la part de 64,9 % de Taïwan dans la fonderie et le développement accéléré de fabs domestiques en Chine. Les frictions politiques ont incité les clients multinationales à diversifier leurs sources d'approvisionnement en dehors du détroit de Taïwan, mais TSMC a conservé son leadership technologique à 3 nm et lors des premiers tape-outs à 2 nm. La Chine a investi 143 milliards USD jusqu'en 2030 pour élever ses capacités de fonderie vers le nœud 7 nm, réduisant progressivement mais sans combler l'écart avec les acteurs de pointe.
Marché des circuits logiques (circuits intégrés) en Amérique du Nord
L'Amérique du Nord a utilisé le CHIPS Act pour faire passer sa part de production de 10 % en 2025 à 22 % d'ici 2031. Le complexe d'Intel en Ohio représentait la plus grande installation logique en greenfield de la région, visant une production à risque à 2 nm d'ici 2027. Les États-Unis ont bénéficié de la demande en accélérateurs d'intelligence artificielle, en microélectronique aérospatiale et de défense, ainsi qu'en contrôleurs de domaine automobile, mais une pénurie projetée de 67 000 travailleurs qualifiés d'ici 2030 risquait de freiner la montée en cadence.
Marché des circuits logiques (circuits intégrés) en Europe, Asie-Pacifique et Moyen-Orient
L'Europe s'est positionnée autour de ses atouts dans les secteurs automobile et industriel. Le Chips Act européen de 43 milliards EUR (50,56 milliards USD) a fixé un objectif de 20 % de la production mondiale d'ici 2030, en s'appuyant sur des pôles en Allemagne et en France. Infineon et STMicroelectronics se sont réorientés vers des plateformes logiques de puissance et à sécurité critique adaptées au transport électrifié et aux usines intelligentes. Les investissements parallèles au Japon, en Israël et dans le Golfe visaient à acquérir des positions, mais restaient sous-dimensionnés par rapport au cœur tripolaire de l'Asie de l'Est, de l'Amérique du Nord et de l'Europe occidentale, ces régions conservant leur rôle de zones de demande à forte croissance plutôt que de cœurs de production du marché des circuits logiques.

Paysage réglementaire
La réglementation affectant les circuits intégrés logiques est de plus en plus façonnée par les contrôles à l'exportation liés à la sécurité nationale pour l'informatique avancée et par les politiques industrielles qui lient l'expansion des capacités aux incitations publiques. Aux États-Unis, le Department of Commerce, par l'intermédiaire du Bureau of Industry and Security (BIS), continue d'affiner les Export Administration Regulations pour les circuits intégrés d'informatique avancée, y compris une règle finale provisoire de janvier 2025 qui a clarifié les attentes en matière de diligence raisonnable pour la conformité aux contrôles mis à jour et au filtrage des utilisations finales.
En Europe, la Commission européenne a fait avancer une politique axée sur la souveraineté dans le cadre de l'European Chips Act (Règlement (UE) 2023/1781 entré en vigueur en septembre 2023) et, en juin 2026, a adopté une proposition pour le Chips Act 2.0 qui met l'accent sur la cartographie des vulnérabilités et des dépendances de la chaîne d'approvisionnement. Les discussions politiques en 2026 ont également porté sur l'examen par les États-Unis d'un nouveau cadre pour les exportations de puces d'IA, qui conditionnerait l'accès à des engagements d'investissement dans des centres de données d'IA américains, ajoutant une complexité de conformité pour les concepteurs, les fonderies et les distributeurs desservant la demande transfrontalière en IA et en calcul haute performance.
Analyse de la chaîne de valeur
La chaîne de valeur des circuits intégrés logiques couvre l'architecture et la propriété intellectuelle (cœurs CPU/GPU/accélérateurs et IP d'interface), les flux EDA et de vérification, la fabrication de plaquettes (IDM et fonderies), le packaging avancé et les tests, puis l'intégration de modules et de systèmes par les OEM et les hyperscalers. La production de pointe reste fortement concentrée : la logique sub-7 nm dépend fortement d'un petit nombre de fonderies, tandis que la chaîne d'équipements comprend des dépendances à source unique ou limitée, notamment ASML pour la lithographie EUV, ainsi que des fournisseurs en amont tels que Carl Zeiss SMT (optique) et TRUMPF (lasers d'excitation EUV), les fournisseurs japonais assurant l'essentiel des photorésines EUV.
Les contraintes en aval se sont rapprochées de l'amont pour la logique fortement orientée IA, la capacité de packaging avancé (y compris les offres de classe CoWoS) et la disponibilité de la HBM agissant comme facteurs limitants du débit, aux côtés de la disponibilité des équipements EUV. L'atténuation des risques de la chaîne d'approvisionnement se traduit également par une diversification géographique et des programmes d'investissement pluriannuels, y compris l'expansion de la fabrication aux États-Unis et le développement de l'écosystème, avec des constructions à l'échelle de campus reliant la capacité de plaquettes, le packaging et l'approvisionnement en matériaux critiques dans un modèle opérationnel davantage ancré régionalement.
Paysage concurrentiel
Le marché des circuits intégrés logiques est resté oligopolistique : dix entreprises représentaient la majorité du chiffre d'affaires de 2024. TSMC contrôlait 64,9 % des ventes de fonderies tierces grâce à son leadership technologique, tandis que Samsung captait 9,3 % en poussant les structures Gate-All-Around dans les premiers essais clients. La stratégie de fonderie revitalisée d'Intel a obtenu le soutien du CHIPS Act mais cherchait encore à obtenir une large adoption par les clients, soulignant que les dépenses d'investissement en outillage sont un facteur nécessaire mais insuffisant de différenciation.
La stratégie a évolué de la mise à l'échelle horizontale vers la spécialisation verticale. NVIDIA dominait les accélérateurs d'IA via le verrouillage logiciel, tandis que le MI300 d'AMD combinait des puces CPU, GPU et HBM pour cibler les charges de travail hétérogènes. Le programme de silicium interne de Meta a mis en évidence la tendance des hyperscalers à s'auto-approvisionner en moteurs d'inférence de base pour réduire les dépenses d'exploitation et affiner les performances.[4]Meta Platforms, « Brevets d'architecture matérielle pour l'apprentissage automatique », patent.nweon.com EdgeCortix et BrainChip sont entrés en lice avec des architectures neuromorphiques et de flux de données reconfigurables optimisées pour le déploiement en périphérie de réseau, démontrant comment l'innovation de niche peut sécuriser des sockets que ni les titulaires x86 ni ceux d'Arm n'optimisent.
La technologie d'empaquetage est devenue un nouveau champ de bataille. La plateforme SoIC de TSMC et le X-Cube de Samsung offraient un empilement tranche à tranche avec des pas de microbilles inférieurs à 10 µm, tandis qu'Intel poursuivait des substrats à noyau de verre pour étendre la surface de puce limitée par le réticule. Parce que l'empaquetage avancé détermine la densité thermique et la bande passante de l'interposeur, le leadership dans cette couche renforçait le levier de tarification des fonderies. Par conséquent, les fournisseurs qui intégraient les nœuds frontaux avec des écosystèmes d'empaquetage propriétaires ont renforcé leur position sur le marché des circuits intégrés logiques.
Leaders du secteur des circuits intégrés (CI) logiques
-
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
-
STMicroelectronics N.V.
-
Renesas Electronics Corporation
-
Analog Devices, Inc.
-
Broadcom Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des circuits logiques (circuits intégrés)
- Intel Corporation
- Taiwan Semiconductor Manufacturing Company Limited (TSMC)
- Samsung Electronics Co., Ltd.
- Texas Instruments Incorporated
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- onsemi (ON Semiconductor Corp.)
- Renesas Electronics Corporation
- Analog Devices, Inc.
- Broadcom Inc.
- Infineon Technologies AG
- Microchip Technology Incorporated
- Toshiba Electronic Devices & Storage Corp.
- Skyworks Solutions, Inc.
- ROHM Co., Ltd.
- Marvell Technology, Inc.
- MediaTek Inc.
- Silicon Laboratories Inc.
- Lattice Semiconductor Corporation
- Dialog Semiconductor Plc (Renesas)

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où les goulets d'étranglement en matière de capacités croisent des charges de travail en forte croissance liées à l'IA et à l'électrification, notamment dans le packaging avancé, l'alimentation électrique et le calcul critique pour la sécurité. La preuve que le packaging devient un différenciateur central est illustrée par TSMC, qui a signalé en 2026 une utilisation en production du CoWoS de taille 5,5 réticule avec un rendement supérieur à 98 %, ce qui ouvre une voie permettant aux fournisseurs de circuits intégrés logiques de capter un contenu par package plus élevé grâce aux chiplets et aux interconnexions à large bande passante, plutôt que de s'appuyer uniquement sur la réduction des nœuds.
Les programmes de localisation et les engagements de capitaux importants ouvrent également de l'espace pour les fournisseurs qualifiés capables de répondre aux exigences d'approvisionnement national et d'assurance tout en maintenant des performances de pointe. En 2026, TSMC a élargi son empreinte d'investissement prévue en Arizona (y compris des usines supplémentaires visant les 2 nm et au-delà), et Intel a annoncé un investissement de 5 milliards d'EUR pour étendre la capacité de fabrication à Leixlip, en Irlande, pour la production du nœud Intel 3. Ensemble, ces mouvements élargissent l'écosystème adressable pour les équipements, les matériaux, le packaging et les tests, ainsi que les services de conception desservant les feuilles de route logiques avancées et les marchés finaux réglementés tels que l'infrastructure de centres de données et le calcul automobile.
Recent Industry Developments in Marché des circuits logiques (circuits intégrés)
- Juillet 2026 : TSMC s'est engagé à investir 100 milliards d'USD supplémentaires pour son site en Arizona, portant l'investissement total prévu dans l'État à 265 milliards d'USD et ajoutant quatre usines supplémentaires visant les technologies 2 nm et plus avancées. Cet investissement élargit la capacité logique de pointe en Amérique du Nord et renforce la diversification de la chaîne d'approvisionnement pour les clients recherchant un approvisionnement géographiquement résilient.
- Mai 2026 : Analog Devices a annoncé un accord définitif pour acquérir Empower Semiconductor pour 1,5 milliard d'USD dans le cadre d'une transaction entièrement en numéraire. Cet accord élargit le portefeuille d'alimentation haute densité d'ADI, qui soutient les besoins d'alimentation électrique liés au calcul logique avancé, y compris les conceptions d'infrastructures d'IA.
- Décembre 2024 : Intel a obtenu 7,86 milliards d'USD de subventions dans le cadre du CHIPS Act pour soutenir l'expansion de la fabrication et l'avancement des procédés sur ses sites de l'Ohio et de l'Arizona. Cette subvention a renforcé le rôle des incitations publiques dans l'accélération de la capacité de fabrication avancée nationale et le développement de l'écosystème de fournisseurs associé.


Marché des circuits logiques (circuits intégrés) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette méthodologie, le marché est défini comme le chiffre d'affaires généré par la vente de circuits intégrés logiques qui exécutent des fonctions de logique numérique dans les principaux équipements et systèmes d'utilisation finale à l'échelle mondiale.
Exclusions du périmètre : nous excluons les circuits intégrés de mémoire, les circuits intégrés analogiques, les composants discrets et les circuits intégrés de gestion de l'alimentation, sauf s'ils sont vendus dans le cadre d'une gamme de produits de circuits intégrés logiques.
Aperçu de la segmentation
-
Par type de CI
- Logique bipolaire numérique
-
Logique MOS
- À usage général
- Tableaux de portes
- Pilotes / Contrôleurs
- Cellules standard
- À usage spécial
-
Par nœud technologique
- ≥ 45 nm
- 20-44 nm
- 10-19 nm
- 7-9 nm
- ≤ 5 nm
-
Par taille de tranche
- ≤150 mm
- 200 mm
- 300 mm
-
Par application
- Électronique grand public
- Automobile
- Infrastructure informatique et de communication
- Ordinateur / Centre de données
- Industrie et automatisation
- Dispositifs médicaux et de santé
- Autres applications
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- France
- Royaume-Uni
- Pays nordiques
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Taïwan
- Corée du Sud
- Japon
- Inde
- Reste de l'Asie-Pacifique
-
Amérique du Sud
- Brésil
- Mexique
- Argentine
- Reste de l'Amérique du Sud
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire établit les paramètres de ce qui est comptabilisé comme chiffre d'affaires des circuits intégrés logiques et de la manière dont le bassin de demande se comporte par marché final. Nous nous sommes appuyés sur des références publiques et non payantes telles que les publications de la World Semiconductor Trade Statistics (WSTS), les mises à jour de la Semiconductor Industry Association (SIA), les indicateurs commerciaux et industriels de l'OCDE, les séries macroéconomiques de la Banque mondiale et les statistiques commerciales de l'USITC, dans la mesure où elles contribuent à expliquer les flux électroniques et le calendrier des cycles.
Parallèlement, nous avons examiné les rapports annuels, les présentations aux investisseurs et les commentaires sur les résultats des entreprises semiconductrices cotées afin de comprendre les évolutions du mix produit et les mouvements de prix typiques dans les portefeuilles à forte composante logique. Nous avons analysé des brevets et des articles techniques pour identifier les transitions de nœuds technologiques qui influencent ultérieurement les prix de vente moyens et le mix de production. Un abonnement payant aux données financières des entreprises et une base de données de brevets distincte ont été utilisés de manière sélective pour recouper les répartitions de chiffre d'affaires et éviter les doubles comptages entre les catégories de circuits intégrés adjacentes. Les sources mentionnées ici sont illustratives, et nous avons eu recours à des références supplémentaires lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour valider la manière dont le chiffre d'affaires des circuits intégrés logiques est classifié en pratique, et pour tester la robustesse des hypothèses relatives aux prix, au mix de nœuds et à la demande des marchés finaux. Nous avons échangé avec un panel de fournisseurs de composants, de participants à la distribution et de parties prenantes OEM ou EMS en aval dans les Amériques, la zone EMEA et la zone APAC, afin que le modèle reflète le comportement d'achat et les conditions actuelles du cycle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 12 % | APAC : 44 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 34 % |
| Acteurs de plus petite taille : 18 % | Managers : 50 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une construction descendante dans laquelle les signaux de chiffre d'affaires mondial des semiconducteurs sont reconstitués en un bassin de demande de circuits intégrés logiques en appliquant des parts de catégories et des schémas d'exposition aux marchés finaux validés lors des entretiens. Les totaux sont ensuite corroborés par des approximations ascendantes sélectives, telles que des agrégations de chiffre d'affaires de fournisseurs échantillonnés, des vérifications de canaux et un contrôle de cohérence prix de vente moyen multiplié par volume pour des familles de composants représentatives, avant que les chiffres définitifs ne soient arrêtés.
Quelques caractéristiques structurelles du marché ont été traitées comme des données d'entrée fondamentales, car elles influencent le marché des circuits intégrés logiques de manière visible. Il s'agit notamment du mix de nœuds technologiques (par exemple, les transitions entre les nœuds 20-44 nm et les nœuds de pointe), du mix de tailles de plaquettes (exposition 200 mm versus 300 mm), de la demande des marchés finaux provenant de l'électronique grand public, de l'automobile, des infrastructures informatiques et de communication, ainsi que des ordinateurs ou centres de données, et du rythme des cycles de renouvellement des produits qui influencent la demande unitaire. Lorsqu'une répartition directe du chiffre d'affaires n'était pas observable, les lacunes ont été traitées à l'aide de règles d'allocation prudentes liées à la famille de produits la plus proche rapportée, suivies d'une revue avec les données issues des entretiens.
Pour les prévisions, une analyse de scénarios est utilisée autour du cycle des semiconducteurs, puis une légère régression multivariée est appliquée pour relier la croissance des circuits intégrés logiques à des facteurs clés tels que la dynamique de la production électronique, la direction des dépenses d'investissement en infrastructure et le calendrier prévu des transitions de nœuds. Les hypothèses sont itérées jusqu'à ce que la trajectoire de prévision s'aligne sur les attentes des experts en matière de normalisation des prix et d'évolution du mix, et jusqu'à ce que la croissance implicite paraisse cohérente avec les signaux de demande observés sur le terrain.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation entre les résultats du modèle, les signaux de marché indépendants et ce que les répondants décrivent comme les conditions actuelles d'achat et de gestion des stocks. Les écarts importants déclenchent une vérification approfondie de l'alignement du périmètre, du calendrier de conversion des devises et de la question de savoir si une hypothèse de marché final surestime ou sous-estime une variation de court cycle.
Avant la validation finale, les résultats font l'objet de plusieurs étapes de révision interne, au cours desquelles les anomalies sont remises en question et les hypothèses clés sont revérifiées par rapport aux mises à jour publiques les plus récentes disponibles. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des retournements de cycle brutaux, des changements majeurs de capacité ou des évolutions de politique qui modifient les flux commerciaux électroniques. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du dimensionnement du marché des circuits intégrés logiques par Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les circuits intégrés logiques peuvent différer considérablement, même lorsque le nom du sujet semble similaire, car les règles de comptage sous-jacentes aux chiffres ne sont pas identiques. Les différences proviennent généralement de ce qui est traité comme un composant logique par opposition à une puce logique au sens large, de l'année choisie comme base et des hypothèses retenues concernant l'évolution des prix et du mix de nœuds au cours du cycle.
L'écart principal provient du chevauchement du périmètre avec les processeurs centraux, les processeurs graphiques et autres puces de calcul, où Mordor Intelligence traite le marché comme le chiffre d'affaires généré par les circuits intégrés logiques au sein de familles de types de circuits intégrés définies et d'applications d'utilisation finale, plutôt que de comptabiliser l'ensemble de l'univers des puces logiques que certaines sources regroupent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 254,58 milliards USD (2026) | |
| Éditeur spécialisé A | 189,40 milliards USD (2024) | Utilise un cadre de puce logique plus large pouvant inclure des processeurs centraux et des processeurs graphiques, et ancre la croissance sur une année de base et une fenêtre de prévision différentes, ce qui modifie le point du cycle et la trajectoire de prix implicite. |
| Cabinet de conseil régional B | 186,09 milliards USD (2024) | Présente une trajectoire de croissance plus rapide avec des contrôles peu visibles du mix de nœuds et de la pondération des marchés finaux, et la description du périmètre suggère une inclusion plus large de la logique standard et des catégories spécifiques aux applications susceptibles d'intégrer des chiffres d'affaires de circuits intégrés adjacents. |
L'écart entre les estimations devient plus facile à expliquer lorsque le périmètre est cartographié avec soin et que le calendrier est aligné sur le cycle des semiconducteurs. En maintenant le décompte lié à des familles de circuits intégrés logiques clairement définies et en vérifiant les résultats à l'aide de contrôles de cohérence pratiques sur le chiffre d'affaires et le mix, le chiffre final reste traçable jusqu'à des données d'entrée reproductibles plutôt qu'à un regroupement de catégories larges.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des circuits intégrés logiques et ses perspectives de croissance ?
Le marché s'élevait à 254,58 milliards USD en 2026 et devrait atteindre 303,91 milliards USD d'ici 2031, affichant un TCAC de 3,60 %.
Quel type de CI contribue le plus à la part du marché des circuits intégrés logiques ?
La logique MOS à usage spécial, principalement les accélérateurs d'IA, a contribué à hauteur de 32,12 % du chiffre d'affaires de 2025 et se développe à un TCAC de 5,74 %.
À quelle vitesse les nœuds technologiques ≤5 nm croissent-ils par rapport aux autres nœuds ?
Le segment ≤5 nm progresse à un TCAC de 11,08 %, le plus rapide parmi toutes les catégories de procédés.
Pourquoi l'automobile est-elle le segment d'application à la croissance la plus rapide ?
Les véhicules à définition logicielle intègrent désormais jusqu'à 3 000 dispositifs logiques, stimulant la demande en logique automobile à un TCAC de 8,02 % jusqu'en 2031.
Quelle région devrait ajouter le plus de nouvelles capacités de circuits intégrés logiques ?
L'Amérique du Nord est en passe de doubler sa part de production de 10 % à 22 % d'ici 2031 grâce aux projets de fonderies soutenus par le CHIPS Act.
Quelle est la principale contrainte d'approvisionnement pesant sur la production de circuits intégrés logiques avancés ?
La disponibilité des outils de lithographie EUV High-NA provenant d'un seul fournisseur limite l'expansion de la capacité sub-3 nm à court terme.
Dernière mise à jour de la page le:



