
Taille et part du marché de la logistique minière en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
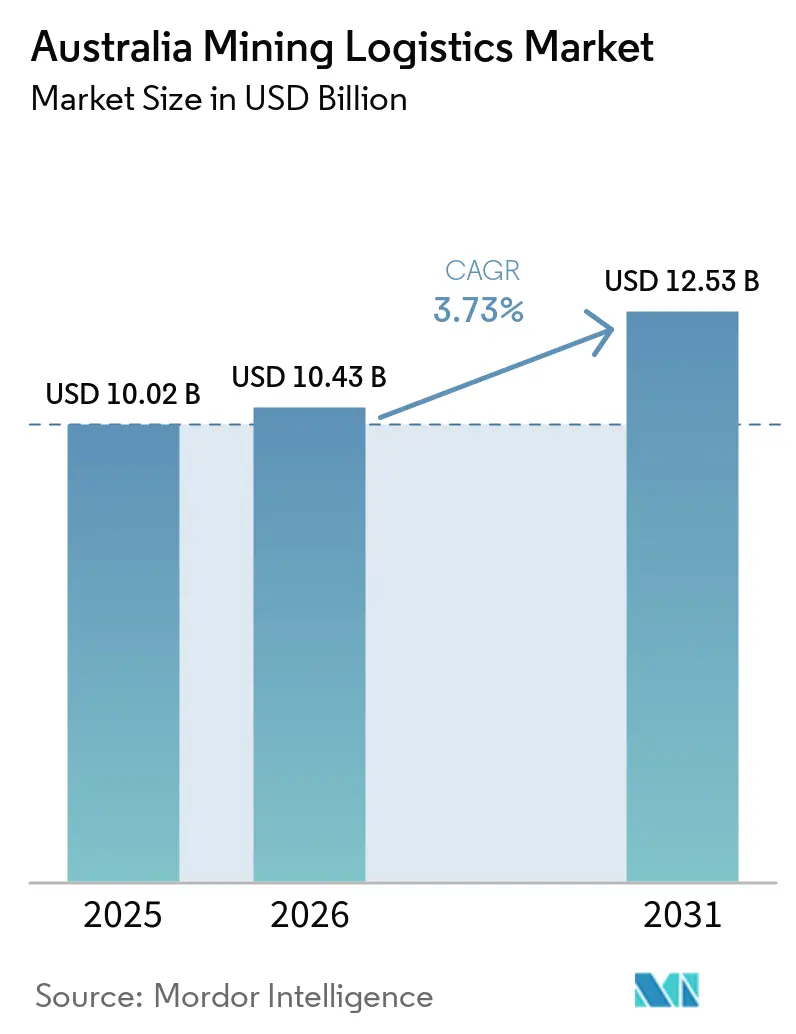
| Taille du marché de l'année de base (2025) | 10.02 Milliards de dollars |
| Taille du Marché (2026) | 10.43 Milliards de dollars |
| Taille du Marché (2031) | 12.53 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.73 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique minière en Australie par Mordor Intelligence
La taille du marché de la logistique minière en Australie était évaluée à 10,02 milliards USD en 2025 et devrait croître de 10,43 milliards USD en 2026 pour atteindre 12,53 milliards USD d'ici 2031, à un TCAC de 3,73 % au cours de la période de prévision (2026-2031).
La hausse des volumes de transport en vrac de minerai de fer, les dépenses d'investissement fédérales et étatiques soutenues dans les corridors de transport lourd et l'adoption rapide des opérations ferroviaires autonomes maintiennent le marché de la logistique minière en Australie sur une trajectoire de croissance stable, axée sur l'efficacité. Les technologies numériques, notamment les locomotives AutoHaul et les jumeaux numériques à l'échelle du réseau, réduisent la consommation de carburant, minimisent les temps d'arrêt imprévus et améliorent la rotation des stocks, ce qui contribue à stabiliser les coûts par tonne même lorsque les prix du diesel et la pénurie de main-d'œuvre exercent une pression à la hausse. Parallèlement, l'émergence des exportations de lithium, de terres rares et de cuivre oblige les opérateurs à repenser leurs réseaux autour de flux multi-produits flexibles plutôt que de pipelines mono-produit. Les engagements publics d'une valeur de 14 milliards AUD (8,71 milliards USD) pour la modernisation des voies ferrées et des ports entre 2024 et 2026 créent une marge de capacité qui amortit les perturbations liées aux conditions météorologiques et les fluctuations des prix des matières premières.
Principaux enseignements du rapport
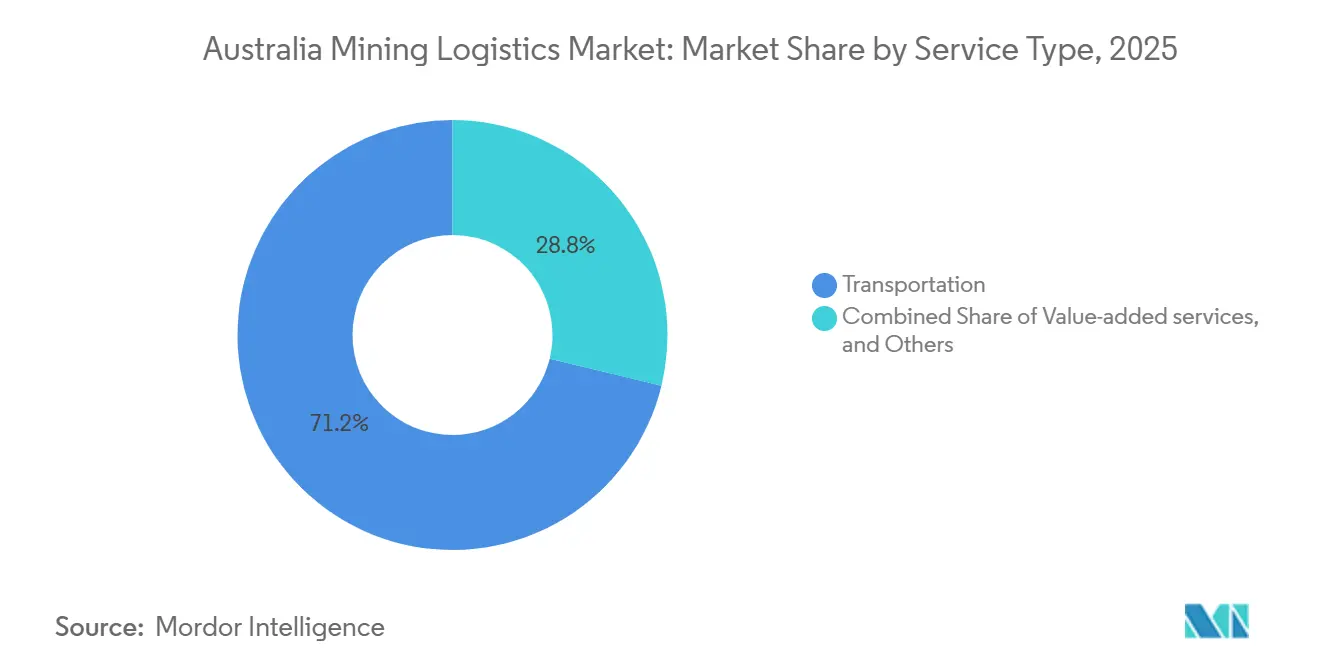
- Par type de service, les services de transport ont dominé avec 71,20 % de la part du marché de la logistique minière en Australie en 2025, tandis que les services à valeur ajoutée devraient se développer à un TCAC de 4,65 % entre 2026 et 2031, soit le taux le plus rapide parmi les catégories de services.
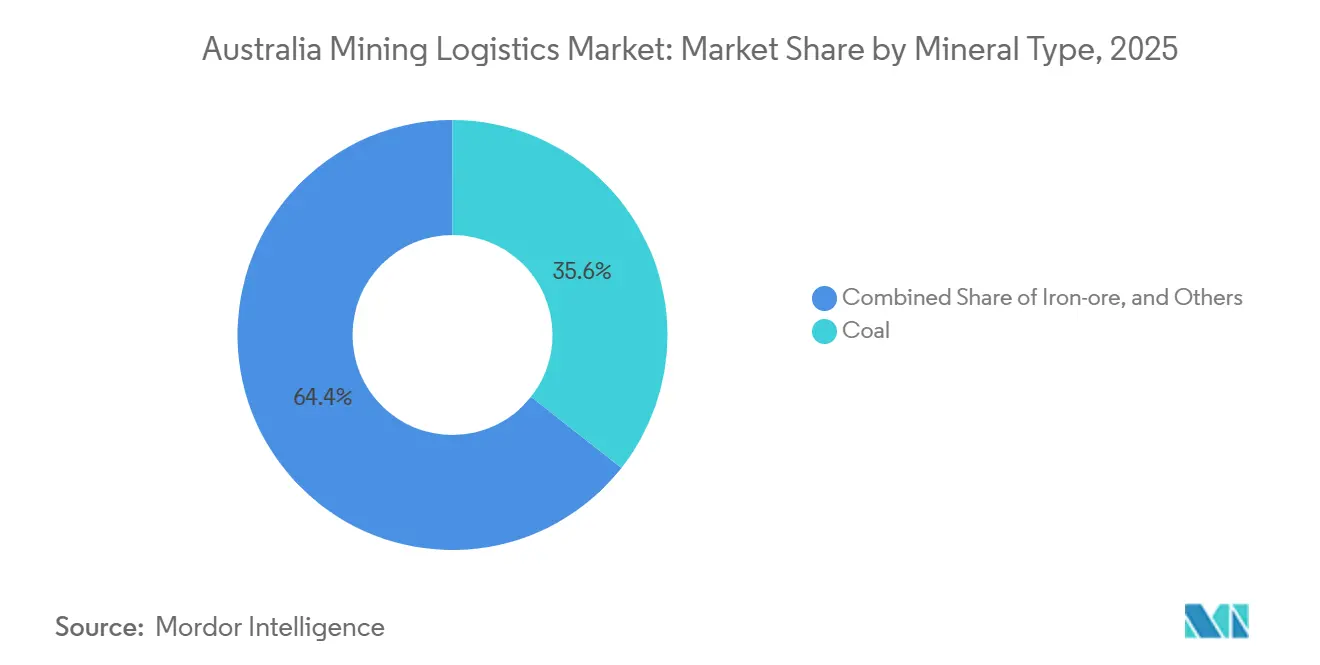
- Par type de minéral, le charbon a capté 35,61 % de la taille du marché de la logistique minière en Australie en 2025, la part la plus élevée parmi les segments minéraux. La logistique de l'or progresse à un TCAC de 5,13 % entre 2026 et 2031, le rythme le plus rapide parmi les minéraux.
- Par géographie, l'Australie-Occidentale détenait une part de revenus de 63,70 % en 2025, la position régionale la plus importante. Le Queensland devrait afficher la plus forte expansion régionale, avec un TCAC de 4,50 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique minière en Australie
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La hausse des volumes d'exportation de minerai de fer soutient la demande de transport en vrac | +0.9% | Australie-Occidentale, avec des retombées sur le Territoire du Nord | Moyen terme (2-4 ans) |
| L'augmentation des dépenses d'investissement fédérales/étatiques dans les voies ferrées à charge lourde et les ports | +0.7% | National, avec concentration dans le Pilbara en Australie-Occidentale et les corridors charbonniers du Queensland | Long terme (≥ 4 ans) |
| La numérisation rapide (AutoHaul, télématique, jumeaux numériques) améliore l'efficacité | +0.6% | Régions minières centrales d'Australie-Occidentale et du Queensland | Court terme (≤ 2 ans) |
| La demande mondiale de minéraux critiques (lithium, terres rares) diversifie les flux | +0.5% | Ceinture lithifère d'Australie-Occidentale, terres rares du Territoire du Nord | Moyen terme (2-4 ans) |
| Les projets pilotes de fer vert créent de nouveaux corridors domestiques de la mine à l'usine | +0.3% | Port Hedland et région du Pilbara en Australie-Occidentale | Long terme (≥ 4 ans) |
| Les premiers corridors de camions à hydrogène réduisent les coûts de carburant et ouvrent des routes intérieures | +0.2% | Australie-Méridionale, avec des essais précoces dans la ceinture cuivrière vers Port Adelaide | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La hausse des volumes d'exportation de minerai de fer soutient la demande de transport en vrac
L'Australie a expédié 912 millions de tonnes de minerai de fer en 2025, soit 3,2 % de plus qu'en 2024, et les volumes contractés indiquent 945 millions de tonnes d'ici 2027. La hausse se concentre sur les réseaux ferroviaires établis du Pilbara où Rio Tinto et BHP exploitent déjà plus de 1 800 kilomètres de voies à charge lourde. Étant donné que les extensions de durée de vie des mines plutôt que les nouveaux puits génèrent le tonnage, les volumes supplémentaires transitent par des actifs éprouvés, préservant le pouvoir de fixation des prix des opérateurs. Le minerai de fer reste au-dessus de 50 % du fret total, ancrant le marché de la logistique minière en Australie même à mesure que les minéraux critiques se développent. Le moteur à moyen terme ajoute 0,9 point de pourcentage au TCAC prévu en verrouillant des contrats d'approvisionnement à long terme courant jusqu'en 2028[1].
Dépenses d'investissement fédérales et étatiques dans les voies ferrées à charge lourde et les ports
Canberra a alloué 9,3 milliards AUD (5,79 milliards USD) à la voie ferrée intérieure pour 2024-2026, réduisant le temps de transit Melbourne-Brisbane de 18 heures et le coût par tonne-kilomètre de 12 % à l'achèvement prévu en 2027. L'Australie-Occidentale a alloué 2,8 milliards AUD (1,74 milliard USD) pour les voies d'évitement du port du Pilbara, portant la capacité de Port Hedland de 570 millions à 620 millions de tonnes d'ici 2027. Le Queensland a investi 1,9 milliard AUD (1,18 milliard USD) pour doubler les principales lignes charbonnières, permettant 25 millions de tonnes supplémentaires à la fin des travaux fin 2026. Ces actifs verrouillent des coûts logistiques structurels plus bas pour des décennies, donnant aux exportations australiennes un avantage sur les concurrents brésiliens et africains[2].
La numérisation rapide réduit les coûts d'exploitation
La flotte AutoHaul de Fortescue s'est étendue à 54 locomotives autonomes et a déplacé 1,2 milliard de tonnes en 2025 sans aucun incident d'équipage, réduisant la consommation de carburant des locomotives de 7 %. Le jumeau numérique de Rio Tinto a réduit la maintenance non planifiée de 18 % peu après le déploiement en 2024. La télématique de BHP a réduit le carburant des trains routiers de 6 % en 2024. Le retour sur investissement rapide place les outils numériques au cœur des gains immédiats, ajoutant 0,6 point de pourcentage au TCAC du marché de la logistique minière en Australie.
La demande mondiale de minéraux critiques diversifie les flux
La production de lithium a atteint 86 000 tonnes d'équivalent carbonate de lithium en 2025, en hausse de 22 %, tandis que les oxydes de terres rares ont atteint 23 000 tonnes. Les concentrés se déplacent en conteneurs nécessitant un contrôle de la contamination, contrairement au minerai de fer en vrac. Les prestataires logistiques tiers installent des installations de manutention sous gaz inerte et des hangars de mélange qui affichent des primes de marge supérieures à 20 %. Les volumes augmenteront jusqu'en 2029, entraînant une hausse de 0,5 point de pourcentage du TCAC du secteur.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La volatilité des prix des matières premières réduit la visibilité des contrats de prestataires logistiques tiers | -0.4% | National, avec un impact aigu sur la logistique du charbon et des métaux de base | Court terme (≤ 2 ans) |
| Les événements cycloniques et les inondations extrêmes perturbent les chaînes d'approvisionnement du Pilbara et du Queensland | -0.3% | Régions côtières du Pilbara en Australie-Occidentale et du Queensland | Court terme (≤ 2 ans) |
| L'escalade des plafonds d'émissions diesel augmente le coût des trains routiers | -0.2% | National, avec concentration dans les corridors charbonniers de Nouvelle-Galles du Sud et du Queensland | Moyen terme (2-4 ans) |
| Les pénuries aiguës de conducteurs et de techniciens de maintenance dans les zones reculées pèsent sur les capacités | -0.3% | Régions minières reculées d'Australie-Occidentale, du Territoire du Nord et du Queensland | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix des matières premières réduit la visibilité des contrats
Les prix du minerai de fer ont oscillé entre 95 USD et 135 USD par tonne en 2025, tandis que le charbon métallurgique a fluctué dans une fourchette de 100 USD. Les mineurs ont réduit les contrats de transport pluriannuels et se sont tournés vers des créneaux au comptant, érodant la certitude des revenus pour les transporteurs tiers. Une visibilité réduite augmente le coût de financement des wagons spécialisés et du chargement automatisé, réduisant les prévisions de TCAC de 0,4 point de pourcentage[3].
Les événements cycloniques et les inondations extrêmes perturbent les chaînes d'approvisionnement
Le cyclone Ellie a interrompu les voies ferrées du Pilbara pendant 12 jours en février 2025, immobilisant 4,5 millions de tonnes de minerai et coûtant aux opérateurs 320 millions AUD (199,29 millions USD) en ventes. Les inondations du Queensland en mars 2025 ont submergé 40 kilomètres de la ligne Goonyella, suspendant les exportations pendant neuf jours. Les événements récurrents poussent désormais les assureurs à augmenter les primes de 15 % à 25 %, réduisant la croissance de 0,3 point de pourcentage[4].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : l'automatisation rééquilibre les marges vers les activités à valeur ajoutée
Les services de transport ont dominé le marché de la logistique minière en Australie avec une part de 71,20 % en 2025. Le rail a déplacé 620 millions de tonnes et les trains routiers ont transporté 180 millions de tonnes, soulignant l'ampleur des flux de la mine au port en Australie-Occidentale et au Queensland. Cependant, les flottes de locomotives numérisées, la maintenance prédictive et le chargement optimisé aplatissent la courbe des coûts, tempérant la croissance dans le segment de transport principal. La route reste indispensable pour les sites de métaux de base et d'or éloignés au-delà de la portée ferroviaire, tandis que le transport maritime côtier gère les sables minéraux et le manganèse où les limites de tirant d'eau s'appliquent.
Les services à valeur ajoutée tels que le mélange, la gestion des stocks, l'assurance qualité et l'emballage progressent à un TCAC de 4,65 % (2026-2031), nettement au-dessus de la moyenne du marché de la logistique minière en Australie. Les mineurs ont réduit les jours de couverture des stocks dans les aciéries chinoises à 18, stimulant la demande d'expéditions précises en flux tendu. Fortescue a réinvesti 216 millions AUD (134,52 millions USD) économisés grâce à AutoHaul dans des centres de mélange du Pilbara, confirmant comment l'automatisation réalloue le capital vers des offres à plus haute marge. Qube et Toll ont ajouté des manutentionnaires de conteneurs automatisés et étendu le stockage couvert pour capter les flux de lithium et de cuivre nécessitant un contrôle de la contamination, tandis que la mesure des parcs de stockage par drone a réduit la variabilité du mélange de 15 % dans les installations de BHP.



Par minéral/métal : la diversification stimule les flux à plus haute valeur
Le charbon a conservé 35,61 % de la part du marché de la logistique minière en Australie en 2025, avec les qualités métallurgiques à 22 % et thermiques à 14 %. Le pivot progressif des aciéristes asiatiques vers les fours à arc électrique a érodé les chargements de charbon métallurgique de 4 % en 2025, et les politiques climatiques européennes ont réduit les cargaisons thermiques de 6 %.
La logistique de l'or, en revanche, devrait afficher un TCAC de 5,13 % entre 2026 et 2031, dépassant le charbon et le minerai de fer. Les prix records de 2 340 USD l'once accélèrent la production en Australie-Occidentale et dans le Territoire du Nord, déclenchant une demande de transport sécurisé et urgent de la porte de la mine à la raffinerie. Les corridors émergents de terres rares et de lithium ajoutent des cargaisons spécialisées en conteneurs qui commandent des primes sur le fret en vrac. Le concentré de cuivre de Mount Isa et Cloncurry a atteint 1,8 million de tonnes en 2025 et bénéficiera de la croissance de la taille du marché de la logistique minière en Australie à mesure que de nouvelles capacités au port de Townsville entrent en service.

Analyse géographique
L'Australie-Occidentale a contribué à hauteur de 63,70 % de la valeur du marché de la logistique minière en Australie en 2025, ancrée par 620 millions de tonnes de minerai de fer et 3,2 millions de tonnes de concentré de lithium. Les voies ferrées captives couvrant 1 800 kilomètres et les postes à quai à l'échelle mondiale de Port Hedland sous-tendent le coût livré le plus bas vers les aciéries asiatiques. Les locomotives autonomes ont réduit les dépenses d'exploitation ferroviaires de 7 % en 2025, renforçant la domination de la région. Cependant, trois cyclones en deux ans ont provoqué des interruptions de plusieurs jours, mettant en évidence les lacunes de résilience des actifs côtiers. Les projets pilotes de fer vert créent désormais des corridors intra-étatiques de la mine à l'usine qui pourraient détourner une partie du flux d'exportation vers le traitement domestique d'ici 2028.
Le Queensland devrait connaître la croissance la plus rapide avec un TCAC de 4,50 % (2026-2031), soutenu par la reprise de la demande de charbon métallurgique et l'expansion du cuivre dans le nord-ouest. Les doublements de voies ferrées sur les systèmes Goonyella et Blackwater livrent 25 millions de tonnes de capacité supplémentaire d'ici fin 2026, réduisant les temps d'attente à Dalrymple Bay. Cependant, l'inondation de mars 2025 qui a submergé 40 kilomètres de voie a révélé l'exposition des corridors côtiers aux événements climatiques.
L'Australie-Méridionale émerge comme un banc d'essai pour la logistique de l'hydrogène. Six trains routiers à pile à combustible sur le corridor de Prominent Hill visent 30 % d'économies de carburant, et la capacité de ravitaillement pour 20 camions sera opérationnelle d'ici 2026. Le projet de terres rares Nolans du Territoire du Nord déplacera 14 000 tonnes annuellement d'ici 2027 le long d'un nouveau corridor de 1 800 kilomètres vers le port de Darwin nécessitant des conteneurs ISO sous gaz inerte. La Nouvelle-Galles du Sud reste centrée sur le charbon de la Hunter Valley, tandis que Victoria et la Tasmanie gèrent des charges modestes de sables minéraux et de lignite, contraintes par des ports peu profonds. Collectivement, ces États représentent 12 % du volume du marché de la logistique minière en Australie.
Paysage réglementaire
La logistique minière en Australie est façonnée par une politique de fret coordonnée à l'échelle nationale et par des autorisations minières et environnementales relevant des États, les opérations de véhicules lourds étant encadrées par la Heavy Vehicle National Law (HVNL) dans la plupart des juridictions pour les véhicules de plus de 4,5 tonnes (masse, dimensions, chargement et conformité). Le National Heavy Vehicle Regulator (NHVR) et la National Transport Commission (NTC) influencent également les exigences opérationnelles à travers des orientations et normes nationales utilisées par les transporteurs et sous-traitants, notamment le Load Restraint Guide et le National Code of Practice for Heavy Vehicle Modifications (VSB6), qui affectent la conception et l'exploitation des combinaisons routières multi-remorques et des équipements spécialisés sur les corridors mine-port.
Pour les actifs logistiques liés à l'exploitation minière, les autorisations peuvent recouper l'Environment Protection and Biodiversity Conservation Act 1999 (EPBC Act) pour les questions d'importance environnementale nationale, affectant le calendrier et la portée des embranchements ferroviaires, des travaux portuaires et des nouvelles routes de transport. Les initiatives politiques fédérales encadrent également les priorités d'investissement pour les chaînes d'approvisionnement en minéraux critiques, notamment l'Australian Government Critical Minerals Strategy 2023-2030 et la National Freight and Supply Chain Strategy (2025-29 Action Plan), qui mettent l'accent sur des réseaux de fret résilients, exploitant les données, et sur des infrastructures stratégiques pour les flux minéraux émergents. La logistique des minéraux offshore, le cas échéant, relève de l'Offshore Minerals Act 1994, administrée via des Joint Authorities fédérales et étatiques/territoriales.
Analyse de la chaîne de valeur
La logistique minière en Australie suit largement des chaînes de valeur pit-to-port (et pit-to-plant), le flux commençant par la planification de la mine, le forage et le dynamitage, et la manutention des matériaux, puis passant par le transport primaire (dans la fosse ou sur des routes de transport privées), le transport secondaire (trains routiers ou rail lourd) et les services d'interface portuaire (déchargement des trains, empilage et reprise sur parc de stockage, mélange et chargement des navires). Les mineurs intégrés, notamment dans le minerai de fer de Pilbara, contrôlent des systèmes ferroviaires et portuaires captifs qui internalisent le transport longue distance et réduisent l'accès des tiers. Parallèlement, des prestataires et sous-traitants externalisés, notamment Aurizon, Linfox, Qube, Toll et des entreprises spécialisées en transport routier et en logistique de projet, fournissent la capacité de transport longue distance, l'entreposage, la conteneurisation et des services à valeur ajoutée tels que le contrôle de la contamination pour les concentrés de minéraux critiques.
Les principaux points de friction de la chaîne de valeur se concentrent à l'interface port-rail et le long de corridors régionaux limités, où les événements météorologiques, les arrêts pour raisons de sécurité et les contraintes d'infrastructure peuvent interrompre le débit et faire basculer le fret vers des modes à coût plus élevé. Les signaux opérationnels récents montrent une gestion des risques et des coûts par le biais de contrats multimodaux intégrés et d'infrastructures ciblées : le contrat logistique à long terme de BHP avec Aurizon pour Copper South Australia met l'accent sur une coordination rail-route-port de bout en bout afin de réduire l'exposition routière et d'améliorer la fiabilité, tandis que les pauses motivées par la sécurité sur les routes de transport privées en Australie-Occidentale soulignent l'importance continue de la conformité, de la maintenance et de la gestion des incidents pour maintenir la productivité des trains routiers. Pour les minéraux conteneurisés et à plus forte valeur, la chaîne intègre de plus en plus un stockage couvert, une manutention sous gaz inerte et des processus de chaîne de traçabilité plus stricts, de la sortie de mine jusqu'au terminal d'exportation, afin de préserver l'intégrité des produits.
Paysage concurrentiel
Concentration du Marché
Le marché de la logistique minière en Australie se situe à un niveau de concentration modéré. Les mineurs intégrés BHP, Rio Tinto et Fortescue déplacent les deux tiers du tonnage de minerai de fer sur des réseaux captifs, verrouillant des économies d'échelle tout en limitant l'accès des tiers. Le réseau ferroviaire du Queensland d'Aurizon a transporté 210 millions de tonnes en 2025 mais canalise 78 millions USD dans de nouveaux wagons pour la diversification en vrac. Pacific National déploie la maintenance prédictive sur les corridors charbonniers pour défendre ses contrats. Qube et Toll élargissent leurs empreintes à valeur ajoutée grâce à des entrepôts automatisés répondant aux flux de lithium et de cuivre, remportant des honoraires premium.
Les opportunités de croissance dans les espaces vierges résident dans les minéraux critiques nécessitant une manutention sans contamination et des atmosphères inertes. Linfox s'est associé à Arafura sur des conteneurs de terres rares adaptés au contrôle de l'oxydation, capturant des corridors à haute marge. Des entreprises plus petites comme Centurion ciblent le transport de doré d'or où la sécurité et la sensibilité au temps priment sur la taille. Les projets pilotes de camions à hydrogène menacent les opérateurs diesel établis sur les routes intérieures de plus de 400 kilomètres si les coûts des piles à combustible diminuent comme prévu.
Les brevets technologiques pour les voies ferrées autonomes ont augmenté de 35 % entre 2024 et 2025, Hitachi et Wabtec affinant la détection des obstacles et la gestion de l'énergie. La conformité aux normes de gestion des actifs ISO 55001 est devenue un prérequis contractuel à mesure que les mineurs poussent vers une transparence de bout en bout pour les audits ESG.
Leaders du secteur de la logistique minière en Australie
-
Aurizon
-
Linfox Pty, Ltd.
-
BIS Industries
-
Centurion
-
Toll Holdings, Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
L'automatisation et les opérations numériques créent des espaces de services vierges au-delà du transport longue distance de base, notamment à mesure que les flottes et les corridors passent des essais à une utilisation autonome quotidienne. En 2026, un déploiement de transport autonome rétrofité en Australie-Occidentale (les opérations autonomes de jour d'EACON Mining Technology utilisant des camions Komatsu HD1500 rétrofités sur le Havana Pit) et une adoption plus large d'outils d'apprentissage automatique pour la classification de la production (déploiements de MaxMine sur des sites exploités par des clients tels que Glencore, NRW Holdings et Macmahon) élargissent la demande d'intégration OT, d'interopérabilité et de gestion de la performance basée sur les données dans la logistique minière. Cela soutient des offres à valeur ajoutée telles que l'optimisation des expéditions, la maintenance prédictive et la mesure automatisée des parcs de stockage.
La résilience des capacités et les voies d'exportation multi-utilisateurs constituent un autre domaine d'opportunité, en particulier en Australie-Occidentale, où l'accès aux ports et les contraintes de sécurité peuvent se resserrer en période de perturbation. Un signal d'investissement visible est le projet de chenal de contournement de Port Hedland, Pilbara Ports ayant attribué un contrat à Jan De Nul Australia pour le projet de chenal de contournement Zone 5 en 2026 afin d'améliorer la sécurité maritime et la résilience opérationnelle, aux côtés des travaux de déblocage des goulets d'étranglement de BHP à Port Hedland sur Nelson Point (y compris la construction de Car Dumper 6 dans le cadre d'un projet portuaire plus vaste). Pour les producteurs émergents et de plus petite taille, des concepts ferroviaires-portuaires à accès ouvert, tels que le protocole d'accord entre Arc Infrastructure et FIJV visant à évaluer des voies d'exportation ferroviaires pour le projet Yogi Magnetite au Port de Geraldton, témoignent d'un intérêt commercial pour des chaînes logistiques partagées réduisant la charge d'infrastructure initiale. Les changements de priorité de corridors, notamment le retrait en mars 2026 par Infrastructure Australia de la mise à niveau du corridor ferroviaire Mount Isa-Townsville de sa liste de priorités nationales, soulignent également un écart d'exécution et le rôle potentiel des mises à niveau progressives, de la participation privée et des solutions de planification de réseau dans les régions contraintes.
Développements récents du secteur
- Juillet 2026 : BHP a approuvé l'exécution de son projet Ministers North en Australie-Occidentale, comprenant la construction d'une route de transport de 13 km et d'un pont terrestre reliant l'infrastructure existante de Yandi. Cette décision fait progresser la connectivité mine-réseau et sous-tend une activité supplémentaire de transport interne et de manutention des matériaux liée aux systèmes logistiques établis de Pilbara.
- Septembre 2025 : Linfox a renforcé son partenariat avec Fortescue, élargissant les services spécialisés de transport, d'entreposage et de distribution dans tout le Pilbara. Cette initiative soutient une intensité de service accrue autour des principales opérations de minerai de fer et renforce la demande de soutien intégré site-port en Australie-Occidentale.
- Juin 2024 : Rio Tinto a achevé une extension d'AutoHaul afin d'étendre le contrôle autonome à des sections ferroviaires supplémentaires du Pilbara. Cette mise à niveau approfondit la transition vers des opérations ferroviaires lourdes autonomes, renforçant la fiabilité des cycles et accroissant l'importance des capacités de maintenance et de planification des trains reposant sur les données.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, nous dimensionnons la logistique minière comme l'ensemble des services rémunérés utilisés pour acheminer les intrants miniers et les matériaux extraits à l'intérieur de l'Australie, depuis les sites miniers et de traitement jusqu'aux têtes de ligne ferroviaire, aux ports et aux points de remise nationaux ou à l'exportation.
Exclusions du périmètre : Exclut la valeur de la matière première extraite elle-même, le transport captif en régie non facturé en tant que service, et la majeure partie du fret industriel non minier qui ne dessert pas les chaînes d'approvisionnement minières.
Aperçu de la segmentation
- Par service
- Transport
- Routier
- Ferroviaire
- Transport maritime côtier/barge
- Aérien
- Entreposage et gestion des stocks
- Services à valeur ajoutée
- Transport
- Par minéral / métal
- Minerai de fer
- Charbon métallurgique et thermique
- Métaux de base (Cu, Zn, Ni)
- Or
- Autres minéraux/métaux
- Par géographie
- Australie-Occidentale
- Queensland
- Nouvelle-Galles du Sud
- Australie-Méridionale
- Territoire du Nord
- Victoria
- Tasmanie
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a permis d'établir des points d'ancrage cohérents pour les volumes, les itinéraires et les conditions d'exploitation avant l'application des hypothèses de tarification. Les sources publiques et officielles utilisées à cet effet comprennent les séries industrielles et de fret du Bureau australien des statistiques, les statistiques minières de Geoscience Australia, les mises à jour du Département de l'industrie, des sciences et des ressources sur la production et les exportations de ressources et d'énergie, les départements et régulateurs miniers des États (tels que ceux d'Australie-Occidentale et du Queensland), les publications du réseau de l'Australian Rail Track Corporation, ainsi que les rapports de débit et de commerce des autorités portuaires.
Pour traduire ces signaux en un modèle de marché utilisable, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les états financiers audités, ainsi que la couverture presse crédible sur les améliorations de corridors, les impacts météorologiques et les montées en puissance de mines. Le cas échéant, nous avons eu recours à des abonnements payants sélectifs pour les données financières des entreprises, à des bases de données de brevets pour vérifier l'adoption des technologies dans le transport et la manutention, ainsi qu'à des contrôles d'importation et d'exportation au niveau des expéditions pour recouper les volumes liés au commerce. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont été consultées pour la collecte, la validation et la clarification des données au cours des travaux.
Entretiens primaires et enquêtes
Les données primaires ont été recueillies par le biais d'entretiens et d'enquêtes auprès d'opérateurs logistiques, d'équipes de chaîne d'approvisionnement minière, de parties prenantes portuaires et ferroviaires, ainsi que de prestataires de services intervenant dans les flux mine-port. Pour la couverture de l'Australie, les échanges ont été équilibrés entre les principaux États producteurs et les principales voies de transport des matières premières, afin de confirmer les hypothèses de tarification, d'utilisation et de composition des services, puis de les soumettre à des tests de résistance par rapport aux résultats documentaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 31 % |
| Acteurs de plus petite taille : 14 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'un bassin de demande reconstruit à partir des indicateurs de production minière australienne et de flux de corridors, qui sont ensuite traduits en valeur de service logistique à l'aide des parts modales, des distances de transport typiques, des étapes de manutention et des fourchettes de tarification des services. Les totaux sont corroborés par des approximations sélectives ascendantes, telles que des ventilations de revenus d'opérateurs échantillonnés liées à l'exposition minière et des contrôles au niveau des corridors sur le prix moyen par tonne-kilomètre, puis le modèle est ajusté lorsque les taux implicites ne correspondent pas aux retours du marché.
Les données utilisées dans le modèle comprennent le tonnage extrait pour les principales matières premières (minerai de fer, charbon, métaux de base et or), les schémas de mouvement mine-port et mine-voie ferrée, le débit portuaire en vrac, la disponibilité de l'accès ferroviaire et des sillons sur les réseaux clés, les tendances des prix du gazole qui influencent la tarification du transport routier longue distance, ainsi que les variations d'utilisation liées aux nouvelles extensions de mines ou aux perturbations météorologiques. Lorsqu'une variable n'était pas disponible de manière cohérente par État ou par corridor, les lacunes ont été comblées à l'aide de parts approximées issues de périodes adjacentes, puis validées par confirmation lors des entretiens.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios ancrée aux cadences de production et d'exportation minières attendues, puis nous avons appliqué des trajectoires de tarification et d'utilisation vérifiées auprès des acteurs du secteur. Nous avons maintenu le scénario de base cohérent entre les matières premières, puis l'avons ajusté pour les corridors où les contraintes ferroviaires ou les extensions portuaires modifient clairement la composition logistique.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que le débit portuaire publié, l'intensité du fret ferroviaire et l'exposition aux revenus liés à l'activité minière évoquée publiquement dans les communications financières, puis les écarts les plus importants ont été examinés avant validation finale. Lorsqu'un point de données était en contradiction avec la logique de tonnage ou de prix attendue, nous avons réexaminé l'hypothèse, relancé les analyses de sensibilité et recontacté un sous-ensemble de répondants si la modification était susceptible de modifier sensiblement le total.
Chaque rapport est actualisé annuellement, avec des mises à jour intermédiaires réalisées lorsqu'un événement significatif survient, tel qu'un ajout majeur de capacité, un changement de politique affectant l'économie du transport, ou une forte variation des prix du carburant. Avant la livraison, un analyste effectue une nouvelle vérification des données clés et des conversions afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de la logistique minière en Australie selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour la logistique minière en Australie peuvent sembler incohérents, car les différents groupes comptabilisent des couches de services différentes et utilisent des indicateurs différents pour les volumes et la tarification. L'écart provient généralement de la question de savoir si les services miniers de dernier kilomètre sont regroupés avec le transport longue distance, de la manière dont la manutention portuaire et ferroviaire est traitée, et de la rapidité avec laquelle la tarification est supposée évoluer avec le gazole et les coûts de main-d'œuvre.
Certaines estimations externes intègrent un périmètre plus large de dépenses de chaîne d'approvisionnement minière, incluant des services de site qui ne sont pas toujours facturés en tant que logistique tierce partie. Chez Mordor Intelligence, le total est limité au transport lié à l'activité minière, à l'entreposage et à la gestion des stocks, ainsi qu'à la logistique à valeur ajoutée qui soutient directement le mouvement des matériaux miniers depuis les sites miniers ou de traitement vers les voies ferrées, les ports et les marchés de destination ; les hypothèses de tonnage et de corridors sont actualisées annuellement afin d'éviter des compositions d'année de base obsolètes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,02 milliards USD (2025) | |
| Industry Research House A | 10,00 milliards USD (2024) | Utilise une année de base antérieure avec arrondi, et semble regrouper des services logistiques de soutien minier supplémentaires au-delà de la chaîne de mouvement principale mine-voie ferrée et mine-port, ce qui modifie à la fois le bassin de demande et la composition de la tarification des services. |
| Trade Journal B | 9,20 milliards USD (2025) | Construit souvent les totaux à partir d'un ensemble plus restreint de corridors visibles et applique une escalade tarifaire conservatrice, ce qui peut sous-estimer les corridors éloignés à coût élevé et les étapes de manutention rémunérées qui apparaissent dans la tarification des opérateurs. |
La comparaison montre que le choix de l'année, la couverture des couches de services et les hypothèses d'escalade tarifaire expliquent la majeure partie de l'écart. En ancrant le bassin de demande au tonnage des matières premières et aux mouvements de corridors, puis en vérifiant les prix par le biais des retours des opérateurs, le chiffre final reste traçable à des données d'entrée reproductibles et à des vérifications simples.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la logistique minière en Australie en 2026 ?
Le marché de la logistique minière en Australie est estimé à 10,43 milliards USD en 2026.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le marché devrait enregistrer un CAGR de 3,73 % jusqu'en 2031.
Quel domaine de service se développe le plus rapidement ?
Les services à valeur ajoutée, notamment le mélange, la gestion des stocks, l'assurance qualité et l'emballage, représentent un segment en croissance particulièrement rapide, avec un CAGR de 4,65 %.
Quelle région enregistre la part de valeur la plus élevée en 2025 ?
L'Australie-Occidentale représente 63,70 % de la valeur totale du marché en 2025, portée par la production de minerai de fer du Pilbara.
Quelle tendance technologique est la plus transformatrice ?
La numérisation rapide, notamment le transport ferroviaire autonome (par exemple, AutoHaul de Fortescue), la télématique et les jumeaux numériques, constitue une tendance technologique clé, réduisant la consommation de carburant et les arrêts non planifiés.
Quel segment minéral présente les meilleures perspectives de croissance ?
La logistique de l'or affiche de solides perspectives de croissance parmi les minéraux, avec un CAGR prévu de 5,13 %, soutenu par des prix de l'or records stimulant la production en Australie-Occidentale et dans le Territoire du Nord.