
Taille et Part du Marché de la Fabrication de Satellites en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.92 Milliards de dollars |
| Taille du Marché (2026) | 8.62 Milliards de dollars |
| Taille du Marché (2031) | 25.93 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 24.64 % |
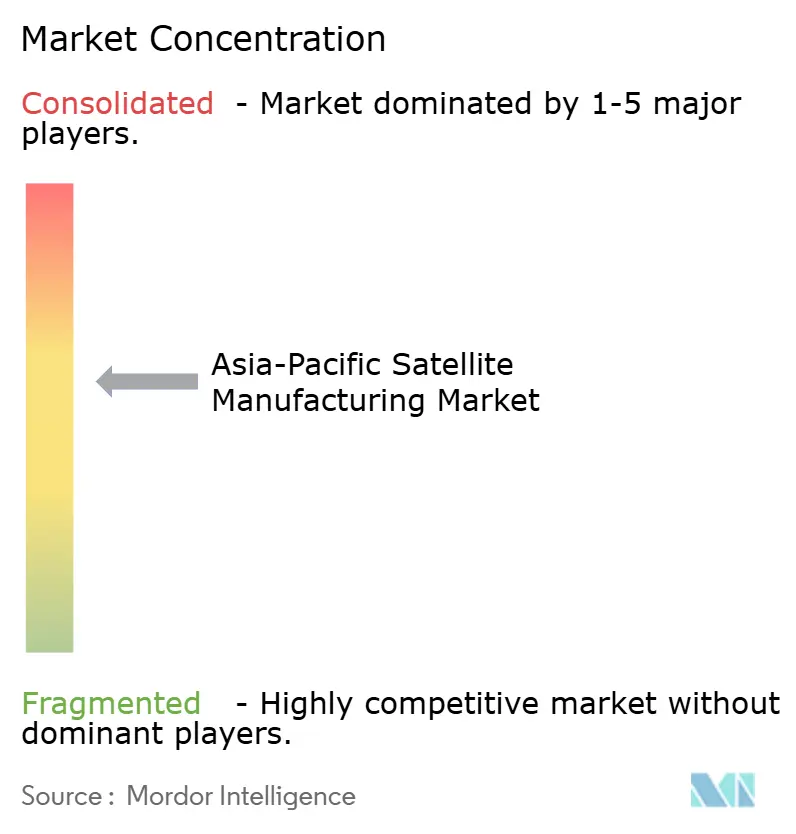
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Fabrication de Satellites en Asie-Pacifique par Mordor Intelligence
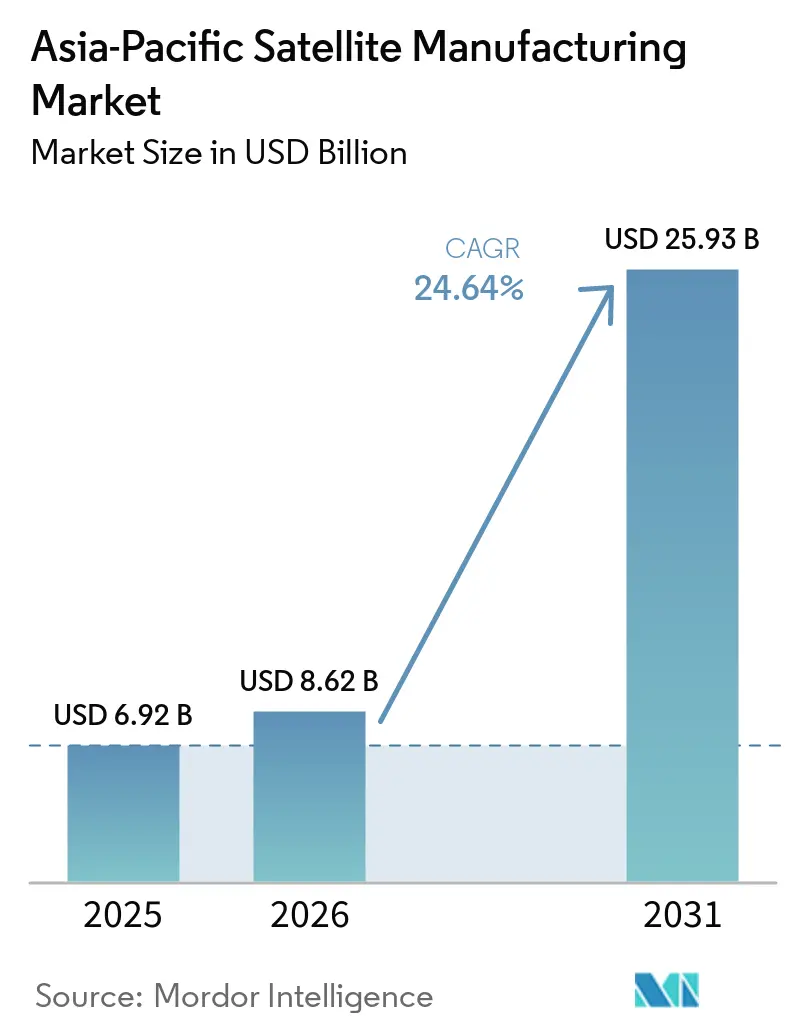
La taille du marché de la fabrication de satellites en Asie-Pacifique était évaluée à 6,92 milliards USD en 2025, et devrait croître de 8,62 milliards USD en 2026 à 25,93 milliards USD d'ici 2031, enregistrant un CAGR de 24,64 % entre 2026 et 2031. Le marché de la fabrication de satellites en Asie-Pacifique est façonné par les programmes de constellations gouvernementaux, les réseaux haut débit commerciaux et les exigences de défense en matière d'observation de la Terre. Les missions de communication sont restées au cœur de la demande actuelle, tandis que les plateformes spatiales standardisées transforment la planification de la production des fabricants. Les contrats gouvernementaux aident également les fournisseurs à développer des capacités pouvant ensuite servir les clients commerciaux. Le marché est confronté à des contraintes liées aux licences, aux contrôles à l'exportation, à la coordination du spectre et à une capacit de test inégale. La baisse des coûts de lancement pourrait rendre davantage de constellations financièrement viables et élargir les opportunités de fabrication.
Principaux enseignements du rapport
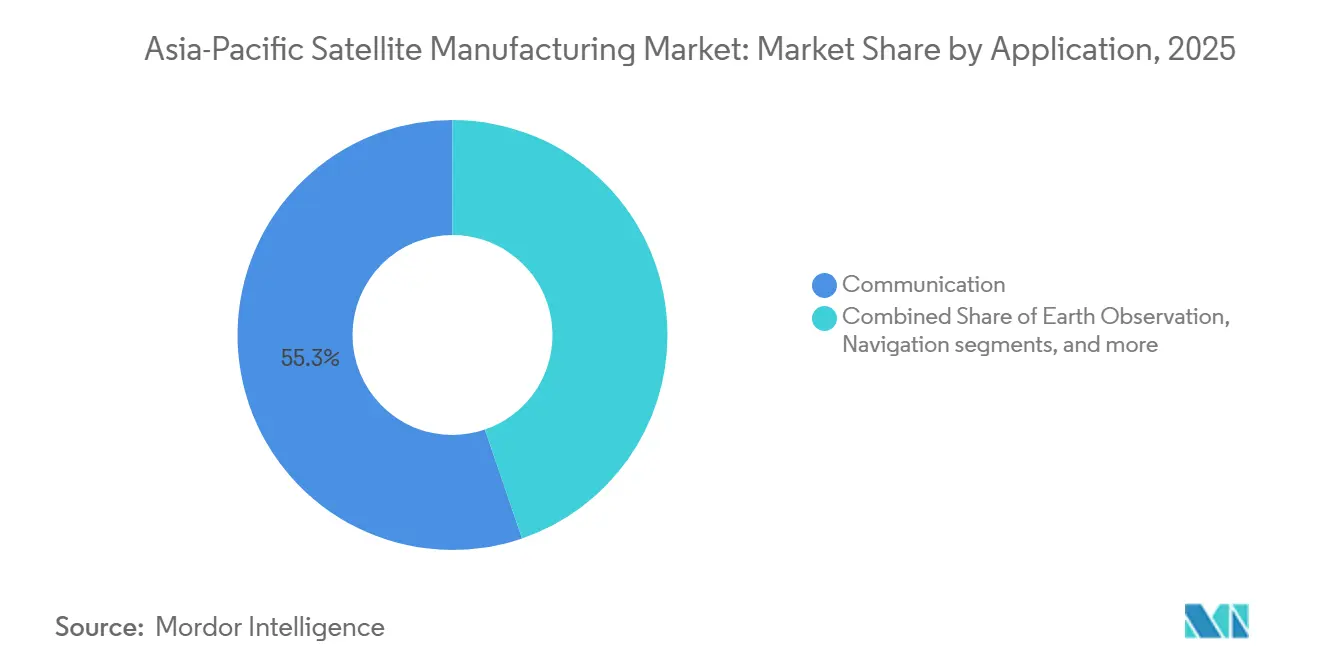
- Par application, la communication représentait 55,25 % de la part du marché de la fabrication de satellites en Asie-Pacifique en 2025, tandis que l'observation de la Terre devrait se développer à un CAGR de 25,71 % jusqu'en 2031.
- Par masse de satellite, les satellites moyens représentaient 42,89 % de la part du marché de la fabrication de satellites en Asie-Pacifique en 2025, tandis que les petits satellites devraient croître à un CAGR de 26,52 % jusqu'en 2031.
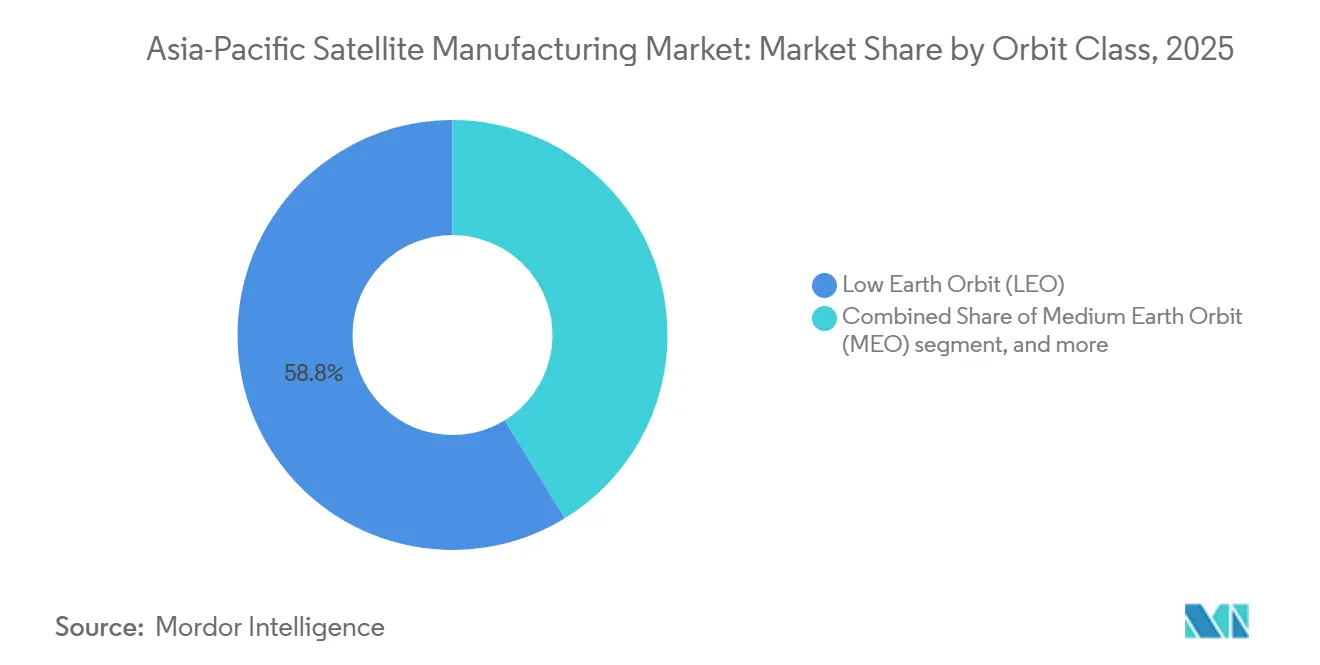
- Par classe d'orbite, la LEO détenait 58,75 % de la part du marché de la fabrication de satellites en Asie-Pacifique en 2025, tandis que la MEO devrait se développer à un CAGR de 25,83 % jusqu'en 2031.
- Par utilisateur final, les opérateurs commerciaux détenaient 45,32 % de la part du marché de la fabrication de satellites en Asie-Pacifique en 2025 et devraient croître à un CAGR de 26,91 % jusqu'en 2031.
- Par géographie, la Chine représentait 68,77 % de la part du marché de la fabrication de satellites en Asie-Pacifique en 2025, tandis que l'Inde devrait croître à un CAGR de 28,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Programmes de constellations dirigés par les gouvernements et de fabrication nationale | 6.80% | Chine, Inde, Corée du Sud, Japon | Long terme (≥ 4 ans) |
| Déploiement haut débit LEO, IoT et réseaux non terrestres | 5.90% | Chine, Inde, Asie du Sud-Est, ASEAN | Moyen terme (2-4 ans) |
| Demande en observation de la Terre, navigation et gestion des catastrophes | 4.20% | Chine, Inde, Japon, Australie | Moyen terme (2-4 ans) |
| Miniaturisation des satellites et production standardisée de bus | 3.10% | Chine, Corée du Sud, Japon, Inde | Court terme (≤ 2 ans) |
| Exigences de contrôle national pour les actifs spatiaux critiques | 2.50% | Inde, Japon, Corée du Sud, Australie | Moyen terme (2-4 ans) |
| Cadence de lancement régionale comprimant les coûts de fabrication unitaire | 1.50% | Chine, Inde | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Programmes de constellations dirigés par les gouvernements et de fabrication nationale
La commande publique reste un moteur majeur de la demande sur le marché de la fabrication de satellites en Asie-Pacifique, car les constellations souveraines nécessitent des capacités de production nationales. La Corée du Sud a ratifié une stratégie souveraine de communications LEO en juillet 2026, avec un engagement d'investissement public-privé de 55 billions KRW (40,88 milliards USD) du groupe Hanwha pour une constellation pouvant atteindre 512 satellites d'ici 2035. Le programme vise à porter la part de la Corée du Sud dans l'économie spatiale mondiale de 0,7 % à 3,0 %. Les programmes GuoWang et Qianfan de la Chine ciblent ensemble 28 000 satellites, créant un pipeline prévisible pour les fournisseurs de satellites. L'IN-SPACe indien a approuvé la première constellation d'observation de la Terre entièrement commerciale dans le cadre d'un modèle de partenariat public-privé, Allied Orbits s'engageant à hauteur de 1 200 crore INR (144,21 millions USD) pour 12 satellites prévus pour être opérationnels d'ici 2029. Ces programmes permettent aux fabricants de qualifier les fournisseurs, d'investir dans les installations et de rechercher ultérieurement des commandes commerciales à partir d'une base plus solide.[1]
Déploiement haut débit LEO, IoT et réseaux non terrestres
Le marché de la fabrication de satellites en Asie-Pacifique connaît une demande accrue pour les réseaux haut débit, l'Internet des objets et les réseaux directs vers les appareils utilisant des satellites en orbite basse. L'Institut national des technologies de l'information et des communications du Japon a démontré un routage réseau intégrant satellites et 5G en octobre 2025. La démonstration a examiné le routage adaptatif et la gestion de la qualité sur les connexions satellitaires.[2] Reliance Jio a reçu une évaluation technique positive de l'IN-SPACe pour une constellation LEO proposée de 1 600 satellites. Les fabricants font donc face à une demande de plateformes capables de prendre en charge des exigences réseau en évolution et des fonctions définies par logiciel. L'utilisation plus large de satellites de communication standardisés peut soutenir des lots de production plus importants et réduire l'importance des conceptions de satellites uniques.
Demande en observation de la Terre, navigation et gestion des catastrophes
La demande d'observation de la Terre se renforce à mesure que les gouvernements utilisent les données satellitaires pour la surveillance des catastrophes, la planification civile et les missions de défense. Le Japon a engag des ressources via son Fonds de stratégie spatiale pour les constellations de satellites et les technologies de nouvelle génération. La politique de base 2025 du pays vise JPY 8 trillions (50,54 milliards USD) d'activité économique liée à l'espace au début des années 2030, par rapport aux niveaux de référence de 2020. La Corée du Sud a lancé le satellite de vérification de constellation NeonSat en 2025 et prévoyait 5 unités produites en série en 2026 et 5 autres en 2027. Le programme associe la production nationale de véhicules spatiaux aux exigences d'observation et au lanceur Nuri.[3] Le marché de la fabrication de satellites en Asie-Pacifique en bénéficie car les utilisateurs civils et militaires peuvent s'appuyer sur des capacités optiques et radar à synthèse d'ouverture (SAR) connexes.
Miniaturisation des satellites et production standardisée de bus
Les bus standardisés et l'assemblage de type industriel transforment le modèle de coût et de livraison du marché de la fabrication de satellites en Asie-Pacifique. L'usine de Nantong de GalaxySpace produit des satellites de taille moyenne dans la gamme de 100 kg à 2 000 kg sur un cycle de production de trois jours. L'installation a réduit les cycles complets d'assemblage, d'intégration et de test à 5 jours par paire de satellites. Pixxel Space Technologies, Inc. développe son installation Gigapixel après son tour de financement de Série C de 100 millions USD en septembre 2026. L'installation est prévue pour atteindre une capacité de 400 satellites par an, tandis que l'installation Megapixel existante de Pixxel Space Technologies, Inc. produit 100 satellites par an.[4] La production standardisée peut raccourcir les délais de commande à lancement et orienter la concurrence vers le débit, le contrôle qualité et l'accès aux composants.
Analyse de l'impact des contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts élevés en capital, en tests et en lancement | -3.50% | Mondial, particulièrement aigu en Australie et à Singapour | Court terme (≤ 2 ans) |
| Complexité des licences, des contrôles à l'exportation et de la coordination des fréquences | -2.80% | Inde, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Congestion du spectre et retards de coordination pour les méga-constellations | -1.80% | Chine, Inde | Moyen terme (2-4 ans) |
| Infrastructure régionale limitée de maintenance en orbite et d'atténuation des débris | -1.20% | Régional | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés en capital, en tests et en lancement
Les besoins en capitaux demeurent une contrainte pour les projets satellitaires, notamment lorsque les fabricants ne disposent pas de leurs propres installations de test. Une étude de 2025 a révélé que les coûts de lancement mondiaux sont passés de 87 023 USD par kg en 1960 à 3 868 USD par kg en 2025. L'étude a projeté une nouvelle baisse à 1 600 USD par kg d'ici 2030.[5] Le coût de lancement domestique de l'Inde était de 13 302 USD par kg en 2025, reflétant une cadence de lancement limitée et des architectures de véhicules non réutilisables. La Chine, le Japon et l'Inde ont établi des installations de test sous vide thermique, de vibration et d'interférence électromagnétique. Les économies régionales plus petites dépendent souvent de capacités de test externes, ce qui peut allonger les calendriers des engins spatiaux et favoriser les entreprises disposant de ressources financières solides.
Complexité des licences, des contrôles à l'exportation et de la coordination des fréquences
Les exigences en matière de licences et de conformité peuvent retarder les plans de production sur le marché de la fabrication de satellites en Asie-Pacifique. Le processus d'autorisation IN-SPACe de l'Inde et la loi japonaise sur les activités spatiales nécessitent des examens qui peuvent prolonger les délais des programmes de 12 à 24 mois. Les contrôles à l'exportation peuvent restreindre l'accès aux composants électroniques durcis aux radiations pour les programmes desservant certains clients finaux. Les dépôts auprès de l'Union internationale des télécommunications couvrant plus de 100 000 satellites créent également un environnement de coordination exigeant. La Résolution 35 exige un déploiement de 10 % dans les 2 ans, de 50 % dans les 5 ans et de 100 % dans les 7 ans suivant la date de dépôt. Ces jalons peuvent exposer les opérateurs plus petits au risque de perdre la priorité spectrale avant d'atteindre une échelle commerciale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
la communication détient la demande actuelle tandis que l'observation de la Terre se développeLes satellites de communication représentaient 55,25 % de la part du marché de la fabrication de satellites en Asie-Pacifique en 2025. Le segment était soutenu par des programmes haut débit GEO établis et des commandes haut débit LEO en expansion. Les plans de constellations régionales orientent les fabricants vers des lots de plateformes de communication comparables. Ces commandes peuvent offrir aux fabricants une planification de production plus stable que les contrats de missions isolées. L'industrie de la fabrication de satellites en Asie-Pacifique s'appuie également sur les satellites de communication pour l'accès haut débit dans les zones mal desservies. Les applications directes vers les appareils et les réseaux non terrestres augmentent la demande de plateformes capables de s'adapter à l'évolution des normes. Les travaux du NICT en 2025 sur l'intégration satellite et 5G illustrent la direction de la conception des réseaux au Japon. Le segment des communications reste étroitement lié à la disponibilité des lancements, à la coordination du spectre et au financement des opérateurs.
L'observation de la Terre devrait se développer à un CAGR de 25,71 % jusqu'en 2031, ce qui en fait l'application à la croissance la plus rapide. Les exigences du renseignement de défense sont de plus en plus combinées aux besoins civils de surveillance des catastrophes et d'observation environnementale. Le projet de constellation du ministère de la Défense japonais a confié les travaux d'imagerie optique à Axelspace et les travaux d'imagerie SAR à Synspective jusqu'en mars 2031. Le dispositif contractuel montre comment les acheteurs gouvernementaux peuvent créer une demande fiable pour des plateformes d'observation spécialisées. La navigation reste stratégiquement importante malgré un profil de croissance plus stable. Le Japon étend sa constellation QZSS de 7 à 11 satellites, et NEC a reçu un contrat de la JAXA en octobre 2025 pour développer la charge utile de la mission de positionnement. L'observation spatiale et les missions spécialisées restent des domaines relativement restreints, mais soutiennent les dépenses de recherche des fabricants liés aux universités et des fabricants spécialisés. L'évolution vers des conceptions axées sur la charge utile élève les exigences techniques pour les nouveaux entrants.



Par masse de satellite :
les plateformes moyennes dominent tandis que les petits satellites connaissent la croissance la plus rapideLes satellites de taille moyenne représentaient 42,89 % de la valeur régionale en 2025. Les programmes de production en série de la Chine et les plateformes de constellation de défense du Japon ont soutenu cette position. GalaxySpace a livré 22 satellites de taille moyenne en 2025 depuis son installation de Nantong. L'installation utilisait un cycle de production de trois jours pour cette classe d'engins spatiaux. Les plateformes de taille moyenne peuvent accueillir des missions de communications, d'imagerie et de constellation sans l'envergure des grands systèmes GEO. Cela crée un équilibre pratique entre capacité, options de lancement et production standardisée. Le segment est également soutenu par des fabricants recherchant des conceptions reproductibles pour les acheteurs gouvernementaux et commerciaux. Son envergure place les satellites de taille moyenne au cœur des plans de production actuels sur le marché de la fabrication de satellites en Asie-Pacifique.
Les petits satellites devraient se développer à un CAGR de 26,52 % jusqu'en 2031. La demande provient des constellations de nanosatellites SAR et des programmes CubeSat en Corée du Sud, en Australie, en Inde et au Japon. KAI et Hanwha Systems sont en compétition pour un contrat de KRW 1,42 trillion (équivalent à 1,02 milliard USD) pour produire 40 micro-satellites SAR d'ici 2030. La compétition illustre le virage de la Corée du Sud vers une production structurée de petits satellites. Les grands satellites restent nécessaires pour les communications GEO et les missions de défense classifiées. Leur croissance est plus lente car certaines missions évoluent vers des constellations distribuées et des plateformes plus petites. La démonstration de communications optiques planifiée par NEC Corporation en 2027 avec un bus Apex Aries indique également un intérêt pour les plateformes commerciales standardisées. La répartition par catégorie évolue, mais chaque classe de masse continue de répondre à des exigences de mission distinctes.
Par classe d'orbite :
la LEO domine la production actuelle tandis que la MEO gagne en pertinence stratégiqueLes satellites en orbite basse (LEO) représentaient 58,75 % de la taille du marché de la fabrication de satellites en Asie-Pacifique en 2025. Cette concentration reflète les investissements dans les constellations à moins de 2 000 km pour le haut débit, l'observation de la Terre et les communications. Les programmes GuoWang et Qianfan de la Chine visent ensemble plus de 28 000 satellites. L'Inde dispose également d'un pipeline en développement de constellations LEO pour le haut débit et l'observation de la Terre. La production LEO bénéficie de cycles de remplacement courts et de l'utilisation de conceptions d'engins spatiaux reproductibles. Ces facteurs favorisent les méthodes industrielles et les commandes de composants plus importantes. Ils rendent également les plans de production sensibles à la disponibilité des lanceurs et à la coordination du spectre. Le marché de la fabrication de satellites en Asie-Pacifique dépend donc de la capacité des fabricants à satisfaire des commandes en grande quantité tout en garantissant la fiabilité des missions.
L'orbite moyenne (MEO) devrait se développer à un CAGR de 25,83 % jusqu'en 2031. Les programmes d'augmentation de la navigation constituent une source principale de demande pour cette classe orbitale. Les planificateurs de défense considèrent également le MEO comme un moyen de diversifier l'exposition orbitale au-delà des bandes LEO encombrées. Les plateformes GEO restent pertinentes pour les communications à haut débit et les missions météorologiques en Chine et en Inde. Le cadre de densité de flux de puissance équivalente de l'Union internationale des télécommunications est en cours de révision avant la CMR-27. Cette révision pourrait affecter la planification des réseaux de connexion directe aux appareils et inciter certaines agences à envisager des architectures orbitales alternatives. La diversité orbitale peut donc devenir une décision d'approvisionnement qui répond à la fois au risque opérationnel et à la performance des missions.

Par utilisateur final :
les opérateurs commerciaux dominent la valeur actuelle et la croissance futureLes opérateurs commerciaux détenaient 45,32 % de la valeur régionale en 2025 et devraient se développer à un CAGR de 26,91 % jusqu'en 2031. Cette position fait des utilisateurs commerciaux à la fois le plus grand groupe d'utilisateurs finaux actuel et le groupe à la croissance la plus rapide. Le tour de financement de Série C de 100 millions USD de Pixxel Space Technologies, Inc. en septembre 2026 a témoigné d'un soutien institutionnel continu à la production commerciale d'engins spatiaux. Le financement est destiné à soutenir l'installation de fabrication Gigapixel, la constellation hyperspectrale Honeybee et les systèmes souverains d'observation de la Terre. Les commandes commerciales peuvent améliorer l'utilisation des usines lorsqu'elles sont combinées à une demande d'ancrage soutenue par les gouvernements. Elles peuvent également raccourcir le délai dont les fabricants ont besoin pour passer du travail de prototypage à la production répétée. L'industrie de la fabrication de satellites en Asie-Pacifique devient par conséquent de plus en plus dépendante de l'accès aux capitaux privés et aux contrats d'opérateurs à long terme.
Les utilisateurs gouvernementaux et civils comprennent les agences météorologiques, les missions scientifiques et les programmes d'observation de la Terre à vocation développementale. L'arrangement Allied Orbits de l'Inde est conçu pour placer une constellation gérée par le secteur privé en adéquation avec la demande publique. Les utilisateurs militaires influencent les exigences des plateformes au-delà de leur volume d'approvisionnement direct. Le projet du ministère de la Défense japonais, la compétition SAR de la Corée du Sud et l'intérêt de l'Inde pour des capacités SAR souveraines illustrent cette tendance. Les exigences de défense peuvent élever les normes en matière de communications sécurisées, d'imagerie et de contrôle de la chaîne d'approvisionnement. Les fabricants peuvent ensuite appliquer ces capacités aux missions civiles et commerciales. Le chevauchement entre la demande civile et militaire se réduit dans la conception des plateformes. Cela élève les exigences de capacité dans l'ensemble de la base d'utilisateurs finaux tout en offrant aux fournisseurs qualifiés plusieurs sources de revenus potentielles.
Analyse géographique
Marché de la fabrication de satellites en Chine
La Chine représentait 68,77 % de la valeur régionale en 2025, ce qui lui confère la première position régionale. Cette position est liée aux capitaux dirigés par l'État, aux clusters industriels intégrés et à un pipeline national de méga-constellations. L'usine super-satellite de Wenchang est un site capable de produire 1 000 satellites par an. Elle est entrée en production d'essai à la mi-2026 et est située à proximité du site de lancement commercial de Hainan. La co-localisation peut réduire le nombre d'étapes de transport entre les opérations de fabrication et de lancement. La Chine compte également des entreprises commerciales cherchant des capitaux extérieurs et des débouchés à l'exportation. GalaxySpace a livré le CubeSat Lingzhi-09 à la GISTDA thaïlandaise en août 2026. Cette démarche a témoigné d'un effort pour étendre la fabrication de satellites chinois aux programmes de clients d'Asie du Sud-Est.
Marché de la fabrication de satellites en Inde
L'Inde devrait se développer à un CAGR de 28,42 % jusqu'en 2031, soit le taux de croissance national le plus élevé dans les prévisions régionales. Le pays dépasse désormais les services de lancement pour se doter d'une base manufacturière plus large. L'économie spatiale indienne a atteint 9 milliards USD, et l'investissement privé est passé de 100,5 millions USD au cours de l'exercice 2021-22 à 618,5 millions USD en mars 2026. Il a également été indiqué que le chiffre d'affaires de NSIL a dépassé 3 000 crore INR (311,55 millions USD) au cours de l'exercice 2024-25. NSIL avait lancé 141 satellites, dont 138 pour des clients internationaux. ICEYE a identifié l'Inde comme un hub de fabrication potentiel pour les plateformes SAR et collabore avec Agnikul Cosmos. Les politiques de contrôle national et l'investissement privé soutiennent le développement des chaînes d'approvisionnement locales.
Marché de la fabrication de satellites en Asie-Pacifique
La politique fondamentale 2025 du Japon a fixé un objectif de 8 000 milliards JPY pour l'activité économique liée à l'espace au début des années 2030 et a alloué 1 000 milliards JPY (6,32 milliards USD) par le biais du Fonds de stratégie spatiale. Le programme LEO de la Corée du Sud comprend un engagement public-privé de 55 000 milliards KRW (40,88 milliards USD) et des plans de construction de salles blanches dans la ceinture industrielle avancée du Sud d'ici 2030. L'Australie développe une capacité souveraine à travers l'UTS et l'Optimus Factory de Space Machines Company. L'installation a été créée en juin 2025 et peut produire plus de 20 engins spatiaux par an dans la classe des 300 kg. Singapour reste importante pour la coordination des services de stations au sol et de constellations en Asie du Sud-Est. Le programme LOTUSat-1 du Vietnam, développé par NEC et Sumitomo Corporation dans le cadre de l'aide publique au développement japonaise, offre un modèle de transfert de technologie que d'autres gouvernements d'Asie du Sud-Est examinent. Ces pays fournissent une demande spécialisée, des liens dans la chaîne d'approvisionnement et des voies de collaboration en dehors des deux plus grands marchés régionaux.
Paysage concurrentiel
Concentration du Marché
Segment MEO sur le Marché de la Fabrication de Satellites en Asie-Pacifique
Le marché de la fabrication de satellites en Asie-Pacifique est modérément fragmenté au niveau régional, bien que les marchés nationaux soient généralement dominés par un petit groupe de fournisseurs établis. La Chine combine des entreprises d'État de premier plan telles que China Aerospace Science and Technology Corporation avec des entreprises commerciales dont GalaxySpace, MinoSpace et Chang Guang Satellite Technology Co. Ltd. GalaxySpace a déposé une demande de tutorat pour une introduction en bourse en mars 2026 à une valorisation de CNY 32 milliards (4,77 milliards USD). La demande d'introduction en bourse de MinoSpace sur le marché STAR a été acceptée en mai 2026. Chang Guang Satellite Technology Co. Ltd. a redéposé une demande d'introduction en bourse en janvier 2026 après avoir levé CNY 5 milliards (745,81 millions USD) en fonds propres. Ces actions suggèrent que les producteurs commerciaux cherchent des capitaux pour développer leurs capacités et soutenir des programmes de constellations de longue durée. Elles mettent également davantage l'accent sur la génération de revenus parallèlement aux commandes soutenues par l'État.
L'Inde comprend des entreprises privées telles que Pixxel Space Technologies, Inc. et Dhruva Space Private Limited, ainsi que des programmes de transfert de technologie de NSIL. Environ 118 accords de transfert de technologie ont aidé les entreprises privées à développer leurs capacités sans avoir à reproduire l'intégralité de l'investissement de recherche de l'Indian Space Research Organisation. Le financement de septembre 2026 de Pixxel Space Technologies, Inc. est un exemple clair d'une entreprise utilisant des capitaux externes pour développer un site de production plus grand et une constellation hyperspectrale. La constellation Tri-Sat du Japon associe Mitsubishi Electric, SKY Perfect JSAT et Mitsui dans une société à vocation spéciale soutenant le projet du ministère de la Défense. Axelspace Corporation et Synspective fournissent respectivement des images optiques et SAR dans le cadre du projet. En Corée du Sud, Hanwha Systems exploite le Centre spatial de Jeju et est en compétition pour une commande de micro-satellites SAR. Les partenariats stratégiques, les capacités de charge utile spécialisées et l'accès aux programmes publics restent des moyens essentiels pour construire des positions concurrentielles.
La localisation de la chaîne d'approvisionnement représente une opportunité majeure pour les entreprises fabriquant des composants électroniques durcis aux radiations, des terminaux laser inter-satellites et des charges utiles optiques de précision. Les fabricants recherchent également des capacités de traitement embarqué plus performantes pour réduire les volumes de liaison descendante et améliorer les temps de réponse pour les applications d'observation. Les entreprises qui obtiennent des contrats d'imagerie de défense pluriannuels peuvent utiliser la visibilité des revenus qui en résulte pour financer des capacités servant également les clients commerciaux. Airbus SE a reçu une commande d'Eutelsat en janvier 2026 pour 340 satellites LEO OneWeb supplémentaires, portant son nombre total de commandes à 440 engins spatiaux. La commande démontre l'importance des lignes de production en série pour les besoins des grandes constellations. Inovor Technologies a également signé un accord de développement conjoint avec IHI Corporation et Meisei Electric en octobre 2025 pour un satellite d'observation radio de la conscience du domaine maritime. Le marché de la fabrication de satellites en Asie-Pacifique reste compétitif car les fournisseurs doivent combiner l'échelle de production, l'accès à la technologie, la conformité réglementaire et des partenariats locaux de confiance. Le marché de la fabrication de satellites en Asie-Pacifique exige également des fournisseurs qu'ils alignent l'approvisionnement local et la fiabilité des missions sur des plans de constellations en évolution rapide.
Leaders de l'industrie de la fabrication de satellites en Asie-Pacifique
-
Axelspace Corporation
-
Satrec Initiative Co., Ltd.
-
Chang Guang Satellite Technology Co. Ltd.
-
Indian Space Research Organisation
-
China Aerospace Science and Technology Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la fabrication de satellites en Asie-Pacifique Entreprises couvertes dans ce rapport
- Airbus SE
- The Boeing Company
- Chang Guang Satellite Technology Co. Ltd.
- Indian Space Research Organisation
- ICEYE Oy
- Pixxel Space Technologies, Inc.
- China Aerospace Science and Technology Corporation
- NewSpace India Limited
- Planet Labs PBC
- Blue Canyon Technologies LLC (RTX Corporation)
- Spire Global, Inc.
- Axelspace Corporation
- Satrec Initiative Co., Ltd.
- Dhruva Space Private Limited
- UAB Kongsberg NanoAvionics
- NEC Corporation
Développements industriels récents dans Marché de la fabrication de satellites en Asie-Pacifique
- Septembre 2026 : Pixxel (Inde) a clôturé un tour de Série C de 100 millions USD co-dirigé par Temasek et Seraphim, avec la participation de 360 ONE Asset et IMM Investment, portant le financement total à 195 millions USD. Le capital est affecté à l'installation de fabrication de satellites Gigapixel, d'une capacité de 400 satellites par an, à la constellation hyperspectrale Honeybee et au développement de systèmes souverains d'observation de la Terre pour les clients internationaux de défense et civils.
- Janvier 2026 : Airbus Defence and Space a reçu un contrat d'Eutelsat pour 340 satellites LEO OneWeb supplémentaires, portant le total des commandes à 440 satellites, avec une production dans l'installation d'Airbus à Toulouse sur une ligne de production en série nouvellement installée et des livraisons commençant d'ici fin 2026.
- Octobre 2025 : Inovor Technologies a signé un accord de développement conjoint avec IHI Corporation et Meisei Electric pour un projet de satellite d'observation radio pour la connaissance du domaine maritime, soutenu par le Fonds de relance économique du gouvernement d'Australie-Méridionale.
- Juin 2025 : UTS et Space Machines Company ont établi la plus grande installation de fabrication de satellites à l'échelle industrielle d'Australie, l'usine Optimus, avec une capacité de plus de 20 satellites par an dans la classe 300 kg, ciblant les applications de défense et commerciales australiennes.
Périmètre du rapport sur le marché de la fabrication de satellites en Asie-Pacifique
Le marché de la fabrication de satellites comprend la conception, l'ingénierie, la production, l'assemblage, l'intégration et les tests de satellites et de leurs principaux sous-systèmes pour le déploiement en orbite terrestre ou au-delà. Il couvre la fabrication de plateformes/bus de satellites, de charges utiles, de systèmes de propulsion, de systèmes d'alimentation, de composants thermiques et structurels, d'avionique, de systèmes de communication et d'autres sous-systèmes de satellites.
Le rapport sur le marché de la fabrication de satellites en Asie-Pacifique est segmenté par application, masse de satellite, classe d'orbite, utilisateur final et géographie. Par application, le marché est segmenté par communication, observation de la Terre, navigation, observation spatiale et autres. Par masse de satellite, le marché est segmenté en petits, moyens et grands. Par classe d'orbite, le marché est segmenté en orbite basse terrestre (LEO), orbite terrestre moyenne (MEO) et orbite géostationnaire (GEO). Par utilisateur final, le marché est segmenté en commercial, gouvernemental et civil, et militaire. Le rapport couvre également les tailles de marché et les prévisions pour le marché de la fabrication de satellites en Asie-Pacifique dans six pays de la région. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Communication |
| Observation de la Terre |
| Navigation |
| Observation Spatiale |
| Autres |
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| Inférieur à 10 kg |
| Supérieur à 1000 kg |
| GEO |
| LEO |
| MEO |
| Commercial |
| Militaire et Gouvernemental |
| Autre |
| Matériel de Propulsion et Propergol |
| Plateforme Satellitaire et Sous-systèmes |
| Réseau Solaire et Matériel d'Alimentation |
| Structures, Harnais et Mécanismes |
| Électrique |
| À base de gaz |
| Carburant Liquide |
| Australie |
| Chine |
| Inde |
| Japon |
| Nouvelle-Zélande |
| Singapour |
| Corée du Sud |
| Application | Communication |
| Observation de la Terre | |
| Navigation | |
| Observation Spatiale | |
| Autres | |
| Masse des Satellites | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| Inférieur à 10 kg | |
| Supérieur à 1000 kg | |
| Classe d'Orbite | GEO |
| LEO | |
| MEO | |
| Utilisateur Final | Commercial |
| Militaire et Gouvernemental | |
| Autre | |
| Sous-système de Satellite | Matériel de Propulsion et Propergol |
| Plateforme Satellitaire et Sous-systèmes | |
| Réseau Solaire et Matériel d'Alimentation | |
| Structures, Harnais et Mécanismes | |
| Technologie de Propulsion | Électrique |
| À base de gaz | |
| Carburant Liquide | |
| Pays | Australie |
| Chine | |
| Inde | |
| Japon | |
| Nouvelle-Zélande | |
| Singapour | |
| Corée du Sud |
Définition du marché
- Application - Les diverses applications ou finalités des satellites sont classées en communication, observation de la Terre, observation spatiale, navigation et autres. Les finalités répertoriées sont celles déclarées par l'opérateur du satellite.
- Utilisateur Final - Les utilisateurs principaux ou utilisateurs finaux du satellite sont décrits comme civils (académiques, amateurs), commerciaux, gouvernementaux (météorologiques, scientifiques, etc.), militaires. Les satellites peuvent avoir des usages multiples, à la fois commerciaux et militaires.
- Masse Maximale au Décollage du Lanceur - La masse maximale au décollage (MTOW) du lanceur désigne le poids maximum du lanceur au décollage, incluant le poids de la charge utile, des équipements et du carburant.
- Classe d'Orbite - Les orbites des satellites sont divisées en trois grandes classes, à savoir GEO, LEO et MEO. Les satellites en orbites elliptiques ont des apogées et des périgées qui diffèrent significativement l'un de l'autre, et les orbites de satellites avec une excentricité de 0,14 et plus sont classées comme elliptiques.
- Technologie de Propulsion - Dans ce segment, les différents types de systèmes de propulsion satellitaire ont été classés comme systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Masse des Satellites - Dans ce segment, les différents types de systèmes de propulsion satellitaire ont été classés comme systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Sous-système de Satellite - Tous les composants et sous-systèmes comprenant les propergols, les plateformes, les panneaux solaires et autres équipements des satellites sont inclus dans ce segment.
| Mot-clé | Définition |
|---|---|
| Contrôle d'Attitude | L'orientation du satellite par rapport à la Terre et au soleil. |
| INTELSAT | L'Organisation Internationale des Télécommunications par Satellites exploite un réseau de satellites pour la transmission internationale. |
| Orbite Géostationnaire (GEO) | Les satellites géostationnaires en orbite terrestre à 35 786 km (22 282 miles) au-dessus de l'équateur dans la même direction et à la même vitesse que la rotation de la Terre sur son axe, les faisant apparaître fixes dans le ciel. |
| Orbite Terrestre Basse (LEO) | Les satellites en Orbite Terrestre Basse orbitent entre 160 et 2 000 km au-dessus de la Terre, effectuent une orbite complète en environ 1,5 heure et ne couvrent qu'une partie de la surface terrestre. |
| Orbite Terrestre Moyenne (MEO) | Les satellites MEO sont situés au-dessus des satellites LEO et en dessous des satellites GEO et voyagent généralement sur une orbite elliptique au-dessus des pôles Nord et Sud ou sur une orbite équatoriale. |
| Terminal à Très Petite Ouverture (VSAT) | Le Terminal à Très Petite Ouverture est une antenne dont le diamètre est généralement inférieur à 3 mètres. |
| CubeSat | Le CubeSat est une classe de satellites miniatures basée sur un facteur de forme composé de cubes de 10 cm. Les CubeSats pèsent au maximum 2 kg par unité et utilisent généralement des composants disponibles dans le commerce pour leur construction et leur électronique. |
| Lanceurs de Petits Satellites (SSLV) | Le Lanceur de Petits Satellites (SSLV) est un lanceur à trois étages configuré avec trois étages de propulsion solide et un Module de Correction de Vitesse (VTM) à propulsion liquide comme étage terminal. |
| Exploitation Minière Spatiale | L'exploitation minière d'astéroïdes est l'hypothèse d'extraction de matériaux à partir d'astéroïdes et d'autres astéroïdes, y compris les objets géocroiseurs. |
| Nanosatellites | Les nanosatellites sont définis de manière générale comme tout satellite pesant moins de 10 kilogrammes. |
| Système d'Identification Automatique (AIS) | Le Système d'Identification Automatique (AIS) est un système de suivi automatique utilisé pour identifier et localiser les navires en échangeant des données électroniques avec d'autres navires à proximité, des stations de base AIS et des satellites. L'AIS Satellitaire (S-AIS) est le terme utilisé pour décrire l'utilisation d'un satellite pour détecter les signatures AIS. |
| Lanceurs Réutilisables (RLV) | Un lanceur réutilisable (RLV) désigne un lanceur conçu pour revenir sur Terre en grande partie intact et pouvant donc être lancé plus d'une fois, ou qui contient des étages de lanceur pouvant être récupérés par un opérateur de lancement pour une utilisation future dans l'exploitation d'un lanceur substantiellement similaire. |
| Apogée | Le point d'une orbite satellitaire elliptique le plus éloigné de la surface de la Terre. Les satellites géosynchrones qui maintiennent des orbites circulaires autour de la Terre sont d'abord lancés sur des orbites très elliptiques avec des apogées de 22 237 miles. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision ont été fournies en termes de revenus et de volumes. Pour la conversion des ventes en volume, le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




