
Taille et part du marché du transport de fret routier en Asie Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.11 Trillions de dollars américains |
| Taille du Marché (2027) | 1.18 Trillions de dollars américains |
| Taille du Marché (2032) | 1.57 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.79 % |
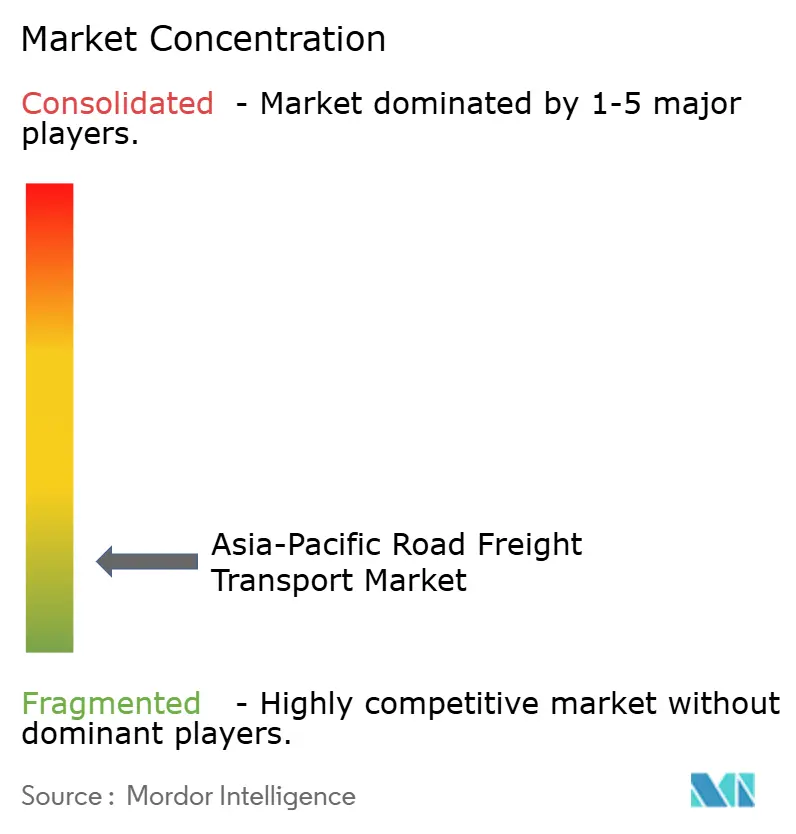
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport de fret routier en Asie Pacifique par Mordor Intelligence
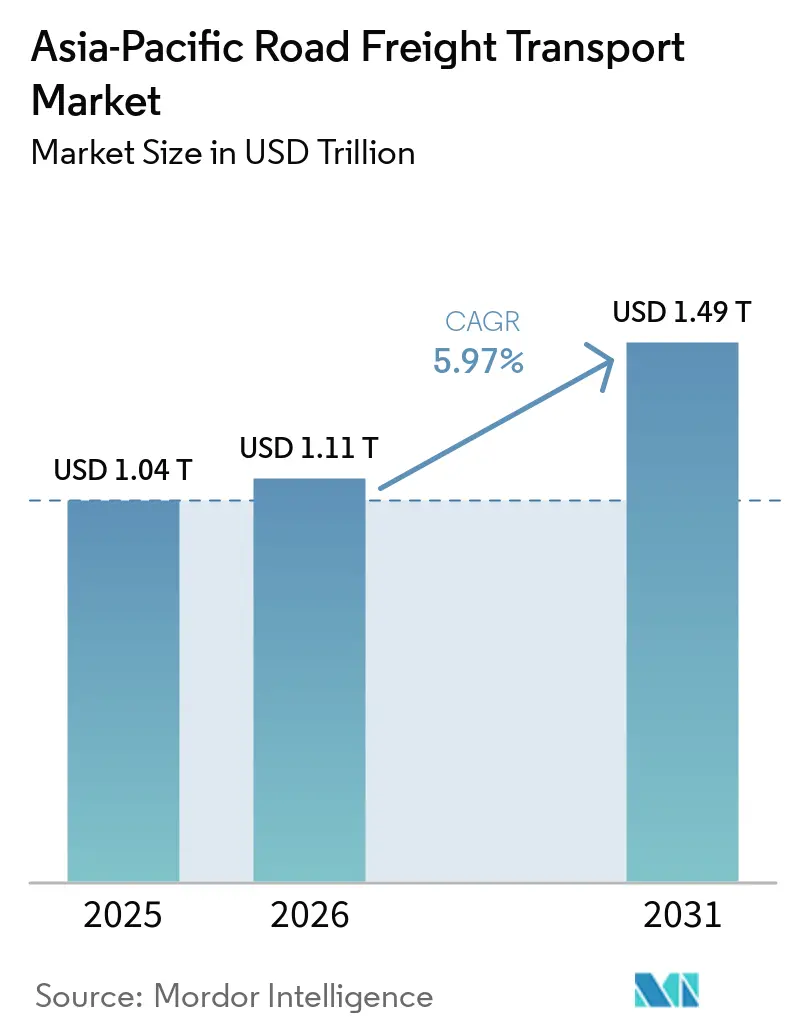
La taille du marché du transport routier de fret en Asie-Pacifique est projetée à 1,11 trillion USD en 2026, 1,18 trillion USD en 2027, et devrait atteindre 1,57 trillion USD d'ici 2032, avec un CAGR de 5,79 % de 2027 à 2032.
Le marché du transport routier de fret en Asie-Pacifique bénéficie d'une activité manufacturière dense, d'une économie du colis en pleine croissance et d'investissements publics dans les autoroutes et les corridors de fret. La Chine a enregistré 432,88 milliards de tonnes de fret routier en 2025, tandis que le chiffre d'affaires du fret routier a atteint 79 511 milliards de tonnes-kilomètres, illustrant l'ampleur de la base de fret centrale de la région. Le réseau de routes nationales de l'Inde a atteint 146 560 km en 2025, contre 91 287 km en 2014, offrant aux opérateurs de fret des itinéraires à grande vitesse plus longs. Le marché du transport routier de fret en Asie-Pacifique est également façonné par la délocalisation manufacturière vers l'ASEAN et l'Inde, où de nouveaux réseaux d'usines créent des couloirs de fret avec une capacité héritée limitée. La numérisation des douanes, les flux commerciaux du RCEP, les investissements dans la chaîne du froid et des flottes de camions plus propres élargissent les opportunités pour les transporteurs organisés, bien que les pénuries de main-d'œuvre et les embouteillages continuent d'accroître le risque opérationnel.
Points clés du rapport
- Par secteur d'utilisateur final, le secteur manufacturier détenait 39,49 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026, tandis que le commerce de gros et de détail enregistrait le CAGR projeté le plus élevé à 6,59 % jusqu'en 2032.
- Par destination, le fret domestique détenait 69,75 % de la taille du marché du transport routier de fret en Asie-Pacifique en 2026, tandis que le fret international enregistrait le CAGR projeté le plus élevé à 7,41 % jusqu'en 2032.
- Par spécification de chargement, le chargement complet (FTL) détenait 79,98 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026, tandis que le chargement partiel (LTL) enregistrait le CAGR projeté le plus élevé à 6,57 % jusqu'en 2032.
- Par conteneurisation, le fret non conteneurisé détenait 86,36 % de la taille du marché du transport routier de fret en Asie-Pacifique en 2026, tandis que le fret conteneurisé enregistrait le CAGR projeté le plus élevé à 5,99 % jusqu'en 2032.
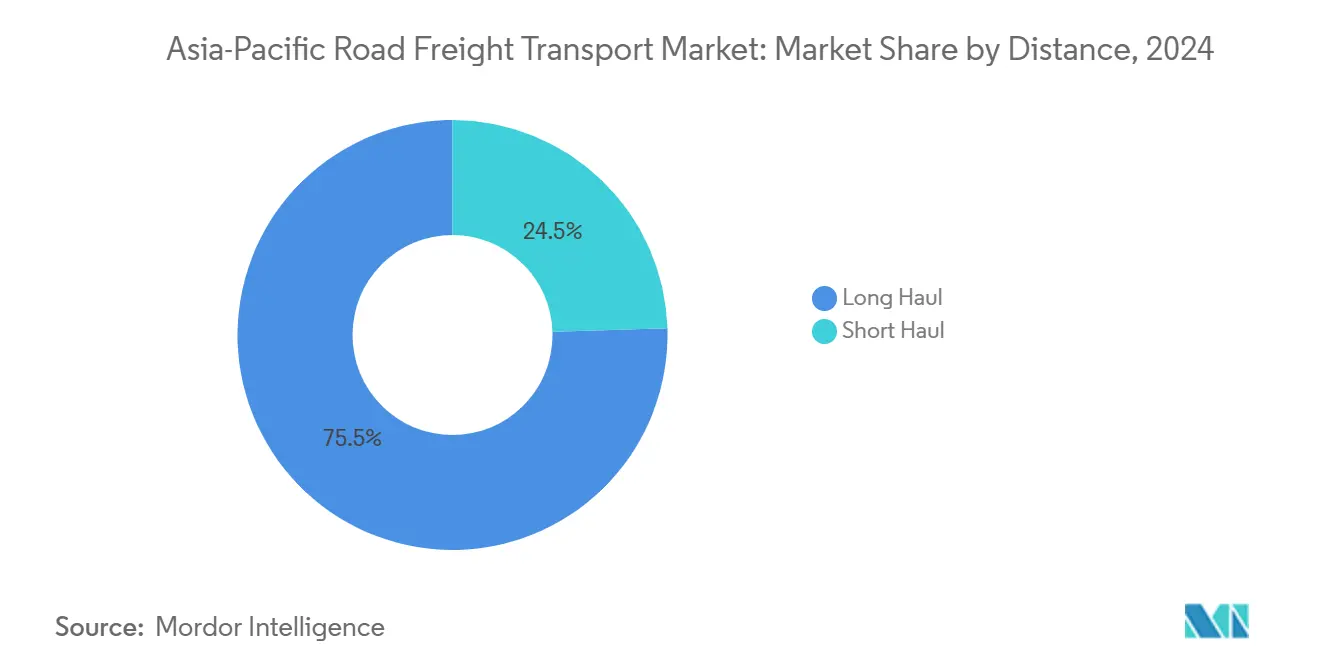
- Par distance, la longue distance détenait 75,95 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026 et enregistrait le CAGR projeté le plus élevé à 6,09 % jusqu'en 2032.
- Par configuration des marchandises, les marchandises solides détenaient 69,12 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026, tandis que les marchandises fluides enregistraient le CAGR projeté le plus élevé à 6,05 % jusqu'en 2032.
- Par contrôle de la température, le fret non contrôlé en température détenait 94,31 % de la taille du marché du transport routier de fret en Asie-Pacifique en 2026, tandis que le fret à température contrôlée enregistrait le CAGR projeté le plus élevé à 6,42 % jusqu'en 2032.
- Par géographie, la Chine détenait 45,57 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026, tandis que l'Inde enregistrait le CAGR projeté le plus élevé à 8,59 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance des expéditions du commerce électronique et du commerce de détail omnicanal | +1.2% | Chine, Inde, noyau de l'ASEAN | Court terme (≤ 2 ans) |
| Délocalisation manufacturière vers l'ASEAN et l'Inde | +1.4% | Vietnam, Thaïlande, Indonésie, Inde | Moyen terme (2 à 4 ans) |
| Investissement dans les corridors et les autoroutes | +1.0% | Chine, Inde, ASEAN, Asie du Sud | Long terme (≥ 4 ans) |
| Numérisation des douanes transfrontalières et flux commerciaux du RCEP | +0.8% | Corridors ASEAN-Chine, Corée du Sud, Japon | Moyen terme (2-4 ans) |
| Distribution alimentaire et pharmaceutique à température contrôlée | +0.7% | Chine, Inde, Japon, Corée du Sud, noyau de l'ASEAN | Moyen terme (2 à 4 ans) |
| Déploiement de camions électriques à échange de batteries | +0.4% | Chine, Inde, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des expéditions du commerce électronique et du commerce de détail omnicanal
La Chine a traité 216,5 milliards de colis express en 2025, soit une augmentation de 11,5 % par rapport à l'année précédente, soutenant la demande de transport routier de nuit et le jour même sur les itinéraires sous-régionaux. Ce volume équivalait à plus de 141 colis par personne et offrait aux transporteurs une large base de mouvements répétés entre les centres de traitement des commandes, les dépôts et les consommateurs. Au Vietnam et en Indonésie, les opérateurs de plateformes étendent la couverture de la livraison le jour même aux villes de deuxième rang, créant des itinéraires plus réguliers là où l'activité de fret était auparavant saisonnière. Ce changement favorise les transporteurs capables d'utiliser une capacité contractuelle et une infrastructure de dépôt partagée pour le réapprovisionnement des magasins et la consolidation des colis.[1] Le marché du transport routier de fret en Asie-Pacifique bénéficie de ce changement car une fréquence d'itinéraire plus élevée peut améliorer l'utilisation des véhicules sur les corridors plus petits. Cela exerce également une pression sur le transport routier informel au comptant, car les détaillants exigent un suivi plus cohérent, des créneaux de livraison et une fiabilité de service.
Délocalisation manufacturière vers l'ASEAN et l'Inde
La diversification des chaînes d'approvisionnement crée des réseaux routiers inter-usines plus denses au Vietnam, en Thaïlande, en Indonésie et en Inde. L'ASEAN a enregistré de forts investissements directs étrangers dans des secteurs à forte intensité de chaîne d'approvisionnement tels que le textile, la production automobile et les semi-conducteurs en 2025. Les nouveaux sites de fabrication créent des paires origine-destination qui disposent souvent d'une capacité de transport routier de fret établie limitée. Cela peut soutenir des opportunités contractuelles pour les transporteurs qui établissent des itinéraires avant que la capacité ne soit largement disponible.[2] Les parcs industriels de Binh Duong et Bac Ninh produisent des flux concentrés de navettes de pièces entre fournisseurs et fabricants. La valeur ajoutée brute manufacturière de l'Inde a augmenté de 7,72 % au premier trimestre et de 9,13 % au deuxième trimestre de l'exercice 2025-26, augmentant la demande de services de fret spécialisés dans les secteurs automobile, électronique et pharmaceutique.
Investissement dans les corridors et les autoroutes
L'investissement dans les autoroutes convertit la demande de fret en mouvements de camions plus fiables en réduisant les temps de trajet et en améliorant la portée du réseau. Le réseau autoroutier de la Chine a atteint 199 000 km fin 2025, et son plan de transport couvre la rénovation et la transformation numérique de 80 000 km d'ici 2030. Le plan couvre également l'amélioration des capacités multimodales dans 1 000 grands hubs de fret, aidant le fret à passer d'un mode à l'autre avec moins de retards. L'Inde a achevé 21 597 km de corridors économiques, de routes inter-corridors et d'autoroutes dans le cadre du programme Bharatmala Pariyojana en novembre 2025. Le transport routier de fret assure plus de 80 % du fret domestique non en vrac de l'Inde, reliant directement les ajouts d'autoroutes à la portée opérationnelle disponible pour les transporteurs organisés. Le marché du transport routier de fret en Asie-Pacifique dispose donc d'une plus longue piste pour le renouvellement de la flotte, la planification des itinéraires et l'amélioration du niveau de service.
Numérisation des douanes transfrontalières et flux commerciaux du RCEP
Le calendrier tarifaire du RCEP couvre plus de 90 % des marchandises échangées dans 15 économies membres, améliorant l'économie du transport routier de fret transfrontalier sur les itinéraires régionaux plus courts. La Chine a élargi son système de transit TIR en janvier 2026 pour inclure les marchandises sous douane et les produits du commerce électronique, ouvrant des options supplémentaires pour les corridors occidentaux. Les efforts de facilitation du commerce de la région introduisent des outils numériques dans les processus commerciaux, frontaliers et financiers. Une vérification des documents et une évaluation des risques plus efficaces peuvent réduire les délais administratifs aux postes frontières. L'accumulation des règles d'origine au sein du RCEP soutient également la production de composants dans plusieurs pays, ce qui ajoute de l'activité de transport routier de fret à chaque étape de fabrication. Le marché du transport routier de fret en Asie-Pacifique peut bénéficier des opérateurs qui combinent expertise douanière, visibilité des itinéraires et réseaux de partenaires établis.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Pénurie de conducteurs commerciaux et inflation salariale | -0.5% | Japon, Corée du Sud, Australie, Chine | Moyen terme (2 à 4 ans) |
| Congestion portuaire et volatilité des temps d'immobilisation | -0.3% | Shanghai, Ningbo, Nhava Sheva, Manille | Court terme (≤ 2 ans) |
| Conformité aux émissions et inflation du coût total de possession des flottes diesel | -0.3% | Chine, Japon, Australie, ASEAN | Long terme (≥ 4 ans) |
| Fragmentation des règles d'exploitation transfrontalières | -0.3% | ASEAN, Asie du Sud, corridors ASEAN-Chine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de conducteurs commerciaux et inflation salariale
La pénurie de conducteurs commerciaux reste une contrainte structurelle plutôt qu'une réponse à court terme à la demande de fret. L'Union internationale des transports routiers a signalé 2,9 millions de postes de conducteurs de camion non pourvus dans 18 marchés enquêtés dans son enquête 2025. Le Japon comptait 47 % de conducteurs de fret routier âgés de 50 ans ou plus en 2025, créant une pression sur le recrutement de remplacement. L'Australie faisait face à une pénurie de 28 000 conducteurs de camion, avec plus de 78 000 postes non pourvus projetés d'ici 2029.[3] La croissance des salaires peut augmenter le coût de base des opérations de flotte et réduire les marges pour les transporteurs à forte intensité d'actifs. L'optimisation des itinéraires, la conduite en relais et l'automatisation peuvent aider les transporteurs à améliorer leur productivité sans augmenter les effectifs de manière équivalente.
Congestion portuaire et volatilité des temps d'immobilisation
La congestion portuaire crée de l'incertitude au point où le transport routier de fret se connecte au fret maritime. L'Indice de performance des ports à conteneurs 2025 de la Banque mondiale a montré des performances portuaires mondiales plus faibles qu'en 2024, avec des temps de rotation des navires en moyenne plus longs. Des périodes d'immobilisation plus longues peuvent perturber les calendriers de rendez-vous des camions, les enlèvements de conteneurs et l'utilisation des équipements.[4] La congestion à Shanghai, Ningbo, Nhava Sheva et Manille peut obliger les expéditeurs à maintenir des stocks tampons plus importants. Cette réponse peut ralentir les mouvements de réapprovisionnement et réduire l'urgence de certains mouvements de camions. Les systmes de visibilité portuaire en temps réel et de répartition flexible peuvent limiter les perturbations, mais les petits transporteurs peuvent trouver le coût technologique difficile à absorber.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisateur final :
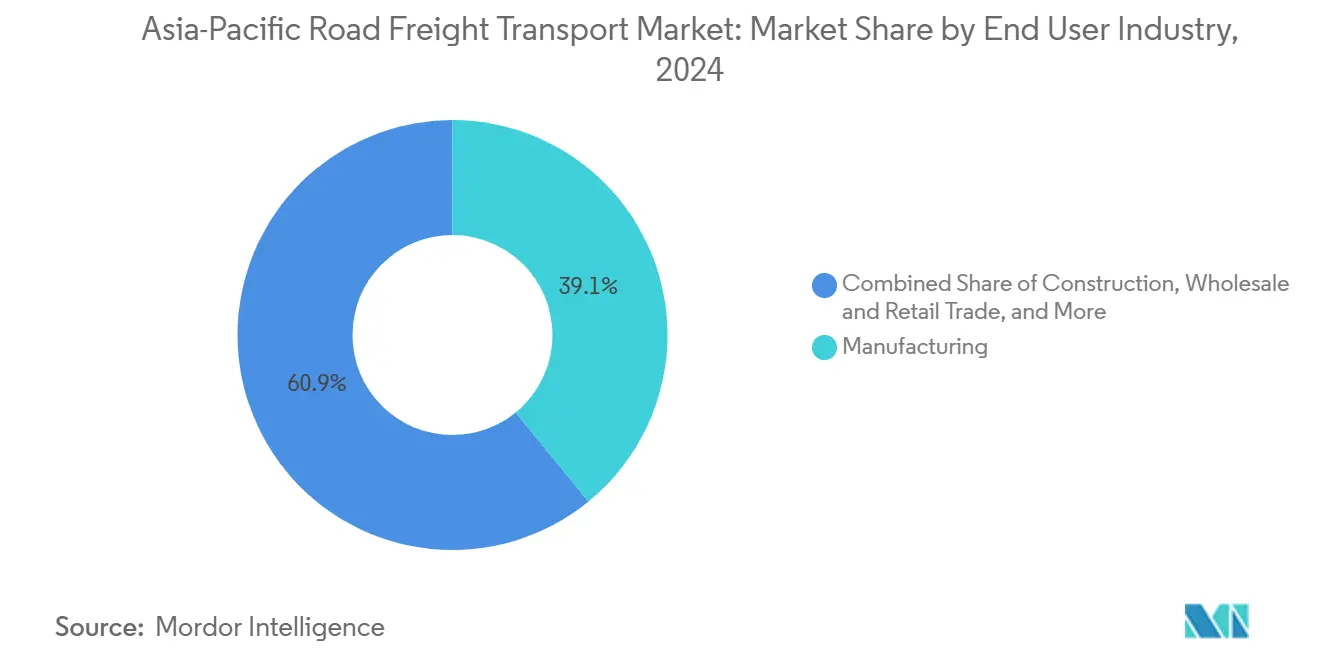
le secteur manufacturier ancre la demande, le commerce de détail accélèreLe secteur manufacturier détenait 39,49 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026. Les producteurs d'électronique, d'automobile, de textile et de produits chimiques s'appuient sur des livraisons fréquentes de composants provenant de fournisseurs régionaux. Ces mouvements favorisent les couloirs en chargement complet, les services d'entrepôt sous douane et le cross-docking synchronisé. Les prestataires logistiques tiers organisés sont mieux placés que les transporteurs informels pour gérer ces exigences. La production automobile et électronique nécessite également un contrôle étroit du calendrier de livraison. L'activité manufacturière en Inde et dans l'ASEAN étend la géographie des réseaux de fournisseurs. Les nouveaux pôles d'usines créent un trafic récurrent entre les parcs industriels, les ports, les entrepôts et les sites d'assemblage. Le marché du transport routier de fret en Asie-Pacifique est soutenu lorsque ces mouvements deviennent des couloirs contractuels plutôt que des transactions au comptant. Le fret de construction et le fret pétrolier, gazier, minier et d'extraction restent d'importants contributeurs en vrac en Indonésie et en Australie. Leurs volumes peuvent varier en fonction des dépenses d'infrastructure et de l'activité des matières premières.
Le commerce de gros et de détail affiche le CAGR prévisionnel le plus élevé à 6,59 % durant 2027-2032. Le commerce de détail organisé se développe dans les villes de deuxième et troisième rang en Inde et en Asie du Sud-Est. Cela déplace la distribution des grossistes de quartier fragmentés vers des réseaux formels. Les détaillants ont besoin d'un réapprovisionnement fréquent, d'une livraison multi-arrêts et d'une meilleure visibilité des stocks. Le commerce électronique ajoute la consolidation des colis et les mouvements de retour aux flux de livraison en magasin existants. Ces besoins opérationnels favorisent les transporteurs capables de combiner des services de chargement complet et de chargement partiel à partir de dépôts partagés. Le fret agricole, de pêche et de foresterie bénéficie des investissements dans la chaîne du froid, mais reste exposé à la variabilité des récoltes et à l'évolution des habitudes de consommation. Le commerce de détail et les produits pharmaceutiques dans d'autres secteurs d'utilisateurs finaux nécessitent des créneaux de livraison plus stricts que le fret industriel en vrac. Les transporteurs qui investissent dans la qualité de service peuvent obtenir des revenus plus élevés par kilomètre dans ces couloirs. Ce changement accroît l'importance de la planification de la flotte, de la manutention des marchandises et de la gestion de la température.

Par destination :
le fret domestique domine, les couloirs transfrontaliers gagnent en dynamismeLe fret domestique détenait 69,75 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026. La Chine et l'Inde soutiennent cette position car les deux économies disposent de chaînes d'approvisionnement internes étendues. Le chiffre d'affaires du fret routier domestique de la Chine a atteint 79 511 milliards de tonnes-kilomètres en 2025. Les mouvements domestiques relient les centres de production, les entrepôts de distribution, les marchés de consommation et les portes d'entrée portuaires. Les grands réseaux nationaux offrent également aux opérateurs des opportunités de construire des systèmes de dépôts denses. Le transport domestique reste essentiel pour les biens de consommation, les intrants industriels et le fret en vrac. Il fournit un volume d'itinéraires stable même lorsque les conditions du commerce transfrontalier changent. L'investissement dans les autoroutes améliore l'économie des couloirs routiers domestiques plus longs. Les plateformes numériques de fret peuvent réduire les trajets à vide grâce à une meilleure mise en correspondance entre les expéditeurs et les transporteurs. La base domestique reste donc centrale pour le marché du transport routier de fret en Asie-Pacifique.
Le fret international a enregistré un CAGR de 7,41 % durant 2027-2032. Les réductions tarifaires du RCEP, la numérisation des douanes et les stratégies de fabrication Chine+1 soutiennent ce rythme. Les liaisons routières entre la Chine, le Vietnam, la Thaïlande et la Malaisie deviennent plus précieuses à mesure que la production de composants se répand dans plusieurs pays. Chaque étape d'une chaîne de fabrication multi-pays peut créer un mouvement routier distinct. L'extension du TIR chinois pour couvrir les marchandises sous douane et les produits du commerce électronique soutient de nouveaux corridors occidentaux. Les systèmes numériques peuvent réduire la paperasserie et améliorer la visibilité aux postes frontières. Les prestataires internationaux ont besoin de connaissances douanières, de réseaux de partenaires et d'équipements conformes aux règles locales. La catégorie reste plus petite que le fret domestique car les chaînes d'approvisionnement nationales sont importantes. Cependant, la croissance des couloirs transfrontaliers donne aux transporteurs organisés la possibilité d'ajouter des services à plus haute valeur ajoutée. Le marché du transport routier de fret en Asie-Pacifique dans son ensemble bénéficie de l'intégration croissante des réseaux commerciaux régionaux.
Par spécification de chargement :
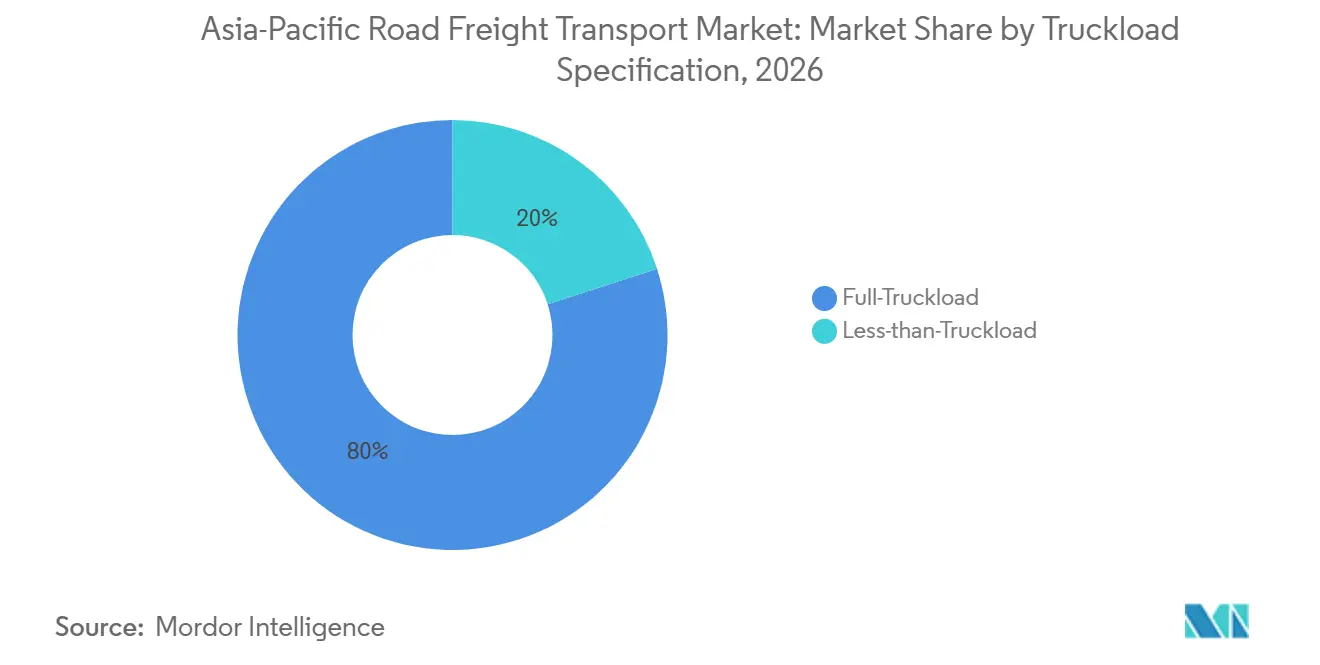
le FTL domine, la croissance du LTL reflète la fragmentation structurelleLe chargement complet détenait 79,98 % de la taille du marché du transport routier de fret en Asie-Pacifique en 2026. Le secteur manufacturier et les matières premières en vrac remplissent la capacité standard des remorques sur les principaux itinéraires de transit. L'automobile, l'acier, les produits chimiques et les matières premières agricoles nécessitent couramment des chargements complets pour des raisons d'efficacité des coûts. Cette base de demande soutient l'importance continue de la capacité de flotte dédiée. Les mouvements en chargement complet sont plus faciles à planifier lorsque les itinéraires ont des volumes d'expédition stables. Les corridors longue distance et les couloirs usine-port sont particulièrement adaptés à ce modèle. Les grands expéditeurs utilisent également les services de chargement complet pour protéger les calendriers de livraison et l'intégrité des marchandises. La catégorie est soutenue par la grande base industrielle et de matières premières de la région. La croissance des autoroutes améliore encore l'utilisation des véhicules sur les opérations de transit. Le chargement complet reste donc le format de service principal pour le marché du transport routier de fret en Asie-Pacifique.
Le chargement partiel devrait croître à un CAGR de 6,57 % durant 2027-2032. Le commerce de détail moderne, le commerce électronique et la distribution pharmaceutique augmentent la fréquence des expéditions tout en réduisant la taille des envois. Un plus grand nombre de références augmente également le besoin de consolidation et de distribution multi-arrêts. Les prestataires de chargement partiel ont besoin d'un tri efficace, d'une planification du transport de ligne et de systèmes de collecte locale. Les plateformes numériques peuvent réduire les kilomètres de retour à vide et aider à mettre en correspondance les petites expéditions avec la capacité disponible. Le réseau de Manbang Group connecte plus de 3 millions de conducteurs de camion avec des millions d'expéditeurs, montrant le rôle de la mise en correspondance numérique dans le système de fret chinois. Les transporteurs dotés d'outils d'optimisation des itinéraires peuvent construire des réseaux de chargement partiel viables sur des régions plus larges. Le modèle opérationnel est plus complexe que le chargement complet car il nécessite une plus grande coordination entre les hubs. L'automatisation du tri et une meilleure utilisation des données peuvent devenir des sources importantes de contrôle des coûts. La croissance du chargement partiel élargit la gamme de services du marché du transport routier de fret en Asie-Pacifique au-delà du fret en vrac traditionnel.
Par conteneurisation :
le fret en vrac domine, le fret conteneurisé capitalise sur la croissance des exportationsLe fret non conteneurisé détenait 86,36 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026. Les produits agricoles en vrac, les minéraux et les matériaux de construction ne nécessitent souvent pas de standardisation des conteneurs. Ces marchandises sont généralement acheminées par des itinéraires routiers directs à l'aide de remorques et de camions spécialisés. Le segment reflète l'importance de l'extraction des ressources, de la construction d'infrastructures et de la production agricole dans la région. De nombreux mouvements ont lieu entre les mines, les exploitations agricoles, les sites industriels et les centres de consommation domestique. Les opérateurs accordent de l'importance à la disponibilité des équipements et à l'efficacité des coûts dans ces couloirs. La demande est également liée aux cycles des matières premières locales et aux calendriers de construction. Le fret non conteneurisé reste important en Indonésie, en Australie, en Inde et dans d'autres sites à forte intensité de ressources. Il fournit une base à volume élevé pour les opérateurs de fret général. Ce leadership maintient le caractère de marchandises en vrac d'une grande partie du marché du transport routier de fret en Asie-Pacifique.
Le fret conteneurisé devrait se développer à un CAGR de 5,99 % durant 2027-2032. Les mouvements liés aux exportations nécessitent une compatibilité avec les terminaux portuaires, les systèmes TIR et les connexions ferroviaires multimodales. Les conteneurs standard peuvent simplifier les transferts entre les services routiers, ferroviaires et maritimes. Sinotrans a lancé un corridor de transport vert Guangdong-Shanghai en avril 2026 en utilisant des camions électriques à batterie et des camions autonomes de niveau 4 sur plus de 1 500 km. Le projet démontre comment les opérations de transit routier à haute fréquence peuvent être organisées autour d'unités de fret standardisées. CEVA Logistics a ouvert un centre de distribution automatisé à Alashankou en mai 2026 pour consolider les expéditions en chargement partiel et le fret routier transfrontalier TIR. Les normes de conteneurs aident les prestataires de services à consolider le fret sur de longs itinéraires internationaux. Le segment bénéficie également de l'expansion de la fabrication pour l'exportation dans l'ASEAN et en Inde. La livraison routière directe peut réduire les transferts nécessaires dans certains mouvements à moyenne distance. Cela soutient des opérations plus systématiques sur les couloirs transfrontaliers du marché du transport routier de fret en Asie-Pacifique.
Par distance :
les corridors longue distance génèrent volume et valeurLa longue distance détenait 75,95 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026. Elle a également enregistré le CAGR projeté le plus élevé à 6,09 % jusqu'en 2032. Cette combinaison montre que l'expansion des corridors soutient à la fois la catégorie de distance la plus grande et la plus rapide. Le fret longue distance relie les usines, les ports, les entrepôts et les centres de consommation sur de grandes distances nationales et régionales. Le programme de modernisation de la Chine améliore la capacité du réseau de transport et la connectivité des hubs de fret. De meilleures routes peuvent augmenter l'utilisation des camions et réduire le temps perdu aux échangeurs. Le segment bénéficie d'une forte concentration de fret industriel et de fret lié aux exportations. Il offre également aux transporteurs des structures d'itinéraires prévisibles où ils peuvent utiliser des flottes plus importantes. La demande longue distance reste centrale pour le marché du transport routier de fret en Asie-Pacifique.
Le fret courte distance reste nécessaire pour la livraison urbaine, le transport portuaire et les premiers et derniers maillons des chaînes d'approvisionnement. Les villes côtières denses nécessitent une distribution locale fréquente malgré les restrictions de circulation et d'accès. Shanghai, Pékin et Jakarta imposent des limites plus importantes aux heures d'entrée des camions diesel dans certaines zones urbaines. Ces restrictions peuvent augmenter la complexité opérationnelle et peser sur les marges. Les opérateurs de courte distance ont besoin de flexibilité d'itinéraire, de dépôts locaux et de véhicules adaptés aux opérations en ville. Les camions rigides électriques deviennent de plus en plus pertinents pour les modèles de distribution urbaine. Toll Group a déployé des programmes de camions électriques dans les villes australiennes avec le soutien de l'Agence australienne des énergies renouvelables. L'activité courte distance ne porte pas le volume des couloirs longue distance, mais elle est essentielle à la qualité du service. La demande urbaine crée donc un rôle distinct pour les flottes conformes et dotées de technologies. Ensemble, les opérations longue et courte distance donnent au marché du transport routier de fret en Asie-Pacifique sa couverture nationale et locale.
Par configuration des marchandises :
les marchandises solides dominent, le fret fluide reflète la demande en matières premièresLes marchandises solides détenaient 69,12 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026. Les biens de consommation emballés, l'électronique, les matériaux de construction et les produits agricoles constituent la plus grande part du transport routier de fret selon cette mesure. Ces produits circulent à la fois sur les réseaux de distribution domestiques et les corridors de fabrication internationaux. La diversité des types de marchandises crée une demande de remorques standard, de fourgons secs et de capacité de fret général. Le mouvement des biens de consommation est lié à l'expansion du commerce de détail et à l'exécution du commerce électronique. Les matériaux de construction sont liés à l'activité d'infrastructure et immobilière. L'électronique nécessite une manutention plus contrôlée et des calendriers de livraison fiables. Les produits agricoles peuvent nécessiter des mouvements plus rapides et une gestion de la température sur certains itinéraires. Les marchandises solides soutiennent donc une large base de mouvements de fret routiniers. Cette diversité contribue à maintenir une utilisation régulière sur le marché du transport routier de fret en Asie-Pacifique.
Les marchandises fluides ont enregistré un CAGR de 6,05 % durant 2027-2032. Le fret par citerne soutient les produits pétrochimiques, les engrais liquides, les huiles alimentaires et les gaz industriels liquéfiés. La demande est liée à la production industrielle, à l'activité agricole et au développement des ressources. Les industries de l'huile de palme et des produits chimiques d'Indonésie soutiennent les besoins en citernes, tandis que les pôles pétrochimiques de l'Inde dans le Gujarat et l'Andhra Pradesh ajoutent de la demande. Le fret fluide est moins exposé aux tendances du commerce électronique que le fret général. Il peut offrir une diversification aux transporteurs qui desservent à la fois les couloirs industriels et liés aux consommateurs. Les équipements de citerne spécialisés et la certification de sécurité limitent le nombre de prestataires capables. Ces barrières à l'entrée peuvent soutenir une tarification plus stable que le fret général dans certains marchés. Les opérateurs ont également besoin de personnel formé et de procédures de conformité strictes. La catégorie fluide ajoute une voie de croissance spécialisée au sein du marché du transport routier de fret en Asie-Pacifique.
Par contrôle de la température :
la demande de fret réfrigéré dépasse le marché, l'investissement dans la chaîne du froid s'accélèreLe fret non contrôlé en température détenait 94,31 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026. Le vrac sec, les marchandises emballées et les produits de consommation ambiants représentent la majeure partie des volumes de fret routier. La catégorie dessert les chaînes d'approvisionnement générales du secteur manufacturier, du commerce de détail, de la construction et de l'agriculture. Les équipements standard et la large disponibilité des itinéraires le rendent accessible à un large éventail de transporteurs. Il continue de fournir la principale base de volume pour le système de transport régional. Les grands réseaux domestiques en Chine et en Inde renforcent son échelle. Le fret ambiant soutient également le mouvement de nombreux intrants liés aux exportations et de produits finis. La catégorie est moins exigeante en termes d'équipements que le fret en chaîne du froid. Cela permet aux petits propriétaires-exploitants de participer à de nombreux couloirs. Le fret non contrôlé en température reste donc le mode opérationnel dominant sur le marché du transport routier de fret en Asie-Pacifique.
Le fret à température contrôlée devrait croître à un CAGR de 6,42 % durant 2027-2032. La distribution pharmaceutique, le commerce électronique de produits frais et les produits biologiques nécessitent un mouvement en chaîne du froid plus fiable. L'Alliance mondiale de la chaîne du froid a identifié une demande continue d'investissements logistiques à température contrôlée en Asie-Pacifique. Les couloirs validés à 2-8 °C peuvent commander des tarifs de fret plus élevés que le transport ambiant. Les exigences de conformité augmentent le besoin de surveillance, de maintenance des équipements et de personnel de manutention formé. Les normes GSP de la Chine et les amendements à l'Annexe M de l'Inde relèvent le seuil d'infrastructure pour la distribution pharmaceutique. Les petits transporteurs sous-capitalisés peuvent trouver les exigences de certification difficiles à satisfaire. Cela favorise les prestataires disposant de flottes réfrigérées, d'enregistrement des données et de systèmes de qualité établis. La livraison de produits frais soutient également la demande de couloirs contrôlés plus courts à proximité des grandes villes. Le contrôle de la température reste une catégorie plus petite mais offre au marché du transport routier de fret en Asie-Pacifique un important domaine de service premium.
Analyse géographique
La Chine détenait 45,57 % de la part du marché du transport routier de fret en Asie-Pacifique en 2026. Le volume de fret routier du pays a atteint 432,88 milliards de tonnes en 2025, en hausse de 3,4 % par rapport à l'année précédente. Le 15e Plan quinquennal de la Chine couvre la transformation numérique de 80 000 km de réseau de transport et l'amélioration des capacités multimodales dans 1 000 nœuds de fret d'ici 2030. Ces investissements peuvent améliorer la prévisibilité du transit pour les opérateurs de transport routier de fret organisés. La Chine prévoit également 3 000 stations de recharge et d'échange de batteries le long des corridors à grande vitesse dans le cadre de sa transition vers les camions lourds. Les plateformes numériques de fret réduisent les taux de trajets à vide et augmentent la concurrence par les prix entre les transporteurs.
L'Inde devrait se développer à un CAGR de 8,59 % durant 2027-2032, le taux national le plus rapide du marché du transport routier de fret en Asie-Pacifique. Le réseau de routes nationales s'élevait à 146 560 km en 2025, tandis que les corridors à grande vitesse avaient augmenté de plus de 12 fois depuis 2014. Plus de 80 % du fret domestique non en vrac de l'Inde circule par route, donnant au développement des autoroutes un rôle direct dans l'accès au fret. La valeur ajoutée brute manufacturière a augmenté de 9,13 % au deuxième trimestre de l'exercice 2025-26, augmentant les attentes de service dans les chaînes d'approvisionnement automobile, pharmaceutique et électronique. Le Japon et la Corée du Sud forment une partie mature et à haute valeur ajoutée du réseau régional, avec des créneaux de livraison stricts et une forte utilisation de la télématique. Le Japon teste des camions autonomes de niveau 4 sur l'autoroute Shin-Tomei en utilisant le camion Giga de 25 tonnes d'Isuzu.
L'Australie, l'Indonésie, la Malaisie, la Thaïlande, le Vietnam et le reste de l'Asie-Pacifique créent une base de croissance diversifiée. L'Australie fait face à une pénurie de conducteurs de camion de 28 000 postes, mais les programmes d'électrification des flottes et les investissements dans les infrastructures soutiennent la modernisation. L'Indonésie et le Vietnam bénéficient des investissements dans les usines, avec des zones industrielles à Java, Binh Duong et Bac Ninh créant des flux routiers inter-usines concentrés. La participation du Vietnam au RCEP soutient les chaînes d'approvisionnement multi-pays entre la Chine, la Thaïlande et les marchés d'exportation régionaux. La Thaïlande et la Malaisie améliorent les infrastructures routières et douanières transfrontalières pour soutenir le commerce régional. Des marchés tels que les Philippines, le Sri Lanka et le Pakistan conservent de la place pour les transporteurs organisés et les prestataires logistiques tiers là où les coûts logistiques restent élevés par rapport à la production économique.
Paysage concurrentiel
Le marché du transport routier de fret en Asie-Pacifique est structurellement fragmenté, avec de nombreux petits propriétaires-exploitants et des flottes familiales. Les prestataires logistiques tiers organisés détiennent une part plus petite mais croissante de la logistique contractuelle à valeur ajoutée. DSV a finalisé son acquisition de DB Schenker pour 14,3 milliards EUR (15,78 milliards USD) en avril 2025, créant un groupe combiné avec 41,6 milliards EUR (45 milliards USD) de chiffre d'affaires et 160 000 employés dans plus de 90 pays. La transaction élargit la capacité de DSV à vendre de manière croisée des services routiers et multimodaux dans la région. JD Logistics, SF Express via Kerry Logistics, et Sinotrans développent des opérations internationales à partir de bases de transport routier de fret domestiques. Leurs plateformes numériques et leurs réseaux de dépôts leur permettent de concurrencer les prestataires mondiaux sur les corridors intra-asiatiques et d'exportation. La distribution à température contrôlée, la consolidation LTL transfrontalière et la conduite en relais longue distance restent des domaines de service disputés. Les transporteurs régionaux de taille moyenne font face à des pressions là où l'échelle mondiale et les réseaux numériques de fret se chevauchent. Le marché du transport routier de fret en Asie-Pacifique reste ouvert aux prestataires qui combinent connaissance opérationnelle locale et capacité spécialisée.
Les intégrateurs mondiaux ajoutent des infrastructures dans les corridors à forte croissance. DHL Supply Chain a élargi sa présence en Asie-Pacifique grâce à un campus au Vietnam et des partenariats en Australie, au Japon et en Thaïlande. Maersk a ouvert World Gateway II à Singapour en mars 2026, un centre de distribution automatisé de 1,1 million de pieds carrés desservant l'exécution B2B et B2C. Kuehne + Nagel renforce sa flotte régionale et ses relations logistiques. Les plateformes légères en actifs agrègent également la capacité de transport routier et améliorent l'utilisation des retours à vide. Cela crée un concours parallèle entre l'infrastructure adossée à des actifs et la mise en correspondance numérique des capacités. Les deux modèles cherchent à améliorer la gestion du rendement dans une base de transporteurs fragmentée. Leur succès dépend de la densité des itinéraires, de la couverture des dépôts et de la qualité du service client. Le marché du transport routier de fret en Asie-Pacifique continue de récompenser les opérateurs capables d'utiliser la technologie sans perdre la connaissance des itinéraires locaux.
Les initiatives de camions électriques et de conduite autonome deviennent des outils concurrentiels plutôt que des concepts lointains. BYD a des accords avec CMA CGM et CEVA Logistics couvrant la logistique automobile et des batteries pour véhicules électriques. Ces mouvements montrent que les normes logistiques zéro émission sont prises en compte dans les réseaux de véhicules et de clients avant que les règles formelles ne soient pleinement matures. Sinotrans a introduit son produit de transport vert Yuehu en avril 2026 pour un itinéraire de plus de 1 500 km entre la Grande Baie et le Delta du fleuve Yangtze. Le service utilise des camions lourds électriques à batterie et des véhicules autonomes de niveau 4 développés avec Pony.ai. Les transporteurs qui adoptent tôt une infrastructure énergétique compatible peuvent réduire le risque de conformité à long terme. Cependant, la structure fragmentée signifie que de nombreux petits prestataires disposent encore de ressources limitées pour la transition de la flotte. La concurrence est donc susceptible de devenir plus inégale entre les grands intégrateurs, les plateformes numériques et les spécialistes locaux.
Leaders du secteur du transport de fret routier en Asie Pacifique
-
DHL Group
-
SF Express
-
Nippon Express Holdings
-
Sinotrans Ltd.
-
Kuehne+Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport routier de fret en Asie-Pacifique Entreprises couvertes dans ce rapport
- A.P. Moller - Maersk
- C.H. Robinson
- CMA CGM Group (Including CEVA Logistics)
- DHL Group
- DSV A/S
- Expeditors International of Washington, Inc.
- FedEx
- Gati-KWE
- JD Logistics
- CJ Logistics
- Kintetsu World Express
- Kuehne+Nagel
- Linfox Pty Ltd
- Nippon Express Holdings
- Rhenus Group
- SF Express
- Sinotrans Ltd.
- TCI Express
- Toll Group
- United Parcel Service of America, Inc. (UPS)
- Yamato Holdings
Développements industriels récents dans Marché du transport routier de fret en Asie-Pacifique
- Août 2026 : FedEx a lancé un service de fret sans escale entre son hub Asie-Pacifique à Guangzhou, en Chine, et Sydney, en Australie, opérant cinq fois par semaine avec des avions-cargos Boeing 777. Le service réduit les temps de transit intra-asiatiques jusqu'à 1 jour ouvrable pour les expéditions en provenance du sud de la Chine, de Hong Kong, du Japon, de la Corée du Sud, de la Malaisie, des Philippines et de la Thaïlande, renforçant considérablement la connectivité de l'Australie avec les marchés d'exportation asiatiques.
- Juillet 2026 : DSV a achevé l'expansion de son siège Asie-Pacifique à Hong Kong, passant à plus de 1 000 employés dans 14 sites opérationnels à la suite de son acquisition de DB Schenker en avril 2025. Le siège élargi soutient les opérations de la Grande Chine et de l'Asie-Pacifique, y compris les solutions multimodales, les services LCL et une installation de chaîne du froid à Fanling.
- Mai 2026 : Toll Group et PVH ont signé un accord de partenariat stratégique pluriannuel, ancrant les opérations d'exécution de PVH au centre d'exécution de détail Kemps Creek de Toll d'une valeur de 250 millions AUD (167,53 millions USD) à Sydney.
- Avril 2026 : Sinotrans a lancé le produit de transport vert Yuehu, un corridor de fret routier zéro carbone couvrant plus de 1 500 km entre la Grande Baie et le Delta du fleuve Yangtze. Le service utilise des camions lourds électriques à batterie et des véhicules autonomes de niveau 4 développés avec Pony.ai et assure un service porte-à-porte en 28 heures à prix et horaire fixes.
Périmètre du rapport sur le marché du transport de fret routier en Asie Pacifique
Aperçu de la segmentation
| Agriculture, pêche et sylviculture |
| Construction |
| Fabrication |
| Pétrole et gaz, mines et carrières |
| Commerce de gros et de détail |
| Autres |
| Intérieur |
| International |
| Transport à charge complète (FTL) |
| Transport à charge partielle (LTL) |
| Conteneurisé |
| Non conteneurisé |
| Longue distance |
| Courte distance |
| Marchandises liquides |
| Marchandises solides |
| Sans contrôle de température |
| À température contrôlée |
| Australie |
| Chine |
| Inde |
| Indonésie |
| Japon |
| Malaisie |
| Thaïlande |
| Vietnam |
| Reste de l'Asie Pacifique |
| Secteur d'activité des utilisateurs finaux | Agriculture, pêche et sylviculture |
| Construction | |
| Fabrication | |
| Pétrole et gaz, mines et carrières | |
| Commerce de gros et de détail | |
| Autres | |
| Destination | Intérieur |
| International | |
| Spécification de charge camion | Transport à charge complète (FTL) |
| Transport à charge partielle (LTL) | |
| Conteneurisation | Conteneurisé |
| Non conteneurisé | |
| Distance | Longue distance |
| Courte distance | |
| Configuration des marchandises | Marchandises liquides |
| Marchandises solides | |
| Contrôle de la température | Sans contrôle de température |
| À température contrôlée | |
| Pays | Australie |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Malaisie | |
| Thaïlande | |
| Vietnam | |
| Reste de l'Asie Pacifique |
Définition du marché
- Agriculture, pêche et sylviculture (APS) - Ce segment du secteur des utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur APS pour le service de transport de fret routier. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la culture de récoltes, l'élevage d'animaux, la récolte de bois, la récolte de poissons et d'autres animaux dans leurs habitats naturels, ainsi que la fourniture d'activités de soutien connexes. Dans ce contexte, à travers la chaîne de valeur, les prestataires de services logistiques (PSL) jouent un rôle crucial dans l'acquisition, le stockage, la manutention, le transport et la distribution pour un flux optimal et continu des intrants (semences, pesticides, engrais, équipements et eau) des fabricants ou fournisseurs vers les producteurs, et pour un flux régulier des extrants (produits, marchandises agro-alimentaires) vers les distributeurs et consommateurs. Cela inclut la logistique à température contrôlée et sans contrôle de température, selon les besoins en fonction de la durée de conservation des marchandises transportées ou stockées.
- Construction - Ce segment du secteur des utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur de la construction pour le service de transport de fret routier. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la construction, la réparation et la rénovation de bâtiments résidentiels et commerciaux, d'infrastructures, d'ouvrages d'ingénierie, la subdivision et le développement de terrains. Les prestataires de services logistiques (PSL) jouent un rôle crucial dans l'amélioration de la rentabilité des projets de construction en maintenant les stocks de matières premières et d'équipements, les approvisionnements urgents, et en fournissant d'autres services à valeur ajoutée pour une gestion efficace des projets.
- Transport de fret routier conteneurisé - Ce segment capture les dépenses logistiques externes (externalisées) engagées par les utilisateurs finaux du service de transport de fret routier pour les services à charge complète (FTL). Le transport de fret routier FTL se caractérise par un chargement complet unique non combiné avec d'autres expéditions. Il comprend des expéditions (i) dédiées aux marchandises d'un seul expéditeur (ii) acheminées directement d'un point d'origine vers un ou plusieurs points de destination (iii) comprenant le transport de courrier en vrac par camion (iv) comprenant des services de camionnage en conteneurs (Chargement complet de conteneur, FCL) et hors conteneurs (v) comprenant des marchandises nécessitant des services de transport à température contrôlée ou sans contrôle de température (vi) comprenant le transport de liquides en vrac par citerne (vii) impliquant le camionnage des déchets (viii) le camionnage de matières dangereuses. Les services à valeur ajoutée (SVA) connexes de tri, de consolidation et de déconsolidation sont inclus dans le segment des autres services du marché du fret et de la logistique.
- Tendances des exportations et des importations - La performance logistique globale d'une économie est positivement et significativement (statistiquement) corrélée à sa performance commerciale (exportations et importations). Par conséquent, dans cette tendance sectorielle, la valeur totale du commerce, les principales marchandises/groupes de marchandises et les principaux partenaires commerciaux, pour la géographie étudiée (pays ou région selon le périmètre du rapport) ont été analysés parallèlement à l'impact des principaux investissements en infrastructure commerciale/logistique et de l'environnement réglementaire.
- Marchandises liquides - Ce segment capture les dépenses logistiques externes (externalisées) engagées par les utilisateurs finaux du service de transport de fret routier pour le transport de liquides en vrac, souvent utilisés dans les secteurs de l'extraction, de la fabrication, de la transformation alimentaire et de l'agriculture, entre autres. Il inclut le transport de liquides tels que (i) les produits chimiques/marchandises dangereuses (par exemple les acides) (ii) l'eau (potable ainsi que les eaux usées) (iii) le pétrole et le gaz (en amont ainsi qu'en aval comme l'essence, le carburant, le pétrole brut ou le propane), (iv) les liquides alimentaires en vrac (comme le lait ou le jus), (v) le caoutchouc, (vi) les produits agrochimiques, entre autres. Ces marchandises sont généralement transportées par camion-citerne.
- Prix des carburants - Les hausses des prix des carburants peuvent causer des retards et des perturbations pour les prestataires de services logistiques (PSL), tandis que leurs baisses peuvent entraîner une rentabilité à court terme plus élevée et une rivalité accrue sur le marché pour offrir les meilleures offres aux consommateurs. Par conséquent, les variations des prix des carburants ont été étudiées sur la période d'examen et présentées avec les causes ainsi que les impacts sur le marché.
- Transport de fret routier à charge complète (FTL) - Ce segment capture les dépenses logistiques externes (externalisées) engagées par les utilisateurs finaux du service de transport de fret routier pour les services à charge complète (FTL). Le transport de fret routier FTL se caractérise par un chargement complet unique non combiné avec d'autres expéditions. Il comprend des expéditions (i) dédiées aux marchandises d'un seul expéditeur (ii) acheminées directement d'un point d'origine vers un ou plusieurs points de destination (iii) comprenant le transport de courrier en vrac par camion (iv) comprenant des services de camionnage en conteneurs (Chargement complet de conteneur, FCL) et hors conteneurs (v) comprenant des marchandises nécessitant des services de transport à température contrôlée ou sans contrôle de température (vi) comprenant le transport de liquides en vrac par citerne (vii) impliquant le camionnage des déchets (viii) le camionnage de matières dangereuses. Les services à valeur ajoutée (SVA) connexes de tri, de consolidation et de déconsolidation sont inclus dans le segment des autres services du marché du fret et de la logistique.
- Répartition du PIB par activité économique - Le Produit Intérieur Brut nominal et sa répartition entre les principaux secteurs économiques dans la géographie étudiée (pays ou région selon le périmètre du rapport) ont été étudiés et présentés dans cette tendance sectorielle. Étant donné que le PIB est positivement lié à la rentabilité et à la croissance du secteur logistique, ces données ont été utilisées conjointement avec les tableaux entrées-sorties/tableaux ressources-emplois pour analyser les principaux secteurs contributeurs potentiels à la demande logistique.
- Croissance du PIB par activité économique - La croissance du Produit Intérieur Brut nominal par principaux secteurs économiques, pour la géographie étudiée (pays ou région selon le périmètre du rapport), a été présentée dans cette tendance sectorielle. Ces données ont été utilisées pour évaluer la croissance de la demande logistique de tous les utilisateurs finaux du marché (secteurs économiques considérés ici).
- Inflation - Les variations de l'inflation des prix de gros (variation annuelle de l'indice des prix à la production) et de l'inflation des prix à la consommation ont été présentées dans cette tendance sectorielle. Ces données ont été utilisées pour évaluer l'environnement inflationniste, car il joue un rôle vital dans le bon fonctionnement de la chaîne d'approvisionnement, impactant directement les composantes des coûts opérationnels logistiques, par exemple la tarification des pneus, les salaires et avantages des chauffeurs, les prix de l'énergie et des carburants, les coûts de maintenance, les péages, les loyers d'entreposage, le courtage en douane, les taux d'expédition, les tarifs de messagerie, etc., impactant ainsi l'ensemble du marché du fret et de la logistique.
- Tendances clés du secteur - La section du rapport intitulée « Tendances clés du secteur » inclut toutes les variables/paramètres clés étudiés pour mieux analyser les estimations et prévisions de la taille du marché. Toutes les tendances ont été présentées sous forme de points de données (séries chronologiques ou derniers points de données disponibles) accompagnés d'une analyse du paramètre sous forme de commentaires concis et pertinents pour le marché, pour la géographie étudiée (pays ou région selon le périmètre du rapport).
- Principaux mouvements stratégiques - L'action entreprise par une entreprise pour se différencier de ses concurrents ou utilisée comme stratégie générale est appelée mouvement stratégique clé (MSC). Cela inclut (1) les accords (2) les expansions (3) la restructuration financière (4) les fusions et acquisitions (5) les partenariats, et (6) les innovations de produits. Les principaux acteurs (prestataires de services logistiques, PSL) du marché ont été présélectionnés, leurs MSC ont été étudiés et présentés dans cette section.
- Transport de fret routier à charge partielle (LTL) - Ce segment capture les dépenses logistiques externes (externalisées) engagées par les utilisateurs finaux du service de transport de fret routier pour les services à charge partielle (LTL). Le transport de fret routier LTL se caractérise par plusieurs expéditions combinées sur un seul camion pour plusieurs livraisons au sein d'un réseau. Il comprend des établissements (i) principalement engagés dans le camionnage de fret général et spécialisé pour des charges inférieures à un chargement complet, (ii) caractérisés par l'utilisation de terminaux pour consolider les expéditions, généralement de plusieurs expéditeurs, en un seul camion pour le transport entre un terminal d'assemblage des charges et un terminal de désassemblage, où la charge est triée et les expéditions réacheminées pour la livraison (iv) le chargement partiel de conteneur (LCL)/l'expédition en groupage dans le cas des services de camionnage. Les activités dans le périmètre comprennent (i) la collecte locale, (ii) le transport longue distance, et (iii) la livraison locale. Les services à valeur ajoutée (SVA) connexes de tri, de consolidation et de déconsolidation sont inclus dans le segment des autres services du marché du fret et de la logistique.
- Performance logistique - La performance logistique et les coûts logistiques sont le socle du commerce, et influencent les coûts commerciaux, permettant aux pays de se concurrencer à l'échelle mondiale. La performance logistique est influencée par les stratégies de gestion de la chaîne d'approvisionnement adoptées à l'échelle du marché, les services gouvernementaux, les investissements et politiques, les coûts des carburants et de l'énergie, l'environnement inflationniste, etc. Par conséquent, dans cette tendance sectorielle, la performance logistique de la géographie étudiée (pays/région selon le périmètre du rapport) a été analysée et présentée sur la période d'examen.
- Principaux fournisseurs de camions - La part de marché des marques de camions est influencée par des facteurs tels que les préférences géographiques, le portefeuille de types de camions, les prix des camions, la production locale, la pénétration des services de réparation et de maintenance des camions, le support client, les innovations technologiques (comme les véhicules électriques, la numérisation, les camions autonomes), l'efficacité énergétique, les options de financement, les coûts de maintenance annuels, la disponibilité des substituts, les stratégies marketing, etc. Par conséquent, la distribution (part % pour l'année de base de l'étude) du volume des ventes de camions pour les principales marques et le commentaire sur le scénario de marché actuel et les anticipations de marché sur la période de prévision ont été présentés dans cette tendance sectorielle.
- Fabrication - Ce segment du secteur des utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur manufacturier pour le service de transport de fret routier. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la transformation chimique, mécanique ou physique de matériaux ou de substances en nouveaux produits. Les prestataires de services logistiques (PSL) jouent un rôle crucial dans le maintien d'un flux régulier de matières premières à travers la chaîne d'approvisionnement, permettant la livraison en temps voulu des produits finis aux distributeurs ou aux clients finaux, ainsi que le stockage et la fourniture des matières premières aux clients pour la fabrication en flux tendu.
- Part modale - La part modale du fret est influencée par des facteurs tels que la productivité modale, les réglementations gouvernementales, la conteneurisation, la distance d'expédition, les exigences de contrôle de la température, le type de marchandises, le commerce international, le terrain, la vitesse de livraison, le poids des expéditions, les expéditions en vrac, etc. De plus, la part modale par tonnage (tonnes) et la part modale par débit de fret (tonne-km) diffèrent selon la distance moyenne des expéditions, le poids des principaux groupes de marchandises transportées dans l'économie et le nombre de trajets. Cette tendance sectorielle représente la distribution du fret transporté par mode de transport (tonnes ainsi que tonne-km), pour l'année de base de l'étude.
- Pétrole et gaz, mines et carrières - Ce segment du secteur des utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les acteurs du secteur de l'extraction pour le service de transport de fret routier. Les acteurs utilisateurs finaux considérés sont les établissements qui extraient des solides minéraux d'origine naturelle, tels que le charbon et les minerais ; des minéraux liquides, tels que le pétrole brut ; et des gaz, tels que le gaz naturel. Les prestataires de services logistiques (PSL) couvrent toutes les phases de l'amont à l'aval et jouent un rôle crucial dans le transport de machines, d'équipements de forage, de minéraux extraits, de pétrole brut et de gaz naturel, ainsi que de produits raffinés/transformés d'un endroit à un autre.
- Autres utilisateurs finaux - Le segment des autres utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les services financiers (BFSI), l'immobilier, les services éducatifs, les soins de santé et les services professionnels (administration, gestion des déchets, services juridiques, architecture, ingénierie, design, conseil, R&D scientifique) pour le service de transport de fret routier. Les prestataires de services logistiques (PSL) jouent un rôle crucial dans le mouvement fiable des approvisionnements et des documents vers et depuis ces secteurs, comme le transport de tout équipement ou ressource requis, l'expédition de documents et fichiers confidentiels, le mouvement de biens et fournitures médicaux (fournitures et instruments chirurgicaux, notamment gants, masques, seringues, équipements) pour n'en citer que quelques-uns.
- Inflation des prix à la production - Elle indique l'inflation du point de vue des producteurs, c'est-à-dire le prix de vente moyen reçu pour leur production sur une période donnée. La variation annuelle (d'une année sur l'autre) de l'indice des prix à la production est rapportée comme l'inflation des prix de gros dans la tendance sectorielle « Inflation ». Étant donné que l'IPG (indice des prix de gros) capture les mouvements de prix dynamiques de la manière la plus complète, il est largement utilisé par les gouvernements, les banques, l'industrie, les milieux d'affaires et est considéré comme important dans la formulation des politiques commerciales, fiscales et autres politiques économiques. Les données ont été utilisées conjointement avec l'inflation des prix à la consommation pour une meilleure compréhension de l'environnement inflationniste.
- Tendances des prix du fret routier - La tarification du fret par mode de transport (USD/tonne-km), sur la période d'examen, a été présentée dans cette tendance sectorielle. Les données ont été utilisées pour évaluer l'environnement inflationniste, l'impact sur le commerce, le débit de fret (tonne-km), la demande du marché du transport de fret routier et donc la taille du marché du transport de fret routier.
- Tendances du tonnage du fret routier - Le tonnage de fret (poids des marchandises en tonnes) traité par mode de transport, sur la période d'examen, a été présenté dans cette tendance sectorielle. Les données ont été utilisées comme l'un des paramètres en plus de la distance moyenne par expédition (km), du volume de fret (tonne-km) et de la tarification du fret (USD/tonne-km) pour évaluer la taille du marché du transport de fret.
- Transport de fret routier - Le recours à un prestataire de services logistiques (PSL) de transport de fret routier ou à un transporteur (logistique externalisée) pour le transport de marchandises constitue le marché du transport de fret routier. Le périmètre de l'étude comprend (i) le transport routier de marchandises déclaré par les transporteurs enregistrés dans les pays déclarants (ii) le transport de matières premières ou de marchandises manufacturées (solides ainsi que fluides) (iii) le transport utilisant des véhicules automobiles commerciaux (camions rigides ou tracteurs-remorques) (iv) le transport à charge complète (FTL) ou à charge partielle (LTL) (v) le transport conteneurisé ou non conteneurisé (vi) le transport à température contrôlée ou sans contrôle de température (vii) le transport de courte ou longue distance (transport routier, OTR) (viii) le transport de mobilier de bureau ou de ménage usagé (déménageurs), (ix) d'autres transports de fret spécialisés (marchandises dangereuses, cargaisons surdimensionnées) et (x) les livraisons externalisées de premier kilomètre/kilomètre intermédiaire/dernier kilomètre effectuées par les acteurs du transport de fret routier. Le périmètre n'inclut pas (i) le transport effectué par des transporteurs enregistrés dans d'autres pays (ii) le marché de la livraison de repas au dernier kilomètre (iii) le marché de la livraison de courses alimentaires (iv) le transport via le réseau routier effectué/déclaré par les acteurs du Courrier, Express et Colis (CEC).
- Longueur des routes - Étant donné que les infrastructures jouent un rôle vital dans la performance logistique d'une économie, des variables telles que la longueur des routes, la répartition de la longueur des routes par catégorie de surface (revêtue vs non revêtue), la répartition de la longueur des routes par classification routière (autoroutes vs routes nationales vs autres routes) ont été analysées et présentées dans cette tendance sectorielle.
- Revenus segmentaires - Les revenus segmentaires ont été triangulés ou calculés et présentés pour tous les principaux acteurs du marché. Il s'agit des revenus spécifiques au marché du transport de fret routier générés par l'entreprise au cours de l'année de base de l'étude, dans la géographie étudiée (pays ou région selon le périmètre du rapport). Ils sont calculés par l'étude et l'analyse des principaux paramètres tels que les données financières, le portefeuille de services, l'effectif des employés, la taille de la flotte, les investissements, le nombre de pays de présence, les principales économies concernées, etc., tels que rapportés par l'entreprise dans ses rapports annuels et sur sa page web. Pour les entreprises ayant peu de divulgations financières, des bases de données payantes telles que D&B Hoovers et Dow Jones Factiva ont été utilisées et vérifiées par des interactions sectorielles/d'experts.
- Transport de fret routier courte distance - Ce segment capture les dépenses logistiques externes (externalisées) engagées par les utilisateurs finaux du service de transport de fret routier pour le camionnage local (moins de 100 miles). Il inclut le transport routier de marchandises (i) au sein d'une seule zone administrative et de son arrière-pays, (ii) par de plus petits camions et camionnettes (iii) via des services conteneurisés et de vrac sec (iv) intermodal depuis les ports, terminaux à conteneurs ou aéroports, et (v) les livraisons externalisées de premier kilomètre/dernier kilomètre effectuées par les acteurs du transport de fret routier.
- PIB du secteur des transports et de l'entreposage - La valeur et la croissance du PIB du secteur des transports et de l'entreposage ont une relation directe avec la taille du marché du fret et de la logistique, et donc avec la taille du marché du transport de fret routier. Par conséquent, cette variable a été étudiée et présentée sur la période d'examen, en termes de valeur (USD) et en tant que part % du PIB total, dans cette tendance sectorielle. Les données ont été étayées par des commentaires concis et pertinents sur les investissements, les développements et le scénario de marché actuel.
- Tendances du secteur du commerce électronique - L'amélioration de la connectivité internet et l'essor de la pénétration des smartphones, conjugués à la hausse des revenus disponibles, ont conduit à une croissance phénoménale du marché du commerce électronique à l'échelle mondiale. Les acheteurs en ligne exigent une livraison rapide et efficace de leurs commandes, entraînant une augmentation de la demande de services logistiques, notamment les services d'exécution du commerce électronique. Par conséquent, la valeur brute des marchandises (VBM), la croissance historique et projetée, la répartition des principaux groupes de marchandises dans le secteur du commerce électronique pour la géographie étudiée (pays ou région selon le périmètre du rapport) ont été analysées et présentées dans cette tendance sectorielle.
- Tendances du secteur manufacturier - Le secteur manufacturier implique la transformation des matières premières en produits finis, tandis que le secteur logistique assure le flux efficace des matières premières vers l'usine et le transport des produits manufacturés vers les distributeurs et les consommateurs. L'offre et la demande des deux secteurs sont fortement interconnectées et essentielles pour une chaîne d'approvisionnement sans friction. Par conséquent, la valeur ajoutée brute (VAB), la décomposition de la VAB en principaux secteurs manufacturiers et la croissance du secteur manufacturier sur la période d'examen ont été analysées et présentées dans cette tendance sectorielle.
- Taille de la flotte de camions par type - La part de marché des types de camions est influencée par des facteurs tels que les préférences géographiques, les principaux secteurs d'utilisateurs finaux, les prix des camions, la production locale, la pénétration des services de réparation et de maintenance des camions, le support client, les perturbations technologiques (comme les véhicules électriques, la numérisation, les camions autonomes), etc. Par conséquent, la distribution (part % pour l'année de base de l'étude) du volume du parc de camions par type, les facteurs perturbateurs du marché, les investissements dans la fabrication de camions, les spécifications des camions, les réglementations d'utilisation et d'importation des camions, et les anticipations de marché sur la période de prévision ont été présentés dans cette tendance sectorielle.
- Coûts opérationnels du camionnage - Les principales raisons de mesurer/d'évaluer la performance logistique de toute entreprise de camionnage sont de réduire les coûts opérationnels et d'augmenter la rentabilité. D'autre part, la mesure des coûts opérationnels aide à identifier s'il faut et où apporter des changements opérationnels pour contrôler les dépenses et identifier les domaines d'amélioration des performances. Par conséquent, dans cette tendance sectorielle, les coûts opérationnels du camionnage et les variables impliquées, à savoir les salaires et avantages des chauffeurs, les prix des carburants, les coûts de réparation et de maintenance, les coûts des pneus, etc., ont été étudiés sur l'année de base de l'étude et présentés pour la géographie étudiée (pays ou région selon le périmètre du rapport).
- Commerce de gros et de détail - Ce segment du secteur des utilisateurs finaux capture les dépenses logistiques externes (externalisées) engagées par les grossistes et les détaillants pour le service de transport de fret routier. Les acteurs utilisateurs finaux considérés sont les établissements principalement engagés dans la vente en gros ou au détail de marchandises, généralement sans transformation, et la fourniture de services accessoires à la vente de marchandises. Les prestataires de services logistiques (PSL) jouent un rôle crucial dans le mouvement fiable des approvisionnements vers et des produits finis depuis les sites de production vers les distributeurs et finalement vers le client final, couvrant des activités telles que l'approvisionnement en matériaux, le transport, l'exécution des commandes, l'entreposage et le stockage, la prévision de la demande, la gestion des stocks, etc.
| Mot-clé | Définition |
|---|---|
| Cabotage | Transport routier effectué par un véhicule automobile immatriculé dans un pays sur le territoire national d'un autre pays. |
| Transbordement | Le transbordement est une procédure logistique dans laquelle les produits d'un fournisseur ou d'une usine de fabrication sont distribués directement à un client ou à une chaîne de distribution avec un temps de manutention ou de stockage minimal à nul. Le transbordement a lieu dans un terminal de distribution ; généralement constitué de camions et de portes de quai de deux côtés (entrant et sortant) avec un espace de stockage minimal. Le terme « transbordement » explique le processus de réception des produits par un quai entrant, puis de leur transfert à travers le quai vers le quai de transport sortant. |
| Commerce triangulaire | Transport routier international entre deux pays différents effectué par un véhicule automobile routier immatriculé dans un pays tiers. Un pays tiers est un pays autre que le pays de chargement/embarquement et que le pays de déchargement/débarquement. |
| Marchandises dangereuses | Les classes de marchandises dangereuses transportées par route sont celles définies par la quinzième édition révisée des Recommandations des Nations Unies sur le transport des marchandises dangereuses, Nations Unies, Genève 2007. Elles incluent la Classe 1 : Explosifs ; Classe 2 : Gaz ; Classe 3 : Liquides inflammables ; Classe 4 : Solides inflammables — substances susceptibles d'inflammation spontanée ; substances qui, au contact de l'eau, émettent des gaz inflammables ; Classe 5 : Substances comburantes et peroxydes organiques ; Classe 6 : Substances toxiques et infectieuses ; Classe 7 : Matières radioactives et Classe 8 : Substances corrosives, Classe 9 : Matières et objets dangereux divers. |
| Expédition directe | L'expédition directe est une méthode de livraison de marchandises du fournisseur ou du propriétaire du produit directement au client. Dans la plupart des cas, le client commande les marchandises au propriétaire du produit. Ce schéma de livraison réduit les coûts de transport et de stockage, mais nécessite une planification et une administration supplémentaires. |
| Transport de proximité | Le transport de proximité est une forme de service de camionnage qui relie les différents modes d'expédition (intermodal), tels que le fret maritime ou aérien. Il s'agit d'un trajet de courte distance qui transporte des marchandises d'un endroit à un autre, généralement avant ou après son processus d'expédition longue distance. Les camions de transport de proximité déplacent des marchandises vers et depuis diverses destinations, telles que les navires porte-conteneurs, les entrepôts de stockage, les entrepôts d'exécution des commandes et les cours ferroviaires. Généralement, le transport de proximité ne transporte des marchandises que sur de courtes distances et n'opère que dans une seule zone métropolitaine. Il ne nécessite également qu'un seul chauffeur par poste. Malgré cela, il joue un rôle important dans l'expédition longue distance car il achemine les marchandises vers la cargaison et vice versa. Il rend le transport intermodal beaucoup plus efficace et permet le transfert fluide des marchandises vers le client final. |
| Camion bâché | Un camion bâché est un type de semi-remorque entièrement fermée pour protéger les expéditions des éléments extérieurs. Conçu pour transporter du fret sur palettes, en boîtes ou en vrac, les camions bâchés ne sont pas à température contrôlée (contrairement aux unités réfrigérées « frigo ») et ne peuvent pas transporter des expéditions surdimensionnées (contrairement aux remorques à plateau). |
| Demande finale | La demande finale comprend tous les types de marchandises (biens ainsi que services) consommés en usage final et peut inclure la consommation personnelle, ou la consommation par les gouvernements, par les entreprises sous forme d'investissement en capital, et sous forme d'exportations. Elle comprend tous les types de marchandises (biens ainsi que services) consommés en usage final et peut inclure la consommation personnelle, ou la consommation par les gouvernements, par les entreprises sous forme d'investissement en capital, et sous forme d'exportations. |
| Camion à plateau | Un camion à plateau est un type de camion à conception rigide. Il possède une carrosserie arrière en forme plate pour faciliter le chargement et le déchargement des marchandises. Le camion à plateau est principalement utilisé pour transporter des marchandises lourdes, surdimensionnées, larges et non fragiles telles que des machines, des matériaux de construction ou des équipements. En raison de la carrosserie ouverte du camion, les marchandises transportées avec lui ne doivent pas être vulnérables à la pluie. Par fonctionnalité, le camion à plateau est comparable à une remorque à plateau. |
| Logistique entrante | La logistique entrante désigne la manière dont les matériaux et autres marchandises sont introduits dans une entreprise. Ce processus comprend les étapes de commande, de réception, de stockage, de transport et de gestion des approvisionnements entrants. La logistique entrante se concentre sur la partie offre de l'équation offre-demande. |
| Demande intermédiaire | La demande intermédiaire comprend les biens, services et travaux de construction de maintenance et de réparation vendus aux entreprises, à l'exclusion de l'investissement en capital. |
| Chargement international | Lieu de chargement des marchandises dans le pays déclarant (c'est-à-dire le pays dans lequel le véhicule effectuant le transport est immatriculé) et lieu de déchargement dans un pays différent. |
| Déchargement international | Lieu de déchargement des marchandises dans le pays déclarant (c'est-à-dire le pays dans lequel le véhicule effectuant le transport est immatriculé) et lieu de chargement dans un pays différent. |
| Cargaison hors gabarit | La cargaison hors gabarit (OOG) est toute cargaison qui ne peut pas être chargée dans des conteneurs d'expédition à six faces simplement parce qu'elle est trop grande. Ce terme est une classification très large de toutes les cargaisons dont les dimensions dépassent les dimensions maximales du conteneur 40HC. C'est-à-dire une longueur supérieure à 12,05 mètres — une largeur supérieure à 2,33 mètres — ou une hauteur supérieure à 2,59 mètres. |
| Palettes | Plate-forme surélevée, destinée à faciliter le levage et l'empilement des marchandises. |
| Charge partielle | Une charge partielle décrit des marchandises qui ne remplissent qu'en partie un camion. En substance, la quantité de l'expédition est plus grande que l'expédition à charge partielle (LTL). De plus, l'expédition ne peut pas occuper complètement un camion, c'est-à-dire que sa capacité est bien inférieure à une expédition à charge complète (FTL). |
| Route revêtue | Route dont la surface est constituée de pierre concassée (macadam) avec un liant hydrocarboné ou des agents bitumineux, de béton ou de pavés. |
| Logistique inverse | La logistique inverse comprend le secteur des chaînes d'approvisionnement qui traite tout ce qui retourne vers l'intérieur de la chaîne d'approvisionnement ou voyage « à rebours » dans la chaîne d'approvisionnement. |
| Service de transport de fret routier | Le recours à une agence de camionnage pour le transport de marchandises (matières premières ou produits manufacturés, y compris les solides et les liquides) depuis l'origine jusqu'à une destination à l'intérieur du pays (intérieur) ou transfrontalier (international) constitue le marché du transport de fret routier. Le service peut être à charge complète (FTL) ou à charge partielle (LTL), conteneurisé ou non conteneurisé, à température contrôlée ou sans contrôle de température, de courte distance ou de longue distance. |
| Véhicule à rideaux coulissants | Les termes tautliner et rideaux coulissants sont utilisés comme noms génériques pour les camions/remorques à rideaux latéraux. Les rideaux sont fixés en permanence à un rail en haut et à des rails/poteaux détachables à l'avant et à l'arrière, permettant d'ouvrir les rideaux et d'utiliser des chariots élévateurs tout le long des côtés pour un chargement et un déchargement faciles et efficaces. Fermés pour le transport, des sangles verticales de retenue de charge sont fixées à un rail de corde sous le plancher du camion, reliant le plancher du camion et le rideau des deux côtés. Des treuils à chaque extrémité du rideau le tendent, d'où le nom « tautliner ». Cela empêche le rideau de claquer ou de battre dans le vent et peut également aider à retenir les charges légères de glisser latéralement. |
| Transport à titre onéreux | Le transport rémunéré de marchandises. |
| Route non revêtue | Route avec une base stabilisée non revêtue de pierre concassée, de liant hydrocarboné ou d'agents bitumineux, de béton ou de pavés. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires aux prévisions de marché sont établies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation est considérée comme faisant partie de la tarification, et le prix de vente moyen (PVM) varie tout au long de la période de prévision pour chaque pays.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à travers différents niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement


