
Taille et parts du marché des aliments et boissons halal en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
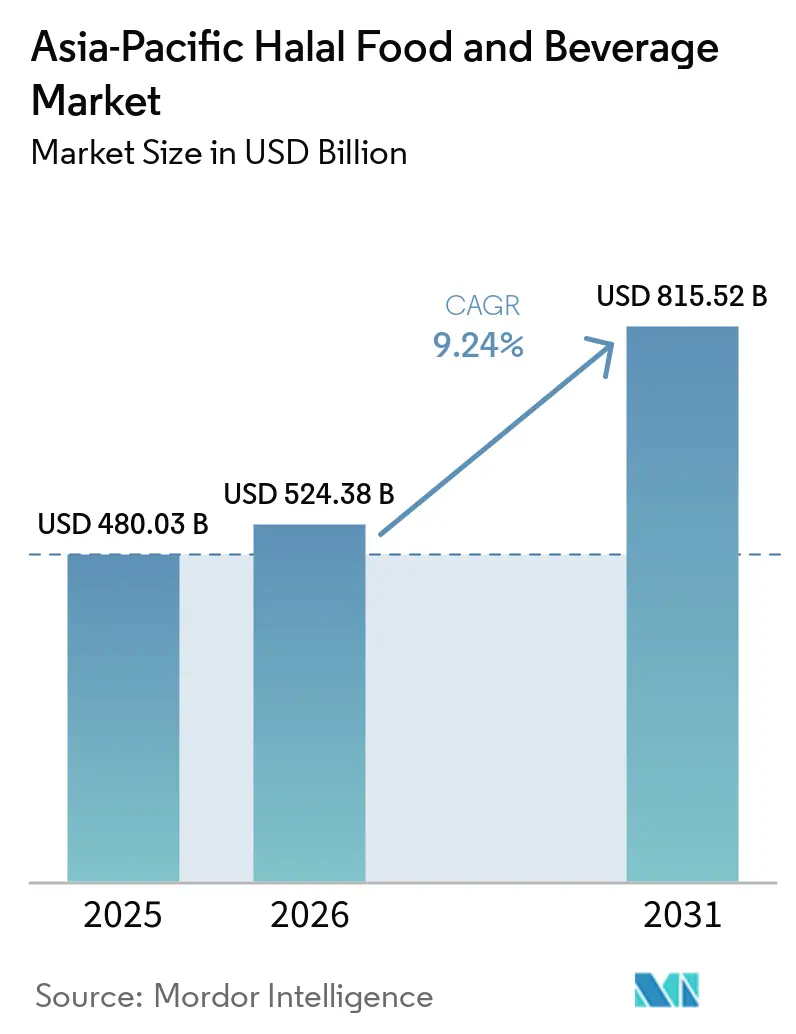
| Taille du marché de l'année de base (2025) | 480.03 Milliards de dollars |
| Taille du Marché (2026) | 524.38 Milliards de dollars |
| Taille du Marché (2031) | 815.52 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.24 % |
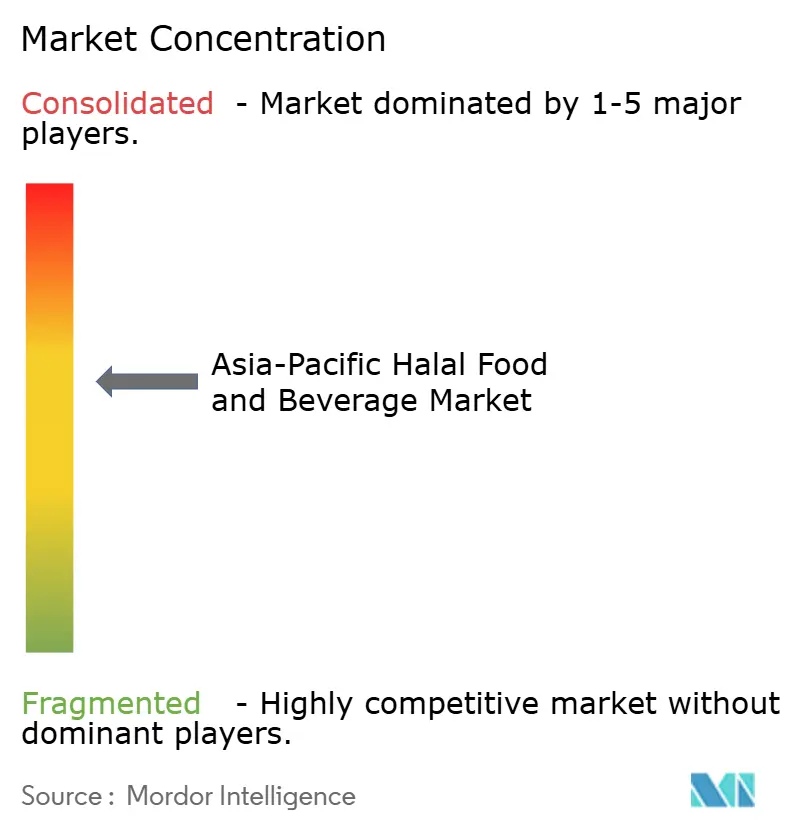
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des aliments et boissons halal en Asie-Pacifique par Mordor Intelligence
La taille du marché des aliments et boissons halal en Asie-Pacifique en 2026 est estimée à 524,38 milliards USD, en hausse par rapport à la valeur de 2025 de 480,03 milliards USD, avec des projections pour 2031 affichant 815,52 milliards USD, croissant à un CAGR de 9,24 % sur la période 2026-2031. Cette trajectoire reflète une demande structurelle ancrée dans la dynamique démographique plutôt que dans des schémas de consommation cycliques. L'Indonésie a représenté 36,10 % des revenus régionaux en 2025, mais la Malaisie dépassera tous ses pairs avec un CAGR de 10,07 % jusqu'en 2031, portée par la démarche systématique de son gouvernement visant à positionner le pays comme un pôle halal mondial grâce aux accords de reconnaissance mutuelle de JAKIM avec 85 organismes de certification dans le monde. L'écart de croissance entre ces deux voisins illustre comment la sophistication réglementaire, et non la seule taille de la population islamique, détermine la vitesse du marché. Les principaux risques concernent la fragmentation des certifications et les faux étiquetages halal. Malgré la démarche de reconnaissance mutuelle de l'ASEAN en 2024, la divergence des normes entre l'Indonésie (BPJPH), la Malaisie (JAKIM), la Thaïlande (CICOT) et Singapour (MUIS) oblige les exportateurs à maintenir des systèmes de conformité parallèles, ce qui alourdit les coûts selon les consultations sectorielles. Les faux logos halal prolifèrent sur les marchés où l'application est faible, érodant la confiance des consommateurs et créant des risques de réputation pour les marques légitimes. Par ailleurs, des alternatives non halal affichant des prix inférieurs de 15 à 25 % aux produits certifiés séduisent les acheteurs sensibles aux prix en Inde et en Chine, où les minorités islamiques n'ont pas le pouvoir d'achat suffisant pour absorber systématiquement les primes halal. Les boissons fonctionnelles, les protéines végétales et les plats préparés dépassent les produits de base traditionnels à mesure que les consommateurs urbains échangent les longues préparations contre la commodité. Les normes nationales divergentes, cependant, alourdissent les coûts de conformité multi-marchés et créent des opportunités pour les fournisseurs agiles capables de naviguer dans la fragmentation réglementaire plus rapidement que les multinationales.
Principaux enseignements du rapport
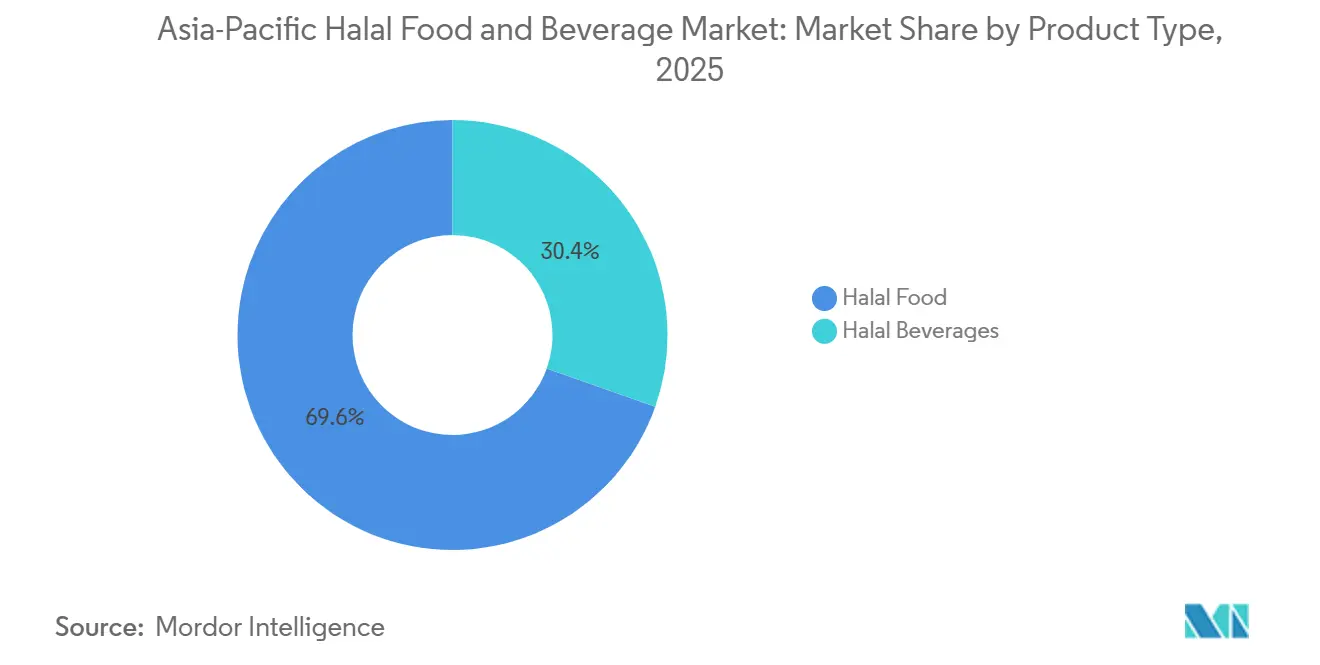
- Par type de produit, les aliments halal ont représenté 69,58 % des revenus de 2025, tandis que les boissons devraient se développer à un CAGR de 9,52 % jusqu'en 2031.
- Par gamme de prix, les produits grande consommation ont représenté 70,68 % des ventes de 2025 ; les produits premium devraient croître à un CAGR de 10,05 %.
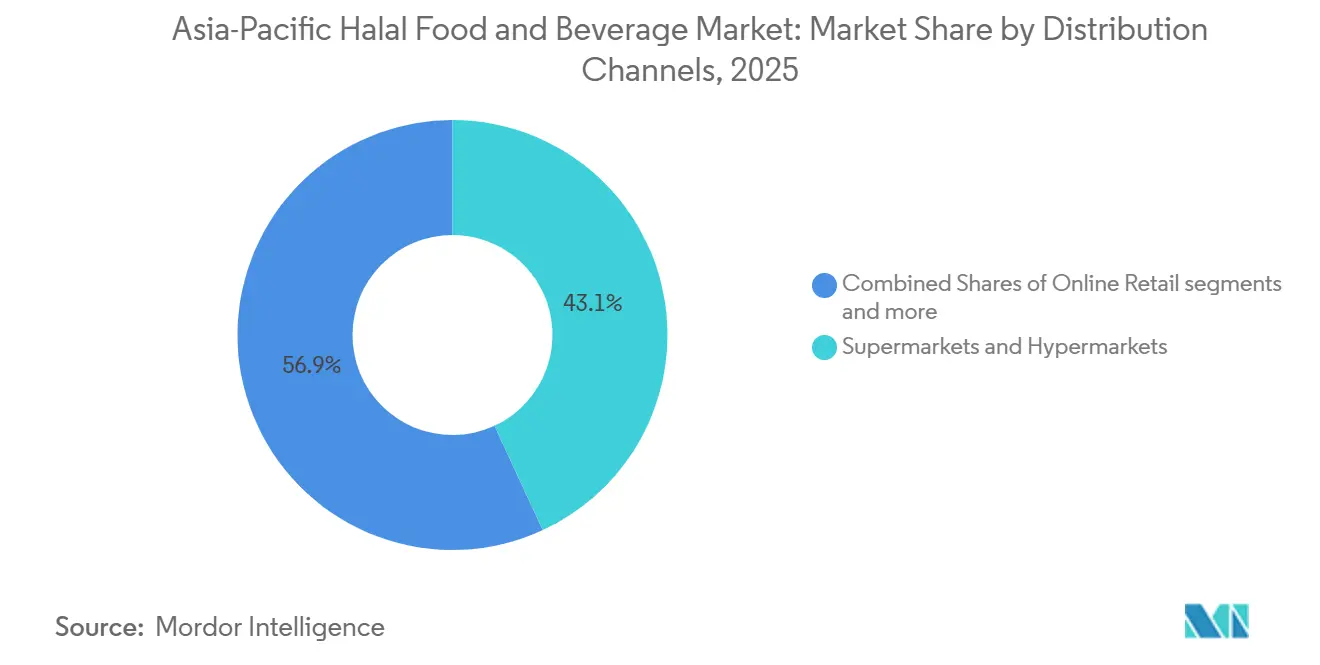
- Par canal de distribution, les supermarchés et hypermarchés ont conservé 43,10 % des dépenses de 2025, tandis que la vente en ligne devrait progresser à un CAGR de 9,63 %.
- Par géographie, l'Indonésie a représenté 36,10 % des revenus de 2025 ; la Malaisie devrait afficher le CAGR le plus rapide de 10,07 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La croissance de la population islamique stimule la demande de produits halal | +2.1% | Indonésie, Malaisie, Inde, Bangladesh, avec des retombées vers Singapour et l'Australie | Long terme (≥ 4 ans) |
| Expansion des plats préparés conformes au halal et des alternatives laitières végétales | +1.5% | Centres urbains d'Indonésie, de Malaisie, de Singapour et du Japon (tourisme islamique) | Moyen terme (2-4 ans) |
| Demande croissante des consommateurs pour des aliments sûrs et de qualité garantie | +1.3% | Cœur de l'Asie-Pacifique (Indonésie, Malaisie, Singapour), en expansion vers la Chine et l'Inde | Moyen terme (2-4 ans) |
| Amélioration de la traçabilité de la chaîne d'approvisionnement via la blockchain et les solutions technologiques | +0.9% | Indonésie (SiHalal), Malaisie (projets pilotes HalalChain), Singapour (pôles logistiques intelligents) | Court terme (≤ 2 ans) |
| L'expansion du commerce moderne améliore l'accessibilité halal dans toute la région | +1.2% | Indonésie, Malaisie, Inde, Chine (villes de niveau 2), Australie (banlieues multiculturelles) | Moyen terme (2-4 ans) |
| Gamme diversifiée de produits halal dans de nombreuses catégories alimentaires | +1.4% | Asie-Pacifique, avec des pôles d'innovation en Malaisie, à Singapour et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La croissance de la population islamique stimule la demande de produits halal
La dynamique démographique sous-tend le CAGR de 9,35 % alors que la population islamique d'Asie-Pacifique s'étend de 1,1 milliard en 2024 vers 1,3 milliard d'ici 2030, selon les projections démographiques des Nations Unies[1]. L'Indonésie à elle seule abrite 237 millions de musulmans, tandis que les 200 millions de musulmans de la minorité islamique indienne représentent la troisième plus grande population islamique au monde. Cette échelle crée une base captive pour les produits de base certifiés halal, mais le pouvoir d'achat varie considérablement : les dépenses halal par habitant en Indonésie ont atteint 420 USD en 2024, contre 180 USD en Inde, selon les données commerciales gouvernementales. Cet écart explique pourquoi la part de marché de 36,54 % de l'Indonésie éclipse celle de l'Inde malgré des populations islamiques comparables. La stratégie proactive d'industrialisation halal de la Malaisie, codifiée dans son Plan directeur national halal 2024-2030, positionne le pays pour capter la demande de la diaspora à Singapour, au Brunei et dans le sud de la Thaïlande, en tirant parti de la notoriété de JAKIM en tant que certificateur de référence.
Expansion des plats préparés conformes au halal et des alternatives laitières végétales
L'urbanisation et les ménages à double revenu stimulent la demande de repas halal pratiques et à longue conservation. Le segment des plats préparés en Indonésie a connu une croissance annuelle en 2024, alimentée par la pénétration du commerce électronique et les améliorations de l'infrastructure de la chaîne du froid financées par des initiatives logistiques gouvernementales. Les alternatives laitières végétales, le lait d'avoine et le yaourt aux amandes gagnent du terrain auprès des musulmans soucieux de leur santé qui les considèrent comme intrinsèquement halal, contournant les complexités de certification liées aux ingrédients d'origine animale. Le lancement en 2024 par Nestlé d'un lait concentré végétal certifié halal en Malaisie signale la reconnaissance par les multinationales de ce changement. Le marché des plats préparés halal au Japon, bien que de niche, s'est développé en 2024 avec la reprise du tourisme et les visiteurs islamiques qui recherchent des aliments pratiques certifiés dans les aéroports et les gares, selon les données de la Japan Halal Association.
Demande croissante des consommateurs pour des aliments sûrs et de qualité garantie
La certification halal a évolué au-delà de la conformité religieuse pour devenir un indicateur de sécurité alimentaire et d'approvisionnement éthique, séduisant même les consommateurs non islamiques. Une enquête de 2024 menée par le BPJPH indonésien a révélé que 18 % des acheteurs de produits certifiés halal étaient des non-musulmans attirés par la garantie de qualité perçue. Cet effet de halo amplifie le potentiel du marché, notamment pour les exportations vers la Chine, où les scandales alimentaires ont érodé la confiance dans les marques nationales. Les exportations de produits alimentaires pour bébés certifiés halal de Malaisie vers la Chine ont augmenté en 2024, selon les données de la Société malaisienne de développement du commerce extérieur, car les parents chinois assimilent la certification JAKIM à des protocoles de sécurité rigoureux [2]. Cette tendance suggère que le positionnement halal peut commander des prix premium au-delà des marchés à majorité islamique, à condition que les marques investissent dans l'éducation des consommateurs.
Gamme diversifiée de produits halal dans de nombreuses catégories alimentaires
Au-delà de la viande et de la volaille, la certification halal couvre désormais la confiserie, la boulangerie, les snacks salés, les sauces et les aliments pour bébés. Secret Recipe en Malaisie a lancé des gâteaux certifiés halal en 15 nouvelles saveurs en 2024, ciblant les occasions de cadeaux pendant le Ramadan et l'Aïd. Ramly en Indonésie a introduit des fruits de mer surgelés certifiés halal, capitalisant sur la demande côtière de protéines pratiques. La Bourbon Corporation au Japon a obtenu la certification halal pour certaines lignes de biscuits en 2024, visant à capter les dépenses des touristes islamiques dans les supérettes. Cette prolifération de catégories diversifie les sources de revenus et protège le marché des chocs sur une seule catégorie, comme les épidémies de grippe aviaire qui perturbent périodiquement l'approvisionnement en volaille.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La fragmentation des normes de certification halal varie selon les pays | -1.2% | Cœur de l'ASEAN (Indonésie, Malaisie, Thaïlande, Singapour), avec des frictions à l'exportation vers la Chine, le Japon et l'Australie | Moyen terme (2-4 ans) |
| Risque d'étiquetage erroné ou de certification halal contrefaite | -0.8% | Indonésie, Inde, Chine (zones d'application faible), avec des retombées réputationnelles dans toute l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Concurrence des alternatives non halal ou non certifiées moins chères | -1.0% | Inde, Chine, Philippines (minorités islamiques sensibles aux prix) | Moyen terme (2-4 ans) |
| La complexité de la chaîne d'approvisionnement met à l'épreuve le maintien de l'intégrité halal | -0.7% | Chaînes d'approvisionnement multi-pays (corridors commerciaux Indonésie-Malaisie-Singapour), lacunes de la chaîne du froid dans les zones rurales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La fragmentation des normes de certification halal varie selon les pays
Malgré le cadre de reconnaissance mutuelle de l'ASEAN de 2024, l'harmonisation pratique reste difficile à atteindre. Le BPJPH indonésien impose des audits d'abattage sur site, tandis que le JAKIM malaisien accepte la documentation vidéo, créant des inadéquations procédurales qui retardent les approbations transfrontalières. Le CICOT thaïlandais et le MUIS singapourien imposent des exigences d'étiquetage distinctes, obligeant les exportateurs à reconcevoir les emballages pour chaque marché. Selon des études, les coûts de certification pour un seul produit sur quatre marchés de l'ASEAN s'élevaient en moyenne à 45 000 USD, contre 12 000 USD pour une certification dans un seul pays. Cette fragmentation pèse de manière disproportionnée sur les petites et moyennes entreprises, consolidant les parts de marché au profit des multinationales disposant d'équipes réglementaires dédiées. La conformité aux normes JAKIM et BPJPH, les plus strictes de la région, est devenue une condition préalable de facto pour la distribution pan-ASEAN, marginalisant les producteurs qui n'ont pas les ressources nécessaires pour satisfaire aux deux critères.
Risque d'étiquetage erroné ou de certification halal contrefaite
Les faux logos halal prolifèrent sur les marchés où l'infrastructure d'application est faible. Le BPJPH indonésien a mené 1 200 raids en 2024, saisissant des produits portant de faux tampons halal, selon les rapports du ministère des Affaires religieuses. L'absence d'autorité halal centralisée en Inde permet à des certificateurs peu scrupuleux de délivrer des approbations douteuses, érodant la confiance des consommateurs. Une enquête de 2024 a documenté des fabricants chinois apposant des logos halal sur des produits non conformes destinés aux marchés d'Asie du Sud-Est, exploitant la laxité des inspections douanières. Ces incidents déclenchent des crises de marque : lorsqu'un détaillant malaisien a stocké par inadvertance des snacks indonésiens mal étiquetés en 2024, le tollé sur les réseaux sociaux a forcé un rappel national, coûtant au distributeur environ 3 millions USD. Les systèmes de traçabilité par blockchain promettent une atténuation, mais leur adoption reste embryonnaire en dehors de Singapour et de la Malaisie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les boissons dépassent la croissance des aliments traditionnelsLes aliments halal ont représenté 69,58 % des revenus de 2025, ancrés par des produits de base comme la viande, la volaille, les produits laitiers et les produits de boulangerie qui constituent le cœur alimentaire des ménages islamiques. Au sein de ce segment, les plats préparés et les alternatives laitières se développent rapidement à mesure que l'urbanisation raccourcit le temps de préparation des repas et que les régimes végétaux gagnent en acceptation culturelle. La viande, la volaille et les fruits de mer restent le plus grand sous-segment, portés par une consommation par habitant élevée en Indonésie et en Malaisie, mais font face à une pression sur les marges due à la volatilité des coûts des aliments pour animaux et aux épidémies de grippe aviaire qui contraignent périodiquement l'offre. La confiserie et les snacks salés bénéficient des achats impulsifs et des traditions de cadeaux lors des fêtes islamiques, tandis que les aliments pour bébés profitent d'une premiumisation à mesure que les parents de la classe moyenne privilégient la nutrition et la garantie halal. Les produits de boulangerie et les condiments servent d'essentiels quotidiens, offrant des flux de revenus stables mais à faible croissance.
Les boissons halal, dont la croissance est prévue à un CAGR de 9,52 % jusqu'en 2031, gagnent des parts sur les catégories alimentaires traditionnelles à mesure que les boissons fonctionnelles, les jus pressés à froid et les alternatives au lait végétal séduisent les millennials soucieux de leur santé. F&N Holdings en Malaisie a lancé une boisson au collagène certifiée halal en 2024, ciblant les femmes islamiques soucieuses de leur beauté, tandis que le groupe Orang Tua en Indonésie a introduit une boisson énergisante halal enrichie en extrait de dattes, alliant tradition et tendances modernes du bien-être. Le marché des boissons halal au Japon, bien que modeste, se développe à mesure que les supérettes proposent des options certifiées pour les touristes et résidents islamiques. La croissance plus rapide du segment des boissons reflète une moindre complexité de certification, la plupart des boissons évitant les ingrédients d'origine animale, et des marges plus élevées par rapport aux produits alimentaires de base.
Par gamme de prix :
le premium progresse avec la hausse des revenusLes produits grande consommation ont représenté 70,68 % des revenus de 2025, servant des acheteurs sensibles aux prix qui privilégient l'accessibilité à la notoriété de la marque. Ce segment comprend les produits de base sans marque, les offres à marque de distributeur et les packs économiques vendus dans les épiceries traditionnelles et les marchés humides. La domination de l'Indonésie dans le segment grande consommation reflète sa grande population de classe moyenne inférieure, où la certification halal est attendue mais les prix premium sont inabordables. Le marché halal indien est fortement orienté vers les offres grande consommation, car les minorités islamiques font face à des contraintes de revenus qui limitent les dépenses discrétionnaires.
Les produits halal premium, dont la croissance est prévue à un CAGR de 10,05 % jusqu'en 2031, s'adressent aux citadins aisés qui assimilent le halal à des qualités biologiques, éthiques et artisanales. Kawan Food en Malaisie a lancé une gamme premium de dim sum surgelés certifiés halal en 2024, à un prix 35 % supérieur aux offres standard, ciblant les expatriés et les locaux à revenus élevés. Le segment halal premium de Singapour bénéficie de revenus par habitant élevés et d'une base de consommateurs cosmopolites prêts à payer pour la provenance et les certifications de durabilité en plus de la conformité halal. Le bœuf nourri à l'herbe certifié halal d'Australie, exporté vers la Malaisie et l'Indonésie, commande une prime de 40 % par rapport aux alternatives nourries aux céréales, selon les données de l'Australian Meat Processor Corporation. La croissance plus rapide du segment premium souligne un changement plus large : le halal passe d'une exigence religieuse de base à un choix de style de vie qui signale la santé, l'éthique et la qualité.
Par canal de distribution :
la vente en ligne perturbe les modèles traditionnelsLes supermarchés et hypermarchés ont capté 43,10 % des ventes de 2025, tirant parti de leur échelle, de leur commodité et de leur puissance promotionnelle pour dominer la distribution halal. Alfamart et Indomaret en Indonésie, Aeon et Giant en Malaisie, et FairPrice à Singapour ancrent ce canal, offrant des sections halal dédiées et des produits à marque de distributeur. Les supérettes et épiceries répondent à la demande de proximité, notamment dans les zones rurales où la pénétration du commerce moderne reste faible. Ces points de vente proposent des produits halal à rotation rapide mais manquent de la largeur de gamme des hypermarchés.
Les boutiques de vente en ligne, dont la croissance est prévue à un CAGR de 9,63 % jusqu'en 2031, remodèlent le commerce halal à mesure que des plateformes de commerce électronique comme Shopee, Lazada et Tokopedia intègrent des filtres halal et des badges de certification dans leurs interfaces de recherche. Les ventes de commerce électronique halal en Indonésie ont bondi en 2024, portées par l'adoption numérique induite par la pandémie et l'amélioration de la logistique de la chaîne du froid permettant la livraison de produits halal frais et surgelés. Salaam Market en Malaisie, une plateforme de commerce électronique halal dédiée, a enregistré une croissance annuelle en 2024, attirant des marques à la recherche de canaux directs aux consommateurs. RedMart à Singapour et Coles Online en Australie ont élargi leurs gammes de produits certifiés halal en 2024, répondant à la demande multiculturelle de livraison à domicile. La croissance plus rapide du canal en ligne reflète sa capacité à agréger des produits halal de niche qui manquent d'espace en rayon dans les magasins physiques, répondant à la demande longue traîne pour des articles spécialisés comme les compléments alimentaires certifiés halal, les sauces gastronomiques et la confiserie importée.

Analyse géographique
Marché des aliments et boissons halal en Indonésie
L'Indonésie a représenté 36,10 % des revenus de 2025, une domination enracinée dans ses 237 millions de musulmans et la loi sur la certification halal obligatoire entrée pleinement en vigueur en octobre 2024. La loi 33/2014 et son règlement d'application (GR 42/2024) obligent chaque fabricant d'aliments et de boissons, national et étranger, à obtenir l'approbation du BPJPH, créant un fossé de conformité qui favorise les acteurs établis disposant d'une expertise en certification. Le marché halal indonésien est bifurqué : les centres urbains comme Jakarta et Surabaya présentent des tendances de premiumisation, tandis que les zones rurales restent sensibles aux prix et dépendent du commerce traditionnel. Le lancement en 2024 par le gouvernement de la plateforme blockchain SiHalal vise à rationaliser la certification, réduisant les délais d'approbation de 6 mois à 8 semaines, ce qui pourrait démocratiser l'accès au marché pour les petites et moyennes entreprises. Les exportations halal indonésiennes, notamment les nouilles instantanées et les produits à base d'huile de palme, ont atteint 8,2 milliards USD en 2024, selon les données du ministère du Commerce, positionnant le pays comme un pôle régional de fabrication halal.
Marché des aliments et boissons halal en Malaisie et à Singapour
La Malaisie, dont la croissance est prévue à un CAGR de 10,07 % jusqu'en 2031, tire parti de la notoriété mondiale de JAKIM pour attirer les consommateurs et investisseurs soucieux du halal. Le Plan directeur national halal 2024-2030 du gouvernement vise 12 milliards USD d'exportations halal d'ici 2030, contre 7,1 milliards USD en 2024, grâce à des incitations fiscales pour les fabricants certifiés halal et des subventions de R&D pour l'innovation halal. L'infrastructure logistique halal de la Malaisie, comprenant des ports et entrepôts halal dédiés, garantit la ségrégation et la traçabilité qui commandent des prix premium sur les marchés d'exportation. Les secteurs pharmaceutique et cosmétique halal du pays se développent parallèlement à l'alimentation, créant des synergies inter-catégories. Singapour, bien que petite, sert d'entrepôt halal régional, tirant parti de son infrastructure portuaire et de sa clarté réglementaire pour faciliter le commerce halal intra-ASEAN. La certification MUIS est reconnue dans toute l'Asie du Sud-Est, permettant aux marques basées à Singapour de se développer régionalement avec un minimum de friction.
Marché des aliments et boissons halal en Asie-Pacifique et en Océanie
La Chine, le Japon, l'Inde et l'Australie représentent des marchés halal émergents avec des moteurs de croissance distincts. Les 25 millions de musulmans de Chine, concentrés au Xinjiang et au Ningxia, sont de plus en plus aisés, stimulant la demande d'importations certifiées halal, notamment les aliments pour bébés malaisiens et les snacks indonésiens. Le marché halal japonais, bien que de niche, s'est développé en 2024 avec la reprise du tourisme islamique post-pandémie et les supérettes proposant des options certifiées. Les 200 millions de musulmans de l'Inde représentent une demande latente contrainte par les niveaux de revenus et la fragmentation de la certification, mais les centres urbains comme Delhi et Hyderabad connaissent une premiumisation. Les exportations de viande certifiée halal d'Australie vers l'Indonésie et la Malaisie ont atteint 1,8 milliard USD en 2024, selon les données de l'Australian Meat Processor Corporation, soulignant le rôle du pays en tant que fournisseur de protéines halal plutôt que marché de consommation intérieure. Le reste de l'Asie-Pacifique, notamment le Bangladesh, le Pakistan et les Philippines, contribue à une demande fragmentée façonnée par les régimes de certification locaux et les disparités de revenus.
Paysage concurrentiel
Le marché des aliments et boissons halal en Asie-Pacifique fonctionne à une concentration modérée, où les multinationales coexistent avec des spécialistes régionaux et des acteurs locaux établis. Nestlé, Cargill et Unilever déploient des chaînes d'approvisionnement mondiales et des budgets de R&D pour obtenir des certifications halal dans plusieurs juridictions, mais font face à des contraintes d'agilité lorsqu'ils naviguent dans les protocoles BPJPH indonésiens ou JAKIM malaisiens. Les acteurs régionaux comme Kawan Food, QL Resources et Ramly tirent parti d'une connaissance locale approfondie et de relations établies avec les certificateurs pour surpasser les multinationales en termes de rapidité de mise sur le marché. Les stratégies concurrentielles se concentrent sur l'étendue du portefeuille de certifications, la transparence de la traçabilité et la premiumisation.
Les entreprises qui obtiennent des approbations JAKIM-BPJPH doubles débloquent la distribution pan-ASEAN, tandis que celles qui investissent dans des systèmes de traçabilité blockchain se différencient sur l'authenticité et la sécurité alimentaire. Les opportunités abondent dans les aliments fonctionnels certifiés halal, les protéines végétales et les références exclusives au commerce électronique qui contournent les gardiens du commerce traditionnel. Les perturbateurs émergents comprennent des marques halal en vente directe aux consommateurs qui tirent parti d'Instagram et de TikTok pour l'acquisition de clients, contournant les frais de référencement en supermarché.
L'adoption technologique varie : les entreprises basées à Singapour intègrent l'IoT et l'intelligence artificielle pour l'optimisation de la chaîne d'approvisionnement, tandis que les PME indonésiennes s'appuient sur des processus manuels, créant un fossé numérique qui façonne le positionnement concurrentiel. La conformité aux normes ISO 22000 (gestion de la sécurité alimentaire) et HACCP (analyse des risques) devient une condition de base, car les détaillants exigent des audits tiers en plus de la certification halal pour atténuer le risque de réputation.
Leaders du secteur des aliments et boissons halal en Asie-Pacifique
-
Nestlé S.A.
-
Unilever PLC
-
Cargill, Incorporated
-
BRF S.A.
-
QL Foods Sdn Bhd (QL Resources)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des aliments et boissons halal en Asie-Pacifique Entreprises couvertes dans ce rapport
- Nestle S.A.
- Cargill, Incorporated
- Kawan Food Berhad
- QL Resources Berhad (QL Foods)
- BRF S.A.
- Unilever Plc
- OldTown Berhad
- Secret Recipe Cakes & Caf� Sdn Bhd
- Marrybrown International
- Siamfoodtech Co., Ltd.
- Max Oceans Co., Ltd.
- Inno4 Co., Ltd.
- Ramly Food Processing Sdn Bhd
- Haoyue Group (China)
- Pampanga�s Best, Inc.
- American Halal Company, Inc.
- Prima?Agri?Products
- Ecolite Biotech Manufacturing Sdn Bhd
- Nema Food Company
- Allanasons Pvt. Ltd.
Lire l’analyse des entreprises de aliments et boissons halal en asie-pacifique
Périmètre et méthodologie
L'application réglementaire et la numérisation créent des espaces blancs pour les fournisseurs capables d'industrialiser la garantie halal à travers les ingrédients, la fabrication et la distribution transfrontalière. Le cadre halal obligatoire de l'Indonésie et l'exigence approchante du 18 octobre 2026 pour les produits alimentaires et de boissons importés de se conformer concentrent les opportunités à court terme sur le commerce facilité par la conformité et un débit de certification plus rapide, soutenu par des initiatives telles que SiHalal destinées à comprimer les délais d'approbation. La Malaisie associe l'ambition à l'exportation au renforcement des capacités et à la sécurité des ingrédients grâce à l'exécution des politiques dans le cadre de HIMP 2030, avec 23 initiatives signalées comme mises en œuvre au 30 mai 2026 pour réduire la dépendance aux ingrédients halal critiques importés. Cela ouvre des opportunités dans la production locale d'ingrédients, les réseaux de fournisseurs validés et les registres d'ingrédients basés sur les données, notamment le système MyHALALINGREDIENTS mis en œuvre en août 2025.
Les développements en matière d'investissement et de canaux offrent des voies plus claires vers l'échelle pour les marques halal et les fournisseurs d'ingrédients. En mai 2026, Mahsuri Food Sdn. Bhd. a ouvert une installation de production de pointe à Bandar Enstek pour augmenter la capacité de production et soutenir la croissance en Asie du Sud-Est, au Moyen-Orient et en Inde, indiquant une addition continue de capacité alignée sur les corridors d'exportation. Du côté de la demande et de la distribution, le plan de mai 2026 du groupe Lulu d'acheter environ 100 millions USD de produits halal malaisiens pour son réseau mondial de supermarchés renforce une voie directe d'achat pour les fabricants certifiés. Pendant ce temps, la collaboration de mai 2026 de Nestle Malaysia avec JAKIM (Synergy Halal Nestle Malaysia) met en évidence des investissements dans le renforcement des capacités de la chaîne d'approvisionnement auprès des fournisseurs, des co-fabricants et des partenaires logistiques. Ensemble, ces preuves soutiennent des opportunités dans les plats préparés certifiés halal, les boissons fonctionnelles et les produits soutenus par la traçabilité qui peuvent gagner de l'espace en rayon dans le commerce moderne et les canaux en ligne sous une surveillance réglementaire croissante.
Développements industriels récents dans Marché des aliments et boissons halal en Asie-Pacifique
- Juillet 2026 : Nestle Thaïlande a obtenu l'approbation du Conseil thaïlandais des investissements (BOI) pour un investissement de 688 millions USD afin de construire une usine intelligente et un centre de distribution à Samut Prakan. Le projet ajoute une capacité régionale de fabrication et d'exécution et renforce des systèmes de production conformes qui soutiennent les exigences halal et de qualité plus larges sur les routes d'approvisionnement de l'ASEAN.
- Octobre 2025 : Nestle Indonésie a signé un protocole d'accord avec l'Agence de garantie des produits halal d'Indonésie (BPJPH) pour fournir un soutien technique et un développement commercial afin d'aider jusqu'à 5 000 PME à obtenir la certification halal. Le programme élargit la base de fournisseurs certifiés alimentant le commerce moderne et le commerce électronique, et aligne les écosystèmes d'approvisionnement des multinationales avec le cadre halal obligatoire de l'Indonésie.
- Août 2024 : Cargill a ouvert une nouvelle installation de mélange sur son site de Pandaan en Indonésie pour les amidons, édulcorants et texturants adaptés aux exigences locales, notamment les besoins de garantie halal. La capacité de formulation locale ajoutée contribue à raccourcir les délais de livraison pour les fabricants d'aliments et de boissons transformés et réduit la dépendance aux ingrédients spéciaux importés dans un marché qui renforce l'application de la certification.
Marché des aliments et boissons halal en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre la valeur des produits alimentaires et de boissons certifiés halal vendus en Asie-Pacifique, où la conformité est basée sur des normes halal reconnues et des pratiques de certification. Le dimensionnement reflète la consommation des ménages et de la restauration collective via les circuits de vente au détail et en ligne courants, exprimée en valeur USD.
Exclusions du périmètre : Nous excluons les produits non certifiés qui sont uniquement commercialisés comme éthiques ou à étiquette propre, et nous excluons également les cosmétiques halal, les produits pharmaceutiques et autres catégories non alimentaires.
Aperçu de la segmentation
- Type de produit
- Aliments halal
- Produits laitiers et alternatives laitières
- Confiserie
- Produits de boulangerie
- Snacks salés
- Viande, volaille et fruits de mer
- Viande rouge
- Fruits de mer
- Volaille
- Aliments pour bébés
- Plats préparés
- Condiments et sauces
- Autres types de produits
- Boissons halal
- Aliments halal
- Gamme de prix
- Grande consommation
- Premium
- Canal de distribution
- Hypermarchés/Supermarchés
- Supérettes/Épiceries
- Boutiques de vente en ligne
- Autres canaux de distribution
- Géographie
- Chine
- Japon
- Inde
- Australie
- Indonésie
- Malaisie
- Singapour
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la base factuelle autour des normes halal, des flux commerciaux et des schémas de consommation alimentaire en Asie-Pacifique, puis pour vérifier la cohérence des totaux du modèle. Des sources publiques ont été examinées, telles que les offices nationaux de statistiques pour l'indice des prix à la consommation alimentaire et les dépenses des ménages, les portails douaniers et tarifaires pour la direction des importations et exportations, et les ministères de l'agriculture et des pêches pour le contexte de production.
Nous avons également consulté les organismes de certification halal et les agences halal dirigées par les gouvernements pour les mises à jour des règles et les changements de couverture de certification, ainsi que les bilans alimentaires de la FAO et des revues scientifiques sélectionnées sur les chaînes d'approvisionnement halal et le comportement des consommateurs. Pour le contexte au niveau des entreprises, nous avons utilisé des rapports annuels, des présentations aux investisseurs et des sources de presse réputées. Quelques abonnements payants ont été utilisés de manière sélective pour les données financières et le renseignement des entreprises, ainsi que la visibilité du commerce au niveau des expéditions lorsque les tableaux commerciaux nationaux manquaient de détails suffisants. Ce ne sont que des exemples illustratifs, et de nombreuses autres sources ont été utilisées pour collecter des données, valider des hypothèses et clarifier des points obscurs.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de ce qui constitue des ventes prêtes pour le halal dans chaque pays, sur la manière dont la certification et l'étiquetage sont appliqués dans les achats réels, et sur l'évolution de la répartition des canaux entre le commerce moderne et le commerce en ligne. Nous avons parlé avec des fabricants, des participants à l'écosystème des ingrédients et de la certification, des distributeurs et des décideurs du commerce de détail ou de la restauration collective en Asie-Pacifique, afin que les résultats documentaires puissent être corrigés lorsque les pratiques sur le terrain différaient.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux : 16 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 27 % |
| Petits acteurs : 16 % | Responsables : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les pools de dépenses nationales en alimentation et boissons non alcoolisées sont reconstruits, puis ajustés à l'aide d'hypothèses de pénétration halal qui reflètent la portée de la certification et l'intention d'achat par pays. Pour maintenir des totaux réalistes, les résultats sont recoupés avec des approximations ascendantes sélectives, telles que des volumes de catégories échantillonnés multipliés par des fourchettes de prix de détail typiques, plus des vérifications des canaux des distributeurs et des détaillants, et les totaux sont ajustés lorsque des écarts sont constatés.
Les principaux intrants comprennent la population musulmane et les tendances d'urbanisation, les dépenses par habitant en aliments et boissons emballés, les évolutions des parts du commerce moderne et du commerce électronique, les mouvements de prix relatifs à l'aide de l'indice des prix à la consommation alimentaire, et le rythme observé d'adoption de la certification halal dans les principales catégories. Étant donné que la qualité des données varie selon les pays, les indicateurs manquants sont traités par des variables proxy, par exemple en utilisant des marchés pairs proches avec un revenu et un régime alimentaire similaires, avant d'être examinés avec les retours des entretiens.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par des signaux de régression multivariée au niveau national, où la croissance est liée au revenu, à la population et à l'expansion des canaux, puis soumise à des tests de résistance pour les changements de politique de certification et les variations de prix induites par l'inflation. Les hypothèses de prévision sont maintenues explicites afin qu'un analyste junior puisse réexécuter le modèle lorsque de nouvelles séries de population ou de dépenses alimentaires sont publiées.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les valeurs modélisées avec des signaux indépendants tels que les taux de croissance au niveau des catégories, l'intensité commerciale pour les groupes alimentaires pertinents et les indicateurs d'expansion des canaux, puis en vérifiant si les dépenses halal par habitant implicites restent dans des plages plausibles. Lorsque des sauts inhabituels apparaissent, le moteur est retracé jusqu'au prix, à la pénétration ou au mix, et l'hypothèse est révisée avant que les résultats ne soient validés.
Un processus de révision interne en plusieurs étapes est suivi afin que la même logique soit appliquée dans tous les pays, et des re-contacts sont déclenchés lorsqu'un changement de politique, une mise à jour de certification ou un mouvement macro important peut modifier matériellement la demande. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants ont un impact sur le marché. Juste avant la livraison, une vérification finale est effectuée pour s'assurer que les clients reçoivent la vue mise à jour la plus récente.
Taille du marché des aliments et boissons halal en Asie-Pacifique de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs publiées pour ce marché peuvent varier considérablement, principalement parce que les analystes ne comptent pas toujours le même périmètre de produits, le même ensemble géographique ou la même définition de ce qui constitue des ventes halal. Des différences apparaissent également lorsqu'une étude utilise la valeur des ventes au détail, tandis qu'une autre s'appuie sur des signaux de consommation ou de commerce plus larges.
Le plus grand écart provient de la question de savoir si les aliments ciblant les musulmans mais non certifiés sont inclus, où Mordor Intelligence ne comptabilise la valeur que lorsque les produits sont traités comme halal via une certification reconnue et ensuite mappés aux signaux de demande par catégorie et canal en Asie-Pacifique. Les écarts de prévisions se produisent également lorsque la croissance des prix est appliquée comme une majoration forfaitaire, par opposition à l'utilisation de l'indice des prix à la consommation alimentaire et des évolutions du mix de catégories, et lorsque des hypothèses de change de l'année de base plus anciennes sont reportées sans actualisation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 480,03 milliards USD (2025) | |
| Consultance mondiale A | 731,00 milliards USD (2024) | Utilise une année de base différente et applique souvent un panier de produits plus large avec des répartitions par utilisateur final, ce qui peut inclure des ventes qui ne sont pas systématiquement liées à la couverture de certification par pays et par canal. |
| Éditeur sectoriel B | 1 220,00 milliards USD (2025) | Rapporte une estimation beaucoup plus large qui semble plus proche d'une vue large de la consommation d'aliments et de boissons halal, ce qui peut gonfler les totaux lorsque les limites de certification et de canal de vente au détail ne sont pas appliquées de manière cohérente en Asie-Pacifique. |
Pris ensemble, l'écart s'explique principalement par le périmètre et les règles de comptage, plutôt que par un désaccord sur le fait que la demande est en hausse. En maintenant les variables traçables aux dépenses alimentaires nationales, à la pénétration halal, aux mouvements de prix et au mix de canaux, notre estimation reste plus facile à reproduire et plus simple à auditer lorsque les hypothèses doivent être mises à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des aliments halal en Asie-Pacifique en 2026 ?
Il est évalué à 524,38 milliards USD avec une perspective de CAGR de 9,24 % jusqu'en 2031.
Quel pays contribue le plus aux revenus ?
L'Indonésie est en tête avec 36,10 % des ventes régionales de 2025 sous les mandats du BPJPH.
Quel segment de produits se développe le plus rapidement ?
Les boissons halal, portées par les lancements fonctionnels et végétaux, prévoient un CAGR de 9,52 % jusqu'en 2031.
Quelle est la concentration du marché ?
Le marché des aliments et boissons halal en Asie-Pacifique fonctionne à une concentration modérée, avec des acteurs régionaux et mondiaux qui dominent le marché.