
Taille et Part du Marché des Colorants Alimentaires en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
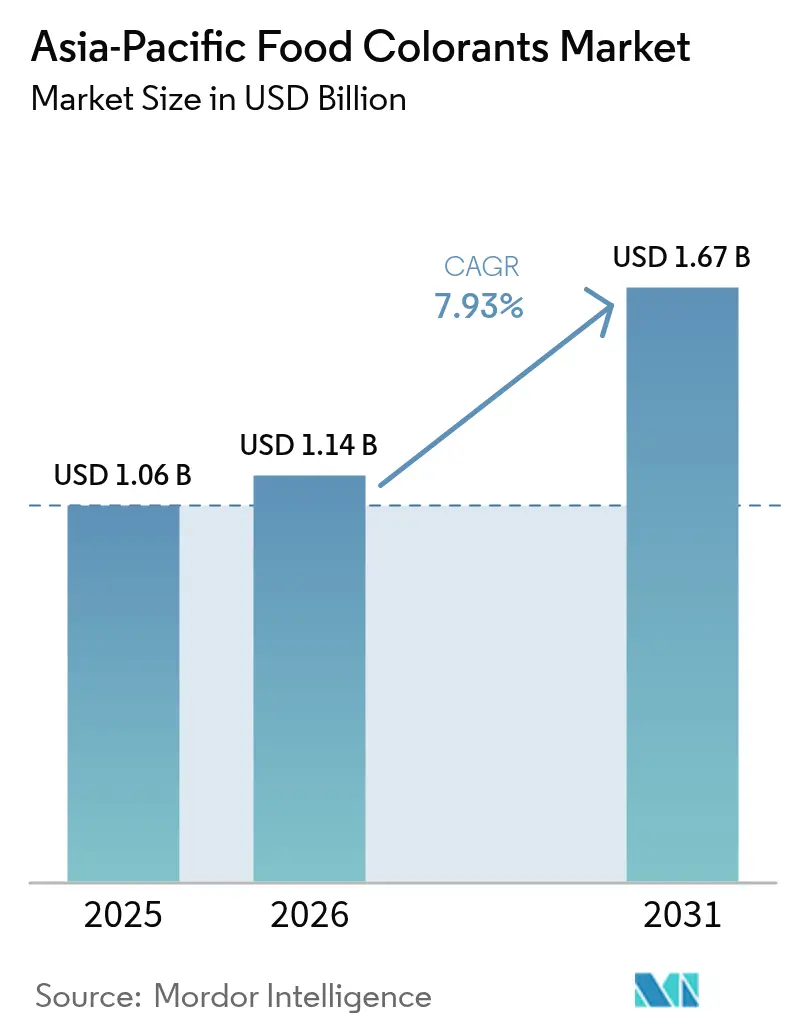
| Taille du marché de l'année de base (2025) | 1.06 Milliards de dollars |
| Taille du Marché (2026) | 1.14 Milliards de dollars |
| Taille du Marché (2031) | 1.67 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.93 % |
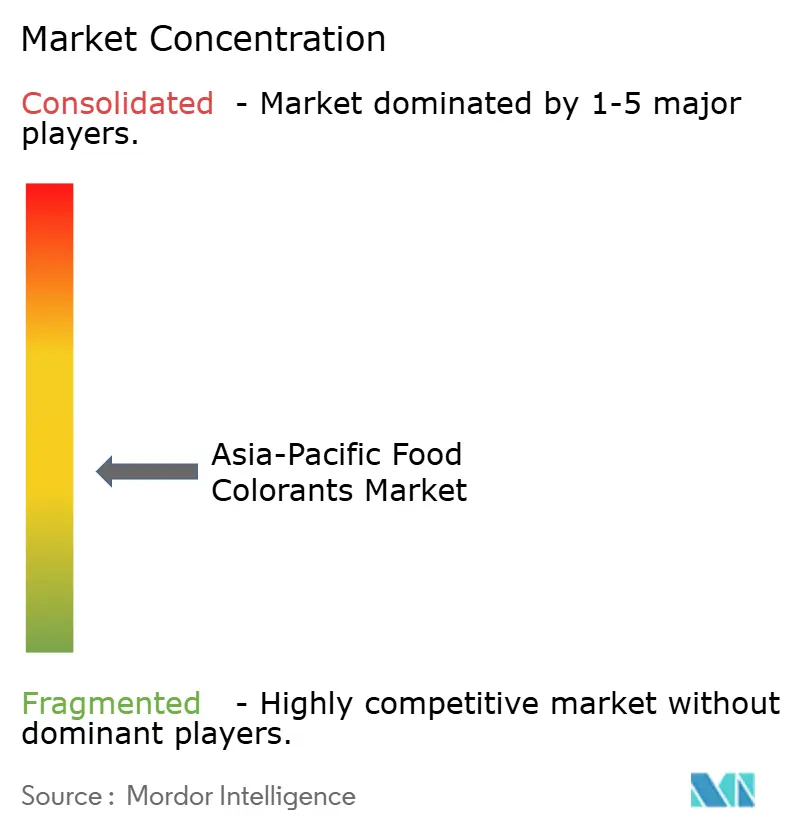
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Colorants Alimentaires en Asie-Pacifique par Mordor Intelligence
La taille du marché des colorants alimentaires en Asie-Pacifique en 2026 est estimée à 1,14 milliard USD, en hausse par rapport à la valeur de 2025 de 1,06 milliard USD, avec des projections pour 2031 indiquant 1,67 milliard USD, progressant à un TCAC de 7,93 % sur la période 2026-2031. Le marché connaît une croissance significative en raison de la demande croissante des consommateurs pour des produits alimentaires naturels et biologiques, notamment dans les industries de transformation alimentaire en pleine expansion en Chine et en Inde. Si les secteurs des boissons et de la confiserie stimulent la demande de colorants, le paysage réglementaire en Asie-Pacifique influence la dynamique du marché à travers des normes variables et des limites maximales autorisées pour les colorants synthétiques. Les préoccupations sanitaires, notamment des études établissant un lien entre les colorants synthétiques et l'hyperactivité chez les enfants, ont incité les fabricants à se tourner vers des alternatives naturelles, malgré les défis liés aux coûts plus élevés et à la stabilité. Cette transition s'aligne sur la préférence croissante des consommateurs pour les produits à étiquette propre, bien que les fabricants doivent naviguer entre différentes exigences réglementaires selon les marchés régionaux. À mesure que l'industrie continue d'évoluer, l'adaptation réussie aux alternatives naturelles et la conformité aux réglementations régionales seront cruciales pour que les fabricants maintiennent leur position sur le marché et répondent aux attentes des consommateurs.
Principaux Enseignements du Rapport
- Par type de produit, les couleurs naturelles ont dominé avec une part de revenus de 52,15 % en 2025, tandis que cette même catégorie devrait se développer à un TCAC de 9,02 % jusqu'en 2031.
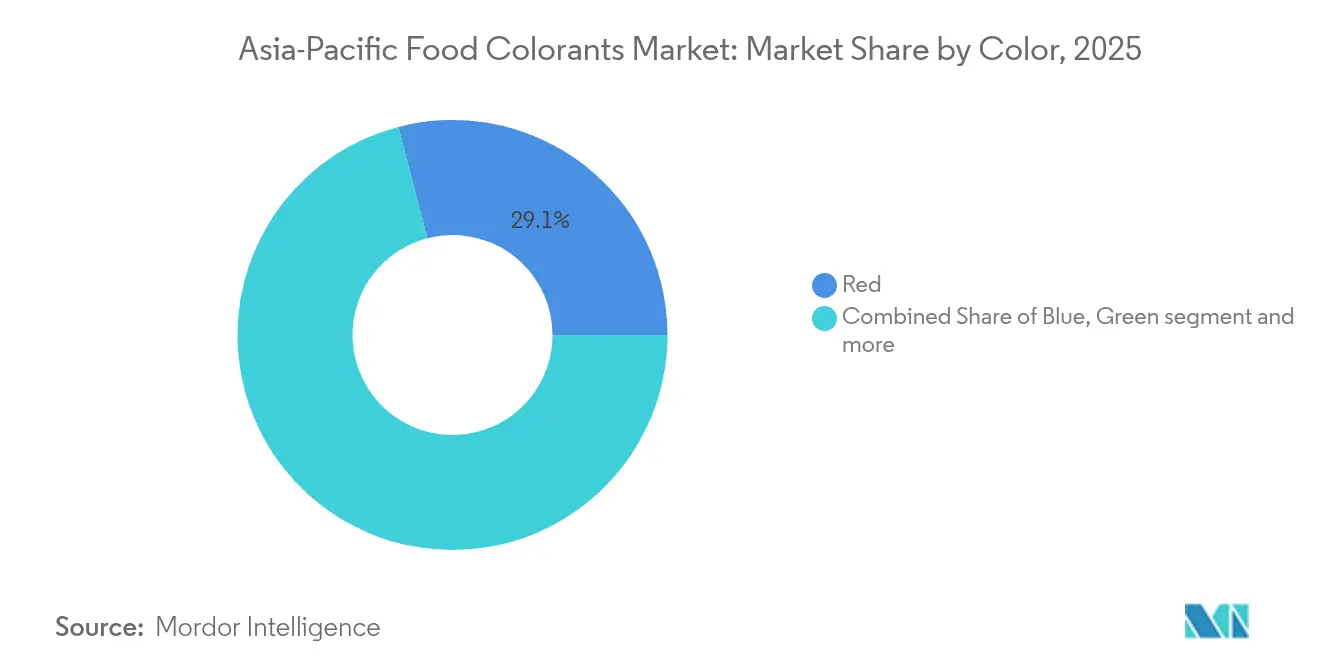
- Par couleur, le rouge représentait 29,05 % de la part du marché des colorants alimentaires en Asie-Pacifique en 2025, tandis que le bleu devrait croître à un TCAC de 9,48 % entre 2026 et 2031.
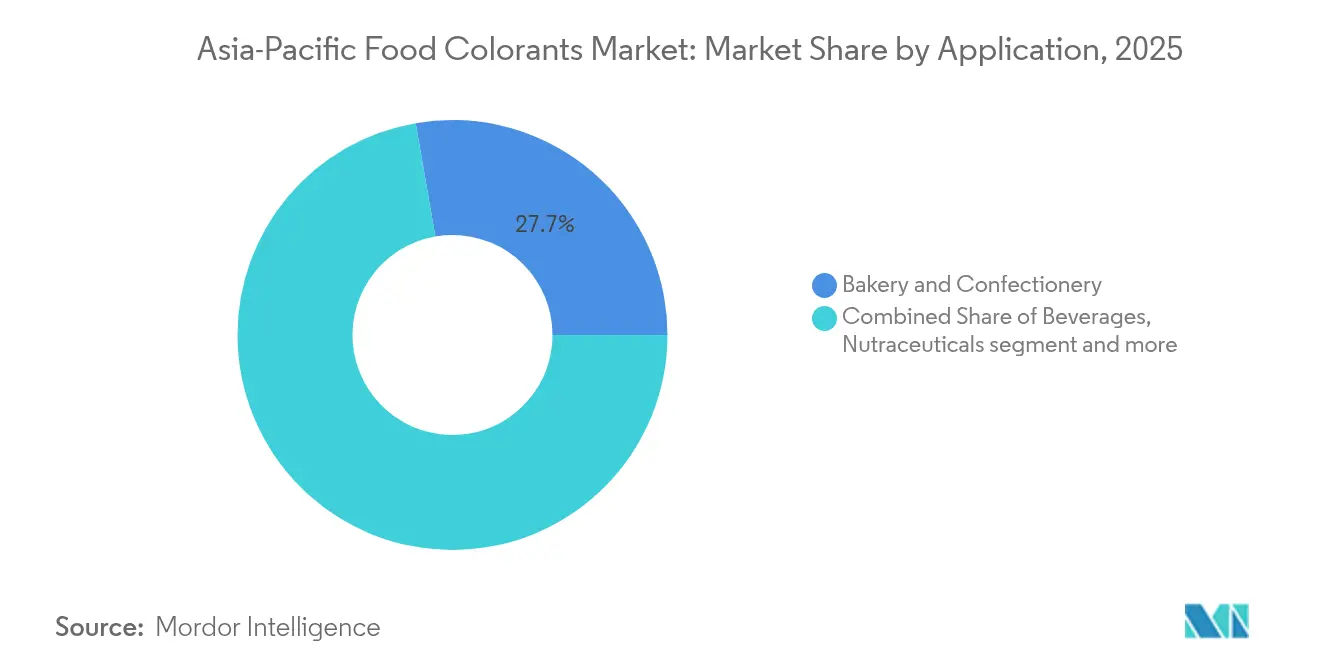
- Par application, la boulangerie et la confiserie ont capturé 27,74 % de la taille du marché des colorants alimentaires en Asie-Pacifique en 2025 ; les nutraceutiques enregistrent le TCAC le plus rapide de 8,41 % durant la période de prévision.
- Par forme, la poudre détenait 63,72 % de la taille du marché des colorants alimentaires en Asie-Pacifique en 2025, tandis que les formes liquides progressent à un TCAC de 6,74 % jusqu'en 2031.
- Par géographie, la Chine dominait avec une part de 40,62 % en 2025 ; l'Inde devrait enregistrer le TCAC le plus élevé de 9,22 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché des Colorants Alimentaires en Asie-Pacifique
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion rapide de l'industrie des aliments transformés | +2.5% | Chine, Inde, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Influence croissante des habitudes alimentaires occidentales | +0.8% | Zone urbaine Asie-Pacifique, Japon, Australie | Moyen terme (2-4 ans) |
| Demande croissante dans les industries de la boulangerie et de la confiserie | +1.6% | Japon, Inde, Australie | Long terme (≥ 4 ans) |
| Investissements en recherche et développement pour des solutions de coloration innovantes | +1.2% | Chine, Inde | Long terme (≥ 4 ans) |
| Demande croissante de produits alimentaires visuellement attrayants | +1.0% | Zone urbaine Asie-Pacifique, Chine, Corée du Sud | Moyen terme (2-4 ans) |
| Évolution des préférences des consommateurs vers les aliments de commodité | +0.7% | Inde, Chine, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'Expansion Rapide de l'Industrie des Aliments Transformés Stimule un Essor Manufacturier Régional
L'expansion de l'industrie des aliments transformés en Asie-Pacifique stimule une croissance significative du marché des colorants alimentaires, portée par l'urbanisation croissante, la hausse des revenus disponibles et l'évolution des préférences des consommateurs vers les aliments de commodité. Les fabricants ont besoin de colorants stables et vifs capables de résister à diverses conditions de transformation, notamment dans des pays comme la Chine, l'Inde et l'Indonésie, où d'importants investissements dans les installations de transformation alimentaire et des avancées technologiques sont en cours. La Chine illustre cette tendance, avec son industrie de transformation alimentaire connaissant une croissance substantielle, soutenue par des initiatives gouvernementales axées sur la modernisation du secteur agricole et de la chaîne d'approvisionnement alimentaire. Cependant, selon une analyse de la CNUCED-OMS publiée en mars 2024, les économies développées d'Asie, notamment la République de Corée et Singapour, maintiennent les aliments transformés à 40 % ou moins de leurs importations alimentaires totales[1]Source : CNUCED, « Une nouvelle analyse CNUCED-OMS révèle les tendances du commerce des aliments transformés », unctad.org. Ce paysage diversifié de consommation d'aliments transformés et de cadres réglementaires en Asie-Pacifique continue de façonner la trajectoire du marché des colorants alimentaires, créant des opportunités d'innovation et d'expansion du marché.
Influence Croissante des Habitudes Alimentaires Occidentales
L'adoption croissante des habitudes alimentaires occidentales dans la région Asie-Pacifique a transformé le marché des colorants alimentaires, portée par la croissance de la classe moyenne et l'évolution de ses préférences alimentaires. Ce changement est particulièrement visible dans la consommation croissante d'aliments emballés, de boissons, de confiseries et de produits de boulangerie. Les consommateurs, notamment dans les zones urbaines à revenus disponibles plus élevés, s'attendent à ce que les produits alimentaires correspondent aux caractéristiques visuelles de leurs homologues occidentaux. L'expansion des chaînes de restauration rapide internationales, des cafés et des formats de commerce de détail modernes a amélioré l'accès aux produits alimentaires de style occidental, tandis que les réseaux sociaux et les voyages internationaux ont accru la sensibilisation des consommateurs aux tendances alimentaires mondiales. Les fabricants alimentaires locaux et internationaux élargissent leurs capacités de production pour répondre à cette demande croissante, notamment dans les économies émergentes. Selon le Rapport mondial sur les migrations, les Européens constituent le groupe le plus important de migrants venant de l'extérieur de l'Asie dans la région, y compris les migrants de la partie européenne de l'ex-Union soviétique vivant désormais en Asie centrale, influençant davantage ces préférences alimentaires[2]Source : Organisation internationale pour les migrations, « Rapport mondial sur les migrations 2024 – Asie », worldmigrationreport.iom.int. Cette tendance devrait se poursuivre à mesure que l'urbanisation s'intensifie et que les produits alimentaires occidentaux s'intègrent davantage dans les cultures alimentaires locales.
Demande Croissante de Colorants dans les Industries de la Boulangerie et de la Confiserie
La préférence croissante des consommateurs pour des produits de boulangerie et de confiserie visuellement attrayants stimule une croissance significative de l'utilisation des colorants alimentaires dans la région Asie-Pacifique. Les fabricants se concentrent sur le positionnement de produits haut de gamme grâce à la différenciation visuelle, en incorporant divers colorants alimentaires naturels et synthétiques. Au Japon, où l'esthétique alimentaire revêt une importance culturelle, les consommateurs font preuve d'une plus grande disposition à payer des prix premium pour des produits visuellement attrayants. Des pays comme la Chine, le Japon, la Corée du Sud et l'Inde connaissent une consommation accrue de gâteaux, pâtisseries et bonbons, notamment parmi la population jeune. Cette tendance est évidente en Inde, où une enquête Local Circles de novembre 2023 a révélé que la plupart des répondants consomment des confiseries sucrées au moins une à deux fois par mois, avec 7 % en consommant quotidiennement. L'expansion des chaînes de boulangerie et des fabricants de confiserie dans la région a intensifié la demande de colorants alimentaires, amplifiée davantage lors des saisons de fêtes et par la tendance croissante des gâteaux personnalisés et des produits de confiserie design. Les fabricants développent des solutions de colorants conformes pour répondre aux attentes des consommateurs en matière d'attrait visuel tout en respectant les exigences réglementaires.
Investissements en Recherche et Développement pour Créer des Solutions de Coloration Alimentaire Innovantes et Stables
Les investissements en recherche et développement stimulent la croissance du marché des colorants alimentaires en Asie-Pacifique. Les grandes entreprises établissent des installations spécialisées et élargissent leurs capacités de recherche dans toute la région. Le Centre d'Application et de Technologie de Chr. Hansen à Singapour et les installations élargies de Sensient Technologies en Chine et au Japon témoignent de cet engagement envers l'innovation. La recherche se concentre principalement sur le développement de colorants alimentaires stables, naturels et à étiquette propre qui maintiennent leurs propriétés lors de la transformation et du stockage. Les entreprises améliorent également les colorants existants en renforçant la résistance à la chaleur et en créant des solutions spécifiques aux applications pour les boissons, la confiserie et les aliments transformés. Ces initiatives de recherche et développement répondent à la préférence croissante des consommateurs pour les ingrédients naturels et les produits à étiquette propre dans la région Asie-Pacifique. L'investissement continu en recherche et développement devrait aboutir à des solutions de coloration alimentaire plus innovantes et durables dans les années à venir.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préoccupations sanitaires limitant la croissance du marché des colorants alimentaires | −1.8% | Inde, Corée du Sud, Australie | Long terme (≥ 4 ans) |
| La conformité industrielle impacte le développement du marché | −0.9% | Toute la zone Asie-Pacifique | Moyen terme (2-4 ans) |
| Réglementations strictes concernant l'utilisation des colorants alimentaires synthétiques | −1.5% | Australie, Inde, Japon | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières utilisées dans les colorants alimentaires naturels | −0.7% | Inde, Chine, ASEAN | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations Sanitaires Limitant la Croissance du Marché des Colorants Alimentaires
La sensibilisation croissante aux problèmes de santé associés aux colorants alimentaires synthétiques dans la région Asie-Pacifique pose des défis significatifs à la croissance du marché. Plusieurs études ont établi un lien entre les colorants alimentaires artificiels et des problèmes comportementaux chez les enfants, des réactions allergiques et des effets potentiellement cancérigènes. Des pays comme le Japon et la Corée du Sud ont mis en place des réglementations strictes sur les colorants alimentaires synthétiques, notamment ceux dérivés de sources pétrolières. Les groupes de défense des consommateurs dans les grands marchés, notamment en Chine et en Inde, plaident pour des exigences d'étiquetage plus claires et des restrictions sur les colorants artificiels dans les produits alimentaires. La préférence croissante pour les produits à étiquette propre et les ingrédients naturels a conduit de nombreux fabricants alimentaires à reformuler leurs produits, en s'éloignant des colorants synthétiques. De plus, la couverture médiatique soulignant les risques potentiels des colorants alimentaires artificiels a influencé les décisions d'achat des consommateurs, notamment parmi les populations urbaines et les parents de jeunes enfants. Ces facteurs créent collectivement des obstacles pour les fabricants de colorants alimentaires synthétiques et impactent l'expansion globale du marché dans la région.
La Conformité Industrielle Impacte le Développement du Marché
La diversité des exigences réglementaires dans la région Asie-Pacifique pose des défis significatifs pour les fabricants de colorants alimentaires. Chaque pays maintient des normes et des processus d'approbation distincts, notamment dans la région ASEAN où l'harmonisation des normes de sécurité alimentaire reste incomplète. Bien que les Principes et Lignes Directrices de l'ASEAN pour l'Établissement des Niveaux d'Utilisation Maximaux pour les Additifs Alimentaires fournissent un cadre de normalisation basé sur les évaluations de sécurité du JECFA, des variations substantielles persistent dans les colorants autorisés et leurs niveaux d'utilisation maximaux selon les différents pays. Ces incohérences réglementaires augmentent les coûts de conformité et nécessitent des investissements dans des mesures de contrôle de la qualité, limitant l'entrée sur le marché pour les petits fabricants et créant une complexité dans la formulation des produits. De plus, la tendance vers les colorants alimentaires naturels, portée à la fois par les préférences réglementaires et la demande des consommateurs, oblige les fabricants à adapter leurs processus de production et leurs chaînes d'approvisionnement en conséquence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Couleur : Les Innovations dans le Bleu Stimulent la Croissance
Le rouge domine le segment des couleurs avec une part de marché de 29,05 % en 2025, s'établissant comme le premier choix sur le marché. Cette domination reflète la large acceptation de cette couleur dans diverses applications alimentaires et de boissons, notamment dans les produits nécessitant des teintes chaudes et appétissantes. Cependant, le bleu émerge comme le segment de couleur à la croissance la plus rapide, avec une projection de croissance à un TCAC de 9,48 % durant 2026-2031. Ce schéma de croissance met en évidence un changement significatif dans la dynamique du marché, où les préférences traditionnelles rencontrent les demandes évolutives des consommateurs. Ce changement est particulièrement évident dans les régions à forte pénétration des réseaux sociaux et à démographie de consommateurs plus jeunes.
L'expansion du segment bleu est particulièrement significative compte tenu des défis historiques liés à l'approvisionnement en colorants bleus naturels. Cette rareté a historiquement limité les options de développement de produits pour les fabricants cherchant des alternatives naturelles. Les fabricants y répondent par des innovations dans l'extraction et la stabilisation des pigments bleus à partir de sources naturelles telles que la fleur de pois papillon (Clitoria ternatea) et la spiruline. La tendance est également soutenue par la préférence croissante des consommateurs pour les produits à étiquette propre et les ingrédients naturels, poussant les fabricants à investir davantage dans la recherche et le développement de colorants bleus naturels.


Par Type de Produit : Les Couleurs Naturelles Surpassent les Synthétiques
Les couleurs naturelles détiennent une part dominante de 52,15 % du marché des colorants alimentaires en Asie-Pacifique en 2025, avec des projections indiquant un TCAC robuste de 9,02 % de 2026 à 2031. Ce leadership sur le marché découle d'une conscience sanitaire croissante et de réglementations plus strictes contre les alternatives synthétiques, particulièrement évident dans des marchés comme le Japon et l'Australie, où la sensibilisation des consommateurs et les cadres réglementaires favorisent les options naturelles. Bien que les couleurs synthétiques continuent de maintenir leur présence en raison de leur rentabilité et de leur stabilité, la tendance est également soutenue par les avancées technologiques dans les techniques d'extraction et de stabilisation, la technologie de microencapsulation améliorant les performances des colorants naturels dans des applications alimentaires complexes.
La transition vers les colorants naturels a créé d'importantes opportunités agricoles dans la région Asie-Pacifique. L'Inde, en particulier, a élargi la culture de cultures riches en couleurs telles que le curcuma et la betterave pour répondre à la demande croissante du marché. Selon le Ministère de l'Agriculture et du Bien-être des Agriculteurs, au cours de l'exercice fiscal 2023, le volume de production de curcuma en Inde s'élevait à 1,23 million de tonnes métriques, contre 0,86 million de tonnes métriques en 2018. Cette expansion agricole, associée à l'amélioration des capacités de transformation, renforce la chaîne d'approvisionnement en colorants naturels et soutient la trajectoire de croissance continue du marché.
Par Application : Les Nutraceutiques Émergent comme Leader de Croissance
Le segment de la boulangerie et de la confiserie maintient sa part de marché dominante de 27,74 % en 2025, tandis que le segment des nutraceutiques affiche le taux de croissance le plus élevé de 8,41 % durant la période de prévision. Ce changement reflète l'évolution des préférences des consommateurs en Asie-Pacifique, où les industries alimentaires et pharmaceutiques se recoupent de plus en plus. Le paysage réglementaire pour les colorants dans les nutraceutiques varie selon la région, avec des pays comme l'Inde mettant en œuvre des cadres structurés à travers des organisations telles que l'Autorité de Sécurité et de Normes Alimentaires (FSSAI).
La croissance du segment des nutraceutiques a stimulé la demande de colorants offrant à la fois un attrait esthétique et des avantages fonctionnels. Les colorants naturels, notamment les anthocyanes des baies et la curcumine du curcuma, ont gagné une traction significative en raison de leur double rôle d'exhausteurs visuels et de fournisseurs d'antioxydants. Ces développements s'alignent sur la tendance plus large des consommateurs à rechercher des avantages nutritionnels dans leurs choix alimentaires, tandis que les fabricants travaillent dans le cadre des directives réglementaires établies pour garantir la sécurité des produits et l'innovation.
Par Forme : La Poudre Domine, le Liquide Accélère
Les formes en poudre maintiennent une position dominante avec une part de marché de 63,72 % en raison de leurs avantages inhérents en termes de stabilité, de facilité de stockage et de durée de conservation plus longue. Ces caractéristiques rendent les colorants en poudre particulièrement efficaces pour les applications dans les mélanges secs et les aliments transformés où une longue durée de conservation est cruciale. L'environnement réglementaire, illustré par le Règlement du Ministre de la Santé d'Indonésie n° 033 de l'année 2012 sur les Additifs Alimentaires, fournit des directives claires pour les colorants en poudre et liquides, établissant un cadre qui équilibre l'innovation et la sécurité des consommateurs.
Les colorants liquides gagnent de l'élan sur le marché, affichant un taux de croissance robuste de 6,74 % de TCAC de 2026 à 2031. Cette croissance est principalement attribuée à leur efficacité de fabrication et à leurs capacités supérieures de distribution des couleurs dans des applications spécifiques. Les spécifications réglementaires pour les deux formes traitent des normes de pureté et des niveaux d'utilisation autorisés, exigeant des fabricants qu'ils se conforment aux protocoles de sécurité établis tout en développant leurs offres de produits. L'adoption croissante des colorants liquides dans diverses applications alimentaires et de boissons indique un changement dans les préférences des fabricants, notamment dans les produits nécessitant une cohérence précise des couleurs.
Analyse Géographique
La Chine domine le marché des colorants alimentaires en Asie-Pacifique avec une part de marché significative de 40,62 % en 2025, portée par son immense industrie de transformation alimentaire et l'évolution rapide des préférences des consommateurs. Le cadre réglementaire du pays, régi par la Norme Nationale de Sécurité Alimentaire GB 2760-2011, crée un environnement structuré pour l'innovation en matière de colorants tout en garantissant la sécurité des consommateurs. Cette norme spécifie plus de 180 additifs alimentaires approuvés, y compris les colorants, et utilise une approche de liste positive qui définit clairement les substances autorisées et leurs niveaux d'utilisation maximaux. Le marché connaît une transition vers les colorants naturels, avec des fabricants nationaux investissant en recherche et développement pour répondre à la demande croissante.
L'Inde se positionne comme le marché à la croissance la plus rapide de la région avec un TCAC projeté de 9,22 % de 2026 à 2031, portée par l'expansion de son secteur de transformation alimentaire et la sensibilisation croissante des consommateurs aux ingrédients alimentaires. L'environnement réglementaire, supervisé par l'Autorité de Sécurité et de Normes Alimentaires de l'Inde (FSSAI), autorise huit colorants synthétiques tout en encourageant le développement et l'utilisation d'alternatives naturelles. Le riche patrimoine agricole du pays fournit d'abondantes sources de colorants naturels, le curcuma, le safran et la betterave étant des sources traditionnelles qui trouvent désormais des applications commerciales. La croissance est particulièrement prononcée dans les segments de la boulangerie, de la confiserie et des boissons, où les colorants jouent un rôle crucial dans la différenciation des produits et l'attrait pour les consommateurs.
Le Japon et l'Australie représentent des marchés matures avec des cadres réglementaires sophistiqués et des consommateurs qui privilégient les produits naturels et à étiquette propre. Au Japon, l'importance culturelle de l'esthétique alimentaire stimule la demande de colorants de haute qualité capables de produire des résultats visuels précis. L'approche réglementaire du pays comprend une liste unique de couleurs autorisées avec des restrictions spécifiques, créant un environnement structuré pour l'innovation. Le marché des colorants alimentaires en Australie est influencé par son alignement sur les approches réglementaires européennes, Food Standards Australia New Zealand (FSANZ) effectuant des évaluations de sécurité approfondies avant d'approuver les colorants pour utilisation. Les deux pays connaissent une demande croissante de colorants naturels, avec des fabricants investissant dans la recherche pour surmonter les limitations techniques liées à la stabilité et à l'intensité des couleurs.
Paysage réglementaire
L'utilisation de colorants alimentaires en Asie-Pacifique est encadrée par des listes positives d'additifs, des limites d'utilisation maximales et des règles d'étiquetage qui varient selon les pays, ce qui affecte l'accès au marché et la planification des reformulations. La Chine s'appuie sur le cadre GB 2760 (mis à jour vers GB 2760-2024, mis en œuvre en février 2025), tandis que le Japon utilise une liste positive dans le cadre de sa loi sur l'hygiène alimentaire, n'autorisant que les additifs désignés à l'usage. En Australie et en Nouvelle-Zélande, Food Standards Australia New Zealand (FSANZ) administre le Food Standards Code et a publié l'amendement n° 250 en juin 2026, renforçant la nécessité pour les fournisseurs de surveiller les changements de calendrier affectant les additifs autorisés et les conditions d'utilisation.
À travers l'Asie du Sud-Est, le Codex Alimentarius et les évaluations de sécurité du JECFA servent de points de référence, mais l'harmonisation reste incomplète. L'ASEAN fournit des orientations régionales à travers les principes et lignes directrices de l'ASEAN pour l'établissement des limites d'utilisation maximales des additifs alimentaires et a publié des limites d'utilisation maximales de l'ASEAN mises à jour en avril 2026, tandis que les États membres individuels appliquent toujours des exigences nationales qui peuvent différer selon les colorants autorisés et les limites. Singapour réglemente les additifs en vertu de la Sale of Food Act à travers ses Food Regulations, exigeant une évaluation de sécurité et une inscription sur la liste autorisée avant utilisation, une contrainte pertinente pour les voies de production plus récentes telles que les ingrédients issus de la fermentation.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières et les intermédiaires, puis passe à l'extraction ou à la synthèse, à la formulation et au mélange, au soutien applicatif, et à la distribution vers les fabricants d'aliments et de boissons. Les colorants naturels dépendent d'intrants agricoles (par exemple, le curcuma, la betterave, la spiruline et le pois papillon), suivis de l'extraction, de la standardisation et de la stabilisation. Les colorants synthétiques dépendent davantage de précurseurs chimiques et d'une infrastructure chimique intégrée. Les fournisseurs convertissent ensuite les pigments en poudres et liquides prêts à l'emploi, soutenus par des tests de qualité par rapport aux normes spécifiques à chaque pays, avant d'atteindre les utilisateurs finaux dans la boulangerie et la confiserie, les boissons, les produits laitiers, les collations et les nutraceutiques.
Au sein de l'Asie-Pacifique, les empreintes de fabrication et d'approvisionnement varient considérablement, avec une concentration de la capacité de production synthétique en Chine et une dépendance plus large aux importations au Japon, en Corée du Sud et dans certaines parties de l'Asie du Sud-Est. Cela crée des exigences en matière de délais et de documentation de conformité pour les expéditions transfrontalières. Les formulateurs et les entreprises mondiales d'ingrédients se différencient par des laboratoires d'application localisés et des réseaux de R&D (par exemple, Sensient met en avant une présence multi-sites en APAC avec des centres de R&D et des usines de fabrication), ce qui les aide à s'adapter plus rapidement aux réglementations locales, aux conditions de transformation et aux spécifications d'étiquetage propre. Les partenaires de distribution et les mélangeurs régionaux influencent également l'exécution par le biais d'étapes réglementaires de dernier kilomètre telles que les étiquettes, les vérifications d'usage autorisé et la documentation, en particulier lorsque l'harmonisation de l'ASEAN ne supprime pas totalement les différences nationales dans les listes d'additifs et les limites d'utilisation maximales.
Paysage Concurrentiel
Le marché des colorants alimentaires en Asie-Pacifique présente un paysage concurrentiel modérément fragmenté, caractérisé par la présence d'entreprises mondiales comme Chr. Hansen Holding A/S, Sensient Technologies Corporation et Givaudan SA aux côtés de spécialistes régionaux tels que Roha Dyechem et Synthite Industries. Les entreprises se concentrent stratégiquement sur les portefeuilles de colorants naturels et investissent dans des technologies propriétaires d'extraction et de stabilisation pour différencier leurs offres. La dynamique concurrentielle est influencée par l'expertise réglementaire, car les acteurs qui réussissent doivent naviguer dans le paysage réglementaire complexe et varié de la région.
Les acteurs mondiaux élargissent leur présence dans la région par des acquisitions stratégiques d'entreprises régionales. Par exemple, Oterra a acquis le Groupe Akay en Inde en 2022, puis a établi une nouvelle installation de mélange de couleurs au Kerala, en Inde, en février 2025. Cette installation dessert les marchés indien, Asie-Pacifique et Moyen-Orient, démontrant l'importance des capacités de fabrication locale dans le positionnement concurrentiel. Ces mouvements stratégiques permettent aux entreprises mondiales de renforcer leur présence sur le marché tout en bénéficiant des réseaux et de l'expertise locaux établis.
Le marché présente des opportunités dans le développement de colorants bleus naturels stables et rentables, qui restent techniquement difficiles malgré une demande croissante. Les acteurs régionaux comme San-Ei Gen F.F.I. au Japon concurrencent efficacement les entreprises mondiales en tirant parti de leur compréhension des préférences du marché local et des exigences réglementaires, notamment dans des applications spécialisées telles que la confiserie et les aliments traditionnels. La technologie constitue un facteur de différenciation clé, illustré par les investissements de Chr. Hansen dans la technologie de fermentation pour produire des couleurs naturelles avec des caractéristiques de stabilité et de performance améliorées.
Leaders de l'Industrie des Colorants Alimentaires en Asie-Pacifique
Sensient Technologies Corporation
Döhler
Kalsec Inc
Givaudan S.A.
Chr. Hansen Holding A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le passage des colorants synthétiques aux colorants naturels reste une ouverture clé dans les applications où la stabilité et la correspondance des teintes sont techniquement difficiles, en particulier pour les bleus et pour des matrices exigeantes telles que les boissons et les formats nutraceutiques. Les colorants naturels dominaient déjà la région en 2025 avec une part de revenus de 52,15%, et les investissements des fournisseurs indiquent un travail de reformulation actif chez les fabricants. Sensient a annoncé un investissement de 250 millions USD en avril 2026 pour étendre sa capacité de production de colorants naturels, et Oterra a étendu sa capacité de production en Inde en novembre 2024 pour réduire les délais et accroître la localisation pour l'APAC. Ensemble, ces mesures soutiennent la demande des acheteurs régionaux à la recherche de colorants d'origine végétale offrant un approvisionnement plus sûr et une performance constante dans diverses conditions de transformation.
Les mises à jour réglementaires génèrent également un travail de formulation et de conformité à court terme qui récompense les fournisseurs disposant d'une documentation solide et d'un support technique local. La Chine a mis en œuvre GB 2760-2024 en février 2025, et l'ASEAN a publié des limites d'utilisation maximales mises à jour en avril 2026, ce qui accroît la valeur des portefeuilles conçus pour répondre à des limites nationales et à des pratiques d'étiquetage différentes sans reformulation répétée. Les partenariats de distribution offrent une autre voie pour capter une demande fragmentée, illustrée par le partenariat de distribution de GNT conclu en janvier 2026 pour les colorants d'origine végétale EXBERRY en Indonésie. Parallèlement, les ajouts de capacité de pigments inorganiques en Inde (notamment l'approbation par Ultramarine and Pigments d'un projet greenfield de 30 millions USD au Tamil Nadu en mai 2026) indiquent une activité continue dans les écosystèmes d'approvisionnement en colorants plus larges, qui peut affecter la disponibilité, les stratégies d'approvisionnement et le savoir-faire technique à travers les catégories de colorants.
Développements récents du secteur
- Juin 2026 : Food Standards Australia New Zealand (FSANZ) a publié l'amendement n° 250 au Food Standards Code, mettant à jour certaines parties des annexes régissant les additifs autorisés et les conditions d'utilisation. Ce changement renforce la nécessité pour les fournisseurs de colorants et les fabricants alimentaires vendant en Australie et en Nouvelle-Zélande de maintenir une surveillance continue de la conformité et une mise à jour rapide des étiquettes et spécifications.
- Février 2025 : La Chine a mis en œuvre GB 2760-2024, la norme nationale de sécurité alimentaire pour l'utilisation des additifs alimentaires, mettant à jour le référentiel de base régissant les substances autorisées et les conditions d'utilisation. Cette mise en œuvre renforce l'importance des formulations, de la documentation et des systèmes de qualité fournisseurs spécifiques à la Chine pour les produits distribués sur plusieurs marchés de l'APAC.
- Juillet 2024 : GNT a élargi sa feuille de route des colorants naturels EXBERRY en se tournant vers la technologie de fermentation comme nouvelle approche de production, en complément de l'approvisionnement d'origine végétale. Cette étape élargit la boîte à outils technologique pour améliorer la stabilité et les attributs de durabilité, qui sont des obstacles d'adoption clés pour les colorants naturels dans les applications de boissons et de confiserie.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les colorants de qualité alimentaire vendus aux fabricants d'aliments et de boissons à travers l'Asie-Pacifique, mesuré comme la valeur des ingrédients colorants utilisés pour créer ou restaurer la couleur des produits finis.
Exclusions du périmètre : il exclut les usages non alimentaires (tels que les cosmétiques ou la pharmacie), les colorants réservés au laboratoire, et la valeur des aliments finis qui ne contiennent des colorants qu'en tant qu'intrant mineur.
Aperçu de la segmentation
- Par Type de Produit
- Couleur Naturelle
- Couleur Synthétique
- Par Couleur
- Bleu
- Rouge
- Vert
- Jaune
- Autres
- Par Application
- Boulangerie et Confiserie
- Produits Laitiers
- Boissons
- Boissons Alcoolisées
- Boissons Non Alcoolisées
- Nutraceutiques
- Snacks et Céréales
- Autres Applications
- Par Forme
- Poudre
- Liquide
- Par Pays
- Chine
- Japon
- Inde
- Australie
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de départ du modèle et pour ancrer les moteurs de la demande par pays qui influencent la consommation d'ingrédients. Nous avons référencé des sources publiques telles que les régulateurs nationaux de sécurité alimentaire de la région, les statistiques de la FAO, les flux commerciaux d'UN Comtrade, les indicateurs macroéconomiques de la Banque mondiale, et les grilles douanières ou tarifaires qui clarifient les catégories d'ingrédients et les lignes de déclaration.
Nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et une presse crédible pour comprendre les ajouts de capacité, les évolutions d'approvisionnement vers les colorants naturels, et la dynamique des applications dans les boissons, la boulangerie et les produits laitiers. Pour le contexte difficile à trouver, des abonnements payants n'ont été utilisés que pour des éléments tels que les données financières des entreprises, l'activité de brevets autour des sources de colorants et de l'extraction, et les signaux au niveau des expéditions import-export sur les mouvements d'ingrédients. Les sources documentaires listées ici sont illustratives et non exhaustives, et de nombreuses autres références publiques ont été utilisées pour des vérifications croisées et des clarifications.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la vérification de la manière dont la demande se forme et se tarifie réellement sur chaque marché majeur de l'APAC, y compris la Chine, le Japon, l'Inde, l'Australie et le reste de l'Asie-Pacifique. Nous avons échangé avec un panel de fournisseurs d'ingrédients, de distributeurs et d'utilisateurs finaux dans la fabrication d'aliments et de boissons, afin que les hypothèses sur les parts d'application, le mix naturel versus synthétique, et les fourchettes de prix habituelles puissent être corrigées si nécessaire.
Répartition des répondants des travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 26% | CXOs : 14% |
| Rang intermédiaire : 60% | Responsables fonctionnels/d'unité : 32% |
| Acteurs plus petits : 14% | Managers : 54% |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande en liant la production d'aliments et de boissons et les indicateurs commerciaux à l'intensité probable d'utilisation des colorants par application. Une fois cette structure établie, les totaux sont corroborés par des vérifications ascendantes sélectives utilisant des fourchettes de prix par kilogramme échantillonnées et des approximations de volume par forme (poudre versus liquide), suivies d'un retour d'information des canaux sur ce qui est réellement acheté.
Les principaux intrants utilisés dans le modèle incluent l'évolution du mix naturel versus synthétique, les changements dans la production d'aliments et de boissons transformés, la dépendance aux importations au niveau des pays pour les ingrédients colorants, les pondérations d'application entre la boulangerie et la confiserie, les produits à base de produits laitiers et les boissons, et l'évolution typique du prix de vente moyen liée à la disponibilité des matières premières. Lorsque des intrants manquaient pour les pays plus petits, des ratios proxy ont été utilisés en se basant sur des profils de consommation similaires, puis affinés grâce aux retours des distributeurs et fabricants. Pour les prévisions, une analyse de scénarios a été utilisée, et le scénario de base a été choisi après avoir aligné les attentes des experts sur le durcissement réglementaire, l'adoption du clean-label, et l'expansion de la fabrication régionale qui tend à influencer la demande d'ingrédients au fil du temps.
Validation des données et cycle de mise à jour
Les résultats sont validés à travers plusieurs passages, où des vérifications sont effectuées par rapport à des signaux indépendants tels que la direction des échanges commerciaux, la croissance de la transformation alimentaire, et les fourchettes de prix des ingrédients rapportées sur les marchés clés. Si une hypothèse crée un saut inhabituel dans une série par pays ou une part d'application, elle est signalée, examinée par un autre analyste, puis retestée avec une coupe de données différente avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent (tels que des actions réglementaires, des perturbations d'approvisionnement, ou des changements de capacité majeurs). Avant la livraison, nous effectuons un nouveau passage de revue afin que les chiffres finaux reflètent les données publiques les plus récentes et toute nouvelle confirmation reçue lors des suivis.
Estimation du marché des colorants alimentaires en Asie-Pacifique de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les colorants alimentaires en APAC peuvent sembler très éloignées, même lorsque le sujet semble identique, car chaque éditeur utilise ses propres périmètres et ancrages de données. Les différences proviennent généralement de ce qui est compté comme colorant, de l'année traitée comme base, et de la manière dont les évolutions de tarification et de mix sont gérées à travers les pays.
Des écarts clés apparaissent également lorsqu'une estimation s'appuie fortement sur des hypothèses larges de dépenses en ingrédients sans les vérifier par rapport aux flux commerciaux, à la demande d'application et à des fourchettes de prix réalistes. Le calendrier de conversion monétaire, le fait que les denrées colorantes soient regroupées ou non avec les additifs, et la rapidité à laquelle l'adoption des colorants naturels est supposée augmenter peuvent tous faire varier le total de manière notable.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,06 milliard USD (2025) | |
| Éditeur de données sectorielles A | 1,10 milliard USD (2025) | Utilise une définition APAC proche mais fournit une clarté limitée sur la manière dont les changements de mix naturel versus synthétique sont tarifés à travers les prévisions, ce qui peut légèrement modifier le total de l'année de base par pays. |
| Cabinet de conseil mondial B | 5,80 milliards USD (2023) | Semble utiliser un périmètre plus large qui peut regrouper les denrées colorantes et les dépenses d'additifs adjacentes dans le même ensemble, et l'année de base plus ancienne amplifie également les différences après les ajustements de devise et d'inflation. |
La direction des échanges import-export, la croissance de la production d'aliments et de boissons, et les fourchettes de prix vérifiées par entretiens sont les vérifications de preuve qui maintiennent l'estimation de Mordor Intelligence ancrée au bassin de demande d'ingrédients colorants, plutôt que de dériver vers des dépenses d'additifs plus larges. En examinant le tableau, l'écart plus resserré provient de choix similaires d'année et de périmètre, et le chiffre plus élevé s'explique mieux par des inclusions plus larges plus une année de base différente, ce qui rend la comparaison à périmètre équivalent plus difficile.


Questions Clés Répondues dans le Rapport
Quelle est la valeur actuelle du marché des colorants alimentaires en Asie-Pacifique ?
Le marché s'élève à 1,14 milliard USD en 2026 et devrait atteindre 1,67 milliard USD d'ici 2031, reflétant un TCAC de 7,93 %.
Quel type de produit est en tête du marché des colorants alimentaires en Asie-Pacifique ?
Les couleurs naturelles sont en tête avec une part de 52,15 % en 2025 et affichent la dynamique de croissance la plus forte.
Pourquoi la demande de pigments bleus augmente-t-elle en Asie-Pacifique ?
Les tendances des boissons portées par les réseaux sociaux et les avancées technologiques dans l'extraction de la spiruline et de la fleur de pois papillon soutiennent un TCAC de 9,48 % pour les pigments bleus.
Quel segment représente l'application à la croissance la plus rapide pour les colorants ?
Les nutraceutiques, y compris les gommes fonctionnelles et les comprimés effervescents, devraient croître à un TCAC de 8,41 % à mesure que les consommateurs recherchent des produits combinant avantages pour la santé et couleurs attrayantes.
Quelle géographie enregistre le taux de croissance le plus élevé ?
L'Inde devrait se développer à un TCAC de 9,22 % grâce à un secteur de transformation alimentaire en modernisation et à d'abondantes ressources botaniques adaptées à l'extraction de couleurs naturelles.
Dernière mise à jour de la page le:



