
Taille et part du marché de l'aphérèse en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.91 Milliards de dollars |
| Taille du Marché (2027) | 1 Milliards de dollars |
| Taille du Marché (2032) | 1.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.22 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'aphérèse en Asie-Pacifique par Mordor Intelligence
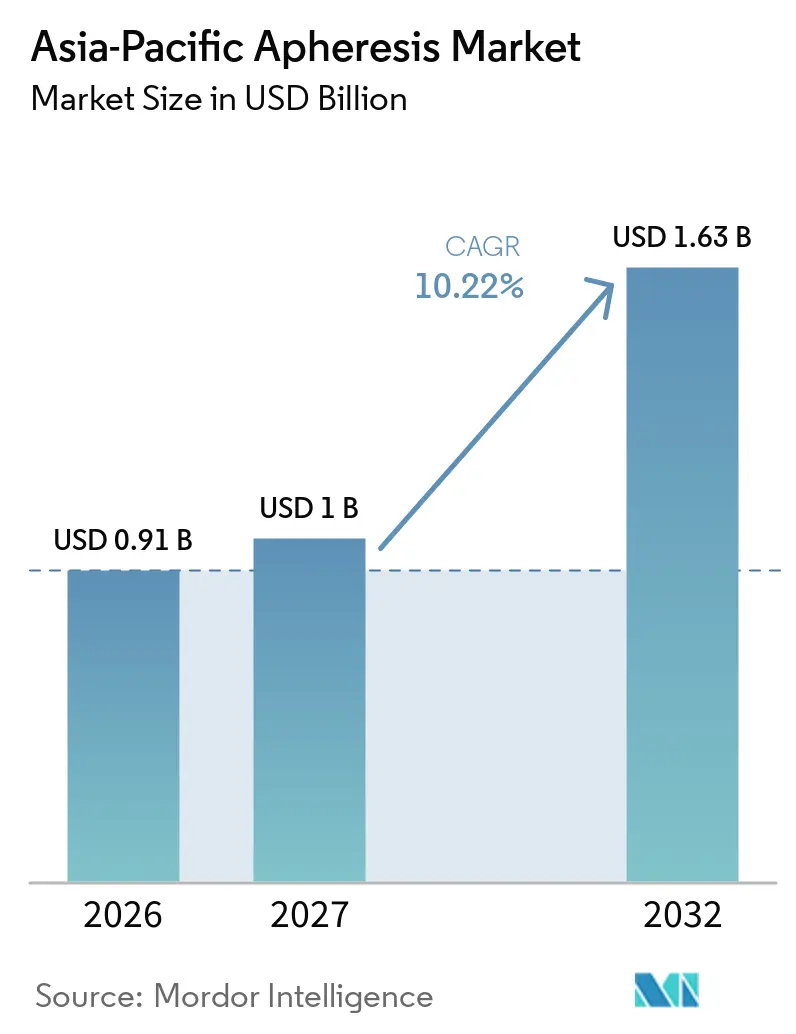
La taille du marché de l'aphérèse en Asie-Pacifique est estimée à 0,91 milliard USD en 2026, 1 milliard USD en 2027, et devrait atteindre 1,63 milliard USD d'ici 2032, avec un CAGR de 10,22 % de 2027 à 2032.
L'adoption croissante de plateformes de séparation cellulaire de précision soutenant la fabrication de thérapies CAR-T, les protocoles de neurologie et les programmes nationaux de sécurité sanguine positionne le marché de l'aphérèse en Asie-Pacifique pour une expansion soutenue à deux chiffres. La pression réglementaire de la Chine en faveur de la séparation des composants, la stabilité du remboursement au Japon et la demande indienne tirée par la neurologie constituent les principaux piliers de revenus. Parallèlement, la photophérèse par filtration membranaire, les consommables à usage unique et les modèles de cliniques spécialisées en ambulatoire injectent de nouveaux vecteurs de croissance. Les fournisseurs d'appareils qui associent la mise à disposition d'équipements à la formation des techniciens et à la fabrication locale bénéficient d'un avantage concurrentiel, les hôpitaux cherchant des solutions clés en main pour compenser les contraintes en main-d'œuvre et en capital.
Principaux enseignements du rapport
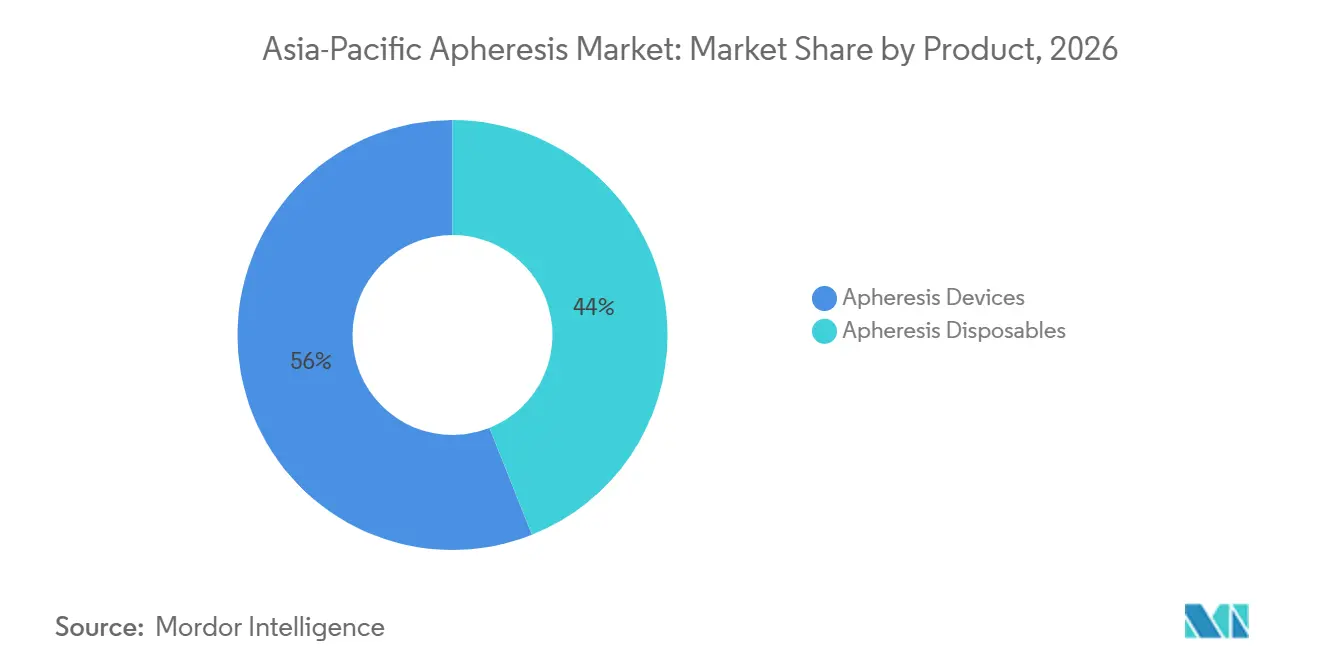
- Par produit, les consommables d'aphérèse représentaient 56,02 % du marché de l'aphérèse en Asie-Pacifique en 2026 ; les dispositifs constituent le segment de produits à la croissance la plus rapide, avec un CAGR de 11,46 %.
- Par type de procédure, la plasmaphérèse a dominé le marché de l'aphérèse en Asie-Pacifique avec une part de 41,67 % en 2026, tandis que la photoaphérèse devrait progresser à un CAGR de 13,62 % jusqu'en 2032.
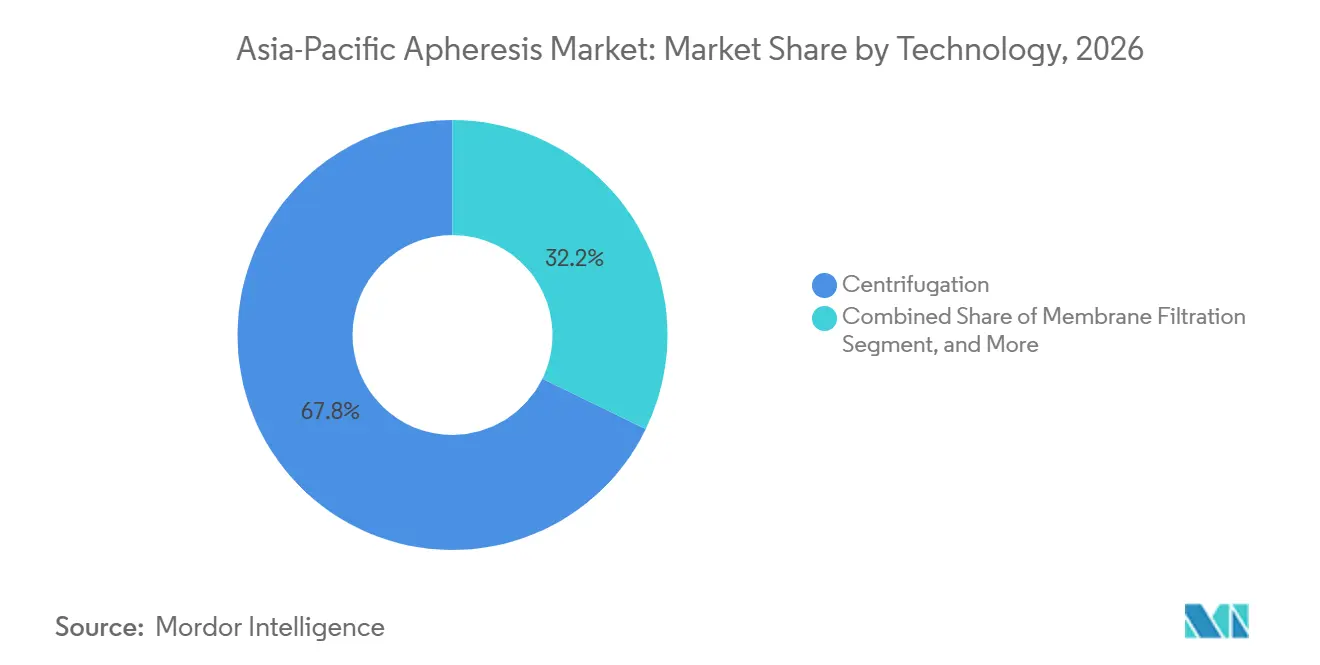
- Par technologie, la centrifugation représentait 67,79 % des revenus en 2026, mais la filtration membranaire devrait se développer à un CAGR de 12,03 % entre 2027 et 2032.
- Par application, les indications neurologiques représentaient 28,08 % en 2026 ; les maladies auto-immunes constituent l'application à la croissance la plus rapide, avec un CAGR de 12,65 %.
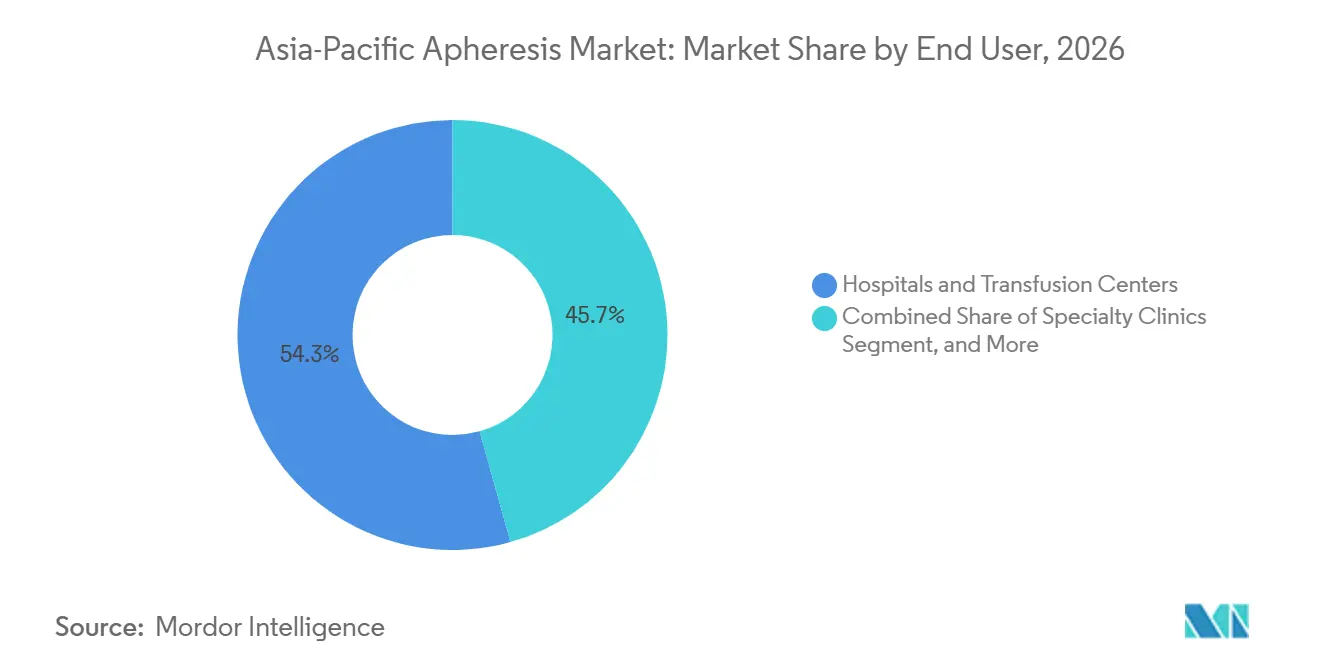
- Par utilisateur final, les hôpitaux et les centres de transfusion ont généré 54,34 % des revenus en 2026, mais les cliniques spécialisées devraient croître à un CAGR de 11,81 % à mesure que les procédures de faible acuité migrent vers les établissements ambulatoires.
- Par pays, la Chine a conservé 36,78 % de la part du marché de l'aphérèse en Asie-Pacifique en 2026 ; l'Inde est le pays à la progression la plus rapide, avec un CAGR de 13,28 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des troubles hématologiques et auto-immuns | +2.1% | Inde, Chine, Japon ; répercussions sur l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Demande croissante pour les programmes de plasma de convalescents | +0.8% | Mondial, avec adoption précoce en Australie, Singapour | Court terme (≤ 2 ans) |
| Expansion des pôles de fabrication de thérapies cellulaires et géniques en Asie-Pacifique | +2.5% | Japon, Singapour, Corée du Sud, Chine | Long terme (≥ 4 ans) |
| Initiatives gouvernementales de modernisation de la sécurité sanguine financées par l'État | +1.9% | Inde, Chine, Australie | Moyen terme (2-4 ans) |
| Adoption rapide des consommables d'aphérèse à usage unique | +1.4% | Chine, Inde, Japon | Court terme (≤ 2 ans) |
| Adoption accélérée des technologies avancées de plasmaphérèse | +1.3% | Japon, Corée du Sud, Australie ; diffusion vers l'Inde, la Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles hématologiques et auto-immuns
Les affections neurologiques auto-immunes reconfigurent les volumes de procédures en Inde, où la myasthénie grave, le syndrome de Guillain-Barré et la polyneuropathie démyélinisante inflammatoire chronique représentent déjà plus de 60 % des cas d'échange plasmatique thérapeutique.[1] L'initiation du traitement dans les sept jours suivant l'apparition des symptômes porte le taux de récupération fonctionnelle à 83 %, incitant les services d'urgence à pré-autoriser l'aphérèse avant la confirmation par électromyographie. Le nouveau remboursement de la Chine pour le syndrome d'hyperviscosité et les kits pédiatriques optimisés du Japon élargissent la base adressable, tandis que le Consortium TPE d'Asie du Sud-Est harmonise les protocoles dans 12 centres tertiaires, renforçant la sécurité et la capacité de formation.
Demande croissante pour les programmes de plasma de convalescents
L'infrastructure créée pour la COVID-19 soutient désormais la préparation aux infections émergentes. L'Australie maintient une capacité de pointe de 500 dons par aphérèse par semaine, pouvant être activée dans les 72 heures suivant une déclaration de santé publique. Le Japon a investi 2,4 milliards JPY dans des plateformes automatisées qui fractionnent le plasma en concentrés de globulines hyperimmunes, tandis que le projet de guide ISO 13485 de la Chine harmoniserait les normes de qualité et permettrait des accords de stockage avec Singapour. La collecte sélective d'unités à titre élevé par aphérèse a réduit les pertes de fractionnement en aval jusqu'à 40 %, démontrant la justification économique à long terme du maintien de ces programmes actifs.
Expansion des pôles de fabrication de thérapies cellulaires et géniques en Asie-Pacifique
La voie d'approbation conditionnelle du Japon a homologué 17 thérapies régénératives depuis 2019, chacune débutant par une leucaphérèse.[2] Terumo BCT a répondu en fusionnant son unité Global Therapy Innovations avec sa division principale d'aphérèse pour proposer des systèmes intégrés de leucaphérèse-lavage capables de réduire le temps de production des thérapies CAR-T de 21 à 14 jours. Le port de libre-échange de Hainan en Chine accorde désormais un taux d'imposition sur les sociétés de 15 % aux entreprises qui localisent la fabrication d'aphérèse, et Singapour a réservé 40 % des subventions biomédicales de 2024 aux projets de thérapie cellulaire, qui stipulent tous un approvisionnement en aphérèse certifié FACT-JACIE.
Initiatives gouvernementales de modernisation de la sécurité sanguine financées par l'État
L'Inde vise à porter la séparation des composants à 70 % du total des collectes d'ici 2028, avec un budget de 8,5 milliards INR (102 millions USD) pour l'acquisition de 450 appareils supplémentaires. La Chine impose au moins deux systèmes à double aiguille dans chaque station de collecte sanguine desservant plus de 500 000 habitants, une mesure représentant environ 120 millions USD en appels d'offres annuels. L'Australie a renforcé la surveillance post-commercialisation à la suite d'incidents de délaminage de filtres, exigeant la traçabilité GS1 pour les consommables et imposant des mises à niveau des systèmes de gestion de la qualité.[3]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé des appareils d'aphérèse | -1.8% | Inde, Asie du Sud-Est ; impact modéré dans les villes de niveau 3 en Chine | Court terme (≤ 2 ans) |
| Pénurie d'infirmières et de techniciens formés en aphérèse | -1.5% | Ensemble de l'APAC, situation critique en Inde, en Indonésie, aux Philippines | Moyen terme (2-4 ans) |
| Lacunes de remboursement pour les procédures thérapeutiques | -0.9% | Inde, villes de niveau 3 en Chine, grande partie de l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Vulnérabilité de la chaîne d'approvisionnement pour les filtres et les kits | -0.7% | Mondial, avec des épisodes aigus en Australie, en Nouvelle-Zélande | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des appareils d'aphérèse
Les prix des équipements varient de 80 000 à 250 000 USD, les rendant inaccessibles pour de nombreux hôpitaux de district dont les budgets annuels d'équipement sont inférieurs à 500 000 USD. Les modèles de paiement à la procédure à 150-200 USD couvrant la mise à disposition, les kits et les coûts de maintenance transfèrent les charges vers les budgets d'exploitation et raccourcissent les délais de retour sur investissement, mais les achats groupés basés sur les volumes en Chine prévus pour 2026 pourraient faire baisser les prix affichés de 20 à 30 %, favorisant les fabricants locaux disposant d'approbations de classe III.
Pénurie d'infirmières et de techniciens formés en aphérèse
Seulement 15 % des hôpitaux tertiaires d'Asie du Sud-Est disposent d'un personnel dédié à l'aphérèse, et les centres de formation régionaux diplôment bien moins de techniciens que la demande ne l'exige. L'attrition reste élevée, les stagiaires migrant vers des postes de dialyse mieux rémunérés, ce qui incite les fournisseurs à proposer des programmes de formation parrainés et des plateformes de mentorat à distance associant formation et vente d'équipements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les consommables ancrent les revenus, les appareils stimulent la croissanceLes consommables représentaient 56,02 % des revenus de 2026 sur le marché de l'aphérèse en Asie-Pacifique, chaque séparateur installé consommant 200 à 400 kits par an. Les dispositifs restent le moteur de croissance avec un CAGR de 11,46 % grâce aux plateformes centrifugo-membranaires à double mode qui prennent en charge la photoaphérèse et les futurs flux de travail CAR-T. Le système intégré de leucaphérèse-lavage de Terumo BCT commande des primes de prix de 15 à 20 %, tout en comprimant les délais de production de thérapie cellulaire de 30 %, renforçant l'intention de mise à niveau en capital parmi les centres à fort volume.
Les hôpitaux de Pékin, Shanghai et Guangzhou rapportent que les kits à usage unique ont réduit le travail de 22 minutes par procédure, libérant des infirmières rares pour gérer des charges de cas plus élevées et soutenant directement l'expansion du marché de l'aphérèse en Asie-Pacifique. Les bols pédiatriques de 120 mL de Haemonetics permettent désormais une collecte sûre pour les patients pesant moins de 15 kg, créant une niche qui renforce la différenciation des fournisseurs.
Par type de procédure :
la photophérèse dépasse les modalités traditionnellesLa plasmaphérèse a conservé une part de procédure de 41,67 % en 2026, représentant environ 0,34 milliard USD de la taille du marché de l'aphérèse en Asie-Pacifique, soutenue par la tranche de remboursement japonaise de 90 000 à 384 000 JPY. La photoaphérèse, cependant, se développe à un CAGR de 13,62 % en raison de l'utilisation croissante en deuxième ligne pour la maladie du greffon contre l'hôte et des nouvelles approbations pour la maladie de Crohn, le lymphome cutané à cellules T et le rejet d'organe solide. La photoaphérèse en ligne réduit de moitié la durée des séances, rendant les modèles ambulatoires réalisables et accélérant l'adoption en Australie et en Corée du Sud.
Les volumes de leucaphérèse augmentent parallèlement à 17 thérapies régénératives japonaises approuvées et 5 nouveaux protocoles TIL sud-coréens, chacun nécessitant 3 à 5 séances par patient. La croissance de la plaquettaphérèse est limitée par la rareté des donneurs, le bassin de donneurs éligibles au Japon ayant diminué de 8 % depuis 2020. L'aphérèse LDL reste un traitement de niche mais stable, dominé par les colonnes d'adsorption de Kaneka, qui préservent le HDL et les facteurs de coagulation.
Par technologie :
la filtration membranaire progresse grâce à l'efficacité en ligneLa centrifugation représente encore 67,79 % des revenus grâce aux parcs d'équipements Haemonetics et Terumo existants, mais la filtration membranaire affiche un CAGR de 12,03 %. Le module de photophérèse en ligne Amicus-Phelix de Fresenius Kabi, déjà installé dans 12 centres japonais, délivre un taux de réponse global de 71 % avec seulement 5,9 % d'événements indésirables, soulignant son avantage clinique. Les colonnes d'adsorption servent au traitement de l'hypercholestérolémie LDL et au rejet de transplantation médié par les anticorps, offrant des profils d'élimination sélective inégalés par les autres technologies.
La prochaine exigence d'identification unique des dispositifs en Chine oblige toutes les plateformes à se conformer d'ici 2026, harmonisant les réglementations et facilitant les déploiements multinationaux, ce qui renforce à son tour la pénétration du marché de l'aphérèse en Asie-Pacifique.

Par application :
les maladies auto-immunes progressent grâce aux données cliniquesLes indications neurologiques ont dominé avec une part de 28,08 % en 2026, portées par l'échange thérapeutique de plasma pour la myasthénie grave et le syndrome de Guillain-Barré, qui atteint 83 % de rétablissement lorsqu'il est initié précocement. Les maladies auto-immunes constituent le segment à la croissance la plus rapide, avec un CAGR de 12,65 %, s'étendant au-delà de la neurologie vers le lupus érythémateux systémique et le syndrome des antiphospholipides catastrophique. L'hématologie reste à haute valeur mais à faible volume, dominée par le purpura thrombotique thrombocytopénique, où la disponibilité 24h/24 et 7j/7 commande des prix premium.
L'oncologie ajoute une couche de demande durable car chaque thérapie CAR-T commence par une leucaphérèse, bien que les limites du bassin de donneurs empêchent les collectes de plaquettes de suivre cette trajectoire. Les utilisations rénales augmentent avec l'activité croissante de transplantation en Chine et en Inde, où 8 à 10 % des receveurs présentent un rejet à médiation par anticorps traitable par échange de plasma.
Par utilisateur final :
les cliniques spécialisées captent la migration vers les soins ambulatoiresLes hôpitaux et les centres de transfusion ont généré 54,34 % des revenus de 2026, mais les cliniques spécialisées progressent rapidement avec un CAGR de 11,81 %. Les modèles ambulatoires réduisent les coûts de séance de 30 à 40 % en évitant les frais de lit hospitalier et en fonctionnant avec des ratios infirmière-patient de 1:4. La mise à jour des BPF en Chine augmente les coûts de conformité pour les petits laboratoires, orientant la plaquettaphérèse et l'aphérèse LDL de faible acuité vers des cliniques centralisées à fort volume capables d'amortir les frais réglementaires. Les instituts de recherche représentent moins de 10 % du marché mais stimulent l'innovation, comme les prototypes d'aphérèse sélective de cellules T régulatrices du RIKEN japonais.
Analyse géographique
Marché de l'aphérèse en Chine
La Chine détenait 36,78 % de la part de marché de l'aphérèse en Asie-Pacifique en 2026, portée par un mandat de la Commission nationale de la santé pour la séparation des composants et des acquisitions à double aiguille d'une valeur de 120 millions USD annuellement. La règle d'identification unique des dispositifs de 2026 et la préférence pour le contenu national dans le cadre des achats basés sur le volume favorisent la coentreprise de Terumo BCT à Shenzhen, d'une valeur de 15 millions USD, dont la production est prévue pour 2027.
Marché de l'aphérèse au Japon
Le Japon offre un remboursement prévisible — de 90 000 à 384 000 JPY par séance de plasmaphérèse — et des cycles d'approbation des dispositifs rapides qui ont permis à Fresenius Kabi d'installer des systèmes de photoaphérèse en ligne dans la quasi-totalité des centres de transplantation, réduisant les événements indésirables de 14,8 % à 5,9 %.
Marché de l'aphérèse en Inde
L'Inde connaît la croissance la plus rapide, à un CAGR de 13,28 % jusqu'en 2032, soutenue par un plan visant à porter la séparation des composants à 70 % et à financer 450 nouveaux dispositifs. Les protocoles d'intervention précoce pour le syndrome de Guillain-Barré et la myasthénie grave permettent un rétablissement de 76 à 83 %, renforçant l'argumentaire clinique en faveur d'une capacité accrue.
Marché de l'aphérèse en Australie, en Corée du Sud et en ASEAN
L'Administration australienne des biens thérapeutiques exige désormais un rapport trimestriel sur les événements indésirables liés aux consommables et rembourse la photoaphérèse à hauteur de 950 USD par séance, encourageant ainsi la mise à niveau des dispositifs. La Corée du Sud subventionne la plasmaphérèse par filtration membranaire à hauteur de 2,5 millions KRW, incitant les hôpitaux à abandonner les anciens modèles centrifuges. Le reste de la région Asie-Pacifique présente une adoption inégale ; Singapour impose une aphérèse certifiée FACT-JACIE pour les bénéficiaires de subventions, tandis que l'Indonésie et les Philippines s'appuient sur des formations en consortium pour standardiser les protocoles.
Paysage réglementaire
La réglementation des systèmes d'aphérèse et des kits à usage unique dans la région Asie-Pacifique est façonnée par des voies d'homologation spécifiques à chaque pays, avec une évolution visible vers la traçabilité et la mise à niveau des systèmes de qualité. En Australie, la Therapeutic Goods Administration (TGA) met en œuvre l'Identification unique des dispositifs (UDI) avec des exigences obligatoires pour les dispositifs médicaux à haut risque à partir de juillet 2026, et a également introduit un processus simplifié de Consentement à la fourniture (CtS) lié à la conformité UDI. Le Japon continue de s'appuyer sur la Pharmaceuticals and Medical Devices Agency (PMDA) et le Ministry of Health, Labour and Welfare (MHLW) pour l'examen et l'approbation des dispositifs, soutenant un rythme régulier d'homologations de dispositifs améliorés et une utilisation plus large des mécanismes d'enregistrement conditionnel pour certains dispositifs médicaux et DIV.
La Chine demeure l'ancrage réglementaire le plus déterminant pour la montée en puissance régionale, en raison de la modernisation de la sécurité transfusionnelle et du renforcement de la surveillance de la fabrication. La conformité obligatoire aux Bonnes pratiques de fabrication (BPF) révisées de la Chine pour les dispositifs médicaux (Annonce n° 107 de 2025) entre en vigueur en novembre 2026, ce qui aura un impact direct sur les titulaires d'autorisation de mise sur le marché et les fabricants sous contrat fournissant des dispositifs et consommables liés à l'aphérèse. Parallèlement, les initiatives de convergence et de reconnaissance réglementaires suivies par l'APACMed montrent que certains marchés (notamment l'Australie, Singapour et l'Inde) peuvent utiliser des approbations de référence pour accélérer l'enregistrement, tandis que la représentation locale dans le pays reste une exigence constante d'accès au marché dans les principales juridictions d'Asie-Pacifique.
Paysage concurrentiel
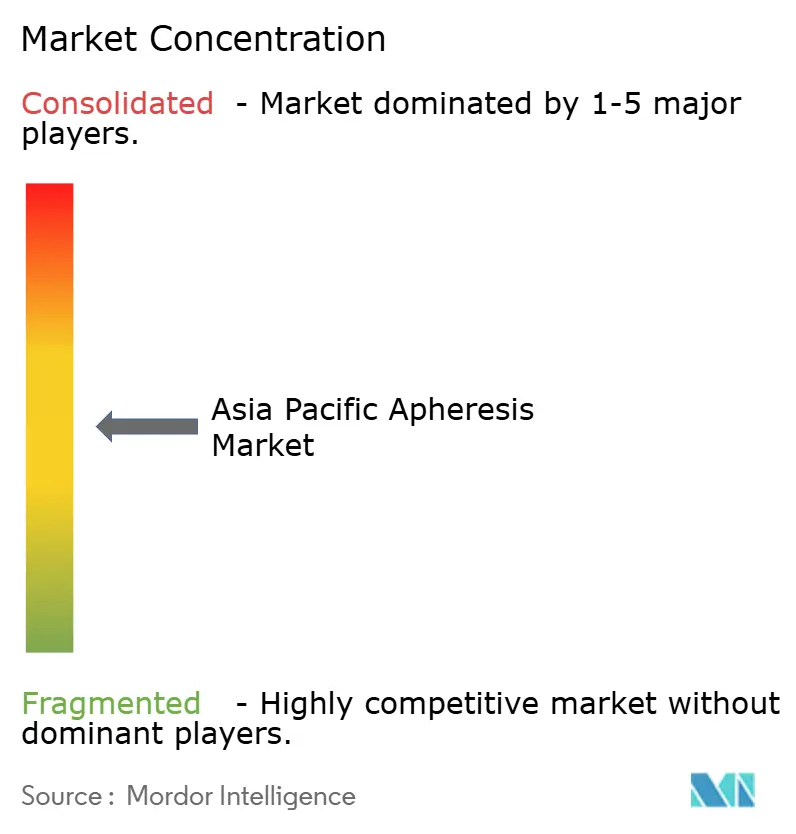
Le marché de l'aphérèse en Asie-Pacifique est modérément concentré : Terumo BCT, Haemonetics, Fresenius Kabi, Asahi Kasei et Baxter détiennent ensemble environ 60 à 65 % de la part, laissant de la place à Kaneka, Nikkiso et aux prestataires de services contractuels émergents. La feuille de route produit intégrée de Terumo BCT regroupe la leucaphérèse, le lavage et la photophérèse, offrant une plateforme tout-en-un qui séduit les développeurs de thérapies CAR-T. Fresenius Kabi se différencie par la photophérèse en ligne, qui réduit de moitié le temps en fauteuil et garantit une tarification premium.
Le kit de bol pédiatrique de 120 mL de Haemonetics renforce sa position dans un segment auparavant peu desservi, tandis qu'Asahi Kasei tire parti de son savoir-faire en colonnes d'adsorption dans le traitement de l'hypercholestérolémie LDL. Les unités mobiles contractuelles en Inde ont démontré des coûts inférieurs de 40 % à ceux des configurations appartenant aux hôpitaux, poussant les fournisseurs à déployer des financements à la procédure. L'harmonisation réglementaire entre l'identification unique des dispositifs en Chine et la norme ISO 13485 du Japon aligne les marchés, réduisant le délai d'entrée sur le marché pour les acteurs plus petits, faisant des partenariats de service et de formation un élément central de la défense des parts de marché des acteurs établis.
Leaders du secteur de l'aphérèse en Asie-Pacifique
-
B. Braun Melsungen AG
-
Cerus Corporation
-
Kaneka Corporation
-
Terumo Corporation
-
Asahi Kasei Medical Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'aphérèse en Asie-Pacifique Entreprises couvertes dans ce rapport
- Asahi Kasei
- B. Braun
- Baxter
- Cerus
- Cytosorbents Corporation
- Fresenius
- Fresenius
- Haemonetics
- Infomed
- Kaneka
- MacoPharma
- Mallinckrodt (Therakos)
- Medica S.p.A.
- Miltenyi Biotec
- Nikkiso Co., Ltd.
- Terumo
Lire l’analyse des entreprises de aphérèse en asie-pacifique
Opportunités de marché et perspectives d'avenir
Un écart clé se situe à l'intersection de l'aphérèse thérapeutique et de la collecte pour les thérapies cellulaires et géniques (C>), où les hôpitaux et les réseaux de transfusion standardisent la qualité de la leucaphérèse en amont pour répondre aux exigences d'approvisionnement des thérapies avancées. En mars 2026, Terumo Blood and Cell Technologies a lancé son APAC C> Ecosystem Blueprint et l'a associé à des partenariats régionaux (notamment avec GenScript et l'Advanced Cell Therapy and Research Institute de Singapour, ACTRIS), renforçant la demande pour des flux de travail intégrés de collecte à traitement plutôt que pour des installations autonomes de séparateurs. Cela crée des opportunités pour les fournisseurs qui regroupent dispositifs d'aphérèse, consommables validés, formation et documentation conformes aux exigences de qualité des thérapies cellulaires, en particulier au Japon, à Singapour, en Corée du Sud et en Chine, où les pôles de thérapie régénérative et cellulaire sont actifs.
Une deuxième opportunité concerne l'élargissement de l'accès grâce à des modèles de service à empreinte réduite et à des normes opérationnelles harmonisées en Asie du Sud-Est et dans d'autres systèmes émergents d'Asie-Pacifique. Les données de la Malaisie indiquent que des unités internes d'échange plasmatique thérapeutique (EPT) pilotées par la neurologie peuvent être déployées dans des hôpitaux publics à ressources limitées, en utilisant à la fois les approches de centrifugation et de filtration sur membrane, favorisant le développement des capacités au-delà des centres tertiaires de référence. À l'échelle régionale, la stratégie 2025-2030 de l'Asia Pacific Blood Network (APBN) met l'accent sur l'harmonisation des normes et l'amélioration de l'adéquation entre l'offre et la demande (y compris l'utilisation de l'IA), ce qui favorise des achats plus normalisés et une logistique interopérable des consommables au sein des services de transfusion sanguine. Les recommandations spécifiques à certaines maladies stimulent également la demande de procédures : les recommandations de santé publique de la Corée du Sud reconnaissant l'EPT pour l'élimination des cytokines dans le syndrome de fièvre sévère avec thrombocytopénie (SFTS) favorisent la protocolisation au niveau des établissements et les discussions sur le remboursement, ce qui peut se traduire par des installations d'appareils supplémentaires et une utilisation récurrente de kits là où les cas se concentrent.
Développements industriels récents dans Marché de l'aphérèse en Asie-Pacifique
- Juin 2026 : Cerus Corporation a mis en avant de nouvelles données probantes en conditions réelles liées à l'Asie pour son système INTERCEPT Blood System lors du 39e Congrès international de l'ISBT à Kuala Lumpur, incluant des discussions sur des données provenant de Thaïlande et des considérations relatives au risque de contamination bactérienne en Chine. Cette mise à jour renforce le positionnement de l'entreprise auprès des centres de transfusion sanguine régionaux et des services hospitaliers de transfusion qui priorisent la modernisation de la sécurité transfusionnelle et la standardisation des flux de traitement.
- Janvier 2025 : Haemonetics Corporation a finalisé la vente de ses actifs liés au sang total à GVS S.p.A pour 67,8 millions USD, incluant un paiement initial et des compléments de prix potentiels. Cette cession a permis à Haemonetics de recentrer son attention sur son activité d'aphérèse, renforçant l'intérêt des investisseurs pour les plateformes de collecte automatisée et les ventes récurrentes de kits jetables associés qui soutiennent les revenus récurrents.
- Novembre 2024 : Terumo Blood and Cell Technologies a annoncé une initiative de localisation en Chine, avec un investissement de 15 millions USD dans la fabrication à Hangzhou, couvrant le système de collecte automatisée de sang Trima Accel et la plateforme d'aphérèse Spectra Optia. Cette démarche aligne la production et la sécurité d'approvisionnement sur les priorités des achats nationaux et du système de santé, favorisant une exécution plus rapide et une meilleure compétitivité dans les grands appels d'offres publics.
Marché de l'aphérèse en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de l'aphérèse en Asie-Pacifique est défini comme les revenus générés par les dispositifs d'aphérèse et les consommables à usage unique associés utilisés pour séparer les composants sanguins à des fins de collecte chez les donneurs et de procédures thérapeutiques dans les établissements de santé et de recherche de la région.
Exclusions du périmètre : nous excluons la collecte de sang total sans séparation des composants et les équipements généraux de banque de sang qui ne sont pas utilisés spécifiquement pour les procédures d'aphérèse.
Aperçu de la segmentation
- Par produit
- Appareils d'aphérèse
- Consommables d'aphérèse
- Par type de procédure
- Plasmaphérèse
- Plaquettaphérèse
- Leucaphérèse
- Aphérèse LDL
- Photophérèse
- Autres procédures
- Par technologie
- Centrifugation
- Filtration membranaire
- Colonnes d'adsorption
- Par application
- Neurologie
- Hématologie
- Troubles rénaux
- Maladies auto-immunes
- Oncologie et thérapie cellulaire
- Autres applications
- Par utilisateur final
- Hôpitaux et centres de transfusion
- Cliniques spécialisées
- Fournisseurs de composants sanguins
- Instituts de recherche et académiques
- Par pays
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a permis de construire une compréhension de base de l'adoption des procédures, des signaux de charge de morbidité et de la capacité des systèmes de santé en Asie-Pacifique, puis de traduire ces signaux en hypothèses de modélisation opérationnelles. Nous avons examiné des sources publiques telles que l'Organisation mondiale de la santé, les ministères nationaux de la santé et les bureaux statistiques, les portails de statistiques douanières et commerciales, ainsi que les publications des associations de services de transfusion sanguine ou de médecine transfusionnelle pour cartographier les signaux de demande et la préparation des systèmes.
Nous avons également utilisé des revues médicales à comité de lecture pour les directives thérapeutiques et les indicateurs d'utilisation, ainsi que des guides d'accréditation des hôpitaux et des laboratoires lorsqu'ils influençaient les voies d'accès et de traitement. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse crédibles ont été examinés pour comprendre les changements de gamme de produits et l'orientation des prix, et un abonnement payant axé sur les données financières et les actualités des entreprises a soutenu les vérifications croisées des divulgations et des événements chronologiques. Ces sources documentaires sont illustratives, et d'autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes structurées ont été menés auprès des équipes de transfusion hospitalières, des fournisseurs de composants sanguins, des cliniques spécialisées et des partenaires de distribution dans les principaux pays d'Asie-Pacifique. Les entretiens ont été utilisés pour valider le mix de procédures, les cycles de remplacement moyens, l'utilisation des consommables par procédure et les fourchettes de prix réalistes, puis pour vérifier si les hypothèses documentaires se maintenaient dans différents contextes de soins.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directeurs généraux : 19 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 23 % |
| Acteurs plus petits : 21 % | Responsables : 58 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle les bassins de demande de procédures ont été reconstitués à l'aide d'indicateurs de prévalence des maladies, d'estimations de la population traitée et d'indicateurs de capacité des soins de santé au niveau national, puis convertis en demande de dispositifs et de consommables. Pour maintenir le modèle opérationnel, nous nous sommes concentrés sur des données d'entrée reproductibles telles que les volumes de procédures d'aphérèse par domaine thérapeutique majeur, la base installée et le taux d'utilisation par dispositif, les consommables moyens utilisés par procédure, les schémas de remplacement et de maintenance, ainsi que les signaux de prix et de remboursement au niveau national.
Une fois le résultat formé, nous l'avons vérifié à l'aide d'approximations ascendantes sélectives, notamment des vérifications de canaux sur les prix de vente moyens échantillonnés multipliés par des volumes indicatifs, et des consolidations au niveau des fournisseurs pour les principales catégories de produits. Des ajustements ont été effectués lorsque les écarts s'expliquaient par des contraintes d'accès ou une adoption inégale. Lorsque les signaux de volume directs étaient limités pour un pays, des indicateurs de substitution tels que le nombre d'hôpitaux tertiaires, la densité des centres de collecte de sang et les schémas d'importation pour les consommables pertinents ont été utilisés, puis calibrés grâce aux retours primaires.
Pour les prévisions, nous avons appliqué une analyse de scénarios soutenue par des relations de type régression simple entre la croissance des procédures et des facteurs tels que les tendances du vieillissement, l'intensité des traitements oncologiques et auto-immuns, l'activité de fractionnement du plasma et l'expansion des centres de soins spécialisés. La prévision finale a été affinée après que les experts ont confirmé le rythme le plus probable de transition technologique entre les systèmes à centrifugation et à membrane, ainsi que la direction attendue des prix en monnaie locale.
Validation des données et cycle de mise à jour
Les résultats ont été recoupés avec des signaux indépendants, notamment des commentaires sur les tendances des procédures, la direction des mouvements commerciaux pour les consommables clés et les ajouts de capacité signalés dans les hôpitaux et les centres de collecte de sang. Nous avons examiné les résultats pour détecter tout pic ne correspondant pas à l'adoption sur le terrain.
Si des écarts importants apparaissaient par pays ou par type de procédure, certains répondants étaient recontactés pour confirmer si le changement reflétait une adoption réelle ou une hypothèse de modélisation. Avant la validation finale, un second analyste a examiné les données d'entrée clés, les calculs et la logique de conversion, suivi d'une vérification finale de cohérence sur tous les segments afin que les totaux se réconcilient proprement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements politiques, de remboursement ou d'approvisionnement importants modifient la demande ou les prix, avec une dernière vérification effectuée avant la livraison afin que les clients disposent de la vue la plus actuelle étayée par les informations disponibles.
Taille du marché de l'aphérèse en Asie-Pacifique selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour l'aphérèse en Asie-Pacifique diffèrent souvent parce que les auteurs utilisent une couverture de procédures différente, traitent les prix différemment et ancrent l'année de base à des conditions de soins de santé différentes. Même de petits choix méthodologiques, comme la prise en compte des revenus de services ou le regroupement d'articles adjacents de collecte de sang, peuvent faire varier le total lorsqu'il est mis à l'échelle de plusieurs pays.
Certaines estimations externes semblent regrouper des équipements plus larges de collecte de sang et de transfusion, et peuvent également appliquer une courbe de croissance à long terme plus agressive sans revérifier les changements de mix de procédures par pays. Dans la modélisation de Mordor Intelligence, nous ne comptabilisons que les dispositifs spécifiques à l'aphérèse et les consommables à usage unique liés à des procédures définies, et la valeur 2025 est maintenue alignée sur l'adoption validée des procédures, la répartition technologique et les fourchettes de prix locales avant d'étendre les prévisions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,82 milliard USD (2025) | |
| Cabinet de conseil régional A | 0,37 milliard USD (2024) | Utilise une année de base antérieure et étend davantage l'horizon de prévision, ce qui peut sous-estimer le marché actuel si l'adoption des procédures s'est accélérée après 2024. La couverture par pays et la normalisation des prix sont moins transparentes, et le traitement des revenus de services par rapport aux revenus de produits n'est pas clairement séparé. |
| Cabinet de conseil mondial B | 1,98 milliard USD (2022) | S'ancre à une année de base beaucoup plus ancienne et semble inclure un ensemble plus large de catégories d'équipements thérapeutiques et liés à la transfusion, ce qui peut gonfler le bassin adressable au-delà des systèmes spécifiques à l'aphérèse. L'approche repose également sur de larges moyennes régionales pour les prix et l'utilisation, ce qui peut surestimer les totaux dans les pays à faible accès. |
L'écart dans le tableau provient principalement de ce qui est comptabilisé dans l'aphérèse et de la rapidité avec laquelle les hypothèses d'années de base plus anciennes sont autorisées à se perpétuer. En s'en tenant aux facteurs de demande liés aux procédures et en vérifiant les prix et l'utilisation avec plusieurs types de répondants, l'estimation reste traçable à des données d'entrée claires et peut être reproduite lorsque de nouvelles données nationales deviennent disponibles.
Questions clés auxquelles le rapport répond
À quelle vitesse la croissance de la fabrication de thérapies CAR-T augmente-t-elle la demande d'appareils sur le marché de l'aphérèse en Asie-Pacifique ?
Les volumes de leucaphérèse liés à 17 approbations japonaises et aux nouveaux protocoles TIL sud-coréens entraînent des augmentations à deux chiffres du taux d'utilisation des équipements jusqu'en 2032.
Quel domaine d'application connaît la croissance la plus rapide ?
Les maladies auto-immunes progressent à un CAGR de 12,65 % sur la base de solides données probantes en faveur de l'échange plasmatique précoce en neurologie et de l'utilisation croissante dans le lupus érythémateux systémique et le syndrome des antiphospholipides.
Pourquoi les consommables à usage unique gagnent-ils du terrain sur les bols réutilisables ?
La mise à jour des BPF en Chine en 2026 a augmenté les coûts de validation du nettoyage, et les kits à usage unique réduisent le temps de travail de 22 minutes par procédure tout en atténuant le risque de contamination croisée.
Qu'est-ce qui limite la croissance de la plaquettaphérèse malgré une demande stable ?
La diminution du bassin de donneurs, notamment dans le Japon vieillissant, contraint la capacité de collecte même si les besoins de soutien en oncologie persistent.
Comment les achats groupés en Chine affectent-ils les prix des équipements ?
Les appels d'offres centralisés attendus à partir de 2026 pourraient réduire les prix catalogue de 20 à 30 %, au bénéfice des fabricants locaux et des hôpitaux modernisant leurs parcs d'équipements vieillissants.