
Taille et part du marché de l'analytique géospatiale ASEAN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.76 Milliards de dollars |
| Taille du Marché (2026) | 0.84 Milliards de dollars |
| Taille du Marché (2031) | 1.42 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.97 % |
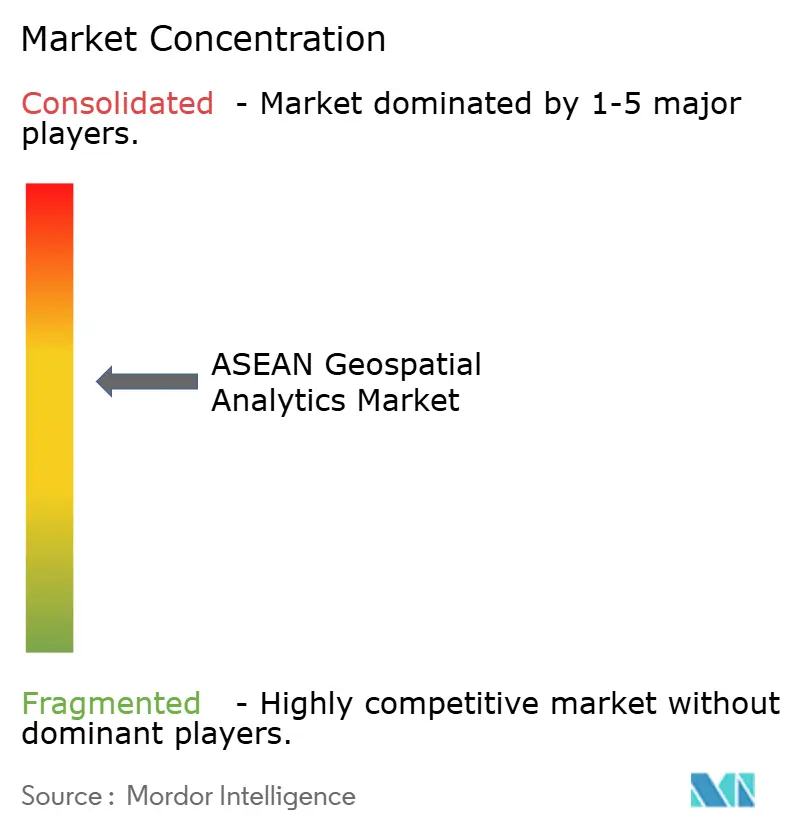
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'analytique géospatiale ASEAN par Mordor Intelligence
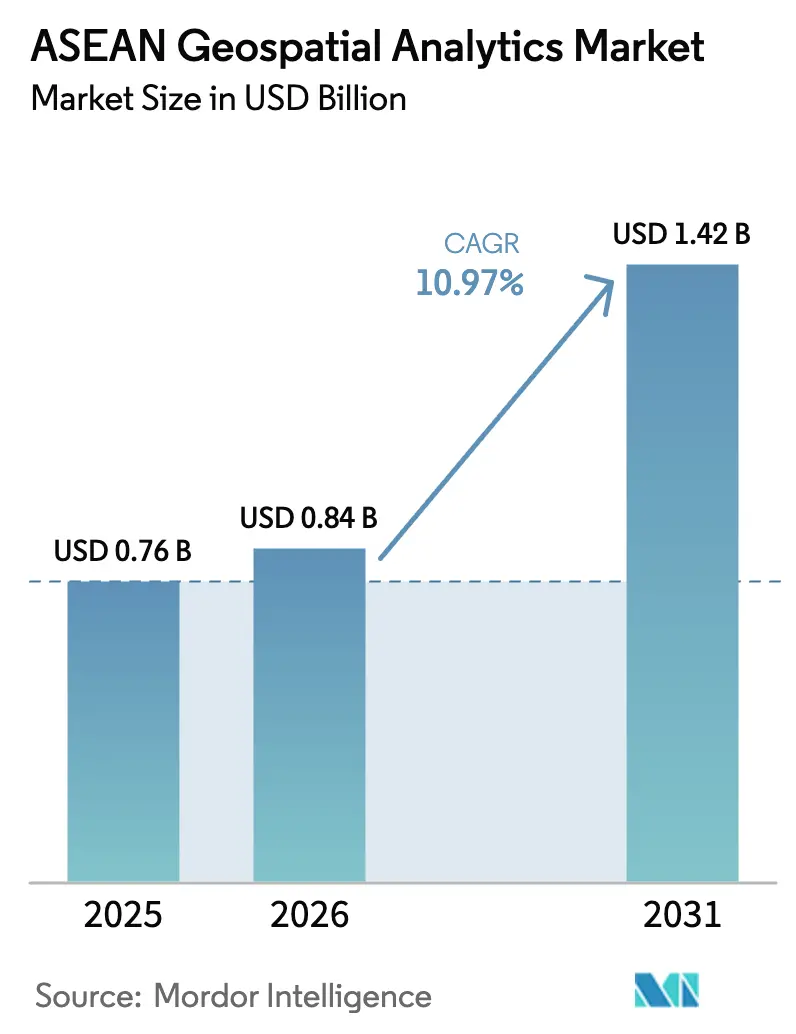
La taille du marché de l'analytique géospatiale ASEAN devrait passer de 0,76 milliard USD en 2025 à 0,84 milliard USD en 2026 et devrait atteindre 1,42 milliard USD d'ici 2031, à un TCAC de 10,97 % sur la période 2026-2031. Les dépenses continues en matière de villes intelligentes, les déploiements rapides de la 5G et les règles strictes en matière de souveraineté des données élargissent la base de clientèle adressable tout en approfondissant la demande d'intelligence de localisation à haut volume et à faible latence. Les acheteurs d'entreprise privilégient les bases de données spatiales natives du cloud, les architectures axées sur les API et les contrats basés sur les résultats qui lient la tarification aux livrables des projets. Les fournisseurs répondent avec des offres groupées logiciels-matériel-services intégrées, des drones équipés de LiDAR groupés et des pipelines d'imagerie satellitaire prêts pour l'IA. La pénurie de spécialistes en données géospatiales, la fragmentation des normes de données spatiales et la hausse des coûts de conformité dans le cadre de régimes de localisation divergents tempèrent la croissance, mais encouragent également les spécialistes régionaux à développer des boîtes à outils de localisation que les fournisseurs mondiaux ne possèdent pas.
Principaux enseignements du rapport
- Par composant, les logiciels ont capturé 52,46 % de la part des revenus en 2025, tandis que les services se développent à un TCAC de 12,41 % de 2026 à 2031.
- Par application, l'analyse de surface représentait 38,26 % de la taille du marché de l'analytique géospatiale ASEAN en 2025 et l'IA spatiale progresse à un TCAC de 13,17 % jusqu'en 2031.
- Par secteur d'utilisation final, le gouvernement et la sécurité publique détenaient 26,72 % de part en 2025, tandis que la santé enregistre la croissance la plus rapide avec un TCAC de 12,56 % jusqu'en 2031.
- Par mode de déploiement, le cloud commandait 64,13 % de part en 2025 et les architectures périphériques-hybrides croissent à un TCAC de 11,43 % jusqu'en 2031.
- Par technologie, les plateformes SIG étaient en tête avec 41,16 % de part en 2025 ; l'adoption du LiDAR s'accélère à un TCAC de 12,36 % jusqu'en 2031.
- Par géographie, Singapour était en tête avec 22,63 % de la part du marché de l'analytique géospatiale ASEAN en 2025, tandis que l'Indonésie devrait croître à un TCAC de 13,02 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte hausse des investissements dans les villes intelligentes dans les capitales de l'ASEAN | +2.3% | Indonésie, Thaïlande, Vietnam, Philippines, avec des gains précoces à Jakarta, Bangkok, Hanoï, Manille | Moyen terme (2 à 4 ans) |
| Déploiement rapide de la 5G permettant des données de localisation à haut volume et à faible latence | +2.1% | Singapour, Malaisie, Thaïlande, Indonésie, avec des retombées au Vietnam et aux Philippines | Court terme (≤ 2 ans) |
| Mandats nationaux de partage de données géospatiales (ex. : GISTDA Thaïlande) | +1.8% | Thaïlande, Malaisie, Singapour, Indonésie, avec des programmes pilotes au Cambodge et au Laos | Moyen terme (2 à 4 ans) |
| Financement d'infrastructures lié aux critères ESG favorisant la surveillance géospatiale | +1.5% | Mondial, avec une activité concentrée en Indonésie, en Malaisie et en Thaïlande pour les projets forestiers et côtiers | Long terme (≥ 4 ans) |
| Constellations satellitaires prêtes pour l'IA réduisant les cycles de rafraîchissement des images | +1.9% | Mondial, avec des stations terrestres régionales à Singapour, en Thaïlande et en Indonésie | Court terme (≤ 2 ans) |
| Plateformes GovTech nationales catalysant les écosystèmes d'analytique locaux | +1.4% | Indonésie, Singapour, Malaisie, Thaïlande, avec une traction émergente au Vietnam et aux Philippines | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Forte hausse des investissements dans les villes intelligentes dans les capitales de l'ASEAN
Les gouvernements municipaux placent les tableaux de bord géospatiaux au cœur des centres d'opérations urbaines. Le portail spatial unifié de Jakarta a réduit les temps d'intervention d'urgence de 18 % en 2025. Le Corridor économique oriental de la Thaïlande a réservé 1 500 milliards THB (42,9 milliards USD) jusqu'en 2027 pour des projets qui doivent réaliser des évaluations d'impact préalables à la construction à l'aide de jumeaux numériques dérivés du LiDAR. Hanoï a approuvé 1,2 milliard USD pour une initiative de jumeau numérique 3D guidant les révisions de zonage. Le Réseau des villes intelligentes de l'ASEAN a publié en 2025 des directives d'interopérabilité faisant référence à OGC WMS et GeoJSON, réduisant les coûts d'intégration des fournisseurs. La capitale Nusantara de l'Indonésie, d'une valeur de 33 milliards USD, intègre la photogrammétrie par drone dans chaque phase de construction.
Déploiement rapide de la 5G permettant des données de localisation à haut volume et à faible latence
La couverture 5G nationale complète à Singapour offre une latence inférieure à 10 millisecondes, permettant aux entreprises de construction de diffuser des nuages de points LiDAR en temps réel.[1]Autorité de développement des médias et de l'infocommunication, « Réseau 5G autonome », IMDA.GOV.SG La Malaisie a atteint 80 % de couverture de la population en décembre 2024, permettant l'optimisation géolocalisée des flottes à Kuala Lumpur. La Thaïlande a mis aux enchères le spectre 26 GHz en 2024 et soutient désormais des projets pilotes d'agriculture de précision qui réduisent l'utilisation des pesticides de 12 %. Le Vietnam a subventionné des stations de base 5G dans des parcs industriels où des drones auditent les stocks sans dépendance au Wi-Fi. Les Philippines imposent la 5G dans les municipalités sujettes aux catastrophes d'ici 2026, facilitant les téléchargements rapides d'images de drones après les typhons.
Mandats nationaux de partage de données géospatiales
La plateforme One Map de la Thaïlande a consolidé 47 couches d'agences et enregistré 2,3 millions d'appels API lors de sa première année. La Malaisie oblige les projets financés par le gouvernement fédéral à déposer les données telles que construites dans le portail MyGDI, établissant un jumeau numérique vivant. Le Plan directeur géospatial 2.0 de Singapour s'engage à publier les données des réseaux souterrains en 3D sous forme de jeux de données ouverts d'ici 2027. La feuille de route de l'Indonésie harmonise les cartes d'utilisation des terres provinciales, réduisant les délais de permis de 14 mois.
Constellations satellitaires prêtes pour l'IA réduisant les cycles de rafraîchissement des images
La flotte Pelican-2 de Planet Labs fournit des images à 30 centimètres et une détection des changements embarquée en quatre heures, permettant aux agences forestières d'envoyer des équipes avant que les bûcherons illégaux ne se déplacent. La constellation NextGen de Satellogic signale les nouvelles empreintes de bâtiments que les évaluateurs fiscaux indonésiens importent chaque semaine. La mission Φsat-2 de l'ESA a démontré le masquage des nuages en temps réel, un modèle que les agences maritimes de l'ASEAN souhaitent pour la surveillance de la pêche illégale. Le THEOS-2A de la Thaïlande fournit désormais des images à 2 mètres ainsi que des analyses de biomasse soutenant le suivi de l'Accord de Paris.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés des GPU/CPU haute performance pour l'analytique en temps réel | -1.2% | Mondial, avec une pression aiguë au Cambodge, au Laos et au Myanmar en raison de budgets informatiques limités dans le secteur public | Court terme (≤ 2 ans) |
| Fragmentation des normes de données spatiales entre les États membres de l'ASEAN | -1.0% | Régional, affectant les projets transfrontaliers dans la sous-région du Mékong et les corridors BIMP-EAGA | Moyen terme (2 à 4 ans) |
| Pénurie de spécialistes en données géospatiales spécialisés dans le domaine | -0.9% | Indonésie, Philippines, Vietnam, Thaïlande, avec des programmes de formation émergents à Singapour et en Malaisie | Long terme (≥ 4 ans) |
| Règles renforcées de souveraineté des données limitant les jeux de données transfrontaliers | -0.8% | Indonésie, Vietnam, Thaïlande, Malaisie, avec des accords bilatéraux de partage de données en cours de négociation | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des GPU ou CPU haute performance pour l'analytique en temps réel
Une seule analyse régionale de la couverture terrestre sur Google Earth Engine peut coûter 200 USD, consommant près de la moitié du budget informatique municipal moyen cambodgien. Une unité NVIDIA A100 se vend au détail à 10 000 USD, portant un cluster de base de 16 GPU au-delà de 200 000 USD. Les études d'utilisation gouvernementales montrent seulement 42 % d'utilisation des GPU, ce qui signifie que les agences surpaient pour une capacité inactive.[2]Société internationale de photogrammétrie et de télédétection, « Étude sur l'utilisation des GPU », ISPRS.ORG Bien que les locations de GPU en cloud comme les instances V100 réduisent les dépenses d'investissement, les factures récurrentes pèsent toujours sur les budgets pluriannuels.
Fragmentation des normes de données spatiales entre les États membres de l'ASEAN
La Thaïlande, la Malaisie et l'Indonésie s'appuient chacune sur des datums hérités qui introduisent jusqu'à 5 mètres d'erreurs de positionnement lors de la fusion de données transfrontalières. Le Plan de connectivité de l'ASEAN a désigné l'interopérabilité géospatiale comme une priorité mais n'a financé aucun projet pilote. La Commission du fleuve Mékong a signalé des retards de six heures dans les alertes aux inondations en 2024 en raison de modèles d'altitude incohérents qui ont nui aux prévisions. Le Forum Asie du Sud-Est de l'OGC a recommandé l'adoption des métadonnées ISO 19115, mais l'adoption est volontaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
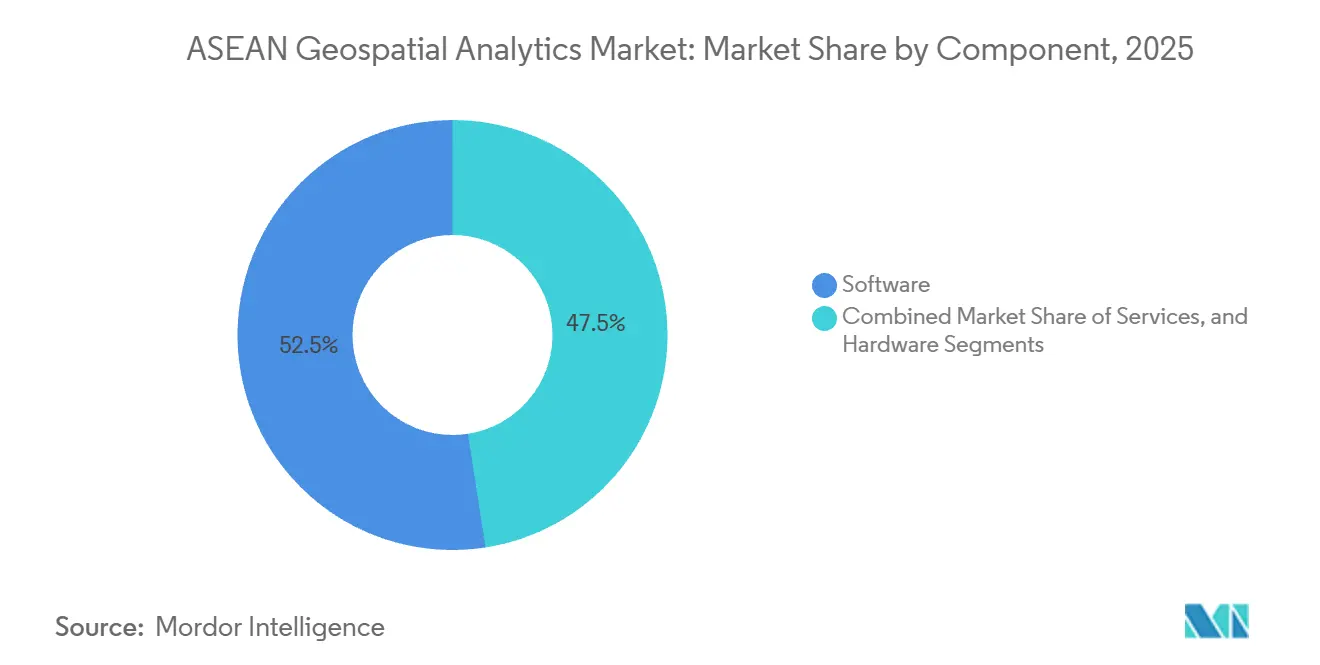
les services dépassent les logiciels à mesure que l'externalisation augmenteLes services se sont développés à un TCAC de 12,41 %, éclipsant la domination que les logiciels maintenaient avec une part de marché de l'analytique géospatiale ASEAN de 52,46 % en 2025. Les agences manquant de talents internes externalisent les vols LiDAR, le prétraitement des images satellitaires et la construction de modèles personnalisés. Esri Thailand a enregistré une hausse de 23 % des réservations de services professionnels en 2025. Le matériel reste essentiel pour la capture de données, le Catalyst DA2 de Trimble apportant une précision décimétrique aux smartphones.
Les moteurs spatiaux natifs du cloud tels que PostGIS et Oracle Spatial permettent une mise à l'échelle élastique lors des pics saisonniers. Le drone BLK2FLY de Hexagon associe la classification d'objets en temps réel aux téléchargements automatisés vers le cloud, réduisant le post-traitement de 40 %. Les fournisseurs regroupent de plus en plus la location de matériel, le calcul en cloud et les services professionnels dans des contrats liés aux résultats, brouillant les frontières entre composants au sein du marché de l'analytique géospatiale ASEAN.


Par type :
l'IA spatiale redéfinit les capacités prédictivesL'IA spatiale et la modélisation prédictive croissent à un TCAC de 13,17 %, réduisant rapidement l'écart avec l'analyse de surface, qui détenait 38,26 % de la taille du marché de l'analytique géospatiale ASEAN en 2025. L'Agence spatiale philippine a atteint 92 % de précision dans la détection des établissements informels via un réseau de neurones convolutifs entraîné sur des images Planet. HERE Technologies a signalé des réductions de 11 % des délais de livraison après avoir intégré le trafic en temps réel dans les itinéraires logistiques de Jakarta.
L'analyse de surface domine toujours la modélisation des inondations et la stabilité des pentes, mais l'intégration de données météorologiques à longue portée transforme les modèles de terrain statiques en simulations saisonnières. L'analyse de réseau guide désormais le placement des sous-stations des services d'électricité en Malaisie. La géovisualisation a fait un bond dans la réalité augmentée, permettant aux urbanistes de Singapour de superposer des enveloppes de bâtiments sur des chantiers de construction actifs.[3]Autorité de réaménagement urbain, « Inspections de sites avec réalité augmentée », URA.GOV.SG Dans l'ensemble des déploiements du marché de l'analytique géospatiale ASEAN, l'IA prescriptive conseille des itinéraires de patrouille de la faune sauvage basés sur des cartes thermiques prédictives du braconnage.
Par secteur d'utilisation final :
la santé émerge comme leader de la croissanceLe gouvernement et la sécurité publique ont conservé 26,72 % de la part du marché de l'analytique géospatiale ASEAN en 2025 grâce à des plateformes matures d'administration foncière et de réponse aux catastrophes. La santé, cependant, affiche le TCAC le plus rapide à 12,56 % alors que les ministères déploient l'épidémiologie spatiale pour lutter contre la dengue. La plateforme dengue de la Thaïlande prédit les points chauds deux semaines à l'avance avec 78 % de précision.
Les opérateurs de services publics et de télécommunications superposent les données LiDAR et GNSS sur les lignes électriques et la planification des cellules 5G, réduisant les pannes de 19 % lors d'un déploiement malaisien en 2025. Les projets pilotes d'agriculture de précision guidés par des cartes satellitaires d'humidité du sol augmentent les rendements du riz et réduisent la consommation d'eau dans le delta du Mékong. Les utilisateurs de la défense adoptent la détection des changements par SAR pour sécuriser les zones maritimes, renforçant ainsi les flux de demande diversifiés sur le marché de l'analytique géospatiale ASEAN.
Par mode de déploiement :
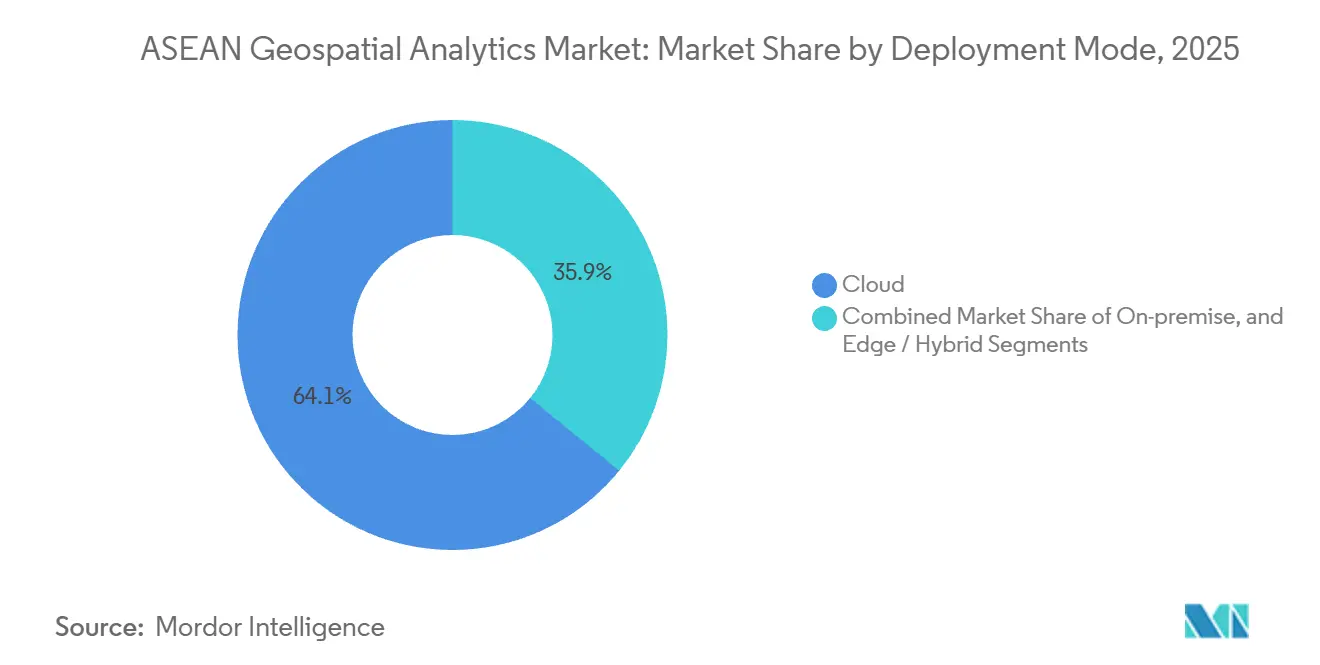
les architectures périphériques gagnent du terrainLe cloud continue de commander 64,13 % de la part du marché de l'analytique géospatiale ASEAN, mais les modes périphériques et hybrides croissent à un TCAC de 11,43 % alors que les charges de travail IoT critiques en termes de latence déplacent le calcul plus près des capteurs. L'Autorité des transports terrestres de Singapour a réduit les temps de trajet de 7 % en exécutant des modèles de détection d'objets sur des nœuds routiers alimentés par Jetson.
Les stratégies hybrides transfèrent les données historiques vers des stockages cloud tout en réservant l'inférence à la microseconde pour le traitement sur appareil. HxDR de Hexagon permet aux équipes de terrain de diffuser des nuages de points bruts vers le haut, de déclencher des classifications automatisées et de recevoir les résultats sur des tablettes en quelques heures. Les piles SIG conteneurisées migrent désormais entre des clusters Kubernetes sur site et en cloud sans modification de code, pérennisant les investissements sur l'ensemble du marché de l'analytique géospatiale ASEAN.
Par technologie :
l'adoption du LiDAR s'accélère dans tous les secteursL'adoption du LiDAR augmente à un TCAC de 12,36 %, réduisant l'avance des plateformes SIG, qui détenaient encore 41,16 % de la part du marché de l'analytique géospatiale ASEAN en 2025. Le scanner X12 de Trimble capture 2,1 millions de points par seconde jusqu'à 600 mètres, enregistrant automatiquement les scans dans le cloud et réduisant la main-d'œuvre de 30 %.
Les avancées GNSS offrent une précision décimétrique en temps réel grâce à l'augmentation QZSS, alimentant les projets pilotes de véhicules autonomes dans toute l'ASEAN. Les constellations de télédétection fournissent les pétaoctets que les modèles d'IA ingèrent, tandis que les API Mapbox et Google monétisent les appels de localisation grand public à haut volume, recyclant les revenus en R&D. Le LiDAR des smartphones soutient désormais les inspections de sinistres d'assurance, signalant les appareils grand public comme la prochaine frontière de collecte de données pour le marché de l'analytique géospatiale ASEAN.
Analyse géographique
Marché de l'analytique géospatiale à Singapour
Singapour a capturé 22,63 % de la part de marché de l'analytique géospatiale en ASEAN en 2025, grâce à son plan directeur géospatial et à une infrastructure nationale de données spatiales riche en API. L'Autorit de réaménagement urbain exploite un modèle de ville 3D interactif qui simule les ombres, le vent et les flux piétonniers afin d'optimiser les décisions de zonage. L'Autorité maritime et portuaire intègre les trajectoires des navires, la bathymétrie et les couches météorologiques pour l'optimisation des postes d'amarrage, réduisant la congestion de 14 %.
Marché de l'analytique géospatiale en ASEAN
L'Indonésie devrait croître à un CAGR de 13,02 % à mesure que la nouvelle capitale Nusantara, d'une valeur de 33 milliards USD, intègre l'intelligence de localisation à chaque phase de construction. La feuille de route One Map harmonise les jeux de données provinciaux, réduisant les délais d'obtention des permis. Le ministère de l'Agriculture et la FAO surveillent 2,5 millions d'hectares de rizières par satellite, économisant 18 % d'eau d'irrigation. La Malaisie impose le téléversement des plans conformes à l'exécution vers MyGDI, constituant ainsi un jumeau numérique national que les urbanistes interrogent pour des scénarios de simulation d'inondations. La carte One Map de la Thaïlande a enregistré 2,3 millions de requêtes API au cours de sa première année, mettant en évidence une demande latente de données faisant autorité.
Marché de l'analytique géospatiale en ASEAN continental et insulaire
Le Vietnam a alloué 150 millions USD à des levés LiDAR des provinces inondables du Mékong. Les Philippines utilisent Sentinel-2 pour signaler l'exploitation forestière illégale dans un délai de 24 heures.[4]Ministère des Ressources naturelles et de l'Environnement du Vietnam, "Infrastructure nationale de données spatiales," MONRE.GOV.VNLe Cambodge, le Laos et le Myanmar restent des marchés naissants, mais bénéficient des formations SERVIR et des portails de données ouvertes. Les lois divergentes sur la localisation des données, ancrées dans le cadre de gouvernance numérique ASEAN de 2024, augmentent les coûts de conformité pour les multinationales, mais les spécialistes locaux tirent parti de leur connaissance des réglementations nationales pour remporter des appels d'offres sur l'ensemble du marché de l'analytique géospatiale en ASEAN.
Paysage réglementaire
La réglementation du marché de l'analytique géospatiale de l'ASEAN est façonnée par des règles nationales de gouvernance des données et d'autorités géospatiales plutôt que par un régime régional unique, ce qui accroît la complexité de conformité pour les programmes transfrontaliers. En Indonésie, le règlement n° 6 de 2025 de l'Agence d'information géospatiale (BIG) a durci les exigences de licence en appliquant l'octroi de licences commerciales fondé sur les risques aux entreprises d'information géospatiale et en exigeant une certification d'évaluation de conformité, poussant les fournisseurs et prestataires de services à formaliser les contrôles de qualité et de compétence.
Des mandats spécifiques à certains secteurs influencent également la conception des solutions et les achats. L'Indonésie a introduit le PERMENHUT 2/2026 pour le domaine forestier, exigeant l'alignement de l'information géospatiale thématique (IGT) sur les normes d'information géospatiale de base (IGD). Ce cadre accroît la demande de fonds de carte de référence, de métadonnées normalisées et de chaînes de traitement auditables dans les flux de travail de surveillance ESG et d'utilisation des terres. Au niveau régional, les négociations de l'Accord-cadre sur l'économie numérique de l'ASEAN (DEFA), mentionnées dans des documents de janvier 2026, se concentrent sur les flux de données transfrontaliers et l'interopérabilité, tandis que le Plan directeur numérique de l'ASEAN 2030 met en avant des priorités de gouvernance numérique qui interagissent avec les règles de souveraineté des données à travers les États membres.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'acquisition et l'agrégation de données (imagerie satellite, photogrammétrie aérienne et par drone, LiDAR, GNSS et flux de capteurs in situ). Elle se poursuit par le prétraitement (orthorectification, classification de nuages de points, extraction de caractéristiques), le stockage et la mise à disposition (bases de données spatiales, services de tuiles et API), l'analytique et la modélisation (analyse de surface, analyse de réseau et IA spatiale), et enfin la visualisation et la mise en opération dans les flux de travail des entreprises et des administrations. L'intégration avec l'information géospatiale de base gérée nationalement, telle que l'IGD indonésienne, constitue un point de contrôle clé dans l'ASEAN, car elle peut régir les datums autorisés, les couches de référence et les exigences de publication pour les applications en aval.
Les intégrateurs de systèmes régionaux et les fournisseurs spécialisés relient les plateformes mondiales à des déploiements localisés, en regroupant souvent la configuration logicielle, les services de données et les opérations gérées. Esri (Thailand) Co., Ltd., PT Bhumi Varta Technology (Bvarta) et MappointAsia (Thailand) PCL sont des exemples d'acteurs locaux à régionaux qui proposent des offres de bout en bout, incluant la distribution et l'implémentation de SIG, la géo-intelligence, ainsi que la cartographie haute définition et le balayage laser mobile, la prestation s'appuyant fréquemment sur des programmes gouvernementaux et d'infrastructure. À mesure que les acheteurs adoptent des déploiements cloud et hybrides, la chaîne inclut de plus en plus des partenaires d'infrastructure cloud et des chaînes d'outils d'IA. Parallèlement, les exigences de licence et de conformité, notamment le règlement n° 6 de 2025 de l'Agence BIG en Indonésie, ajoutent des étapes de certification, de documentation et de contrôles de traitement des données avant que les solutions ne soient acceptées en production.
Paysage concurrentiel
Le marché de l'analytique géospatiale ASEAN présente une concentration modérée. Hexagon, Esri et Trimble s'appuient sur de larges gammes de produits et des liens d'entreprise de longue date. Les spécialistes régionaux tels qu'Esri Thailand, PT Bhumi Varta Technology et Geospatial AI Sdn Bhd remportent des contrats gouvernementaux en s'alignant sur les mandats de localisation et en offrant un support en langue Bahasa. Les plateformes GovTech Onemap.id et Graffiquo exposent des API ouvertes qui s'intègrent directement dans les infrastructures spatiales nationales, raccourcissant les cycles de déploiement.
Planet Labs et Satellogic se différencient grâce à des constellations d'IA en orbite qui réduisent le délai entre l'image et l'analyse, offrant aux utilisateurs des alertes de déforestation quasi en temps réel. Fugro cible les services publics avec des services LiDAR pour les lignes électriques, réduisant la fréquence des pannes de 19 % dans un contrat malaisien de 2025. Mapbox domine les API de localisation grand public, tandis qu'Oracle Spatial intègre les jointures géospatiales dans les architectures ERP, faisant converger les piles informatiques et SIG.
Les portefeuilles de brevets érigent des barrières : Hexagon détient des revendications sur les drones LiDAR autonomes, tandis que Trimble domine la propriété intellectuelle GNSS multi-fréquences. Les pressions d'interopérabilité de l'OGC pourraient éroder les avantages propriétaires, encourageant la concurrence par les prix tout en élargissant les marchés adressables. Les espaces blancs émergents comprennent les appareils d'inférence périphérique et les plateformes d'IA spatiale à faible code qui atténuent la pénurie de spécialistes en données de la région, des opportunités que les multinationales et les entreprises locales agiles poursuivent désormais sur l'ensemble du marché de l'analytique géospatiale ASEAN.
Leaders du secteur de l'analytique géospatiale ASEAN
Hexagon AB
Esri (Thailand) Co., Ltd.
MappointAsia (Thailand) PCL
PT Bhumi Varta Technology
Geospatial AI Sdn Bhd (Uzma Berhad)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'analytique géospatiale en ASEAN
- Hexagon AB
- Esri (Thailand) Co., Ltd.
- MappointAsia (Thailand) PCL
- PT Bhumi Varta Technology
- Geospatial AI Sdn Bhd (Uzma Berhad)
- GIS Co., Ltd.
- Intermap Technologies
- Mandalay Technology Co., Ltd.
- Spatialworks Sdn Bhd
- SkyMap Global
- Trimble Inc.
- HERE Technologies
- Maxar Technologies
- Planet Labs PBC
- SuperMap Software Co.
- Google Cloud Geo-Spatial
- Mapbox Inc.
- Alteryx Inc.
- Oracle Spatial
- Fugro N.V.
- Satelligence B.V.
Lire l’analyse des entreprises de analytique géospatiale en asean

Opportunités de marché et perspectives d'avenir
Les programmes d'unification des données et d'interopérabilité menés par les gouvernements créent un espace vierge pour les fournisseurs capables de productiser la conformité, les métadonnées et les outils d'intégration à travers les agences et les pays. En Indonésie, le projet de loi One Data Indonesia, présenté comme une initiative parlementaire en juillet 2026, indique une volonté d'unifier les données géospatiales et sectorielles pour la planification du développement. Cette orientation favorise les fournisseurs capables de relier des fonds de carte de référence, des registres sectoriels et des couches analytiques via des API et des contrôles d'accès basés sur les rôles. Parallèlement, le Plan directeur numérique de l'ASEAN 2030 met l'accent sur la combinaison des données géospatiales avec l'IA et l'analytique prédictive pour la prise de décision publique, ce qui soutient la demande pour des flux de travail d'IA spatiale packagés qui réduisent la dépendance à l'égard des talents rares en science des données géospatiales.
Les initiatives transfrontalières liées à l'économie numérique soutiennent également des architectures multi-pays qui réconcilient les exigences de souveraineté des données avec des cas d'usage opérationnels partagés, notamment la logistique, la surveillance des risques climatiques et la réponse aux catastrophes. Les négociations du DEFA (telles que mentionnées dans les rapports de janvier 2026) comprennent des dispositions relatives aux flux de données transfrontaliers et aux normes d'interopérabilité, et des initiatives connexes, telles qu'un cadre régional mené par la Malaisie sur l'informatique en nuage transfrontalière, offrent une voie de mise en œuvre pour une adoption réglementée du cloud. Les fournisseurs qui proposent des déploiements hybrides en périphérie, des kits de localisation (langue, gestion des datums, stockage conforme aux politiques) et des chaînes de traitement auditables sont bien positionnés pour remporter des programmes où les achats lient de plus en plus l'acceptation à la préparation en matière de gouvernance des données plutôt qu'aux seules fonctionnalités analytiques.
Recent Industry Developments in Marché de l'analytique géospatiale en ASEAN
- Juin 2026 : Esri Thailand s'est associé à la municipalité de Si Khiu, dans la province de Nakhon Ratchasima, pour mettre en œuvre une plateforme de ville intelligente basée sur ArcGIS afin d'intégrer les données de gestion urbaine. Ce lancement élargit l'intégration régionale des données et les flux de travail spatiaux prêts pour l'IA au sein de l'écosystème géospatial de l'ASEAN.
- Mars 2026 : Esri Thailand a annoncé une stratégie visant à faire évoluer son logiciel ArcGIS vers une plateforme stratégique de géo-intelligence, intégrant l'IA et la connectivité des données. Cette évolution marque un virage de la plateforme vers une géo-intelligence dotée d'IA.
- Février 2026 : Hexagon AB a signé un protocole d'accord avec l'unité ST Engineering Mission Software and Services afin de saisir des opportunités commerciales dans le secteur de la sécurité publique. Cette collaboration élargit l'empreinte d'Hexagon dans le secteur de la sécurité publique en ASEAN et représente un canal de revenus potentiellement significatif dans les projets d'infrastructures critiques.


Marché de l'analytique géospatiale en ASEAN Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'analytique géospatiale de l'ASEAN est défini comme les revenus générés par les logiciels et services associés qui transforment les données de localisation en informations exploitables pour les décisions commerciales et gouvernementales à travers les pays de l'ASEAN.
Exclusions du périmètre : ce dimensionnement exclut les ventes de matériel de capture de données pures (comme les satellites, drones, capteurs), ainsi que les applications autonomes de navigation et de cartographie grand public qui n'incluent pas de travail analytique.
Aperçu de la segmentation
- Par composant
- Logiciels
- Services
- Matériel
- Par type
- Analyse de surface
- Analyse de réseau
- Géovisualisation
- IA spatiale et modélisation prédictive
- Par secteur d'utilisation final
- Gouvernement et sécurité publique
- Défense et renseignement
- Services publics et télécommunications
- Agriculture
- Mines et ressources naturelles
- Immobilier et construction
- Santé
- Automobile et transport
- Autres secteurs d'utilisation final
- Par mode de déploiement
- Sur site
- Cloud
- Périphérie / Hybride
- Par technologie
- SIG
- GPS
- Télédétection
- LiDAR
- Services de cartographie web et API
- Par pays
- Brunéi
- Cambodge
- Indonésie
- Laos
- Malaisie
- Myanmar
- Philippines
- Singapour
- Thaïlande
- Vietnam
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte du marché et ancrer le modèle sur une activité mesurable dans l'ASEAN. Nous avons examiné les signaux publics de planification et d'adoption pour les villes intelligentes, la numérisation des transports, l'administration foncière et la surveillance des risques de catastrophe, car ces domaines financent ou déclenchent souvent des dépenses en analytique.
Les données sources ont été tirées de références officielles et ouvertes telles que les offices nationaux de statistiques à travers l'ASEAN, les documents budgétaires des banques centrales et des ministères des Finances, les données de l'ONU et les indicateurs de la Banque mondiale, ainsi que les publications géospatiales ou de télédétection des agences cartographiques gouvernementales. Nous avons également utilisé les rapports annuels d'entreprises, les présentations aux investisseurs, une couverture de presse fiable et les sites d'associations pour recouper les déploiements, cas d'usage et modèles de tarification. Lorsque cela s'est révélé utile, nous avons consulté des abonnements payants pour les données financières et de renseignement d'entreprises, des bases de données de brevets, et des données d'importation et d'exportation au niveau des expéditions pour vérifier certaines hypothèses. Les sources mentionnées ici sont illustratives et non exhaustives, et de nombreux autres documents publics ont été examinés à des fins de collecte de données, de validation et de clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement acheté dans l'ASEAN et sur la manière dont les contrats sont structurés entre logiciels, mise en œuvre et services récurrents. Nous avons échangé avec un panel d'utilisateurs de solutions et d'experts du côté de la prestation, puis utilisé des enquêtes pour confirmer le calendrier d'adoption, les tailles de transactions typiques, et la façon dont l'utilisation évolue après le déploiement. Comme la demande diffère selon les pays, les retours ont été équilibrés entre les principales économies de l'ASEAN et entre les groupes d'achat du secteur public et commercial.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 20 % |
| Rang intermédiaire : 43 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs de plus petite taille : 20 % | Managers : 44 % |
Dimensionnement et prévision du marché
Le marché a été construit à l'aide d'un bassin de demande descendant, où les signaux de dépenses au niveau national et les pipelines de programmes ont été reconstitués en budgets probables d'analytique géospatiale, puis filtrés en fonction de l'intensité d'adoption et d'externalisation. Cela a ensuite été vérifié par des approximations ascendantes sélectives à partir de revenus de fournisseurs échantillonnés, du nombre typique de projets dans les principaux cas d'usage, et des fourchettes de prix de vente moyens observées pour les logiciels et services combinés.
Les données ayant façonné le modèle comprenaient le flux de projets de villes intelligentes et d'e-gouvernement, les budgets de numérisation des infrastructures et des transports, les investissements dans la gestion des catastrophes et la surveillance climatique, le rythme de migration vers le cloud pour les charges de travail spatiales, ainsi que la croissance de l'utilisation de l'imagerie satellite et de la télédétection qui alimente la demande en analytique. Dans les cas où la répartition des revenus des fournisseurs n'était pas divulguée, les écarts ont été traités en appliquant des taux d'adoption prudents et des ratios services/logiciels validés par des entretiens, suivis de vérifications de sensibilité.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par une régression multivariée légère sur des indicateurs macroéconomiques et sectoriels, car les dépenses guidées par les politiques publiques et le calendrier des projets peuvent évoluer plus rapidement qu'une tendance historique régulière. Les hypothèses ont été affinées grâce aux retours d'experts sur les cycles d'achat, les règles de localisation et la progression tarifaire attendue pour les abonnements analytiques et les services de mise en œuvre.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été recoupés avec des signaux indépendants tels que le rythme des appels d'offres numériques gouvernementaux, les marqueurs d'adoption du cloud pour l'informatique d'entreprise, et le déploiement visible de programmes publics dotés de capacités géospatiales. Les valeurs aberrantes au niveau national ont été examinées, et si un écart ne pouvait être expliqué par le calendrier ou le périmètre, les hypothèses ont été révisées et les experts concernés ont été recontactés.
Avant validation finale, les estimations font l'objet d'un examen en plusieurs étapes afin que les calculs, les taux de conversion et les moteurs de croissance restent cohérents dans l'ensemble du modèle. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent (comme des changements de politique majeurs ou l'attribution de programmes de grande ampleur). Juste avant la livraison, nous procédons à une nouvelle vérification des indicateurs clés afin que les clients reçoivent la vision la plus actuelle disponible.
Dimensionnement du marché de l'analytique géospatiale de l'ASEAN par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour l'analytique géospatiale de l'ASEAN ne coïncident souvent pas, car chaque éditeur trace différemment la ligne de ce qui compte comme revenu analytique et quelle demande adjacente à l'ASEAN est incluse. Des différences apparaissent également lorsqu'une estimation utilise les budgets d'achat comme indicateur de substitution, et qu'une autre utilise les revenus des fournisseurs, ce qui peut modifier le moment où la valeur est reconnue.
Certains chiffres publiés incluent des composants amont comme l'acquisition d'imagerie, les capteurs et le matériel géospatial au sens large, ce qui peut rapidement gonfler les totaux. Mordor Intelligence ne comptabilise que les logiciels et services associés axés sur l'analytique reconnus dans les projets d'utilisateurs finaux de l'ASEAN, et exclut le matériel de capture de données afin d'éviter de mélanger les cycles d'équipement avec la demande analytique.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,76 milliard USD (2025) | |
| Association sectorielle B | 0,94 milliard USD (2025) | Inclut souvent un ensemble plus large de dépenses géospatiales, en particulier l'acquisition d'imagerie et les outils de surveillance vendus sous forme de programmes packagés, ce qui gonfle les totaux au-delà de la seule reconnaissance des revenus analytiques. |
| Cabinet de conseil régional A | 0,62 milliard USD (2024) | Utilise une approche prudente fondée sur le budget, avec un ajustement limité pour les décaissements de projets pluriannuels et les renouvellements d'abonnement, ce qui peut sous-estimer les revenus analytiques récurrents à mesure que l'adoption s'intensifie. |
L'écart entre les estimations s'explique principalement par ce qui est inclus en plus des logiciels et services analytiques, ainsi que par la manière dont le calendrier des dépenses est traité pour les programmes publics pluriannuels. En maintenant le dimensionnement lié à des déclencheurs de demande clairs et à des vérifications reproductibles des schémas de tarification et de renouvellement, le chiffre final reste plus facile à retracer et à mettre à jour à mesure que les pipelines nationaux évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'analytique géospatiale ASEAN ?
Il s'élevait à 0,84 milliard USD en 2026 et devrait atteindre 1,42 milliard USD d'ici 2031, reflétant un TCAC de 10,97 %.
Quel pays est le plus grand adoptant de l'analytique géospatiale dans l'ASEAN ?
Singapour est en tête avec 22,63 % de part de marché grâce à une infrastructure numérique mature et à des politiques obligatoires de partage de données.
Quel segment connaît la croissance la plus rapide dans la région ?
L'IA spatiale et la modélisation prédictive progressent à un TCAC de 13,17 % alors que les agences fusionnent l'apprentissage automatique avec l'imagerie satellitaire.
Pourquoi les services dépassent-ils les ventes de logiciels ?
Les agences manquant d'expertise interne externalisent les relevés LiDAR, le prétraitement des images et le développement de modèles, entraînant un TCAC de 12,41 % dans les services.
Quel est le principal obstacle aux projets géospatiaux transfrontaliers ?
Les normes de données spatiales divergentes entre les États membres ajoutent des erreurs de positionnement et augmentent les coûts de conformité pour les initiatives régionales.
Comment les réseaux 5G influencent-ils les applications géospatiales ?
Une latence inférieure à 10 millisecondes permet la diffusion LiDAR en temps réel, la navigation en réalité augmentée et les téléchargements instantanés d'images de drones pour la réponse aux catastrophes.
Dernière mise à jour de la page le:



