
Taille et part du marché des antiseptiques et désinfectants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 44.17 Milliards de dollars |
| Taille du Marché (2031) | 65.05 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
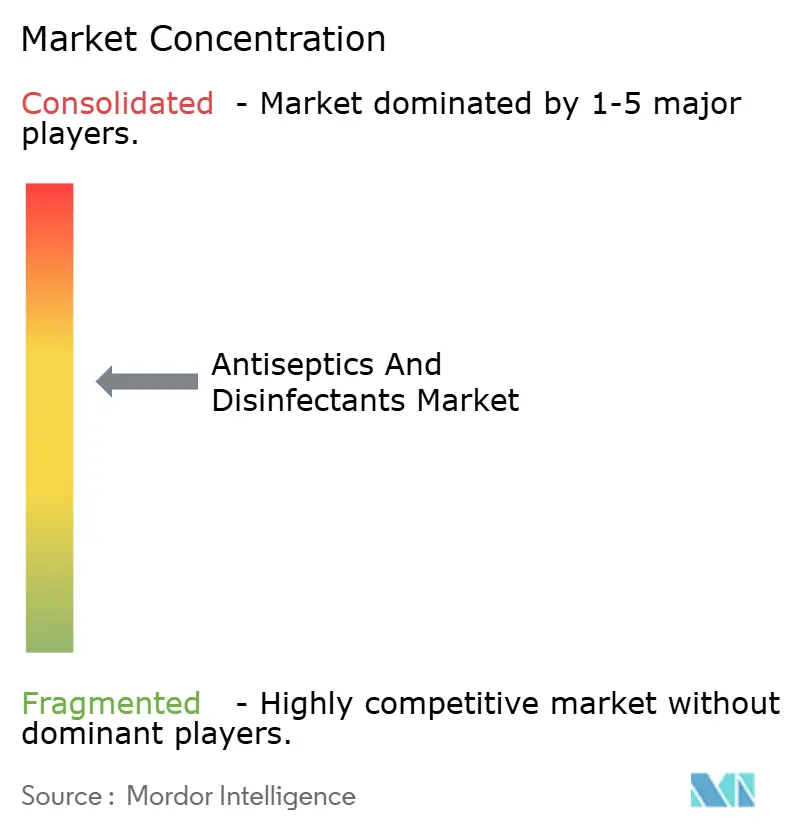
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des antiseptiques et désinfectants par Mordor Intelligence
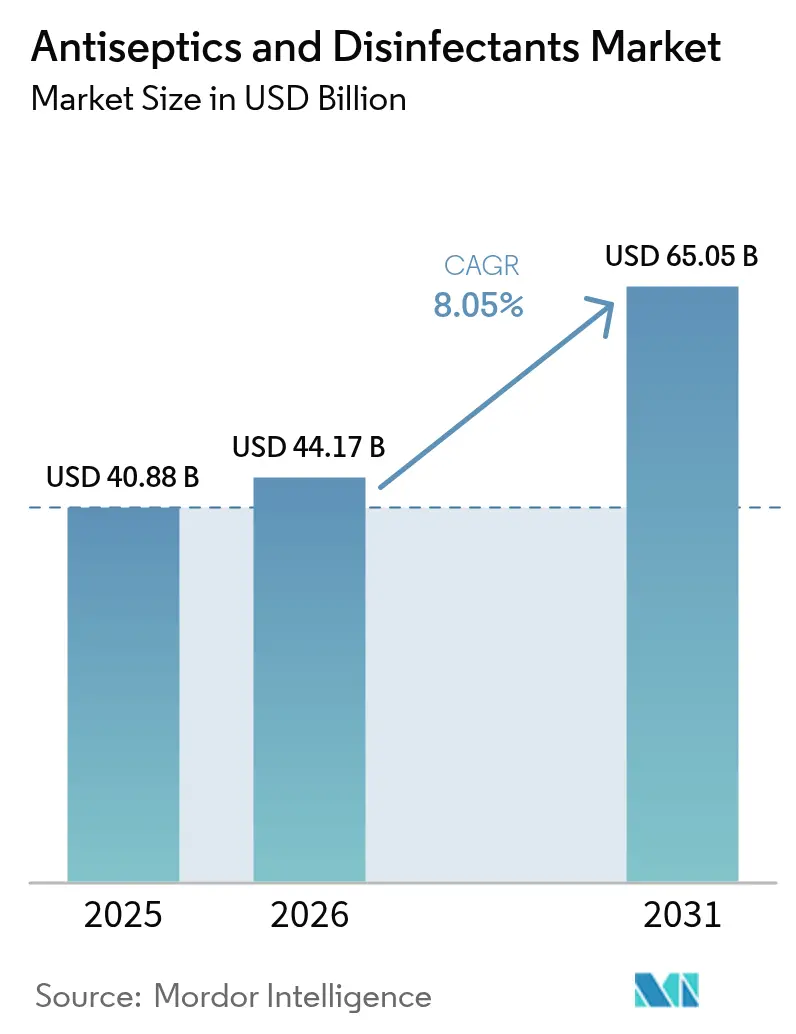
La taille du marché des antiseptiques et désinfectants devrait passer de 40,88 milliards USD en 2025 à 44,17 milliards USD en 2026 et atteindre 65,05 milliards USD d'ici 2031, avec un CAGR de 8,05 % sur la période 2026-2031.
La croissance dans la région Asie-Pacifique est portée par une augmentation régulière des volumes chirurgicaux, le respect des protocoles d'hygiène post-pandémiques et l'expansion rapide des infrastructures de soins aigus. La migration vers les soins ambulatoires influence les décisions d'achat, les centres ambulatoires privilégiant les lingettes à rotation rapide et les nettoyants enzymatiques pour atteindre leurs objectifs de sortie le jour même. Un contrôle réglementaire plus strict, incluant de nouvelles méthodes de test des résidus pour les composés d'ammonium quaternaire, pousse les équipes d'approvisionnement à sélectionner des marques validées capables de gérer efficacement les coûts de conformité. Le paysage concurrentiel évolue, les fournisseurs se concentrant sur des contrats de service intégrés combinant matériel de distribution, recharges chimiques et tableaux de bord numériques de conformité, garantissant ainsi la fidélisation des comptes sur plusieurs années.
Principaux enseignements du rapport
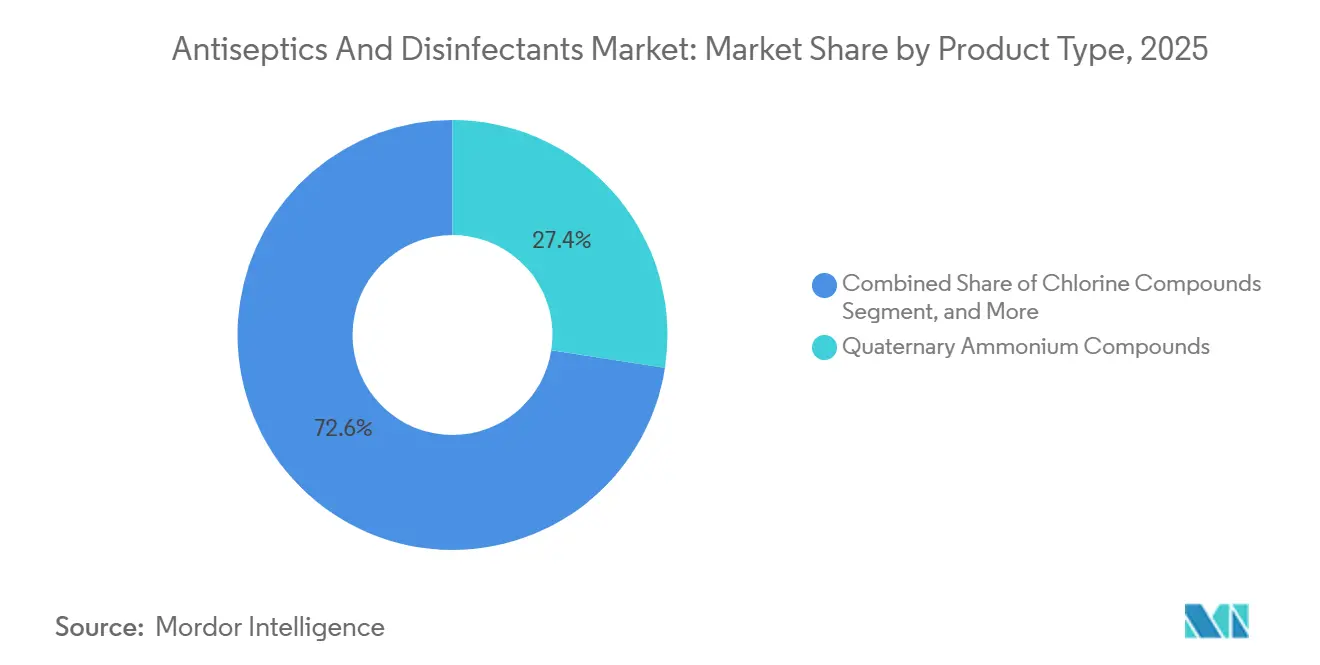
- Par type de produit, les composés d'ammonium quaternaire ont capté 27,43 % de la part de marché des antiseptiques et désinfectants en 2025.
- Par formulation, les liquides représentaient 51,25 % de la taille du marché des antiseptiques et désinfectants en 2025, tandis que les lingettes progressent à un CAGR de 10,78 % jusqu'en 2031.
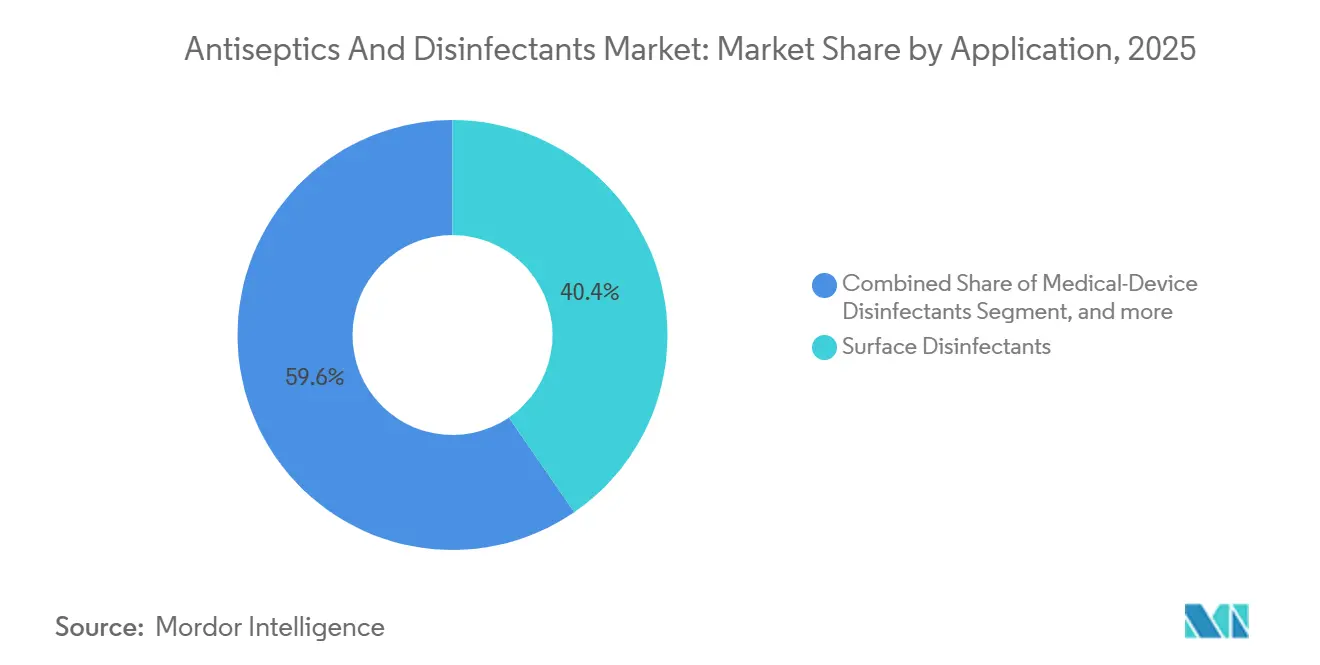
- Par application, les désinfectants de surface ont dominé avec une part de revenus de 40,43 % du marché des antiseptiques et désinfectants en 2025 ; les nettoyants enzymatiques devraient croître à un CAGR de 11,55 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques représentaient 60,23 % des revenus de 2025, mais les centres ambulatoires affichent la croissance la plus rapide avec un CAGR de 11,43 %.
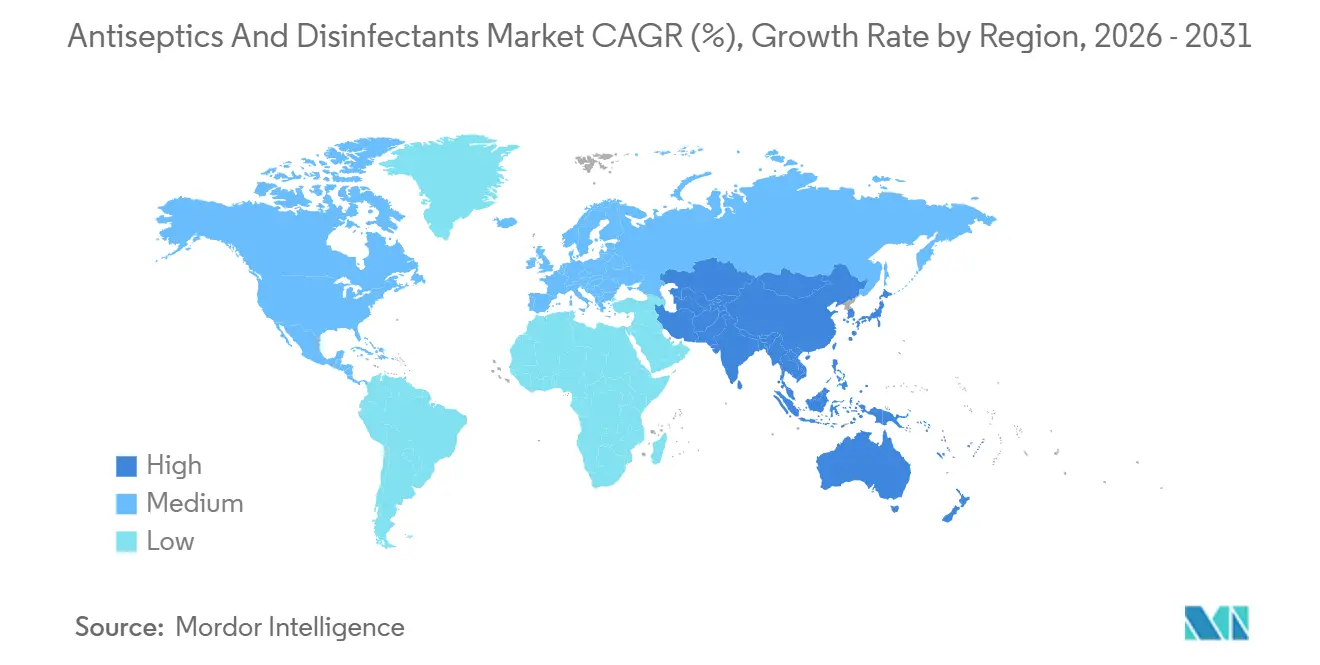
- Par géographie, l'Amérique du Nord représentait 42,32 % des revenus de 2025, tandis que l'Asie-Pacifique devrait mener la croissance avec un CAGR de 9,43 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des antiseptiques et désinfectants
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante des infections associées aux soins de santé | +1.8% | Mondial, aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Protocoles d'hygiène institutionnelle post-pandémiques | +1.5% | Mondial, notamment en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Augmentation des volumes de procédures chirurgicales et retraitement complexe des dispositifs | +1.3% | Mondial, adoption la plus rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion rapide des hôpitaux et des infrastructures ambulatoires | +1.2% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Réglementations strictes en matière de sécurité au travail | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Évolution croissante des consommateurs vers les antiseptiques préventifs en automédication | +0.7% | Mondial, porté par les centres urbains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des infections associées aux soins de santé dans le monde
Les infections associées aux soins de santé (IAS) touchent 1 patient hospitalisé sur 31 à un moment donné, ajoutant chaque année des millions de cas évitables. Les baisses des infections liées aux cathéters centraux et aux cathéters urinaires entre 2023 et 2024 ont été compensées par la hausse des infections du site opératoire après hystérectomie abdominale, révélant des lacunes dans le respect des protocoles. Des études de coûts montrent qu'une seule infection du flux sanguin liée à un cathéter central peut coûter jusqu'à 99 900 USD en soins, contre 8 500 USD pour les patients non infectés, incitant les hôpitaux à adopter des désinfectants de surface et de dispositifs avancés[1]. Les pénalités de remboursement dans le cadre du programme américain de réduction des conditions acquises à l'hôpital amplifient cette urgence financière. Une divergence entre les établissements de soins aigus et les établissements de soins de longue durée crée un espace pour des offres clés en main de désinfection en tant que service combinant formation, matériel de dosage et analyses de conformité.
Les protocoles d'hygiène institutionnelle post-pandémiques deviennent permanents
La COVID-19 a élevé les fréquences de nettoyage qui se sont désormais cristallisées en procédures opérationnelles formelles dans les secteurs de la santé et de l'immobilier commercial. La réglementation canadienne sur les biocides, entrée en vigueur en mai 2025, codifie des normes d'efficacité et de sécurité plus élevées qui reflètent l'ère pandémique[2]Santé Canada, "Guide de la réglementation sur les biocides 2025," canada.ca. L'approbation par l'EPA du désinfectant d'air Lysol de Reckitt — le premier agent homologué pour des allégations contre les agents pathogènes en suspension dans l'air — illustre comment la nouveauté réglementaire ouvre des catégories adjacentes et génère une prime de marque. Les propriétaires incluent de plus en plus la cadence de désinfection dans les clauses des baux, faisant passer les dépenses des fournitures de nettoyage ponctuelles aux contrats de service pluriannuels. Le segment institutionnel d'Ecolab a enregistré une croissance organique de 6 % au quatrième trimestre 2024 en vendant des distributeurs connectés à l'IoT qui commandent automatiquement des recharges, transformant la conformité en matière d'hygiène en un service géré.
Augmentation des volumes de procédures chirurgicales et retraitement complexe des dispositifs
Environ 310 millions d'opérations sont réalisées chaque année ; 70 % des procédures américaines se déroulent désormais en milieu ambulatoire. Alors que les arthroplasties totales dans les centres ambulatoires dépassent 50 % d'ici 2026, la rapidité de rotation est primordiale. Les nettoyants enzymatiques qui dissolvent le biofilm en 10 minutes remplacent les trempes nocturnes et permettent un débit de cas plus élevé. Les recommandations de la FDA indiquent que le retraitement des dispositifs à usage unique a permis d'économiser 465 millions USD en 2023, poussant les systèmes de santé vers des désinfectants validés qui préservent les garanties des dispositifs. Le chiffre d'affaires des consommables de STERIS a progressé de 9,1 % en glissement annuel pour atteindre 452 millions USD au deuxième trimestre de l'exercice 2026, reflétant la demande de contrats groupés de stérilisants et de détergents.
Expansion rapide des hôpitaux et des infrastructures de soins ambulatoires
La Chine a ajouté 130 000 lits d'hôpitaux en 2024, portant la capacité à 7,67 millions de lits et le taux d'occupation à 81,4 %. L'Inde vise à porter le nombre de lits de 1,3 million en 2023 à 1,9 million d'ici 2027 dans le cadre des programmes Ayushman Bharat et PM-ABHIM. Chaque nouveau lit consomme environ 12 à 15 litres de désinfectant par an, ce qui se traduit par une demande supplémentaire pouvant atteindre 9 millions de litres par an en Inde seulement. Les 8 200 hôpitaux japonais modernisent leurs systèmes automatisés de peroxyde d'hydrogène et de rayonnement UV-C pour répondre aux directives révisées de contrôle des infections publiées en 2024. La domination des chaînes privées en Inde — 74 % des lits — favorise les fournisseurs multinationaux disposant de certificats ISO 13485 et de tableaux de bord numériques de gestion des stocks.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences strictes d'enregistrement chimique dans plusieurs régions | -0.8% | Mondial, aigu en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Limites de compatibilité des matériaux avec les dispositifs médicaux avancés | -0.6% | Mondial, concentré dans les établissements de chirurgie robotique | Court terme (≤ 2 ans) |
| Volatilité des prix des principales matières premières | -0.7% | Mondial, intense dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Émergence de micro-organismes résistants aux désinfectants | -0.5% | Mondial, plus visible dans les hôpitaux à soins intensifs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences strictes d'enregistrement chimique dans plusieurs régions
L'examen par l'Agence européenne des produits chimiques de l'éthanol, ouvert en 2024, devrait se prolonger jusqu'en 2026, gelant les lancements de produits dans 27 États membres[3]. Les nouvelles méthodes de test des résidus de l'EPA américaine de juin 2024 ajoutent entre 50 000 et 100 000 USD de coûts de validation par référence. Le Département du contrôle des substances toxiques de Californie pourrait classer les composés d'ammonium quaternaire comme produit prioritaire, imposant des analyses d'alternatives plus sûres qui se répercutent sur 400 hôpitaux. La réglementation canadienne sur les biocides à trois niveaux peut nécessiter jusqu'à 24 mois d'examen pour les nouvelles substances actives, allongeant le délai de mise sur le marché. Les petits fabricants ne disposent pas du personnel réglementaire nécessaire pour gérer simultanément plusieurs dossiers, cédant des parts aux multinationales qui amortissent les coûts de conformité sur leurs portefeuilles mondiaux.
Limites de compatibilité des matériaux avec les dispositifs médicaux avancés
La vapeur de peroxyde d'hydrogène et l'acide peracétique imposés par les règles européennes sur les salles blanches peuvent corroder les ports en acier inoxydable et opacifier les lentilles en polycarbonate. Les fournisseurs de chirurgie robotique stipulent des nettoyants enzymatiques sans aldéhyde et à pH neutre pour maintenir la couverture de garantie. Un seul endoscope endommagé peut coûter jusqu'à 30 000 USD à remplacer et doit être signalé comme dysfonctionnement de dispositif selon les règles de la FDA, rendant les centres de chirurgie ambulatoire réticents à changer de produits chimiques. STERIS a racheté les actifs de stérilisation de Becton Dickinson pour 539,8 millions USD afin d'associer les équipements d'investissement à des détergents validés à faible résidu, garantissant compatibilité et revenus récurrents. Les établissements stockent désormais plusieurs classes de désinfectants et organisent des programmes de formation du personnel qui ajoutent des frais généraux de main-d'œuvre, tempérant la substitution agressive de produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les nettoyants enzymatiques gagnent du terrain malgré la domination des composés d'ammonium quaternaire
Les composés d'ammonium quaternaire représentaient 27,43 % des revenus de 2025 sur le marché des antiseptiques et désinfectants, bénéficiant d'un large spectre d'activité microbicide et d'un faible coût par dose. Pourtant, les nettoyants enzymatiques progressent à un CAGR de 10,43 % jusqu'en 2031, portés par la nécessité de décomposer les biofilms sur les rasoirs arthroscopiques complexes et les instruments robotiques sans corrosion. La taille du marché des antiseptiques et désinfectants pour les formulations enzymatiques devrait passer de 6,1 milliards USD en 2026 à 11,1 milliards USD d'ici 2031. Les hôpitaux adoptant des protocoles de rotation ISO 14644 font désormais alterner chaque trimestre des produits enzymatiques, oxydants et quaternaires pour limiter l'adaptation microbienne. Les salles blanches pharmaceutiques, où la tolérance aux résidus est minimale, ont contribué à des gains à deux chiffres dans les ventes Sciences de la vie d'Ecolab en 2024.
Les composés chlorés restent des produits de base pour la désinfection des systèmes d'eau, tandis que les aldéhydes et les phénoliques reculent sous la pression réglementaire du Département du contrôle des substances toxiques de Californie. Les alcools dominent l'antisepsie des mains mais font face à des fluctuations des coûts des intrants, les prix de l'isopropanol oscillant entre 1 300 et 1 600 USD par tonne jusqu'en 2025. Les tampons intranasaux à base de povidone iodée qui réduisent de 99,7 % la charge microbienne en 10 minutes illustrent comment des systèmes d'administration de niche peuvent commander des prix premium. Le marché des antiseptiques et désinfectants continue de récompenser les fournisseurs qui certifient la compatibilité des matériaux avec les métaux et polymères de chirurgie robotique, réduisant ainsi le risque pour les responsables de blocs opératoires.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par formulation : les lingettes en plein essor grâce à la commodité au point de soins
Les liquides en vrac ont représenté 51,25 % des revenus par formulation en 2025, portés par les applications de nettoyage des sols et de trempage des instruments sur le marché des antiseptiques et désinfectants. Les lingettes, cependant, progressent à un CAGR de 10,78 %, les centres ambulatoires préférant les formats à usage unique qui éliminent les erreurs de dilution. Sani-Cloth domine le segment des lingettes cliniques aux États-Unis avec un tissu qui retient les substances actives quaternaires pendant toute la durée de contact, une caractéristique validée par l'EPA. Chaque bidon pré-imprégné affiche une marge brute supérieure de 30 à 40 % à celle d'un litre équivalent de concentré, donnant aux fabricants une motivation financière pour encourager la conversion.
Les sprays et aérosols, tels que le désinfectant d'air Lysol, valident de nouveaux vecteurs d'administration pour les antimicrobiens après avoir obtenu l'approbation de l'EPA pour des allégations contre les agents pathogènes en suspension dans l'air. Les gels et mousses, notamment les formulations à 70 % d'alcool conformes aux normes de l'Organisation mondiale de la Santé, gagnent du terrain pour les applications de lavage chirurgical où le contrôle des écoulements est important. Parce que les lingettes regroupent désinfectant, applicateur et dose dans une seule référence, les responsables des achats peuvent simplifier la gestion des stocks, favorisant ainsi leur adoption. Le marché des antiseptiques et désinfectants bénéficie des lingettes, qui raccourcissent les temps de rotation dans les plannings chargés des centres de chirurgie ambulatoire.
Par application : les nettoyants enzymatiques mènent la croissance dans un contexte de maturité des désinfectants de surface
Les désinfectants de surface dominent toujours, représentant 40,43 % des revenus d'application de 2025 sur le marché des antiseptiques et désinfectants. Pourtant, les nettoyants enzymatiques devraient afficher un CAGR de 11,55 % jusqu'en 2031, reflétant le pré-nettoyage obligatoire des dispositifs semi-critiques selon la classification de Spaulding. STERIS a enregistré une croissance des consommables de 9,1 % à 452 millions USD au deuxième trimestre de l'exercice 2026, les hôpitaux regroupant les détergents avec les stérilisateurs d'investissement. Les laveurs-désinfecteurs automatisés qui dosent les solutions enzymatiques réduisent les coûts de main-d'œuvre jusqu'à 25 % et prolongent la durée de vie des instruments en minimisant l'utilisation de brosses abrasives.
Les désinfectants pour dispositifs médicaux restent indispensables pour les circuits d'endoscopes et de machines de dialyse, s'appuyant sur l'ortho-phtalaldéhyde ou l'acide peracétique avec des allégations de destruction à haut niveau. Les antiseptiques cutanés et pour plaies bénéficient de la tendance à la hausse des volumes chirurgicaux, réduisant le risque d'infection jusqu'à 50 % lorsqu'ils sont associés à une prophylaxie antibiotique. La demande future dépendra de l'équilibre entre la puissance sporicide et la compatibilité avec les polymères, à mesure que les hôpitaux adoptent davantage d'équipements sensibles à la chaleur.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final : les centres ambulatoires dépassent les hôpitaux grâce à la migration chirurgicale
Les hôpitaux et cliniques représentaient 60,23 % des revenus de 2025 sur le marché des antiseptiques et désinfectants, soutenus par des unités centralisées de prévention des infections et un pouvoir d'achat groupé. Les centres de chirurgie ambulatoire progressent à un CAGR de 11,43 %, portés par les payeurs qui orientent les procédures électives vers des sites moins coûteux. Ces centres privilégient les lingettes avec des temps de destruction de deux minutes et les détergents enzymatiques qui libèrent les instruments en moins de 10 minutes, permettant au personnel de salle de doubler le nombre de procédures par jour.
Les établissements de soins de longue durée font face à des pénuries chroniques de personnel ; les formulations prêtes à l'emploi sans rinçage réduisent les besoins en formation et le risque d'erreur. Les usines pharmaceutiques et biotechnologiques représentent une part plus réduite des utilisateurs finaux, mais exigent la validation la plus rigoureuse, incluant des réductions de trois logarithmes et des finitions sans résidu imposées par la réglementation FDA 21 CFR 211 et l'Annexe 1 des BPF européennes. La division Sciences de la vie d'Ecolab a progressé à deux chiffres en 2024, grâce à l'adoption de bioréacteurs à usage unique nécessitant une désinfection des connecteurs entre les lots.
Analyse géographique
L'Amérique du Nord, avec 42,32 % des revenus de 2025, reste le plus grand marché des antiseptiques et désinfectants en raison des strictes pénalités Medicare pour les conditions acquises à l'hôpital et des modèles matures de dotation en personnel de contrôle des infections. L'infrastructure mature de la région favorise les offres de services premium qui réduisent la charge de travail infirmier et documentent électroniquement la conformité. La pression sur les prix des matières premières, notamment la volatilité de l'alcool isopropylique, continue de comprimer les formulaires et d'accroître l'attrait des lingettes concentrées qui réduisent le poids des expéditions.
L'Asie-Pacifique devrait mener la croissance avec un CAGR de 9,43 % jusqu'en 2031, soutenue par les 130 000 nouveaux lits ajoutés par la Chine en 2024 et les 600 000 lits planifiés par l'Inde d'ici 2027. Les taux élevés d'occupation des lits stimulent la construction de nouvelles unités d'isolement, chacune équipée de systèmes automatisés de dosage de désinfectants. Les multinationales disposant de la certification ISO 13485 et de contrôles des stocks basés sur le cloud remportent les appels d'offres des chaînes d'hôpitaux privés dominant le marché indien.
Les performances de l'Europe sont tempérées par la complexité de la réglementation sur les biocides. L'examen de l'éthanol dans le cadre du règlement européen sur les produits biocides, ouvert en 2024, a suspendu les lancements de produits mais harmonisera à terme les critères d'efficacité dans 27 États membres. Le Moyen-Orient et l'Afrique bénéficient d'un flux régulier d'hôpitaux spécialisés destinés au tourisme médical, stimulant la demande de désinfectants enregistrés par l'EPA et marqués CE. L'Amérique du Sud connaît une croissance unitaire plus lente ; le Système de santé unifié brésilien procède à des achats par appels d'offres centralisés qui privilégient l'offre la moins disante, encourageant le façonnage local.

Paysage réglementaire
La réglementation couvre plusieurs régimes, car les produits peuvent être réglementés en tant que pesticides/biocides, médicaments ou dispositifs médicaux, selon les allégations et l'usage prévu. Aux États-Unis, les directives du CDC décrivent une surveillance partagée, où l'EPA réglemente de nombreux désinfectants de surface en tant que pesticides antimicrobiens, tandis que la FDA réglemente les stérilisants chimiques liquides et les désinfectants de haut niveau utilisés pour traiter les dispositifs médicaux réutilisables. La FDA a également renforcé la base de conformité des dispositifs avec le Quality Management System Regulation (QMSR), effectif au 2 février 2026, intégrant les principes de l'ISO 13485:2016 dans les exigences de qualité des dispositifs pour les fabricants concernés de stérilisants et de désinfectants de haut niveau.
En Europe, le règlement sur les produits biocides (règlement (UE) n° 528/2012) continue de piloter les exigences d'autorisation des substances actives et des produits, avec des activités d'examen en cours, notamment un réexamen de l'éthanol ouvert en 2024, qui affecte le calendrier des lancements de portefeuilles à base d'alcool. Un point d'ancrage politique clé pour 2026 est le règlement (UE) 2026/1165, publié le 26 mai 2026, qui prolonge les périodes de protection des données pour les substances actives des produits biocides jusqu'au 31 décembre 2030, améliorant la visibilité de planification pour les substances actives à dossier lourd, tandis que l'évaluation plus large du cadre progresse. L'alignement des normes a également évolué fin 2024, lorsque la FDA a officiellement reconnu la norme ANSI/AAMI ST58:2024 pour les pratiques de stérilisation chimique et de désinfection de haut niveau, relevant les attentes en matière de validation, de tests d'utilisation simulée et de documentation dans les établissements de santé et chez les fournisseurs.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les intrants chimiques et matières spécialisées en amont, notamment les alcools, les composés d'ammonium quaternaire, les dérivés chlorés, le peroxyde d'hydrogène et les précurseurs d'acide peracétique, les enzymes, et les conservateurs tels que les isothiazolinones. La formulation et le mélange évoluent ensuite vers le remplissage et le conditionnement pour les liquides, sprays et aérosols, lingettes, et gels ou mousses, suivis de la distribution vers les canaux de santé et institutionnels. La différenciation provient de plus en plus des systèmes de distribution et des services, notamment le matériel de distribution, les contrôles de dosage pour les laveurs-désinfecteurs, et les tableaux de bord numériques de conformité vendus avec les recharges, en phase avec le déplacement du marché vers des contrats de services gérés pluriannuels dans les hôpitaux, les cliniques et les centres de chirurgie ambulatoire à haut débit.
En aval, les exigences réglementaires et de qualité guident la sélection des fournisseurs et la continuité de l'approvisionnement. L'harmonisation de la qualité des dispositifs de la FDA via le QMSR, effective au 2 février 2026, accroît les attentes en matière de contrôle documentaire, de CAPA et de qualification des fournisseurs pour les fabricants de stérilisants et de désinfectants de haut niveau réglementés. En parallèle, les travaux de conformité REACH et BPR de l'UE, notamment les mises à jour de dossiers et les exigences d'approvisionnement liées à l'article 95 pour certains biocides, peuvent restreindre la flexibilité d'approvisionnement et allonger les délais. La volatilité des intrants, notamment l'alcool isopropylique, et la nécessité de performances validées en matière de résidus et de compatibilité, poussent les acheteurs vers un double approvisionnement, des pôles de fabrication régionaux et des stratégies de réservation de capacité pour les additifs critiques, la logistique et les tests de libération qualité devenant un goulot d'étranglement pour les gammes de produits de préparation cutanée stérile et de traitement des dispositifs.
Paysage concurrentiel
La concentration du marché est modérée ; les cinq principaux fournisseurs — Ecolab, STERIS, Reckitt, Diversey et Solventum — détiennent collectivement environ 35 à 40 % des revenus mondiaux sur le marché des antiseptiques et désinfectants. La stratégie est axée sur des contrats de service intégrés incluant des distributeurs connectés à l'IoT, des cartouches de recharge et des tableaux de bord cloud, fidélisant les comptes pour trois à cinq ans. La restructuration One Ecolab vise 334 millions USD d'économies d'ici 2027 et accélère la vente croisée de services d'hygiène numériques. L'acquisition par STERIS des actifs de stérilisation de Becton Dickinson pour 539,8 millions USD étend son offre groupée de consommables et sécurise une base installée captive.
La différenciation réglementaire s'avère une voie de disruption viable ; le désinfectant d'air Lysol de Reckitt a capté 8,4 % de la catégorie américaine à action instantanée dans les 15 mois suivant son lancement après avoir obtenu la première allégation aéroportée de l'EPA. L'adoption technologique est bifurquée : les grands systèmes de santé déploient des robots à vapeur de peroxyde d'hydrogène coûtant entre 20 000 et 100 000 USD, tandis que les hôpitaux plus petits s'en tiennent aux lingettes manuelles. L'Office américain des brevets et des marques a accordé 127 brevets de désinfectants en 2024, avec des regroupements dans les revêtements à libération prolongée et les colonisateurs de surface probiotiques. La conformité aux normes ISO 13485 et ISO 14644 fonctionne de plus en plus comme un avantage concurrentiel dans les segments pharmaceutiques et biotechnologiques, où les dossiers de validation dépassent 500 pages et nécessitent des audits annuels.
Leaders du secteur des antiseptiques et désinfectants
Reckitt Benckiser Group plc
Steris PLC
Becton, Dickinson and Company
The Clorox Company
Solventum Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité se forme autour des produits et plateformes qui réduisent la friction liée à la conformité tout en améliorant le débit dans les flux de travail des soins ambulatoires et aigus. Les actions de la FDA et de l'UE relèvent les attentes en matière de documentation et de méthodes d'essai, notamment les contrôles spéciaux de la FDA pour certaines catégories de dispositifs désinfectants de haut niveau et la gouvernance biocide à l'échelle de l'UE, ce qui favorise les fournisseurs capables de fournir des allégations validées, des dossiers de résidus et de compatibilité, et des registres numériques prêts pour l'audit. Cela correspond au comportement d'achat déjà observable sur le marché, où des contrats intégrés regroupent la chimie, le matériel de dosage et les tableaux de bord de conformité pour sécuriser des comptes pluriannuels.
La différenciation dépasse également la désinfection ponctuelle pour aller vers des allégations de performance et de nouveaux formats. En 2026, Arxada et Clorox Healthcare ont lancé les lingettes désinfectantes Clorox Healthcare HyperOxi utilisant la technologie Quanticare dans un format sporicide sans javel, reflétant un investissement continu dans les plateformes de lingettes premium visant des besoins de rotation rapide. Dans l'UE, les mécanismes d'autorisation de l'Union ont progressé en 2026, notamment des actes d'exécution accordant des autorisations transfrontalières entre États membres pour des familles spécifiques de produits désinfectants, réduisant la fragmentation pour les fournisseurs qui investissent dans des dossiers centralisés. Parallèlement, les actions d'application sur certaines substances actives créent un espace de reformulation et de substitution. Côté antiseptiques, l'élargissement des autorisations de la FDA en 2026 pour les solutions d'irrigation antimicrobienne à usage cutané et pour plaies pointe vers une voie adjacente pour des produits antiseptiques réglementés et différenciés, capables de concurrencer par l'étiquetage, les options de conditionnement et la spécificité de l'environnement d'utilisation.
Développements récents du secteur
- Juin 2026 : Becton, Dickinson and Company a lancé un rappel volontaire à l'échelle nationale pour des lots spécifiques d'applicateurs de préparation cutanée ChloraPrep Clear 1 mL et FREPP Clear 1,5 mL en raison d'une contamination fongique potentielle par Aspergillus penicillioides. Cette action met en évidence un contrôle renforcé de la libération qualité pour les applicateurs antiseptiques cutanés à haut volume utilisés en contexte procédural, et peut orienter les achats à court terme vers des marques et formats alternatifs validés.
- Septembre 2025 : GermStopSQ a obtenu un numéro d'identification de médicament de Santé Canada en tant que désinfectant résiduel positionné autour d'allégations de protection prolongée. Cette approbation soutient une voie de premiumisation dans les programmes de désinfection des établissements, notamment lorsque les équipes de conformité souhaitent des intervalles de réapplication plus longs sans modifier les modèles de main-d'œuvre de nettoyage.
- Juillet 2024 : Ecolab a lancé Disinfectant 1 Wipe, positionnée comme une lingette désinfectante enregistrée par l'EPA, 100 % dégradable et sans plastique, avec une allégation de désinfection hospitalière en 1 minute. Ce lancement a accentué l'accent concurrentiel sur la durabilité et la performance de temps de contact rapide dans les lingettes de point de soins utilisées par les hôpitaux et les centres ambulatoires.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre la vente mondiale d'antiseptiques utilisés sur les tissus vivants et de désinfectants utilisés sur les surfaces dures et non vivantes pour réduire ou inactiver les micro-organismes dans les établissements de santé et institutionnels.
Exclusions de périmètre : nous excluons les produits destinés uniquement à la protection des cultures agricoles, au traitement des eaux municipales et à l'assainissement industriel à grande échelle.
Aperçu de la segmentation
- Par type de produit
- Composés d'ammonium quaternaire
- Composés chlorés
- Alcools et aldéhydes
- Biguanides et dérivés iodés
- Enzymes
- Phénoliques et autres
- Par formulation
- Liquides
- Sprays et aérosols
- Lingettes
- Gels et mousses
- Par application
- Désinfectants de surface
- Désinfectants pour dispositifs médicaux
- Nettoyants enzymatiques
- Antiseptiques cutanés et pour plaies
- Par utilisateur final
- Hôpitaux et cliniques
- Centres ambulatoires et de chirurgie de jour
- Établissements de soins de longue durée
- Fabrication pharmaceutique et biotechnologique
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par les signaux de santé publique et de sécurité qui influencent la demande et l'usage des produits, tels que les directives et pages techniques du CDC, de l'OMS et de l'EPA. Nous avons également examiné les documents de la FDA pour les indices de surveillance des produits antiseptiques et désinfectants, ainsi que les références de l'OSHA indiquant les attentes en matière d'hygiène au travail dans les principaux contextes d'utilisation finale.
Pour ancrer les volumes et l'orientation des prix, nous avons utilisé des sources telles que les statistiques commerciales UN Comtrade pour les catégories chimiques pertinentes, la littérature de contrôle des infections évaluée par des pairs, et les publications d'associations professionnelles décrivant les modèles d'utilisation et les normes d'achat. Nous avons ensuite vérifié les narratifs de marché à l'aide de rapports annuels d'entreprises, de présentations aux investisseurs et de couverture médiatique fiable. Le cas échéant, des abonnements payants pour les données financières et de renseignement d'entreprises, les actualités et données financières, ainsi que les bases de données de brevets ont été utilisés pour vérifier l'exposition aux revenus et le focus produit. Les sources listées ici sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes avec des fabricants, distributeurs, parties prenantes de l'approvisionnement en santé, spécialistes de la prévention des infections et responsables d'installations institutionnelles dans les principales régions, afin que les hypothèses issues de la recherche documentaire puissent être testées et affinées. Nous avons utilisé ces échanges pour confirmer les combinaisons d'applications typiques, les cycles d'approvisionnement et les attentes d'évolution des prix, puis nous avons aligné le modèle final sur ce que les décideurs observent dans les schémas d'achat et d'utilisation courants.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 27 % | Directions générales : 13 % | APAC : 46 % |
| Rang intermédiaire : 59 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 31 % |
| Acteurs plus petits : 14 % | Managers : 51 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été élaboré à partir d'un bassin de demande descendant, où les besoins de prévention des infections dans les hôpitaux et autres institutions sont traduits en consommation attendue d'antiseptiques et de désinfectants, puis valorisés à l'aide de fourchettes de prix de vente moyens réalistes. Le total a ensuite été corroboré à l'aide de vérifications ascendantes sélectives, comprenant l'exposition aux revenus des fournisseurs échantillonnés, les retours des canaux sur les volumes au rythme courant, et des contrôles de cohérence sur l'usage implicite par établissement afin de réduire le surcomptage.
Les principaux intrants du modèle comprenaient la répartition entre antiseptiques tissulaires et désinfectants de surface, l'intensité d'utilisation dans les environnements à contact élevé, la part des achats de santé et institutionnels dans la consommation totale, les évolutions de prix et de formulation observées, et le rythme de la conformité hygiénique induite par les politiques, qui affecte la fréquence de réapprovisionnement. Lorsque des lacunes de données apparaissaient, nous avons utilisé des fourchettes de substitution prudentes issues des entretiens et testé la sensibilité afin que les totaux restent stables face à des variations réalistes.
Pour les prévisions, une analyse de scénarios a été utilisée afin que la croissance puisse être ajustée selon la persistance des protocoles de contrôle des infections, la rapidité de normalisation des achats après des pics de demande à court terme, et la manière dont les tendances des coûts des intrants se répercutent sur les prix. La vue annuelle finale n'a été validée qu'après que les hypothèses prospectives correspondaient aux attentes des experts en matière de volumes et de prix, et après que le schéma historique s'est révélé cohérent avec les chocs de demande connus.
Validation des données et cycle de mise à jour
La validation a été effectuée par une série de vérifications croisées comparant les totaux modélisés à des signaux indépendants, tels que les directives d'utilisation en santé publique, l'orientation du commerce et de la production pour les intrants chimiques pertinents, et les dépenses implicites par établissement institutionnel. Les valeurs aberrantes ont été signalées, retravaillées et réexaminées, et lorsqu'un écart ne pouvait être clairement expliqué, les répondants ont été recontactés pour confirmer la bonne interprétation.
Avant validation finale, les chiffres passent par des revues d'analystes en plusieurs étapes pour garantir la cohérence des hypothèses entre régions et l'application uniforme du calendrier de conversion des devises tout au long de la série. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient la demande ou les prix. Juste avant la livraison, un dernier passage est réalisé afin que les clients reçoivent la vue la plus récente.
Taille du marché des antiseptiques et désinfectants selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les antiseptiques et désinfectants peuvent sembler très différentes, car l'ensemble des produits n'est pas défini de la même manière, et parce que le point de tarification dans la chaîne de valeur n'est pas toujours cohérent. Les différents calendriers de mise à jour comptent également, car la demande et les prix peuvent évoluer rapidement après des événements de santé publique et des changements dans la chaîne d'approvisionnement.
En pratique, les principaux facteurs d'écart sont de savoir si les nettoyants de surface domestiques sont inclus dans le total, si les gels antiseptiques OTC de vente au détail et les formats d'hygiène adjacents sont comptés intégralement, et si les produits chimiques d'assainissement industriel et de traitement de l'eau sont mélangés. Certaines sources s'appuient également sur une progression de prix agressive ou appliquent un seul point de conversion de devise sur l'ensemble de la série chronologique, ce qui peut modifier la valeur rapportée pour l'année en cours. Certaines estimations intègrent les nettoyants de surface domestiques et d'autres formats de nettoyage de détail adjacents. Pour Mordor Intelligence, seuls sont comptés les antiseptiques pour tissus vivants et les désinfectants pour surfaces dures et non vivantes dans les établissements de santé et institutionnels, les usages agricoles, d'eau municipale et d'assainissement industriel à grande échelle étant exclus.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 44,17 milliards USD (2026) | |
| Portail sectoriel A | 53,89 milliards USD (2026) | Utilise un panier d'hygiène plus large pouvant inclure les nettoyants de surface domestiques et les catégories de détail adjacentes, ce qui élargit le bassin de dépenses au-delà de la consommation institutionnelle et de santé. |
| Suivi régional B | 35,00 milliards USD (2026) | Utilise une définition plus restreinte en excluant les antiseptiques utilisés sur les tissus vivants et en s'appuyant davantage sur les signaux de demande de désinfection de surface uniquement, ce qui réduit la base de valeur adressable. |
L'écart entre les sources s'explique principalement par ce qui est comptabilisé comme faisant partie du marché et par la manière dont les prix sont reportés d'une année à l'autre. En maintenant des inclusions liées à des cas d'usage clairs, puis en testant les volumes et les prix par des entretiens, nous visons à fournir un chiffre traçable à des étapes reproductibles et à des intrants pratiques.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des antiseptiques et désinfectants en 2026 ?
La taille du marché des antiseptiques et désinfectants a atteint 44,17 milliards USD en 2026 et devrait progresser régulièrement jusqu'en 2031.
Quel est le taux de croissance attendu pour les antiseptiques et désinfectants entre 2026 et 2031 ?
Le marché devrait enregistrer un CAGR de 8,05 % sur la période 2026-2031, les protocoles d'hygiène persistant et les volumes chirurgicaux augmentant.
Pourquoi les nettoyants enzymatiques gagnent-ils du terrain sur le marché des antiseptiques et désinfectants ?
Les nettoyants enzymatiques dissolvent rapidement le biofilm et protègent les instruments sensibles à la chaleur, entraînant un CAGR prévu de 11,55 % dans cette application.
Comment les réglementations influencent-elles les décisions d'achat sur le marché des antiseptiques et désinfectants ?
Les nouvelles méthodes de test des résidus et les règles d'enregistrement à plusieurs niveaux augmentent les coûts de conformité, poussant les acheteurs vers des produits de marque validés capables de documenter la sécurité et l'efficacité.
Quel groupe d'utilisateurs finaux se développe le plus rapidement sur le marché des antiseptiques et désinfectants ?
Les centres de chirurgie ambulatoire mènent la croissance avec un CAGR de 11,43 %, à mesure que davantage de procédures migrent vers des environnements ambulatoires nécessitant une désinfection à rotation rapide.
Dernière mise à jour de la page le:



