
Taille et part de marché des pansements anti-biofilm
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.04 Milliards de dollars |
| Taille du Marché (2031) | 1.63 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.41 % |
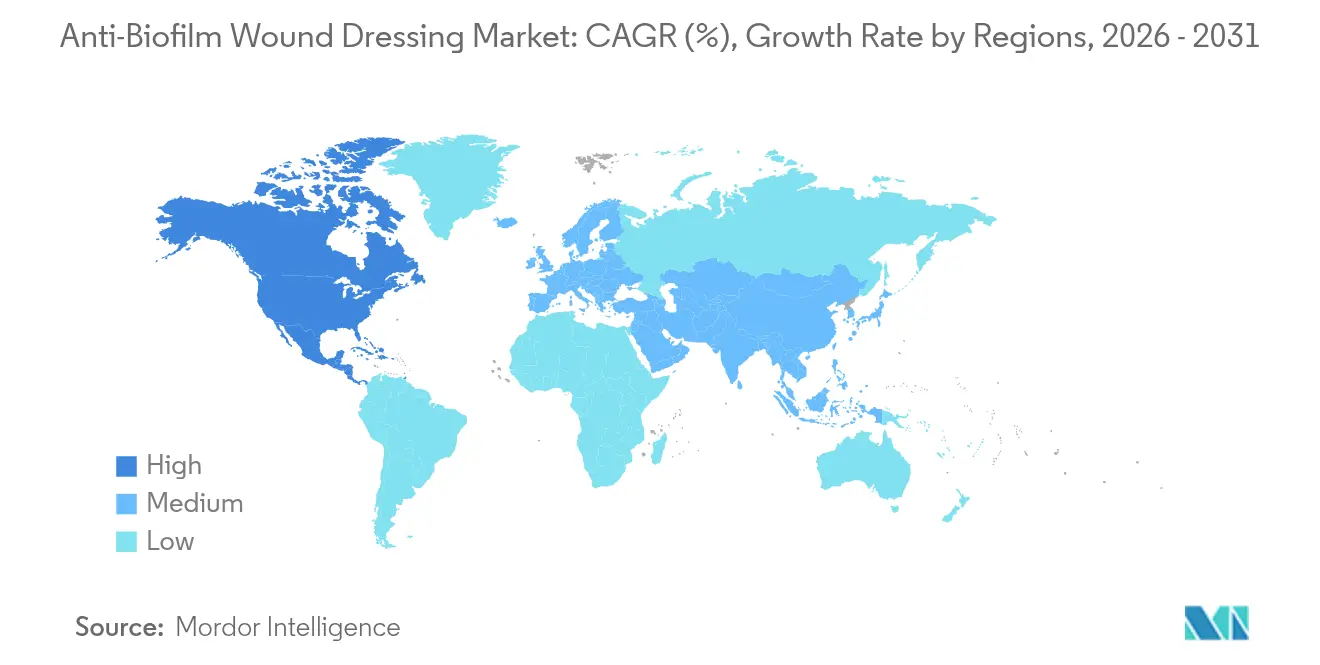
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
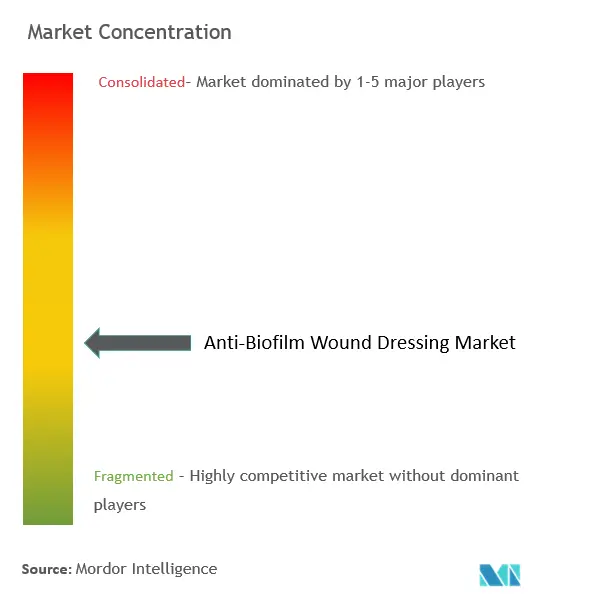
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pansements anti-biofilm par Mordor Intelligence
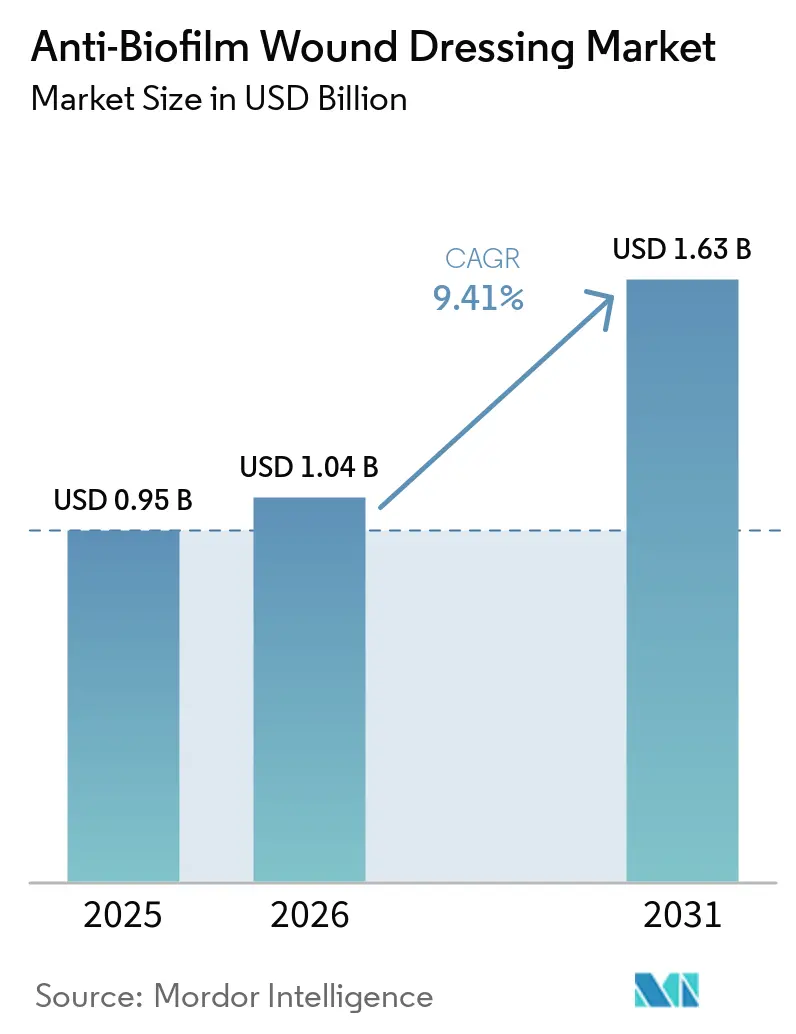
La taille du marché des pansements anti-biofilm en 2026 est estimée à 1,04 milliard USD, en hausse par rapport à la valeur de 2025 de 0,95 milliard USD, avec des projections pour 2031 indiquant 1,63 milliard USD, soit une croissance à un CAGR de 9,41 % sur la période 2026-2031. Cette croissance repose sur la réalité clinique selon laquelle 78,2 % des plaies chroniques sont porteuses de biofilms qui ralentissent ou bloquent la cicatrisation. Les systèmes de santé font de la thérapie topique une priorité de première ligne, tandis que la gestion de la résistance aux antimicrobiens réduit le recours aux antibiotiques systémiques. L'attention réglementaire se renforce : la Food and Drug Administration des États-Unis a proposé en novembre 2023 une reclassification susceptible de limiter l'utilisation indiscriminée de l'argent, stimulant ainsi la demande pour des technologies capables d'éliminer les biofilms sans favoriser la résistance. L'Amérique du Nord a dominé avec 41,54 % des revenus en 2024, mais l'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 11,07 %, portée par l'expansion des capacités hospitalières et le vieillissement des populations. Les mécanismes chimiques, notamment à base d'argent, dominent encore, mais les mécanismes biologiques connaissent la progression la plus rapide, reflétant un pivot vers les approches enzymatiques et immunomodulatrices.
Principaux enseignements du rapport
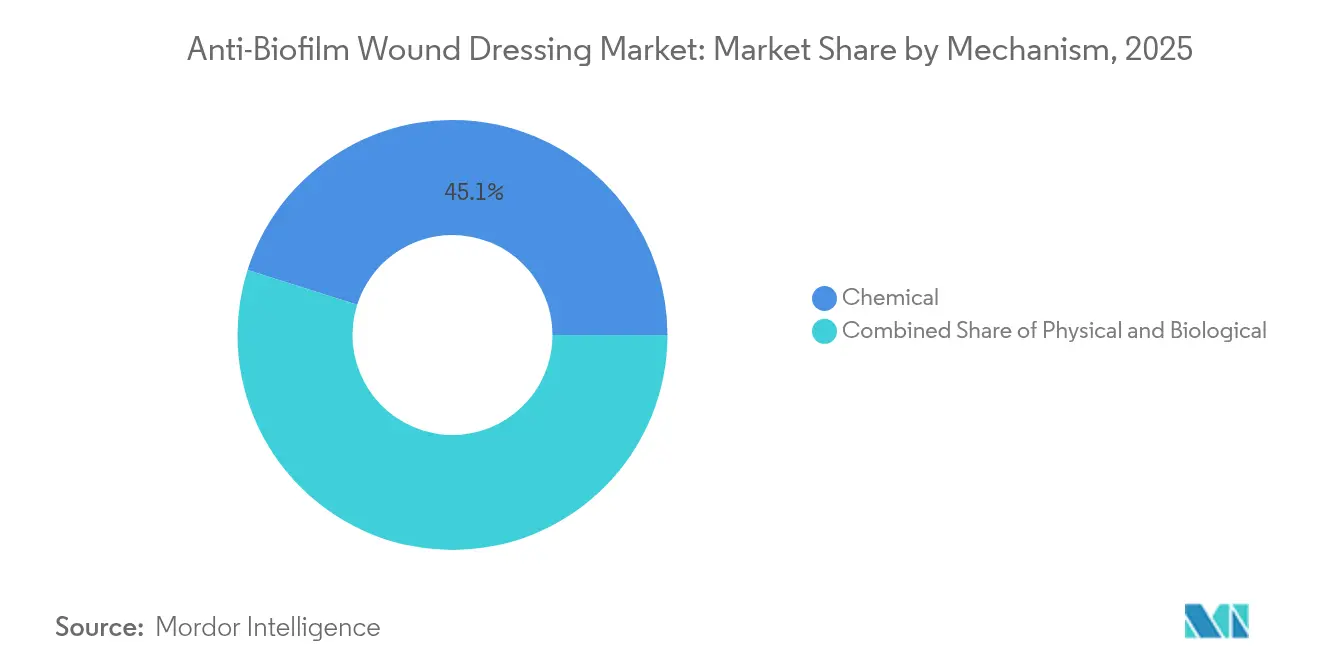
- Par mécanisme, les plateformes chimiques détenaient 45,12 % de la part de marché des pansements anti-biofilm en 2025, tandis que les approches biologiques affichent un CAGR de 9,86 % jusqu'en 2031.
- Par matériau, les alginates ont dominé avec 39,21 % de la taille du marché des pansements anti-biofilm en 2025 ; les hydrocolloïdes sont en voie d'atteindre un CAGR de 9,58 % d'ici 2031.
- Par agent antimicrobien, l'argent a représenté 56,62 % de la taille du marché des pansements anti-biofilm en 2025 ; les biopolymères tels que le chitosane se développent à un CAGR de 9,95 %.
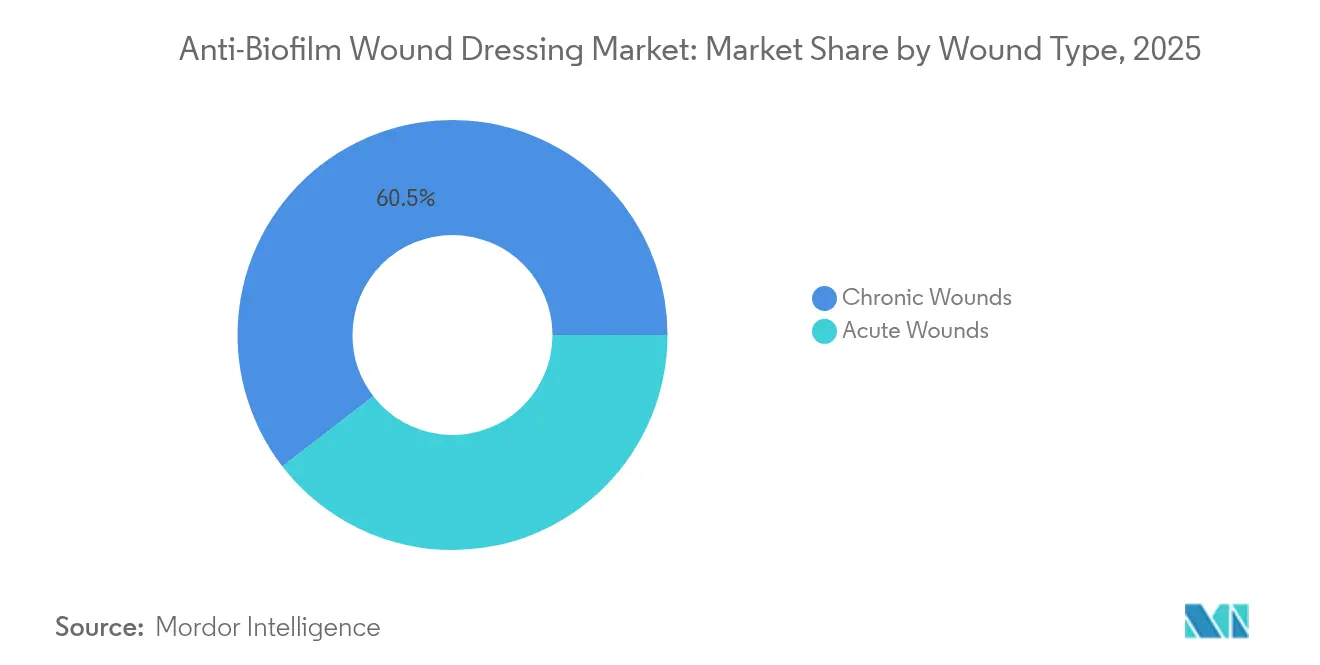
- Par type de plaie, les plaies chroniques représentaient 60,47 % de la taille du marché des pansements anti-biofilm en 2025, tandis que les plaies aiguës progressent à un CAGR de 10,37 %.
- Par utilisateur final, les hôpitaux et cliniques ont capté 53,74 % des revenus en 2025 ; les soins à domicile affichent la croissance la plus élevée avec un CAGR de 10,39 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des plaies chroniques | +2.1% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Augmentation des procédures chirurgicales | +1.8% | Mondial, porté par la croissance de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Innovation produit dans les soins avancés des plaies | +2.3% | Leadership réglementaire en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Soutien au remboursement des pansements antimicrobiens | +1.4% | Amérique du Nord, en expansion vers l'UE | Moyen terme (2-4 ans) |
| Transition de la gestion des antimicrobiens des thérapies systémiques vers les thérapies topiques | +1.2% | Mondial, porté par les mandats réglementaires | Long terme (≥ 4 ans) |
| Plateformes numériques de gestion des plaies assistées par IA accélérant l'adoption | +0.7% | Amérique du Nord et certains marchés de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des plaies chroniques
Les plaies chroniques imposent désormais un fardeau annuel de 2 à 4 milliards AUD (1,3 à 2,6 milliards USD) en Australie seule. Les personnes âgées et les personnes atteintes de diabète présentent une immunité altérée qui favorise la formation de biofilms, et 80 % des ulcères non cicatrisants sont porteurs de biofilms. L'épidémiologie fait évoluer les protocoles de traitement vers des pansements capables de démanteler l'architecture des biofilms. Les politiques d'approvisionnement spécifient désormais la capacité anti-biofilm, notamment pour les programmes de soins à domicile où la supervision infirmière est limitée. Cette dynamique stimule la demande de solutions qui raccourcissent le temps de cicatrisation et réduisent le recours aux antibiotiques systémiques.
Augmentation des procédures chirurgicales
Le volume chirurgical mondial augmente le plus rapidement en Asie-Pacifique. Les plaies aiguës résultant d'opérations peuvent former des biofilms en quelques heures, ce qui incite les hôpitaux à intégrer des pansements anti-biofilm dans les protocoles péri-opératoires. Les sutures enduites d'argent réduisent la colonisation par Staphylococcus aureus et Pseudomonas aeruginosa multirésistant dans des essais contrôlés. Les centres d'orthopédie et de cardiologie étendent désormais les protocoles de prévention des biofilms aux soins des incisions fermées, élargissant la demande adressable au-delà des plaies chroniques. En conséquence, le marché des pansements anti-biofilm s'intègre dans les budgets de contrôle des infections chirurgicales.
Innovation produit dans les soins avancés des plaies
Les pansements hydrogel qui génèrent des espèces réactives de l'oxygène dans des micro-environnements acides et les neutralisent à un pH physiologique ont accéléré la cicatrisation des ulcères diabétiques chez l'animal sans photothérapie auxiliaire. Les développeurs associent également l'alginate à l'oxyde de zinc nanométrique pour une action à la fois antimicrobienne et régénératrice, tandis que les technologies de pansement à l'argent continuent de soutenir les soins de plaies antimicrobiens à large spectre. La course aux droits de propriété intellectuelle s'intensifie à mesure que les entreprises sécurisent des brevets sur des matériaux intelligents qui équilibrent l'élimination du biofilm et la biocompatibilité tissulaire. Les investisseurs valorisent les plateformes capables de porter plusieurs principes actifs, ouvrant la voie à des portefeuilles mono-SKU qui traitent divers types de plaies tout en réduisant la pression sur les stocks des prestataires de soins.
Transition de la gestion des antimicrobiens vers les thérapies topiques
Les directives mondiales de gestion des antimicrobiens encouragent l'utilisation topique plutôt que systémique pour ralentir la résistance. Les hôpitaux signalent une réduction de 15 % de l'exposition aux antibiotiques systémiques après l'intégration de pansements ciblant les biofilms dans leurs formulaires. Les régulateurs en Europe et aux États-Unis signalent leur préférence pour des pansements combinés qui délivrent des doses antimicrobiennes précises à l'interface de la plaie. Ce contexte politique accélère l'adoption de pansements avancés et soutient des structures de prix premium.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du produit par rapport aux pansements conventionnels | -1.9% | Mondial, aigu sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Ambiguïté réglementaire pour les pansements combinés | -1.1% | Principalement en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Tolérance bactérienne émergente aux ions d'argent | -0.8% | Mondial, concentré dans les établissements à forte utilisation | Long terme (≥ 4 ans) |
| Préoccupations liées à l'élimination environnementale des nano-pansements | -0.6% | UE en tête, expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du produit par rapport aux pansements conventionnels
Les prix premium constituent un défi pour l'adoption, notamment dans les systèmes à financement public qui remboursent encore la gaze ordinaire. Pourtant, les données du monde réel montrent que le coût total du traitement diminue lorsque les pansements anti-biofilm réduisent le temps de cicatrisation et les visites en établissement. La mise à jour 2025 du barème des honoraires des médecins Medicare élargit les codes de téléconsultation pour les plaies, permettant aux cliniciens de guider les infirmières communautaires à distance et de réduire les hospitalisations. À mesure que les payeurs récompensent les parcours basés sur les résultats, les silos budgétaires se brisent et les obstacles liés aux coûts initiaux s'atténuent.
Tolérance bactérienne émergente aux ions d'argent
Des études en laboratoire confirment qu'Escherichia coli agrège la flagelline pour neutraliser les nanoparticules d'argent, tandis que Staphylococcus aureus épaissit les biofilms dans le même but. Les fabricants répondent par des chimies combinées — extraits d'écorce de grenade ou supports à base de cyanographène — pour maintenir l'efficacité de l'argent. La menace à long terme oriente les fonds de R&D vers des antimicrobiens à base de biopolymères et d'enzymes qui ne reposent pas sur les métaux lourds.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mécanisme :
de la dominance chimique à l'élan biologiqueLes mécanismes chimiques ont conservé 45,12 % du marché des pansements anti-biofilm en 2025, grâce aux technologies matures à base d'argent et d'iode auxquelles les hôpitaux font confiance pour une couverture à large spectre. Les stratégies physiques, telles que les mousses structurées qui cisaillent les films microbiens, détiennent une part intermédiaire pour les patients nécessitant un contrôle de l'exsudat. Pourtant, les plateformes biologiques gagnent du terrain à un CAGR de 9,86 %. Les perturbateurs enzymatiques tels que la Tarumase recombinante digèrent la fibrine, le collagène et l'élastine — les échafaudages qui stabilisent les biofilms — surmontant les limites de pénétration de nombreux agents chimiques.
Les pansements de deuxième génération combinent désormais des modes biologiques et chimiques. Un seul substrat peut libérer du PHMB pour une action bactéricide immédiate et une protéase pour la dégradation de la matrice, délivrant un double effet que les cliniciens peuvent déployer sans double changement de pansement. Les mécanismes intégrés réduisent les heures de soins infirmiers, un facteur de coût clé dans les services de soins chroniques, et ils pérennisent les portefeuilles face à la tolérance émergente à l'argent. Étant donné que les codes de remboursement récompensent les résultats fondés sur des preuves, les fournisseurs qui valident l'efficacité multi-mécanismes détournent la préférence des formulaires des acteurs à mode unique.


Par matériau de pansement :
la force des alginates face à l'accélération des hydrocolloïdesLes fibres d'alginate ont représenté 39,21 % du chiffre d'affaires en 2025 en raison de leur haute capacité d'absorption et de la formation d'un gel doux qui n'arrache pas les tissus fragiles lors des changements de pansements. Leur réseau riche en calcium lie également l'argent ionique, faisant du pansement à l'alginate un vecteur privilégié pour la libération d'agents antimicrobiens. Les pansements en mousse restent largement utilisés pour les exsudats modérés en raison de leurs propriétés amortissantes et de leur rapport coût-efficacité, tandis que les hydrogels minces remplissent des rôles de réhydratation de niche.
Les hydrocolloïdes sont en voie d'atteindre un CAGR de 9,58 %. De nouvelles formulations imprègnent des particules hydrophobes qui pénètrent les biofilms et gonflent ensuite pour obturer la plaie, limitant ainsi la contamination environnementale. Les fabricants prolongent la durée de port jusqu'à sept jours, ce qui réduit la fréquence des changements et la charge de travail infirmier. Les nattes de nanofibres et les membranes électrofilées gagnent du terrain dans les essais cliniques, mais la mise à l'échelle de la production reste un obstacle. La cellulose bactérienne, obtenue par fermentation verte, intègre les listes d'achats fondés sur la valeur car elle est biodégradable et naturellement antimicrobienne — ce qui s'aligne avec les mandats de développement durable des hôpitaux.
Par agent antimicrobien actif :
la suprématie de l'argent face à l'innovation des biopolymèresLa part de 56,62 % de l'argent en 2025 découle de son large spectre bactéricide et de décennies de données cliniques. Les innovations comprennent des supports céramiques poreux qui régulent la libération ionique et limitent l'absorption systémique. L'iode maintient sa présence dans les contextes traumatiques nécessitant une action rapide, tandis que le PHMB est apprécié dans les établissements européens méfiants à l'égard des métaux lourds.
Les oligomères de chitosane dominent désormais la catégorie à la croissance la plus rapide avec un CAGR de 9,95 %. Un brevet américain récemment accordé combine le chitosane avec des nanoparticules d'oxyde de zinc pour un impact synergique contre les souches multirésistantes. Les biopolymères servent également d'échafaudages pour la réparation tissulaire, permettant aux fabricants de revendiquer un double bénéfice clinique. Les nanoparticules d'oxydes métalliques telles que les complexes bismuth-thiol montrent également des promesses ; une demande de brevet de 2023 a démontré une activité élevée contre les biofilms matures de Pseudomonas.
Par type de plaie :
la complexité des plaies chroniques stimule les opportunités dans les plaies aiguësLes plaies chroniques représentaient 60,47 % des revenus en 2025 car les ulcères du pied diabétique et les escarres hébergent obstinément des biofilms qui bloquent la migration épithéliale. Les recommandations préconisent désormais des pansements anti-biofilm dès l'évaluation initiale lorsque la présence de fibrine ou d'odeur suggère une charge microbienne. Les ulcères veineux bénéficient des combinaisons alginate de calcium-argent qui équilibrent le contrôle de l'exsudat et l'élimination des biofilms.
Les plaies aiguës progressent le plus rapidement à un CAGR de 10,37 %. Les unités d'orthopédie et de cardiologie testent des pansements prophylactiques résistants aux biofilms sur des incisions fermées, citant une réduction des réadmissions pour infection. Les centres de brûlés privilégient les composites nanofibres-argent qui restent flexibles sur les articulations et ne libèrent l'argent que lorsque le pH local augmente, signal précoce d'infection. Les services d'urgence stockent des hydrocolloïdes stables en rayon pour les traumatismes, élargissant la demande en pharmacie de détail. Le discours sur la prévention recadre le marché des pansements anti-biofilm, le faisant passer d'un usage exclusivement chronique à une présence dans chaque bloc opératoire.
Par utilisateur final :
la prédominance hospitalière cède la place à l'élan des soins à domicileLes hôpitaux et cliniques détenaient 53,74 % de part en 2025 car les plaies chroniques sévères nécessitent des services de débridement et de culture. Les comités de contrôle des infections mettent régulièrement à jour les formulaires, et les organisations d'achats groupés obtiennent des remises sur volume qui favorisent encore les technologies en place. Les centres chirurgicaux ambulatoires représentent désormais un canal stratégique où la rotation rapide amplifie la valeur des pansements qui réduisent le temps de changement.
Les soins à domicile progressent à un CAGR de 10,39 % à mesure que le maintien à domicile devient une politique dans les économies de l'OCDE. Les aidants ont besoin de pansements intuitifs avec des fenêtres d'indication claires signalant la saturation. Les plateformes de téléconsultation pour les plaies telles que Swift Medical traitent 600 000 scans par mois, permettant aux infirmières d'escalader les cas présentant une fluorescence précoce de biofilm. La mise à jour Medicare 2025 finance des modules de formation pour les aidants, facilitant l'adoption aux États-Unis. Les fabricants de dispositifs associent les pansements à des applications mobiles et des sondes à fluorescence, créant un verrouillage de l'écosystème qui augmente les coûts de changement.
Analyse géographique
Marché des Pansements Anti-Biofilm en Amérique du Nord
L'Amérique du Nord a continué de dominer, représentant 41,02 % des revenus de 2025, les payeurs remboursant les pansements avancés et les hôpitaux adoptant la surveillance numérique des plaies. La région accueille la plus grande concentration d'essais cliniques et dispose de voies de codification claires, telles que les mises à jour CMS 2025 qui précisent la couverture des substituts cutanés. La proposition de reclassification de la Food and Drug Administration des États-Unis devrait renforcer les normes de preuve, favorisant les entreprises disposant de données cliniques solides.
Marché des Pansements Anti-Biofilm en Europe
L'Europe offre un environnement réglementaire sophistiqué, façonné par le Règlement européen sur les dispositifs médicaux 2017/745, qui impose la traçabilité et le reporting des performances. La gestion environnementale incite les hôpitaux à expérimenter des plateformes biodégradables et sans métaux. L'Association européenne de gestion des plaies met à jour ses documents de consensus qui influencent les décisions d'achat des cliniciens. L'Allemagne et la France disposent de systèmes d'appels d'offres nationaux qui récompensent les fournisseurs capables de documenter à la fois l'efficacité et la réduction des déchets.
Marché des Pansements Anti-Biofilm en Asie-Pacifique
L'Asie-Pacifique a affiché la dynamique la plus élevée, progressant à un CAGR de 10,62 % jusqu'en 2031. La production nationale de bandages en Chine et la modernisation des hôpitaux font baisser les prix, élargissant l'accès. La société japonaise, très vieillissante, privilégie les solutions de soins des plaies à domicile qui réduisent la charge des aidants. Les incitations liées à la production pour les dispositifs médicaux en Inde attirent des partenaires multinationaux à la recherche de capacités rentables. L'Australie met en évidence le coût économique des plaies chroniques, stimulant le remboursement des pansements avancés par les régimes de santé des États.

Paysage réglementaire
Les pansements anti-biofilm sont réglementés en tant que dispositifs médicaux, avec une supervision façonnée par la classification des risques et les allégations antimicrobiennes figurant sur l'étiquetage. Aux États-Unis, la FDA fait progresser un cadre visant à classer plus strictement certains pansements solides et produits antimicrobiens liés aux plaies. Une proposition publiée au Federal Register en novembre 2023 met en évidence cet effet, en relevant le niveau de preuve exigé pour les produits contenant des antimicrobiens médicalement importants, et en orientant potentiellement certains produits vers des voies de mise sur le marché plus contraignantes.
En Europe, le règlement européen sur les dispositifs médicaux (MDR 2017/745) et la surveillance des organismes notifiés continuent d'influencer la documentation technique, la surveillance post-commercialisation et l'évaluation clinique des pansements antimicrobiens. La normalisation se renforce également autour de la justification des performances, notamment avec la norme EN 17854:2023 (CEN) pour les méthodes d'essai de l'activité antimicrobienne des pansements, qui favorise des allégations plus comparables et peut alimenter les spécifications d'achat en matière de performance anti-biofilm.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les matières premières et les principes actifs, notamment des substrats tels que l'alginate, les polymères hydrocolloïdes, les mousses, les films et les membranes, ainsi que des composants antimicrobiens ou perturbateurs de biofilm tels que l'argent, l'iode, le PHMB, le chitosane, les enzymes et des chimies multimodales émergentes. Les fabricants transforment ces intrants en pansements finis par enduction ou imprégnation, laminage et stérilisation, puis achèvent l'emballage et l'étiquetage conformément aux allégations d'usage prévu et aux normes d'essai applicables, notamment la norme EN 17854:2023 en Europe pour la justification de l'activité antimicrobienne.
La R&D en amont et la validation clinique constituent des facteurs de différenciation clés sur ce marché, car les allégations anti-biofilm vont au-delà du simple dépistage antimicrobien de base. Les programmes de développement testent fréquemment des combinaisons, telles que tensioactif plus antimicrobien ou systèmes multimodaux, et construisent des preuves à travers des essais contrôlés randomisés (ECR) et des études en conditions réelles. En aval, l'adoption est façonnée par les comités de contrôle des infections hospitalières, les organisations d'achats groupés et les décisions de formulaire dans les hôpitaux, cliniques, centres de chirurgie ambulatoire et prestataires de soins à domicile. Les cadres de pratique clinique, notamment les protocoles d'hygiène des plaies (débridement, nettoyage et application de pansements anti-biofilm), ainsi que leur diffusion lors de forums tels que l'European Wound Management Association (EWMA), influencent les habitudes d'utilisation et contribuent à traduire les preuves en exigences d'achat.
Paysage concurrentiel
Le marché des pansements anti-biofilm est modérément fragmenté. 3M, Smith+Nephew et ConvaTec combinent une distribution mondiale et une expertise réglementaire pour conserver des positions de tête. Leur stratégie est centrée sur des gammes de plateformes — un substrat unique décliné en différentes tailles et imprégnations — ce qui simplifie les approbations dans plusieurs juridictions. Le lancement en 2024 par ConvaTec d'un pansement à pression négative à port prolongé réduit le temps d'application de 61 % et le coût de 41 %, démontrant une innovation de processus visant les hôpitaux en quête d'efficacité de la main-d'œuvre.
La propriété intellectuelle est un avantage concurrentiel clé. Les complexes bismuth-thiol déposés en 2023 montrent une haute puissance à faibles doses, et les acteurs accordent des licences ou acquièrent agressivement des start-ups pour accéder à de nouvelles chimies. En juin 2025, SolasCure a obtenu la désignation Fast Track de la FDA pour Aurase, un hydrogel à base de Tarumase qui démantèle enzymatiquement les biofilms tout en préservant les tissus sains — signalant l'ouverture des régulateurs aux agents biologiques. Les entreprises établies s'associent à des fournisseurs de diagnostics assistés par IA comme MolecuLight pour intégrer l'imagerie par fluorescence qui signale une charge bactérienne élevée au chevet du patient. Les pressions ESG stimulent la R&D sur les supports biodégradables pour anticiper les futures réglementations sur l'élimination.
Les start-ups se concentrent sur des solutions enzymatiques, peptidiques ou à base de phages qui contournent la résistance aux métaux. Le financement par capital-risque soutient des plateformes de filage de nanofibres capables de superposer plusieurs principes actifs, attirant des groupes hospitaliers qui préfèrent un seul protocole de pansement pour tous les types de plaies. Les grands acteurs établis répondent en ouvrant des centres d'innovation qui co-développent avec les cliniciens, comprimant les cycles du laboratoire au chevet du patient. L'intensité concurrentielle est appelée à augmenter à mesure que les brevets expirent et que les fournisseurs régionaux développent une production localisée.
Leaders du secteur des pansements anti-biofilm
Convatec Inc.
Smith+Nephew
3M
B. Braun SE
Mölnlycke Health Care AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pansements Anti-Biofilm
- 3M
- Smiths Group
- ConvaTec Group plc
- Molnlycke Health Care
- Coloplast
- B. Braun
- Urgo Medical
- Medline Industries
- Integra LifeSciences
- Imbed Biosciences
- Lohmann & Rauscher
- Argentum Medical
- KCI (Acelity)
- Hartmann Group
- DermaRite Industries
- Silverlon (Argentum)
- Genadyne Biotechnologies
- Kerecis
- Covalon Technologies
- Medtronic

Opportunités de marché et perspectives d'avenir
La gestion responsable des antimicrobiens et le durcissement du contrôle réglementaire autour de l'usage indiscriminé des antimicrobiens créent un espace pour les approches anti-biofilm qui ne dépendent pas d'antimicrobiens médicalement importants. Cela inclut les stratégies de liaison microbienne et d'autres approches physiques susceptibles de soutenir la gestion du biofilm tout en s'alignant sur les objectifs de gestion responsable, en particulier alors que l'orientation des lignes directrices de 2026 met l'accent sur les voies de prévention des infections et les stratégies de liaison microbienne dans les plaies difficiles à guérir.
Les opportunités se développent également autour de l'innovation multimodale et des parcours de soins axés sur la prévention. ConvaTec a présenté ConvaNiox, un concept multimodal à base d'oxyde nitrique pour la gestion du biofilm, lors de l'EWMA 2026, et Smith+Nephew a lancé le pansement en mousse ALLEVYN COMPLETE CARE en mars 2026, avec un positionnement couvrant à la fois la gestion des plaies et la prévention des lésions de pression. Ensemble, ces initiatives produits témoignent d'une tendance plus large vers des offres combinant cicatrisation, gestion des infections et prévention, adaptées aux protocoles hospitaliers et aux flux de travail des soins à domicile privilégiant une durée de port plus longue, une application plus simple et des indications d'escalade claires.
Recent Industry Developments in Marché des Pansements Anti-Biofilm
- Juillet 2026 : Convatec a achevé une expansion de 24 millions de GBP de son site de fabrication à Rhymney, au Pays de Galles, afin d'augmenter la production de matériaux de pansement Hydrofiber. Cette expansion de la capacité de production de pansements anti-biofilm de base renforce l'empreinte opérationnelle de Convatec dans un segment à forte croissance et soutient la demande hospitalière en pansements avancés.
- Mai 2026 : Coloplast a obtenu un contrat spécial avec Vizient pour fournir des pansements de soins des plaies aux réseaux hospitaliers américains. Ce succès dans les achats hospitaliers américains pour les pansements avancés améliore l'accès au marché et les volumes via une organisation d'achats groupés majeure, susceptible de modifier les parts de marché concurrentielles.
- Février 2026 : Kane Biotech a annoncé l'homologation 510(k) de la FDA américaine pour son nettoyant antimicrobien pour la peau et les plaies revyve. Cette homologation réglementaire ajoute une nouvelle option de biosurveillance et de nettoyage ciblant les biofilms, élargissant les modalités adressables des soins des plaies.


Marché des Pansements Anti-Biofilm Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché couvre les revenus générés par les produits de pansements conçus pour prévenir, perturber ou réduire le biofilm dans les plaies, dans les contextes de soins cliniques et à domicile, capturés au point d'achat par les prestataires et les patients.
Exclusions du périmètre : Nous excluons les antibiotiques systémiques, les dispositifs autonomes de thérapie des plaies et les pansements généraux qui ne disposent pas d'un mécanisme fonctionnel anti-biofilm ou d'un positionnement produit clairement anti-biofilm.
Aperçu de la Segmentation
- Par mécanisme
- Physique
- Chimique
- Biologique
- Par matériau de pansement
- Mousse
- Hydrogel
- Hydrocolloïde
- Alginate
- Film et membrane
- Nanofibres / Électrofilé
- Cellulose bactérienne
- Par agent antimicrobien actif
- À base d'argent
- À base d'iode
- Polyhexanide (PHMB)
- Miel / Bio-actifs naturels
- Chitosane et autres biopolymères
- Nanoparticules d'oxydes métalliques
- Par type de plaie
- Plaies chroniques
- Ulcères du pied diabétique
- Escarres
- Ulcères veineux des membres inférieurs
- Autres plaies chroniques
- Plaies aiguës
- Plaies chirurgicales / traumatiques
- Brûlures
- Plaies chroniques
- Par utilisateur final
- Hôpitaux et cliniques
- Centres chirurgicaux ambulatoires
- Soins à domicile
- Soins militaires et d'urgence
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire nous a permis d'établir le contexte médical et d'utilisation avant de construire le modèle. Nous avons examiné des références cliniques et épidémiologiques publiques sur les plaies chroniques et le fardeau infectieux, ainsi que des recommandations affectant l'utilisation des antimicrobiens dans les soins de plaies, en utilisant des sources telles que le CDC, l'OMS et la FDA. Nous avons également utilisé des références relatives aux payeurs et aux systèmes de santé, telles que les publications du CMS, et avons recoupé les tendances en matière de procédures et de diagnostics à l'aide de sources telles que l'OCDE et les portails nationaux de statistiques sanitaires.
Pour traduire ce contexte en données d'entrée pour le dimensionnement, nous avons analysé les rapports annuels des entreprises, la documentation produit et les articles de presse réputés afin de comprendre la composition des portefeuilles, la logique de tarification et l'orientation des canaux de distribution. Lorsqu'elles étaient disponibles, des abonnements payants aux données financières et aux actualités des entreprises ont été utilisés pour accélérer la cartographie des lignes d'activité, et une base de données de brevets a été utilisée pour vérifier l'activité d'innovation autour des revendications anti-biofilm et des principes actifs associés. Les sources mentionnées ici sont données à titre illustratif uniquement ; nous avons également consulté des références publiques supplémentaires et des bases de données payantes pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation de ce qui est comptabilisé comme pansement anti-biofilm dans les achats réels, et sur la manière dont l'utilisation varie selon le contexte de la plaie et le parcours de soins. Nous avons échangé avec un panel de cliniciens, d'équipes d'approvisionnement, de distributeurs et de spécialistes produits pour confirmer les facteurs d'adoption, les tailles d'emballage habituelles, les fourchettes de prix et la substitution par rapport aux pansements antimicrobiens standard. Ce marché étant mondial, nous avons recoupé les données en Asie-Pacifique, en EMEA et dans les Amériques afin que les schémas de traitement régionaux et les réalités du remboursement soient reflétés dans le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 12 % | Asie-Pacifique : 47 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 29 % |
| Acteurs de plus petite taille : 14 % | Managers : 48 % | Amériques : 24 % |
Dimensionnement et Prévisions du Marché
Le dimensionnement part d'une construction descendante dans laquelle la prévalence des plaies chroniques et les volumes de plaies traitées sont traduits en consommation de pansements, puis filtrés par la pénétration du positionnement anti-biofilm au sein de l'utilisation des pansements antimicrobiens et avancés. Ces totaux sont ensuite soumis à des vérifications ascendantes sélectives, notamment le prix de vente moyen échantillonné par matériau et principe actif, l'écart de prix par canal selon l'utilisateur final, et un agrégat limité des informations publiées sur les revenus des fournisseurs lorsque le reporting est clair.
Les principales données d'entrée utilisées dans le modèle comprennent les tendances de la charge de cas de plaies chroniques (notamment les ulcères du pied diabétique, les escarres et les ulcères veineux des membres inférieurs), la répartition entre traitements hospitaliers et ambulatoires, la fréquence des changements de pansements par type de plaie, l'évolution du mix entre approches à base d'argent et sans argent, ainsi que les évolutions tarifaires liées au remboursement et aux appels d'offres hospitaliers. Si un pays dispose de signaux de volume public limités, nous utilisons des marchés de référence cliniquement comparables, puis ajustons avec les retours d'experts sur l'accès aux soins et le niveau de prise en charge standard.
Pour les prévisions, nous avons principalement utilisé une analyse de scénarios étayée par des vérifications par régression multivariée, car la demande est façonnée par plusieurs facteurs évolutifs simultanément. Des variables telles que l'évolution de la prévalence du diabète, la part de la population vieillissante, les politiques de gestion des infections et le rythme d'adoption des protocoles anti-biofilm ont été discutées avec des praticiens, puis appliquées comme pondérations directionnelles à la trajectoire de base.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle ont été validés par plusieurs séries de vérifications, en commençant par des tests de plage sur les prix, les taux d'utilisation et les dépenses implicites par patient, suivis de vérifications de cohérence entre les mécanismes, les matériaux et les utilisateurs finaux. Nous avons également comparé les résultats à des signaux indépendants tels que les volumes de traitement des plaies chroniques et la part des pansements avancés dans les dépenses de soins de plaies, puis examiné les valeurs aberrantes avant la validation interne.
Le rapport est actualisé annuellement, et des ajustements intermédiaires sont effectués en cas de changements significatifs susceptibles de modifier l'utilisation ou la tarification, tels que des révisions du remboursement ou des actions réglementaires majeures. Avant la livraison, un analyste effectue une vérification finale pour contrôler les données d'entrée, relancer les indicateurs de variance et confirmer que les dernières mises à jour publiques disponibles ont été intégrées.
Comparaison du Dimensionnement du Marché des Pansements Anti-Biofilm par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les pansements anti-biofilm peuvent différer car la frontière entre les pansements antimicrobiens, avancés et généraux n'est pas traitée de la même manière par tous les éditeurs. Les différences proviennent également du fait que la valeur est capturée au niveau du fabricant ou au niveau de l'achat par le prestataire, et de la manière dont les pays disposant de données publiques limitées sont modélisés.
Les principales divergences apparaissent généralement dans la façon dont la fonctionnalité anti-biofilm est évaluée, dans la manière dont les principes actifs à base d'argent et sans argent sont comptabilisés, et dans l'inclusion ou non des canaux de soins à domicile et ambulatoires. En suivant les volumes de plaies traitées, en actualisant les fourchettes de prix par canal et en vérifiant les hypothèses de pénétration grâce aux retours des cliniciens, Mordor Intelligence maintient le marché ancré aux pansements réellement utilisés avec une intention anti-biofilm, plutôt que de regrouper largement tous les pansements antimicrobiens.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,04 milliard USD (2026) | |
| Cabinet de Conseil Mondial A | 1,18 milliard USD (2026) | Utilise un périmètre produit plus large qui mélange les pansements anti-biofilm avec les pansements antimicrobiens avancés généraux, et applique une majoration de prix au niveau du prestataire de manière plus uniforme entre les régions. |
| Association Professionnelle du Secteur B | 0,89 milliard USD (2026) | Comptabilise principalement les établissements hospitaliers et les cliniques spécialisées en soins de plaies, avec une couverture limitée de l'utilisation en soins à domicile et un taux de péntration plus conservateur pour le marquage anti-biofilm dans les plaies chroniques. |
L'écart observé dans le tableau provient principalement du contrôle du périmètre et du niveau de tarification, puis de la vitesse à laquelle l'adoption est supposée s'étendre au-delà des établissements hospitaliers. Lorsque le modèle est construit à partir de la demande de traitement des plaies et vérifié par rapport à des fourchettes de prix de vente moyen réalistes par canal, le résultat reste plus facile à réconcilier entre les régions et dans le temps, ce qui contribue à maintenir les résultats traçables par rapport aux données d'entrée sous-jacentes et aux étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des pansements anti-biofilm ?
La taille du marché des pansements anti-biofilm s'élève à 1,04 milliard USD en 2026.
Qui sont les acteurs clés du marché des pansements anti-biofilm ?
Convatec Inc., Smith+Nephew, 3M, B. Braun SE et Mölnlycke Health Care AB sont les principales entreprises opérant sur le marché des pansements anti-biofilm.
Quelle est la région à la croissance la plus rapide sur le marché des pansements anti-biofilm ?
L'Asie-Pacifique devrait progresser à un CAGR de 10,62 % grâce à l'expansion des capacités hospitalières et au vieillissement de la population.
Quelle région détient la plus grande part sur le marché des pansements anti-biofilm ?
En 2025, l'Amérique du Nord représente la plus grande part de marché sur le marché des pansements anti-biofilm.
Quelle contrainte pourrait ralentir l'adoption à court terme ?
Les prix initiaux plus élevés par rapport à la gaze conventionnelle restent un obstacle sur les marchés sensibles aux budgets, bien que les études sur le coût total des soins suggèrent des économies à long terme.
Dernière mise à jour de la page le:



