
Tamaño y Participación del Mercado de Agregados
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 62.14 Mil millones de toneladas |
| Volumen del Mercado (2031) | 84.23 Mil millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 6.27 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Agregados por Mordor Intelligence
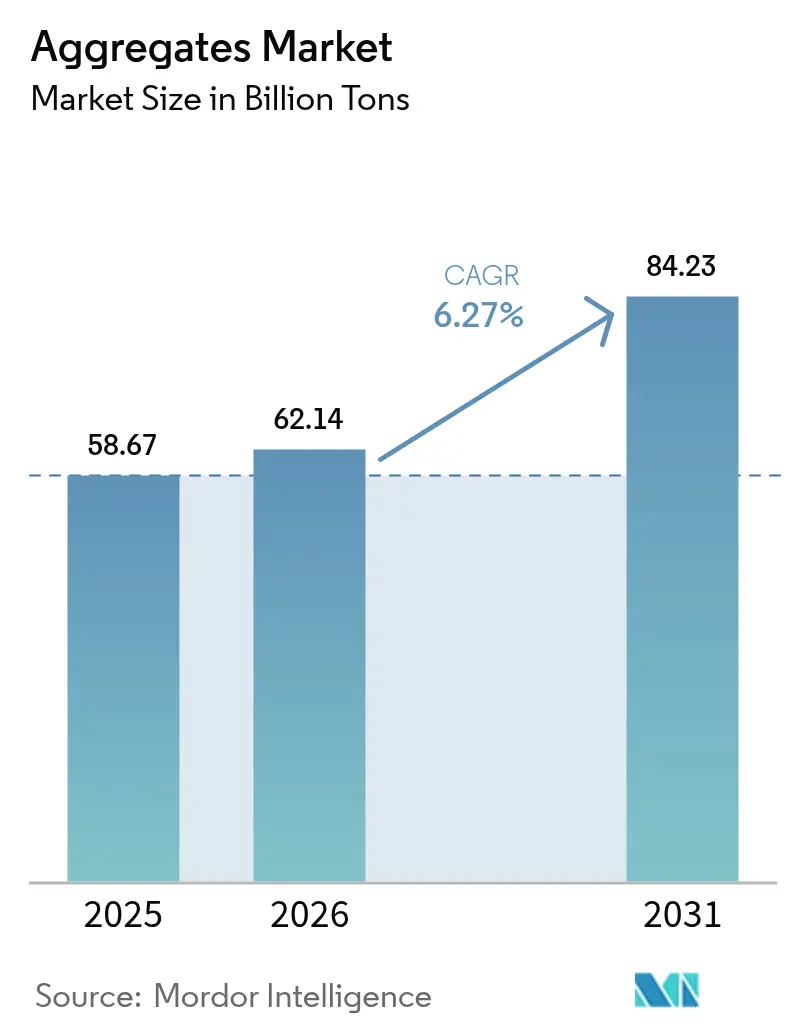
Se proyecta que el tamaño del Mercado de Agregados se expanda desde 58,67 mil millones de toneladas en 2025 y 62,14 mil millones de toneladas en 2026 hasta 84,23 mil millones de toneladas en 2031, registrando una CAGR del 6,27% entre 2026 y 2031. Los programas de inversión pública, las normas de contratación baja en carbono y la rápida migración urbana se combinan para impulsar la demanda a largo plazo de piedra extraída en cantera y reciclada. Los planes nacionales de infraestructura en Estados Unidos, India y Arabia Saudita traducen los presupuestos de política en flujos constantes de licitaciones que favorecen a los productores con reservas aseguradas y logística multimodal. La creciente dependencia del hormigón premezclado eleva los umbrales de calidad para el tamaño de partícula y el contenido de humedad, lo que intensifica la necesidad de materias primas lavadas y cribadas. La presentación de informes de emisiones pasa de ser voluntaria a obligatoria en las principales regiones compradoras, por lo que los proveedores de agregados que publican Declaraciones Ambientales de Producto obtienen una prima en el precio.
Conclusiones Clave del Informe
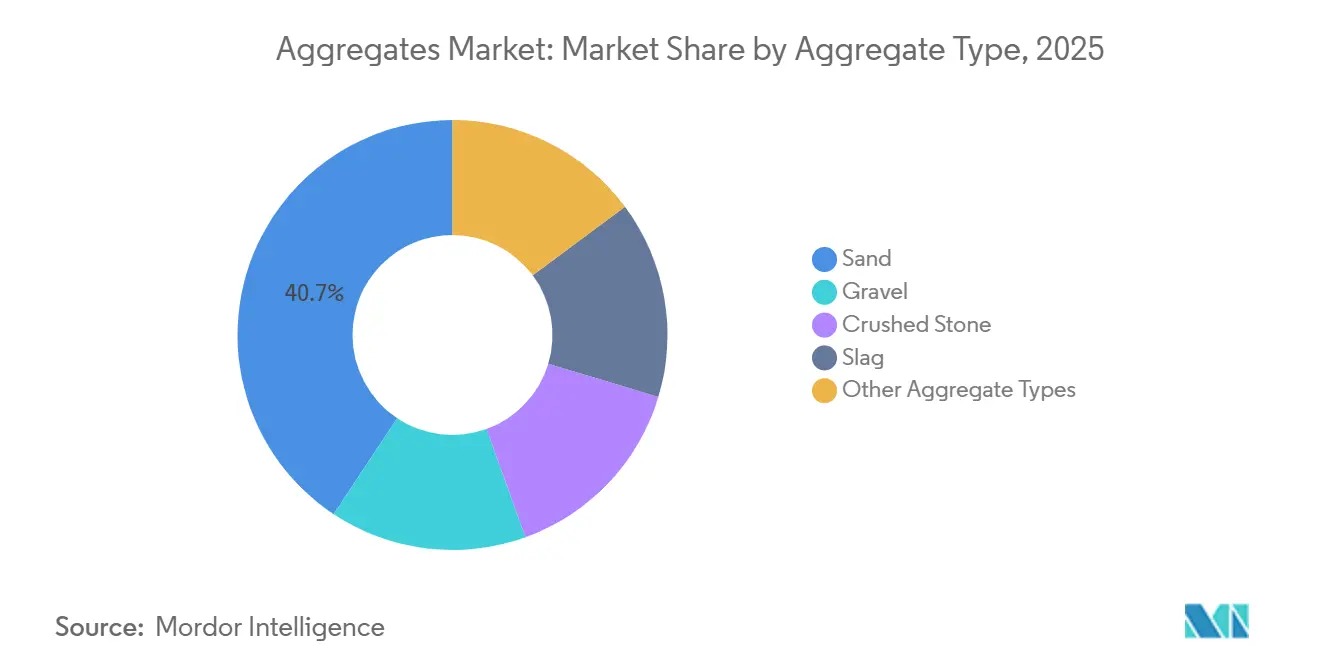
- Por tipo de agregado, la arena lideró con una participación de ingresos del 40,69% en 2025, mientras que otros tipos de agregados proyectan expandirse a una CAGR del 7,90% hasta 2031.
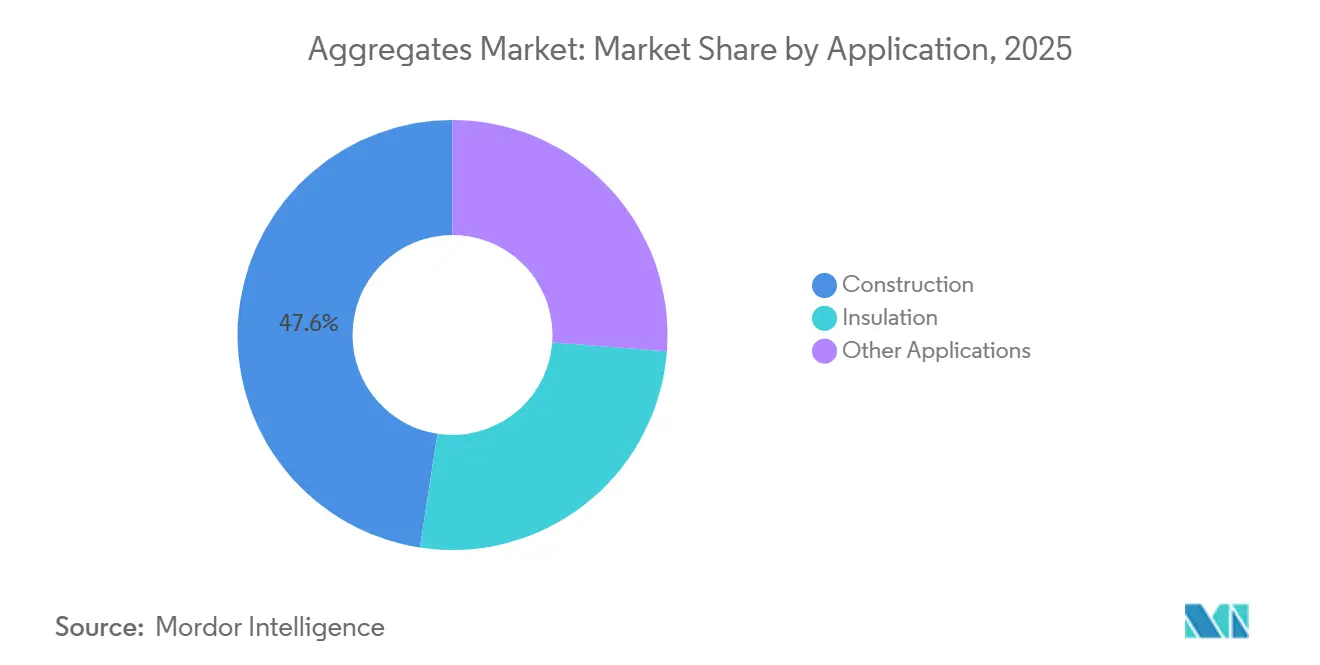
- Por aplicación, la construcción representó el 47,59% de la participación del mercado de Agregados en 2025 y se prevé que otras aplicaciones crezcan a una CAGR del 7,82% hasta 2031.
- Por geografía, Asia-Pacífico capturó el 52,60% de la industria de agregados en 2025 y avanza a una CAGR del 7,46% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Continuación del flujo de megaproyectos de infraestructura | +1.8% | Global, con concentración en Asia-Pacífico, Oriente Medio y América del Norte | Largo plazo (≥ 4 años) |
| Aceleración del cambio hacia mezclas de hormigón premezclado y de alta especificación | +1.2% | Global, liderado por centros urbanos en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Incentivos gubernamentales para materiales de construcción bajos en carbono | +0.9% | América del Norte y la UE, adopción temprana en mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de la demanda impulsado por la urbanización en las ciudades | +1.5% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Agregados de blindaje contra radiación de alta densidad para programas de reactores modulares pequeños | +0.3% | América del Norte, Europa y países selectos de Asia-Pacífico con expansión nuclear | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Continuación del Flujo de Megaproyectos de Infraestructura
Las inversiones en canteras ahora se benefician de una visibilidad de una década, gracias a los presupuestos de infraestructura ampliados, lo que fortalece el mercado de agregados. Bajo la Ley de Inversión en Infraestructura y Empleos, Estados Unidos asignó una suma considerable para carreteras, puentes y servicios públicos, lo que generó un aumento en los contratos de agregados para 2025. Mientras tanto, el Plan Nacional de Infraestructura de India está canalizando inversiones significativas en autopistas y corredores de carga, enfatizando la necesidad de bases sólidas de piedra triturada. En el Golfo, el ambicioso proyecto NEOM de Arabia Saudita, junto con otros megaproyectos, proyecta consumir cantidades sustanciales de piedra para 2030, ejerciendo presión sobre las reservas regionales. Estas inversiones sustanciales no solo justifican el gasto de capital en trituradoras de alta capacidad y transportadores automatizados, impulsando la producción por hora, sino que también alientan a los productores a asegurar contratos de suministro a largo plazo con contratistas, gestionando eficazmente los riesgos de precio y volumen.
Aceleración del Cambio hacia Mezclas de Hormigón Premezclado y de Alta Especificación
Para 2025, se proyecta que el concreto premezclado represente una porción significativa de las colocaciones de concreto en las principales ciudades. Las plantas de dosificación, que se adhieren a una tolerancia de tamiz de ±3% para agregados y limitan la humedad al 5%, muestran una clara preferencia por materiales lavados y clasificados. Las directrices actualizadas de la Administración Federal de Carreteras abogan por mezclas de arcilla calcinada, reduciendo el contenido de cemento y aumentando simultáneamente el volumen de agregados por metro cúbico. Si bien la norma europea EN 206 exige pruebas de sílice reactiva —incurriendo en costos de cumplimiento pero mejorando la durabilidad—, los productores que invierten en laboratorios in situ y equipos de clasificación automatizados obtienen una ventaja, logrando el estatus de licitante preferido en licitaciones públicas que penalizan las variaciones.
Incentivos Gubernamentales para Materiales de Construcción Bajos en Carbono
En 2025, la presentación de informes sobre el carbono incorporado pasó de ser una mera aspiración a un mandato legal. La Ley de Reducción de la Inflación asigna fondos sustanciales a iniciativas de hormigón bajo en carbono, enfatizando la necesidad de declaraciones ambientales verificadas[1]. Mientras tanto, Canadá ha establecido un objetivo ambicioso: una reducción significativa del carbono incorporado en proyectos federales para 2030, un movimiento que impulsa la adopción de agregados reciclados. La Administración de Servicios Generales ahora prioriza a los proveedores que pueden documentar las emisiones derivadas de la energía de extracción y la logística. Este cambio crea una oportunidad lucrativa para las canteras que aprovechan la electricidad renovable. Los productores que electrifican sus camiones de acarreo o integran paneles solares en sus líneas de trituración están cosechando los beneficios, disfrutando de primas en los precios y recuperando sus inversiones de capital en menos de una década.
Crecimiento de la Demanda Impulsado por la Urbanización
Entre 2025 y 2050, las Naciones Unidas prevén una afluencia de residentes urbanos, predominantemente en Asia y África, que representarán la mayor parte de este crecimiento. Cada nuevo habitante urbano contribuye al consumo de piedra, principalmente para vivienda e infraestructura de transporte. En 2025, la Misión de Ciudades Inteligentes de India impulsó un aumento de la demanda en los municipios de segundo nivel. Las áreas metropolitanas del Sudeste Asiático invirtieron en proyectos de tránsito y saneamiento, con una fuerte dependencia de arena, grava y roca triturada. Cabe destacar que las construcciones de gran altura consumen más hormigón por metro cuadrado que sus contrapartes de baja altura, intensificando la demanda per cápita de agregados.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados costos de transporte de última milla y volatilidad del precio del combustible | -1.1% | Global, agudo en regiones con canteras dispersas e infraestructura ferroviaria limitada | Corto plazo (≤ 2 años) |
| Procesos de obtención de permisos ambientales largos y restrictivos para nuevas canteras | -0.8% | América del Norte y la UE, emergente en mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Restricciones a la extracción de arena de río que causan escasez regional | -0.6% | Asia-Pacífico (India, China, Sudeste Asiático), localizado en zonas costeras y ribereñas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Transporte de Última Milla y Volatilidad del Precio del Combustible
El transporte de agregados, pesados y de bajo valor, se vuelve antieconómico más allá de un recorrido en camión de 50 kilómetros. El diésel representó una porción significativa del costo de entrega, y las fluctuaciones en los precios del petróleo crudo redujeron los márgenes de los transportistas que carecían de programas de cobertura en el mercado de agregados. Si bien el transporte ferroviario se vuelve rentable después de 150 kilómetros, solo un pequeño porcentaje de la piedra de Estados Unidos fue transportada por tren, principalmente porque numerosas canteras carecían de desvíos ferroviarios. Debido a los mayores impuestos al diésel en Europa, los operadores comenzaron a experimentar con camiones de acarreo eléctricos e impulsados por hidrógeno. En 2025, flotas piloto fueron entregadas exitosamente a canteras en Suecia y Alemania. Las empresas integradas que poseen sus propias flotas y pueden optimizar los retornos de carga están en posición de beneficiarse de la volatilidad en la logística.
Procesos de Obtención de Permisos Ambientales Largos y Restrictivos para Nuevas Canteras
En América del Norte y Europa, la obtención de permisos ahora requiere una revisión ambiental, audiencias públicas y apelaciones, extendiéndose entre cuatro y seis años[2]. En 2024, los procedimientos en virtud de la Ley de Política Ambiental Nacional en Estados Unidos añadieron 18 meses adicionales a la expansión de una cantera de caliza. En Alemania, las nuevas graveras deben proporcionar compensaciones de biodiversidad que dupliquen el área perturbada, lo que genera un aumento en los costos de capital iniciales. Estos desafíos regulatorios no solo obstaculizan la entrada de nuevos participantes al mercado, sino que también refuerzan la posición de los actores establecidos con permisos existentes. Esta dinámica limita la competencia de precios regional y reduce la capacidad de respuesta de la oferta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Agregado:
Los Materiales Reciclados Ganan Terreno a Medida que la Dominancia de la Arena se ErosionaLa arena mantuvo una participación del 40,69% en la industria de agregados en 2025, reflejando su papel central en el mortero y el acabado del concreto. Se proyecta que otros tipos de agregados registren una CAGR del 7,90%, la más alta entre las categorías, a medida que las medidas de política limitan la extracción de arena natural. La participación de la arena manufacturada en las necesidades de árido fino de India aumentó significativamente en 2025, en gran parte debido al endurecimiento de los suministros derivado de las prohibiciones de arena de río. La piedra triturada sigue siendo la opción principal para bases de carreteras y balasto ferroviario. La grava encuentra su nicho en las capas de drenaje, donde sus partículas redondeadas mejoran la infiltración. Los agregados de escoria, conocidos por sus propiedades hidráulicas latentes que aumentan la durabilidad, siguen estando influenciados por las tendencias en la producción de acero.
Para 2025, la Directiva Marco de Residuos de la Unión Europea tiene como objetivo impulsar el uso de concreto reciclado en Alemania y los Países Bajos, estableciendo un objetivo de recuperación para los residuos de construcción y demolición. El cumplimiento de las normas de calidad ISO 10426, que exigen pruebas de reactividad y cloruros, está fomentando protocolos de laboratorio estandarizados. Los productores que invierten en trituradoras móviles cerca de los sitios de demolición no solo están reduciendo las distancias de transporte, sino también recortando las emisiones, una métrica cada vez más monitoreada por los compradores públicos. A medida que los departamentos de adquisiciones municipales priorizan contratos con mayor contenido de material reciclado, el mercado de materiales alternativos en agregados está preparado para un crecimiento sostenido.



Por Aplicación:
La Construcción Domina mientras los Usos Especializados se AceleranEn 2025, la construcción representó el 47,59% del volumen global, con proyectos viales que utilizaron por sí solos cantidades sustanciales de capa base por kilómetro. Las mejoras ferroviarias dependieron de balasto de granito de alta resistencia, garantizando que los valores de abrasión se mantuvieran por debajo de un determinado umbral. Para cumplir con los códigos de valor R más estrictos introducidos en 2025, el aislamiento de edificios recurrió a arcilla expandida ligera y pómez. Mientras tanto, se anticipa que otras aplicaciones, incluidas la energía eólica marina y la energía nuclear, se expandan a una CAGR del 7,82% hasta 2031, especialmente con la creciente prominencia de los paneles acústicos.
La energía eólica marina está preparada para impulsar el mercado de agregados, ya que cada cimentación de turbina requiere cantidades sustanciales de roca de protección contra la socavación. Además, los reactores modulares pequeños están optando por piedra de barita o magnetita para el blindaje contra la radiación, con precios que superan significativamente a los materiales de construcción estándar. Si bien estos nichos especializados pueden ser modestos en tonelaje, ofrecen ventajas de margen que pueden contrarrestar los márgenes más ajustados observados en el suministro de construcción más estandarizado. Los productores que pueden certificar la densidad y la mineralogía se encuentran bien posicionados en estos segmentos lucrativos.

Análisis Geográfico
Mercado de Agregados de Asia-Pacífico
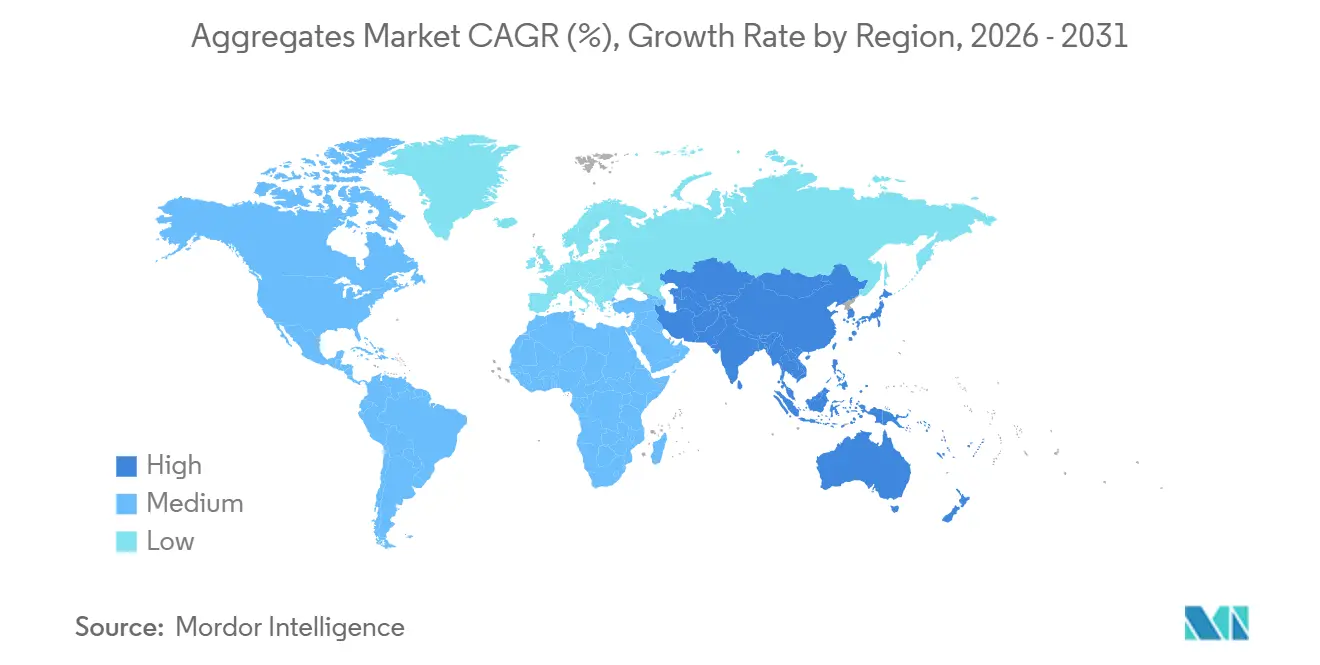
Asia-Pacífico concentró el 52,60% del volumen del mercado global en 2025 y se prevé que avance a una CAGR del 7,46% hasta 2031. En el marco del actual Plan Quinquenal, la demanda interna de China se ha estabilizado, respaldada por inversiones en transporte urbano ferroviario y redes de energía renovable. La iniciativa de carreteras Bharatmala de India está destinada a consumir una cantidad sustancial de piedra triturada para 2027. Indonesia, Vietnam y Filipinas han comprometido colectivamente una financiación significativa para proyectos de tránsito y saneamiento. Cabe destacar que la extensión del MRT de Yakarta ha realizado un pedido de una cantidad considerable de balasto. A pesar de enfrentar restricciones medioambientales esporádicas sobre la extracción de arena de río, estas iniciativas anclan firmemente la industria de los agregados en la región.
Mercado de Agregados de América del Norte
En 2025, América del Norte registró un notable incremento en volumen, impulsado por la promulgación de la Ley de Inversión en Infraestructura y Empleo. Solo Estados Unidos consumió una cantidad significativa, con una demanda concentrada en Texas, California y Florida, estados que constituyen corredores de crecimiento fundamentales tanto para la población como para el transporte de mercancías. En Canadá, las iniciativas de adaptación climática incrementaron la demanda en Columbia Británica y Alberta. Al mismo tiempo, la tendencia de México hacia el nearshoring ha catalizado un auge en la construcción de parques industriales en Nuevo León y Guanajuato. Dada la insuficiencia de infraestructura ferroviaria, el mercado depende en gran medida de flotas de camiones, lo que lo hace sensible a las fluctuaciones en los precios del combustible.
Mercado de Agregados de EMEA y América del Sur
La industria de agregados de Europa se mantuvo estable en 2025. Si bien Alemania encabezó los registros de volumen, canalizó una mayor proporción de sus inversiones hacia la electrificación ferroviaria, una medida que demanda menos piedra en comparación con la repavimentacin de carreteras. Entre 2024 y 2026, el proyecto HS2 del Reino Unido utilizó una cantidad significativa de roca triturada, fortaleciendo las canteras regionales. Por su parte, los países nórdicos destinaron recursos a infraestructura ártica, lo que requiere agregados resistentes a las heladas con una tasa de absorción inferior al dos por ciento. Aunque América del Sur y el África Subsahariana manejan volúmenes menores, presentan oportunidades de crecimiento lucrativas. Para 2030, se proyecta que la megaciudad NEOM de Arabia Saudita y los preparativos de la Expo 2030 de los Emiratos Árabes Unidos generen un aumento anual de la demanda, ejerciendo presión sobre las cadenas de suministro locales.
Análisis de la cadena de valor
La cadena de valor de los agregados comienza con la identificación de recursos y la obtención de permisos, y luego pasa a la extracción (perforación y voladura para roca dura, dragado y procesamiento para arena y grava, y recuperación a partir de residuos de construcción y demolición para agregados reciclados). Las etapas de procesamiento, como trituración, cribado y lavado, transforman el material de cantera bruto en productos clasificados, con un control y garantía de calidad in situ (pruebas de granulometría, humedad y reactividad) que cobra cada vez más importancia a medida que la demanda de concreto premezclado y de alta especificación exige tolerancias más estrictas (por ejemplo, límites de humedad de alrededor del 5% y tolerancias de tamiz estrechas citadas por las plantas de dosificación). Tras el procesamiento, el flujo pasa por el almacenamiento en pilas y la gestión de pedidos, y luego hacia la ejecución de entregas. La entrega suele realizarse mediante transporte por camión de corta distancia, con uso de ferrocarril y barcaza cuando existe infraestructura disponible para ampliar el alcance económico.
La demanda río abajo se concentra en productores de concreto premezclado, productores de asfalto y contratistas civiles que ejecutan programas de obras públicas. La contratación se ve cada vez más influida por documentación como las Declaraciones Ambientales de Producto y los informes de emisiones. La logística es el principal cuello de botella en cuanto a costos y fiabilidad, ya que los agregados son pesados y de bajo valor, lo que hace que la entrega por camión no sea económica más allá de unos 50 km en muchos mercados y genera sensibilidad a la volatilidad del precio del combustible. Las empresas con acceso multimodal y despacho digital pueden reducir el tiempo de inactividad y mejorar los viajes de retorno. En el lado de la oferta, los largos plazos de obtención de permisos (a menudo de 4 a 6 años en América del Norte y Europa) y los pasos de revisión adicionales pueden limitar la nueva capacidad, mientras que los agregados reciclados pueden beneficiarse de la proximidad a sitios de demolición mediante el uso de trituradoras móviles que reducen las distancias de transporte y se alinean con los requisitos municipales de circularidad.
Panorama Competitivo
Concentración del Mercado
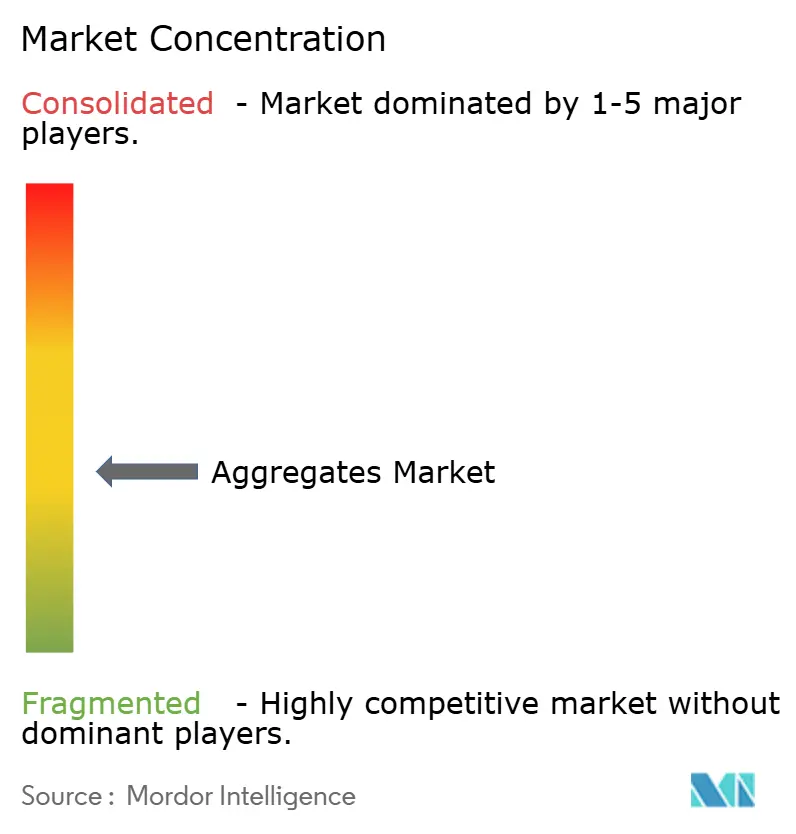
El mercado de agregados está moderadamente fragmentado. La adopción de tecnología separa a los líderes de los rezagados. Los relevamientos con drones reducen el error de inventario, los algoritmos predictivos aumentan el tiempo de actividad de las trituradoras y el despacho por GPS reduce el consumo de combustible en ralentí. Los operadores medianos que retrasan la digitalización enfrentan listas de licitaciones cada vez más reducidas, ya que los contratistas prefieren proveedores con portales de inventario en tiempo real. Mientras tanto, el espacio de crecimiento es visible en los agregados reciclados y los materiales con carbono negativo. Las empresas de gestión de residuos y las empresas emergentes de tecnología limpia desafían a los actores establecidos en los centros de reciclaje urbano, pero los operadores de canteras que despliegan unidades de trituración móviles cerca de los sitios de demolición protegen su participación. Los actores establecidos monitorean este riesgo invirtiendo en agregados especializados que mantienen relevancia en compuestos avanzados. La asignación de capital ahora se inclina hacia reservas en regiones con ventanas de permisos más cortas, redes eléctricas de baja intensidad de carbono y proximidad a megaproyectos, lo que subraya un giro estratégico del volumen bruto hacia la resiliencia.
Líderes de la Industria de Agregados
-
HOLCIM
-
CRH
-
Heidelberg Materials AG
-
Cemex S.A.B DE C.V.
-
Vulcan Materials Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Agregados Empresas cubiertas en este informe
- Breedon Group plc
- Buzzi S.p.A.
- Cemex S.A.B DE C.V.
- China Resources Building Materials Technology Holdings
- CRH
- Eurocem Limited
- Heidelberg Materials AG
- HOLCIM
- Luck Stone
- Martin Marietta Materials
- Quikrete Holdings, Inc.
- Rogers Group Inc.
- Vulcan Materials Company
Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran donde los compradores y los reguladores refuerzan la trazabilidad y los informes ambientales, y donde las limitaciones de suministro impulsan la sustitución de la arena natural. En la Unión Europea, el Reglamento de Productos de Construcción revisado (UE) 2024/3110 pasó a ser plenamente aplicable en enero de 2026, exigiendo que las Declaraciones de Prestaciones incluyan datos ambientales específicos, como el Potencial de Calentamiento Global y el contenido de base biológica. Esto aumenta el valor de los proveedores de agregados que pueden proporcionar conjuntos de datos ambientales verificados para las licitaciones. Paralelamente, el plazo de la Comisión fijado para julio de 2026 para establecer el registro del Pasaporte Digital de Producto añade un hito concreto, beneficiando a productores y distribuidores que pueden vincular identificadores de producto con información de EPD y de rendimiento a lo largo de los envíos.
También se abre espacio en blanco en torno a los agregados circulares y las aplicaciones especializadas o de alto rendimiento. Las restricciones a la arena de río en partes de Asia-Pacífico ya están impulsando la arena manufacturada y las alternativas recicladas hacia el suministro convencional de concreto, mientras que la fricción en la obtención de permisos para nuevas canteras en América del Norte y Europa aumenta la importancia estratégica de los centros urbanos de reciclaje y la trituración móvil cerca de sitios de demolición. Más allá de la construcción convencional, las cimentaciones de eólica marina y el blindaje contra radiación relacionado con los SMR (barita o magnetita) crean una vía de mayor margen para los operadores que pueden certificar densidad, mineralogía y una granulometría consistente. La competencia en el lado de la oferta también está siendo moldeada por grandes grupos de materiales de construcción que expanden ofertas integradas que conectan los agregados con soluciones río abajo, incluidas las transacciones de Holcim en toda América Latina y la búsqueda de escala de CRH en materiales de construcción orientados a infraestructura en América del Norte, reforzando el cambio de las ventas de volumen independientes hacia modelos de suministro y servicio combinados.
Desarrollos recientes de la industria en Mercado de Agregados
- Junio de 2026: CRH firmó un acuerdo para adquirir el 100% de Arcosa, Inc. por 8.5 mil millones de USD, añadiendo una plataforma centrada en EE. UU. en materiales de construcción y productos de infraestructura crítica. El acuerdo refuerza las oportunidades de arrastre río abajo de los agregados hacia las cadenas de suministro de infraestructura y aumenta la exposición de CRH a la demanda impulsada por obras públicas. La finalización está sujeta a aprobaciones y está prevista para el primer trimestre de 2027.
- Noviembre de 2024: Summit Materials, Inc. celebró un acuerdo definitivo para ser adquirida por Quikrete Holdings, Inc. por 11.5 mil millones de USD, incluida la deuda. La combinación vincula los agregados con las operaciones de cemento y concreto premezclado bajo un solo propietario, favoreciendo un suministro interno más seguro y una fijación de precios coordinada a lo largo de la cadena de valor del concreto.
- Julio de 2024: Heidelberg Materials AG anunció un acuerdo de compra definitivo para adquirir Highway Materials, Inc., un destacado productor independiente de agregados y asfalto en el mercado de Greater Philadelphia. El paquete de activos incluye cuatro canteras de piedra triturada, nueve plantas de asfalto en caliente, dos operaciones de relleno limpio, una instalación de reciclaje de concreto y un negocio de servicios de construcción, ampliando la huella verticalmente integrada de Heidelberg Materials en un importante corredor metropolitano de EE. UU.
Mercado de Agregados Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los agregados a granel suministrados para la construcción y usos relacionados, incluidos arena, grava, piedra triturada, escoria y materiales similares procesados y vendidos para su uso en concreto, asfalto y obras de urbanización.
Exclusiones del alcance: Excluye cemento, ligante asfáltico, concreto premezclado y servicios de construcción posteriores, incluso si los agregados se utilizan dentro de esas actividades.
Descripción General de la Segmentación
- Por Tipo de Agregado
- Arena
- Grava
- Piedra Triturada
- Escoria
- Otros Tipos de Agregados (Reciclados, Manufacturados, etc.)
- Por Aplicación
- Construcción
- Edificios
- Ferrocarriles
- Carreteras
- Otros
- Aislamiento
- Otras Aplicaciones
- Construcción
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza por construir el contexto de demanda de agregados y luego anclarlo a indicadores públicos de construcción e infraestructura. Las fuentes utilizadas incluyen elementos como las oficinas nacionales de estadística para la producción de la construcción, los ministerios de transporte y obras públicas para los programas de carreteras y ferrocarriles, y los estudios geológicos para las series de extracción en canteras y producción mineral.
También se consultan portales de estadísticas aduaneras y de comercio para los movimientos transfronterizos de categorías de piedra y arena cuando resulta pertinente, además de asociaciones de construcción y materiales que publican patrones de consumo y normas. Los informes anuales de las empresas, las presentaciones para inversores y la prensa de reconocido prestigio se utilizan para comprender las ampliaciones de capacidad, los comentarios sobre la utilización de plantas y la dirección de los precios a un nivel general. En algunos casos, se emplean suscripciones de pago para información financiera e inteligencia empresarial, así como una base de datos de envíos de importación/exportación a nivel de embarque, para contrastar los volúmenes declarados y las señales comerciales. Estas fuentes documentales son ilustrativas y no exhaustivas, ya que también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Los insumos primarios provienen de entrevistas y encuestas con operadores de canteras, procesadores de agregados, distribuidores, contratistas y compradores del lado de los proyectos que realizan un seguimiento de los patrones de consumo y entrega. Dado que se trata de un mercado global, el trabajo de campo abarca APAC, EMEA y las Américas para validar los supuestos de volumen, los cambios en la composición regional y las restricciones prácticas, como permisos, distancias de acarreo y variaciones estacionales de la demanda.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos ejecutivos (CXO): 12% | APAC: 38% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 32% | EMEA: 35% |
| Actores menores: 20% | Gerentes: 56% | Américas: 27% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El dimensionamiento se construye principalmente mediante un enfoque descendente en el que la actividad de construcción y el desarrollo de infraestructura se traducen en demanda de agregados, y luego se convierten en toneladas utilizando supuestos típicos de intensidad de materiales y composición. Una vez configurado el conjunto de demanda de esta manera, el total final del mercado se filtra a través de los ciclos de construcción regionales y la distribución entre arena, grava, piedra triturada y otros materiales.
Para mantener el modelo fundamentado, los resultados se corroboran con aproximaciones ascendentes selectivas, como resúmenes de capacidad de canteras de muestra en países clave, verificaciones de canal sobre volúmenes de despacho y comprobaciones de coherencia utilizando rangos típicos de precio por tonelada para evaluar si los niveles de valor implícitos parecen razonables. Los insumos relevantes en este mercado incluyen los inicios de obras residenciales y no residenciales, los kilómetros de carretera añadidos o rehabilitados, la producción de cemento y concreto premezclado como indicador indirecto del consumo de concreto, la actividad de permisos de canteras y la economía típica de las distancias de acarreo que limitan el radio de suministro. Los pronósticos se elaboran mediante análisis de escenarios vinculados a las perspectivas de gasto en construcción y al calendario de la cartera de infraestructura, y luego se ajustan en función de lo que los encuestados esperan en cuanto a utilización, retrasos en permisos y sustitución hacia agregados reciclados o manufacturados en áreas seleccionadas. Cuando faltan señales ascendentes para países más pequeños, se aplican ratios de mercados con intensidad de construcción similar y se revisan durante la validación.
Ciclo de Validación de Datos y Actualización
La validación se realiza contrastando el modelo con señales independientes, como el crecimiento de la producción de la construcción, la ejecución del presupuesto de infraestructura y las tendencias de producción en canteras, antes de finalizar los resultados. Las variaciones significativas desencadenan una segunda revisión de los supuestos, tras la cual se realizan llamadas de seguimiento si la brecha está relacionada con precios, composición de materiales o un cambio de política puntual.
Se utiliza una revisión analítica de múltiples etapas para que la lógica, la aritmética y las unidades se mantengan coherentes entre regiones y años. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales (por ejemplo, grandes paquetes de estímulo, nuevas restricciones a la extracción de arena o cambios bruscos en los costos de combustible y flete). Antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado de Agregados de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los agregados suelen variar porque la unidad de medida subyacente no siempre es la misma, y el conjunto de productos incluidos puede variar entre materiales naturales, reciclados y manufacturados. El momento también importa, ya que los ciclos de construcción y los supuestos cambiarios pueden modificar los totales reportados incluso cuando la narrativa de demanda es similar.
La tabla señala una amplia dispersión principalmente porque este estudio es primero en volumen (toneladas) y mantiene el alcance centrado en los propios agregados, mientras que algunas otras fuentes publican valores de ingresos que incorporan supuestos de precios y pueden variar por región dependiendo de las condiciones de flete. Las diferencias también pueden provenir de si la escoria y el contenido reciclado se contabilizan completamente, de cómo se mapean las aplicaciones de base de carretera y concreto, y de si se han reflejado las últimas actualizaciones de la cartera de construcción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 62,14 mil millones de toneladas (2026) | |
| Editor del Sector A | 569,40 mil millones de USD (2024) | Reportado en valor en USD, lo que puede incorporar efectos de precios, flete e inflación, y también puede tratar los materiales reciclados y adyacentes de manera diferente según la región. |
| Editor Global B | 455,86 mil millones de USD (2024) | Dimensionamiento basado en valor con año base 2024, y la construcción de ingresos puede variar dependiendo de la progresión asumida del precio de venta promedio y de cómo se valoran y combinan las fracciones gruesas y finas. |
La comparación muestra que la elección de la unidad y los supuestos de alcance son los que explican en mayor medida la brecha, y en el modelo de Mordor Intelligence el mercado se dimensiona en toneladas para las categorías de agregados principales, lo que evita sobreestimar los totales cuando los picos de precios elevan temporalmente las cifras de ingresos. Con indicadores de demanda claros vinculados a la actividad de construcción y verificaciones cruzadas repetidas con la capacidad de suministro y las señales comerciales, la estimación se mantiene trazable y puede recrearse con los mismos pasos año tras año.
Preguntas Clave Respondidas en el Informe
¿Qué volumen en toneladas alcanza el mercado global de áridos para 2031?
Las previsiones indican 84,23 mil millones de toneladas para 2031, lo que refleja una CAGR del 6,27% desde los 62,14 mil millones de toneladas en 2026.
¿Qué región contribuye más a la demanda de áridos en la actualidad?
Asia-Pacífico lidera con el 52,60% del volumen global en 2025 y sigue siendo la zona de mayor crecimiento.
¿Qué tamaño tiene el segmento de arena dentro de la industria de áridos?
La arena representó el 40,69% de la participación del mercado de áridos en 2025, convirtiéndola en la categoría individual dominante.
¿Qué tendencia respalda el creciente uso de áridos reciclados?
El endurecimiento de las regulaciones sobre la extracción de arena y los objetivos de economía circular impulsan una CAGR proyectada del 7,90% para las alternativas recicladas y manufacturadas.
¿Cómo están influyendo los precios del combustible en los proveedores de áridos?
Las fluctuaciones del diésel incrementan los costes de entrega, por lo que los productores integrados cubren el riesgo del combustible y prueban camiones de acarreo eléctricos para proteger los márgenes.
¿Qué aplicación fuera de la construcción está creciendo más rápidamente?
La energía eólica marina y el blindaje nuclear impulsan otras aplicaciones hacia una CAGR del 7,82% hasta 2031 debido a sus elevados requerimientos de piedra.