
Größe und Marktanteil des afrikanischen Olivenmarkts
Analyse des afrikanischen Olivenmarkts von Mordor Intelligence
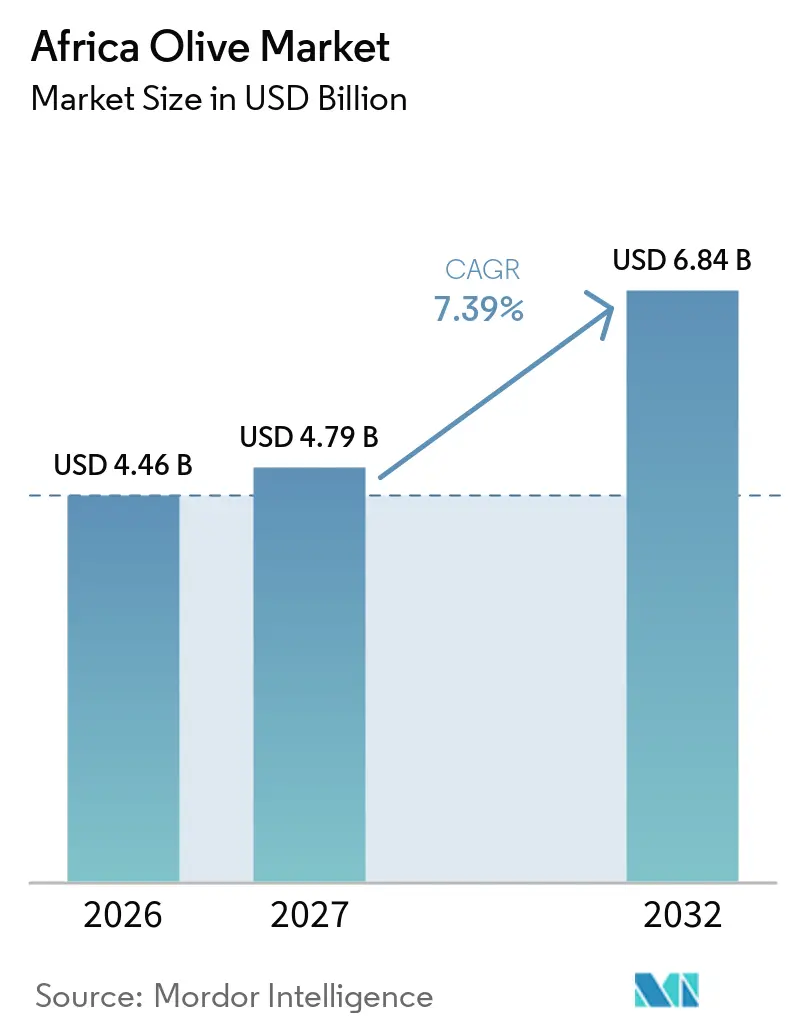
Die Größe des afrikanischen Olivenmarkts wurde im Jahr 2026 auf 4,46 Milliarden USD geschätzt und soll von 4,79 Milliarden USD im Jahr 2027 auf 6,84 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,39% von 2027 bis 2032. Das Wachstum wird durch die zunehmende Einführung moderner landwirtschaftlicher Praktiken und die wachsende globale Nachfrage nach biologischen und Premium-Produkten angetrieben. Nordafrikanische Länder, insbesondere Marokko, Tunesien und Ägypten, spielen eine bedeutende Rolle bei Produktion und Export, unterstützt durch günstige Handelsbedingungen und großangelegte Pflanzungsinitiativen. Tunesiens starke Position bei der Bio-Zertifizierung stärkt seine Premium-Marktpositionierung, während Algerien sich auf den Ausbau seiner Anbaukapazitäten konzentriert. Technologische Fortschritte, darunter Präzisionsbewässerung, Blockchain-Rückverfolgbarkeit und Kohlenstoffgutschrift-Initiativen, tragen zu verbesserter Effizienz und Wertschöpfung bei. Klimavariabilität und biologische Risiken stellen jedoch weiterhin Herausforderungen für die langfristige Stabilität dar.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie entfiel auf Marokko im Jahr 2026 mit 28,0% der größte Anteil an der Größe des afrikanischen Olivenmarkts, während Ägypten mit einer CAGR von 9,9% zwischen 2027 und 2032 als der am schnellsten wachsende Markt prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsender Gesundheitstrend hin zur mediterranen Ernährung | +1.2% | Marokko, Algerien und Ägypten | Mittelfristig (2–4 Jahre) |
| Subventionierte Olivensetzlingsprogramme in Nordafrika | +1.5% | Algerien, Marokko und Ägypten | Langfristig (≥ 4 Jahre) |
| Wachstum bei Exporten von biologischem Olivenöl mit Clean-Label | +1.3% | Tunesien dominant, Marokko aufstrebend | Mittelfristig (2–4 Jahre) |
| KI-gestützte Präzisionsbewässerung zur Steigerung der Olivenerträge | +0.9% | Marokko, Algerien und Tunesien | Kurzfristig (≤ 2 Jahre) |
| Blockchain-Rückverfolgbarkeitsprämien bei Exporten von nativem Olivenöl extra | +0.6% | Tunesien, Marokko und Libyen | Mittelfristig (2–4 Jahre) |
| Kohlenstoffgutschrift-Monetarisierung für regenerativen Olivenanbau | +0.4% | Marokko und Tunesien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Gesundheitstrend hin zur mediterranen Ernährung
Die zunehmende Verbreitung mediterraner Ernährungsgewohnheiten trägt zu einer erhöhten Nachfrage nach olivenbasierten Produkten sowohl auf globalen als auch auf afrikanischen Märkten bei. Olivenöl, ein zentrales Element dieser Ernährungsweise, wird für seine gesundheitlichen Vorteile geschätzt, wie kardiovaskuläre Unterstützung und Nährwert. Dieser Wandel in den Verbraucherpräferenzen beeinflusst sowohl den inländischen Verbrauch als auch die Exportnachfrage nach Oliven und olivenbasierten Produkten. Laut dem Internationalen Olivenrat wird die mediterrane Ernährung voraussichtlich auch im Jahr 2025 weltweit als eines der gesündesten Ernährungsmuster anerkannt bleiben, was die Bedeutung von Oliven in gesundheitsorientierten Verbrauchstrends unterstreicht [1]. Dies steigert die Olivennachfrage, indem es das Gesundheitsbewusstsein fördert und den Konsum von Tafeloliven bei gesundheitsbewussten Verbrauchern weltweit ankurbelt.
Subventionierte Olivensetzlingsprogramme in Nordafrika
Staatlich geförderte Olivensetzlingsprogramme in Nordafrika spielen eine entscheidende Rolle bei der Stärkung der langfristigen Versorgungskapazität und Exportwettbewerbsfähigkeit der Region. Das algerische Landwirtschaftsministerium hat sich das Ziel gesetzt, den Olivenanbau bis 2030 auf 1 Million Hektar auszuweiten. Stand 2024 erstrecken sich Olivenhaine auf etwa 443.000 Hektar, mit über 65 Millionen produktiven Bäumen im ganzen Land [2]. Diese Bemühungen zielen darauf ab, die Einkommen der Landwirte zu steigern, die Landnutzung zu optimieren und Algeriens Position als Modell für die Entwicklung des Olivensektors in der Region zu festigen.
Wachstum bei Exporten von ökologischem Olivenöl mit sauberer Kennzeichnung
Die wachsende Nachfrage nach Lebensmitteln mit sauberer Kennzeichnung und Rückverfolgbarkeit stärkt die Wettbewerbsfähigkeit afrikanischer Olivenexporteure auf internationalen Märkten. Die Produzenten konzentrieren sich auf den Erwerb ökologischer Zertifizierungen und betonen die Qualitätsdifferenzierung, um Zugang zu Premium-Segmenten zu erhalten, insbesondere in Europa. Tunesien spielt bei dieser Entwicklung eine bedeutende Rolle und profitiert von starken Exportverbindungen und etablierten Handelsnetzwerken. Laut Tunisienumerique entfielen auf Tunesien 27,9 % der weltweiten Olivenölexporte in der Saison 2024–2025, wobei die Gesamtexporte 226.472 Metrische Tonnen betrugen. Dies unterstreicht Tunesiens herausragende Position auf Premium-Exportmärkten und verdeutlicht die entscheidende Rolle zertifizierter und rückverfolgbarer Produkte bei der Nachfragesteigerung.
KI-gestützte Präzisionsbewässerung zur Steigerung der Olivenerträge
Der Einsatz von Präzisionslandwirtschaftstechnologien hat erhebliche Auswirkungen auf den Olivenanbau in wasserarmen Regionen Afrikas. Landwirte setzen sensorbasierte Bewässerungssysteme und digitale Werkzeuge ein, um den Wasserverbrauch zu optimieren, das Ertragsmanagement zu verbessern und die Produktivität zu steigern. Diese Technologien ermöglichen eine verbesserte Entscheidungsfindung durch Echtzeit-Daten zu Bodenfeuchtigkeit und Pflanzengesundheit. Angesichts zunehmender Klimavariabilität wird die Präzisionsbewässerung für die Aufrechterhaltung der Erträge und die Minimierung von Ressourcenverschwendung immer wichtiger. Diese Entwicklung ist besonders wichtig in Nordafrika, wo ein effektives Wassermanagement für die Sicherstellung langfristiger landwirtschaftlicher Produktivität und Widerstandsfähigkeit unerlässlich ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durch den Klimawandel verursachte Dürrezyklen | -1.8% | Marokko dominant, Algerien und Tunesien moderat | Kurzfristig (≤ 2 Jahre) |
| Internationale Olivenölpreisvolatilität | -1.1% | Globale Auswirkung auf nordafrikanische Exporteure | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Kaltpresskapazität außerhalb Nordafrikas | -0.7% | Libyen, Ägypten und der Rest Subsahara-Afrikas | Mittelfristig (2–4 Jahre) |
| Bedrohung durch die Ausbreitung von Xylella fastidiosa in Maghreb-Hainen | -0.5% | Nordafrika als Kerngebiet mit katastrophalen Extremrisiken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durch den Klimawandel verursachte Dürrezyklen
Durch den Klimawandel bedingte Dürrezyklen wirken sich direkt auf die Stabilität der Olivenproduktion in Nordafrika aus. Aktuelle Branchendaten zeigen, dass Marokkos Olivenölproduktion im Erntejahr 2024/2025 auf 90.000 Metrische Tonnen gesunken ist, was deutlich unter dem Fünfjahresdurchschnitt von 141.600 Metrischen Tonnen liegt. Dieser Rückgang wird auf anhaltende Dürre und erhöhte Temperaturen zurückgeführt. Der Ertragsrückgang und die Unterbrechung der Versorgungskontinuität unterstreichen Wasserknappheit als wesentliche Einschränkung für die Olivenproduktion und das allgemeine Marktwachstum in Afrika.
Internationale Olivenölpreisvolatilität
Globale Schwankungen der Olivenölpreise stellen weiterhin eine Herausforderung für nordafrikanische Exporteure dar, insbesondere für jene, die vom Massenhandel abhängig sind. Preisvolatilität beeinträchtigt das Einkommen auf Betriebsebene und erschwert die langfristige Planung, was das Kostenmanagement und die Investitionsentscheidungen der Produzenten verkompliziert. Darüber hinaus schränken begrenzte nachgelagerte Verarbeitungs- und Markenfähigkeiten die Möglichkeit ein, Premiumpreise zu erzielen, wodurch viele Exporteure von externen Preistrends abhängig bleiben. Infolgedessen sind die Produzenten einer erhöhten Anfälligkeit gegenüber Veränderungen der internationalen Nachfrage und des Wettbewerbsdrucks ausgesetzt, was die Rentabilität beeinträchtigen und ihre Position in globalen Lieferketten schwächen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Marokko Olivenmarkt
Marokko entfiel im Jahr 2026 mit 28,0% der größte Anteil an der Größe des afrikanischen Olivenmarkts. Dies wird durch eine robuste Anbauinfrastruktur und eine günstige Handelspositionierung unterstützt. Das Land profitiert von etablierten Exportkanälen und Zollvorteilen, die seine Wettbewerbsfähigkeit auf internationalen Märkten stärken. Die Olivenproduktion bleibt jedoch empfindlich gegenüber klimatischer Variabilität, insbesondere Dürrezyklen, die Produktion und Preisdynamik beeinflussen. Staatliche Programme zur Bewässerungseffizienz und Ertragssteigerung stärken die Resilienz. Der Inlandsverbrauch bleibt bedeutend und gleicht die lokale Nachfrage mit dem Exportangebot aus, während laufende Modernisierungsmaßnahmen die langfristige Produktionsstabilität in den wichtigsten Olivenanbauregionen unterstützen sollen.
Ägypten Olivenmarkt
Ägypten wird mit einer CAGR von 9,9% von 2027 bis 2032 als der am schnellsten wachsende Markt prognostiziert, angetrieben durch großangelegte Pflanzungsprogramme und eine steigende Inlandsnachfrage nach Olivenprodukten. Das Land vollzieht einen Übergang von der Importabhängigkeit hin zur Stärkung seiner inländischen Versorgungsbasis und seines Exportpotenzials. Die Ausweitung des Olivenbaumanbaus soll die Produktionskapazität erhöhen und das Wachstum der Verarbeitungsindustrie unterstützen. Ein wichtiger Indikator ist Ägyptens hoher Tafeloliven-Verbrauch, der in der Saison 2024–2025 laut dem Internationalen Olivenrat 540.000 Metriktonnen betrug[3]. Dies spiegelt eine starke Inlandsnachfrage wider und unterstützt die langfristige Marktexpansion, begleitet von zunehmenden Investitionen in Verarbeitungs- und Exportkapazitäten.
Tunesien Olivenmarkt
Tunesien bleibt ein bedeutender exportorientierter Markt, der seine starke Verarbeitungsinfrastruktur und etablierten Handelsbeziehungen mit internationalen Abnehmern nutzt. Das Land spielt eine entscheidende Rolle bei der Versorgung der Weltmärkte mit Olivenöl in loser Schüttung, obwohl begrenzte Markenfähigkeiten die Wertschöpfung einschränken. Staatliche Initiativen zur Verbesserung der Exportdiversifizierung und Logistik verbessern den Marktzugang über traditionelle Absatzmärkte hinaus. Präzisionsbewässerung und nachhaltige landwirtschaftliche Praktiken gewinnen an Bedeutung, da Tunesien bestrebt ist, die Anbauflächen auszuweiten und gleichzeitig die Wasserressourcen effizient zu bewirtschaften. Diese Fortschritte stärken Tunesiens Position als wettbewerbsfähiger Lieferant im globalen Olivenhandel.
Wettbewerbslandschaft
Der afrikanische Olivenmarkt umfasst eine vielfältige Palette regionaler Produzenten, die in Anbau, Verarbeitung und Export tätig sind. Unternehmen stärken zunehmend ihre Präsenz durch integrierte Wertschöpfungsketten, die Landwirtschaft, Verarbeitung und Vertrieb miteinander verbinden. Nordafrikanische Produzenten nehmen aufgrund ihrer etablierten Infrastruktur und der Nähe zu wichtigen Exportmärkten eine dominante Stellung ein. Viele Produzenten sind jedoch weiterhin auf Massenexporte angewiesen, was die Wertschöpfung begrenzt. Ein schrittweiser Wandel hin zu Marken- und Verpackungsprodukten ist im Gange, der die Positionierung in Premium-Segmenten verbessert und eine Differenzierung auf wettbewerbsintensiven internationalen Märkten ermöglicht.
Die Einführung von Technologien entwickelt sich zu einem entscheidenden Wettbewerbsfaktor, wobei Produzenten in Präzisionslandwirtschaft, fortschrittliche Bewässerungssysteme und moderne Verarbeitungstechniken investieren. Diese Innovationen steigern die Produktivität, reduzieren den Ressourcenverbrauch und gewährleisten eine gleichbleibende Produktqualität. Darüber hinaus gewinnen Rückverfolgbarkeits- und Zertifizierungssysteme zunehmend an Bedeutung, da Exporteure sich an internationalen Standards ausrichten und den Verbraucherwünschen nach Transparenz entsprechen. Unternehmen schließen auch Partnerschaften, um die Verarbeitungskapazität zu erweitern und die betriebliche Effizienz zu verbessern. Diese Maßnahmen helfen Produzenten, Herausforderungen wie Klimavariabilität und sich verändernde Marktanforderungen zu bewältigen und gleichzeitig ihren Wettbewerbsvorteil zu stärken.
In Regionen, in denen der Olivenanbau expandiert, die Verarbeitungs- und Exportinfrastruktur jedoch noch unterentwickelt ist, entstehen Chancen. Produzenten konzentrieren sich auf lokale Wertschöpfung, um die Abhängigkeit von Zwischenhändlern zu minimieren und höhere Gewinnmargen zu erzielen. Investitionen in Lager-, Mahl- und Logistikinfrastruktur verbessern den Marktzugang und die Effizienz der Lieferkette. Diese Bemühungen treiben das Wachstum von Markenexporten voran und stärken die Wettbewerbspositionierung auf globalen Märkten. So wurde Tunesien beispielsweise im März 2026 zum weltweiten Marktführer im biologischen Olivenanbau, mit rund 144.000 Hektar, die dem biologischen Olivenanbau gewidmet sind. Diese Leistung hat seine Wettbewerbsposition durch zertifizierungsgetriebene Produktion und integrierte Wertschöpfungsketten gestärkt.
Neueste Industrielle Entwicklungen in Afrika-Olivenmarkt
- Januar 2026: Libyen startete das Projekt „Eine Million Olivenbäume” in Tarhuna und führte dabei einen linearen Pivot-Bewässerungsansatz für den Olivenanbau ein. Die Initiative zielt darauf ab, den Agrarsektor des Landes zu modernisieren, die Wassernutzungseffizienz zu verbessern und eine nachhaltige Olivenproduktion zu unterstützen.
- Juni 2025: Der Internationale Olivenrat bezeichnete in Zusammenarbeit mit der marokkanischen Regierung die Marrakesch-Olivensammlung, die 580 Sorten umfasst, zum Schutz im Rahmen des Internationalen Vertrags über pflanzengenetische Ressourcen für Ernährung und Landwirtschaft. Die Initiative zielt darauf ab, die genetische Vielfalt der Olive für künftige landwirtschaftliche Forschung und Erhaltung zu bewahren.
- Oktober 2024: Algerien startete in Zusammenarbeit mit der Nationalen Landwirtschaftskammer (ANCA) ein nationales Olivenpflanzprogramm zur Ausweitung des Anbaus. Zu diesem Zeitpunkt verfügte das Land über rund 442.900 Hektar Olivenhaine und mehr als 65 Millionen Olivenbäume, mit dem Ziel, die Anbaufläche bis 2030 auf 1 Million Hektar auszuweiten.
Berichtsumfang des afrikanischen Olivenmarkts
Eine kleine, ovale Frucht des Olivenbaums (Olea europaea), der im Mittelmeerraum beheimatet ist. Oliven sind je nach Reifegrad häufig grün oder schwarz und werden in der Küche und Lebensmittelzubereitung weit verbreitet eingesetzt, oft wegen ihres Öls, das ein Grundnahrungsmittel in der mediterranen Ernährung ist. Der Bericht über den afrikanischen Olivenmarkt umfasst Produktionsanalyse (Volumen), Verbrauchsanalyse (Wert und Volumen), Importmarktanalyse (Wert und Volumen), Exportmarktanalyse (Wert und Volumen), Analyse und Prognose von Großhandelspreistendenzen, Regulierungsrahmen, Liste der wichtigsten Marktteilnehmer, Logistik- und Infrastrukturanalyse sowie Saisonalitätsanalyse. Der Markt ist nach Ländern segmentiert (Marokko, Algerien, Tunesien, Ägypten, Libyen und das übrige Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Metriktonnen) angegeben.
Segmentierungsübersicht
| Afrika | Marokko | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Algerien | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Tunesien | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Ägypten | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Libyen | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | ||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | ||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | ||
| Analyse und Prognose der Großhandelspreisentwicklung | ||
| Regulatorischer Rahmen | ||
| Liste der wichtigsten Marktteilnehmer | ||
| Logistik und Infrastruktur | ||
| Saisonalitätsanalyse | ||
| Nach Geografie | Afrika | Marokko | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) |
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |||
| Analyse und Prognose der Großhandelspreisentwicklung | |||
| Regulatorischer Rahmen | |||
| Liste der wichtigsten Marktteilnehmer | |||
| Logistik und Infrastruktur | |||
| Saisonalitätsanalyse | |||
| Algerien | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | ||
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |||
| Analyse und Prognose der Großhandelspreisentwicklung | |||
| Regulatorischer Rahmen | |||
| Liste der wichtigsten Marktteilnehmer | |||
| Logistik und Infrastruktur | |||
| Saisonalitätsanalyse | |||
| Tunesien | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | ||
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |||
| Analyse und Prognose der Großhandelspreisentwicklung | |||
| Regulatorischer Rahmen | |||
| Liste der wichtigsten Marktteilnehmer | |||
| Logistik und Infrastruktur | |||
| Saisonalitätsanalyse | |||
| Ägypten | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | ||
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |||
| Analyse und Prognose der Großhandelspreisentwicklung | |||
| Regulatorischer Rahmen | |||
| Liste der wichtigsten Marktteilnehmer | |||
| Logistik und Infrastruktur | |||
| Saisonalitätsanalyse | |||
| Libyen | Produktionsanalyse (Erntefläche, Ertrag und Produktionsvolumen) | ||
| Verbrauchsanalyse (Verbrauchswert und -volumen) | |||
| Importmarktanalyse (Importwert, -volumen und wichtigste Liefermärkte) | |||
| Exportmarktanalyse (Exportwert, -volumen und wichtigste Zielmärkte) | |||
| Analyse und Prognose der Großhandelspreisentwicklung | |||
| Regulatorischer Rahmen | |||
| Liste der wichtigsten Marktteilnehmer | |||
| Logistik und Infrastruktur | |||
| Saisonalitätsanalyse | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der afrikanische Olivenmarkt bis 2032 voraussichtlich sein?
Der afrikanische Olivenmarkt wird voraussichtlich bis 2032 6,84 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 7,39% wachsen.
Welches Land führt die afrikanische Olivenproduktion an?
Marokko hatte im Jahr 2026 mit 28,0% den größten Anteil an der afrikanischen Olivenproduktion.
Welches Land wird voraussichtlich das schnellste Marktwachstum verzeichnen?
Der ägyptische Olivenmarkt wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 9,9% wachsen, dem schnellsten unter den erfassten Ländern.
Welche Technologie bietet das größte Potenzial zur kurzfristigen Ertragssteigerung?
Sensorbasierte Präzisionsbewässerung hat in marokkanischen Anbauflächen Ertragssteigerungen von 19–38% und Wassereinsparungen von 25% nachgewiesen.