
Taille et part du marché de l'informatique accélérée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 217.82 Milliards de dollars |
| Taille du Marché (2031) | 546.42 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 20.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'informatique accélérée par Mordor Intelligence
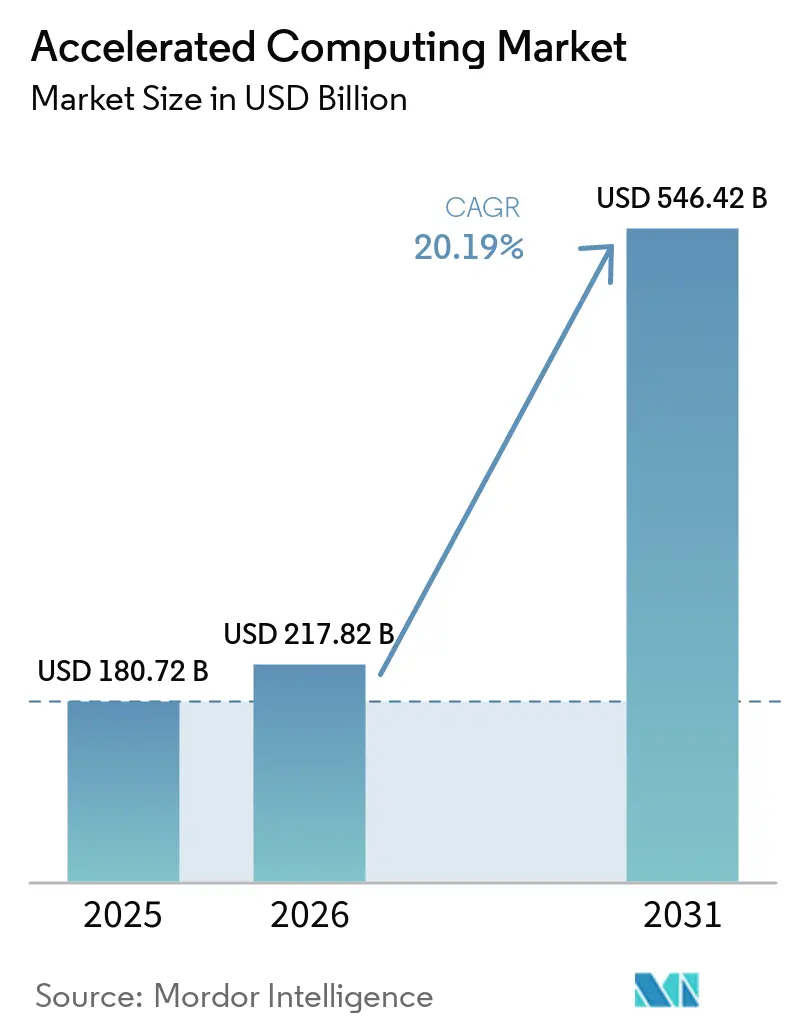
La taille du marché de l'informatique accélérée devrait passer de 180,72 milliards USD en 2025 à 217,82 milliards USD en 2026 et devrait atteindre 546,42 milliards USD d'ici 2031, à un CAGR de 20,19 % sur la période 2026-2031. Le marché de l'informatique accélérée est façonné par une forte hausse des besoins en calcul pour le développement de grands modèles, où chaque nouveau cycle de modèle mobilise davantage de GPU, davantage de mémoire à haute bande passante et une intégration plus dense au niveau du rack. Le marché de l'informatique accélérée s'élargit également à mesure que l'inférence s'étend à davantage d'environnements de production, déplaçant les dépenses d'un nombre restreint de clusters d'entraînement vers un ensemble plus large de systèmes cloud, sur site et en périphérie. Le marché de l'informatique accélérée connaît une activité croissante en matière de silicium personnalisé de la part des hyperscalers, ce qui modifie la stratégie des fournisseurs sans pour autant réduire la demande pour les principales plateformes GPU. L'efficacité énergétique, la conception du refroidissement et les interconnexions optiques deviennent des critères d'achat plutôt que des choix d'ingénierie secondaires, car l'échelle de l'infrastructure dépend désormais autant de la consommation d'énergie que de la vitesse de traitement brute. La tension de l'offre sur les nœuds avancés et l'évolution des contrôles à l'exportation n'affaiblissent pas la demande pour le marché de l'informatique accélérée, mais ils affectent les délais d'approvisionnement, les choix d'approvisionnement régionaux et le rythme auquel certains acheteurs peuvent accroître leurs capacités.
Points clés du rapport
- Par type de processeur, l'unité de traitement graphique (GPU) détenait 55,34 % de la part du marché de l'informatique accélérée en 2025, tandis que les circuits intégrés spécifiques à l'application personnalisés devraient croître à un CAGR de 21,32 % jusqu'en 2031.
- Par déploiement, les déploiements sur site et en centre de données représentaient 51,48 % de la taille du marché de l'informatique accélérée en 2025, tandis que les déploiements en périphérie et embarqués devraient croître à un CAGR de 21,51 % jusqu'en 2031.
- Par fonction, l'entraînement représentait 54,16 % de la taille du marché de l'informatique accélérée en 2025, tandis que l'inférence devrait croître à un CAGR de 21,18 % jusqu'en 2031.
- Par utilisateur final, les fournisseurs de services cloud hyperscale détenaient une part de 39,62 % en 2025, tandis que la santé et les sciences de la vie devraient croître à un CAGR de 21,37 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 41,26 % du marché de l'informatique accélérée en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 21,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification de l'entraînement des grands modèles de langage | +4.8% | Mondial, avec une concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion rapide des charges de travail d'inférence en périphérie | +3.5% | Mondial, cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Adoption du silicium personnalisé par les hyperscalers | +3.2% | Amérique du Nord et Europe en priorité, Asie-Pacifique en secondaire | Court terme (≤ 2 ans) |
| Adoption croissante d'architectures d'accélérateurs écoénergétiques | +2.4% | Mondial | Moyen terme (2-4 ans) |
| Refroidissement avancé et optimisation de la densité des racks | +1.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Intégration de la photonique sur silicium et des interconnexions optiques | +1.2% | Amérique du Nord, Europe et cœur Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensification de l'entraînement des grands modèles de langage
L'entraînement des modèles frontières occupe désormais une place centrale dans l'allocation des capitaux sur le marché de l'informatique accélérée. Les données d'Epoch AI ont montré que le calcul d'entraînement pour les modèles de langage frontières a été multiplié par 5 par an depuis 2020, et que les besoins en énergie ont doublé chaque année sur la même période. La plus grande exécution d'entraînement connue à mi-2026 a consommé 5×10²⁶ FLOPs, soit 24 fois le calcul utilisé pour GPT-4. Ce schéma est important car la demande en matériel n'augmente plus seulement avec le volume de pré-entraînement, les étapes de post-entraînement telles que l'affinage, l'élagage et l'apprentissage par renforcement continuant à prolonger le cycle de calcul après la construction du modèle de base. La plateforme Blackwell de NVIDIA a renforcé ce changement en juin 2026, lorsque les résultats de MLPerf Training v6.0 ont montré que DeepSeek-V3 671B a été entraîné en 2,02 minutes sur 8 192 GPU GB300 NVL72 chez CoreWeave.[1] Le marché de l'informatique accélérée continue donc de favoriser les fournisseurs capables de délivrer de l'échelle au niveau du rack, et pas seulement de meilleures performances au niveau de la puce.
Expansion rapide des charges de travail d'inférence en périphérie
Le marché de l'informatique accélérée s'étend à mesure que les charges de travail d'inférence se répandent sur des appareils et des systèmes qui ne peuvent pas s'appuyer sur une capacité cloud distante pour chaque tâche. Ce changement accorde une plus grande importance à la latence, à la réactivité locale et à l'efficacité énergétique, améliorant ainsi la position des circuits intégrés spécifiques à l'application, des réseaux de portes programmables et des moteurs d'inférence spécialisés dans les environnements automobiles, industriels et médicaux. L'évolution vers l'IA agentique ajoute une autre dimension, car la séparation des étapes de préremplissage et de décodage crée de la place pour que différents processeurs gèrent différentes parties d'un même flux de travail. NVIDIA a validé cette orientation en décembre 2025 par le biais d'un accord de licence de 20 milliards USD avec Groq, intégrant les moteurs de flux de données LPU dans des racks LPX refroidis par liquide de génération Rubin pour une inférence à faible latence. AWS a également accéléré le cycle d'inférence en juin 2026 en rendant généralement disponibles les instances EC2 G7 avec des GPU NVIDIA RTX PRO 4500 Blackwell Server Edition, offrant jusqu'à 4,6 fois de meilleures performances d'inférence en IA que la génération précédente. À mesure que ces déploiements s'étendent, le marché de l'informatique accélérée est susceptible de répartir les dépenses sur un ensemble matériel plus large au lieu de concentrer presque toute la valeur dans des clusters d'entraînement centralisés.
Adoption du silicium personnalisé par les hyperscalers
Le marché de l'informatique accélérée est également reconfiguré par les hyperscalers qui sont prêts à concevoir leurs propres puces pour des charges de travail internes répétables. Google a présenté son TPU de 8e génération en avril 2026 en deux versions, le TPU 8t pour l'entraînement et le TPU 8i pour l'inférence, et a indiqué que la nouvelle génération offrait jusqu'à 2 fois de meilleures performances par watt que la plateforme précédente. Microsoft a déployé Maia 200 dans les centres de données Azure à partir de janvier 2026 et a indiqué que la puce offrait 10 pétaflops de performances FP4 avec 216 Go de HBM3e et 30 % de meilleures performances par dollar que la génération précédente. Ces programmes montrent que les opérateurs cloud n'achètent pas seulement des accélérateurs, ils cherchent également à contrôler l'économie de l'entraînement et de l'inférence grâce à des choix de conception en pile complète. Cela ne diminue pas le rôle des GPU sur le marché de l'informatique accélérée, car les hyperscalers continuent d'étendre leurs parcs de GPU à grande échelle. Cela crée cependant, à plus long terme, un glissement où une plus grande partie du marché de l'informatique accélérée pourrait évoluer vers du silicium spécifique aux charges de travail dans des environnements à demande stable et à utilisation élevée.
Adoption croissante d'architectures d'accélérateurs écoénergétiques
L'efficacité énergétique passe d'une préférence de conception à une exigence opérationnelle stricte sur l'ensemble du marché de l'informatique accélérée. Les besoins en énergie des exécutions d'entraînement en IA ont doublé chaque année, et les exécutions frontières consomment désormais de l'énergie à une échelle comparable à celle de centrales électriques de taille moyenne. Les fournisseurs répondent par une conception au niveau du système, des méthodes de quantification, des activations creuses et un meilleur couplage entre les processeurs hôtes et les accélérateurs, plutôt qu'en s'appuyant uniquement sur les gains bruts en transistors. Le TPU de 8e génération de Google est la première famille de TPU à s'appuyer entièrement sur son CPU Axion basé sur Arm pour les fonctions hôtes, ce qui suggère une optimisation de la consommation d'énergie au niveau du système complet. La sélection d'IBM Japan en avril 2026 pour le programme Post-5G de la NEDO a montré que les programmes nationaux financent désormais la recherche sur les accélérateurs d'IA 2 nm inspirés du cerveau pour une inférence à ultra-faible latence et ultra-faible consommation. Cela maintient le marché de l'informatique accélérée concentré sur les gains d'efficacité qui soutiennent un déploiement plus large, et non sur ceux qui réduisent la demande en matériel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concentration des capacités en dessous de 5 nm | -2.8% | Mondial, concentré à Taïwan | Court terme (≤ 2 ans) |
| Incertitude liée aux contrôles à l'exportation pour les accélérateurs avancés | -2.1% | Mondial, contraignant directement le commerce États-Unis–Chine | Court terme (≤ 2 ans) |
| Coût total de possession élevé pour les clusters refroidis par liquide | -1.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Goulots d'étranglement liés à la HBM et aux boîtiers avancés | -1.6% | Mondial, concentré en Corée du Sud et à Taïwan | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concentration des capacités en dessous de 5 nm
Le marché de l'informatique accélérée reste exposé à une base d'approvisionnement étroite aux nœuds de procédé les plus avancés. En juin 2026, Wei a indiqué que la demande pour les nœuds avancés dépassait la capacité disponible de 25 à 30 %, et qu'un soulagement n'était pas attendu avant au moins 2027. La contrainte ne se limite pas à la production logique, car la capacité de boîtiers avancés pour relier les puces d'accélérateurs à la HBM est également restée sous pression. Cela signifie que certains concepteurs de puces se heurtent encore à un obstacle pratique même après avoir finalisé la conception du produit, car ils ne peuvent pas augmenter les expéditions sans allocation de fonderie et de boîtiers. Il en résulte que l'approvisionnement sur le marché de l'informatique accélérée peut être retardé même lorsque la demande finale reste forte. Cela ralentit également le rythme auquel les petits fournisseurs d'accélérateurs peuvent convertir leurs succès commerciaux en revenus significatifs, maintenant l'offre concentrée parmi les acteurs disposant d'un accès sécurisé à la fabrication.
Incertitude liée aux contrôles à l'exportation pour les accélérateurs avancés
La politique d'exportation reste une deuxième contrainte majeure pour le marché de l'informatique accélérée, car elle affecte à la fois les ventes transfrontalières et la certitude de planification. Le Bureau de l'industrie et de la sécurité des États-Unis a révisé sa politique d'examen des licences d'exportation avec effet au 15 janvier 2026, faisant passer certaines exportations de calcul avancé vers la Chine et Macao d'une présomption de refus à un examen au cas par cas lié à des conditions techniques et d'utilisateur final. Ce changement a assoupli une partie du cadre mais n'a pas supprimé la complexité de la conformité, car les exportateurs doivent toujours satisfaire à des exigences de certification strictes. Reuters a également rapporté en mars 2026 que les États-Unis envisageaient des règles supplémentaires sur les exportations de puces d'IA et des exigences d'investissement national, ajoutant une nouvelle couche d'incertitude aux grands contrats de calcul. En Chine, ces contrôles créent de l'espace pour que les fournisseurs nationaux d'accélérateurs répondent à une demande qui serait autrement allée aux fournisseurs de puces américains. À terme, cette dynamique peut fragmenter les piles logicielles et les pratiques de déploiement entre les régions, ce qui rend le marché de l'informatique accélérée moins standardisé que les acheteurs ne le souhaiteraient.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de processeur :
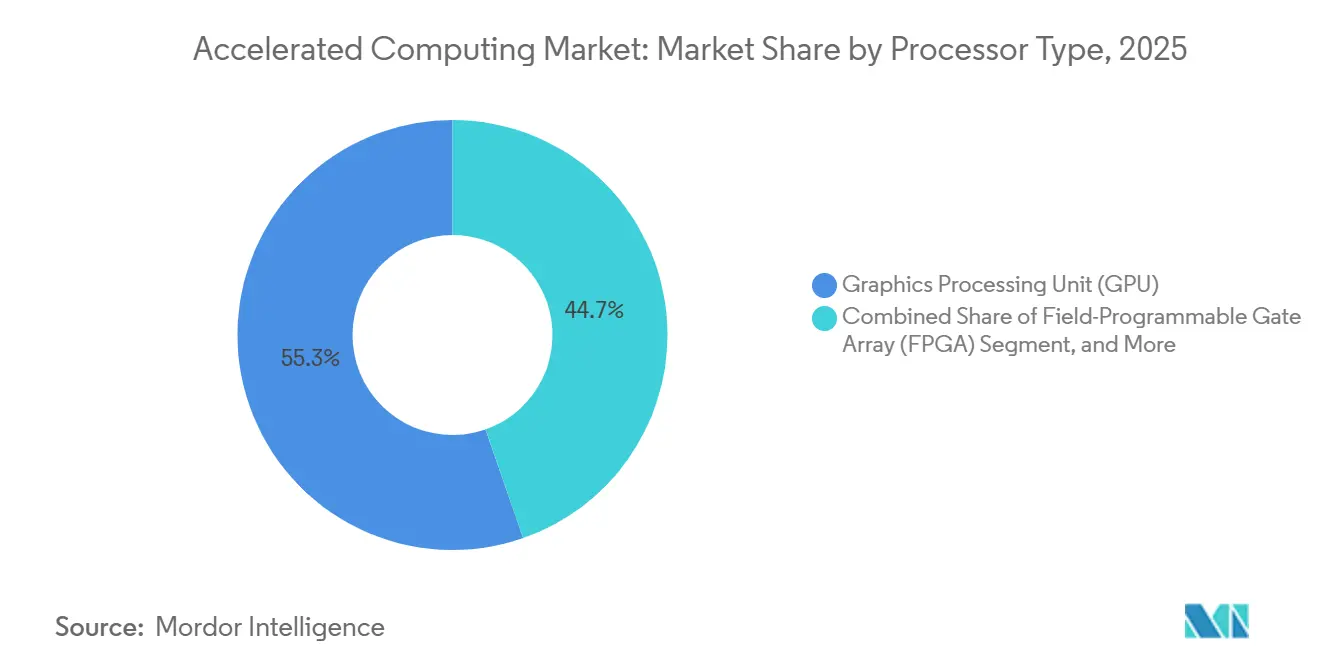
domination des GPU et inflexion des circuits intégrés spécifiques à l'applicationLes GPU détenaient une part de 55,34 % du marché de l'informatique accélérée en 2025, reflétant la profondeur de l'écosystème CUDA de NVIDIA et son intégration large dans les frameworks d'IA, les piles d'entreprise et les services cloud. Cette part ne reposait pas uniquement sur les performances des puces, car les équipes d'approvisionnement accordent également de la valeur à la maturité des logiciels, à la familiarité des développeurs et aux coûts de migration plus faibles associés aux flux de travail GPU existants. En pratique, les GPU restent le choix par défaut pour les organisations cherchant un accès immédiat à l'entraînement d'IA à haut débit et à l'inférence polyvalente. Ils continuent également de bénéficier lorsque les acheteurs ne peuvent pas s'engager suffisamment tôt sur un profil de charge de travail stable pour la conception de puces personnalisées. Cela maintient la couche processeur du marché de l'informatique accélérée centrée sur les GPU, même à mesure que les alternatives s'améliorent.
Les circuits intégrés spécifiques à l'application personnalisés devraient croître à un CAGR de 21,32 % jusqu'en 2031, ce qui en fait le segment de processeurs à la croissance la plus rapide sur le marché de l'informatique accélérée. Leur dynamique provient principalement des programmes des hyperscalers conçus autour de charges de travail internes à forte utilisation et à contrôle logiciel plus étroit. La feuille de route TPU de Google et le déploiement de Maia 200 par Microsoft illustrent l'attrait du modèle, les deux programmes privilégiant les performances par watt et par dollar plutôt que la compatibilité large avec des tiers. Les réseaux de portes programmables continuent de jouer un rôle plus modeste mais utile dans les cas d'utilisation à faible latence et reconfigurables, tandis que les CPU et les NPU gagnent en pertinence dans l'inférence en périphérie où le coût et l'efficacité importent davantage que le débit maximal. Le secteur de l'informatique accélérée favorise toujours les GPU pour un déploiement large, mais le marché de l'informatique accélérée fait régulièrement plus de place au silicium personnalisé là où les charges de travail sont importantes, répétables et économiquement stables.

Par déploiement :
les centres de données ancrent les revenus tandis que la périphérie redéfinit la croissanceLes déploiements sur site et en centre de données représentaient 51,48 % du marché de l'informatique accélérée en 2025, soulignant que l'infrastructure dense et centralisée dispose toujours de la plus grande base de revenus. Cette position est liée aux hyperscalers et aux grandes entreprises qui ont besoin de systèmes en cluster pour l'entraînement de modèles frontières, l'inférence par grands lots et les déploiements internes sécurisés. La haute densité des racks, la distribution d'énergie, la préparation au refroidissement et l'orchestration logicielle favorisent tous les acheteurs qui peuvent contrôler leur propre infrastructure ou travailler via des modèles de colocation spécialisés. Cela fait des environnements sur site et en centre de données l'ancre des revenus actuels sur le marché de l'informatique accélérée. Cela explique également pourquoi les fournisseurs continuent de donner la priorité à l'intégration de grands systèmes et à l'échelle des boîtiers au sommet de la gamme de produits.
Le déploiement en périphérie et embarqué devrait croître à un CAGR de 21,51 % jusqu'en 2031, ce qui en fait le modèle de déploiement à la croissance la plus rapide sur le marché de l'informatique accélérée. La croissance provient des véhicules autonomes, des robots industriels et des systèmes médicaux connectés qui nécessitent un traitement local déterministe plutôt qu'une dépendance au cloud à distance. Ces déploiements modifient la sélection du matériel car la faible latence et l'efficacité énergétique importent davantage que la puissance de calcul en virgule flottante maximale dans de nombreux scénarios de point de terminaison. Le cloud reste important pour les acheteurs d'entreprise qui ne peuvent pas financer des clusters privés, mais l'économie de la propriété devient plus attractive lorsque l'utilisation reste élevée sur de longues périodes. À mesure que les charges de travail d'inférence se répandent dans davantage d'environnements réels, le marché de l'informatique accélérée devrait connaître un équilibre plus équilibré entre la capacité centralisée et les empreintes de calcul distribuées.
Par fonction :
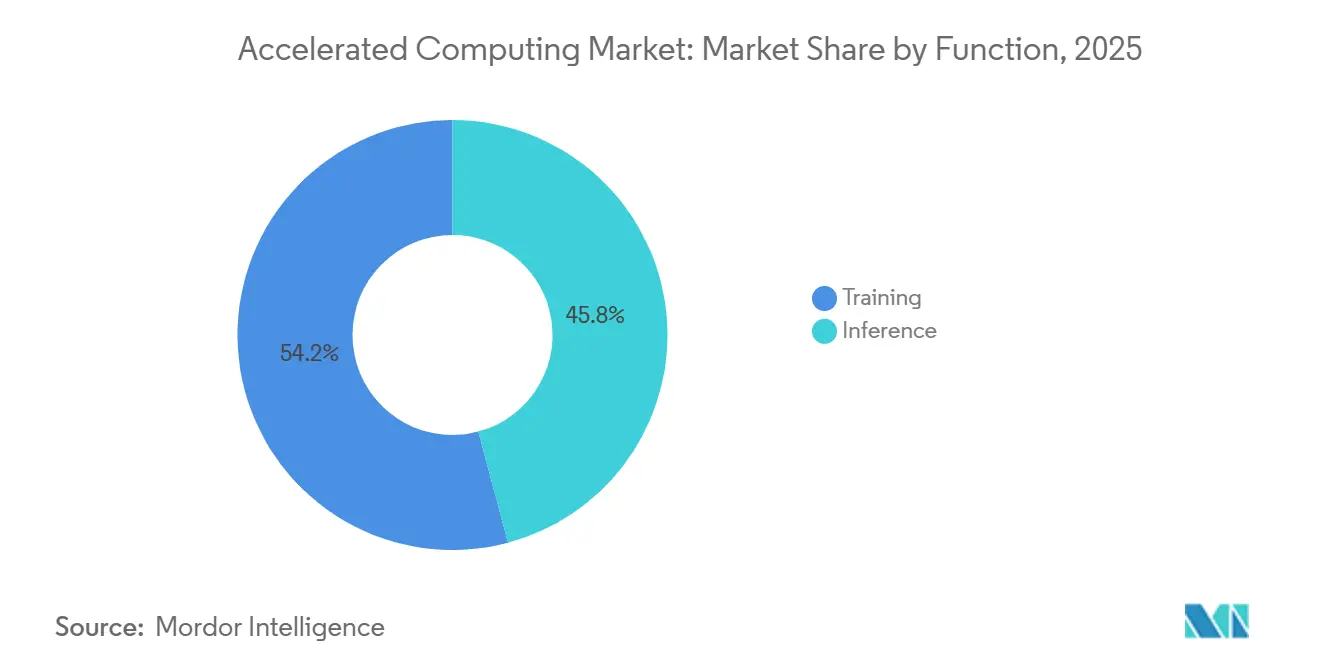
l'entraînement ancre les dépenses tandis que l'inférence stimule l'économie des volumesL'entraînement représentait 54,16 % du marché de l'informatique accélérée en 2025, soulignant la nature capitalistique du développement de modèles frontières au début de la période de prévision. Les charges de travail d'entraînement nécessitent toujours les plus grands clusters, la bande passante mémoire la plus élevée et les durées d'exécution soutenues les plus longues sur le marché de l'informatique accélérée. Chaque nouvelle génération de modèles de fondation exerce une pression sur les interconnexions, l'allocation de HBM et la conception des systèmes, de sorte que les acheteurs continuent de donner la priorité aux plateformes capables de s'étendre proprement sur des milliers d'accélérateurs. Cela maintient l'entraînement au centre des revenus même à mesure que les cas d'utilisation se diversifient. Cela soutient également une demande continue pour une infrastructure de calcul haut de gamme à court terme.
L'inférence devrait croître à un CAGR de 21,18 % jusqu'en 2031, ce qui en fait la fonction à la croissance la plus rapide sur le marché de l'informatique accélérée. Ce changement est important car l'économie de l'inférence se concentre sur la latence des tokens et le coût de sortie, et pas seulement sur le débit brut sur de longues tâches. Les racks Groq 3 LPX planifiés par NVIDIA et la disponibilité des instances AWS G7 reflètent tous deux une évolution vers des environnements d'inférence de production à faible latence construits autour d'un comportement de charge de travail spécifique. Les conceptions hybrides deviennent également plus visibles, Intel ayant positionné Xeon 6+ comme plan de contrôle d'orchestration et d'inférence pour les déploiements d'IA agentique en juin 2026. Le secteur de l'informatique accélérée évolue donc vers une infrastructure d'inférence dédiée, tandis que le marché de l'informatique accélérée maintient l'entraînement comme principale base de revenus et l'inférence comme principal axe d'expansion.
Par utilisateur final :
les hyperscalers en tête tandis que la santé construit la croissance la plus rapideLes fournisseurs de services cloud hyperscale détenaient 39,62 % de la part des utilisateurs finaux en 2025, leur conférant la position la plus importante sur le marché de l'informatique accélérée. Leur échelle découle de la propriété directe de l'infrastructure et de leur rôle de principal point d'accès pour les entreprises qui achètent du calcul en tant que service plutôt que de construire des clusters privés. Cette concentration signifie également que les feuilles de route des produits chez les principaux fournisseurs d'accélérateurs sont fortement influencées par les cycles de déploiement des hyperscalers, leurs préférences logicielles et leurs objectifs opérationnels au niveau du rack. En pratique, les hyperscalers façonnent à la fois la planification de l'offre et la conception des plateformes sur le marché de l'informatique accélérée. Leurs habitudes de dépenses soutiennent également la forte concentration observée au sommet du segment GPU.
La santé et les sciences de la vie devraient croître à un CAGR de 21,37 % jusqu'en 2031, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide sur le marché de l'informatique accélérée. L'enquête santé 2026 de NVIDIA a révélé que 70 % des organisations de santé utilisaient l'IA, contre 63 % en 2024, et que 69 % déployaient l'IA générative et les grands modèles de langage. Roche a déployé plus de 3 500 GPU NVIDIA Blackwell d'ici mars 2026 dans des environnements cloud hybrides et sur site pour la découverte de médicaments et le diagnostic.[2] Eli Lilly a également mis en ligne son usine d'IA avec 1 016 GPU NVIDIA Blackwell Ultra pour les flux de travail de génomique, de repliement des protéines et de découverte de médicaments. Ces évolutions montrent que les environnements de données réglementées à forte intensité de recherche deviennent un centre de demande solide pour le marché de l'informatique accélérée, même si les utilisateurs d'entreprise, gouvernementaux, de défense, de recherche et automobiles continuent d'étendre leurs propres empreintes de calcul.
Analyse géographique
Marché de l'Informatique Accélérée en Amérique du Nord
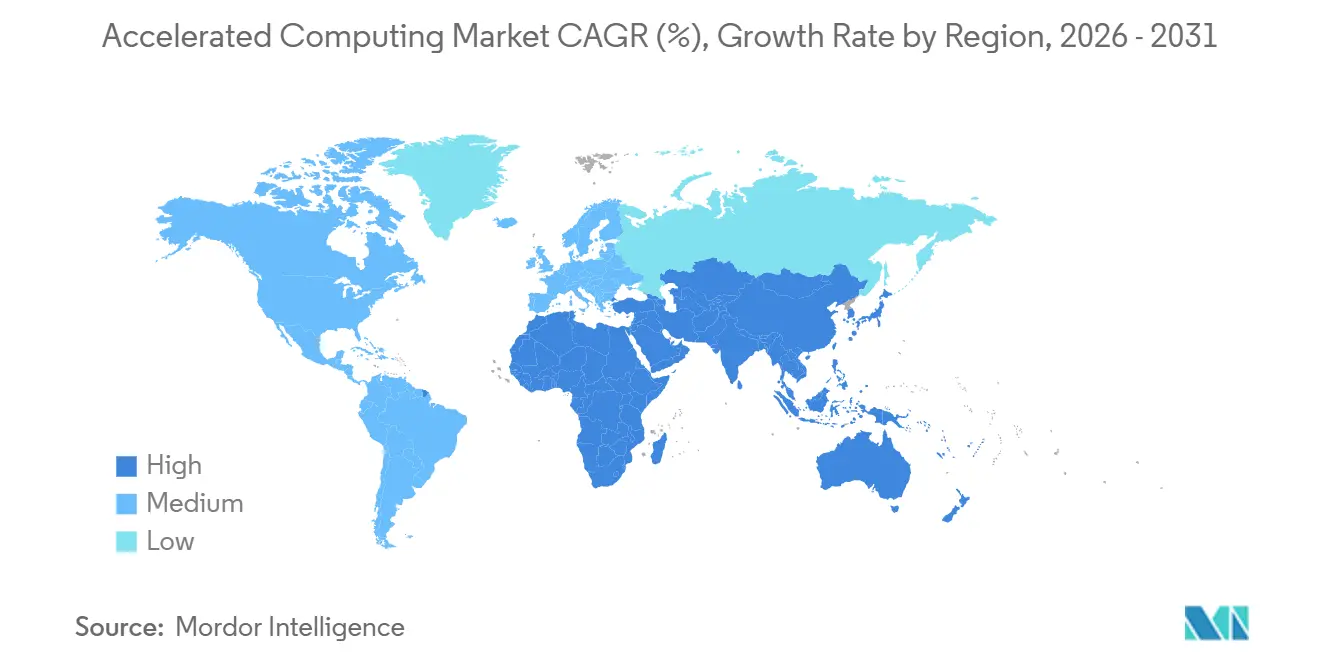
L'Amérique du Nord représentait 41,26 % de la part de marché de l'informatique accélérée en 2025, ce qui en fait le plus grand contributeur régional. La région bénéficie de la plus forte concentration de capitaux hyperscaleurs, d'écosystèmes logiciels d'IA matures et de la base installée la plus large d'utilisateurs d'IA en entreprise. Elle demeure également la principale base opérationnelle des leaders de plateformes qui influencent les normes d'approvisionnement, les attentes en matière de référentiels et les modèles de déploiement commercial sur le marché de l'informatique accélérée. Les États-Unis occupent cette position de premier plan grâce à des constructions de centres de données à grande échelle, tandis que le Canada accroît ses capacités via l'Ontario et le Québec, et que le Mexique gagne en pertinence grâce aux déplacements de chaînes d'approvisionnement en zone côtière proche. La conformité aux réglementations d'exportation fait partie du paysage opérationnel régional, car le cadre BIS de janvier 2026 influe sur la manière dont les fournisseurs basés aux États-Unis structurent leurs ventes à l'étranger et les certifications de leurs clients.
Marché de l'Informatique Accélérée en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 21,65 % jusqu'en 2031, ce qui en fait le bloc régional à la croissance la plus rapide sur le marché de l'informatique accélérée. Cette croissance est soutenue par des programmes souverains de calcul d'IA qui passent des déclarations de politique générale à des projets d'infrastructure financés. Le Japon s'est engagé à hauteur de 13 milliards USD via le METI pour des programmes de semi-conducteurs et d'IA industrielle, et Microsoft a annoncé un investissement de 1 600 milliards JPY (10,3 milliards USD) au Japon entre 2026 et 2029, dans le cadre de l'expansion de l'infrastructure d'IA régionale.[3] La Commission des services financiers de Corée du Sud a approuvé 5,7 milliards USD pour l'infrastructure nationale d'IA en mai 2026, incluant un centre national de calcul d'IA doté de 15 000 GPU et un groupe d'opérateurs dirigé par Naver Cloud, Samsung SDS et Ellis Group. La Chine demeure un grand centre de demande, mais se développe dans un cadre d'approvisionnement différent, les restrictions à l'exportation continuant de renforcer la position des fournisseurs nationaux d'accélérateurs.
Marché de l'Informatique Accélérée en EMEA, en Amérique du Sud et en Asie-Pacifique
L'Europe et les autres régions représentent le solde du marché de l'informatique accélérée, portées par l'Allemagne, le Royaume-Uni et la France. La demande europenne est soutenue par le calcul automobile pour les systèmes d'aide à la conduite et la conduite autonome, l'automatisation industrielle dans les centres de fabrication, et les cas d'usage des services financiers au Royaume-Uni. L'Amérique du Sud, le Moyen-Orient et l'Afrique, ainsi que les pays plus petits d'Asie-Pacifique, représentent des poches émergentes où les programmes numériques nationaux et les investissements dans les centres de données accroissent la demande en infrastructure d'IA. Dans ces régions, le marché de l'informatique accélérée est susceptible de se développer à travers un mélange de programmes du secteur public, d'exigences en matière de données souveraines et d'adoption sélective par les entreprises, plutôt que par la seule concentration hyperscaleure.
Paysage concurrentiel
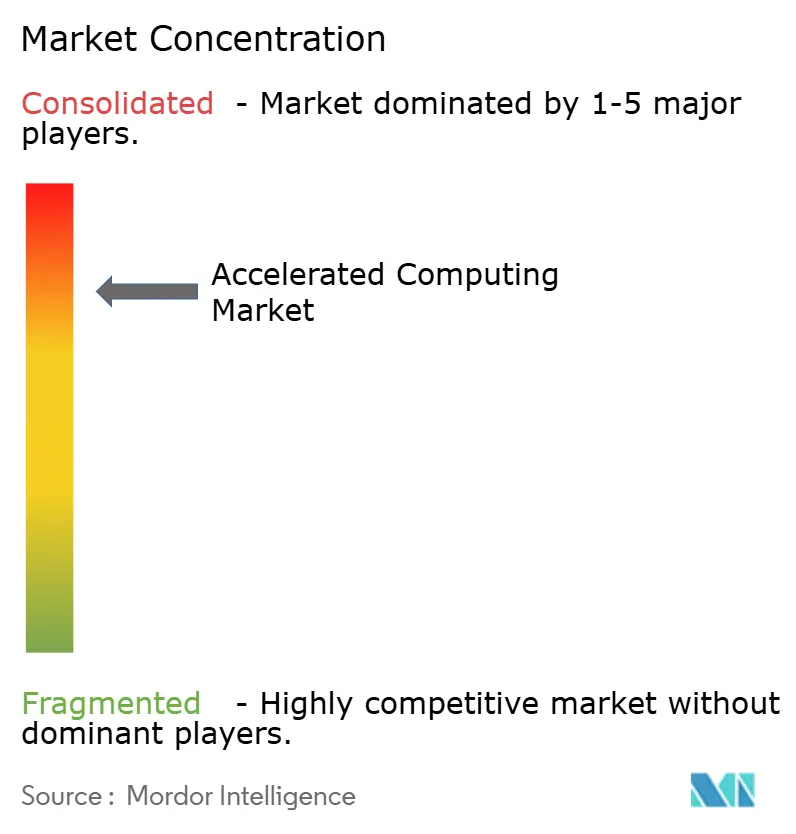
Le marché de l'informatique accélérée présente un niveau supérieur concentré et un deuxième niveau plus fragmenté. NVIDIA occupait le centre du niveau de tête en 2025, avec une part estimée des revenus GPU d'IA proche de 80 %, soutenue par la pile logicielle CUDA, une large compatibilité avec les frameworks et une intégration profonde avec les outils cloud et d'entreprise. Cette position confère à NVIDIA un avantage qui va au-delà des performances des puces, car les coûts de migration augmentent une fois que les clients ont aligné l'entraînement, l'inférence et les opérations sur une seule base logicielle. L'entreprise a également renforcé sa position en juin 2026 lorsque les systèmes Blackwell ont dominé les soumissions MLPerf Training v6.0 à l'échelle de production, fournissant aux équipes d'approvisionnement un référentiel de performance public qu'elles peuvent comparer entre les fournisseurs. En mars et juin 2026, NVIDIA a également élargi sa posture stratégique en lançant l'architecture Vera Rubin et en intégrant les systèmes Vera Rubin NVL4 dans le pipeline de supercalcul scientifique avec les principaux fabricants de systèmes.
AMD reste le principal challenger GPU sur le marché de l'informatique accélérée et se concentre sur les domaines où des performances différenciées peuvent améliorer sa part.[4] L'entreprise a utilisé juin 2026 pour présenter l'Instinct MI430X avec plus de 200 TFLOPS de performances FP64 natives, une poussée directe vers les charges de travail de calcul haute performance qui sont moins verrouillées dans l'avantage logiciel de NVIDIA. Intel emprunte une voie différente en positionnant Xeon 6+ et la feuille de route Crescent Island autour de l'orchestration et de l'inférence hétérogène plutôt que d'essayer de remporter la course aux GPU d'entraînement de front. Ces stratégies montrent que le marché de l'informatique accélérée n'est pas uniforme, car les fournisseurs choisissent des points d'entrée plus étroits où ils peuvent gagner sur l'intégration, l'efficacité ou le comportement de charge de travail spécifique. Même ainsi, le niveau supérieur reste difficile à pénétrer car l'accès au cloud, la maturité des logiciels et l'échelle de l'écosystème continuent de piloter une grande partie du comportement d'achat.
En dessous du niveau GPU de tête, le marché de l'informatique accélérée devient plus fragmenté mais pas moins important. Broadcom et Marvell sont positionnés derrière les programmes de silicium personnalisé des hyperscalers, ce qui leur permet de bénéficier des dépenses cloud même lorsque ces programmes n'apparaissent pas comme une part de marque d'accélérateur conventionnelle. Maia 200 de Microsoft et la feuille de route TPU de Google illustrent comment l'économie des partenaires de conception peut capturer de la valeur du même cycle d'infrastructure qui soutient la demande de GPU. Les entrants axés sur l'inférence passent également du concept à l'exécution, d-Matrix ayant annoncé la disponibilité en production complète de sa plateforme Corsair en juin 2026 pour les charges de travail d'IA agentique D-MATRIX.AI. Le tableau concurrentiel sur le marché de l'informatique accélérée est donc concentré au sommet, mais actif aux marges où les conceptions axées sur la latence, le calcul souverain et l'inférence hétérogène ont encore de la place pour remporter des contrats.
Leaders du secteur de l'informatique accélérée
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Qualcomm Incorporated
-
Broadcom Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Informatique Accélérée Entreprises couvertes dans ce rapport
- NVIDIA Corporation
- Advanced Micro Devices, Inc.
- Intel Corporation
- Qualcomm Incorporated
- Broadcom Inc.
- Marvell Technology, Inc.
- Cerebras Systems, Inc.
- Groq, Inc.
- Tenstorrent Inc.
- Graphcore Limited
- SambaNova Systems, Inc.
- Rebellions Inc.
- Hailo Technologies Ltd.
Développements industriels récents dans Marché de l'Informatique Accélérée
- Juin 2026 : NVIDIA a annoncé la plateforme Vera Rubin NVL4 pour le supercalcul scientifique à l'ISC High-Performance 2026, avec des fabricants de systèmes mondiaux dont Bull, Dell Technologies, HPE et Supermicro commercialisant des systèmes via des racks refroidis par liquide. Les déploiements chez les clients sont prévus pour le quatrième trimestre 2026.
- Juin 2026 : AMD a dévoilé le prochain GPU Instinct MI430X, prévu pour offrir plus de 200 TFLOPS de performances FP64 natives, soit plus de 6 fois les performances FP64 de la prochaine architecture Rubin de NVIDIA. Le nouveau supercalculateur Alice Recoque d'Europe, exploité par le CEA en France, déploiera des GPU MI430X.
- Juin 2026 : AWS a annoncé la disponibilité générale des instances EC2 G7, accélérées par des GPU NVIDIA RTX PRO 4500 Blackwell Server Edition, offrant jusqu'à 4,6 fois de meilleures performances d'inférence en IA par rapport aux instances G6.
- Juin 2026 : Intel a lancé les processeurs Xeon 6+ avec des cœurs efficaces pour les charges de travail d'IA en centre de données à haute densité de racks et a publié des mises à jour sur sa feuille de route d'accélérateur d'IA Crescent Island, positionnant le CPU comme plan de contrôle d'orchestration et d'inférence pour les déploiements d'IA agentique.
Portée du rapport mondial sur le marché de l'informatique accélérée
Le marché de l'informatique accélérée désigne le segment de l'industrie informatique axé sur l'amélioration des performances de calcul grâce à des solutions matérielles et logicielles spécialisées. Ce rapport couvre le périmètre des technologies d'informatique accélérée, notamment les GPU, les réseaux de portes programmables, les circuits intégrés spécifiques à l'application et d'autres accélérateurs, ainsi que leurs applications dans des secteurs tels que la santé, l'automobile, la finance et l'intelligence artificielle.
Le rapport sur le marché de l'informatique accélérée est segmenté par type de processeur (unité de traitement graphique (GPU), circuit intégré spécifique à l'application (ASIC), réseau de portes programmables (FPGA), unité centrale de traitement (CPU) et unité de traitement neuronal (NPU)), déploiement (sur site et centre de données, basé sur le cloud, et périphérie et embarqué), fonction (entraînement et inférence), utilisateur final (fournisseurs de services cloud hyperscale, centres de données d'entreprise et de colocation, équipementiers automobiles et fournisseurs de rang 1, santé et sciences de la vie, services financiers, infrastructure télécom et 5G, gouvernement, défense et recherche, et fabrication et automatisation industrielle) et géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Unité de traitement graphique (GPU) |
| Circuit intégré spécifique à l'application (ASIC) |
| Réseau de portes programmables (FPGA) |
| Unité centrale de traitement (CPU) et unité de traitement neuronal (NPU) |
| Sur site et centre de données |
| Basé sur le cloud |
| Périphérie et embarqué |
| Entraînement |
| Inférence |
| Fournisseurs de services cloud hyperscale |
| Centres de données d'entreprise et de colocation |
| Équipementiers automobiles et fournisseurs de rang 1 |
| Santé et sciences de la vie |
| Services financiers |
| Infrastructure télécom et 5G |
| Gouvernement, défense et recherche |
| Fabrication et automatisation industrielle |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | |
| Moyen-Orient et Afrique |
| Par type de processeur | Unité de traitement graphique (GPU) | |
| Circuit intégré spécifique à l'application (ASIC) | ||
| Réseau de portes programmables (FPGA) | ||
| Unité centrale de traitement (CPU) et unité de traitement neuronal (NPU) | ||
| Par déploiement | Sur site et centre de données | |
| Basé sur le cloud | ||
| Périphérie et embarqué | ||
| Par fonction | Entraînement | |
| Inférence | ||
| Par utilisateur final | Fournisseurs de services cloud hyperscale | |
| Centres de données d'entreprise et de colocation | ||
| Équipementiers automobiles et fournisseurs de rang 1 | ||
| Santé et sciences de la vie | ||
| Services financiers | ||
| Infrastructure télécom et 5G | ||
| Gouvernement, défense et recherche | ||
| Fabrication et automatisation industrielle | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | ||
| Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et future du marché de l'informatique accélérée ?
Le marché de l'informatique accélérée était évalué à 180,72 milliards USD en 2025, passe à 217,82 milliards USD en 2026 et devrait atteindre 546,42 milliards USD d'ici 2031 à un CAGR de 20,19 %.
Quelle catégorie de processeurs domine les revenus dans ce domaine ?
Les GPU dominent les revenus avec une part de 55,34 % en 2025, soutenus par une large compatibilité logicielle et un déploiement établi dans les charges de travail d'IA cloud et d'entreprise.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement en périphérie et embarqué devrait croître à un CAGR de 21,51 % jusqu'en 2031, car les applications automobiles, industrielles et médicales nécessitent une inférence locale à faible latence.
Pourquoi l'inférence devient-elle plus importante qu'auparavant ?
L'inférence devrait croître à un CAGR de 21,18 % jusqu'en 2031, car davantage de charges de travail d'IA migrent vers des systèmes de production où la latence des tokens, le coût et la réactivité sont importants.
Quels utilisateurs finaux créent la plus forte opportunité de croissance ?
Les hyperscalers restent les plus grands utilisateurs finaux avec une part de 39,62 % en 2025, tandis que la santé et les sciences de la vie constituent le segment à la croissance la plus rapide avec un CAGR de 21,37 % jusqu'en 2031.
Quelle région offre les meilleures perspectives d'expansion ?
L'Amérique du Nord est en tête avec une part de 41,26 % en 2025, tandis que l'Asie-Pacifique offre la croissance la plus rapide à un CAGR de 21,65 % à mesure que les programmes de calcul d'IA souverain passent à un déploiement financé.