
Taille et part du marché du 1,4-butanediol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
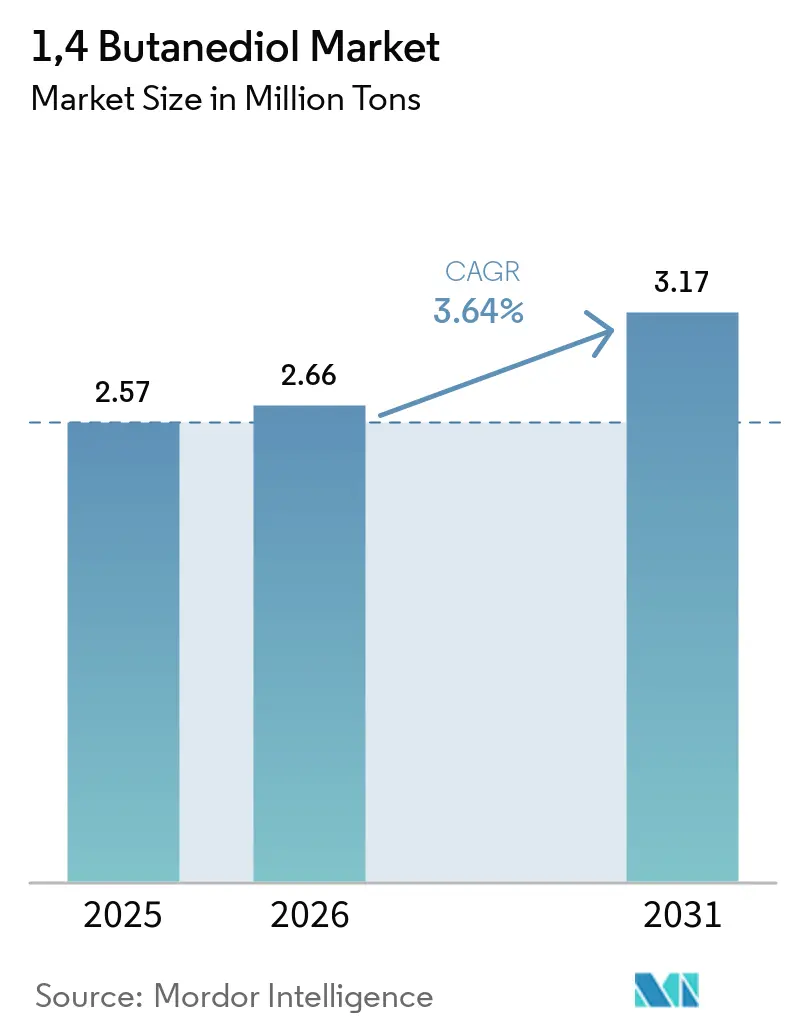
| Volume du Marché (2026) | 2.66 Millions de tonnes |
| Volume du Marché (2031) | 3.17 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 3.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du 1,4-butanediol par Mordor Intelligence
La taille du marché du 1,4-Butanediol a été évaluée à 2,57 millions de tonnes en 2025 et devrait croître de 2,66 millions de tonnes en 2026 pour atteindre 3,17 millions de tonnes d'ici 2031, à un CAGR de 3,64 % durant la période de prévision (2026-2031). Ce rythme global masque un pivot structurel vers des voies de production à plus faible empreinte carbone, notamment la biofermentation, qui progresse à 7,52 % par an à mesure que les régimes de tarification du carbone européens et nord-américains ajoutent entre 50 et 100 USD par tonne au coût livré des volumes dérivés du charbon. Ce changement remodèle déjà les hiérarchies de fournisseurs : Hyosung a mis en service son premier train de bio-BDO de 50 000 tonnes au Vietnam en 2026, tandis que BASF a inauguré du bio-BDO commercial en Allemagne un an plus tôt. Le tétrahydrofurane (THF) a conservé une part dérivée de 52,65 % en 2025, ancrée par la demande en matière première pour le spandex, mais le polybutylène téréphtalate (PBT) se développe plus rapidement à un CAGR de 3,79 % à mesure que les véhicules électriques et l'infrastructure 5G nécessitent une isolation ignifuge à haute tension. L'Asie-Pacifique demeure l'épicentre de la production avec 76,12 % des volumes, mais le mécanisme d'ajustement carbone aux frontières (MACF) de l'Union européenne pénalise les exportations chinoises à forte intensité carbone, orientant les flux commerciaux vers les voies bio.
Principaux enseignements du rapport
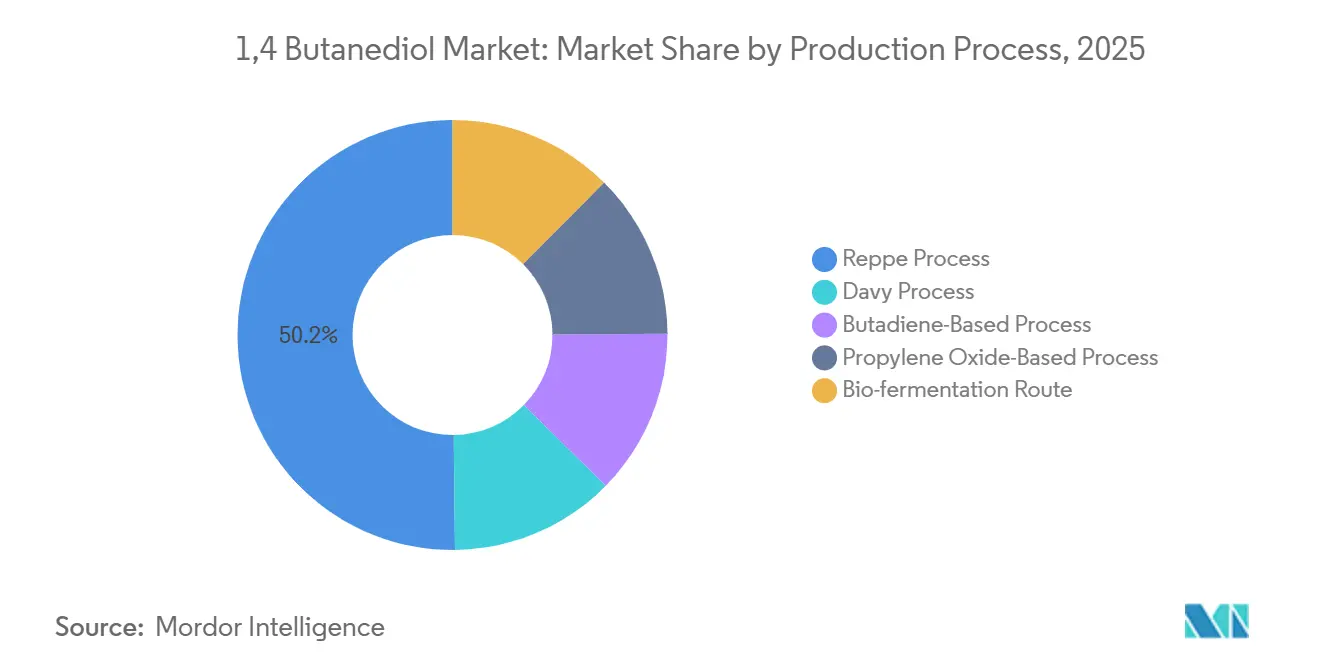
- Par procédé de production, le procédé Reppe représentait 50,18 % de la production mondiale en 2025 ; la biofermentation devrait croître à un CAGR de 7,52 % jusqu'en 2031.
- Par dérivé, le tétrahydrofurane (THF) était en tête avec une part de 52,65 % en 2025 ; le polybutylène téréphtalate (PBT) progresse à un CAGR de 3,79 % jusqu'en 2031.
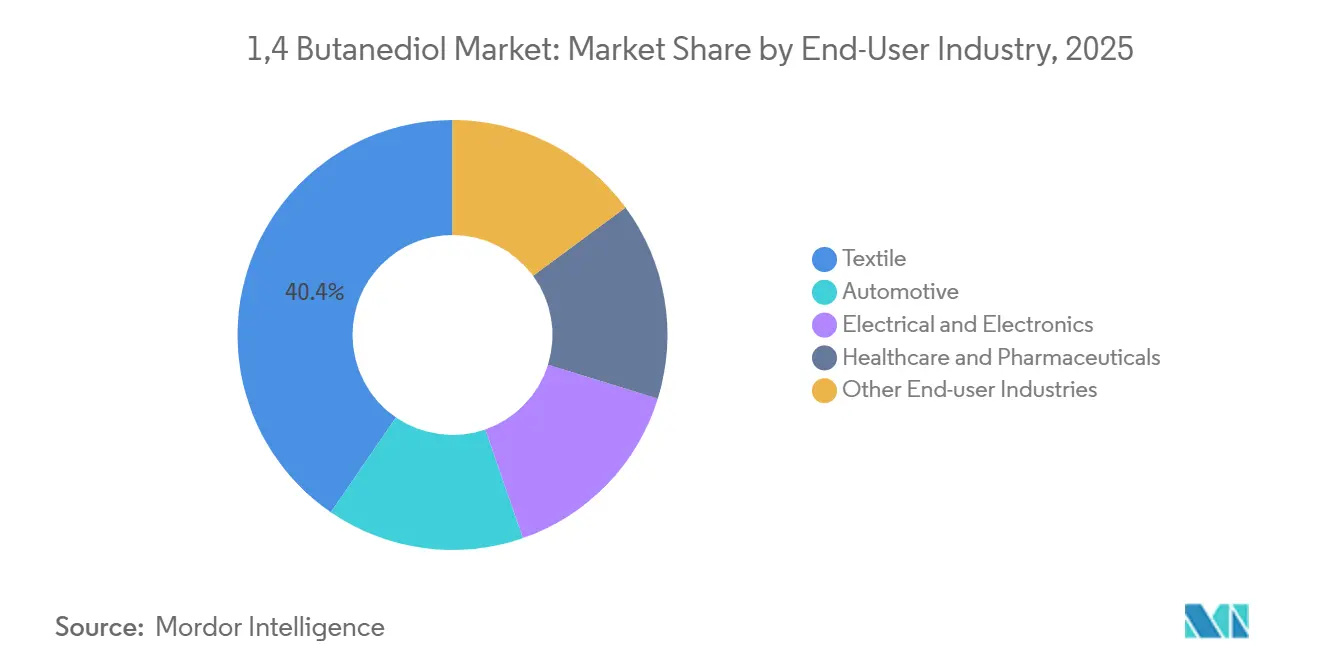
- Par secteur d'utilisation finale, le textile représentait 40,41 % de la taille du marché du 1,4-butanediol en 2025, tandis que l'électrique et l'électronique est le segment à la croissance la plus rapide avec un CAGR de 4,19 %.
- Par géographie, l'Asie-Pacifique représentait 76,12 % de la part du marché du 1,4-butanediol en 2025, et devrait se développer à un CAGR de 3,94 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché du 1,4-Butanediol*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de THF et de fibres de spandex | +0.9% | Mondial, concentré dans les pôles textiles d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Allègement des connecteurs de véhicules électriques stimulant l'adoption du PBT | +0.7% | Amérique du Nord, Europe, corridors de véhicules électriques en Chine | Court terme (≤ 2 ans) |
| Expansion des applications de polyuréthane | +0.6% | Mondial, porté par les secteurs automobile et de la construction | Moyen terme (2 à 4 ans) |
| Subventions gouvernementales pour les capacités de bio-BDO | +0.5% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Intégrations charbon-acétylène à coût avantageux dans la Chine intérieure | +0.4% | Chine (Xinjiang, Shanxi, Mongolie intérieure) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de THF et de fibres de spandex
Le tétrahydrofurane reste la molécule passerelle vers le polyéther glycol de tétraméthylène, le segment souple du spandex. BASF exploite cinq usines de PolyTHF dans le monde et a enregistré une croissance en volume à deux chiffres dans les grades textiles techniques en Asie-Pacifique en 2025[1]. Hyosung a intégré le bio-BDO dans son spandex regen BIO, lancé en 2025, et réalise des primes de prix de 10 à 15 % sur les marchés de l'habillement européens et nord-américains. Les cycles de reconstitution des stocks dans l'habillement se normalisent plus rapidement que la demande en biens durables, offrant au THF un tampon contre les chocs macroéconomiques. Au-delà du textile, les grades de PTMEG alimentent le polyuréthane thermoplastique (TPU) utilisé dans les tubes médicaux et les films d'intérieur automobile, élargissant ainsi la base de la demande.
Allègement des connecteurs de véhicules électriques stimulant l'adoption du PBT
Les plateformes de véhicules électriques à haute tension nécessitent des boîtiers de connecteurs présentant une résistance à la flamme, une résistance à l'hydrolyse et une stabilité dimensionnelle. Le PBT synthétisé à partir de BDO répond à ces critères et supplante le PA 6,6 dans les architectures 400-800 V. Les grades Ultradur de BASF ont réussi les tests UL 94 V-0 et ont remporté des contrats de conception auprès de plusieurs équipementiers européens et chinois en 2025. La multiplication des installations de stations de base 5G et la construction de centres de données intensifient la demande de PBT pour les boîtiers de disjoncteurs à haute température, renforçant ses perspectives de CAGR à 3,79 %.
Expansion des applications de polyuréthane
Le TPU à base de BDO offre une résistance à l'hydrolyse supérieure à celle des diols alternatifs, ce qui en fait l'allongeur de chaîne privilégié pour les conduites de carburant, les flexibles hydrauliques et l'isolation des câblages de véhicules électriques. Les fabricants de dispositifs médicaux spécifient de plus en plus le BDO-TPU pour les tubes de cathéter et les films de soins des plaies en raison de son profil de biocompatibilité. La diversification des applications réduit la dépendance à un seul marché final et soutient une croissance volumétrique régulière.
Subventions gouvernementales pour les capacités de bio-BDO
La loi américaine sur la réduction de l'inflation prévoit un crédit d'impôt à la production de 1,00 USD par kg pour les produits chimiques biosourcés qui permettent de réduire les émissions sur l'ensemble du cycle de vie d'au moins 25 %[2]. Le Département de l'Énergie a alloué 12 millions USD en 2025 pour réduire les risques liés à la montée en puissance de la fermentation. Le cadre stratégique européen pour la bioéconomie, mis à jour en 2025, associé aux prêts bonifiés de la Banque européenne d'investissement, oriente 500 millions EUR vers des projets de produits biochimiques. Qore a tiré parti de ces incitations pour conclure des contrats d'achat à long terme avec BASF, permettant aux voies biologiques de concurrencer les importations asiatiques sur la base du coût livré.
Analyse de l'impact des freins sur le marché du 1,4-Butanediol*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations en matière de santé et de sécurité au travail | -0.3% | Mondial, réglementation stricte dans l'UE et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Volatilité des prix des matières premières | -0.5% | Mondial, aiguë en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Taxes carbone aux frontières augmentant le coût des exportations de BDO à base de charbon | -0.4% | Exportations chinoises vers l'UE, extension potentielle aux États-Unis | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations en matière de santé et de sécurité au travail
Le 1,4-butanediol est un irritant pour les yeux, la peau et les voies respiratoires, et une exposition prolongée déprime le système nerveux central. L'Agence européenne des produits chimiques et l'ACGIH appliquent des seuils d'exposition, ce qui incite à investir dans des systèmes de transfert en circuit fermé et dans la récupération des vapeurs. La conformité peut ajouter entre 50 et 100 USD par tonne aux coûts d'exploitation, favorisant les producteurs bien capitalisés. Plusieurs usines du Xinjiang et du Shanxi ont interrompu leurs activités en 2024-2025 pour des travaux de rénovation de la ventilation, resserrant temporairement l'offre régionale.
Volatilité des prix des matières premières
L'acétylène suit les coûts du charbon et de l'électricité dans la Chine intérieure, fluctuant fortement en fonction des contraintes saisonnières d'approvisionnement. Les prix au comptant du butadiène ont varié entre 800 et 1 400 USD par tonne en 2024, les vapocraqueurs optimisant leurs marges sur l'éthylène. L'oxyde de propylène utilisé dans le procédé Davy reflète les cycles d'arrêt des raffineries. Une telle volatilité comprime les marges du BDO, car les contrats sur les dérivés se réinitialisent souvent avec un décalage trimestriel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché du 1,4-Butanediol
Par procédé de production :
la biofermentation gagne du terrain face à la domination du procédé ReppeLa chimie de l'acétylène par le procédé Reppe représentait 50,18 % de la production totale en 2025, reflétant des décennies d'infrastructure existante. La base installée garantit que la taille du marché du 1,4-butanediol liée aux usines Reppe reste substantielle jusqu'en 2031. Néanmoins, la biofermentation croît de 7,52 % par an, portée par des incitations carbone qui orientent l'économie des projets à l'écart des matières premières à base de charbon. La technologie GENO de Genomatica sous-tend la production Verbund de BASF et le complexe vietnamien d'Hyosung, prouvant que la fermentation peut atteindre des trains de 50 000 tonnes avec des émissions sur l'ensemble du cycle de vie inférieures de 90 %. Les voies à base d'oxyde de propylène et de butadiène restent de niche en raison de coûts variables plus élevés et d'un nombre limité de détenteurs de licences.
L'économie des procédés dépend désormais de la comptabilisation du carbone. La révision à venir de la directive européenne sur les émissions industrielles resserre les limites de COV sur les usines d'acétylène, augmentant les coûts de conformité, tandis que les voies biologiques contournent les risques liés à la manipulation de l'acétylène. L'engagement de la Chine en matière de neutralité carbone d'ici 2060 pousse les autorités régionales à freiner les expansions charbon-acétylène, érodant progressivement la part du procédé Reppe malgré son empreinte bien établie.



Par dérivé :
le THF reste en tête, le PBT accélèreLe tétrahydrofurane (THF) représentait 52,65 % de la part des dérivés en 2025, ancré par sa conversion en polyéther glycol de tétraméthylène pour le spandex et les élastomères de polyuréthane thermoplastique. Les cinq usines mondiales de PolyTHF de BASF et la chaîne de valeur intégrée bio-BDO-PTMEG-spandex d'Hyosung soulignent la position bien établie du THF dans les chaînes d'approvisionnement textiles. Pourtant, le polybutylène téréphtalate se développe à un CAGR de 3,79 % jusqu'en 2031, le plus rapide parmi tous les dérivés, à mesure que l'allègement des connecteurs de véhicules électriques et le déploiement de l'infrastructure 5G stimulent la demande de matériaux d'isolation ignifuges à haute tension. Le prix de vente plus élevé du PBT, généralement entre 2 500 et 3 500 USD par tonne contre 1 800 à 2 200 USD pour le THF, se traduit par des marges supérieures pour les producteurs capables de remporter des contrats de conception dans l'automobile et l'électronique.
Les marges du THF de base se sont comprimées lorsque les prix du BDO ont doublé entre 2018 et 2024, tandis que les fournisseurs de PBT ont maintenu des clauses d'indexation. En conséquence, les producteurs orientent de plus en plus les nouvelles capacités vers les grades PBT et TPU afin d'améliorer la qualité globale des bénéfices. La gamma-butyrolactone et les intermédiaires pharmaceutiques restent de niche mais offrent une stabilité des prix pour les grades de haute pureté.
Par secteur d'utilisation finale :
le textile reste le plus important, l'électronique est le plus rapideLes applications textiles représentaient 40,41 % de la part des utilisateurs finaux en 2025, reflétant l'omniprésence du spandex dans les vêtements de sport, la lingerie et les tissus techniques. Cependant, l'électrique et l'électronique est le segment d'utilisation finale à la croissance la plus rapide avec un CAGR de 4,19 % jusqu'en 2031, porté par l'adoption du PBT dans les connecteurs de véhicules électriques, les composants de stations de base 5G et le conditionnement des semi-conducteurs. Les utilisateurs finaux du secteur automobile, bien que plus modestes en volume absolu, se développent rapidement à mesure que les architectures de véhicules électriques nécessitent des connecteurs à haute tension, des boîtiers de batteries et une isolation des câbles répondant à des normes strictes de résistance à la flamme et à l'hydrolyse.
La maturité du secteur textile et sa concentration géographique en Asie-Pacifique créent une exposition cyclique : la reconstitution des stocks dans l'habillement et les ajustements des stocks peuvent faire fluctuer la demande de THF. En revanche, les applications automobiles et électroniques présentent des cycles de conception plus longs (18 à 24 mois) et des contrats d'approvisionnement pluriannuels, lissant la volatilité de la demande mais nécessitant des investissements de qualification initiaux.

Analyse géographique
Marché du 1,4-Butanediol en APAC
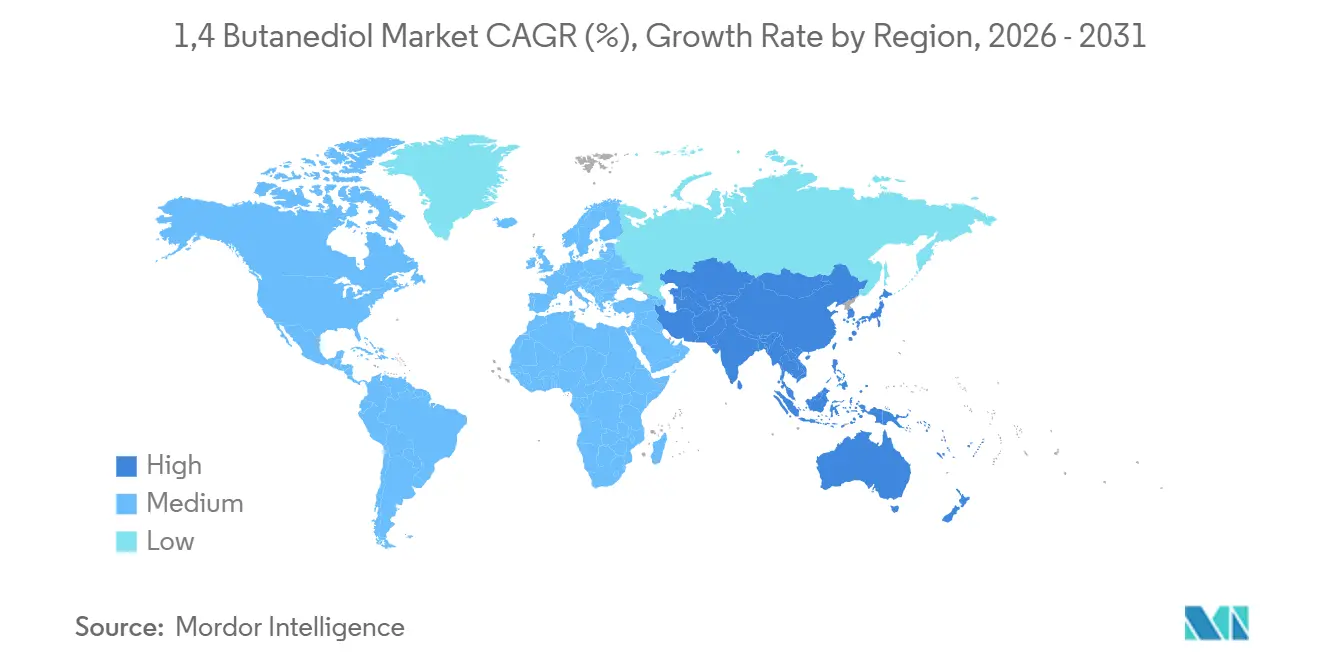
L'Asie-Pacifique représentait 76,12 % du volume mondial en 2025 et devrait croître à un CAGR de 3,94 % jusqu'en 2031. Les clusters charbon-acétylène de la Chine au Xinjiang, au Shanxi et en Mongolie intérieure couvrent la majeure partie des besoins régionaux, mais font face à un resserrement des audits d'intensité énergétique et de sécurité, entraînant des interruptions intermittentes. Le complexe vietnamien d'Hyosung d'un milliard USD marque l'entrée de l'Asie du Sud-Est dans l'approvisionnement premium à faible émission de carbone et soulagera à terme la domination des exportations chinoises. La demande indienne progresse à deux chiffres, portée par l'expansion du textile et de l'automobile, mais le pays manque de capacité nationale et dépend des importations coréennes et du Moyen-Orient.
Marché du 1,4-Butanediol en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe font toutes deux progresser leurs capacités de bio-BDO afin de se prémunir contre les pénalités du CBAM et les objectifs de portée 3. BASF, Qore et Novamont ont collectivement ajouté plus de 100 000 tonnes par an de production par fermentation entre 2024 et 2026. La demande locale s'oriente vers les intermédiaires à haute valeur ajoutée pour le TPU, le PBT et les produits pharmaceutiques, offrant aux producteurs une marge tampon face à la volatilité des matières premières.
Marché du 1,4-Butanediol au Moyen-Orient, en Afrique et en Amérique du Sud
Sipchem en Arabie saoudite exploite une unité de 50 000 tonnes par an intégrée avec de l'éthane à faible coût, ciblant les marchés du polyuréthane et des solvants. Le Brésil stimule la consommation sud-américaine dans les secteurs automobile et textile, mais les obstacles logistiques et monétaires ralentissent les nouveaux investissements. La demande africaine est naissante, concentrée dans les revêtements en polyuréthane en Afrique du Sud, mais les lacunes en matière d'infrastructure restent un obstacle.
Analyse de la chaîne de valeur
Les intrants amont pour le 1,4-butanediol (BDO) varient selon la filière. Le charbon et l'électricité sous-tendent la production d'acétylène pour les usines Reppe, fortement intégrées dans la Chine continentale, tandis que les filières pétrochimiques dépendent de la disponibilité et du prix du butadiène ou de l'oxyde de propylène. Les filières de bio-fermentation reposent sur des sucres agricoles et des schémas de certification, notamment l'approche de matière première de canne à sucre certifiée VIVE de Hyosung TNC pour son programme au Vietnam. Les concédants de technologie et les fournisseurs de catalyseurs se positionnent comme des nœuds clés à côté des producteurs, les plateformes de fermentation telles que Genomatica permettant des trains de Bio-BDO à l'échelle commerciale.
La production intermédiaire est répartie entre grands producteurs intégrés disposant d'une conversion captive en dérivés et vendeurs marchands approvisionnant des clients externes. BASF a augmenté la production de BDO à Ludwigshafen en février 2026, renforçant l'approvisionnement régional pour les utilisateurs aval européens dans un contexte de conditions commerciales changeantes. En aval, le BDO est principalement converti en tétrahydrofurane (THF) puis en PTMEG pour l'élasthanne et le TPU, tandis que le PBT et d'autres dérivés servent les applications électriques, électroniques, automobiles et industrielles. La distribution passe généralement par la logistique chimique en vrac et des contrats d'enlèvement, et en 2026 les droits antidumping définitifs de la Commission européenne sur les importations de BDO en provenance de Chine, d'Arabie saoudite et des États-Unis ont modifié l'économie de l'approvisionnement, poussant les acheteurs à rééquilibrer entre l'offre domestique de l'UE, des origines alternatives et des filières à plus faible empreinte carbone lorsque disponibles.
Paysage concurrentiel
Concentration du Marché
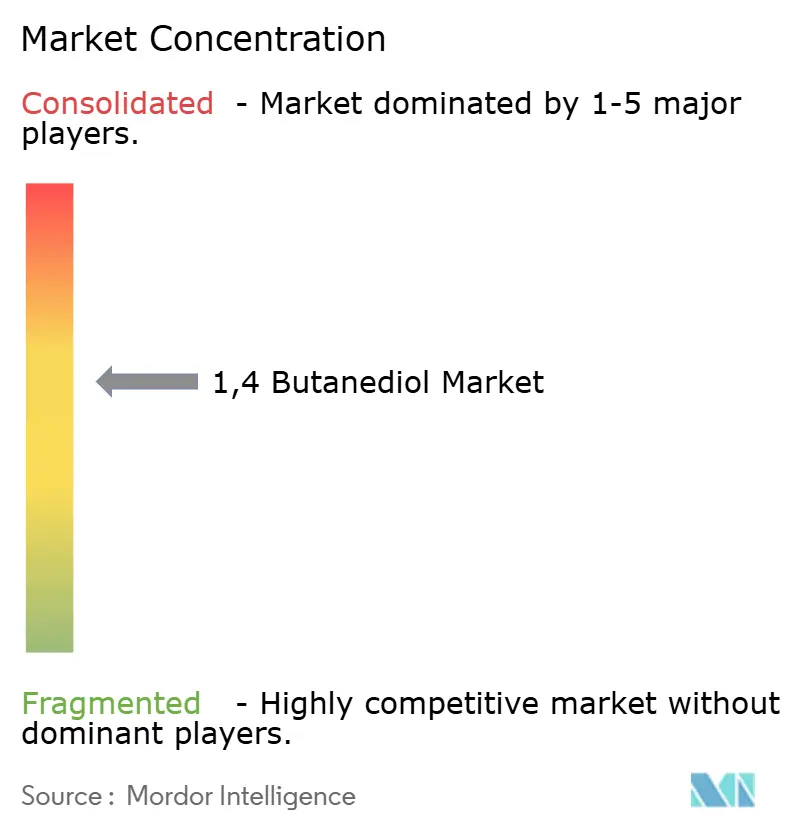
Le marché du 1,4-butanediol est modérément concentré. Les acteurs occidentaux couvrent le risque carbone par le biais de licences technologiques. Genomatica concède sa plateforme sous licence à plusieurs grands groupes, comprimant le délai de mise sur le marché mais banalisant les voies biologiques. Des opportunités inexploitées existent dans le BDO de qualité pharmaceutique avec des spécifications d'impuretés inférieures au ppm, et dans la dépolymérisation circulaire des déchets de PBT en BDO. Les procédures antidumping en cours de l'UE contre les volumes chinois, américains et saoudiens encouragent des projets d'usines régionales, augmentant la probabilité de fusions ou de coentreprises pour sécuriser l'accès au marché.
Leaders du secteur du 1,4-butanediol
-
LyondellBasell Industries Holdings B.V.
-
DCC
-
Chang Chun Group
-
BASF
-
Markor Chemicals
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du 1,4-Butanediol Entreprises couvertes dans ce rapport
- Ashland
- BASF
- Chang Chun Group
- CJ CHEILJEDANG CORP.
- DCC
- Genomatica, Inc.
- Grupa Azoty
- Henan Kaixiang Fine Chemical Co. Ltd
- Jiangsu Hailun Petrochemical Co. Ltd
- LyondellBasell Industries Holdings B.V.
- Markor Chemicals Group Co. Ltd
- Mitsubishi Chemical Group Corporation
- NAN YA PLASTICS CORPORATION
- Novamont SpA
- Shandong Yuanli Science And Technology Co. Ltd
- Shanxi Sanwei Group Co. Ltd
- Sinochem Internation Corporation
- Sipchem Company
- SK Geocentric Co., Ltd.
- Xinjiang Blue Ridge Tunhe Sci.&Tech. Co., Ltd.
- Xinjiang Tianye (Group) Co. Ltd
Opportunités de marché et perspectives d'avenir
La reconfiguration des échanges et des chaînes d'approvisionnement en Europe crée un espace pour une offre régionale et conforme, en particulier après que la Commission européenne a imposé des droits antidumping définitifs sur les importations de BDO en provenance de Chine, d'Arabie saoudite et des États-Unis en juin 2026. L'augmentation de la production de BASF à Ludwigshafen en février 2026 met en évidence la manière dont les producteurs historiques renforcent les liens d'approvisionnement locaux avec les fabricants de dérivés européens. Cela favorise les opportunités de contractualisation à long terme, de plateformes logistiques, et de soutien à la qualification aval du THF/PTMEG, du TPU et du PBT, en mettant l'accent sur la continuité de l'approvisionnement.
Le BDO à plus faible empreinte carbone passe d'un positionnement de niche à une utilisation industrielle plus large, créant une marge de manœuvre pour des offres verticalement intégrées qui portent l'empreinte carbone du BDO jusqu'aux produits finis, en particulier dans les textiles et les polymères techniques. Le programme Bio-BDO de Hyosung TNC au Vietnam (étapes de production d'essai et d'approvisionnement divulguées en 2026, utilisant la technologie de fermentation de Genomatica) illustre un positionnement textile durable intégré, tandis que les activités américaines de BDO biosourcé de Qore ajoutent un point d'ancrage supplémentaire pour l'approvisionnement renouvelable en Amérique du Nord. Sur le plan technologique, la R&D visant à élargir les matières premières de fermentation au-delà des sucres conventionnels, y compris les hydrolysats lignocellulosiques et de nouvelles voies métaboliques rapportées dans la littérature de 2026, vise à soutenir des leviers de réduction des coûts et de nouveaux points d'entrée pour les fournisseurs dans le prétraitement, l'optimisation de la fermentation et les systèmes de bilan massique prêts pour la certification. Un espace de besoins non satisfaits distinct subsiste dans les grades de BDO à plus haute pureté et les filières circulaires reliant le recyclage du PBT aux monomères et intermédiaires, ce qui s'aligne avec les exigences de qualification en aval de l'électronique et de l'automobile.
Développements récents du secteur sur le marché du 1,4-Butanediol
- Juin 2026 : La Commission européenne a imposé des droits antidumping définitifs sur les importations de 1,4-butanediol en provenance de Chine, d'Arabie saoudite et des États-Unis, avec effet à partir du 25 juin 2026. La mesure a modifié les structures de coût à l'arrivée pour les acheteurs européens et a renforcé les arguments en faveur d'une production basée dans l'UE et d'un approvisionnement régional contractualisé.
- Février 2026 : BASF a augmenté la production de 1,4-butanediol sur son site de Ludwigshafen en Allemagne afin de renforcer l'approvisionnement des clients européens dans un contexte d'actions commerciales et d'exigences d'approvisionnement plus strictes. Cette hausse de production soutient les chaînes aval THF/PTMEG et polymères en améliorant la disponibilité locale et en réduisant l'exposition aux flux d'importation affectés par les tarifs.
- Octobre 2025 : Genomatica a démarré ses opérations sur son site d'Eddyville, dans l'Iowa, pour produire du GENO Bio-BDO via une fermentation en une seule étape à partir de sucres d'origine végétale. L'exploitation commerciale à grande échelle élargit la disponibilité du BDO renouvelable pour les dérivés et les propriétaires de marques recherchant des intermédiaires à plus faible empreinte carbone.
Marché du 1,4-Butanediol Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la demande et l'offre mondiales de 1,4-butanediol (BDO) en termes de valeur, comptabilisées au point de vente ou de consommation pour un usage chimique en aval, selon les principales voies de production et les grandes régions consommatrices.
Exclusions du périmètre : le 1,3-butanediol et le 2,3-butanediol, ainsi que les prix de transfert internes au sein de sites entièrement intégrés, ne sont pas comptabilisés.
Aperçu de la segmentation
- Par procédé de production
- Procédé Reppe
- Procédé Davy
- Procédé à base de butadiène
- Procédé à base d'oxyde de propylène
- Voie de biofermentation
- Par dérivé
- Tétrahydrofurane (THF)
- Polybutylène téréphtalate (PBT)
- Gamma-butyrolactone (GBL)
- Polyuréthane (PU)
- Autres dérivés
- Par secteur d'utilisation finale
- Automobile
- Textile
- Électrique et électronique
- Santé et produits pharmaceutiques
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour constituer la base de faits initiale concernant les capacités, les taux d'utilisation et la manière dont la demande de BDO se répercute sur les matériaux finis tels que les solvants, les fibres et les plastiques techniques. Nous avons consulté des sources publiques telles que les données commerciales de la Commission américaine du commerce international, UN Comtrade, Eurostat et les offices nationaux de statistiques pour les indicateurs de production manufacturière et industrielle qui s'alignent sur la consommation de dérivés du BDO.
Afin d'éviter une dépendance excessive à un seul flux de données, nous avons également examiné les rapports annuels et les présentations aux investisseurs des entreprises pour les ajouts de capacité, les arrêts d'usines et les niveaux d'intégration, suivis des communiqués de presse et des publications d'associations qui suivent les produits chimiques et les polymères. Dans quelques cas, des abonnements payants pour les données financières et de renseignement des entreprises, les brevets et les enregistrements d'importation-exportation au niveau des expéditions ont été utilisés pour confirmer les calendriers et normaliser les lacunes dans les volumes déclarés. Les sources documentaires listées ici sont données à titre illustratif uniquement, et de nombreux autres documents publics ont également été consultés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses documentaires qui influencent le plus le dimensionnement du BDO, notamment l'utilisation, les répartitions entre volumes marchands et captifs, et les mouvements de prix typiques par région. Nous avons échangé avec des producteurs, des distributeurs, des transformateurs en aval, ainsi que des équipes d'approvisionnement et d'usine en Asie-Pacifique, en EMEA et dans les Amériques, afin que le modèle final reflète ce qui est contractualisé et consommé, et non uniquement ce qui est théoriquement installé.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 34 % |
| Acteurs de plus petite taille : 20 % | Managers : 53 % | Amériques : 23 % |
Dimensionnement et prévision du marché
La taille du marché est construite à l'aide d'un modèle descendant dans lequel la demande de BDO est reconstituée à partir du pool de dérivés en aval, puis mappée sur les facteurs d'intensité BDO par application et par région. Nous partons d'indicateurs connus et observables, puis nous corroborons les totaux par des vérifications ascendantes sélectives telles que des volumes échantillonnés de producteurs et de distributeurs, des discussions sur les canaux de distribution et une vérification de cohérence prix moyen de vente multiplié par volume pour la partie marchande.
Les données d'entrée importantes pour ce marché comprennent les ajouts et fermetures de capacité annoncés, les plages de taux d'utilisation par voie de production, les parts de consommation marchande par rapport à la consommation captive, les flux d'importation-exportation vers les régions importatrices nettes, et les écarts de prix régionaux liés aux mouvements des matières premières et de l'énergie. Étant donné que le volume constitue l'ancre la plus fiable pour le BDO, la couche de valeur est ajoutée en utilisant une logique de tarification spécifique à chaque région, ajustée en fonction du calendrier des contrats et des remises typiques pour l'utilisation captive, le cas échéant.
Pour les prévisions, une analyse de scénarios est appliquée autour des montées en puissance de nouvelles capacités, de la croissance attendue de la demande en dérivés et des évolutions commerciales, puis le scénario de base est sélectionné en fonction de ce que les répondants primaires considèrent comme le plus probable. Lorsqu'une variable au niveau national n'est pas disponible, nous la comblons à l'aide de proxys régionaux (tels que la production de polymères et les indices de production textile), puis nous rééquilibrons les totaux afin qu'ils correspondent toujours à la réalité mondiale de l'offre et de la demande.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin que le récit et les calculs restent cohérents. Nous comparons les volumes modélisés et les prix implicites avec des signaux indépendants tels que les balances commerciales, les commentaires sur les taux d'utilisation et l'orientation du marché des dérivés, puis nous examinons les écarts importants avant validation.
Si une variation inattendue apparaît (par exemple, une hausse soudaine des prix ou un arrêt majeur d'une usine), les analystes recontactent les experts concernés pour confirmer si le changement est temporaire ou structurel. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue cohérente la plus récente.
Taille du marché du 1,4-Butanediol selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le 1,4-butanediol peuvent varier même lorsque le nom du produit semble identique, car les entreprises utilisent des unités de mesure, des années de base et des logiques de conversion entre tonnes et USD différentes. Les écarts proviennent également de la manière dont les volumes marchands et captifs sont traités, et de la question de savoir si la couche de valeur est liée aux cycles de tarification contractuelle ou aux fluctuations au comptant.
Les prix de transfert internes au sein de sites entièrement intégrés se situent en dehors du périmètre de Mordor Intelligence, ce qui tend à maintenir le total en USD plus proche des données économiques négociables que des marques comptables internes. D'autres estimations peuvent également mélanger une vision de la famille des butanediols avec une vision pure du 1,4-BDO, ou appliquer une courbe d'escalade des prix plus rapide qui n'est pas validée par rapport aux écarts régionaux et aux signaux commerciaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,68 milliards USD (2024) | |
| Cabinet de conseil mondial A | 7,68 milliards USD (2024) | Souvent présentée comme un titre de valeur uniquement sans séparation claire entre la tarification marchande et les transferts captifs, ce qui peut comprimer l'explication des raisons pour lesquelles les tendances en USD et en tonnage peuvent diverger d'une année à l'autre. |
| Éditeur sectoriel B | 7,80 milliards USD (2024) | Utilise une configuration d'année de base différente et peut s'appuyer sur une progression des prix plus agressive dans les prévisions, ce qui peut légèrement relever le niveau de départ en USD lorsqu'il est moyenné entre les régions. |
La comparaison montre que même de petites différences de périmètre et de traitement des prix peuvent faire varier le chiffre principal, en particulier dans un marché où les ancres de volume sont plus stables que les prix. En maintenant les étapes traçables jusqu'à la capacité, l'utilisation, les échanges commerciaux et le calendrier de tarification validé, le résultat final reste plus facile à reproduire et à auditer lors des mises à jour.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du 1,4-Butanediol ?
La taille du marché du 1,4-Butanediol a été évaluée à 2,57 millions de tonnes en 2025 et devrait croître de 2,66 millions de tonnes en 2026 pour atteindre 3,17 millions de tonnes d'ici 2031, à un CAGR de 3,64 % durant la période de prévision (2026-2031).
Quel dérivé détenait la plus grande part en 2025 ?
Le tétrahydrofurane (THF) était en tête avec une part de 52,65 % en 2025.
Quel secteur d'utilisation finale détenait la plus grande part en 2025 ?
Le secteur textile représentait 40,41 % de la part du marché du 1,4-Butanediol en 2025.
Quelle région détenait la plus grande part en 2025 ?
L'Asie-Pacifique représentait 76,12 % de la part du marché du 1,4-Butanediol en 2025.
Comment l'enquête antidumping de l'UE affectera-t-elle les flux commerciaux mondiaux ?
Comment l'enquête antidumping de l'UE affectera-t-elle les flux commerciaux mondiaux ?