
Taille et part du marché du styrène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
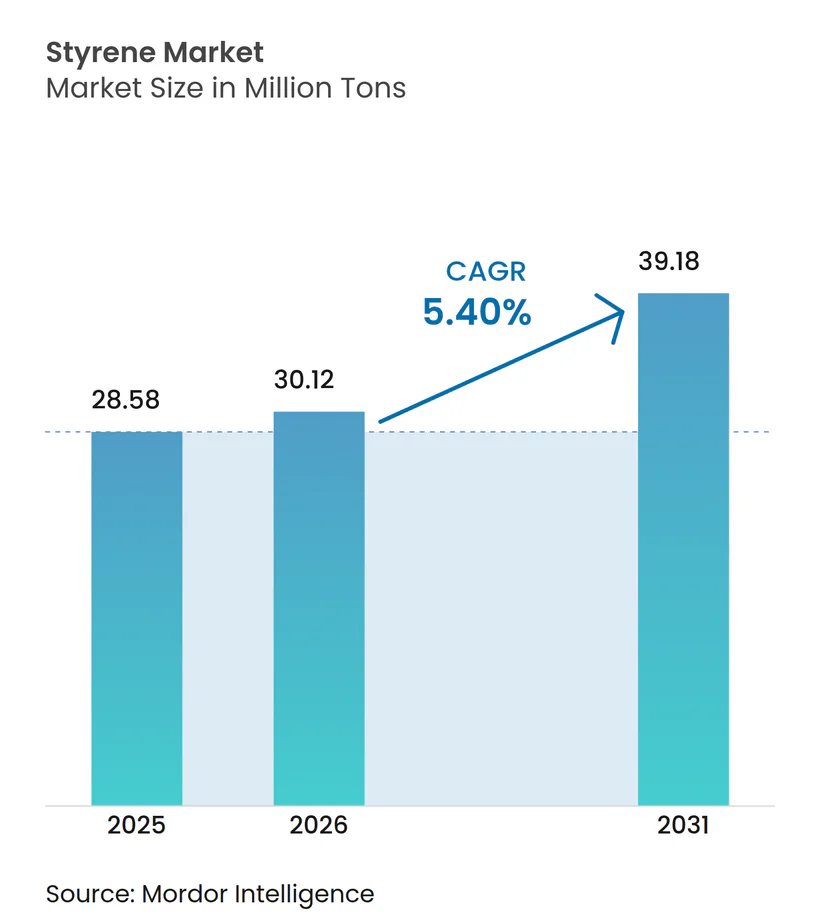
| Volume du Marché (2026) | 30.12 Millions de tonnes |
| Volume du Marché (2031) | 39.18 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 5.40 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du styrène par Mordor Intelligence
La taille du marché du styrène devrait passer de 28,58 millions de tonnes en 2025 à 30,12 millions de tonnes en 2026 et atteindre 39,18 millions de tonnes d'ici 2031, avec un TCAC de 5,40 % sur la période 2026-2031. La dynamique de la demande persiste même si les interdictions de plastiques à usage unique, la volatilité des matières premières et les mécanismes de tarification du carbone remodèlent les courbes de coûts. L'emballage conserve une importance structurelle pour les barquettes rigides et le calage en mousse, tandis que l'électrification automobile accélère l'adoption de l'acrylonitrile-butadiène-styrène pour les boîtiers de batteries et les substrats intérieurs. Les déploiements pionniers de recyclage chimique en Europe et en Amérique du Nord commencent à fournir du monomère de qualité alimentaire, permettant aux propriétaires de marques de respecter les obligations de contenu recyclé sans sacrifier les performances. L'Asie-Pacifique domine les ajouts de capacité, mais le leadership en matière de marges migre vers les producteurs occidentaux qui commercialisent des solutions circulaires sous les approbations de la FDA et de l'UE. Les stratégies concurrentielles se bifurquent donc entre des complexes intégrés axés sur les volumes et des acteurs spécialisés qui monétisent les certifications et le service technique.
Principaux enseignements du rapport
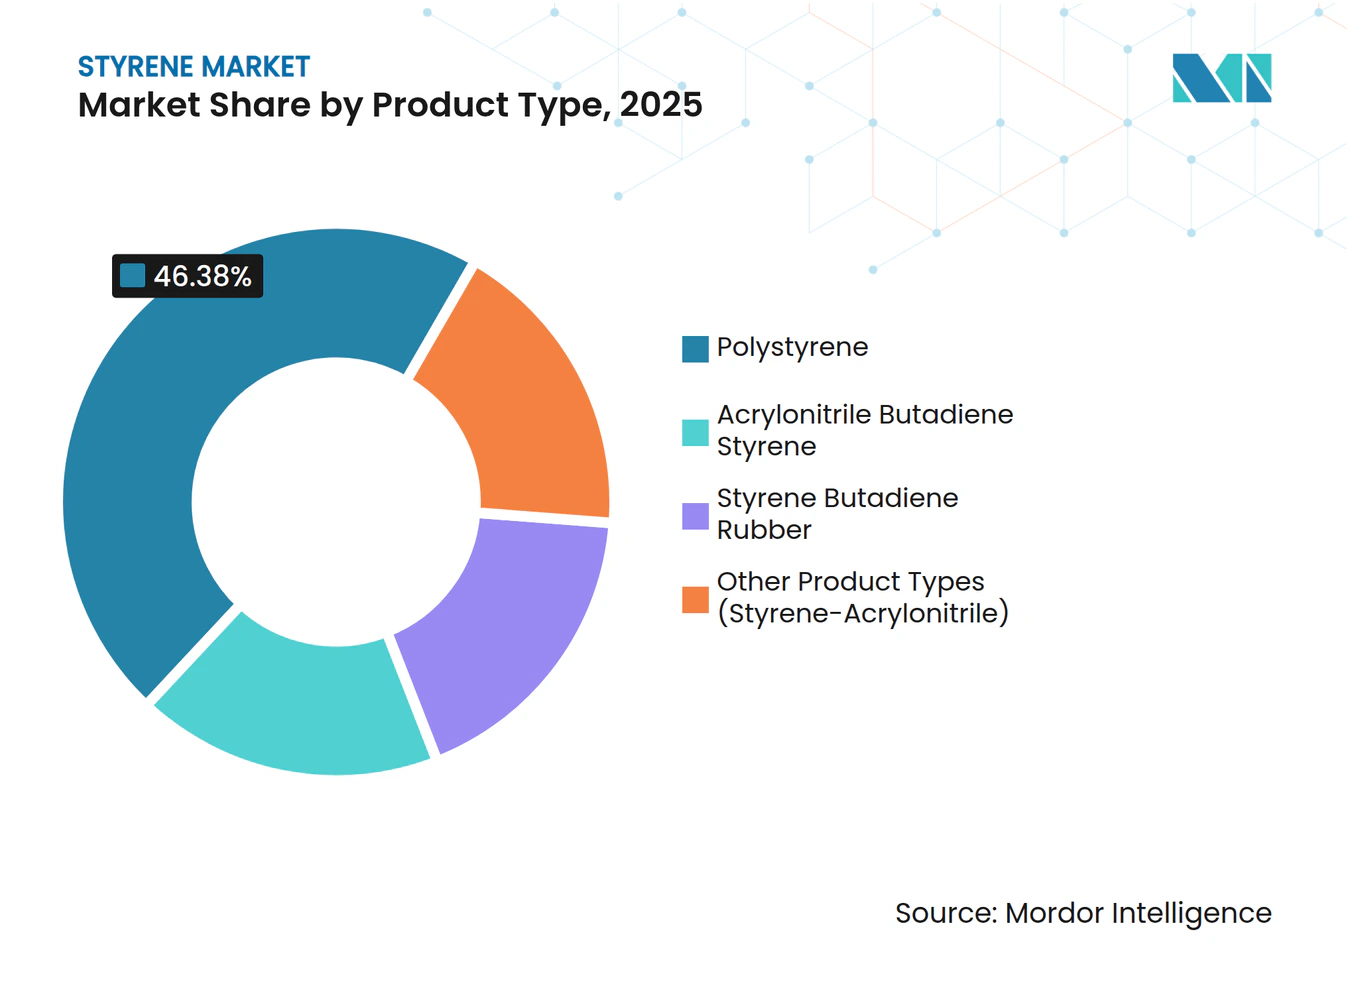
- Par type de produit, le polystyrène a dominé avec 46,38 % de la part du marché du styrène en 2025, et l'acrylonitrile-butadiène-styrène (ABS) devrait croître à un TCAC de 6,18 % jusqu'en 2031.
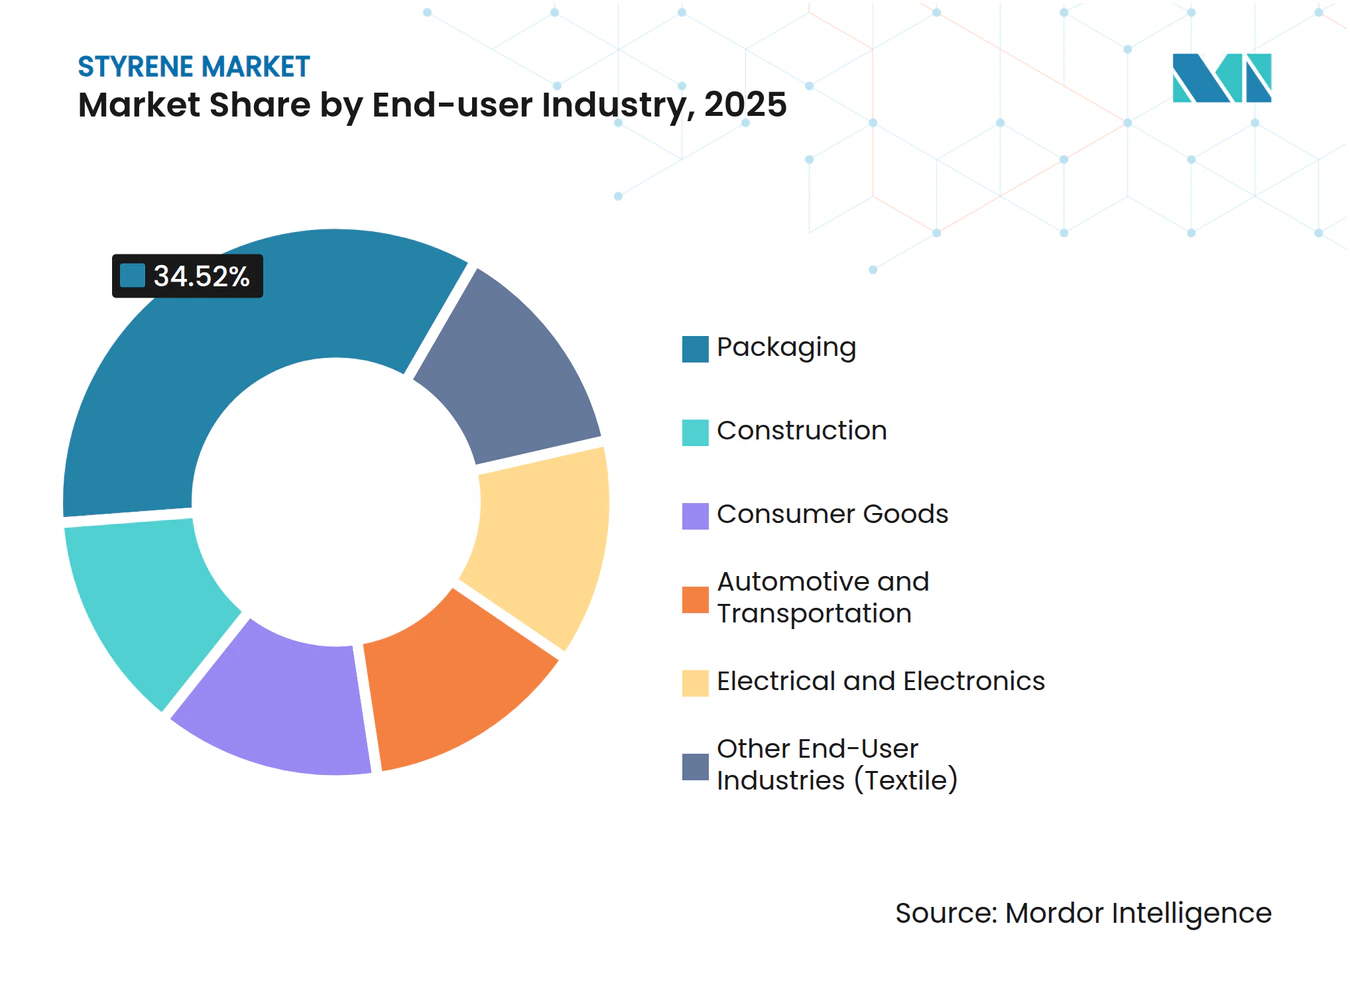
- Par secteur d'utilisation finale, l'emballage a absorbé 34,52 % de la demande de 2025, tandis que l'automobile et le transport progressent à un TCAC de 6,24 % jusqu'en 2031.
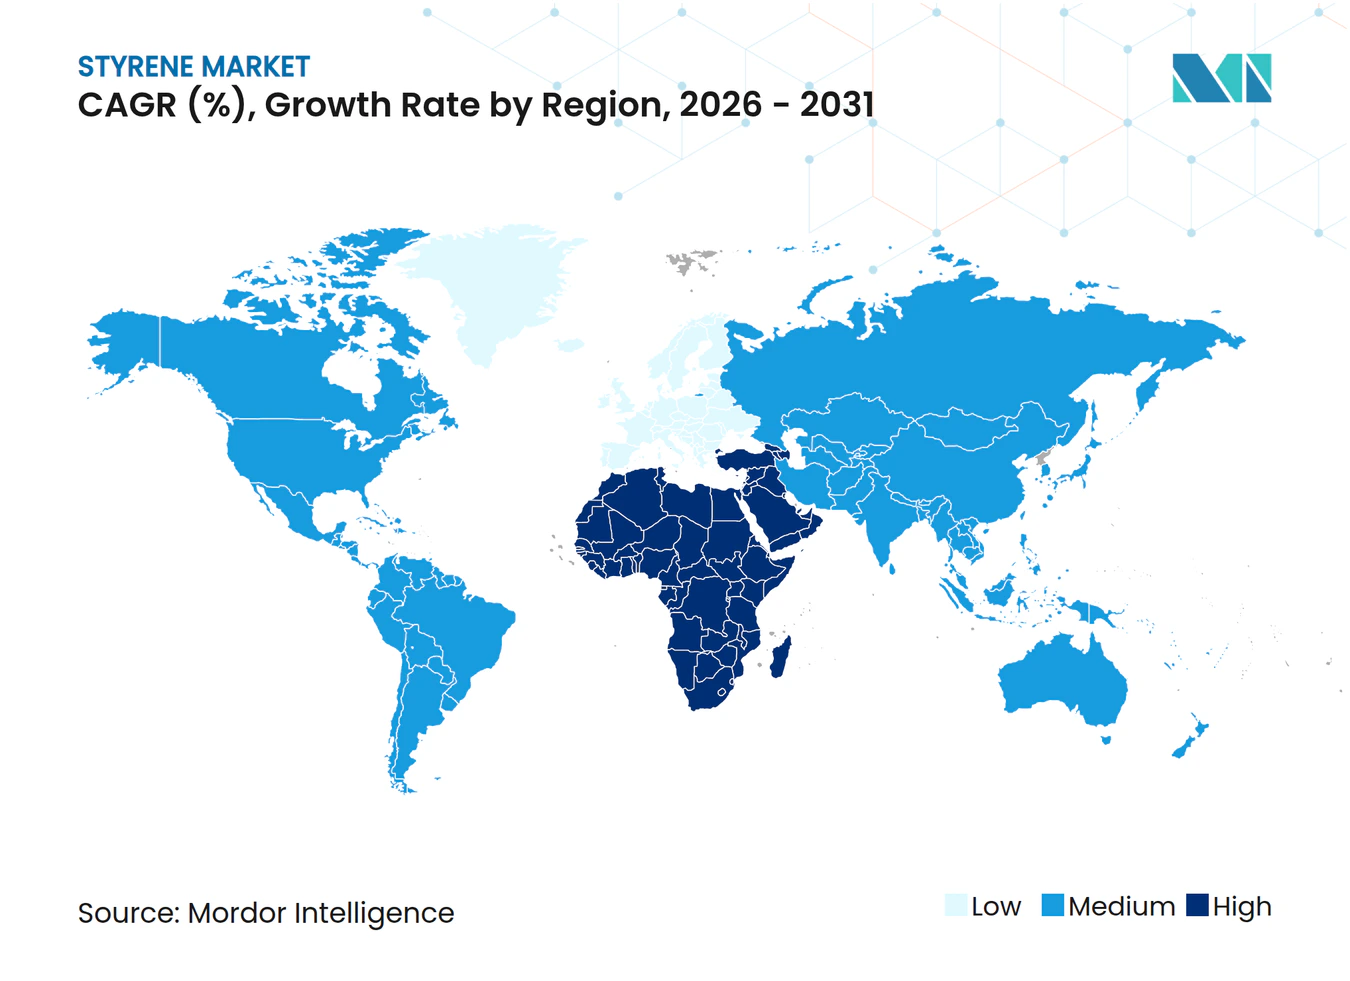
- Par géographie, l'Asie-Pacifique représentait 49,27 % de la consommation de 2025, tandis que le Moyen-Orient et l'Afrique constituent la région à la croissance la plus rapide avec un TCAC de 5,91 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'emballages rigides et légers | +1.2% | Mondial, avec l'UE et l'Amérique du Nord en tête de l'adoption du contenu recyclé | Moyen terme (2-4 ans) |
| Demande en plein essor pour les boîtiers d'électronique grand public | +0.9% | Cœur APAC (Chine, Corée du Sud, Vietnam), débordement vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Impulsion vers l'isolation due aux codes de construction à émissions nettes nulles | +1.1% | UE (conformité à la DPEB 2024), Amérique du Nord (mises à jour des codes de construction), Chine (normes de construction verte) | Long terme (≥ 4 ans) |
| Allègement des véhicules automobiles pour l'extension de l'autonomie des véhicules électriques | +1.3% | Mondial, concentré dans les pôles de véhicules électriques en Chine, dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Développement de capacités pionnières de recyclage chimique | +0.8% | UE et Amérique du Nord (approbation réglementaire pour le contact alimentaire), déploiements pilotes au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'emballages rigides et légers
Les barquettes rigides en polystyrène offrent une clarté et une rigidité que les alternatives en polyéthylène et en polypropylène peinent à égaler à épaisseur comparable. Le règlement de l'UE sur les emballages et les déchets d'emballages 2025/40 fixe un contenu recyclé de 35 % d'ici 2030 et de 65 % d'ici 2040, poussant les transformateurs vers le polystyrène recyclé mécaniquement pour les usages non alimentaires et le monomère recyclé chimiquement pour les articles en contact alimentaire. INEOS Styrolution a obtenu la notification de contact alimentaire FDA n° 2245 pour le styrène dérivé de la pyrolyse, ouvrant la voie aux pots de yaourt et aux plateaux de boulangerie pour atteindre les objectifs des marques sans compromettre la résistance aux chocs [1]. L'installation TruStyrenyx d'Agilyx a achevé l'ingénierie d'une ligne de dépolymérisation de 100 tonnes par jour, bien que l'investissement final dépende des accords d'achat. Bien que la pyrolyse atteigne une pureté en monomère supérieure à 90 %, la collecte des matières premières reste le goulot d'étranglement, maintenant les taux d'utilisation des recycleurs en dessous de la capacité nominale dans la plupart des régions.
Demande en plein essor pour les boîtiers d'électronique grand public
Les expéditions mondiales de PC compatibles avec l'IA sont projetées à 114 millions d'unités en 2025, chacune incorporant 150 à 200 grammes d'ABS ignifugé pour les structures internes. Les opérateurs hyperscale spécifient des copolymères acrylonitrile-styrène-acrylate stabilisés aux UV pour les boîtiers de stations de base 5G devant résister à 10 ans d'exposition extérieure sans farinage. La gamme Galaxy S24 de Samsung, lancée en janvier 2024, continue de s'appuyer sur de l'ABS vierge pour les supports où les tolérances dimensionnelles inférieures à ±0,05 millimètre sont obligatoires. L'approvisionnement en ABS haute température de LG Chem et CHIMEI est tendu, contraignant les équipementiers électroniques à s'approvisionner auprès de deux sources en Chine malgré la variabilité des spécifications d'indice de fluidité.
Impulsion vers l'isolation due aux codes de construction à émissions nettes nulles
La directive européenne sur la performance énergétique des bâtiments 2024/1275 exige des émissions nulles sur site pour les nouveaux bâtiments d'ici 2026 et impose la divulgation du potentiel de réchauffement climatique sur le cycle de vie à partir de 2028. Les panneaux de polystyrène expansé et extrudé atteignent des valeurs lambda de 0,030 à 0,038 W/mK, équivalant à la mousse polyisocyanurate à un coût d'installation inférieur. BASF a augmenté la capacité de Neopor EPS de 50 000 tonnes par an à Ludwigshafen en 2024 pour répondre à la vague de rénovation en Allemagne. La matière première bio-attribuée selon l'approche Bilan Biomasse réduit le CO₂ du berceau à la porte jusqu'à 50 %, aidant les transformateurs à se préqualifier pour les appels d'offres du secteur public qui exigent désormais des empreintes ISO 14067.
Allègement des véhicules automobiles pour l'extension de l'autonomie des véhicules électriques
Les batteries ajoutent 200 à 300 kilogrammes aux véhicules électriques, et les couvercles de bacs de batteries en ABS renforcé de fibres de verre pèsent 40 % de moins que l'acier embouti tout en atteignant des résistances à la traction de 80 à 120 MPa. BASF et SABIC sont en concurrence avec des mélanges de polyamide et d'éther de polyphénylène plus coûteux, mais l'ABS maintient un avantage de coût unitaire de 2,20 à 2,50 EUR par kilogramme contre 3,50 à 4,00 EUR par kilogramme. Covestro fournit de l'ABS UL 94 V-0 pour les intérieurs de véhicules électriques chinois suite aux mises à jour de la norme GB 38900 de 2024. La norme SAE J2807, publiée en 2024, a standardisé les tests de boîtiers de batteries thermoplastiques, raccourcissant les cycles de qualification et encourageant la substitution des métaux.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interdictions de PS et EPS à usage unique dans plus de 130 pays | -0.9% | Mondial, le plus strict dans l'UE, au Canada, dans certains États américains et dans les économies côtières en développement | Court terme (≤ 2 ans) |
| Volatilité du prix des matières premières (benzène/éthylène) | -0.6% | Mondial, aiguë dans les régions dépendantes des importations (Asie du Sud-Est, Moyen-Orient) | Court terme (≤ 2 ans) |
| Droits de douane carbone aux frontières de l'UE sur les polymères à haute intensité énergétique | -0.4% | Importations de l'UE en provenance de juridictions hors SEQE (Chine, Inde, Moyen-Orient) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Interdictions de PS et EPS à usage unique dans plus de 130 pays
Le règlement de l'UE sur les emballages et les déchets d'emballages interdit les articles alimentaires en EPS à usage unique à partir de janvier 2029 pour la consommation sur place et de janvier 2030 pour la vente à emporter, éliminant 180 000 tonnes de demande régionale. Les restrictions de New York et de Californie suppriment 35 000 à 40 000 tonnes supplémentaires aux États-Unis, tandis que l'interdiction nationale du Canada est entrée en vigueur en 2024[2]. Les restaurants de restauration rapide migrent vers la pâte moulée ou le polypropylène, augmentant les coûts de 10 à 15 % tout en réduisant l'exposition aux déchets marins. Les petits extrudeurs ne disposant pas du capital nécessaire pour se reconvertir vendent leurs actifs à de plus grands transformateurs, accélérant la consolidation.
Volatilité du prix des matières premières (benzène/éthylène)
Les vapocraqueurs d'éthane américains produisent de l'éthylène à 250-300 USD par tonne, contre 600-700 EUR pour les vapocraqueurs de naphta européens, maintenant un écart de coût de trésorerie de 15 à 20 %. Les courbes à terme montrent un contango du benzène jusqu'en 2027, suggérant un approvisionnement plus tendu en aromatiques à mesure que la demande d'essence diminue, mais la visibilité des marges reste faible pour les acteurs non intégrés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le recyclage débloque de la valeur face aux pressions réglementairesLe polystyrène représentait 46,38 % du volume de 2025, bien que sa croissance soit projetée en dessous du TCAC global du marché du styrène en raison des interdictions dans la restauration. Le pivot vers le recyclage chimique est crucial ; Trinseo et Recycling Technologies convertissent désormais 30 000 tonnes par an de matériaux post-consommation en monomère équivalent vierge qualifié au titre du règlement UE 10/2011 et de la FCN FDA 2245. L'acrylonitrile-butadiène-styrène est en tête du tableau d'expansion avec un TCAC de 6,18 %, soutenu par les bacs de batteries de véhicules électriques et les boîtiers d'équipements 5G nécessitant la conformité UL 94 V-0. Les grades d'ABS spéciaux de BASF et SABIC permettent des économies de poids de pièces de 25 à 30 % par rapport aux substituts métalliques. Le polystyrène générique de base fait face à une compression des marges due à 1,45 million de tonnes par an de nouvelle capacité chinoise mise en service en 2023-2024.
La validation du monomère recyclé par INEOS Styrolution en septembre 2025 démontre la viabilité circulaire, mais les coûts de collecte et de tri de 150 à 200 USD par tonne continuent de comprimer les marges opérationnelles. Les copolymères styrène-acrylonitrile croissent en ligne avec la demande globale, principalement dans les boîtiers transparents où la clarté est valorisée. Le caoutchouc styrène-butadiène gagne du terrain alors que Michelin intègre du styrène recyclé dans les bandes de roulement des pneus, visant 40 % de contenu en matériaux durables d'ici 2030.


Par secteur d'utilisation finale :
l'automobile progresse, l'emballage plafonneL'emballage a absorbé 34,52 % de la production de 2025, mais l'automobile et le transport se développent à un TCAC de 6,24 % jusqu'en 2031, le plus rapide parmi tous les segments. Les couvercles de batteries en ABS renforcé de fibres de verre pèsent 40 % de moins que l'acier, favorisant l'adoption alors que les équipementiers compensent la masse des batteries. Covestro fournit de l'ABS conforme aux normes incendie GB 38900 pour les intérieurs de véhicules électriques chinois.
La demande dans la construction augmente avec l'isolation en EPS et XPS imposée par la vague de rénovation de l'UE, et l'expansion Neopor de BASF la positionne pour capter cette hausse. L'électrique et l'électronique s'appuient sur l'ABS haute température pour les PC IA et l'infrastructure 5G, tandis que les biens de consommation et les textiles évoluent en ligne avec le PIB mais font face à la substitution par les polyoléfines. Les obstacles à la certification (ISO 22000 pour le recyclage en contact alimentaire et UL 94 pour l'ignifugation) créent des barrières à l'entrée pour les petits transformateurs.

Analyse géographique
Marché du Styrène en Asie-Pacifique
L'Asie-Pacifique contrôlait 49,27 % du volume de 2025 et conservera son leadership, bien que les expansions de capacités dépassent la croissance de la demande, faisant de la Chine un exportateur structurel. La hausse annuelle de l'Inde est portée par la fabrication de biens de consommation et reste dépendante des importations à hauteur de 40 %, ce qui représente une opportunité pour les exportateurs du Golfe. La Corée du Sud et Taïwan font face à une offre tendue en ABS haute résistance thermique, incitant les marques électroniques à accepter des délais de livraison plus longs en provenance de Chine. Le Japon expérimente le recyclage chimique Agilyx, signalant un virage vers la circularité.
Marché du Styrène en Amérique du Nord
La croissance de l'Amérique du Nord est en retrait par rapport à l'Asie-Pacifique, INEOS ayant fermé l'usine de Sarnia et LyondellBasell privilégiant les projets circulaires plutôt que les nouvelles capacités, malgré l'avantage de la région en matière de coût de l'éthane. Le Mexique progresse grâce aux exportations de pièces automobiles alignées sur l'ACEUM.
Marché du Styrène en Europe
L'Europe est à la traîne en raison des coûts énergétiques et d'interdictions strictes. Versalis a fermé son vapocraqueur de Priolo, et les transformateurs doivent s'approvisionner en matières premières recyclées chimiquement ou d'origine biosourcée pour satisfaire aux obligations de contenu recyclé. La rénovation du parc immobilier allemand antérieur à 1979, dans le cadre des directives européennes, stimule néanmoins la demande en EPS, bien que conditionnée à de faibles empreintes carbone.
Marché du Styrène au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique affichent le CAGR régional le plus élevé, à 5,91 %, l'Arabie Saoudite poursuivant son intégration en aval dans le cadre de Vision 2030 et l'Afrique du Sud substituant les importations par une isolation locale en EPS. Des projets pilotes de captage du carbone visent à neutraliser les éventuels droits carbone aux frontières de l'UE après 2030.
Analyse de la chaîne de valeur
La chaîne de valeur du styrène commence par l'approvisionnement amont en aromatiques et oléfines. Le benzène et l'éthylène sont combinés pour produire de l'éthylbenzène, qui est ensuite converti en monomère de styrène principalement par déshydrogénation catalytique. Les producteurs exploitent des unités de styrène intégrées ou marchandes, et l'économie du procédé reste sensible à l'intensité énergétique (vapeur et distillation sous vide) ainsi qu'au ratio vapeur-hydrocarbure, ce qui maintient la sélection du catalyseur et l'optimisation des utilités au cœur des priorités. Les sous-produits tels que le benzène, le toluène et les fractions plus lourdes sont généralement récupérés pour une réutilisation interne ou une vente externe.
En aval, le monomère de styrène est polymérisé ou formulé en dérivés incluant le polystyrène (y compris les grades EPS/XPS), l'ABS, le SAN et le SBR. Une base de transformateurs fragmentée transforme ensuite ces résines en emballages, isolation pour la construction, pièces automobiles et boîtiers électriques et électroniques. La logistique en vrac (stockage en réservoirs et mouvements maritimes/ferroviaires) soutient le transport du monomère, tandis que la logistique des granulés déplace les résines entre régions, où les flux commerciaux aident à équilibrer les excédents et déficits structurels. La coordination et l'harmonisation des normes s'appuient sur des organismes tels que le Styrene Information and Research Center (SIRC), le International Council of Chemical Associations (ICCA), le Gulf Petrochemicals and Chemicals Association (GPCA), et des groupes industriels européens du styrénique. Pour le styrène recyclé chimiquement, la collecte et le tri des matières premières circulaires demeurent un goulot d'étranglement pratique.
Paysage concurrentiel
Concentration du Marché
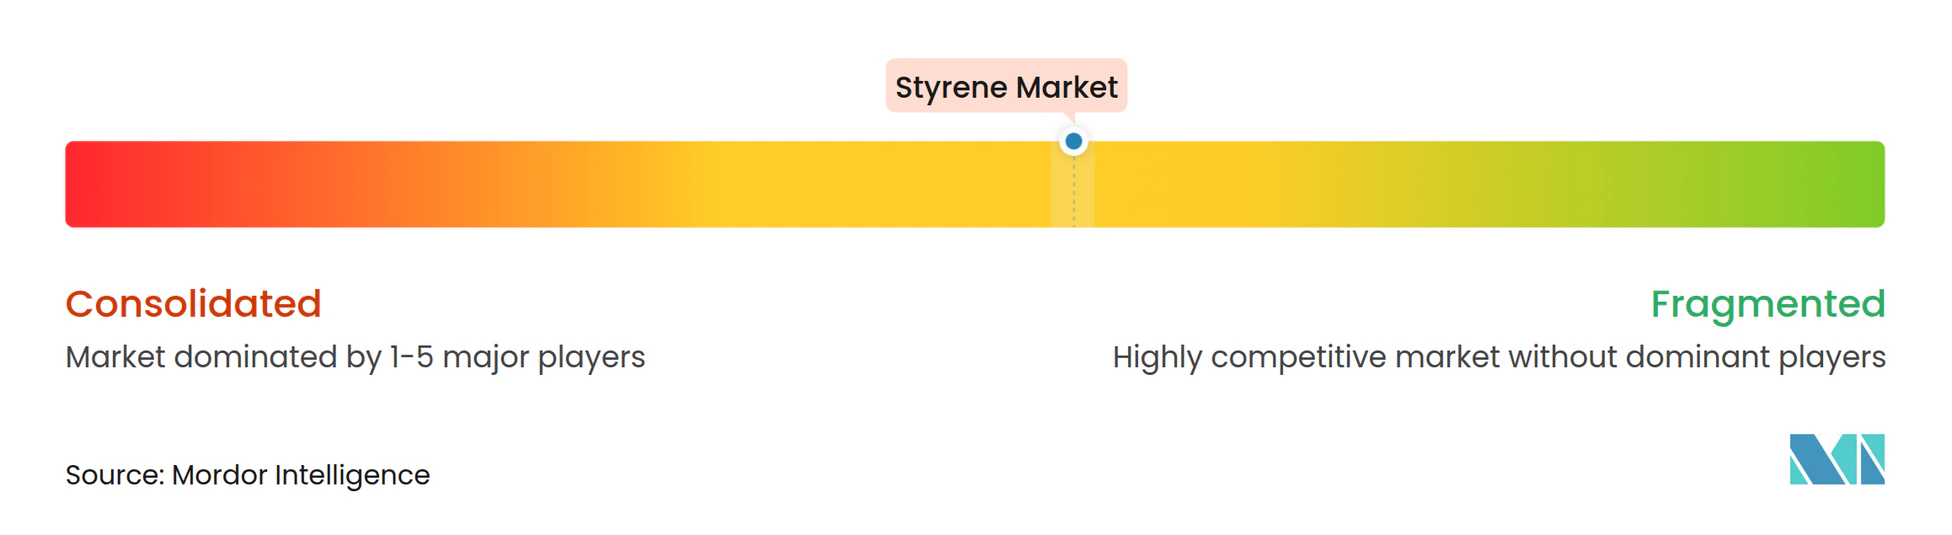
Le marché du styrène est modérément concentré, les cinq premiers producteurs détenant environ 42 % de part, tandis que la transformation en aval reste très fragmentée. Les complexes intégrés asiatiques et du Golfe tirent parti de la coproduction de benzène et d'éthylène pour maintenir leur leadership en termes de coûts de trésorerie. Les producteurs occidentaux se tournent vers des offres circulaires : le monomère recyclé approuvé par la FDA d'INEOS Styrolution se négocie avec une prime de 20 à 30 %. La voie Bilan Biomasse de BASF, certifiée ISCC PLUS, réduit le CO₂ du berceau à la porte jusqu'à 50 %, mais s'accompagne d'une prime de prix de 20 à 30 %.
Agilyx et Pyrowave concèdent des licences de dépolymérisation par micro-ondes et catalytique, et le partenariat de Michelin en 2025 valide la demande dans les applications de caoutchouc pour pneus. Trinseo est sorti du chapitre 11 en 2024 avec 225 millions USD de nouveaux capitaux propres, a cédé le polycarbonate à Mitsubishi Chemical et examine les liants latex pour se concentrer sur les styreniques techniques.
Les pressions de surcapacité en Chine persistent : Hengli, Shenghong et Wanhua ont ajouté 1,45 million de tonnes entre 2023 et 2024, faisant chuter les marges du polystyrène générique en dessous de 50 USD par tonne. Les producteurs européens mettent en veille les lignes de production flexibles lors des creux de prix, et une consolidation est attendue alors que les petits extrudeurs font face à des obstacles en capital pour les investissements en certification et en recyclage.
Leaders du secteur du styrène
-
SABIC
-
INEOS Styrolution
-
LG Chem
-
Trinseo
-
CHIMEI
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Styrène Entreprises couvertes dans ce rapport
- Americas Styrenics LLC (AmSty).
- Asahi Kasei Corporation
- BASF
- Chevron Phillips Chemical Company
- CHIMEI
- Covestro AG
- Dow
- Formosa Chemicals & Fibre Corp.
- Hanwha Group
- INEOS Styrolution
- Kumho Petrochemical
- LG Chem
- LyondellBasell Industries Holdings BV
- PetroChina Co. Ltd
- Reliance Industries Ltd
- SABIC
- SIBUR
- Synthos
- TotalEnergies
- Trinseo
- Versalis SpA
- Wanhua Petrochemical (Yantai) Co., Ltd.
- Westlake Corporation
Opportunités de marché et perspectives d'avenir
L'opportunité clé porte sur la mise à l'échelle des filières circulaires du styrène répondant aux exigences de contact alimentaire et de contenu recyclé, tout en maintenant une qualité de monomère et une performance polymère constantes. Des preuves industrielles sont déjà visibles en Europe, où Indaver exploite une unité de dépolymérisation à Anvers (référencée à 26 000 tonnes par an) fournissant du monomère de styrène recyclé à la chaîne européenne d'INEOS Styrolution, et dans des étapes de commercialisation telles que le lancement en mai 2026 de la plateforme TruStyrenyx par Technip Energies et Agilyx pour un monomère de styrène recyclé à haute pureté (plus de 99,8 % de pureté). Ces développements créent des opportunités pour des emballages conformes chez les propriétaires de marques et des intrants certifiés pour les transformateurs, mais ils soulignent aussi des points de tension à court terme concernant l'approvisionnement en matières premières, la qualification et les structures d'enlèvement.
Une deuxième opportunité consiste à renforcer la résilience de la chaîne d'approvisionnement à mesure que les flux commerciaux réagissent aux interruptions et aux risques logistiques. En 2026, les difficultés d'expédition autour du détroit d'Ormuz, avec des cas de force majeure signalés par des producteurs en Arabie saoudite et au Koweït, ont mis en lumière l'importance d'un approvisionnement diversifié, du stockage et de la flexibilité régionale pour le monomère de styrène et les styréniques. La Chine a également montré une réactivité à l'exportation lors d'une disponibilité spot tendue, avec des exportations de styrène rapportées en mars 2026 de 84 470 tonnes métriques, appuyant le rôle de l'arbitrage lié à l'Asie et des exportations de dérivés dans l'équilibrage des marchés mondiaux. Du côté de l'offre, des projets intégrés continuent d'ajouter de la capacité, dont une installation de styrène rapportée à 700 000 tonnes par an liée au complexe Huajin Aramco. Cette augmentation accroît la pression sur les actifs non intégrés et accorde plus de poids à la position de coût, aux certifications circulaires et au développement d'applications dans l'ABS, l'isolation et les styréniques à plus haute spécification.
Développements industriels récents dans Marché du Styrène
- Juin 2026 : INEOS Styrolution a annoncé la décision de fermer définitivement son site de production de polystyrène de Channahon, Illinois. Cette décision resserre l'empreinte nord-américaine de l'entreprise et reflète une optimisation continue du réseau dans un contexte économique difficile pour le polystyrène de commodité.
- Septembre 2025 : INEOS Styrolution a marqué sa première livraison commerciale de monomère de styrène recyclé fourni par Indaver depuis Anvers, Belgique. Cette étape fait progresser la filière styrénique en boucle fermée en démontrant un approvisionnement à l'échelle industrielle en matières premières circulaires dans la chaîne de production européenne de l'entreprise.
- Juin 2024 : Trinseo a lancé les résines MAGNUM ECO+ ABS et TYRIL CR SAN, avantageuses sur le plan durable, qui fonctionnent comme des solutions de substitution directe utilisant du contenu recyclé post-consommation. Ces introductions élargissent les options styréniques à base de PCR pour les applications automobiles, industrielles et grand public nécessitant une continuité de performance tout en réduisant l'empreinte environnementale.
Marché du Styrène Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché du styrène est défini comme la demande mondiale de produits à base de styrène consommés dans les principaux débouchés, quantifiée en volume physique (tonnes) afin de réduire les distorsions liées aux fluctuations cycliques des prix.
Exclusions du périmètre : Nous excluons les effets d'inflation purement liés aux prix et les transferts internes non marchands qui ne reflètent pas la consommation des marchés finaux.
Aperçu de la segmentation
- Par type de produit
- Polystyrène
- Acrylonitrile butadiène styrène
- Caoutchouc styrène-butadiène
- Autres types de produits (styrène-acrylonitrile)
- Par secteur d'utilisation finale
- Emballage
- Construction
- Biens de consommation
- Automobile et transport
- Électrique et électronique
- Autres secteurs d'utilisation finale (textile)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une base factuelle fiable concernant les capacités de styrène, les échanges commerciaux et les schémas de conversion en aval, cette chaîne étant une grande filière de produits de base disposant de signaux publics visibles. Les sources utilisées comprennent notamment les statistiques officielles du commerce extérieur et les portails douaniers, les publications statistiques sur l'énergie et la pétrochimie telles que celles de l'EIA américaine et des séries de l'OCDE, ainsi que la littérature technique dans les revues de génie des polymères et de la chimie.
Nous avons également examiné les rapports annuels des producteurs, les présentations aux investisseurs et les annonces au niveau des installations relayées par des organes de presse et des sites d'associations réputés. Cela nous a permis d'établir une chronologie des arrêts techniques, des opérations de déboulonnage et des nouvelles constructions. Pour les recoupements, nous avons utilisé des abonnements payants axés sur les données financières et le renseignement d'entreprise, les actualités et les données financières, ainsi qu'une base de données de flux d'expéditions à l'import ou à l'export pour valider les directions commerciales et la vraisemblance des écarts d'approvisionnement régionaux implicites. Ces sources sont données à titre illustratif, et de nombreuses autres références publiques ont été consultées pour collecter des données, valider des points et clarifier des hypothèses.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour mettre à l'épreuve les conclusions documentaires, puis pour affiner le modèle volumique à l'aide de signaux opérationnels et côté demande réels. Nous avons échangé avec des acteurs de l'ensemble de la chaîne de valeur du styrène, notamment des producteurs, des négociants et distributeurs, ainsi que des transformateurs en aval et de grands utilisateurs finaux, avec une couverture en Asie-Pacifique, en EMEA et dans les Amériques afin de refléter les différences d'offre et de demande selon les régions. Les informations issues de ces échanges ont été utilisées pour confirmer les fourchettes de taux d'utilisation, les fuites commerciales, les répartitions types des gammes de produits, et la rapidité avec laquelle la demande évolue en fonction des variations de prix et des réglementations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 35 % |
| Acteurs de plus petite taille : 22 % | Managers : 53 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Notre dimensionnement commence par une reconstruction descendante dans laquelle l'offre régionale de styrène est déduite de la capacité nominale, des taux d'exploitation typiques et des mouvements nets d'échanges commerciaux, puis mappée sur les bassins de consommation en aval. Les dérivés étant à l'origine de la majeure partie de la demande, le modèle est ancré sur les relations de conversion et les schémas de mix pour les principaux produits à base de styrène, suivis d'ajustements pour les variations de stocks et les arrêts à court terme.
Pour maintenir des totaux réalistes, des approximations ascendantes sélectives ont été utilisées comme vérifications, telles que les divulgations de volumes échantillonnées auprès de producteurs et de distributeurs, les vérifications de terrain sur la tension des marchés locaux, et la demande implicite dérivée de l'activité des utilisateurs finaux. Les principaux paramètres suivis de près comprennent les fourchettes de taux d'exploitation par région, la cadence des arrêts planifiés et non planifiés, les flux d'importation et d'exportation, les indicateurs de production de plastiques et de caoutchoucs en aval, ainsi que les signaux de demande dans la construction et l'emballage qui tirent généralement le polystyrène et les produits connexes.
Pour les prévisions, une analyse de scénarios a été appliquée afin de tester les trajectoires de base, conservatrice et de reprise accélérée par rapport aux hypothèses sur les matières premières et les données macroéconomiques partagées par les répondants du secteur. Lorsque les informations ascendantes étaient fragmentaires dans les pays de plus petite taille, les lacunes ont été comblées à l'aide d'indicateurs de substitution tels que l'intensité des échanges commerciaux, la présence de capacités en aval et la consommation de plastiques par habitant, puis corrigées grâce aux retours d'entretiens avant la finalisation des séries.
Cycle de validation des données et de mise à jour
La validation est effectuée par couches afin que le récit et les calculs soient cohérents avant la validation des résultats. Les sorties du modèle sont comparées à des signaux indépendants tels que les mises à jour opérationnelles déclarées des installations, la direction de la balance commerciale et l'activité de production en aval, puis les sauts anormaux sont examinés jusqu'à ce qu'un facteur explicatif clair soit documenté.
Une deuxième revue analytique est effectuée pour remettre en question les hypothèses clés, et nous recontactons les sources lorsque les hypothèses de taux d'utilisation, d'échanges commerciaux ou de mix ne se recoupent pas avec les mouvements observés. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs, tels que des démarrages de grandes capacités, des arrêts prolongés ou des changements de politique affectant la demande de plastiques. Avant la livraison, une passe finale est effectuée afin que les clients reçoivent la vue la plus récente et actualisée des chiffres et de la logique sous-jacente.
Estimation du marché du styrène par Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés sur le marché du styrène peuvent sembler très éloignés les uns des autres même lorsque les mêmes débouchés sont examinés. Cela s'explique principalement par le fait que les études mélangent les définitions en valeur et en volume, et que certains périmètres s'orientent davantage vers les dérivés tandis que d'autres se concentrent sur le monomère. Le calendrier joue également un rôle, car les fluctuations des matières premières peuvent modifier rapidement la valeur implicite, et la fréquence de mise à jour peut laisser des hypothèses obsolètes dans le modèle plus longtemps que prévu.
Les principaux écarts proviennent généralement de la façon dont les dérivés sont regroupés, de la manière dont les prix de vente moyens sont construits sur l'année, et du fait que le modèle s'appuie davantage sur les signaux côté capacité ou sur les vérifications de la consommation côté demande. Le calendrier de conversion des devises et le mois choisi comme référence de prix peuvent également faire varier la valeur USD déclarée, en particulier sur un marché où les mouvements des matières premières liées au benzène et à l'éthylène affectent rapidement les coûts.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 30,12 M de tonnes (2026) | |
| Consultance mondiale A | 66,97 milliards USD (2024) | Utilise une définition basée sur la valeur et valorise un panier de dérivés du styrène, de sorte que les variations des prix des polymères et du mix de produits supposé peuvent faire évoluer les totaux même si la demande physique est stable. |
| Éditeur sectoriel B | 60,55 milliards USD (2024) | Publie les revenus en USD et s'appuie généralement sur la progression du prix de vente moyen mixte et sur des horizons de prévision plus longs, ce qui peut amplifier les écarts lors des périodes de volatilité des matières premières et des marges. |
Le tableau met en évidence en premier lieu un décalage d'unité, puis un décalage de périmètre, car le modèle de Mordor Intelligence publie la demande mondiale de styrène en tonnes et la relie aux taux d'exploitation, aux flux commerciaux et à la conversion en aval, plutôt que de convertir le volume en USD à l'aide de prix mixtes des polymères. Une fois cela compris, l'écart résiduel provient généralement du panier de dérivés valorisé, du calendrier du référentiel de prix et de la rapidité avec laquelle les hypothèses sont actualisées après des changements de capacité.
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché du styrène en 2031 ?
La taille du marché du styrène est prévue à 39,18 millions de tonnes d'ici 2031.
Quel marché régional connaît la croissance la plus rapide pour le styrène entre 2026 et 2031 ?
Le Moyen-Orient et l'Afrique sont en tête avec un TCAC de 5,91 %, portés par l'intégration en aval saoudienne et la demande en isolation.
Quel segment de produit se développe le plus rapidement ?
L'acrylonitrile-butadiène-styrène progresse à un TCAC de 6,18 % grâce aux applications dans les véhicules électriques et l'infrastructure 5G.
Comment les projets de recyclage chimique influencent-ils la demande de styrène ?
Les usines commerciales de dépolymérisation en Europe et en Amérique du Nord fournissent du monomère de qualité alimentaire, soutenant la demande malgré les interdictions à usage unique.