
Tamaño y Participación del Mercado de Revestimientos para Madera
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 3.54 Millones de toneladas |
| Volumen del Mercado (2031) | 4.23 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.61 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
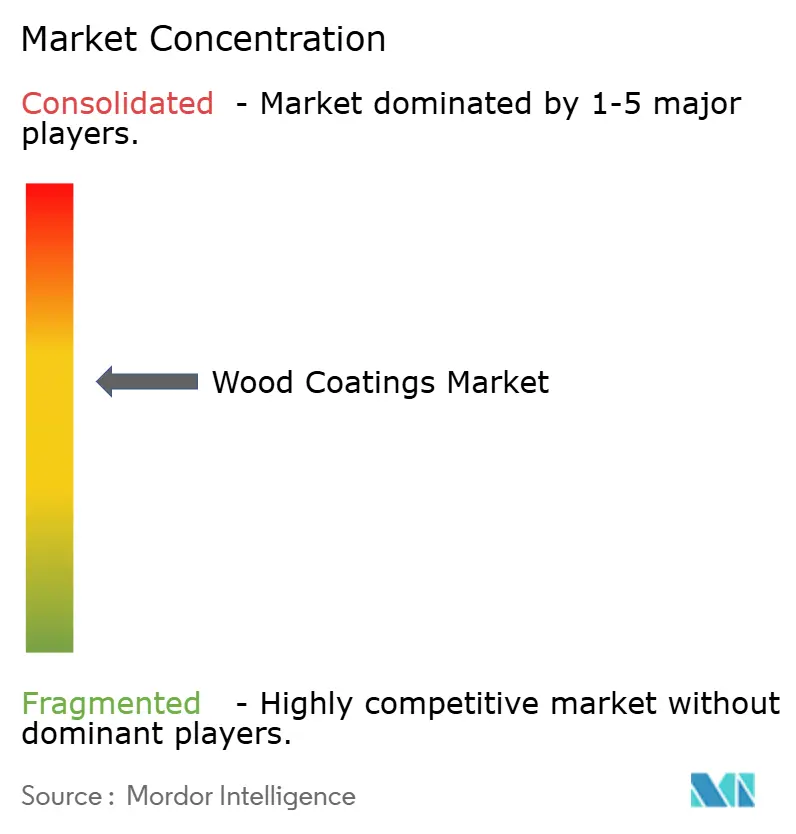
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Revestimientos para Madera por Mordor Intelligence
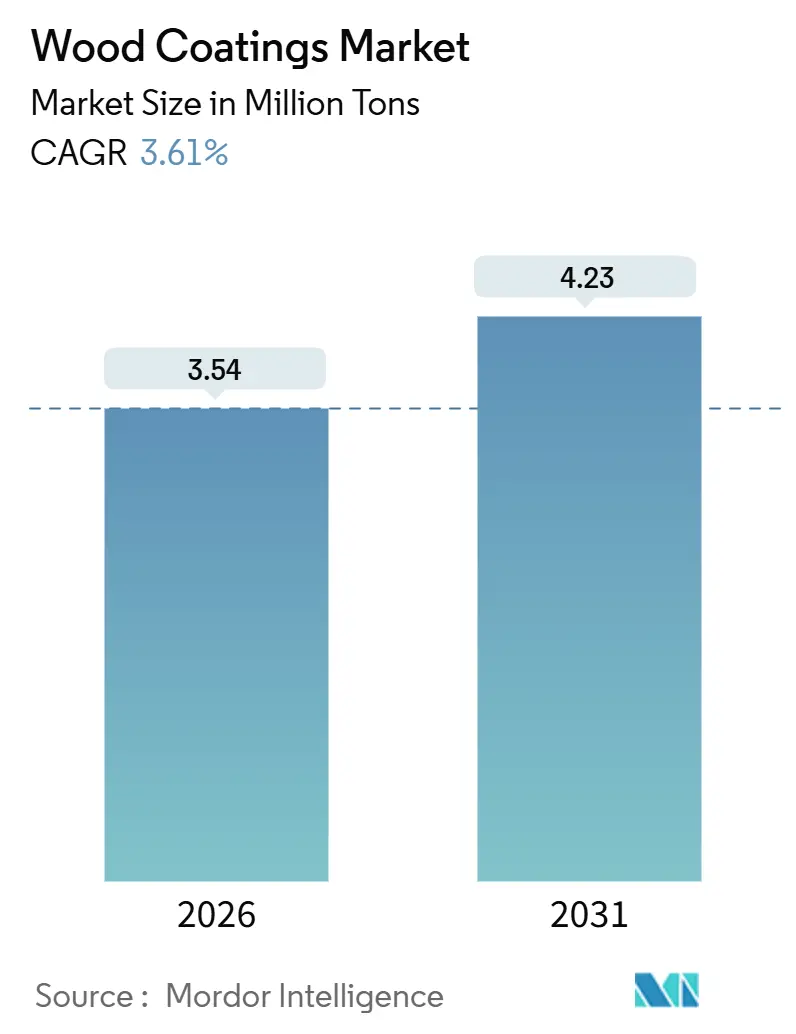
El tamaño del Mercado de Revestimientos para Madera se estima en 3,54 millones de toneladas en 2026, y se espera que alcance 4,23 millones de toneladas para 2031, a una CAGR del 3,61% durante el período de pronóstico (2026-2031). Las líneas base solvente aún dominan las salas de acabado, aunque la presión regulatoria en Europa y California y la ventaja de costos de los muebles listos para ensamblar (RTA) en Asia-Pacífico están orientando las inversiones hacia químicas base agua y curadas por UV. Los exportadores de muebles de Asia-Pacífico continúan absorbiendo los mayores precios de resinas mediante la automatización de plantas y el control de calidad en línea, mientras que los remodeladores de América del Norte sostienen la demanda de acabados transparentes de poliuretano de baja brillantez premium. Las resinas de poliuretano resistentes a la abrasión siguen siendo la columna vertebral de los interiores de madera maciza estructural, y la implementación de dosificación de pigmentos habilitada por IA está reduciendo el desperdicio y compensando la prima de precio del 15-20% asociada a las dispersiones base agua. La intensidad competitiva se mantiene moderada, con los cinco principales proveedores controlando el 38% del tonelaje global y los especialistas regionales explotando nichos que recompensan los ajustes de formulación para especies de madera locales.
Conclusiones Clave del Informe
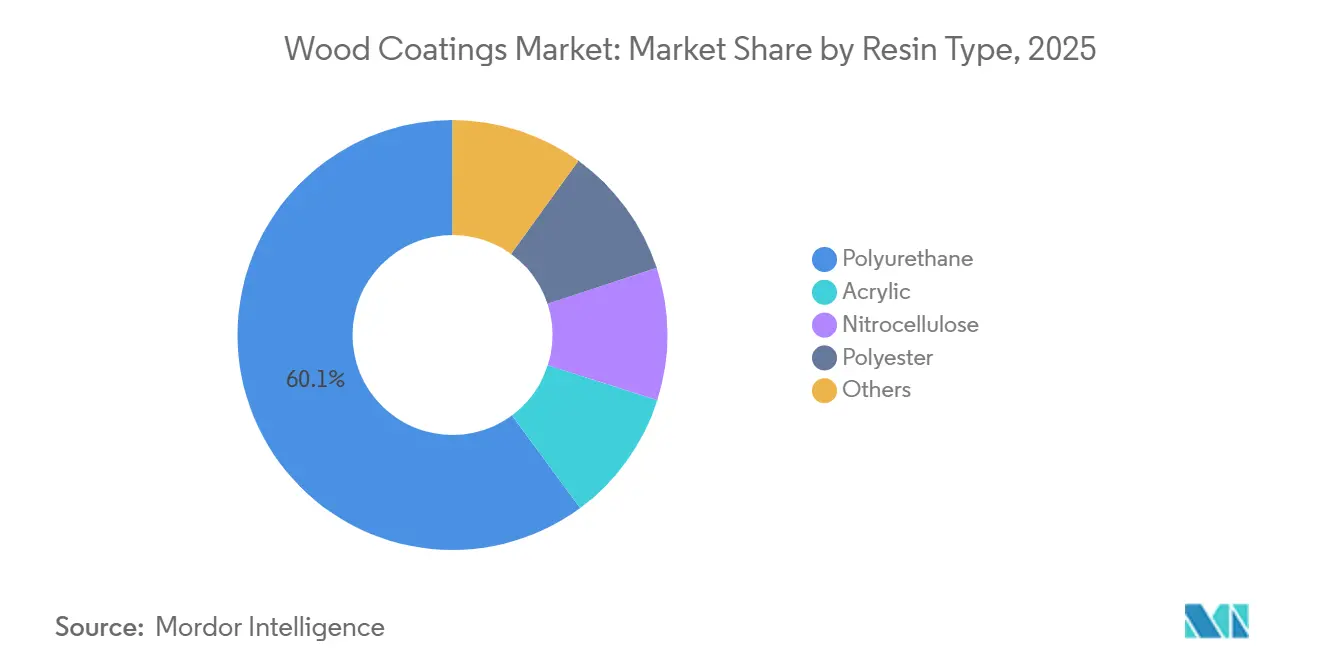
- Por tipo de resina, el poliuretano tuvo una participación del 60,14% en el mercado de Revestimientos para Madera en 2025, y se proyecta que se expanda a una CAGR del 3,82% hasta 2031.
- Por tecnología, los acabados base solvente representaron el 78,12% del tamaño del mercado de Revestimientos para Madera en 2025, mientras que los sistemas base agua están en camino de alcanzar la CAGR más rápida del 4,35% hasta 2031.
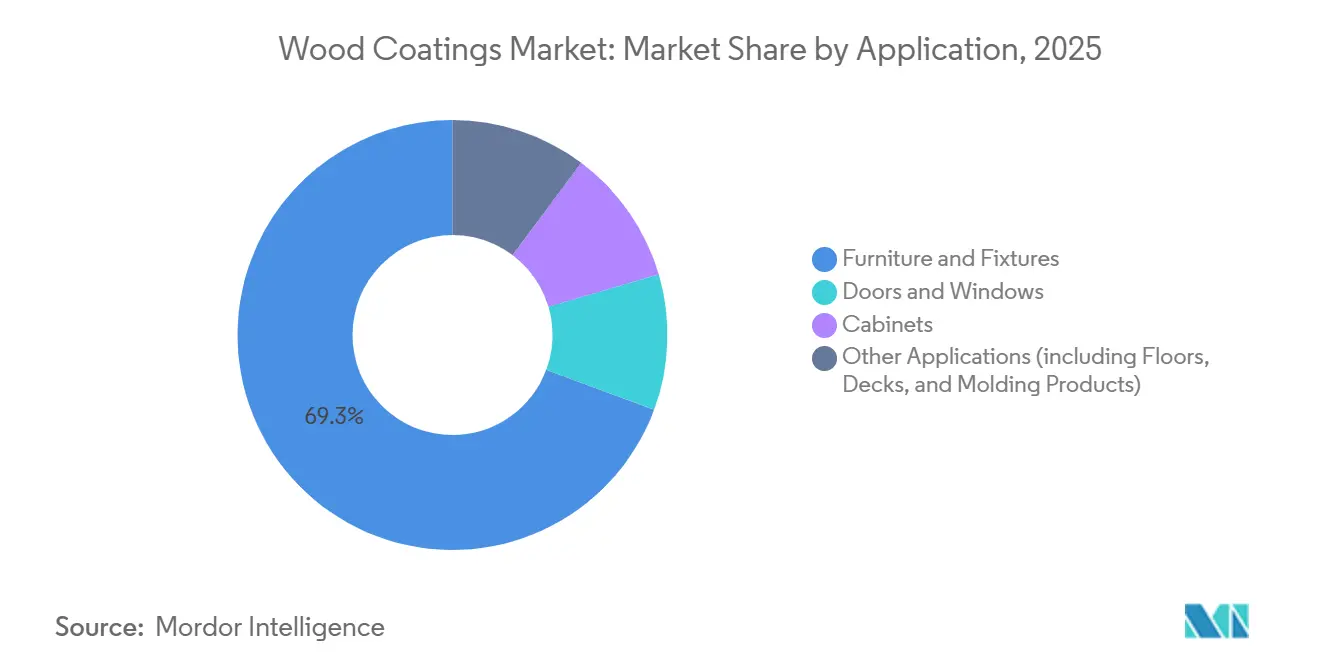
- Por aplicación, muebles y accesorios lideraron con el 69,34% de la participación del mercado de Revestimientos para Madera en 2025; se pronostica que el segmento crecerá a una CAGR del 3,75% hasta 2031.
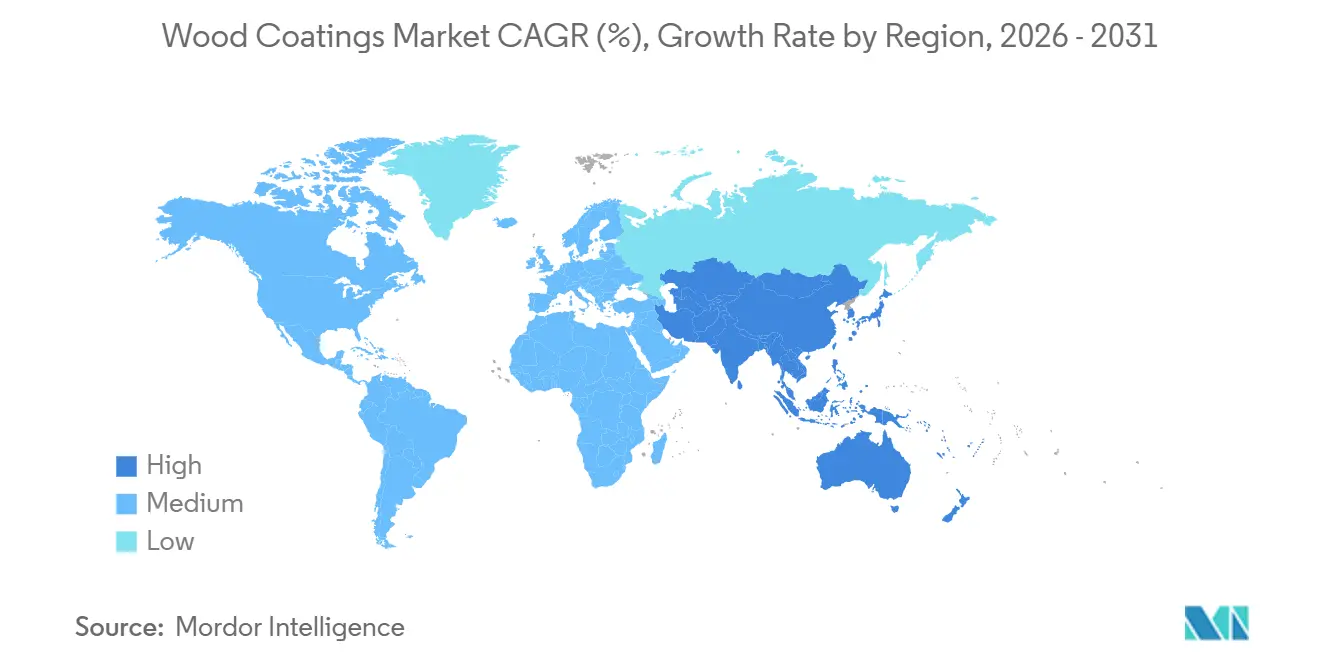
- Por geografía, Asia-Pacífico representó el 56,68% del tamaño del mercado de Revestimientos para Madera en 2025 y está proyectado para registrar la CAGR más rápida del 3,91% durante el período de perspectiva.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de muebles modulares y RTA en Asia-Pacífico | +0.8% | China, India, Vietnam, Indonesia, Tailandia | Mediano plazo (2-4 años) |
| Transición liderada por la UE hacia formulaciones base agua de bajo contenido de COV | +0.6% | Europa, California, Noreste de EE. UU. | Largo plazo (≥4 años) |
| Tendencia de decoración interior premium en América del Norte | +0.4% | Estados Unidos, Canadá | Corto plazo (≤2 años) |
| Adopción de edificios de madera maciza estructural de gran altura que eleva la demanda de acabados transparentes curados por UV | +0.5% | América del Norte, Europa Nórdica, Alemania, Austria | Mediano plazo (2-4 años) |
| Igualación de color en línea habilitada por IA | +0.3% | Adopción temprana en Europa y América del Norte, implementación global posterior a 2028 | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Auge de Muebles Modulares y RTA en Asia-Pacífico
Los formatos listos para ensamblar representan actualmente entre el 60% y el 70% de las ventas de muebles organizados en India, lo que impulsa las líneas de acabado para revestimientos para madera de muebles hacia acabados superiores de base acuosa de curado rápido que toleran el embalaje plano en menos de 24 horas[1]. Las exportaciones de madera y muebles de Vietnam aumentaron un 21% en 2024, alcanzando 16,3 mil millones de USD, y la asociación local tiene como objetivo 18 mil millones de USD en 2025, dado que los compradores de la UE buscan proveedores que cumplan con el Reglamento de la UE sobre Deforestación. Tailandia produjo 6,63 millones de piezas de muebles de madera en 2024, un incremento del 14,46%, mientras que Indonesia exportó 2,02 mil millones de USD en muebles, manteniendo los artículos de madera por encima del 50% del valor exportado. Los clústeres costeros de China generaron 535,52 mil millones de CNY (73,9 mil millones de USD) en ingresos por muebles durante los primeros diez meses de 2024, con exportaciones que crecieron un 7,2% hasta 54,932 mil millones de USD. Estos centros de producción prefieren acabados transparentes de poliuretano de dos componentes que alcanzan una dureza al lápiz de ≥2H en curado a temperatura ambiente, lo que posiciona a este factor impulsor para añadir 0,8 puntos porcentuales a la CAGR regional.
Transición Liderada por la UE hacia Formulaciones Base Agua de Bajo Contenido de COV
La Directiva 2004/42/CE limita el contenido de COV a 400 g/L para acabados de madera de interior y 300 g/L para exterior, lo que obliga a una reevaluación de los alquídicos con alto contenido de solvente y las lacas de nitrocelulosa[2]. El Reglamento (UE) 2023/1464 también limita la emisión de formaldehído a 0,062 mg/m³, endureciendo las especificaciones de materiales para los productores de paneles. La Etiqueta Ecológica de la UE ahora exige revestimientos de interior por debajo de 30 g/L de COV, un umbral que solo las dispersiones base agua cumplen de manera confiable. Akzo Nobel reveló que el 60% de sus ventas de 2024 provino de productos sostenibles, y PPG inauguró una planta base agua en Rayong, Tailandia, para atender a los exportadores de muebles con destino a la UE. La Junta de Recursos del Aire de California refleja la restricción con un límite de 550 g/L para acabados transparentes, reforzando el incremento de 0,6 puntos en la CAGR a largo plazo.
Tendencia de Decoración Interior Premium en América del Norte
Los propietarios de viviendas en EE. UU. gastaron USD 485.000 millones en remodelación en 2024, con mejoras de cocina y baño representando el 42%. Los híbridos de poliuretano de baja brillantez y acrílico-poliuretano dominan las especificaciones de gabinetes porque resisten el amarillamiento bajo iluminación LED. Sherwin-Williams registró USD 6.160 millones en ventas netas del tercer trimestre de 2024, citando un crecimiento de un dígito medio en tintes y acabados transparentes para madera. Benjamin Moore lanzó un acabado interior de cero COV en 2025 que cumple con Greenguard Gold y ayuda a los proyectos a obtener créditos LEED v4.1. Los inicios de construcción de viviendas en Canadá promediaron 240.000 unidades en 2024-25, alimentando la demanda de puertas y marcos de ventanas con acabado de fábrica. Este auge decorativo eleva la CAGR a corto plazo en 0,4 puntos.
Adopción de Edificios de Madera Maciza Estructural de Gran Altura que Acelera la Demanda de Acabados Transparentes Curados por UV
América del Norte añadió 1,2 millones de m² de superficie de madera laminada cruzada en 2024, incluida la Torre Académica de Madera de 14 pisos de la Universidad de Toronto. Los países nórdicos aprobaron 87 edificios de madera maciza estructural en 2024, consumiendo en conjunto aproximadamente 42.000 toneladas de revestimientos de acrilato curados por UV. Alemania flexibilizó las barreras normativas para exponer madera laminada cruzada hasta alturas de 22 m, siempre que se apliquen acabados ignífugos. La Torre Lifecycle ONE de Austria utilizó 2.800 m³ de madera laminada cruzada revestida con acrílicos UV base agua que emiten menos de 10 g/L de COV. Los acabados transparentes de curado rápido por UV que alcanzan una dureza ≥3H en 10 segundos explican el impulso de 0,5 puntos en la CAGR esperado entre 2027 y 2029.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de precios de resinas y solventes | -0.5% | Aguda en Europa y América del Norte, con repercusión global | Corto plazo (≤2 años) |
| Límites más estrictos de formaldehído y COV | -0.4% | Europa, América del Norte, China | Mediano plazo (2-4 años) |
| Eliminación gradual de PFAS que amenaza los aditivos de rendimiento | -0.3% | Liderazgo regulatorio en la UE y Estados Unidos | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios de Resinas y Solventes
El diisocianato de tolueno promedió CNY 14.700/tonelada (USD 2.041/tonelada) y el MDI polimérico alcanzó CNY 15.200/tonelada (USD 2.110/tonelada) en el tercer trimestre de 2025, con eventos de fuerza mayor que limitaron los volúmenes europeos al 70% de los contratos. El Índice de Precios al Productor de EE. UU. para petroquímicos saltó un 13,1% entre diciembre de 2024 y marzo de 2025, ya que el etileno superó los 30 centavos/libra. La nafta asiática promedió USD 547/tonelada en abril de 2025, aún un 18% por encima de la media de 2020-22. Tales fluctuaciones llevan a los formuladores a acortar la duración de los contratos y retrasar la acumulación de inventarios, recortando 0,5 puntos de la CAGR a corto plazo.
Límites Más Estrictos de Formaldehído y COV
El techo de la UE de 0,062 mg/m³ de formaldehído obliga a los productores de paneles a sustituir la urea-formaldehído por sistemas de melamina o fenólicos que cuestan entre un 15 y un 20% más. La Ley de Control de Sustancias Tóxicas de EE. UU. se alinea con un límite de 0,09 ppm para madera contrachapada de maderas duras. La revisión del borrador chino GB 18580-2017 reduciría el umbral nacional a 0,080 mg/m³. Las prensas mejoradas y los equipos de abatimiento erosionan los márgenes y eliminan 0,4 puntos de la CAGR a mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
Dominio del Poliuretano Anclado en la Resistencia a la AbrasiónEl poliuretano representó el 60,14% del mercado de Revestimientos para Madera en 2025 y avanzará a una CAGR del 3,82% hasta 2031, gracias a una dureza de lápiz ≥2H y la claridad óptica esencial para los interiores de madera maciza estructural. Los acrílicos están experimentando una demanda creciente impulsada por una mejor estabilidad UV y una fácil mezcla base agua. Los revestimientos de nitrocelulosa y poliéster enfrentan una compresión de márgenes por los mayores precios del anhídrido ftálico. Los nuevos sistemas monocomponentes de isocianato bloqueado basados en vainillina muestran una vida útil de 12 meses y se desbloquean a 120 °C, adaptándose perfectamente a los hornos de infrarrojos ahora comunes en las fábricas vietnamitas. Los híbridos acrílico-uretano capturaron el 9% del subsegmento base agua en 2025 y podrían alcanzar el 14% para 2031, ya que ayudan a los formuladores a cumplir el objetivo de COV <30 g/L de la Etiqueta Ecológica de la UE.
La presión regulatoria está acelerando el cambio. La referencia de las Mejores Técnicas Disponibles de la UE para el tratamiento de madera exige la recuperación de solventes en circuito cerrado para la nitrocelulosa, una mejora que cuesta entre EUR 200.000 y 500.000 por cabina. Los fabricantes de poliuretano responden con sistemas estables a temperatura ambiente que curan completamente durante un horneado de 15 minutos, igualando el rendimiento en las plantas RTA de Indonesia e India. La demanda de polioles de base biológica, capaces de reemplazar hasta el 50% del contenido petroquímico, está aumentando entre los compradores que persiguen créditos LEED v4, poniendo a los formuladores más pequeños de Brasil e India en el radar de los fabricantes de equipos originales globales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Hegemonía Base Solvente Desafiada por el Impulso Base AguaLas líneas base solvente representaron el 78,12% del volumen del mercado de Revestimientos para Madera en 2025, gracias al secado rápido y los equipos heredados. Sin embargo, se prevé que los acabados base agua disfruten de una CAGR del 4,35% hasta 2031, la más alta entre las tecnologías, porque satisfacen la Directiva 2004/42/CE y los límites de COV de la Junta de Recursos del Aire de California. Los productos curados por UV aumentarán a medida que los constructores de madera maciza estructural exijan curaciones en menos de 10 segundos, mientras que los revestimientos en polvo representan una participación marginal porque el MDF tiene dificultades a temperaturas de curado de 180 °C.
El cambio a base agua requiere tuberías de acero inoxidable, compresores más grandes y zonas de evaporación más largas que extienden el tiempo de horno a 35-45 minutos. Asian Paints invirtió INR 5.000 millones en una planta en Telangana en 2024, con el 40% dedicado a la producción base agua. Nippon Paint amplió la capacidad en Indonesia y Vietnam con control de viscosidad en línea para cumplir la regla de COV <250 g/L de IKEA. Los acrilatos curados por UV cuestan entre un 25 y un 35% más que los poliuretanos base solvente, pero eliminan la energía del horno y reducen el espacio en planta en un 30%, una ventaja que no pasa desapercibida para los fabricantes de puertas alemanes que persiguen etiquetas de eficiencia energética.
Por Aplicación:
Segmento de Muebles Anclado por el Auge de las Exportaciones de Asia-PacíficoLos muebles y accesorios absorbieron el 69,34% del volumen del mercado de Revestimientos para Madera en 2025 y están proyectados para expandirse a una CAGR del 3,75% hasta 2031, respaldados por la base de exportación de USD 16.300 millones de Vietnam y el salto planificado a USD 18.000 millones en 2025. Las puertas y ventanas están experimentando un mayor consumo de revestimientos para madera debido a los constantes inicios de construcción de viviendas en América del Norte y el objetivo del Programa de Renovación de Europa de rehabilitar 35 millones de viviendas para 2030. Se anticipa que la aplicación en gabinetes registrará ganancias significativas en el corto plazo, ya que las remodelaciones de cocinas en EE. UU. alcanzaron USD 203.000 millones en 2024.
Las cubiertas compuestas, molduras y perfiles están experimentando una demanda creciente a medida que las capas superiores resistentes a los rayos UV protegen la estabilidad del color. El salto de producción del 14,46% de Tailandia y la participación del 52,62% de madera de Indonesia mantienen activas las plantas del Sudeste Asiático. La marea de muebles RTA de India inclina aún más las especificaciones hacia poliuretanos base agua de curado rápido, reforzando la sensibilidad de la combinación de aplicaciones a los ciclos de construcción residencial.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Recubrimientos para Madera en Asia-Pacífico
Asia-Pacífico representó el 56,68% del tamaño del mercado de Recubrimientos para Madera en 2025 y se proyecta que crezca a una CAGR del 3,91% hasta 2031. Los ingresos del sector mobiliario de China de 535,52 mil millones de CNY (73,9 mil millones de USD) y las exportaciones por valor de 54,932 mil millones de USD demuestran que las plantas costeras absorben la inflación de resinas mediante la automatización. Vietnam, India e Indonesia se benefician de costos laborales entre un 40% y un 50% inferiores a los de Guangdong, y el programa de Incentivos Vinculados a la Producción de India reembolsa entre el 4% y el 6% de las ventas domésticas incrementales de muebles, lo que atrae a los fabricantes de recubrimientos a instalarse cerca de Ahmedabad y Pune.
Mercado de Recubrimientos para Madera en América del Norte
La demanda de recubrimientos para madera en América del Norte registra ganancias considerables, ya que la actividad de remodelación en Estados Unidos se mantiene elevada y Canadá sostiene 240.000 viviendas iniciadas anualmente. Las exportaciones de muebles mexicanos hacia Estados Unidos alcanzaron los 4,8 mil millones de USD en 2024, un 9% más en términos interanuales, lo que subraya el impulso de la relocalización de la producción.
Mercado de Recubrimientos para Madera en EMEA y América del Sur
Europa representó un tamaño de mercado considerable y se prevé que registre ganancias significativas en el corto plazo. Alemania, Francia, Italia y el Reino Unido concentran el 62% de la demanda regional, y el programa Renovation Wave ancla el gasto hasta 2030. La recuperación del sector de la vivienda en Brasil impulsa el crecimiento del mercado de recubrimientos para madera en América del Sur, mientras que la demanda en Oriente Medio y África aumenta impulsada por el auge inmobiliario de la Visión 2030 de Arabia Saudita, que estimula la demanda de recubrimientos para madera ignífugos.
Análisis de la cadena de valor
Los insumos previos para los recubrimientos de madera se centran en aglutinantes derivados de la petroquímica (especialmente resinas de poliuretano y acrílicas), disolventes y codisolventes, pigmentos como el TiO2, y aditivos especiales que ajustan el flujo, la resistencia a los rayones y el bloqueo de manchas. La volatilidad y disponibilidad de estos insumos puede reducir las opciones de formulación e influir en la estructura de los contratos, especialmente para los sistemas a base de disolventes y de poliuretano 2K utilizados en el acabado de muebles de alto rendimiento. En la fase intermedia, los fabricantes de recubrimientos mezclan, tiñen y envasan los productos en plantas regionales para gestionar los plazos de entrega de los programas OEM, mientras que los proveedores más grandes también ofrecen soporte técnico para la configuración de líneas, las ventanas de curado y la resolución de defectos con el fin de mantener el rendimiento de primera pasada en las líneas automatizadas de rociado y cortina.
En la fase posterior, la demanda se abastece a través de rutas directas a fabricantes de equipos originales (OEM) para muebles, gabinetes, puertas y componentes de madera masiva, mientras que los acabados arquitectónicos de madera también se distribuyen mediante distribuidores de pintura y comerciantes especializados. Las expectativas de cumplimiento y trazabilidad en los centros de exportación de muebles han llevado la documentación, la calificación de proveedores y el abastecimiento multirregional a niveles más profundos de la cadena de valor, junto con un mayor énfasis en los sistemas de base acuosa y curado UV para reducir la carga de COV y acortar los tiempos de ciclo. La logística y la planificación de inventarios siguen siendo sensibles a las interrupciones de materias primas y a las limitaciones de capacidad regional, lo que puede aumentar la frecuencia de reformulación y elevar la dependencia de materias primas alternativas aprobadas.
Panorama Competitivo
El mercado de revestimientos para madera está moderadamente consolidado, con actores clave como AkzoNobel, PPG Industries, Sherwin-Williams y Asian Paints que aprovechan amplias carteras de productos y redes de distribución globales para dominar los canales de fabricantes de equipos originales de muebles y arquitectónicos. En contraste, los actores regionales más pequeños se centran en nichos impulsados por la sostenibilidad, abordando brechas de mercado que a menudo pasan por alto los competidores más grandes. La adopción de la digitalización, incluida la gestión de formulaciones basada en la nube y la capacitación en pulverización mediante realidad aumentada, está transformando la industria al reducir el tiempo de comercialización de nuevos programas de color. Los compradores priorizan a los proveedores que garantizan el cumplimiento normativo, mantienen la confiabilidad de la cadena de suministro y ofrecen un sólido soporte de diseño, impulsando inversiones continuas en capacidades de servicio en todo el sector de revestimientos para madera.
Líderes de la Industria de Revestimientos para Madera
-
The Sherwin-Williams Company
-
PPG Industries Inc.
-
Akzo Nobel N.V.
-
Nippon Paint Holdings Co., Ltd.
-
Asian Paints
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Revestimientos para Madera Empresas cubiertas en este informe
- Akzo Nobel N.V.
- Asian Paints
- Axalta Coating Systems
- Benjamin Moore & Co.
- Ceramic Industrial Coatings
- Hempel A/S
- Jotun
- Kansai Nerolac Paints Limited
- KAPCI Coating
- MAS Paints
- National Paints Factories Co. Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries Inc.
- Ritver
- RPM International Inc.
- Teknos Group
- The Sherwin-Williams Company
Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco para sistemas de recubrimiento de madera con bajo contenido de COV y bajas emisiones que puedan mantener el rendimiento de los exportadores de muebles mientras cumplen con requisitos ambientales y de salud más estrictos en los principales mercados de importación. La fecha de entrada en vigor del 6 de agosto de 2026 vinculada al límite de emisión de formaldehído de la UE para productos a base de madera (0,062 mg/m3) elevará el estándar de las especificaciones interiores conformes y empujará a los proveedores de recubrimientos a ofrecer sistemas de acabado completos (selladores, capas superiores y imprimaciones compatibles) que respalden las declaraciones y la documentación de bajas emisiones. Al mismo tiempo, la Comisión Europea actualizó los criterios de la Etiqueta Ecológica de la UE para Pinturas y Barnices, vigentes desde febrero de 2026, endureciendo los límites de COV/SVOC y los umbrales de durabilidad hasta el 31 de diciembre de 2032. Este cambio abre espacio para ofertas de poliuretano de base acuosa y curables por UV posicionadas en torno a un rendimiento verificado en lugar de las químicas heredadas a base de disolventes.
También se está generando una oportunidad impulsada por la tecnología en torno a formulaciones de curado UV rápido y de base acuosa avanzadas que reducen el consumo de energía y el retrabajo, particularmente para las líneas de muebles RTA de Asia-Pacífico que operan bajo ventanas estrictas de embalaje y envío. AkzoNobel introdujo un recubrimiento de madera de base acuosa con contenido de origen biológico (RUBBOL WF 3350, producido en Malmo, Suecia), y se han anunciado nuevas inversiones de fabricación e I+D con base en India para localizar el suministro de recubrimientos de madera. A medida que los procesadores de madera añaden más automatización y control de calidad en línea, los proveedores que puedan combinar recubrimientos con soporte de aplicación y control de color y proceso habilitado por datos tienen un camino más claro para desplazar a los acabados a base de disolventes existentes en las líneas OEM sin sacrificar dureza, claridad y resistencia química.
Desarrollos recientes de la industria en Mercado de Revestimientos para Madera
- Junio de 2026: Kamdhenu Paints inició la fabricación indígena de recubrimientos de madera Kamolac al poner en marcha una nueva línea de producción en el Área Industrial RIICO, Bhiwadi, Rajastán, tras una inversión reportada de 20 crore de INR. La capacidad local añadida busca un suministro y una personalización más rápidos para la demanda de acabados de madera en India, donde los canales OEM y de contratistas solicitan cada vez más sistemas modernos de base acuosa y conformes con la normativa.
- Diciembre de 2025: PPG logró la certificación REDCert2 en sus sitios de recubrimientos arquitectónicos en Ámsterdam, Países Bajos, y Soborg, Dinamarca, que abarca el abastecimiento sostenible de materias primas mediante una metodología de balance de masa. La certificación respalda insumos trazables y de menor huella para las carteras de recubrimientos y se alinea con los requisitos de compradores y especificadores que se aplican cada vez más a los programas de acabado de madera utilizados en entornos interiores.
- Marzo de 2024: PPG inauguró una planta de recubrimientos de base acuosa de 25.000 t/año en Rayong, Tailandia, orientada a atender a los exportadores de muebles del sudeste asiático. La puesta en marcha refuerza el suministro regional de sistemas de acabado de madera de base acuosa y ayuda a los fabricantes orientados a la exportación a alinearse con expectativas de COV más estrictas en los mercados de destino.
Mercado de Revestimientos para Madera Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los revestimientos utilizados para proteger o decorar superficies de madera, medidos en el punto de consumo en aplicaciones industriales y profesionales donde la madera es revestida y acabada.
Exclusiones del alcance: Excluye los acabados destinados únicamente a compuestos de madera y plástico, así como a superficies con recubrimiento de papel en tableros de ingeniería.
Descripción General de la Segmentación
- Por Tipo de Resina
- Poliuretano
- Acrílico
- Nitrocelulosa
- Poliéster
- Otros
- Por Tecnología
- Base Agua
- Base Solvente
- Curado por UV
- Revestimientos en Polvo
- Por Aplicación
- Muebles y Accesorios
- Puertas y Ventanas
- Gabinetes
- Otras Aplicaciones (incluidos Pisos, Cubiertas y Productos de Moldura)
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Sudáfrica
- Nigeria
- Egipto
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura base del mercado y para anclar el modelo a señales del mundo real antes de finalizar los supuestos. Nos apoyamos en fuentes públicas y oficiales, como estadísticas de aduanas y comercio exterior, oficinas nacionales de estadística, organismos reguladores ambientales y químicos, y asociaciones del sector vinculadas a revestimientos y productos de madera, lo que nos permitió mapear los factores de demanda por región.
Adicionalmente, revisamos informes anuales e presentaciones para inversores de empresas, artículos técnicos de revistas científicas arbitradas y prensa de reconocida credibilidad, con el fin de comprender los cambios en las tecnologías de revestimiento y la actividad de los usuarios finales. Se utilizó de forma selectiva una suscripción de pago a una plataforma de inteligencia y datos financieros empresariales para estandarizar la distribución de ingresos y verificar la exposición reportada a líneas relacionadas con revestimientos para madera. Las fuentes documentales aquí mencionadas son ilustrativas, y se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para contrastar los supuestos documentales y para cerrar brechas prácticas en torno a la distribución del consumo, la dirección de precios y la combinación tecnológica por uso final. Conversamos con participantes a lo largo de la cadena de valor, incluyendo formuladores de revestimientos, distribuidores y aplicadores industriales de revestimientos para madera, y luego comparamos las respuestas entre APAC, EMEA y las Américas, de modo que el modelo no dependiera excesivamente de una sola región o tipo de comprador.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos CXO: 13% | APAC: 45% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 41% | EMEA: 32% |
| Actores menores: 15% | Gerentes: 46% | Américas: 23% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El dimensionamiento comienza con una reconstrucción descendente del conjunto de demanda de madera revestida, donde el consumo de revestimientos para madera se vincula a mercados finales como la producción de muebles y pisos, la actividad de renovación y los flujos comerciales de productos de madera terminados, y luego se convierte en demanda de revestimientos a través de la intensidad de uso típica de los mismos. Posteriormente, los resultados se verifican con aproximaciones ascendentes selectivas, como muestras de la distribución de ingresos de proveedores, verificaciones de canal con distribuidores y construcciones simples de volumen por precio de venta promedio para sistemas de revestimiento comunes, lo que ayuda a ajustar los totales cuando una región parece desviarse.
Los insumos clave utilizados en el modelo incluyen las tendencias de producción de productos de madera, el dinamismo del sector de vivienda y remodelación, los cambios entre sistemas de base solvente y base acuosa impulsados por la regulación, la adopción de líneas curadas por UV en plantas de mayor rendimiento y el movimiento promedio de precios por tecnología. Cuando algunos insumos no estaban disponibles con la misma frecuencia, las brechas se gestionaron con indicadores proxy; por ejemplo, se utilizaron las tendencias de exportación de muebles como señal a corto plazo de la demanda de revestimientos. Los pronósticos se elaboraron mediante análisis de escenarios respaldados por las opiniones de expertos sobre los ciclos de productos de madera y la adopción tecnológica, y luego se revisó el patrón año a año para asegurarse de que coincida con las realidades de capacidad y comercio.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante triangulación de señales independientes, donde los totales modelados se comparan con los patrones de envío, la dirección de producción del mercado final y los comentarios de las entrevistas antes de la aprobación final. Si el modelo muestra un salto pronunciado, se verifican nuevamente los factores impulsores, se revisan los factores de conversión subyacentes y se realizan llamadas de seguimiento para confirmar si refleja un cambio real o un artefacto de los datos.
Se sigue un proceso de revisión analítica de múltiples etapas para que los cálculos, las unidades y el tratamiento de divisas se mantengan consistentes entre regiones y años. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o desaceleraciones abruptas de la demanda. Antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada disponible en ese momento.
Tamaño del Mercado de Revestimientos para Madera de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para revestimientos para madera pueden parecer muy dispares porque cada estudio delimita los productos y usos finales de manera ligeramente diferente, y luego aplica sus propios supuestos de precios y conversión. Las diferencias también provienen de cómo se convierte el volumen en valor, con qué rapidez se asume que cambia la combinación tecnológica y si el año base se actualiza tras la llegada de nuevas señales de demanda.
Los acabados de recubrimiento de papel en tableros de ingeniería quedan fuera del alcance de Mordor Intelligence, y esa exclusión por sí sola puede mover los totales cuando otras estimaciones combinan la demanda de acabado de recubrimiento con los revestimientos para madera en general. Más allá del alcance, algunas publicaciones se apoyan más en una visión única de ingresos con verificaciones limitadas de la intensidad de uso de los revestimientos, mientras que otras aplican un crecimiento de precios amplio sin contrastarlo con los cambios en la combinación tecnológica, lo que puede elevar o comprimir el valor del año en curso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,35 mil millones de USD (2025) | |
| Revista Especializada A | 11,80 mil millones de USD (2024) | Utiliza una base del año anterior y no separa claramente el acabado industrial de madera de los revestimientos de superficies adyacentes, lo que puede subestimar el valor cuando la nueva demanda de plantas y las actualizaciones tecnológicas no se capturan en el ciclo de actualización. |
| Consultora Global B | 13,21 mil millones de USD (2025) | Parece aplicar un conjunto de inclusión más amplio y una construcción de precios más agregada, donde los artículos de acabado de superficies de madera adyacentes pueden combinarse y los precios promedio pueden derivar al alza sin estar vinculados a la combinación tecnológica y la intensidad de uso. |
La comparación muestra que la mayor parte de la diferencia se explica por lo que se contabiliza como revestimientos para madera, qué año se utiliza como referencia y cómo se aplica la progresión de precios. Al mantener el alcance anclado a las señales de consumo de revestimientos para madera y luego realizar verificaciones cruzadas con factores de conversión prácticos y entrevistas, el número final permanece trazable a insumos claros y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de Revestimientos para Madera en términos de volumen?
El tamaño del mercado de Revestimientos para Madera se estima en 3,54 millones de toneladas en 2026 y se proyecta que alcance 4,23 millones de toneladas para 2031.
¿Qué tipo de resina lidera los volúmenes?
El poliuretano ocupa el primer lugar con una participación del 60,14% en 2025, impulsado por la resistencia a la abrasión y la claridad óptica.
¿Qué tecnología está creciendo más rápido?
Los sistemas base agua son los más rápidos, con una CAGR proyectada del 4,35% hasta 2031, a medida que los reguladores endurecen los límites de COV.
¿Por qué Asia-Pacífico es dominante?
Asia-Pacífico alberga la mayor parte de la fabricación global de muebles, lo que le otorga el 56,68% de los volúmenes en 2025 y el crecimiento regional más rápido.
¿Cuál es el principal obstáculo regulatorio?
Los límites más estrictos sobre formaldehído, COV y las pendientes restricciones de PFAS aumentan los costos de cumplimiento y ralentizan el lanzamiento de productos.