
Tamaño y Participación del Mercado de Adhesivos para Madera
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
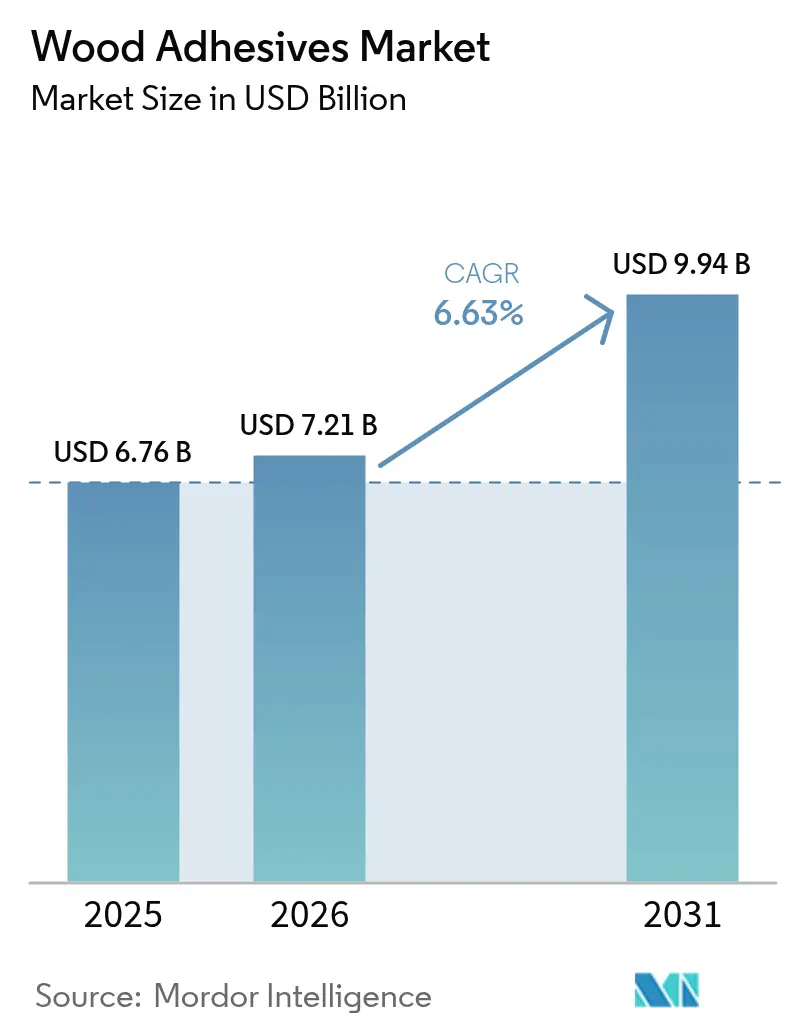
| Tamaño del Mercado (2026) | 7.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.94 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
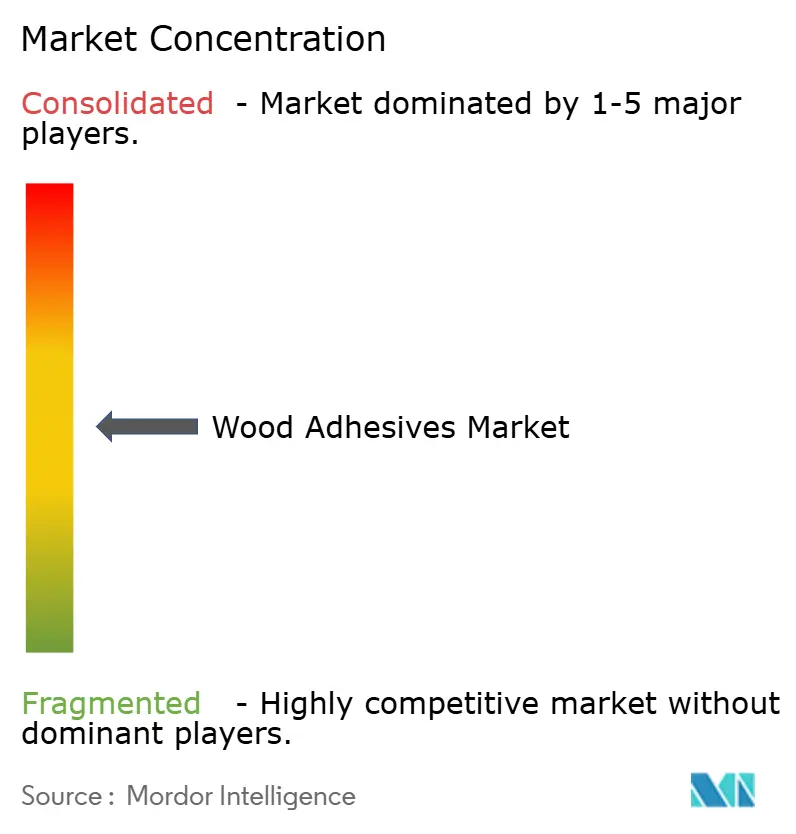
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Adhesivos para Madera por Mordor Intelligence
El tamaño del Mercado de Adhesivos para Madera fue valorado en USD 6,76 mil millones en 2025 y se estima que crecerá desde USD 7,21 mil millones en 2026 hasta alcanzar USD 9,94 mil millones para 2031, a una CAGR del 6,63% durante el período de pronóstico (2026-2031).
La producción en constante aumento de madera contrachapada industrializada, especialmente en Asia-Pacífico, donde la capacidad aumentó un 8% hasta 221 millones de m³ en 2024, ancla la demanda de soluciones de unión de alto rendimiento. La rápida migración hacia químicas de base acuosa con bajo contenido de COV y la acelerada adopción de estructuras de madera maciza sostienen el impulso del crecimiento, mientras que las innovaciones incrementales en resinas sintéticas y de base biológica amplían las ventanas de aplicación. La intensidad competitiva sigue siendo moderada, con líderes de escala que invierten en control de procesos de Industria 4.0 y fusiones y adquisiciones específicas para proteger la cuota de mercado en un entorno de normativas medioambientales cada vez más estrictas. Las oportunidades a largo plazo se centran en adhesivos estructurales para madera contralaminada (CLT), químicas de unión reversible para el diseño circular y formulaciones específicas por región que optimizan las métricas de coste-rendimiento.
Conclusiones Clave del Informe
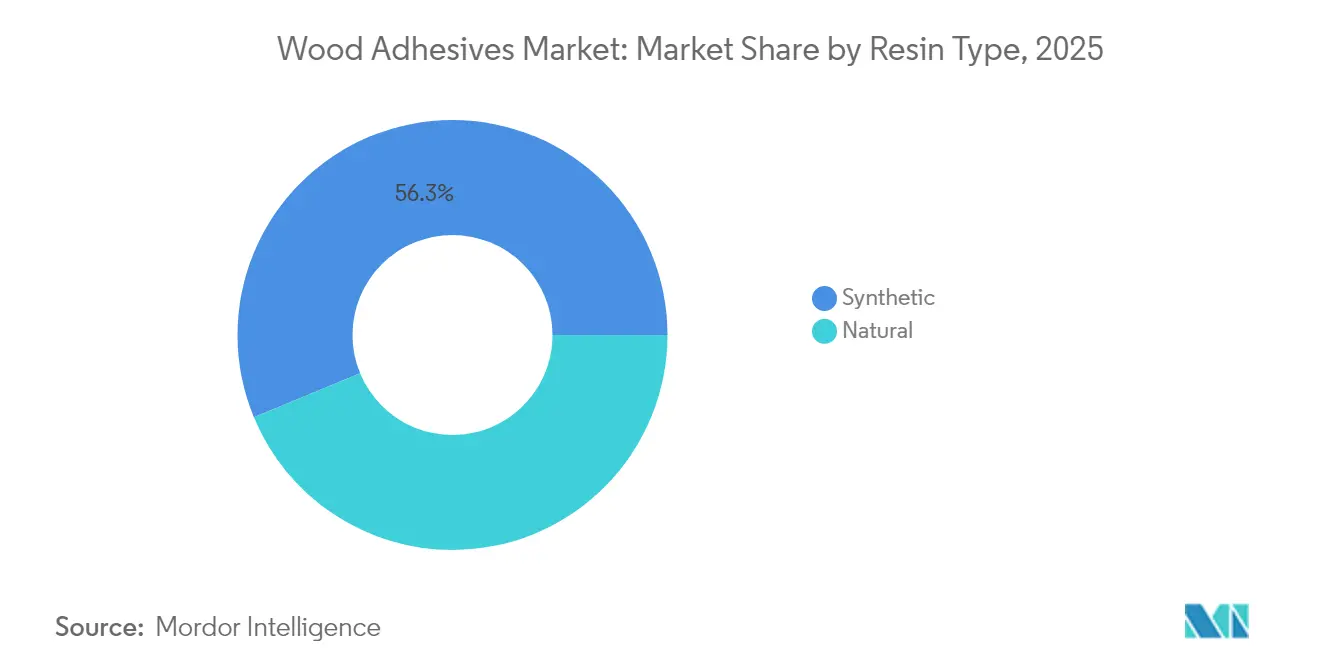
- Por tipo de resina, las resinas sintéticas lideraron con una participación en los ingresos del 56,25% en 2025, y avanzan a una CAGR del 7,05% hasta 2031.
- Por tecnología, los sistemas de base acuosa capturaron el 37,90% de la participación del mercado de adhesivos para madera en 2025, y se proyecta que se expandan a una CAGR del 6,95% hasta 2031.
- Por aplicación, los muebles representaron el 30,10% del tamaño del mercado de adhesivos para madera en 2025; los gabinetes son el usuario final de más rápido crecimiento con una CAGR del 6,72% hasta 2031.
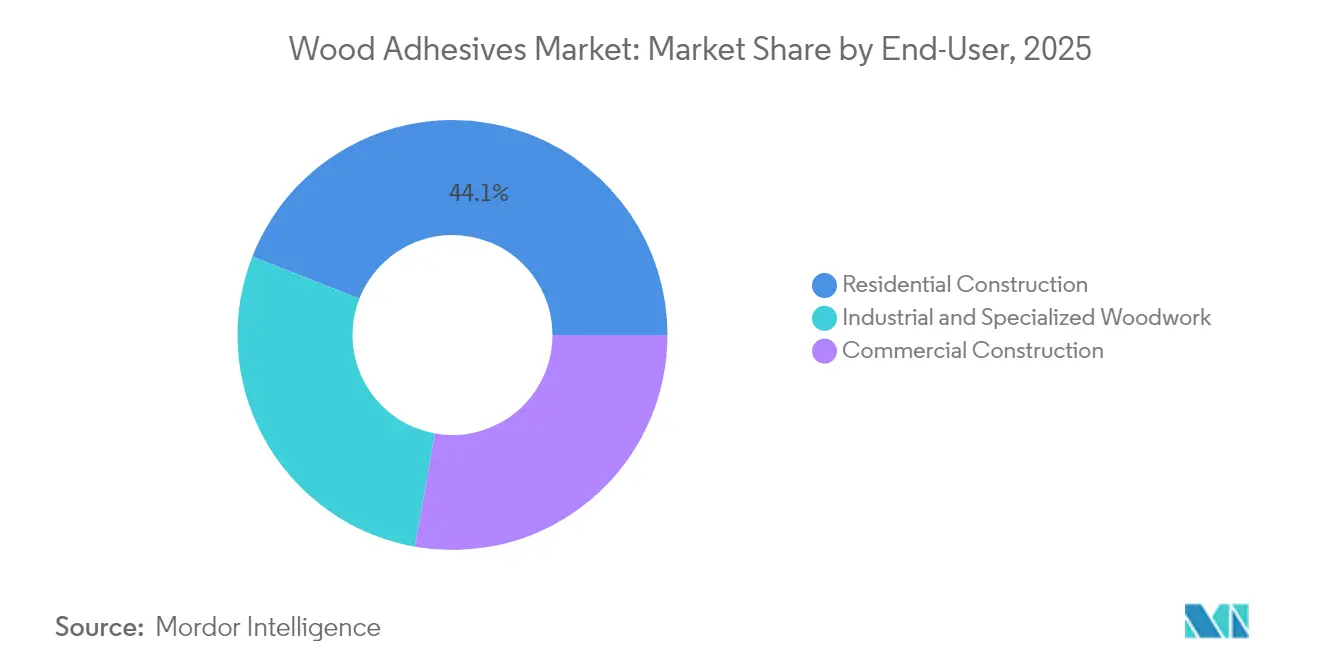
- Por usuario final, el segmento de construcción residencial representó el 44,05% del tamaño del mercado de adhesivos para madera en 2025; la carpintería industrial y especializada es el usuario final de más rápido crecimiento con una CAGR del 7,55% hasta 2031.
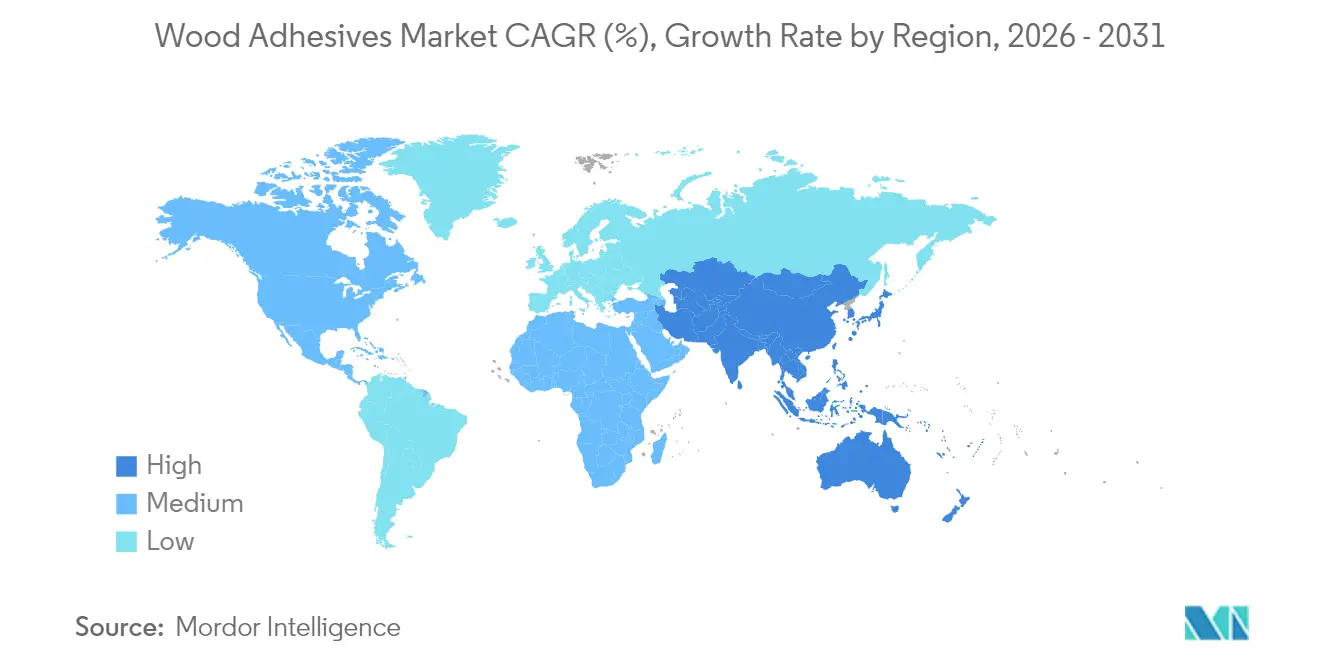
- Por geografía, Asia-Pacífico mantuvo el 41,70% de la participación en los ingresos del mercado de adhesivos para madera en 2025 y se prevé que crezca a una CAGR del 7,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge de la producción de madera contrachapada industrializada en Asia-Pacífico | +2.10% | Núcleo en Asia-Pacífico, con repercusión en las cadenas de suministro globales | Mediano plazo (2-4 años) |
| Rápido cambio hacia sistemas de base acuosa con bajo contenido de COV | +1.80% | Global, con liderazgo regulatorio en California y la UE | Corto plazo (≤ 2 años) |
| Auge de la renovación en el sector de muebles de Europa | +1.30% | Europa, con impacto secundario en América del Norte | Mediano plazo (2-4 años) |
| Adopción de madera maciza (CLT y madera laminada encolada) en proyectos de gran altura | +1.10% | América del Norte y UE, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Integración de tecnologías de Industria 4.0 que mejoran la precisión en la aplicación y el curado de adhesivos. | +0.60% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge de la Producción de Madera Contrachapada Industrializada en Asia-Pacífico
La capacidad de tableros contrachapados de China aumentó un 8% hasta 221 millones de m³ en 2024, incluso cuando el número de productores cayó un 19%, lo que revela eficiencias de escala que intensifican la demanda de adhesivos sofisticados. Las exportaciones récord de productos de madera de Vietnam hacia los Estados Unidos y el volumen de exportación de tableros contrachapados de China de 13,27 millones de m³ muestran que la producción regional alimenta las cadenas de valor mundiales. El crecimiento local impulsa el consumo doméstico, mientras que la fabricación orientada a la exportación multiplica los volúmenes de agentes de unión resistentes al agua y estables al calor. Las inversiones concurrentes en biopolímeros en China, Tailandia e India estimulan aún más el desarrollo de resinas sostenibles.
Rápido Cambio hacia Sistemas de Base Acuosa con Bajo Contenido de COV
Las químicas de base acuosa ya representan el 38,12% de participación y están creciendo un 7,14% a medida que las regulaciones se endurecen. La Fase II de CARB de California limita el formaldehído a 0,05 ppm para el tablero contrachapado de madera dura, mientras que la UE limitará las emisiones a 0,062 mg/m³ para agosto de 2026[1]Junta de Recursos del Aire de California, "Reglamento de Productos de Madera Compuesta," ARB de California, arb.ca.gov. Los productores, especialmente H.B. Fuller, destinan ahora el 60% de sus presupuestos de I+D a formulaciones sostenibles, como Swiftmelt 1850 para envases reciclables. Los sistemas de base acuosa reducen los costes de manipulación y mejoran la seguridad en planta, mientras que los avances en reticulantes poliméricos están cerrando las brechas de rendimiento históricas.
Auge de la Renovación en el Sector de Muebles de Europa
La demanda de muebles en Europa se está estabilizando con un crecimiento anual del 4-6% a medida que los propietarios priorizan la sostenibilidad y los interiores flexibles. En 2024, los precios del OSB en Alemania experimentaron un ligero aumento, lo que indica un consumo estable a pesar de los vientos en contra macroeconómicos. Homann Holzwerkstoffe registró ingresos de EUR 354,5 millones en 2024 y apunta a un uso del 50% de adhesivos de base biológica para 2030, lo que refleja criterios de economía circular más estrictos. Los proyectos de renovación plantean desafíos a los formuladores con sustratos disímiles, ciclos de curado acelerados y juntas recuperables para futuros reciclajes.
Adopción de Madera Maciza (CLT y Madera Laminada Encolada) en Proyectos de Gran Altura
Más de 2.100 proyectos de madera maciza en los Estados Unidos están registrados, frente a 1.650 un año antes. Las revisiones del código reconocen ahora rascacielos de madera como el edificio Edison de 32 plantas en Milwaukee, lo que cataliza adhesivos estructurales de grado especializado. Hexion ofrece resinas de melamina y resorcinol adaptadas para paneles de CLT que superan la certificación verde y soportan una exposición prolongada al fuego. La demanda se centra en la resistencia a largo plazo, la tolerancia a la humedad y los enlaces estables al calor en grandes superficies.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los precios de materias primas petroquímicas (fenol, formaldehído) | -1.40% | Global, con impacto particular en mercados sensibles al coste | Corto plazo (≤ 2 años) |
| Límites de COV para interiores más estrictos en California y la UE | -1.20% | Núcleo en California y la UE, con implicaciones en las cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Oferta limitada de poliolefinas/almidones de base biológica | -0.80% | Global, con restricciones de oferta en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios de Materias Primas Petroquímicas
Los costes de la resina fenol-formaldehído fluctuaron bruscamente en 2024, comprimiendo los márgenes cuando las materias primas representan el 75% del coste de ventas, según lo informado por H.B. Fuller. Los fabricantes más pequeños tienen dificultades para cubrir la volatilidad, lo que impulsa revisiones de contratos y una mayor dependencia de los mercados spot. Los picos de precios se trasladan de forma desigual a lo largo de la cadena de suministro, con el riesgo de sustitución de la demanda cuando los costes crecientes de los adhesivos no pueden ser absorbidos por los productores de muebles o de paneles.
Oferta Limitada de Poliolefinas/Almidones de Base Biológica
El Departamento de Agricultura de los Estados Unidos (USDA) señala brechas de infraestructura que restringen el flujo de biomasa para productos bioquímicos industriales. Los avances a escala piloto, como el adhesivo termofusible de base xilana de la Universidad Forestal de Pekín con una resistencia al cizallamiento por solape de 30 MPa, ilustran la viabilidad del rendimiento, aunque siguen obstaculizados por la escasez de materias primas[2]Phys.org, "Avance en Adhesivo Termofusible de Base Xilana," Phys.org, phys.org. El aglutinante de lignina NeoLigno de Stora Enso demuestra intención comercial, pero se enfrenta a obstáculos de inversión de capital y abastecimiento[3]Stora Enso Oyj, "Lanzamiento del Aglutinante NeoLigno®," Stora Enso, storaenso.com. Los déficits de oferta ralentizan la transición de la industria de adhesivos para madera hacia insumos totalmente renovables, moderando el potencial alcista de la CAGR.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
El Dominio de las Resinas Sintéticas Impulsa la InnovaciónLas resinas sintéticas representaron el 56,25% de los ingresos de 2025, lo que subraya el liderazgo en términos de coste-rendimiento incluso cuando se intensifica el escrutinio medioambiental. Se espera que este segmento registre un crecimiento del 7,05% hasta 2031 a medida que las químicas de emisión ultra baja (ULEF) y sin formaldehído añadido (NAF) alcancen la madurez comercial. Los fabricantes están mezclando cargas de base biológica, como el polvo de mazorca de maíz modificado que aumenta la resistencia del adhesivo hasta un 19,6%, para reducir las emisiones en un 27,8%. Las plataformas sintéticas establecen así parámetros de referencia de rendimiento al tiempo que reducen de forma constante su huella medioambiental, manteniendo su primacía en el mercado de adhesivos para madera.
La adopción ecológica es más rápida en las jurisdicciones con estrictos códigos de calidad del aire interior, lo que canaliza la I+D hacia sustitutos del fenol sin comprometer la integridad estructural. Las resinas fenólicas mejoradas con extracto de bellota que alcanzan una resistencia al cizallamiento de 0,93 MPa demuestran que la química híbrida puede combinar el contenido biológico con el comportamiento de curado probado. A medida que los reactores habilitados con IoT optimizan la cinética de reacción y alimentan la precisión, los fabricantes obtienen mayores ganancias en consistencia y rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología:
Los Sistemas de Base Acuosa Lideran la Transición MedioambientalLos procesos de base acuosa mantuvieron el 37,90% de participación en 2025 y escalarán al 6,95% a medida que los límites globales de emisiones converjan. Estas formulaciones reducen las cargas energéticas de las plantas porque prescinden del evaporado a alta temperatura y reducen los gastos de recuperación de solventes. Celanese y Henkel convierten ahora el CO₂ capturado en estructuras poliméricas, reduciendo las huellas de cuna a puerta en un 25%. Los equipos de aplicación han evolucionado, utilizando boquillas guiadas por láser que dosifican películas delgadas y uniformes para compensar el históricamente mayor peso del agua.
Los adhesivos termofusibles reactivos, las dispersiones curables por UV y las emulsiones híbridas adaptadas digitalmente completan la combinación tecnológica, cada una adecuada para perfiles específicos de rendimiento y medioambientales. El monitoreo en línea continuo permite ajustes de viscosidad en tiempo real, garantizando la repetibilidad del enlace a alta velocidad y elevando la eficiencia operativa del mercado de adhesivos para madera.
Por Aplicación:
Liderazgo de Muebles en Medio del Crecimiento de GabinetesLos muebles siguieron siendo el mayor consumidor con el 30,10% en 2025, anclados por líneas de producción estandarizadas que favorecen adhesivos de alto rendimiento y eficientes en coste. La fabricación de gabinetes está creciendo a una CAGR del 6,72% a medida que los remodeladores optan por acabados de primera calidad que exigen juntas más resistentes e invisibles. Los adhesivos ecológicos para tableros de virutas orientadas ahora logran el 94% de los parámetros de referencia de resistencia a la flexión tradicionales, lo que indica una adopción viable para sustratos de baja emisión.
Los compradores minoristas solicitan cada vez más la trazabilidad para el cumplimiento de la calidad del aire interior, presionando a los proveedores para que validen cada capa de unión. Los adhesivos que permiten el desmontaje al final de la vida útil ganan terreno en los planes europeos de retoma, dando lugar a tecnologías de reticulación reversible que pueden desactivarse a temperatura moderada sin dañar los chapados superficiales.
Por Usuario Final:
Dominio de la Construcción Residencial con Crecimiento IndustrialLa construcción residencial absorbió el 44,05% del volumen de adhesivos en 2025. Las renovaciones de viviendas se apoyan en productos de base acuosa y agarre rápido para reducir los tiempos de inactividad. Sin embargo, la carpintería industrial y especializada registrará la CAGR más rápida del 7,55% hasta 2031, porque la madera contralaminada, los paneles acústicos y las fachadas de eficiencia energética requieren una unión de precisión entregada por líneas automatizadas.
Los robots guiados por IA, como los integrados tras la adquisición de Smartech por Hexion, modulan las tasas de extensión y la intensidad UV en tiempo real, reduciendo el desperdicio y elevando la fiabilidad estructural. Los usuarios industriales tratan así la capacidad del adhesivo como un factor de calidad fundamental, reforzando el escalado constante del mercado de adhesivos para madera.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Adhesivos para Madera en América del Norte, APAC, Europa y Oriente Medio
Asia Pacífico representó el 41,70% del gasto en 2025 y registra una CAGR del 7,12% hasta 2031, impulsada por plantas de paneles orientadas a la exportación y vastos programas de infraestructura doméstica. China exportó 13,27 millones de m³ de madera contrachapada por un valor de 5,271 mil millones de USD en 2024, atendiendo a compradores en Taiwán, Vietnam y Oriente Medio. La oleada de torres de madera masiva y los paquetes federales de infraestructura de América del Norte impulsan la adopción de adhesivos estructurales especiales. Los mandatos más estrictos de Europa en materia química y de reciclaje aceleran la conversión hacia sistemas de bajo contenido en COV, catalizando con frecuencia transferencias tecnológicas hacia otras regiones.
Mercado de Adhesivos para Madera en América del Sur y Oriente Medio
Brasil y Chile continúan invirtiendo en aserraderos forestales, atrayendo a participantes como Sika para añadir unidades de mezcla locales. Las ampliaciones de capacidad en Oriente Medio en líneas de madera de ingeniería subrayan las interdependencias globales de la cadena de suministro, donde las tendencias en materias primas, tecnología y uso final se retroalimentan para impulsar el mercado de adhesivos para madera a nivel mundial.

Análisis de la cadena de valor
La cadena de valor de los adhesivos para madera comienza con las materias primas y aditivos especializados aguas arriba, incluidos los insumos derivados del petróleo para sistemas UF/PF/MF y componentes de poliuretano, junto con un interés creciente en insumos renovables como la lignina y las proteínas. Los formuladores de adhesivos y los productores de resinas convierten estos insumos en productos elaborados, incluidos sistemas a base de agua, termofusibles, PUR y estructurales, que se suministran a fabricantes de paneles y de productos de madera para aplicaciones de madera contrachapada, OSB, MDF/tablero de partículas, muebles, gabinetes y madera masiva (CLT/glulam). Aguas abajo, las grandes cuentas industriales se atienden mediante modelos de venta técnica directa vinculados a equipos de aplicación y soporte de proceso, mientras que los talleres más pequeños de muebles y carpintería dependen más de distribuidores y canales minoristas/de bricolaje.
Los requisitos de cumplimiento y funcionalidad configuran cada vez más el abastecimiento y las asociaciones en toda la cadena. En la UE, el límite de emisión de formaldehído para paneles a base de madera bajo el Reglamento (UE) 2023/1464 se reduce a 0,062 mg/m3 a partir del 6 de agosto de 2026, lo que incrementa la importancia del acceso a mercados de paneles con marcado CE que dependen de sistemas adhesivos de baja emisión y de una calidad de insumos verificada. En materia de innovación e integración, las colaboraciones entre la industria química y la industria de la madera están ampliando la capa de adhesivos más allá de la unión, incluida la empresa conjunta al 50/50 entre CitroTech y Hexion de abril de 2026 para implementar química ignífuga para madera contrachapada, OSB y madera de ingeniería, y la actividad de escalado industrial de 2026 en torno a alternativas libres de formaldehído como BindEthics Ecohesive para fabricantes de madera de ingeniería.
Panorama Competitivo
El campo competitivo está moderadamente fragmentado. La unidad de Tecnologías Adhesivas de Henkel registró ingresos de EUR 10.970 millones en 2024, lo que ilustra el apalancamiento de escala en compras e intensidad de I+D. H.B. Fuller destina el 60% del gasto en nuevos productos a soluciones vinculadas a la sostenibilidad, defendiendo su cuota de mercado en un entorno de normas de COV cada vez más estrictas. Sika utiliza adquisiciones complementarias y la eliminación de cuellos de botella en plantas regionales para capturar el crecimiento de Asia y América del Sur.
Las colaboraciones estratégicas son abundantes. Dow, Henkel y Kraton lograron una reducción del 25% en la huella de carbono en los adhesivos termofusibles TECHNOMELT mediante la sustitución de biomateriales. El acuerdo de Hexion con Smartech inyecta control de procesos mediante IA que aumenta el rendimiento de las líneas de prensado hasta un 6% al tiempo que minimiza el desperdicio de resina. Los especialistas emergentes en resinas de base lignina o enlaces reversibles abordan nichos con los que los grandes incumbentes prefieren asociarse en lugar de desarrollar desde cero.
Los competidores regionales aprovechan la proximidad logística y el conocimiento del cumplimiento normativo local para superar a las marcas globales en materia de servicio. Sin embargo, el capital de innovación y la confianza en la marca siguen favoreciendo a las multinacionales, especialmente en proyectos estructurales de ciclo largo donde el riesgo de responsabilidad inclina la preferencia del comprador hacia proveedores históricamente validados.
Líderes de la Industria de Adhesivos para Madera
Henkel AG & Co. KGaA
H.B. Fuller Company
Arkema Group (Bostik)
Sika AG
Akzo Nobel N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Adhesivos para Madera
- 3M
- Aica Kogyo Co. Ltd
- Akzo Nobel N.V.
- Arkema Group (Bostik)
- Ashland
- BASF SE
- Dow
- Dynea AS
- Franklin International
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman Corporation
- Jowat SE
- Jubilant Agri and Consumer Products Limited (JACPL)
- KLEIBERIT
- Pidilite Industries Ltd
- Sika AG
- Weyerhaeuser

Oportunidades de mercado y perspectivas futuras
Está surgiendo una brecha en torno a los adhesivos estructurales y para madera de ingeniería que añaden atributos de rendimiento mientras cumplen con exigencias de emisiones y documentación más estrictas. En Estados Unidos, la cartera de proyectos de madera masiva de más de 2.100 proyectos registrados refuerza la demanda de sistemas de grado estructural para CLT y glulam. En Europa, el límite de formaldehído de 0,062 mg/m3 de agosto de 2026 para paneles a base de madera aumenta la prima para las formulaciones ultra-bajas en emisiones y libres de formaldehído. Esta combinación favorece a los proveedores que pueden combinar el rendimiento del producto con facilitadores de cumplimiento, como las Declaraciones Ambientales de Producto y estrategias de materias primas trazables, apoyando a los clientes aguas abajo que necesitan certificaciones de construcción ecológica y acceso al mercado.
La seguridad del suministro y la localización también generan oportunidades en centros de fabricación sensibles al costo y de rápido crecimiento. En India, la integración hacia atrás en resinas está pasando de la estrategia a la ejecución, destacada por Century Adhesives and Chemicals, que inició la producción comercial en una nueva planta de fabricación de resinas en Naidupetta, Andhra Pradesh, en mayo de 2026, lo que puede reducir los plazos de entrega y disminuir la volatilidad de adquisición para los usuarios de adhesivos para madera. En el frente de la química sostenible, la consolidación y el escalado están llevando tecnologías de nicho a una adopción más amplia: Bakelite completó la adquisición de la empresa polaca Sestec en julio de 2025 para añadir capacidad de adhesivo proteico 100% de base biológica y un sitio de producción, y BindEthics avanzó su adhesivo libre de formaldehído Ecohesive hacia un escalado industrial de grado de producción en julio de 2026, con una ruta validada hacia volúmenes de fabricación de 2.000 litros. En conjunto, estos pasos apuntan a aperturas comerciales a corto plazo para sistemas de base biológica y libres de formaldehído donde convergen el rendimiento, la disponibilidad y la preparación en materia de certificación.
Recent Industry Developments in Mercado de Adhesivos para Madera
- Julio de 2026: BindEthics avanzó su adhesivo libre de formaldehído Ecohesive hacia un escalado industrial de grado de producción, validando una ruta hacia volúmenes de fabricación de 2.000 litros y señalando la preparación para una implementación comercial más amplia. El desarrollo amplía la huella práctica de los adhesivos de base biológica en madera de ingeniería y respalda volúmenes listos para certificación.
- Mayo de 2026: Henkel presentó el 1K-PUR Loctite HB XE para aplicaciones de CLT y glulam, con el objetivo de mejorar el rendimiento en seguridad contra incendios y acelerar los ciclos de prensado. La introducción del producto fortalece la posición de Henkel en adhesivos estructurales para madera en medio de la creciente demanda en el segmento de la construcción en madera.
- Abril de 2026: CitroTech y Hexion anunciaron una empresa conjunta al 50/50 para implementar química ignífuga para madera contrachapada, OSB y madera de ingeniería, ampliando la gama de adhesivos de rendimiento mejorado en paneles estructurales. La colaboración destaca la continua integración de soluciones ignífugas dentro del ecosistema de adhesivos para madera.


Mercado de Adhesivos para Madera Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los adhesivos formulados y vendidos principalmente para unir madera y materiales a base de madera en productos como paneles, muebles y carpintería, y se mide en términos de valor en el punto de venta del adhesivo.
Exclusiones del alcance: Esta cuantificación excluye los productos de unión no centrados en la madera, utilizados principalmente en embalaje, ensamblaje automotriz o construcción general, donde la madera no es el sustrato principal.
Descripción general de la segmentación
- Por Tipo de Resina
- Natural
- Sintética
- Por Tecnología
- Base Acuosa
- Base Solvente
- Otras Tecnologías
- Por Aplicación
- Muebles
- Tableros Contrachapados
- Gabinetes
- Puertas y Ventanas
- Otras Aplicaciones
- Por Usuario Final
- Construcción Residencial
- Construcción Comercial
- Carpintería Industrial y Especializada
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza con la elaboración de un mapa de la demanda de productos de madera donde el uso de adhesivos es estructural o repetitivo, y luego se compara con lo que se reporta públicamente sobre producción y comercio. Se consultaron fuentes que incluyen la Oficina del Censo de EE. UU. (datos de productos de madera y construcción), las estadísticas comerciales de la Comisión de Comercio Internacional de EE. UU., UN Comtrade para flujos comerciales entre países, las series forestales y de productos de madera de la FAO, y publicaciones normativas y técnicas de organizaciones como ASTM.
Para fundamentar el modelo en el comportamiento comercial, también revisamos informes anuales de empresas, presentaciones para inversionistas, fichas técnicas de productos y sitios web de asociaciones que abordan paneles, muebles y materiales de construcción. En algunos casos, se utilizaron suscripciones de pago para datos financieros y noticias de empresas, datos a nivel de envíos de importación y exportación, y bases de datos de patentes para verificar declaraciones de capacidad, tendencias de formulación y principales exposiciones de uso final. Estas fuentes son ilustrativas, y también utilizamos otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
La información primaria se recopiló mediante discusiones con expertos y encuestas estructuradas con proveedores de adhesivos, distribuidores, formuladores y equipos de adquisición o producción en fabricantes de paneles de madera y muebles. Dado que se trata de un mercado global, garantizamos que la información de los encuestados abarcara APAC, EMEA y América, de modo que las diferencias regionales en la combinación de resinas, las regulaciones y los ciclos de demanda pudieran reflejarse en los supuestos utilizados para la valoración y la atribución de volumen.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 22% | APAC: 52% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 18% | EMEA: 30% |
| Actores más pequeños: 22% | Gerentes: 60% | América: 18% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento utiliza una lógica descendente donde la producción de paneles de madera, la actividad de fabricación de muebles y los indicadores de acabado de construcción se traducen en un conjunto de demanda de adhesivos, que luego se valora utilizando rangos típicos de precio de venta promedio del mercado según la química y la aplicación. Una vez ensamblado el modelo, lo verificamos de forma cruzada con aproximaciones ascendentes selectivas, como ingresos muestreados de proveedores por línea de producto, retroalimentación de canales sobre precios de venta promedio y conversiones de volumen a valor para aplicaciones de alto uso como madera contrachapada y paneles compuestos.
Los insumos clave incluyen las tendencias de producción de paneles de madera de ingeniería (madera contrachapada, tablero de partículas y tableros similares), la actividad de vivienda y renovación que afecta la demanda de interiores, el cambio de mezcla hacia sistemas a base de agua, la presión regulatoria sobre las emisiones de VOC y formaldehído, y la concentración de fabricación a nivel regional que modifica los patrones de compra. Para el pronóstico, aplicamos un análisis de escenarios con un caso base guiado por opiniones de expertos sobre inicios de construcción, adiciones de capacidad de paneles y disponibilidad de resinas, y luego ajustamos si una región muestra un ciclo diferente. Cuando las verificaciones ascendentes están incompletas para países más pequeños, las brechas se resuelven aplicando una intensidad de adhesivo por unidad calibrada y valores de precio de referencia de mercados similares antes de consolidar los totales.
Validación de datos y ciclo de actualización
Los resultados se validan mediante una triangulación por etapas en la que los totales se comparan con señales independientes, como la producción de productos de madera, los movimientos comerciales de insumos relacionados y el desempeño reportado de proveedores relevantes. Los valores atípicos se marcan e investigan, y luego se corrigen tras volver a verificar los factores de conversión, el momento de la conversión de divisas y la mezcla de aplicaciones supuesta, seguido de una segunda revisión por parte de un analista antes de la aprobación final.
El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, incluidas fluctuaciones agudas en los precios de las materias primas, cambios importantes de capacidad en la madera de ingeniería o cambios regulatorios que alteran la mezcla de productos. Antes de la entrega, realizamos una nueva revisión de coherencia para que las cifras y la narrativa de respaldo reflejen los datos públicos disponibles más recientes y la retroalimentación primaria reciente.
Tamaño del mercado de adhesivos para madera de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para los adhesivos para madera a menudo varían, y la tabla a continuación hace visible esa dispersión sin necesidad de cálculos complejos. Las diferencias generalmente surgen de lo que se cuenta como un adhesivo para madera, qué usos finales se incluyen y si los valores se reportan al precio de venta del fabricante o en otro punto de fijación de precios.
La brecha también se explica por cómo las empresas tratan categorías adyacentes, como los adhesivos de construcción general, los pegamentos para embalaje y productos químicos de unión más amplios, además de cómo aplican la progresión de precios durante períodos volátiles de materias primas. El momento de la conversión de divisas, la mezcla de químicas de resina y la frecuencia con la que se actualizan los supuestos pueden modificar los totales reportados, incluso cuando la trayectoria de crecimiento parece similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,21 mil millones de USD (2026) | |
| Editorial de Investigación Sectorial A | 7,03 mil millones de USD (2023) | Utiliza un año base anterior y una ventana de pronóstico diferente, y su definición se apoya fuertemente en aplicaciones de paneles de madera de ingeniería, lo que puede subestimar usos más pequeños de carpintería y gabinetes según los factores de conversión utilizados. |
| Editorial de Investigación Sectorial B | 10,98 mil millones de USD (2024) | Una cobertura de alcance más amplio incluye múltiples aplicaciones no esenciales y combinaciones de sustratos más allá de la unión de madera con madera, lo que tiende a aumentar el total en comparación con un conjunto de demanda de productos de madera más restringido. |
La tabla muestra que la estimación más alta se explica principalmente por la amplitud del alcance, y en el modelo de Mordor Intelligence el mercado se vincula a las señales de demanda de productos de madera y a base de madera, y luego se valora utilizando una lógica de precio de venta promedio vinculada a la aplicación. Con indicadores de actividad claros y un conjunto repetible de verificaciones, podemos reconciliar el rango y mantener el valor final trazable a variables prácticas que los compradores pueden debatir y actualizar.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de adhesivos para madera?
El mercado de adhesivos para madera se sitúa en USD 7,21 mil millones en 2026.
¿A qué ritmo se espera que crezca el mercado de adhesivos para madera?
Se prevé que el mercado se expanda a una CAGR del 6,63%, alcanzando USD 9,94 mil millones para 2031.
¿Qué tipo de resina tiene la mayor participación en el mercado de adhesivos para madera?
Las resinas sintéticas lideran con el 56,25% de participación en los ingresos en 2025.
¿Por qué están ganando popularidad los adhesivos de base acuosa?
Los estrictos límites de COV y formaldehído en California y la UE, junto con un rendimiento comparable, impulsan una CAGR del 6,95% en los sistemas de base acuosa.
¿Qué región domina el mercado de adhesivos para madera?
Asia-Pacífico capturó el 41,70% de los ingresos globales en 2025, respaldada por una sólida capacidad de madera contrachapada industrializada.
¿Cuáles son los principales desafíos para los adhesivos para madera de base biológica?
La oferta limitada de materias primas y las restricciones de escalado moderan la adopción a pesar de la fuerte atracción regulatoria y de los clientes.
Última actualización de la página el:



