
Tamanho e Quota do Mercado de Adesivos para Madeira
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.63 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
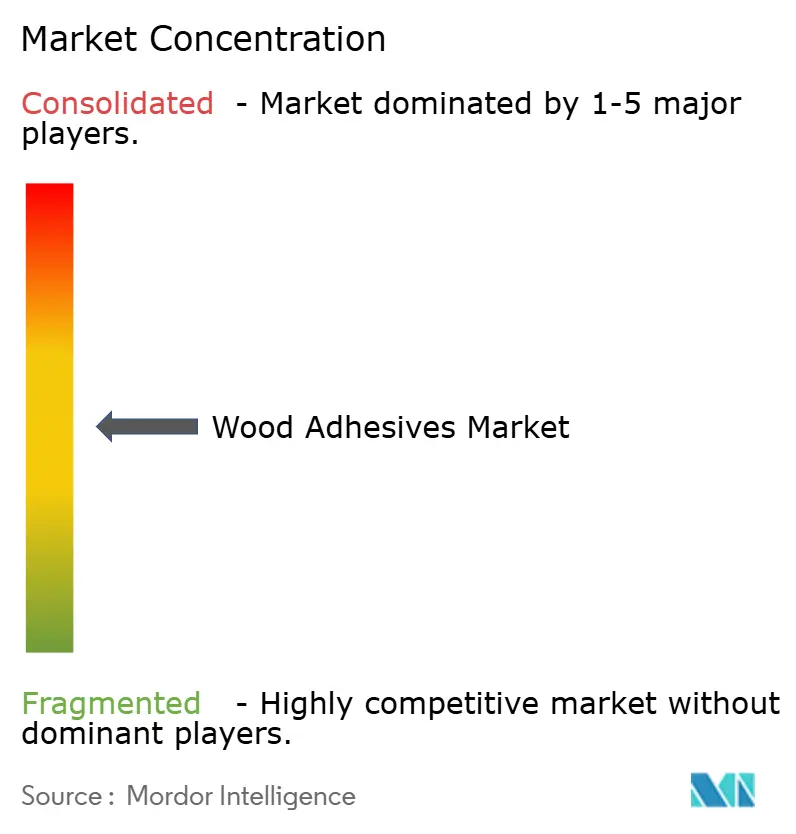
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivos para Madeira pela Mordor Intelligence
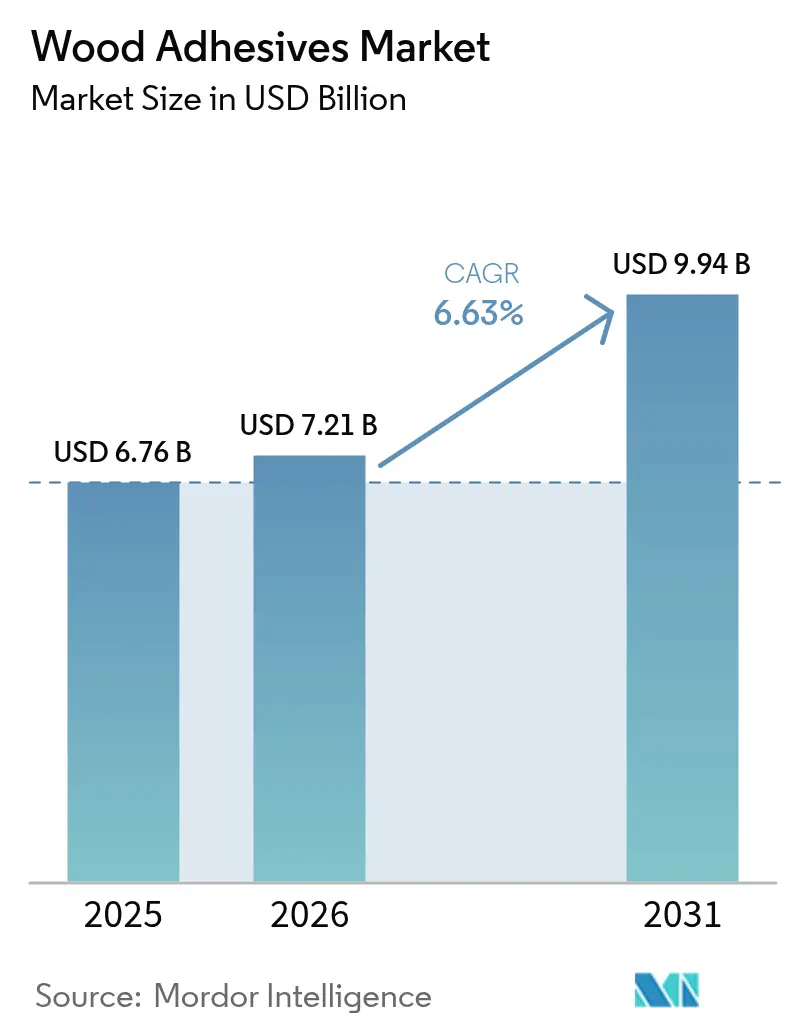
O tamanho do Mercado de Adesivos para Madeira foi avaliado em USD 6,76 mil milhões em 2025 e estimado para crescer de USD 7,21 mil milhões em 2026 para atingir USD 9,94 mil milhões até 2031, a um CAGR de 6,63% durante o período de previsão (2026-2031).
A produção continuamente crescente de madeira de engenharia, especialmente na Ásia-Pacífico, onde a capacidade aumentou 8% para 221 milhões de m³ em 2024, sustenta a procura de soluções de colagem de alto desempenho. A rápida migração para formulações de base aquosa com baixo teor de COV e a crescente adoção de estruturas em madeira maciça sustentam o momentum de crescimento, enquanto as inovações incrementais em resinas sintéticas e de base biológica alargam as janelas de aplicação. A intensidade competitiva permanece moderada, com líderes de escala a investir no controlo de processos da Indústria 4.0 e em fusões e aquisições direcionadas para proteger a quota num contexto de regulamentações ambientais cada vez mais exigentes. As oportunidades a longo prazo centram-se em adesivos estruturais para madeira lamelada cruzada (CLT), formulações de colagem reversível para design circular e formulações específicas por região que otimizam as métricas de custo-desempenho.
Principais Conclusões do Relatório
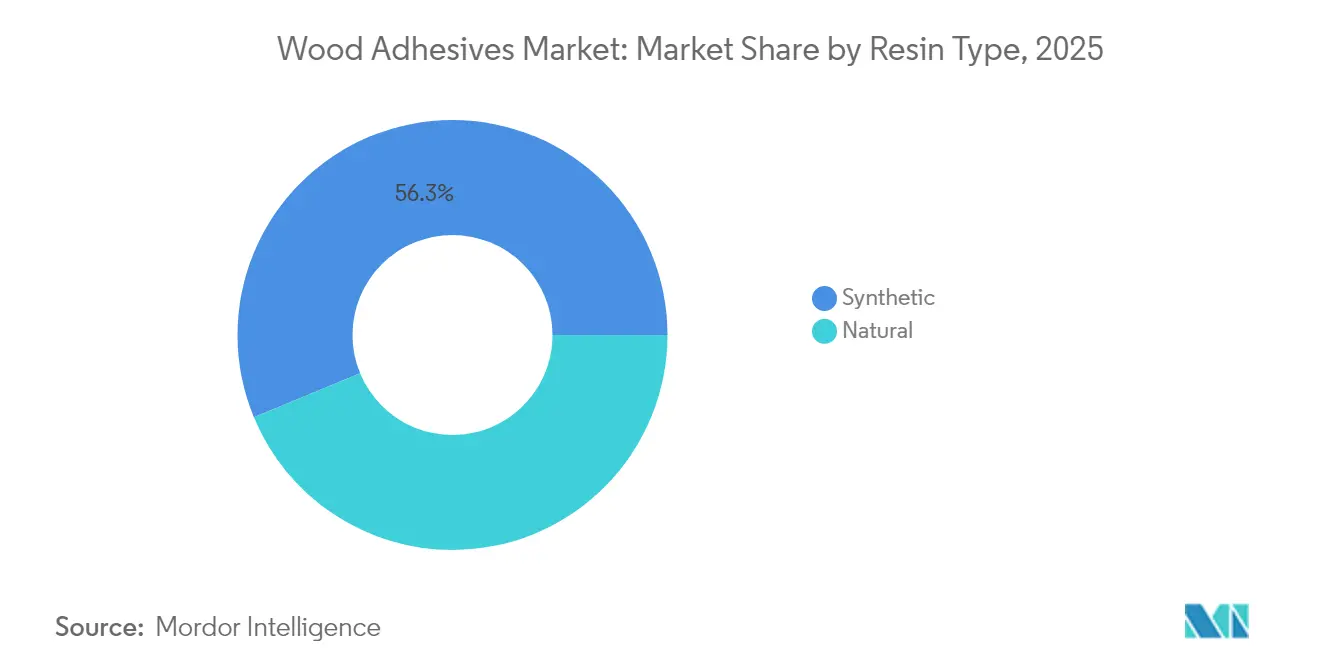
- Por tipo de resina, as resinas sintéticas lideraram com uma quota de receitas de 56,25% em 2025, e estão a avançar a um CAGR de 7,05% até 2031.
- Por tecnologia, os sistemas de base aquosa captaram 37,90% da quota do mercado de adesivos para madeira em 2025, e prevê-se que se expandam a um CAGR de 6,95% até 2031.
- Por aplicação, o mobiliário comandou 30,10% do tamanho do mercado de adesivos para madeira em 2025; os armários constituem o utilizador final de crescimento mais rápido, a um CAGR de 6,72% até 2031.
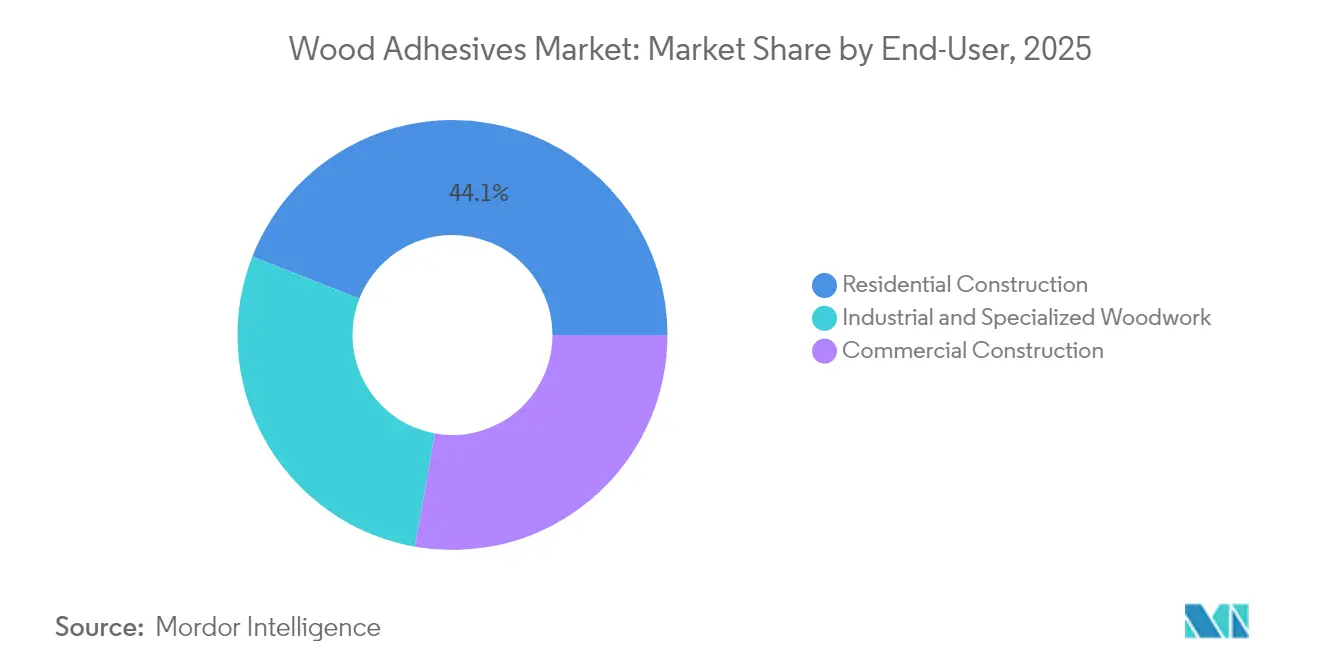
- Por utilizador final, o segmento de construção residencial comandou 44,05% do tamanho do mercado de adesivos para madeira em 2025; a carpintaria industrial e especializada é o utilizador final de crescimento mais rápido, a um CAGR de 7,55% até 2031.
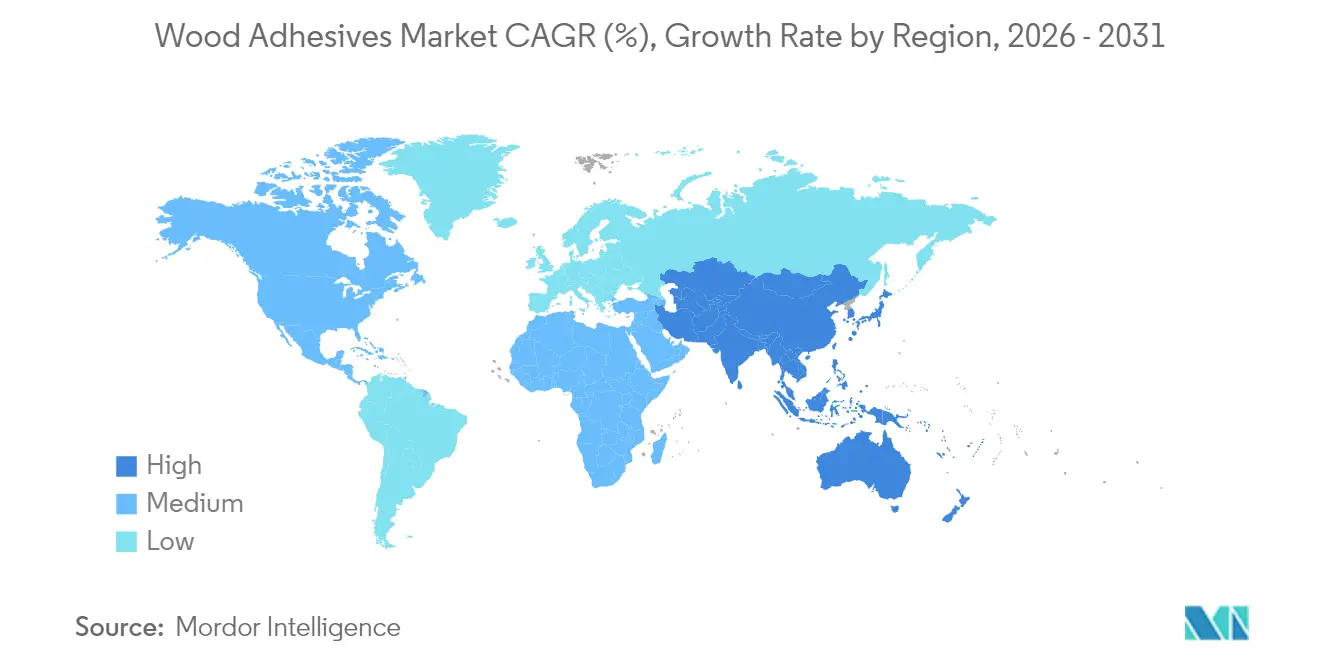
- Por geografia, a Ásia-Pacífico deteve uma quota de receitas de 41,70% no mercado de adesivos para madeira em 2025 e prevê-se que cresça a um CAGR de 7,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da produção de madeira de engenharia na Ásia-Pacífico | +2.10% | Núcleo da Ásia-Pacífico, com repercussão nas cadeias de abastecimento globais | Médio prazo (2-4 anos) |
| Rápida transição para sistemas de base aquosa com baixo teor de COV | +1.80% | Global, com liderança regulatória na Califórnia e na UE | Curto prazo (≤ 2 anos) |
| Boom de renovação no setor de mobiliário europeu | +1.30% | Europa, com impacto secundário na América do Norte | Médio prazo (2-4 anos) |
| Adoção de madeira maciça (CLT e madeira lamelada colada) em projetos de edifícios altos | +1.10% | América do Norte e UE, emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Integração de tecnologias da Indústria 4.0 aumentando a precisão na aplicação de adesivos e na cura. | +0.60% | Global, com adoção precoce nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção de Madeira de Engenharia na Ásia-Pacífico
A capacidade de compensado da China aumentou 8% para 221 milhões de m³ em 2024, mesmo com o número de produtores a cair 19%, revelando eficiências de escala que intensificam a procura de adesivos sofisticados. As exportações recordes de produtos de madeira do Vietname para os Estados Unidos e o volume de exportação de compensado da China de 13,27 milhões de m³ mostram que a produção regional alimenta cadeias de valor mundiais. O crescimento local impulsiona o consumo doméstico, enquanto a produção orientada para a exportação multiplica os volumes de agentes de colagem resistentes à água e termicamente estáveis. Os investimentos simultâneos em biopolímeros na China, na Tailândia e na Índia estimulam ainda mais o desenvolvimento de resinas sustentáveis.
Rápida Transição para Sistemas de Base Aquosa com Baixo Teor de COV
As formulações de base aquosa já detêm uma quota de 38,12% e estão a crescer 7,14% à medida que os regulamentos se tornam mais exigentes. Os limites da Fase II do CARB da Califórnia restringem o formaldeído a 0,05 ppm para compensado de madeira dura, enquanto a UE limitará as emissões a 0,062 mg/m³ até agosto de 2026[1]Conselho de Recursos do Ar da Califórnia, "Regulamentação de Produtos de Madeira Composta," CARB da Califórnia, arb.ca.gov. Os produtores, nomeadamente a H.B. Fuller, alocam agora 60% dos orçamentos de I&D a formulações sustentáveis, como o Swiftmelt 1850 para embalagens recicláveis. Os sistemas de base aquosa reduzem os custos de manuseamento e melhoram a segurança na fábrica, enquanto os avanços nos reticulantes poliméricos estão a colmatar as lacunas de desempenho historicamente existentes.
Boom de Renovação no Setor de Mobiliário Europeu
A procura de mobiliário europeu está a estabilizar com um crescimento anual de 4-6% à medida que os proprietários de habitação priorizam a sustentabilidade e os interiores flexíveis. Em 2024, os preços do OSB alemão registaram um ligeiro aumento, sinalizando um consumo estável apesar dos ventos contrários macroeconómicos. A Homann Holzwerkstoffe registou receitas de EUR 354,5 milhões em 2024 e visa 50% de utilização de adesivos de base biológica até 2030, refletindo critérios mais rigorosos de economia circular. Os projetos de renovação desafiam os formuladores com substratos dissemelhantes, ciclos de cura acelerados e juntas recuperáveis para futura reciclagem.
Adoção de Madeira Maciça (CLT e Madeira Lamelada Colada) em Projetos de Edifícios Altos
Mais de 2.100 projetos de madeira maciça nos EUA estão registados, acima dos 1.650 de um ano antes. As revisões dos códigos de construção reconhecem agora arranha-céus de madeira, como o edifício Edison de 32 andares em Milwaukee, catalisando adesivos estruturais de grau especializado. A Hexion oferece resinas de melamina e resorcinol concebidas para painéis de CLT que obtêm certificação Verde e resistem a exposição prolongada ao fogo. A procura centra-se na resistência a longo prazo, tolerância à humidade e ligações termicamente estáveis em grandes superfícies.
Análise de Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de matérias-primas petroquímicas (fenol, formaldeído) | -1.40% | Global, com impacto particular nos mercados sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Limites mais rigorosos de COV no ar interior na Califórnia e na UE | -1.20% | Núcleo Califórnia e UE, com implicações nas cadeias de abastecimento globais | Curto prazo (≤ 2 anos) |
| Oferta limitada de polióis/amidos de base biológica | -0.80% | Global, com restrições de oferta nos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Matérias-Primas Petroquímicas
Os custos da resina de fenol-formaldeído flutuaram acentuadamente em 2024, comprimindo as margens quando as matérias-primas representam 75% do custo das vendas, conforme reportado pela H.B. Fuller. Os fabricantes de menor dimensão têm dificuldade em cobrir a volatilidade, o que leva a revisões contratuais e a uma maior dependência dos mercados spot. Os picos de preços repercutem-se de forma desigual na cadeia de abastecimento, com risco de substituição da procura quando os crescentes custos dos adesivos não podem ser absorvidos pelos produtores de mobiliário ou de painéis.
Oferta Limitada de Polióis/Amidos de Base Biológica
O USDA identifica lacunas de infraestrutura que restringem o fluxo de biomassa para produtos bioquímicos industriais. Avanços à escala piloto, como o adesivo termofusível à base de xilano da Universidade Florestal de Pequim com resistência ao corte por sobreposição de 30 MPa, ilustram a viabilidade de desempenho, mas permanecem condicionados pela escassez de matérias-primas[2]Phys.org, "Avanço no Adesivo Termofusível à Base de Xilano," Phys.org, phys.org. O ligante de lignina NeoLigno da Stora Enso demonstra intenção comercial, mas enfrenta obstáculos de capex e aprovisionamento[3]Stora Enso Oyj, "Lançamento do Ligante NeoLigno®," Stora Enso, storaenso.com. Os défices de oferta atrasam a transição da indústria de adesivos para madeira para insumos totalmente renováveis, moderando o potencial de crescimento do CAGR.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
A Dominância das Resinas Sintéticas Impulsiona a InovaçãoAs resinas sintéticas representaram 56,25% das receitas de 2025, sublinhando a liderança em termos de custo-desempenho mesmo com o aumento do escrutínio ambiental. Espera-se que este segmento registe um crescimento de 7,05% até 2031, à medida que as formulações de ultrabaixas emissões (ULEF) e sem formaldeído adicionado (NAF) atingem a maturidade comercial. Os fabricantes estão a misturar cargas de base biológica — como pó de espiga de milho modificado que aumenta a resistência da colagem até 19,6% — para reduzir as emissões em 27,8%. As plataformas sintéticas estabelecem assim padrões de desempenho ao mesmo tempo que reduzem progressivamente as pegadas ambientais, sustentando a sua primazia no mercado de adesivos para madeira.
A adoção ecológica é mais rápida nas jurisdições com regulamentos rigorosos de qualidade do ar interior, direcionando a I&D para substitutos do fenol sem comprometer a integridade estrutural. As resinas fenólicas melhoradas com bolota que atingem uma resistência ao corte de 0,93 MPa demonstram que a química híbrida pode conjugar conteúdo biológico com comportamento de cura comprovado. À medida que os reatores habilitados por IoT otimizam a cinética de reação e a precisão da alimentação, os fabricantes obtêm ganhos adicionais em consistência e rendimento.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a aquisição do relatório


Por Tecnologia:
Os Sistemas de Base Aquosa Lideram a Transição AmbientalOs processos de base aquosa detinham uma quota de 37,90% em 2025 e crescerão a 6,95% à medida que os limites globais de emissões convergem. Estas formulações reduzem as cargas energéticas das instalações porque dispensam a evaporação a alta temperatura e reduzem as despesas de recuperação de solventes. A Celanese e a Henkel convertem agora CO₂ capturado em cadeias poliméricas, reduzindo as pegadas do berço ao portão em 25%. Os equipamentos de aplicação evoluíram, utilizando bicos guiados por laser que dosificam películas finas e uniformes para compensar o peso historicamente superior da água.
Os adesivos termofusíveis reativos, as dispersões curáveis por UV e as emulsões híbridas personalizadas digitalmente completam o mix tecnológico, cada um adequado a perfis de rendimento e ambientais específicos. A monitorização contínua em linha permite ajustes de viscosidade em tempo real, garantindo a repetibilidade da colagem a alta velocidade e elevando a eficiência operacional do mercado de adesivos para madeira.
Por Aplicação:
Liderança do Mobiliário com Crescimento dos ArmáriosO mobiliário manteve-se como o maior consumidor com 30,10% em 2025, ancorado por linhas de produção padronizadas que favorecem adesivos de alto rendimento e custo eficiente. O fabrico de armários está a crescer a um CAGR de 6,72% à medida que os renovadores optam por acabamentos premium que exigem juntas mais resistentes e invisíveis. Os adesivos ecológicos para painéis de aglomerado de partículas de madeira orientada atingem agora 94% dos padrões de referência de resistência à flexão tradicionais, sinalizando uma adoção viável para substratos de baixas emissões.
Os compradores de retalho solicitam cada vez mais rastreabilidade para conformidade com a qualidade do ar interior, pressionando os fornecedores a validar cada camada de colagem. Os adesivos que permitem a desmontagem no fim de vida ganham relevância nos esquemas europeus de retoma, dando origem a tecnologias de reticulação reversível que podem ser desativadas a temperatura moderada sem danificar os folhados de superfície.
Por Utilizador Final:
Dominância da Construção Residencial com Crescimento IndustrialA construção residencial absorveu 44,05% do volume de adesivos em 2025. As renovações habitacionais recorrem a produtos de base aquosa de presa rápida para encurtar os tempos de inatividade. No entanto, a carpintaria industrial e especializada registará o CAGR mais rápido de 7,55% até 2031, porque a madeira lamelada cruzada, os painéis acústicos e as fachadas energeticamente eficientes exigem colagem de precisão fornecida por linhas automatizadas.
Robôs guiados por IA, como os integrados após a aquisição da Smartech pela Hexion, modulam as taxas de espalhamento e a intensidade UV em tempo real, reduzindo o desperdício e elevando a fiabilidade estrutural. Os utilizadores industriais tratam assim a capacidade dos adesivos como um fator essencial de qualidade, reforçando o crescimento sustentado do mercado de adesivos para madeira.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a aquisição do relatório
Análise Geográfica
Mercado de Adesivos para Madeira na América do Norte, APAC, Europa e Oriente Médio
A Ásia-Pacífico respondeu por 41,70% dos gastos de 2025 e registra uma CAGR de 7,12% até 2031, impulsionada por plantas de painéis voltadas à exportação e por vastos programas domésticos de infraestrutura. A China exportou 13,27 milhões de m³ de compensado no valor de 5,271 bilhões de USD em 2024, atendendo compradores em Taiwan, Vietnã e no Oriente Médio. A onda norte-americana de torres em madeira maciça e os pacotes federais de infraestrutura impulsionam a adoção de adesivos estruturais especiais. Os mandatos mais rígidos da Europa em matéria de produtos químicos e reciclagem aceleram a conversão para sistemas de baixo teor de COV, frequentemente catalisando a transferência de tecnologia para outras regiões.
Mercado de Adesivos para Madeira na América do Sul e no Oriente Médio
O Brasil e o Chile continuam a investir em serrarias florestais, atraindo participantes como a Sika para adicionar unidades locais de mistura. As expansões de capacidade no Oriente Médio em linhas de madeira engenheirada ressaltam as interdependências globais da cadeia de suprimentos, onde tendências de matérias-primas, tecnologia e uso final se fertilizam mutuamente para impulsionar o mercado de adesivos para madeira em todo o mundo.

Análise da cadeia de valor
A cadeia de valor dos adesivos para madeira começa com matérias-primas upstream e aditivos especiais, incluindo insumos de origem petroquímica para sistemas UF/PF/MF e componentes de poliuretano, além de um interesse crescente por insumos renováveis, como lignina e proteína. Os formuladores de adesivos e produtores de resinas convertem esses insumos em produtos elaborados, incluindo sistemas à base de água, hot-melt, PUR e sistemas estruturais, que são fornecidos a fabricantes de painéis e produtos de madeira para aplicações em compensado, OSB, MDF/aglomerado, mobiliário, armários e madeira maciça em massa (CLT/glulam). No downstream, grandes contas industriais são atendidas por meio de modelos de vendas técnicas diretas vinculados a equipamentos de aplicação e suporte de processo, enquanto oficinas menores de mobiliário e marcenaria dependem mais de distribuidores e canais de varejo/DIY.
Requisitos de conformidade e funcionalidade moldam cada vez mais o abastecimento e as parcerias em toda a cadeia. Na UE, o limite de emissão de formaldeído para painéis à base de madeira, sob o Regulamento (UE) 2023/1464, torna-se mais restritivo, chegando a 0,062 mg/m3 a partir de 6 de agosto de 2026, o que aumenta a importância do acesso a mercados de painéis com marcação CE que dependem de sistemas adesivos de baixa emissão e de qualidade de insumos verificada. No âmbito da inovação e integração, as colaborações entre a indústria química e a indústria de madeira estão expandindo a camada adesiva além da simples ligação, incluindo a joint venture de abril de 2026 entre CitroTech e Hexion, com participação de 50/50, para implantar química retardante de chama para compensado, OSB e madeira engenheirada, além da atividade de escalonamento industrial em 2026 em torno de alternativas livres de formaldeído, como o BindEthics Ecohesive, para fabricantes de madeira engenheirada.
Cenário Competitivo
O campo competitivo é moderadamente fragmentado. A divisão de Tecnologias de Adesivos da Henkel registou receitas de EUR 10,97 mil milhões em 2024, ilustrando a alavancagem de escala nas compras e na intensidade de I&D. A H.B. Fuller aloca 60% das despesas em novos produtos a soluções ligadas à sustentabilidade, defendendo a quota num contexto de normas de COV cada vez mais exigentes. A Sika recorre a aquisições complementares e ao desbloqueio de capacidade em instalações regionais para capturar o crescimento na Ásia e na América do Sul.
As colaborações estratégicas são abundantes. A Dow, a Henkel e a Kraton conseguiram uma redução de 25% na pegada de carbono nos adesivos termofusíveis TECHNOMELT através da substituição por biomateriais. O negócio da Smartech da Hexion incorpora controlo de processos por IA que aumenta o rendimento da linha de prensagem até 6% enquanto minimiza o desperdício de resina. Os especialistas emergentes em resinas à base de lignina ou ligações reversíveis abordam nichos que os grandes incumbentes preferem desenvolver em parceria em vez de construir de raiz.
Os concorrentes regionais exploram a proximidade logística e o conhecimento das normas locais para superar as marcas globais em termos de serviço. No entanto, o capital de inovação e a confiança na marca ainda favorecem as multinacionais, especialmente em projetos estruturais de longo ciclo, onde o risco de responsabilidade leva os compradores a preferirem fornecedores historicamente comprovados.
Líderes da Indústria de Adesivos para Madeira
Henkel AG & Co. KGaA
H.B. Fuller Company
Arkema Group (Bostik)
Sika AG
Akzo Nobel N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adesivos para Madeira
- 3M
- Aica Kogyo Co. Ltd
- Akzo Nobel N.V.
- Arkema Group (Bostik)
- Ashland
- BASF SE
- Dow
- Dynea AS
- Franklin International
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman Corporation
- Jowat SE
- Jubilant Agri and Consumer Products Limited (JACPL)
- KLEIBERIT
- Pidilite Industries Ltd
- Sika AG
- Weyerhaeuser

Oportunidades de mercado e perspectivas futuras
Está surgindo uma lacuna em torno dos adesivos estruturais e para madeira engenheirada que agregam atributos de desempenho ao mesmo tempo em que atendem a exigências mais rígidas de emissões e documentação. Nos Estados Unidos, o pipeline de madeira maciça em massa, com mais de 2.100 projetos registrados, reforça a demanda por sistemas de grau estrutural para CLT e glulam. Na Europa, o limite de formaldeído de 0,062 mg/m3 para painéis à base de madeira, que entra em vigor em agosto de 2026, aumenta o prêmio sobre formulações de emissão ultrabaixa e livres de formaldeído. Essa combinação favorece fornecedores capazes de aliar desempenho do produto a facilitadores de conformidade, como Declarações Ambientais de Produto e estratégias de matéria-prima rastreável, apoiando clientes downstream que precisam de certificações de construção sustentável e acesso ao mercado.
A segurança de fornecimento e a localização também criam oportunidades em polos de manufatura sensíveis a custos e de rápido crescimento. Na Índia, a integração retroativa em resinas está passando da estratégia para a execução, destacada pelo início da produção comercial da Century Adhesives and Chemicals em uma nova unidade de fabricação de resinas em Naidupetta, Andhra Pradesh, em maio de 2026, o que pode reduzir os prazos de entrega e a volatilidade de suprimentos para usuários de adesivos para madeira. No front da química sustentável, a consolidação e o escalonamento estão levando tecnologias de nicho para uma adoção mais ampla: a Bakelite concluiu a aquisição da Sestec, com sede na Polônia, em julho de 2025, para adicionar capacidade de adesivo proteico 100% de base biológica e um local de produção, e a BindEthics avançou seu adesivo livre de formaldeído Ecohesive para escalonamento industrial em nível de produção em julho de 2026, com uma rota validada para volumes de fabricação de 2.000 litros. Juntos, esses passos apontam para aberturas comerciais de curto prazo para sistemas de base biológica e livres de formaldeído, onde desempenho, disponibilidade e prontidão de certificação convergem.
Recent Industry Developments in Mercado de Adesivos para Madeira
- Julho de 2026: a BindEthics avançou seu adesivo livre de formaldeído Ecohesive para escalonamento industrial em nível de produção, validando uma rota para volumes de fabricação de 2.000 litros e sinalizando prontidão para uma implantação comercial mais ampla. O desenvolvimento amplia a presença prática dos adesivos de base biológica em madeira engenheirada e apoia volumes prontos para certificação.
- Maio de 2026: a Henkel introduziu o 1K-PUR Loctite HB XE para aplicações em CLT e glulam, visando melhor desempenho de segurança contra incêndio e ciclos de prensagem mais rápidos. O lançamento do produto fortalece a posição da Henkel em adesivos para madeira estrutural em meio à crescente demanda no segmento de construção em madeira.
- Abril de 2026: a CitroTech e a Hexion anunciaram uma joint venture com participação de 50/50 para implantar química retardante de chama para compensado, OSB e madeira engenheirada, ampliando a gama de adesivos com desempenho aprimorado em painéis estruturais. A colaboração destaca a integração contínua de soluções retardantes de chama dentro do ecossistema de adesivos para madeira.


Mercado de Adesivos para Madeira Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange adesivos formulados e vendidos principalmente para colagem de madeira e materiais à base de madeira em produtos como painéis, mobiliário e marcenaria, sendo medido em termos de valor no ponto de venda do adesivo.
Exclusões de escopo: este dimensionamento exclui produtos de ligação não focados em madeira, usados principalmente em embalagens, montagem automotiva ou construção geral, onde a madeira não é o substrato principal.
Visão geral da segmentação
- Por Tipo de Resina
- Natural
- Sintética
- Por Tecnologia
- Base Aquosa
- Base Solvente
- Outras Tecnologias
- Por Aplicação
- Mobiliário
- Compensado
- Armários
- Portas e Janelas
- Outras Aplicações
- Por Utilizador Final
- Construção Residencial
- Construção Comercial
- Carpintaria Industrial e Especializada
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o mapeamento da demanda por produtos de madeira em que o uso de adesivos é estrutural ou repetitivo, correlacionando-a depois com o que é publicamente reportado sobre produção e comércio. Foram consultadas fontes como o US Census Bureau (dados de produtos de madeira e construção), as estatísticas comerciais da US International Trade Commission, o UN Comtrade para fluxos comerciais entre países, as séries florestais e de produtos de madeira da FAO, além de normas e publicações técnicas de organizações como a ASTM.
Para fundamentar o modelo no comportamento comercial, também foram revisados relatórios anuais de empresas, apresentações a investidores, fichas técnicas de produtos e sites de associações que tratam de painéis, mobiliário e materiais de construção. Em alguns casos, foram utilizadas assinaturas pagas para dados financeiros e notícias de empresas, dados de embarques de importação e exportação em nível de remessa, e bancos de dados de patentes para verificar declarações de capacidade, tendências de formulação e principais exposições de uso final. Essas fontes são ilustrativas, e também foram utilizadas outras referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
As informações primárias foram coletadas por meio de discussões com especialistas e pesquisas estruturadas com fornecedores de adesivos, distribuidores, formuladores e equipes de compras ou produção em fabricantes de painéis de madeira e mobiliário. Por se tratar de um mercado global, garantimos que as respostas cobrissem APAC, EMEA e Américas, para que diferenças regionais no mix de resinas, regulamentações e ciclos de demanda pudessem ser refletidas nas premissas usadas para a avaliação e a atribuição de volumes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 22% | APAC: 52% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 18% | EMEA: 30% |
| Participantes menores: 22% | Gerentes: 60% | Américas: 18% |
Dimensionamento e previsão de mercado
O dimensionamento utiliza uma lógica top-down, na qual a produção de painéis de madeira, a atividade de fabricação de mobiliário e os indicadores de acabamento na construção são convertidos em um conjunto de demanda por adesivos, que é então precificado usando faixas típicas de ASP de mercado por química e aplicação. Após a montagem do modelo, verificamo-lo de forma cruzada com aproximações bottom-up seletivas, como receitas amostradas de fornecedores por linha de produto, feedback de canais sobre preços médios de venda e conversões de volume para valor em aplicações de alto uso, como compensado e painéis compostos.
Os principais insumos incluem tendências de produção de painéis de madeira engenheirada (compensado, aglomerado e placas similares), atividade de habitação e renovação que afeta a demanda de interiores, a mudança de mix em direção a sistemas à base de água, pressão regulatória sobre emissões de VOC e formaldeído, e a concentração de manufatura em nível regional, que altera os padrões de compra. Para a previsão, aplicamos análise de cenários com um caso-base orientado por opiniões de especialistas sobre início de obras de construção, adições de capacidade de painéis e disponibilidade de resinas, ajustando quando uma região apresenta um ciclo diferente. Quando as verificações bottom-up estão incompletas para países menores, as lacunas são tratadas aplicando intensidade de adesivo por unidade calibrada e proxies de preço de mercados semelhantes antes de consolidar os totais.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação em etapas, em que os totais são comparados com sinais independentes, como a produção de produtos de madeira, os fluxos comerciais de insumos relacionados e o desempenho reportado de fornecedores relevantes. Discrepâncias são identificadas e investigadas, depois corrigidas após a reverificação de fatores de conversão, do momento cambial e do mix de aplicação assumido, seguidas de uma segunda revisão por analista antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, incluindo oscilações bruscas de preços de matérias-primas, mudanças importantes de capacidade em madeira engenheirada ou alterações regulatórias que modificam o mix de produtos. Antes da entrega, realizamos uma verificação de consistência atualizada para que os números e a narrativa de apoio reflitam os dados públicos mais recentes disponíveis e o feedback primário mais atual.
Tamanho do mercado de adesivos para madeira da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para adesivos para madeira frequentemente variam, e a tabela abaixo torna essa dispersão visível sem a necessidade de cálculos complexos. As diferenças geralmente decorrem do que é contabilizado como adesivo para madeira, quais usos finais são incluídos e se os valores são reportados no preço de venda do fabricante ou em outro ponto de precificação.
A diferença também é impulsionada pela forma como as empresas tratam categorias adjacentes, como adesivos gerais de construção, colas para embalagens e produtos químicos de ligação mais amplos, além da forma como aplicam a progressão de preços durante períodos de matérias-primas voláteis. O momento da conversão cambial, o mix de químicas de resina e a frequência com que as premissas são atualizadas podem alterar os totais reportados, mesmo quando a trajetória de crescimento parece semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,21 bilhões de USD (2026) | |
| Editora de Pesquisa Setorial A | 7,03 bilhões de USD (2023) | Utiliza um ano-base anterior e uma janela de previsão diferente, e sua definição depende fortemente das aplicações de painéis de madeira engenheirada, o que pode subestimar usos menores de marcenaria e armários, dependendo dos fatores de conversão utilizados. |
| Editora de Pesquisa Setorial B | 10,98 bilhões de USD (2024) | A cobertura de escopo mais ampla inclui múltiplas aplicações não essenciais e combinações de substratos além da colagem madeira-a-madeira, o que tende a elevar o total em comparação com um conjunto de demanda mais restrito, focado em produtos de madeira. |
A tabela mostra que a estimativa mais alta é explicada principalmente pela amplitude do escopo, e no modelo da Mordor Intelligence o mercado é vinculado aos sinais de demanda de madeira e produtos à base de madeira, sendo então precificado usando a lógica de ASP vinculada à aplicação. Com indicadores de atividade claros e um conjunto repetível de verificações, conseguimos reconciliar o intervalo e manter o valor final rastreável a variáveis práticas que os compradores podem debater e atualizar.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de adesivos para madeira?
O mercado de adesivos para madeira situa-se em USD 7,21 mil milhões em 2026.
A que ritmo se espera que o mercado de adesivos para madeira cresça?
Prevê-se que o mercado se expanda a um CAGR de 6,63%, atingindo USD 9,94 mil milhões até 2031.
Qual o tipo de resina com maior quota no mercado de adesivos para madeira?
As resinas sintéticas lideram com uma quota de receitas de 56,25% em 2025.
Por que razão os adesivos de base aquosa estão a ganhar popularidade?
Os limites rigorosos de COV e formaldeído na Califórnia e na UE, aliados a um desempenho comparável, impulsionam um CAGR de 6,95% nos sistemas de base aquosa.
Qual a região que domina o mercado de adesivos para madeira?
A Ásia-Pacífico captou 41,70% das receitas globais em 2025, apoiada por uma robusta capacidade de madeira de engenharia.
Quais são os principais desafios para os adesivos para madeira de base biológica?
A oferta limitada de matérias-primas e as restrições de escalonamento moderam a adoção apesar de uma forte pressão regulatória e dos clientes.
Página atualizada pela última vez em:



