
Größe und Marktanteil des Marktes für Holzklebstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.21 Milliarden US-Dollar |
| Marktgröße (2031) | 9.94 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
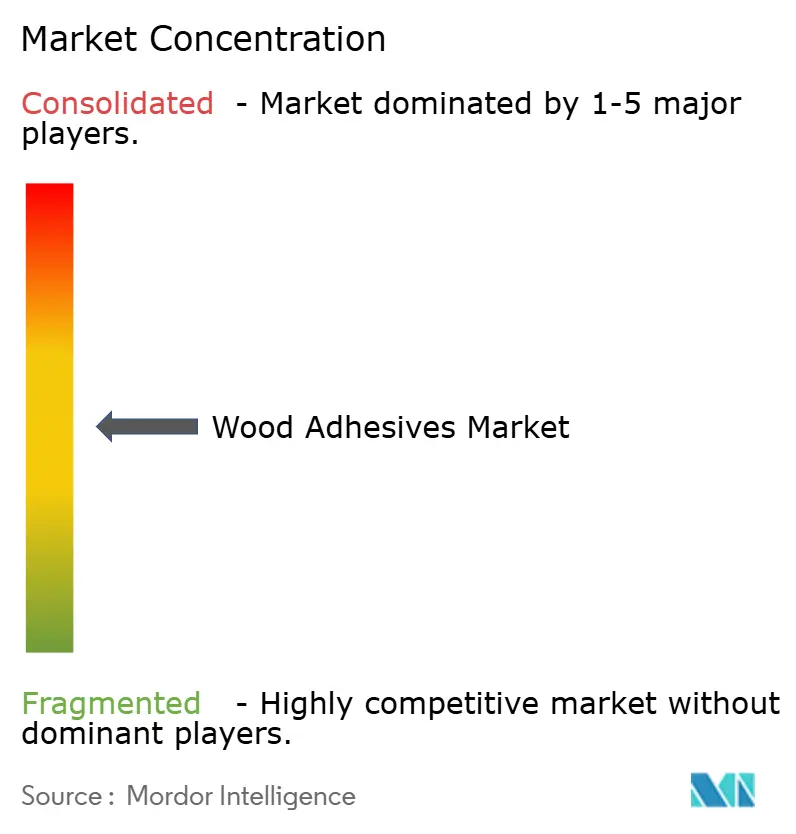
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Holzklebstoffe durch Mordor Intelligence
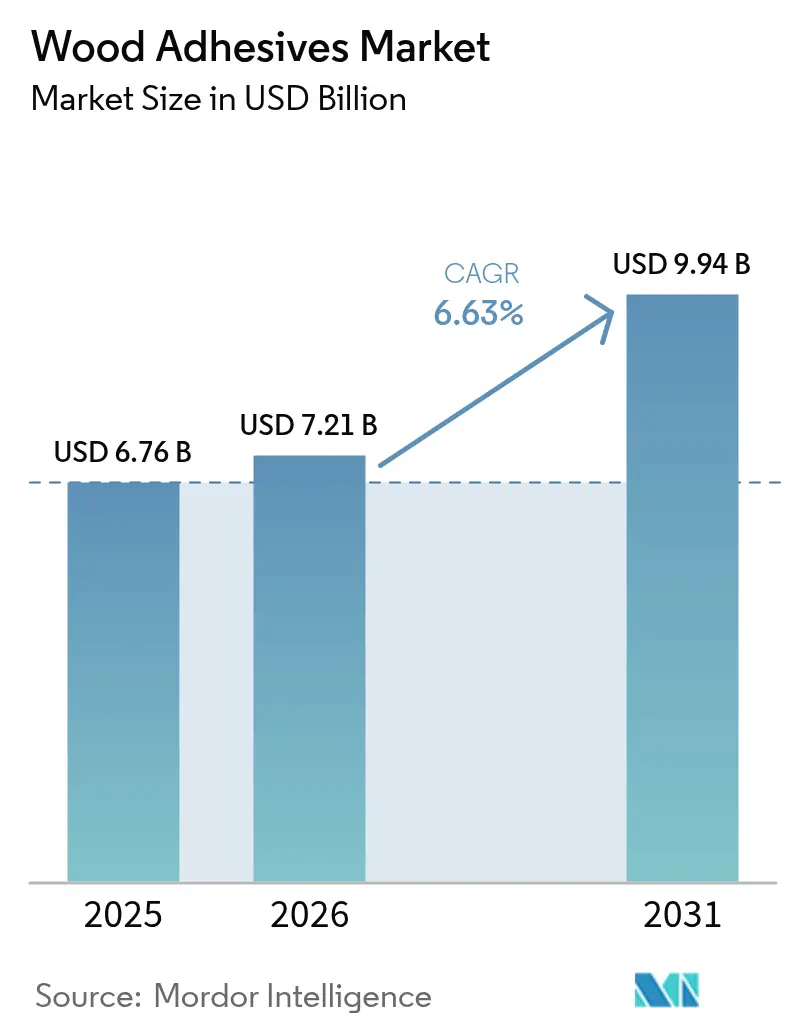
Die Marktgröße für Holzklebstoffe wurde im Jahr 2025 auf 6,76 Milliarden USD geschätzt und soll von 7,21 Milliarden USD im Jahr 2026 auf 9,94 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,63 % während des Prognosezeitraums (2026–2031).
Die stetig steigende Produktion von Ingenieurholz, insbesondere im asiatisch-pazifischen Raum, wo die Kapazität im Jahr 2024 um 8 % auf 221 Millionen m³ gestiegen ist, verankert die Nachfrage nach leistungsstarken Bindemittellösungen. Die rasche Migration hin zu VOC-armen, wasserbasierten Chemikalien und die zunehmende Einführung von Massivholzkonstruktionen tragen zum Wachstumsschwung bei, während schrittweise Innovationen bei synthetischen und biobasierten Harzen die Anwendungsfenster erweitern. Die Wettbewerbsintensität bleibt moderat, wobei Marktführer in die Prozesssteuerung durch Industrie 4.0 und gezielte Fusionen und Übernahmen investieren, um ihren Marktanteil angesichts sich verschärfender Umweltvorschriften zu sichern. Langfristige Chancen konzentrieren sich auf Strukturklebstoffe für Brettsperrholz (CLT), reversible Bindechemikalien für zirkuläres Design und regionsspezifische Formulierungen, die das Kosten-Leistungs-Verhältnis optimieren.
Wichtigste Erkenntnisse des Berichts
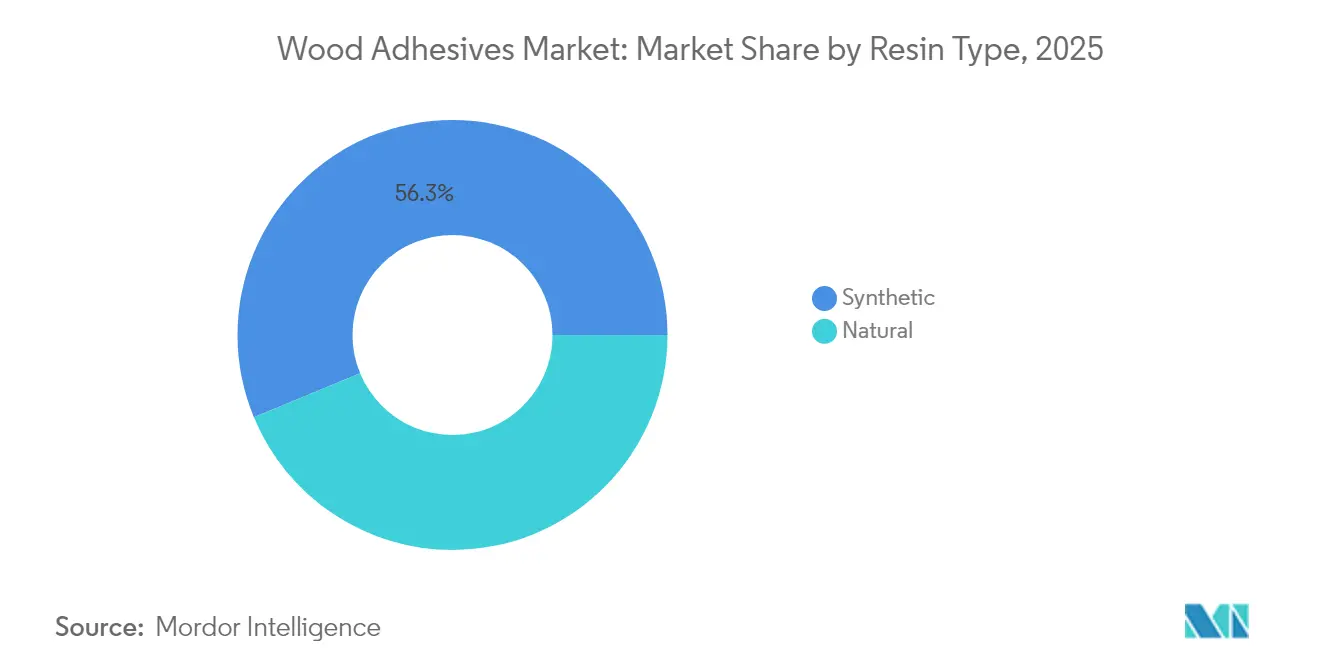
- Nach Harztyp führten synthetische Harze mit einem Umsatzanteil von 56,25 % im Jahr 2025 und verzeichnen bis 2031 eine CAGR von 7,05 %.
- Nach Technologie erfassten wasserbasierte Systeme im Jahr 2025 einen Marktanteil von 37,90 % am Markt für Holzklebstoffe und werden voraussichtlich bis 2031 mit einer CAGR von 6,95 % wachsen.
- Nach Anwendung beanspruchten Möbel im Jahr 2025 30,10 % der Marktgröße für Holzklebstoffe; Schränke sind mit einer CAGR von 6,72 % bis 2031 der am schnellsten wachsende Endverbraucherbereich.
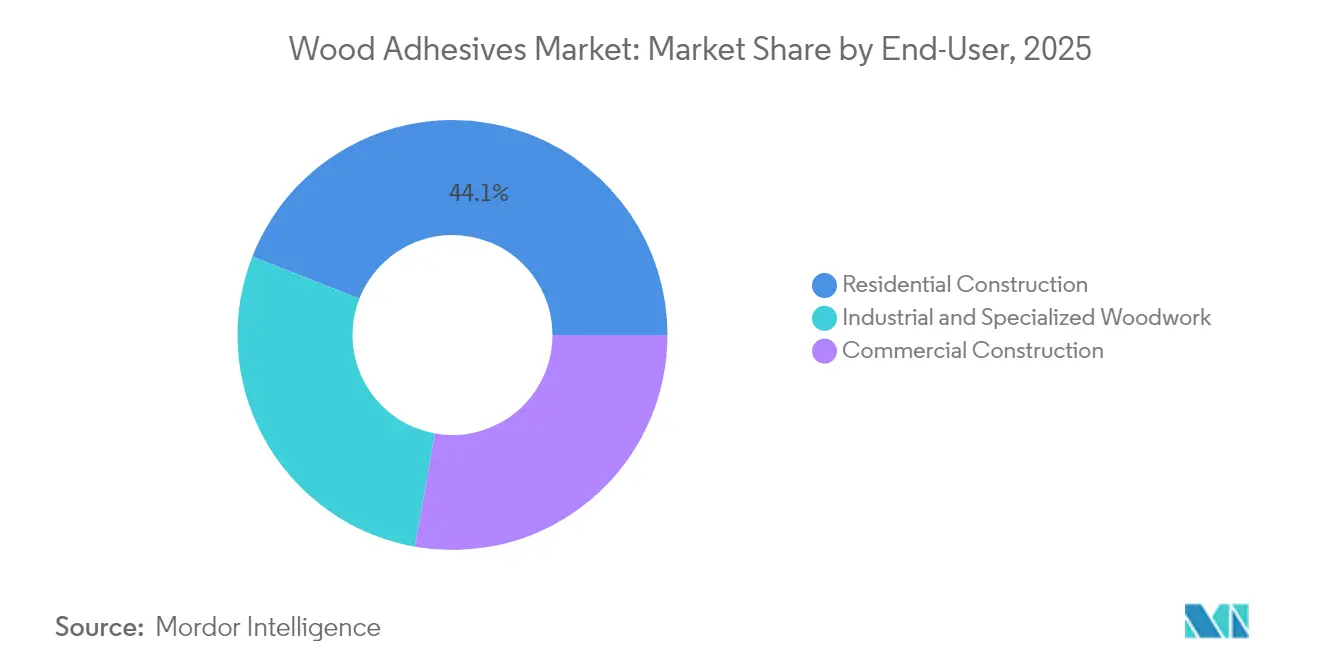
- Nach Endverbraucher beanspruchte das Segment Wohnungsbau im Jahr 2025 44,05 % der Marktgröße für Holzklebstoffe; industrielle und spezialisierte Holzverarbeitung ist mit einer CAGR von 7,55 % bis 2031 der am schnellsten wachsende Endverbraucherbereich.
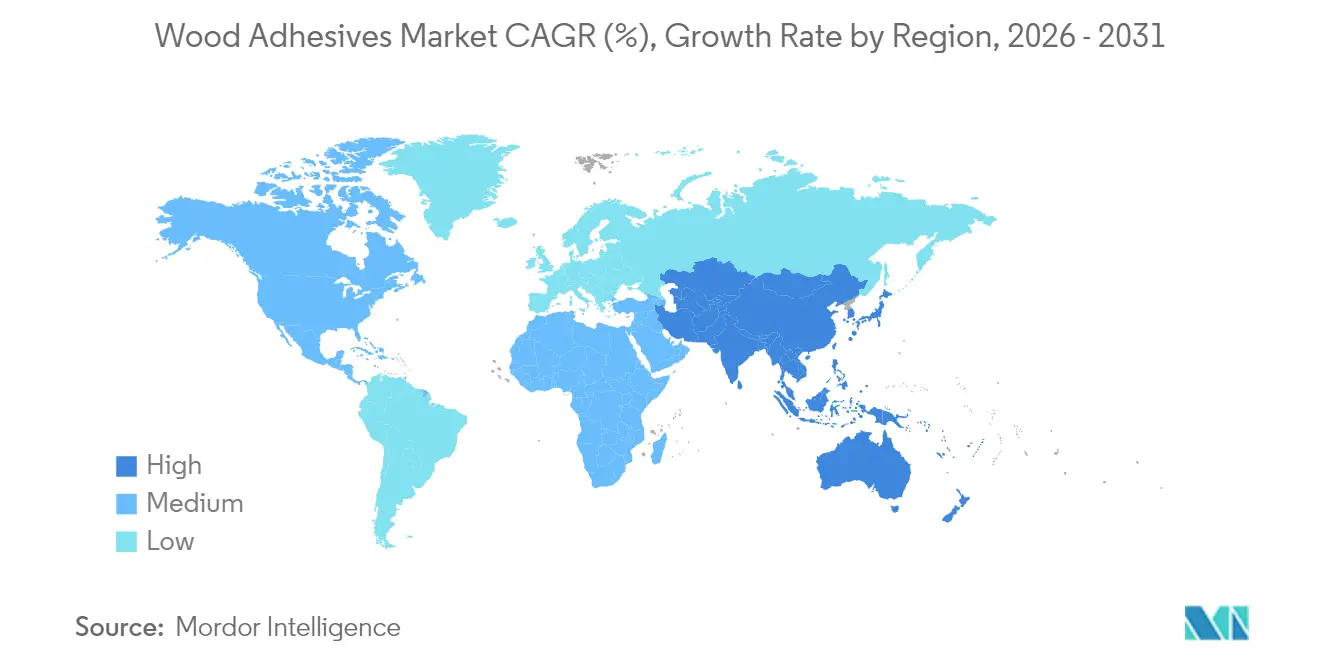
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 41,70 % am Markt für Holzklebstoffe und wird voraussichtlich bis 2031 mit einer CAGR von 7,12 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Steigende Ingenieurholzproduktion im asiatisch-pazifischen Raum | +2.10% | Kern: Asien-Pazifik, Ausstrahlungseffekte auf globale Lieferketten | Mittelfristig (2–4 Jahre) |
| Rascher Wechsel zu VOC-armen, wasserbasierten Systemen | +1.80% | Global, mit regulatorischer Vorreiterrolle in Kalifornien und der EU | Kurzfristig (≤ 2 Jahre) |
| Renovierungsboom im europäischen Möbelsektor | +1.30% | Europa, mit sekundären Auswirkungen in Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Massivholz (CLT und Brettschichtholz) in Hochhausprojekten | +1.10% | Nordamerika und EU, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Integration von Industrie-4.0-Technologien zur Verbesserung der Präzision bei der Klebstoffauftragung und -härtung. | +0.60% | Global, mit früher Einführung in Industriemärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Ingenieurholzproduktion im asiatisch-pazifischen Raum
Chinas Sperrholzkapazität stieg im Jahr 2024 um 8 % auf 221 Millionen m³, obwohl die Zahl der Produzenten um 19 % sank, was Skaleneffekte aufzeigt, die die Nachfrage nach anspruchsvollen Klebstoffen erhöhen. Vietnams Rekordexporte von Holzprodukten in die Vereinigten Staaten und Chinas Sperrholzexportvolumen von 13,27 Millionen m³ zeigen, dass die regionale Produktion weltweite Wertschöpfungsketten bedient. Lokales Wachstum treibt den Inlandsverbrauch an, während exportorientierte Fertigung die Volumina für wasserbeständige, thermostabile Bindemittel vervielfacht. Gleichzeitige Biopolymer-Investitionen in China, Thailand und Indien stimulieren die Entwicklung nachhaltiger Harze zusätzlich.
Rascher Wechsel zu VOC-armen, wasserbasierten Systemen
Wasserbasierte Chemikalien beanspruchen bereits einen Anteil von 38,12 % und wachsen um 7,14 %, da sich die Vorschriften verschärfen. Kaliforniens CARB-Phase-II-Grenzwerte begrenzen Formaldehyd auf 0,05 ppm für Hartholzsperrholz, während die EU die Emissionen bis August 2026 auf 0,062 mg/m³ begrenzen wird[1]California Air Resources Board, „Verordnung über Verbundholzprodukte”, California ARB, arb.ca.gov. Hersteller, insbesondere H.B. Fuller, wenden nun 60 % der F&E-Budgets für nachhaltige Formulierungen wie Swiftmelt 1850 für recyclingfähige Verpackungen auf. Wasserbasierte Systeme senken die Handhabungskosten und verbessern die Arbeitssicherheit, während Fortschritte bei Polymer-Vernetzern historische Leistungslücken schließen.
Renovierungsboom im europäischen Möbelsektor
Die europäische Möbelnachfrage stabilisiert sich bei einem jährlichen Wachstum von 4–6 %, da Hausbesitzer Nachhaltigkeit und flexible Innenräume priorisieren. Im Jahr 2024 verzeichneten die deutschen OSB-Preise einen leichten Anstieg, was auf einen stabilen Verbrauch trotz makroökonomischer Gegenwinds hinweist. Homann Holzwerkstoffe erzielte im Jahr 2024 einen Umsatz von 354,5 Millionen EUR und strebt bis 2030 einen Anteil von 50 % biobasierter Klebstoffe an, was strengere Kriterien der Kreislaufwirtschaft widerspiegelt. Renovierungsprojekte stellen Formulierer vor die Herausforderung unterschiedlicher Substrate, beschleunigter Aushärtezyklen und demontierbarer Verbindungen für zukünftiges Recycling.
Einführung von Massivholz (CLT und Brettschichtholz) in Hochhausprojekten
Mehr als 2.100 US-Massivholzprojekte sind registriert, gegenüber 1.650 ein Jahr zuvor. Überarbeitete Bauvorschriften erkennen nun Holzhochhäuser wie Milwaukees 32-stöckiges Edison-Gebäude an und katalysieren spezialisierte Strukturklebstoffe in Bauqualität. Hexion bietet Melamin- und Resorcinolharze an, die speziell für CLT-Platten entwickelt wurden, die die Grüne Zertifizierung bestehen und einem längeren Feuereinsatz standhalten. Die Nachfrage konzentriert sich auf Langzeitfestigkeit, Feuchtigkeitstoleranz und thermostabile Verbindungen über massive Oberflächen.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Volatile Petrochemikalien-Vorprodukte (Phenol, Formaldehyd) Preise | -1.40% | Global, mit besonderer Auswirkung auf kostenempfindliche Märkte | Kurzfristig (≤ 2 Jahre) |
| Strengere Innenraum-VOC-Grenzwerte in Kalifornien und der EU | -1.20% | Kern: Kalifornien und EU, mit globalen Lieferkettenauswirkungen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Versorgung mit biobasierten Polyolen/Stärken | -0.80% | Global, mit Versorgungsengpässen in Industriemärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Petrochemikalien-Vorprodukte Preise
Die Kosten für Phenol-Formaldehyd-Harze schwankten im Jahr 2024 stark und drückten die Margen, wenn die Vorprodukte 75 % der Umsatzkosten ausmachen, wie von H.B. Fuller berichtet. Kleinere Hersteller haben Schwierigkeiten, die Volatilität abzusichern, was zu Vertragsrevisionen und einer stärkeren Abhängigkeit von Spotmärkten führt. Preisschübe werden ungleichmäßig durch die Lieferkette weitergegeben, was das Risiko einer Nachfragesubstitution birgt, wenn steigende Klebstoffkosten von Möbel- oder Plattenproduzenten nicht aufgefangen werden können.
Begrenzte Versorgung mit biobasierten Polyolen/Stärken
Das USDA weist auf infrastrukturelle Lücken hin, die den Biomassefluss für industrielle Biochemikalien einschränken. Durchbrüche im Pilotmaßstab, wie der xylanbasierte Schmelzklebstoff der Forstuniversität Peking mit einer Scherzugfestigkeit von 30 MPa, veranschaulichen die Leistungsfähigkeit, werden jedoch durch Rohstoffknappheit gebremst[2]Phys.org, „Durchbruch bei xylanbasiertem Schmelzklebstoff”, Phys.org, phys.org. Stora Ensos NeoLigno-Ligninbinder zeigt kommerzielle Absichten, steht jedoch vor Kapitalaufwands- und Beschaffungshürden[3]Stora Enso Oyj, „Einführung des NeoLigno®-Binders”, Stora Enso, storaenso.com. Versorgungsdefizite verlangsamen den Übergang der Holzklebstoffbranche zu vollständig erneuerbaren Rohstoffen und dämpfen das potenzielle CAGR-Aufwärtspotenzial.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Synthetische Dominanz treibt Innovation voranSynthetische Harze machten im Jahr 2025 56,25 % des Umsatzes aus, was die Führungsposition beim Kosten-Leistungs-Verhältnis unterstreicht, auch wenn die Umweltkontrolle zunimmt. Es wird erwartet, dass dieses Segment bis 2031 um 7,05 % wächst, da ultraemissionsarme (ULEF) und formaldehydfreie (NAF) Chemikalien kommerzielle Reife erreichen. Hersteller mischen Biofüllstoffe – wie modifiziertes Maiskernpulver, das die Bindungsfestigkeit um bis zu 19,6 % erhöht – um die Emissionen um 27,8 % zu senken. Synthetische Plattformen setzen damit Leistungsmaßstäbe und senken gleichzeitig stetig den ökologischen Fußabdruck, was ihre Vorrangstellung im Markt für Holzklebstoffe sichert.
Die Öko-Einführung erfolgt am schnellsten in Rechtssystemen mit strengen Innenluftvorschriften, was die F&E auf Phenolsubstitute ohne Beeinträchtigung der strukturellen Integrität lenkt. Eichelhaltige Phenolharze mit einer Scherfestigkeit von 0,93 MPa zeigen, dass Hybridchemie biobasierten Inhalt mit bewährtem Aushärtungsverhalten verbinden kann. Da IoT-fähige Reaktoren die Reaktionskinetik optimieren und Präzision fördern, erschließen Hersteller weitere Gewinne bei Konsistenz und Durchsatz.


Nach Technologie:
Wasserbasierte Systeme führen den ökologischen Wandel anWasserbasierte Verfahren hielten im Jahr 2025 einen Anteil von 37,90 % und werden mit 6,95 % skalieren, da globale Emissionsgrenzwerte konvergieren. Diese Formulierungen reduzieren den Energiebedarf der Anlage, da sie auf hochtemperaturiges Abdampfen verzichten und die Kosten für die Lösemittelrückgewinnung senken. Celanese und Henkel wandeln nun aufgefangenes CO₂ in Polymerrückgrate um und reduzieren so den Cradle-to-Gate-Fußabdruck um 25 %. Die Auftragungsgeräte haben sich weiterentwickelt und verwenden lasergeführte Düsen, die dünne, gleichmäßige Filme dosieren, um das historisch höhere Wassergewicht auszugleichen.
Reaktive Schmelzklebstoffe, UV-härtbare Dispersionen und digital angepasste Hybridemulsionen ergänzen den Technologiemix, jeweils geeignet für bestimmte Durchsatz- und Umweltprofile. Kontinuierliche Inline-Überwachung ermöglicht Echtzeit-Viskositätsanpassungen, gewährleistet Bindungswiederholbarkeit bei Geschwindigkeit und erhöht die betriebliche Effizienz des Marktes für Holzklebstoffe.
Nach Anwendung:
Führerschaft im Möbelbereich inmitten des Schrank-WachstumsMöbel blieben im Jahr 2025 mit 30,10 % der größte Verbraucher, verankert durch standardisierte Produktionslinien, die leistungsstarke, kosteneffiziente Klebstoffe bevorzugen. Die Schrankherstellung wächst mit einer CAGR von 6,72 %, da Renovierer hochwertige Oberflächen wählen, die stärkere, unsichtbare Verbindungen erfordern. Grüne Klebstoffe für Oriented-Strand-Board erreichen nun 94 % der traditionellen Biegesteifigkeitsbenchmarks, was eine rentable Einführung für emissionsarme Substrate signalisiert.
Einzelhandelskäufer fordern zunehmend Rückverfolgbarkeit für die Innenluftkonformität und drängen Lieferanten, jede Klebeschicht zu validieren. Klebstoffe, die die Demontage am Lebensende ermöglichen, gewinnen in Europas Rücknahmekonzepten an Bedeutung, was zu reversiblen Quervernetzungstechnologien führt, die bei moderater Wärme deaktiviert werden können, ohne die Oberflächenfurniere zu beschädigen.
Nach Endverbraucher:
Dominanz des Wohnungsbaus mit industriellem WachstumDer Wohnungsbau absorbierte im Jahr 2025 44,05 % des Klebstoffvolumens. Hausrenovierungen setzen auf wasserbasierte, schnell haftende Produkte, um Ausfallzeiten zu verkürzen. Industrielle und spezialisierte Holzverarbeitung wird jedoch bis 2031 die schnellste CAGR von 7,55 % verzeichnen, da Brettsperrholz, Schallschutzplatten und energieeffiziente Fassaden eine Präzisionsbindung erfordern, die durch automatisierte Linien geliefert wird.
KI-geführte Roboter, wie die nach der Smartech-Übernahme von Hexion integrierten, modulieren Auftragungsraten und UV-Intensität in Echtzeit, reduzieren Ausschuss und erhöhen die strukturelle Zuverlässigkeit. Industrielle Nutzer behandeln die Klebstofffähigkeit daher als zentralen Qualitätshebel, was die stetige Skalierung des Marktes für Holzklebstoffe stärkt.
Geografische Analyse
Holzklebstoffe-Markt in Nordamerika, APAC, Europa und dem Nahen Osten
Asien-Pazifik entfiel 2025 auf 41,70 % der Ausgaben und verzeichnet bis 2031 eine CAGR von 7,12 %, bedingt durch exportorientierte Plattenwerke und umfangreiche inländische Infrastrukturprogramme. China exportierte 2024 13,27 Millionen m³ Sperrholz im Wert von 5,271 Milliarden USD und belieferte Abnehmer in Taiwan, Vietnam und dem Nahen Osten. Die Welle an Massivholzhochhäusern und staatlichen Infrastrukturpaketen in Nordamerika treibt die Nachfrage nach speziellen Strukturklebstoffen an. Europas strengere Chemikalien- und Recyclingvorschriften beschleunigen die rasche Umstellung auf VOC-arme Systeme und lösen häufig Technologietransfers in andere Regionen aus.
Holzklebstoffe-Markt in Südamerika und dem Nahen Osten
Brasilien und Chile investieren weiterhin in Forstbetriebe und laden Anbieter wie Sika ein, lokale Mischeinheiten zu errichten. Kapazitätserweiterungen im Bereich Ingenieurholz im Nahen Osten unterstreichen die globalen Versorgungsabhängigkeiten, bei denen sich Rohstoff-, Technologie- und Endverbrauchstrends gegenseitig befruchten und den weltweiten Holzklebstoffe-Markt voranbringen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Holzklebstoffe beginnt mit vorgelagerten Rohstoffen und Spezialzusatzstoffen, einschließlich petrobasierter Inputs für UF/PF/MF-Systeme und Polyurethankomponenten, neben einem wachsenden Interesse an erneuerbaren Inputs wie Lignin und Protein. Klebstoffformulierer und Harzhersteller verarbeiten diese Inputs zu technischen Produkten, einschließlich wasserbasierter, Schmelzkleber-, PUR- und Strukturklebstoffsysteme, die an Plattenhersteller und Holzproduktehersteller für Sperrholz, OSB, MDF/Spanplatten, Möbel, Schränke und Massivholz-Anwendungen (CLT/Brettschichtholz) liefern. Nachgelagert werden große Industriekunden über direkte technische Vertriebsmodelle bedient, die mit Anwendungsausrüstung und Prozessunterstützung verbunden sind, während kleinere Möbel- und Tischlereibetriebe stärker auf Distributoren und Einzelhandels-/Do-it-yourself-Kanäle angewiesen sind.
Compliance- und Funktionalitätsanforderungen prägen zunehmend die Beschaffung und Partnerschaften entlang der Kette. In der EU wird der Formaldehyd-Emissionsgrenzwert für Holzwerkstoffplatten gemäß Verordnung (EU) 2023/1464 ab dem 6. August 2026 auf 0,062 mg/m3 verschärft, was die Bedeutung des Zugangs zu CE-gekennzeichneten Plattenmärkten erhöht, die auf emissionsarmen Klebstoffsystemen und verifizierter Inputqualität beruhen. Im Bereich Innovation und Integration erweitern Kooperationen zwischen Chemie- und Holzindustrie die Klebstoffschicht über die reine Verklebung hinaus, einschließlich des Joint Ventures von CitroTech und Hexion im April 2026 mit einer 50/50-Beteiligung zur Einführung flammschutzhemmender Chemie für Sperrholz, OSB und technisches Holz, sowie der Aktivitäten zur industriellen Skalierung 2026 rund um formaldehydfreie Alternativen wie BindEthics Ecohesive für Hersteller von technischem Holz.
Wettbewerbslandschaft
Das Wettbewerbsfeld ist moderat fragmentiert. Henkels Bereich Klebstofftechnologien verzeichnete im Jahr 2024 einen Umsatz von 10,97 Milliarden EUR, was die Skalierungsvorteile bei Einkauf und F&E-Intensität veranschaulicht. H.B. Fuller weist 60 % der Neuproduktausgaben nachhaltigkeitsorientierten Lösungen zu und verteidigt seinen Marktanteil angesichts sich verschärfender VOC-Normen. Sika nutzt ergänzende Akquisitionen und regionale Werks-Debottlenecking-Maßnahmen, um Wachstum aus Asien und Südamerika zu erschließen.
Strategische Kooperationen sind weit verbreitet. Dow, Henkel und Kraton erzielten durch den Einsatz von Biomaterialien eine Reduzierung des CO₂-Fußabdrucks von TECHNOMELT-Schmelzklebstoffen um 25 %. Hexions Smartech-Transaktion injiziert KI-Prozesssteuerung, die die Presslinienausbeute um bis zu 6 % steigert und gleichzeitig den Harzabfall minimiert. Aufstrebende Spezialisten für ligninbasierte Harze oder reversible Verbindungen adressieren Nischen, die große Bestandsunternehmen lieber durch Partnerschaften erschließen als selbst aufzubauen.
Regionale Herausforderer nutzen logistische Nähe und lokales Compliance-Wissen, um globale Marken beim Service zu übertreffen. Dennoch bevorzugen Innovationskapital und Markenvertrauen weiterhin multinationale Unternehmen, insbesondere bei langfristigen Strukturprojekten, bei denen das Haftungsrisiko die Käuferpräferenz zu historisch bewährten Lieferanten verschiebt.
Marktführer in der Holzklebstoffbranche
Henkel AG & Co. KGaA
H.B. Fuller Company
Arkema Group (Bostik)
Sika AG
Akzo Nobel N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Holzklebstoffe-Markt
- 3M
- Aica Kogyo Co. Ltd
- Akzo Nobel N.V.
- Arkema Group (Bostik)
- Ashland
- BASF SE
- Dow
- Dynea AS
- Franklin International
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman Corporation
- Jowat SE
- Jubilant Agri and Consumer Products Limited (JACPL)
- KLEIBERIT
- Pidilite Industries Ltd
- Sika AG
- Weyerhaeuser

Marktchancen und Zukunftsaussichten
Es entsteht eine Lücke bei strukturellen und technischen Holzklebstoffen, die zusätzliche Leistungsmerkmale bieten und dabei strengere Emissions- und Dokumentationsanforderungen erfüllen. In den Vereinigten Staaten verstärkt die Massivholz-Projektpipeline mit mehr als 2.100 registrierten Projekten die Nachfrage nach Strukturklebstoffsystemen für CLT und Brettschichtholz. In Europa erhöht der ab August 2026 geltende Formaldehydgrenzwert von 0,062 mg/m3 für Holzwerkstoffplatten die Prämie auf ultraniedrig emittierende und formaldehydfreie Formulierungen. Diese Kombination begünstigt Anbieter, die Produktleistung mit Compliance-fördernden Elementen wie Umweltproduktdeklarationen und rückverfolgbaren Rohstoffstrategien verbinden können, und unterstützt nachgelagerte Kunden, die grüne Gebäudezertifizierungen und Marktzugang benötigen.
Versorgungssicherheit und Lokalisierung schaffen ebenfalls Chancen in kostensensiblen, schnell wachsenden Fertigungszentren. In Indien geht die Rückwärtsintegration in Harze von der Strategie zur Umsetzung über, was durch die Aufnahme der kommerziellen Produktion von Century Adhesives and Chemicals in einer neuen Harzfabrik in Naidupetta, Andhra Pradesh, im Mai 2026 unterstrichen wird, was die Lieferzeiten verkürzen und die Beschaffungsvolatilität für Nutzer von Holzklebstoffen verringern kann. Im Bereich nachhaltiger Chemie treiben Konsolidierung und Skalierung Technologien von der Nische in eine breitere Anwendung: Bakelite schloss im Juli 2025 die Übernahme des in Polen ansässigen Unternehmens Sestec ab, um eine zu 100 % biobasierte Proteinklebstoffkompetenz und einen Produktionsstandort hinzuzufügen, und BindEthics brachte seinen formaldehydfreien Klebstoff Ecohesive im Juli 2026 zu einer produktionsreifen industriellen Skalierung mit einem validierten Weg zu Fertigungsvolumina von 2.000 Litern. Zusammen deuten diese Schritte auf kurzfristige kommerzielle Möglichkeiten für biobasierte und formaldehydfreie Systeme hin, bei denen Leistung, Verfügbarkeit und Zertifizierungsbereitschaft zusammenkommen.
Recent Industry Developments in Holzklebstoffe-Markt
- Juli 2026: BindEthics brachte seinen formaldehydfreien Klebstoff Ecohesive zu einer produktionsreifen industriellen Skalierung, validierte einen Weg zu Fertigungsvolumina von 2.000 Litern und signalisierte die Bereitschaft für eine breitere kommerzielle Einführung. Die Entwicklung erweitert den praktischen Anwendungsbereich biobasierter Klebstoffe im technischen Holz und unterstützt zertifizierungsreife Volumina.
- Mai 2026: Henkel stellte 1K-PUR Loctite HB XE für CLT- und Brettschichtholz-Anwendungen vor, mit dem Ziel einer verbesserten Brandschutzleistung und schnellerer Presszyklen. Die Produkteinführung stärkt Henkels Position bei strukturellen Holzklebstoffen angesichts der wachsenden Nachfrage im Segment Holzbau.
- April 2026: CitroTech und Hexion gaben ein Joint Venture mit einer 50/50-Beteiligung zur Einführung flammschutzhemmender Chemie für Sperrholz, OSB und technisches Holz bekannt, wodurch das Angebot an leistungsverbesserten Klebstoffen für Strukturplatten erweitert wird. Die Zusammenarbeit unterstreicht die fortschreitende Integration von Flammschutzlösungen innerhalb des Ökosystems der Holzklebstoffe.


Holzklebstoffe-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Klebstoffe, die hauptsächlich zur Verklebung von Holz und Holzwerkstoffen in Produkten wie Platten, Möbeln und Tischlereierzeugnissen formuliert und verkauft werden, und wird wertmäßig am Verkaufspunkt des Klebstoffs gemessen.
Geltungsbereichsausschlüsse: Diese Marktgrößenbestimmung schließt nicht holzfokussierte Klebeprodukte aus, die hauptsächlich für Verpackungen, Automobilmontage oder allgemeinen Bau verwendet werden, bei denen Holz nicht das primäre Substrat ist.
Übersicht der Segmentierung
- Nach Harztyp
- Natürlich
- Synthetisch
- Nach Technologie
- Wasserbasiert
- Lösemittelbasiert
- Andere Technologien
- Nach Anwendung
- Möbel
- Sperrholz
- Schränke
- Türen und Fenster
- Andere Anwendungen
- Nach Endverbraucher
- Wohnungsbau
- Gewerbebau
- Industrielle und spezialisierte Holzverarbeitung
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Kartierung der Nachfrage nach Holzprodukten, bei denen der Klebstoffeinsatz strukturell oder wiederkehrend ist, und gleicht diese dann mit öffentlich berichteten Produktions- und Handelsdaten ab. Wir haben unter anderem Quellen wie das US Census Bureau (Daten zu Holzprodukten und Bauwesen), die Handelsstatistiken der US International Trade Commission, UN Comtrade für länderübergreifende Handelsströme, die Forst- und Holzproduktreihen der FAO sowie Normen und technische Veröffentlichungen von Organisationen wie ASTM herangezogen.
Um das Modell im kommerziellen Verhalten zu verankern, haben wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, technische Produktdatenblätter und Websites von Verbänden zu Platten, Möbeln und Baumaterialien geprüft. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Import- und Exportdaten auf Sendungsebene sowie Patentdatenbanken genutzt, um Kapazitätsangaben, Formulierungstrends und wichtige Endverbrauchsexpositionen zu überprüfen. Diese Quellen sind beispielhaft, und wir haben auch andere öffentliche Referenzen zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärdaten wurden durch Expertengespräche und strukturierte Umfragen mit Klebstoffanbietern, Distributoren, Formulierern und Beschaffungs- oder Produktionsteams bei Herstellern von Holzplatten und Möbeln erhoben. Da es sich um einen globalen Markt handelt, haben wir sichergestellt, dass die Antworten der Befragten APAC, EMEA und Amerika abdecken, damit regionale Unterschiede im Harzmix, in den Vorschriften und in den Nachfragezyklen in die für die Bewertung und Volumenzuordnung verwendeten Annahmen einfließen konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 37% | CXOs: 22% | APAC: 52% |
| Mid-Tier: 41% | Funktions-/Bereichsleiter: 18% | EMEA: 30% |
| Kleinere Akteure: 22% | Manager: 60% | Amerika: 18% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung verwendet eine Top-Down-Logik, bei der die Holzplattenproduktion, die Möbelherstellungsaktivität und Indikatoren für den Bauausbau in einen Nachfragepool für Klebstoffe übersetzt werden, der dann anhand typischer Marktdurchschnittspreise nach Chemie und Anwendung bepreist wird. Nach dem Zusammenstellen des Modells überprüfen wir es kreuzweise mit selektiven Bottom-up-Näherungen wie stichprobenweisen Lieferantenumsätzen nach Produktlinie, Kanal-Feedback zu durchschnittlichen Verkaufspreisen und Volumen-zu-Wert-Umrechnungen für Anwendungen mit hohem Verbrauch wie Sperrholz und Verbundplatten.
Wichtige Inputs umfassen Produktionstrends bei technischen Holzplatten (Sperrholz, Spanplatten und ähnliche Platten), Wohnbau- und Renovierungsaktivität, die die Innenraumnachfrage beeinflusst, die Verschiebung des Mixes hin zu wasserbasierten Systemen, den regulatorischen Druck bei VOC- und Formaldehydemissionen sowie die regionale Fertigungskonzentration, die das Beschaffungsverhalten verändert. Für die Prognose wenden wir eine Szenarioanalyse mit einem Basisfall an, der sich an Expertenmeinungen zu Baubeginnen, Kapazitätserweiterungen bei Platten und Harzverfügbarkeit orientiert, und passen diesen an, falls eine Region einen abweichenden Zyklus aufweist. Wo Bottom-up-Überprüfungen für kleinere Länder unvollständig sind, werden Lücken durch die Anwendung kalibrierter Klebstoffintensitäts- und Preis-Proxys pro Einheit aus ähnlichen Märkten geschlossen, bevor die Gesamtwerte zusammengeführt werden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch schrittweise Triangulation validiert, bei der Gesamtwerte mit unabhängigen Signalen wie der Produktion von Holzprodukten, Handelsbewegungen verwandter Inputs und der berichteten Leistung relevanter Anbieter verglichen werden. Ausreißer werden markiert und untersucht, dann nach erneuter Überprüfung von Umrechnungsfaktoren, Währungszeitpunkten und der angenommenen Anwendungsmischung korrigiert, gefolgt von einer zweiten Analystenprüfung vor der endgültigen Freigabe.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, einschließlich starker Rohstoffpreisschwankungen, größerer Kapazitätsänderungen bei technischem Holz oder regulatorischer Verschiebungen, die den Produktmix verändern. Vor der Auslieferung führen wir eine erneute Konsistenzprüfung durch, damit die Zahlen und die begleitende Erzählung die neuesten verfügbaren öffentlichen Daten und aktuellen Primärrückmeldungen widerspiegeln.
Vergleich der Marktgröße für Holzklebstoffe von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Holzklebstoffe variieren häufig, und die folgende Tabelle macht diese Spanne sichtbar, ohne dass komplexe Berechnungen erforderlich sind. Unterschiede ergeben sich in der Regel daraus, was als Holzklebstoff gezählt wird, welche Endanwendungen einbezogen werden und ob die Werte zum Verkaufspreis des Herstellers oder zu einem anderen Preispunkt angegeben werden.
Die Lücke wird auch dadurch bestimmt, wie Unternehmen benachbarte Kategorien wie allgemeine Bauklebstoffe, Verpackungskleber und breitere Verklebungschemikalien behandeln, sowie wie sie die Preisentwicklung während volatiler Rohstoffperioden anwenden. Der Zeitpunkt der Währungsumrechnung, der Mix der Harzchemien und die Häufigkeit der Aktualisierung von Annahmen können die berichteten Gesamtwerte verändern, selbst wenn die Wachstumsgeschichte ähnlich aussieht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,21 Mrd. USD (2026) | |
| Branchenforschungsverlag A | 7,03 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und einen anderen Prognosezeitraum, und seine Definition stützt sich stark auf Anwendungen für technische Holzplatten, was je nach verwendeten Umrechnungsfaktoren zu einer Untererfassung kleinerer Tischler- und Schrankanwendungen führen kann. |
| Branchenforschungsverlag B | 10,98 Mrd. USD (2024) | Ein breiterer Geltungsbereich umfasst mehrere nicht zum Kerngeschäft gehörende Anwendungen und Substratkombinationen über die Holz-zu-Holz-Verklebung hinaus, was die Gesamtsumme im Vergleich zu einem engeren Nachfragepool für Holzprodukte tendenziell erhöht. |
Die Tabelle zeigt, dass die höhere Schätzung hauptsächlich durch die Breite des Geltungsbereichs erklärt wird, und im Modell von Mordor Intelligence wird der Markt auf Nachfragesignale für Holz und Holzwerkstoffe zurückgeführt und dann anhand einer anwendungsbezogenen Durchschnittspreislogik bepreist. Mit klaren Aktivitätsindikatoren und einer wiederholbaren Reihe von Prüfungen können wir die Spanne abgleichen und den endgültigen Wert nachvollziehbar an praktische Variablen binden, die Käufer diskutieren und aktualisieren können.


Wichtige im Bericht beantwortete Fragen
Wie groß ist der Markt für Holzklebstoffe derzeit?
Der Markt für Holzklebstoffe hat im Jahr 2026 einen Wert von 7,21 Milliarden USD.
Wie schnell wird der Markt für Holzklebstoffe voraussichtlich wachsen?
Der Markt wird voraussichtlich mit einer CAGR von 6,63 % wachsen und bis 2031 einen Wert von 9,94 Milliarden USD erreichen.
Welcher Harztyp hat den größten Anteil am Markt für Holzklebstoffe?
Synthetische Harze führen im Jahr 2025 mit einem Umsatzanteil von 56,25 %.
Warum gewinnen wasserbasierte Klebstoffe an Beliebtheit?
Strenge VOC- und Formaldehyd-Grenzwerte in Kalifornien und der EU, kombiniert mit vergleichbarer Leistung, treiben eine CAGR von 6,95 % bei wasserbasierten Systemen an.
Welche Region dominiert den Markt für Holzklebstoffe?
Der asiatisch-pazifische Raum erfasste im Jahr 2025 41,70 % des globalen Umsatzes, unterstützt durch robuste Ingenieurholzkapazitäten.
Was sind die wichtigsten Herausforderungen für biobasierte Holzklebstoffe?
Begrenzte Rohstoffversorgung und Skalierungsbeschränkungen dämpfen die Einführung trotz starker regulatorischer und kundenseitiger Nachfrage.
Seite zuletzt aktualisiert am:



