
Taille et part de marché des adhésifs pour bois
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.21 Milliards de dollars |
| Taille du Marché (2031) | 9.94 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
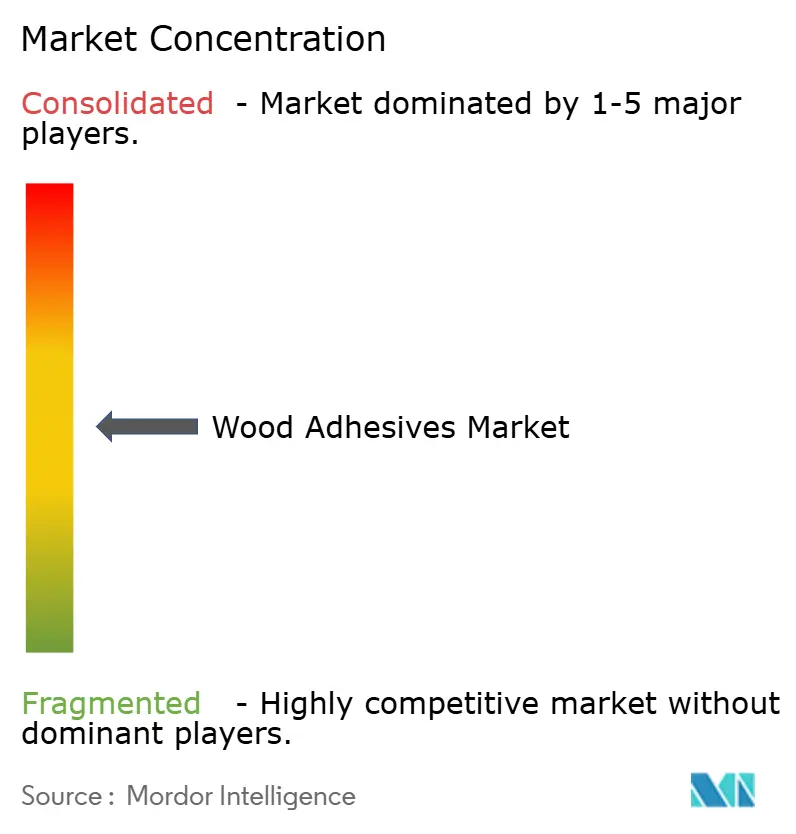
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des adhésifs pour bois par Mordor Intelligence
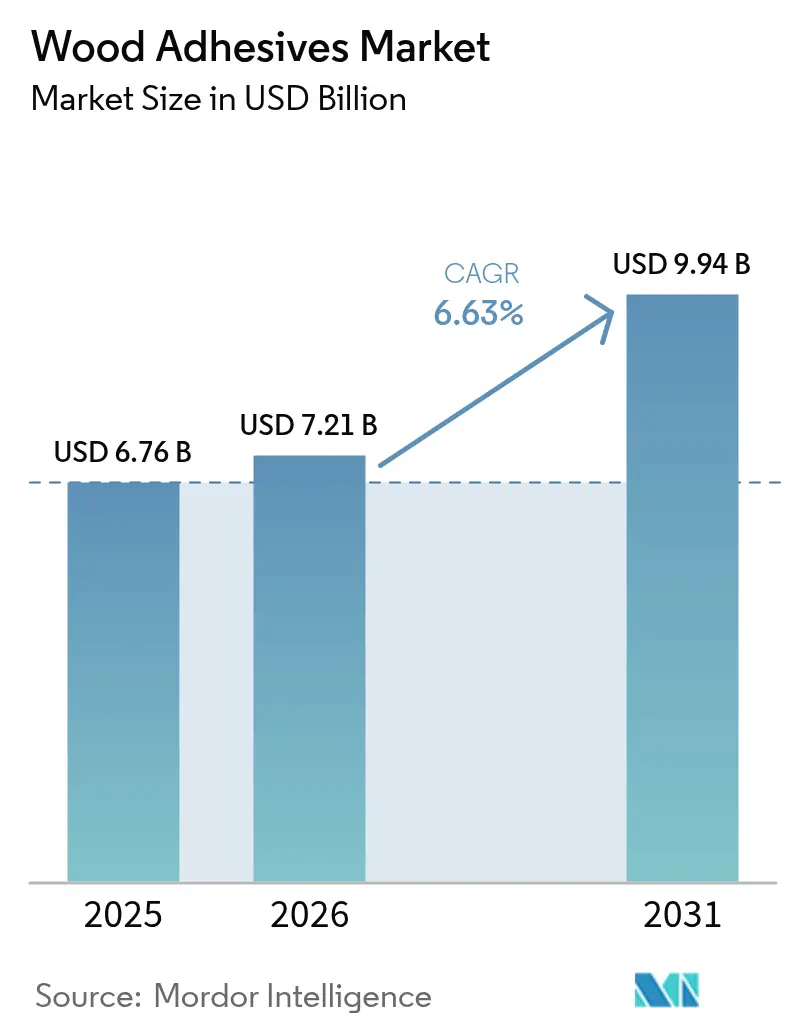
La taille du marché des adhésifs pour bois était évaluée à 6,76 milliards USD en 2025 et devrait croître de 7,21 milliards USD en 2026 pour atteindre 9,94 milliards USD d'ici 2031, à un TCAC de 6,63 % au cours de la période de prévision (2026-2031).
La production en constante augmentation de bois d'ingénierie, notamment en Asie-Pacifique où la capacité a progressé de 8 % pour atteindre 221 millions de m³ en 2024, ancre la demande en solutions de collage haute performance. La migration rapide vers des formulations à faible teneur en COV à base d'eau et l'adoption accélérée des structures en bois massif soutiennent la dynamique de croissance, tandis que les innovations progressives dans les résines synthétiques et biosourcées élargissent les fenêtres d'application. L'intensité concurrentielle reste modérée, les acteurs de grande envergure investissant dans le contrôle des procédés via l'Industrie 4.0 et dans des fusions-acquisitions ciblées pour protéger leurs parts de marché face au renforcement des réglementations environnementales. Les opportunités à long terme se concentrent sur les adhésifs structuraux pour le bois lamellé-croisé (CLT), les formulations de collage réversible pour la conception circulaire, et les formulations spécifiques aux régions optimisant les métriques coût-performance.
Principaux enseignements du rapport
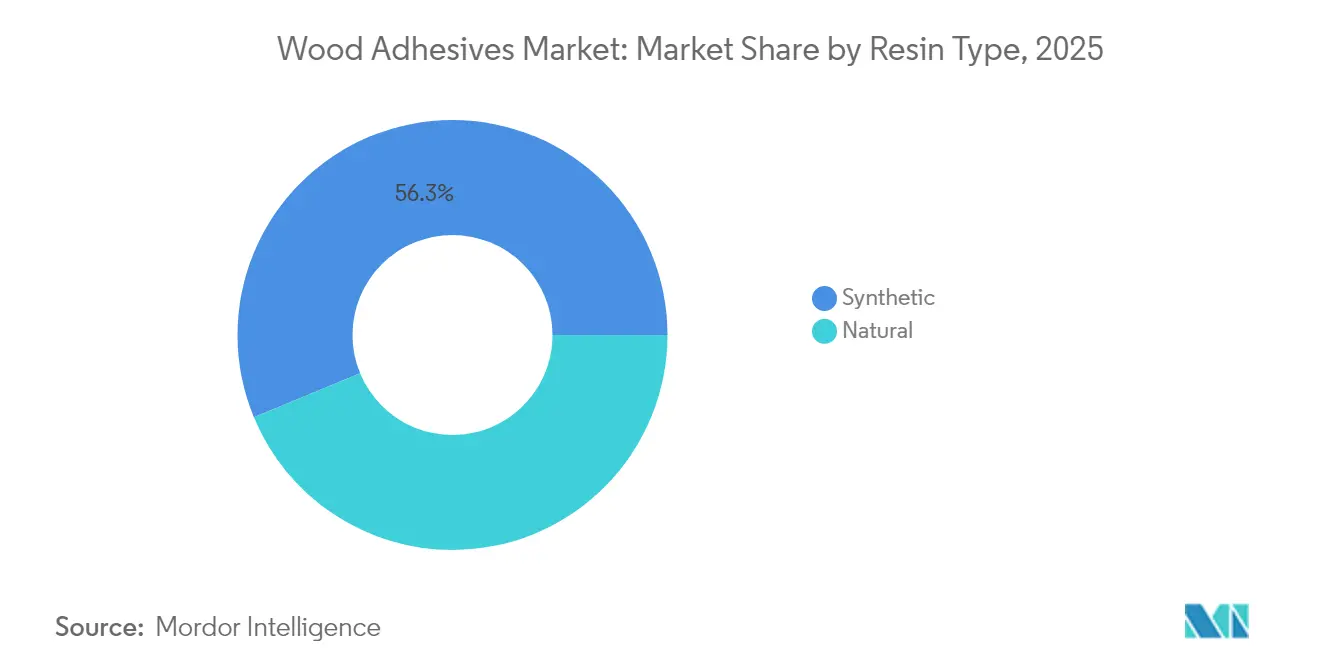
- Par type de résine, les résines synthétiques ont dominé avec une part de revenus de 56,25 % en 2025, et progressent à un TCAC de 7,05 % jusqu'en 2031.
- Par technologie, les systèmes à base d'eau ont capté 37,90 % de la part de marché des adhésifs pour bois en 2025, et devraient se développer à un TCAC de 6,95 % jusqu'en 2031.
- Par application, le mobilier représentait 30,10 % de la taille du marché des adhésifs pour bois en 2025 ; les armoires constituent le segment d'utilisation finale à la croissance la plus rapide avec un TCAC de 6,72 % jusqu'en 2031.
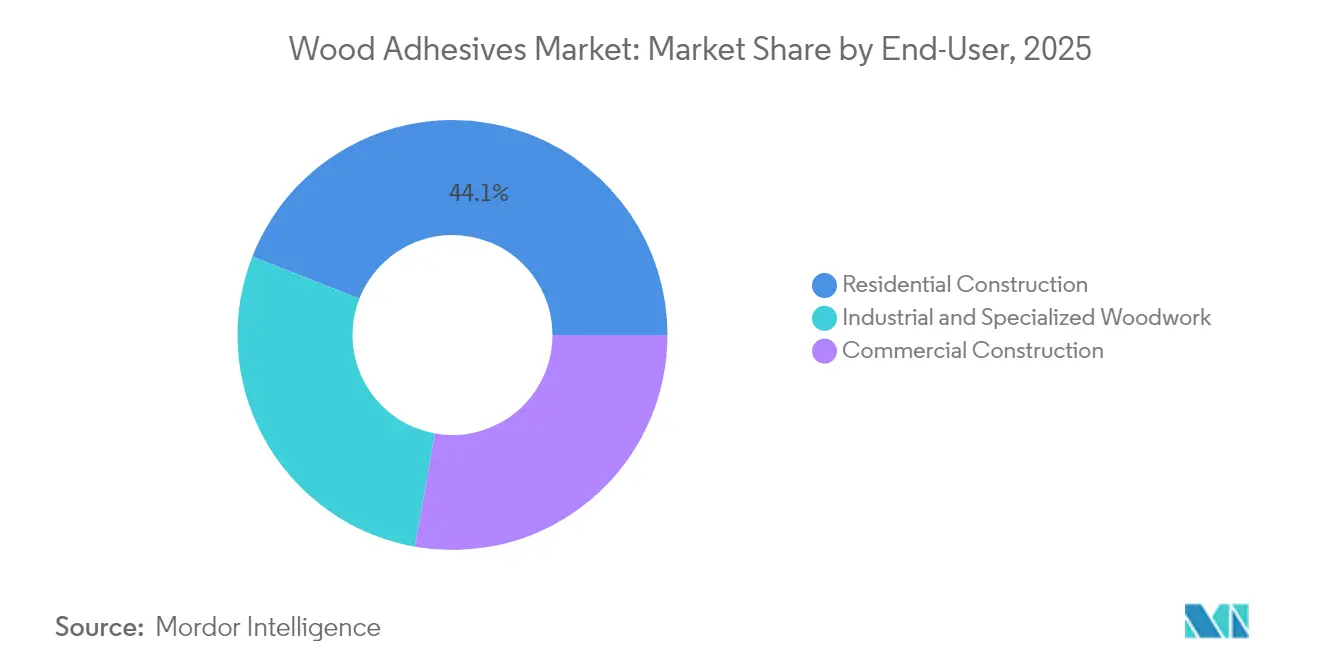
- Par utilisateur final, le segment de la construction résidentielle représentait 44,05 % de la taille du marché des adhésifs pour bois en 2025 ; les travaux de menuiserie industrielle et spécialisée constituent l'utilisateur final à la croissance la plus rapide avec un TCAC de 7,55 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 41,70 % de la part de revenus du marché des adhésifs pour bois en 2025 et devrait croître à un TCAC de 7,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Hausse de la production de bois d'ingénierie en Asie-Pacifique | +2.10% | Cœur Asie-Pacifique, répercussions sur les chaînes d'approvisionnement mondiales | Moyen terme (2-4 ans) |
| Transition rapide vers des systèmes à faible teneur en COV à base d'eau | +1.80% | Mondial, avec un leadership réglementaire en Californie et dans l'UE | Court terme (≤ 2 ans) |
| Boom de la rénovation dans le secteur du mobilier en Europe | +1.30% | Europe, avec un impact secondaire en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption du bois massif (CLT et lamellé-collé) dans les projets de grande hauteur | +1.10% | Amérique du Nord et UE, émergent en Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégration des technologies de l'Industrie 4.0 améliorant la précision dans l'application et le durcissement des adhésifs. | +0.60% | Mondial, avec une adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la production de bois d'ingénierie en Asie-Pacifique
La capacité de production de contreplaqué en Chine a augmenté de 8 % pour atteindre 221 millions de m³ en 2024, même si le nombre de producteurs a diminué de 19 %, révélant des économies d'échelle qui accroissent la demande en adhésifs sophistiqués. Les exportations record de produits en bois du Viêt Nam vers les États-Unis et le volume d'exportation de contreplaqué de 13,27 millions de m³ de la Chine témoignent d'une production régionale alimentant des chaînes de valeur mondiales. La croissance locale stimule la consommation intérieure, tandis que la fabrication orientée vers l'exportation multiplie les volumes pour les agents de collage résistants à l'eau et stables à la chaleur. Les investissements simultanés dans les biopolymères en Chine, en Thaïlande et en Inde stimulent davantage le développement de résines durables.
Transition rapide vers des systèmes à faible teneur en COV à base d'eau
Les formulations à base d'eau représentent déjà 38,12 % de la part de marché et progressent de 7,14 % à mesure que les réglementations se renforcent. La limite Phase II du CARB (California Air Resources Board) en Californie restreint le formaldéhyde à 0,05 ppm pour le contreplaqué de feuillus, tandis que l'UE plafonnera les émissions à 0,062 mg/m³ d'ici août 2026[1]California Air Resources Board, "Réglementation sur les produits en bois composite," California ARB, arb.ca.gov. Les producteurs, notamment H.B. Fuller, allouent désormais 60 % de leurs budgets de R&D à des formulations durables telles que Swiftmelt 1850 pour les emballages recyclables. Les systèmes à base d'eau réduisent les coûts de manutention et améliorent la sécurité en atelier, tandis que les avancées dans les réticulants polymères comblent les lacunes de performance historiques.
Boom de la rénovation dans le secteur du mobilier en Europe
La demande en mobilier européen se stabilise à une croissance annuelle de 4-6 % alors que les propriétaires privilégient la durabilité et les intérieurs flexibles. En 2024, les prix de l'OSB en Allemagne ont connu une légère hausse, signifiant une consommation stable malgré les vents contraires macroéconomiques. Homann Holzwerkstoffe a affiché un chiffre d'affaires de 354,5 millions EUR en 2024 et vise une utilisation d'adhésifs biosourcés à 50 % d'ici 2030, reflétant des critères d'économie circulaire plus stricts. Les projets de rénovation mettent les formulateurs à l'épreuve avec des substrats dissimilaires, des cycles de durcissement accélérés et des joints récupérables pour le recyclage futur.
Adoption du bois massif (CLT et lamellé-collé) dans les projets de grande hauteur
Plus de 2 100 projets de construction en bois massif sont enregistrés aux États-Unis, contre 1 650 un an plus tôt. Les révisions du code reconnaissent désormais les gratte-ciels en bois tels que le bâtiment Edison de 32 étages à Milwaukee, catalysant les adhésifs structuraux de qualité spéciale. Hexion propose des résines de mélamine et de résorcinol adaptées aux panneaux CLT qui satisfont aux certifications vertes et résistent à une exposition prolongée au feu. La demande se concentre sur la résistance à long terme, la tolérance à l'humidité et les liaisons stables à la chaleur sur de vastes surfaces.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières pétrochimiques (phénol, formaldéhyde) | -1.40% | Mondial, avec un impact particulier sur les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Plafonds COV plus stricts pour l'air intérieur en Californie et dans l'UE | -1.20% | Cœur Californie et UE, avec des implications pour les chaînes d'approvisionnement mondiales | Court terme (≤ 2 ans) |
| Approvisionnement limité en polyols/amidons biosourcés | -0.80% | Mondial, avec des contraintes d'approvisionnement dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pétrochimiques
Les coûts des résines phénol-formaldéhyde ont fluctué fortement en 2024, comprimant les marges lorsque les matières premières représentent 75 % du coût des ventes, comme le rapporte H.B. Fuller. Les fabricants de plus petite taille peinent à se couvrir contre la volatilité, ce qui entraîne des révisions contractuelles et une plus grande dépendance aux marchés au comptant. Les pics de prix se répercutent de manière inégale dans la chaîne d'approvisionnement, risquant une substitution de la demande lorsque la hausse des coûts des adhésifs ne peut être absorbée par les fabricants de mobilier ou de panneaux.
Approvisionnement limité en polyols/amidons biosourcés
Le USDA (Département américain de l'Agriculture) identifie des lacunes infrastructurelles qui limitent le flux de biomasse pour les produits biochimiques industriels. Les percées à l'échelle pilote, telles que l'adhésif thermofusible à base de xylane de l'Université forestière de Pékin affichant une résistance au cisaillement à recouvrement de 30 MPa, illustrent la viabilité des performances tout en restant freinées par la rareté des matières premières[2]Phys.org, "Percée dans les adhésifs thermofusibles à base de xylane," Phys.org, phys.org. Le liant lignine NeoLigno de Stora Enso témoigne d'une intention commerciale mais se heurte à des obstacles d'investissement et d'approvisionnement[3]Stora Enso Oyj, "Lancement du liant NeoLigno®," Stora Enso, storaenso.com. Les déficits d'approvisionnement ralentissent la transition du secteur des adhésifs pour bois vers des intrants entièrement renouvelables, tempérant le potentiel de hausse du TCAC.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine :
la dominance des résines synthétiques stimule l'innovationLes résines synthétiques représentaient 56,25 % des revenus de 2025, soulignant leur leadership en termes de rapport coût-performance même face à un contrôle environnemental croissant. Ce segment devrait afficher une croissance de 7,05 % jusqu'en 2031, à mesure que les formulations à ultra-faibles émissions (ULEF) et sans formaldéhyde ajouté (NAF) atteignent leur maturité commerciale. Les fabricants incorporent des charges biosourcées — telles que la poudre de rafle de maïs modifiée qui augmente la résistance des liaisons jusqu'à 19,6 % — pour réduire les émissions de 27,8 %. Les plateformes synthétiques établissent ainsi des références de performance tout en réduisant progressivement leur empreinte environnementale, maintenant leur primauté sur le marché des adhésifs pour bois.
L'adoption écologique est la plus rapide dans les juridictions dotées de réglementations strictes sur la qualité de l'air intérieur, orientant la R&D vers des substituts au phénol sans compromettre l'intégrité structurelle. Les résines phénoliques améliorées au gland atteignant une résistance au cisaillement de 0,93 MPa montrent que la chimie hybride peut marier la teneur biosourcée avec un comportement de durcissement éprouvé. À mesure que les réacteurs pilotés par l'IoT optimisent la cinétique de réaction et la précision d'alimentation, les fabricants réalisent des gains supplémentaires en termes de régularité et de débit.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par technologie :
les systèmes à base d'eau mènent la transition environnementaleLes procédés à base d'eau détenaient 37,90 % de la part de marché en 2025 et progresseront à 6,95 % à mesure que les plafonds d'émissions mondiaux convergent. Ces formulations réduisent les charges énergétiques des installations car elles évitent l'évaporation à haute température et diminuent les dépenses de récupération de solvants. Celanese et Henkel convertissent désormais le CO₂ capturé en chaînes polymères, réduisant l'empreinte du berceau à la porte de 25 %. L'équipement d'application a évolué, utilisant des buses guidées par laser qui dosent des films minces et uniformes pour compenser le poids historiquement plus élevé de l'eau.
Les thermofusibles réactifs, les dispersions durcissables aux UV et les émulsions hybrides adaptées au numérique complètent la palette technologique, chacun adapté à des profils de débit de niche et d'exigences environnementales. La surveillance en ligne continue permet des ajustements de viscosité en temps réel, garantissant la répétabilité des liaisons à la vitesse et élevant l'efficacité opérationnelle du marché des adhésifs pour bois.
Par application :
leadership du mobilier face à la croissance des armoiresLe mobilier est resté le principal consommateur avec 30,10 % en 2025, ancré par des lignes de production standardisées favorisant des adhésifs à haut rendement et rentables. La fabrication d'armoires progresse à un TCAC de 6,72 % alors que les rénovateurs optent pour des finitions haut de gamme exigeant des joints plus solides et invisibles. Les adhésifs verts pour panneaux de particules orientés atteignent désormais 94 % des références de résistance à la flexion traditionnelles, signalant une adoption viable pour les substrats à faibles émissions.
Les acheteurs de détail demandent de plus en plus la traçabilité pour la conformité à la qualité de l'air intérieur, poussant les fournisseurs à valider chaque couche de collage. Les adhésifs permettant le démontage en fin de vie gagnent du terrain dans les systèmes de reprise en Europe, donnant naissance à des technologies de réticulation réversible pouvant être désactivées à chaleur modérée sans endommager les placages de surface.
Par utilisateur final :
dominance de la construction résidentielle avec croissance industrielleLa construction résidentielle a absorbé 44,05 % du volume d'adhésifs en 2025. Les rénovations résidentielles s'appuient sur des produits à prise rapide à base d'eau pour réduire les temps d'arrêt. Les travaux de menuiserie industrielle et spécialisée, cependant, afficheront le TCAC le plus rapide de 7,55 % jusqu'en 2031 en raison du fait que le bois lamellé-croisé, les panneaux acoustiques et les façades économes en énergie nécessitent un collage de précision réalisé par des lignes automatisées.
Des robots guidés par l'IA, comme ceux intégrés à la suite de l'acquisition Smartech par Hexion, régulent les taux d'étalement et l'intensité des UV en temps réel, réduisant les rebuts et améliorant la fiabilité structurelle. Les utilisateurs industriels traitent donc la capacité des adhésifs comme un levier de qualité essentiel, renforçant la montée en puissance régulière du marché des adhésifs pour bois.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
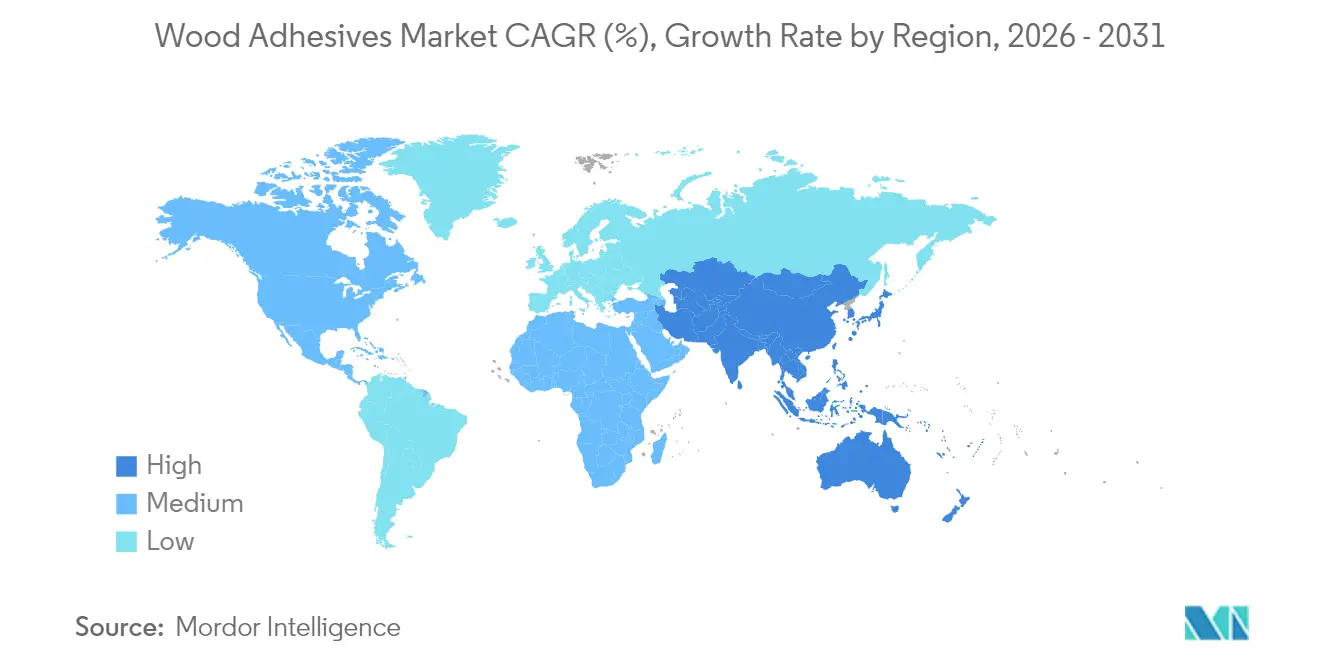
Marché des adhésifs pour bois en Amérique du Nord, en Asie-Pacifique, en Europe et au Moyen-Orient
L'Asie-Pacifique représentait 41,70 % des dépenses de 2025 et affiche un CAGR de 7,12 % jusqu'en 2031, grâce aux usines de panneaux orientées vers l'exportation et aux vastes programmes d'infrastructure intérieurs. La Chine a expédié 13,27 millions de m³ de contreplaqué d'une valeur de 5,271 milliards USD en 2024, au service d'acheteurs à Taïwan, au Vietnam et au Moyen-Orient. La vague de tours en bois massif et les programmes fédéraux d'infrastructure en Amérique du Nord stimulent l'adoption d'adhésifs structuraux spécialisés. Les mandats plus stricts de l'Europe en matière de produits chimiques et de recyclage accélèrent la conversion vers des systèmes à faible teneur en COV, catalysant souvent des transferts de technologie vers d'autres régions.
Marché des adhésifs pour bois en Amérique du Sud et au Moyen-Orient
Le Brésil et le Chili continuent d'investir dans les scieries forestières, invitant des acteurs tels que Sika à ajouter des unités de mélange locales. Les ajouts de capacité au Moyen-Orient dans les lignes de bois d'ingénierie soulignent les interdépendances mondiales de l'approvisionnement, où les tendances en matière de matières premières, de technologie et d'utilisation finale se pollinisent mutuellement pour faire progresser le marché des adhésifs pour bois à l'échelle mondiale.

Analyse de la chaîne de valeur
La chaîne de valeur des adhésifs pour le bois débute par les intrants amont et les additifs spécialisés, notamment les intrants pétrochimiques pour les systèmes UF/PF/MF et les composants polyuréthane, ainsi qu'un intérêt croissant pour les intrants renouvelables tels que la lignine et les protéines. Les formulateurs d'adhésifs et les producteurs de résines transforment ces intrants en produits élaborés, notamment des systèmes à base aqueuse, thermofusibles, PUR et structurels, qui sont fournis aux fabricants de panneaux et de produits en bois pour des applications telles que le contreplaqué, les panneaux OSB, les MDF/panneaux de particules, les meubles, les armoires et le bois massif reconstitué (CLT/lamellé-collé). En aval, les grands comptes industriels sont servis via des modèles de vente technique directe liés aux équipements d'application et au support de procédé, tandis que les petits ateliers de menuiserie et d'ébénisterie dépendent davantage des distributeurs et des canaux de détail/bricolage.
Les exigences en matière de conformité et de fonctionnalité façonnent de plus en plus l'approvisionnement et les partenariats à travers la chaîne. Dans l'UE, la limite d'émission de formaldéhyde pour les panneaux à base de bois en vertu du règlement (UE) 2023/1464 se resserre à 0,062 mg/m3 à partir du 6 août 2026, ce qui accroît l'importance de l'accès aux marchés de panneaux marqués CE qui dépendent de systèmes adhésifs à faible émission et d'une qualité d'intrants vérifiée. Sur le plan de l'innovation et de l'intégration, les collaborations entre l'industrie chimique et celle du bois élargissent le rôle de la couche adhésive au-delà du simple assemblage, notamment la coentreprise 50/50 CitroTech et Hexion d'avril 2026 destinée à déployer une chimie ignifuge pour le contreplaqué, les panneaux OSB et le bois d'ingénierie, ainsi que l'activité de montée en échelle industrielle de 2026 autour d'alternatives sans formaldéhyde comme BindEthics Ecohesive pour les fabricants de bois d'ingénierie.
Paysage concurrentiel
Le paysage concurrentiel est modérément fragmenté. L'unité Technologies d'adhésifs de Henkel a enregistré un chiffre d'affaires de 10,97 milliards EUR en 2024, illustrant l'effet de levier d'échelle sur les achats et l'intensité de R&D. H.B. Fuller alloue 60 % de ses dépenses en nouveaux produits à des solutions liées à la durabilité, défendant ses parts de marché face au renforcement des normes COV. Sika utilise des acquisitions complémentaires et le déboulonnage des capacités des usines régionales pour capter la croissance en Asie et en Amérique du Sud.
Les collaborations stratégiques sont nombreuses. Dow, Henkel et Kraton ont réalisé une réduction de 25 % de l'empreinte carbone des thermofusibles TECHNOMELT grâce à la substitution par des biomatériaux. L'acquisition Smartech par Hexion intègre un contrôle de procédé par IA qui améliore le rendement des lignes de pressage jusqu'à 6 % tout en minimisant les déchets de résine. Les spécialistes émergents dans les résines à base de lignine ou les liaisons réversibles s'adressent à des niches que les grands acteurs en place préfèrent développer en partenariat plutôt qu'en interne.
Les challengers régionaux exploitent la proximité logistique et la connaissance de la conformité locale pour surpasser les marques mondiales en termes de service. Néanmoins, le capital d'innovation et la confiance dans la marque avantagent encore les multinationales, en particulier dans les projets structuraux à long cycle où le risque de responsabilité oriente la préférence des acheteurs vers des fournisseurs historiquement éprouvés.
Leaders du secteur des adhésifs pour bois
Henkel AG & Co. KGaA
H.B. Fuller Company
Arkema Group (Bostik)
Sika AG
Akzo Nobel N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des adhésifs pour bois
- 3M
- Aica Kogyo Co. Ltd
- Akzo Nobel N.V.
- Arkema Group (Bostik)
- Ashland
- BASF SE
- Dow
- Dynea AS
- Franklin International
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman Corporation
- Jowat SE
- Jubilant Agri and Consumer Products Limited (JACPL)
- KLEIBERIT
- Pidilite Industries Ltd
- Sika AG
- Weyerhaeuser

Opportunités de marché et perspectives d'avenir
Une opportunité émerge autour des adhésifs structurels et pour bois d'ingénierie qui ajoutent des attributs de performance tout en répondant à des exigences plus strictes en matière d'émissions et de documentation. Aux États-Unis, le portefeuille de projets de bois massif de plus de 2 100 projets enregistrés renforce la demande de systèmes de qualité structurelle pour le CLT et le lamellé-collé. En Europe, la limite de formaldéhyde de 0,062 mg/m3 pour les panneaux à base de bois, effective en août 2026, accroît la prime accordée aux formulations à très faible émission et sans formaldéhyde. Cette combinaison favorise les fournisseurs capables d'associer performance du produit et facilitateurs de conformité tels que les déclarations environnementales de produit et des stratégies de matières premières traçables, soutenant les clients en aval qui ont besoin de certifications de construction durable et d'accès au marché.
La sécurité d'approvisionnement et la localisation créent également des opportunités dans les pôles de fabrication sensibles aux coûts et à forte croissance. En Inde, l'intégration en amont vers les résines passe de la stratégie à l'exécution, comme en témoigne le lancement par Century Adhesives and Chemicals de la production commerciale dans une nouvelle unité de fabrication de résines à Naidupetta, dans l'Andhra Pradesh, en mai 2026, ce qui peut réduire les délais et diminuer la volatilité des approvisionnements pour les utilisateurs d'adhésifs pour le bois. Sur le front de la chimie durable, la consolidation et la montée en échelle font passer les technologies d'une adoption de niche à une adoption plus large : Bakelite a finalisé l'acquisition de Sestec, basée en Pologne, en juillet 2025 pour ajouter une capacité d'adhésif protéique 100 % biosourcé et un site de production, et BindEthics a fait progresser son adhésif sans formaldéhyde Ecohesive vers une montée en échelle industrielle de qualité production en juillet 2026, avec une voie validée vers des volumes de fabrication de 2 000 litres. Ensemble, ces étapes indiquent des ouvertures commerciales à court terme pour les systèmes biosourcés et sans formaldéhyde là où performance, disponibilité et préparation aux certifications convergent.
Recent Industry Developments in Marché des adhésifs pour bois
- Juillet 2026 : BindEthics a fait progresser son adhésif sans formaldéhyde Ecohesive vers une montée en échelle industrielle de qualité production, validant une voie vers des volumes de fabrication de 2 000 litres et signalant une préparation pour un déploiement commercial plus large. Ce développement élargit l'empreinte pratique des adhésifs biosourcés dans le bois d'ingénierie et soutient des volumes prêts pour la certification.
- Mai 2026 : Henkel a introduit le 1K-PUR Loctite HB XE pour les applications CLT et lamellé-collé, visant une meilleure performance en matière de sécurité incendie et des cycles de presse plus rapides. Le lancement du produit renforce la position de Henkel dans les adhésifs pour bois de structure, dans un contexte de demande croissante dans le segment de la construction bois.
- Avril 2026 : CitroTech et Hexion ont annoncé une coentreprise 50/50 pour déployer une chimie ignifuge pour le contreplaqué, les panneaux OSB et le bois d'ingénierie, élargissant la gamme d'adhésifs à performance améliorée dans les panneaux structurels. La collaboration met en évidence l'intégration continue des solutions ignifuges au sein de l'écosystème des adhésifs pour le bois.


Marché des adhésifs pour bois Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les adhésifs formulés et vendus principalement pour l'assemblage du bois et des matériaux à base de bois dans des produits comme les panneaux, les meubles et la menuiserie, et il est mesuré en valeur au point de vente de l'adhésif.
Exclusions du périmètre : ce dimensionnement exclut les produits d'assemblage non centrés sur le bois, utilisés principalement pour l'emballage, l'assemblage automobile ou la construction générale où le bois n'est pas le substrat principal.
Aperçu de la segmentation
- Par type de résine
- Naturelle
- Synthétique
- Par technologie
- À base d'eau
- À base de solvant
- Autres technologies
- Par application
- Mobilier
- Contreplaqué
- Armoires
- Portes et fenêtres
- Autres applications
- Par utilisateur final
- Construction résidentielle
- Construction commerciale
- Travaux de menuiserie industrielle et spécialisée
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Moyen-Orient et Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la demande de produits en bois où l'usage d'adhésif est structurel ou répétitif, puis par la mise en correspondance avec les données publiquement rapportées sur la production et le commerce. Nous avons référencé des sources incluant l'US Census Bureau (données sur les produits en bois et la construction), les statistiques commerciales de l'US International Trade Commission, UN Comtrade pour les flux commerciaux transfrontaliers, les séries de la FAO sur la foresterie et les produits du bois, ainsi que des normes et publications techniques d'organisations telles que l'ASTM.
Pour ancrer le modèle dans le comportement commercial, nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les fiches techniques de produits et les sites d'associations traitant des panneaux, des meubles et des matériaux de construction. Dans certains cas, des abonnements payants pour les données financières d'entreprises et les actualités, les données au niveau des expéditions d'import-export, et les bases de données de brevets ont été utilisés pour recouper les déclarations de capacité, les tendances de formulation et les principales expositions par usage final. Ces sources sont illustratives, et nous avons également utilisé d'autres références publiques pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires ont été recueillies par des discussions avec des experts et des enquêtes structurées auprès de fournisseurs d'adhésifs, distributeurs, formulateurs, et équipes d'achat ou de production chez les fabricants de panneaux de bois et de meubles. Ce marché étant mondial, nous avons veillé à ce que les réponses des répondants couvrent l'APAC, l'EMEA et les Amériques, afin que les différences régionales en matière de composition de résines, de réglementations et de cycles de demande puissent être reflétées dans les hypothèses utilisées pour la valorisation et l'attribution des volumes.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 22 % | APAC : 52 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 18 % | EMEA : 30 % |
| Acteurs plus petits : 22 % | Managers : 60 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement utilise une logique descendante où la production de panneaux de bois, l'activité de fabrication de meubles et les indicateurs d'aménagement de construction sont traduits en un bassin de demande d'adhésifs, puis évalués en utilisant des fourchettes de PVM typiques du marché par chimie et par application. Une fois le modèle assemblé, nous le recoupons avec des approximations ascendantes sélectives telles que les revenus échantillonnés des fournisseurs par ligne de produits, les retours des canaux sur les prix de vente moyens, et les conversions volume-valeur pour les applications à forte utilisation comme le contreplaqué et les panneaux composites.
Les intrants clés incluent les tendances de production des panneaux de bois d'ingénierie (contreplaqué, panneaux de particules et panneaux similaires), l'activité de logement et de rénovation affectant la demande d'intérieurs, le glissement de la composition vers les systèmes à base aqueuse, la pression réglementaire sur les émissions de COV et de formaldéhyde, et la concentration de fabrication au niveau régional qui modifie les habitudes d'achat. Pour les prévisions, nous appliquons une analyse de scénarios avec un cas de base guidé par les avis d'experts sur les mises en chantier, les ajouts de capacité de panneaux et la disponibilité des résines, puis nous ajustons si une région présente un cycle différent. Lorsque les vérifications ascendantes sont incomplètes pour les petits pays, les lacunes sont traitées en appliquant des proxys calibrés d'intensité d'utilisation d'adhésif par unité et de prix issus de marchés similaires avant l'agrégation des totaux.
Validation des données et cycle de mise à jour
Les résultats sont validés par une triangulation progressive où les totaux sont comparés à des signaux indépendants tels que la production de produits en bois, les mouvements commerciaux d'intrants connexes, et la performance rapportée des fournisseurs pertinents. Les valeurs aberrantes sont signalées et examinées, puis corrigées après une nouvelle vérification des facteurs de conversion, du calendrier des devises et du mix d'applications supposé, suivie d'une seconde revue par un analyste avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, notamment de fortes fluctuations des prix des matières premières, des changements majeurs de capacité dans le bois d'ingénierie, ou des évolutions réglementaires modifiant le mix de produits. Avant la livraison, nous effectuons une nouvelle vérification de cohérence afin que les chiffres et le récit à l'appui reflètent les dernières données publiques disponibles et les retours primaires récents.
Comparaison de la taille du marché des adhésifs pour le bois de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les adhésifs pour le bois varient souvent, et le tableau ci-dessous rend cet écart visible sans nécessiter de calculs complexes. Les différences proviennent généralement de ce qui est considéré comme un adhésif pour le bois, des usages finaux inclus, et du fait que les valeurs sont rapportées au prix de vente du fabricant ou à un autre point de tarification.
L'écart est également dû à la manière dont les entreprises traitent les catégories adjacentes comme les adhésifs de construction générale, les colles d'emballage et les produits chimiques d'assemblage plus larges, ainsi qu'à la manière dont elles appliquent la progression des prix pendant les périodes de volatilité des matières premières. Le calendrier de conversion des devises, la composition des chimies de résines, et la fréquence de mise à jour des hypothèses peuvent faire varier les totaux rapportés même lorsque l'histoire de croissance semble similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,21 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 7,03 milliards USD (2023) | Utilise une année de base antérieure et une fenêtre de prévision différente, et sa définition s'appuie fortement sur les applications de panneaux de bois d'ingénierie, ce qui peut sous-estimer les usages de menuiserie et d'ébénisterie plus petits selon les facteurs de conversion utilisés. |
| Éditeur de recherche sectorielle B | 10,98 milliards USD (2024) | Une couverture de périmètre plus large inclut de multiples applications non essentielles et des combinaisons de substrats allant au-delà de l'assemblage bois sur bois, ce qui tend à augmenter le total par rapport à un bassin de demande de produits du bois plus restreint. |
Le tableau montre que l'estimation la plus élevée s'explique principalement par l'ampleur du périmètre, et dans le modèle de Mordor Intelligence, le marché est rattaché aux signaux de demande de bois et de produits à base de bois, puis tarifé en utilisant une logique de PVM liée à l'application. Grâce à des indicateurs d'activité clairs et un ensemble reproductible de vérifications, nous pouvons concilier la fourchette et garder la valeur finale traçable à des variables pratiques que les acheteurs peuvent discuter et mettre à jour.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des adhésifs pour bois ?
Le marché des adhésifs pour bois s'élève à 7,21 milliards USD en 2026.
À quelle vitesse le marché des adhésifs pour bois devrait-il croître ?
Le marché devrait se développer à un TCAC de 6,63 %, atteignant 9,94 milliards USD d'ici 2031.
Quel type de résine détient la plus grande part du marché des adhésifs pour bois ?
Les résines synthétiques sont en tête avec une part de revenus de 56,25 % en 2025.
Pourquoi les adhésifs à base d'eau gagnent-ils en popularité ?
Les limites strictes de COV et de formaldéhyde en Californie et dans l'UE, combinées à des performances comparables, génèrent un TCAC de 6,95 % pour les systèmes à base d'eau.
Quelle région domine le marché des adhésifs pour bois ?
L'Asie-Pacifique a capté 41,70 % des revenus mondiaux en 2025, soutenue par une solide capacité de production de bois d'ingénierie.
Quels sont les principaux défis pour les adhésifs pour bois biosourcés ?
L'approvisionnement limité en matières premières et les contraintes de montée en échelle freinent l'adoption malgré une forte impulsion réglementaire et commerciale.
Dernière mise à jour de la page le:



