
Tamanho e Participação do Mercado de Web3
Análise do Mercado de Web3 por Mordor Intelligence
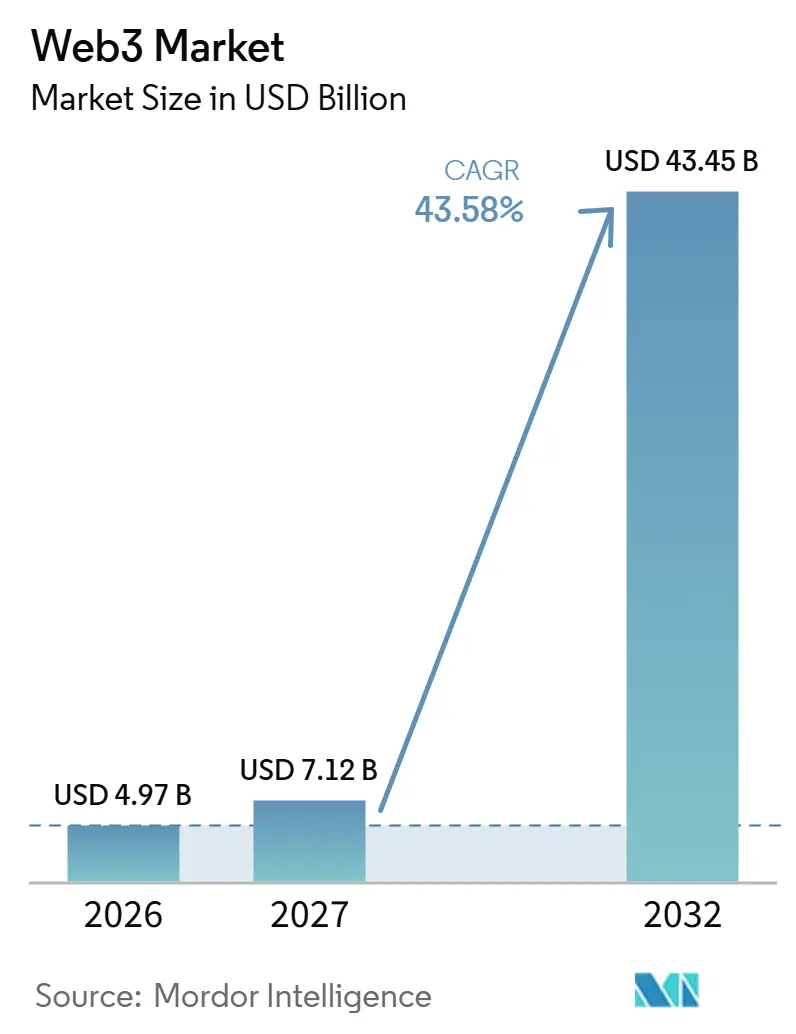
O tamanho do mercado de Web3 foi avaliado em 4,97 bilhões de USD em 2026 e estimado para crescer de 7,12 bilhões de USD em 2027 para atingir 43,45 bilhões de USD até 2032, a um CAGR de 43,58% durante o período de previsão (2027-2032).
O uso de pagamentos corporativos com stablecoins e a negociação descentralizada ativa criam demanda por serviços de aplicação que processam atividades financeiras recorrentes. Custos de execução mais baixos podem ampliar os casos de uso viáveis, vinculando essa demanda a aplicações construídas em torno de ações frequentes de baixo valor. No Brasil, regras mais claras para prestadores de serviços podem tornar a entrada mais acessível, embora o trabalho de conformidade transfronteiriça restrinja a economia de expansão. Plataformas competitivas podem responder combinando distribuição de usuários com funções financeiras especializadas e dados verificáveis. Como uma interrupção de segurança pode paralisar todas as funções de uma aplicação de uma só vez, a atividade geradora de receita depende de quão bem os provedores contêm o risco de contratos à medida que o uso escala.
Principais Conclusões do Relatório
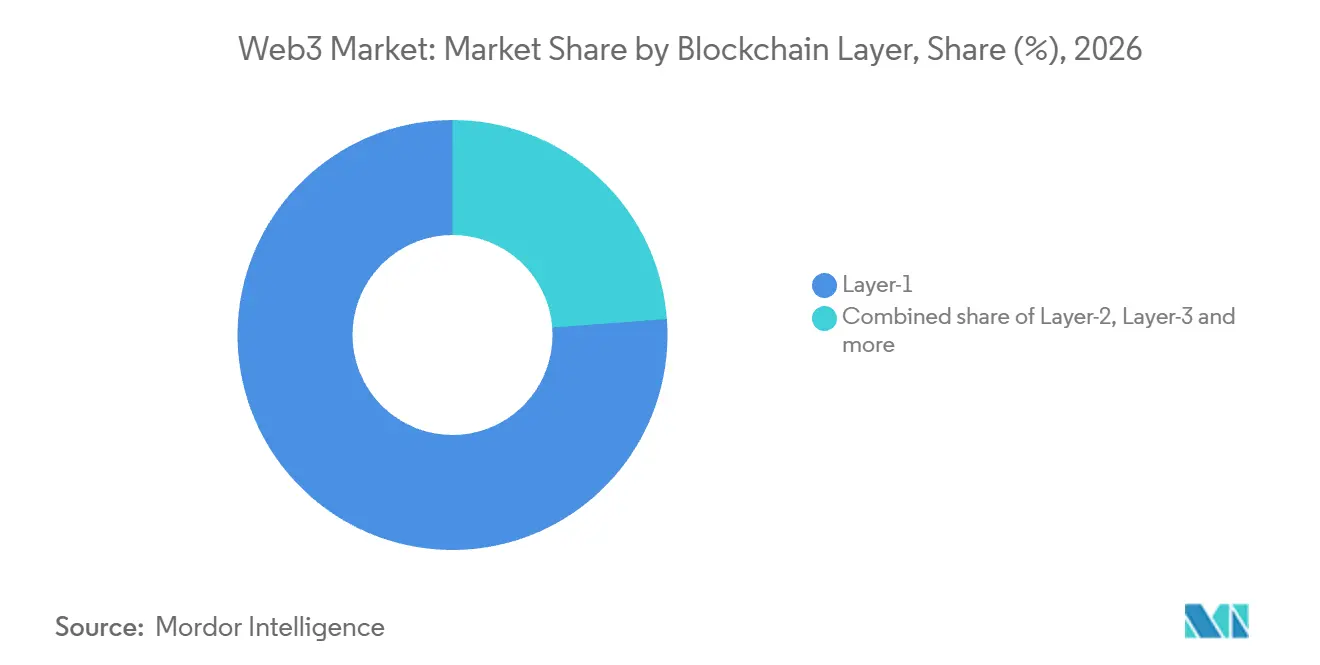
- Por camada de blockchain, a Camada 1 deteve uma participação de 76,19% no mercado de Web3 em 2026, enquanto a Camada 3 tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 46,9% durante 2027-2032.
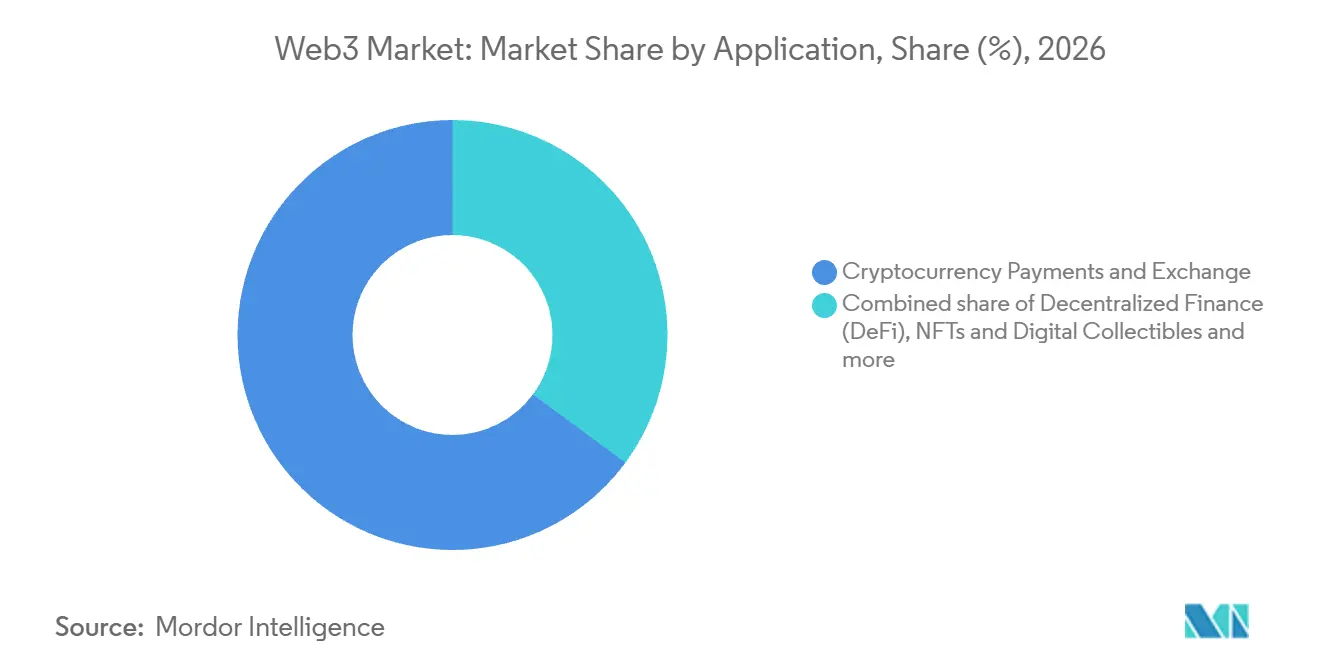
- Em aplicações, pagamentos e câmbio de criptomoedas detiveram uma participação de 64,87% no tamanho do mercado de Web3 em 2026, com finanças descentralizadas com previsão de crescimento mais rápido, a um CAGR de 44,5% durante 2027-2032.
- Entre os setores de uso final, o BFSI liderou com uma participação de 37,56% em 2026, e o comércio eletrônico e varejo tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 45,6% durante 2027-2032.
- Para modelos de implantação, as cadeias públicas / sem permissão detiveram uma participação de 83,38% em 2026, enquanto as cadeias de consórcio / híbridas têm previsão de crescimento mais rápido, com um CAGR de 45,7% durante 2027-2032.
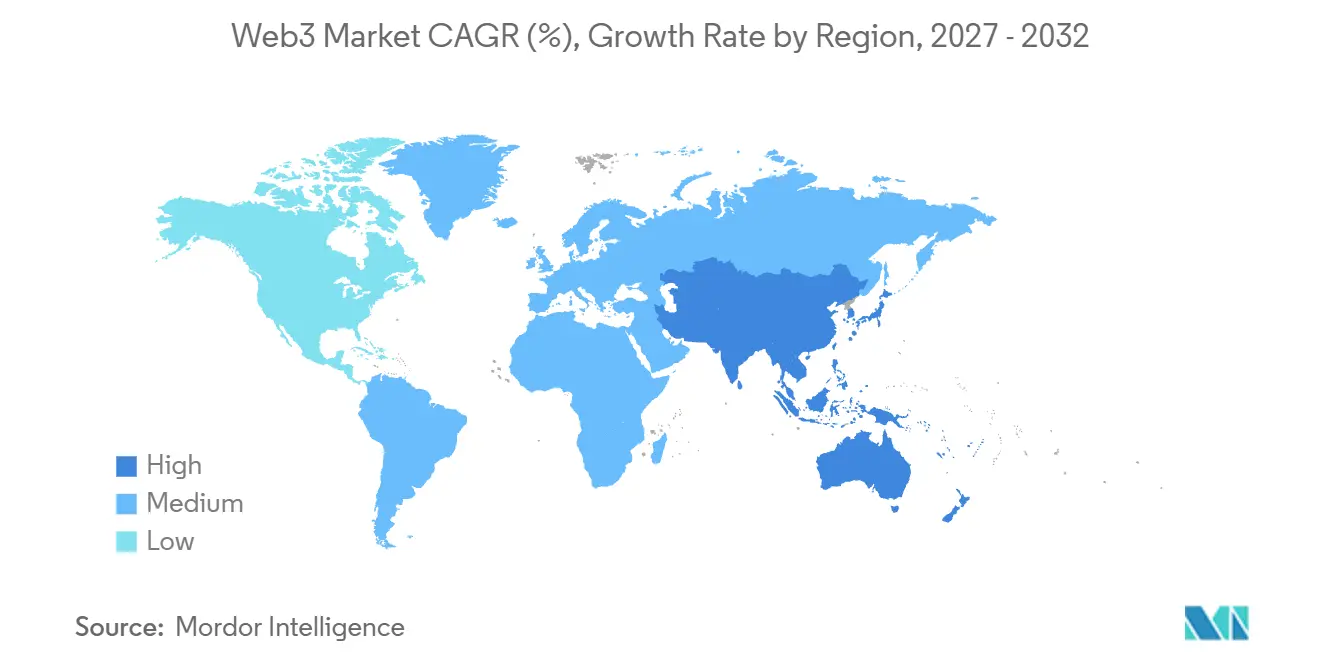
- Geograficamente, a América do Norte deteve uma participação de 38,68% em 2026, com a Ásia-Pacífico com previsão de crescimento mais rápido, a um CAGR de 46,4% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente adoção de blockchain por empresas | +14% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Aumento nas transações de DeFi e NFT | +12% | República da Índia | Curto prazo (≤ 2 anos) |
| Crescente clareza regulatória nas economias do G20 | +10% | Brasil e União Europeia | Médio prazo (2-4 anos) |
| A escalabilidade da Camada 2 reduz os custos de transação | +9% | México, Alemanha, França e Hong Kong | Curto prazo (≤ 2 anos) |
| Integração governamental de identidades descentralizadas | +4% | Reino do Butão | Longo prazo (≥ 4 anos) |
| Agentes de IA combináveis em pilhas de Web3 | +2% | República de Singapura | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente adoção de blockchain por empresas
A adoção corporativa apoia tanto o trabalho de implementação quanto os serviços contínuos, mas essas oportunidades dependem do quanto uma aplicação avançou. Na pesquisa da Coinbase de 2025, cerca de 60% dos executivos da Fortune 500 disseram que suas empresas estavam trabalhando em iniciativas de blockchain. Essa atividade cria um pipeline de implementação endereçável sem tornar cada iniciativa uma implantação operacional. Na pesquisa da Ripple no início de 2026, 31% dos entrevistados do setor de fintech disseram que usavam stablecoins para coletar pagamentos para seus clientes. Esse uso operacional mais restrito dá aos fornecedores de serviços de pagamento uma função concreta em torno da qual desenvolver suporte contínuo a transações, em vez de depender inteiramente de novos projetos de implementação. A posição comercial mais forte combina acesso ao trabalho de desenvolvimento corporativo com serviços necessários após o início da operação de uma aplicação de pagamento.
Aumento nas transações de DeFi e NFT
Serviços intensivos em transações criam demanda por infraestrutura por meio de atividade repetida, e não apenas por avaliações de tokens. A CoinGecko relatou que o volume de negociação entre as 10 principais exchanges descentralizadas à vista dobrou para 3,6 trilhões de USD em 2025, ante 1,8 trilhão de USD em 2024.[1] Separadamente, a DappRadar contabilizou 10,1 milhões de transações de NFT rastreadas em outubro de 2025, seu maior número mensal naquele ano. A medida de câmbio indica um fluxo de valor maior, enquanto a contagem de NFT aponta para uma atividade de execução substancial em transações registradas individualmente. Os provedores de aplicações podem atender a essas diferentes cargas de trabalho por meio de funcionalidades de negociação ou serviços de transação de colecionáveis, criando fontes distintas de demanda por infraestrutura. Os fornecedores se beneficiam comercialmente quando o uso repetido sustenta serviços pagos, com o valor das transações e a contagem de atividades informando diferentes oportunidades de receita.
Crescente clareza regulatória nas economias do G20
Regras definidas para prestadores de serviços permitem que as empresas avaliem uma rota de entrada, mesmo quando a conformidade permanece exigente. A Resolução BCB nº 520 do Brasil, em vigor desde 2 de fevereiro de 2026, rege as empresas prestadoras de serviços de ativos virtuais e os serviços oferecidos por outras instituições autorizadas pelo banco central. Esse arcabouço oferece aos potenciais provedores uma categoria regulatória especificada com base na qual estruturar um negócio. O Regulamento dos Mercados de Criptoativos (MiCA) da União Europeia está em vigor desde 30 de dezembro de 2024, com as regras para tokens referenciados a ativos e tokens de moeda eletrônica aplicáveis desde 30 de junho de 2024. Para emissores e prestadores de serviços cobertos, requisitos definidos de autorização e conduta podem tornar o trabalho necessário para a entrada mais avaliável. O benefício em termos de demanda é uma rota mais clara para oferecer serviços regulamentados, enquanto o custo de atender a esses requisitos permanece um cálculo comercial separado.
A escalabilidade da Camada 2 reduz os custos de transação
Encargos de execução mais baixos ampliam o leque de interações de baixo valor que os desenvolvedores de aplicações podem colocar economicamente na cadeia. A medida de taxa mediana que calcula a média das medianas diárias no Arbitrum, Base e Optimism caiu de 0,180219 USD no primeiro trimestre de 2024 para 0,001512 USD no primeiro trimestre de 2026. Para serviços que exigem ações repetidas do usuário, essa redução pode tornar a frequência de transações menos onerosa sem alterar o valor de cada ação. Os desenvolvedores podem, portanto, considerar funções de pagamento mais granulares sem que as taxas absorvam a mesma proporção de seu valor. Provedores sensíveis a taxas também têm mais espaço para agrupar interações em um serviço recorrente, em vez de recuperar custos separadamente em cada ação. Os fornecedores de infraestrutura precisam então de receita de serviços que possa crescer com a atividade útil das aplicações à medida que a execução em si se torna mais barata.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga de conformidade multijurisdicional | -3% | Países membros da União Europeia | Médio prazo (2-4 anos) |
| Explorações de contratos inteligentes de alto perfil | -2% | Ilhas Cayman | Curto prazo (≤ 2 anos) |
| Escrutínio do consumo de energia impulsionado por ESG | -1.5% | Países membros da União Europeia | Longo prazo (≥ 4 anos) |
| Dependência de poucos gateways de infraestrutura (ex.: hubs RPC) | -1% | Estados Unidos, Alemanha, Finlândia e França | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente carga de conformidade multijurisdicional
A expansão transfronteiriça pode tornar a manutenção regulatória um custo recorrente, e não uma condição única de entrada. Em seu relatório anual de 2025, a BitGo Holdings afirmou que suas atividades globais a expunham a regras complexas de serviços financeiros e despesas administrativas de conformidade. A empresa também identificou custos associados a exames, auditorias, investigações e possíveis ações de fiscalização. Separadamente, a BitGo alertou que manter e renovar aprovações poderia exigir mudanças operacionais onerosas ou atrasar ou impedir expansões planejadas. Para um fornecedor de serviços de ativos digitais, esses requisitos condicionais fazem com que a economia de adicionar uma jurisdição dependa parcialmente de obrigações que persistem após a autorização inicial. Mesmo quando a demanda dos clientes apoia a entrada, o trabalho regulatório recorrente e possíveis mudanças operacionais podem elevar a receita necessária para justificar a expansão.
Explorações de contratos inteligentes de alto perfil
Explorações de contratos inteligentes podem reduzir a capacidade de serviço utilizável imediatamente, tornando a segurança uma condição de adoção, e não um recurso técnico separado. A Cork pausou todos os seus contratos e mercados restantes após uma exploração de sua versão beta pública de DeFi em 28 de maio de 2025. Para um operador, a exposição comercial pode, portanto, se estender além do contrato afetado para a disponibilidade de outras funções da aplicação. A exploração extraiu 3.761 wstETH do Cofre de Liquidez wstETH:weETH. Para a Cork, o valor drenado por si só é, portanto, uma medida incompleta do ônus operacional, pois a perda de ativos e a disponibilidade do serviço impõem custos diferentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Camada de Blockchain:
Escala da Camada 1 e Especialização da Camada 3A Camada 1 representou uma participação de 76,19% no tamanho do mercado de Web3 em 2026. Durante vários dias de alta atividade em janeiro de 2025, a Solana processou mais de 200 milhões de transações por dia. Algumas aplicações, no entanto, enfrentaram derrapagem e taxas de prioridade definidas incorretamente durante o pico. Essa distinção torna a escala de processamento e o comportamento das aplicações questões operacionais separadas para desenvolvedores que atendem a cargas de trabalho de alta atividade, mesmo quando a rede subjacente lida com o pico de transações. Os fornecedores de Camada 1 podem competir com base em sua capacidade de absorver demanda concentrada, mas os desenvolvedores de aplicações também precisam de tratamento de transações que preserve o serviço utilizável nessas condições.
A Camada 3 tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 46,9% durante 2027-2032. Nos 30 dias anteriores a 10 de julho de 2025, The Lost Glitches, um jogo de batalha de cartas na Xai, uma rede de Camada 3, registrou 116.140 carteiras e 2,1 milhões de transações. O mesmo instantâneo de 30 dias combina uma base de carteiras com uma carga de trabalho de transações maior, portanto, provisionar apenas para carteiras perderia as ações repetidas. Para esse jogo, uma cadeia dedicada é comercialmente útil apenas se o valor de atender a essas ações repetidas justificar a dependência operacional adicional.

Por Aplicação:
Escala de Negociação e Receita de Serviços FinanceirosPagamentos e câmbio de criptomoedas foi o maior segmento, com uma participação de 64,87% em 2026. A CoinGecko relatou 1,65 trilhão de USD em volume de negociação à vista nas 10 principais exchanges centralizadas no terceiro trimestre de 2026, em comparação com 1,93 trilhão de USD no segundo trimestre de 2026. Esse declínio coexistiu com atividade de negociação substancial, portanto, uma base de aplicações estabelecida pode permanecer significativa sem que cada trimestre se expanda. Para fornecedores de infraestrutura, a grande atividade agregada de câmbio pode sustentar serviços de execução de negociação, enquanto a variação trimestral da carga de trabalho se torna uma consideração comercial. A escala do segmento favorece provedores capazes de atender a fluxos de negociação estabelecidos por meio de mudanças na atividade, em vez de tratar o valor das transações como receita de serviço garantida.
As finanças descentralizadas (DeFi) têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 44,5% durante 2027-2032. A Aave Horizon, um mercado de empréstimos lastreado em ativos do mundo real e lançado pela Aave Labs, encerrou 2025 com mais de 570 milhões de USD em depósitos. Instituições qualificadas tomam empréstimos contra esses ativos, enquanto qualquer pessoa pode fornecer stablecoins. A Aave relatou separadamente 18,01 milhões de USD em receita total de protocolo no terceiro trimestre de 2026. Essa combinação pode ampliar as contrapartes de financiamento disponíveis para tomadores qualificados, criando demanda por serviços que conectam garantias institucionais com liquidez em stablecoins.
Por Setor de Uso Final:
Instituições Financeiras Lideram enquanto o Varejo Amplia o Acesso a PagamentosO setor bancário, serviços financeiros e seguros (BFSI) representou uma participação de 37,56% no mercado de Web3 em 2026. Uma pesquisa de 2026 com 25 instituições financeiras na Suíça e no Liechtenstein, incluindo bancos e provedores especializados B2B, constatou que 68% haviam introduzido um serviço de criptomoedas.[2] Essa atividade de serviço estabelecida oferece aos fornecedores de tecnologia financeira uma rota para apoiar instituições que já oferecem ativos digitais. Para esses compradores, a expansão pode envolver o aprofundamento de um serviço financeiro existente, em vez de tornar a adoção de blockchain uma iniciativa de negócios inteiramente separada. Custódia e negociação foram cada uma oferecidas por 64% das instituições pesquisadas, dando aos fornecedores 2 funções de serviço definidas em torno das quais desenvolver infraestrutura institucional.
O comércio eletrônico e varejo tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 45,6% durante 2027-2032. Em 12 de junho de 2025, a Shopify introduziu o checkout USDC de acesso antecipado na Base por meio dos fluxos existentes de pagamento e atendimento de pedidos dos comerciantes. A elegibilidade requer o Shopify Payments ativado, uma região de loja compatível e um representante de conta em uma região elegível para USDC, com informações comerciais adicionais potencialmente necessárias. Essa abordagem pode conectar pagamentos em blockchain ao processo de pedidos existente de um comerciante, em vez de exigir uma aplicação de varejo separada. O design de acesso antecipado permitiu que os comerciantes elegíveis do Shopify Payments adicionassem USDC sem novas integrações ou gateways, deslocando o obstáculo de adoção para a elegibilidade de conta e regional.
Por Modelo de Implantação:
Atividade Pública e Fluxos de Trabalho Institucionais CompartilhadosAs cadeias públicas / sem permissão foram o maior segmento, com uma participação de 83,38% em 2026. A Visa relatou que Ethereum e Polygon juntos representaram 85% do volume de empréstimos de stablecoins na cadeia em agosto de 2025. Para provedores de infraestrutura que atendem a credores de stablecoins, essa distribuição ilustra como um fluxo de trabalho financeiro pode concentrar a demanda por suporte em redes públicas específicas. Um serviço para credores pode, portanto, se diferenciar pela cobertura das cadeias que suas aplicações utilizam, com a escolha da rede vinculada à carga de trabalho financeira que suporta.
As cadeias de consórcio / híbridas têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 45,7% durante 2027-2032. Em 26 de agosto de 2026, UOB e HSBC concluíram transações transfronteiriças ao vivo em dólares de Hong Kong no livro-razão baseado em blockchain da Swift.[3] A infraestrutura de livro-razão compartilhado pode oferecer aos bancos participantes um ambiente de transação comum sem exigir que cada instituição forneça todo o serviço interbancário de forma independente. Esse modelo cria uma abertura para integração em torno do fluxo de trabalho banco a banco, com valor comercial vinculado às instituições que utilizam o ambiente compartilhado. Seu mecanismo de crescimento depende de conectar participantes separados em um processo financeiro funcional, tornando a coordenação entre instituições tão importante quanto outro aumento na capacidade de cadeia independente.
Análise Geográfica
Mercado de Web3 na América do Norte
A América do Norte representou uma participação de 38,68% no tamanho do mercado de Web3 em 2026. A pesquisa de 2025 da State Street com 70 respondentes norte-americanos de investidores institucionais e proprietários de ativos constatou que 39% tratavam a arquitetura de operações digitais como parte integrante de sua estratégia de transformação digital. Na mesma pesquisa, mais da metade dos respondentes norte-americanos tinham equipes dedicadas a ativos digitais, o que pode dar aos fornecedores uma contraparte definida dentro dessas instituições. Uma minoria significativa desse grupo pesquisado, portanto, oferece aos fornecedores uma rota para uma reformulação operacional mais ampla, onde ferramentas de ativos digitais podem ser integradas a um programa de transformação maior.
Mercado de Web3 da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 46,4% durante 2027-2032. Em janeiro de 2025, o OCBC lançou vendas personalizadas de títulos tokenizados para investidores corporativos credenciados em Singapura, e um cliente concluiu sua primeira transação de ativos tokenizados por meio da plataforma blockchain do banco. Os títulos foram emitidos e transferidos para uma carteira do cliente mantida sob custódia do OCBC. Em um desenvolvimento adicional em Singapura em outubro de 2025, a Autoridade Monetária de Singapura afirmou que as instituições financeiras participantes haviam traduzido os insights do piloto do dólar digital de Singapura em ofertas comerciais prontas para o mercado. A liquidação no mesmo dia do OCBC, em comparação com os habituais 5 dias para transações de títulos tradicionais, dá aos bancos um motivo para combinar emissão e custódia, o que vincula a demanda dos fornecedores a plataformas operadas por bancos.
Na América do Sul, entrevistados do setor no Brasil descreveram as stablecoins como uma ferramenta de negócios para liquidez e transferências transfronteiriças, enquanto o amplamente utilizado sistema Pix as torna menos proeminentes para pagamentos cotidianos do consumidor. Na Europa, a adoção popular e os fluxos de remessas ajudaram a impulsionar a expansão das criptomoedas na Ucrânia durante julho de 2024 a junho de 2025. No Oriente Médio e África, a atividade de criptomoedas dos Emirados Árabes Unidos em 2024-2025 incluiu crescimento de transações institucionais e expansão da atividade de serviços para comerciantes em diferentes tamanhos de transferência no varejo. Separadamente, a África Subsaariana registrou forte atividade de criptomoedas ponto a ponto durante os 12 meses encerrados em 30 de junho de 2026. Essas diferenças favorecem serviços distintos para liquidez corporativa, usuários de remessas e transações institucionais, em vez de uma única proposta de pagamento aplicada uniformemente nessas geografias.
Arcabouço Regulatório e Perspectivas
Jurisdições selecionadas diferem nas rotas de entrada e nas obrigações contínuas que enfrentam os provedores de serviços de criptoativos financeiros. Os Estados Unidos promulgaram o GENIUS Act em 18 de julho de 2025, com suas restrições gerais de stablecoins de pagamento sujeitas a um prazo de vigência condicional. A data de vigência geral é a mais cedo entre 18 meses após a promulgação ou 120 dias após os reguladores federais primários emitirem as regras de implementação finais. Para os prestadores de serviços, a atratividade da política depende, portanto, tanto de uma rota disponível para a atividade regulamentada quanto das obrigações associadas ao seu uso.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Argentina |
|---|---|---|---|---|
| Autoridade primária | Gabinete do Controlador da Moeda (OCC) para categorias específicas de emissores | BaFin | Banco Popular da China e autoridades co-emissoras | Comisión Nacional de Valores (CNV) |
| Principais instrumentos ou direção | GENIUS Act promulgado, com data de vigência geral condicional | Autorização MiCA e passaporte da UE baseado em notificação | Aviso conjunto sobre moeda virtual de 2021 | RG 1172/2026, em vigor a partir de 16 de outubro de 2026 |
| Efeito comercial | Arcabouço de autorização para emissores de stablecoins de pagamento cobertos | Acesso a serviços da UE após autorização e notificação | Atividades especificadas de câmbio, emissão e intermediação proibidas | Procedimentos revisados para provedores, com relatórios recorrentes a partir de 1º de novembro de 2026 |
| Atratividade atual da política | Média | Alta | Baixa | Média |
| Direção futura da atratividade da política | Endurecimento | Sem alteração | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | ||||
A classificação dos EUA equilibra uma rota de entrada definida para emissores com condições operacionais mais rígidas à medida que a implementação avança, incluindo uma regra final do OCC esperada para novembro de 2026. A rota de autorização do BaFin da Alemanha permanece inalterada, uma vez que as recomendações da Autoridade Bancária Europeia de 24 de setembro de 2026 sobre empréstimos de criptoativos e stablecoins de múltiplos emissores não são vinculativas, e a consulta de revisão do MiCA da Comissão Europeia encerrou em 30 de setembro de 2026, deixando qualquer emenda apenas como uma possibilidade. A proibição da China sobre negócios especificados de moeda virtual restringe a entrada, e a reafirmação das autoridades em novembro de 2025 fornece uma base para esperar continuidade. As revisões procedimentais da Argentina visam simplificar e harmonizar o arcabouço de provedores, enquanto relatórios recorrentes sobre clientes, transações e custódia estão programados para se aplicar a provedores registrados a partir de 1º de novembro de 2026.
Etapas da Cadeia de Valor
A captura de valor difere entre acesso a nós, entrega de dados e processamento de transações, pois cada um fornece uma parte diferente da operação de uma aplicação. A Amazon Managed Blockchain cobra por nós pares Ethereum, armazenamento de nós e solicitações de API, com preços variando por Região da AWS. Esse modelo separa a capacidade de infraestrutura da atividade de solicitações, permitindo que os provedores de acesso cobrem por mais do que apenas a transação final. Os serviços de oracle e processamento de transações adicionam outros pontos de cobrança à medida que as aplicações consomem informações externas e executam atividades na cadeia.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Acesso a nós e API | Provedores de infraestrutura de blockchain como Amazon Web Services Inc. e Alchemy Insights Inc. | Cobranças de nó, armazenamento e solicitações da AWS, variando por Região da AWS | Dependência de infraestrutura de nós acessível | Manter opções alternativas de acesso e capacidade de nós |
| Agregação e entrega de dados | Provedores de infraestrutura de oracle como Chainlink Labs Ltd. | Receita de rede proveniente da adoção corporativa e uso de serviços na cadeia | Dependência de agregação e entrega de dados de entrada | Combinar múltiplas fontes de dados por meio de agregação independente |
| Processamento de transações | Operadores de blockchain de Camada 2 como Coinbase Global Inc. por meio da Base baseada em Ethereum | Taxas de sequenciador da Coinbase para cada transação Base processada | Dependência do sequenciamento de transações | Preparar procedimentos de recuperação em torno do sequenciamento e status das transações |
| Fonte: Mordor Intelligence | ||||
Os Feeds de Dados da Chainlink usam nós independentes para agregar informações de provedores de dados e disponibilizar relatórios de oracle para contratos inteligentes. Essa divisão torna a diversidade de fontes e a agregação preocupações de resiliência separadas da disponibilidade de infraestrutura de acesso a nós. À medida que as aplicações se expandem, a continuidade depende de abordar cada dependência operacional, em vez de presumir que mais capacidade de acesso também fornece dados confiáveis e sequenciamento de transações. Para fornecedores que cobram por solicitação ou transação, o uso adicional de aplicações cria uma oportunidade de receita direta por meio das cobranças de API da AWS ou das taxas de sequenciador Base da Coinbase.
Cenário Competitivo
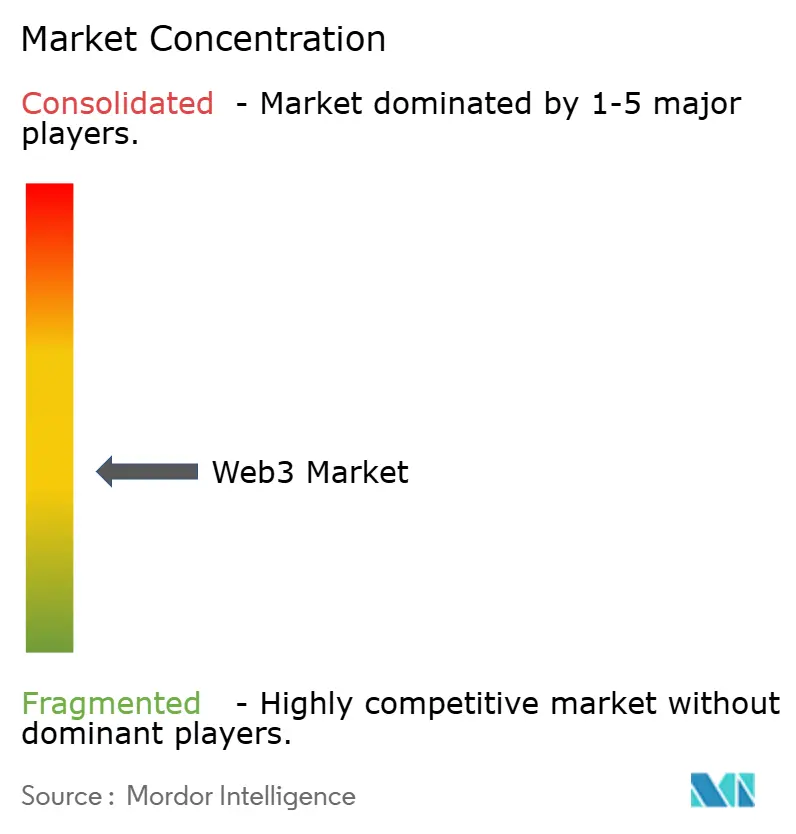
A concorrência abrange plataformas de negociação, software de carteira, redes blockchain e serviços de dados, produzindo uma estrutura segmentada com grandes gateways de distribuição. A Binance Holdings Ltd. opera serviços de negociação e descoberta de Web3, enquanto a Coinbase Global Inc. opera uma plataforma de criptomoedas. A ConsenSys Software Inc. desenvolve software Ethereum, a Polygon Labs Ltd. desenvolve infraestrutura de blockchain e a Chainlink Labs Ltd. fornece serviços de dados e interoperabilidade. O Binance Alpha 2.0 processou mais de 1 trilhão de USD em volume de negociação e integrou mais de 17 milhões de usuários em 2025. Essa escala de distribuição pode favorecer plataformas integradas no alcance de usuários, enquanto especialistas em infraestrutura podem competir por funções específicas de aplicação sem possuir todo o relacionamento de negociação.
A aquisição concluída pela Coinbase da exchange de derivativos de criptomoedas Deribit em 14 de agosto de 2025 ilustra a expansão por meio da propriedade de outro local de negociação. Trazer essa capacidade para dentro de uma plataforma mais ampla cria uma oportunidade de atender a instrumentos adicionais por meio de um relacionamento comercial existente, em vez de conquistar cada relacionamento do zero. A Consensys anunciou sua aquisição do provedor de infraestrutura de gerenciamento de chaves e carteiras incorporadas Web3Auth em 2 de junho de 2025, enquanto a atualização do mainnet Rio da Polygon foi lançada em 8 de outubro de 2025, visando aproximadamente 5.000 transações por segundo em seu design de produção de blocos. A integração de carteiras e o rendimento de pagamentos, portanto, oferecem aos especialistas funções distintas de aplicação para fornecer, enquanto a Coinbase adiciona instrumentos de negociação dentro de sua plataforma mais ampla.
Os títulos tokenizados regulamentados criam um teste competitivo que a capacidade de execução por si só não pode resolver. No terceiro trimestre de 2025, a exchange regulamentada pela UE 21X entrou em operação com uma integração da Chainlink fornecendo dados de mercado em tempo real e verificáveis na cadeia por meio da Polygon. Essa implantação coloca a entrega de preços dentro de um fluxo de trabalho de exchange, dando à infraestrutura de dados um papel comercial separado da operação do local. Também mostra uma rota para que provedores especializados participem de aplicações financeiras regulamentadas sem se tornarem a própria exchange. A abertura para desafiantes é, portanto, fornecer insumos verificáveis dentro de aplicações regulamentadas, onde uma grande base de usuários não fornece por si só todos os componentes necessários para operar o serviço.
Líderes do Setor de Web3
-
Binance Holdings Ltd.
-
Coinbase Global Inc.
-
ConsenSys Software Inc.
-
Polygon Labs Ltd.
-
Chainlink Labs Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Web3 Empresas cobertas neste relatório
- Binance Holdings Ltd.
- Coinbase Global Inc.
- ConsenSys Software Inc.
- Polygon Labs Ltd.
- Chainlink Labs Ltd.
- Amazon Web Services Inc.
- QuickNode
- Alchemy Insights Inc.
- Biconomy Labs Pte. Ltd.
- Moralis AB
- Decentralized Wireless Foundation, Inc. (Helium Foundation)
- Ripple Labs Inc.
- Kraken Digital Asset Exchange
- OKX FinTech Co. Ltd.
- Animoca Brands Corp. Ltd.
- Solana Foundation
- Circle Internet Financial LLC
- Dapper Labs Inc.
- Immutable Pty Ltd.
Principais Oportunidades para Participantes do Mercado
As oportunidades de integração no atacado abrangem conectividade de liquidação, fluxos de trabalho de emissores e controles de livro-razão do lado bancário. O Eurosistema lançou o Pontes em 21 de setembro de 2026, conectando plataformas de tecnologia de livro-razão distribuído (DLT) de mercado com seus serviços para liquidação de ativos tokenizados no atacado em moeda do banco central. Bancos, infraestruturas de mercado, emissores e investidores podem usar esse serviço operacional, criando várias necessidades distintas de aplicação em torno da mesma base de liquidação. Os fornecedores podem atender a essas necessidades por meio de integração de fluxo de trabalho, em vez de exigir que cada comprador construa outra rede de liquidação.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Conectividade de liquidação no atacado | Liquidação operacional em moeda do banco central por meio do Pontes | Bancos e infraestruturas de mercado | Conectar instruções de negociação DLT com fluxos de trabalho de liquidação | Coordenar processos de plataforma e liquidação | Operadores de plataforma DLT e provedores de integração |
| Fluxos de trabalho de emissores de ativos tokenizados | O acesso ao serviço de liquidação se estende a emissores e investidores | Emissores e investidores | Desenvolver serviços de fluxo de trabalho de emissão até liquidação | Alinhar fluxos de trabalho de ativos com a liquidação no atacado | Emissores e desenvolvedores de fluxo de trabalho financeiro |
| Integração de livro-razão bancário e assinatura | A Chainlink anunciou trabalho de conectividade com o livro-razão Swift em 28 de setembro de 2026 | Bancos que utilizam livros-razão de depósitos tokenizados | Conectar infraestrutura de assinatura e controles de contratos inteligentes | Coordenar sistemas bancários e livros-razão separados | Chainlink Labs Ltd. e provedores de integração bancária |
| Fonte: Mordor Intelligence | |||||
A abertura central é a integração de controles do lado bancário em torno de uma base de liquidação operacional. O trabalho anunciado pela Chainlink cobriu a infraestrutura de assinatura de chaves das instituições e o gerenciamento de contratos inteligentes em seus próprios livros-razão de depósitos tokenizados e no livro-razão da Swift. Esse escopo separa a disponibilidade de um livro-razão compartilhado dos controles necessários para usá-lo por meio dos sistemas existentes de uma instituição. Os provedores podem, portanto, competir na conexão de autoridade de transação e fluxos de trabalho de aplicação, em vez de tratar o lançamento de outro livro-razão como suficiente para garantir a adoção bancária.
Desenvolvimentos industriais recentes em Mercado de Web3
- Out 2026: O Ethereum ativou a atualização Glamsterdam na testnet Sepolia, avançando em seu roteiro de escalabilidade de Camada 1.
- Set 2026: A Chainlink anunciou trabalho para conectar os sistemas das instituições financeiras e a infraestrutura de assinatura de chaves ao livro-razão blockchain da Swift.
- Set 2026: A Circle lançou o mainnet público do Arc, um blockchain aberto de Camada 1 construído para mercados financeiros e movimentação de dinheiro em tempo real.
Mercado de Web3 Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de Web3 mede os gastos anuais em infraestrutura, plataformas e aplicações baseadas em blockchain para serviços digitais descentralizados em mercados globais. O valor reflete a receita dos fornecedores proveniente de produtos e serviços comerciais de Web3, classificados por camada de blockchain, aplicação, setor de uso final, modelo de implantação e geografia.
Exclusões de escopo: O valor principal, a capitalização de mercado ou o volume de negociação de criptomoedas e outros ativos digitais, a receita dos setores clientes proveniente de produtos e serviços não relacionados a Web3, e as vendas independentes de computação de uso geral, telecomunicações ou insumos de energia estão excluídos.
Visão Geral da Segmentação
- Por Camada de Blockchain
- Camada-1
- Camada-2
- Camada-3
- Por Aplicação
- Pagamentos e Câmbio de Criptomoedas
- Finanças Descentralizadas (DeFi)
- NFTs e Colecionáveis Digitais
- Jogos de Web3 e Metaverso
- Economia Social e de Criadores
- Cadeia de Suprimentos e Rastreabilidade
- Identidade e Privacidade
- Por Setor de Uso Final
- BFSI
- E-commerce e Varejo
- Mídia, Entretenimento e Esportes
- Saúde e Ciências da Vida
- TI e Telecomunicações
- Governo e Setor Público
- Por Modelo de Implantação
- Cadeias Públicas / Sem Permissão
- Cadeias Privadas / Com Permissão
- Cadeias de Consórcio / Híbridas
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas e oficiais, como a visão geral de blockchain do NIST, o material de Camada 2 do Ethereum.org, o Projeto Atlas do Banco de Compensações Internacionais e seu boletim sobre escalabilidade de blockchain, ajudam a distinguir infraestrutura, serviços de aplicação e funções de escalabilidade, e informam sinais de taxas, capacidade e atividade geográfica.
Registros de empresas, relatórios anuais, materiais para investidores, publicações regulatórias, imprensa de reputação e informações públicas sobre produtos ou preços podem esclarecer a receita reconhecida, a atividade operacional e as mudanças na disponibilidade de serviços. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas incluiriam executivos e especialistas operacionais em provedores de infraestrutura, plataformas e aplicações de blockchain, juntamente com usuários em serviços financeiros, varejo, mídia, saúde, tecnologia e governo. Suas evidências testariam estimativas secundárias de receita reconhecida de serviços de Web3, preços, adoção e os limites entre taxas de provedores e o valor dos ativos transferidos ou negociados. Onde as divulgações não resolvem uma lacuna, os analistas comparariam as explicações dos entrevistados com registros, medidas de atividade pública e evidências de fornecedores ou canais, documentando e investigando as inconsistências remanescentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 40% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento de Mercado e Previsão
A estimativa começa com uma visão de cima para baixo dos gastos anuais globais em produtos e serviços comerciais de Web3, verificando então totais selecionados com consolidações de receita de fornecedores e preço de serviço amostrado multiplicado pelo volume de uso. Os analistas podem acompanhar a receita dos provedores por infraestrutura, plataforma e aplicação, juntamente com a atividade de rede e aplicação geradora de taxas, a adoção de clientes por tipo de aplicação e implantação, os preços realizados e o mix de serviços, e a demanda em nível de país moldada pela regulação e uso corporativo, excluindo o principal de tokens. Esses indicadores sustentam estimativas de receita e participações de segmento por camada de blockchain, aplicação, setor de uso final, modelo de implantação e geografia, com divulgações públicas e evidências de usuários ajudando a distinguir as vendas de Web3 contabilizadas dos insumos de tecnologia de uso geral. Uma regressão multivariada pode relacionar a receita histórica à adoção, à atividade geradora de taxas e aos preços onde as observações são consistentes, enquanto a análise de cenários lida com quebras estruturais, como mudanças regulatórias ou uma mudança de implantações públicas para permissionadas. Os especialistas verificariam as premissas das variáveis e os intervalos de previsão, e os analistas reconciliariam as lacunas nas consolidações seletivas por meio de evidências públicas adicionais ou intervalos conservadores.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a receita dos fornecedores, a adoção de clientes, os preços, a atividade de rede ou aplicação e os sinais regulatórios, verificando se cada medida representa os gastos com serviços de Web3 e não o valor de tokens ou vendas de tecnologia não relacionadas. Eles investigam valores discrepantes, reconciliam variações ano a ano e entre fontes, e revisam os totais de segmentos e geografias por meio de verificações documentadas de analistas antes da aprovação. Diferenças não resolvidas acionam um novo contato direcionado ou uma revisão renovada de fontes. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais, como grandes mudanças regulatórias ou interrupções de serviços, e submetido a uma nova verificação antes da entrega.
Estimativa do Mercado de Web3 da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de Web3 mede os gastos anuais em infraestrutura, plataformas e aplicações baseadas em blockchain para serviços digitais descentralizados em mercados globais.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas podem acompanhar a receita dos provedores por infraestrutura, plataforma e aplicação, juntamente com a atividade de rede e aplicação geradora de taxas, a adoção de clientes por tipo de aplicação e implantação, os preços realizados e o mix de serviços, e a demanda em nível de país moldada pela regulação e uso corporativo, excluindo o principal de tokens.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,12 bilhões de USD (2027) | |
| Consultoria Global A | 12,61 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 77,1% acima do valor de 2027 deste relatório de 7,12 bilhões de USD, 1 ano depois. Sua cobertura publicada inclui hardware e aplicações de IA e armazenamento de dados juntamente com plataformas e serviços de Web3, ampliando o conjunto de receitas. |
| Consultoria Global B | 52,67 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 639,7% acima do valor de 2027 deste relatório de 7,12 bilhões de USD, 2 anos depois. Sua cobertura de tecnologia Web 3.0 inclui IA e aprendizado de máquina, dados descentralizados e armazenamento, e computação de borda além dos serviços de blockchain. |
Os analistas da Mordor Intelligence triangulam a receita dos fornecedores, a adoção de clientes, os preços, a atividade de rede ou aplicação e os sinais regulatórios, verificando se cada medida representa os gastos com serviços de Web3 e não o valor de tokens ou vendas de tecnologia não relacionadas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de Web3?
O tamanho é estimado em 7,12 bilhões de USD em 2027 e com previsão de atingir 43,45 bilhões de USD até 2032, a um CAGR de 43,58% durante 2027-2032.
O que impulsiona a demanda por serviços de Web3?
A adoção corporativa sustenta a demanda. Na pesquisa da Ripple no início de 2026, 31% dos entrevistados do setor de fintech disseram que usavam stablecoins para coletar pagamentos para seus clientes.
Qual camada de blockchain lidera o setor de Web3?
A Camada 1 foi o maior segmento, com uma participação de 76,19% em 2026.
Quais empresas são os principais provedores de Web3?
Binance Holdings Ltd., Coinbase Global Inc., ConsenSys Software Inc., Polygon Labs Ltd. e Chainlink Labs Ltd. são os principais provedores.
Quais desafios afetam a expansão dos serviços de Web3?
A BitGo identificou despesas de conformidade transfronteiriça em seu relatório anual de 2025. A exploração da versão beta pública de DeFi da Cork em maio de 2025 desencadeou pausas em contratos e mercados.
Quais regiões lideram o setor de Web3?
A América do Norte deteve uma participação de 38,68% em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, a um CAGR de 46,4% durante 2027-2032.