
Tamaño y Cuota del Mercado de Envases de Papel de Vietnam
Análisis del Mercado de Envases de Papel de Vietnam por Mordor Intelligence
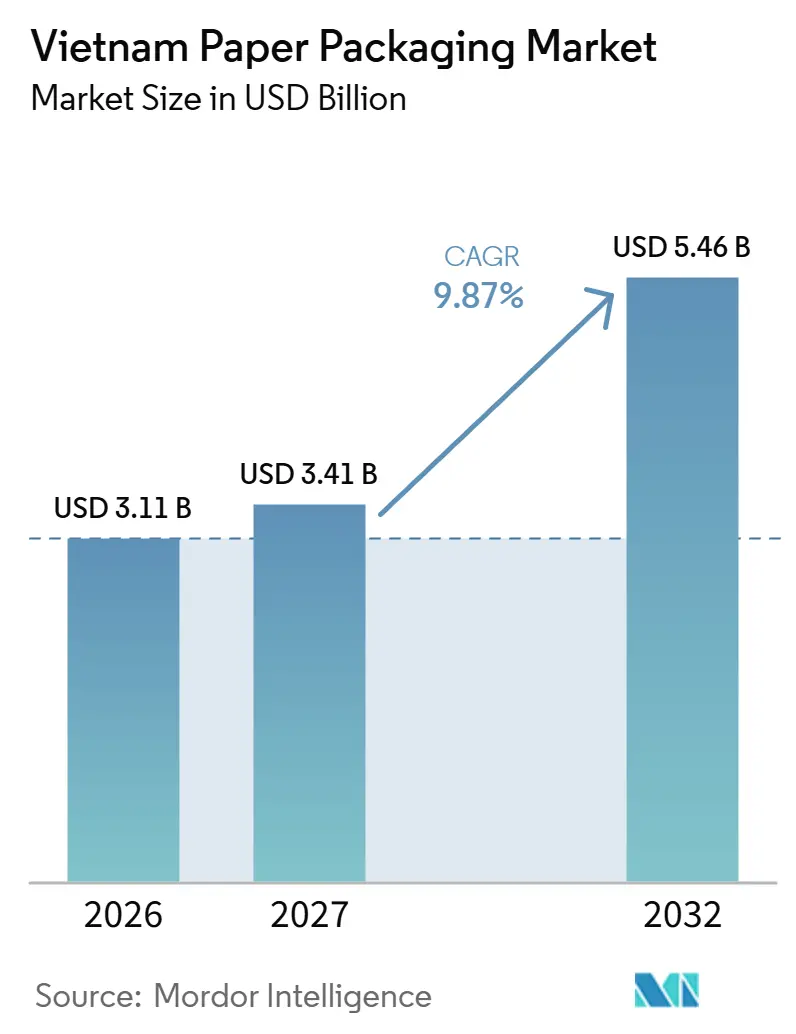
El tamaño del mercado de envases de papel de Vietnam fue valorado en 3,11 mil millones de USD en 2026 y se estima que crecerá desde 3,41 mil millones de USD en 2027 hasta alcanzar los 5,46 mil millones de USD en 2032, a una CAGR del 9,87% durante el período de previsión (2027-2032).
La expansión de la actividad de paquetería y fabricación en Vietnam genera demanda de cajas protectoras y de envases a base de papel utilizados por los procesadores de alimentos. Las restricciones sobre los plásticos de un solo uso y los envases no biodegradables en virtud del Decreto 08/2022 comenzaron a aplicarse en Vietnam en enero de 2026, abriendo determinadas aplicaciones en el comercio minorista y el turismo a las alternativas de papel. El suministro local de material de cartón para productores de alimentos y bebidas y la automatización planificada favorecen a los proveedores que combinan el suministro de papel con la ejecución del envase terminado. Los déficits de fibra y las obligaciones de depósito de importación hacen que la capacidad de suministrar y financiar esa producción sea una limitación para capturar demanda adicional.
Principales Conclusiones del Informe
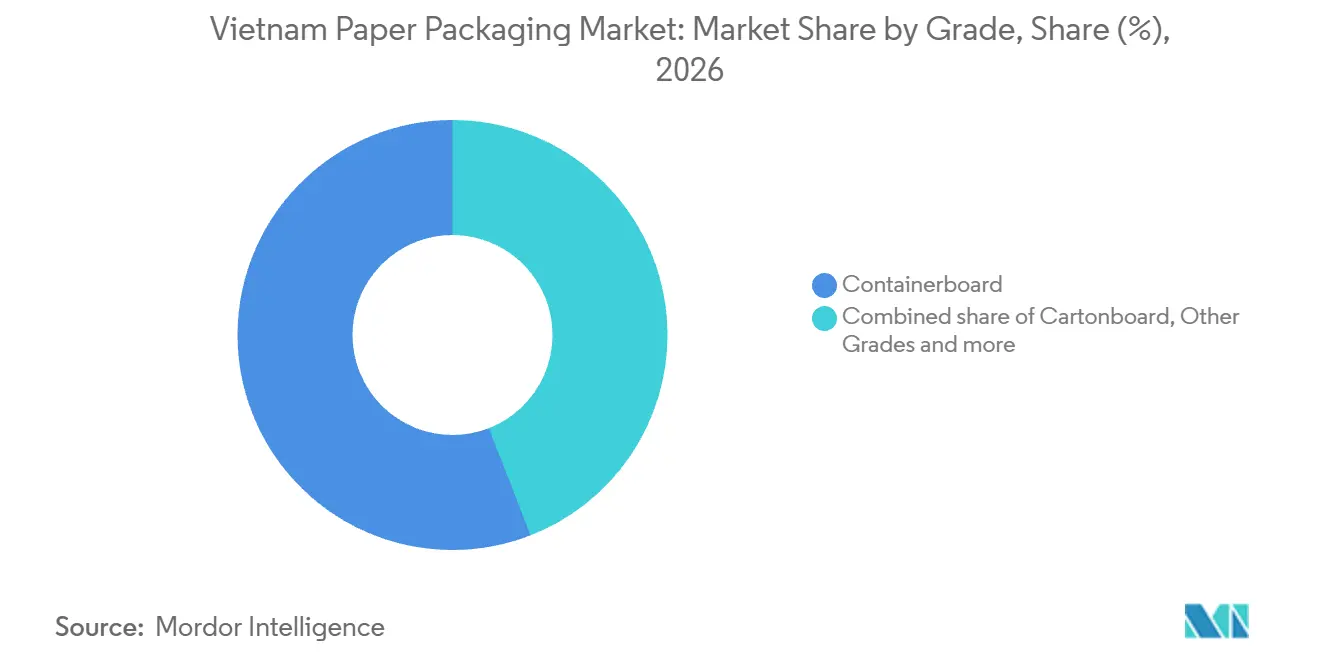
- Por grado, el cartón para contenedores mantuvo una cuota del 55,91% del mercado de envases de papel de Vietnam en 2026, mientras que el cartón para cajas plegables es el segmento de mayor crecimiento con una CAGR del 11,37% durante 2027-2032.
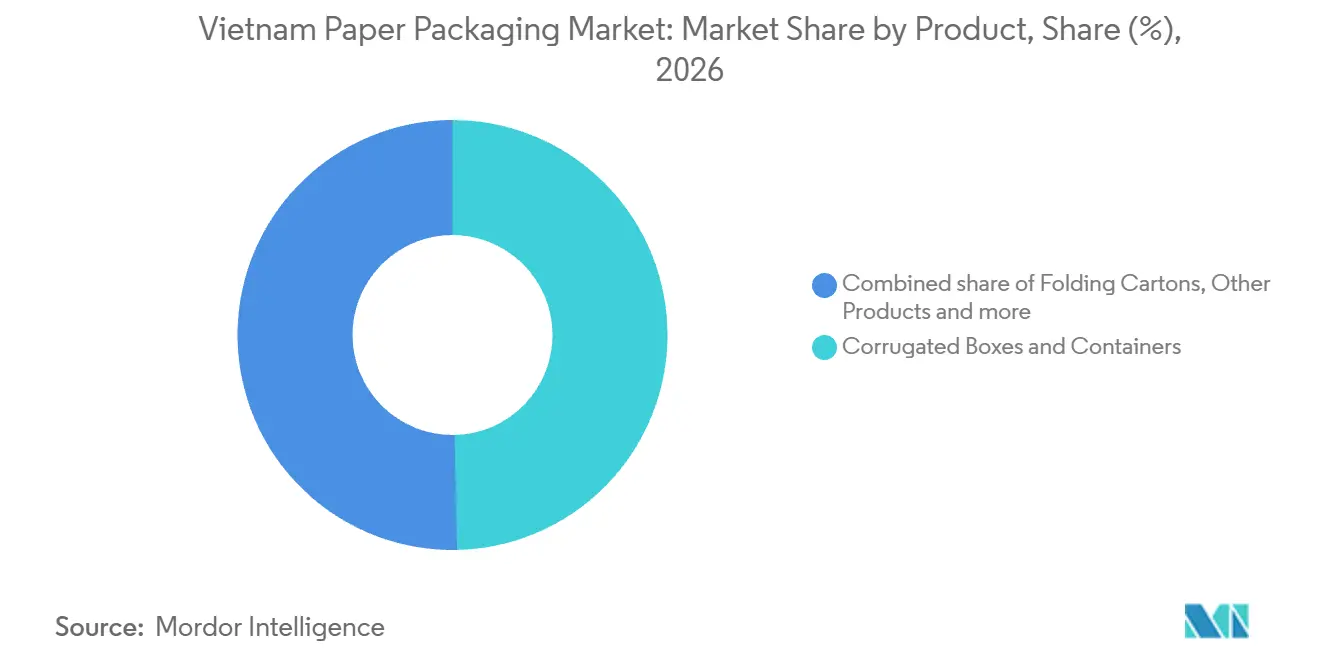
- Las cajas y contenedores de cartón corrugado lideraron la combinación de productos con una cuota del 49,66% del tamaño del mercado de envases de papel de Vietnam en 2026, y se prevé que las cajas plegables crezcan más rápido con una CAGR del 11,2% durante 2027-2032.
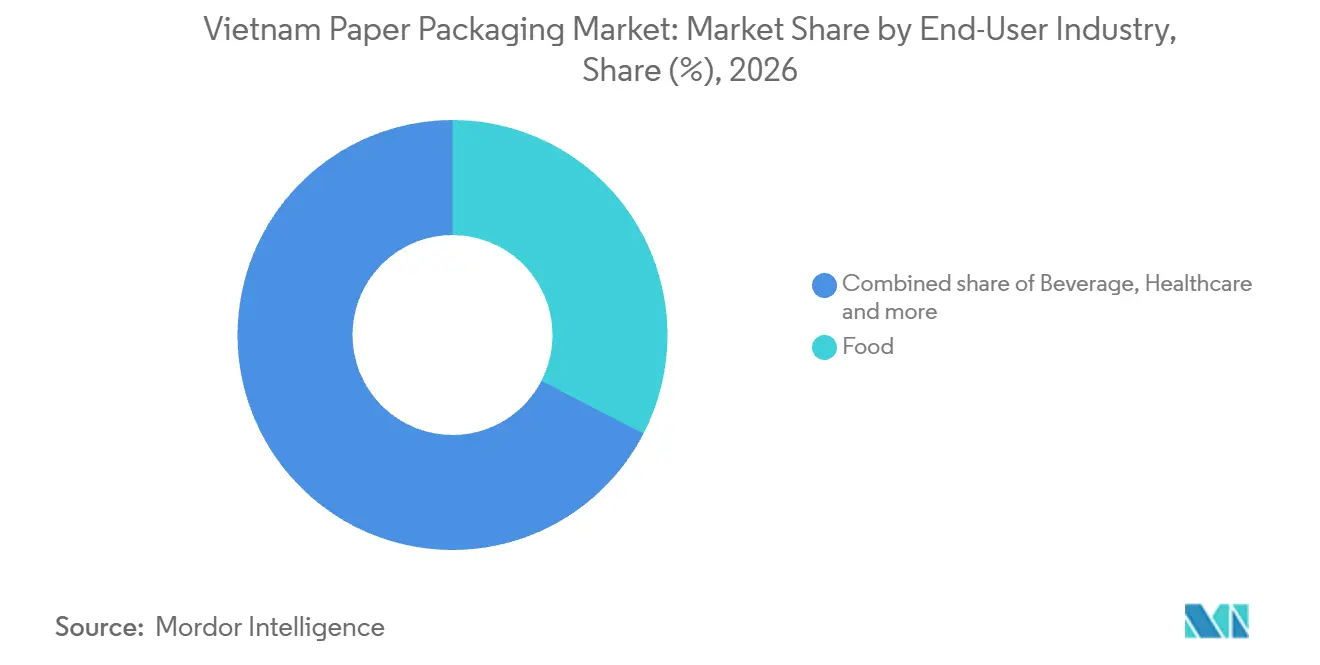
- Entre las industrias de usuarios finales, la alimentación lideró con el 32,59% de los ingresos en 2026, mientras que la sanidad es el segmento de mayor crecimiento con una CAGR del 10,3% durante 2027-2032.
- Por formato de envase, el cartón corrugado rígido y el cartón sólido representaron el 50,31% de los ingresos en 2026, con los productos de envases de fibra moldeada y pulpa previstos para crecer más rápido con una CAGR del 12,05% durante 2027-2032.
- Geográficamente, los parques industriales del norte que rodean Hanói son el principal centro de consumo de kraft premium, y el centro de Vietnam, liderado por Da Nang, forma un corredor de crecimiento.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge en los volúmenes de paquetes de comercio electrónico | +4.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Rápida deslocalización de bienes de consumo de alta rotación y electrónica hacia Vietnam | +3.9% | Clústeres de fabricación de Hai Phong y Tay Ninh | Mediano plazo (2-4 años) |
| Regulaciones de eliminación progresiva del plástico | +2.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Los objetivos de reducción de carbono de Alcance 3 de los propietarios de marcas extranjeras impulsan el cartón reciclado ligero | +1% | A nivel nacional | Medio plazo (2-4 años) |
| Auge del micro-cumplimiento del comercio social en ciudades de segundo nivel | +0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Inversiones incentivadas fiscalmente en líneas de impresión digital de alta velocidad | +0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en los volúmenes de paquetes de comercio electrónico
El crecimiento de la paquetería ofrece a los convertidores de papel una oportunidad de volumen, mientras que las instrucciones de embalaje de las plataformas ayudan a definir las cajas que necesitan los vendedores. El volumen de envíos postales de Vietnam aumentó de aproximadamente 1.000 millones en 2020 a más de 4.200 millones en 2025, y los paquetes de mercancías representaron más del 90% del volumen postal total.[1] La guía de Vietnam de TikTok Shop del 21 de agosto de 2026 indica a los vendedores que envían determinados productos generales, incluidos artículos blandos y libros, que los envuelvan, utilicen cajas adecuadas, rellenen los huecos y sellen las cajas. Cuando los productos carecen de cajas del fabricante, la guía exige cajas resistentes. Estas instrucciones conectan un flujo de envíos dominado por mercancías con un requisito de embalaje definido, ofreciendo a los convertidores una vía para obtener pedidos recurrentes de vendedores a través de cajas adaptadas a los requisitos de protección de la plataforma.
Rápida deslocalización de bienes de consumo de alta rotación y electrónica hacia Vietnam
Las nuevas instalaciones de producción amplían la base de compradores industriales de envases de papel, vinculando la demanda a las fábricas además del gasto de los consumidores. Se estimó que el índice de producción industrial manufacturera de Vietnam aumentó un 12,9% en enero-septiembre de 2026 respecto al mismo período de 2025. La filial vietnamita de LG Innotek completó su fábrica V3 en Hai Phong y comenzó a operar en septiembre de 2025, ampliando la capacidad de módulos de cámara a más del doble de su nivel anterior. Coca-Cola Vietnam puso en marcha una planta de bebidas de 136 millones de USD en Tay Ninh el 11 de julio de 2025, con 5 líneas de llenado y embotellado y una capacidad de hasta 1.000 millones de litros anuales. Estas operaciones crean diferentes oportunidades para la protección de componentes y el envase secundario de bebidas. Los convertidores obtienen ese negocio sirviendo a los flujos de distribución vinculados a la producción, por lo que las especificaciones de embalaje y el rendimiento de la fábrica determinan cómo la expansión de capacidad se convierte en pedidos.
Regulaciones de eliminación progresiva del plástico
Las restricciones al uso del plástico en Vietnam a partir de enero de 2026, en virtud del Decreto 08/2022, crean una apertura específica de sustitución en el comercio minorista y el turismo. Los Comités Populares Provinciales deben emitir normas e implementar restricciones sobre los productos plásticos de un solo uso y los envases plásticos no biodegradables en centros comerciales, supermercados, hoteles y zonas turísticas.[2] Los productos y bienes con envases plásticos no biodegradables están exceptuados de esta restricción de establecimiento. La categoría de envases no biodegradables incluye bolsas de plástico y recipientes de espuma para alimentos. Al estar exceptuados los bienes envasados, la sustitución aplicable se sitúa en las bolsas y recipientes de espuma para alimentos que los establecimientos distribuyen.
Los objetivos de reducción de carbono de Alcance 3 de los propietarios de marcas extranjeras impulsan el cartón reciclado ligero
Para los propietarios de marcas extranjeras que envían electrónica en cajas de cartón corrugado, los objetivos de reducción de Alcance 3 pueden desplazar las especificaciones de embalaje hacia cartón reciclado más ligero. Ese cambio dirigiría los pedidos de cajas hacia convertidores capaces de combinar un menor uso de material con la estructura protectora requerida. Un mayor número de pedidos de cajas recicladas ligeras no tiene por qué significar más fibra consumida por envío, lo que convierte la demanda del envase terminado en la oportunidad comercial relevante.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Déficit estructural de fibra virgen doméstica; dependencia de las importaciones | -1.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Política de importación de papel recuperado volátil y controles de calidad | -0.9% | A nivel nacional | Medio plazo (2-4 años) |
| Las acciones comerciales de EE. UU./UE sobre productos de madera restringen la materia prima de madera para pasta | -0.2% | A nivel nacional | Medio plazo (2-4 años) |
| Los aumentos de las tarifas eléctricas industriales presionan a los corrugadores de las pymes | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Déficit estructural de fibra virgen doméstica; dependencia de las importaciones
La disponibilidad de fibra virgen puede limitar la expansión del cartón cuando la demanda aguas abajo se expande. En los primeros 9 meses de 2025, la industria papelera de Vietnam produjo 178.400 toneladas métricas de pulpa virgen frente a 653.491 toneladas métricas consumidas. La producción cayó un 0,9% mientras que el consumo aumentó un 30,9% interanual. Esta divergencia expone a los productores al suministro externo de fibra cuando la producción nacional no puede satisfacer sus necesidades de material. En agosto de 2026, el proyecto de pulpa blanqueada de Quang Ngai de VNT19 Joint Stock Company estaba completado en más de un 95%, con una capacidad de diseño anual de 350.000 toneladas métricas y operaciones planificadas para el cuarto trimestre de 2026, pero una disputa sobre el vertido de aguas residuales obstaculizó la construcción. El proyecto inacabado deja el suministro adicional de fibra doméstica supeditado a la resolución de los obstáculos de construcción, preservando la restricción aguas arriba sobre la expansión del cartón.
Política de importación de papel recuperado volátil y controles de calidad
Las condiciones de importación restringen a los productores de papel reciclado tanto en el acceso a la materia prima como en el efectivo comprometido antes de que el material se convierta en envase vendible. A partir del 1 de enero de 2025, Vietnam limita a las instalaciones que utilizan chatarra importada como material de producción a importaciones iguales a un máximo del 80% de la capacidad de diseño y exige que el 20% restante se compre a nivel nacional. Las empresas que importan papel residual para producción también deben depositar el 15%, 18% o 20% del valor del envío, según la categoría. Las empresas del sector papelero argumentaron en julio de 2026 que unos depósitos más bajos y períodos de reembolso más cortos mejorarían el flujo de caja. Una planta no puede cubrir capacidad adicional solo con chatarra importada, mientras que los depósitos sobre los envíos elegibles reducen los fondos disponibles para financiar el siguiente incremento de suministro de cartón.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
La Fibra Reciclada Ancla la Escala del Cartón para ContenedoresEl cartón para contenedores representó una cuota del 55,91% del tamaño del mercado de envases de papel de Vietnam en 2026, convirtiéndolo en el segmento más grande. El 6 de agosto de 2025, Minhan Paper Joint Stock Company puso en marcha una línea de contenedores de cartón corrugado usado (OCC, por sus siglas en inglés) suministrada por ANDRITZ en su planta de Van Lam en la Provincia de Hung Yen. La línea OCC tenía una capacidad de diseño de 700 toneladas métricas por día y procesaba contenedores de cartón corrugado usado americanos y locales para la producción de testliner y médium corrugado. Esa puesta en marcha vincula la base de producción del segmento a la preparación de fibra recuperada, así como a la fabricación de grados de cartón definidos. La disponibilidad de cartón aguas arriba es el beneficio comercial, ya que el testliner y el médium corrugado abastecen la fabricación de cajas de los convertidores de corrugado.
El cartón para cajas plegables es el segmento de mayor crecimiento, con una CAGR del 11,37% durante 2027-2032. En julio de 2025, la fábrica de material de envase de cartón aséptico de Tetra Pak en Binh Duong había duplicado su capacidad a más de 30.000 millones de unidades anuales para Vietnam y los mercados regionales. El suministro local de material ofrece a los productores vietnamitas de alimentos y bebidas una fuente doméstica para sus aplicaciones de cartón aséptico. La demanda de cartón sigue al envasado que esos envasadores llenan en Vietnam, lo que vincula la oportunidad a las operaciones de llenado locales más que a la capacidad regional de la fábrica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Producto:
La Automatización y la Presentación Minorista Crean Diferentes OportunidadesLas cajas y contenedores de cartón corrugado representaron una cuota del 49,66% del mercado de envases de papel de Vietnam en 2026, convirtiéndolos en el segmento más grande. SCG Packaging Public Company Limited (SCGP) planea una expansión de envases corrugados en las instalaciones de Vina Kraft Paper Co., Ltd. en Ciudad Ho Chi Minh. El proyecto incluye automatización avanzada, con operaciones comerciales previstas para septiembre de 2027. Ese énfasis en la automatización convierte la eficiencia de producción en parte del argumento de expansión del segmento, junto con la disponibilidad de cajas industriales adicionales. La instalación propuesta ampliaría la oferta de suministro local para los compradores, mientras que los convertidores se enfrentan a un punto de referencia de inversión que combina capacidad de fabricación de cajas con una ejecución más automatizada.
Las cajas plegables son el segmento de mayor crecimiento, con una CAGR del 11,2% durante 2027-2032. New Life Packaging Printing Company reporta una capacidad de producción de 200.000 a 250.000 cajas plegables por día en Vietnam. El argumento de crecimiento del producto descansa en el envase individual para el comercio minorista, donde las superficies impresas y una estructura de cartón plegado pueden contribuir a la presentación del producto. A esa escala de capacidad reportada, la oportunidad se extiende más allá de los trabajos de diseño individuales a suministros repetidos del mismo cartón impreso. Combinar impresión y acabado dentro de esas tiradas ofrece a los convertidores una forma de obtener ingresos tanto de la ejecución del envase como del volumen de cartón.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final:
La Escala Alimentaria y el Envasado Sanitario Configuran la DemandaLa alimentación representó el 32,59% de los ingresos por envases de papel en 2026, convirtiéndola en el segmento más grande. El 2 de julio de 2025, Dong Giao Export Food Joint Stock Company, o Doveco, inauguró la primera línea de latas de papel con tecnología sueca de Vietnam para el procesamiento de frutas y verduras en Son La.[3] La línea tenía una capacidad declarada de hasta 6.000 cartones por hora y utilizaba envases a base de papel que prolongan la vida útil sin conservantes ni refrigeración. Para los procesadores de alimentos, esto convierte el envase en parte del modelo de conservación y distribución, vinculando la adopción al alcance del producto procesado además del propio recipiente. La elección tecnológica de un procesador puede extender el envase de papel desde la protección exterior del envío hasta la oferta de producto procesado.
La sanidad es el segmento de mayor crecimiento, con una CAGR del 10,3% durante 2027-2032. El mercado farmacéutico de Vietnam fue de aproximadamente 7.000 millones de USD en 2026, según informes gubernamentales de agosto. SONG LAM Trading & Packaging Production Co., Ltd. (Song Lam Pack) fabrica cajas plegables de cartón, cajas de cartón, prospectos y etiquetas para categorías de clientes que incluyen marcas médicas y farmacéuticas en Vietnam. Suministrar el cartón y los materiales impresos adjuntos coloca a los convertidores en posición de capturar varios componentes del pedido de embalaje de cada medicamento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Formato de Envase:
La Escala Rígida y las Aplicaciones de Fibra Moldeada DivergenEl envase rígido, incluido el corrugado y el cartón sólido, mantuvo el 50,31% de los ingresos en 2026, convirtiéndolo en el segmento más grande. Ojitex (Vietnam) opera una red de plantas de envases corrugados en todo Vietnam que incluye la planta de Long Thanh, lo que otorga al formato una huella de producción local dedicada. Esta infraestructura instalada crea una vía industrial desde el cartón hasta los envases rígidos terminados, por lo que los competidores necesitan capacidad de conversión además del acceso a materiales de papel. Una red de múltiples plantas ofrece a los compradores con varias ubicaciones de producción una huella de abastecimiento más amplia que un único sitio de conversión.
Los productos de envases de fibra moldeada y pulpa son el segmento de mayor crecimiento, con una CAGR del 12,05% durante 2027-2032. Stavian MP, una filial de Stavian Pulp & Paper, produce vajilla desechable de origen vegetal y recipientes para alimentos en su fábrica de Hung Yen. Stavian Group indica una capacidad anual de 10.000 toneladas métricas y operación comercial en 2024. Esas aplicaciones de recipientes para alimentos convierten el componente de servicio formado en el producto vendible, situando la forma requerida por el comprador en el centro de la decisión de utillaje. Un diseño de recipiente para alimentos repetible define el compromiso de producción de un entrante con mayor precisión que el acceso a la pulpa por sí solo.
Análisis Geográfico
Mercado de Envases de Papel del Norte de Vietnam: Parques Industriales que Rodean Hanói
Los parques industriales del norte que rodean Hanói forman el principal centro de consumo de grados de kraft premium, con la proximidad a la frontera con China apoyando la entrada de componentes. Capital Packaging, nombre comercial de Thu Do Packaging Joint Stock Company, tiene una operación de cajas rígidas en el Parque Industrial de Quang Minh en Hanói. La implicación para el lado comprador es una oportunidad para el embalaje protector en torno a los flujos de componentes y bienes industriales, con el grado del material y la ejecución de la caja terminada formando tareas comerciales relacionadas. El clúster ofrece puntos de entrada comerciales separados para el suministro de cartón premium y las cajas terminadas, lo que permite a los proveedores desarrollar cada oferta en torno a su propio comprador.
Mercado de Envases de Papel del Centro de Vietnam
El centro de Vietnam, liderado por Da Nang, representa un corredor de crecimiento a medida que la infraestructura conecta las rutas logísticas norte-sur. Bee Distribution Joint Stock Company abrió un centro logístico en el Parque de Alta Tecnología de Da Nang en marzo de 2025, con un rendimiento anual de diseño de 378.000 toneladas métricas. El centro proporciona almacenamiento en frío, instalaciones de distribución y almacenamiento multipropósito, y su operador es una filial de Bee Logistics Corporation. Ojitex (Vietnam) opera por separado una sucursal de distribución en el centro de Vietnam como parte de su red de envases corrugados. Una presencia de distribución operativa ofrece a los convertidores de papel una vía para servir a este corredor mientras la infraestructura de almacenamiento y manipulación de mercancías se desarrolla en torno a sus usuarios industriales.
En otras regiones, las posiciones regionales reflejan diferentes combinaciones de producción de papel, conversión de cajas y movimiento de mercancías. En el Delta del Mekong, Dong Hai Ben Tre produce papel industrial y envases de cartón, mientras que su filial Bao Bi Ben Tre produce cartones en Giao Long, Provincia de Vinh Long. El Puerto General de Cai Mep proporciona servicios de carga, descarga, almacenamiento y transporte a través de una cadena multimodal que sirve a la región sur. El Delta del Mekong proporciona una base de producción y conversión, mientras que Cai Mep sirve al movimiento de mercancías, creando roles comerciales separados en las cadenas de suministro del sur.
Marco Regulatorio y Perspectivas
La comparación abarca normas nacionales y de Hanói seleccionadas desde la perspectiva de un convertidor de envases de papel que sirve a compradores comerciales domésticos. El Ministerio de Agricultura y Medio Ambiente administra la responsabilidad ampliada del productor (EPR, por sus siglas en inglés) a nivel nacional, mientras que el Departamento de Agricultura y Medio Ambiente de Hanói realiza inspecciones medioambientales. El Decreto 110/2026/NĐ-CP establece una tasa mínima de reciclaje basada en masa del 20% para los envases comerciales de papel y cartón cubiertos de los productos enumerados, sujeto a exenciones legales. Estas incluyen exportaciones especificadas, importaciones temporales, reexportaciones, investigación, educación, pruebas, bajos ingresos y acuerdos de recuperación y reutilización del mismo productor que cumplan los requisitos, lo que hace que la aplicación regulada del comprador sea importante para la oferta del convertidor.
Tabla Regulatoria
| Factor de decisión | Vietnam | Hanói |
|---|---|---|
| Autoridad principal | Ministerio de Agricultura y Medio Ambiente para la EPR nacional | Ministerio de Agricultura y Medio Ambiente para la EPR nacional; Departamento de Agricultura y Medio Ambiente de Hanói para las inspecciones medioambientales |
| Instrumentos clave o dirección | Decreto 110/2026/NĐ-CP para envases comerciales de papel y cartón cubiertos | Marco de EPR nacional; medidas de plástico para vendedores en línea programadas en la Resolución 22/2025/NQ-HĐND |
| Efecto comercial | Los productores e importadores responsables organizan el reciclaje de los envases cubiertos, sujeto a exenciones | A partir del 1 de enero de 2027, los vendedores en línea deben reducir el embalaje y el relleno de plástico o utilizar sistemas de devolución |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
Vietnam recibe una calificación Media porque el deber mínimo de reciclaje añade trabajo de cumplimiento para las partes responsables, mientras que las exenciones legales limitan su alcance. Hanói también recibe una calificación Media porque su medida adoptada del 1 de enero de 2027 exige a los vendedores en línea que reduzcan el embalaje y el relleno de plástico o utilicen sistemas de devolución, creando una posible apertura de sustitución por papel junto con otras respuestas. Ambas direcciones son de Endurecimiento porque las tasas nacionales están programadas para aumentar cada 3 años a partir de 2029, con cada aumento limitado al 10%, mientras que Hanói añade su medida anterior del lado del comprador sobre el plástico.
Etapas de la Cadena de Valor
La cadena de valor compara la producción de papel, la conversión y el envasado o distribución final a través de sus distintas fuentes de ingresos para los proveedores. Vina Kraft Paper Co., Ltd. suministra cartón para contenedores en grados de liner y médium corrugado, situando la especificación del material al inicio de esta cadena. La conversión y el acabado crean entonces una propuesta comercial diferente al transformar el cartón en un envase terminado. La distinción importa porque el rendimiento del material, la ejecución de la impresión y las entregas crean diferentes exigencias para cada proveedor.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de papel para envases | Productores de cartón para contenedores como Vina Kraft Paper Co., Ltd.; grupos papeleros con plantas en Vietnam como Lee & Man Paper Manufacturing Ltd. | Ventas de grados de papel para envases | Adecuar las propiedades del cartón a los requisitos de conversión | Calificar especificaciones alternativas de cartón frente al rendimiento requerido |
| Impresión, conversión y acabado | Convertidores de corrugado como Ojitex Vietnam; impresores y acabadores de cajas plegables como MM Packaging Vidon | Ventas de cajas convertidas y cartones impresos; servicios de acabado | Coordinar los pasos de impresión y acabado | Calificar la impresión y el acabado conjuntamente antes de las tiradas comerciales |
| Envasado por contrato y distribución al cliente | Envasadores por contrato como Song Lam Pack; productores que distribuyen su propio embalaje como Ojitex Vietnam | Honorarios por servicios de envasado por contrato; ventas del propio embalaje de los convertidores | Entregas entre el embalaje terminado, el envasado y la entrega | Alinear la liberación del envasado con el acuerdo de entrega del convertidor |
| Fuente: Mordor Intelligence | ||||
Los proveedores de materiales como Vina Kraft obtienen ingresos de los grados de cartón para contenedores, mientras que los proveedores de impresión y acabado como MM Packaging Vidon pueden capturar ingresos completando el cartón. Los servicios de envasado por contrato de Song Lam Pack extienden esa oferta a la tarea de envasado, trasladando la responsabilidad del envase terminado más aguas abajo. Combinar estos servicios permite a un convertidor competir por una mayor parte del pedido del envase terminado, convirtiendo la ejecución a lo largo de las etapas en la base para la captura de valor más allá de las ventas de cartón.
Panorama Competitivo
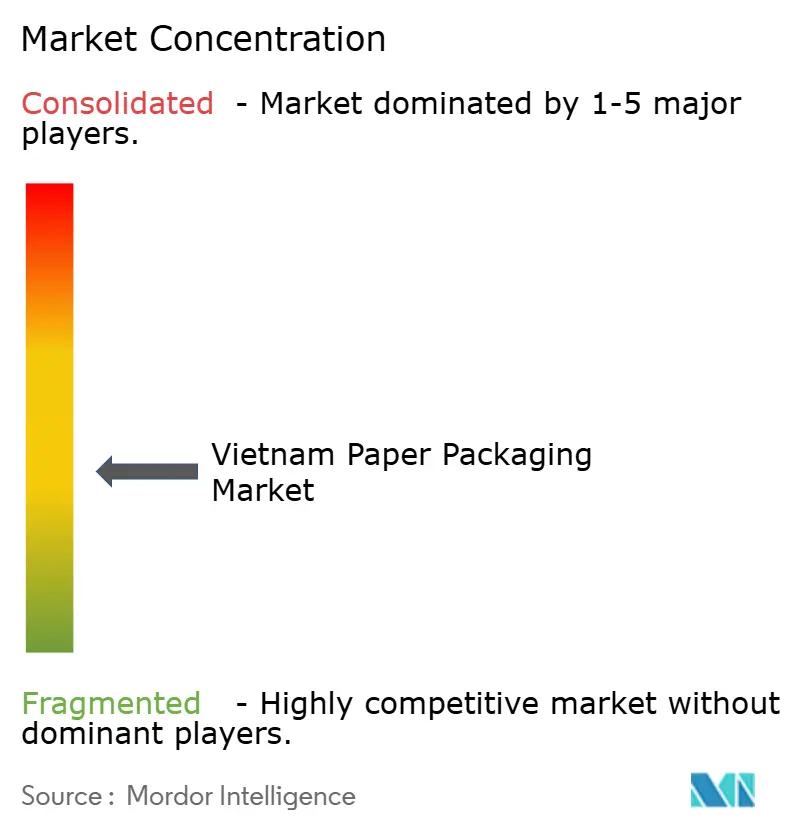
El sector moderadamente fragmentado incluye a Starprint Vietnam Joint Stock Company, que suministra cajas plegables y otros envases de papel. Tetra Pak International S.A. está activa en Vietnam a través de Tetra Pak Vietnam, que opera una fábrica de material de envase de cartón aséptico en Binh Duong que abastece a productores de alimentos y bebidas. SCG Packaging Public Company Limited, Lee & Man Paper Manufacturing Ltd. y Oji Interpack Vietnam Co., Ltd. también son participantes líderes. En 2025, SCGP mantuvo el 70% de Starprint Vietnam, vinculando a 2 de estos nombres líderes a través de la propiedad mayoritaria. Ese vínculo reduce el número de grupos de proveedores independientes representados por los nombres líderes, moderando la fragmentación sugerida por las identidades de empresa separadas.
Lee & Man Paper Manufacturing Ltd. combina una planta de papel en Hau Giang con una gama de grupo que incluye liner kraft, cartón dúplex estucado y cartón corrugado. El grupo reportó un volumen de ventas de papel para envases a nivel de grupo en el ejercicio 2025 de 6,46 millones de toneladas métricas. Oji Interpack Vietnam Co., Ltd. suministra cartones de alta resistencia de 3 capas y tiene una operación de fabricación en Hanói. Estos roles separan las posibles relaciones de suministro aguas arriba de la competencia por el envase protector terminado, y la fabricación añade una tarea comercial más allá de la provisión de material para cualquier convertidor que compre cartón y venda cajas.
Oji Liquid Pak, una entidad de proyecto dentro del Grupo OJI, inició las obras de una planta de material de cartón aséptico en la Provincia de Dong Nai el 10 de octubre de 2026. La planta está en construcción con una capacidad planificada de hasta 8.000 millones de envases anuales y las primeras entregas a clientes previstas para el primer semestre de 2028. La adición planificada ampliaría la oferta prospectiva del Grupo OJI en Vietnam hacia el material de envase de cartón aséptico. Por separado, en virtud del Decreto 110/2026, en vigor desde el 25 de mayo de 2026, la parte ordenante tiene la responsabilidad de reciclaje cuando un productor procesa envases cubiertos para ella. El inicio de entregas previsto para 2028 sitúa la nueva opción de material aséptico más allá de las decisiones de suministro inmediatas para los envasadores de alimentos y bebidas.
Líderes de la Industria de Envases de Papel de Vietnam
-
Starprint Vietnam Joint Stock Company
-
Tetra Pak International S.A.
-
SCG Packaging Public Company Limited
-
Lee & Man Paper Manufacturing Ltd.
-
Oji Interpack Vietnam Co., Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Envases de Papel de Vietnam Empresas cubiertas en este informe
- SONG LAM Trading & Packaging Production CO., Ltd
- Asia Pulp & Paper Group (APP)
- Tetra Pak International S.A.
- Oji Interpack Vietnam Co., Ltd
- Khang Thanh Manufacturing CO., LTD
- Hanh Packaging Co. Ltd
- SCG Packaging Public Company Limited
- BINH MINH P.A.T CO.,LTD
- Kraft of Asia Paperboard & Packaging Co., Ltd.
- HC Packaging Vietnam Company Limited
- Starprint Vietnam Joint Stock Company
- Nippon Paper Industries Co., Ltd.
- Box-Pak (Malaysia) Bhd.
- Lee & Man Paper Manufacturing Ltd.
- Sai Gon Paper Corporation
- Dong Hai Ben Tre Joint Stock Company
- Nine Dragons Paper (Holdings) Limited
- Rengo Co., Ltd
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan cajas terminadas, cartones e insertos de cartón para fabricantes de electrónica que utilizan embalaje en Vietnam. Murata Manufacturing Vietnam completó un edificio de producción en Dong Nai para bobinas de equipos de consumo y automoción en octubre de 2026, con la configuración del sistema de producción y la operación secuencial a seguir. Ninh Binh GDT Joint Stock Company inició las obras de una planta de papel para envases de equipos electrónicos el 7 de junio de 2026, con una capacidad anual planificada de 360.000 toneladas para los mercados doméstico y de exportación. Su operación planificada para junio de 2028 añadiría una posible opción de suministro de cartón para los convertidores que sirven a las fábricas de electrónica locales.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro doméstico de papel para envases | Suministro doméstico planificado del proyecto de Ninh Binh | Convertidores corrugados domésticos | Construir relaciones directas de venta de material en torno a los grados de papel planificados | Puesta en marcha de la planta y aceptación del nuevo material | Ninh Binh GDT y convertidores domésticos |
| Cajas terminadas orientadas a la electrónica | El suministro de papel planificado apunta explícitamente al embalaje de equipos electrónicos | Fabricantes de equipos electrónicos | Combinar la producción de papel con una oferta de convertidor de cajas terminadas | Añadir capacidad de conversión al suministro de material | Convertidores que sirven a compradores de electrónica |
| Ventas de exportación de papel para envases | La planta planificada también apunta a los mercados de exportación | Convertidores de papel para envases en el extranjero | Desarrollar un canal de clientes de exportación para los grados planificados | Aceptación de clientes de exportación y dependencia de la puesta en marcha | Ninh Binh GDT y proveedores de envases orientados a la exportación |
| Fuente: Mordor Intelligence | |||||
El embalaje protector terminado para fábricas de electrónica es la apertura central para el comprador, con el envase vendido a una operación de envasado vietnamita. Los convertidores pueden abordar esa necesidad independientemente de si una futura planta suministra su cartón. Vincular la caja terminada al componente que se envasa convierte el desarrollo de aplicaciones en la tarea comercial inmediata, mientras que la puesta en marcha planificada de la planta limita cuándo sus materiales podrían estar disponibles.
Desarrollos recientes de la industria en Mercado de Envases de Papel de Vietnam
- Oct 2026: Oji Liquid Pak inició las obras de su planta de cartón aséptico en el Parque Industrial de Alta Tecnología de Long Thanh en Dong Nai el 10 de octubre, con las primeras entregas a clientes previstas para el primer semestre de 2028.
- May 2026: SCG Packaging Public Company Limited anunció una base de producción de contenedores corrugados planificada en las instalaciones de Vina Kraft Paper Co., Ltd. en Ciudad Ho Chi Minh, con operaciones comerciales previstas para septiembre de 2027.
Mercado de Envases de Papel de Vietnam Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de envases de papel de Vietnam mide el gasto anual en productos de envases de papel y cartón vendidos para su uso en Vietnam. Estas ventas se clasifican por grado de cartón, producto, industria de usuario final y formato de envase.
Exclusiones del alcance: Se excluyen los envases de plástico, metal y vidrio, la pulpa vendida por separado, el papel recuperado y otras entradas de fibra o papel, el equipo y los servicios utilizados para fabricar envases, y los bienes envasados y sus ventas.
Descripción General de la Segmentación
- Por Grado
- Cartoncillo
- Sulfato Sólido Blanqueado (SBS)
- Sulfato Sólido Sin Blanquear (SUS)
- Cartón Plegable de Alta Resistencia (FBB)
- Cartón Reciclado Revestido (CRB)
- Cartón Reciclado Sin Revestir (URB)
- Otros Grados de Cartoncillo
- Cartón para Contenedores
- Kraftliner con Cubierta Blanca
- Otros Kraftliners
- Testliner con Cubierta Blanca
- Otros Testliners
- Fluting Semiquímico
- Fluting Reciclado
- Otros Grados
- Cartoncillo
- Por Producto
- Cajas Plegables
- Cajas y Contenedores de Cartón Corrugado
- Otros Productos
- Por Industria de Usuario Final
- Alimentación
- Bebidas
- Salud
- Cuidado Personal
- Cuidado del Hogar
- Electricidad y Electrónica
- Otras Industrias de Usuarios Finales
- Por Formato de Envasado
- Rígido (Corrugado, Cartón Sólido)
- Semirígido (Cajas Plegables excluyendo Cajas de Cartón Sólido)
- Papel Flexible (Bolsitas, Envoltorios)
- Productos de Envasado de Fibra Moldeada y Pulpa
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental utiliza fuentes como las publicaciones de industria y comercio de la Oficina Nacional de Estadística de Vietnam para hacer seguimiento de la actividad manufacturera y las condiciones de precios, el plan nacional de comercio electrónico del Ministerio de Industria y Comercio para enmarcar la demanda relacionada con la paquetería, la presentación sectorial de la Asociación Vietnamita de Pulpa y Papel para evaluar la producción de papel, el suministro de fibra y la capacidad, y el informe del Ministerio de Agricultura y Medio Ambiente sobre la línea de latas de papel de Doveco para identificar desarrollos de formato y uso final. Estas fuentes apoyan las verificaciones sobre la demanda de envases, la combinación de productos y la disponibilidad de material aguas arriba dentro de Vietnam.
Los informes anuales y presentaciones de empresas, los materiales para inversores, la prensa empresarial de reputación y los anuncios de plantas documentados públicamente añaden evidencia a nivel de productor sobre ventas, capacidad, inversión y aplicaciones de clientes, y estos registros se contrastan con los indicadores oficiales de actividad y comercio antes de informar la visión del mercado. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria consulta a productores de envases con sede en Vietnam, proveedores de cartón, convertidores, compradores de envases y especialistas del sector en diferentes tamaños de empresa y niveles de antigüedad. Las entrevistas y los cuestionarios estructurados contrastan la evidencia secundaria sobre precios de venta, combinación de productos, utilización, abastecimiento de materiales y demanda de los compradores, mientras que los analistas reconcilian las respuestas divergentes con las divulgaciones de las empresas y los indicadores nacionales. Los analistas registran y acotan las brechas no resueltas con evidencia comparable de empresa, canal y producción en lugar de rellenarlas con suposiciones no respaldadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos (CXO): 20% | |
| Nivel medio: 40% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Una estimación descendente parte de los ingresos anuales de los productores de papel y cartón para envases vendidos para su uso en Vietnam, y luego verifica el total nacional mediante agregaciones selectivas de la actividad de proveedores y convertidores y precios de venta muestreados multiplicados por volumen. Los indicadores clave incluyen la producción y los envíos manufactureros, la actividad del comercio minorista en línea y la paquetería, la producción de papel y cartón para envases, la disponibilidad de fibra recuperada y la capacidad de envases anunciada. Cada uno ayuda a explicar la demanda, el suministro de material, los precios realizados o los límites de producción a corto plazo. Los totales históricos y las combinaciones de segmentos observadas anclan las cuotas por grado, producto, industria compradora y formato, con las divulgaciones de productos de las empresas y la evidencia de aplicaciones utilizadas para asignar ingresos entre categorías y un residual retenido solo donde la evidencia no respalda una división más detallada. La regresión multivariante o el análisis de escenarios pueden proyectar la demanda frente a estos impulsores, con casos alternativos para restricciones de fibra, calendario de inversiones y sustitución de formatos. Donde las series locales o la cobertura de proveedores son incompletas, los analistas utilizan la evidencia oficial o empresarial más específica de Vietnam disponible, acotan las agregaciones selectivas y muestran el efecto a través de supuestos acotados. Los encuestados primarios revisan la elección y dirección de las variables de previsión, los supuestos de precios y capacidad a nivel de variable, y los analistas reconcilian cualquier desacuerdo con la evidencia documentada.
Ciclo de Validación de Datos y Actualización
Los analistas triangulan las divulgaciones de las empresas, las señales de producción y comercio de Vietnam, los indicadores de demanda de los compradores y las agregaciones selectivas de proveedores, y luego investigan las inconsistencias en cobertura, unidades, calendario, precio y volumen antes de la aprobación. Una segunda revisión verifica las cuotas de segmento frente al total nacional, contrasta los movimientos inusuales con señales de mercado independientes y devuelve las brechas materiales o la evidencia contradictoria para revisión del analista. Los encuestados son contactados de nuevo cuando una respuesta cambia la estimación de forma material o no puede ser reconciliada. El conjunto de datos se actualiza anualmente, se revisa entre ciclos tras eventos materiales de política, capacidad o suministro, y recibe una revisión previa a la entrega actualizada.
Tamaño del Mercado de Envases de Papel de Vietnam según Mordor Intelligence frente a Otras Estimaciones Publicadas
El mercado de envases de papel de Vietnam mide el gasto anual en productos de envases de papel y cartón vendidos para su uso en Vietnam. Los indicadores clave incluyen la producción y los envíos manufactureros, la actividad del comercio minorista en línea y la paquetería, la producción de papel y cartón para envases, la disponibilidad de fibra recuperada y la capacidad de envases anunciada.
Los Factores Clave de Brecha se abordan mediante un límite de transacción consistente, entradas de demanda específicas del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangulan las divulgaciones de las empresas, las señales de producción y comercio de Vietnam, los indicadores de demanda de los compradores y las agregaciones selectivas de proveedores, y luego investigan las inconsistencias en cobertura, unidades, calendario, precio y volumen antes de la aprobación.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 3,41 mil millones de USD (2027) | |
| Consultora Global A | 2,1 mil millones de USD (2025) | En su base de 2025, esta estimación está un 38,4% por debajo del valor de este informe para 2027 de 3,4 mil millones de USD, 2 años después. |
| Consultora Regional B | 2,65 mil millones de USD (2025) | En su base de 2025, esta estimación está un 22,3% por debajo del valor de este informe para 2027 de 3,4 mil millones de USD, 2 años después. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangulan las divulgaciones de las empresas, las señales de producción y comercio de Vietnam, los indicadores de demanda de los compradores y las agregaciones selectivas de proveedores, y luego investigan las inconsistencias en cobertura, unidades, calendario, precio y volumen antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de envases de papel de Vietnam y sus perspectivas de crecimiento?
El tamaño fue de 3,11 mil millones de USD en 2026 y se estima que crecerá desde 3,41 mil millones de USD en 2027 hasta 5,46 mil millones de USD en 2032, a una CAGR del 9,87% durante 2027-2032.
¿Qué impulsa la demanda de envases de papel en Vietnam?
El volumen postal de Vietnam superó los 4.200 millones de artículos en 2025, con los paquetes de mercancías representando más del 90% del total. La expansión de fábricas y las restricciones al uso del plástico de enero de 2026 también apoyan la demanda.
¿Qué tipo de producto lidera el sector de envases de papel?
Las cajas y contenedores de cartón corrugado lideraron con el 49,66% de los ingresos en 2026. Se prevé que las cajas plegables crezcan más rápido con una CAGR del 11,2% durante 2027-2032.
¿Qué empresas compiten en el sector de envases de papel de Vietnam?
Los participantes líderes incluyen a Starprint Vietnam Joint Stock Company, Tetra Pak International S.A., SCG Packaging Public Company Limited, Lee & Man Paper Manufacturing Ltd. y Oji Interpack Vietnam Co., Ltd.
¿Cuál es el principal desafío de suministro para los productores de envases de papel?
La industria papelera de Vietnam produjo 178.400 toneladas métricas de pulpa virgen frente a 653.491 toneladas métricas consumidas en los primeros 9 meses de 2025, exponiendo a los productores de cartón a un desequilibrio de fibra doméstica aguas arriba.
¿Dónde se encuentran las principales oportunidades de envases de papel dentro de Vietnam?
Los parques industriales del norte que rodean Hanói son el principal centro de consumo de grados de kraft premium. El centro de Vietnam, liderado por Da Nang, forma un corredor de crecimiento.