
Tamaño y Participación del Mercado de Estabilizadores UV
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.99 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Estabilizadores UV por Mordor Intelligence
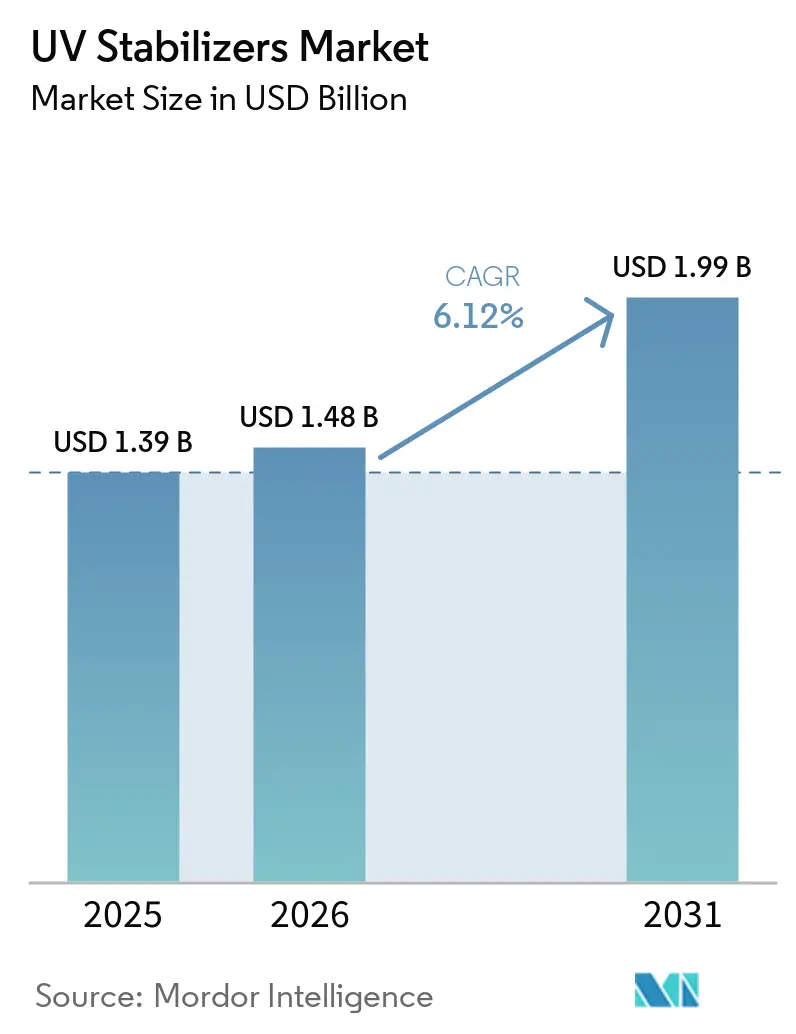
El tamaño del Mercado de Estabilizadores UV fue valorado en USD 1,39 mil millones en 2025 y se estima que crecerá desde USD 1,48 mil millones en 2026 hasta alcanzar USD 1,99 mil millones en 2031, a una CAGR del 6,12% durante el período de pronóstico (2026-2031). El crecimiento está impulsado por los fabricantes de equipos originales del sector automotriz que ahora exigen que los plásticos exteriores mantengan brillo y resistencia mecánica durante 10 años o más, la logística del comercio electrónico en Asia que expone las películas de poliolefinas a altas cargas solares, y los límites cada vez más estrictos sobre compuestos orgánicos volátiles en los recubrimientos de madera europeos. Los formuladores están respondiendo con estabilizadores de luz de amina impedida (HALS) de nueva generación, absorbentes UV a base de triazina y grados en perla o gránulo que minimizan la contaminación durante la composición. Las ampliaciones de capacidad por parte de los principales proveedores en Italia, Alemania, México y China están diseñadas para atender tanto los nichos especializados impulsados por regulaciones como la demanda en volumen en envases y agricultura. La volatilidad de las materias primas y la fricción en la cadena de suministro para los intermedios de HALS introducen presión sobre los costos; sin embargo, los aditivos premium que reducen el riesgo de garantías y prolongan la vida útil de las películas ofrecen una propuesta de valor convincente, sosteniendo el poder de fijación de precios para los líderes del mercado.
Conclusiones Clave del Informe
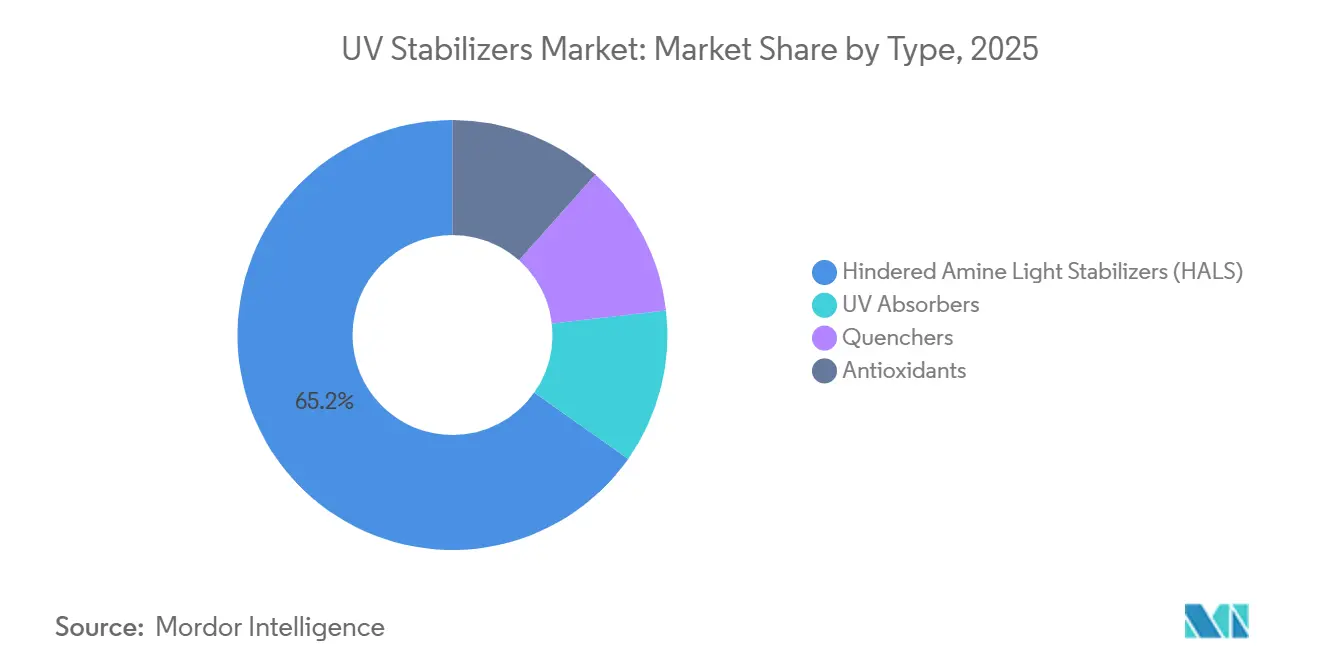
- Por tipo, los Estabilizadores de Luz de Amina Impedida lideraron con el 65,22% de la participación del mercado de estabilizadores UV en 2025; se prevé que el segmento se expanda a una CAGR del 6,35% hasta 2031.
- Por tipo de polímero, las poliolefinas representaron el 52,13% del tamaño del mercado de estabilizadores UV en 2025, mientras que se proyecta que los poliuretanos crezcan a una CAGR del 6,48% hasta 2031.
- Por industria de uso final, las aplicaciones automotrices captaron el 41,16% de la demanda en 2025 y avanzan a una CAGR del 6,89% durante el período de pronóstico.
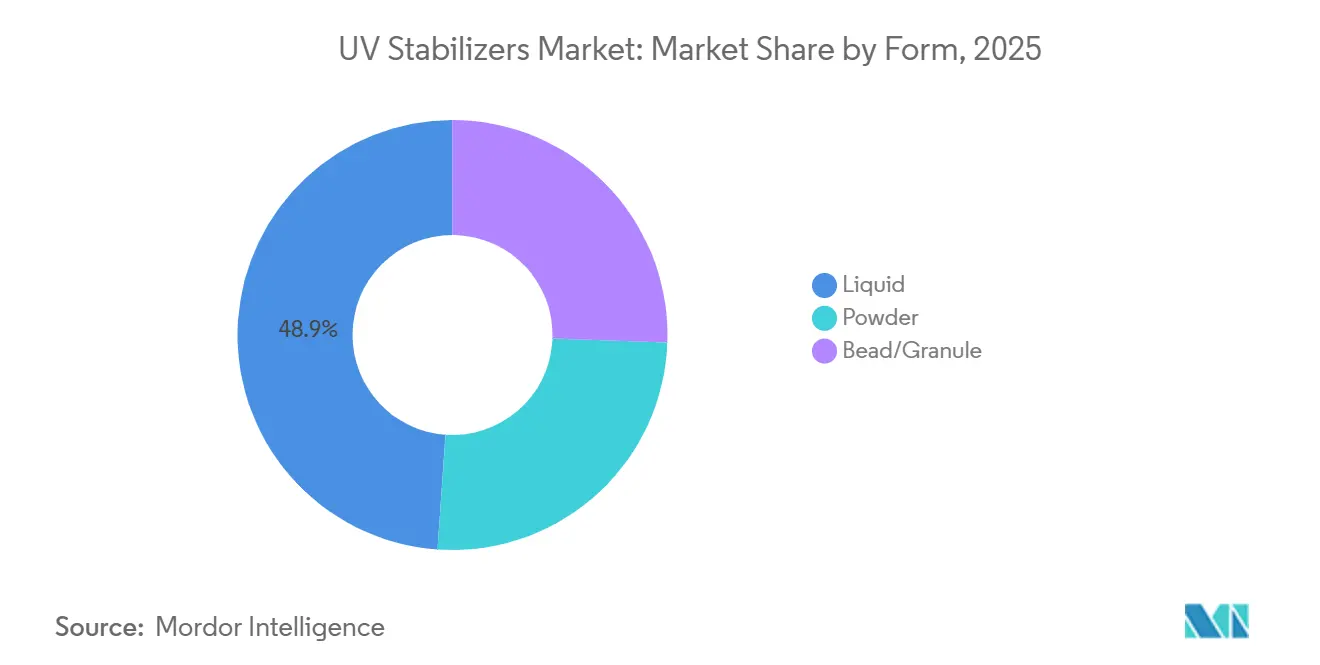
- Por forma, los grados en perla y gránulo son el formato de más rápido crecimiento, registrando una CAGR del 6,92% hasta 2031, en comparación con los líquidos que mantuvieron una participación de ingresos del 48,89% en 2025.
- Por geografía, Asia-Pacífico dominó con una participación de ingresos del 54,34% en 2025 y se proyecta que se expanda a una CAGR del 6,61% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida penetración de películas de poliolefinas estables a los UV en el envasado industrial asiático | +1.4% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio | Mediano plazo (2-4 años) |
| Cambio hacia recubrimientos de madera a base de agua y bajo contenido de COV en Europa | +1.1% | Europa, con adopción temprana en Alemania, Francia y países nórdicos | Corto plazo (≤ 2 años) |
| Creciente adopción de plásticos impresos en 3D resistentes a la intemperie en América del Norte | +0.9% | América del Norte, adopción selectiva en Europa Occidental | Mediano plazo (2-4 años) |
| Auge de las películas para invernadero estabilizadas con UV en Oriente Medio | +1.2% | Oriente Medio (Arabia Saudita, Emiratos Árabes Unidos), Norte de África | Largo plazo (≥ 4 años) |
| Mandatos de los fabricantes de equipos originales para plásticos automotrices exteriores de larga duración | +1.5% | Global, liderado por América del Norte, Europa y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida Penetración de Películas de Poliolefinas Estables a los UV en el Envasado Industrial Asiático
En China e India, los centros de comercio electrónico demandan cada vez más películas de envoltura extensible y termorretráctil que puedan soportar el almacenamiento al aire libre sin comprometer la resistencia a la tracción. Para combatir la foto-oxidación y garantizar que los gráficos impresos permanezcan legibles durante el transporte multimodal, los compoundadores están aumentando la carga de HALS. El mercado de envases flexibles de India está pivotando hacia películas estables a los UV. Estas películas son especialmente demandadas para bolsas de insumos agrícolas que enfrentan una exposición prolongada durante el monzón. Mientras tanto, en China, los convertidores están precalificando películas ricas en HALS para exportación. Este movimiento atiende a clientes que exigen estrictos estándares de pureza en la cadena de reciclaje, impulsando así la demanda regional. Los operadores de almacenes del Sudeste Asiático ahora almacenan mercancías paletizadas al aire libre. Este cambio ha acelerado la adopción de películas de poliolefinas resistentes a la intemperie. En consecuencia, si bien hay un aumento notable en el consumo total de aditivos, esto ocurre junto con una tendencia de reducción del calibre de las películas.
Cambio hacia Recubrimientos de Madera a Base de Agua y Bajo Contenido de COV en Europa
La implementación de la Directiva UE 2004/42/CE redujo el contenido permisible de compuestos orgánicos volátiles, orientando a los formuladores a alejarse de los sistemas a base de solventes hacia recubrimientos a base de agua que requieren absorbentes UV hidrolíticamente estables[1]. Las químicas de benzotriazol se lixivian en medios acuosos, por lo que los productores han migrado hacia absorbentes UV de triazina y HALS poliméricos resistentes a la extracción. Alemania y los países nórdicos fueron pioneros en la adopción en 2025, pero el sur de Europa está cerrando la brecha a medida que los códigos de construcción se endurecen. Los proveedores deben reformular las líneas heredadas y validar la compatibilidad con nuevas plataformas de resina, integrando protección UV, biocidas y modificadores de reología en masterbatches únicos. Si bien la reformulación implica costos a corto plazo, abre oportunidades de precios premium para paquetes de aditivos integrales que garantizan la estabilidad del color en fachadas de madera exterior durante al menos cinco años.
Creciente Adopción de Plásticos Impresos en 3D Resistentes a la Intemperie en América del Norte
La fabricación aditiva industrial ha pasado de la mera creación de prototipos a la producción de componentes funcionales, atendiendo ahora a herramientas automotrices, carcasas de drones y equipos recreativos para exteriores. Dado que los filamentos de policarbonato y poliamida 12 son propensos a una degradación rápida bajo la luz solar, existe una tendencia creciente a adoptar HALS y absorbentes UV. Estos aditivos ayudan a mantener la resistencia al impacto de los filamentos a lo largo de su vida útil de varios años. En un movimiento significativo, los fabricantes de equipos originales automotrices de EE. UU. han comenzado a calificar soportes impresos estabilizados con UV para aplicaciones bajo el capó, logrando una notable reducción en los tiempos de entrega de herramientas. Mientras tanto, los proveedores aeroespaciales están avanzando al incorporar filamentos resistentes a la intemperie en accesorios de soporte en tierra, optando por estos en lugar del aluminio mecanizado tradicional debido al ahorro de peso. Estas aplicaciones están estableciendo nuevas vías de calificación, otorgando prioridad a las pruebas de envejecimiento acelerado frente a las aprobaciones convencionales de resinas heredadas.
Auge de las Películas para Invernadero Estabilizadas con UV en Oriente Medio
La Visión 2030 de Arabia Saudita y la Iniciativa de Seguridad Alimentaria de los Emiratos Árabes Unidos están impulsando el establecimiento de invernaderos a gran escala en la región. Estos invernaderos utilizan películas de polietileno diseñadas para soportar la intensa luz solar del desierto. Los cultivadores han observado que extender los intervalos de reemplazo de las películas reduce los períodos de recuperación de la inversión. Los proveedores de estas películas ahora enfatizan el uso de concentraciones de HALS en la capa exterior. También están incorporando bloqueadores de infrarrojos para reducir las cargas de refrigeración. Fabricantes de Asia y Europa han establecido líneas de conversión locales, orientadas a proyectos específicos, asegurando así una demanda constante de aditivos. Además, los mercados vecinos del Norte de África están adoptando estas especificaciones, lo que lleva a una rápida adopción regional de paquetes de estabilizadores premium.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas | -0.8% | Global, aguda en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro de intermedios de HALS | -0.6% | América del Norte y Europa, con abastecimiento desde Asia | Mediano plazo (2-4 años) |
| Adopción de películas monocapa de alta barrera que reducen la demanda de estabilizadores | -0.4% | Europa y América del Norte, selectiva en Asia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas
Durante 2024-2025, los costos del benceno y el anhídrido ftálico fluctuaron, reduciendo los márgenes de los formuladores que carecen de contratos petroquímicos a largo plazo. Los compradores al contado en Asia-Pacífico experimentaron las oscilaciones de precios más pronunciadas, mientras que los productores en Europa enfrentaron altas tarifas energéticas, lo que elevó los costos de los intermedios aromáticos. Como resultado, las empresas más pequeñas están postergando las expansiones de capacidad y recortando los presupuestos de investigación y desarrollo, lo que obstaculiza la comercialización de estabilizadores UV avanzados. Si bien las grandes empresas integradas están mitigando los riesgos mediante el comercio de derivados y la integración hacia atrás, todo el sector sigue siendo susceptible a las convulsiones geopolíticas y a las próximas iniciativas de fijación de precios del carbono que amenazan con elevar los costos de las materias primas.
Interrupciones en la Cadena de Suministro de Intermedios de HALS
En 2024, China reforzó su control sobre la exportación de ciertos derivados de aminas, retrasando los plazos de entrega de los precursores de HALS[2]. En respuesta, los compoundadores en Europa y América del Norte reforzaron sus existencias de seguridad o cambiaron a proveedores en Japón e India, incurriendo en una prima de costo. Los recubrimientos transparentes automotrices y los plásticos de ingeniería, en particular los grados especiales, están bajo una amenaza mayor debido a que los ciclos de calificación se extienden hasta 18 meses. Si bien las multinacionales han anunciado planes de inversión en producción regional, las nuevas capacidades no estarán operativas hasta 2027. Este retraso crea una brecha de suministro a mediano plazo, lo que podría frenar el crecimiento del mercado de estabilizadores UV.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Dominio de los HALS Anclado en las Sinergias con las PoliolefinasLos estabilizadores de luz de amina impedida controlaron el 65,22% de la cuota del mercado de estabilizadores UV en 2025, y el segmento registrará un CAGR del 6,35% hasta 2031, ya que los grados NOR-HALS extienden la vida útil de los plásticos exteriores más allá de 10 años. Los absorbentes UV enfrentan un crecimiento más lento debido a su eficacia limitada en películas delgadas, un desafío planteado por la volatilidad y la migración. No obstante, los absorbentes UV siguen siendo fundamentales para los recubrimientos transparentes y el acristalamiento de policarbonato. Mientras tanto, los apagadores y antioxidantes desempeñan roles especializados, equilibrando la ecuación en mezclas sinérgicas. La introducción en 2025 por parte de BASF del Tinuvin NOR 600 subraya la tendencia del sector: los formuladores están dispuestos a pagar una prima por los NOR-HALS, especialmente aquellos que minimizan la neblina en los componentes automotrices de color oscuro.
Existe una demanda creciente de paquetes adaptados a polímeros específicos. Por ejemplo, las dispersiones de poliuretano optan ahora por HALS secundarios que pueden soportar entornos alcalinos. De manera similar, los filamentos utilizados en la impresión 3D recurren a las hidroxifeniltriazinas, que son compatibles con la poliamida 12. En Europa, los apagadores a base de níquel están bajo un escrutinio más intenso debido a las regulaciones REACH, lo que lleva a un giro gradual hacia sustitutos orgánicos. Además, los paquetes de aditivos integrados que combinan HALS, absorbentes UV y antioxidantes no solo simplifican el proceso de formulación, sino que también mitigan las interacciones antagónicas. Esta tendencia posiciona a los proveedores con carteras diversificadas para un crecimiento que supera el promedio del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Polímero:
Los Poliuretanos Superan a las Poliolefinas por el Crecimiento en Espumas y RecubrimientosLas poliolefinas representaron el 52,13% de la demanda de 2025, respaldadas por películas de envasado, cubiertas agrícolas y piezas automotrices; sin embargo, su crecimiento se modera a medida que las películas más delgadas y las barreras monocapa reducen la intensidad del estabilizador. Los poliuretanos registrarán una CAGR del 6,48% hasta 2031, ya que las espumas de aislamiento en aerosol y las espumas de asientos automotrices demandan aditivos que prevengan el amarillamiento y mantengan la flexibilidad. El PVC experimenta un crecimiento más lento debido a la competencia de materiales alternativos en perfiles de ventanas y revestimientos. En contraste, los plásticos de ingeniería como el policarbonato y la poliamida se están expandiendo, impulsados por las tendencias de reducción de peso en el sector automotriz y el auge de la impresión 3D.
Las ganancias en poliuretano están impulsadas por los mandatos de aislamiento energéticamente eficiente y soluciones de asientos ligeros, que pueden reducir la masa de un vehículo. Durante la instalación, los instaladores de espuma en aerosol optan por HALS, conocidos por su resistencia a los UV, mientras que los proveedores de asientos eligen absorbentes que se alinean con las químicas de isocianato. Aunque los estirénicos y los elastómeros ocupan un espacio de nicho, BASF está realizando movimientos estratégicos. Su expansión de 2026 en Puebla, México, está diseñada para atender específicamente a clientes en poliuretano y plásticos de ingeniería, con enfoque en antioxidantes y estabilizadores UV.
Por Industria de Uso Final:
Liderazgo Automotriz Impulsado por la Economía de las GarantíasLas aplicaciones automotrices representaron el 41,16% del volumen de 2025 y crecerán a una CAGR del 6,89%, reflejando los requisitos de los fabricantes de equipos originales para plásticos exteriores de larga duración. El envasado experimenta un crecimiento más lento debido a la adopción de materiales ligeros y monocapas, que reducen la necesidad de estabilizadores. La agricultura disfruta de crecimiento, impulsada por iniciativas de invernaderos en Oriente Medio e India. El sector de construcción y edificación experimenta un repunte, impulsado por la demanda de perfiles de PVC estables a los UV y techos de policarbonato. Si bien otros sectores, como el eléctrico y electrónico, permanecen modestos, exhiben estabilidad.
En el ámbito automotriz, las consideraciones de garantía impulsan la adopción de aditivos. Una inversión en aditivos puede prevenir posibles reclamaciones por piezas decoloradas, destacando la ventaja financiera de adoptar HALS. Si bien los esfuerzos de sostenibilidad moderan el crecimiento en el envasado, la agricultura cosecha beneficios de los subsidios respaldados por el gobierno que promueven el cultivo protegido. El sector de la construcción se beneficia de los códigos energéticos en Europa que priorizan los perfiles de ventanas aisladas y el acristalamiento resistente.
Por Forma:
Los Grados en Perla y Gránulo Ganan Terreno en la Precisión del MasterbatchLas formulaciones líquidas aseguraron el 48,89% de los ingresos en 2025 porque se integran perfectamente en la composición de poliolefinas de alto rendimiento. Los grados en perla y gránulo, sin embargo, registrarán una CAGR del 6,92% gracias a la manipulación sin polvo y la dosificación gravimétrica precisa, atributos valorados por los procesadores de plásticos automotrices y de ingeniería. Los polvos pierden terreno debido a los costos de salud ocupacional y los requisitos de recolección de polvo.
Los grados en perla y gránulo coinciden con la densidad aparente de la resina, lo que permite una dosificación precisa sin partículas en suspensión. Su prima de precio se compensa con la reducción del tiempo de limpieza y el riesgo minimizado de contaminación. BASF añadió capacidad de perla y gránulo en Italia y Alemania en 2025 para atender a los clientes automotrices europeos. Los líquidos siguen siendo dominantes en las películas de productos básicos, pero para 2031, los formatos en perla y gránulo podrían aumentar su participación a medida que los reguladores endurezcan los límites de exposición de los trabajadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
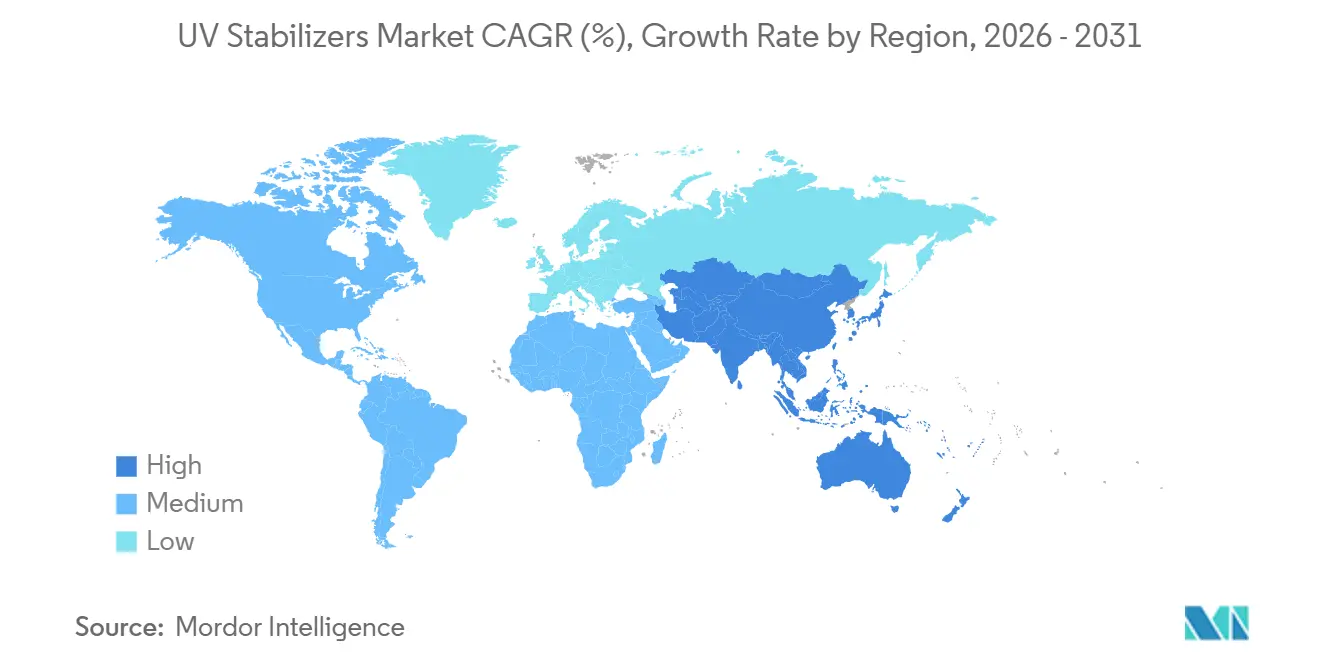
Mercado de Estabilizadores UV en Asia-Pacífico
Asia-Pacífico concentró el 54,34% de los ingresos globales en 2025 y se expandirá a una CAGR del 6,61% hasta 2031. En 2025, el sector de embalaje flexible de China representó una parte significativa del volumen regional de estabilizadores. Este aumento fue impulsado por la demanda de los exportadores de películas resistentes a los rayos UV que se alinean con las normas europeas de reciclaje. Mientras tanto, en 2025, India subvencionó invernaderos, lo que generó un aumento en la demanda de películas de polietileno con carga de HALS. Japón y Corea del Sur superaron al mercado, suministrando componentes de plásticos de ingeniería fundamentales para las exportaciones de automoción y electrónica. En respuesta a la creciente demanda local y de exportación, BASF amplió su capacidad de HALS en la planta de Nanjing.
Mercado de Estabilizadores UV en América del Norte y Europa
En 2025, América del Norte reclamó una participación notable del valor del mercado global y se proyecta que crecerá de manera constante hasta 2031. El crecimiento de la región está respaldado por la relocalización automotriz y un aumento en la fabricación aditiva, lo que impulsa la demanda de olefinas termoplásticas resistentes a la intemperie y filamentos estabilizados con UV. En Canadá, el sector de la construcción está recurriendo a techos de policarbonato estables a los rayos UV para soportar cargas de nieve. Al mismo tiempo, la expansión de Puebla en México está garantizando un suministro regional constante de aditivos. Europa se encuentra en una trayectoria de crecimiento, atribuida a los mercados de construcción maduros que equilibran la sólida demanda impulsada por la regulación en el sector de recubrimientos. Cabe destacar que Alemania, Francia, el Reino Unido e Italia representan colectivamente una parte significativa de los ingresos de Europa, en gran medida debido al cumplimiento de la Directiva 2004/42/CE.
Mercado de Estabilizadores UV en América del Sur y Oriente Medio y África
América del Sur está destinada a crecer, gracias a la agricultura tropical de Brasil y al enfoque de Argentina en la construcción con PVC. Oriente Medio y África, aunque actualmente representan una participación menor, se están expandiendo rápidamente. Este crecimiento está impulsado por las inversiones de Arabia Saudita y los Emiratos Árabes Unidos en agricultura protegida. Además, las ambiciones de Sudáfrica en las exportaciones automotrices están incrementando la demanda de olefinas termoplásticas estables a los rayos UV. Así, las oportunidades regionales son diversas, abarcando desde el crecimiento en volumen de Asia-Pacífico y las lucrativas mejoras automotrices de América del Norte hasta la floreciente industria de invernaderos de Oriente Medio.
Análisis de la cadena de valor
La cadena de valor de los estabilizadores UV comienza con materias primas petroquímicas y de química fina (en particular aromáticos derivados del benceno y derivados de amina utilizados en intermedios de HALS), y luego avanza hacia la síntesis de absorbentes UV, HALS/NOR-HALS, extintores y mezclas a medida. Los productores de aditivos convierten estos materiales en grados líquidos, en polvo o en perlas/gránulos y los suministran a los productores de resinas y compuestos directamente o a través de fabricantes de masterbatch, con una demanda impulsada en última instancia por los plásticos automotrices, las películas de embalaje, las películas agrícolas, los recubrimientos y los polímeros de construcción.
La conversión y la calificación en la etapa intermedia constituyen un cuello de botella recurrente, en particular cuando los usuarios finales exigen una durabilidad exterior de varios años y baja migración en películas finas y piezas exteriores. La resiliencia de la cadena de suministro se ha vuelto más visible tras interrupciones en la disponibilidad de derivados de amina y en los plazos de entrega, incluido el lanzamiento por parte de 3V Sigma USA de la producción nacional de su HALS Uvasorb HA44 en una planta de Carolina del Sur en marzo de 2025 para mejorar la seguridad regional del suministro. La distribución generalmente sigue la contratación directa para grandes cuentas automotrices y de películas, mientras que los distribuidores de químicos especializados apoyan a los conversores más pequeños. El servicio técnico, que incluye soporte de dispersión, datos de intemperie acelerada y paquetes específicos para polímeros, ayuda a diferenciar a los proveedores a través de estos canales.
Panorama Competitivo
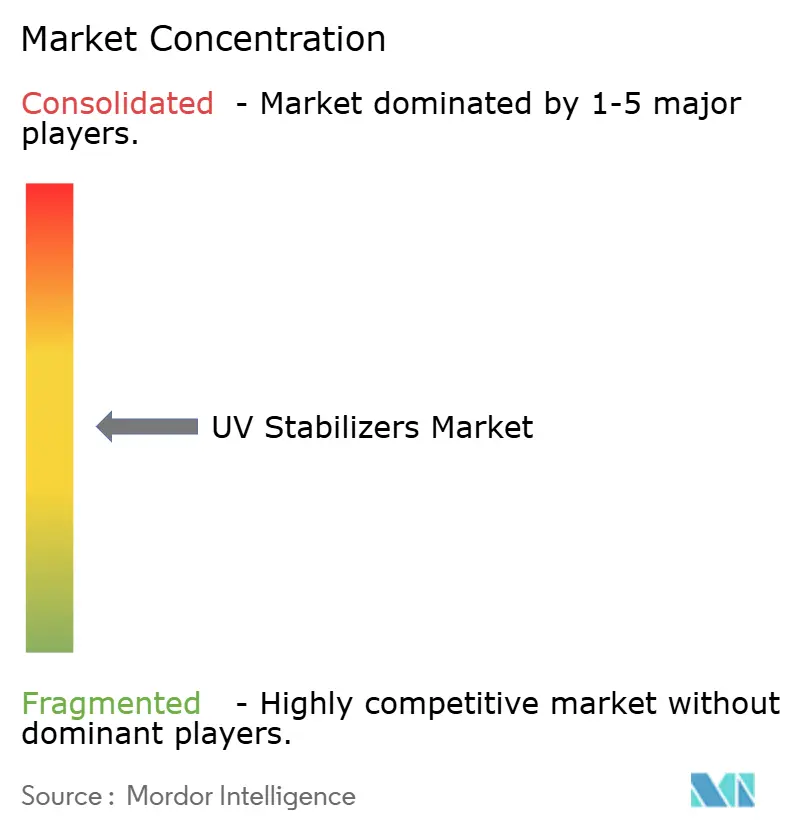
El mercado de estabilizadores UV está moderadamente fragmentado. Las prioridades estratégicas se agrupan en torno a la expansión de capacidad regional, el desarrollo de química premium y la integración en la producción de masterbatch. Las oportunidades de espacio en blanco involucran estabilizadores de base biológica, aditivos nanodispersados que reducen las tasas de carga, y paquetes combinados de UV, antimicrobianos y retardantes de llama. Las solicitudes de patentes de 2024-2025 muestran actividad en HALS ligados a polímeros que sobreviven al reciclaje mecánico, abordando los mandatos de economía circular. Los proveedores que ofrecen servicios técnicos como la espectroscopía en línea para la dispersión de aditivos pueden exigir primas y profundizar los vínculos con los clientes de primer nivel. La divergencia regulatoria regional, en particular las normas de contacto con alimentos GB de China, crea nichos que los actores locales ágiles explotan más rápido que los titulares globales.
Líderes de la Industria de Estabilizadores UV
-
BASF SE
-
Clariant
-
Songwon
-
ADEKA Corporation
-
Solvay
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Estabilizadores UV Empresas cubiertas en este informe
- 3V Sigma S.p.A.
- ADEKA Corporation
- Altana AG
- BASF SE
- Chitec Technology Co., Ltd.
- Clariant
- Eastman Chemical Company
- Everlight Chemical Industrial Co.
- Evonik Industries AG
- Kaneka Corporation
- Lycus Ltd. LLC
- Mayzo Inc.
- Rianlon Corporation
- SABO S.p.A.
- SI Group Inc.
- Solvay
- Songwon
- SUQIAN UNITECH CORP..LTD
- Tianjin Baofeng Chemical Co., Ltd.
- Wanhua
Oportunidades de mercado y perspectivas futuras
La mayoría de las oportunidades se centran en paquetes de estabilización de mayor rendimiento y menor migración para plásticos y películas exteriores de larga vida, donde la selección de aditivos está vinculada a la economía de las garantías y a ciclos de calificación extendidos. La inversión continua de BASF en NOR-HALS premium y carteras relacionadas, incluido el Tinuvin NOR 600 posicionado para techos y césped artificial en K 2025, se alinea con la demanda de aplicaciones exteriores más allá del embalaje tradicional. En paralelo, la reformulación impulsada por el cumplimiento normativo en recubrimientos y plásticos está respaldando a los absorbentes UV a base de triazina y a los HALS poliméricos que toleran mejor los sistemas de base acuosa y resisten la extracción, lo que respalda el cambio más amplio hacia el abandono de las químicas de benzotriazol heredadas en entornos regulados.
La localización y las ampliaciones de capacidad también crean espacio para los proveedores que pueden asegurar intermedios y reducir los plazos de entrega para los conversores. Clariant puso en marcha una segunda línea de producción de Nylostab S-EED en Cangzhou, China, en agosto de 2025, lo que indica una inversión específica en torno a plásticos de ingeniería y estabilizadores para aplicaciones específicas. Fuera de los casos de uso establecidos, las plataformas solares flotantes y los componentes fabricados de forma aditiva resistentes a la intemperie están generando demanda de estabilizadores que puedan validarse para una exposición UV extrema y una larga vida útil, favoreciendo a los proveedores que puedan combinar productos con pruebas de aplicación y soporte de certificación de materiales.
Desarrollos recientes de la industria en Mercado de Estabilizadores UV
- Abril de 2026: BASF anunció una expansión de sus capacidades de fabricación de HALS y NOR-HALS. Esto aumenta la disponibilidad de suministro de estabilizadores de luz de alto rendimiento utilizados en plásticos de larga vida, como películas agrícolas y aplicaciones exteriores duraderas, donde la calificación y la continuidad del suministro son importantes para los conversores.
- Octubre de 2025: BASF lanzó Tinuvin NOR 600, un estabilizador de luz NOR-HALS de nueva generación para aplicaciones de PVC y poliolefinas, en K 2025. El posicionamiento del producto en techos y césped artificial apunta a un enfoque del proveedor en usos finales exteriores de mayor durabilidad que pueden respaldar formulaciones premium.
- Julio de 2024: BASF lanzó Tinuvin NOR 211 AR, un sistema estabilizador de calor y luz para plásticos agrícolas en horticultura intensiva bajo su cartera VALERAS. Esto amplió el conjunto de herramientas para películas de plasticultura expuestas a una alta radiación UV y a condiciones agroquímicas, impulsando más paquetes de estabilizadores específicos para aplicaciones dentro de las especificaciones habituales de películas.
Mercado de Estabilizadores UV Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de ventas de los aditivos estabilizadores UV utilizados para proteger los plásticos, recubrimientos y otros materiales a base de polímeros de la degradación causada por la luz solar durante su uso en exteriores y bajo iluminación intensa.
Exclusiones del alcance: Se excluyen los ingredientes activos de protectores solares y las transferencias internas dentro de operaciones de masterbatch verticalmente integradas cuando no existe una venta externa.
Descripción General de la Segmentación
- Por Tipo
- Estabilizadores de Luz de Amina Impedida (HALS)
- Absorbentes UV
- Apagadores
- Antioxidantes
- Por Industria de Uso Final
- Envases
- Automotriz
- Agricultura
- Construcción y Edificación
- Adhesivos y Selladores
- Otras Industrias de Usuario Final (Eléctrica y Electrónica, etc.)
- Por Tipo de Polímero
- Poliolefinas (PE, PP)
- PVC
- Poliuretano
- Plásticos de Ingeniería (PC, PA, PET)
- Otros (Estirénicos y Caucho y Elastómeros)
- Por Forma
- Líquido
- Polvo
- Perla/Gránulo
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, construir el primer mapa de demanda y anclar el modelo a indicadores observables. Se revisaron fuentes públicas que incluyen datos comerciales de UN Comtrade, estadísticas comerciales de la USITC, indicadores de fabricación de Eurostat y notas de seguridad y uso de la industria de organismos como la EPA de los Estados Unidos. Para el contexto de plásticos y recubrimientos, también se utilizaron fuentes como el Consejo Americano de Química y artículos revisados por pares sobre degradación de polímeros y rendimiento de aditivos.
Para traducir las señales de demanda en valor, se verificaron la dirección histórica de precios y los movimientos vinculados a materias primas utilizando comentarios públicos sobre precios de productos químicos, además de informes anuales de empresas y presentaciones para inversores que analizan carteras de aditivos y exposición a mercados finales. Cuando fue necesario, se utilizaron datos de suscripción de pago para información financiera e inteligencia empresarial, una base de datos de patentes y una base de datos de envíos de importación y exportación a nivel de cargamento para respaldar las verificaciones de coherencia sobre la presencia de proveedores y el enfoque de aplicación. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó para someter a prueba el modelo documental y cerrar las brechas que los datos públicos no explican bien, incluidas las tasas de carga típicas y cómo difieren los precios según la familia de estabilizadores y el grado de rendimiento. Se conversó con participantes a lo largo de la cadena de valor, incluidos proveedores de aditivos, compoundadores y usuarios finales en plásticos y recubrimientos, y se cubrieron las principales regiones de demanda para que los supuestos no reflejaran una sola geografía.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 12% | APAC: 45% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 43% | EMEA: 36% |
| Actores más pequeños: 14% | Gerentes: 45% | Américas: 19% |
Dimensionamiento del Mercado y Pronóstico
Para el dimensionamiento, se utilizó un enfoque combinado de arriba hacia abajo y de abajo hacia arriba. Se comenzó con los grupos de demanda de polímeros y recubrimientos y luego se reconstruyó el consumo de estabilizadores UV a través de tasas de penetración y carga de aditivos por principales usos finales. La ruta de arriba hacia abajo se ancló a indicadores visibles como la actividad de procesamiento de plásticos, las tendencias de producción de recubrimientos y los flujos comerciales de categorías de aditivos químicos relevantes, que se convirtieron a valor utilizando rangos de precios validados en entrevistas.
También se utilizó una aproximación selectiva de abajo hacia arriba para corroborar los totales, donde las verificaciones con proveedores y canales ayudaron a confirmar si los volúmenes implícitos y los precios de venta promedio eran realistas. Los insumos clave incluyeron el cambio en la mezcla entre HALS y absorbedores UV, los rangos de dosificación típicos en envases frente a piezas exteriores duraderas, la intensidad de fabricación regional (especialmente en Asia), los ciclos de reemplazo vinculados al rendimiento de resistencia a la intemperie y el ritmo de la reducción de peso y la sustitución de plásticos en los usos finales. Donde persistían las brechas, se completaron los supuestos utilizando aproximaciones de aplicaciones más cercanas y luego se verificaron con los encuestados antes de finalizar.
Para el pronóstico, se utilizó el análisis de escenarios para que las perspectivas pudieran reflejar diferentes caminos para la actividad de construcción, las tasas de producción automotriz, el crecimiento del envasado y los cambios de materiales impulsados por regulaciones o sostenibilidad. Las tasas de crecimiento no se trasladaron mecánicamente hacia adelante y se ajustaron utilizando el consenso de expertos sobre la progresión de precios, la sustitución entre las químicas de estabilizadores y las adiciones o restricciones de capacidad esperadas.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo fueron validados mediante varias verificaciones, y el objetivo era garantizar que los totales se mantuvieran coherentes con señales independientes. Se compararon el consumo implícito y el valor con marcadores externos como las tendencias de producción de plásticos y recubrimientos, los movimientos de importación y exportación, y los comentarios empresariales divulgados por los proveedores de aditivos.
Cuando aparecían grandes variaciones por región o aplicación, se revisaban los supuestos y se volvía a contactar a los encuestados para confirmar qué había cambiado, como un aumento de precios, una desaceleración de la demanda o un cambio de material. Cada informe pasa por una revisión analítica de múltiples pasos antes de su aprobación, y se actualiza anualmente con actualizaciones intermedias cuando ocurren eventos materiales. Antes de la entrega, se realiza un pase final para que el resultado refleje la información más reciente disponible.
Estimación del Mercado de Estabilizadores UV de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las cifras de mercado publicadas para los estabilizadores UV pueden diferir incluso cuando el tema parece similar, porque cada editor puede contabilizar un conjunto diferente de químicas de aditivos, puntos de precio y rutas de uso final. Las diferencias también aparecen cuando un modelo se apoya más en las divulgaciones de ingresos de los proveedores, mientras que otro parte de la demanda de polímeros y los supuestos de dosificación.
Los principales factores de diferencia en este mercado generalmente provienen de si la estimación combina categorías adyacentes de estabilizadores de luz, cómo se trata el valor del masterbatch frente al valor del ingrediente activo, y si las transferencias internas se contabilizan como ventas. El momento de la conversión de divisas y el año base elegido también importan, ya que los precios de los aditivos pueden moverse con las materias primas y los ciclos de contratos, y un modelo que actualiza los precios de venta promedio solo una vez puede alejarse de la realidad actual del mercado. Excluir las transacciones no comerciales y mantener el alcance en las ventas externas es una razón por la que el valor de 2026 se sitúa en 1,48 mil millones de USD para Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,48 mil millones de USD (2026) | |
| Editor Industrial A | 1,78 mil millones de USD (2025) | Utiliza un año base diferente y puede capturar una definición de valor más amplia, lo que puede incorporar más del valor del masterbatch formulado en lugar del valor exclusivo del estabilizador activo. |
| Editor Industrial B | 1,64 mil millones de USD (2025) | Se basa en 2025 como año base y aplica una ventana de pronóstico más larga, y los tipos de categorías incluidos pueden ser más amplios, lo que puede cambiar la forma en que se contabilizan las mezclas y las familias de estabilizadores adyacentes. |
La diferencia en estas cifras se explica principalmente por lo que se está valorando (aditivo activo frente a forma formulada), el tratamiento de las ventas internas frente a las externas, y las elecciones del año base y el momento de la conversión de divisas. Al mantener el modelo vinculado a indicadores de demanda como el uso de polímeros y tasas de carga realistas, y luego verificar con los comentarios de proveedores y canales, el número final permanece rastreable a insumos repetibles en lugar de agrupaciones de categorías amplias.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de estabilizadores UV?
El mercado de estabilizadores UV está valorado en USD 1,48 mil millones en 2026.
¿Qué tan rápido crecerá el mercado durante los próximos cinco años?
Se prevé que alcance USD 1,99 mil millones para 2031, avanzando a una CAGR del 6,12%.
¿Qué tipo de polímero está creciendo más rápido en el consumo de estabilizadores?
Se proyecta que los poliuretanos se expandan a una CAGR del 6,48%, impulsados por el aislamiento de espuma en aerosol y los asientos automotrices.
¿Por qué están ganando popularidad los estabilizadores en perla y gránulo?
Ofrecen manipulación sin polvo y dosificación precisa, apoyando a los productores de masterbatch y las aplicaciones automotrices de alta especificación.
¿Qué región contribuye más a la demanda global?
Asia-Pacífico representa el 54,34% de los ingresos en 2025, respaldada por el sector de envases de China y la adopción de películas para invernadero en India.
¿Qué está impulsando la demanda automotriz de estabilizadores UV?
Las extensiones de garantía de los fabricantes de equipos originales en plásticos exteriores requieren aditivos que mantengan el color y el brillo hasta 15 años, impulsando la adopción de HALS premium.