
Tamaño y Cuota del Mercado de Fotorresistente
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
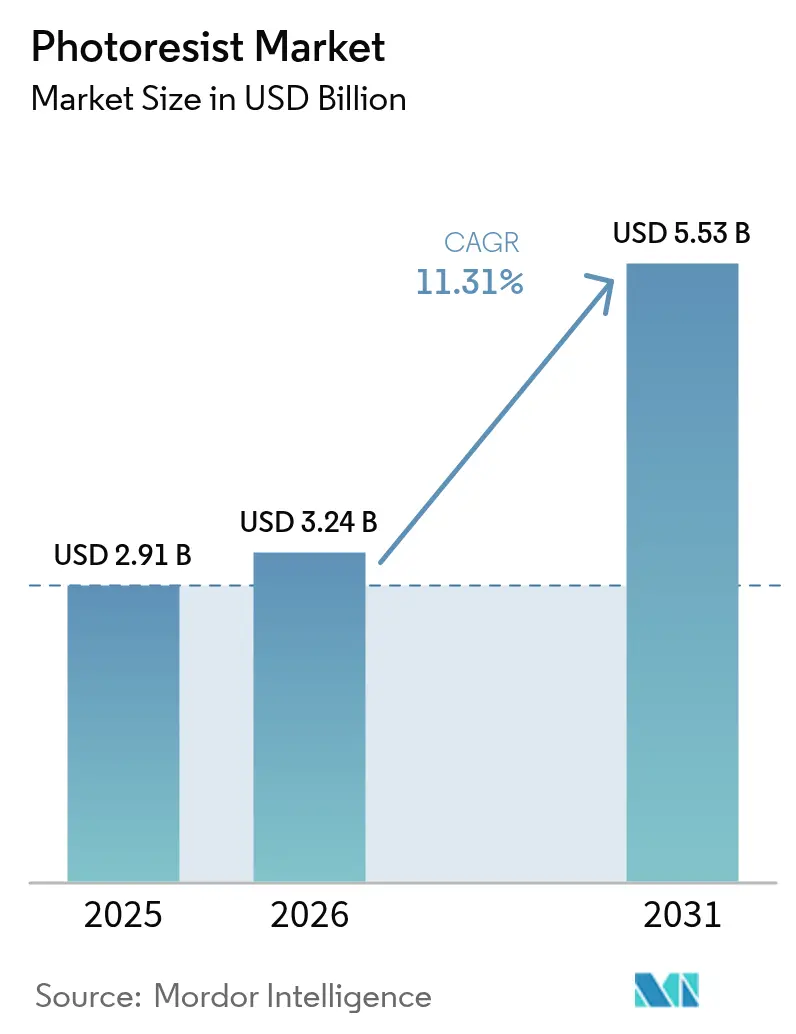
| Tamaño del Mercado (2026) | 3.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.53 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.31 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fotorresistente por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Fotorresistente sea de USD 2,91 mil millones en 2025, USD 3,24 mil millones en 2026, y alcance USD 5,53 mil millones en 2031, creciendo a una CAGR del 11,31% de 2026 a 2031. Los cambios estructurales en curso en la fabricación de semiconductores están amplificando la demanda: la litografía de ultravioleta extremo (EUV) está pasando de líneas piloto a producción de alto volumen, y los programas de localización de fábricas respaldados por gobiernos están redibujando las cadenas de suministro de materiales críticos como el fotorresistente. Las formulaciones maduras de inmersión ArF de 193 nanómetros continúan siendo el ancla de los nodos optimizados en costes utilizados en microcontroladores automotrices, pero los resistes secos de óxido metálico de próxima generación son ahora esenciales en la lógica sub-5 nanómetros, donde el ruido de disparo de fotones y la rugosidad del borde de línea amenazan el rendimiento. Las consideraciones de resiliencia de la cadena de suministro también se han intensificado a medida que las Leyes CHIPS de EE. UU. y la UE canalizan una cantidad significativa hacia la capacidad local de fabricación de obleas, obligando a los proveedores de resiste a duplicar los activos de mezcla y aseguramiento de calidad dentro de América del Norte y Europa.
Conclusiones Clave del Informe
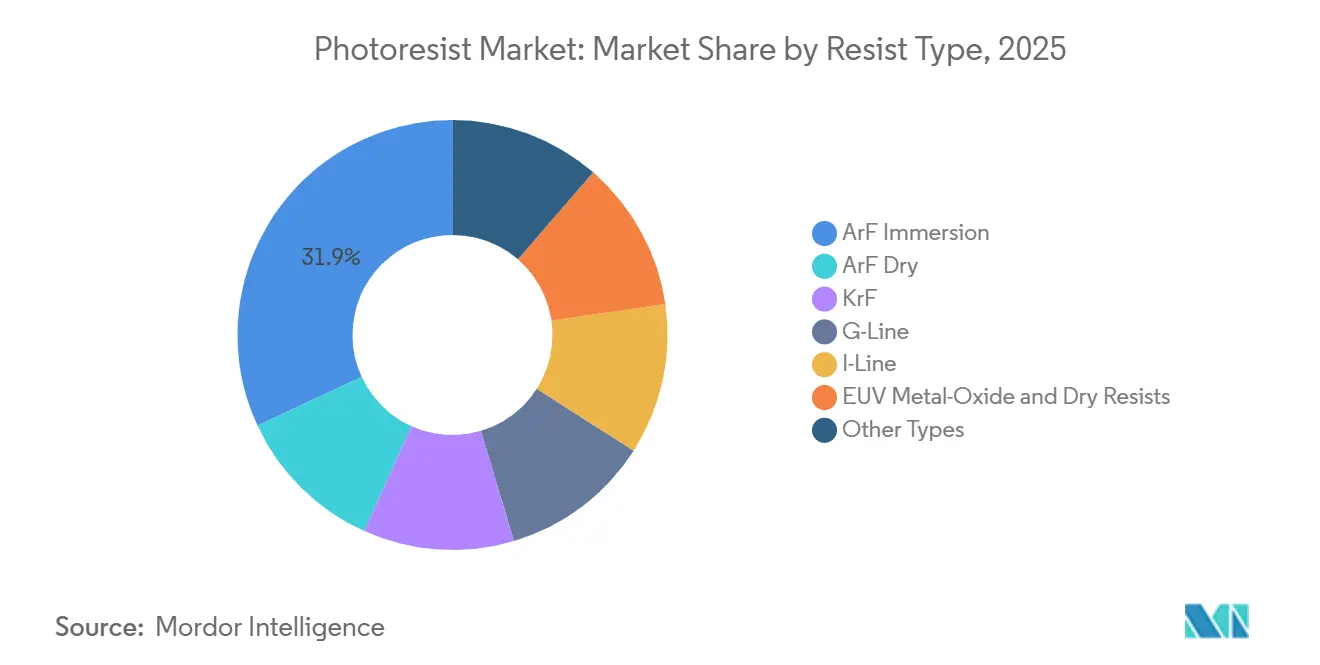
- Por tipo de resina, la inmersión ArF representó el 31,92% de la cuota del mercado de Fotorresistente en 2025, mientras que se proyecta que los resistes secos y de óxido metálico EUV se expandan a una CAGR del 12,94% hasta 2031.
- Por tono, los resistes positivos representaron el 71,51% de la cuota de ingresos en 2025; los resistes negativos registran la CAGR más rápida del 11,38% hasta 2031.
- Por aplicación, los semiconductores y circuitos integrados representaron el 54,77% del tamaño del mercado de Fotorresistente en 2025, mientras que el empaquetado avanzado está previsto que crezca a una CAGR del 11,95% hasta 2031.
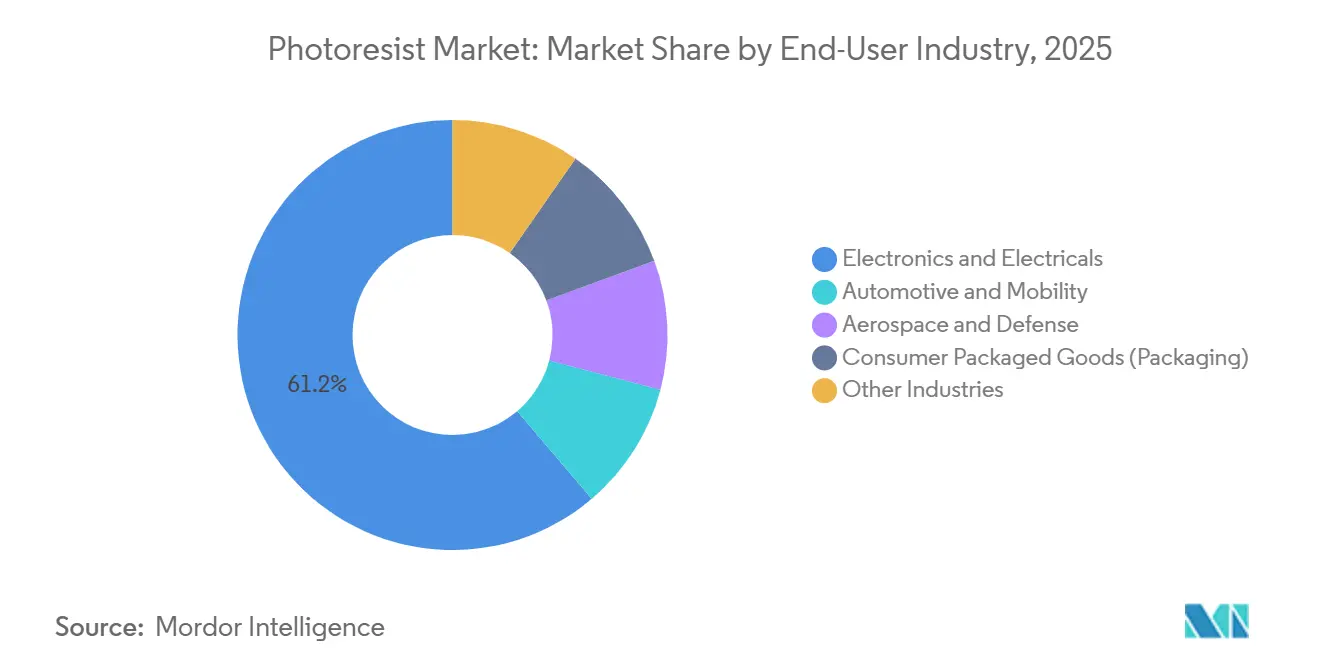
- Por industria de usuario final, la electrónica y los productos eléctricos representaron el 61,22% del tamaño del mercado en 2025, mientras que el sector automotriz y de movilidad está previsto que crezca con la CAGR más rápida del 11,86% hasta 2031.
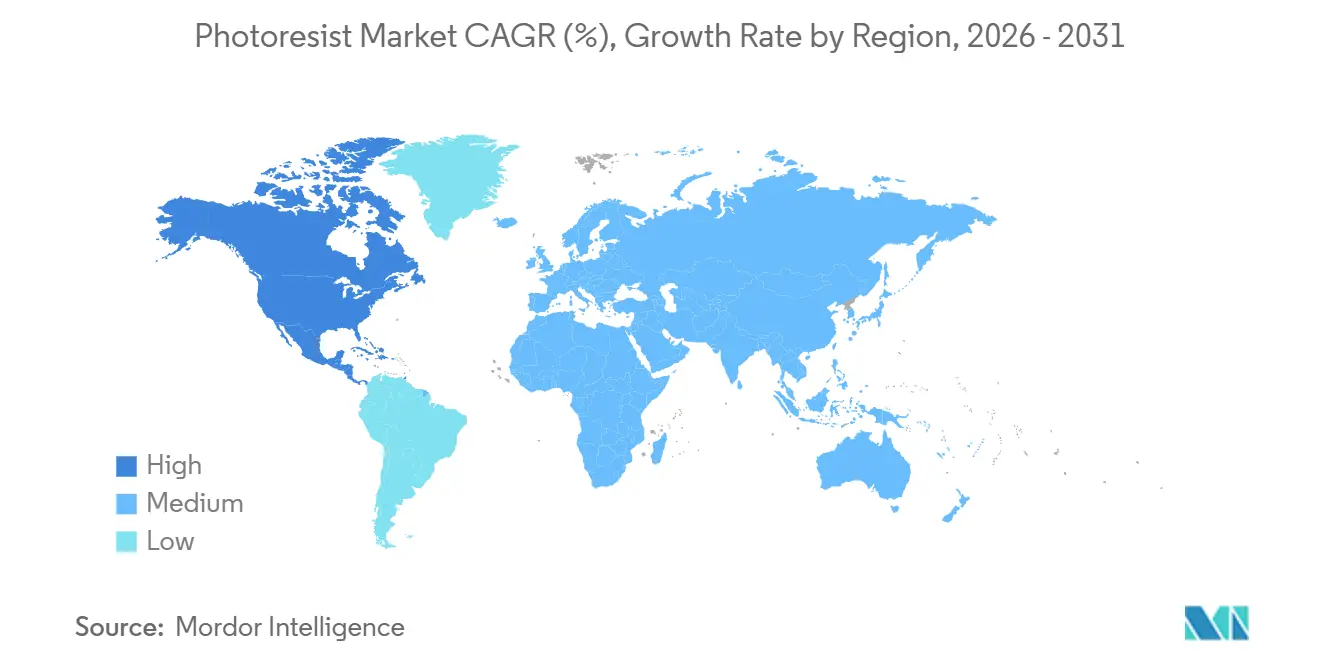
- Por geografía, Asia-Pacífico tuvo la mayor cuota del 72,34% del mercado en 2025. Sin embargo, se espera que América del Norte experimente el crecimiento más rápido a una CAGR del 11,49% durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Fotorresistente
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de semiconductores y aceleradores de IA | +3.2% | Global, con núcleo en APAC y aceleración en América del Norte | Mediano plazo (2-4 años) |
| Adopción acelerada de litografía EUV y hoja de ruta High-NA | +2.8% | APAC (Taiwán, Corea del Sur), América del Norte (fábricas de Intel), Europa (líneas piloto de IMEC) | Largo plazo (≥ 4 años) |
| Proliferación de 5G/IoT que amplía los inicios de obleas | +1.9% | Global, con concentración de fabricación en APAC | Mediano plazo (2-4 años) |
| Programas de incentivos gubernamentales para fábricas (Leyes CHIPS de EE. UU./UE) | +2.4% | América del Norte, Europa, con efecto secundario en la cadena de suministro hacia APAC | Largo plazo (≥ 4 años) |
| Resistes secos depositados de óxido metálico que impulsan el rendimiento de EUV | +1.0% | Fábricas de vanguardia en APAC, líneas piloto en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Semiconductores y Aceleradores de IA
Se prevé que el gasto de capital mundial en equipos de fabricación de obleas aumente entre 2026 y 2028, reflejando los mayores requisitos de aceleradores de IA en centros de datos de hiperescala[1]SEMI, "Perspectiva del Gasto en Equipos de Fábricas Globales 2026," semi.org. Alphabet duplicó sus desembolsos para unidades de procesamiento tensorial en 2025, elevando las especificaciones de tolerancia de superposición que aumentan directamente el consumo de fotorresistente por oblea. Los procesadores Lunar Lake de Intel integran memoria en el paquete mediante vías a través del silicio, añadiendo pasos especializados de litografía de capa de redistribución que impulsan aún más la intensidad del resiste. Dado que las arquitecturas avanzadas de chiplets aumentan el número de pasadas de enmascaramiento, la demanda de resiste se está desacoplando de los ciclos de unidades de teléfonos inteligentes, sosteniendo el crecimiento incluso cuando los envíos de dispositivos móviles se estabilizan. TSMC cerró acuerdos de suministro de resiste EUV plurianuales para su fábrica en Arizona dos años antes del inicio de la producción para garantizar la disponibilidad de la química, subrayando el papel estratégico del material.
Adopción Acelerada de Litografía EUV y Hoja de Ruta High-NA
En 2024, ASML lanzó su primer escáner EUV High-NA de 0,55 de apertura numérica, una innovación que facilita el patterning de semipaso de 8 nanómetros, evitando los gastos del multipatterning. Intel ha declarado su compromiso con High-NA para su nodo de 18 angstroms, mientras que Samsung y TSMC tienen en mente la integración sub-3 nanómetros después de 2027. La óptica High-NA lidia con coeficientes de absorción que superan los 10 µm⁻¹ a 13,5 nm. Esta es una zona de desafío, ya que las composiciones químicamente amplificadas tradicionales fallan con la rugosidad del borde de línea. Si bien las alternativas de óxido metálico, derivadas de clústeres de estaño-oxo, satisfacen los criterios de absorción, generan defectos estocásticos. Este desafío ha impulsado un esfuerzo colaborativo entre JSR Corporation y Lam Research, con el objetivo de reducir la densidad de defectos. Su estrategia de co-optimización forja un vínculo más estrecho entre los proveedores de resiste y los fabricantes de herramientas, estableciendo una barrera más alta para los nuevos participantes en la industria.
Proliferación de 5G/IoT que Amplía los Inicios de Obleas
Los inicios globales de obleas vinculados a radios 5G y sensores IoT continúan aumentando a medida que los operadores de red densifican las huellas de pequeñas celdas y las empresas instrumentan fábricas y activos logísticos. Los resistes secos KrF y ArF siguen siendo vitales aquí porque los front-ends analógicos y los microcontroladores se encuentran en nodos de 90 a 28 nanómetros sensibles al coste que deben equilibrar el tamaño del dado y el rendimiento de radiofrecuencia. El volumen incremental de estos dispositivos amortigua a las fábricas contra la ciclicidad de los nodos avanzados. A medida que los despliegues de IoT pasan de la prueba de concepto a la escala, las capas de enmascaramiento acumuladas aumentan, extendiendo el impulso de la demanda hacia el mediano plazo.
Programas de Incentivos Gubernamentales para Fábricas (Leyes CHIPS de EE. UU./UE)
Bajo la Ley CHIPS y Ciencia de EE. UU., TSMC recibió financiación, Intel obtuvo financiación, Samsung fue premiada con financiación y Micron aseguró financiación, todo ello respaldando inversiones privadas. Mientras tanto, Europa, a través de su Ley de Chips, movilizó financiación, designando fondos para el proyecto de Intel en Magdeburgo y financiación para una instalación de fabricación conjunta de STMicroelectronics y GlobalFoundries. Los términos de estos subsidios enfatizan el contenido de materiales locales. Como resultado, Tokyo Ohka Kogyo estableció un centro técnico en Oregón, y Merck KGaA amplió su campus en Arizona. Tales desarrollos interrumpen la cadena de suministro de resiste anteriormente dominada por Asia, introduciendo cuellos de botella regionales y complicando los procesos de calificación.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas estrictas de HSE sobre disolventes y generadores de fotóácidos | -0.9% | Global, con aplicación líder de REACH de la UE y EPA de EE. UU., con efecto secundario en la fabricación de APAC | Corto plazo (≤ 2 años) |
| Concentración de la cadena de suministro y exposición al control de exportaciones | -0.7% | Base de suministro de APAC (Japón, Corea del Sur), centros de demanda de América del Norte y la UE, mercados aislados de China | Mediano plazo (2-4 años) |
| Riesgo de rendimiento por defectos estocásticos en el patterning sub-10 nm | -0.8% | Fábricas de vanguardia de APAC (Taiwán, Corea del Sur), líneas piloto High-NA de América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normas Estrictas de HSE sobre Disolventes y Generadores de Fotóácidos
La EPA de EE. UU. clasificó varias familias de disolventes PFAS como peligrosas en 2024, exigiendo costosas medidas de mitigación o sustitución en las plantas de mezcla de resiste en un plazo de dos años[2]Agencia de Protección Ambiental de EE. UU., "Norma Final PFAS 2024," epa.gov. La UE añadió las sales de trifenilsulfonio a su lista de autorización REACH en 2025, imponiendo fechas de vencimiento que aceleran las campañas de reformulación y desvían los presupuestos de investigación y desarrollo de la química de alto rendimiento hacia el trabajo de cumplimiento normativo[3]Agencia Europea de Sustancias y Mezclas Químicas, "Actualización de la Lista de Candidatos 2025," echa.europa.eu. Tokyo Ohka Kogyo reveló que una cantidad significativa de su gasto en investigación y desarrollo de 2025 fue consumida por reformulaciones de disolventes, reforzando una tendencia en la que solo los proveedores más grandes pueden llevar a cabo programas simultáneos de cumplimiento normativo y transición de nodos. El cabildeo de la industria aseguró una exención de cinco años para los resistes EUV, aunque las demandas judiciales de grupos de defensa ambiental amenazan con acortar el período de gracia, inyectando incertidumbre regulatoria en los modelos de planificación de capacidad.
Concentración de la Cadena de Suministro y Exposición al Control de Exportaciones
Los principales proveedores de Japón dominan las químicas ArF y EUV. Este monopolio geográfico salió a la luz en 2024 cuando EE. UU. añadió precursores específicos a su Lista de Entidades, deteniendo los envíos a fábricas chinas que operan a 14 nanómetros y menos. En respuesta, China lanzó subsidios para productores locales como Jiangsu Nata Opto-electronic Material Co., Ltd. Sin embargo, estos materiales domésticos están por detrás de sus homólogos japoneses en términos de densidad de defectos. Ahora, las fábricas se enfrentan a un dilema: pueden optar por el doble abastecimiento, incurriendo en costes adicionales de metrología e inventario, o trasladar la adquisición más cerca de las líneas de EE. UU. o la UE para aprovechar los incentivos disponibles. Los proveedores de resiste están en una encrucijada: pueden establecer fabricación en múltiples regiones o perder cuota de mercado en áreas donde las regulaciones de exportación hacen inviable el suministro.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: Las Químicas de Óxido Metálico Redefinen la Economía del EUV
La inmersión ArF representó el 31,92% de la cuota del mercado de fotorresistente en 2025, mientras que se prevé que los resistes secos y de óxido metálico EUV se expandan a una CAGR del 12,94%, capturando tamaño incremental del mercado de fotorresistente de los nodos lógicos sub-5 nanómetros.
La inmersión ArF químicamente amplificada sigue siendo el líder en relación precio-rendimiento para chips automotrices y de conectividad de 28 a 7 nanómetros, ofreciendo rendimientos sólidos en escáneres totalmente amortizados. Las formulaciones KrF, línea g y línea i persisten en líneas analógicas y MEMS, amortiguando a los proveedores contra la volatilidad del ciclo EUV. Por el contrario, los sistemas de óxido metálico basados en estaño y hafnio habilitan la hoja de ruta High-NA EUV con un rendimiento de rugosidad del borde de línea de 2 nm, aunque con mayor dosis de exposición y coste. Los fabricantes de herramientas y los proveedores de química están co-diseñando secuencias de deposición-grabado que prometen reducir el tiempo de ciclo, lo que, si se realiza a escala, podría inclinar el coste total de propiedad hacia el óxido metálico en los años finales de la previsión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tono: Los Resistes Negativos Ganan Terreno en los Esquemas de Doble Patterning
Las químicas de tono positivo representaron el 71,51% de la cuota en 2025, aunque los resistes de tono negativo están creciendo a una CAGR del 11,38%, impulsados por su robustez en el doble patterning autoalineado y las capas de contacto EUV.
Los flujos de empaquetado avanzado favorecen las películas más gruesas y los reveladores acuosos de los materiales de tono positivo, pero la lógica sub-7 nanómetros utiliza cada vez más el tono negativo para las capas de vía que de otro modo colapsarían bajo el estrés del enjuague. Los proveedores están lanzando híbridos de tono conmutable que alternan mediante ajustes de temperatura de horneado, lo que permite a las fábricas mantener una única química base en múltiples capas y diluir los gastos generales de calificación, aumentando así las ganancias del tamaño del mercado de fotorresistente derivadas de la diversificación de tonos.
Por Aplicación: El Empaquetado Avanzado Supera a la Lógica y la Memoria
Los semiconductores y circuitos integrados representaron el 54,77% de la cuota, aunque el empaquetado avanzado avanza a una CAGR del 11,95%, subrayando un giro del escalado puro a la integración heterogénea.
El empaquetado a nivel de oblea de tipo fan-out y las pilas de chip sobre oblea utilizan líneas de redistribución de 2 µm que requieren el triple de pasadas de enmascaramiento en comparación con los flujos de unión por hilo. La plataforma CoWoS de TSMC y el apilamiento 3D Foveros de Intel aumentan las capas de resiste por dispositivo terminado, inflando el tamaño del mercado de fotorresistente más allá de lo que el volumen del front-end por sí solo implicaría. Las pantallas de panel plano y las placas de circuito impreso siguen siendo contribuyentes de mediados de la adolescencia, mientras que los MEMS, sensores y fotomáscaras ofrecen requisitos de formulación especializados pero de rápida evolución que diversifican los ingresos de los proveedores.
Por Industria de Usuario Final: La Electrificación Automotriz Acelera la Intensidad de los Chips
La electrónica y los productos eléctricos representaron el 61,22% de la demanda en 2025, aunque se prevé que el sector automotriz y de movilidad registre una CAGR del 11,86% hasta 2031 a medida que aumenta el contenido de semiconductores por vehículo.
La electrificación del tren motriz y los radares de asistencia al conductor dependen de nodos de 180 a 28 nm que permanecen en herramientas de exposición maduras pero añaden capas de enmascaramiento para redundancia y seguridad. Infineon reportó ingresos automotrices récord en 2025, citando los resistes de trinchera de película gruesa para MOSFET de carburo de silicio como un vector de crecimiento. El sector aeroespacial y de defensa, aunque más pequeño, exige altos márgenes para los resistes tolerantes a la radiación, mientras que las etiquetas de empaquetado inteligente emergentes apuntan a futuras oportunidades de película delgada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico capturó el 72,34% del mercado de fotorresistente en 2025. Esta dominancia se atribuye en gran medida a las fábricas taiwanesas y surcoreanas, que manejan la mayoría de las obleas de vanguardia del mundo. Mientras tanto, América del Norte está preparada para aumentar su posición, con una CAGR del 11,49%. Gracias a la Ley CHIPS, los proyectos en Arizona, Ohio y Texas están en camino de contribuir significativamente a la capacidad global de 2 a 5 nm para 2028. Este aumento está impulsando a los proveedores a establecer líneas de mezcla más cerca de sus clientes.
Europa está experimentando un crecimiento moderado, impulsado por la inversión de Intel en Magdeburgo y una empresa conjunta entre STMicroelectronics y GlobalFoundries en Francia. Sin embargo, Europa sigue dependiendo de las importaciones para sus resistes EUV. China enfrenta desafíos debido a los controles de exportación sobre los fotorresistentes avanzados. Como contramedida, está expandiendo agresivamente su capacidad de 28 nm e invirtiendo fuertemente en químicas ArF secas y KrF. Sin embargo, el país lucha por desarrollar su capacidad High-NA doméstica.
India y Oriente Medio están emergiendo como actores significativos en el panorama del fotorresistente. La instalación de ensamblaje y pruebas de Micron en Gujarat y el acuerdo de fábrica de Tata-Powerchip significan los primeros movimientos de India hacia la fabricación de obleas. Al mismo tiempo, Mubadala de Abu Dabi está liderando un clúster de empaquetado, inicialmente dependiente de resistes KrF importados. Si bien estos desarrollos ofrecen a los proveedores la oportunidad de diversificarse fuera del bastión de Asia-Pacífico, el impacto inmediato en el volumen es mínimo.

Panorama regulatorio
Las normativas ambientales y de gestión de sustancias químicas se están endureciendo en torno a los disolventes, los aditivos fluorados y los generadores de fotoácidos utilizados en las formulaciones KrF/ArF, lo que aumenta la carga de cumplimiento y reformulación para los mezcladores de resinas fotosensibles. El período de estudio actual destaca que la EPA de EE. UU. clasificó varias familias de disolventes PFAS como peligrosas en 2024 y que la UE añadió las sales de trifenilsulfonio a su lista de autorización REACH en 2025. Ambos desarrollos empujan a los proveedores hacia químicas libres de PFAS y PAG alternativos, al mismo tiempo que elevan los requisitos de calificación en las fábricas.
Las medidas comerciales y de control de exportaciones están remodelando aún más los flujos de materiales para la producción de nodos avanzados. En 2026, la Aduana de China introdujo un Código de Identificación de Restricción obligatorio para las exportaciones de fotorresinas KrF/ArF y disolventes de limpieza de circuitos integrados, mientras que SEMI señaló controles más estrictos que afectan a los monómeros clave utilizados en las cadenas de suministro KrF/ArF, aumentando las cargas de licencias y documentación. Estos cambios se alinean con los programas de localización impulsados por la CHIPS Act que enfatizan el contenido material local, reforzando la necesidad de huellas de mezcla y control de calidad duplicadas regionalmente junto con capacidades de cumplimiento normativo.
Análisis de la cadena de valor
La cadena de valor de las fotorresinas comienza con los insumos petroquímicos y de química especializada, incluidos resinas, compuestos fotoactivos (PAG), sensibilizadores y disolventes de alta pureza como PGME/PGMEA. Luego pasa por la síntesis, la formulación y mezcla, la purificación de ultratrazas, la filtración y el envasado limpio, con una logística calificada que entrega los materiales a las fábricas. La calificación de varios meses, los estrictos controles de notificación de cambios de proceso (PCN) y la metrología de defectividad condicionan cualquier cambio de material, lo que ralentiza el cambio de materias primas o proveedores incluso cuando surgen escaseces.
Los acontecimientos recientes apuntan a cuellos de botella y riesgo de concentración en toda la cadena. En 2026, las interrupciones en la disponibilidad de naftas ajustaron el suministro de disolventes y precursores, y proveedores japoneses de fotorresinas, incluidos JSR, Tokyo Ohka Kogyo (TOK), Shin-Etsu Chemical y FUJIFILM, advirtieron a los principales fabricantes coreanos de chips sobre posibles interrupciones, lo que refleja la dependencia de un conjunto limitado de insumos y productores de alta pureza. Al mismo tiempo, los proveedores están añadiendo capacidad de fase posterior más cerca de los puntos de consumo, como Asahi Kasei, que completó una nueva instalación de corte de fotorresina de película seca SUNFORT en Tainán (Taiwán), lo que amplió la capacidad en un 40 %. Las alertas del sector sobre controles de exportación para ciertos monómeros también aumentaron los plazos de entrega, fortaleciendo el argumento a favor de estrategias de inventario, licencias y calificación multirregional.
Panorama Competitivo
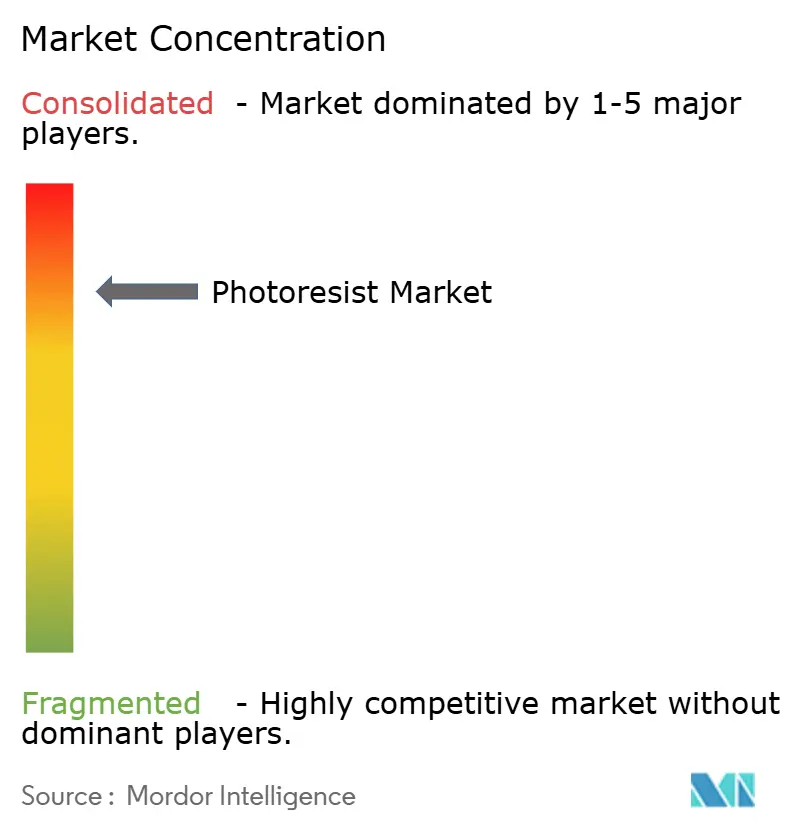
El mercado de Fotorresistente está consolidado. DuPont y Merck KGaA están ampliando sus carteras mediante adquisiciones, agrupando recubrimientos antirreflectantes, químicas de limpieza y resistes para simplificar las cadenas de suministro de las fábricas. Las solicitudes de patentes para formulaciones de óxido metálico aumentaron en 2024-2025, con FUJIFILM Corporation y Sumitomo Chemical Co., Ltd. entrando en la carrera. Los proveedores de equipos pueden integrarse hacia adelante aún más, un escenario que podría convertir en materia prima el suministro independiente de resiste y comprimir los márgenes de los proveedores. Mientras tanto, las estrictas regulaciones sobre disolventes están reduciendo el grupo de proveedores viables, amplificando la ventaja competitiva para las empresas con escala de cumplimiento normativo.
Líderes de la Industria del Fotorresistente
TOKYO OHKA KOGYO CO., LTD.
JSR Corporation
FUJIFILM Corporation
Shin-Etsu Chemical Co., Ltd.
DuPont
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La litografía de vanguardia está impulsando el mercado hacia plataformas de resinas de mayor valor y una co-optimización de procesos más profunda, creando espacios en blanco en materiales listos para EUV y High-NA, incluidas las resinas de óxido metálico y los enfoques de deposición en seco que abordan los defectos estocásticos y la rugosidad del borde de línea. En 2026, Imec demostró la inyección de oxígeno durante el horneado posterior a la exposición para mejorar la respuesta a la dosis de las fotorresinas de óxido metálico, y las demostraciones colaborativas de patrones EUV High-NA con la participación de Lam Research, ASML e Imec mostraron avances continuos en herramientas e integración de procesos. En conjunto, estos esfuerzos respaldan una vía para los proveedores que puedan combinar la química con la integración de herramientas y procesos, en lugar de vender formulaciones independientes.
La regionalización y la sustitución impulsada por el cumplimiento normativo también están creando vías comerciales más cercanas en el tiempo, más allá de la mera escalada de nodos. JSR anunció planes para construir una instalación de fabricación de fotorresinas en Taiwán para abastecer a TSMC, y Sumitomo Chemical reveló planes para añadir una instalación integrada de gestión tecnológica, evaluación de calidad y análisis en su planta de Osaka, ambos reflejando la creciente carga de calificación y los requisitos de contenido local vinculados a los programas de incentivos para fábricas. En China, las adiciones de capacidad, como la ampliación de Dinglong para llevar la producción de fotorresinas KrF/ArF a 330 toneladas por año en 2026, reflejan esfuerzos para mitigar la exposición a los controles de exportación, mientras que las restricciones sobre PFAS y disolventes están acelerando la demanda de alternativas libres de flúor o de PFAS, como muestran FUJIFILM y otros proveedores. El empaquetado avanzado sigue siendo una vía adicional de expansión, respaldada por movimientos de capacidad como la ampliación de Asahi Kasei de su capacidad de corte de fotorresina de película seca en Taiwán para atender flujos de empaquetado de servidores de IA que utilizan más pasos de litografía por paquete terminado.
Desarrollos recientes del sector
- Junio de 2026: Tokyo Ohka Kogyo (TOK) inició operaciones en su nuevo Aso Kumamoto Site en la ciudad de Kikuchi, prefectura de Kumamoto, tras una inversión de aproximadamente 13.000 millones de JPY. El inicio de actividades añade presencia de fabricación regional cerca de un importante clúster de semiconductores, respaldando la garantía de suministro y ciclos más rápidos de calificación de clientes para materiales litográficos críticos.
- Mayo de 2026: JSR Corporation anunció planes para construir su primera instalación de producción de materiales para semiconductores en Taiwán con el fin de suministrar fotorresina directamente a TSMC. Establecer producción en la región reduce la logística y la exposición al suministro de una sola región, a medida que las fábricas buscan materiales resilientes y calificados localmente vinculados a programas de expansión.
- Abril de 2024: Shin-Etsu Chemical anunció que construiría una nueva base de producción en Japón, que se convertirá en su cuarta base de producción de materiales de litografía para semiconductores. La huella de fabricación adicional refuerza la capacidad y la redundancia de los materiales de litografía de alta pureza utilizados en nodos avanzados y maduros.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado de fotorresinas abarca el valor de los materiales de resina fotosensible vendidos para los pasos de litografía y creación de patrones utilizados en flujos de trabajo de semiconductores y microfabricación relacionada, contabilizados en el punto de venta por los proveedores en todos los usuarios finales y regiones.
Exclusiones del alcance: excluye las herramientas y servicios de litografía, y también excluye productos auxiliares adyacentes de fotorresina, como reveladores, decapantes y recubrimientos antirreflectantes, cuando se venden como líneas de productos independientes.
Descripción general de la segmentación
- Por Tipo de Resina
- Inmersión ArF
- ArF Seco
- KrF
- Línea G
- Línea I
- Resistes Secos y de Óxido Metálico EUV
- Otros Tipos
- Por Tono
- Positivo
- Negativo
- Por Aplicación
- Semiconductores y Circuitos Integrados
- Empaquetado Avanzado (Fan-Out WLP, RDL)
- Pantallas de Panel Plano (LCD/OLED)
- Placas de Circuito Impreso
- MEMS y Sensores
- Otras Aplicaciones
- Por Industria de Usuario Final
- Electrónica y Productos Eléctricos
- Automotriz y Movilidad
- Aeroespacial y Defensa
- Bienes de Consumo Envasados (Empaquetado)
- Otras Industrias
- Por Geografía
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- Taiwán
- India
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo un mapa claro de la demanda de dónde se consume la fotorresina, para luego relacionarlo con la forma en que normalmente se mueven los envíos de materiales a través de la cadena de suministro de semiconductores. Nos basamos en fuentes públicas del sector y gubernamentales, como las publicaciones de capacidad y perspectivas de fábricas de SEMI, las World Semiconductor Trade Statistics para señales del mercado de dispositivos, y las estadísticas comerciales de agencias como la USITC y UN Comtrade para verificar de forma cruzada los flujos de importación y exportación de productos químicos.
También utilizamos informes anuales de empresas y presentaciones a inversores, además de cobertura seleccionada de publicaciones de negocios, y artículos técnicos de revistas y actas de conferencias que analizan los cambios en el rendimiento de las resinas (por ejemplo, temas de adopción de EUV y rugosidad del borde de línea). Se revisaron bases de datos de patentes para entender dónde se estaban presentando nuevas químicas de resina, lo que ayudó a comprobar si los supuestos de crecimiento eran razonables en su dirección. Además, utilizamos suscripciones de pago para obtener datos financieros e inteligencia de empresas, y para datos de importación y exportación a nivel de envío cuando estaban disponibles, con el fin de validar las señales comerciales. Estas fuentes son solo ilustrativas, y también revisamos otros documentos públicos para respaldar la recopilación de datos, la clarificación y la validación cruzada.
Entrevistas y encuestas primarias
Las entrevistas primarias se centraron en confirmar cómo cambia el volumen según la migración de nodos, dónde se están añadiendo realmente las capas EUV y cómo se negocian los precios en el suministro directo y a través de distribuidores. Hablamos con formuladores de resinas, distribuidores de productos químicos y participantes del ecosistema de semiconductores (roles de proceso y adquisiciones) en APAC, EMEA y América, de modo que las suposiciones de la investigación documental pudieran corregirse antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35 % | Directivos (CXO): 13 % | APAC: 38 % |
| Nivel medio: 50 % | Líderes funcionales/de unidad: 43 % | EMEA: 37 % |
| Actores más pequeños: 15 % | Gerentes: 44 % | América: 25 % |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de arriba hacia abajo del grupo de demanda direccionable, vinculando la capacidad y los inicios de obleas, la intensidad de capas y el consumo de resina por capa, y luego convirtiendo eso en valor utilizando bandas de precios de venta típicos por familia de resina. Para mantener el modelo fundamentado, seguimos algunas huellas coherentes: los aumentos de capacidad de fábricas de obleas anunciados, la proporción de uso de EUV frente a ArF y KrF, el número típico de capas críticas por generación de dispositivo, y los cambios de precios observados vinculados a los requisitos de pureza y al aprendizaje de rendimiento.
Después de establecer el grupo de demanda, lo verificamos de forma cruzada con aproximaciones selectivas de abajo hacia arriba utilizando las divulgaciones de ingresos de los proveedores cuando estaban disponibles, controles de canal sobre los precios de venta promedio, y comprobaciones de coherencia con el movimiento comercial de productos químicos especializados en las principales regiones productoras y consumidoras. Cuando no se disponía de datos directos para proveedores más pequeños o aplicaciones de nicho, cubrimos las brechas utilizando participaciones proxy de usos finales similares y luego pusimos a prueba esas participaciones en entrevistas. Para las previsiones, utilizamos análisis de escenarios, ya que la demanda de fotorresina puede cambiar rápidamente con retrasos en las fábricas, transiciones de nodos y calendarios de calificación, y anclamos los escenarios utilizando las expectativas de consenso compartidas por los participantes del sector durante las conversaciones primarias.
Validación de datos y ciclo de actualización
La validación se realiza mediante comprobaciones cruzadas repetidas entre el modelo y señales independientes, como la dirección del gasto de capital en semiconductores, las tendencias de inicio de obleas y los calendarios de capacidad anunciados, con revisión de valores atípicos antes de finalizar los totales. Si una región o familia de resina muestra un salto repentino que no se alinea con las adiciones de capacidad o la lógica de precios, revisamos los supuestos e iniciamos llamadas de seguimiento.
Cada informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como grandes retrasos en el inicio de fábricas, interrupciones importantes del suministro o cambios significativos en la adopción de capas EUV. Antes de la entrega, realizamos una revisión final para que los clientes reciban la vista más actualizada en lugar de una instantánea anterior.
Dimensionamiento del mercado de fotorresinas de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las fotorresinas pueden diferir sustancialmente, incluso cuando cubren usos finales similares, porque los límites de alcance y la aritmética de precios no se manejan de la misma manera en todos los informes. La mayoría de las brechas se remontan a qué categorías químicas adyacentes se incluyen, qué año base se trata como referencia y qué tan rápido se supone que se mueven los precios a medida que se expande la adopción de EUV.
En el caso específico de la fotorresina, un factor clave es si los productos auxiliares de fotorresina se contabilizan dentro del mismo total, ya que los reveladores, removedores y recubrimientos pueden agruparse en algunas visiones de adquisición. Otro factor es cómo se vincula la demanda a la actividad de obleas, ya que algunas estimaciones dan más peso al valor de la producción electrónica, mientras que otras reconstruyen a partir de los inicios de obleas y el recuento de capas, lo que puede cambiar los resultados durante las transiciones de nodos. El momento de la conversión de divisas y la frecuencia de actualización también afectan a los resultados publicados, ya que los productos químicos especializados pueden reaccionar a noticias de precios y capacidad a corto plazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 2.91 B (2025) | |
| Editorial de Investigación Global A | USD 5.19 B (2025) | Esta estimación tiene un alcance más amplio porque segmenta y contabiliza tipos de productos auxiliares junto con la fotorresina, y también puede aplicar un mapeo de productos diferente que eleva el valor inicial. |
| Editorial del Sector B | USD 4.37 B (2025) | La cifra combina la fotorresina con los productos auxiliares de fotorresina en un solo total, lo que aumenta el tamaño del mercado en comparación con una visión centrada únicamente en la resina y puede suavizar los cambios de precios entre categorías. |
La tabla muestra que la dispersión se explica principalmente por si los productos químicos de proceso adyacentes se incluyen en el mismo total y por cómo se traduce la actividad de obleas en dólares. Al mantener el recuento limitado a las ventas de material de fotorresina y al verificar la construcción de la demanda frente a la capacidad de obleas y la intensidad de capas, el valor de 2025 permanece vinculado a un grupo de demanda más limitado, una elección de modelado aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de fotorresistente en 2031?
Se prevé que alcance USD 5,53 mil millones en 2031, reflejando una CAGR del 11,31% desde USD 3,24 mil millones en 2026.
¿Qué región está creciendo más rápido en fotorresistentes?
América del Norte lidera con una CAGR del 11,49%, respaldada por fábricas financiadas por la Ley CHIPS que entran en funcionamiento después de 2026.
¿Por qué son significativos los resistes de óxido metálico para la litografía futura?
Permiten el patterning High-NA EUV por debajo de 5 nm al ofrecer mayor absorción de fotones y mejor selectividad de grabado que las químicas orgánicas.
¿Cómo afectan las regulaciones ambientales a los proveedores de resiste?
Las nuevas normas de la EPA y REACH sobre disolventes PFAS y generadores de fotóácidos obligan a costosas reformulaciones, favoreciendo a los grandes proveedores con escala de cumplimiento normativo.
¿Qué factores impulsan la demanda de fotorresistente en el sector automotriz?
Los chips de tren motriz para vehículos eléctricos y de sistemas avanzados de asistencia al conductor aumentan las capas de litografía por vehículo, impulsando la demanda de resiste automotriz hacia una CAGR del 11,86%.
Última actualización de la página el:


